
Tamaño y Participación del Mercado de Equipos de Construcción de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
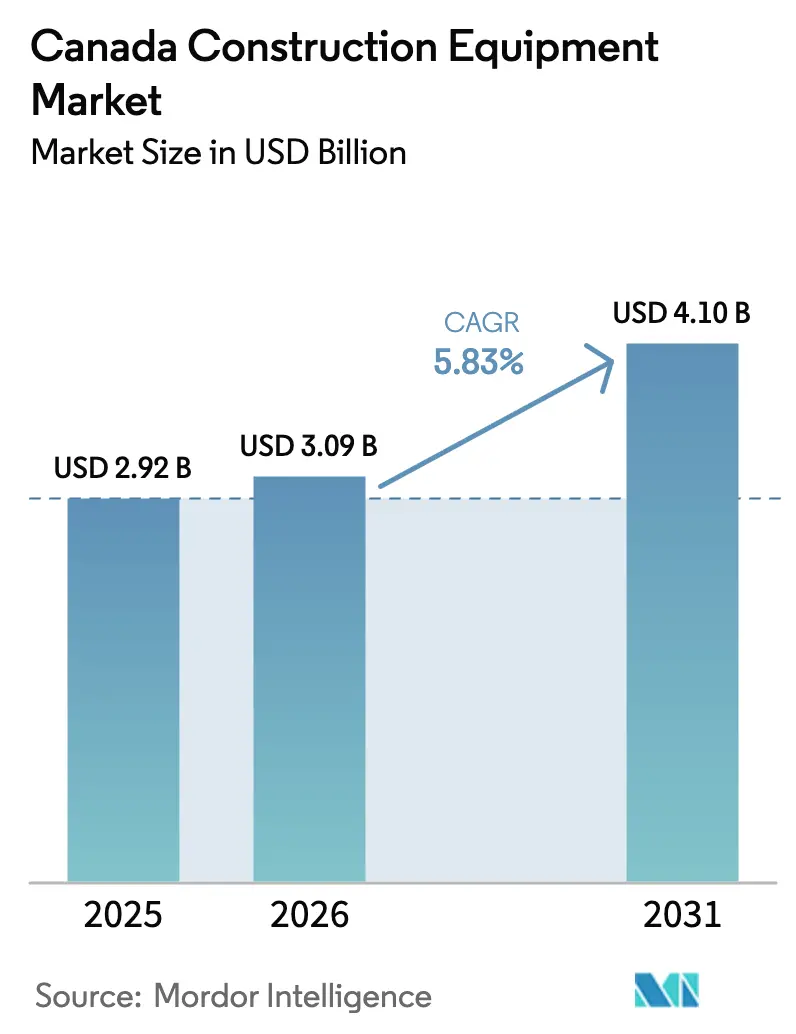
| Tamaño del mercado en el año base (2025) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.1 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Construcción de Canadá por Mordor Intelligence
El tamaño del mercado canadiense de equipos de construcción fue valorado en 2.920 millones de USD en 2025 y se estima que crecerá desde 3.090 millones de USD en 2026 hasta alcanzar 4.100 millones de USD en 2031, a una CAGR del 5,83% durante el período de pronóstico (2026-2031). Las sólidas asignaciones federales de infraestructura, la recuperación de los inicios de construcción de viviendas y los proyectos de minerales críticos sustentan la expansión a corto plazo, mientras que los incentivos de electrificación añaden una capa de crecimiento a largo plazo para las flotas urbanas[1]"Estrategia de Minerales Críticos," Recursos Naturales de Canadá, Gobierno de Canadá, nrcan.gc.ca. Los contratistas de todas las provincias se benefician de una cartera sincronizada de corredores de transporte, bases de defensa, instalaciones de GNL y construcciones de centros de datos que en conjunto elevan la utilización de equipos. Las redes de distribuidores reportan cotizaciones crecientes para excavadoras compactas y cargadores de dirección deslizante accionados eléctricamente, a medida que las políticas de densificación urbana restringen el espacio y las limitaciones de emisiones. Simultáneamente, la penetración del alquiler se encuentra en un nivel récord, lo que obliga a los fabricantes de equipos originales a acompañar los lanzamientos de productos con esquemas de financiación flexibles para proteger su participación en el mercado canadiense de equipos de construcción.
Conclusiones Clave del Informe
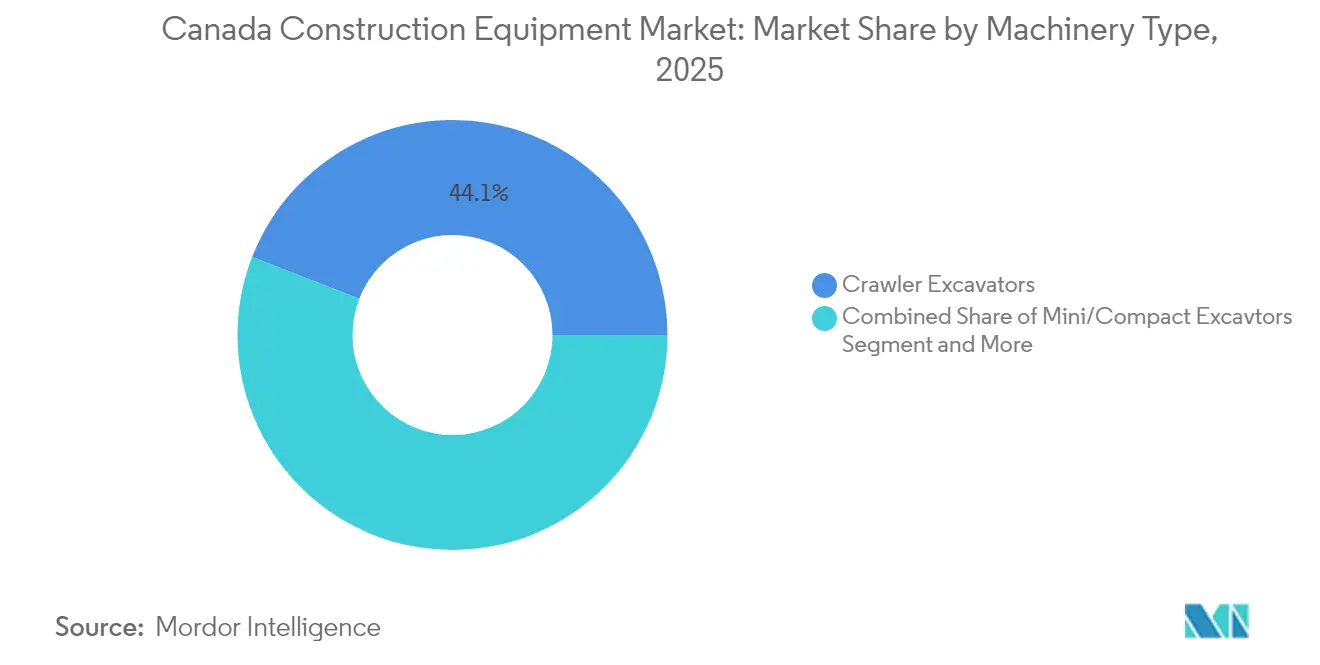
- Por tipo de maquinaria, las excavadoras de cadenas lideraron con el 44,10% de la participación del mercado canadiense de equipos de construcción en 2025, y las mini/compactas excavadoras avanzan a una CAGR del 6,62% hasta 2031.
- Por propulsión, las unidades de combustión interna representaron el 95,05% del tamaño del mercado canadiense de equipos de construcción en 2025, mientras que los sistemas eléctricos e híbridos registraron la CAGR más alta del 12,85% hasta 2031.
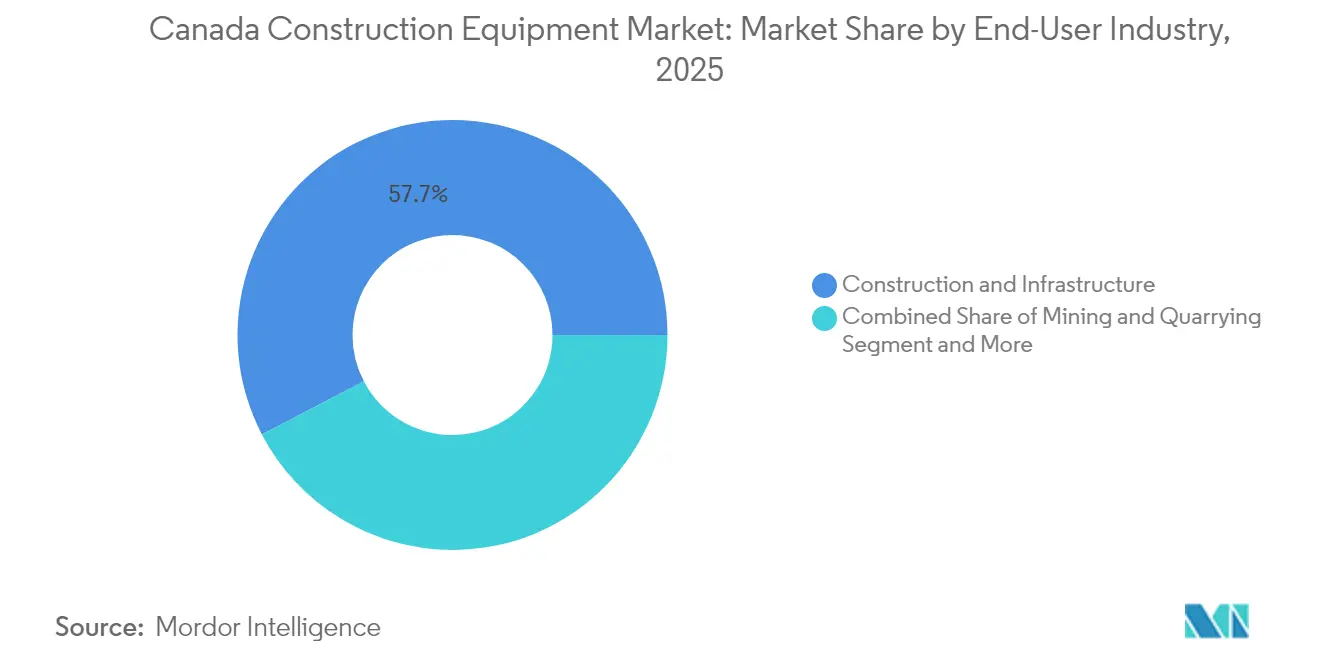
- Por industria de uso final, construcción e infraestructura capturó el 57,65% de la participación de ingresos en 2025; se prevé que servicios públicos y energía se expandan a una CAGR del 6,55% hasta 2031.
- Por aplicación, la excavación y el movimiento de tierras representó el 53,95% de la participación del tamaño del mercado canadiense de equipos de construcción en 2025, y el manejo de materiales avanza a una CAGR del 5,98% hasta 2031.
- Por geografía, Ontario retuvo el 36,30% de la participación en 2025, mientras que se proyecta que Columbia Británica registre la CAGR más rápida del 5,85% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Equipos de Construcción de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Gasto en Infraestructura | +1.8% | Ontario, Quebec, Columbia Británica | Largo plazo (≥ 4 años) |
| Recuperación de Inicios de Construcción de Viviendas | +1.2% | Toronto, Vancouver, Montreal | Mediano plazo (2-4 años) |
| CAPEX en Minerales Críticos | +0.9% | Norte de Ontario, Quebec, Columbia Británica | Largo plazo (≥ 4 años) |
| Incentivos para Maquinaria de Cero Emisiones | +0.7% | Nacional, liderado por Columbia Británica, Quebec | Mediano plazo (2-4 años) |
| Demanda de Movimiento de Tierras para Centros de Datos | +0.4% | Ontario, Quebec, Alberta | Corto plazo (≤ 2 años) |
| Adopción de la Impresión 3D de Concreto | +0.2% | Regiones remotas del norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto Federal y Provincial en Infraestructura
Canadá está asumiendo un compromiso a largo plazo con el desarrollo de infraestructura a través de un esfuerzo coordinado entre el gobierno federal y los provinciales, generando acumulaciones de trabajo visibles de varios años para proyectos de carreteras, puentes y agua [2]Infraestructura de Canadá, "Aspectos destacados del Presupuesto 2024," Gobierno de Canadá, canada.ca. Las importantes inversiones de Ontario en transporte público y banda ancha generan una sólida demanda de equipos de construcción. Este aumento es evidente en los grandes pedidos de maquinaria, incluidas excavadoras, niveladoras y compactadoras. Además, las mejoras en la defensa nacional, en particular en bases remotas, exigen flotas pesadas de movimiento de tierras. A medida que crece el énfasis en la resiliencia climática, los alcances de los proyectos se amplían para abarcar la protección contra inundaciones y la estabilización del permafrost, lo que genera una mayor demanda de accesorios especializados. Al mismo tiempo, la mejora de la conectividad rural allana el camino para la construcción del sector privado, lo que amplifica la renovación de equipos en el mercado canadiense de maquinaria de construcción.
Recuperación de Inicios de Construcción de Viviendas y Densificación Urbana
En 2024, Canadá registró un aumento del 2% en los inicios de construcción de viviendas en centros urbanos con poblaciones de 10.000 o más habitantes, registrando 227.697 unidades, frente a las 223.513 de 2023[3]Corporación Hipotecaria y de Vivienda de Canadá, "Encuesta de Inicios y Terminaciones 2024," CMHC, cmhc-schl.gc.ca. Toronto, Vancouver y Montreal han rezonificado distritos unifamiliares para edificaciones de mayor densidad, impulsando la demanda de mini excavadoras y cargadores de dirección deslizante eléctricos de bajo ruido para maniobrar en lotes céntricos reducidos. Un fondo federal acelerador de vivienda de 4.000 millones de CAD garantiza visibilidad plurianual, mientras que el auge de la construcción modular desplaza la actividad hacia flotas de elevación de precisión y manipuladores telescópicos. Estas dinámicas sostienen la utilización de equipos urbanos durante los meses de invierno que habitualmente registran períodos de inactividad, reforzando las canalizaciones de ventas en el mercado canadiense de equipos de construcción.
CAPEX en Minería de Minerales Críticos
La identificación de minerales esenciales por parte de Canadá ha abierto el camino para importantes inversiones en exploración y procesamiento, especialmente en zonas ricas en recursos como el Cinturón del Anillo de Fuego y el Cinturón de Abitibi. Estos extensos proyectos requieren equipos de construcción duraderos, adeptos para funcionar en condiciones adversas. La demanda de dichos equipos no se limita a los sitios mineros; también abarca la infraestructura esencial, incluidas carreteras de acarreo y líneas de transmisión. Para mitigar el tiempo de inactividad en regiones aisladas, los contratistas optan por máquinas de alta capacidad integradas con telemática. Esta tendencia subraya la demanda sostenida de equipos premium en el panorama de la construcción en Canadá.
Adopción de la Impresión 3D de Concreto en Comunidades Remotas
Las comunidades remotas canadienses están adoptando cada vez más la impresión 3D de concreto. Los primeros proyectos piloto, incluidos los de la Nación Siksika, demuestran beneficios como tiempos de construcción más rápidos y menor desperdicio de materiales. Estos avances exigen una preparación meticulosa del sitio. Como resultado, los próximos proyectos en áreas como Yukón y Nunavut están recurriendo a cargadores de oruga compactos equipados con cuchillas guiadas por láser. Además, los esfuerzos federales de reconciliación están respaldando estos proyectos piloto, lo que subraya una creciente demanda de equipos de construcción especializados diseñados para tecnologías de edificación automatizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Negocios de Alquiler | -1.1% | Centros metropolitanos | Corto plazo (≤ 2 años) |
| Tasas de Interés Elevadas | -0.8% | Pequeñas y Medianas Empresas a nivel nacional | Mediano plazo (2-4 años) |
| Infraestructura de Carga Limitada en Sitios Remotos | -0.5% | Sitios del norte y rurales | Mediano plazo (2-4 años) |
| Escasez de Técnicos Capacitados en Vehículos Eléctricos | -0.3% | Fuera de las principales ciudades | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de los Negocios de Alquiler de Equipos
A raíz de la pandemia, los contratistas recurren cada vez más al alquiler de equipos en busca de mayor flexibilidad financiera. En respuesta, las principales empresas de alquiler están invirtiendo en la modernización de sus flotas, lo que permite a los gerentes de obras utilizar maquinaria de última generación sin las cargas que conlleva la propiedad. Este panorama en evolución está impulsando a los fabricantes a recalibrar sus tácticas de ventas, con muchos de ellos introduciendo programas estructurados de recompra para sostener el volumen y navegar por las cambiantes tendencias del mercado canadiense de equipos de construcción.
Infraestructura de Carga Limitada en Obras Remotas
Canadá se esfuerza por electrificar su maquinaria pesada, pero se enfrenta a obstáculos debido a desafíos de infraestructura. Construir una capacidad de carga nacional requiere inversiones considerables. En las regiones mineras remotas del país, la ausencia de acceso a energía de alta tensión incrementa los costos de las soluciones energéticas temporales. Esta presión económica hace que las excavadoras y cargadoras eléctricas sean menos atractivas. En consecuencia, a pesar del impulso nacional hacia la electrificación, los equipos accionados por diésel siguen siendo la opción predominante en estas áreas remotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Maquinaria: Las Excavadoras Anclan el Impulso de la Infraestructura
Las excavadoras de cadenas generaron el 44,10% de los ingresos de 2025, consolidando su condición de categoría de maquinaria más utilizada en el mercado canadiense de equipos de construcción. Las grandes unidades de cadenas pueblan los sitios de minerales críticos y de GNL, mientras que las mini excavadoras prosperan en las obras de densificación del centro de la ciudad. Los prototipos habilitados con IA en proceso de validación en la Universidad de Columbia Británica prometen ganancias en el tiempo de ciclo y mantenimiento predictivo que pueden aliviar la escasez de operadores. Los accesorios continúan diversificándose, permitiendo a los contratistas cambiar de la excavación de zanjas a la nivelación en cuestión de minutos y elevar las tasas de utilización durante todo el año.
Las mini/compactas excavadoras registran la CAGR más sólida del 6,62% a medida que los programas de relleno urbano de Toronto, Vancouver y Montreal favorecen las unidades ágiles y de bajo ruido. Los cargadores y retroexcavadoras se benefician de la interacción con el sector agrícola en las provincias de las praderas, mientras que las grúas mantienen su relevancia en los auges de los condominios de gran altura. Las niveladoras motorizadas tienen una demanda estable gracias a las mejoras en las autopistas provinciales, y los equipos de compactación avanzan con los nuevos estándares de verificación de densidad. La combinación de maquinaria, por tanto, equilibra las flotas de movimiento de tierras masivo en los megaproyectos con las flotas compactas en los núcleos urbanos, estabilizando los envíos para el mercado canadiense de equipos de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Propulsión: Los Sistemas Eléctricos Ganan Terreno en Medio del Dominio del Diésel
Los equipos de combustión interna aún representaron el 95,05% de los envíos de 2025 en el mercado canadiense de equipos de construcción. El par motor del diésel y la comodidad de repostaje siguen siendo esenciales para las operaciones ininterrumpidas en minas o en obras de carreteras. Sin embargo, las unidades eléctricas e híbridas se expanden a una CAGR del 12,85%, lideradas por modelos de retroexcavadoras y cargadores de dirección deslizante elegibles para incentivos acumulados. La retroexcavadora 580EV de CASE se erige como referente, registrando jornadas de doble turno con ahorros del 60% en costos operativos en pruebas municipales.
Los combustibles alternativos como el HVO y el hidrógeno se prueban en sitios del norte donde la carga conectada a la red eléctrica es impráctica. La normativa de combustibles limpios de Medio Ambiente y Cambio Climático de Canadá impulsa a las flotas hacia sustitutos bajos en carbono, y los fabricantes de equipos originales desarrollan motores de combustión compatibles con múltiples biocombustibles. Los contratos de carga como servicio emergen en Vancouver y Montreal, agrupando cargadores portátiles con el alquiler de equipos, una envoltura de servicio emergente dentro del mercado canadiense de equipos de construcción.
Por Industria de Uso Final: Los Servicios Públicos Impulsan las Construcciones de Energía Limpia
Construcción e infraestructura mantuvo el 57,65% de dominio en 2025, impulsada por programas de capital multiprovinciales. Los servicios públicos y la energía son los de mayor crecimiento con una CAGR del 6,55%, respaldados por subvenciones para la modernización de la red eléctrica y los suministros de energía para centros de datos de hiperescala. Las instalaciones de energías renovables, desde la repotenciación de parques eólicos en Alberta hasta las granjas solares en Saskatchewan, requieren equipos de elevación especializados y zanjeadoras. La minería asegura una demanda constante de excavadoras de cadenas, mientras que la silvicultura y la agricultura equilibran la estacionalidad mediante el arrendamiento de cargadores multipropósito, apuntalando la resiliencia en el mercado canadiense de equipos de construcción.
La diversificación entre los sectores de extracción, infraestructura y tecnología amortigua las fluctuaciones de ingresos. Los marcos regulatorios también difieren: los servicios públicos deben alcanzar objetivos de descarbonización, acelerando la adopción de equipos eléctricos, mientras que la minería prioriza las flotas diésel de alta disponibilidad hasta que las soluciones de carga maduren. Los fabricantes de equipos originales, por tanto, adaptan las hojas de ruta de sus productos a los perfiles energéticos de los usuarios finales, manteniendo ágil el mercado canadiense de equipos de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: El Manejo de Materiales Avanza con la Automatización de Almacenes
La excavación y el movimiento de tierras representaron el 53,95% de la demanda de 2025 en el tamaño del mercado de equipos de construcción de Canadá. Sin embargo, el manejo de materiales registra una CAGR del 5,98% a medida que el comercio electrónico impulsa los centros de cumplimiento automatizados que requieren manipuladores telescópicos y cargadores de gran alcance. Los proyectos de centros de datos también aumentan la demanda de elevación de precisión de módulos prefabricados de paredes y HVAC. La construcción de carreteras mantiene su participación a través de la renovación de las autopistas provinciales, mientras que la demolición y el reciclaje aumentan con la renovación urbana, incorporando trituradoras y tijeras a las combinaciones de flotas.
Las obras de túneles para extensiones del metro en Toronto y Montreal utilizan perforadoras de microtúneles y excavadoras compactas equipadas con sistemas de guía. La limpieza de nieve y el paisajismo proporcionan ingresos fuera de temporada, especialmente en las latitudes del norte donde los presupuestos municipales garantizan una utilidad constante para los cargadores y niveladoras. Las aplicaciones, por tanto, amplían la versatilidad de los equipos, una tendencia que los fabricantes de equipos originales aprovechan mediante ecosistemas de acoplamiento rápido en el mercado de equipos de construcción de Canadá.
Análisis Geográfico
Ontario representó el 36,30% de los ingresos de 2025 basándose en la agenda de infraestructura y en una base de población concentrada que sustenta la construcción continua de viviendas y transporte público. La provincia también alberga clusters de centros de datos de hiperescala que requieren meses de excavación masiva y zanjeado de servicios públicos a escala de megavatios. Un amplio parque de distribuidores, representado por la red de 710 técnicos de Toromont Cat, minimiza el tiempo de inactividad, lo que otorga a las flotas de Ontario una ventaja de servicio en el mercado canadiense de equipos de construcción.
Se prevé que Columbia Británica se expanda a una CAGR del 5,85%, impulsada por instalaciones de exportación de GNL, exploración de minerales críticos y un agresivo conjunto de políticas CleanBC que financia actualizaciones de maquinaria baja en carbono. La topografía accidentada y las normas de cumplimiento ambiental favorecen las excavadoras de cadenas de alta especificación, los vehículos anfibios y los cargadores compactos eléctricos para núcleos urbanos como Vancouver. Quebec le sigue con grandes inversiones en autopistas, hospitales e hidroenergía que diversifican los pedidos de equipos y aceleran la adopción de híbridos mediante generosas rebajas provinciales.
Las provincias de las praderas, Saskatchewan y Manitoba, combinan la demanda agrícola con la minería de potasa y las construcciones de conectividad rural, dando a los distribuidores puntos de contacto durante todo el año. El Canadá Atlántico con sus proyectos más pequeños aprovecha los parques de alquiler compartidos para gestionar el CAPEX. Finalmente, los territorios del norte crean necesidades de nicho para equipos con especificaciones árticas con intervalos de servicio ampliados y cabinas climatizadas, consolidando la complejidad regional del mercado canadiense de equipos de construcción.
Panorama regulatorio
Los requisitos operativos de los equipos de construcción en Canadá están determinados por normas federales de seguridad y emisiones, junto con disposiciones provinciales específicas para carreteras y obras. Según el Canada Occupational Health and Safety Regulations (SOR/86-304), los equipos utilizados en obras reguladas a nivel federal están vinculados a prácticas de seguridad reconocidas, como el ROPS alineado con la norma CSA B352-M1980, junto con expectativas más amplias de resguardos y operación segura. En cuanto a los sistemas de tracción, Environment and Climate Change Canada administra los requisitos de emisiones de motores todoterreno bajo marcos vinculados a la CEPA, incluidos el Off-road Compression-Ignition (Mobile and Stationary) and Large Spark-Ignition Engine Emission Regulations (SOR/2020-258), lo que refuerza las necesidades de cumplimiento para las flotas diésel a la vez que moldea las hojas de ruta de los fabricantes de equipos originales que incluyen alternativas de menores emisiones.
Los marcos provinciales añaden puntos de cumplimiento específicos según el caso de uso que afectan la especificación, el transporte y la utilización de los equipos. En Ontario, el O. Reg. 398/16 en virtud de la Highway Traffic Act define las máquinas de construcción de carreteras (incluidas motoniveladoras, bulldozers y excavadoras), lo que influye en la manera en que los contratistas gestionan el desplazamiento y el despliegue en obras viales. Organismos de la industria como la Canadian Construction Association (CCA) y la Canadian Rental Association (CRA), además de grupos regionales como la Western Canada Roadbuilders and Heavy Construction Association y la Crane Rental Association of Ontario, apoyan la alineación en prácticas de seguridad y normas operativas que cada vez más se relacionan con la electrificación, la telemática y los requisitos de productividad en obra.
Análisis de la cadena de valor
La cadena de valor de equipos de construcción de Canadá se extiende desde el diseño y la fabricación global por parte de los fabricantes de equipos originales, pasando por componentes entrantes (motores, sistemas hidráulicos, electrónica, baterías), hasta la distribución orientada al mercado canadiense a través de canales de concesionarios y alquiler. Los fabricantes de equipos originales y los concesionarios dependen de centros regionales de repuestos y logística para reducir el tiempo de inactividad en un mercado geográficamente extenso. En el oeste de Canadá, por ejemplo, la puesta en marcha por parte de Komatsu North America de un centro de distribución de repuestos con servicio integral en Edmonton tiene como objetivo mejorar la velocidad de entrega para concesionarios y usuarios finales. Río abajo, los concesionarios proporcionan venta de máquinas, financiamiento, accesorios, incorporación de telemática y servicio de campo, mientras que la disponibilidad de repuestos y la capacidad técnica se convierten en diferenciadores clave para el tiempo de actividad de las flotas.
Las empresas de alquiler constituyen una vía de acceso al mercado importante para las máquinas compactas y de tamaño medio en centros metropolitanos, y la Canadian Rental Association (CRA) apoya a las redes de sus miembros mediante programas sectoriales que influyen en las prácticas de adquisición y gestión de riesgos. Las asociaciones de contratistas y los grupos de construcción vial, incluidas la Western Canada Roadbuilders and Heavy Construction Association y la BC Road Builders and Heavy Construction Association, ayudan a estandarizar las expectativas de tarifas de equipos y las prácticas operativas utilizadas en los proyectos. Esto, a su vez, afecta la composición de la flota, el momento de reemplazo y la referencia de costo total. La demanda proveniente de los usuarios finales de infraestructura, vivienda, servicios públicos y minería retroalimenta la cadena mediante requisitos de especificación (seguridad, emisiones y características de productividad) y expectativas de nivel de servicio, lo que impulsa a los fabricantes de equipos originales y a los concesionarios hacia una entrega más rápida de repuestos, mantenimiento habilitado por telemática y una cobertura de soporte en campo más sólida.
Panorama Competitivo
Los pesos pesados mundiales Caterpillar, Komatsu, Volvo CE, Deere y CASE dominan gracias a sus consolidadas redes de distribuidores, pero los fabricantes de equipos originales de nivel medio aprovechan los nichos eléctricos y autónomos para ganar posiciones. Caterpillar mantiene su posición de líder mediante el despacho de piezas de costa a costa de Toromont Cat, mientras que Komatsu anunció logística de envío directo a Canadá para compensar los obstáculos arancelarios. La actualización por 261 millones de USD de la planta de Shippensburg de Volvo CE acortará los plazos de entrega de las excavadoras de cadenas de tamaño mediano para los pedidos canadienses. Deere mejora su competitividad incorporando la telemática SmartDetect que reduce las primas de seguros para los propietarios de flotas.
Los grandes grupos de alquiler como United Rentals y Sunbelt acumulan poder de negociación, comprando flotas al por mayor y defendiendo métricas de costo total frente al precio de catálogo, reformando las negociaciones en el mercado canadiense de equipos de construcción. Los disruptores tecnológicos incorporan kits de autonomía a máquinas heredadas, permitiendo a los contratistas más pequeños pilotar operaciones remotas sin comprar nuevas máquinas. Los fabricantes de equipos originales contrarrestan esto agrupando suscripciones de software y arrendamiento de baterías, convirtiendo las ventas de productos en rentas de servicio de por vida.
El desarrollo de la fuerza laboral emerge como un factor diferenciador; los fabricantes patrocinan aprendizajes de técnicos para desarrollar habilidades en sistemas de tracción de vehículos eléctricos. Quienes pueden garantizar un rápido soporte de campo capturan participación de mercado a medida que las máquinas se vuelven más complejas. En consecuencia, la competencia pivota del caballaje a la garantía de tiempo de actividad en el mercado canadiense de equipos de construcción.
Líderes de la Industria de Equipos de Construcción de Canadá
Caterpillar Inc.
Deere & Company
Komatsu Ltd.
AB Volvo (Volvo CE)
Hitachi Construction Machinery
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es mejorar la capacidad de suministro y soporte con base en Canadá para las flotas de gran movimiento de tierras y minería vinculadas a minerales críticos y a cargas de trabajo relacionadas con las arenas petrolíferas, donde el tiempo de actividad y la disponibilidad de repuestos influyen directamente en la economía de los contratistas. La puesta en marcha por parte de Komatsu North America de un centro de distribución de repuestos con servicio integral de 135.000 pies cuadrados en Edmonton (noviembre de 2025) destaca cómo una entrega regional más rápida y la logística de servicio pueden usarse para competir en valor de ciclo de vida en el oeste de Canadá, no solo en precio de compra. Existen oportunidades similares también en ofertas empaquetadas que combinan equipos, accesorios, telemática y compromisos de respuesta de servicio para contratistas que trabajan en regiones remotas.
La electrificación y la operación de bajas emisiones de carbono constituyen una segunda oportunidad centrada en las flotas compactas y municipales, donde la logística de carga es comparativamente más sencilla y los incentivos se persiguen activamente, mientras que las obras remotas todavía enfrentan restricciones de carga. La evidencia de mercado de expansión de capacidad localizada también respalda un cambio a más largo plazo en el modelo de soporte de equipos de Canadá. Hitachi Construction Truck Manufacturing en Guelph, Ontario, avanzó hacia la producción a escala completa de camiones volquete ultragrandes para las Américas a partir de 2026, reafirmando a Canadá como un ancla de fabricación y servicio para equipos mineros pesados. En ambos temas, los contratistas y los actores de alquiler priorizan cada vez más la disponibilidad llave en mano, lo que eleva la demanda de financiamiento liderado por concesionarios, la agrupación de baterías y cargadores en núcleos urbanos, y la inversión continua en redes de repuestos y servicio para reducir el tiempo de inactividad en entornos operativos hostiles o distantes.
Desarrollos recientes del sector
- Abril de 2026: Komatsu anunció la disponibilidad global de la excavadora minera hidráulica PC9000-12, con la primera entrega de prueba en Canadá completada en mayo de 2025. La expansión amplía la presencia de Komatsu en proyectos mineros de alto capital en Canadá y respalda la demanda de máquinas mineras ultragrandes en los mercados norteamericanos.
- Marzo de 2026: Komatsu invirtió en inversiones continuas de fabricación y servicio en Norteamérica, destacadas por la expansión de capacidades locales. La medida reduce los plazos de entrega y mejora los niveles de servicio para los clientes canadienses, y refuerza la capacidad local para competir con otros fabricantes de equipos originales en el sector de equipos pesados.
- Marzo de 2026: Komatsu abrió/amplió un centro de distribución de repuestos con servicio integral de 135.000 pies cuadrados en Edmonton, Alberta. La expansión mejora la disponibilidad de repuestos y el tiempo de actividad para el oeste de Canadá y respalda una respuesta rápida a las redes de concesionarios y clientes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de los equipos de construcción vendidos y alquilados para su uso en la actividad de construcción canadiense. La demanda está vinculada a los ciclos de reemplazo de flotas de los contratistas y a los inicios de nuevos proyectos, y los resultados se dimensionan en USD para mantener la coherencia.
Exclusiones del alcance: excluimos la reventa de equipos usados entre usuarios finales y la mayoría de los usos todoterreno no relacionados con la construcción (por ejemplo, equipos dedicados de agricultura o minería), salvo que el equipo se adquiera para trabajos de construcción.
Descripción general de la segmentación
- Por Tipo de Maquinaria
- Excavadoras de Cadenas
- Mini/Compactas Excavadoras
- Cargadores y Retroexcavadoras
- Grúas
- Manipuladores Telescópicos
- Niveladoras Motorizadas
- Equipos de Compactación
- Otros
- Por Propulsión
- Motor de Combustión Interna (Diésel/Biodiésel)
- Eléctrico e Híbrido
- Combustibles Alternativos (HVO, Hidrógeno)
- Por Industria de Uso Final
- Construcción e Infraestructura
- Minería y Canteras
- Petróleo y Gas
- Silvicultura y Agricultura
- Servicios Públicos y Energía
- Otros
- Por Aplicación
- Excavación y Movimiento de Tierras
- Elevación y Manejo de Materiales
- Construcción de Carreteras y Pavimentación
- Demolición y Reciclaje
- Tunelización y Trabajos Subterráneos
- Paisajismo y Limpieza de Nieve
- Excavación y Movimiento de Tierras
- Por Provincia
- Ontario
- Quebec
- Columbia Británica
- Alberta
- Saskatchewan y Manitoba
- Canadá Atlántico
- Territorios del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó el trabajo documental para establecer anclajes firmes para el modelo antes de añadir supuestos, dado que la demanda de equipos sigue de cerca la actividad de la construcción y los ciclos de las flotas. Nos basamos en series públicas y publicaciones oficiales, como las tablas de Statistics Canada sobre producción en construcción y permisos de edificación, los inicios de vivienda de la Canada Mortgage and Housing Corporation, y los planes federales de infraestructura y documentos presupuestarios.
Para mantener realista el límite del mercado de equipos, también revisamos fuentes como comunicados de la Association of Equipment Manufacturers, estadísticas de manufactura de Innovation, Science and Economic Development Canada, y referencias revisadas por pares o normativas sobre emisiones y electrificación cuando resultó pertinente. Además, verificamos presentaciones de empresas, presentaciones a inversionistas, comunicaciones de concesionarios y prensa de buena reputación en busca de cambios en la combinación de productos y en la dirección de los precios. Se utilizaron de forma selectiva una base de datos de suscripción de pago para información financiera e inteligencia empresarial, una base de datos de patentes y una base de datos a nivel de envíos de importación y exportación para verificar cruzadamente la escala de ingresos, la dirección tecnológica y la intensidad comercial. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en trasladar las señales de actividad a la demanda de equipos y al comportamiento de los precios, ya que los datos públicos rara vez muestran la división entre ventas nuevas, colocaciones de alquiler y ciclos de reemplazo. Hablamos con una combinación de participantes de fabricantes de equipos originales y distribuidores, operadores de alquiler, contratistas y partes interesadas de servicios en las principales provincias. Utilizamos estos aportes para confirmar los patrones de utilización, los tiempos habituales de reemplazo y la manera en que las cotizaciones se están indexando a los costos de los componentes y a las condiciones de financiamiento.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 12% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 18% | Gerentes: 48% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que las señales de actividad de la construcción y la infraestructura nacional se convirtieron en un conjunto de demanda de equipos, que luego se filtró por la intensidad de uso de equipos para los tipos de trabajo clave. En paralelo, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como volúmenes unitarios muestreados por clase de equipo, verificaciones del canal de concesionarios y una comprobación de coherencia del precio de venta promedio (ASP) multiplicado por el volumen, y luego ajustamos donde las dos perspectivas no coincidían.
Los datos de entrada más relevantes incluyeron los inicios de vivienda y el impulso de los permisos, las carteras de adjudicación de infraestructura civil, las tendencias de penetración y utilización del alquiler, y el momento de reemplazo de flotas determinado por los requisitos de emisiones y las expectativas de fiabilidad. Los precios se trataron como un impulsor del valor, ya que los ASP se mueven con los costos del acero y otros componentes, la disponibilidad de equipos y las tasas de financiamiento, y estos efectos varían según la clase de equipo. Donde los indicios directos de volumen fueron limitados, las brechas se gestionaron mediante proporciones representativas (por ejemplo, el equipo típico por valor de proyecto según la aplicación) y luego se validaron con la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque las carteras de proyectos y las condiciones de financiamiento pueden cambiar rápidamente, y el conjunto de entrevistas nos ayudó a ponderar los casos base, más suaves y más sólidos. El pronóstico final combinó la actividad de construcción esperada, los ciclos de reemplazo y una progresión realista del ASP, de manera que el resultado siga siendo explicable y repetible utilizando series de datos estándar.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como las carteras de proyectos visibles, los movimientos comerciales de las principales categorías de equipos y la dirección de las incorporaciones de flotas de alquiler analizadas en el mercado. Cuando aparecían valores atípicos, se revisaban los supuestos detrás de la utilización, el reemplazo y el ASP, y luego se completaba una segunda revisión por parte de un analista antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda o los precios, como grandes desembolsos de financiamiento federal, cambios importantes de tasas o interrupciones en la cadena de suministro. Antes de la entrega, realizamos una revisión final y, de ser necesario, volvemos a contactar a las fuentes para confirmar que se reflejan las condiciones de mercado más recientes.
Tamaño del mercado de equipos de construcción de Canadá según Mordor Intelligence frente a otras estimaciones publicadas
Es normal observar valores de mercado diferentes para los equipos de construcción en Canadá, porque los distintos grupos establecen los límites de manera diferente y también eligen distintos criterios de temporalidad y precios. Las diferencias suelen originarse en si el alquiler se trata como un valor de mercado íntegro añadido o solo como colocaciones de equipos, y en la rapidez con la que se supone que suben los precios en un período de alta inflación.
También es común una diferencia derivada de la actualización, ya que el momento de la conversión de divisas y los movimientos trimestrales de precios pueden alterar el total en USD incluso cuando la demanda de unidades es estable. Al revisar los pasos del ASP utilizando la dirección de las cotizaciones de los concesionarios y validar de forma cruzada los resultados en unidades y en valor en cada ciclo de actualización, la cifra resultante de 2025 se mantiene anclada a las condiciones de precios actuales, una decisión de modelización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,92 mil millones de USD (2025) | |
| Boletín Sectorial A | 3,20 mil millones de USD (2025) | Esta estimación parece aplicar un aumento de precios más rápido en todas las clases de equipos y podría incluir una capa más amplia de ingresos por alquiler, lo que puede inflar el valor aunque la demanda de unidades sea similar. |
| Revista Comercial B | 2,60 mil millones de USD (2025) | Esta cifra parece más cercana a una visión del valor de envíos de equipos nuevos, lo que puede subestimar el mercado si las incorporaciones de flotas de alquiler, los accesorios y los modelos de mayor especificación no se reflejan completamente en la combinación de ASP. |
La dispersión en la tabla se debe en gran medida al momento y a lo que se cuenta como valor de mercado, más que a un desacuerdo sobre la existencia de demanda de equipos. Cuando el alcance se mantiene limitado al uso en construcción y la lógica de precios se actualiza mediante verificaciones repetibles, el total de mercado se vuelve más fácil de rastrear hasta impulsores claros y de actualizar de manera coherente conforme cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de construcción de Canadá en 2026?
El mercado está valorado en 3.090 millones de USD en 2026 y se proyecta que crezca hasta 4.100 millones de USD en 2031.
¿Qué impulsa la demanda de excavadoras compactas en las ciudades canadienses?
Las políticas de densificación urbana en Toronto, Vancouver y Montreal crean condiciones de espacio reducido en las obras que favorecen las excavadoras compactas ágiles y de bajas emisiones.
¿Qué tipo de propulsión crece más rápidamente en las flotas de construcción canadienses?
Los equipos eléctricos e híbridos se expanden a una CAGR del 12,85% debido a los incentivos de compra federales y provinciales.
¿Por qué el alquiler de equipos está aumentando en todo Canadá?
Los contratistas prefieren el alquiler para gestionar el flujo de caja durante los períodos de altas tasas de interés y para acceder a nuevas tecnologías sin el riesgo de la propiedad.
¿Cuáles son los principales desafíos para la electrificación de la maquinaria pesada en Canadá?
La infraestructura de carga limitada en sitios remotos y la escasez de técnicos capacitados en sistemas de tracción de vehículos eléctricos frenan la adopción generalizada.
Última actualización de la página el:


