
Tamaño y Participación del Mercado de Equipos de Construcción de India
Análisis del Mercado de Equipos de Construcción de India por Mordor Intelligence
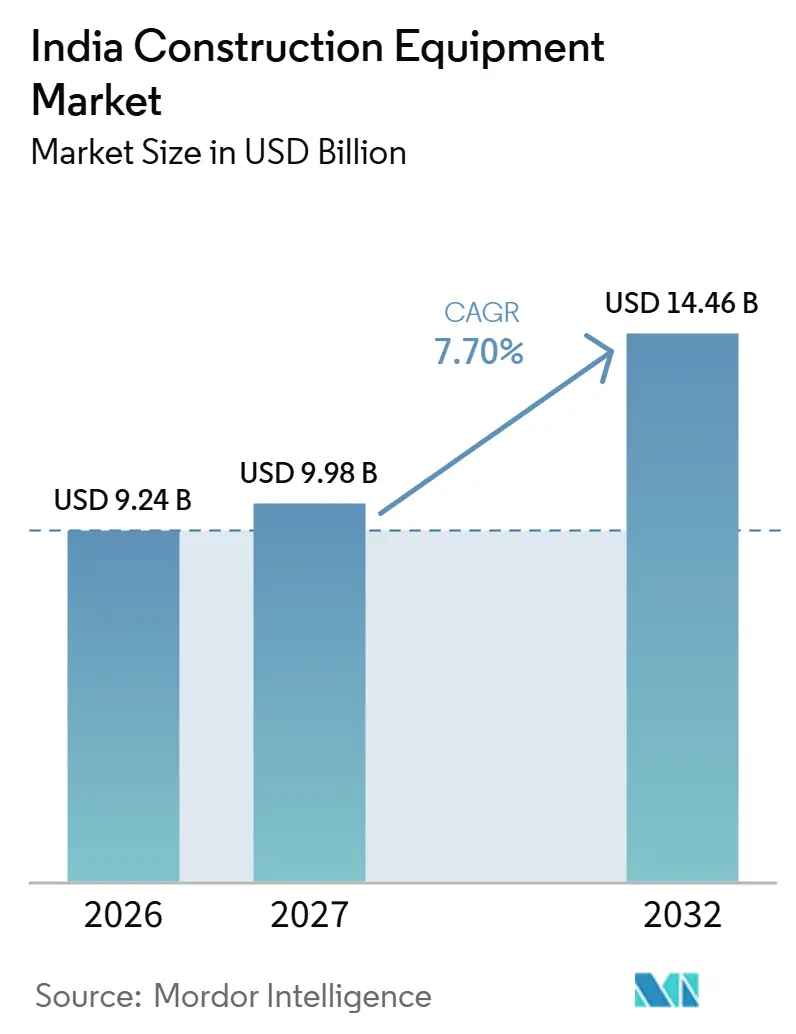
Se espera que el tamaño del mercado de equipos de construcción en India aumente de 9,24 mil millones de USD en 2026 a 9,98 mil millones de USD en 2027 y alcance los 14,46 mil millones de USD para 2032, creciendo a un CAGR del 7,7% durante 2027-2032.
La construcción de infraestructura y vivienda en India genera demanda de equipos que abarca desde la excavación inicial hasta etapas especializadas del proyecto. La demanda en construcción de carreteras se beneficia de programas de trabajo activos, mientras que la presión sobre los costos del acero y la falta de frentes de trabajo disponibles pueden impedir que los contratistas utilicen maquinaria adicional. Los modelos económicos de fabricación local y los equipos adaptados a trabajos exigentes ofrecen a los proveedores distintas formas de atender los requisitos de precio y operación de los compradores. La expansión minera en estados como Jharkhand añade un nivel de demanda de mayor envergadura a través de excavadoras de alta capacidad y camiones de acarreo, lo que beneficia a los proveedores que se diferencian por tarea en lugar de solo por precio. La competencia de precios por sí sola no puede desbloquear sitios frenados por el acceso a la tierra o los mayores costos de insumos de construcción, por lo que el trabajo ejecutable, más que la cartera de proyectos, determina qué ofertas de maquinaria se concretan.
Conclusiones Clave del Informe
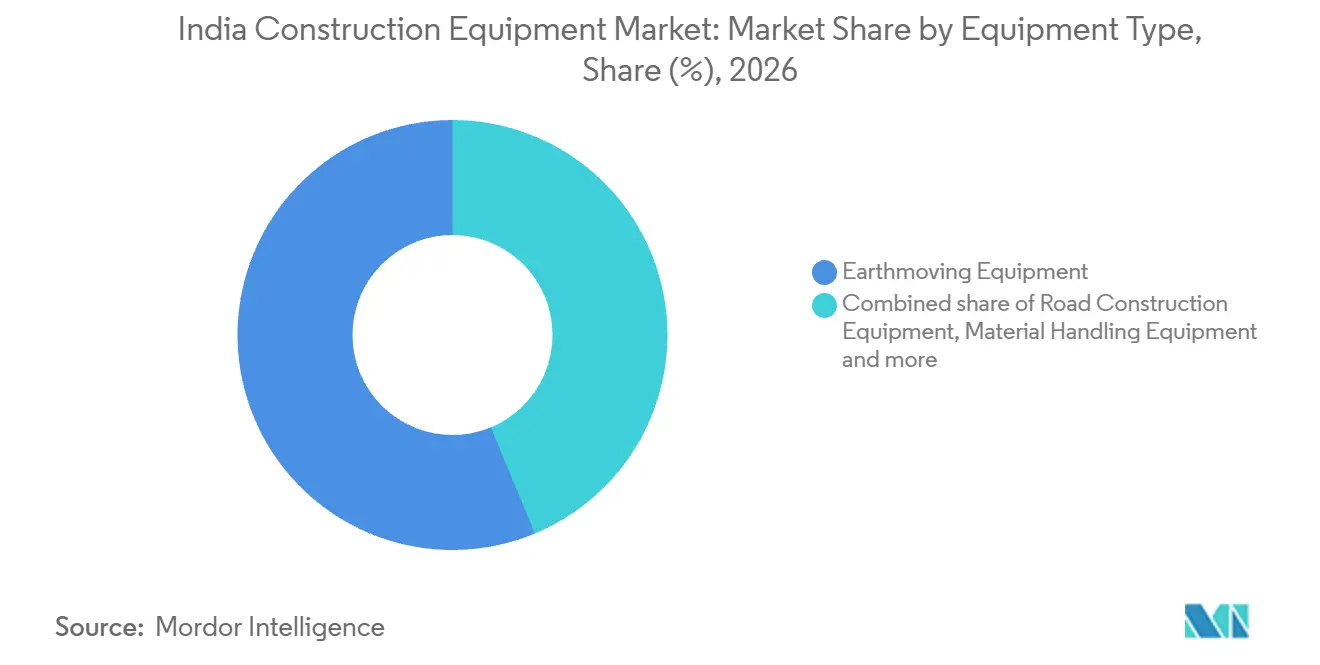
- Por tipo de equipo, los equipos de movimiento de tierras representaron una participación del 56,26% en el mercado de equipos de construcción en India en 2026, mientras que se prevé que los equipos de construcción de carreteras sean los de mayor crecimiento, con un CAGR del 9,75% durante 2027-2032.
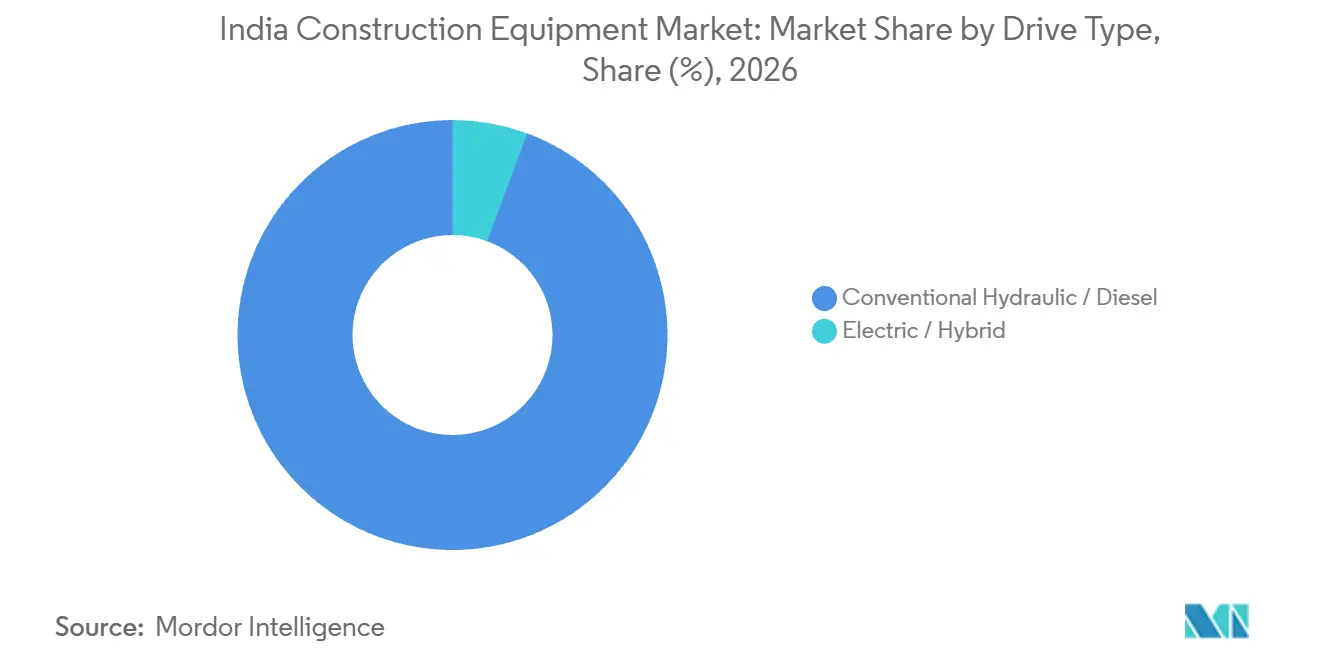
- Por tipo de tracción, los equipos hidráulicos convencionales/diésel representaron una participación del 94,35% del tamaño del mercado de equipos de construcción en India en 2026, y se prevé que los equipos eléctricos/híbridos lideren el crecimiento con un CAGR del 15,2% durante 2027-2032.
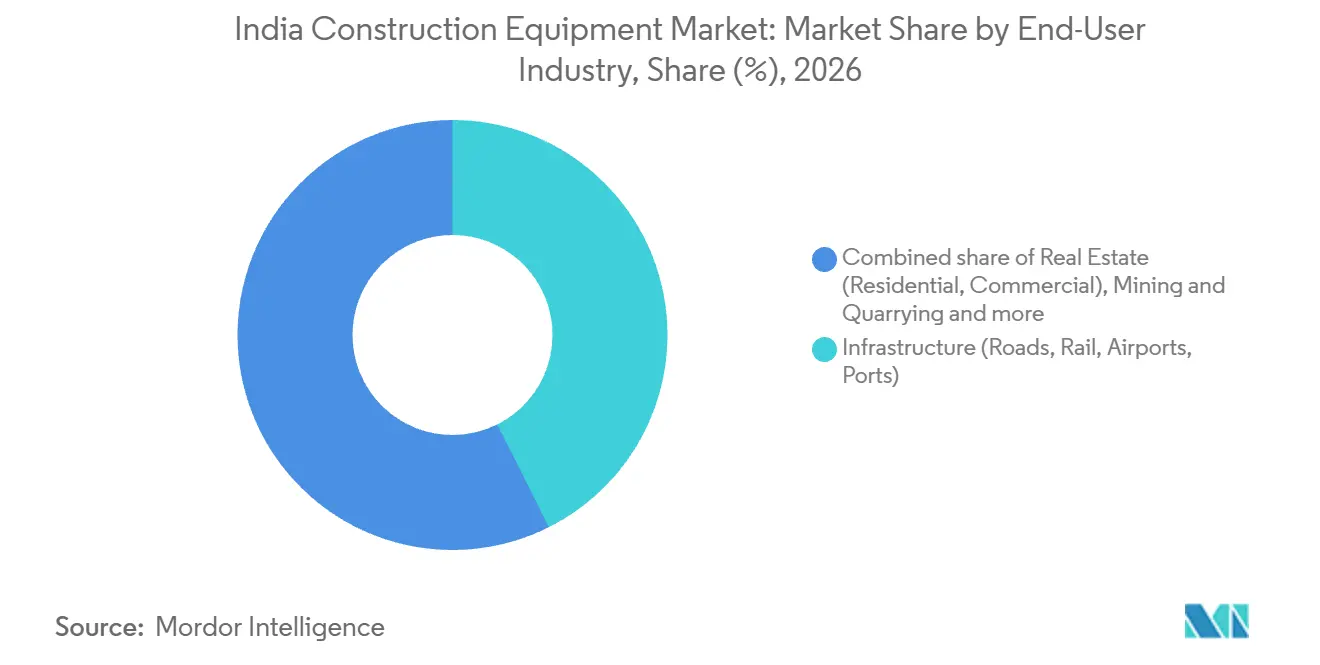
- Entre las industrias de uso final, la infraestructura tuvo la mayor participación, con un 42,6% en 2026, mientras que se prevé que la minería y la extracción sean las de mayor crecimiento, con un CAGR del 10,4% durante 2027-2032.
- Por clasificación de potencia, los equipos de 101-200 HP lideraron con una participación de mercado del 37,5% en 2026, y se prevé que los equipos de más de 400 HP sean los de mayor crecimiento, con un CAGR del 11,3% durante 2027-2032.
- Dentro de los modelos de propiedad, los equipos de propiedad del contratista representaron el 70,27% del mercado en 2026, mientras que se prevé que las flotas de alquiler sean las de mayor crecimiento, con un CAGR del 12,3% durante 2027-2032.
- Geográficamente, el Sur de India tuvo una participación de mercado del 32,04% en 2026, y se prevé que el Noreste de India sea la región de mayor crecimiento, con un CAGR del 12,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Megaproyectos de Infraestructura Liderados por el Gobierno bajo el Plan Nacional de Infraestructura (NIP) que Estimulan la Demanda de Equipos | +3% | Ghansoli, Vikhroli, Maharashtra | Largo plazo (≥ 4 años) |
| Rápida Urbanización que Impulsa la Construcción Residencial en Altura en Ciudades de Nivel II y III | +1.8% | Coimbatore, Tamil Nadu | Mediano plazo (2-4 años) |
| Aceleración de las Reformas del Sector Minero que Incrementan la Demanda de Excavadoras de Alta Capacidad | +1.7% | Pakri Barwadih, Jharkhand | Mediano plazo (2-4 años) |
| Ejecución Acelerada de los Corredores Bharatmala mediante la Planificación PM GatiShakti que Impulsa los Pedidos de Equipos para Carreteras | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Proliferación de Plataformas de Alquiler de Equipos que Amplían el Acceso para Contratistas Pymes | +1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Inversión de los Fabricantes de Equipos Originales en Fabricación Localizada y Ensamblaje CKD que Reduce los Plazos de Entrega y los Costos | +0.8% | Instalación de fabricación en Pune | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Megaproyectos de Infraestructura Liderados por el Gobierno bajo el Plan Nacional de Infraestructura (NIP) que Estimulan la Demanda de Equipos
Los megaproyectos liderados por el gobierno respaldan la demanda de equipos a medida que los paquetes de construcción individuales entran en ejecución física. A partir de agosto de 2026, el Ministerio de Estadística e Implementación de Programas supervisó 1.731 proyectos de infraestructura en curso del Sector Central en 17 ministerios y departamentos centrales a través de PAIMANA.[1] El 19 de julio de 2026, una segunda tuneladora comenzó la excavación desde Sawli en Ghansoli hacia Vikhroli para el túnel subterráneo del Tren Bala Mumbai-Ahmedabad en Maharashtra. Para los proveedores de equipos de movimiento de tierras y viales, la oportunidad relevante radica en la preparación del terreno y las obras superficiales asociadas a los grandes programas de construcción. Estos desarrollos de infraestructura crean oportunidades de crecimiento potencial para el mercado de equipos de construcción en India, aunque la demanda depende de que los paquetes individuales entren en ejecución, en lugar de que el número de proyectos supervisados se traduzca automáticamente en pedidos de maquinaria.
Rápida Urbanización que Impulsa la Construcción Residencial en Altura en Ciudades de Nivel II y III
La construcción en altura genera una oportunidad de equipos en la colocación de concreto en pisos superiores. Radiance Realty Developers India Ltd. informó que la Colada 3 en la Torre 2 de su proyecto de apartamentos Riverwoods en Coimbatore completó la losa del techo del piso 13 en mayo de 2026. La guía técnica del Instituto Americano del Concreto aborda las bombas de concreto montadas en camión y los brazos distribuidores independientes, haciendo hincapié en la planificación de la ubicación de los equipos y el trazado de tuberías. El proyecto comprende 2 torres con sótano, planta baja y 13 pisos con 377 apartamentos, por lo que las coladas de losa de este tipo se repiten en cada torre. El crecimiento de la actividad de construcción residencial crea oportunidades en el mercado de equipos de construcción en India, particularmente para los proveedores que cubren tanto equipos de movimiento de tierras como de concreto a lo largo de las sucesivas fases de desarrollo.
Aceleración de las Reformas del Sector Minero que Incrementan la Demanda de Excavadoras de Alta Capacidad
La escala de producción de carbón sostiene los requisitos de excavación para los operadores mineros, creando una base de demanda para equipos de alta capacidad. Los bloques de carbón cautivos y comerciales de India produjeron aproximadamente 210,46 millones de toneladas métricas en el ejercicio fiscal 2025-26, superando los 200 millones de toneladas métricas por primera vez. BEML entregó una nueva pala de cable eléctrico BRS21 con un cucharón de 21 metros cúbicos a Northern Coalfields Ltd. en las Minas Nigahi, Singrauli, el 29 de abril de 2025. La pala fue diseñada para la remoción de estéril en minas a cielo abierto. La expansión de la actividad minera respalda la demanda de maquinaria de alta capacidad en el mercado de equipos de construcción en India, extendiendo los requisitos de equipos más allá del manejo del carbón comercializable para incluir la remoción de estéril y el movimiento de materiales.
Ejecución Acelerada de los Corredores Bharatmala mediante la Planificación PM GatiShakti que Impulsa los Pedidos de Equipos para Carreteras
Los proveedores de equipos viales se enfrentan a una oportunidad de construcción determinada tanto por las conexiones de la red como por la longitud de los corredores individuales. Para marzo de 2026, se habían adjudicado proyectos de Bharatmala que cubrían 26.425 kilómetros y se habían construido 22.590 kilómetros. El 4 de febrero de 2026, el Grupo de Planificación de Redes evaluó 7 proyectos viales propuestos por el Ministerio de Transporte por Carretera e Infraestructura Vial para verificar su conformidad con los principios de PM GatiShakti. Su evaluación abarcó la infraestructura multimodal integrada y la conectividad de última milla con nodos económicos y sociales. Las obras de conexión crean oportunidades adicionales para el mercado de equipos de construcción en India más allá de la construcción del corredor principal, condicionadas a que los proyectos propuestos avancen hacia la ejecución.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Acero que Infla los Costos de Producción de los Fabricantes de Equipos Originales y los Presupuestos de Inversión de los Clientes | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Retrasos Persistentes en la Adquisición de Tierras que Ralentizan las Tasas de Utilización de Equipos en los Proyectos | -0.8% | Frentes de trabajo del ferrocarril suburbano de Bengaluru | Mediano plazo (2-4 años) |
| Infraestructura de Carga Limitada que Dificulta la Adopción de Máquinas Eléctricas e Híbridas | -0.3% | Sitios mineros en toda India | Largo plazo (≥ 4 años) |
| Incertidumbre Regulatoria en torno a las Normas de Emisiones CEV Etapa V que Añaden Carga de Cumplimiento | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Acero que Infla los Costos de Producción de los Fabricantes de Equipos Originales y los Presupuestos de Inversión de los Clientes
La presión de costos relacionada con el acero puede debilitar la demanda de equipos a través de la economía de los proyectos que emplean las máquinas. En agosto de 2026, Shalabh Chaturvedi, vicepresidente de la Asociación India de Fabricantes de Equipos de Construcción (ICEMA) y ejecutivo de CASE, describió la presión de costos sobre los contratistas con licitaciones anteriores. Señaló que los mayores costos del acero y de los insumos de construcción habían debilitado la economía de sus proyectos y ralentizado la ejecución en partes del sector de construcción de carreteras de India. La construcción de carreteras era una de las fuentes más importantes de demanda de equipos de construcción en ese contexto. Una ejecución más lenta puede reducir el trabajo productivo inmediato disponible para equipos adicionales de construcción de carreteras, incluso cuando el contrato subyacente subsiste. Para los contratistas cuyas licitaciones son anteriores al aumento de costos, una maquinaria más barata solo abordaría el gasto en equipos, dejando que los mayores costos de insumos de construcción pesen sobre los márgenes y la ejecución de las obras viales adjudicadas.
Retrasos Persistentes en la Adquisición de Tierras que Ralentizan las Tasas de Utilización de Equipos en los Proyectos
El acceso a los terrenos puede impedir que un contrato de construcción se traduzca en horas productivas de maquinaria, incluso después de que un contratista se haya movilizado. Informes del 1 de agosto de 2025 indicaron que Larsen & Toubro (L&T), el contratista del proyecto, había rescindido su contrato del Proyecto de Ferrocarril Suburbano de Bengaluru para los Corredores 2 y 4. El contratista señaló que K-RIDE solo había entregado el 8,28% del frente de trabajo libre de cargas desde agosto de 2022, dejando la maquinaria inactiva.[2] Un contrato adjudicado puede dejar a un contratista asumiendo costos de maquinaria sin el correspondiente avance en la construcción. Añadir más máquinas profundizaría esa exposición mientras el acceso al frente de trabajo siga siendo la restricción determinante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Escala Central del Movimiento de Tierras frente a la Demanda Especializada en CarreterasLos equipos de movimiento de tierras representaron una participación del 56,26% del tamaño del mercado de equipos de construcción en India en 2026, siendo el segmento más grande. ICEMA registró ventas totales de equipos de movimiento de tierras en el ejercicio fiscal 2025-26 de 97.236 unidades, incluidas las exportaciones, una caída del 2% interanual. Esa combinación distingue la escala establecida de la categoría de la dirección de los envíos anuales, por lo que el liderazgo no implica que todos los proveedores se beneficien de una demanda de unidades en expansión. Los proveedores de equipos de movimiento de tierras enfrentan volúmenes de envío más débiles en la base combinada de ventas domésticas y de exportación, incluso cuando la categoría ancla el valor del mercado doméstico.
Los equipos de construcción de carreteras son el segmento de mayor crecimiento, con un CAGR previsto del 9,75% durante 2027-2032. El 26 de agosto de 2026, L&T Construction & Mining Machinery se asoció con FAYAT Road Equipment Division India para comercializar fresadoras de carreteras BOMAG, estabilizadoras de suelos y distribuidoras de cemento. El acuerdo también cubrió ventas, soporte posventa y suministro de repuestos. Para los contratistas de carreteras, combinar máquinas especializadas con un canal de soporte comercial conecta el suministro de maquinaria con el soporte posterior a la entrega. La asociación extiende la relación comercial a lo largo de la vida útil de la máquina, haciendo de la cobertura de soporte parte de la oferta para obras viales especializadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tracción:
Las Plataformas Convencionales Lideran mientras las Cargadoras Eléctricas Ingresan al Trabajo PortuarioLos equipos hidráulicos convencionales/diésel representaron una participación del 94,35% en el mercado de equipos de construcción en India en 2026, siendo el segmento más grande. L&T Construction & Mining Machinery superó el hito de las 5.000 ventas acumuladas en India para la familia de excavadoras Komatsu PC210LC/PC210-10M0 en el ejercicio fiscal 2025-26. Los modelos son excavadoras hidráulicas con motores de inyección directa y compatibilidad con biodiésel. Esto otorga a los equipos de tracción convencional una base comercial en una familia de modelos establecida, donde el hito refleja la adopción acumulada en lugar de la adquisición de un solo año. La compatibilidad con biodiésel ofrece a esta familia de motores establecida una vía de adaptación de combustible dentro de la categoría de tracción convencional.
Los equipos eléctricos/híbridos son el segmento de mayor crecimiento, con un CAGR previsto del 15,2% durante 2027-2032. En febrero de 2025, la Autoridad Portuaria Deendayal apoyó el despliegue por parte de Swayam Shipping Services Pvt Ltd de 4 cargadoras de ruedas eléctricas SDLG L956HEV en Kandla. El despliegue se alineó con las Directrices de Puerto Verde Harit Sagar del gobierno. Para los usuarios de equipos portuarios, esto sitúa la electrificación dentro de una operación portuaria definida, en lugar de dejar la oferta de equipos en fase de desarrollo. El acuerdo de Kandla combina el apoyo de la autoridad con el despliegue de un operador privado, ofreciendo a la electrificación una vía institucional hacia el trabajo portuario.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Los Programas de Transporte Anclan una Oportunidad Minera más AmpliaLa infraestructura, que abarca carreteras, ferrocarriles, aeropuertos y puertos, fue el segmento más grande con una participación de mercado del 42,6% en 2026. La Autoridad Nacional de Autopistas de India construyó 5.313 kilómetros de autopistas nacionales en el ejercicio fiscal 2025-26, aproximadamente un 15% por encima de su objetivo de 4.640 kilómetros. Los Ferrocarriles Indios tenían 514 proyectos de infraestructura sancionados que abarcaban 40.000 kilómetros para nuevas líneas, conversión de vía y duplicación de vías al 1 de abril de 2026. Estas actividades exponen a los proveedores de equipos tanto a la entrega de carreteras completadas como a un programa de obras ferroviarias sancionado, con diferentes requisitos de aplicación y etapas de proyecto. Esa amplitud puede distribuir las oportunidades de construcción de un proveedor entre los sistemas de transporte, en lugar de concentrar su propuesta de equipos en un solo tipo de obras públicas.
La minería y la extracción son el segmento de mayor crecimiento, con un CAGR previsto del 10,4% durante 2027-2032. El Ministerio de Minas informó 30 bloques minerales operacionalizados en el ejercicio fiscal 2025-26, incluidos mineral de hierro, caliza, bauxita y manganeso. NMDC produjo 53,15 millones de toneladas métricas de mineral de hierro en el ejercicio fiscal 2025-26, un aumento del 21% interanual. Esto combina activos minerales recién operativos con una producción creciente en un productor establecido, ofreciendo a los proveedores de equipos más de una vía de acceso a la base de compradores mineros. La apertura comercial abarca a los desarrolladores que llevan activos a la operación y a los operadores de minas que sostienen una mayor producción, con ofertas de equipos diferenciadas por la etapa y escala de cada sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia:
Plataformas de Rango Medio y Acarreo de Alta CapacidadLos equipos clasificados entre 101-200 HP tuvieron la mayor participación, con un 37,5% en 2026. L&T Construction & Mining Machinery reportó la venta número 1.000 de la Komatsu PC205 en India en el ejercicio fiscal 2025-26. Komatsu India especifica la PC205-10M0 con 148 HP de potencia bruta a 2.000 rpm. La especificación conecta un modelo comercial establecido con una banda de potencia de rango medio definida. El hito de la PC205 proporciona a la planificación de servicio y repuestos una base de ventas definida dentro de esta banda de potencia.
Los equipos de más de 400 HP son el segmento de mayor crecimiento, con un CAGR previsto del 11,3% durante 2027-2032. L&T Construction & Mining Machinery puso en servicio un camión volquete Komatsu HD785-7 de 1.200 caballos de fuerza para la mina de mineral de hierro Noamundi de Tata Steel en Jharkhand en 2025. La entrega de la máquina se realizó el 18 de agosto de 2025, con una capacidad de carga de 100 toneladas métricas. El modelo combinaba control de potencia variable, control automático de velocidad de retardo y telemática KOMTRAX Plus. La capacidad de carga, el control de velocidad y la telemática hacen que la tarea de acarreo de la mina sea la comparación relevante, con los caballos de fuerza sirviendo como un indicador de capacidad más que como una especificación completa.
Por Modelo de Propiedad:
Las Flotas Propias Coexisten con la Expansión del AlquilerLos equipos de propiedad del contratista fueron el segmento más grande, con una participación de mercado del 70,27% en 2026. H.G. Infra Engineering reportó una flota y base de equipos de más de 2.900 unidades en el ejercicio fiscal 2025-26 y describió la ejecución de proyectos como respaldada por una gran flota de equipos propia. Esto vincula la propiedad directamente con la capacidad de ejecución del contratista, en lugar de tratar los equipos como un servicio obtenido externamente para cada trabajo. La propiedad del contratista combina el control sobre la capacidad de ejecución con la exposición directa a los costos de maquinaria inactiva cuando el trabajo se ralentiza.
Las flotas de alquiler son el segmento de mayor crecimiento, con un CAGR previsto del 12,3% durante 2027-2032. Aggcon Equipments International operaba una flota de alquiler de equipos de construcción de 337 unidades en 27 estados indios y 5 territorios de la unión al 31 de marzo de 2025. Sanghvi Movers desplegó 76 grúas en India bajo su programa de gastos de capital del ejercicio fiscal 2025-26 hasta diciembre de 2025. Esto combina un operador de alquiler de múltiples categorías con adiciones de capacidad por parte de un especialista en grúas, mostrando distintas vías para ampliar la capacidad de construcción en alquiler. Las adiciones de flota especializada sitúan el compromiso de capital en el operador de alquiler, mientras que los contratistas obtienen acceso a través de acuerdos de alquiler.
Análisis Geográfico
Mercado de Equipos de Construcción en el Sur de India
El Sur de India representó una participación del 32,04% del tamaño del mercado de equipos de construcción en India en 2026, siendo la mayor geografía. Según el Ministerio de Desarrollo Rural, Tamil Nadu completó 1.926 kilómetros de carreteras rurales del Pradhan Mantri Gram Sadak Yojana en el ejercicio fiscal 2025-26. El Departamento para la Promoción de la Industria y el Comercio Interior revisó problemas en 5 proyectos de infraestructura en Karnataka, 2 en Kerala y 3 en Telangana en septiembre de 2025. En conjunto, las carreteras rurales completadas y las revisiones de proyectos en múltiples estados muestran una base de construcción distribuida en varios estados del sur, ofreciendo a los proveedores de equipos exposición más allá del programa vial de un solo estado.
Mercado de Equipos de Construcción en el Noreste de India
El Noreste de India es la geografía de mayor crecimiento, con un CAGR previsto del 12,3% durante 2027-2032. En marzo de 2026, la Autoridad Nacional de Autopistas de India reportó 18 licitaciones para el proyecto de autopista Kaliabor-Numaligarh en Assam y programó su adjudicación para el ejercicio fiscal 2025-26. Assam completó 131 kilómetros de carreteras rurales bajo el Pradhan Mantri Gram Sadak Yojana en el ejercicio fiscal 2025-26, frente a los 277 kilómetros del ejercicio fiscal 2024-25. La misma tabla del programa del ejercicio fiscal 2025-26 registró 1.522 kilómetros sancionados en el estado. El menor kilometraje completado de Assam muestra que el crecimiento en la región depende de que las obras sancionadas avancen hacia la construcción, por lo que los recuentos de licitaciones marcan el interés más que la demanda real de equipos.
En el Norte de India, el desvío Zirakpur-Panchkula aprobado por el Gabinete a través de Punjab y Haryana enfrentó un nuevo levantamiento topográfico ordenado por un tribunal en julio de 2026, y la Autoridad Nacional de Autopistas de India había propuesto un trazado alternativo para el 17 de octubre. La infraestructura vial del Oeste de India incluyó la piedra fundacional de marzo de 2025 para un puente de 4 carriles sobre el Canal Narmada de Gujarat en la NH-147. En el Este de India, Dilip Buildcon fue designado desarrollador y operador de la mina de bauxita Pottangi de NALCO en Odisha el 9 de diciembre de 2025 y firmó el acuerdo el 20 de diciembre. En el Centro de India, 1.586 kilómetros de carreteras de la Fase I de Bharatmala habían sido construidos en Madhya Pradesh para febrero de 2025, apoyando un papel de conectividad de autopistas. Estas regiones abarcan esquemas viales condicionales, infraestructura vinculada a minas contratadas y autopistas completadas, lo que hace que el estado del proyecto sea central para distinguir el posible trabajo de maquinaria de la construcción entregada.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, el régimen nacional de vehículos de India y Tamil Nadu, desde la perspectiva de los fabricantes y proveedores de vehículos de equipos de construcción. A nivel nacional, la Regla 115A(10) aplica los requisitos de emisiones CEV Etapa V a partir del 1 de enero de 2025. La Ley 30 de 2023 de Tamil Nadu cubre los vehículos de equipos de construcción especificados en el Primer Anexo, con redacción de impuesto anual o de por vida y tasas de por vida en el Décimo Anexo. Estos marcos afectan diferentes decisiones comerciales, conectando el cumplimiento de la máquina con las obligaciones de registro de vehículos e impuestos del comprador.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Ministerio de Transporte por Carretera y Autopistas | Oficial Regional de Transporte u Oficial Regional de Transporte Adicional |
| Instrumentos o directrices clave | Reglamento Central de Vehículos de Motor, Regla 115A(10); G.S.R. 542(E), junio de 2026 | Ley 30 de 2023, Primero y Décimo Anexos; sentencia sobre motoniveladora de septiembre de 2025 |
| Efecto comercial | Cumplimiento de emisiones CEV Etapa V para vehículos de equipos de construcción | Licencia fiscal para vehículos programados; impuesto de por vida aplicado a una nueva motoniveladora |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional equilibra una obligación de cumplimiento definida con la continuidad de su fecha de implementación tras la enmienda de junio de 2026. La calificación Media de Tamil Nadu refleja una licencia fiscal definida junto con el tratamiento de por vida aplicado por el Tribunal Superior de Madrás a la nueva motoniveladora de un contratista en septiembre de 2025. El proyecto de ley del 19 de junio de 2026 del estado abordó las tarifas opcionales de número de registro anticipado, incluidas las asignaciones gubernamentales para cualquier clase de vehículo. Esa propuesta limitada respalda la continuidad en la posición fiscal central, mientras que la sentencia sobre la motoniveladora del Tribunal Superior de Madrás de septiembre de 2025 hace que el momento del pago sea comercialmente relevante para las cotizaciones de ese equipo.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de máquinas, la distribución regional y el soporte posventa, con los proveedores capturando valor en diferentes puntos del ciclo de vida del equipo. JCB India Ltd. fabrica equipos de movimiento de tierras y construcción en India para los mercados doméstico y de exportación, y apoya una red de proveedores locales. L&T Construction & Mining Machinery nombró a NuComet Enterprises como su distribuidor autorizado para Kerala, según se informó en su Earthmover News de abril de 2025.[3]
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de máquinas | Fabricantes de equipos como JCB India Ltd. y Tata Hitachi Construction Machinery Co. Pvt. Ltd. | Ventas de máquinas nuevas | Coordinación de insumos de proveedores con la producción de máquinas | Alinear los lanzamientos de proveedores locales con los calendarios de fábrica |
| Ventas y distribución regional | Distribuidores autorizados como NuComet Enterprises y Yantraman Automac | Ingresos por ventas y distribución de máquinas | Adecuar la cobertura de ventas regional con el soporte al cliente | Desarrollar la cobertura de distribuidores junto con la capacidad de taller |
| Suministro de repuestos y servicio de máquinas | Operadores de repuestos del fabricante original como JCB India Ltd. y proveedores de servicios como SANY India | Ventas de repuestos y servicios de mantenimiento | Conectar la capacidad de reparación con la disponibilidad de repuestos | Coordinar almacenes, talleres y soporte móvil |
| Fuente: Mordor Intelligence | ||||
La capacidad del distribuidor determina si el alcance regional se extiende más allá de la venta de máquinas nuevas. La instalación de Yantraman Automac en Vadodara abrió con un taller de 5 bahías, una furgoneta de taller y una furgoneta de repuestos. Los almacenes de JCB India suministran repuestos a sus concesionarios y puntos de venta en toda India. Combinar repuestos en stock con capacidad de taller y soporte móvil crea una vía hacia ingresos recurrentes por servicio y puede reducir la dependencia de una fábrica distante para el soporte.
Panorama Competitivo
Concentración del Mercado
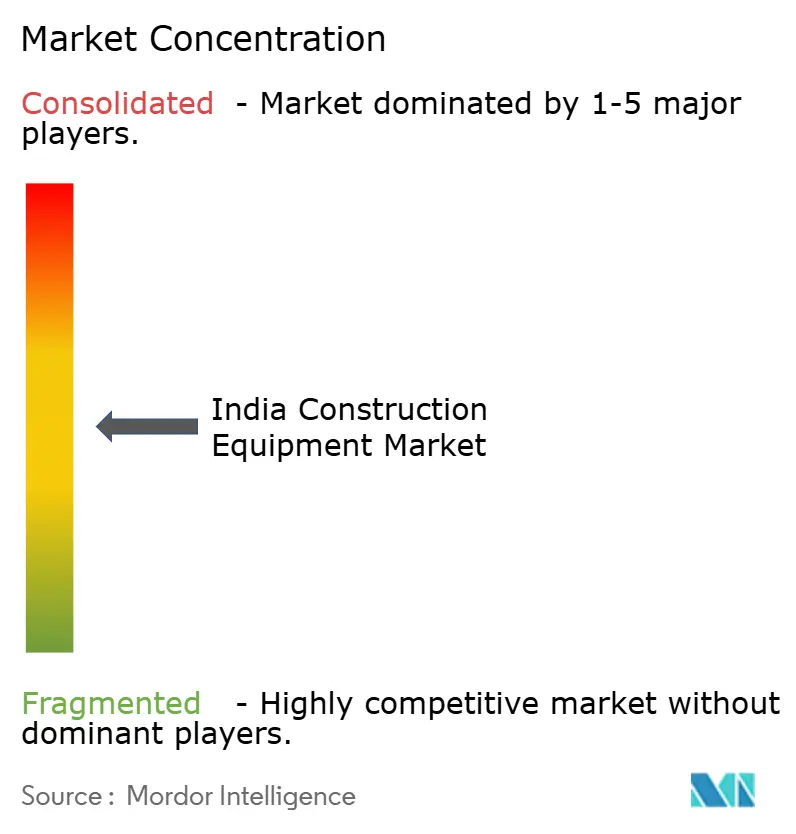
La competencia se centra en fabricantes de equipos consolidados y marcas respaldadas por distribuidores, con barreras relacionadas con la capacidad de producción, el alcance de mercado y el soporte al cliente. Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. y JCB India Ltd. son participantes principales. GMMCO se asocia con Caterpillar para ventas y soporte en India, mientras que JCB fabrica para clientes nacionales y exporta. El 5 de marzo de 2025, Tata Hitachi entregó 6 máquinas SHINRAI Prime, 8 excavadoras ZAXIS 220LC Ultra y 2 excavadoras ZAXIS 140H Ultra a Ramalingam Constructions Company. La cobertura de distribuidores y la producción nacional determinan el acceso a los compradores indios, junto con la capacidad de suministrar varios modelos.
El inicio de ventas de modelos económicos fabricados en India por parte de Tata Hitachi en enero de 2025 incorporó 2 modelos de excavadoras hidráulicas y un modelo de retroexcavadora junto a sus equipos premium de alto rendimiento. Esto ofrece a los compradores una elección de posicionamiento en precio y capacidad dentro de la gama de un mismo fabricante, convirtiendo la producción local en parte de un portafolio diferenciado. Para un competidor aspirante, un precio de adquisición bajo por sí solo ofrece menor diferenciación cuando el fabricante establecido ya comercializa una gama económica.
Los requisitos de emisiones CEV Etapa V se aplican a todas las bandas de potencia de motor para vehículos de equipos de construcción, estableciendo una línea de base de cumplimiento común para los fabricantes. En marzo de 2025, Volvo Construction Equipment entregó una excavadora de demolición de gran alcance EC380DL UHR a United Saw Services en Jeedimetla, Hyderabad. La máquina tenía 23 metros de alcance y estaba destinada a la demolición planificada de un edificio de 3 pisos y 50.000 pies cuadrados dañado por un incendio. En mayo de 2026, el coordinador del panel de ICEMA, Vivek Hajela, señaló que la transición a CEV Etapa V había incrementado los precios de los equipos de construcción entre un 12 y un 15% en promedio. Con el cumplimiento de la Etapa V común a todos los fabricantes, la distinción competitiva de Volvo radica en el alcance específico para la tarea de demolición planificada, mientras que la estimación de precios de Hajela describe el promedio de la industria.
Líderes de la Industria de Equipos de Construcción en India
-
Caterpillar Inc.
-
Komatsu India Pvt. Ltd.
-
Volvo Construction Equipment India
-
Tata Hitachi Construction Machinery Co. Pvt. Ltd.
-
JCB India Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Construcción en India Empresas cubiertas en este informe
- JCB India Ltd.
- Tata Hitachi Construction Machinery Co. Pvt. Ltd.
- Caterpillar Inc.
- Komatsu India Pvt. Ltd.
- Volvo Construction Equipment India
- Larsen & Toubro Construction & Mining Equipment
- SANY Heavy Industry India
- XCMG Construction Machinery Co. Ltd.
- HD Construction Equipment India
- BEML Ltd.
- Action Construction Equipment Ltd.
- Kobelco Construction Equipment India
- CNH Industrial (CASE Construction)
- Doosan Bobcat India
- Zoomlion Heavy Industry Science & Technology
- LiuGong India
- Mahindra Construction Equipment
- Wirtgen India (John Deere)
- Schwing Stetter India
- Putzmeister India
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro de equipos para obras viales activas con el compromiso previo en torno a bloques de carbón total y parcialmente explorados. El ministerio de carreteras reportó 5.580 kilómetros de Corredores Nacionales de Alta Velocidad en implementación en toda India el 22 de julio de 2026. La 16.ª ronda de subastas del Ministerio del Carbón ofreció 25 bloques de carbón el 17 de septiembre de 2026. La distinción comercial es entre la construcción ya en implementación y el desarrollo minero que debe avanzar a través de un calendario de operacionalización.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de movimiento de tierras vinculados a proyectos para obras viales | Los Corredores Nacionales de Alta Velocidad estaban en implementación en julio de 2026 | Contratistas de construcción de autopistas | Escalonar la entrega de maquinaria según los paquetes de trabajo de construcción activos | Alinear los compromisos de flota con la ejecución de los paquetes de trabajo | Fabricantes de equipos de movimiento de tierras como JCB India Ltd. |
| Paquetes de equipos integrados para bloques de carbón totalmente explorados | El calendario de 2026 redujo la operacionalización de 51 a 40 meses | Desarrolladores de bloques de carbón totalmente explorados | Agrupar la selección, entrega y puesta en marcha de máquinas en torno a los hitos de desarrollo | Coordinar la disponibilidad de equipos con la operacionalización de la mina | Proveedores de equipos mineros y contratistas de desarrollo minero |
| Acceso temporal de alquiler para bloques de carbón parcialmente explorados | El calendario de 2026 redujo la operacionalización de 66 a 52 meses | Desarrolladores de bloques de carbón parcialmente explorados | Alquilar equipos para el trabajo inicial, con opciones de expansión a medida que avanza el desarrollo | Trabajo de desarrollo antes del uso de la flota operativa completa | Operadores de alquiler de equipos y contratistas en etapa de desarrollo |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en adecuar los compromisos de equipos a la exposición de desarrollo del comprador. Las obras viales activas respaldan ofertas orientadas al despliegue, mientras que las distintas ventanas de operacionalización minera favorecen el compromiso comercial escalonado. Los acuerdos de equipos pueden combinar la entrega basada en hitos con el acceso temporal de alquiler, permitiendo al comprador separar el trabajo inicial del compromiso con una flota operativa completa. Esto permite a los proveedores perseguir la cartera de desarrollo minero sin que todo el argumento de ventas dependa de una fecha de inicio operativo asumida.
Desarrollos recientes de la industria en Mercado de Equipos de Construcción en India
- Ago 2026: L&T Construction & Mining Machinery se asoció con FAYAT Road Equipment Division India para comercializar fresadoras de carreteras BOMAG, estabilizadoras de suelos y distribuidoras de cemento en India, incluyendo soporte posventa y suministro de repuestos.
- Jun 2026: El Ministerio de Transporte por Carretera y Autopistas emitió el G.S.R. 542(E), con fecha 30 de junio, reafirmando el 1 de enero de 2025 como la fecha de aplicabilidad de CEV Etapa V para los vehículos de equipos de construcción bajo la Regla 115A(10).
Mercado de Equipos de Construcción en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de equipos de construcción en India mide el gasto anual en máquinas de construcción nuevas, fabricadas en fábrica y vendidas para su uso en India. Abarca los equipos adquiridos por propietarios y flotas de alquiler en toda India.
Exclusiones del alcance: Se excluyen las piezas de posventa vendidas por separado, los accesorios vendidos por separado, las máquinas usadas, reconstruidas o remanufacturadas, las herramientas de construcción de operación manual, y las tarifas de servicio posventa o alquiler de equipos.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Equipos de Movimiento de Tierras
- Excavadora
- Retroexcavadora
- Cargadora de Ruedas
- Topadora
- Motoniveladora
- Rodillo Compactador
- Equipos de Construcción de Carreteras
- Pavimentadora y Terminadora de Asfalto
- Fresadoras en Frío y Máquinas de Fresado
- Equipos de Manejo de Materiales
- Grúas Móviles
- Montacargas y Manipulador Telescópico
- Plataformas de Trabajo Aéreo
- Equipos de Concreto
- Mezcladora de Tránsito
- Bomba de Concreto
- Planta de Dosificación
- Equipos de Procesamiento y Trituración de Materiales
- Trituradoras de Mandíbula y de Cono
- Plantas de Cribado
- Equipos de Pilotaje y Perforación
- Equipos de Movimiento de Tierras
- Por Tipo de Tracción
- Hidráulico Convencional / Diésel
- Eléctrico / Híbrido
- Por Industria de Usuario Final
- Infraestructura (Carreteras, Ferrocarril, Aeropuertos, Puertos)
- Inmobiliario (Residencial, Comercial)
- Minería y Canteras
- Industrial y Energético
- Por Clasificación de Potencia
- Menos de 100 HP
- 101-200 HP
- 201-400 HP
- Mayor de 400 HP
- Por Modelo de Propiedad
- Flota de Alquiler
- Propiedad del Contratista
- Por Región
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- Centro de India
- Noreste de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública se basa en fuentes como la Encuesta Económica de India para el contexto de inversión en infraestructura, las publicaciones del Presupuesto de la Unión de la Oficina de Información de Prensa para los planes de gasto público de capital, el informe del comité parlamentario sobre el Ministerio de Industrias Pesadas para la política de equipos de construcción, y los datos de ventas de ICEMA publicados por NBMCW para los envíos anuales del sector. Estas fuentes ayudan a distinguir el gasto planificado, la política del sector de equipos y los envíos observados al evaluar la demanda de nuevas máquinas en India.
Los informes anuales de las empresas, las presentaciones ante bolsas de valores, las presentaciones para inversores y la prensa empresarial y especializada de reconocido prestigio proporcionan evidencia complementaria sobre carteras de productos, capacidad, alcance de distribuidores y ventas reportadas, con cifras contradictorias verificadas contra la publicación original cuando está disponible. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas planificadas con fabricantes indios de equipos de construcción, distribuidores autorizados, responsables de adquisiciones de contratistas y flotas de alquiler, y usuarios de equipos de infraestructura o minería permitirían contrastar los hallazgos secundarios sobre el momento de compra, la utilización, los precios de transacción realizados y la demanda regional. Cuando los encuestados o la evidencia publicada no establezcan una división por segmento o región, los analistas registrarían la brecha, compararían señales independientes de envíos, proyectos y empresas, y utilizarían el rango más justificable al construir la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Elaboración de Previsiones
Los analistas construyen una estimación descendente de los ingresos anuales por ventas de nuevas máquinas en India, utilizando el gasto de capital en infraestructura y la ejecución de proyectos para medir la demanda de construcción, los envíos de equipos y la producción minera para rastrear las necesidades de maquinaria, y los movimientos de precios del acero y los equipos para evaluar los valores de transacción. Una regresión multivariante relaciona estos indicadores con el valor histórico del mercado, mientras que los cambios de productos de CEV Etapa V y la renovación de flotas informan la previsión. Las cuotas de segmento se derivan de la evidencia de ventas de equipos por tipo de máquina, tracción, usuario final, banda de potencia, modelo de propiedad y región de India. Las consolidaciones selectivas de proveedores y las verificaciones del precio de venta promedio muestral multiplicado por el volumen de unidades comprueban el total y los segmentos más grandes, con productos o regiones no coincidentes registrados como brechas explícitas para verificaciones adicionales de fuentes. Los expertos en mercado y adquisiciones indios cuestionarían la dirección y el momento de los insumos individuales de la previsión antes de que los analistas finalicen el modelo.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación con informes de envíos independientes, divulgaciones de empresas, ejecución de infraestructura y actividad minera, y luego rastrean las variaciones materiales hasta diferencias de período, producto, precio o cobertura. Revisan los valores atípicos y concilian los totales de segmentos antes de la aprobación, buscan aclaración o vuelven a contactar a los encuestados cuando persiste un conflicto material, actualizan el modelo anualmente, lo revisan tras cambios materiales en políticas o ejecución, y completan una nueva revisión de fuentes y consistencia antes de la entrega.
Tamaño del Mercado de Equipos de Construcción en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de equipos de construcción en India mide el gasto anual en máquinas de construcción nuevas, fabricadas en fábrica y vendidas para su uso en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas construyen una estimación descendente de los ingresos anuales por ventas de nuevas máquinas en India, utilizando el gasto de capital en infraestructura y la ejecución de proyectos para medir la demanda de construcción, los envíos de equipos y la producción minera para rastrear las necesidades de maquinaria, y los movimientos de precios del acero y los equipos para evaluar los valores de transacción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,98 mil millones de USD (2027) | |
| Consultora Global A | 15,37 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 54,0% el valor de este informe para 2027 de 9,98 mil millones de USD, 2 años después. Su total incluye un componente de servicios del 31%, mientras que este mercado mide los ingresos de primera venta de máquinas nuevas. |
| Consultora Global B | 8,5 mil millones de USD (2023) | Con su base de 2023, esta estimación es un 14,8% inferior al valor de este informe para 2027 de 9,98 mil millones de USD, 4 años después. Su base publicada de 2023 es anterior al año de comparación, y su previsión asume un crecimiento continuo del mercado. |
Los analistas de Mordor Intelligence triangularon la estimación con informes de envíos independientes, divulgaciones de empresas, ejecución de infraestructura y actividad minera, y luego rastrean las variaciones materiales hasta diferencias de período, producto, precio o cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión del tamaño del mercado de equipos de construcción en India para 2032?
Se prevé que el tamaño alcance los 14,46 mil millones de USD para 2032, desde los 9,98 mil millones de USD en 2027, con un CAGR del 7,7% durante 2027-2032.
¿Qué impulsa la demanda de equipos de construcción en India?
La actividad de infraestructura es un motor principal, con 1.731 proyectos del Sector Central en curso supervisados a agosto de 2026. La construcción de viviendas y las operaciones mineras también respaldan el uso de equipos.
¿Qué categoría de equipos de construcción tiene la mayor participación en India?
Los equipos de movimiento de tierras lideraron con una participación de mercado del 56,26% en 2026.
¿Qué empresas son los principales proveedores de equipos de construcción en India?
Los participantes principales incluyen Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. y JCB India Ltd.
¿Qué puede restringir la demanda de equipos de construcción en India?
La presión de costos de los insumos de acero y el acceso restringido a la tierra pueden ralentizar la ejecución de proyectos. L&T, actuando como contratista del proyecto, citó maquinaria inactiva cuando rescindió su contrato ferroviario de Bengaluru, según se informó el 1 de agosto de 2025.
¿Qué región de India lidera la demanda de equipos de construcción y dónde es más rápido el crecimiento?
El Sur de India tuvo el 32,04% del mercado en 2026, mientras que se prevé que el Noreste de India sea el de mayor crecimiento, con un CAGR del 12,3% durante 2027-2032.