
Tamaño y Cuota del Mercado de Conectores de Cable
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 118.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 167.55 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectores de Cable por Mordor Intelligence
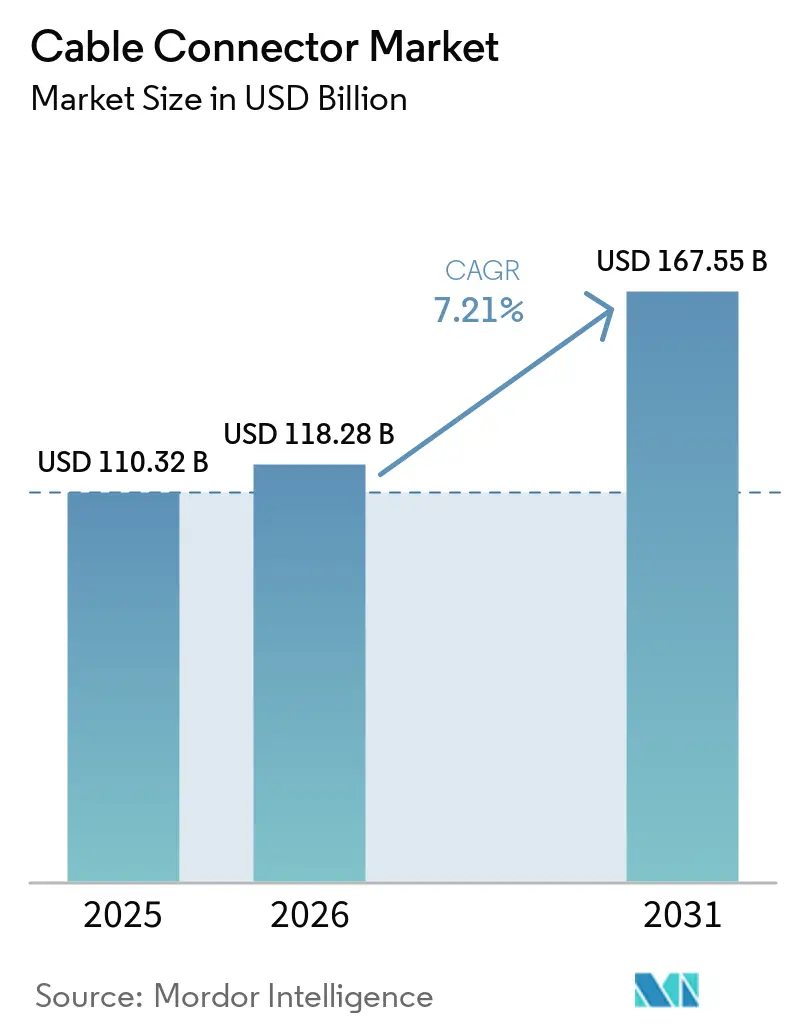
Se espera que el tamaño del mercado de conectores de cable crezca de USD 110,32 mil millones en 2025 a USD 118,28 mil millones en 2026 y se prevé que alcance USD 167,55 mil millones en 2031 a una CAGR del 7,21% durante 2026-2031. La expansión actual refleja un giro decisivo hacia soluciones de conectores de mayor valor y técnicamente avanzadas que mantienen el poder de fijación de precios incluso cuando los costos del cobre y los metales preciosos permanecen volátiles. El impulso de crecimiento proviene de los despliegues simultáneos de 5G, el escalado de la producción de vehículos eléctricos (EV) y las actualizaciones de centros de datos de hiperescala que exigen interconexiones de velocidad ultraalta. Asia-Pacífico mantiene ventajas estructurales de costo y escala, pero la diversificación de la cadena de suministro hacia América del Norte y Europa se acelera a medida que aumenta la tensión geopolítica. La intensidad competitiva se mantiene moderada porque la complejidad del diseño, los ciclos de calificación y las carteras de patentes frenan la rápida comoditización, lo que permite a los actores establecidos defender su cuota mientras las empresas asiáticas emergentes persiguen la disrupción basada en costos.
Conclusiones Clave del Informe
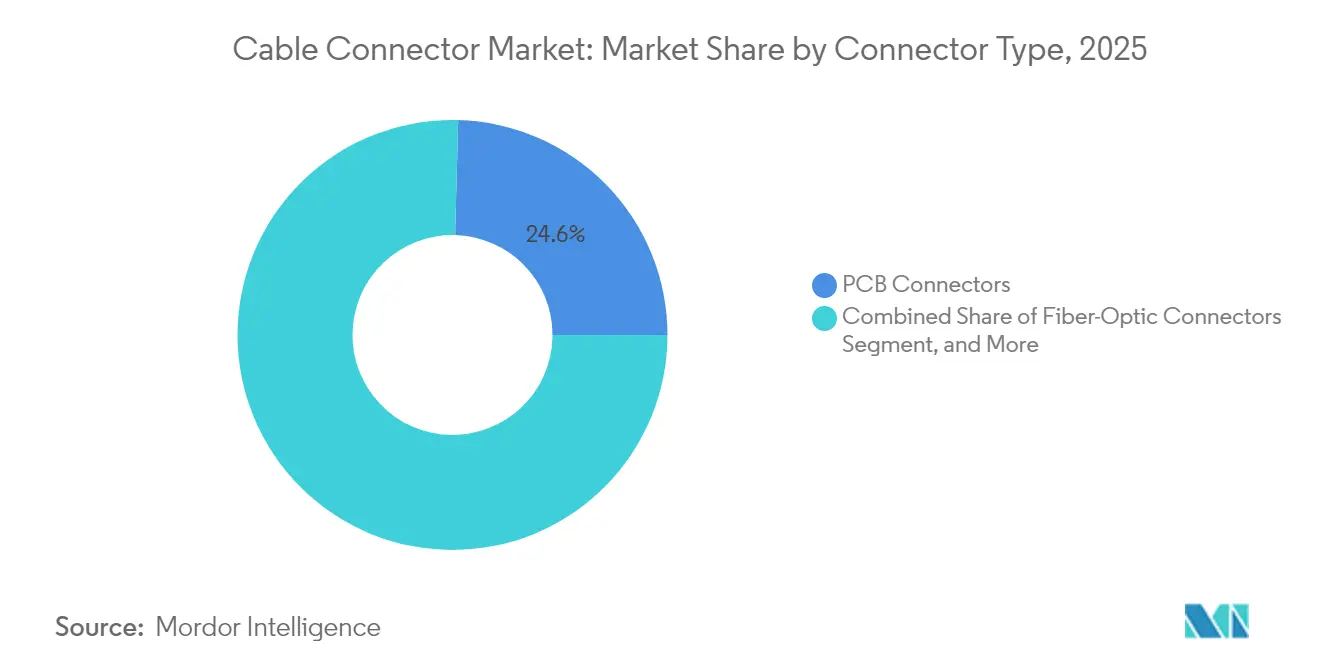
- Por tipo de conector, los conectores PCB lideraron con el 24,58% de la cuota del mercado de conectores de cable en 2025, mientras que los conectores de energía y de alta tensión para EV registraron la CAGR más rápida del 8,52% hasta 2031.
- Por configuración de montaje, las soluciones placa a placa mantuvieron el 35,62% de cuota del tamaño del mercado de conectores de cable en 2025, mientras que los formatos de panel o paso a través se proyecta que se expandan a una CAGR del 8,78%.
- Por industria del usuario final, la electrónica de consumo representó el 26,92% de cuota del mercado de conectores de cable en 2025; el sector automotriz y de transporte avanza a una CAGR del 8,33%.
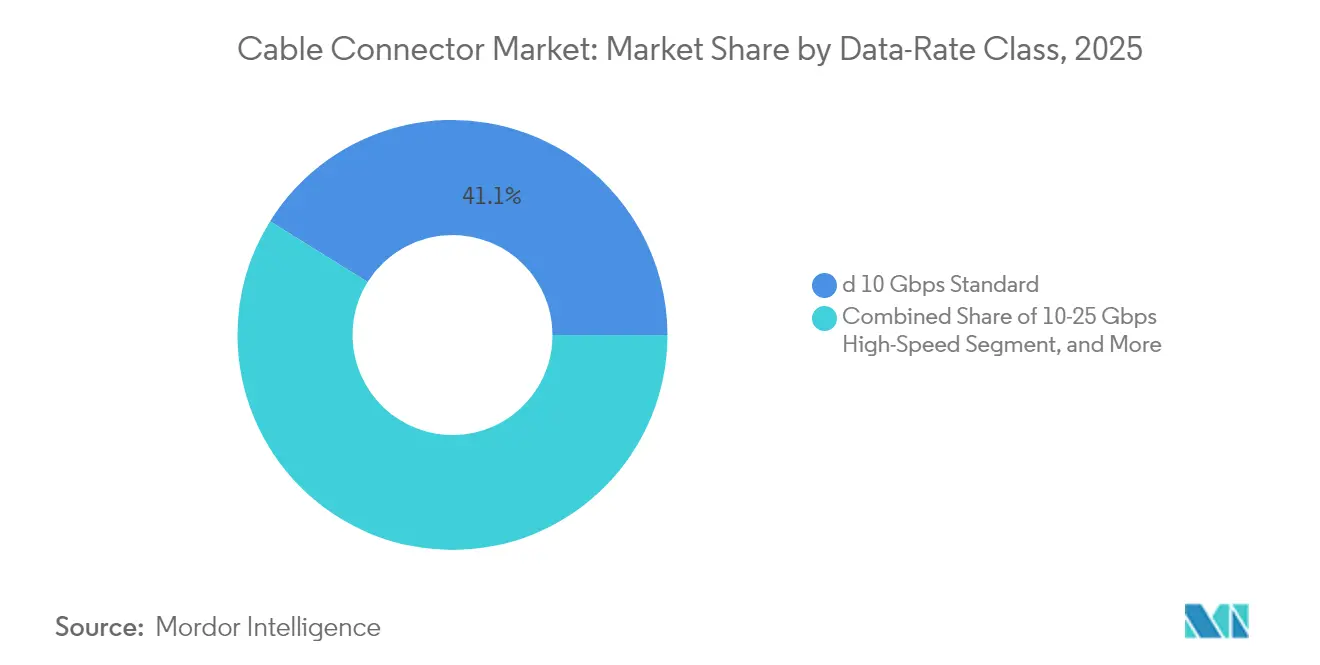
- Por clase de velocidad de datos, los conectores estándar ≤10 Gbps capturaron el 41,12% de cuota del mercado de conectores de cable en 2025, aunque las soluciones de velocidad ultraalta ≥25 Gbps crecen a una CAGR del 8,25%.
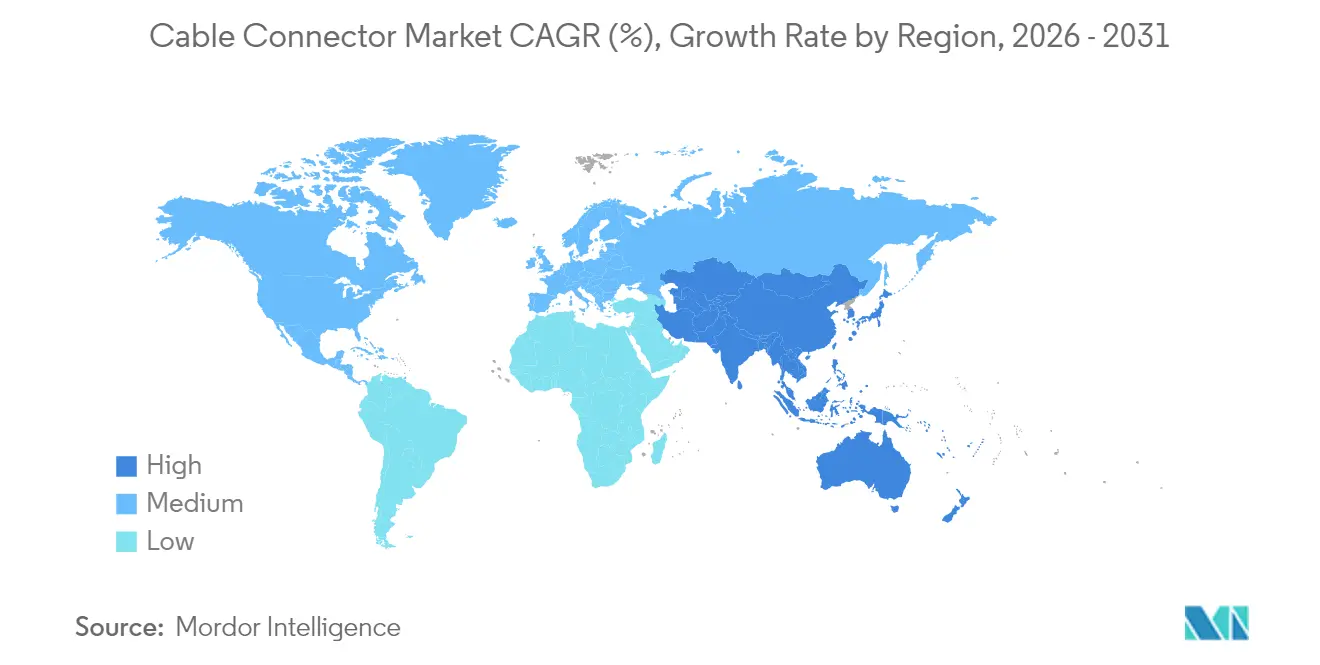
- Por geografía, Asia-Pacífico comandó el 42,05% de cuota del mercado de conectores de cable en 2025 y continúa siendo la región más rápida con una CAGR del 7,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Despliegue de 5G y densificación del backhaul de fibra | +1.8% | Global, APAC y América del Norte | Mediano plazo (2-4 años) |
| Miniaturización de la electrónica | +1.2% | Global, centros de APAC | Largo plazo (≥ 4 años) |
| Aceleración rápida de la producción de EV | +1.5% | Global, Europa y China | Mediano plazo (2-4 años) |
| Adopción de óptica co-empaquetada | +0.9% | América del Norte y APAC | Corto plazo (≤ 2 años) |
| Especificación de potencia GPU 12 VHPWR PCIe Gen5/Gen6 | +0.7% | Nodos de centros de datos globales | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la fabricación nacional | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de 5G y Densificación del Backhaul de Fibra
El despliegue global de 5G demanda conectores de alta frecuencia que preserven la integridad de la señal en bandas de ondas milimétricas mientras toleran factores de estrés exterior y variaciones de temperatura.[1]Ericsson AB, "Requisitos de Infraestructura 5G y Tendencias de Despliegue," ericsson.com Cada nuevo sitio macro de 5G integra de tres a cuatro veces más tendidos de fibra que los sitios 4G heredados, multiplicando el volumen de conectores ópticos. La densificación de celdas pequeñas en núcleos urbanos impulsa aún más la demanda de conectores sellados con clasificación IP67/IP68 capaces de instalación rápida en campo. Las redes 5G privadas dentro de fábricas extienden los requisitos a conectores robustecidos que resisten la neblina de aceite, las vibraciones y el ciclo térmico. A medida que la densificación se acelera, los proveedores de conectores ópticos que pueden combinar baja pérdida de inserción con terminación sin herramientas obtienen ventaja en la fijación de precios.
Miniaturización de la Electrónica
Los teléfonos inteligentes, los dispositivos ponibles, los sensores industriales y los parches médicos ahora integran más funcionalidad en envolventes más compactos. Las distancias de paso inferiores a 0,5 mm y los perfiles de altura por debajo de 1 mm se están convirtiendo en reglas de diseño predeterminadas, lo que impulsa a los fabricantes de conectores a invertir en moldeo de precisión, colocación guiada por visión artificial y blindaje soldado con láser.[2]Samtec Inc., "Fabricación de Conectores de Paso Fino," samtec.com Las cámaras avanzadas y los auriculares de realidad virtual demandan conectores placa a placa de alto número de pines que soporten el movimiento repetido de bisagra sin intermitencias. Los despliegues de IoT industrial requieren una compacidad similar pero deben sobrevivir a temperaturas de −40 °C a 125 °C. Los proveedores que se alinean con los roadmaps de retroiluminación mini-LED y dispositivos plegables aseguran victorias de diseño plurianuales que consolidan la demanda a lo largo de los ciclos de vida del producto.
Aceleración Rápida de la Producción de EV
El cambio hacia arquitecturas de 800 V y corrientes de carga de 350 A impulsa un nicho para conectores de alta tensión y alta corriente con aislamiento avanzado y vías térmicas.[3]Porsche AG, "Arquitectura de 800 V del Taycan y Tecnología de Carga," newsroom.porsche.com Los mandatos de seguridad funcional ISO 26262 introducen características de enclavamiento y detección de fallas de arco que aumentan la complejidad de los componentes y el tiempo de validación. Los fabricantes de automóviles presionan simultáneamente a los proveedores para obtener diseños más ligeros y que ahorren espacio a fin de extender la autonomía del vehículo, lo que impulsa la exploración de aleaciones de cobre-níquel-silicio que ofrecen conductividad comparable a menor peso. Cada vehículo eléctrico de batería utiliza de tres a cuatro veces más conectores que un modelo de combustión interna, y el mercado de conectores de cable escala directamente con los volúmenes de ensamblaje de BEV.
Adopción de Óptica Co-empaquetada
Los operadores de hiperescala adoptan la óptica co-empaquetada (CPO, por sus siglas en inglés) para reducir el consumo energético del conmutador en aproximadamente un 30% mientras alcanzan objetivos de ancho de banda de 51,2 Tbps.[4]Broadcom Inc., "Soluciones de Óptica Co-empaquetada para Centros de Datos," broadcom.com La CPO integra motores ópticos junto a los ASIC, eliminando la óptica conectable y requiriendo interposers de cobre ultracortos a medida con tolerancias de alineación por debajo de 0,1 µm. Las empresas de conectores colaboran con los proveedores de silicio para conmutadores desde la etapa conceptual, lo que excluye a los competidores seguidores rápidos. Los diseños deben contener la interferencia electromagnética que aumenta abruptamente por encima de 56 GHz, impulsando la inversión en películas dieléctricas propietarias y geometrías de blindaje. Los primeros actores disfrutan de precios premium porque las exigencias de calificación se extienden mucho más allá de las expectativas de productos básicos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de precios del cobre y los metales preciosos | -0.8% | Global | Corto plazo (≤ 2 años) |
| Tolerancias de alineación por debajo de un paso de 0,5 mm | -0.6% | Global, centros de alta tecnología | Mediano plazo (2-4 años) |
| Altas tasas de desperdicio para SMT de paso ultrafino | -0.4% | Fabricación en APAC | Corto plazo (≤ 2 años) |
| Inflación de costos por sellado con clasificación IP | -0.3% | Sitios industriales globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Cobre y los Metales Preciosos
El cobre se negoció entre USD 8.000 y USD 11.000 por tonelada durante 2024-2025, y el recubrimiento de oro subió un 40% interanual, recortando los márgenes de los conectores estándar sensibles al costo. El recubrimiento selectivo y la sustitución de aleaciones compensan algunas fluctuaciones, pero los contratos de precio fijo a largo plazo exponen a los proveedores de nivel medio a pérdidas cuando las coberturas de materias primas se desalinean. Los proveedores más grandes utilizan su escala para negociar cláusulas de precios variables, pero las empresas más pequeñas luchan para absorber los shocks trimestrales. Los clientes finales rechazan los recargos, lo que ralentiza el traslado de costos y alarga los ciclos de conversión de efectivo.
Tolerancias de Alineación por Debajo de un Paso de 0,5 mm
A medida que los pasos se reducen para cumplir con los roadmaps de miniaturización, la precisión del utillaje debe mantener ±0,05 mm, lo que eleva el gasto de capital en hasta un 80% en comparación con las líneas convencionales. La inspección por visión artificial, las pruebas de inserción por retroalimentación de fuerza y los perfiles de reflujo especializados agregan pasos de proceso que amplían el tiempo hasta la producción en volumen y elevan las tasas de desperdicio por encima del 7% en las primeras tiradas de producción. La curva de aprendizaje penaliza a los nuevos participantes tardíos, y cualquier desviación de alineación latente desencadena fallas latentes en el campo, socavando la confianza de los OEM. Las reservas de garantía resultantes y las campañas de servicio en campo actúan como impactos directos sobre los márgenes operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Conector:
Los Formatos de Energía se Aceleran en las Plataformas de EVEl panorama por tipo de conector muestra que los conectores PCB mantienen el 24,58% de la cuota del mercado de conectores de cable en 2025, gracias a su omnipresencia en la electrónica de consumo, telecomunicaciones e industrial. Los ingresos en este segmento se mantuvieron al ritmo del mercado general de conectores de cable con una CAGR de dígito simple medio, apoyados por las innovaciones de paso reducido y las mayores densidades de pines. Los conectores circulares y rectangulares mantuvieron posiciones sólidas en el sector aeroespacial y de defensa, donde las certificaciones de confiabilidad justifican precios premium y contratos de larga duración. Las interfaces de fibra óptica prosperaron junto con las inversiones en centros de datos y fronthaul de 5G, donde la menor pérdida de inserción y la durabilidad en exteriores atraen el gasto en infraestructura. Los diseños de E/S y coaxial de RF reforzaron sus nichos en equipos de prueba e instrumentación, donde la repetibilidad importa más que el volumen bruto. La historia de crecimiento más destacada reside en los conectores de energía y de alta tensión para EV, proyectados a una CAGR del 8,52% hasta 2031. Se benefician de cada nueva plataforma de vehículo eléctrico de batería que exige arquitecturas de 800 V y demanda de carga ultrarrápida, creando el segmento de más rápido movimiento del mercado de conectores de cable.
Los criterios de calificación de los OEM globales exigen enclavamientos de supresión de arco, carcasas a prueba de contacto e integración de termopares para monitorear las temperaturas de unión. Estas capas de diseño inflan el precio de venta promedio al mismo tiempo que limitan los grupos de proveedores calificados. Los especialistas en conectores de grado automotriz establecidos aprovechan tecnologías de proceso como el sobremoldeo sin cavidades para minimizar las pérdidas resistivas, mientras que los nuevos participantes apuntan a variantes de reducción de costos para la electrificación de dos ruedas en India y el Sudeste Asiático. Los líderes de segmento que pueden armonizar estándares internacionales como la IEC 62196 con los protocolos de carga regionales ganan acuerdos de suministro plurianuales. El efecto combinado posiciona al segmento de conectores de energía como el mayor contribuyente al incremento del tamaño del mercado de conectores de cable en el horizonte de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Configuración de Montaje:
Las Soluciones de Panel Ganan en el BordeLos ensamblajes placa a placa dominaron el 35,62% del tamaño del mercado de conectores de cable en 2025, respaldados por arquitecturas electrónicas complejas de múltiples placas que caracterizan a los dispositivos móviles, laptops y sistemas avanzados de asistencia al conductor. Los OEM prefieren conectores de apilado de perfil ultrabajo que soporten el estrés torsional durante caídas. Las variantes cable a placa persisten en mercados donde la intercambiabilidad en el servicio de campo supera las restricciones de espacio interno, como los paneles de automatización de fábricas. Los enlaces cable a cable destacan en brazos robóticos modulares y cajas combinadoras de energía renovable donde la flexibilidad de reencaminamiento es primordial.
Las soluciones de panel o paso a través, aunque representan una base más pequeña, trazan una CAGR del 8,78% hasta 2031, ya que los gabinetes de computación en el borde, las radios 5G de exterior y los recintos de almacenamiento de baterías requieren sellados herméticos y acoplamiento rápido. El cumplimiento de IP67 e IP68 agrega capas de material y complejidad de juntas que incrementan los precios. Los modelos híbridos de paso a través de energía y señal permiten instalaciones de un solo orificio que reducen el tiempo de mano de obra durante el escalado de torres o los despliegues en montaje sobre patines. Los proveedores que preintegran el blindaje EMC y la ventilación contra condensación capturan victorias de especificación entre los OEM de torres de telecomunicaciones. En consecuencia, las configuraciones de panel se destacan como ganadoras de cuota en el mercado de conectores de cable.
Por Industria del Usuario Final:
La Electrificación de Vehículos Eleva las ApuestasLa electrónica de consumo mantuvo el 26,92% de cuota en 2025, impulsada por los volúmenes unitarios de teléfonos inteligentes, tabletas y dispositivos ponibles. Sin embargo, la sensibilidad al precio y la continua miniaturización erosionan los ingresos por conector por unidad. Las adquisiciones de infraestructura de TI y telecomunicaciones intensifican la demanda de módulos QSFP-DD y OSFP en canales de 25 Gbps y superiores, catalizando el crecimiento en conectores de borde de placa de alta velocidad que complementan los módulos de fibra. La automatización industrial requiere conectores M12 y M8 con carcasa metálica y resistencia a las vibraciones, lo que ayuda a los proveedores a preservar los márgenes cuando los contratos de teléfonos inteligentes del mercado masivo se ajustan. Los proyectos de energía, potencia y aplicaciones submarinas ordenan variantes de acero inoxidable o titanio capaces de soportar presión y corrosión, a menudo a diez veces el precio promedio del mercado.
El sector automotriz y de transporte emerge como el de más rápido movimiento con una CAGR del 8,33%. Cada paquete de batería integra miles de terminales de señal y potencia que monitorizan las tensiones de las celdas, las velocidades de las bombas de refrigerante y el estado del inversor. La telemática de alta velocidad, los sistemas lidar y el entretenimiento en cabina agregan pilas de conectores separadas. Los ensambladores de Asia-Pacífico presionan por conectores rentables pero fiables, mientras que las marcas de lujo europeas estipulan rigurosas pruebas de niebla salina y choque térmico. Los proveedores competentes en capacidades de cero defectos e inspección óptica automática presentan propuestas de valor convincentes, impulsando los volúmenes automotrices hacia el nuevo tamaño neto del mercado de conectores de cable.
Por Clase de Velocidad de Datos:
La Velocidad Ultraalta Eleva el ASPLas interfaces estándar de ≤10 Gbps se mantuvieron como líderes en volumen con una participación del 41,12% en 2025. Estos productos impulsan los ecosistemas heredados de Ethernet, USB 3.x y HDMI 2.1, donde las herramientas maduras generan estructuras de costos competitivas. Los diseños de alta velocidad de 10–25 Gbps abordan el almacenamiento empresarial, los enrutadores de borde y el backhaul de videovigilancia, combinando frecuentemente cableado de par trenzado con conectores mezzanine de perfil bajo para equilibrar la integridad de la señal y la disipación térmica en aplicaciones de conector ethernet y transformador.
Los formatos de velocidad ultraalta de ≥25 Gbps registran el mayor incremento en el precio de venta promedio y presentan una CAGR del 8,25% a medida que las actualizaciones de conmutadores 400G y 800G se aceleran dentro de los centros de datos de hiperescala. Las cargas de trabajo de PCIe Gen5 y Gen6 utilizan conectores 12 VHPWR para tarjetas aceleradoras de inteligencia artificial, lo que impulsa pedidos sólidos entre los proveedores de nube de primer nivel. Los desafíos de integridad de señal aumentan exponencialmente más allá de los 56 Gbps PAM4, lo que requiere estructuras de lámina de cobre coherentes y chapado selectivo para mitigar las pérdidas por efecto pelicular. Los proveedores con laboratorios de simulación y pruebas internos disfrutan de una barrera de entrada que sustenta márgenes brutos saludables a pesar de la inflación de materiales. En general, la migración de clase de velocidad funciona como un catalizador estructural para los subsegmentos del mercado de conectores de cable con precios premium.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Material:
La Aleación de Cobre-Níquel-Silicio Gana TerrenoLos conectores de aleación de cobre representaron el 36,22% de cuota en 2025 gracias a su favorable conductividad y cadenas de suministro establecidas. El recubrimiento de oro sobre níquel garantiza la resistencia a la oxidación en entornos operativos de centros de datos, aunque los picos de precio presionan las listas de materiales. Las aleaciones de aluminio y ligeras ganan cuota incremental en los dominios aeroespacial y de EV, donde cada gramo ahorrado se traduce en una extensión de la autonomía o ahorro de combustible.
Los plásticos de ingeniería como el PBT y el LCP reemplazan las carcasas metálicas en aplicaciones tolerantes a la humedad o transparentes a las RF, con científicos de polímeros adaptando grados ignífugos que superan la norma UL 94 V-0 mientras resisten la contracción en hornos de reflujo. Los productos recubiertos de metales preciosos permanecen de misión crítica para dispositivos espaciales y quirúrgicos a pesar de las fluctuaciones de precios. El segmento de más rápido crecimiento es la aleación de cobre-níquel-silicio, proyectada a una CAGR del 8,84%, que ofrece mejor relajación del estrés y propiedades de resorte que el bronce fosforoso a una conductividad comparable. Los fabricantes de automóviles adoptan la aleación en los conectores de batería de 800 V para mantener baja la resistencia de contacto a lo largo de medio millón de ciclos de carga. La adopción resultante eleva la innovación en materiales a un papel influyente en el futuro tamaño del mercado de conectores de cable.
Análisis Geográfico
Mercado de Conectores de Cable en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 42,05% en 2025, ya que China, Japón y Corea del Sur concentraron la producción de semiconductores, teléfonos inteligentes y vehículos eléctricos en ecosistemas de suministro integrados. Se prevé que el CAGR regional alcance el 7,88%, impulsado por el despliegue doméstico de estaciones base 5G y los incentivos estatales para marcas locales de vehículos eléctricos. El aumento de los costos salariales regionales y la incertidumbre geopolítica llevan a las multinacionales a añadir capacidad de segunda fuente en Vietnam e India; sin embargo, las ventajas de proximidad y las redes de herramientas establecidas continúan anclando las grandes series de producción dentro de China. Los gobiernos otorgan subvenciones para la I+D de conectores autóctonos con el fin de escalar en la cadena de valor y reducir la dependencia de las importaciones.
Mercado de Conectores de Cable en América del Norte
América del Norte ocupa el segundo lugar en ingresos gracias a la construcción de centros de datos que respaldan servicios de inteligencia artificial y aprendizaje automático. Los operadores de hiperescala exigen enlaces ópticos de 800G y suministro de energía 12 VHPWR, lo que impulsa a los fabricantes por contrato locales a homologar nuevas líneas de conectores. La Ley CHIPS y Ciencia de los Estados Unidos subvenciona las herramientas de fabricación nacional para interconexiones de alta velocidad, mientras que los clústeres automotrices de Canadá se orientan hacia el ensamblaje de vehículos eléctricos, que consume grandes cantidades de conectores sellados de alta corriente. México absorbe los volúmenes de ensamblaje relocalizado a medida que los fabricantes de equipos originales reducen su exposición al este asiático.
Mercado de Conectores de Cable en Europa
Europa registra una expansión sostenida impulsada por la electrificación automotriz y la inversión en automatización industrial. Los fabricantes de máquinas-herramienta de Alemania especifican conectores M12 y Push-Pull que soportan perfiles de vibración de 10 g, lo que mantiene pedidos premium para formatos robustecidos. Las políticas de autonomía estratégica de la Unión Europea canalizan subvenciones hacia la fabricación de conectores, impulsando a los proveedores medianos de Italia y Polonia. La expansión de centros de datos en el Reino Unido y las instalaciones de energía eólica marina incrementan la demanda de conectores de fibra óptica y submarinos, respectivamente, lo que ofrece diversas vías para el crecimiento del mercado de conectores de cable.

Panorama regulatorio
La regulación y las normas para conectores de cable se centran cada vez más en especificaciones de interfaz armonizadas, cumplimiento ambiental y requisitos de eficiencia a nivel de producto. En la UE, el Reglamento (UE) 2025/2052 de la Comisión (adoptado el 13 de octubre de 2025) introdujo requisitos de ecodiseño para cables USB Tipo-C, incluidos límites relacionados con las pérdidas de energía y marcados que indican la capacidad máxima de potencia. Esto endurece las expectativas de cumplimiento para los conjuntos de cables de consumo y de TI de alto volumen vendidos en Europa.
Las actualizaciones de normas también influyen en los ciclos de calificación y rediseño en las principales familias de conectores. La norma EN IEC 62680-1-3:2026 formaliza las especificaciones técnicas para las interfaces de cable y conector USB Tipo-C, mientras que el trabajo de CENELEC para implementar la IEC 61076-2:2025 como EN IEC 61076-2:2026 (disponibilidad prevista para el 16 de enero de 2026) afecta las vías de conformidad de conectores circulares utilizados en automatización industrial y despliegues en entornos hostiles. Por separado, la S.I. n.º 110/2026 de Irlanda, que implementa directivas delegadas de la UE sobre exenciones de plomo, refleja la presión continua de reevaluación relacionada con RoHS sobre soldaduras, cerámicas y aleaciones específicas utilizadas en componentes electrónicos, lo que puede modificar la selección de materiales y la documentación a largo plazo para productos con marcado CE.
Análisis de la cadena de valor
La cadena de valor de los conectores de cable abarca desde metales y polímeros de origen, incluidos el cobre y las aleaciones de cobre, las químicas de recubrimiento de metales preciosos y plásticos de ingeniería como el PBT/LCP, hasta herramental de precisión, moldeo, estampado, recubrimiento y ensamblaje automatizado. Aguas abajo, las pruebas y la calificación se integran en la distribución mediante suministro directo a OEM y distribuidores de línea amplia. Para los segmentos de mayor rendimiento, la capacidad interna en fabricación de herramental de moldes de precisión, capacidad de recubrimiento de alta velocidad y ciclos de prueba de calificación tiende a impulsar el rendimiento más que la mano de obra de ensamblaje final por sí sola, especialmente para conectores SMT de placa a placa donde las tolerancias de paso fino elevan el riesgo de desperdicio y retrabajo.
Los requisitos de calificación aguas abajo y de proveedores aprobados en los sectores automotriz, industrial y aeroespacial pueden generar largos plazos de espera, a menudo descritos entre 12 y 24 meses. Esto aumenta los costos de cambio y, por lo general, favorece a los proveedores con laboratorios de fiabilidad establecidos y control de procesos. La estrategia de canal sigue dividida entre la distribución de alta variedad para la demanda industrial y de mantenimiento y el suministro directo por programa para centros de datos hiperescala y plataformas vehiculares. En 2026, las señales de demanda del ecosistema de distribución destacaron la estrechez en conectores, con TTI reportando una relación book-to-bill de 1.28 en marzo de 2026, subrayando el valor del abastecimiento multinivel, la calificación de segunda fuente y las huellas de fabricación multirregionales para reducir las interrupciones de plazos de entrega, comercio o logística.
Panorama Competitivo
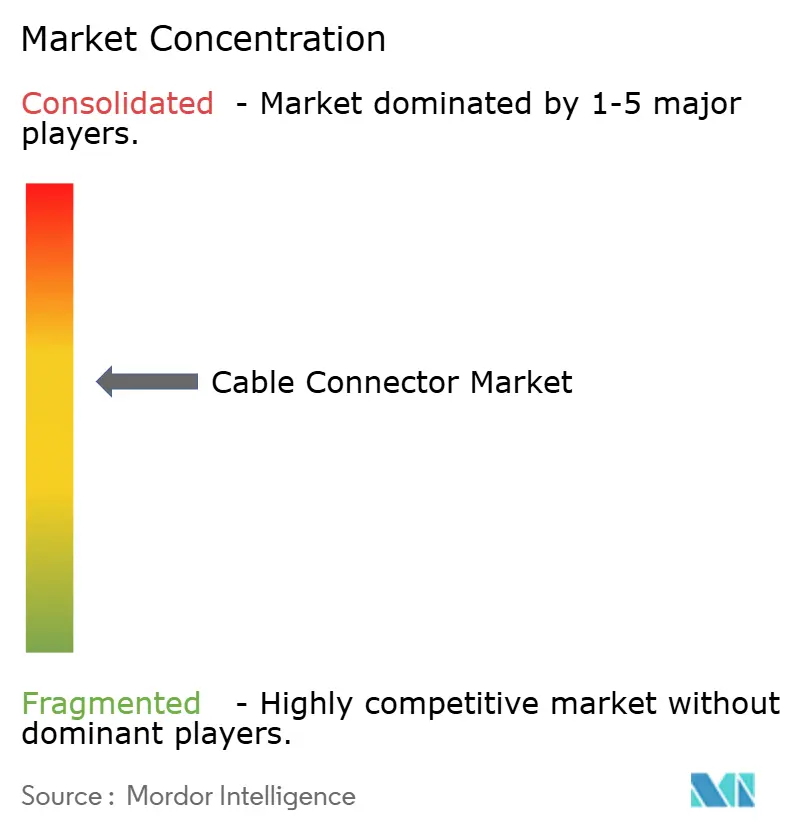
El mercado de conectores de cable permanece moderadamente fragmentado porque ningún proveedor único atiende todas las aplicaciones en categorías de tensión, velocidad y entorno. TE Connectivity, Amphenol y Molex aprovechan las redes globales de utillaje, la integración vertical y miles de patentes activas para defender las canalizaciones de victorias de diseño, aunque su cuota acumulada aún no alcanza el 80% que señalaría una alta concentración. Los especialistas como Hirose o Samtec ganan posiciones en nichos de paso ultrafino y alta velocidad combinando I+D ágil con equipos dedicados de ingeniería al cliente.
La estrategia competitiva se inclina hacia la inversión en automatización que recorta la volatilidad del costo laboral y mejora el rendimiento en primera pasada en pasos inferiores a 0,4 mm. Las empresas líderes despliegan inspección por rayos X en línea y control de bucle cerrado del espesor de recubrimiento para alcanzar los objetivos de cero defectos que buscan los OEM automotrices. Las adquisiciones corporativas se intensifican; la compra de Carlisle Interconnect por parte de Amphenol en 2025 amplió su presencia aeroespacial e incorporó el conocimiento en entornos hostiles a su catálogo.
Las alianzas también emergen a medida que el silicio de conmutación, la óptica y las arquitecturas de enfriamiento convergen. El programa conjunto de Foxconn Interconnect Technology con NVIDIA ejemplifica el codesarrollo de interconexiones de energía específicas para GPU que incorpora canales de enfriamiento y lógica de pines sensores. Las oportunidades de espacio en blanco permanecen en los conectores ópticos de 1,6T, las interfaces de EV de 800 V y los conectores de energía preparados para hidrógeno, cada uno de los cuales exige nueva ciencia de materiales y participación en estándares. Los proveedores capaces de combinar propiedad intelectual interdisciplinaria acumulan ventajas de precios y márgenes que los protegen de los vientos en contra de los productos básicos.
Líderes de la Industria de Conectores de Cable
Amphenol Corporation
TE Connectivity Limited
Molex LLC
Aptiv PLC
Yazaki Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectores de Cable
- TE Connectivity Ltd.
- Amphenol Corporation
- Molex LLC (Koch Industries)
- Aptiv PLC
- Yazaki Corporation
- Foxconn Interconnect Technology Ltd.
- Hirose Electric Co., Ltd.
- Japan Aviation Electronics Industry, Ltd.
- Rosenberger Hochfrequenztechnik GmbH & Co. KG
- Samtec, Inc.
- Luxshare Precision Industry Co., Ltd.
- J.S.T. Mfg. Co., Ltd.
- HARTING Technology Group
- Sumitomo Electric Industries, Ltd.
- Phoenix Contact GmbH & Co. KG
- Huber+Suhner AG
- Nexans S.A.
- Prysmian Group S.p.A.
- Fujitsu Limited
- Huawei Technologies Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Las hojas de ruta de productos en el mercado convergen cada vez más en la integridad de la señal a tasas de datos muy altas, los desafíos térmicos y de densidad de potencia, y la robustez para entornos hostiles. Esto crea espacio en blanco para proveedores que puedan codiseñar con los propietarios de plataformas al inicio del ciclo de desarrollo. Las arquitecturas coempaquetadas son un catalizador visible: Molex presentó las soluciones Impress Co-Packaged Copper en febrero de 2026, utilizando un enfoque basado en compresión sobre sustrato dirigido a 224 Gbps PAM-4 y superior. TE Connectivity lanzó conectores y conjuntos de cables 56G MezzaWave en junio de 2026, alineados con VITA 57.1/57.4 para computación integrada de alta velocidad. Juntos, estos lanzamientos respaldan oportunidades para conectores y conjuntos de cables posicionados más cerca de los ASIC, con velocidades de carril más altas y un mejor rendimiento de EMI y de apilamiento mecánico.
La miniaturización y los nuevos factores de forma de mercados finales también amplían las necesidades de interconexiones compactas y de alta fiabilidad. I-PEX inició la producción en masa en marzo de 2026 de conectores FPC CABLINE-UMF de 0.4 mm de paso con características centradas en el blindaje para transferencia de datos de alta velocidad. Aptiv (Winchester Interconnect) lanzó la plataforma de conectores modulares Modulus en marzo de 2026 para programas de satélites LEO y UAS que incorporan Single Pair Ethernet. Por el lado de la oferta, los programas de capacidad de interconexión óptica respaldan el crecimiento del contenido de conectores adyacentes a la fibra: Fujikura aprobó una política en marzo de 2026 para invertir hasta 300.000 millones de JPY en Japón y EE. UU. para ampliar la capacidad de producción de fibra óptica, conectores y materiales aislantes para centros de datos de IA, mientras que Hakusan anunció en junio de 2026 una segunda planta de 5.000 millones de JPY para producir férulas. Estas acciones apuntan a oportunidades para los fabricantes de conectores que combinan materiales avanzados y blindaje con calificación escalable, incluida la interconexión de centros de datos de IA, las actualizaciones de densidad en aeroespacial y defensa, y las arquitecturas compactas industriales y automotrices.
Recent Industry Developments in Mercado de Conectores de Cable
- Julio de 2026: Amphenol Industrial Operations amplió su serie de conectores circulares APC agregando nuevas disposiciones de inserto 18-10 para aplicaciones industriales, de almacenamiento de energía y de automatización. La actualización amplía la cobertura de configuraciones para formatos circulares robustecidos donde la fiabilidad en campo y la integración simplificada respaldan las adjudicaciones por especificación.
- Febrero de 2025: TE Connectivity anunció una inversión de 150 millones de USD para ampliar la fabricación de conectores de alta tensión en México, orientada a sistemas de VE de 800 V. La inversión respalda el suministro regionalizado para programas de electrificación automotriz que requieren interconexiones selladas de mayor corriente y ciclos de calificación prolongados.
- Diciembre de 2024: Molex presentó una plataforma de conectores de óptica coempaquetada con capacidad de conmutación de 51.2 Tbps. El lanzamiento alineó el desarrollo de conectores con las transiciones de ancho de banda de hiperescala, elevando el estándar de integridad de señal y precisión mecánica en soluciones de interconexión cercanas a los ASIC.


Mercado de Conectores de Cable Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los conectores de cable utilizados para terminar, unir o interconectar cables, de modo que la energía, las señales o los datos puedan moverse de manera confiable entre equipos, dispositivos e infraestructura en los principales usuarios finales.
Exclusiones del alcance: Se excluyen el cable y el alambre en bruto, los conjuntos de cableado a granel vendidos como productos de cable, y la mano de obra de instalación facturada como servicio en lugar de vendida como producto conector.
Descripción General de la Segmentación
- Por Tipo de Conector
- Conectores PCB
- Conectores Circulares y Rectangulares
- Conectores de Fibra Óptica
- Conectores de E/S y RF/Coaxial
- Conectores de Energía y de Alta Tensión para EV
- Por Configuración de Montaje
- Placa a Placa
- Cable a Placa
- Cable a Cable
- Panel/Paso a Través
- Por Industria del Usuario Final
- TI y Telecomunicaciones
- Automotriz y Transporte
- Electrónica de Consumo
- Automatización Industrial
- Energía, Potencia y Aplicaciones Submarinas
- Por Clase de Velocidad de Datos
- Menos de 10 Gbps Estándar
- 10-25 Gbps de Alta Velocidad
- Mayor o igual a 25 Gbps de Velocidad Ultraalta / PAM4
- Por Material
- Aleación de Cobre
- Aleaciones de Aluminio y Ligeras
- Plásticos de Ingeniería y Compuestos
- Recubiertos de Metales Preciosos (Oro, Paladio)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el mapa básico de demanda y para anclar el modelo a señales observables de la industria antes de realizar cualquier supuesto. Se revisaron materiales públicos como las estadísticas comerciales de la USITC, UN Comtrade y los paneles de aduanas nacionales para comprender el movimiento de importaciones y exportaciones de las categorías de conectores relevantes y para verificar la composición regional.
Para los fundamentos, nos apoyamos en fuentes como la Oficina del Censo de los Estados Unidos (series de electrónica y manufactura), la Comisión Federal de Comunicaciones para indicadores de expansión de redes, publicaciones de la Agencia Internacional de Energía para el contexto de electrificación e inversión en redes eléctricas, y artículos revisados por pares de IEEE para las tendencias de rendimiento de conectores que influyen en los ciclos de reemplazo y los cambios en las velocidades de datos. Los informes de las empresas, las presentaciones para inversores, los catálogos de productos y los comunicados de prensa se utilizaron luego para validar qué familias de conectores y usos finales estaban siendo enfatizados, y cómo los precios tienden a variar según las especificaciones. Se consultaron una suscripción de pago para información financiera e inteligencia empresarial, junto con una base de datos de patentes, para respaldar la perspectiva del lado de la oferta y verificar dónde estaba aumentando la atención en I+D. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el alcance, las divisiones de participación y la lógica de precios que vincula las especificaciones de los conectores con los ingresos. Se realizaron conversaciones con fabricantes de conectores, socios de canal y grandes organizaciones compradoras en los sectores de tecnología de la información y telecomunicaciones, automoción, equipos industriales y electrónica de consumo, y luego se contrastaron los datos entre APAC, EMEA y las Américas para evitar sobreestimar los factores de demanda regionales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 19% | APAC: 45% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 34% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 47% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado utilizó una construcción de arriba hacia abajo en la que los indicadores de producción electrónica, de expansión de telecomunicaciones y centros de datos, y las señales de electrificación vehicular se traducen en un conjunto de demanda de conectores, que luego se convierte en valor utilizando el contenido típico de conectores y los rangos de precios. Los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral multiplicado por el volumen para familias clave de conectores, verificaciones de canales de distribución y una consolidación de un conjunto limitado de ingresos de proveedores para verificar que el resultado se mantuviera dentro de una capacidad de suministro realista.
Los insumos más relevantes incluyeron el cambio en la composición hacia conectores de mayor velocidad de datos (por ejemplo, las clases de 10-25 Gbps y de velocidad ultraalta), la distribución de las configuraciones de montaje (cable a placa, placa a placa, cable a cable y paso a través de panel), y el ritmo de expansión de los vehículos eléctricos y la infraestructura de carga que incrementa la demanda de conectores de potencia y alta tensión. También se consideraron los ciclos de reemplazo y mantenimiento, ya que los conectores para entornos severos e industriales se comportan de manera diferente a las aplicaciones de consumo. Para el pronóstico, se utilizó un análisis de escenarios en torno a los ciclos de inversión de capital en telecomunicaciones y automatización industrial, y los escenarios se tradujeron luego en una trayectoria anual mediante suavizado exponencial en las series de uso final más estables. Donde faltaba detalle de abajo hacia arriba en países más pequeños, se aplicaron factores de intensidad regional a partir de flujos comerciales y producción manufacturera, y luego se verificaron nuevamente mediante entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes, como la dirección de los envíos de conectores implícita en los movimientos comerciales, las tendencias de producción de los mercados finales y los cambios visibles en la adopción de alta velocidad y alta tensión. Cuando una región o uso final mostraba un cambio brusco, se revisaban los supuestos, se verificaba el momento de la conversión de divisas y se volvía a contactar a determinados encuestados para confirmar si el cambio era real o un artefacto de los datos.
Antes de la aprobación final, el modelo y las divisiones clave pasan por más de una revisión analítica para detectar errores de cálculo y definiciones inconsistentes de manera temprana. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en políticas, interrupciones en el suministro o grandes sorpresas en la demanda de telecomunicaciones o en la expansión de vehículos eléctricos. Justo antes de la entrega, se realiza una revisión final para garantizar que los últimos indicadores públicos queden reflejados en los números finales.
Estimación del Mercado de Conectores de Cable de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas sobre conectores de cable suelen variar porque los investigadores no siempre contabilizan las mismas familias de conectores, usos finales y años, lo que modifica rápidamente el conjunto de ingresos. Las diferencias también surgen cuando un estudio se apoya más en indicadores de envíos, mientras que otro asume una aceleración más rápida del precio de venta promedio para productos de alta velocidad y alta tensión.
La principal brecha proviene de si el dimensionamiento incluye únicamente productos de conectores o también incorpora ingresos adyacentes de cables y arneses, lo que puede inflar los totales cuando el mercado final se analiza de manera amplia. Algunas estimaciones también utilizan un año base más antiguo y luego proyectan hacia adelante con una única CAGR, mientras que otras aplican supuestos de adopción agresivos para conectores de datos de velocidad ultraalta y hardware de carga para vehículos eléctricos sin suficientes verificaciones cruzadas. En nuestro enfoque, Mordor Intelligence separa los ingresos de conectores por configuración de montaje y clase de velocidad de datos, de modo que el crecimiento esté vinculado a señales observables de expansión en lugar de un indicador general de crecimiento electrónico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 118,28 mil millones de USD (2026) | |
| Área de Investigación Industrial A | 89,40 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar una narrativa de demanda macroeconómica más amplia, lo que puede subestimar el valor de 2026 si los cambios en la composición de conectores de alta velocidad y relacionados con vehículos eléctricos no se trasladan completamente a los supuestos de precio de venta promedio y contenido. |
| Área de Investigación Industrial B | 91,24 mil millones de USD (2023) | Parte de una base de 2023 y extiende una ventana de pronóstico larga, y el valor declarado puede diferir si el alcance de los conectores se mezcla con narrativas más amplias de interconexión o si el momento de la conversión de divisas y la ponderación del uso final no se actualizan al ciclo actual. |
Analizando la dispersión, las diferencias se explican en gran medida por la elección del año base y por la precisión con que los ingresos exclusivos de conectores se separan del gasto adyacente relacionado con cables. Al mantener los supuestos vinculados a indicadores claros como la composición por clase de velocidad de datos, la penetración de conectores de potencia para vehículos eléctricos y la producción de los mercados finales, el total final se mantiene rastreable y puede verificarse nuevamente a medida que aparecen nuevas señales públicas.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de conectores de cable en 2026?
El tamaño del mercado de conectores de cable se sitúa en USD 118,28 mil millones en 2026 con una perspectiva de CAGR del 7,21% hasta 2031.
¿Qué tipo de conector crece más rápido hasta 2031?
Los conectores de energía y de alta tensión para EV registran el avance más rápido con una CAGR del 8,52% a medida que escala la adopción de vehículos eléctricos.
¿Por qué Asia-Pacífico domina la producción de conectores de cable?
La región concentra la fabricación de electrónica y EV y captura el 42,05% de la cuota de mercado, respaldada por cadenas de suministro integradas y el impulso del despliegue de 5G.
¿Qué impulsa la demanda de conectores de velocidad ultraalta?
Los servidores de IA y aprendizaje automático junto con las actualizaciones de redes de 800G elevan los volúmenes de conectores ≥25 Gbps a una CAGR del 8,25%.
¿Cómo afectan las fluctuaciones del precio del cobre a los proveedores de conectores?
La volatilidad del cobre y el oro puede reducir hasta 0,8 puntos porcentuales la CAGR prevista, ya que los costos de materiales alcanzan el 25% de los gastos de ensamblaje.
¿Qué empresas lideran la innovación actual del mercado?
TE Connectivity, Amphenol, Molex, Hirose y Samtec dirigen la tecnología mediante inversiones en líneas de alta tensión para EV, óptica co-empaquetada y diseños de integridad de señal de 224 G.
Última actualización de la página el:



