
Tamaño y participación del mercado de butadieno
Análisis del mercado de butadieno por Mordor Intelligence
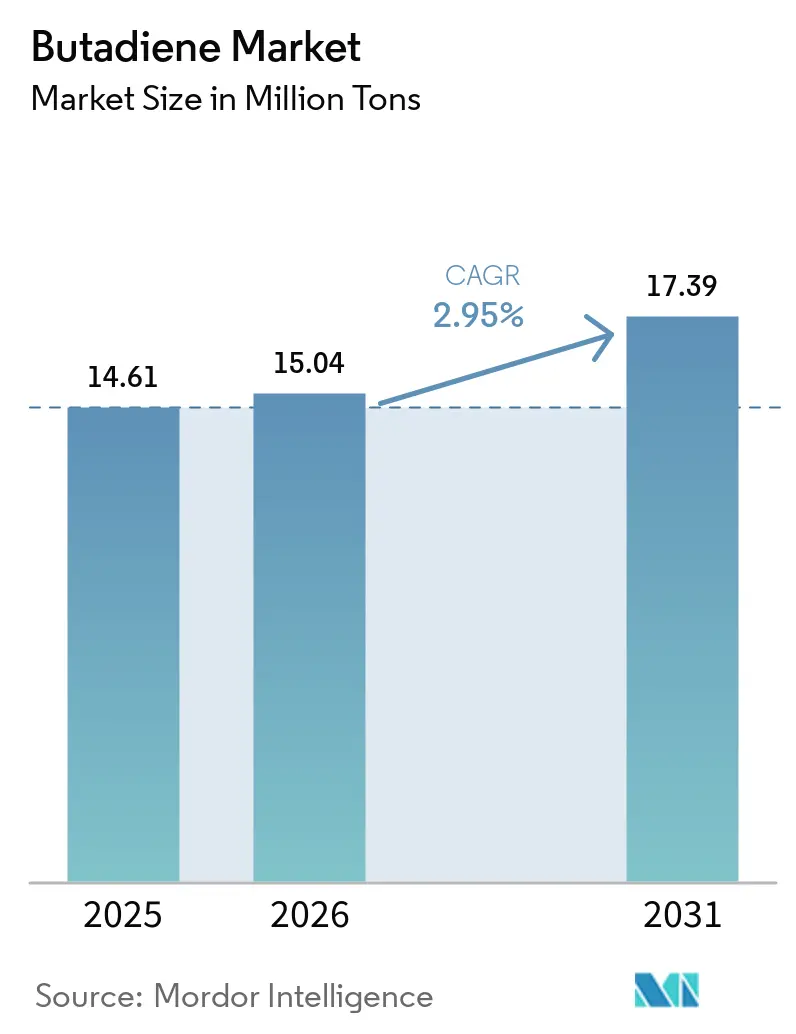
Se espera que el tamaño del mercado de butadieno crezca de 15,04 millones de toneladas en 2026 a 15,48 millones de toneladas en 2027 y se prevé que alcance 17,56 millones de toneladas para 2032 con un CAGR del 2,55% durante 2027-2032.
La producción automotriz en Asia-Pacífico y la actividad de electrónica de consumo en Japón respaldan la demanda a través de la conversión de caucho y acrilonitrilo butadieno estireno (ABS). Las operaciones de Estados Unidos e Israel contra Irán a finales de febrero de 2026 desencadenaron represalias iraníes en el Estrecho de Ormuz, elevando el riesgo del transporte marítimo comercial. Por otro lado, la vacilación de los compradores vinculada al precio del crudo puede restringir las transacciones, mientras que la documentación de cumplimiento de exposición conlleva gastos administrativos recurrentes. La diferenciación competitiva descansa en las opciones de extracción y el control de los activos de producción conectados. La ampliación de la capacidad de caucho nitrilo butadieno ofrece una posible salida de volumen, mientras que el comercio certificado proporciona una ruta separada cuyo crecimiento depende de la participación de las contrapartes.
Conclusiones clave del informe
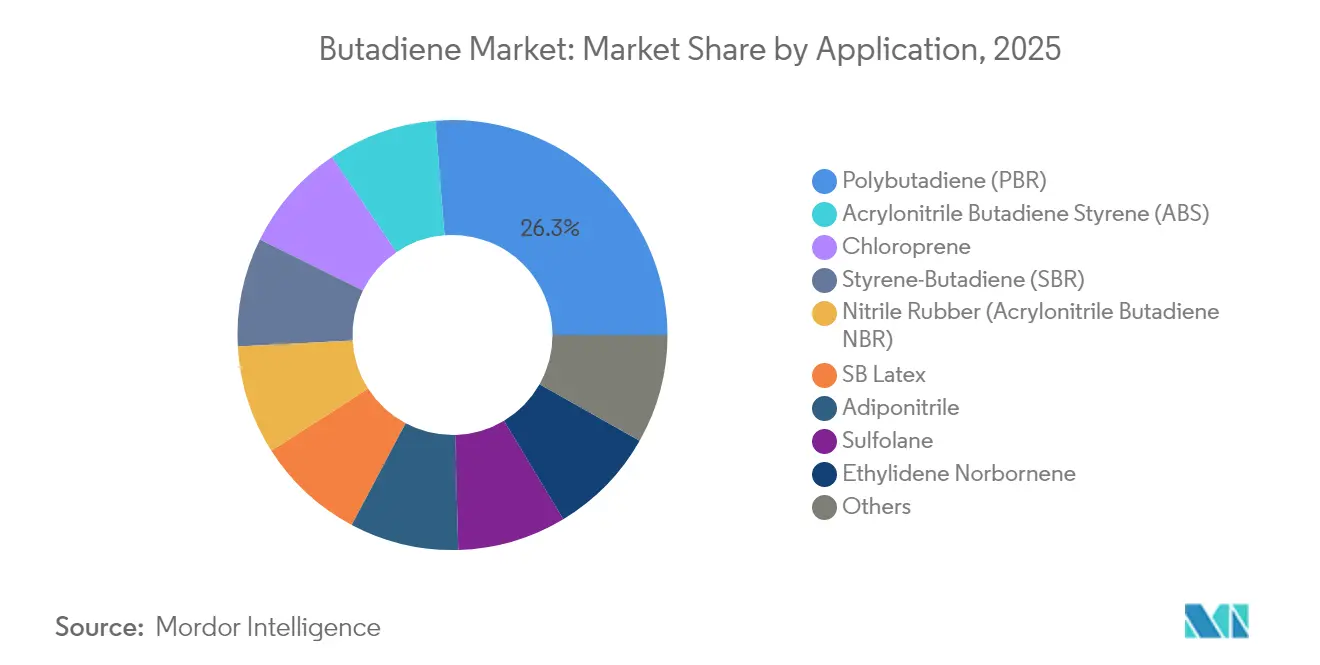
- Por aplicación, el polibutadieno (PBR) mantuvo una participación del 26,23% en el mercado de butadieno en 2026, mientras que se prevé que el acrilonitrilo butadieno estireno (ABS) crezca más rápido con un CAGR del 3,55% durante 2027-2032.
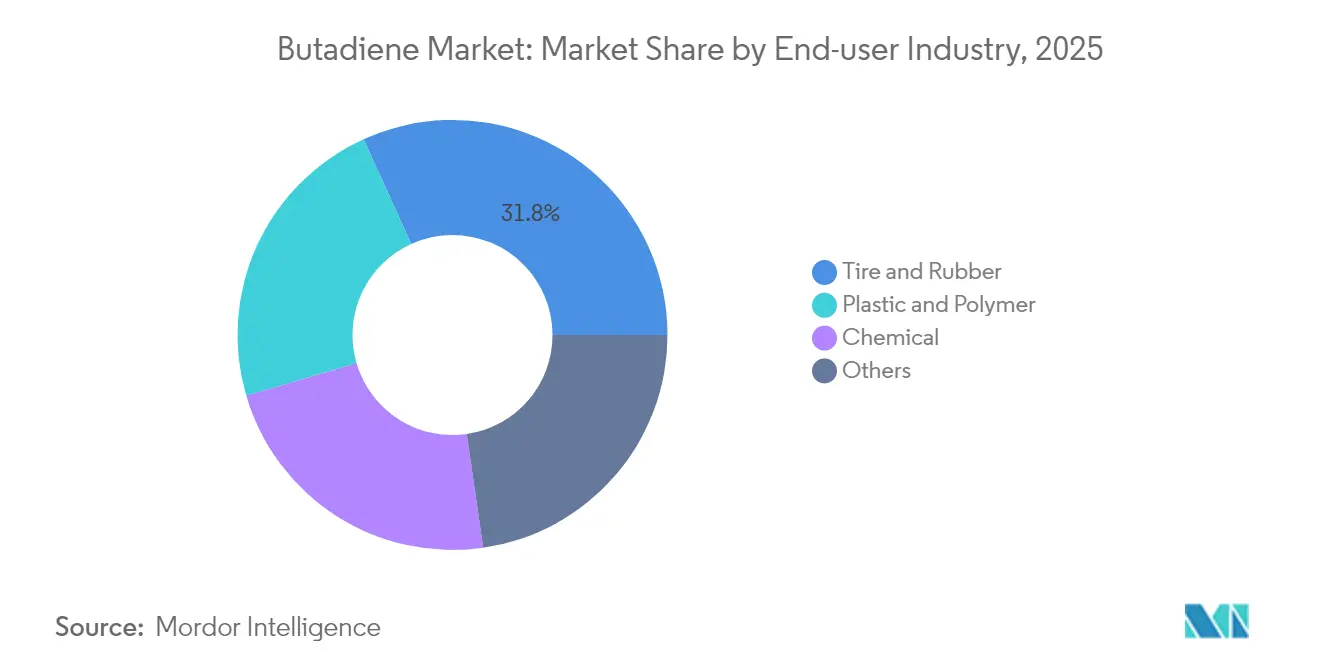
- Entre las industrias de usuarios finales, los neumáticos y el caucho representaron una participación del 31,74% en el tamaño del mercado de butadieno en 2026, y se proyecta que la industria química crezca más rápido con un CAGR del 3,25% durante 2027-2032.
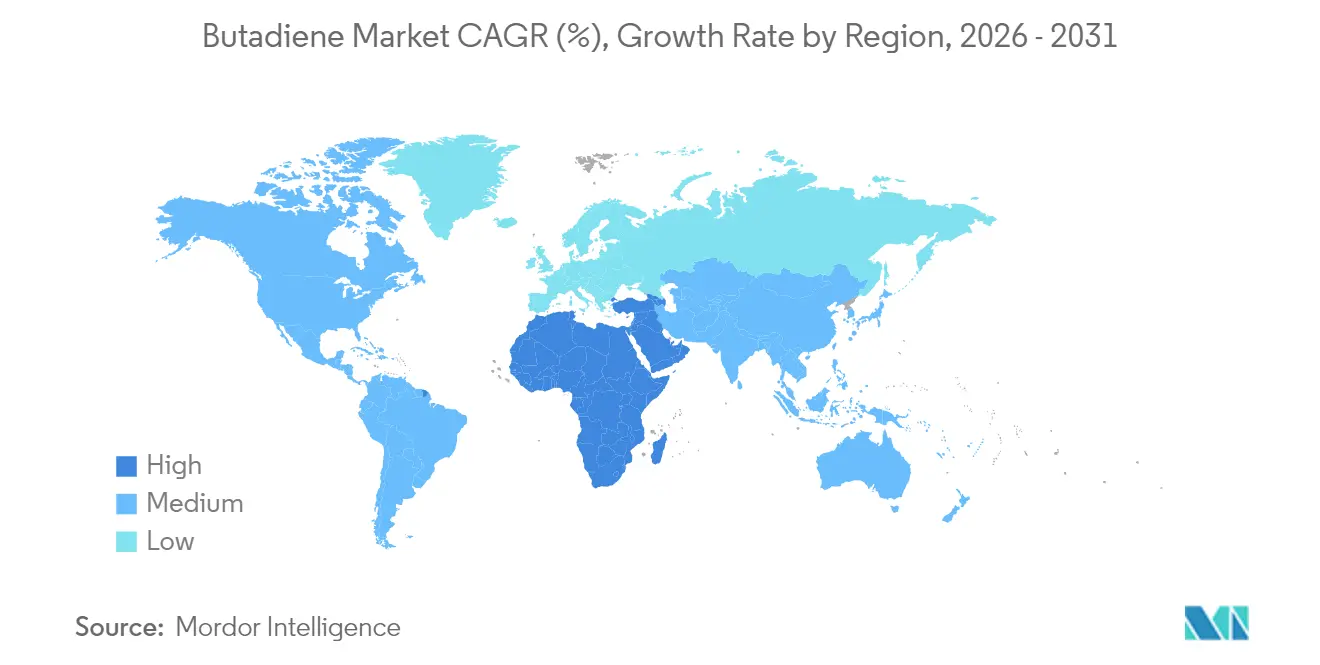
- En términos geográficos, Asia-Pacífico lideró con una participación del 51,87% en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 5,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Butadieno*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la producción automotriz y de neumáticos en Asia-Pacífico | +2% | Asia-Pacífico, incluido Japón | Corto plazo (≤ 2 años) |
| Expansión de la demanda de ABS proveniente de la electrónica de consumo | +0.7% | Fabricación de electrónica de consumo en Japón | Mediano plazo (2-4 años) |
| Adopción de S-SBR de alto rendimiento preparado para vehículos eléctricos | +0.5% | Yokkaichi en Japón | Corto plazo (≤ 2 años) |
| Adiciones de capacidad de demostración y pilotos planificados en bio-butadieno | +0.2% | Shunan en Japón | Largo plazo (≥ 4 años) |
| Crecimiento de aglutinantes para baterías de iones de litio que utilizan SBR | +0.1% | China, Alemania y Finlandia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la producción automotriz y de neumáticos en Asia-Pacífico
La expansión de la producción de vehículos en Asia-Pacífico proporciona a los proveedores de materiales para neumáticos una base de demanda aguas abajo sustancial. La producción regional de vehículos de motor aumentó un 7,6% hasta aproximadamente 59,2 millones de vehículos en 2025, según la OICA.[1] La región representó más del 61% de la producción mundial de vehículos ese año, concentrando una gran parte de la base de fabricación automotriz dentro de sus fronteras. La producción de neumáticos para automóviles en Japón se mantuvo ampliamente estable en 123,3 millones de neumáticos en 2025, un 0,8% más que en 2024. La producción de neumáticos utiliza caucho sintético derivado del butadieno, por lo que la expansión del ensamblaje crea una vía hacia una demanda adicional de monómero junto con la base de producción de neumáticos relativamente estable de Japón.
Expansión de la demanda de ABS proveniente de la electrónica de consumo
Los procesadores de electrodomésticos proporcionan una vía desde la actividad de electrónica de consumo hacia la demanda de butadieno a través del moldeo de ABS. LG Chem suministra ABS a procesadores de electrodomésticos cuyos productos finales incluyen aspiradoras, lavadoras y aires acondicionados. El valor de la producción de electrónica de consumo en Japón aumentó un 12,8% en enero-agosto de 2026 en comparación con enero-agosto de 2025, según datos de JEITA. Esta expansión respalda una oportunidad para los proveedores de resinas que atienden a fabricantes de equipos, con el moldeo por inyección conectando el polímero suministrado con los productos terminados. El aumento del 12,8% marca un mayor valor de producción de electrónica de consumo en Japón, mientras que su efecto sobre la demanda de ABS y butadieno depende de los volúmenes de resina que los procesadores soliciten.
Adopción de S-SBR de alto rendimiento preparado para vehículos eléctricos
La demanda de neumáticos de alto rendimiento respalda el consumo de butadieno a través de la inversión en la producción especializada de caucho de estireno-butadieno en solución, o S-SBR. ENEOS Materials Corporation decidió en noviembre de 2025 añadir 10.000 toneladas métricas de capacidad anual de S-SBR en Yokkaichi, con finalización programada para diciembre de 2027, citando la creciente demanda de material para neumáticos de alta funcionalidad.[2] La decisión dirigió la inversión hacia material especializado para neumáticos, haciendo que los requisitos de rendimiento del polímero sean relevantes junto con la producción total de caucho. Para los proveedores de butadieno, la importancia comercial radica en la conversión adicional de polímero que la inversión podría habilitar tras su finalización. El calendario anunciado situó esta expansión cerca del inicio del período de pronóstico 2027-2032, otorgando a la demanda prospectiva de materia prima un ancla específica de inversión aguas abajo.
Adiciones de capacidad de demostración y pilotos planificados en bio-butadieno
El desarrollo del bio-butadieno ofrece una posible ruta de suministro basada en materias primas de etanol sostenible en lugar de nafta. En julio de 2026, Zeon completó una instalación a escala de banco en su Planta Tokuyama en Shunan, Japón, para demostrar la producción de butadieno a partir de etanol de origen vegetal y otros materiales sostenibles. La empresa programó la operación completa de dicha instalación para enero de 2027. Su anuncio de julio también contemplaba establecer la tecnología a través de una instalación piloto de demostración continua para 2030. Zeon planea caucho polibutadieno prototipo a partir del butadieno de la instalación, y The Yokohama Rubber Co., Ltd. planea neumáticos prototipo utilizando ese caucho y pruebas de conducción para recopilar datos para una demostración a mayor escala. La secuencia planificada crea un uso para el material de demostración dentro de 2027-2032, mientras que el suministro a escala comercial está previsto para 2034.
Análisis del Impacto de las Restricciones del Mercado de Butadieno*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de toxicidad y límites de exposición | -0.3% | Lugares de trabajo cubiertos en los Estados Unidos | Largo plazo (≥ 4 años) |
| Volatilidad del precio del petróleo crudo | -0.3% | China y Taiwán | Corto plazo (≤ 2 años) |
| Exceso de capacidad en China que deprime los márgenes | -0.2% | Ubicaciones de producción petroquímica de China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de toxicidad y límites de exposición
Los empleadores estadounidenses cubiertos deben mantener la exposición al butadieno dentro de 1 ppm como promedio ponderado en el tiempo de 8 horas y 5 ppm durante 15 minutos, sujeto a las excepciones de alcance de la norma. Para 2026, la Administración de Seguridad y Salud Ocupacional (OSHA) de los Estados Unidos estimó costos anuales de recopilación de otra información de 103.550 USD bajo su norma de 1,3-butadieno para 57 empresas del sector privado. La misma estimación incluyó una carga de tiempo anual de recopilación de información de 887 horas entre los encuestados. Los registros de medición de exposición requeridos deben conservarse durante al menos 30 años, mientras que los registros de datos objetivos que respaldan las exenciones especificadas deben mantenerse durante todo el período de dependencia de dichos datos. El control de la exposición conlleva, por tanto, una responsabilidad de documentación duradera, con los operadores cubiertos asumiendo costos recurrentes de tiempo del personal y administrativos durante las operaciones rutinarias.
Volatilidad del precio del petróleo crudo
Las operaciones militares de Estados Unidos e Israel contra Irán a finales de febrero de 2026 desencadenaron represalias iraníes, incluidos ataques amenazados y reales contra el transporte marítimo comercial en el Estrecho de Ormuz. Por otro lado, en la semana reportada el 10 de abril de 2026, los consumidores aguas abajo en China y Taiwán operaron plantas a tasas reducidas y evitaron nuevas compras en el mercado spot. Argus informó que la debilidad en los futuros del crudo también mantuvo a los compradores al margen. La debilidad de los precios puede restringir las transacciones de butadieno cuando los compradores aguas abajo son reacios a comprometerse con material spot. Los inventarios de butadieno en el este de China aumentaron en 3.700 toneladas métricas hasta 31.100 toneladas métricas en la misma semana, mostrando acumulación de material mientras los compradores diferían nuevos compromisos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Butadieno
Por Aplicación:
La Escala del Polibutadieno Respalda una Salida Establecida para la Materia PrimaEl polibutadieno (PBR) representó una participación del 26,23% en el tamaño del mercado de butadieno en 2026, convirtiéndolo en el segmento más grande. La capacidad de PBR de China alcanzó 2,12 millones de toneladas métricas por año a finales de 2025. Daqing Petrochemical produjo 52.000 toneladas métricas de PBR en enero-abril de 2026, superando su plan de producción en 719 toneladas métricas. La misma operación reportó una tasa de producto de grado premium del 97,2%, 1,7 puntos porcentuales más que un año antes. Un mayor rendimiento de grado premium otorga a la capacidad existente de PBR una palanca comercial, ya que los productores pueden aumentar la proporción de material de mayor grado ofrecido a los clientes sin añadir otra línea de producción.
Se prevé que el acrilonitrilo butadieno estireno (ABS) sea el segmento de más rápido crecimiento con un CAGR del 3,55% durante 2027-2032. Sinopec Gaoqiao Petrochemical puso en marcha una línea de producción de ABS en Shanghái el 22 de marzo de 2026, elevando su capacidad total declarada de ABS de 200.000 a 300.000 toneladas métricas por año. Esta capacidad adicional de fabricación de resinas crea una vía hacia un mayor uso de butadieno si la nueva línea incrementa la producción. Los envíos nacionales y de exportación de ABS de Japón cayeron un 1,7% hasta 250.313 toneladas métricas en 2025, mientras que Formosa Chemicals & Fibre Corporation reportó un exceso de oferta de ABS y una débil demanda aguas abajo ese año. Los proveedores de materias primas obtienen otra posible salida de producción en Shanghái, aunque su contribución depende de la utilización real de la planta.


Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Por Industria de Usuario Final:
La Escala de Neumáticos y la Capacidad Química Configuran la DemandaLos neumáticos y el caucho representaron una participación del 31,74% en el mercado de butadieno en 2026, convirtiéndolos en el segmento más grande. Las ventas de neumáticos de reposición en Japón aumentaron un 2,5% hasta 67,93 millones de neumáticos en 2025, incluidos los neumáticos importados. La reposición fue el canal de ventas de neumáticos para automóviles más grande del país por unidades, representando el 47,2% del total de 2025. Con las ventas de equipo original en el 26,9% del mismo total de unidades de 2025, la demanda de neumáticos en Japón se apoya más en los vehículos existentes que en el ensamblaje de nuevos vehículos, desplazando la señal de materia prima de los productores de caucho hacia los canales de reposición.
Se prevé que la industria química sea el segmento de más rápido crecimiento con un CAGR del 3,25% durante 2027-2032. El 9 de abril de 2026, la subsidiaria AdiAn del Grupo China Pingmei Shenma puso en marcha 200.000 toneladas métricas por año de capacidad de adiponitrilo en Pingdingshan, China, utilizando hidrocianación directa de butadieno. En marzo de 2026, el productor de caucho sintético Dynasol anunció una expansión de NBR en Altamira, México, indicando que añadiría 11 millones de libras de producción a partir de junio de 2026. Dynasol señaló que la inversión abordaba las restricciones de capacidad existentes en su instalación de caucho nitrilo en Altamira. El proyecto de adiponitrilo suministra la oportunidad directa de materia prima no relacionada con el caucho, ofreciendo a los proveedores de butadieno otra ruta de conversión a medida que se utiliza esa capacidad de producción.

Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Análisis geográfico
Mercado de Butadieno en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 51,87% en el mercado de butadieno en 2026, convirtiéndola en la geografía más grande. China importó 428.721 toneladas métricas de butadieno en enero-octubre de 2025, un 39% más que en enero-octubre de 2024. Ese sustancial flujo de importaciones otorga a los proveedores comerciales una salida definida dentro de la región y hace que el acceso a los compradores chinos sea comercialmente significativo. En los flujos comerciales regionales durante 2025, la demanda y una prima de precio prevaleciente ayudaron a Asia a absorber suministros constantes de butadieno importado. En conjunto, la expansión de las importaciones de 2025 y los flujos comerciales muestran por qué el precio de destino y el acceso a los convertidores son importantes para los exportadores que buscan ventas comerciales en Asia-Pacífico.
Mercado de Butadieno en Oriente Medio y África
Se prevé que Oriente Medio y África sea la geografía de más rápido crecimiento con un CAGR del 5,45% durante 2027-2032. En febrero de 2026, SABIC acordó suministrar caucho polibutadieno y negro de carbono a una empresa conjunta de neumáticos saudí formada por el Fondo de Inversión Pública y Pirelli. La instalación greenfield planificada en Arabia Saudita tenía como objetivo una capacidad de producción nominal de 3,5 millones de neumáticos para automóviles de pasajeros por año. El acuerdo vincula a un proveedor petroquímico regional con una salida planificada de neumáticos, creando una posible vía hacia una conversión adicional de caucho y el uso asociado de materia prima si la instalación entra en operación.
América del Norte tiene un canal de suministro transfronterizo sustancial, con exportaciones de butadieno de Estados Unidos que totalizaron 142.100 toneladas métricas en enero-noviembre de 2025 y México recibiendo el 44% de esos envíos. En Europa, Płock, Polonia, produjo 54.888 toneladas métricas de butadieno en 2025, con casi toda la producción consumida por Synthos, demostrando una relación concentrada de productor a convertidor. En América del Sur, Braskem produce butadieno entre sus insumos químicos básicos dentro de operaciones petroquímicas integradas de primera y segunda generación en Brasil. Las cifras preliminares del segmento Brasil de Braskem, no revisadas por auditores independientes, mostraron ventas de 598.000 toneladas métricas en etileno, propileno, butadieno, cumeno, gasolina, benceno, tolueno y paraxileno en el segundo trimestre de 2026, una caída del 5% respecto al segundo trimestre de 2025. El papel de México reflejó el desplazamiento de la producción de derivados a través de la frontera con Estados Unidos, contrastando un canal de exportación sensible a la ubicación del convertidor con la dependencia de Płock de un único consumidor.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un empleador productor de butadieno con operaciones cubiertas de manejo de productos químicos. Las normas específicas de exposición y peligro del producto definen las condiciones operativas, mientras que los regímenes de licencias más amplios rigen la actividad industrial cubierta. Los empleadores alemanes deben fabricar y usar butadieno en un sistema cerrado cuando la sustitución es técnicamente imposible, o minimizar la exposición de acuerdo con el estado del arte si el cierre también es técnicamente imposible. La compensación comercial es un marco operativo publicado con responsabilidades continuas de control y administración.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Oficina Federal de Productos Químicos dentro del Instituto Federal de Seguridad y Salud Ocupacional para la coordinación de clasificación, etiquetado y envasado; autoridades competentes de los Länder para el seguimiento | Departamentos de gestión de emergencias para la supervisión de la seguridad en la producción química | Secretaría de Inspección del Trabajo, Ministerio de Trabajo y Empleo | Ministerio de Industria y Recursos Minerales para la concesión de licencias de productos químicos industriales |
| Instrumentos clave o dirección | 29 CFR 1910.1051; 1 ppm como promedio ponderado en el tiempo de 8 horas y 5 ppm durante 15 minutos | Reglamento de clasificación, etiquetado y envasado (CLP) de la UE; carcinogenicidad de categoría 1A, mutagenicidad en células germinales de categoría 1B, gas inflamable de categoría 1 y gas a presión | GBZ 2.1-2019; promedio ponderado en el tiempo de 5 mg/m³ para una jornada de 8 horas y semana de 40 horas; Ley de Seguridad de Productos Químicos Peligrosos vigente desde el 1 de mayo de 2026 | NR-15 Anexo 11; tolerancias de absorción respiratoria de 780 ppm y 1.720 mg/m³ para semanas laborales de hasta 48 horas | Reglamento de gestión de productos químicos de 2025; licencia de productos químicos industriales a través de la licencia industrial de la instalación |
| Efecto comercial | Controles de exposición de trabajadores cubiertos; las actividades especificadas con contenedores intactos o tuberías selladas están exceptuadas, salvo el etiquetado y la respuesta a emergencias | Etiquetado y envasado de sustancias peligrosas antes de la comercialización | Los proyectos cubiertos requieren revisiones de seguridad y permisos; los empleadores controlan la exposición aérea en el lugar de trabajo | Evaluar y controlar la exposición ocupacional; los empleadores cubiertos implementan sus Programas de Gestión de Riesgos | Almacenamiento designado, instrucciones de seguridad para trabajadores y manipuladores de productos químicos calificados |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Flexibilización | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La propuesta de OSHA de julio de 2025, no adoptada tras la reapertura de comentarios hasta el 21 de agosto de 2026, facilitaría la selección de respiradores con protección equivalente, mientras que las prórrogas del CLP a nivel de la UE otorgan a los proveedores alemanes hasta el 1 de enero de 2028 para determinadas disposiciones de formato de etiquetas, publicidad, ventas a distancia y reetiquetado sin modificar la clasificación del butadieno ni la obligación condicional de sistema cerrado. La entrada sin cambios del butadieno en el GBZ 2.1 de China y la Ley de Seguridad de Productos Químicos Peligrosos, vigente desde el 1 de mayo de 2026, respaldan la continuidad bajo los requisitos operativos de exposición, revisión de proyectos, permisos y registro. La entrada del Anexo 11 de la NR-15 de Brasil proporciona la base de planificación porque el programa programa el trabajo del anexo químico de la NR-9 en 2026 y la revisión del cuerpo de la NR-15 en 2027 sin especificar un cambio en la entrada del butadieno. El uso de Arabia Saudita de la licencia de instalación industrial para la gestión de productos químicos industriales respalda una ruta de licencias continua junto con las responsabilidades continuas de almacenamiento y seguridad de los trabajadores.
Etapas de la Cadena de Valor
La cadena de valor compara cómo el craqueo, la recuperación de monómeros y la conversión de caucho crean fuentes sucesivas de ingresos para los proveedores. Los crackers de vapor de Ludwigshafen de BASF procesan nafta y separan la mezcla resultante en butadieno y otros productos químicos, vinculando la disponibilidad de monómero a un sistema de producción más amplio. Esta estructura hace que la coordinación entre la operación aguas arriba y la conversión aguas abajo sea más relevante que ver el butadieno como una línea de fabricación aislada.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Craqueo de nafta | Operadores de crackers de vapor como BASF | Ventas de productos químicos derivados del cracker | La disponibilidad de butadieno depende de la operación del sistema de cracker más amplio | Coordinar la operación del cracker con la demanda en todos sus flujos de productos |
| Recuperación y suministro de butadieno | Productores y vendedores de monómeros como INEOS O&P Europe | Ventas de butadieno a convertidores aguas abajo | El rendimiento de la recuperación y la demanda de los convertidores pueden desajustarse | Alinear la capacidad de separación y los compromisos de ventas con los requisitos de los convertidores |
| Conversión de caucho | Fabricantes de caucho sintético como ARLANXEO y ENEOS Materials Corporation | Ventas de productos de caucho | La capacidad de conversión y los requisitos de grado limitan las salidas utilizables aguas abajo | Ampliar la capacidad de conversión y la gama de grados producibles |
| Fuente: Mordor Intelligence | ||||
La economía de la separación refleja el destino de todo el flujo de productos, así como las ventas de butadieno. INEOS extrae butadieno de los subproductos del craqueo, y el flujo restante, conocido como rafinato 1, se utiliza como materia prima para productos basados en butileno. La inversión futura en recuperación necesita, por tanto, salidas tanto para el monómero separado como para las materias primas residuales, haciendo que la resiliencia dependa de la coordinación entre varios procesos aguas abajo.
Panorama competitivo
Concentración del Mercado
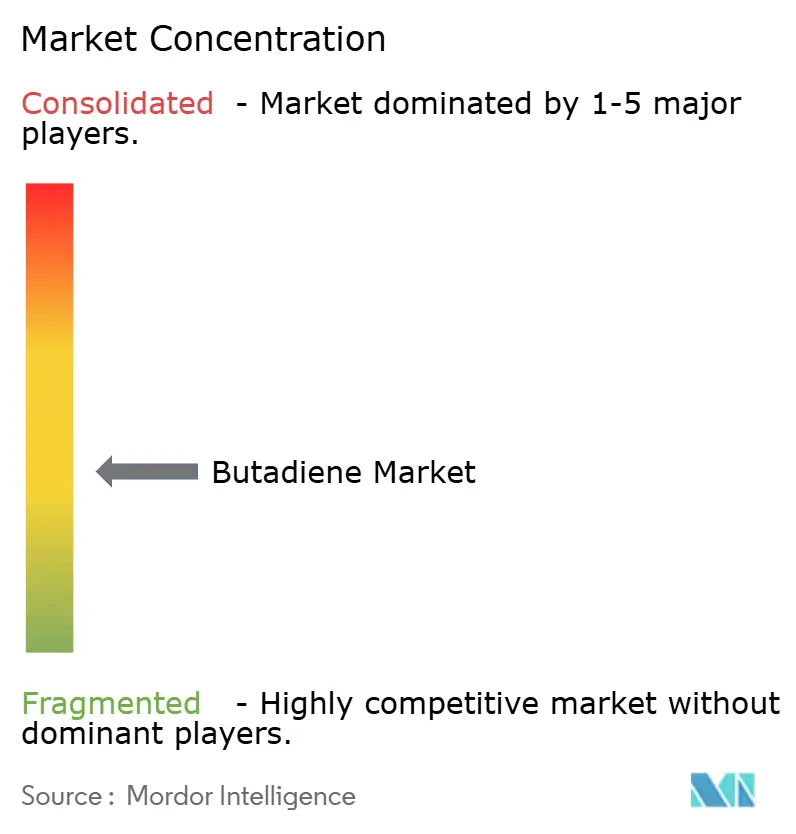
La competencia tiene una estructura moderadamente concentrada, con China Petroleum & Chemical Corporation y LyondellBasell Industries Holdings BV entre sus principales participantes. BASF, LG Chem e INEOS completan el grupo líder, produciendo butadieno dentro de negocios más amplios de crackers y petroquímica. La instalación Channelview North de LyondellBasell en Texas fabrica butadieno, mientras que su instalación Sur convierte los productos suministrados desde la instalación Norte en derivados. INEOS reportó una capacidad de butadieno de 685.000 toneladas métricas por año al 31 de diciembre de 2025 y ocupó el primer lugar en Europa Occidental. Estas posiciones operativas hacen que el acceso a sistemas de producción establecidos sea una ventaja competitiva importante para los proveedores que buscan atender a los convertidores aguas abajo.
La capacidad de extracción está configurando la competencia a través de la eficiencia del proceso y la propiedad de nuevas unidades de extracción. El proveedor de tecnología Wison Engineering reportó la comercialización de un proceso de extracción de butadieno de nueva generación en 2025, con un consumo de energía más del 10% inferior al de los procesos de extracción tradicionales. El 18 de diciembre de 2025, ORLEN adquirió S54 de Synthos, obteniendo la empresa del proyecto responsable de construir una unidad de extracción de butadieno en su Planta de Producción de Płock en Polonia.[3] La oferta de Wison otorga a los productores una posible palanca de costos operativos, mientras que la propiedad del proyecto de ORLEN podría ofrecer a los convertidores una opción de suministro de monómero integrada con la cadena de valor petroquímica de la planta anfitriona.
El 7 de agosto de 2026, ENEOS Holdings anunció un acuerdo para adquirir TPC Holdings, Inc., a través de una fusión bajo su subsidiaria estadounidense de propiedad total. El acuerdo haría que TPC fuera de propiedad total e incluiría las operaciones petroquímicas de TPC Group en Houston y las terminales en Port Neches, Texas, y Lake Charles, Luisiana. El anuncio esperaba el cierre en octubre de 2026 sujeto a aprobaciones regulatorias y condiciones del acuerdo, mientras que TPC Group indicó que las empresas operarían por separado hasta el cierre. La propiedad común de estos activos podría respaldar la coordinación entre el procesamiento y el movimiento de materiales, ofreciendo a los compradores una posible ventaja derivada de activos operativos conectados. Los competidores que busquen una coordinación de activos comparable necesitarían acceso tanto a la infraestructura de procesamiento como a la de manejo, haciendo que la aprobación de la transacción y la integración operativa sean relevantes junto con la escala de producción.
Líderes de la industria del butadieno
-
China Petroleum & Chemical Corporation
-
LyondellBasell Industries Holdings BV
-
BASF
-
LG Chem
-
INEOS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Butadieno Empresas cubiertas en este informe
- BASF
- Braskem
- China National Petroleum Corporation
- China Petroleum & Chemical Corporation
- Dow
- ENEOS Materials Corporation
- Evonik Industries AG
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LG Chem
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries Holdings BV
- Reliance Industries Limited
- Repsol
- Shell plc
- SABIC
- TPC Group
- ARLANXEO
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro recurrente a convertidores con las ofertas de material certificado y el desarrollo de relaciones comerciales adicionales. La capacidad de producción de NBR y la capacidad de transacción de la Certificación Internacional de Sostenibilidad y Carbono (ISCC) crean diferentes rutas hacia los clientes de butadieno. El objetivo comercial común es convertir la actividad aguas abajo en negocios recurrentes de monómero a través de una ruta adecuada a las necesidades operativas y de documentación del comprador.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro recurrente de butadieno a convertidores de NBR | ARLANXEO y TSRC inauguraron su planta de NBR de empresa conjunta ampliada en Nantong, China, el 16 de mayo de 2025, con una capacidad de NBR diseñada de 40.000 toneladas por año y una cartera más amplia | Convertidores de NBR y empresas conjuntas ampliadas | Alinear las entregas recurrentes de monómero con la producción del convertidor | Utilización de la capacidad de polímero diseñada | Propietarios de convertidores como ARLANXEO y TSRC |
| Ofertas de butadieno certificado para materias primas de polímeros | TPC anunció su primera transacción completada de 1,3-butadieno en Houston bajo el sistema ISCC en diciembre de 2025, tras la certificación en 2024 | Convertidores de polímeros que buscan insumos certificados | Ofrecer monómero documentado a través de relaciones comerciales certificadas | Acceso a compradores participantes y calificados | Proveedores de butadieno calificados como TPC Group |
| Vínculos comerciales de butadieno más amplios a través de contrapartes certificadas adicionales | El anuncio de TPC de diciembre de 2025 condicionó la expansión más amplia de terminales y líneas de productos a la certificación adicional de proveedores y clientes | Proveedores adicionales de butadieno y clientes de polímeros | Calificar a las contrapartes antes de ampliar las rutas de suministro de butadieno | Certificación adicional de proveedores y clientes | TPC Group y socios comerciales certificados adicionales |
| Fuente: Mordor Intelligence | |||||
La apertura central es el suministro repetible a los convertidores, con la certificación ofreciendo una base separada para desarrollar relaciones comerciales. La producción real del convertidor determina el requisito de monómero y, por tanto, la cadencia del suministro recurrente. Para las rutas certificadas, añadir contrapartes calificadas puede ampliar la red comercial direccionable más allá de una única transacción completada.
Desarrollo Reciente de la Industria en el Mercado de Butadieno
- Ago 2026: ENEOS Holdings anunció un acuerdo para adquirir TPC Holdings, Inc., a través de una fusión bajo su subsidiaria estadounidense de propiedad total, haciendo que TPC sea de propiedad total tras la finalización. El acuerdo incluyó las operaciones petroquímicas de TPC Group en Houston y las terminales en Port Neches, Texas, y Lake Charles, Luisiana. Se esperaba el cierre en octubre de 2026 sujeto a aprobaciones regulatorias y condiciones del acuerdo, con operación separada hasta el cierre.
- Jul 2026: Zeon completó su instalación a escala de banco en Tokuyama, Japón, para demostrar la producción de butadieno a partir de etanol de origen vegetal y otros materiales sostenibles, programando la operación completa para enero de 2027 y apuntando a la comercialización en 2034.
- May 2026: LyondellBasell completó la venta de activos seleccionados de olefinas y poliolefinas europeos a AEQUITA, incluidos activos en su sitio de Berre, Francia, cuya instalación francesa también producía butadieno.
Mercado de Butadieno Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de butadieno mide las toneladas anuales de butadieno comercial y cautivo suministradas a la producción química y de polímeros aguas abajo en todo el mundo. Contabiliza el butadieno en el punto de suministro a su primer uso aguas abajo, incluido el suministro cautivo contabilizado en ese punto.
Exclusiones del alcance: Las transferencias intermedias internas que no se contabilizan por separado como suministro de butadieno y los volúmenes de ventas y producción de productos derivados están excluidos.
Descripción General de la Segmentación
- Por aplicación
- Polibutadieno (PBR)
- Cloropreno
- Estireno-Butadieno (SBR)
- Caucho Nitrilo (Acrilonitrilo Butadieno NBR)
- Látex de Estireno-Butadieno
- Acrilonitrilo Butadieno Estireno (ABS)
- Adiponitrilo
- Sulfolano
- Etilidenorborneano
- Otros
- Por industria de usuario final
- Plástico y Polímero
- Neumático y Caucho
- Química
- Otros
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza indicadores públicos de producción, comercio, regulación y aguas abajo para enmarcar el balance global de oferta y demanda, como los datos de producción de vehículos de la Organización Internacional de Constructores de Vehículos de Motor, las estadísticas de producción de la Asociación Japonesa de la Industria de Electrónica e Información Tecnológica, los datos de comercio de bienes de Eurostat y los requisitos de manejo de butadieno de la Administración de Seguridad y Salud Ocupacional de los Estados Unidos. Estas fuentes ayudan a relacionar la actividad automotriz, electrónica y química con el consumo aguas abajo, distinguiendo la producción de los productores, los movimientos comerciales y las normas laborales.
Los archivos de empresas, los materiales para inversores y los informes empresariales de reputación pueden complementar la capacidad de los productores, las interrupciones, los cambios en la materia prima del cracker, los planes de expansión y las condiciones del mercado final, y luego verificarse con las señales comerciales y de producción. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigacin primaria abarca productores de butadieno, operadores petroquímicos integrados, convertidores de caucho y polímeros aguas abajo, compradores de productos químicos y especialistas de la industria en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Los encuestados verifican la evidencia secundaria sobre tasas de operación, suministro cautivo, ventas comerciales, mezcla de aplicaciones, flujos regionales y cambios de capacidad a corto plazo, resolviendo las brechas mediante preguntas de seguimiento y comparación con indicadores independientes de comercio y producción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima las toneladas globales de butadieno suministradas al primer uso aguas abajo a partir de un balance descendente de producción de los productores, comercio y consumo aguas abajo, y luego verifica los totales seleccionados mediante consolidaciones de proveedores y evidencia de canales regionales. Las condiciones de operación del cracker y de la materia prima indican el suministro recuperable de C4, mientras que la capacidad publicada, las interrupciones y la utilización informan la producción disponible. Los flujos comerciales aduaneros ayudan a asignar el suministro regional, y la actividad de vehículos, neumáticos, ABS y caucho sintético informa la demanda aguas abajo y las participaciones por aplicación. Las participaciones por aplicación, usuario final y región se construyen a partir de los patrones de uso aguas abajo y la evidencia de productores o convertidores, con los volúmenes cautivos y comerciales contabilizados una vez en el punto de transferencia o venta del butadieno. Un pronóstico de series temporales puede utilizar suavizado de tendencias donde el historial es estable y análisis de escenarios donde la economía de la materia prima, la nueva capacidad o la demanda de los convertidores configuran los escenarios. Los expertos primarios verifican la dirección y el momento de cada variable, y las brechas no resueltas se delimitan frente a los balances de producción, comercio y uso final en lugar de rellenarse con detalles sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la producción de los productores, los flujos aduaneros, las señales de conversión aguas abajo y los indicadores independientes de la industria, y luego investigaron anomalías como totales comerciales que no concuerdan con el suministro regional o participaciones por aplicación que se mueven bruscamente sin una explicación de capacidad o demanda. Cada diferencia se rastrea hasta el período, la unidad, la geografía o la cobertura, con los registros de fuentes revisados y los elementos no resueltos vueltos a contactar con los encuestados pertinentes antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de capacidad, comercio o materia prima, y se verifica nuevamente en una revisión previa a la entrega.
Comparación del Tamaño del Mercado de Butadieno de Mordor Intelligence con Otras Estimaciones Publicadas
El estudio contabiliza el butadieno en el punto de suministro a su primer uso aguas abajo, incluido el suministro cautivo en ese punto. Su modelo de volumen conecta el suministro con la conversión aguas abajo en lugar de sumar transacciones sucesivas del mismo material.
Los Factores Clave de Brecha se controlan mediante el límite de primer uso y la conciliación de la producción de los productores, los flujos aduaneros y las señales de conversión aguas abajo. Las estimaciones de la industria basadas en valor permanecen distintas de la serie de volumen fsico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,48 millones de toneladas (2027) | |
| Consultora Global A | 14,22 millones de toneladas (2025) | En su base de 2025, esta estimación es un 8,1% inferior al valor de este informe para 2027 de 15,48 millones de toneladas, 2 años después. |
| Editorial de Investigación del Mercado Químico B | 12,66 mil millones de USD (2025) | Estimación de la industria basada en valor. Este estudio mide el volumen físico, por lo que no se indica ninguna brecha numérica ni conversión de moneda a tonelaje. |
Mordor Intelligence concilia la producción de los productores y los flujos comerciales con la demanda de conversión aguas abajo. Ese tratamiento de primer uso ayuda a los usuarios a evaluar el suministro físico sin doble contabilización de las transferencias cautivas o los productos aguas abajo.
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas del tamaño del mercado de butadieno?
Se espera que alcance 15,48 millones de toneladas en 2027 y 17,56 millones de toneladas para 2032, con un CAGR del 2,55% durante 2027-2032.
¿Qué impulsa la demanda de butadieno?
La producción de vehículos en Asia-Pacífico aumentó un 7,6% en 2025, respaldando el canal de demanda de caucho. El valor de la producción de electrónica de consumo en Japón aumentó un 12,8% en enero-agosto de 2026 frente al mismo período de 2025, proporcionando una señal de demanda aguas abajo para el acrilonitrilo butadieno estireno (ABS).
¿Qué aplicación de butadieno tiene la mayor participación?
El polibutadieno (PBR) representó el 26,23% del volumen global de butadieno en 2026.
¿Qué empresas lideran la industria del butadieno?
El grupo líder incluye China Petroleum & Chemical Corporation, LyondellBasell Industries Holdings BV, BASF, LG Chem e INEOS.
¿Qué carga de costos de cumplimiento enfrentan los manipuladores de butadieno?
El trabajo recurrente de cumplimiento de exposición crea una carga administrativa. La estimación de OSHA para 2026 incluyó 103.550 USD en costos anuales de recopilación de otra información para 57 empresas estadounidenses.
¿Qué geografías lideran la demanda y el crecimiento del butadieno?
Asia-Pacífico mantuvo una participación del 51,87% en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido con un CAGR del 5,45% durante 2027-2032.