
Tamaño y Cuota del Mercado de Polivinilbutiral (PVB)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
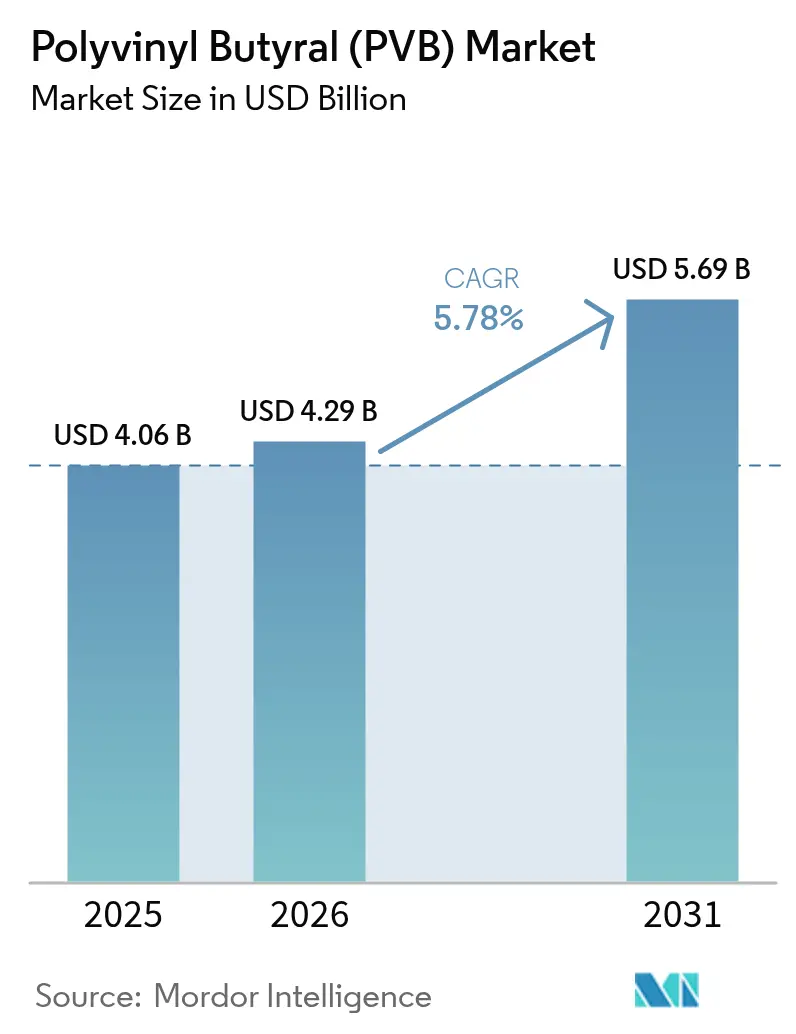
| Tamaño del Mercado (2026) | 4.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polivinilbutiral (PVB) por Mordor Intelligence
El tamaño del Mercado de Polivinilbutiral fue valorado en 4.060 millones de USD en 2025 y se estima que crecerá desde 4.290 millones de USD en 2026 hasta alcanzar 5.690 millones de USD en 2031, a una CAGR del 5,78% durante el período de previsión (2026-2031). Los factores impulsores incluyen la aceptación casi universal del material para vidrio de seguridad laminado, el aumento de la penetración de vehículos eléctricos (VE) que prioriza la acústica de la cabina, y la aceleración de las inversiones en energía solar fotovoltaica que buscan encapsulantes de larga duración. Las películas adhesivas dominan la demanda porque los organismos reguladores, desde las autoridades de carreteras de EE. UU. hasta los inspectores de edificios de Asia-Pacífico, exigen un rendimiento comprobado de la capa intermedia. Mientras tanto, los productores están ampliando la capacidad europea y asiática, lo que indica confianza en que el mercado de polivinilbutiral absorberá la producción adicional sin erosionar los márgenes. Las barreras de entrada siguen siendo formidables gracias a los intensivos requisitos de capital, los ciclos de calificación automotriz establecidos y las relaciones de larga data con los clientes que favorecen a los proveedores establecidos.
Conclusiones Clave del Informe
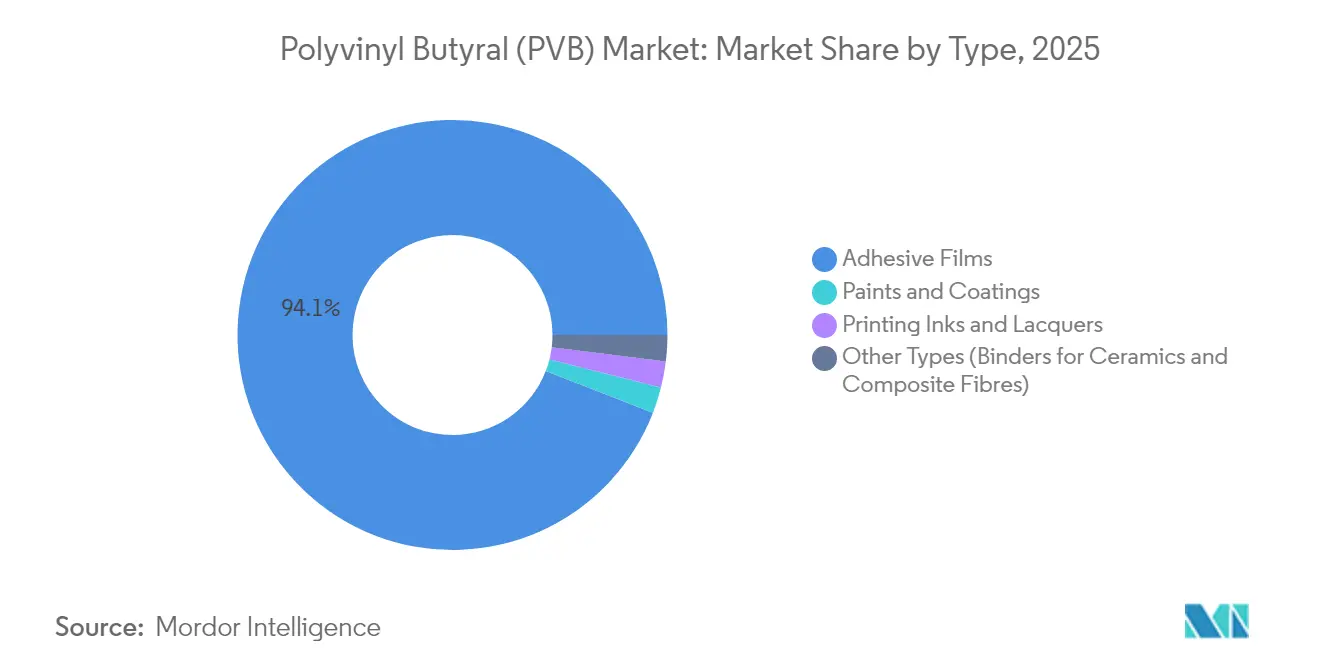
- Por tipo, las películas adhesivas capturaron el 94,12% de la cuota del mercado de polivinilbutiral en 2025, mientras que se proyecta que el segmento se expanda a una CAGR del 6,05% hasta 2031.
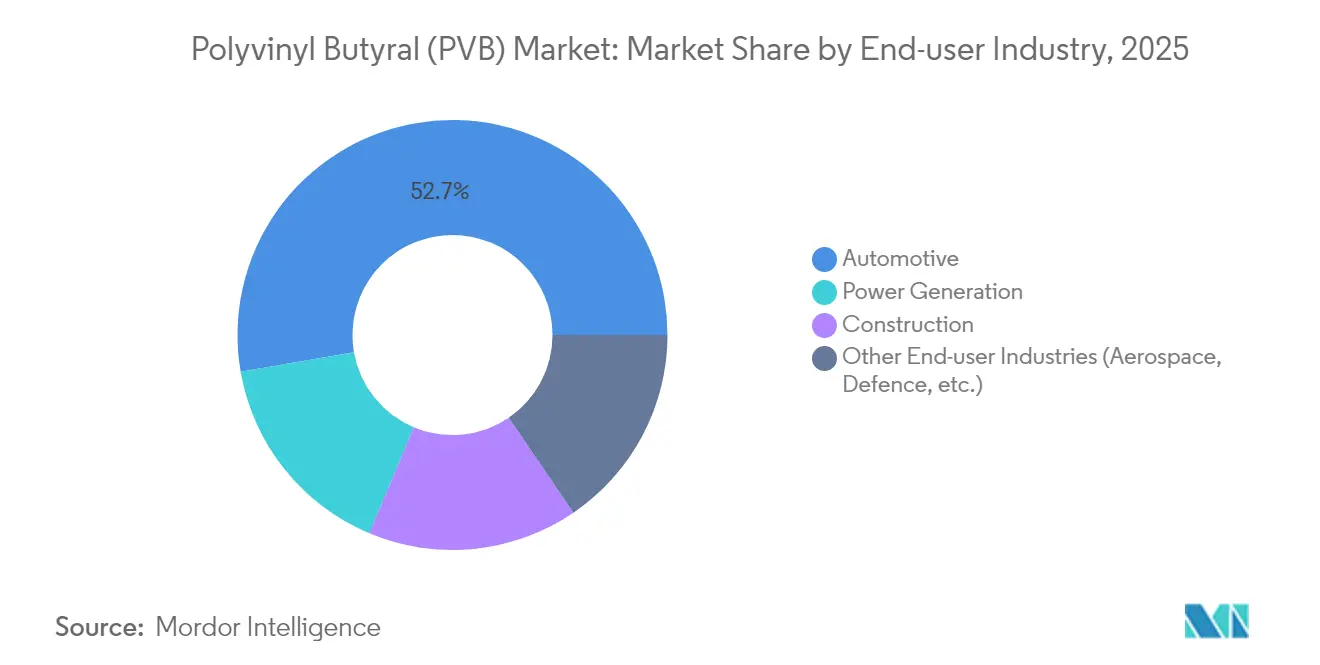
- Por industria de uso final, el acristalamiento automotriz representó el 52,74% de la cuota del tamaño del mercado de polivinilbutiral en 2025; las aplicaciones de generación de energía avanzan a una CAGR del 7,95% hasta 2031.
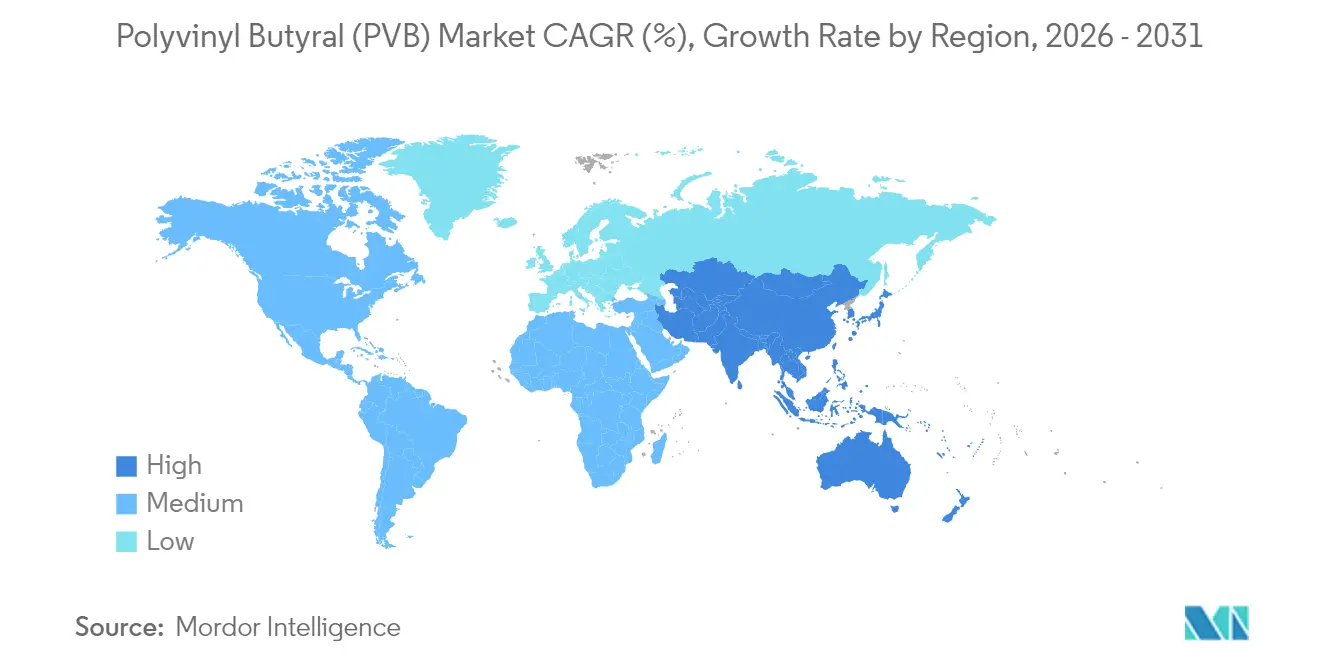
- Por geografía, Asia-Pacífico lideró con una cuota del 50,83% del mercado de polivinilbutiral en 2025 y se prevé que mantenga la CAGR regional más rápida del 6,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Construcción e Infraestructura | +1.5% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Penetración del Vidrio Laminado en el Sector Automotriz | +1.2% | Global, liderado por los centros automotrices de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones Obligatorias de Acristalamiento de Seguridad | +0.8% | América del Norte y UE, con expansión hacia mercados emergentes | Largo plazo (≥ 4 años) |
| Expansión de la Energía Solar Fotovoltaica mediante Encapsulantes de PVB | +0.6% | Global, con avances tempranos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Impulsada por los VE para Capas Intermedias Acústicas | +0.4% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Construcción e Infraestructura
El acristalamiento, los muros cortina y las fachadas de soporte puntual se especifican cada vez más en varios estados de EE. UU. y en Hong Kong. El Código de Construcción de Pensilvania de 2018 estipula el uso de vidrio laminado en zonas de alta ocupación, asegurando una demanda de referencia [1]Departamento de Trabajo e Industria de Pensilvania, "Código de Construcción Uniforme," dli.pa.gov. Los mandatos paralelos en el Código de Práctica para el Uso Estructural del Vidrio de Hong Kong están elevando la penetración de PVB en las densas ciudades asiáticas. A medida que los horizontes urbanos se densifican y los arquitectos favorecen superficies acristaladas más grandes, estas normas se traducen en pedidos plurianuales no aplazables que sostienen el mercado de polivinilbutiral. Los promotores también valoran los beneficios acústicos del PVB en proyectos orientados al transporte, donde las capas intermedias pueden reducir el ruido exterior entre 3 y 7 dB sin añadir peso. En conjunto, estos factores sustentan un viento de cola sostenido impulsado por la construcción a lo largo de la década.
Penetración del Vidrio Laminado en el Sector Automotriz
Los fabricantes de equipos originales (OEM) del sector automotriz extienden el vidrio laminado más allá de los parabrisas para incluir luces laterales, del techo y traseras, mejorando la seguridad de los ocupantes y reduciendo el ruido en la cabina. La capa intermedia Saflex Horizon de Eastman tiene como objetivo la claridad de las pantallas de visualización frontal (head-up display) al tiempo que cumple los ensayos de impacto dinámico. Los vehículos eléctricos amplifican esta necesidad porque el silencio del tren motriz acentúa el ruido del viento y de la carretera; los grados acústicos de PVB ofrecen hasta 6 dB de atenuación, mejorando la calidad percibida. Los plazos de adopción de los OEM son cortos, el ciclo medio de renovación de modelos es de tres a cuatro años, lo que apoya el crecimiento del volumen a corto plazo. La adición de superficie de vidrio en los diseños de techos panorámicos aumenta aún más la demanda por metro cuadrado por vehículo, incrementando el consumo unitario incluso si la producción mundial de automóviles crece moderadamente.
Regulaciones Obligatorias de Acristalamiento de Seguridad
Los reguladores de todo el mundo hacen referencia a la Norma Federal de Seguridad de Vehículos de Motor de EE. UU. N.º 205 y a los ensayos ANSI/SAE Z26.1-1996, incorporando efectivamente el PVB en los parabrisas de los turismos. Los legisladores europeos están ampliando los objetivos de reciclaje en virtud de la revisada Directiva sobre Vehículos al Final de su Vida Útil, favoreciendo los conjuntos laminados porque el PVB facilita tasas de recuperación más altas. Los OEM se enfrentan a largos ciclos de validación para cambiar la química de las capas intermedias, por lo que el endurecimiento de las normas consolida los volúmenes de PVB establecidos. Trayectorias similares están emergiendo en Brasil e India, donde los proyectos de reglamentos de vidrio automotriz están siguiendo las especificaciones norteamericanas, ampliando así la red regulatoria de seguridad para el mercado de polivinilbutiral.
Expansión de la Energía Solar Fotovoltaica mediante Encapsulantes de PVB
Los fabricantes de módulos de película delgada reemplazan cada vez más el acetato de etileno-vinilo (EVA) por encapsulantes de PVB que ofrecen una resistencia UV superior y una mejor adhesión al vidrio. Las pruebas del Laboratorio Nacional de Energías Renovables muestran que el PVB retiene >95% de transmitancia tras 2.000 horas de exposición a calor húmedo, superando al EVA en más de 10 puntos porcentuales. La serie PV5200 de DuPont aprovecha estas propiedades, y la empresa anticipa un crecimiento anual de ventas de más del 25% para sus láminas de PVB, dado que se espera que las instalaciones solares globales superen los 400 GW para 2025. Las nuevas líneas de vidrio flotado dedicadas al vidrio fotovoltaico en Estados Unidos y Europa crean una demanda sincronizada de encapsulantes en sentido ascendente, diversificando los flujos de ingresos para los productores de PVB.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitutos del Producto (EVA, SGP, Ionoplasto) | -0.7% | Global, mayor impacto en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Intensificación del Reciclaje de PVB | -0.5% | América del Norte y UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Suministro Volátil de Butiraldehído como Materia Prima | -0.3% | Global, concentrado en los centros de producción de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitutos del Producto (EVA, SGP, Ionoplasto)
Los sectores de construcción y automotriz sensibles al precio valoran cada vez más las capas intermedias de EVA e ionoplasto frente al PVB. Una investigación publicada en Materials muestra que el EVA cumple el rendimiento de impacto requerido al tiempo que simplifica la logística de almacenamiento debido a una menor absorción de humedad. El ionoplasto SentryGlas de Kuraray, que es cinco veces más resistente que el PVB convencional, está desplazando al PVB en fachadas estructurales a pesar de su precio superior. Aunque la sustitución sigue siendo marginal en las aplicaciones reguladas de parabrisas, los segmentos con presión de precios podrían erosionar los volúmenes de PVB, particularmente en los mercados emergentes que priorizan el costo inicial sobre la durabilidad a largo plazo.
Intensificación del Reciclaje de PVB en Regiones Desarrolladas
La instalación francesa de Tarkett recicla 20.000 toneladas de PVB posconsumo al año, incorporando entre un 24% y un 33% de contenido reciclado en pavimentos de primera calidad. Los mercados maduros están promoviendo las credenciales de economía circular, impulsando a arquitectos y fabricantes de automóviles a especificar polímeros reciclados donde la claridad óptica no es crítica. Las tecnologías de separación asistida por ultrasonidos demostradas por consorcios académicos preservan el peso molecular, lo que permite el uso de material reciclado en recubrimientos y sellantes. El creciente suministro de PVB reciclado puede frenar el crecimiento de la demanda de resina virgen, especialmente en Europa, donde los legisladores buscan imponer cuotas de materias primas secundarias en los productos de construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Películas Adhesivas Dominan a Través de las Aplicaciones de SeguridadLas películas adhesivas representaron el 94,12% de la cuota del mercado de polivinilbutiral en 2025, reflejando su papel central en los sistemas de seguridad de vidrio laminado en los sectores automotriz y arquitectónico. Se proyecta que el tamaño del mercado de polivinilbutiral de películas adhesivas alcance 5.430 millones de USD en 2031, avanzando a una CAGR del 6,05% en paralelo con los ciclos de expansión de la construcción global. Las estrictas normas para parabrisas, las ordenanzas de ruido en centros urbanos y el crecimiento de los techos panorámicos consolidan colectivamente las películas adhesivas en programas plurianuales de los OEM. Los productores se diferencian a través de grados especializados, variantes estructurales, bloqueadoras de UV y compatibles con aves, que obtienen primas de entre el 8% y el 12% sobre la resina de uso general.
La innovación se centra en la reología de la resina, que permite capas intermedias más delgadas sin sacrificar el rendimiento de impacto, reduciendo así el peso del vehículo y los costos de acristalamiento. La serie Saflex Structural de Eastman aumenta la resistencia del laminado en un 30%, permitiendo barandillas sin marco y reduciendo el herraje metálico en fachadas. Las películas de PVB de grado óptico para pantallas de visualización frontal son un nicho emergente, con Kuraray ampliando su capacidad en Japón para atender parabrisas de LCD y realidad aumentada. Dicha especialización apoya unas perspectivas de ingresos resilientes para las películas adhesivas incluso a medida que los volúmenes maduran.
Las pinturas, recubrimientos, tintas de impresión y aplicaciones de nicho representaron colectivamente el 5,88% de la cuota en 2025, valorados en 240 millones de USD. Aunque pequeños, estos segmentos proporcionan márgenes de amortiguación; la funcionalidad hidroxilo del PVB ofrece una excelente dispersión de pigmentos y adhesión a sustratos metálicos, lo que genera precios más altos por kilogramo. Los investigadores están combinando PVB con nanocelulosa para crear aglutinantes libres de disolventes para compuestos impresos en 3D, sugiriendo bolsas de demanda incremental más allá de los mercados heredados. En general, se prevé que los usos no relacionados con películas crezcan a una CAGR del 4,03%, por detrás del mercado general de polivinilbutiral, pero preservando la rentabilidad de los nichos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Uso Final:
El Liderazgo Automotriz Enfrenta el Desafío de la Generación de EnergíaEl acristalamiento automotriz representó el 52,74% del volumen del mercado de polivinilbutiral en 2025 y se proyecta que registre una CAGR estable del 5,62% hasta 2031, impulsado por las normas obligatorias de parabrisas en más de 100 jurisdicciones. La mayor superficie de vidrio por vehículo, impulsada por pantallas de infoentretenimiento más grandes y ampliaciones de luces de techo, eleva el consumo por metro cuadrado, compensando parcialmente una desaceleración moderada en la producción mundial de unidades. Los grados acústicos, con un precio aproximadamente un 15% superior al de las películas estándar, están ganando cuota de mercado a medida que los OEM compiten en métricas de NVH (ruido, vibración, dureza) en modelos eléctricos de batería.
La generación de energía, principalmente módulos fotovoltaicos, contribuyó únicamente con el 15,94% del consumo de 2025, pero está en camino de registrar la CAGR más rápida del 7,95%, elevando su cuota al 17,72% para 2031. Se proyecta que el tamaño del mercado de polivinilbutiral para encapsulantes de generación de energía alcance 1.020 millones de USD en 2031, impulsado por el crecimiento de los grandes proyectos solares de película delgada y la creciente adopción de paneles bifaciales de vidrio-vidrio. Las láminas PV5200 de DuPont demostraron un potencial de vida útil de 40 años en pruebas de envejecimiento acelerado, lo que resulta atractivo para los desarrolladores de escala de servicios públicos que buscan un menor costo nivelado de la electricidad.
La construcción representó el 15,83% de la demanda de 2025, especialmente en Asia, donde proliferan el revestimiento de rascacielos y las barandillas de balcón. Los programas de renovación en Europa y América del Norte estimulan la demanda de reemplazo, con algunas ciudades que exigen capas intermedias de grado acústico a lo largo de los corredores de transporte. Los sectores aeroespacial, de defensa y de óptica de especialidad completan la categoría «otros», dependiendo del PVB para transparencias resistentes a impactos en helicópteros y vehículos blindados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polivinil Butiral (PVB) en Asia-Pacífico
Asia-Pacífico concentró el 50,83% de la cuota del mercado de polivinil butiral en 2025, respaldado por clústeres integrados de petroquímica, acabado de vidrio y ensamblaje automotriz en China, Japón y Corea del Sur. Se prevé que el volumen regional crezca a una CAGR del 6,11% hasta 2031, consolidando su liderazgo a medida que los centros de producción de vehículos eléctricos escalan. Los incentivos gubernamentales, como los créditos NEV de China y los subsidios de construcción verde de Japón, aceleran la demanda de intercapas acústicas y con bajo contenido de COV. No obstante, la escasez de materias primas derivada de las reducciones en los crackers de olefinas interrumpe ocasionalmente el suministro, lo que pone de relieve la necesidad de reservas de inventario y estrategias de abastecimiento múltiple.
Mercado de Polivinil Butiral (PVB) en América del Norte
América del Norte representó el 19,08% de la demanda en 2025. El crecimiento se centra en la rehabilitación de infraestructuras envejecidas y en la mayor adopción de ventanas laterales laminadas en vehículos premium. Los códigos de construcción de la región exigen sistemáticamente intercapas de PVB de 0,76 mm en acristalamientos superiores, lo que garantiza volúmenes de base. La ampliación de capacidad de Eastman en Ghent permite un suministro cercano a los fabricantes de equipos originales de Estados Unidos y México, mitigando los costos de transporte transatlántico y las emisiones de CO₂. Los programas de economía circular, como los centros de reciclaje de laminados de vidrio en Ohio, están pilotando flujos de materias primas de circuito cerrado que podrían moderar el crecimiento del PVB virgen después de 2028.
Mercado de Polivinil Butiral (PVB) en Europa
Europa capturó el 16,46% de la cuota en 2025 y exhibe una demanda madura pero tecnológicamente sofisticada. Las estrictas regulaciones de carbono impulsan a los arquitectos a seleccionar intercapas acústicas y de control solar de mayor rendimiento que reducen el consumo operativo de energía. Kuraray y Everlam colaboran con fabricantes de vidrio de la UE en innovaciones de laminados seguros para aves y postensados, alineándose con las directivas de biodiversidad. Los esquemas de responsabilidad ampliada del productor en discusión en Alemania podrían exigir a los productores de PVB que financien la recolección y el reciclaje de parabrisas al final de su vida útil, lo que influirá en las estructuras de costos después de 2027.
Mercado de Polivinil Butiral (PVB) en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representaron colectivamente el 13,63% del volumen global en 2025. El desarrollo del mercado depende de nuevas inversiones en vidrio flotado en el Golfo y de la expansión de la producción automotriz en Brasil. La volatilidad cambiaria y los aranceles de importación siguen siendo obstáculos, pero el financiamiento multilateral de infraestructuras está impulsando la demanda de vidrio laminado en aeropuertos y estadios, generando volúmenes incrementales para el mercado de polivinil butiral.

Panorama regulatorio
El cumplimiento de la normativa sobre vidrio de seguridad sigue siendo el principal punto de referencia regulatorio para las láminas intercalares de PVB, ya que las cadenas de suministro de automoción y construcción suelen hacer referencia a la norma federal estadounidense de seguridad para vehículos motorizados n.º 205 (FMVSS 205) y a los métodos de ensayo ANSI/SAE Z26.1, que en la práctica establecen de manera rígida los requisitos de desempeño del vidrio laminado en numerosas jurisdicciones. En Europa, los marcos REACH y CLP determinan la gestión responsable de sustancias para las láminas intercalares y sus aditivos. Glass for Europe publicó en enero de 2026 un documento sobre la evaluación de SVHC en vidrio laminado que plantea las láminas de laminación como mezclas y no como artículos en el marco de REACH, lo que influye en cómo los fabricantes de vidrio aguas abajo interpretan sus obligaciones de notificación y comunicación.
La circularidad y la caracterización de materiales están adquiriendo una forma más formal. CEN-CENELEC publicó el CWA 18174:2025 para estandarizar la caracterización del PVB reciclado mecánicamente (rPVB), aportando parámetros comunes que los equipos de compras pueden emplear al calificar material reciclado para aplicaciones no ópticas o de rendimiento limitado. Al mismo tiempo, la dinámica de la lista de sustancias candidatas y de restricción de la ECHA para determinados aditivos utilizados en láminas intercalares está impulsando a los formuladores hacia trabajos de sustitución y una documentación más estricta en las vías de calificación tanto de automoción como de arquitectura.
Análisis de la cadena de valor
La cadena de valor del PVB comienza con petroquímicos aguas arriba que sustentan el suministro de alcohol polivinílico (PVA) y n-butanal (butiraldehído), seguido de la acetalización del PVA con n-butanal (catalizada por ácido). El proceso continúa con neutralización, lavado y secado para producir resina de PVB, que se compone y extruye en forma de lámina intercalar. Los procesadores de vidrio convierten la lámina en vidrio laminado de seguridad para aplicaciones de acristalamiento automotriz y arquitectónico, mientras que volúmenes menores de resina también se destinan a recubrimientos, tintas y aglutinantes especiales. Los requisitos de calificación y trazabilidad aumentan notablemente para los grados acústicos y relacionados con HUD en el sector automotriz.
El poder se concentra en productores integrados y conversores establecidos, ya que la calidad depende de la pureza de la materia prima, el control del proceso y el rendimiento de laminación aguas abajo. Las certificaciones impulsadas por OEM y normativas también prolongan los ciclos de cambio de proveedor. La distribución suele fluir del productor a los laminadores de láminas y vidrio, y de ahí a los OEM, proveedores de nivel (Tier) y fabricantes de construcción, con logística y reservas de inventario utilizadas para gestionar la escasez periódica de materia prima y alinearse con los programas automotrices justo a tiempo y la demanda de construcción basada en proyectos.
Panorama Competitivo
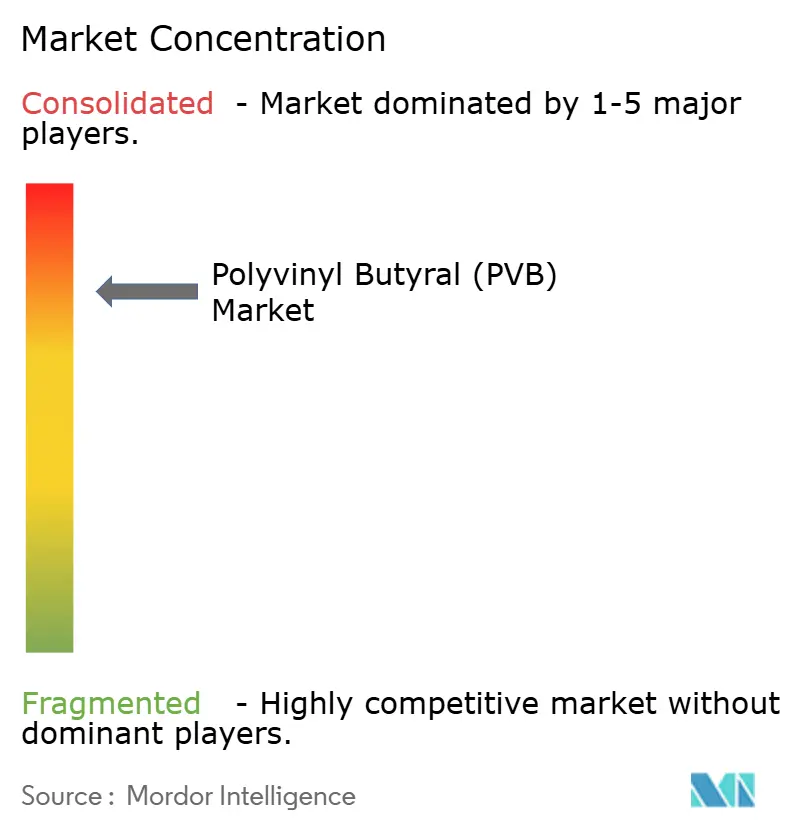
El mercado de polivinilbutiral está muy concentrado, con Eastman, Kuraray y Sekisui representando aproximadamente entre el 80% y el 85% de la capacidad global, manteniendo así un entorno oligopolístico. Estos líderes operan cadenas de valor con integración hacia atrás que abarcan la derivatización de aldehídos y la extrusión, lo que les otorga ventajas en costo y seguridad de suministro. La intensidad de capital, que supera los 150 millones de USD para una planta greenfield de 50.000 t/año, disuade a los nuevos participantes. Los largos protocolos de calificación con los OEM, que a menudo abarcan dos ciclos de modelos, consolidan aún más a los operadores establecidos.
Los actores buscan crecimiento a través de nichos de alto margen y proximidad geográfica. La renovación en Bélgica de Eastman en 2024 amplía la producción de Saflex para aplicaciones acústicas y de pantallas de visualización frontal europeas, aprovechando plazos de entrega más cortos para los OEM alemanes. La expansión de las películas ópticas de Kuraray en Japón en 2025 aprovecha el auge de la demanda de vidrio de cubierta de LCD y parabrisas de realidad aumentada. Sekisui apunta al Sudeste Asiático con capacidad en Tailandia prevista para 2026, captando el crecimiento relacionado con los VE y diversificándose fuera de su base nacional.
Los movimientos estratégicos se extienden a la sostenibilidad. Everlam y Garland Glass codesarrollan el reciclaje de PVB sin disolventes compatible con películas arquitectónicas, con el objetivo de integrar un 40% de contenido reciclado para 2030. Las solicitudes de patentes muestran dinamismo en la catálisis con disolventes eutécticos profundos para la síntesis de butiral, que ofrece un ahorro energético del 15% frente a la catálisis ácida convencional. Los actores regionales más pequeños, como Qingdao Jiahua, Huakai y Kingboard Special Resins, compiten en suministro localizado y flexibilidad de precios, pero carecen del peso en I+D para desafiar los nichos premium actualmente controlados por los tres primeros.
Líderes de la Industria del Polivinilbutiral (PVB)
Chang Chun Group
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Special Resins Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polivinil Butiral (PVB)
- BouLing Chemical Co., Limited
- Chang Chun Group
- Eastman Chemical Company
- Everlam
- Genau Manufacturing Company LLP (GMC LLP)
- Huakai Plastic (Chongqing) Co., Ltd.
- Kingboard (Fogang) Special Resins Co., Ltd
- Kuraray Co., Ltd.
- Qingdao Jiahua Plastics Co., Ltd.
- Sekisui Chemical Co., Ltd.
- WMC Glass

Oportunidades de mercado y perspectivas futuras
La premiumización en el acristalamiento automotriz y la óptica especializada sigue generando espacio para formulaciones de PVB de mayor margen, en particular los grados acústicos, compatibles con HUD y estructurales que se ajustan a los ciclos de validación de los OEM y a superficies de vidrio más grandes por vehículo. Las medidas de capacidad de los actores establecidos refuerzan el avance hacia un rendimiento avanzado de las láminas intercalares. Eastman está modernizando y ampliando sus capacidades de extrusión de láminas intercalares Saflex en Gante, Bélgica (anunciado en 2024, con finalización prevista en 2026), mientras que Sekisui ha estado invirtiendo en producción de láminas intercalares de alto rendimiento en Rayong, Tailandia (anunciado en 2024, con puesta en marcha prevista en el segundo semestre de 2026). En conjunto, estos movimientos apuntan a una competencia centrada en láminas intercalares especializadas en lugar de láminas básicas.
La circularidad también está pasando de la actividad piloto hacia un abastecimiento estandarizado y una reutilización de mayor valor, respaldada por el CWA 18174:2025 de CEN-CENELEC para la caracterización de PVB reciclado y por trabajos financiados por la UE, como el proyecto SUNRISE de CORDIS de la Comisión Europea, centrado en la clasificación multisensor de PVB posconsumo. Las vías tecnológicas debatidas para una recuperación de mayor pureza, incluida la separación electroquímica y los enfoques químicos para estabilizar el material recuperado, mejoran la vía de entrada del material reciclado a aplicaciones más exigentes, en las que la consistencia ha sido el factor limitante. Con la estandarización, la infraestructura de clasificación y el conocimiento técnico del procesamiento, los modelos de suministro de rPVB pueden extenderse a la construcción, los pavimentos, los recubrimientos y otros segmentos donde los requisitos de claridad óptica son menos estrictos que en las láminas intercalares para parabrisas.
Recent Industry Developments in Mercado de Polivinil Butiral (PVB)
- Julio de 2026: Sekisui Chemical anunció decisiones judiciales en Alemania y Corea que confirmaron sus patentes en procedimientos iniciados por Kuraray relacionados con la tecnología de láminas intercalares de PVB. Los resultados reforzaron la capacidad de Sekisui para defender sus posiciones en láminas intercalares premium en mercados clave y añadieron restricciones a los productos de la competencia en los que aplican las reivindicaciones confirmadas.
- Abril de 2026: Sekisui Chemical informó que su patente EP 2017 237 B2 fue confirmada, lo que dio lugar a una medida cautelar que restringe a Kuraray Europe la fabricación, oferta, uso, comercialización, importación o posesión de los productos cubiertos. El fallo elevó el riesgo de aplicación normativa en Europa y puede reconfigurar la disponibilidad de suministro y las decisiones de calificación de clientes para determinados grados de láminas intercalares de alto rendimiento.
- Noviembre de 2024: Eastman Chemical Company anunció una inversión para modernizar y ampliar sus capacidades de extrusión de láminas intercalares de PVB en su planta de Gante, Bélgica, para productos Saflex, con finalización prevista para 2026. El proyecto aumenta la capacidad de suministro local para clientes automotrices y arquitectónicos europeos y respalda el avance hacia láminas intercalares especializadas con especificaciones de rendimiento más estrictas.


Mercado de Polivinil Butiral (PVB) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos generados por los materiales de polivinil butiral (PVB) vendidos en forma de láminas, resinas y otras formas relacionadas que se utilizan en aplicaciones de uso final como el vidrio laminado y otros usos industriales, en las principales regiones.
Exclusiones del alcance: excluimos las unidades de vidrio laminado terminadas y otros servicios de fabricación de vidrio aguas abajo en los que el PVB es solo uno de los insumos.
Descripción general de la segmentación
- Por Tipo
- Películas Adhesivas
- Pinturas y Recubrimientos
- Tintas de Impresión y Lacas
- Otros Tipos (Aglutinantes para Cerámicas y Fibras Compuestas)
- Por Industria de Uso Final
- Automotriz
- Construcción
- Generación de Energía
- Otras Industrias de Uso Final (Aeroespacial, Defensa, etc.)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con conjuntos de datos públicos y repetibles para mapear el origen de la demanda de PVB y su reflejo en el comercio y la manufactura. Utilizamos fuentes como UN Comtrade para los flujos comerciales, el USGS para un contexto más amplio de materiales, la Administración de Comercio Internacional de EE. UU. para notas industriales, la Agencia Internacional de Energía para señales macro de movilidad y energía, y el Banco Mundial para indicadores de construcción y manufactura que pueden servir como proxy de la demanda.
También revisamos informes corporativos, presentaciones a inversores y artículos técnicos en revistas de polímeros y materiales revisadas por pares, junto con coberturas de prensa de buena reputación, para seguir cambios en las aplicaciones, como las normas de acristalamiento de seguridad y el despliegue de energía fotovoltaica. Cuando fue necesario, recurrimos a suscripciones de pago centradas en finanzas e inteligencia corporativa, bases de datos de patentes y registros de importación-exportación a nivel de envío para verificar la capacidad y los movimientos transfronterizos. Las fuentes aquí enumeradas son ilustrativas, y también nos basamos en otros documentos públicos para la recopilación de datos, la validación y la clarificación de supuestos a nivel de aplicación.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizaron para poner a prueba lo recopilado de fuentes públicas, especialmente en torno a la demanda proveniente del acristalamiento automotriz, el vidrio de seguridad para edificación y la laminación relacionada con la energía fotovoltaica. Hablamos con productores, distribuidores, compuestadores y compradores aguas abajo en Asia-Pacífico, Europa, Oriente Medio y África, y América, de modo que pudimos verificar la utilización, la evolución de los precios y las tendencias de sustitución utilizando términos coherentes durante las conversaciones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 18% | Asia-Pacífico: 50% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 30% | Europa, Oriente Medio y África: 31% |
| Actores más pequeños: 18% | Gerentes: 52% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó una combinación de enfoques descendente y ascendente, donde la vista descendente reconstruyó la demanda a partir de la actividad de uso final y las señales comerciales, y luego los resultados se verificaron mediante consolidaciones selectivas. Los datos de producción y comercio se tradujeron en un conjunto regional de demanda de PVB, que luego se convirtió en valor utilizando rangos de precios observados por forma y la combinación típica de aplicaciones.
Los principales insumos que alimentaron el modelo incluyeron las tendencias de producción de vehículos automotores, la penetración del vidrio laminado de seguridad en construcciones nuevas y renovaciones, las instalaciones fotovoltaicas que utilizan encapsulación y laminación, los indicadores regionales de gasto en construcción, y el cambio entre grados estándar y especializados, que modifica el precio promedio. Las previsiones se elaboraron mediante regresión multivariante, donde la proyección de los impulsores se alineó con lo que los participantes de la industria esperan en los próximos años, y luego se revisó para detectar valores atípicos. Cuando la visibilidad era incompleta para países más pequeños o aplicaciones de nicho, utilizamos ratios proxy de mercados similares, seguidos de comprobaciones frente a la dirección de importación-exportación y comentarios sobre capacidad.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, seguida de comprobaciones de varianza a nivel de región y de aplicación, de modo que los saltos inusuales se señalaran de forma temprana. Cuando aparecía una anomalía, revisábamos los supuestos subyacentes y volvíamos a contactar a los participantes de la industria relevantes cuando la discrepancia no podía explicarse con datos publicados.
Antes de la aprobación final, el modelo y los supuestos clave pasan por múltiples revisiones de analistas, lo que ayuda a mantener la coherencia de las definiciones y los cálculos entre capítulos. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos de capacidad, interrupciones comerciales o movimientos abruptos en los precios de las materias primas. Justo antes de la entrega, se realiza una nueva revisión para que los clientes reciban la vista actualizada más reciente.
Comparación del tamaño del mercado de polivinil butiral de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el PVB no siempre coinciden, ya que el alcance y la lógica de fijación de precios pueden variar más de lo que parece a primera vista. Las diferencias también pueden derivar del uso de un año base distinto, de la aplicación de la conversión de divisas en momentos diferentes, o de la actualización de los supuestos en un punto distinto del año.
Las ventas de vidrio laminado de seguridad terminado son un complemento habitual en algunas publicaciones, pero esos ingresos quedan fuera del alcance de Mordor Intelligence para este mercado de PVB. Mantenemos el valor vinculado a la demanda de material de PVB en lugar de a la factura completa del sistema de vidrio. Otras diferencias suelen derivar de cómo se trata el PVB reciclado y recuperado, de si los grados especializados se valoran según movimientos spot o mediante un suavizado similar al de los contratos, y de la rapidez con que los cambios en las tasas de producción automotriz se reflejan durante la actualización del modelo.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,06 mil millones de USD (2025) | |
| Consultora Global A | 3,39 mil millones de USD (2024) | Utiliza un año base anterior y a menudo aplica un promedio de precios más amplio entre grados, lo que puede subestimar el valor cuando aumenta la combinación de láminas especializadas y los precios contractuales van a la zaga de los movimientos spot. |
| Editorial Sectorial B | 4,70 mil millones de USD (2026) | Parte de un año base posterior y puede reflejar un nivel a corto plazo más alto si los supuestos de penetración y el momento de conversión de divisas no se verifican de forma coherente entre regiones. |
Al observar la tabla, la dispersión se explica principalmente por lo que se cuenta y cuándo se cuenta, no por un desacuerdo sobre si la demanda de PVB está creciendo. Al mantener los insumos trazables a la actividad de uso final, la dirección comercial y bandas de precios realistas, el resultado sigue siendo repetible cuando los clientes revisan los supuestos más adelante.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de polivinilbutiral?
El tamaño del mercado de polivinilbutiral alcanzó 4.290 millones de USD en 2026 y se prevé que suba a 5.690 millones de USD en 2031 a una CAGR del 5,78%.
¿Qué segmento tiene la mayor cuota del mercado de polivinilbutiral?
Las películas adhesivas dominan con una cuota del 94,12% en 2025, impulsadas en gran medida por las aplicaciones de vidrio de seguridad laminado.
¿Por qué Asia-Pacífico es la región líder en la demanda de polivinilbutiral?
Las cadenas de suministro integradas de automoción y construcción en China, Japón y Corea del Sur otorgan a Asia-Pacífico el 50,83% de la cuota global y la CAGR regional más alta del 6,11% hasta 2031.
¿Cómo están influyendo los vehículos eléctricos en el consumo de polivinilbutiral?
Los VE amplían la demanda de capas intermedias acústicas de PVB que reducen el ruido de la cabina hasta en 6 dB, lo que impulsa expansiones de capacidad en Tailandia y Japón dirigidas a este nicho.
¿Qué desafíos podrían frenar el crecimiento del mercado de polivinilbutiral?
La volatilidad de las materias primas, el aumento de las tasas de reciclaje que compensan la demanda de resina virgen, y la competencia de sustitutos como el EVA y los materiales de ionoplasto podrían moderar la CAGR del mercado hasta en 1,5 puntos porcentuales.
Última actualización de la página el:



