
Tamaño y Participación del Mercado de Envases de Bioplásticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
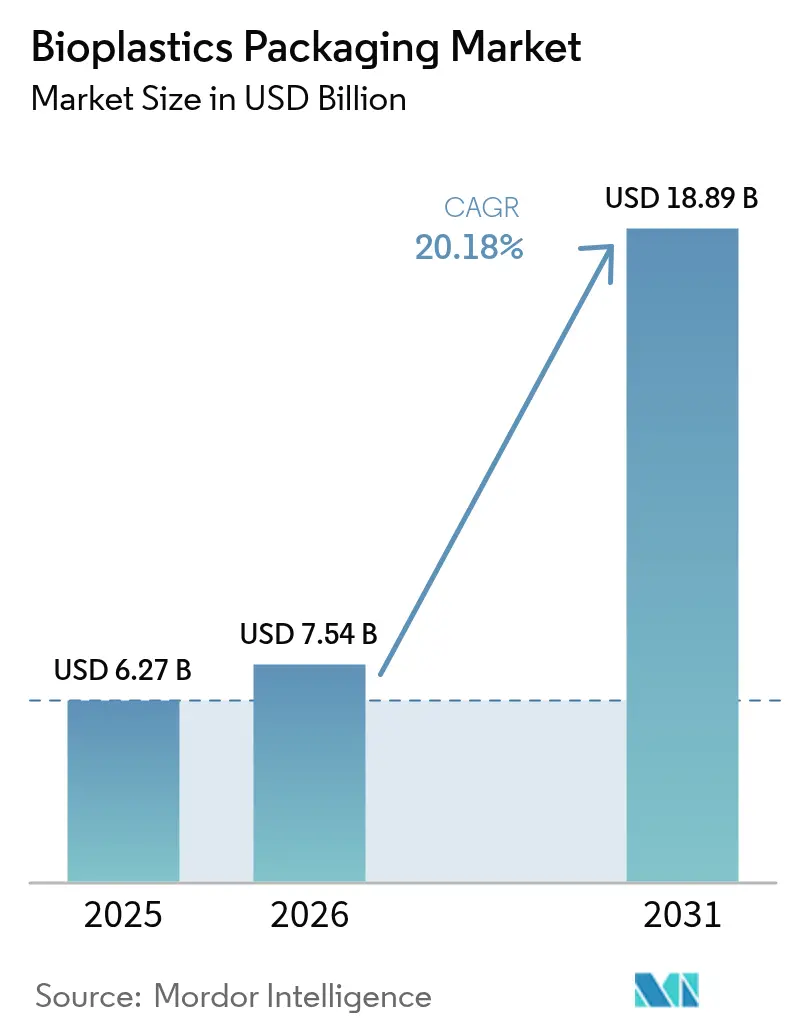
| Tamaño del Mercado (2026) | 7.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 20.18 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases de Bioplásticos por Mordor Intelligence
Se espera que el tamaño del mercado de envases de bioplásticos crezca de USD 6,27 mil millones en 2025 a USD 7,54 mil millones en 2026 y se prevé que alcance USD 18,89 mil millones en 2031 a una CAGR del 20,18% durante 2026-2031. El aumento de las tarifas de Responsabilidad Extendida del Productor (REP), el procesamiento rentable de materias primas biológicas y la preferencia de los consumidores por materiales de bajo contenido en carbono están redefiniendo la economía de los proveedores en el mercado de envases de bioplásticos. Los nuevos objetivos de reciclaje de la Unión Europea, el mandato de trazabilidad de India y las normas de paquetería urgente de China están sincronizando los calendarios regulatorios, mientras que las importantes ampliaciones de capacidad de PLA y Bio-PET en los Emiratos Árabes Unidos y Tailandia eliminan las restricciones de suministro heredadas. Las cadenas globales de servicios de alimentación y las marcas de cuidado personal de lujo tratan ahora los formatos de bioplásticos como convencionales, acelerando la innovación en recubrimientos, películas multicapa y rendimiento de barrera. Estas fuerzas convergentes confirman un cambio estructural en la elección de materiales de envasado que favorece las materias primas renovables frente a los polímeros de origen fósil.
Conclusiones Clave del Informe
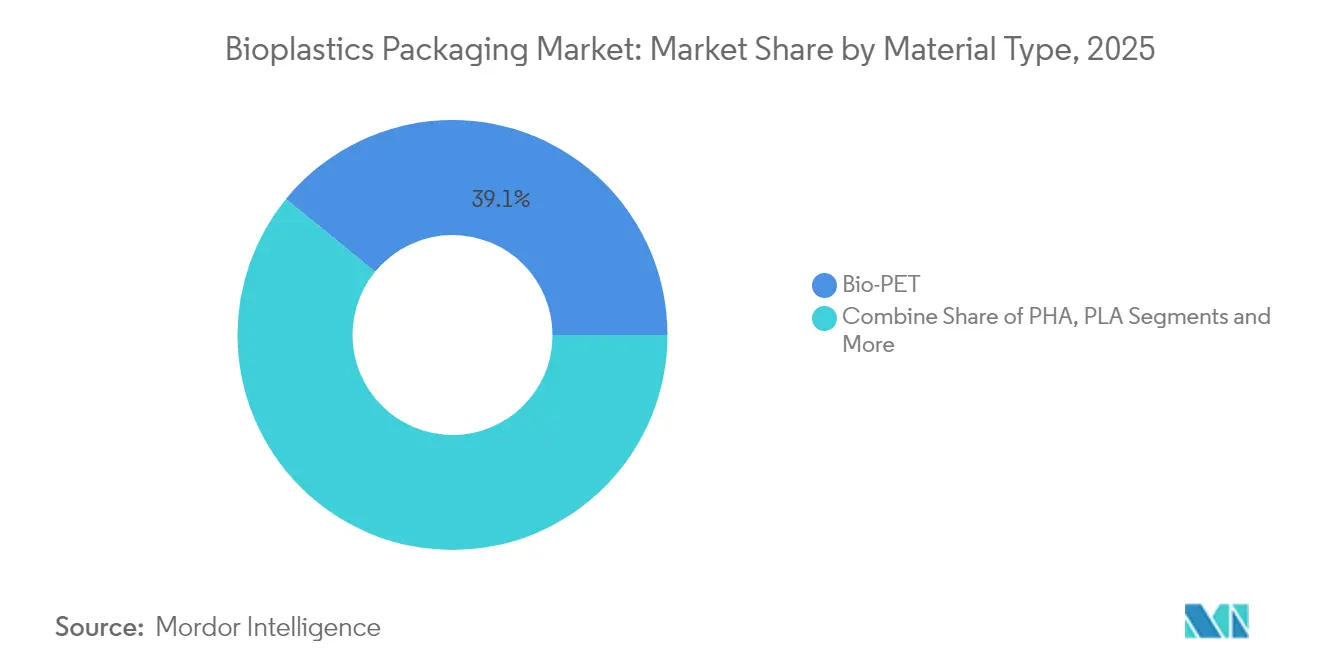
- Por tipo de material, el Bio-PET lideró con el 39,10% de la participación del mercado de envases de bioplásticos en 2025, mientras que se prevé que el PHA crezca a una CAGR del 21,65% hasta 2031
- Por tipo de producto, los envases flexibles mantuvieron una participación en los ingresos del 57,62% en 2025 y se espera que se expandan a una CAGR del 21,05% hasta 2031
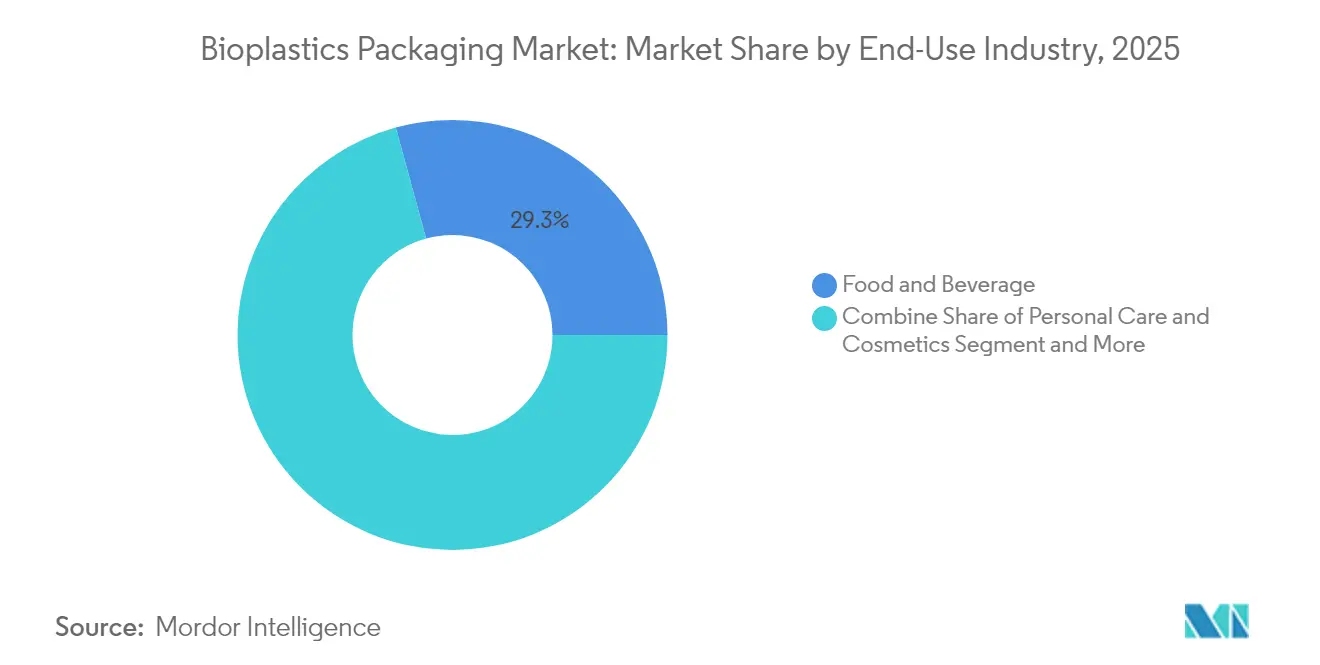
- Por industria de uso final, los alimentos y bebidas representaron el 29,25% del tamaño del mercado de envases de bioplásticos en 2025; se proyecta que el cuidado personal y los cosméticos registren una CAGR del 20,58% entre 2026-2031
- Por canal de distribución, las ventas directas captaron el 59,55% de la participación del mercado de envases de bioplásticos en 2025, mientras que los canales indirectos registran la CAGR más rápida del 20,74% hasta 2031
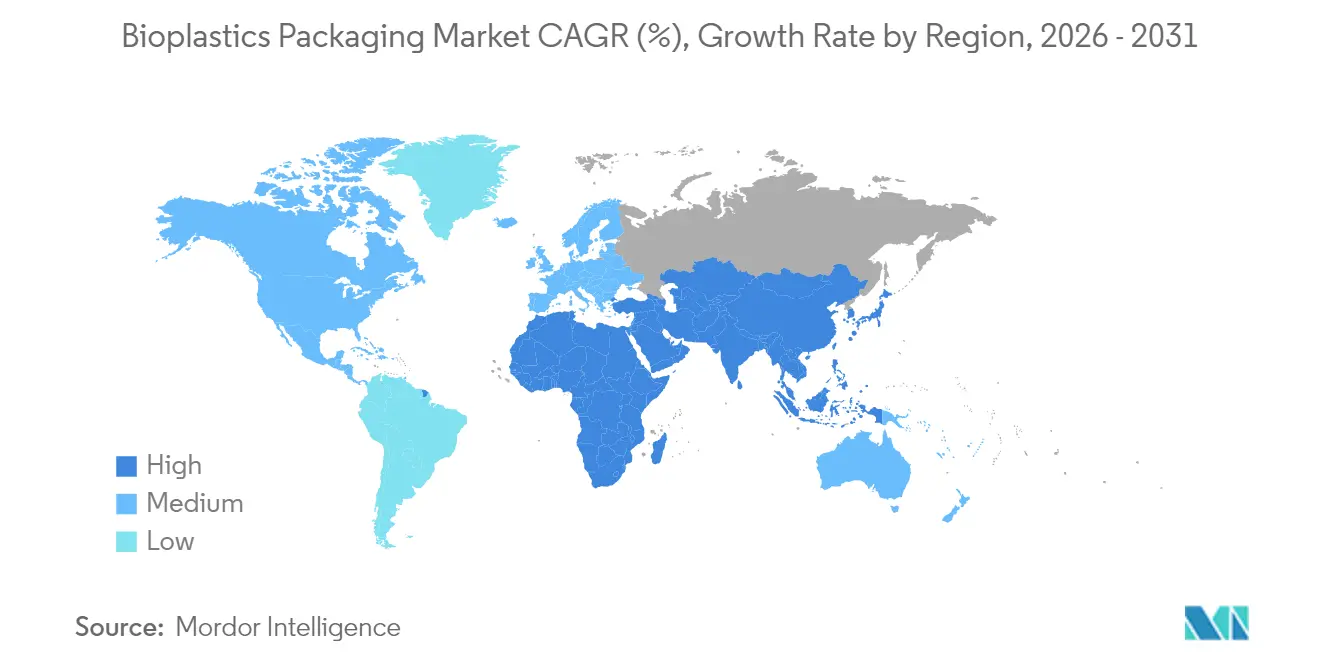
- Por geografía, Europa dominó con una participación del 37,95% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 21,93% hasta 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Envases de Bioplásticos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Legislación Global de REP Impulsa la Adopción de Envases de Base Biológica | +4.2% | Global, con implementación temprana en la UE, América del Norte y APAC | Mediano plazo (2-4 años) |
| La demanda de envases de bioplásticos se dispara a medida que las cadenas multinacionales de servicios de alimentación adoptan envases compostables | +3.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Cambios de Política en Asia-Pacífico Crean Impulso para los Envases de Bioplásticos | +3.1% | Núcleo APAC, con expansión hacia MEA | Mediano plazo (2-4 años) |
| La expansión de la producción global de Bio-PET y PLA está reduciendo las barreras de costos para la adopción | +2.9% | Global, con importantes ampliaciones de capacidad en los EAU, Tailandia e India | Largo plazo (≥ 4 años) |
| Creciente adopción de envases de bioplásticos entre las marcas de lujo y de cuidado personal | +2.3% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| La Inversión Gubernamental en Infraestructura de Compostaje Acelera la Adopción Aguas Abajo | +1.9% | América del Norte y UE, mercados selectivos de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La legislación global de REP impulsa la adopción de envases de base biológica
Los regímenes obligatorios de REP en California, la Unión Europea y Kenia internalizan los costos de fin de vida útil, creando incentivos financieros directos para cambiar de plásticos convencionales a alternativas renovables. [1]Información Legislativa de California, "Proyecto de Ley del Senado N.° 54 - Responsabilidad del productor por la contaminación plástica," leginfo.legislature.ca.gov Los productores ahora enfrentan tarifas diferenciadas basadas en la reciclabilidad, la compostabilidad y el contenido reciclado, lo que hace que los materiales de bioplásticos sean más competitivos en costos en el mercado de envases de bioplásticos. Los plazos de presentación de informes armonizados a partir de marzo de 2025 simplifican el cumplimiento transfronterizo, alentando a los propietarios de marcas multinacionales a estandarizar formatos sostenibles. Las políticas de modulación de tarifas que penalizan los sustratos no reciclables amplían aún más el mercado de envases de bioplásticos potencial. A medida que los calendarios regulatorios convergen con la puesta en marcha de grandes plantas de PLA en Tailandia y los EAU, la previsibilidad del suministro y los precios más bajos refuerzan el impulso de adopción.
Aumento de la demanda por parte de las cadenas multinacionales de servicios de alimentación
Las principales marcas de restaurantes aceleraron las pruebas y el despliegue de formatos compostables, catalizando nuevos flujos de volumen en el mercado de envases de bioplásticos. Los vasos de McDonald's ahora utilizan una mezcla de biopolímeros al 50%, mientras que Starbucks ha extendido los pilotos de vasos fríos de fibra moldeada en varios estados de EE. UU. Estas empresas aprovechan su escala de compras para comprimir los costos de resina por unidad y validar la aceptación del consumidor. Los beneficios operativos —clasificación más sencilla, menores tarifas de vertedero y ganancias en el valor de marca— refuerzan las compras repetidas. Su rápida adopción señala a los convertidores que las unidades de mantenimiento de existencias de bioplásticos pueden igualar el rendimiento de los sustratos convencionales sin cuellos de botella en la reconversión.
Los cambios de política en Asia-Pacífico crean impulso
El requisito de trazabilidad mediante código QR de India a partir de julio de 2025 y la norma GB 43352-2023 de China imponen controles más estrictos sobre metales pesados y aditivos específicos. Junto con los mandatos de contratación pública japoneses que favorecen el bambú y otras materias primas de base biológica, estas normas promueven clústeres de fabricación regionales que abastecen al mercado global de envases de bioplásticos. Los subsidios de capital gubernamentales, como la subvención de inversión del 50% de India para proyectos de bioplásticos, comprimen los períodos de recuperación de la inversión en nuevos activos poliméricos. La armonización acelerada de políticas reduce el riesgo regulatorio, apoya los flujos comerciales y alienta a los convertidores multinacionales a localizar líneas de envases flexibles más cerca de las fuentes de materias primas.
Expansión de capacidad en Bio-PET y PLA
La tecnología de procesos de Sulzer sustenta el megasitio de PLA de 120.000 tpa de Emirates Biotech, mientras que NatureWorks aseguró USD 350 millones para añadir 75.000 tpa en Tailandia. Braskem aumentó la producción de biopolímeros un 30% en Brasil, y Toray introducirá ABS de base biomásica en 2025. Las economías de escala resultantes podrían reducir la brecha histórica de costos de USD 300-500/t frente al PET de petróleo, erosionando una barrera clave para el mercado de envases de bioplásticos. La diversificación geográfica también mitiga la volatilidad del flete y los riesgos de suministro geopolíticos, proporcionando a los propietarios de marcas opciones de abastecimiento multirregional para gestionar el inventario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez crónica de materias primas de base biológica debido a la competencia de la demanda de biocombustibles | -2.8% | Global, particularmente aguda en Brasil, EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Infraestructura de compostaje industrial inconsistente que dificulta las declaraciones de fin de vida útil | -2.1% | Global, con brechas de infraestructura en mercados en desarrollo | Mediano plazo (2-4 años) |
| Limitaciones de rendimiento funcional en aplicaciones de alta temperatura | -1.6% | Global, que afecta a los envases de alimentos y las aplicaciones industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez crónica de materias primas de base biológica
Los niveles récord de producción de etanol en Brasil y el aumento de los volúmenes del Estándar de Combustibles Renovables de EE. UU. intensifican la competencia por las materias primas, inflando los precios del maíz y el azúcar que sustentan la producción de PLA y Bio-PET. Los productores de biocombustibles a menudo ganan las disputas de asignación gracias a las cuotas de demanda legisladas y los créditos fiscales. Si bien NatureWorks explora rutas a partir de yuca y lignocelulosa, la escasez de materias primas sigue siendo un obstáculo estructural para el mercado de envases de bioplásticos hasta que los insumos no agrícolas alcancen escala.
Infraestructura de compostaje industrial inconsistente
Solo 185 instalaciones de compostaje en EE. UU. aceptan actualmente envases certificados, y muchas instalaciones de la UE no alcanzan los umbrales de temperatura de la norma EN 13432. Las inconsistencias jurisdiccionales socavan la confianza del consumidor y aumentan la responsabilidad del productor. La AB 1201 de California impondrá un etiquetado de compostabilidad más estricto en 2026, obligando a los convertidores a verificar la accesibilidad de las instalaciones antes de los lanzamientos masivos. Sin actualizaciones sincronizadas de la infraestructura, el mercado de envases de bioplásticos corre el riesgo de que existan brechas de percepción entre las declaraciones medioambientales y los resultados reales de fin de vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El dominio del Bio-PET se enfrenta a la innovación del PHA
El Bio-PET mantuvo una participación del 39,10% en el mercado de envases de bioplásticos en 2025, ya que los productores aprovecharon los flujos de reciclaje de PET existentes para una sustitución directa rápida. El segmento se beneficia de las cadenas de suministro de PTA de base biomásica certificadas bajo ISCC PLUS. La transición europea de Coca-Cola por EUR 180 millones ilustra cómo los grandes compradores ejercen presión a la baja sobre las primas de resina, apoyando una expansión estable del tamaño del mercado de envases de bioplásticos. El PHA, aunque solo representa una participación de nicho hoy en día, se prevé que crezca a una CAGR del 21,65% a medida que la consolidación se estabilice y los grados especiales apunten a aplicaciones degradables en el entorno marino.
Las mezclas de almidón siguen siendo el líder en volumen entre los polímeros biodegradables, con materias primas de maíz, patata y yuca que ofrecen flexibilidad de cobertura de precios. La capacidad de PLA de Tailandia y los EAU impulsa el suministro regional, mientras que el PBAT y el PBS ganan terreno en películas que requieren mayor resistencia a temperaturas de procesamiento más bajas. Las estrategias de doble abastecimiento protegen a los convertidores de la volatilidad de la resina, manteniendo el mercado de envases de bioplásticos resiliente ante las perturbaciones de precios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: La innovación en envases flexibles impulsa el crecimiento
Los formatos flexibles representaron el 57,62% de los ingresos de 2025 y se proyecta que lideren con una CAGR del 21,05%. Las películas, envolturas y bolsas se alinean bien con las propiedades mecánicas y de barrera del PLA y el Bio-PE. La reconversión europea de Nestlé por CHF 120 millones muestra el capital necesario para realizar el cambio, pero también demuestra las primas de aceptación del consumidor que compensan los mayores precios de la resina. La serie de bolsas de caña de azúcar de Accredo subraya las ganancias en reducción de carbono que impulsan las decisiones de compra.
Los envases rígidos se quedan atrás debido a los mayores estándares de deflexión térmica, aunque las estructuras multicapa de PLA-celulosa ahora se aproximan a los niveles de barrera al oxígeno adecuados para salsas a temperatura ambiente. La transferencia tecnológica de las aplicaciones flexibles a las rígidas está reduciendo la brecha de rendimiento, abriendo nuevas oportunidades de ingresos dentro del mercado más amplio de envases de bioplásticos.
Por Industria de Uso Final: El liderazgo del sector alimentario impulsa el crecimiento del cuidado personal
Los alimentos y bebidas representaron el 29,25% de los ingresos en 2025, respaldados por las conversiones de restaurantes de servicio rápido e iniciativas de marca propia de los minoristas. Los artículos de servicio compostables simplifican la clasificación de residuos en estadios y campus universitarios, añadiendo puntos de venta de alto volumen al mercado de envases de bioplásticos. Se prevé que el cuidado personal y los cosméticos registren una CAGR del 20,58% a medida que L'Oréal, Estée Lauder y Unilever destinen más de USD 1.000 millones al rediseño de envases sostenibles.
Los casos de uso farmacéutico emergen donde la degradación controlada ofrece evidencia de manipulación y riesgo reducido de residuos. Las marcas de belleza de lujo, que producen un estimado de 120.000 millones de unidades anuales, aportan márgenes premium que financian la I+D para mejoras en la estabilidad del color y la barrera de fragancias, reforzando el crecimiento a largo plazo en el mercado de envases de bioplásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: La eficiencia de las ventas directas apoya el crecimiento indirecto
Las ventas directas retuvieron una participación del 59,55% porque los convertidores requieren orientación técnica personalizada para adaptar las mezclas de resina y los parámetros del proceso. El gasto de USD 45 millones de Amcor en formación de socios globales ilustra la carga de trabajo consultiva detrás de cada tonelada vendida. A medida que los grados de calidad se estandarizan, los distribuidores indirectos escalan a una CAGR del 20,74%, ampliando el acceso en ciudades secundarias.
Las plataformas de pedidos digitales ahora ofrecen paneles de huella de carbono en tiempo real, lo que permite a las marcas pequeñas comparar los ahorros al instante. Los precios escalonados aún favorecen los acuerdos directos de alto volumen, aunque los portales de comercio electrónico simplificados reducen la brecha para las marcas emergentes, ampliando el mercado de envases de bioplásticos potencial.
Análisis Geográfico
Europa se mantuvo como el mayor contribuyente regional con el 37,95% del mercado de envases de bioplásticos en 2025, impulsado por el Reglamento de Envases y Residuos de Envases que exige la reciclabilidad universal para 2030 y prohíbe las sustancias perfluoroalquiladas y polifluoroalquiladas en artículos en contacto con alimentos. La VerpackG de Alemania impuso tarifas de REP de EUR 2.100 millones en 2024, lo que llevó a los propietarios de marcas a seleccionar formatos de base biológica que obtienen descuentos en tarifas del 30%. El sur de Europa experimenta una rápida adopción en películas para productos frescos, mientras que los mercados del norte se centran en vasos rígidos de yogur que cumplen las especificaciones de la cadena de frío.
Asia-Pacífico es la región de más rápido crecimiento, proyectada a una CAGR del 21,93% hasta 2031. La norma de trazabilidad de India, la GB 43352-2023 de China y la contratación pública gubernamental japonesa de alternativas biodegradables alinean los instrumentos de política con los estímulos a la inversión. NatureWorks y Balrampur Chini Mills abastecen a los convertidores nacionales, reduciendo los costos de flete y cubriendo las fluctuaciones cambiarias. La proximidad a las materias primas agrícolas posiciona a las naciones de la ASEAN como bases de exportación estratégicas hacia los mercados de la UE de alta demanda, amplificando el tamaño del mercado de envases de bioplásticos en la región.
América del Norte muestra un sólido impulso a medida que California, Oregón y Colorado finalizan los calendarios de tarifas de REP que se incrementan anualmente. Los programas piloto de servicios de alimentación en McDonald's y Starbucks aceleran las calificaciones de los convertidores aguas abajo. Las subvenciones federales por valor de USD 75 millones para la construcción de infraestructura de compostaje señalan una inminente paridad de infraestructura, un habilitador crítico para la penetración del mercado de envases de bioplásticos más allá de las ciudades costeras. Canadá y México adoptan etiquetados armonizados para proteger las cadenas de suministro transfronterizas, garantizando claridad regulatoria para los lanzamientos de marcas integradas.

Panorama regulatorio
Los plazos regulatorios se están endureciendo en torno a la compostabilidad, la trazabilidad y el cumplimiento de contacto con alimentos, lo que condiciona la elección de materiales en el envasado de bioplásticos. En la Unión Europea, el Reglamento de Envases y Residuos de Envases, Reglamento (UE) 2025/40, entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, creando un calendario de cumplimiento exigible para los transformadores de envases y las marcas que venden en Europa.
El PPWR también fija requisitos de compostabilidad para aplicaciones específicas, incluidas las etiquetas de frutas y verduras, las bolsitas de té y las cápsulas de café, que deben ser compostables industrialmente antes del 12 de febrero de 2028. La Comisión Europea tiene la tarea de solicitar, antes del 12 de febrero de 2026, el desarrollo de nuevas normas armonizadas a nivel de la UE para la compostabilidad (artículo 9(6)), mientras que la actividad de la ISO, como la ISO 15270-5:2025, ofrece orientación adicional para la recuperación de residuos plásticos mediante reciclaje orgánico/biológico. En América del Norte, las Notificaciones de Sustancias en Contacto con Alimentos de la FDA de EE. UU. siguen definiendo qué químicas de polímeros pueden usarse en envases de contacto con alimentos, con notificaciones vigentes en 2025-2026 que respaldan el cambio del mercado hacia resinas compostables y de base biológica conformes.
Análisis de la cadena de valor
La cadena de valor del envasado de bioplásticos comienza con materias primas agrícolas y de base biológica, incluidos el maíz, la caña de azúcar y los insumos de almidón, y continúa a través de la producción de monómeros y bioresinas (PLA, Bio-PET, PBAT, PBS, PHA y mezclas de almidón), pasando luego a la compuestación y conversión en películas, bolsas, envases rígidos y artículos de servicio. Los transformadores y las marcas se ubican en el segmento posterior, respaldados por organismos de certificación y ensayo que validan las afirmaciones de compostabilidad y de fin de vida, así como por actores de gestión de residuos (recolección, clasificación, reciclaje y compostaje industrial) que determinan los resultados reales de eliminación.
Los cuellos de botella son más evidentes en torno a la variabilidad de las materias primas y la logística regional, donde las cadenas de suministro de base biológica siguen siendo más localizadas que las redes de polímeros petroquímicos, y en torno a las brechas de infraestructura de fin de vida que limitan dónde puede procesarse el envasado certificado. Anclas regulatorias como el PPWR de la UE (Reglamento (UE) 2025/40) generan señales de demanda más claras para formatos certificados industrialmente compostables en tipos de envases definidos, aumentando la coordinación entre productores de resina, transformadores y certificadores. La cadena también está incorporando capas de trazabilidad digital, incluidos pilotos que usan blockchain para mejorar la trazabilidad y reducir la friccion transaccional entre agregadores de materias primas y productores de resina, apoyando la gestión de afirmaciones y la elaboración de informes de cumplimiento en distintos mercados.
Panorama Competitivo
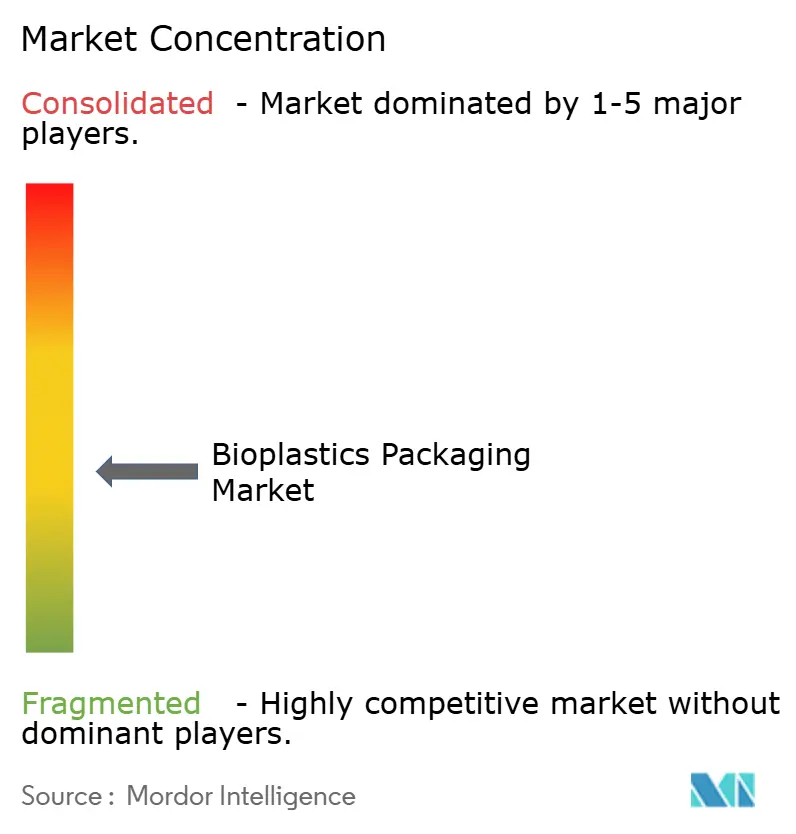
El campo competitivo sigue siendo moderadamente fragmentado. Los grandes grupos de envasado globales integran sustratos renovables en sus líneas existentes, mientras que las empresas emergentes especializadas en bioplásticos persiguen avances en propiedades. Amcor superó su objetivo provisional al obtener más del 10% de resina posconsumo, demostrando cómo los actores establecidos convierten la escala en hitos de sostenibilidad. [3] Amcor, "Informe de Sostenibilidad 2024," amcor.com La adquisición de Pactiv Evergreen por parte de Novolex por USD 6.700 millones amplía el alcance del canal a 39.000 unidades de mantenimiento de existencias, otorgando a la empresa combinada un poderoso poder de negociación con los minoristas.
Las alianzas tecnológicas dominan la estrategia. La asociación de Amcor con Bloom Biorenewables inyecta química de residuos vegetales en el suministro de PET, mientras que Toray e Idemitsu colaboran en ABS de biomasa para diversificarse de las materias primas azucareras. Las solicitudes de patentes aumentaron a 847 en 2024, con el 34% centrado en la mejora de la barrera. La financiación de capital riesgo se concentra en enzimas que aceleran el compostaje y catalizadores que reducen la energía de polimerización en un 30%, lo que apunta a un futuro cambio escalonado en los costos en todo el mercado de envases de bioplásticos.
Los plazos de cumplimiento normativo a partir de 2025 fomentan la reserva anticipada de capacidad, lo que ajusta el suministro spot a corto plazo a pesar de los anuncios de nuevas plantas. En consecuencia, los proveedores que garantizan resina conforme a las especificaciones y entregan datos de ciclo de vida ganan contratos plurianuales. Los participantes del mercado capaces de integrarse hacia atrás en las materias primas o hacia adelante en los servicios de recogida establecen fosos defensibles a medida que el mercado de envases de bioplásticos pivota de nicho a convencional.
Líderes de la Industria de Envases de Bioplásticos
BASF SE (Badische Anilin- und Soda-Fabrik)
TAGHLEEF INDUSTRIES GROUP
Mitsubishi Chemical Corporation
Alpagro Packaging
Amcor Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad a corto plazo donde coinciden los requisitos de cumplimiento impulsados por la regulación y las nuevas incorporaciones de capacidad. El PPWR de la UE (Reglamento (UE) 2025/40) se aplica a partir del 12 de agosto de 2026 e incluye requisitos de compostabilidad industrial específicos por aplicación, incluidas las etiquetas de frutas y verduras, las bolsitas de té y las cápsulas de café antes del 12 de febrero de 2028. Esto amplía la demanda de películas, laminados y formatos moldeados certificados como compostables que puedan cumplir tanto con las obligaciones de rendimiento como de etiquetado. Al mismo tiempo, el compromiso de la Comisión Europea de solicitar trabajo de estandarización a nivel de la UE sobre la compostabilidad doméstica antes del 12 de febrero de 2026 (artículo 9(6)) crea un espacio en blanco para que los proveedores de materiales y los transformadores diseñen productos alineados con los futuros métodos de ensayo armonizados y las vías de certificación.
En el lado de la oferta, los nuevos activos de producción y la proximidad de las materias primas están cambiando las opciones de abastecimiento para los fabricantes globales de envases. NatureWorks puso en marcha una segunda instalación de producción de PLA totalmente integrada en el Nakhon Sawan Biocomplex, en Tailandia, en julio de 2026, aportando una capacidad de 75.000 toneladas anuales y utilizando materia prima de caña de azúcar de origen local, lo que fortalece el suministro con base en Asia para transformadores que atienden tanto la demanda regional como los programas de envasado orientados a la exportación. Con el envasado representando el 41,3% (0,95 millones de toneladas) de las capacidades globales de producción de bioplásticos en 2025, los transformadores y las marcas tienen margen para expandirse desde pilotos iniciales hacia carteras de mayor formato, donde se requieren pruebas de cumplimiento, trazabilidad y fin de vida junto con escala y control de costes.
Desarrollos recientes del sector
- Mayo de 2026: BASF inició una colaboración con UPM Specialty Materials para desarrollar estructuras de envasado reciclables a base de fibra utilizando resinas de tecnología de barrera Joncryl HPB. El esfuerzo apunta a mejoras de rendimiento en el envasado de fibra manteniendo la reciclabilidad, ampliando las vías de sustitución más allá de los laminados plásticos convencionales en aplicaciones de alimentos y bienes de consumo.
- Abril de 2026: BASF lanzó nuevos grados en su cartera certificada compostable ecovio dirigidos a aplicaciones de envasado flexible con barrera. La actualización respalda a los transformadores que necesitan estructuras compostables con mayor rendimiento de barrera, alineando el diseño de producto con un escrutinio más estricto en materia de etiquetado y fin de vida en mercados clave.
- Mayo de 2025: BASF anunció una asociación con Metpack centrada en soluciones de envasado de papel habilitadas por tecnologías de barrera. La colaboración fortalece el conjunto competitivo de opciones de envasado de base biológica y liderado por fibra que las marcas pueden adoptar al rediseñar sus envases en torno a requisitos de reciclaje y sostenibilidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca formatos de envasado fabricados con materiales bioplásticos, contabilizados en términos de ingresos, donde el polímero es de base biológica, biodegradable, o ambos, y se utiliza en envasado rígido o flexible en las principales industrias de uso final.
Exclusiones del alcance: se excluyen los plásticos convencionales de origen fósil sin contenido biológico y los usos no relacionados con el envasado de los bioplásticos (como componentes duraderos fuera del envasado).
Descripción general de la segmentación
- Por Tipo de Material
- Bioplásticos No Biodegradables
- Bio-PET
- Bio-PE
- Otros Bioplásticos No Biodegradables
- Bioplásticos Biodegradables
- Mezclas de Almidón
- Ácido Poliláctico (PLA)
- Poli(Adipato-co-Tereftalato de Butileno) (PBAT)
- Succinato de Polibutileno (PBS)
- Polihidroxialcanoatos (PHA)
- Otros Bioplásticos Biodegradables
- Bioplásticos No Biodegradables
- Por Tipo de Producto
- Envases Rígidos
- Botellas y Frascos
- Bandejas y Contenedores
- Otros Envases Rígidos
- Envases Flexibles
- Películas y Envolturas
- Bolsas y Sacos
- Otros Envases Flexibles
- Envases Rígidos
- Por Industria de Uso Final
- Alimentos
- Bebidas
- Productos Farmacéuticos
- Cuidado Personal y Cosméticos
- Otras Industrias de Uso Final
- Por Canal de Distribución
- Ventas Directas
- Ventas Indirectas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una visión práctica de las señales de oferta, demanda y política que influyen en la adopción del envasado de bioplásticos. Recurrimos a fuentes públicas como estadísticas gubernamentales sobre medio ambiente y residuos de envases, datos aduaneros y comerciales sobre flujos relacionados con resinas y envases, y publicaciones de asociaciones sectoriales que hacen seguimiento del progreso en compostabilidad e infraestructura de reciclaje.
También se apoya en revistas revisadas por pares sobre el rendimiento de polímeros y las vías de fin de vida, bases de datos de patentes para comprender hacia dónde se dirigen las nuevas formulaciones de materiales, y presentaciones de resultados de empresas e inversores para confirmar las incorporaciones de capacidad y el enfoque de producto. En paralelo, una suscripción de pago para datos financieros de empresas y noticias nos ayuda a verificar el momento de las puestas en marcha y ampliaciones de plantas, y los comentarios sobre precios. Estas fuentes documentales son solo ilustrativas, y también se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los datos primarios provienen de entrevistas y encuestas estructuradas con productores de resina, transformadores de envases, distribuidores y grandes compradores de envases, lo que nos ayuda a validar qué se está utilizando y pagando realmente en los distintos formatos. Para un mercado global, las conversaciones se equilibran entre APAC, EMEA y América, de modo que se reflejen la política regional, el acceso al compostaje y los planes de adopción de marca, y luego se revisan las hipótesis finales cuando las señales documentales y la retroalimentación de campo no coinciden.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25 % | Directivos (CXO): 13 % | APAC: 42 % |
| Nivel medio: 60 % | Líderes funcionales/de unidad: 28 % | EMEA: 34 % |
| Actores más pequeños: 15 % | Gerentes: 59 % | América: 24 % |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, utilizamos un enfoque de arriba hacia abajo, en el que los grupos de demanda de envasado se reconstruyen a partir de señales de producción de envases y uso de polímeros, y luego se filtran según la proporción cubierta por materiales bioplásticos en cada uso final clave. Una vez formado el grupo de demanda, se traduce en valor utilizando rangos de precios coherentes con la combinación de materiales y la prima observada frente a los plásticos convencionales.
Para mantener los totales realistas, los resultados se contrastan con aproximaciones selectivas de abajo hacia arriba, como el muestreo de volúmenes de transformadores por formato de envasado y la aplicación de un precio de venta promedio razonable por familia de polímero, seguido de verificaciones de canal sobre disponibilidad y plazos de entrega. Las variables utilizadas como insumos del modelo incluyen la división entre envasado rígido y flexible, los niveles de adopción en alimentos, bebidas, farmacéutica y cuidado personal, la presión de la política regional en torno a los plásticos de un solo uso, el grado de preparación de la infraestructura de compostaje y reciclaje, y la evolución de los precios de las materias primas y biopolímeros que influye en las decisiones de sustitución. La previsión se basa en análisis de escenarios respaldados por consenso de expertos, dado que el calendario regulatorio y los compromisos de marca pueden cambiar la demanda rápidamente, y cualquier brecha en los detalles a nivel de país se gestiona mediante proporciones regionales que se revalidan en entrevistas antes de consolidarse.
Validación de datos y ciclo de actualización
Los resultados se validan comparando los volúmenes y precios implícitos con señales independientes, como cambios de capacidad, flujos comerciales y actividad de envasado de uso final, y luego revisando las hipótesis cuando las variaciones parecen inusuales. Las verificaciones se realizan en varios niveles, incluidos los totales regionales, la coherencia de la combinación de materiales y la lógica de crecimiento año a año, antes de la aprobación de la revisión interna.
El modelo se actualiza en un ciclo anual, y se activan actualizaciones intermedias cuando se observan cambios importantes de política, grandes anuncios de capacidad o fluctuaciones pronunciadas en los precios de las materias primas. Antes de finalizar un entregable, los analistas realizan una nueva revisión de los insumos y vuelven a contactar con encuestados seleccionados si un nuevo evento podría afectar materialmente la visión a corto plazo, de modo que los clientes reciban una estimación actual y defendible.
Comparación de la estimación de Mordor Intelligence del mercado de envasado de bioplásticos con otras estimaciones publicadas
Los tamaños de mercado publicados para el envasado de bioplásticos pueden diferir mucho, incluso cuando parecen describir el mismo espacio. Las diferencias suelen provenir de qué se cuenta como envasado de bioplásticos, qué año se toma como base, y cómo se proyectan el precio y la adopción a medida que evolucionan las regulaciones y los compromisos de marca.
La principal diferencia surge de si se cuentan tanto los plásticos de base biológica de sustitución directa como los biopolímeros compostables en el envasado rígido y flexible, mientras que Mordor Intelligence incluye tipos de materiales bioplásticos definidos para envasado y luego vincula la construcción del valor a los niveles de adopción por uso final y a los precios vinculados a polímeros por región. Las diferencias también aparecen cuando un estudio utiliza un año base anterior (como 2024) con un alcance de envasado más amplio, o cuando las previsiones a largo plazo suavizan los cambios escalonados de política y capacidad a corto plazo mediante una única tasa de crecimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,54 mil millones USD (2026) | |
| Consultora Global A | 19,55 mil millones USD (2024) | Utiliza un año base anterior con un marco de ingresos más amplio para el envasado de bioplásticos, lo que puede inflar los totales cuando los límites de producto y material son más laxos y el precio no está anclado a una combinación de materiales de 2026. |
| Editorial del Sector B | 14,10 mil millones USD (2025) | Contabiliza un conjunto más amplio de materiales de envasado de base biológica y biodegradables en 2025 y aplica una ventana de previsión más larga, donde la adopción y las primas de precio pueden suavizarse sin las mismas verificaciones escalonadas para los aumentos de capacidad y el calendario de política regional. |
La dispersión en la tabla se explica principalmente por la elección del año base, la definición exacta de lo que califica como envasado de bioplásticos, y cómo se proyectan las primas de precio hacia adelante. Al mantener el dimensionamiento vinculado a señales claras de adopción por uso final y a una construcción de precios práctica que se revalida en entrevistas, podemos presentar una cifra que es más fácil de rastrear y repetir con el tiempo a medida que cambian los insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de envases de bioplásticos?
El mercado de envases de bioplásticos alcanzó USD 7,54 mil millones en 2026 y se espera que ascienda a USD 18,89 mil millones en 2031.
¿Qué región lidera el mercado de envases de bioplásticos?
Europa lidera con una participación del 37,95% en 2025, impulsada por los estrictos mandatos de reciclaje y contenido de la UE.
¿Qué tipo de material domina el mercado actualmente?
El Bio-PET domina con una participación del 39,10% gracias a su compatibilidad con la infraestructura de reciclaje de PET existente.
¿Por qué los formatos flexibles crecen más rápido?
Los envases flexibles se alinean bien con las propiedades de los materiales PLA y Bio-PE y apoyan las aplicaciones de servicio rápido y comercio electrónico, impulsando una CAGR del 21,05% hasta 2031.
¿Cuál es la mayor restricción para una adopción más amplia?
La competencia de las materias primas por parte de los biocombustibles limita el suministro de polímeros de base biológica, restando 2,8 puntos porcentuales a la CAGR prevista.
Última actualización de la página el:



