
Tamaño y Participación del Mercado de Biológicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 455.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 743.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
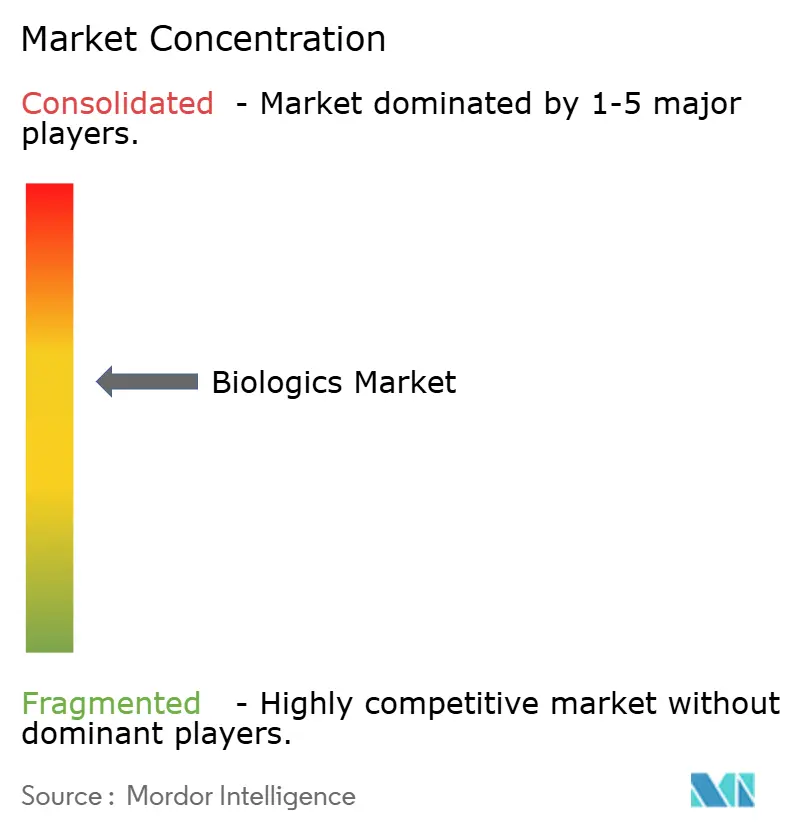
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biológicos por Mordor Intelligence
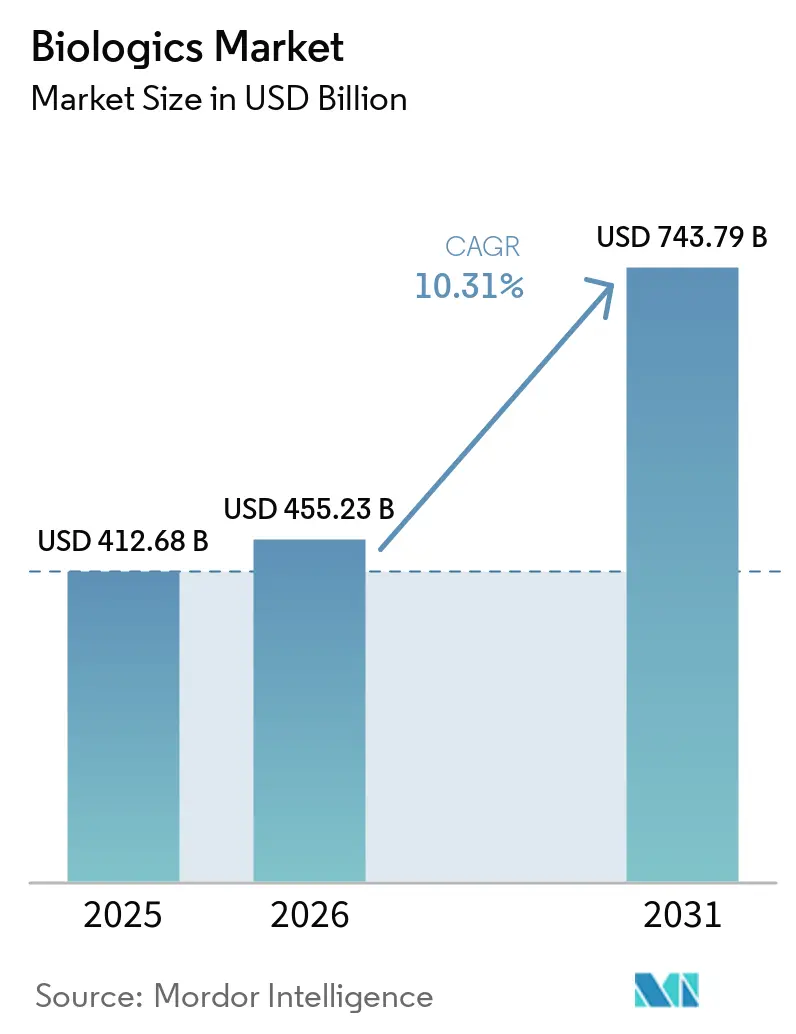
El tamaño del Mercado de Biológicos fue valorado en USD 412,68 mil millones en 2025 y se estima que crecerá desde USD 455,23 mil millones en 2026 hasta alcanzar USD 743,79 mil millones para 2031, a una CAGR del 10,31% durante el período de pronóstico (2026-2031).
La fuerte demanda de agentes de oncología de precisión, anticuerpos monoclonales de próxima generación y terapias génicas orienta esta expansión. La mayor prevalencia de enfermedades crónicas, las designaciones regulatorias aceleradas y la financiación sostenida de capital de riesgo continúan trasladando estas terapias complejas desde los canales de investigación hacia la atención de rutina. Las inversiones en fabricación que superan los USD 15 mil millones desde 2024 construyen nueva capacidad en Carolina del Norte, Dinamarca y Alemania, posicionando a los productores para aliviar los cuellos de botella de suministro recientes. Al mismo tiempo, los innovadores adoptan la perfusión continua y los biorreactores de uso único para combinar velocidad con menores costos iniciales, mientras que los pagadores adoptan cada vez más los biosimilares para contener el gasto.
Conclusiones Clave del Informe
- Por tipo de producto, los anticuerpos monoclonales lideraron con el 69,46% de la cuota del mercado de biológicos en 2025, mientras que los biológicos basados en genes están proyectados para crecer a una CAGR del 12,11% hasta 2031.
- Por aplicación, la oncología capturó el 36,12% de la cuota del tamaño del mercado de biológicos en 2025 y avanza a una CAGR del 13,45% hasta 2031.
- Por tecnología de fabricación, los biorreactores de un solo uso representaron el 61,88% del tamaño del mercado de biológicos en 2025, mientras que las plataformas de perfusión continua registran la CAGR más rápida del 12,38% hasta 2031.
- Por fuente, los sistemas de expresión en células de mamífero representaron el 70,76% de la cuota del mercado de biológicos en 2025. Sin embargo, los sistemas basados en plantas y en células de insecto avanzan a una CAGR del 12,55%.
- Por usuario final, las empresas farmacéuticas y de biotecnología capturaron el 55,21% de la cuota del mercado de biológicos en 2025. Se proyecta que los centros académicos crezcan a una CAGR del 13,1% durante el período de pronóstico.
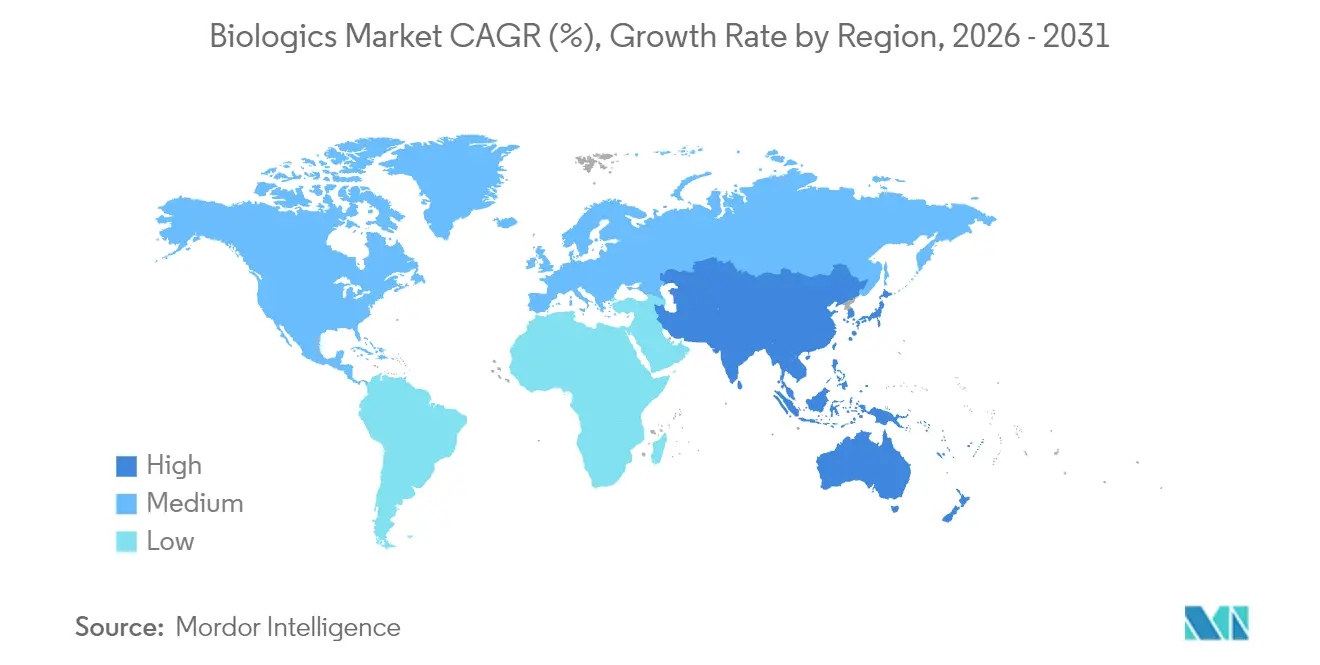
- Por geografía, América del Norte comandó el 39,98% de la cuota del tamaño del mercado de biológicos en 2025; Asia-Pacífico registra la CAGR más sólida del 11,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga mundial de enfermedades crónicas | +2.8% | América del Norte y Europa; global | Largo plazo (≥ 4 años) |
| Aprobaciones y designaciones regulatorias aceleradas | +2.1% | Estados Unidos, Unión Europea; global | Mediano plazo (2-4 años) |
| Expansión de la adopción de biosimilares a nivel mundial | +1.9% | Europa liderando; Asia-Pacífico y América del Norte en expansión | Mediano plazo (2-4 años) |
| Innovación continua en modalidades de biológicos | +2.4% | América del Norte y Europa; expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento en la capacidad de fabricación de biológicos subcontratada | +1.7% | Centros en Carolina del Norte, Irlanda y Singapur; global | Corto plazo (≤ 2 años) |
| Aumento del gasto en salud en mercados emergentes | +1.3% | Núcleo en Asia-Pacífico; América Latina y Oriente Medio y África en aceleración | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Mundial de Enfermedades Crónicas
El cáncer, los trastornos autoinmunes y las enfermedades metabólicas presentan vías complejas que los fármacos de moléculas pequeñas ya no abordan plenamente. Los usos oncológicos de los biológicos representan el 36,54% de la participación y registran una CAGR del 13,78% a medida que las inmunoterapias avanzan hacia líneas de tratamiento más tempranas. Los pacientes con artritis reumatoide tratados con nuevos anticuerpos de depleción de células B reportan una reducción del 87% en los brotes, lo que ilustra un control clínico superior. Los agonistas de GLP-1 para la diabetes y la obesidad han superado la oferta, lo que llevó a Novo Nordisk a comprometer USD 4,1 mil millones en nuevo espacio de llenado y acabado. Las terapias para enfermedades raras se benefician de incentivos de medicamentos huérfanos que permiten precios premium, creando numerosos nichos pequeños pero rentables dentro del mercado de biológicos.
Aprobaciones y Designaciones Regulatorias Aceleradas
La guía simplificada de intercambiabilidad de la FDA permite a los desarrolladores de biosimilares omitir los estudios de cambio si se demuestra la equivalencia analítica. Las designaciones RMAT y de avance acortaron los plazos para siete terapias celulares y génicas aprobadas en 2024, incluidas lifileucel para el melanoma y fidanacogene elaparvovec para la hemofilia B[1]. La alineación de la EMA con la política de los Estados Unidos ahora permite lanzamientos transatlánticos simultáneos, reduciendo los costos de duplicación. La Administración Nacional de Productos Médicos de China ha reformado su proceso, permitiendo a Akeso avanzar con ivonescimab con datos que superan los estándares globales y refuerzan la competitividad en el mercado de biológicos.
Expansión de la Adopción de Biosimilares a Nivel Mundial
Los biosimilares de adalimumab ya tienen una penetración del 23%, ahorrando a los sistemas de salud USD 12,4 mil millones solo en 2023. Tres copias de ustekinumab ingresaron al mercado de los Estados Unidos en 2025, apuntando a las ventas de USD 10,4 mil millones de Stelara con programas de copago desde USD 0 para los pacientes. Europa marca el ritmo con incentivos de reembolso maduros, mientras que las licitaciones de Asia-Pacífico premian el menor costo por dosis diaria definida. La confianza de la FDA es evidente ya que 9 de 13 aprobaciones de intercambiabilidad no requirieron ensayos clínicos adicionales.
Innovación Continua en Modalidades de Biológicos
Los productos de base génica registran una CAGR del 12,32% a medida que el AAV y el ARNm avanzan desde las vacunas hacia la terapia de enfermedades crónicas. Los anticuerpos biespecíficos y multiespecíficos aportan una interacción de doble objetivo que amplifica la potencia sin aumentar la toxicidad. Los costos de la terapia CAR-T disminuyen a medida que las plataformas automatizadas reducen el tiempo de fabricación, abriendo la administración ambulatoria. Los conjugados anticuerpo-fármaco (ADC) integran la administración dirigida con cargas útiles potentes para minimizar la exposición sistémica, mientras que la ingeniería de vida media extiende los intervalos de dosificación para mejorar la adherencia, ampliando la frontera tecnológica del mercado de biológicos.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de fabricación y desarrollo | -1.8% | América del Norte y Europa; global | Largo plazo (≥ 4 años) |
| Requisitos complejos de cumplimiento regulatorio y de calidad | -1.2% | Global; varía según el marco regional | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de materias primas críticas | -1.0% | Global; pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Intensificación del escrutinio de sostenibilidad ambiental | -0.9% | Europa liderando; América del Norte y adopción global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fabricación y Desarrollo
Una sola planta de biológicos requiere un capital superior a USD 1 mil millones, como lo ilustra la expansión de Novo Nordisk en Clayton y el sitio de USD 3 mil millones de Eli Lilly en Wisconsin. Aunque los sistemas de uso único redujeron el tiempo de construcción, los frecuentes cambios de bolsas y los medios especializados elevan los gastos operativos. Los programas de extremo a extremo abarcan entre 10 y 15 años y pueden costar USD 300 millones solo en ensayos, lo que limita la participación de pequeñas empresas de biotecnología. Los cuellos de botella en el suministro de medios CHO, resinas y jeringas estériles inflan los costos y amenazan la programación. Cualquier desviación durante el escalado pone en riesgo la integridad del producto, haciendo que la validación rigurosa del proceso sea esencial y costosa.
Requisitos Complejos de Cumplimiento Regulatorio y de Calidad
Los análisis avanzados, los ejercicios de comparabilidad tras incluso modificaciones menores del proceso y las pruebas de liberación de lotes añaden capas ausentes en las moléculas pequeñas[2]. Los patrocinadores de biosimilares deben mapear cada variante de glucano del producto de referencia, un ejercicio que consume muchos recursos. Tras la aprobación, las empresas deben mantener una farmacovigilancia sólida, incluidas las actualizaciones periódicas de seguridad y los informes globales de eventos adversos. Las normas regionales divergentes obligan a una documentación paralela, mientras que las directrices en evolución sobre seguridad viral, extractables y lixiviables exigen actualizaciones continuas del sistema.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
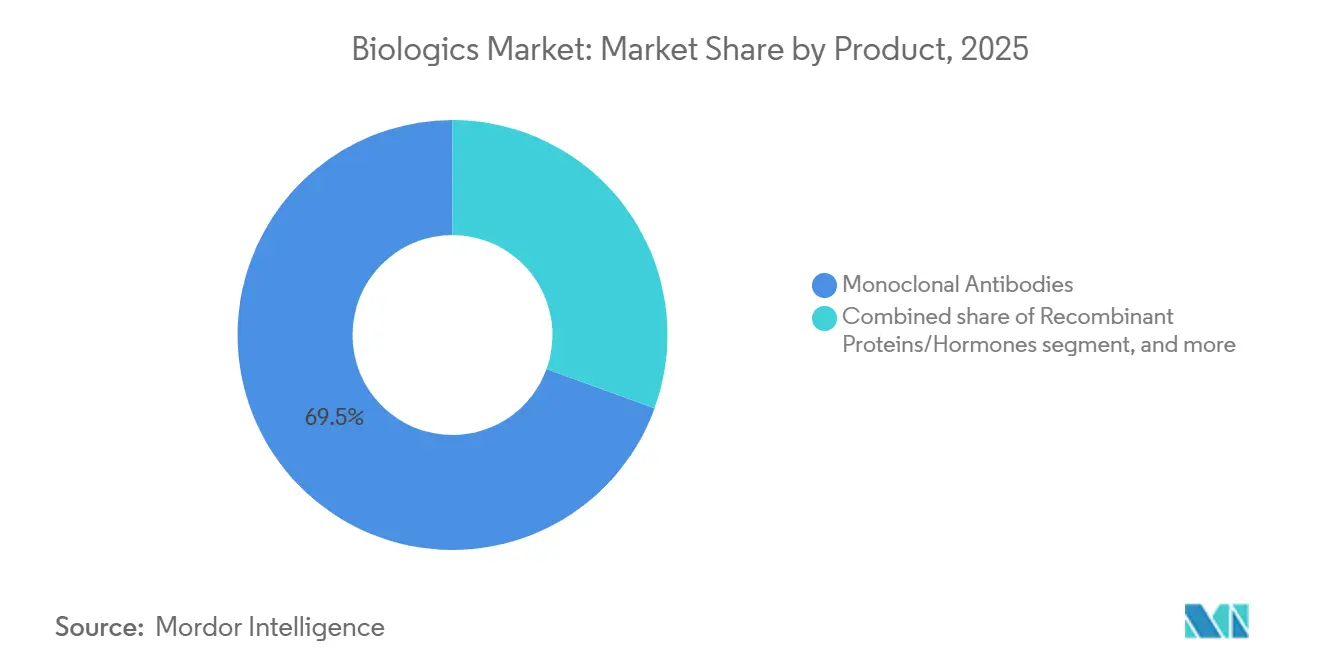
Las Terapias Génicas Impulsan el Crecimiento de Próxima GeneraciónLos anticuerpos monoclonales contribuyeron con 286,65 mil millones de USD, equivalente al 69,46% del tamaño del mercado de biológicos en 2025, beneficiándose de décadas de perfeccionamiento en la fabricación. La clase abarca usos en oncología, enfermedades autoinmunes e inflamatorias, y su farmacología predecible respalda una amplia aceptación por parte de los pagadores. En contraste, los biológicos basados en genes registran una CAGR del 12,11% hasta 2031, impulsados por aprobaciones de primera en su clase para hemofilia y enfermedades retinianas hereditarias. Las vacunas siguen siendo un pilar estable a medida que los gobiernos financian la preparación ante pandemias, mientras que las proteínas recombinantes enfrentan presión a la baja en los precios por parte de biosimilares maduros.
La inversión en la cartera de proyectos se inclina hacia las modalidades basadas en células, evidenciado por siete nuevas aprobaciones de la FDA en 2024 que validaron productos de CAR-T alognico y células madre. Los conjugados anticuerpo-fármaco y los anticuerpos multiespecíficos amplían la oncología de precisión al fusionar dominios de direccionamiento con cargas útiles citotóxicas o inmunomoduladoras. Más de 250 programas de ingeniería de proteínas optimizan actualmente perfiles de semivida, penetración tisular e inmunogenicidad. Estos cambios elevan colectivamente la propuesta de valor del mercado de biológicos y amplían el alcance terapéutico, respaldando un crecimiento sostenido de dos dígitos.

Por Aplicación:
La Oncología Domina a Través de la Medicina de PrecisiónLa oncología representó el 36,12% del tamaño del mercado de biológicos en 2025 y crecerá a una CAGR del 13,45%, reflejando la rápida adopción de inhibidores de puntos de control, conjugados anticuerpo-fármaco (ADC) y terapias CAR-T. Las afecciones autoinmunes le siguen, ya que los anticuerpos biespecíficos de próxima generación demuestran un control superior de la enfermedad en comparación con los inhibidores del TNF. Los biológicos para enfermedades infecciosas se desarrollan más allá de las vacunas profilácticas hacia terapéuticos post-exposición contra amenazas virales y bacterianas.
Los trastornos metabólicos y endocrinos añaden escala a medida que los agonistas de GLP-1 amplían las indicaciones al manejo crónico del peso, desencadenando proyectos de capacidad mundial valorados en más de USD 15 mil millones. La oftalmología está en posición de beneficiarse de la terapia génica que ofrece un beneficio duradero tras una sola administración. Las carteras de enfermedades raras, impulsadas por incentivos de medicamentos huérfanos, amplían el grupo de pacientes elegibles. En conjunto, las aplicaciones diversificadas refuerzan la resiliencia del mercado de biológicos incluso si un área terapéutica se debilita.
Por Fuente:
Los Sistemas de Mamíferos Mantienen el Dominio en la FabricaciónLos sistemas de expresión de mamíferos representaron el 70,76% de la participación del mercado de biológicos en 2025, respaldados por la versatilidad de las células CHO para proteínas glicosiladas. Estas plataformas también se benefician de la familiaridad regulatoria que acorta los ciclos de revisión. Sin embargo, los sistemas basados en plantas y células de insectos escalan a una CAGR del 12,55% a medida que las empresas buscan menores costos de bienes, riesgo viral minimizado y una huella más ecológica.
La construcción de 160.000 L de mamíferos de Fujifilm en Carolina del Norte muestra que los productores aún prefieren el proceso fed-batch de alto título para anticuerpos a granel, aunque el éxito de la vacuna basada en plantas de Medicago destaca la promesa de las alternativas. Las células de insectos facilitan la producción escalable de vectores AAV para terapia génica. A medida que crece la complejidad de la cartera, emergen estrategias multi-huésped, lo que permite a las empresas adaptar cada modalidad a la fuente más económica y conforme.
Por Tecnología de Fabricación:
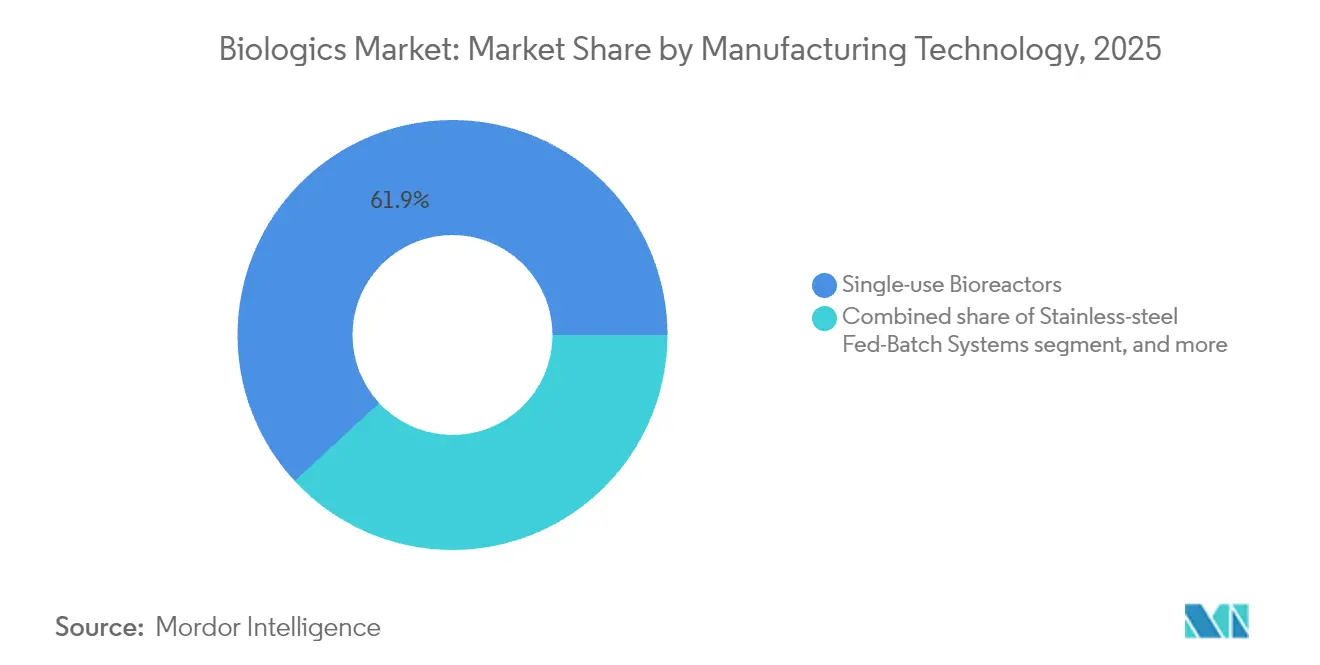
El Dominio del Uso Único Enfrenta la Innovación ContinuaLos biorreactores de uso único comprendieron el 61,88% del tamaño del mercado de biológicos en 2025 gracias al menor riesgo de contaminación cruzada y los cambios rápidos. Sin embargo, la perfusión continua registra la CAGR más rápida del 12,38% ya que su aumento de productividad de 3 a 5 veces compensa la complejidad de integración. El proceso fed-batch de acero inoxidable mantiene su lugar para anticuerpos de gran éxito que requieren una escala de 15.000 L y estrategias de control probadas.
El campus Holly Springs de Amgen combina líneas desechables y de acero inoxidable, creando una producción ágil adaptada a la madurez de la cartera. Las preocupaciones ambientales impulsan a los proveedores a desarrollar bolsas reciclables, mientras que la perfusión reduce el consumo de agua y energía por kilogramo de proteína. A medida que el control digital de procesos madura, la operación continua podría absorber una mayor participación, impulsando instalaciones híbridas que alternan entre modos según lo dicte el volumen.
Por Usuario Final:
La Investigación Académica Impulsa la Aceleración de la InnovaciónLas empresas farmacéuticas y de biotecnología capturaron el 55,21% de la participación del mercado de biológicos en 2025, lo que refleja la integración vertical para salvaguardar el suministro y los márgenes. Los centros académicos, apoyados por generosas subvenciones federales, registran la CAGR más alta del 13,1% a medida que traducen los descubrimientos de laboratorio en ensayos de primera administración en humanos. Las Organizaciones de Desarrollo y Fabricación por Contrato mantienen relevancia para la capacidad de carga máxima y los procesos altamente especializados.
Los hospitales comienzan la fabricación in situ de terapias celulares autólogas, difuminando los límites tradicionales de la cadena de suministro. Lonza y Samsung Biologics atraen precios premium por su experiencia en vectores virales y anticuerpos biespecíficos, pero los competidores asiáticos con precios competitivos presionan los márgenes. Las asociaciones académico-industriales proliferan, combinando el acceso clínico con el conocimiento industrial, acelerando así la prueba de concepto para nuevas plataformas.
Análisis Geográfico
Mercado de Biológicos de América del Norte
América del Norte mantuvo el liderazgo con una participación del 39,98% en el mercado de biológicos en 2025, impulsada por un sólido sistema de reembolso, una profunda base de capital de riesgo y una FDA que agiliza las designaciones de avance terapéutico. La región canaliza más de 15 mil millones de USD hacia nueva capacidad, transformando el Research Triangle en un centro global anclado por Novo Nordisk, Eli Lilly y Amgen. Aunque el crecimiento se modera a una CAGR del 9,56% a medida que la penetración madura, la intensidad competitiva aumenta con la consolidación de los biosimilares.
Mercado de Biológicos de Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 11,32% a medida que China, Japón e India perfeccionan sus vías regulatorias e invierten en biofabricación. El cronograma de aprobación simplificado de China permite a los actores nacionales lanzar biológicos oncológicos innovadores que desafían a los incumbentes occidentales. Japón aprovecha los incentivos fiscales y la financiación pública para apoyar la investigación traslacional, mientras que Samsung Biologics de Corea del Sur exporta capacidad de CDMO a nivel mundial. India capitaliza el talento de bajo costo para proyectos de biosimilares y de fase temprana, ampliando aún más la huella de la región.
Mercado de Biológicos de Europa
Europa mantiene una CAGR estable del 9,05% respaldada por marcos maduros de biosimilares y un elevado gasto en salud pública. Alemania y Suiza albergan producción de alto valor para anticuerpos complejos, mientras que Irlanda y Dinamarca atraen expansiones multinacionales mediante regímenes fiscales corporativos favorables. El envejecimiento demográfico y la prevalencia de enfermedades crónicas sostienen la demanda subyacente, y la armonización paneuropea de las directrices regulatorias reduce la fricción para la entrada al mercado.
Panorama regulatorio
El desarrollo y la comercialización de biológicos a nivel mundial operan bajo marcos específicos de cada región, liderados por el Centro de Evaluación e Investigación de Biológicos (CBER) de la FDA de EE. UU. y la Agencia Europea de Medicamentos (EMA). El Consejo Internacional para la Armonización (ICH) continúa armonizando los requisitos técnicos entre regiones, lo que ayuda a agilizar el desarrollo y las aprobaciones transfronterizas.
Análisis de la cadena de valor
La cadena de valor de los biológicos abarca desde el descubrimiento y el desarrollo preclínico, pasando por el desarrollo clínico y la ampliación de escala de CMC, hasta la fabricación y distribución comercial, respaldada por logística de cadena de frío hacia hospitales, clínicas y farmacias. Los principales actores incluyen a los innovadores biofarmacéuticos, los CDMO que ofrecen desarrollo de procesos y capacidad GMP, y los proveedores de componentes de un solo uso, resinas, medios y pruebas analíticas. El riesgo tiende a concentrarse cuando el trabajo de I+D pasa a la ejecución bajo GMP, donde mantener la continuidad de piloto a comercial y el rigor documental puede limitar los plazos, en particular para modalidades complejas.
Panorama Competitivo
El mercado de biológicos muestra una concentración moderada, ya que las cinco principales empresas poseen aproximadamente el 60% de la cuota combinada, aunque los innovadores de nicho ganan terreno a través de plataformas especializadas. AbbVie, Roche y Pfizer mantienen el liderazgo mediante anticuerpos de gran éxito comercial, carteras de patentes y distribución global. Regeneron y Gilead emplean carteras de proyectos focalizadas para superar su tamaño, mientras que el desempeño clínico superior de Akeso en cáncer de pulmón demuestra la creciente presión competitiva proveniente de Asia.
La integración vertical marca una tendencia clara, con la planta Wilson de Johnson & Johnson por 2 mil millones de USD y la construcción de Eli Lilly en Wisconsin por 3 mil millones de USD, que protegen la producción frente a perturbaciones externas. Enero de 2025 fue testigo de un auge en fusiones y adquisiciones, cuando Johnson & Johnson pagó 14,6 mil millones de USD por Intra-Cellular Therapies y Lilly adquirió Scorpion Therapeutics para profundizar sus carteras de oncología[3]. La diferenciación tecnológica se extiende a la adopción de la perfusión continua, que reduce el costo por gramo y acelera la liberación de lotes. La sostenibilidad también influye en la competencia, impulsando a las empresas a invertir en materiales desechables reciclables y servicios públicos de menor huella de carbono.
Las oportunidades en espacios no explorados persisten en enfermedades raras, inmunoterapias personalizadas y biológicos combinados. Los participantes más pequeños emplean agilidad de plataforma y experiencia especializada para ganar cuota; por ejemplo, la mejora de llenado y acabado de Resilience por 225 millones de USD apunta a los agonistas de GLP-1 de alta demanda. En conjunto, estas tendencias elevan las apuestas competitivas, pero también amplían los horizontes terapéuticos, asegurando una evolución dinámica hasta 2031.
Líderes de la Industria de Biológicos
-
Amgen, Inc.
-
Eli Lilly and Company
-
GlaxoSmithKline PLC
-
Abbvie Inc.
-
F. Hoffmann- La Roche AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biológicos Empresas cubiertas en este informe
- Abbvie
- Amgen
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Pfizer
- Sanofi
- Bristol-Myers Squibb
- AstraZeneca
- Novartis
- Gilead Sciences
- Biogen
- Regeneron Pharmaceuticals
- Lonza Group
- Samsung Group
- Celltrion
- Takeda Pharmaceutical Co.
Oportunidades de mercado y perspectivas futuras
Los biosimilares y la gestión del ciclo de vida generan oportunidades de volumen, ya que los pagadores buscan ahorros de costos y los reguladores perfeccionan vías que permiten una sustitución y un cambio más rápidos. La FDA ha reforzado la confianza en los biosimilares mediante la evolución de la política de intercambiabilidad, mientras que la EMA utiliza una planificación de trabajo formal (BMWP 2026-2028) para actualizar y alinear las directrices sobre biosimilares, lo que puede ampliar la participación en licitaciones y respaldar lanzamientos en múltiples mercados para anticuerpos monoclonales y otras terapias basadas en proteínas.
Desarrollos recientes de la industria en Mercado de Biológicos
- Julio de 2026: AbbVie TEPKINLY (epcoritamab) recibe la aprobación de la Comisión Europea en combinación con lenalidomida y rituximab para el linfoma folicular en recaída o refractario. La decisión extiende el alcance comercial de un anticuerpo biespecífico al uso combinado, fortaleciendo el posicionamiento competitivo en oncología hematológica, donde el diseño de regímenes y la expansión de líneas de terapia impulsan cambios en la cuota de mercado.
- Junio de 2026: Amgen obtiene la autorización de comercialización de la Comisión Europea para IMDYLLTRA (tarlatamab) como monoterapia para adultos con cáncer de pulmón microcítico en estadio extendido después de quimioterapia basada en platino. La aprobación añade impulso a las plataformas biespecíficas en segmentos oncológicos de difícil tratamiento y respalda una mayor inversión en fabricación especializada de biológicos e infraestructura de lanzamiento.
- Febrero de 2025: Eli Lilly confirmó una expansión de inyectables de 3.000 millones de USD en Wisconsin para aumentar la capacidad de medicamentos contra la diabetes y la obesidad. Esta ampliación de escala pone de relieve cómo la demanda de biológicos de alto volumen puede adelantar las inversiones en llenado-terminado y en fabricación habilitada por dispositivos, con efectos secundarios en la asignación de capacidad de los CDMO y en las cadenas de suministro de componentes críticos.
Mercado de Biológicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por las terapias biológicas que se desarrollan utilizando sistemas vivos y luego se suministran para el tratamiento de pacientes a través de canales de atención médica y especializados. Incluye las principales clases de medicamentos biológicos que se prescriben en áreas de enfermedades crónicas y agudas.
Exclusiones del alcance: Los medicamentos de moléculas pequeñas y los genéricos químicos estándar no se contabilizan, y los dispositivos utilizados para administrar la terapia están excluidos a menos que estén incluidos en la venta del medicamento.
Descripción General de la Segmentación
- Por Producto
- Anticuerpos Monoclonales
- Vacunas
- Proteínas/Hormonas Recombinantes
- Biológicos de Base Celular (incl. CAR-T, Células Madre)
- Biológicos de Base Génica (incl. AAV, ARNm)
- Anticuerpos Multiespecíficos y Conjugados Anticuerpo-Fármaco
- Otros Productos
- Por Aplicación
- Oncología
- Autoinmune e Inflamatoria
- Enfermedades Infecciosas
- Metabólica y Endocrina
- Oftalmología
- Enfermedades Raras y Genéticas
- Otras Aplicaciones
- Por Fuente
- Cultivo Celular de Mamíferos
- Expresión Microbiana
- Sistemas Basados en Plantas y Células de Insectos
- Por Tecnología de Fabricación
- Biorreactores de Uso Único
- Sistemas Fed-Batch de Acero Inoxidable
- Plataformas de Perfusión Continua
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Organizaciones de Desarrollo y Fabricación por Contrato (CDMO)
- Hospitales y Clínicas Especializadas
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando el contexto de la enfermedad y el tratamiento, y luego vinculándolo con lo que puede observarse en estadísticas públicas y divulgaciones reguladas. Normalmente revisamos fuentes como la FDA de EE. UU. y los NIH (incluidos los registros de ensayos clínicos), la OMS, el Banco Mundial y las estadísticas de salud de la OCDE para rastrear aprobaciones, dirección de la cartera de proyectos, demografía y señales de gasto en atención médica que configuran la demanda.
Para traducir ese contexto en insumos de dimensionamiento, también utilizamos informes anuales públicos y presentaciones para inversores, revistas médicas de prestigio para la adopción de terapias y resultados, y publicaciones de asociaciones comerciales sin acceso restringido donde proporcionan actualizaciones sobre áreas terapéuticas. En casos seleccionados, se utiliza una suscripción de pago que agrega información financiera y noticias de empresas para agilizar las verificaciones cruzadas sobre divisiones de ingresos y cronogramas de eventos, y las bases de datos de patentes ayudan a validar el impulso de las plataformas. Estos ejemplos son meramente ilustrativos, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que las fuentes documentales no pueden explicar completamente, especialmente en lo que respecta al momento de adopción, las expectativas de cambio en los precios y los cambios en la combinación entre clases de terapias. Hablamos con una combinación de fabricantes, participantes de organizaciones de desarrollo y fabricación por contrato, partes interesadas del sector de la atención médica y expertos en la materia, lo que nos ayudó a someter a prueba de estrés los supuestos en las principales regiones y a evitar depender en exceso de una única señal de demanda.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 12% | Asia-Pacífico: 40% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 36% | EMEA: 36% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde los grupos de gasto en atención médica y demanda por área terapéutica se reconstruyen en ingresos de biológicos, y luego los totales se dividen utilizando la combinación de productos observada y los patrones de adopción. Después de eso, se utilizan aproximaciones selectivas de abajo hacia arriba para mantener los totales realistas, como resúmenes de ingresos muestreados de presentaciones públicas, verificaciones de razonabilidad utilizando volúmenes de pacientes multiplicados por el costo anual típico de la terapia, y verificaciones de canal sobre cambios en la combinación.
Los insumos utilizados en el modelo incluyen el ritmo de aprobación de biológicos, el crecimiento de pacientes tratados por indicaciones principales, los patrones de precios de biológicos y erosión de precios (incluido el impacto de los biosimilares donde sea relevante), las expectativas de conversión de la cartera de proyectos y las señales de capacidad de fabricación que pueden limitar el suministro a corto plazo. Los pronósticos se construyen utilizando análisis de escenarios respaldados por opiniones de expertos sobre la rapidez con que escalan las nuevas modalidades y cómo el comportamiento de los pagadores cambia el acceso con el tiempo. Cuando las señales de abajo hacia arriba son escasas para subclases de nicho, las brechas se manejan utilizando curvas de penetración conservadoras que se ajustan posteriormente durante la revisión basada en entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones que comparan los totales finales con señales independientes, incluidas las combinaciones de ingresos visibles públicamente, el momento de aprobación y lanzamiento, y los marcadores de crecimiento por área terapéutica. Si una región o clase de producto muestra un salto inusual, los factores impulsores se vuelven a probar y los supuestos se vuelven a verificar con puntos de contacto de seguimiento con expertos antes de la aprobación final.
Se completa una segunda revisión por parte de un analista para confirmar la integridad matemática, la consistencia de las unidades y que las conversiones de divisas y el manejo de la inflación se aplican de la misma manera a lo largo de los años. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando grandes aprobaciones, acciones de seguridad o cambios de política pueden modificar materialmente la demanda a corto plazo. Antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Biológicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para biológicos no siempre coinciden porque cada editor puede definir el conjunto de terapias de manera diferente y también elegir diferentes años base y momentos de conversión de divisas. Las diferencias también provienen de cómo se trata el riesgo de la cartera de proyectos, cómo se modela la erosión de precios y con qué rapidez se asume que la adopción se expande en indicaciones de alto crecimiento.
Algunas estimaciones externas tienden hacia un conteo más amplio al combinar categorías farmacéuticas adyacentes o al aplicar supuestos de mayor adopción a modalidades en etapa temprana. En el modelo de Mordor Intelligence, solo se contabilizan los ingresos por terapias biológicas, y el total se vincula a indicadores observables como el ritmo de aprobación, la expansión de la cohorte tratada y la progresión de precios que se verifica nuevamente durante las actualizaciones anuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 455,23 mil millones de USD (2026) | |
| Consultora Global A | 400,02 mil millones de USD (2024) | Utiliza un año base anterior y un momento diferente para los efectos de precio y volumen, lo que puede subestimar el incremento a corto plazo derivado de las aprobaciones recientes y los cambios en la combinación. |
| Editor del Sector B | 448,80 mil millones de USD (2024) | A menudo aplica un paquete de terapias más amplio y supuestos de crecimiento a más largo plazo, y la conversión de monedas locales a USD puede variar según el punto de tipo de cambio seleccionado. |
La diferencia se explica principalmente por la selección del año y por la precisión con que los ingresos exclusivos de biológicos se separan de las categorías de medicamentos adyacentes. Al mantener los insumos rastreables hasta las aprobaciones, las tendencias de pacientes tratados y la lógica práctica de precios, la estimación resulta más fácil de reproducir y de actualizar a medida que se desarrollan nuevos lanzamientos y dinámicas de biosimilares.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de biológicos en 2026?
El tamaño del mercado de biológicos alcanzó USD 455,23 mil millones en 2026 y se prevé que crezca a una CAGR del 10,31% hasta 2031.
¿Qué clase de producto domina actualmente las ventas de biológicos?
Los anticuerpos monoclonales lideraron con una cuota del 69,46% en 2025 gracias a sus amplias indicaciones en oncología y enfermedades autoinmunes.
¿Qué región se expande más rápidamente en biológicos?
Asia-Pacífico registra la CAGR más alta del 11,32% hasta 2031 a medida que China, Japón e India escalan la fabricación y modernizan la regulación.
¿Por qué son significativos los biosimilares para los pagadores?
La penetración de los biosimilares ya ha ahorrado a los sistemas de salud USD 12,4 mil millones solo en 2023, con mayores ahorros esperados a medida que se lancen más copias.
¿Qué tendencia tecnológica está transformando la economía de la fabricación?
Los biorreactores de perfusión continua crecen a una CAGR del 12,38% porque pueden triplicar la productividad mientras reducen el consumo de agua y energía.
¿Qué área terapéutica registra el crecimiento más rápido de biológicos?
La oncología muestra una CAGR del 13,45% hasta 2031 a medida que las inmunoterapias de precisión y los productos CAR-T se expanden hacia líneas de tratamiento más tempranas.