
Análisis del Mercado de Bebidas Espirituosas por Mordor Intelligence
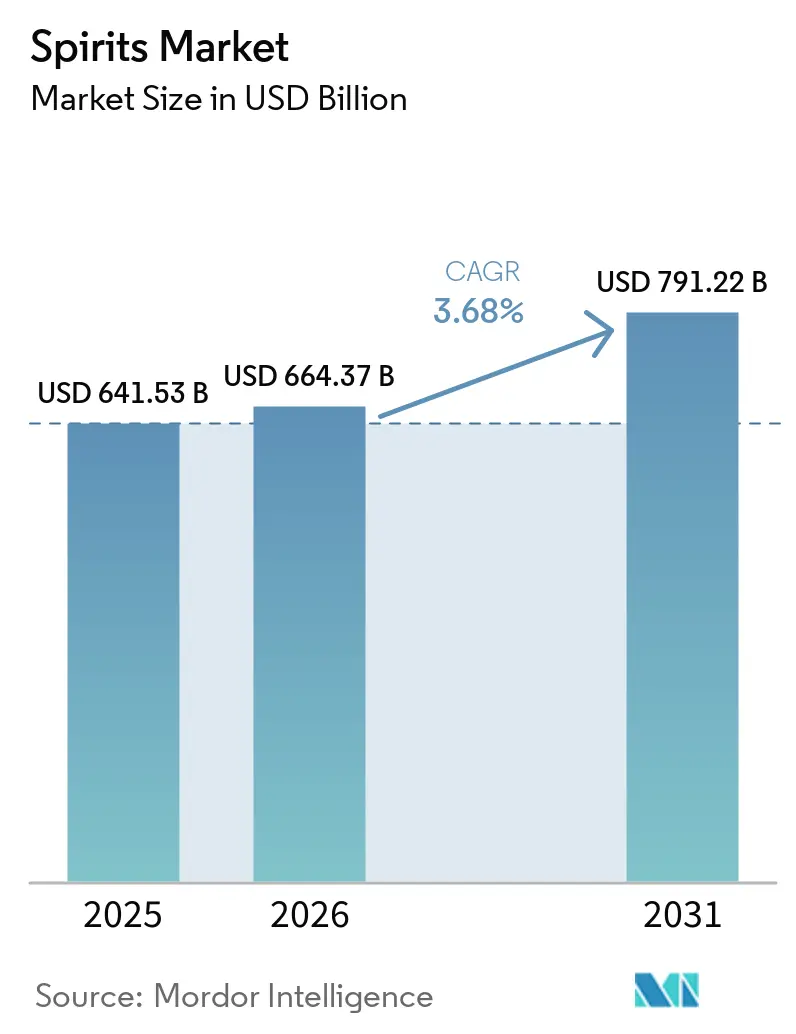
El tamaño del mercado de bebidas espirituosas fue valorado en 664,4 mil millones de USD en 2026 y se estima que crecerá desde 688,8 mil millones de USD en 2027 hasta alcanzar los 804 mil millones de USD en 2032, con un CAGR del 3,14% durante el período de previsión (2027-2032).
La participación en el segmento premium en China ofrece un nicho de crecimiento dentro de un entorno comercial más débil, mientras que la expansión de la hostelería puede generar ocasiones de consumo en restauración y viajes. Los proveedores pueden colocar bebidas espirituosas premium embotelladas en establecimientos de restauración y desarrollar capacidad local de ventas y distribución para atenderlos. La moderación impulsada por la salud y la sustitución por alternativas sin alcohol limitan la dependencia de un mayor consumo, mientras que las obligaciones de cumplimiento normativo incrementan el trabajo necesario para comercializar los productos. La previsión depende, por tanto, de conseguir pedidos adicionales de establecimientos a un ritmo más rápido de lo que la moderación y la sustitución eliminan las ocasiones de consumo, lo que hace que el acceso a cuentas de hostelería en crecimiento sea fundamental para la expansión.
Conclusiones Clave del Informe
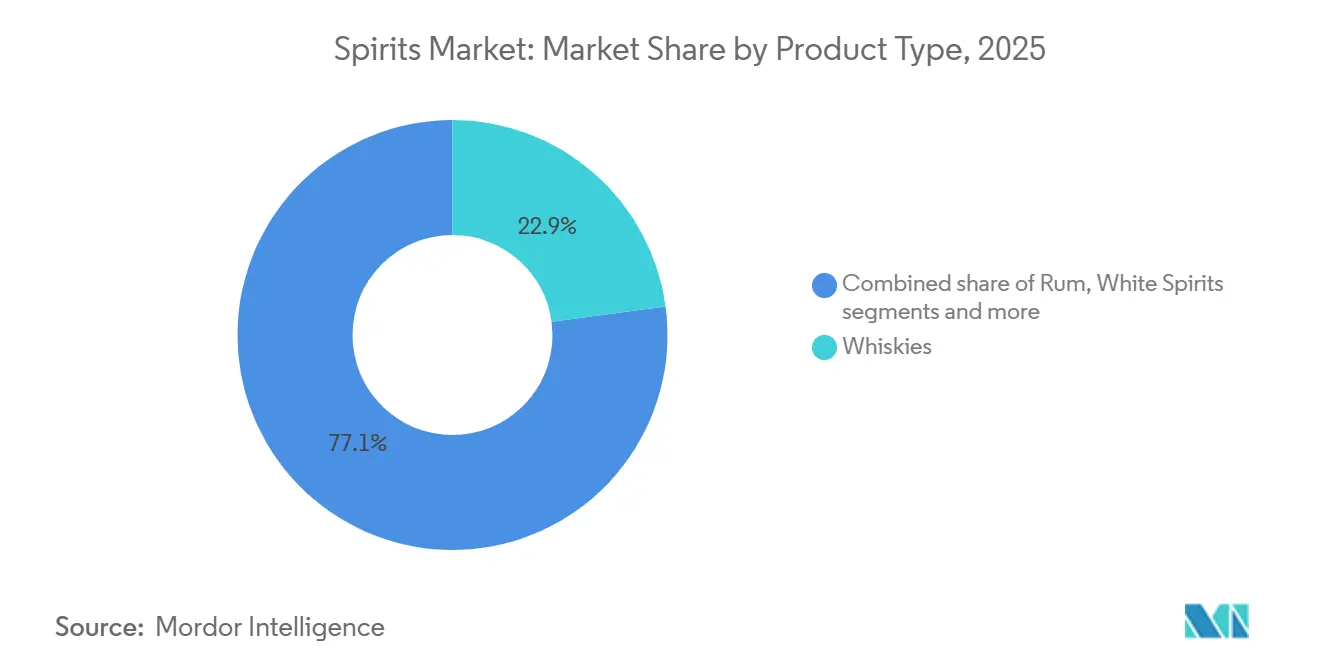
- Por tipo de producto, los whiskies lideraron con una participación del 22,91% en el mercado de bebidas espirituosas en 2026, mientras que se prevé que las bebidas espirituosas blancas sean las de mayor crecimiento, con un CAGR del 3,68% durante 2027-2032.
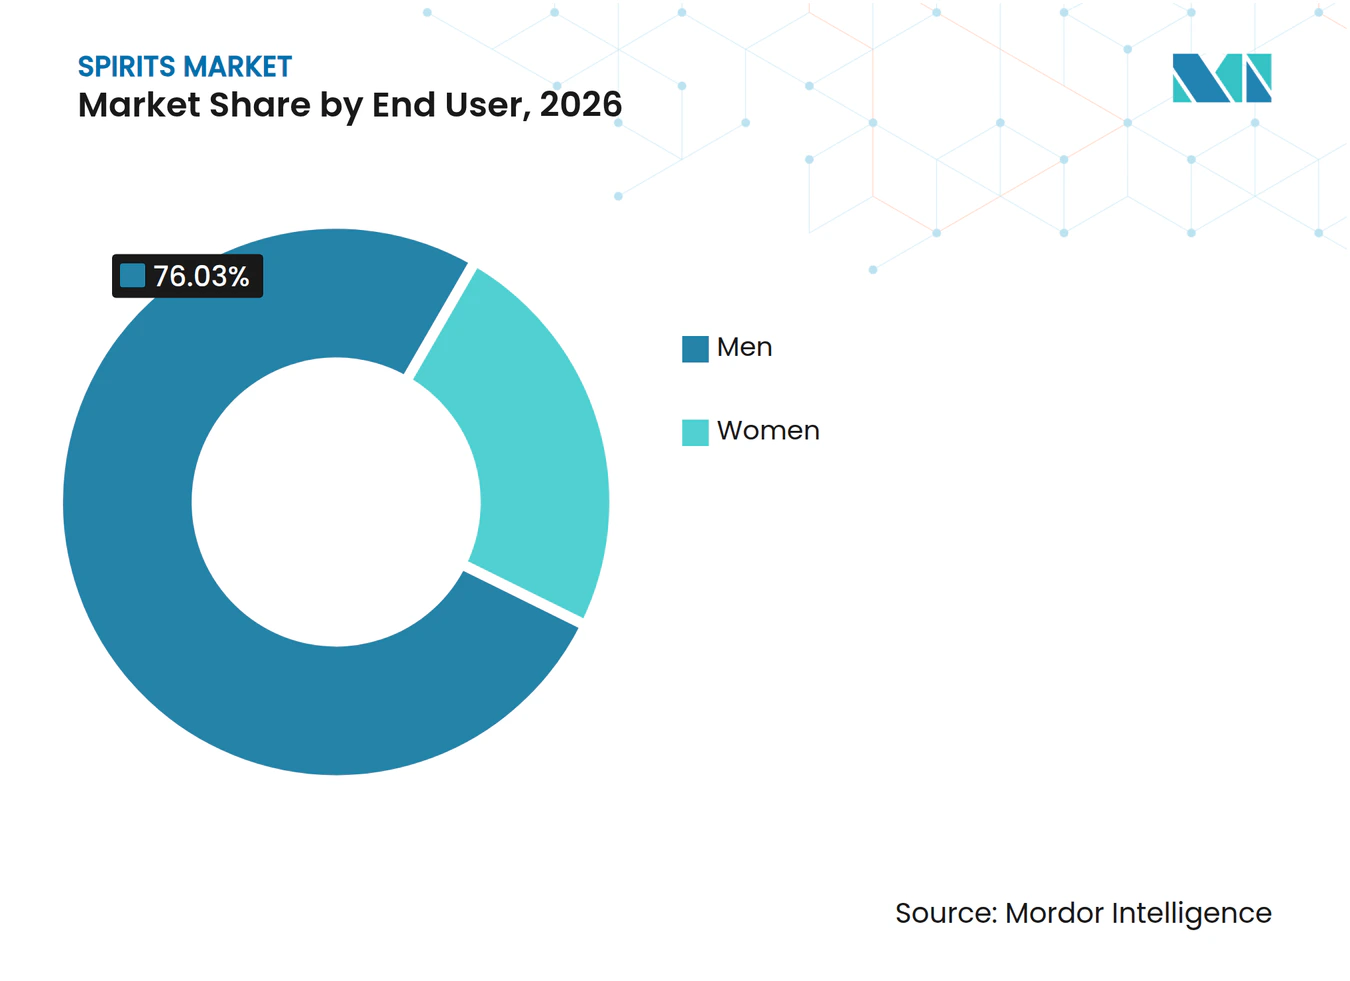
- Entre los usuarios finales, los hombres representaron el 76,03% del tamaño del mercado de bebidas espirituosas en 2026, y se prevé que las mujeres sean el segmento de mayor crecimiento, con un CAGR del 3,98% durante 2027-2032.
- Los canales de distribución estuvieron liderados por el canal fuera del establecimiento, con el 57,51% del valor de ventas de bebidas espirituosas al productor en 2026, mientras que se prevé que el canal en el establecimiento sea el de mayor crecimiento, con un CAGR del 3,62% durante 2027-2032.
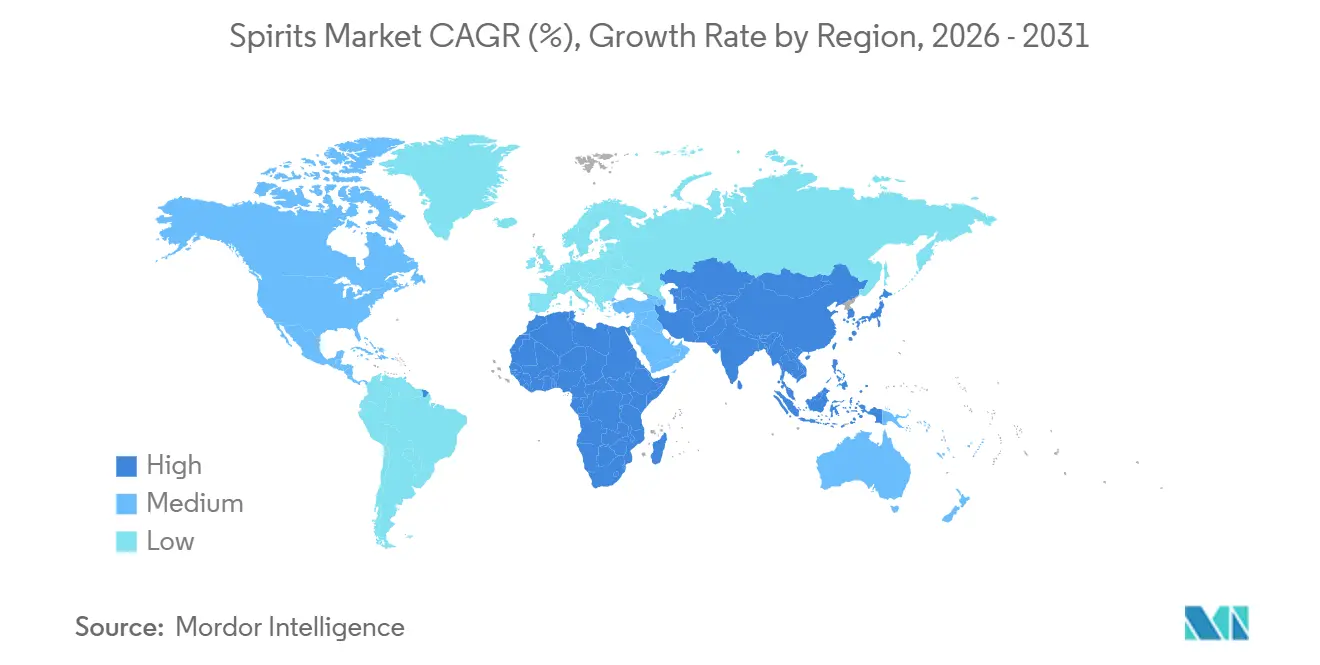
- Por geografías, Asia-Pacífico concentró el 45,77% del valor de ventas de bebidas espirituosas al productor en 2026, y se prevé que la región de Oriente Medio y África sea la de mayor crecimiento, con un CAGR del 4,65% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por bebidas espirituosas artesanales y de pequeña producción | +0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| La expansión del sector turístico y de hostelería contribuye a un sólido crecimiento del mercado | +1.5% | Estados Unidos, China y España | Corto plazo (≤ 2 años) |
| Creciente demanda de bebidas alcohólicas de alta gama y premium | +1.4% | República Popular China | Medio plazo (2-4 años) |
| Mayor diferenciación de productos basada en materias primas y graduación alcohólica | +0.6% | Estados Unidos y México | Mediano plazo (2-4 años) |
| Expansión de la cultura del cóctel como principal impulsor de la demanda del mercado | +0.4% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Innovación continua en sabores y envases que potencia el crecimiento del mercado | +0.3% | Reino Unido e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia de los consumidores por bebidas espirituosas artesanales y de pequeña producción
El acceso directo puede respaldar tanto la demanda existente de marcas artesanales como el descubrimiento de otros pequeños productores. En agosto de 2025, el 84% de los adultos estadounidenses de 21 años o más que consumían bebidas espirituosas artesanales al menos mensualmente deseaban la posibilidad de comprar legalmente sus bebidas espirituosas artesanales favoritas a través de canales de venta directa al consumidor.[1] Entre esos consumidores habituales de bebidas artesanales, el 77% afirmó que el envío a domicilio les haría más propensos a probar nuevas marcas de bebidas espirituosas artesanales. Las respuestas apuntan a diferentes usos comerciales del envío: conectar a los consumidores habituales con sus marcas preferidas y ofrecer a los compradores potenciales otra vía para acceder a marcas desconocidas. Para un pequeño productor, un canal legal que sirva a ambas funciones ofrece una propuesta de crecimiento más amplia que la disponibilidad para una base de seguidores existente únicamente.
Expansión del sector turístico y de hostelería que contribuye al fuerte crecimiento del mercado
Una economía de visitantes más amplia ofrece a los proveedores de bebidas espirituosas más ocasiones potenciales para atender a los viajeros a través de establecimientos de hostelería con licencia. El gasto mundial de visitantes internacionales alcanzó un récord de 2,02 billones de USD en 2025, un 3,2% más que en 2024, según el Consejo Mundial de Viajes y Turismo.[2] IHG Hotels & Resorts también inauguró un récord de 443 hoteles con 65.100 habitaciones a nivel mundial en 2025. El gasto de los visitantes y la capacidad adicional de alojamiento respaldan diferentes partes de la oportunidad, combinando un mayor volumen de gasto en viajes con más ubicaciones potenciales de hostelería. Para los proveedores de bebidas espirituosas, el beneficio comercial depende de convertir esas ubicaciones en relaciones de servicio con licencia, en lugar de asumir que el crecimiento del turismo se traduce automáticamente en ventas de bebidas. El acceso a nuevos establecimientos puede, por tanto, crear una vía hacia la demanda más allá de competir por el limitado espacio en la carta de un bar existente.
Creciente demanda de bebidas alcohólicas de alta gama y premium
La premiumización puede ampliar la base de clientes además de incrementar el valor asociado a cada botella. En el ejercicio fiscal 2026, Pernod Ricard informó del crecimiento de marcas premium en China junto con una mayor penetración de las bebidas espirituosas premium entre la creciente clase media y un mayor número de ocasiones de restauración informal. Sin embargo, sus ventas totales en China cayeron un 19% de forma orgánica en un contexto de débil sentimiento del consumidor y medidas regulatorias que afectaron a la demanda. Una mayor participación puede, por tanto, respaldar ocasiones de venta adicionales incluso dentro de un negocio nacional más débil, en lugar de requerir que los clientes existentes sigan ascendiendo en la gama. Para los proveedores, la oportunidad reside en gamas premium adaptadas a la restauración informal, donde la participación puede crecer a pesar de las presiones en otras partes de la cartera.
Mayor diferenciación de productos basada en materias primas y graduación alcohólica
La graduación alcohólica puede determinar si un consumidor adulto considera que una oferta de bebidas espirituosas es adecuada para una ocasión determinada. En Estados Unidos, el 47% de los consumidores en el canal en el establecimiento afirmó que el contenido de alcohol influye en su elección, junto con una proliferación de opciones de bajo, medio y alto contenido de alcohol por volumen. Tequila Ocho lanzó en 2025 un reposado de campo único con un 50,5% de alcohol por volumen, elaborado con agaves sobremaduros del Rancho Las Raíces. El lanzamiento combina una graduación específica con una fuente de agave identificada, ofreciendo a los compradores 2 atributos concretos para diferenciarlo. Los proveedores pueden, por tanto, atender la demanda sensible a la graduación mediante elecciones explícitas de contenido de alcohol por volumen, utilizando al mismo tiempo la procedencia de los ingredientes para diferenciar las botellas dentro de esas elecciones.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictos controles gubernamentales y requisitos de cumplimiento normativo | -0.9% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Crecientes preocupaciones de salud relacionadas con el consumo elevado de alcohol | -0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Creciente tendencia del consumidor hacia opciones de bajo y cero contenido alcohólico | -0.3% | Estados Unidos y Reino Unido | Medio plazo (2-4 años) |
| Campañas de concienciación y defensa que desalientan el consumo de alcohol y ralentizan el crecimiento del mercado | -0.2% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estrictos controles gubernamentales y requisitos de cumplimiento normativo
La Oficina de Impuestos y Comercio de Alcohol y Tabaco de Estados Unidos (TTB) hace de la aprobación de etiquetas un requisito previo al embotellado para las bebidas espirituosas cubiertas que entran en el comercio interestatal. El embotellador obtiene la aprobación incluso cuando otra entidad está contratada para producir el producto. Las bebidas espirituosas vendidas únicamente dentro de su estado de embotellado pueden optar a un certificado de exención. La propuesta de etiquetado de Datos sobre el Alcohol de la TTB de 2025 también incluyó un coste medio modelado de 1.636,52 USD por código universal de producto para cambios coordinados en las etiquetas de vino, bebidas espirituosas destiladas y bebidas de malta. Los proveedores con múltiples etiquetas se enfrentan, por tanto, a un trabajo de cumplimiento acumulativo antes de que los productos adicionales puedan entrar en el comercio interestatal, junto con el posible gasto derivado de los cambios de etiquetado propuestos por la TTB en 2025.
Crecientes preocupaciones de salud relacionadas con el consumo elevado de alcohol
Las reducciones en el consumo de alcohol motivadas por la salud crean una restricción de la demanda que la diferenciación del producto por sí sola no puede eliminar. En los datos de YouGov Profiles recopilados entre junio de 2025 y junio de 2026, el 35% de los adultos estadounidenses de 21 años o más que declararon beber menos alcohol que un año antes citaron las preocupaciones de salud como motivo. Dado que la preocupación declarada implica el consumo de alcohol, cambiar a ese comprador entre tipos de bebidas espirituosas no aborda directamente esa preocupación. La premiumización puede respaldar los ingresos por compra, pero no restaura las ocasiones de consumo abandonadas por motivos de salud. El coste restante recae sobre los proveedores cuyo volumen depende de compras repetidas frecuentes, que disminuyen cuando los consumidores reducen su consumo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala del Whisky y Crecimiento de las Bebidas Espirituosas BlancasLos whiskies representaron el 22,91% del tamaño del mercado de bebidas espirituosas en 2026. En 2025, las exportaciones de whisky escocés totalizaron el equivalente a 1.340 millones de botellas de 70 centilitros al 40% de alcohol por volumen en aproximadamente 163 mercados. India fue el principal destino de exportación de whisky escocés por volumen, recibiendo 220 millones de botellas de 70 centilitros en 2025, un 15% más que en 2024. La base de envíos muestra el alcance internacional del whisky escocés, una categoría de whisky, mientras que el volumen adicional de India identifica un destino particular para la demanda incremental. Los exportadores de whisky escocés deben, por tanto, elegir entre la amplitud en sus mercados de exportación y un mayor compromiso con India, el principal destino por volumen.
Se prevé que las bebidas espirituosas blancas sean el segmento de mayor crecimiento, con un CAGR del 3,68% durante 2027-2032. Los volúmenes mundiales de ginebra alcanzaron aproximadamente 109 millones de cajas de nueve litros en 2025, un 1% más, en comparación con un crecimiento del 2% en 2024. Dentro del vodka, Diageo informó de un crecimiento de las ventas netas de Ketel One del 4,5% en el ejercicio fiscal 2026 y de ganancias de participación en vodka y en el total de bebidas espirituosas, mientras que sus ventas netas totales de vodka cayeron un 1% y las de Smirnoff un 5%. En el ejercicio fiscal 2025-26, United Spirits informó de un crecimiento del 55,5% para las bebidas espirituosas blancas dentro de su segmento India Prestige & Above e identificó los sabores como un motor emergente del crecimiento de la categoría. Las gamas basadas en sabores pueden, por tanto, atender la demanda en expansión en ese nivel de precios indio, junto con el crecimiento del volumen de ginebra y las oportunidades de participación a nivel de marca en vodka.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Clientes Principales y Participación Más AmpliaLos hombres representaron el 76,03% de la participación en el mercado de bebidas espirituosas en 2026. En una evaluación de marzo de 2026, el Servicio Agrícola Exterior del Departamento de Agricultura de Estados Unidos describió a los hombres de entre 35 y 55 años como la base de consumidores principal del baijiu en China. Esa concentración ofrece a los proveedores de baijiu un grupo de consumidores adultos identificado en torno al cual construir su propuesta comercial, conectando la importancia demográfica con una categoría específica de bebida espirituosa. Dado que la evaluación espera que los hombres de entre 35 y 55 años sigan siendo los principales consumidores de baijiu a corto plazo, el volumen a corto plazo de un proveedor de baijiu en China depende de retener esa franja de edad.
Se prevé que las mujeres sean el segmento de mayor crecimiento, con un CAGR del 3,98% durante 2027-2032. United Spirits Limited informó de una creciente participación femenina en la categoría de bebidas alcohólicas en India en su evaluación del ejercicio fiscal 2025-26, impulsando el crecimiento en whisky escocés, cócteles, maltas y bebidas espirituosas blancas. Ese mecanismo basado en la participación ofrece a los proveedores una razón para conectar diferentes marcas con nuevos consumidores adultos en varias categorías de productos establecidas. Un proveedor con marcas de whisky escocés, malta o bebidas espirituosas blancas puede, por tanto, acceder a esta base de clientes india más amplia a través de varias categorías de productos, en lugar de una única oferta.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Escala del Canal Minorista y Crecimiento de la HosteleríaEl canal fuera del establecimiento fue el segmento más grande, representando el 57,51% del valor de ventas de bebidas espirituosas al productor en 2026. En 2025, los hogares del Reino Unido gastaron 7.450 millones de GBP (9.820 millones de USD) en bebidas espirituosas en el canal fuera del establecimiento en términos de precios corrientes no ajustados estacionalmente. Esa base de gasto doméstico ilustra la capacidad del canal para conectar a los productores con los consumidores a través de compras minoristas para el consumo fuera de un establecimiento de hostelería. El acceso de un productor a ese conjunto de hogares pasa, por tanto, por las listas de distribuidores minoristas, lo que convierte la cobertura de cuentas fuera del establecimiento en la primera condición para las ventas minoristas en el Reino Unido.
Se prevé que el canal en el establecimiento sea el segmento de mayor crecimiento, con un CAGR del 3,62% durante 2027-2032. Butcombe Group informó de un crecimiento de las ventas de bebidas comparables del 10,1% en sus 70 pubs y posadas gestionados durante las 53 semanas finalizadas el 31 de enero de 2026. Esto proporciona una vía para pedidos adicionales de proveedores a través de cuentas de hostelería existentes, condicionada a cómo la combinación de bebidas de un operador se traduce en necesidades de bebidas espirituosas. Para los proveedores, unas ventas de bebidas más sólidas en el mismo establecimiento pueden incrementar los pedidos de cuentas que ya atienden antes de conseguir cualquier nueva inclusión en la carta.
Análisis Geográfico
Mercado de Bebidas Espirituosas en Asia-Pacífico
Asia-Pacífico representó el 45,77% del tamaño del mercado de bebidas espirituosas en 2026, convirtiéndose en el mayor mercado regional. En mayo de 2026, United Spirits Limited describió India como el segundo mayor mercado mundial de bebidas espirituosas destiladas. El volumen de ventas de la empresa india a nivel global alcanzó los 65 millones de cajas en el ejercicio fiscal 2025-26, un 1,5% más que el año anterior. Para los nuevos participantes que apuntan a India, el gran volumen de demanda conlleva la competencia de un productor que ya atiende a los compradores a una escala considerable.
Mercado de Bebidas Espirituosas en Oriente Medio y África
Se prevé que Oriente Medio y África sea el mercado regional de mayor crecimiento, con un CAGR del 4,65% durante 2027-2032. Pernod Ricard informó de un crecimiento orgánico de triple dígito en las ventas de Martell en Sudáfrica en el ejercicio fiscal 2026, medido a tipos de cambio y estructura de grupo constantes. Sin embargo, las ventas globales de Martell cayeron bruscamente, mientras que las ventas excluyendo China crecieron a una tasa de un solo dígito bajo, impulsadas por Sudáfrica. Diageo también informó de un sólido crecimiento de doble dígito en Sudáfrica en el ejercicio fiscal 2026, impulsado por las bebidas listas para consumir, en particular Smirnoff Ice, tras la innovación y una transformación de la ruta al mercado completada el año anterior. La ejecución de la distribución local puede, por tanto, ampliar el alcance de una cartera existente, mientras que los divergentes resultados de Martell ofrecen a los proveedores de coñac una razón para diversificar su exposición geográfica.
En América del Norte, las exportaciones de bebidas espirituosas de Estados Unidos cayeron un 3,8% hasta los 2.370 millones de USD en 2025, mientras que las exportaciones de ron dominicano llegaron a España y Estados Unidos ese año. Ontario retiró el alcohol estadounidense de las tiendas de licores el 4 de marzo de 2025, en respuesta a los aranceles estadounidenses sobre productos canadienses, y el 21 de agosto de 2026 su junta de licores no lo había repuesto, condicionando el Premier Doug Ford su regreso a la eliminación de los aranceles estadounidenses. En Europa, más del 55% del valor de las exportaciones de bebidas espirituosas de la Unión Europea fue fuera del bloque en 2025, mientras que el valor de las exportaciones de whisky irlandés disminuyó. La actividad de América del Sur en 2025 incluyó los 234,4 millones de litros de producción declarada de cachaça en Brasil y las importaciones de whisky de Paraguay, principalmente del Reino Unido. Para los proveedores estadounidenses que apuntan a las tiendas de licores de Ontario, la resolución arancelaria y el reabastecimiento son requisitos previos para recuperar ese canal.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores de bebidas espirituosas que colocan productos para la venta. Los envases de bebidas espirituosas en Estados Unidos deben mostrar simultáneamente el nombre de la marca, la clase, el tipo u otra designación, y el contenido de alcohol en un mismo lado, definido para los envases cilíndricos como el 40% de la circunferencia. La Norma 2.7.1 de Australia exige declaraciones de contenido de alcohol a partir del 0,5% de alcohol por volumen o superior, y declaraciones de bebidas estándar por encima del 0,5%. Estas obligaciones de información sobre el producto afectan al diseño de las etiquetas, mientras que los cambios anunciados en impuestos y etiquetado alteran las condiciones en las que los proveedores comprometen sus gamas y envases.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Australia | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) | Aduana Alemana | Agencias estatales y territoriales y consejos locales; Departamento de Agricultura, Pesca y Silvicultura en la frontera | Ministerio de Agricultura y Ganadería (MAPA) | Servicio de Impuestos Internos de Sudáfrica (SARS) |
| Instrumentos clave o dirección | 27 CFR 5.63; propuesta de declaración de alérgenos principales bajo el Aviso 238 | Normas de medición del impuesto sobre el alcohol; propuesto aumento del impuesto especial en la Ley de Apoyo al Presupuesto de 2027 | Norma 2.7.1; enmienda de etiqueta energética adoptada con período de transición | Decreto 12.709/2025; Portaria 539/2022 para la cachaça | Impuestos especiales para fabricantes; ajustes anuales efectivos a partir del 1 de abril desde 2027 |
| Efecto comercial | Diseño de información obligatoria; propuestas de declaraciones adicionales | Medición del alcohol puro a 20°C mediante dispositivos certificados | Los envases cubiertos requieren información sobre el alcohol y planificación de la transición para las etiquetas energéticas | Registro previo con excepciones expresas; las denominaciones modificadas disponen de 730 días a partir del 3 de noviembre de 2025 para actualizar el registro | Los fabricantes de bebidas espirituosas asumen el impuesto especial; se esperan los resultados de la revisión de política hacia finales de 2026 |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El endurecimiento en Estados Unidos refleja las propuestas de declaraciones de alérgenos principales para vinos, bebidas espirituosas y bebidas de malta cubiertos, sujetas a excepciones, con un cumplimiento de 5 años tras la publicación de la norma final resultante. La dirección de Alemania refleja un propuesto aumento del 20% en el impuesto especial sobre productos alcohólicos a partir del 1 de enero de 2027, mientras que la transición de la etiqueta energética adoptada en Australia permite cualquiera de las dos versiones del Código hasta el 13 de agosto de 2028, con exenciones especificadas para el panel de nutrición y los envases pequeños. La evaluación de continuidad de Brasil sigue la orientación del MAPA de enero de 2026, que mantiene las denominaciones anteriores para los importadores de bebidas pendientes de un acto complementario, con salvaguardias sanitarias, de trazabilidad, inspección y de no conformidad específica a pesar de la alineación de normas prevista. La base del impuesto especial para fabricantes de Sudáfrica continúa bajo el calendario de ajuste del 1 de abril anunciado desde 2027, con los resultados de la revisión de política del Tesoro esperados hacia finales de 2026.
Etapas de la Cadena de Valor
La comparación sigue cómo la preparación de insumos, la producción integrada y la distribución mayorista crean puntos de ingresos separados en la cadena de suministro de bebidas espirituosas. El abastecimiento de cebada de Bruichladdich conecta a los agricultores escoceses, Scot Grain como proveedor agrícola y Bairds como malteador. En el ejercicio fiscal 2026, Diageo combinó la destilación, la elaboración y el embotellado dentro de una operación de suministro coordinada a nivel mundial para sus marcas de bebidas espirituosas y cerveza. Esta integración sitúa la fabricación y el acabado dentro del productor, mientras que los proveedores upstream y los distribuidores downstream obtienen ingresos a través de sus propias transacciones.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento agrícola y malteado | Proveedores agrícolas como Scot Grain y malteadores como Bairds | Ventas de grano y malta | Consistencia en los traspasos de preparación de materiales | Acordar especificaciones de materiales entre proveedor y malteador |
| Producción y embotellado de bebidas espirituosas | Productores integrados de bebidas espirituosas como Diageo plc | Ventas de bebidas espirituosas terminadas | Coordinación de producción, embotellado y suministro al destino | Conectar los calendarios de producción y embotellado para los mercados atendidos |
| Distribución mayorista | Distribuidores de bebidas alcohólicas como Southern Glazer's Wine & Spirits | Ventas de distribución | Cobertura de entrega en cuentas dispersas | Organizar rutas de entrega en torno a centros de distribución regionales |
| Fuente: Mordor Intelligence | ||||
El perfil de empresa de Southern Glazer's de 2025 describía 37 centros de distribución y operaciones en 47 mercados de Estados Unidos y Canadá en bebidas alcohólicas. Esa cobertura ilustra la capacidad de distribución independiente que conecta los productos terminados con las cuentas locales. Un fabricante integrado puede coordinar sus propias etapas de producción mientras se apoya en un distribuidor especializado para el alcance downstream. Los 6,7 millones de entregas anuales de Southern Glazer's ilustran la capacidad operativa detrás de ese alcance, haciendo del acceso a rutas de entrega establecidas una alternativa práctica a duplicar la logística downstream.
Panorama Competitivo
Concentración del Mercado
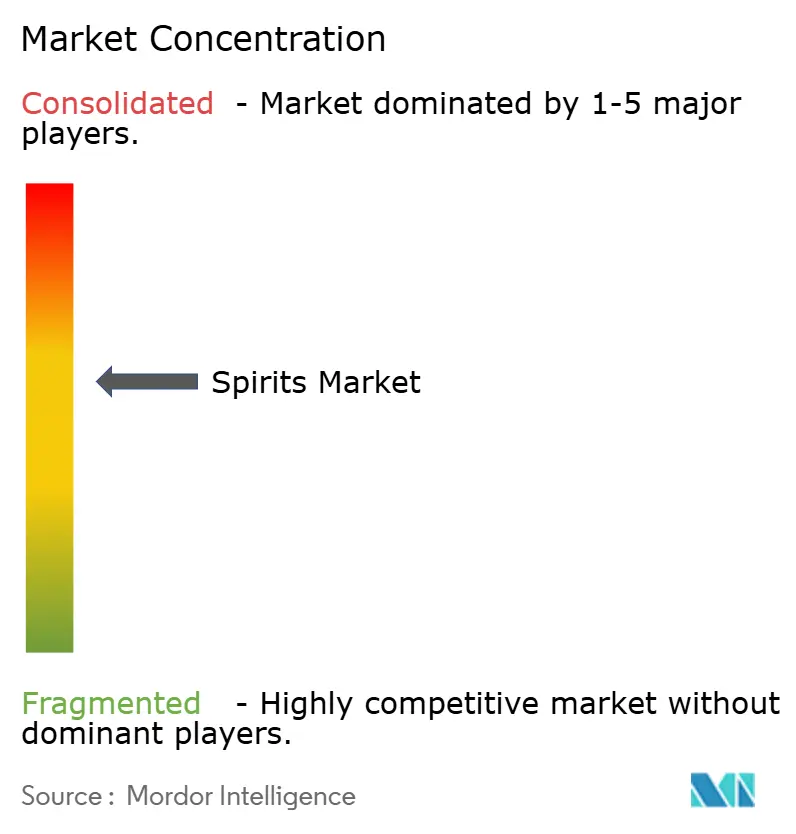
La competencia se centra en los propietarios de grandes carteras multicategoría construidas en torno a marcas ancla de whisky, ron, vodka, coñac y ginebra. Diageo plc posee marcas de whisky como Johnnie Walker, y la cartera de bebidas espirituosas premium de Brown-Forman Corporation incluye Jack Daniel's y Woodford Reserve. Suntory Holdings Limited participa a través de Suntory Global Spirits, mientras que Bacardi Limited posee marcas como el ron BACARDÍ y el vodka GREY GOOSE, y Pernod Ricard SA cubre categorías desde el whisky hasta el Coñac y la ginebra. Las ventas netas de productos de whisky de Brown-Forman crecieron un 3% (1% de forma orgánica) en el ejercicio fiscal 2026, impulsadas por el lanzamiento de Jack Daniel's Tennessee Blackberry y el crecimiento de Woodford Reserve en Estados Unidos, parcialmente compensadas por las caídas de Jack Daniel's Tennessee Whiskey.[3] La amplitud de la cartera crea, por tanto, la capacidad de compensar las marcas más débiles con las más fuertes, lo que hace que la combinación de resultados sea comercialmente importante.
En una expansión anunciada el 4 de agosto de 2026, Bacardi invirtió en nuevos almacenes de envejecimiento de ron en Cataño, Puerto Rico, operados por Bacardi Corporation, parte de Bacardi Limited. Los almacenes aumentaron la capacidad de envejecimiento e incorporaron tecnología y materiales reciclados. La inversión amplía la capacidad física de envejecimiento dentro del negocio, por lo que su valor competitivo se refiere tanto a la capacidad de suministrar marcas como al atractivo de esas marcas. Para los competidores, la barrera comercial es un operador establecido que combina una amplia cartera de marcas con activos dedicados al envejecimiento del ron, lo que puede hacer de la capacidad de producción parte de la competencia por los pedidos de compradores recurrentes.
El 3 de febrero de 2025, Suntory Global Spirits comenzó a gestionar directamente las ventas, el marketing y la distribución de su cartera de bebidas espirituosas en el Reino Unido. Su negocio en el Reino Unido se lanzó con los bourbons Jim Beam y Maker's Mark, los whiskies japoneses Hibiki y Yamazaki, los whiskies escoceses Laphroaig y Bowmore, y las ginebras Roku y Sipsmith. Esa amplitud permite a una cuenta del Reino Unido abastecerse de varias categorías de bebidas espirituosas a través de una única relación comercial. Suntory Global Spirits también informó de un sólido crecimiento interanual en 2025 para los whiskies japoneses, incluidos Yamazaki, Hibiki, Kakubin y Toki. Para los competidores especializados en whisky, la diferenciación competitiva debe, por tanto, justificar una relación de cuenta separada junto a esa oferta amplia y comercialmente unificada en el Reino Unido.
Líderes de la Industria de Bebidas Espirituosas
-
Diageo plc
-
Brown-Forman Corporation
-
Suntory Holdings Limited
-
Bacardi Limited
-
Pernod Ricard SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Espirituosas Empresas cubiertas en este informe
- Diageo plc
- Pernod Ricard SA
- Bacardi Limited
- Suntory Holdings Limited
- Brown-Forman Corporation
- Rémy Cointreau S.A.
- LVMH Moët Hennessy Louis Vuitton SE
- Davide Campari-Milano N.V.
- Constellation Brands, Inc.
- William Grant & Sons Ltd
- The Edrington Group Limited
- Sazerac Company, Inc.
- Kweichow Moutai Co., Ltd.
- Wuliangye Yibin Co. Ltd.
- Becle, S.A.B. de C.V. (Jose Cuervo)
- Allied Blenders and Distillers Limited
- John Distilleries Pvt Ltd
- Heaven Hill Distilleries, Inc.
- Mast-Jägermeister SE
- Asahi Group Holdings, Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el acceso operativo a India para bebidas espirituosas de origen británico con una apertura condicional para productos de origen europeo. El acuerdo comercial entre el Reino Unido e India entró en vigor el 15 de julio de 2026, reduciendo los aranceles sobre el whisky escocés y la ginebra del Reino Unido que cumplan los requisitos del 150% al 75%, con reducciones escalonadas hasta el 40% en el año 10, sujeto a las normas de origen. El propuesto acuerdo entre la Unión Europea e India reduciría los aranceles sobre las bebidas espirituosas de origen europeo que cumplan los requisitos de hasta el 150% al 40%, tras las negociaciones concluidas en enero de 2026, y requiere aprobación, firma y ratificación antes de entrar en vigor. Esto crea decisiones comerciales diferentes para los exportadores capaces de actuar bajo una preferencia operativa y aquellos que se preparan para un acceso condicional.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Exportaciones de whisky escocés con origen cualificado a India | Preferencia arancelaria operativa de origen británico | Importadores indios de whisky | Seleccionar gamas de whisky escocés que cumplan los requisitos y construir la economía de importación en torno a la tasa operativa | Derecho de importación residual | Chivas Brothers Ltd, parte de Pernod Ricard SA; Diageo plc para productos que cumplan los requisitos |
| Distribución de ginebra de origen británico en India | La preferencia operativa también cubre la ginebra que cumple los requisitos | Importadores y distribuidores indios de ginebra | Desarrollar cobertura de cuentas específica para ginebra con productos de origen cualificado | Derecho residual que limita la flexibilidad del precio de destino | Chivas Brothers Ltd; Diageo plc para productos Tanqueray que cumplan los requisitos |
| Preparación para el acceso de bebidas espirituosas de origen europeo a India | El acuerdo propuesto ofrece alivio arancelario condicional | Importadores de bebidas espirituosas de origen europeo | Preparar gamas elegibles y escalonar los compromisos de suministro en torno a la entrada en vigor | Aprobación, firma y ratificación pendientes | Pernod Ricard France; Davide Campari-Milano N.V., para productos de origen europeo que cumplan los requisitos |
| Fuente: Mordor Intelligence | |||||
La apertura central es una vía de menor coste fronterizo hacia India para los productos que cumplan las normas de origen pertinentes. El destino arancelario final es similar, pero la economía de lanzamiento de origen británico debe absorber el derecho más elevado en la etapa inicial, mientras que un plan de origen europeo no puede asumir una fecha de inicio para el acceso preferencial. Los exportadores pueden, por tanto, priorizar las gamas del Reino Unido que cumplan los requisitos bajo la preferencia operativa, manteniendo los compromisos de suministro europeos como condicionales en lugar de fijar el precio de ambas rutas en torno a una tasa del 40% inmediatamente disponible.
Desarrollos recientes de la industria en Mercado de Bebidas Espirituosas
- Oct 2026: La marca Malibu de Pernod Ricard lanzó Malibu Punch, una gama de cócteles enlatados con un 10% de alcohol por volumen, disponible en el Reino Unido a partir del 8 de octubre.
- Ago 2026: Sazerac adquirió las instalaciones de Garrard County Distilling en Lancaster, Kentucky, y declaró que utilizaría la infraestructura existente de las instalaciones para respaldar su cartera de bebidas espirituosas.
- Jun 2026: Bacardi Limited completó la transacción que la convierte en propietaria única de Teeling Whiskey Company y de la marca de whisky irlandés TEELING. Los fundadores Jack y Stephen Teeling continuaron involucrados como asesores estratégicos.
Mercado de Bebidas Espirituosas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de Bebidas Espirituosas mide el valor anual de las bebidas alcohólicas destiladas vendidas en todo el mundo a precios del productor. Cubre las ventas por tipo de bebida espirituosa, género del consumidor, canal en el establecimiento o fuera del establecimiento, y geografía.
Exclusiones del alcance: Cerveza, vino, sidra y otras bebidas elaboradas por fermentación sin destilación, alternativas sin alcohol y de cero contenido alcohólico, materias primas agrícolas vendidas por separado y otros insumos de producción, y el valor de reventa minorista, los ingresos de bares o restaurantes, y los márgenes de distribución downstream o de establecimientos están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Brandy y Coñac
- Licor
- Ron
- Tequila y Mezcal
- Whiskies
- Bebidas Espirituosas Blancas
- Otros Tipos de Bebidas Espirituosas
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- On-Trade
- Off-Trade
- Tiendas Especializadas/Licorerías
- Otros Canales Off-Trade
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Bélgica
- Polonia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Informe sobre el estado mundial del alcohol y la salud de la Organización Mundial de la Salud, su hoja informativa sobre el alcohol, la guía de etiquetado de la Oficina de Impuestos y Comercio de Alcohol y Tabaco de Estados Unidos, y los comunicados de exportación de la Asociación del Whisky Escocés ayudan a los analistas a hacer seguimiento del consumo y el contexto de salud, las normas de producto, y las tendencias de categoría y comercio. Estas fuentes respaldan las verificaciones de clasificaciones de productos, geografía, actividad de productores, cambios regulatorios y la dirección observada en la demanda de bebidas espirituosas.
Los informes anuales de las empresas y los registros regulatorios proporcionan datos sobre ventas, precios, capacidad y divulgaciones geográficas de bebidas espirituosas, mientras que las presentaciones a inversores y la prensa empresarial y especializada de reputación ayudan a clarificar los cambios en la cartera, las condiciones del canal y los eventos excepcionales. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a productores de bebidas espirituosas, distribuidores, compradores en el canal en el establecimiento y fuera del establecimiento, y especialistas en producto, finanzas y ventas regionales, con encuestados seleccionados entre empresas de diferentes tamaños y de las regiones de Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Su evidencia pondría a prueba las estimaciones secundarias de precios de venta al productor, volúmenes de envío, combinación de categorías, participaciones de canal y demanda regional, para luego aclarar las brechas o definiciones inconsistentes mediante preguntas de seguimiento y comparación con indicadores independientes de comercio, empresa y gobierno. Cuando las respuestas directas no puedan resolver una brecha, los analistas documentarían la evidencia disponible, utilizarían un indicador comparable y pondrían a prueba la estimación resultante frente a categorías y geografías adyacentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 35% |
| Actores menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
Los analistas estimarían el mercado global de forma descendente como las ventas anuales al productor de bebidas espirituosas destiladas, conciliando las estimaciones de categoría y país con el mismo límite de precio al productor y contando cada bebida terminada una sola vez en la venta al productor. Los indicadores principales incluyen los volúmenes de envío de bebidas espirituosas y las tendencias de consumo, las divulgaciones de ventas de productores e importadores, los precios realizados y la combinación premium, la distribución en el canal en el establecimiento y fuera del establecimiento, y los registros de producción y comercio a nivel de país. En conjunto, estos indicadores informan el total y la asignación de valor entre los segmentos de producto, género del consumidor, canal y geografía. Las participaciones de segmento se construirían a partir de evidencia sobre ventas por categoría, combinación de consumidores y canal, y contribuciones por país, con observaciones incompletas completadas mediante períodos o geografías adyacentes comparables y verificadas frente a los totales globales resultantes. Los analistas utilizarían regresión multivariante donde estos indicadores de demanda y precio tienen historiales consistentes, y análisis de escenarios para cambios de política, salud, turismo o comercio que puedan modificar el crecimiento. Los especialistas primarios verificarían la dirección y la relevancia práctica de las previsiones a nivel de variable, con consolidaciones selectivas de proveedores y verificaciones muestreadas de precio al productor por volumen utilizadas para contrastar los totales descendentes.
Ciclo de Validación de Datos y Actualización
Las divulgaciones de las empresas, las estadísticas de comercio y producción, los registros aduaneros y la evidencia de encuestas serían triangulados, y los analistas investigarían los movimientos anómalos y las diferencias materiales entre indicadores independientes antes de la aprobación final. Un segundo revisor verificaría las fechas de las fuentes, la clasificación de categorías, las unidades, los cálculos y si cada valor sigue el límite de precio al productor. Los analistas volverían a contactar con los encuestados cuando las definiciones entren en conflicto, un insumo importante no esté claro, o una nueva observación cambie materialmente una estimación. La serie se actualizaría anualmente, se revisaría entre ciclos para eventos materiales del mercado o de política, y se revisaría nuevamente frente a la evidencia más reciente antes de la entrega.
Comparación del Dimensionamiento del Mercado de Bebidas Espirituosas de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de Bebidas Espirituosas mide el valor anual de las bebidas alcohólicas destiladas vendidas en todo el mundo a precios del productor.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen los volúmenes de envío de bebidas espirituosas y las tendencias de consumo, las divulgaciones de ventas de productores e importadores, los precios realizados y la combinación premium, la distribución en el canal en el establecimiento y fuera del establecimiento, y los registros de producción y comercio a nivel de país.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 688,8 mil millones de USD (2027) | |
| Consultora Global A | 442,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 35,7% inferior al valor de este informe para 2027 de 688,8 mil millones de USD, 2 años después. Su base de 2025 es anterior al valor de 2027 del informe, y su previsión publicada proyecta el crecimiento del mercado hasta 2033. |
| Consultora Regional B | 447 mil millones de USD (2025) | En su base de 2025, esta estimación es un 35,1% inferior al valor de este informe para 2027 de 688,8 mil millones de USD, 2 años después. Su base de 2025 es anterior al valor de 2027 del informe, y su previsión publicada proyecta el crecimiento del mercado hasta 2032. |
Para Mordor Intelligence, las divulgaciones de las empresas, las estadísticas de comercio y producción, los registros aduaneros y la evidencia de encuestas serían triangulados, y los analistas investigarían los movimientos anómalos y las diferencias materiales entre indicadores independientes antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bebidas espirituosas y sus perspectivas de crecimiento?
El tamaño fue de 664,4 mil millones de USD en 2026 y se estima que crecerá desde 688,8 mil millones de USD en 2027 hasta 804 mil millones de USD en 2032, con un CAGR del 3,14% durante 2027-2032.
¿Qué impulsa la demanda de bebidas espirituosas destiladas?
La participación premium ofrece un nicho de crecimiento en China a pesar de un entorno comercial más débil, mientras que la expansión de la hostelería crea ocasiones potenciales de servicio. El acceso legal directo al consumidor también puede respaldar la demanda de marcas artesanales en Estados Unidos.
¿Qué tipo de bebida espirituosa lidera las ventas al productor?
Los whiskies representaron el 22,91% del valor de ventas de bebidas espirituosas al productor en 2026, y se prevé que las bebidas espirituosas blancas sean las de mayor crecimiento, con un CAGR del 3,68% durante 2027-2032.
¿Qué empresas son los principales proveedores de bebidas espirituosas?
Las empresas líderes incluyen Diageo plc, Brown-Forman Corporation, Suntory Holdings Limited, Bacardi Limited y Pernod Ricard SA.
¿Cuál es el principal desafío relacionado con la salud para los productores de bebidas espirituosas?
En los datos de YouGov Profiles recopilados entre junio de 2025 y junio de 2026, el 35% de los adultos estadounidenses de 21 años o más que declararon beber menos alcohol que un año antes citaron las preocupaciones de salud como motivo.
¿Qué regiones lideran la demanda y el crecimiento de las bebidas espirituosas?
Asia-Pacífico concentró el 45,77% del valor de ventas de bebidas espirituosas al productor en 2026, mientras que se prevé que la región de Oriente Medio y África sea la de mayor crecimiento, con un CAGR del 4,65% durante 2027-2032.