
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
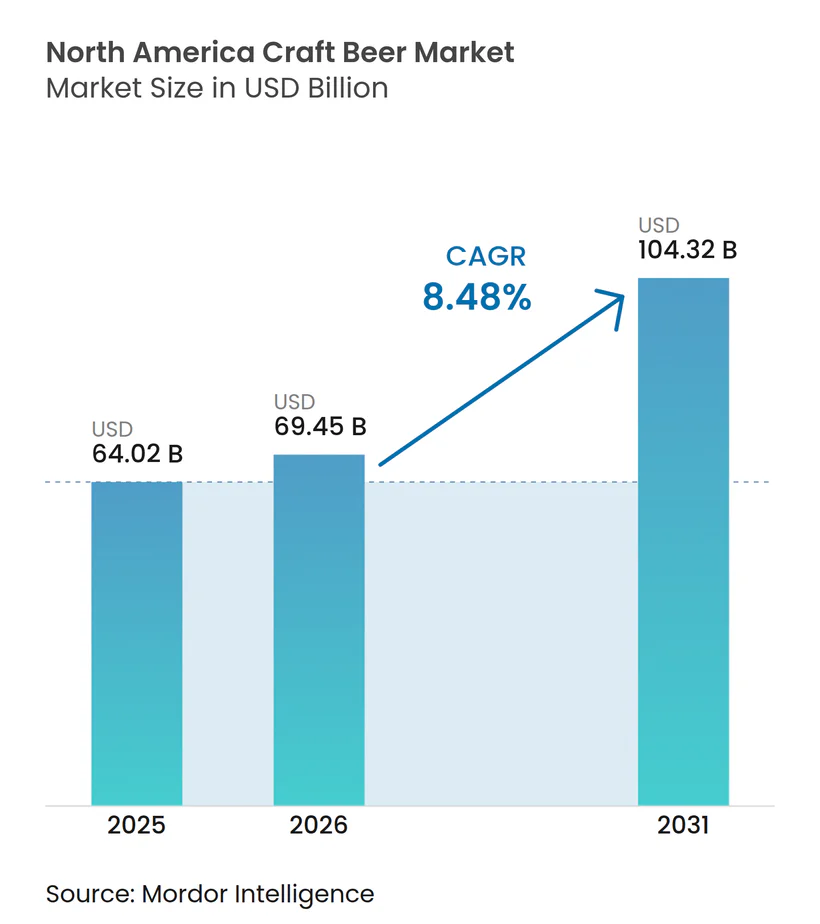
| Tamaño del mercado en el año base (2025) | 64.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 69.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 104.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.48 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza Artesanal de América del Norte por Mordor Intelligence
El tamaño del mercado de cerveza artesanal de América del Norte fue valorado en USD 64.020 millones en 2025 y se estima que crecerá desde USD 69.450 millones en 2026 hasta alcanzar USD 104.320 millones en 2031, a una CAGR del 8,48% durante el período de pronóstico (2026-2031). Impulsado por una mayor conciencia del consumidor, el mercado está experimentando una expansión, con una marcada inclinación hacia opciones sabrosas y de bajo contenido alcohólico. Si bien los patrones de consumo orientados a la salud y las restricciones regulatorias representan desafíos, la demanda de sabores únicos, respaldada por la continua innovación de productos y el aumento del poder adquisitivo, impulsa el crecimiento del mercado. Esta trayectoria subraya la resiliencia del mercado y su posicionamiento premium dentro de la industria cervecera en general. El mercado de cerveza artesanal de América del Norte está en transformación, adaptándose a la diversificación de las preferencias del consumidor en estilos, empaques y canales de compra. El ale sigue siendo el estilo dominante, mientras que las lagers crecen rápidamente. Si bien el mercado es predominantemente masculino, un notable aumento en el consumo femenino sugiere un potencial de expansión sin explotar. Aunque las latas dominan el empaque debido a su conveniencia y portabilidad, hay un notable aumento en los paquetes variados y formatos alternativos, lo que refleja el deseo de los consumidores por experiencias curadas. La escena de la cerveza artesanal en la región cuenta con un rico tejido de microcervecerías y brewpubs, cada uno mostrando sabores locales únicos y técnicas de elaboración.
Conclusiones Clave del Informe
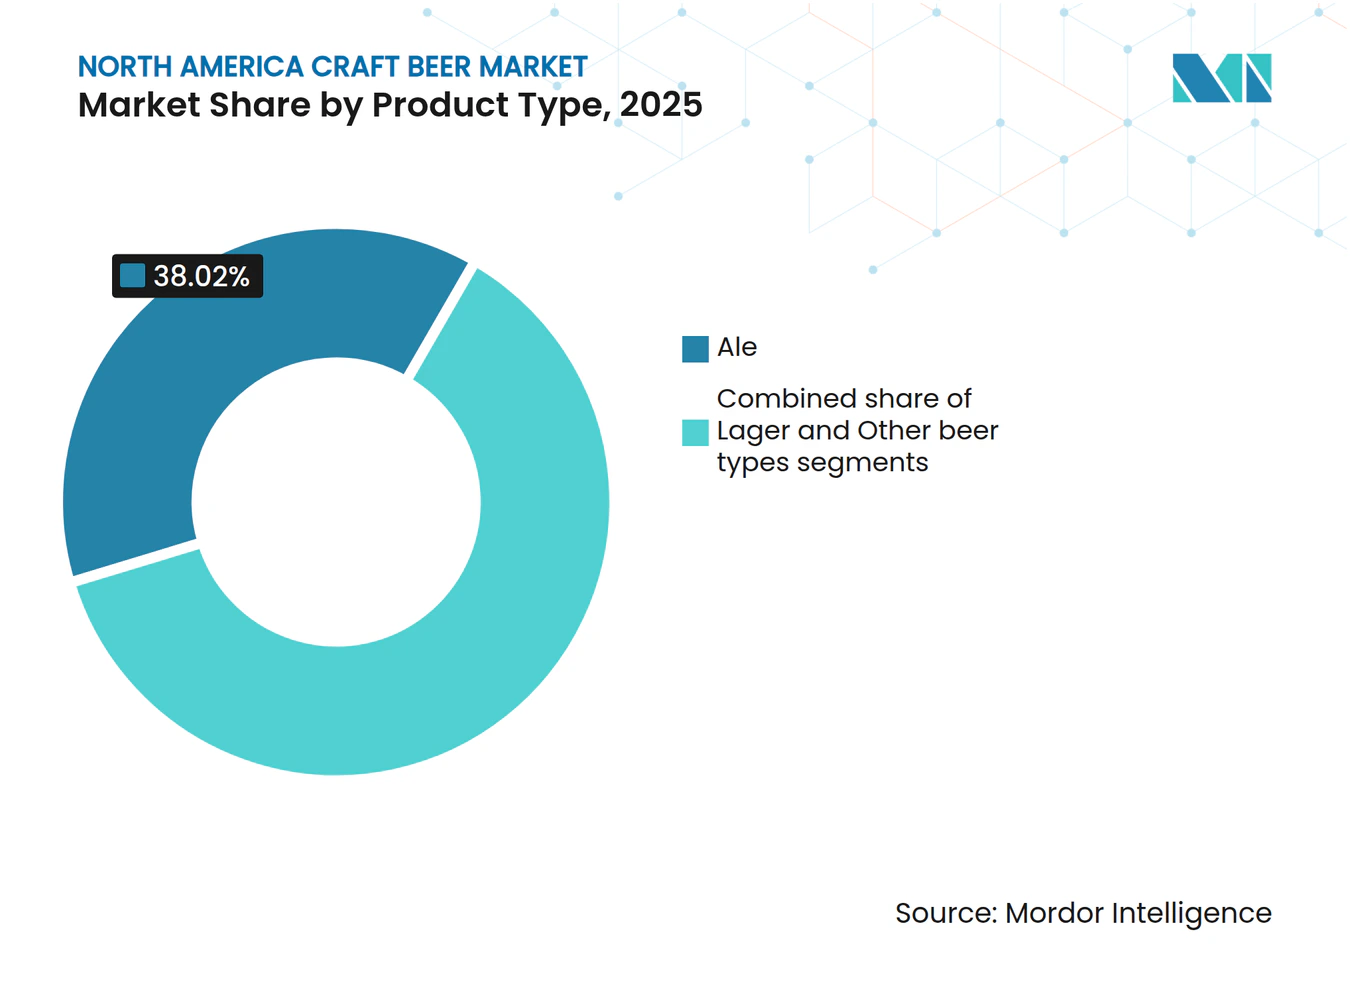
- Por tipo de producto, el ale representó el 38,02% de la participación del mercado de cerveza artesanal de América del Norte en 2025, mientras que los tipos lager proyectan la CAGR más rápida del 12,37% para 2026-2031.
- Por usuario final, los hombres dominaron el consumo con una participación del 68,75% del tamaño del mercado en 2025, mientras que el segmento femenino registra una CAGR del 12,58% para 2026-2031.
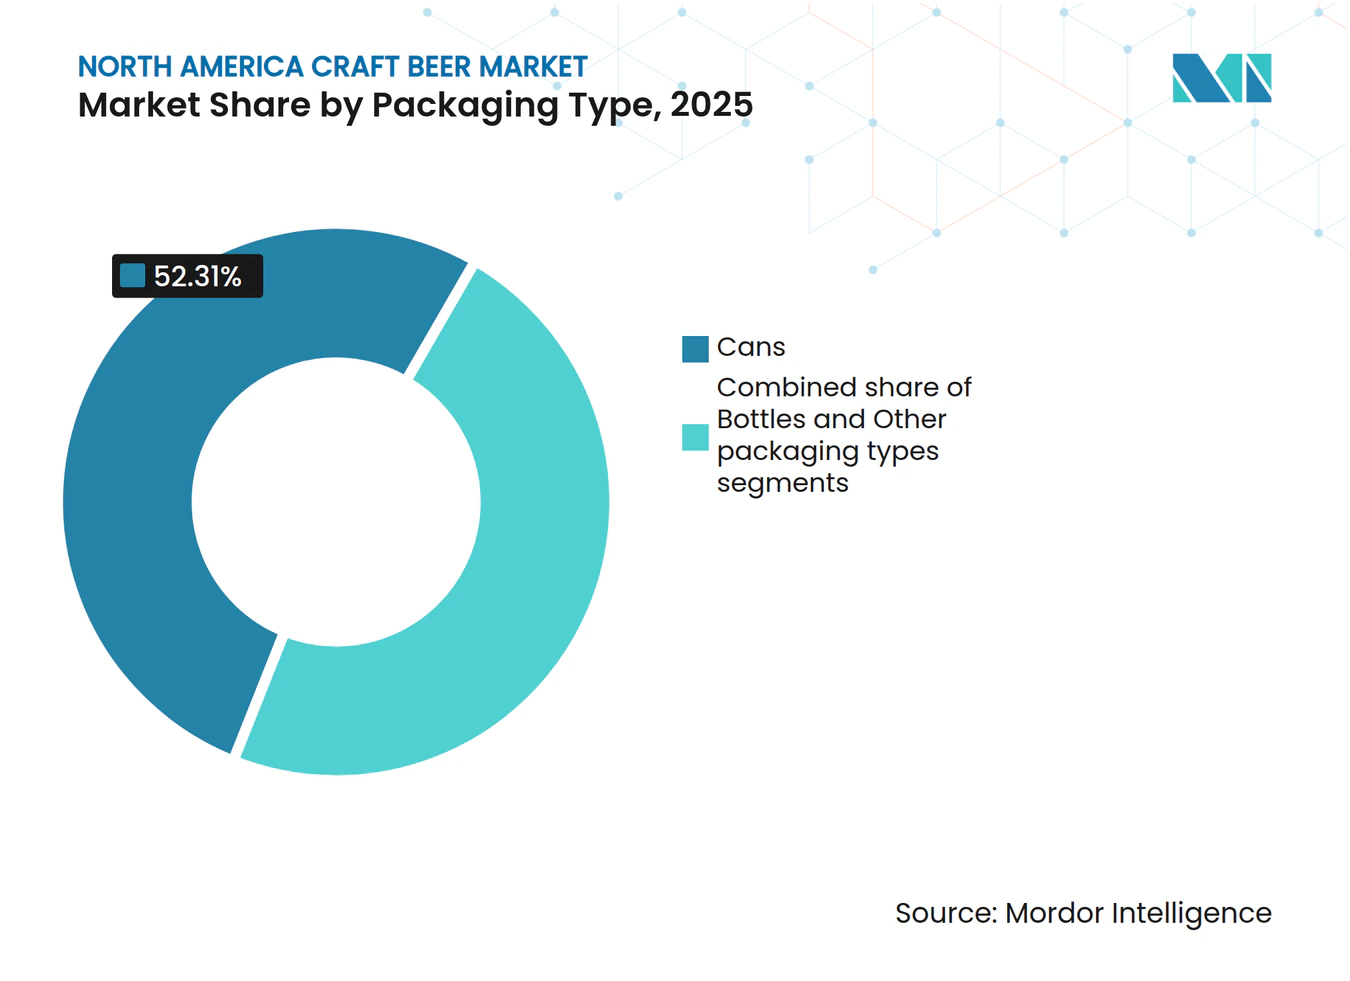
- Por empaque, las latas capturaron una participación dominante del 52,31% del mercado de cerveza artesanal de América del Norte en 2025, con una sólida tasa de crecimiento del 12,79% de CAGR para 2026-2031.
- Por canal de distribución, los establecimientos on-trade lideraron con una participación de ingresos del 53,74% en 2025, mientras que las ventas off-trade a través del comercio minorista y el comercio electrónico avanzan a una CAGR del 12,86% para 2026-2031.
- Por geografía, Estados Unidos representó el 87,11% del tamaño del mercado de cerveza artesanal de América del Norte en 2025, mientras que México es el mercado nacional de más rápido crecimiento con una CAGR del 13,19% para 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Número creciente de microcervecerías debido a la fuerte demanda | +2.1% | América del Norte, con ganancias tempranas en California, Texas, Carolina del Norte | Mediano plazo (2-4 años) |
| Diferenciación de productos en términos de ingredientes, sabores y contenido de alcohol | +1.8% | Mercados principales de América del Norte, expansión hacia México | Largo plazo (≥ 4 años) |
| Aumento del ingreso disponible y disposición a pagar precios premium por bebidas artesanales de alta calidad | +1.5% | Centros urbanos de América del Norte, con expansión hacia Canadá y México | Mediano plazo (2-4 años) |
| Creciente turismo cervecero y experiencias en cervecerías que atraen a visitantes nacionales e internacionales | +1.2% | América del Norte, con ganancias tempranas en Portland, Asheville, Burlington | Largo plazo (≥ 4 años) |
| Aumento en la demanda de bebidas de bajo contenido alcohólico | +0.9% | América del Norte, liderado por Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Avance tecnológico en términos de producción | +0.7% | América del Norte, particularmente Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Número Creciente de Microcervecerías Debido a la Fuerte Demanda
La proliferación de microcervecerías en toda América del Norte demuestra un cambio significativo en las preferencias del consumidor hacia experiencias de cerveza artesanal auténticas y de producción local. Estos establecimientos capitalizan eficazmente su presencia local fomentando sólidas relaciones comunitarias y minimizando los gastos de distribución a través de cadenas de suministro más cortas. Según la Asociación de Cerveceros, Estados Unidos registró 9.796 cervecerías artesanales operativas en 2024, que comprenden 2.029 microcervecerías y 279 cervecerías artesanales regionales [1]. El crecimiento de estos establecimientos está respaldado por la reducción de los requisitos regulatorios y la creciente aceptación generalizada de la cerveza artesanal como una opción de bebida premium en varios grupos de edad y segmentos de consumidores. La tendencia de expansión de las microcervecerías continúa dando forma al mercado de cerveza artesanal de América del Norte, respaldada por consumidores que buscan bebidas únicas de producción local y un entorno regulatorio que permite a los nuevos participantes del mercado establecer y operar instalaciones de elaboración. El surgimiento de las microcervecerías también ha fomentado la innovación en técnicas de elaboración y perfiles de sabor, lo que lleva a una diversa gama de ofertas de cerveza artesanal que satisfacen los gustos cambiantes de los consumidores.
Diferenciación de Productos en Términos de Ingredientes, Sabores y Contenido de Alcohol
La innovación en ingredientes y perfiles de sabor de la cerveza artesanal sigue siendo un importante impulsor del mercado en América del Norte, ya que las cervecerías se esfuerzan por establecer una diferenciación competitiva a través de la experimentación e innovación continuas. El desarrollo de experiencias de sabor únicas permite a los elaboradores artesanales capturar y retener el interés del consumidor en un mercado cada vez más competitivo. Las cervecerías invierten activamente en investigación y desarrollo para crear combinaciones de sabores distintivas utilizando ingredientes especializados, lo que les ayuda a mantener su posición en el mercado y satisfacer las demandas cambiantes de los consumidores. El énfasis de la industria en la diferenciación de productos se extiende más allá de los métodos de elaboración tradicionales para incorporar ingredientes novedosos y técnicas de elaboración. Por ejemplo, la introducción por parte de Lallemand Brewing de la Levadura Aurora Northern IPA en abril de 2025 ejemplifica esta tendencia, combinando la bebibilidad de las IPAs de la Costa Oeste con aromáticos de levadura mejorados. Esta innovación ejemplifica cómo el desarrollo de ingredientes aborda directamente las preferencias del consumidor por opciones equilibradas y sabrosas. Estas innovaciones estratégicas en ingredientes y sabores se alinean con las tendencias actuales del consumidor hacia la moderación y las experiencias sensoriales únicas.
Aumento del Ingreso Disponible y Disposición a Pagar Precios Premium por Bebidas Artesanales de Alta Calidad
El ingreso disponible del consumidor en América del Norte continúa aumentando, como lo demuestran los datos de la Oficina de Análisis Económico de Estados Unidos, que reportó un crecimiento del ingreso personal de USD 210.100 millones (una tasa mensual del 0,8%) y un aumento en los gastos de consumo personal (GCP) de USD 47.800 millones (0,2%) en abril de 2025 [2]. Esta tendencia al alza en el ingreso disponible tiene una influencia significativa en la dinámica del mercado de cerveza artesanal, ya que los consumidores exhiben mayor flexibilidad financiera para explorar opciones de bebidas premium. El mayor poder adquisitivo permite a los consumidores destinar más gasto a productos de cerveza artesanal, a pesar de sus precios más elevados en comparación con las cervezas de producción masiva tradicionales. Además, este entorno económico se alinea con el cambio en las preferencias del consumidor hacia bebidas artesanales y de producción local, donde los compradores priorizan perfiles de sabor únicos, métodos de elaboración innovadores y experiencias artesanales auténticas. La industria de la cerveza artesanal se beneficia de la disposición de los consumidores a invertir en calidad y variedad, apoyando el crecimiento del mercado a través de una mayor experimentación con diferentes cervecerías, estilos y lanzamientos de edición limitada.
Creciente Turismo Cervecero y Experiencias en Cervecerías que Atraen a Visitantes Nacionales e Internacionales
El turismo cervecero continúa emergiendo como un importante motor económico en el mercado de cerveza artesanal de América del Norte, con las cervecerías artesanales funcionando como atracciones de destino que combinan educación sobre producción, experiencias de degustación e inmersión cultural local. Según la Asociación Canadiense de Cerveceros Artesanales, las cervecerías artesanales canadienses por sí solas apoyan hasta 8.000 empleos turísticos mientras generan beneficios económicos en comunidades desatendidas [3]. La integración de las cervecerías en los circuitos turísticos locales ha creado flujos de ingresos adicionales tanto para las regiones urbanas como rurales, contribuyendo al desarrollo económico regional y a la creación de empleo. El turismo cervecero ha evolucionado más allá de las visitas tradicionales a cervecerías, con establecimientos que ahora ofrecen experiencias integrales que incluyen recorridos guiados de producción, degustaciones dirigidas por expertos, eventos de maridaje con alimentos y festivales de temporada. Estas ofertas experienciales amplían el compromiso del visitante más allá de las salas de degustación convencionales, creando flujos de ingresos sostenibles que complementan las ventas principales de cerveza. El enfoque orientado al turismo permite a las cervecerías artesanales construir una mayor lealtad de marca mientras fomentan conexiones más profundas con sus comunidades locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones gubernamentales estrictas | -1.4% | América del Norte, que afecta particularmente el comercio transfronterizo entre Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Inclinación del consumidor hacia productos sin alcohol o de bajo contenido alcohólico | -1.0% | América del Norte, con mayor impacto en los centros urbanos de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| La inflación en el costo de materias primas y los desafíos en la cadena de suministro impactan la producción de cerveza | -1.1% | América del Norte, con efectos secundarios de Estados Unidos hacia Canadá y México | Corto plazo (≤ 2 años) |
| Restricciones religiosas y culturales que afectan el crecimiento del mercado cervecero | -0.8% | América del Norte, que afecta particularmente a México y los mercados conservadores de Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Gubernamentales Estrictas
La complejidad regulatoria en el mercado de cerveza artesanal de América del Norte continúa escalando, principalmente debido a la implementación de nuevos aranceles de Estados Unidos que imponen un gravamen del 25% sobre las importaciones de Canadá y México. Estos aranceles afectan particularmente a los materiales de empaque de aluminio, que son esenciales para las operaciones de enlatado de cerveza artesanal. Las tensiones comerciales se han intensificado aún más con las medidas de represalia de Canadá, incluidos contraaranceles del 25% sobre USD 30.000 millones en bienes estadounidenses. Esta fricción comercial bilateral, combinada con los requisitos regulatorios variables a nivel estatal, crea desafíos operativos y de cumplimiento sustanciales para las cervecerías artesanales que operan en múltiples jurisdicciones. El impacto de estos obstáculos regulatorios se extiende a los ingresos fiscales, con la Federación de Administradores Tributarios proyectando pérdidas potenciales de USD 5.000 millones en ingresos por impuestos al alcohol debido a las perturbaciones del mercado [4]. La intrincada red de regulaciones federales, estatales e internacionales, junto con las barreras comerciales, crea un entorno empresarial desafiante que restringe significativamente el potencial de crecimiento del mercado de cerveza artesanal de América del Norte.
Inflación en el Costo de Materias Primas y Desafíos en la Cadena de Suministro que Impactan la Producción de Cerveza
Los costos de materias primas han surgido como una restricción significativa en el mercado de cerveza artesanal de América del Norte, con aumentos sustanciales en los precios de ingredientes esenciales como la cebada malteada y el lúpulo, junto con materiales de empaque como las latas de aluminio. El impacto de estos aumentos de costos ha sido particularmente severo en la economía de producción, obligando a las cervecerías a revisar sus estrategias de precios y modelos operativos. Las complicaciones en la cadena de suministro, caracterizadas por fluctuaciones persistentes en los precios de los productos básicos y cuellos de botella logísticos, han resultado en plazos de adquisición extendidos para ingredientes esenciales de elaboración y materiales de empaque. Estos obstáculos operativos han obligado a las cervecerías artesanales a implementar varias medidas adaptativas, incluidos ajustes en los programas de producción, ajustes de precios y el mantenimiento de mayores reservas de inventario. El mercado ha experimentado una notable tendencia hacia la consolidación, con cervecerías artesanales más pequeñas enfrentando dificultades para absorber los costos crecientes. Mientras tanto, los productores de cerveza artesanal más grandes han mantenido su ventaja competitiva a través de economías de escala e inversiones en infraestructura tecnológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Ale se Encuentra con el Auge de la InnovaciónLa cerveza ale domina el mercado, representando una participación del 38,02% en 2025, impulsada por la preferencia del consumidor por perfiles de sabor con predominio de lúpulo y métodos de elaboración tradicionales. La fortaleza de la categoría proviene de la continua popularidad de las IPAs y la consolidada experiencia cervecera en toda la red de cervecerías artesanales de América del Norte, donde los estilos tradicionales experimentan un resurgimiento junto con interpretaciones modernas. Las cervecerías artesanales regionales amplían consistentemente sus carteras de ale para incluir ales de sesión, variedades envejecidas en barrica y lanzamientos experimentales de pequeños lotes. Las sólidas redes de distribución en las principales áreas metropolitanas facilitan un acceso más amplio a las ales artesanales, mientras que la cultura de las salas de degustación continúa fomentando el compromiso directo con el consumidor. Los ingredientes locales y los enfoques de elaboración basados en el terruño diferencian aún más las ales norteamericanas en el panorama de la cerveza artesanal.
La lager es la categoría de más rápido crecimiento, expandiéndose a una CAGR del 12,37% impulsada por un resurgimiento en la popularidad de los estilos de cerveza limpios y frescos y los avances en las técnicas de producción. Los elaboradores artesanales, aprovechando innovaciones tecnológicas como la fermentación controlada por temperatura, no solo están logrando la calidad refinada sinónimo de las lagers tradicionales, sino también preservando la autenticidad de la producción en pequeños lotes. Este segmento se ve además reforzado por una creciente demanda de variantes de bajo y sin alcohol, lo que refleja la tendencia más amplia del consumo orientado a la salud. Además, las asociaciones entre elaboradores estadounidenses y mexicanos han dado lugar a una ola de estilos híbridos, ampliando el atractivo de la categoría. La tendencia creciente de las lagers con infusión de frutas, junto con interpretaciones contemporáneas de los clásicos europeos, subraya el impulso de la categoría en la dinámica escena de la cerveza artesanal de América del Norte.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Lealtad Masculina Frente a la Expansión FemeninaLos hombres representan el 68,75% del consumo de cerveza artesanal en 2025, manteniendo su dominio demográfico tradicional a través de preferencias establecidas por ales con predominio de lúpulo y experiencias en cervecerías. Sin embargo, el segmento femenino demuestra un crecimiento significativo con una CAGR del 12,58%, impulsado por iniciativas de inclusión de la industria y esfuerzos de diversificación de productos en todo el mercado. El panorama de la cerveza artesanal de América del Norte continúa evolucionando, con consumidores masculinos que muestran una fuerte lealtad de marca y preferencia por ofertas de mayor graduación alcohólica (ABV). Las cervecerías regionales informan que los consumidores masculinos participan frecuentemente en festivales de cerveza y eventos en salas de degustación, contribuyendo a un compromiso sostenido con el mercado.
Empresas como Talea Beer Co. están implementando enfoques inclusivos de género a través del desarrollo de productos específicos y marketing que enfatiza la construcción de comunidad sobre la imagen masculina tradicional. Este cambio refleja cambios culturales más amplios hacia experiencias de consumo inclusivas, con cervecerías artesanales que aprovechan la narrativa y la autenticidad para conectar con bases de consumidores en expansión mientras mantienen sus relaciones con los clientes principales. Las cervecerías de América del Norte organizan cada vez más eventos de degustación y sesiones educativas orientadas a mujeres para fomentar el crecimiento del mercado. Muchas cervecerías artesanales han ampliado sus carteras de productos para incluir cervezas con predominio de frutas y opciones de menor contenido alcohólico que atraen a diversas preferencias de sabor.
Por Empaque:
La Innovación en Latas Impulsa la SostenibilidadEn 2025, las latas ostentan una participación dominante del 52,31% del mercado de empaque de cerveza artesanal, con proyecciones que indican una sólida CAGR del 12,79%. Este auge se atribuye en gran medida a una creciente preferencia por la sostenibilidad, la conveniencia de las latas y su capacidad superior para proteger los productos en comparación con el vidrio tradicional. En particular, los consumidores más jóvenes y conscientes del medio ambiente adoptan cada vez más las latas. Este cambio ha llevado a las cervecerías artesanales de América del Norte, especialmente las más pequeñas, a pasar de las botellas a las latas, invirtiendo fuertemente en líneas de enlatado. Las latas de aluminio ofrecen ventajas como el transporte liviano, la reducción de emisiones de carbono y una mayor protección contra la luz y el oxígeno, garantizando la calidad del producto durante el almacenamiento y la distribución.
Las innovaciones ecológicas y las tecnologías de empaque avanzadas refuerzan esta trayectoria ascendente. Las cervecerías están explorando materiales biodegradables y opciones reciclables. Además, la impresión digital en latas facilita diseños flexibles, atendiendo a las demandas de pequeños lotes y temporadas. La tendencia de los paquetes variados resuena con la curiosidad del consumidor y el comportamiento de prueba, mientras que las mejoras en el empaque premium satisfacen la creciente demanda de experiencias de desempaque distintivas. Aunque las botellas de vidrio mantienen su presencia en los mercados premium y orientados a regalos, las latas están remodelando indudablemente el panorama, promoviendo la versatilidad y alineándose perfectamente con los valores del consumidor orientados a la sostenibilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Resiliencia del Canal On-Trade Frente a la Aceleración del Canal Off-TradeLos canales on-trade dominan el mercado de cerveza artesanal, representando una participación del 53,74% en 2025, impulsados principalmente por las salas de degustación que sirven como generadores de ingresos esenciales para las cervecerías artesanales. Estos establecimientos ofrecen márgenes más altos, relaciones directas con el consumidor y oportunidades de educación sobre productos que mejoran la diferenciación de marca. El crecimiento del segmento está además respaldado por el turismo cervecero, con cervecerías que crean experiencias de destino a través de recorridos guiados, maridajes con alimentos y eventos de temporada que van más allá de las ofertas tradicionales de las salas de degustación. Los festivales locales y los eventos centrados en la cerveza artesanal contribuyen significativamente a las ventas on-trade, proporcionando plataformas para que las cervecerías muestren nuevos productos y se conecten con los entusiastas.
Los canales off-trade están experimentando un rápido crecimiento a una CAGR del 12,86%, impulsados por la adopción del comercio electrónico y las tendencias sostenidas de consumo en el hogar. Esta expansión está respaldada por tecnologías de empaque mejoradas y plataformas digitales, que permiten ventas directas al consumidor donde está permitido. El mercado está evolucionando hacia modelos de distribución híbridos, donde las cervecerías aprovechan ambos canales de manera sinérgica, utilizando las experiencias en salas de degustación para la construcción de marca mientras capturan ventas minoristas a través de asociaciones. La integración de tecnología, incluidos pedidos móviles, servicios de suscripción y experiencias de degustación virtuales, crea un enfoque omnicanal que maximiza el compromiso del consumidor en todo el ecosistema de cerveza artesanal de América del Norte. Las tiendas especializadas de botellas y los establecimientos minoristas centrados en la cerveza artesanal han surgido como importantes puntos de venta off-trade, ofreciendo selecciones curadas y recomendaciones de expertos a los consumidores.
Análisis Geográfico
Mercado de Cerveza Artesanal de Estados Unidos
Estados Unidos ostenta una participación de mercado dominante del 87,11% en el mercado de cerveza artesanal de América del Norte en 2025, respaldada por su consolidada infraestructura de elaboración artesanal. Las regiones del Noreste y el Oeste Montañoso exhiben una alta densidad de cerveza artesanal, impulsada por el turismo y las preferencias de estilo de vida, mientras que las variaciones regionales reflejan preferencias locales distintivas y marcos regulatorios diferenciados. La proliferación de microcervecerías y brewpubs en los centros urbanos continúa fortaleciendo la posición del mercado. La demanda de los consumidores por bebidas únicas de producción local y la integración de las experiencias de sala de degustación en los espacios comunitarios consolidan aún más el dominio del mercado estadounidense.
Mercado de Cerveza Artesanal de México
México presenta un significativo potencial de crecimiento con una CAGR proyectada del 13,19% durante el período 2026-2031, impulsado por la expansión de cervecerías independientes. El país se beneficia de los acuerdos comerciales del T-MEC y su proximidad a los mercados estadounidenses, mientras que el aumento del ingreso disponible entre los consumidores urbanos impulsa la demanda interna de bebidas artesanales. La aparición de clústeres de elaboración artesanal en las principales áreas metropolitanas, particularmente en Ciudad de México y Monterrey, demuestra la evolución del mercado. Los cerveceros locales incorporan cada vez más ingredientes y técnicas de elaboración tradicionales mexicanas, creando productos distintivos que atraen tanto a consumidores nacionales como internacionales.
Mercado de Cerveza Artesanal de Canadá
Canadá mantiene una presencia notable en el mercado a pesar de enfrentar desafíos regulatorios, particularmente en lo que respecta a las estructuras de impuestos especiales que generan desventajas competitivas en comparación con las cervecerías estadounidenses. La concentración de cervecerías artesanales en Columbia Británica y Ontario continúa impulsando la innovación en el segmento. Los cerveceros artesanales canadienses se diferencian a través de prácticas sostenibles y el uso de ingredientes de origen local, manteniendo la lealtad del consumidor a pesar de las presiones sobre los precios.
Panorama regulatorio
La cerveza artesanal en América del Norte opera bajo un marco impulsado por múltiples agencias y por la definición del producto. En los Estados Unidos, la Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) regula la cerveza y las bebidas malteadas bajo la Ley Federal de Administración del Alcohol (FAA). La Administración de Alimentos y Medicamentos (FDA) supervisa los productos que quedan fuera de la definición de bebida malteada, por lo que la formulación, el etiquetado y el posicionamiento del producto (incluidos los productos híbridos y saborizados) funcionan como determinantes de cumplimiento y no solo como decisiones de marketing. La comercialización digital también está regulada, con la Circular Industrial 2024-1 del TTB que aclara que la publicidad en internet (incluido el contenido en redes sociales, códigos QR y experiencias digitales relacionadas) está sujeta a la supervisión del TTB, lo que afecta la forma en que las marcas artesanales activan la demanda en salas de degustación y en el canal fuera de establecimiento en línea.
Las normas comerciales y de etiquetado añaden más complejidad operativa en toda la región. En cuanto al movimiento transfronterizo de insumos y productos terminados en América del Norte, el USMCA permaneció vigente en julio de 2026, pero no se adoptó una renovación por un período de 16 años en la reunión del 1 de julio, lo que traslada el acuerdo a una revisión anual hasta 2036 y mantiene elevada la incertidumbre política para las cervecerías que se abastecen o venden entre los Estados Unidos, Canadá y México. A nivel estatal y provincial, las normas de etiquetado y venta minorista siguen variando, como lo demuestra la guía del Michigan Craft Beverage Council emitida en marzo de 2026 sobre el etiquetado de alcohol. Organismos del sector como la Brewers Association continúan el diálogo con la Oficina del Representante Comercial de los Estados Unidos (USTR) sobre medidas arancelarias e insumos de elaboración importados que afectan los costos de malta, lúpulo y las cadenas de suministro vinculadas al envasado.
Análisis de la cadena de valor
La cadena de valor de la cerveza artesanal de América del Norte comienza con los insumos agrícolas e ingredientes (cebada, malta de cebada, lúpulo, levadura, agua y adjuntos) y continúa a través de la elaboración, el envasado, la distribución y la venta minorista dentro y fuera de establecimiento. Las cadenas de suministro están estrechamente integradas a través de las fronteras. Muchas cervecerías estadounidenses se abastecen de volúmenes significativos de cebada y malta de cebada desde Canadá, mientras que los estilos diferenciados aún dependen de maltas especiales y variedades de lúpulo de origen extranjero. En el lado de la producción, la clasificación del producto y las decisiones de formulación determinan pasos posteriores como las aprobaciones de etiquetas, lo que convierte al cumplimiento en un factor central de tiempo de salida al mercado para los portafolios artesanales con alta carga de innovación.
El envasado y la distribución también son nodos importantes de costo y ejecución para las cervecerías artesanales, particularmente donde las estrategias centradas en el enlatado son una prioridad. Las cervecerías independientes a menudo gestionan la volatilidad de las compras mediante modelos de compra grupal y cooperativa, agregando la demanda de latas, lúpulo, malta y otros insumos a través de organizaciones como la Craft Brewery Purchasing Organization (CBPO) y la Independent Brewers Alliance (IBA). Desde la perspectiva del producto terminado, las rutas combinan salas de degustación y brewpubs de venta directa al consumidor con un sistema estratificado de mayoristas y minoristas, donde el cumplimiento, las normas estatales y provinciales, y las decisiones de política transfronteriza influyen en el acceso al mercado, la combinación de SKU y la economía de escalar más allá de las presencias locales.
Panorama Competitivo
Concentración del Mercado
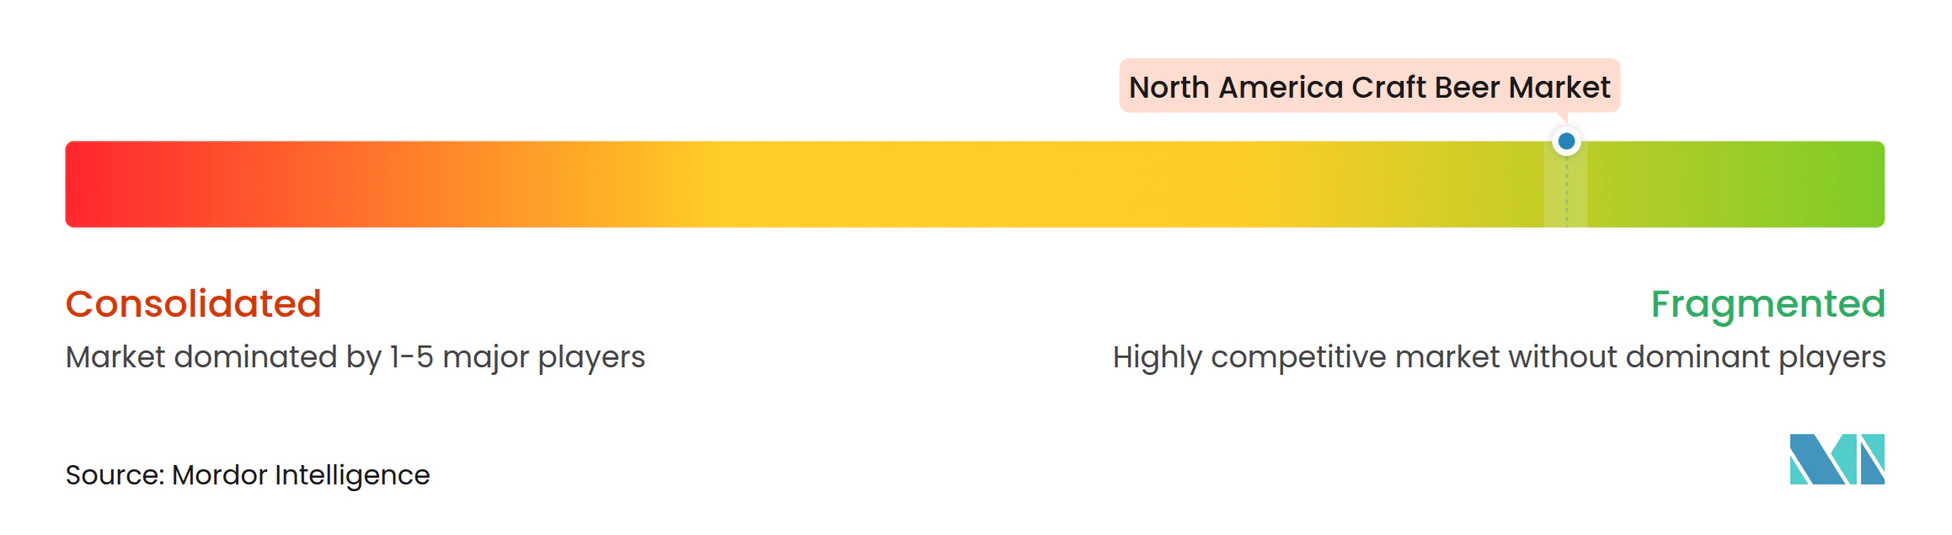
El mercado de cerveza artesanal de América del Norte mantiene una estructura fragmentada que permite la consolidación estratégica mientras preserva la autenticidad artesanal valorada por los consumidores. Los principales actores de la industria persiguen activamente la expansión de su cartera a través de adquisiciones, como lo demuestra la significativa adquisición por parte de Tilray Brands Inc. de cuatro cervecerías artesanales de Molson Coors Beverage Co. en agosto de 2024. Este movimiento estratégico, que incluyó Hop Valley Brewing Co., Terrapin Beer Co., Revolver Brewing y Atwater Brewery, amplió la cartera de bebidas de Tilray a 18 marcas. La fragmentación del mercado continúa proporcionando oportunidades tanto para los actores establecidos como para los nuevos participantes para capturar participación de mercado a través de adquisiciones estratégicas y crecimiento orgánico.
Las cervecerías en todo el mercado se centran en construir relaciones con los consumidores a través de estrategias directas al consumidor, experiencias mejoradas en salas de degustación e iniciativas de turismo cervecero. Estos enfoques ayudan a establecer la lealtad de marca mientras aseguran márgenes de beneficio más altos. Además, las empresas implementan cada vez más medidas de sostenibilidad, incluida la adopción de energías renovables y prácticas de empaque circular, para satisfacer las crecientes demandas de los consumidores conscientes del medio ambiente. El énfasis en el marketing experiencial y las iniciativas de sostenibilidad se ha vuelto particularmente importante para atraer y retener a los consumidores millennials y de la Generación Z.
La estructura del mercado admite diversos modelos operativos, acomodando tanto a cervecerías de gran escala que persiguen eficiencias operativas como a productores artesanales más pequeños que se centran en la autenticidad local. Esta diversidad crea segmentos de mercado distintos que atienden a las variadas preferencias del consumidor y puntos de precio, contribuyendo a la evolución continua del ecosistema de cerveza artesanal de la región. La coexistencia de diferentes escalas operativas permite la innovación en todo el mercado, ya que las cervecerías más pequeñas a menudo son pioneras en nuevos sabores y estilos mientras que los productores más grandes optimizan la distribución y el alcance del mercado.
Líderes de la Industria de Cerveza Artesanal de América del Norte
-
Boston Beer Company
-
Heineken NV
-
Constellation Brands
-
Anheuser-Busch InBev
-
Sierra Nevada Brewing Co
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza Artesanal de América del Norte Empresas cubiertas en este informe
- Boston Beer Company
- Heineken NV
- Constellation Brands
- Anheuser-Busch InBev
- Sierra Nevada Brewing Co.
- D. G. Yuengling & Son Inc.
- Monster Beverage Corporation (CANarchy)
- Gambrinus Company
- Bell's Brewery
- Deschutes Brewery
- Bellwoods Brewery
- Stone Brewing
- Brooklyn Brewery
- Trillium Brewing Company
- Odell Brewing Co.
- AleSmith Brewing Company
- Founders Brewing Co.
- Great Lakes Brewing Co.
- Three Floyds Brewing
- Allagash Brewing Company
Lea el análisis de las empresas de Cerveza Artesanal de América del Norte
Oportunidades de mercado y perspectivas futuras
La innovación de portafolio que se mantiene dentro de definiciones regulatorias claras es un espacio blanco práctico para las cervecerías artesanales y los actores adyacentes al segmento artesanal, especialmente a medida que las bebidas saborizadas e híbridas difuminan los límites de categoría y elevan los requisitos de formulación y etiquetado en los límites entre el TTB y la FDA. Para las cervecerías con sólidas capacidades de I+D y cumplimiento, esto favorece una salida al mercado más rápida en formatos de alcohol bajo o modificado, con enfoque en sabor y basados en ocasiones de consumo, sin perder el posicionamiento artesanal. La asociación de junio de 2025 de Sierra Nevada Brewing Co. con North Star Carbon and Impact para implementar una plataforma ESG también se alinea con esta dirección, apuntando a un desempeño de sostenibilidad medible que puede mejorar la aceptación minorista y las asociaciones en el canal de consumo en el lugar.
La capacidad y la resiliencia de la cadena de suministro son otro foco de oportunidad, particularmente donde la demanda de cerveza premium se cruza con el crecimiento impulsado por el envasado y el abastecimiento transfronterizo. La continua construcción por parte de Constellation Brands de su tercera cervecería en Veracruz ofrece una señal concreta de planificación de capacidad a varios años vinculada a la demanda de cerveza y a la capacidad de servir a los mercados de América del Norte mediante producción y logística con base en México. Para las cervecerías artesanales más pequeñas y medianas, las cooperativas de compra (por ejemplo, CBPO e IBA) y una colaboración más estrecha con los proveedores pueden ayudar a compensar la inflación de insumos y las restricciones de envasado. Al mismo tiempo, el traslado del USMCA a una revisión anual hasta 2036 (a partir de julio de 2026) aumenta el valor de las estrategias de abastecimiento diversificado, los programas de ingredientes locales y las estrategias de envasado flexible que reducen la exposición a shocks de costos impulsados por el comercio y los aranceles.
Desarrollos recientes de la industria en Mercado de Cerveza Artesanal de América del Norte
- Junio de 2026: Heineken N.V. recaudó 2.000 millones de euros a través del mercado de bonos para respaldar el financiamiento de la adquisición de FIFCO. El financiamiento permite la expansión transfronteriza y ampliará la huella de distribución y la presencia en el mercado en Centroamérica.
- Abril de 2026: Constellation Brands lanzó Modelo Chelada Suprema, una mezcla de cerveza lista para beber con 8% de ABV en sabores Mangonada y Tropical. El lanzamiento amplía la categoría de cerveza RTD dentro del segmento adyacente a lo artesanal y diversifica las ofertas listas para beber, aprovechando formatos con mayor ABV y enfoque en sabor.
- Enero de 2026: Heineken N.V. completó la adquisición de los negocios de bebidas y venta minorista de FIFCO por aproximadamente 3.200 millones de dólares estadounidenses. La adquisición consolida el mercado de bebidas de América del Norte y fortalece el portafolio y la red de distribución en Centroamérica y más allá.
Mercado de Cerveza Artesanal de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de cerveza artesanal de América del Norte se define como el valor de la cerveza artesanal vendida para consumo en toda la región, capturado a nivel de la industria y expresado en USD para el año base indicado y la ventana de pronóstico.
Exclusiones del alcance: excluimos las bebidas alcohólicas que no sean cerveza y cualquier insumo previo como cebada, lúpulo, latas y equipos de elaboración del valor del mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Ale
- Lager
- Otros Tipos de Cerveza
- Por Usuario Final
- Hombres
- Mujeres
- Por Empaque
- Botellas
- Latas
- Otros
- Por Canal de Distribución
- On-Trade
- Off-Trade
- Por Geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la base de hechos sobre producción cervecera, patrones de consumo, dirección de precios y estructura de canales en los Estados Unidos, Canadá y México. Nos basamos en tipos de fuentes públicas y oficiales, como comunicados de la Brewers Association, Statistics Canada, actualizaciones de la Oficina de Impuestos y Comercio de Alcohol y Tabaco de los Estados Unidos (TTB) y estadísticas comerciales aduaneras que indican los movimientos de importación y exportación por categorías de cerveza.
Para hacer que los insumos fueran utilizables en un modelo de dimensionamiento, también revisamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa confiable para comprender los cambios en la combinación entre el canal dentro y fuera de establecimiento, las preferencias de envasado (latas frente a botellas) y el comportamiento de precios premium. Se utilizaron suscripciones pagas seleccionadas para datos financieros e inteligencia empresarial, noticias y finanzas, y una base de datos a nivel de envíos de importación o exportación para verificar la coherencia de los rangos de ingresos reportados y los movimientos comerciales cuando las series públicas no eran suficientemente granulares. Los ejemplos de fuentes enumerados aquí son solo indicativos, y también revisamos muchas otras fuentes para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba supuestos clave que no se publican de manera consistente, especialmente en torno a las definiciones de artesanal utilizadas en la práctica, los márgenes por canal y cómo el envasado y los tamaños de empaque modifican los precios efectivos. Hablamos con profesionales del lado de las cervecerías y de la distribución, además de actores minoristas y del canal dentro de establecimiento en toda la región, y luego utilizamos sus aportes para alinear la base de hechos de la investigación documental con lo que realmente está ocurriendo en el mercado.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 20% | Gerentes: 58% |
Dimensionamiento y pronóstico del mercado
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye el conjunto de demanda utilizando el consumo de cerveza y las señales de ventas, y luego aplica la participación artesanal y las divisiones a nivel de canal que se verifican con los precios y la combinación observados. Para evitar depender excesivamente de una sola serie macroeconómica, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluidos rangos de ingresos muestreados para un conjunto de cervecerías y verificaciones del canal de distribuidores, y ajustamos el modelo donde las dos vistas no coinciden.
Los insumos clave utilizados en el modelo incluyen indicadores de producción y participación en volumen de cerveza artesanal (a menudo reportados en barriles), señales de valor minorista en dólares, la combinación entre dentro y fuera de establecimiento, la combinación de envasado (latas y botellas) y el movimiento promedio de precios por formato de empaque. Cuando existe una brecha de datos para participantes más pequeños, el modelo aplica una asignación proporcional basada en volúmenes observables y exposición por canal, y luego lo revisamos nuevamente durante la validación primaria.
Para el pronóstico, utilizamos análisis de escenarios anclados en las tendencias de consumo esperadas, la progresión de precios y los patrones de recuperación por canal, y luego probamos las trayectorias de los escenarios con la retroalimentación de los encuestados de la industria para que la curva de crecimiento se mantenga realista para la región.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidas las tendencias de volumen, los flujos comerciales y los movimientos reportados de participación artesanal, antes de aprobar los totales finales. Cuando aparece una variación grande, se vuelve a verificar el supuesto subyacente, se somete a revisión por parte de otro analista y se vuelve a contactar a las fuentes primarias si la variación no puede explicarse por la combinación, el precio o el momento temporal.
Los informes se actualizan en un ciclo anual, y se activan actualizaciones intermedias cuando ocurren eventos materiales que pueden alterar la demanda, los precios o la disponibilidad por canal. Antes de la entrega, se completa una revisión final para que las últimas publicaciones públicas y la retroalimentación primaria reciente queden reflejadas en las cifras y en la narrativa.
Estimación del mercado de cerveza artesanal de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la cerveza artesanal de América del Norte pueden diferir incluso cuando el nombre del mercado parece ser el mismo. Esto generalmente se debe a diferencias en la cobertura geográfica, en lo que se considera artesanal y en si los valores se toman a nivel de ventas minoristas o más cerca de los ingresos de la cervecería. Las diferencias también aparecen cuando una estimación se construye principalmente a partir de señales de gasto del consumidor mientras que otra se apoya más en indicadores de envíos o producción.
La tabla de referencia muestra una dispersión entre las estimaciones, y en el modelo de Mordor Intelligence el alcance sigue la definición de América del Norte utilizada en el informe (Estados Unidos, Canadá, México y el resto de América del Norte) y alinea los valores con el año base indicado (2025) antes de aplicar el pronóstico de 2026 a 2031. Algunos otros editores parecen mezclar años, usar definiciones alternativas de artesanal o aplicar un supuesto de aumento de precios más rápido, lo que puede mover el valor del mercado hacia arriba o hacia abajo incluso si el volumen es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 64,02 mil millones de USD (2025) | |
| Asociación Sectorial A | 28,80 mil millones de USD (2024) | A menudo refleja el valor de ventas minoristas solo para los Estados Unidos, lo que puede excluir a Canadá y México y no representar necesariamente el límite completo del mercado regional utilizado en los estudios regionales. |
| Publicación Sectorial B | 51,01 mil millones de USD (2025) | Generalmente utiliza una definición diferente de artesanal y puede aplicar una progresión de precios agresiva o una inclusión más amplia de cervezas especiales adyacentes, lo que puede cambiar el valor incluso cuando la demanda del usuario final es similar. |
Al observar las tres cifras, la mayor parte de la diferencia proviene de la combinación de la cobertura geográfica, la alineación del año y la forma en que se define y se fija el precio de lo artesanal en el modelo. Cuando el alcance y el momento temporal se mantienen consistentes y luego se verifican con insumos de canal y de precios, el valor de mercado resultante se vuelve más fácil de rastrear hasta variables claras y pasos repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de cerveza artesanal de América del Norte y qué tan rápido está creciendo?
El mercado está valorado en USD 69.450 millones en 2026 y se prevé que alcance USD 104.320 millones en 2031, lo que refleja una CAGR del 8,48%.
¿Qué categoría de producto tiene la mayor participación del mercado de cerveza artesanal de América del Norte?
Los estilos ale lideran con una participación de mercado del 38,02% en 2025, impulsados por el sostenido entusiasmo del consumidor por las variantes de IPA con predominio de lúpulo y turbias.
¿Cuáles son los factores principales que impulsan la expansión del mercado hasta 2031?
El crecimiento proviene del número creciente de microcervecerías, la innovación continua en sabores, el mayor ingreso disponible y las experiencias de turismo cervecero que profundizan el compromiso del consumidor.
¿Cómo están evolucionando las preferencias de empaque entre los consumidores de cerveza artesanal?
Las latas dominan con una participación del 52,31% en 2025 porque ofrecen portabilidad, reciclabilidad y una protección superior del producto, mientras que los formatos inteligentes y ecológicos están ganando terreno.