
Tamaño y Participación del Mercado de Válvulas de Motor Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Válvulas de Motor Automotriz por Mordor Intelligence
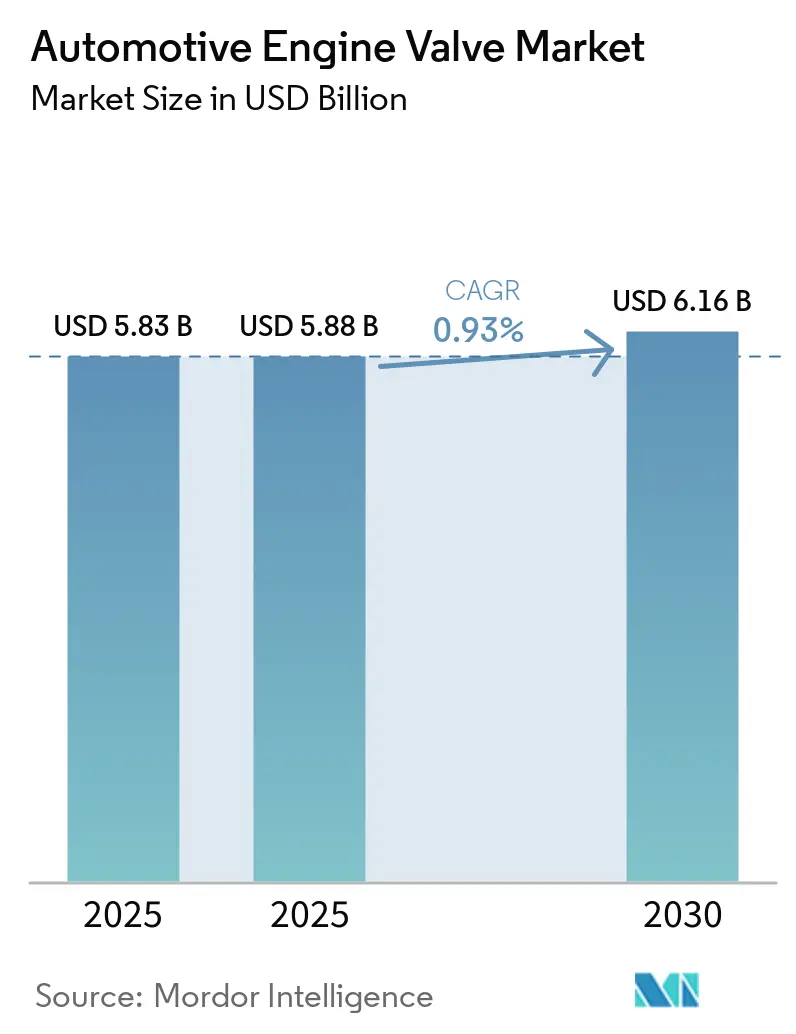
El tamaño del Mercado de Válvulas de Motor Automotriz fue valorado en 5,83 mil millones de USD en 2025 y se proyecta que crezca desde 6,07 mil millones de USD en 2026 hasta 7,36 mil millones de USD en 2031, con una CAGR del 3,93% durante 2026-2031. La electrificación está limitando los volúmenes de motores de combustión interna (MCI), aunque los ciclos de auge en vehículos comerciales, las conversiones de flotas a GNC/GLP y una oleada de programas de cumplimiento Euro 7/Nivel 4 están sosteniendo la demanda de válvulas mecanizadas de precisión en segmentos donde los trenes de potencia de MCI siguen siendo económicamente arraigados. El endurecimiento de las normas de emisiones está acelerando la adopción de la distribución variable y las válvulas de escape huecas rellenas de sodio, mientras que el abastecimiento cercano en México e India está acortando las cadenas de suministro e incrementando el contenido regional. Mientras tanto, los proyectos piloto de mantenimiento predictivo están orientando las flotas de servicio pesado hacia la sustitución de válvulas basada en condición, creando nuevas fuentes de ingresos en el mercado de posventa para los proveedores que pueden combinar hardware con servicios de datos. En conjunto, estas corrientes contrapuestas explican por qué el mercado de válvulas de motor automotriz avanza a un ritmo general moderado y, sin embargo, continúa generando nichos de crecimiento específicos para los innovadores en materiales y procesos.
Conclusiones Clave del Informe
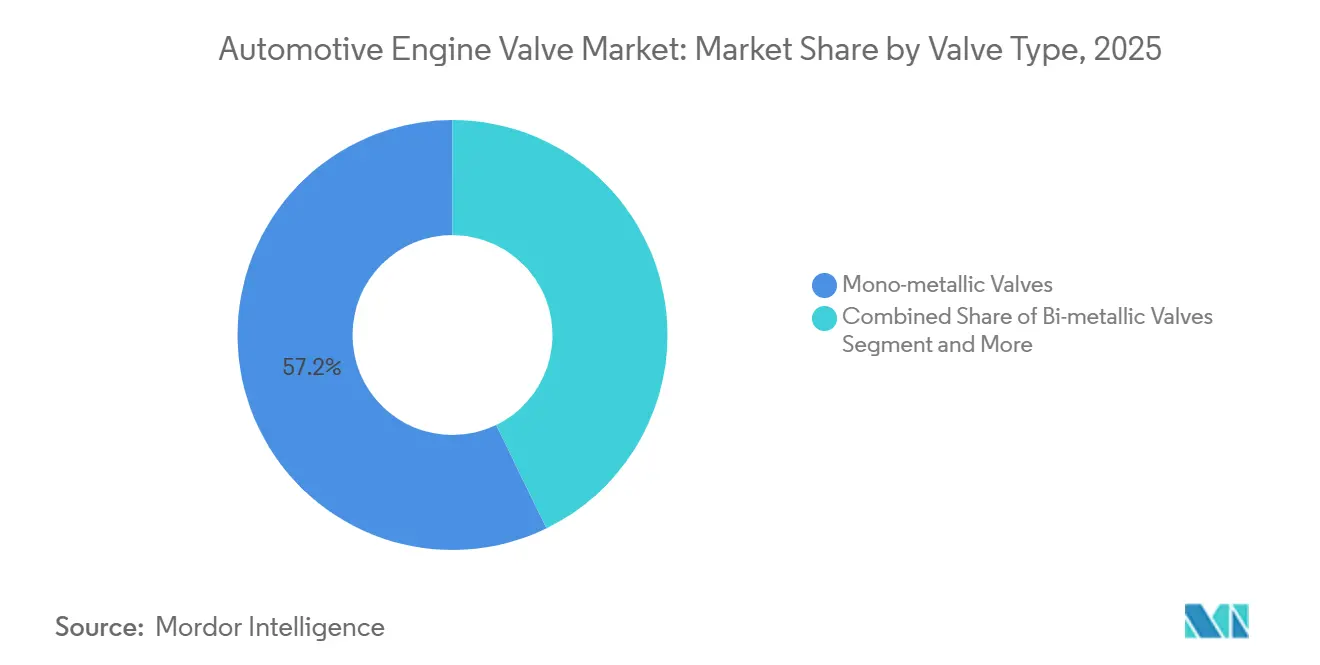
- Por tipo de válvula, las válvulas monometálicas lideraron con el 57,18% de la participación del mercado de válvulas de motor automotriz en 2025, mientras que se proyecta que las válvulas huecas se expandan a una CAGR del 3,95% hasta 2031.
- Por función, las válvulas de admisión representaron el 63,37% de la participación del mercado de válvulas de motor automotriz en 2025; las válvulas de escape son las de mayor crecimiento, con una CAGR del 3,98% hasta 2031.
- Por material, el acero dominó, representando el 65,46% de la participación del mercado de válvulas de motor automotriz en 2025, mientras que las válvulas de titanio registraron la CAGR más alta, del 4,03%, hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 54,57% de la participación del mercado de válvulas de motor automotriz en 2025, mientras que se prevé que los vehículos comerciales medianos y pesados crezcan a una CAGR del 4,04% hasta 2031.
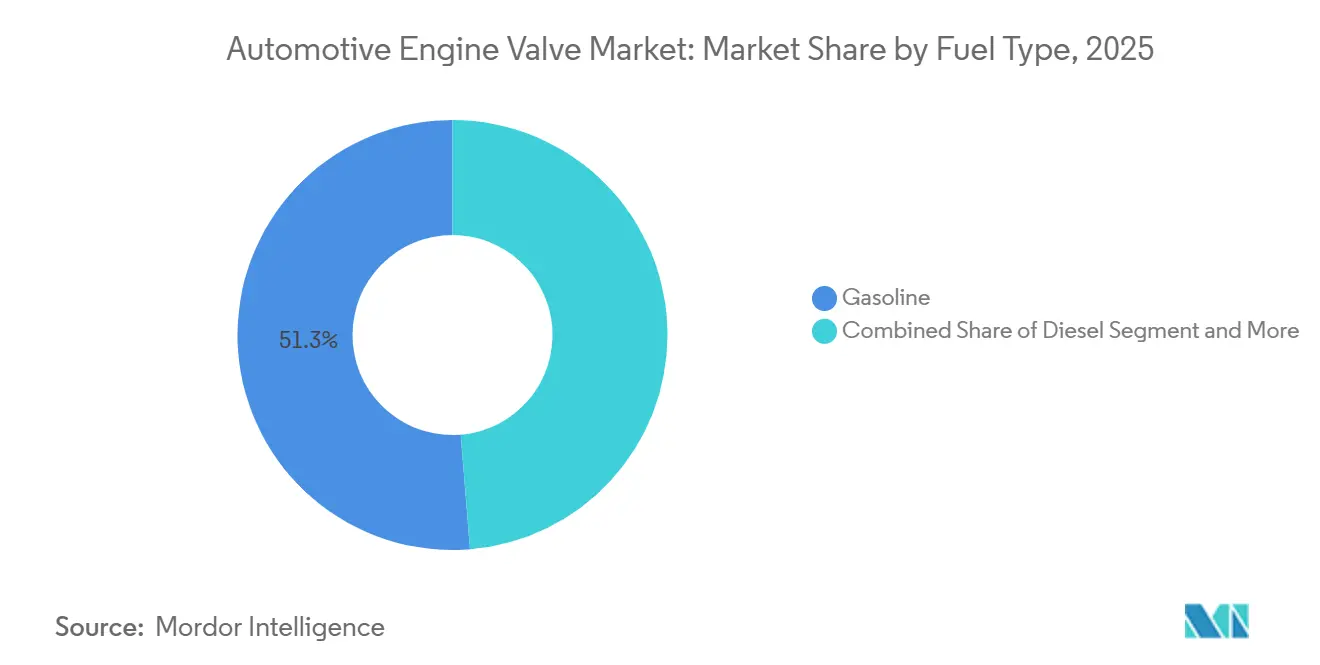
- Por tipo de combustible, los motores de gasolina retuvieron el 51,26% de la participación del mercado de válvulas de motor automotriz en 2025, pero las válvulas para GNC/GLP avanzan a una CAGR del 4,08% en el mismo horizonte.
- Por canal de distribución, el suministro a fabricantes de equipos originales (OEM) capturó el 76,36% de la participación del mercado de válvulas de motor automotriz en 2025, mientras que el mercado de posventa independiente registró la CAGR más rápida, del 4,11%, hasta 2031.
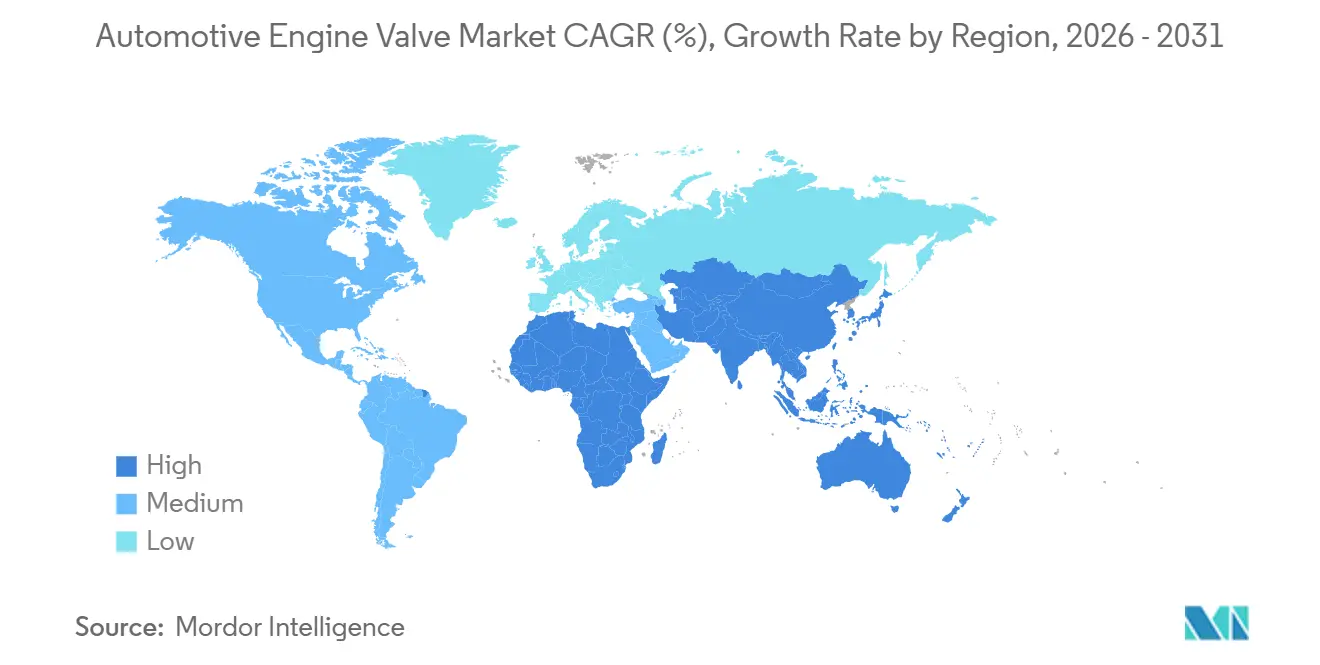
- Por geografía, Asia-Pacífico representó el 45,67% de la participación del mercado de válvulas de motor automotriz en 2025 y sigue siendo la región de mayor crecimiento, con una CAGR del 4,14% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Emisiones y Eficiencia de Combustible | +0.3% | Global, con ganancias tempranas en la UE, América del Norte y China | Largo plazo (≥ 4 años) |
| Aumento de la Producción Global de Vehículos | +0.2% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Tendencias de Reducción de Cilindrada y Turboalimentación de Motores | +0.2% | Global | Mediano plazo (2-4 años) |
| Expansión de Flotas de GNC/GLP en Asia y Oriente Medio y África | +0.2% | Asia-Pacífico, Oriente Medio y África (Nigeria, Egipto, India, Pakistán) | Corto plazo (≤ 2 años) |
| Microfabricación Regional y Abastecimiento Cercano de Válvulas | +0.1% | América del Norte, India, México | Mediano plazo (2-4 años) |
| Válvulas "Inteligentes" Habilitadas por Mantenimiento Predictivo | +0.1% | América del Norte, UE, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Emisiones y Eficiencia de Combustible
Euro 7, en vigor desde 2025, exige 10 años o 200.000 km de cumplimiento y límites más estrictos de partículas PN10, lo que impulsa el uso generalizado de la distribución variable (VVT) y la elevación variable (VVL). El Consejo Internacional sobre Transporte Limpio calcula que VVT/VVL genera ganancias de eficiencia de combustible del 1 al 5,5% cuando se combina con la desactivación de cilindros [1]. BorgWarner suministrará unidades de sincronización variable de levas para los híbridos 2026 de un fabricante de equipos originales de Asia Oriental, y las normas EPA Nivel 4, a partir del año modelo 2027, endurecen aún más los umbrales de NMOG+NOx. La patente estadounidense 9002618 de Denso detalla un algoritmo VCT de fase de aprendizaje que preserva la estabilidad de la combustión durante los cambios de fase [2]. Estas regulaciones orientan a los fabricantes de equipos originales hacia válvulas de escape de precisión y resistentes al calor, ampliando así el mercado de válvulas de motor automotriz al que se puede acceder.
Aumento de la Producción Global de Vehículos
La producción de vehículos comerciales está compensando la debilidad en los automóviles de pasajeros, beneficiando a los proveedores de válvulas. En diciembre de 2025, Ashok Leyland reportó un aumento interanual significativo en las ventas domésticas de vehículos comerciales medianos y pesados (VCMP), reflejando un sólido crecimiento en este segmento. Simultáneamente, las ventas de vehículos comerciales ligeros crecieron notablemente, subrayando la robusta demanda de transporte de carga en India [3]. Cabe destacar que los motores de VCMP utilizan más válvulas que los automóviles de pasajeros. Dado sus ciclos de trabajo más exigentes, estos motores también requieren reemplazos de válvulas con mayor frecuencia. Las previsiones del sector indican un crecimiento sostenido en los volúmenes de VCMP en India durante los próximos años. Además, una reducción en las tasas del GST ha llevado a una disminución considerable en los costos de camiones nuevos, fomentando la compra anticipada. Con una combinación de producción que favorece cada vez más a los vehículos comerciales, el mercado de válvulas de motor automotriz encuentra un amortiguador frente a los desafíos planteados por la electrificación.
Reducción de Cilindrada y Turboalimentación de Motores
Los motores turboalimentados operan bajo altas presiones de cilindro y temperaturas de escape elevadas, lo que acelera la erosión de la cara de la válvula. Las pruebas de MAHLE indican que el enfriamiento con sodio reduce significativamente las temperaturas en la cabeza de la válvula y prolonga la vida útil. Desde su reciente introducción, las válvulas huecas rellenas de sodio de Eaton han tenido como objetivo principal los motores diésel de servicio pesado, donde las fallas de componentes pueden ocasionar pérdidas financieras sustanciales para los operadores de flotas. Aunque el sector avanza hacia la electrificación, los fabricantes están integrando turbocompresores de geometría variable en plataformas híbridas previstas para el futuro cercano. A medida que continúa la reducción del tamaño de los motores, las válvulas fabricadas con materiales avanzados, incluidas las aleaciones de níquel y los recubrimientos nitrurados, están ganando participación de mercado. Estas tendencias están impulsando el crecimiento del mercado de válvulas de motor automotriz.
Expansión de Flotas de GNC/GLP
Nigeria ha establecido un ambicioso objetivo de convertir un número significativo de vehículos a GNC en los próximos años, mientras que Egipto se centra en un número sustancial de conversiones a corto plazo, aprovechando sus abundantes reservas domésticas de gas. India ya ha establecido una gran flota de GNC y trabaja para expandir significativamente su infraestructura de suministro de combustible en los próximos años. Los motores de GNC, aunque operan a temperaturas más bajas, enfrentan desafíos como el mayor desgaste de los asientos de válvulas. Para abordar esto, los fabricantes están incorporando recubrimientos endurecidos de materiales como Stellite o Inconel, lo que aumenta ligeramente el costo por válvula. La creciente tendencia de reconvertir vehículos con sistemas de GNC está impulsando la demanda en el mercado posventa y dinamizando el mercado de válvulas de motor automotriz, a pesar de las tasas de producción más lentas entre los fabricantes de equipos originales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Rápida del Tren de Potencia | -0.4% | Global, con impacto temprano en la UE, China y América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad de Precios de Aleaciones de Titanio y Níquel | -0.2% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Válvulas Posventa Falsificadas | -0.1% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Cumplimiento de Reciclaje para Válvulas Bimetálicas | -0.1% | UE, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Rápida del Tren de Potencia
La creciente adopción de vehículos eléctricos de batería (BEV) reduce significativamente la demanda de válvulas utilizadas en motores de combustión interna (MCI). Además, el borrador de reglamento de Europa sobre vehículos al final de su vida útil está aumentando los costos asociados al desmantelamiento de MCI, haciendo que los BEV sean una opción más favorable en términos de costo total de propiedad. Aunque los vehículos híbridos mitigan parcialmente la caída en la demanda de componentes de MCI, utilizan motores más pequeños, reduciendo aún más el número de válvulas requeridas por vehículo. Rane Engine Valve refleja esta transición del sector, con una parte considerable de sus ingresos del año fiscal generados ahora en segmentos menos afectados por la electrificación, como los motores marinos. A medida que el panorama automotriz evoluciona, la electrificación desafiará al mercado de válvulas de motor, aunque se espera que los segmentos de MCI de servicio pesado y de nicho sigan siendo resilientes.
Volatilidad de Precios de Aleaciones de Titanio y Níquel
A principios de 2026, las disrupciones en Indonesia provocaron un repunte significativo en los precios del níquel. Durante el año anterior, las superaleaciones Inconel, que son críticas para la fabricación de válvulas de escape, experimentaron un aumento sustancial de precio. Un aumento notable en los precios del níquel impacta directamente en el costo de las válvulas de escape terminadas, generando incrementos moderados en los costos de producción y presionando los márgenes de beneficio, que ya son limitados dentro de la industria. El Titanio Grado 5, un material clave, mostró una volatilidad de precios considerable, con China manteniendo una posición dominante en el suministro global, controlando una participación significativa del mercado. Si bien las empresas más grandes mitigan los riesgos mediante estrategias de cobertura como los futuros, las empresas más pequeñas, limitadas por su escala reducida, enfrentan desafíos crecientes a medida que sus márgenes de beneficio se reducen en el competitivo mercado de válvulas de motor automotriz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Válvula:
El Enfriamiento con Sodio Impulsa la Adopción de Válvulas HuecasLas válvulas monometálicas representaron el 57,18% de la participación del mercado de válvulas de motor automotriz en 2025, gracias a una ventaja de costo de 2 a 4 USD por válvula. Sin embargo, se proyecta que la adopción de válvulas huecas se expanda a una CAGR del 3,95%, ya que el enfriamiento con sodio reduce la temperatura en la cabeza de la válvula en casi 100 °C, prolongando así la vida útil durante los ciclos de servicio pesado. Las válvulas huecas rellenas de sodio captaron un interés creciente a medida que los fabricantes de equipos originales buscaban mitigar los picos de gases de escape de 850 °C prevalentes en los motores turboalimentados.
El tamaño del mercado de válvulas de motor automotriz para unidades huecas sigue siendo modesto. Sin embargo, los programas de gasolina de alto rendimiento y diésel de servicio pesado las especifican cada vez más para evitar facturas de reparación de entre 10.000 y 20.000 USD vinculadas a fallas de válvulas. Los inventarios del BMW S85 y el Nissan VR38DETT confirman la migración del automovilismo deportivo a la producción en serie. La continua reducción de costos en las técnicas de trabajo en frío y laminado debería estrechar la prima sobre las ofertas bimetálicas y acelerar la penetración en el mercado general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Función:
Las Válvulas de Escape Enfrentan Ciclos de Trabajo Más ExigentesLas válvulas de admisión representaron el 63,37% de la participación del mercado de válvulas de motor automotriz en 2025, impulsadas por un mayor número por motor y grados de material más bajos. Sin embargo, se espera que el subconjunto de escape se expanda a una CAGR del 3,98% hasta 2031, ya que los mandatos de durabilidad de Euro 7 elevan las exigencias de temperatura máxima y ciclado térmico. Las unidades de escape utilizan cada vez más aleaciones de níquel y recubrimientos nitrurados, incrementando los precios de venta promedio e impulsando el tamaño del mercado de válvulas de motor automotriz para materiales premium.
Las arquitecturas de elevación variable y desactivación de cilindros imponen tolerancias de diámetro de vástago de ±0,02 mm, elevando el estándar de precisión en el mecanizado. En las reconversiones a GNC y GLP, los asientos endurecidos de Stellite son obligatorios, fortaleciendo aún más el crecimiento en el mercado de válvulas de motor automotriz del lado del escape.
Por Tipo de Material:
El Aligeramiento con Titanio Gana TerrenoEl acero siguió siendo el estándar económico, con una participación del 65,46% en el mercado de válvulas de motor automotriz en 2025. Sin embargo, se proyecta que las válvulas de titanio sean las de mayor crecimiento, con una CAGR del 4,03% hasta 2031, ya que las marcas premium buscan ahorros de masa en componentes alternativos. Una válvula de titanio pesa entre un 40 y un 50% menos que su equivalente de acero, lo que permite mayores límites de revoluciones y una respuesta transitoria más rápida. La participación del mercado de válvulas de motor automotriz para titanio sigue siendo inferior al 10%, pero la demanda del automovilismo deportivo y de los fabricantes de equipos originales de lujo es firme.
Las aleaciones de níquel Inconel y Nimonic dominan las posiciones de escape turboalimentado, incluso cuando la volatilidad de precios modera el apetito de compra. La solución de acero nitrurado de MAHLE ofrece una vía intermedia, prometiendo una vida útil entre un 25 y un 40% más larga a una fracción del costo de la aleación de níquel, y podría ganar participación si su aceptación se amplía. Las piezas de metalurgia de polvos con chatarra reciclada pueden cumplir con las inminentes normas de contenido de la Unión Europea, aunque con propiedades mecánicas entre un 5 y un 10% inferiores que los diseñadores deben contemplar.
Por Tipo de Vehículo:
Los Vehículos Comerciales Lideran el CrecimientoLos automóviles de pasajeros representaron el 54,57% de la participación del mercado de válvulas de motor automotriz en 2025. Se proyecta que los vehículos comerciales medianos y pesados (VCMP) crezcan a una CAGR del 4,04%, impulsados por el crecimiento logístico y el envejecimiento de las flotas en India y el Sudeste Asiático, que están generando demanda de reemplazo. Un motor típico de VCMP alberga entre 12 y 16 válvulas y opera en intervalos de servicio de 100.000 a 150.000 km, lo que resulta en un mayor rendimiento de válvulas a lo largo de su vida útil en comparación con los automóviles de pasajeros. A medida que los volúmenes de carga aumentan y las flotas más antiguas requieren revisiones, la demanda de válvulas para VCMP se está convirtiendo en una fuente de ingresos cada vez más confiable para los proveedores.
Los vehículos comerciales ligeros se están beneficiando del crecimiento del comercio electrónico, mientras que la demanda de autobuses se concentra en aplicaciones de tránsito urbano en la región Asia-Pacífico. La electrificación avanza más lentamente en las flotas de servicio pesado, lo que limita la sustitución por BEV en el mercado de válvulas de motor automotriz. Esto otorga a los fabricantes de válvulas un mayor margen de tiempo con las plataformas de motor de combustión interna que en el segmento de automóviles de pasajeros. La compra anticipada antes de las regulaciones de frenos y seguridad del año fiscal 2027-28 de India podría acelerar aún más los volúmenes de válvulas para VCMP a corto plazo, añadiendo un impulso de demanda temporal sobre los ciclos de reemplazo ya estables.
Por Tipo de Combustible:
Las Conversiones a GNC/GLP se AceleranLa gasolina siguió liderando en 2025 con el 51,26% de la participación del mercado de válvulas de motor automotriz, aunque se proyecta que las válvulas para GNC/GLP registren la CAGR más rápida, del 4,08%, hasta 2031. Este cambio refleja un movimiento más amplio hacia combustibles alternativos, particularmente en mercados emergentes. Cada reconversión requiere asientos de válvula endurecidos y válvulas de escape con mayor contenido de níquel para abordar el desgaste por gas seco, impulsando el consumo en el mercado de posventa de válvulas de motor automotriz y sosteniendo la demanda durante todo el período de previsión.
El diésel sigue siendo esencial en los vehículos comerciales medianos y pesados, donde el par motor y la capacidad de carga son difíciles de reemplazar. Sin embargo, el endurecimiento de los estándares de partículas está llevando a los fabricantes de equipos originales a adoptar válvulas avanzadas de recirculación de gases de escape para cumplir con los requisitos regulatorios. Al mismo tiempo, los automóviles de pasajeros híbridos eléctricos continúan sosteniendo cierta demanda de válvulas de gasolina incluso a medida que los vehículos eléctricos de batería ganan terreno. Este equilibrio entre trenes de potencia emergentes y convencionales proporciona un amortiguador para la demanda total durante el período de previsión, evitando una caída brusca en el consumo general de válvulas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Mercado Posventa Gana ParticipaciónLos ciclos de producción de fabricantes de equipos originales (OEM) aún representan el 76,36% de la participación del mercado de válvulas de motor automotriz en 2025. Sin embargo, la demanda del mercado de posventa independiente avanza a una CAGR del 4,11%, impulsada por el envejecimiento de las flotas de vehículos: la edad promedio de los automóviles en los Estados Unidos alcanzó los 13,6 años en 2024. El crecimiento del mercado de posventa se ve moderado por la proliferación de falsificaciones, aunque los programas piloto de trazabilidad mediante cadena de bloques pueden restaurar la confianza de los compradores. Los datos de mantenimiento predictivo provenientes de la telemática de flotas orientarán el reemplazo de piezas hacia activadores basados en condición, impulsando los kits de válvulas premium de alto margen y los contratos de servicio habilitados por software en la industria de válvulas de motor automotriz.
Análisis Geográfico
Asia-Pacífico, con el 45,67% de la participación del mercado de válvulas de motor automotriz en 2025, se espera que crezca de manera sostenida con una CAGR del 4,14% durante el período de previsión. Las exportaciones de componentes automotrices de India han crecido de forma robusta, mientras que los fabricantes de equipos originales japoneses han realizado inversiones sustanciales para mejorar las capacidades de fabricación de motores locales, subrayando la creciente importancia de la región en el mercado de válvulas de motor automotriz. China sigue siendo líder en volúmenes de producción por país; sin embargo, la creciente penetración de los vehículos eléctricos de batería (BEV) está reduciendo la demanda de componentes de motor de combustión interna (MCI) en automóviles de pasajeros, incluso cuando la producción de vehículos comerciales continúa prosperando. Además, empresas japonesas como FUJI OOZX y Nittan Valve están expandiendo su presencia global, con la instalación de FUJI en México estratégicamente posicionada para beneficiarse de los acuerdos comerciales de América del Norte.
Europa ocupa una posición moderada en el mercado. La implementación de normas de emisiones más estrictas, como Euro 7, está impulsando la adopción de tecnologías avanzadas como los sistemas de elevación variable, lo que incrementa la demanda de válvulas de ingeniería de precisión. Sin embargo, la creciente adopción de BEV y la introducción de regulaciones sobre vehículos al final de su vida útil (VFU) plantean desafíos a largo plazo para los fabricantes de componentes de MCI. En América del Norte, el predominio de las camionetas ligeras y la tendencia al abastecimiento cercano están proporcionando ventajas significativas. Por ejemplo, la expansión de Tenneco en México está reduciendo los tiempos de entrega para los principales fabricantes de automóviles de la región, fortaleciendo así el papel de América del Norte en el mercado de válvulas de motor automotriz.
Aunque América del Sur y Oriente Medio y África son contribuyentes más pequeños al mercado, están experimentando un crecimiento acelerado. En Nigeria, el enfoque del gobierno en el gas natural comprimido (GNC) y los incentivos de Egipto para la conversión a gas están impulsando una mayor demanda de válvulas de posventa. En Brasil, los fabricantes de vehículos comerciales están actualizando los motores para cumplir con normas de emisiones más estrictas, incorporando válvulas de escape de mayor calidad. En conjunto, estos mercados emergentes están ayudando a compensar la caída en la demanda de componentes de MCI en las economías desarrolladas, impulsada en gran medida por el cambio hacia la electrificación.
Panorama Competitivo
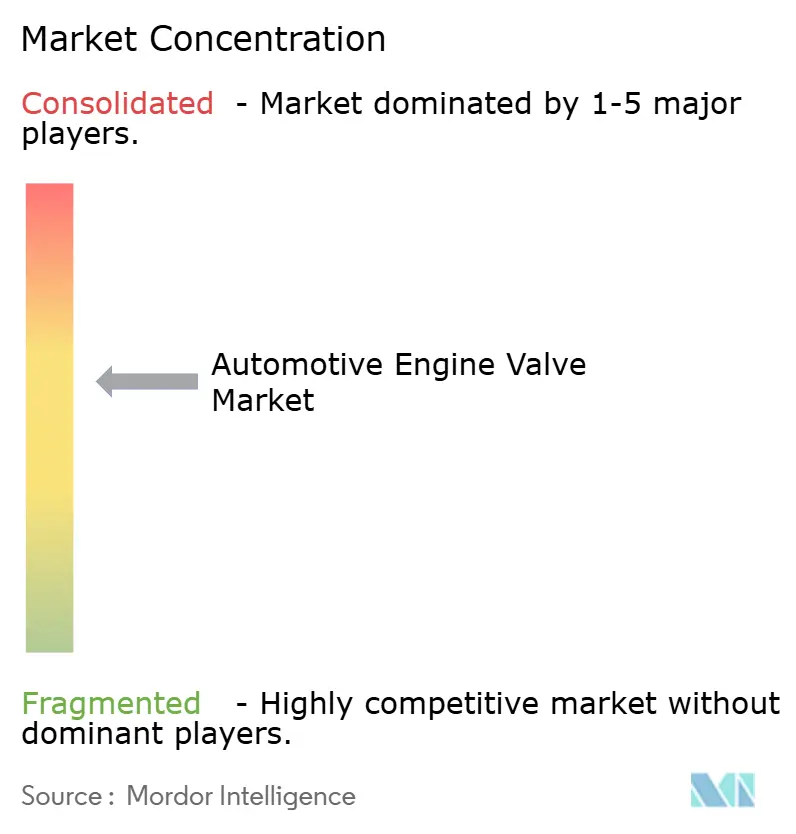
El mercado de Válvulas de Motor Automotriz muestra una concentración moderada. Los gigantes globales como Eaton, MAHLE, BorgWarner, Tenneco y Denso aprovechan su amplia escala en investigación y desarrollo y en la cobertura de materias primas. En contraste, los actores regionales como FUJI OOZX y Rane Engine Valve capitalizan su proximidad a los clientes y sus ventajas de costo. FUJI OOZX, que ocupa una posición dominante en el mercado doméstico de Japón, ha asegurado un contrato importante para válvulas de escape con Toyota América del Norte, que está próximo a comenzar. Con una visión a largo plazo, FUJI OOZX tiene como objetivo expandir su presencia en el mercado global durante los próximos años.
Se observa un notable cambio en el enfoque de innovación hacia válvulas "inteligentes" equipadas con sensores, tratamientos superficiales avanzados y diseños huecos soldados por fricción. Estas innovaciones no solo cumplen con los estrictos estándares de durabilidad de Euro 7, sino que también mantienen ventajas competitivas en peso. Rane Engine Valve ha logrado avances significativos en India, donde su línea de producción automatizada ha alcanzado un notable incremento en la productividad al tiempo que reduce el gasto de capital por unidad. Esto demuestra cómo las innovaciones en procesos pueden ayudar a los actores más pequeños a competir eficazmente contra los líderes de mayor escala. El mercado de válvulas de motor automotriz está siendo testigo de una oleada de consolidación, subrayada por movimientos de capital privado como la reciente adquisición de una participación en Tenneco. Tales inversiones destacan una fuerte confianza en la visibilidad del flujo de caja del mercado, incluso en medio de los desafíos planteados por los riesgos de la electrificación.
La dinámica de la cadena de suministro también está evolucionando. A medida que los fabricantes de equipos originales navegan por las incertidumbres arancelarias y persiguen el contenido regional, México e India están emergiendo como centros críticos de producción y suministro. Si bien el uso de la cadena de bloques para combatir la falsificación añade una ligera prima a los costos unitarios, sirve como salvaguarda esencial para el valor de marca. Sin embargo, los proveedores más pequeños que carecen de capacidad para cubrir riesgos u operar en nichos sin protección de propiedad intelectual enfrentan una presión creciente. A medida que los precios de las materias primas para componentes clave fluctúan, estos proveedores enfrentan presiones significativas sobre sus márgenes, acelerando la reestructuración dentro del sector.
Líderes de la Industria de Válvulas de Motor Automotriz
-
Eaton Corporation
-
Mahle GmbH
-
BorgWarner Inc.
-
Fuji Oozx Inc.
-
Tenneco, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Válvulas de Motor Automotriz Empresas cubiertas en este informe
- Eaton Corporation
- Mahle GmbH
- Fuji Oozx Inc.
- BorgWarner Inc.
- Federal-Mogul (Tenneco)
- Denso Corporation
- Aisan Industry Co., Ltd.
- Rane Engine Valve Ltd.
- Ferrea Racing Components
- Nittan Valve Co.
- Schaeffler Group
- Hitachi Astemo
- Valeo SA
Desarrollos recientes de la industria en Mercado de Válvulas de Motor Automotriz
- Julio de 2026: Fuji Oozx Inc., fabricante de válvulas de motor dentro del Grupo Daido Steel, anunció planes para ampliar la capacidad de producción de su subsidiaria consolidada, FUJI OOZX MEXICO, S.A. DE C.V., en Guanajuato, México. La inversión de 10,175 millones de USD tiene como objetivo fortalecer la cadena de suministro de productos destinados al mercado de América del Norte.
- Agosto de 2025: Eaton anunció que su tecnología de Cierre Tardío de Válvula de Admisión (LIVC, por sus siglas en inglés) ha sido seleccionada para programas de motores de vehículos comerciales en América del Norte, Europa y Asia, marcando un hito significativo para el sistema de accionamiento variable de válvulas (VVA, por sus siglas en inglés) de la empresa.
- Marzo de 2025: Shadow introdujo el Controlador de Válvula de Escape X-FLAP, que cuenta con un módulo de eliminación integrado y un sistema de decodificación de señal OEM para una solución de actualización estable y sin errores.
Alcance del Informe Global del Mercado de Válvulas de Motor Automotriz
El Mercado de Válvulas de Motor Automotriz está segmentado por tipo de válvula, tipo de función, tipo de material, tipo de vehículo, tipo de combustible, canal de distribución y geografía. Por Tipo de Válvula, el mercado se segmenta en Válvulas Monometálicas, Válvulas Bimetálicas y Válvulas Huecas. Por Tipo de Función, el mercado se segmenta en Válvulas de Admisión y Válvulas de Escape. Por Tipo de Material, el mercado se segmenta en Acero, Titanio y Aleaciones a Base de Níquel. Por Tipo de Vehículo, el mercado se segmenta en Automóviles de Pasajeros, Vehículos Comerciales Ligeros (VCL), Vehículos Comerciales Medianos y Pesados, y Autobuses y Autocares. Por Tipo de Combustible, el mercado se segmenta en Gasolina, Diésel y GNC/GLP. Por Canal de Distribución, el mercado se segmenta en OEM y Posventa. Por Geografía, el mercado se segmenta en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), América del Sur (Brasil, Argentina y Resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia y Resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y Resto de Asia-Pacífico), y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y Resto de Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Válvulas Monometálicas |
| Válvulas Bimetálicas |
| Válvulas Huecas |
| Válvulas de Admisión |
| Válvulas de Escape |
| Acero |
| Titanio |
| Aleaciones a Base de Níquel |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Medianos y Pesados (VCMP) |
| Autobuses y Autocares |
| Gasolina |
| Diésel |
| GNC/GLP |
| Fabricantes de Equipos Originales |
| Mercado de Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Válvula | Válvulas Monometálicas | |
| Válvulas Bimetálicas | ||
| Válvulas Huecas | ||
| Por Tipo de Función | Válvulas de Admisión | |
| Válvulas de Escape | ||
| Por Tipo de Material | Acero | |
| Titanio | ||
| Aleaciones a Base de Níquel | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros (VCL) | ||
| Vehículos Comerciales Medianos y Pesados (VCMP) | ||
| Autobuses y Autocares | ||
| Por Tipo de Combustible | Gasolina | |
| Diésel | ||
| GNC/GLP | ||
| Por Canal de Distribución | Fabricantes de Equipos Originales | |
| Mercado de Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de válvulas de motor automotriz para 2031?
Se prevé que el mercado de válvulas de motor automotriz alcance los 7,36 mil millones de USD en 2031 con una CAGR del 3,93% durante 2026-2031.
¿Qué tipo de válvula crece más rápido hasta 2031?
Se espera que las válvulas huecas rellenas de sodio se expandan a una CAGR del 3,95% a medida que los motores turboalimentados y de alto rendimiento demandan una gestión térmica superior.
¿Por qué las válvulas de escape están ganando terreno bajo Euro 7?
Las normas de durabilidad de Euro 7 elevan las cargas de temperatura máxima y ciclos térmicos, lo que lleva a los OEM a especificar válvulas de escape de aleación de níquel o nitruradas que puedan soportar 200.000 km de servicio.
¿Cómo influye la electrificación en la demanda futura de válvulas?
Cada BEV elimina entre 8 y 16 válvulas de motor, y se espera que la creciente penetración de BEV, particularmente en Europa y China, reduzca los volúmenes de válvulas de MCI a largo plazo a pesar de las compensaciones de los híbridos.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico lidera tanto en participación como en crecimiento, con una CAGR proyectada del 4,14% hasta 2031, impulsada por el ciclo de auge de vehículos comerciales en India y la expansión de la infraestructura de GNC.
¿Cómo están combatiendo los proveedores las válvulas falsificadas en el mercado posventa?
Los fabricantes de primer nivel están implementando proyectos piloto de serialización basada en cadena de bloques y autenticación de piezas mediante código QR para ayudar a los talleres y consumidores a verificar válvulas genuinas antes de su instalación.