
Tamaño y Participación del Mercado de Logística Minera de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
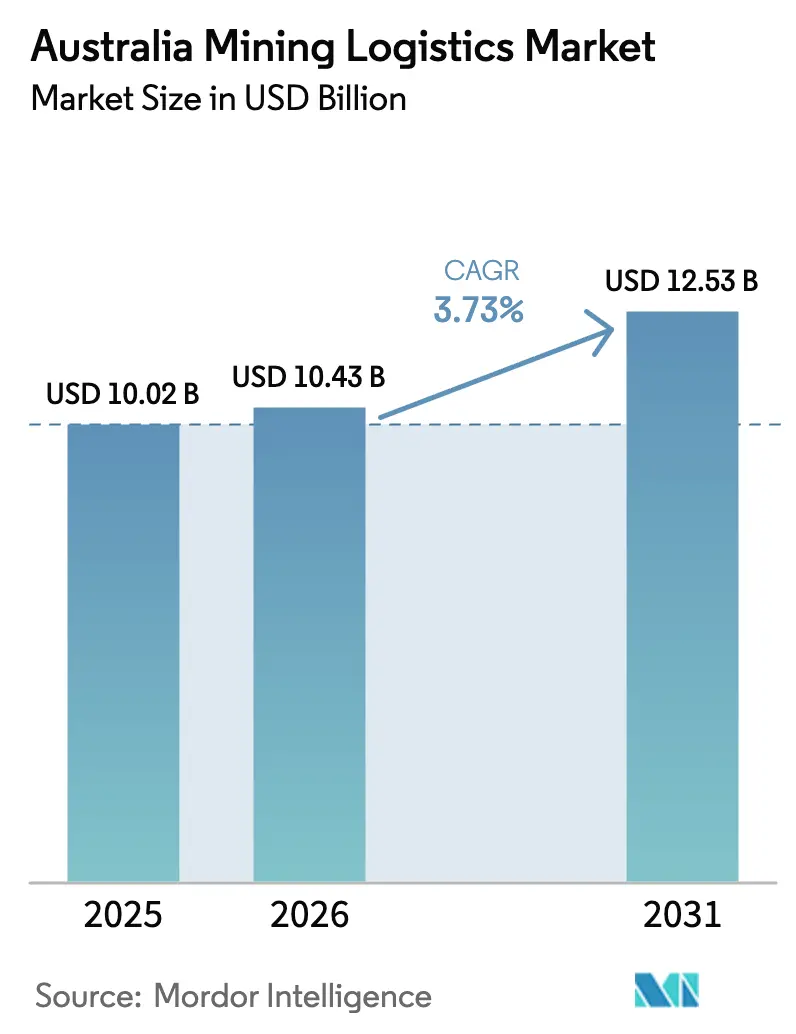
| Tamaño del mercado en el año base (2025) | 10.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.73 % |
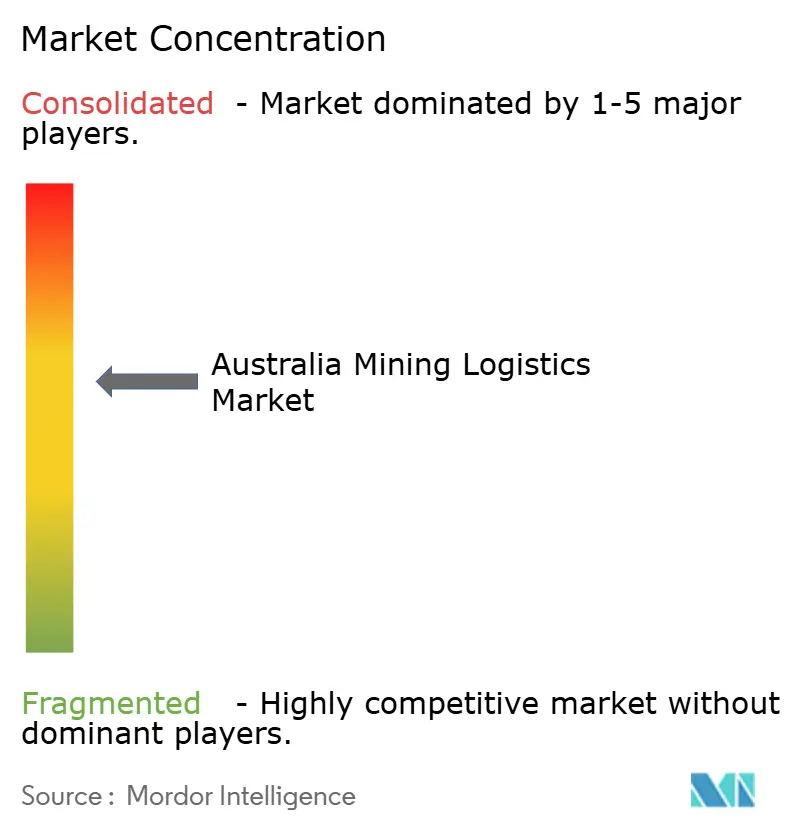
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Minera de Australia por Mordor Intelligence
El tamaño del Mercado de Logística Minera de Australia fue valorado en USD 10,02 mil millones en 2025 y se estima que crecerá desde USD 10,43 mil millones en 2026 hasta alcanzar USD 12,53 mil millones en 2031, a una CAGR del 3,73% durante el período de previsión (2026-2031).
El aumento de los volúmenes de transporte a granel de mineral de hierro, el sostenido gasto de capital federal y estatal en corredores de transporte pesado y la rápida adopción de operaciones ferroviarias autónomas mantienen al mercado de logística minera de Australia en una trayectoria de crecimiento constante orientada a la eficiencia. Las tecnologías digitales, incluidas las locomotoras AutoHaul y los gemelos digitales a escala de red, están reduciendo el consumo de combustible, minimizando los tiempos de inactividad no planificados y mejorando la rotación de pilas de almacenamiento, lo que contribuye a estabilizar los costos por tonelada incluso cuando los precios del diésel y la escasez de mano de obra ejercen presión al alza. Al mismo tiempo, la aparición de exportaciones de litio, tierras raras y cobre está obligando a los operadores a rediseñar las redes en torno a flujos flexibles de múltiples productos básicos en lugar de tuberías de un solo producto. Los compromisos públicos por valor de AUD 14 mil millones (USD 8,71 mil millones) para mejoras ferroviarias y portuarias entre 2024 y 2026 crean margen de capacidad que amortigua las interrupciones relacionadas con el clima y las fluctuaciones en los precios de los productos básicos.
Conclusiones Clave del Informe
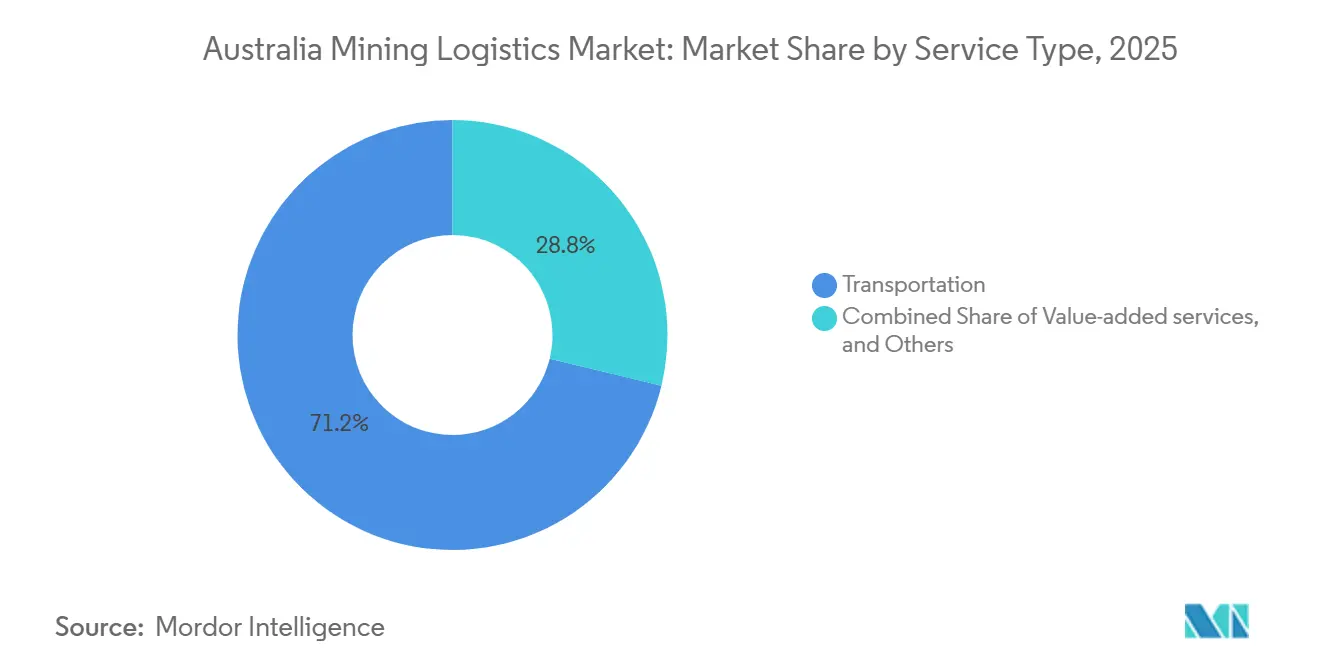
- Por tipo de servicio, los servicios de transporte lideraron con el 71,20% de la participación del mercado de logística minera de Australia en 2025, mientras que se proyecta que los servicios de valor agregado se expandirán a una CAGR del 4,65% entre 2026-2031, la tasa más rápida entre las categorías de servicio.
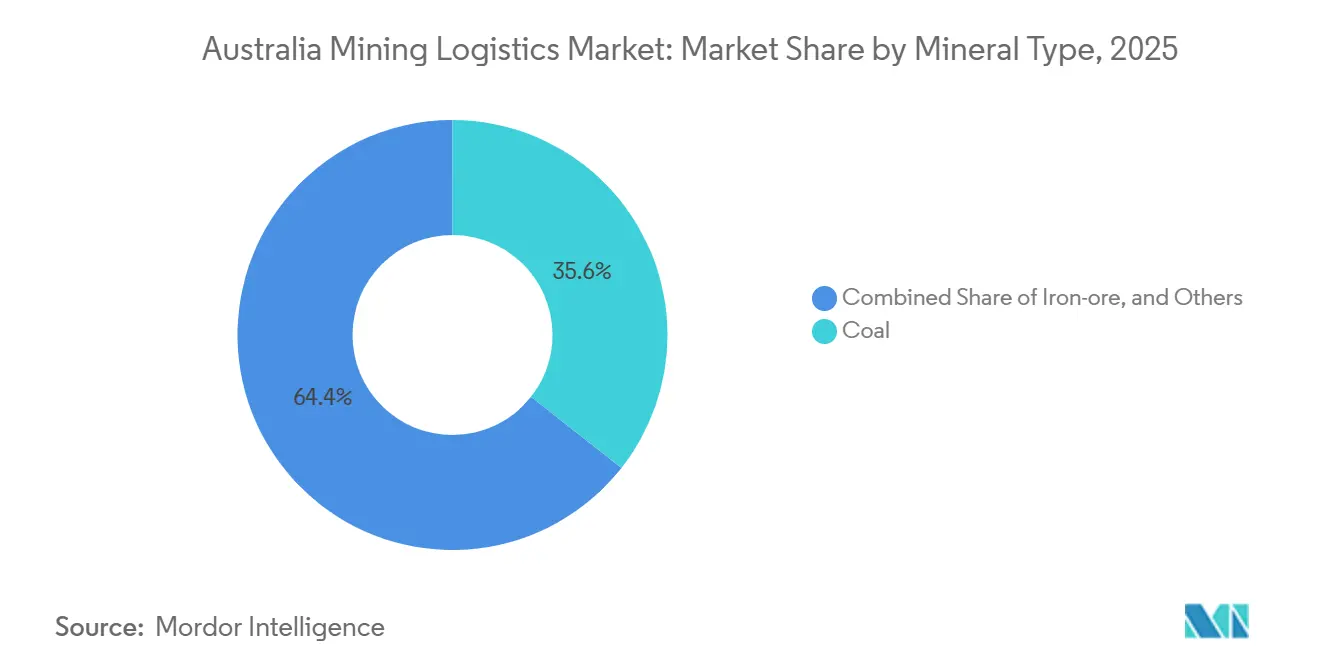
- Por tipo de mineral, el carbón capturó el 35,61% del tamaño del mercado de logística minera de Australia en 2025, la participación más alta entre los segmentos de minerales. La logística del oro avanza a una CAGR del 5,13% entre 2026-2031, el ritmo más rápido entre los minerales.
- Por geografía, Australia Occidental tuvo una participación de ingresos del 63,70% en 2025, la posición regional más grande. Se prevé que Queensland registre la expansión regional más sólida, creciendo a una CAGR del 4,50% entre 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Minera de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de los volúmenes de exportación de mineral de hierro sostiene la demanda de transporte a granel | +0.9% | Australia Occidental, con repercusión en el Territorio del Norte | Mediano plazo (2-4 años) |
| Aumento del gasto de capital federal/estatal en ferrocarriles de transporte pesado y mejoras portuarias | +0.7% | Nacional, con concentración en el corredor Pilbara de Australia Occidental y los corredores carboníferos de Queensland | Largo plazo (≥ 4 años) |
| La rápida digitalización (AutoHaul, telemática, gemelos digitales) aumenta la eficiencia | +0.6% | Regiones mineras principales de Australia Occidental y Queensland | Corto plazo (≤ 2 años) |
| La demanda mundial de minerales críticos (litio, tierras raras) diversifica los flujos | +0.5% | Cinturón de litio de Australia Occidental, tierras raras del Territorio del Norte | Mediano plazo (2-4 años) |
| Los proyectos piloto de hierro verde crean nuevos corredores domésticos de mina a planta | +0.3% | Port Hedland y la región Pilbara de Australia Occidental | Largo plazo (≥ 4 años) |
| Los primeros corredores de camiones de hidrógeno reducen el costo de combustible y abren rutas interiores | +0.2% | Australia Meridional, con ensayos iniciales en el cinturón cuprífero hacia Port Adelaide | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de los Volúmenes de Exportación de Mineral de Hierro Sostiene la Demanda de Transporte a Granel
Australia exportó 912 millones de toneladas de mineral de hierro en 2025, un 3,2% más que en 2024, y los volúmenes contratados apuntan a 945 millones de toneladas para 2027. El incremento se concentra en las redes ferroviarias establecidas del Pilbara, donde Rio Tinto y BHP ya operan más de 1.800 kilómetros de vías de transporte pesado. Dado que las extensiones de vida útil de las minas, y no las nuevas explotaciones, generan el tonelaje, los volúmenes incrementales fluyen sobre activos probados, preservando el poder de fijación de precios de los operadores. El mineral de hierro se mantiene por encima del 50% del total del flete, anclando el mercado de logística minera de Australia incluso a medida que los minerales críticos escalan. El impulsor de mediano plazo añade 0,9 puntos porcentuales a la CAGR prevista al consolidar contratos de suministro a largo plazo que se extienden hasta 2028[1]"Proyecto Ferroviario Interior," Infraestructura Australia, infrastructureaustralia.gov.au.
Gasto de Capital Federal y Estatal en Ferrocarriles de Transporte Pesado y Puertos
Canberra destinó AUD 9,3 mil millones (USD 5,79 mil millones) al Ferrocarril Interior durante 2024-2026, reduciendo el tránsito de Melbourne a Brisbane en 18 horas y el costo por tonelada-kilómetro en un 12% tras su finalización en 2027. Australia Occidental asignó AUD 2,8 mil millones (USD 1,74 mil millones) para desvíos portuarios en el Pilbara, aumentando la capacidad de Port Hedland de 570 millones a 620 millones de toneladas para 2027. Queensland invirtió AUD 1,9 mil millones (USD 1,18 mil millones) para duplicar líneas carboníferas clave, habilitando 25 millones de toneladas adicionales cuando las obras concluyan a finales de 2026. Estos activos consolidan costos logísticos estructurales más bajos durante décadas, otorgando a las exportaciones australianas una ventaja sobre los competidores brasileños y africanos[2]"Revisión Global del Hidrógeno 2024," Agencia Internacional de Energía, iea.org.
La Rápida Digitalización Reduce los Costos Operativos
La flota AutoHaul de Fortescue se amplió a 54 locomotoras autónomas y transportó 1,2 mil millones de toneladas en 2025 sin incidentes con tripulación, reduciendo el consumo de combustible de las locomotoras en un 7%. El gemelo digital de Rio Tinto redujo el mantenimiento no planificado en un 18% poco después de su implementación en 2024. La telemática de BHP redujo el consumo de combustible de los trenes de carretera en un 6% en 2024. La rápida recuperación de la inversión sitúa las herramientas digitales en el núcleo de las ganancias inmediatas, añadiendo 0,6 puntos porcentuales a la CAGR del mercado de logística minera de Australia.
La Demanda Mundial de Minerales Críticos Diversifica los Flujos
La producción de litio alcanzó 86.000 toneladas de carbonato de litio equivalente en 2025, un aumento del 22%, mientras que los óxidos de tierras raras llegaron a 23.000 toneladas. Los concentrados se transportan en cargas de contenedores que requieren control de contaminación, a diferencia del mineral de hierro a granel. Los proveedores de logística de terceros están instalando instalaciones de manejo de gas inerte y cobertizos de mezcla que generan primas de margen superiores al 20%. Los volúmenes aumentarán hasta 2029, impulsando un incremento de 0,5 puntos porcentuales en la CAGR del sector.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad de los precios de los productos básicos reduce la visibilidad de los contratos de proveedores de logística de terceros | -0.4% | Nacional, con impacto agudo en la logística de carbón y metales base | Corto plazo (≤ 2 años) |
| Los eventos ciclónicos extremos e inundaciones interrumpen las cadenas de suministro del Pilbara y Queensland | -0.3% | Región Pilbara de Australia Occidental y regiones costeras de Queensland | Corto plazo (≤ 2 años) |
| El aumento de los límites de emisiones de diésel eleva el costo de los trenes de carretera | -0.2% | Nacional, con concentración en los corredores carboníferos de Nueva Gales del Sur y Queensland | Mediano plazo (2-4 años) |
| La aguda escasez de conductores y técnicos de mantenimiento en zonas remotas tensiona la capacidad | -0.3% | Australia Occidental, Territorio del Norte y regiones mineras remotas de Queensland | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios de los Productos Básicos Acorta la Visibilidad de los Contratos
Los precios del mineral de hierro oscilaron entre USD 95 y USD 135 por tonelada en 2025, mientras que el carbón metalúrgico fluctuó dentro de una banda de USD 100. Los mineros redujeron los acuerdos de transporte plurianuales y se desplazaron hacia contratos al contado, erosionando la certeza de ingresos para los transportistas de terceros. La menor visibilidad eleva el costo de financiamiento de vagones especializados y carga automatizada, restando 0,4 puntos porcentuales a la CAGR prevista[3]"Explotando Nuestros Recursos," Departamento de Recursos de Queensland, resources.qld.gov.au.
Los Eventos Ciclónicos Extremos e Inundaciones Interrumpen las Cadenas de Suministro
El ciclón Ellie paralizó el ferrocarril del Pilbara durante 12 días en febrero de 2025, inmovilizando 4,5 millones de toneladas de mineral y costando a los operadores AUD 320 millones (USD 199,29 millones) en ventas. Las inundaciones de Queensland en marzo de 2025 anegaron 40 kilómetros de la línea Goonyella, suspendiendo las exportaciones durante nueve días. Los eventos recurrentes ahora llevan a las aseguradoras a elevar las primas entre un 15% y un 25%, restando 0,3 puntos porcentuales al crecimiento[4]"Anuario de Estadísticas de Infraestructura de Australia 2025," Oficina de Economía de Investigación en Infraestructura y Transporte, bitre.gov.au.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Automatización Reequilibra los Márgenes hacia las Actividades de Valor Agregado
Los servicios de transporte dominaron el mercado de logística minera de Australia con una participación del 71,20% en 2025. El ferrocarril transportó 620 millones de toneladas y los trenes de carretera acarrearon 180 millones de toneladas, lo que subraya la escala de los flujos de mina a puerto en Australia Occidental y Queensland. Sin embargo, las flotas de locomotoras digitalizadas, el mantenimiento predictivo y la carga optimizada están aplanando la curva de costos, moderando el crecimiento en el segmento central de transporte. La carretera sigue siendo indispensable para los yacimientos remotos de metales base y oro más allá del alcance ferroviario, mientras que el transporte marítimo costero gestiona arenas minerales y manganeso donde se aplican restricciones de calado.
Los servicios de valor agregado, como la mezcla, la gestión de inventario, el aseguramiento de la calidad y el embalaje, registran una CAGR del 4,65% (2026-2031), muy por encima del promedio del mercado de logística minera de Australia. Los mineros redujeron los días de cobertura de existencias en las acerías chinas a 18, estimulando la demanda de envíos precisos y justo a tiempo. Fortescue reinvirtió AUD 216 millones (USD 134,52 millones) ahorrados gracias a AutoHaul en centros de mezcla del Pilbara, confirmando cómo la automatización reasigna capital hacia ofertas de mayor margen. Qube y Toll añadieron manipuladores de contenedores automatizados y ampliaron el almacenamiento cubierto para capturar los flujos de litio y cobre que requieren control de contaminación, mientras que la medición de pilas de almacenamiento mediante drones redujo la variabilidad de la mezcla en un 15% en las instalaciones de BHP.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Mineral/Metal: La Diversificación Impulsa Flujos de Mayor Valor
El carbón retuvo el 35,61% de la participación del mercado de logística minera de Australia en 2025, con los grados metalúrgicos en el 22% y el térmico en el 14%. El gradual giro de las acerías asiáticas hacia los hornos de arco eléctrico erosionó las cargas de carbón metalúrgico en un 4% en 2025, y las políticas climáticas europeas redujeron los cargamentos térmicos en un 6%.
La logística del oro, por el contrario, tiene previsto registrar una CAGR del 5,13% entre 2026-2031, superando al carbón y al mineral de hierro. Los precios récord de USD 2.340 por onza aceleran la producción en Australia Occidental y el Territorio del Norte, generando demanda de transporte seguro y urgente desde la puerta de la mina hasta la refinería. Los emergentes corredores de tierras raras y litio añaden carga especializada en contenedores que exige primas sobre el flete a granel. El concentrado de cobre de Mount Isa y Cloncurry ascendió a 1,8 millones de toneladas en 2025 y se beneficiará del crecimiento del tamaño del mercado de logística minera de Australia a medida que entre en funcionamiento la nueva capacidad en el puerto de Townsville.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Australia Occidental aportó el 63,70% del valor del mercado de logística minera de Australia en 2025, sustentado por 620 millones de toneladas de mineral de hierro y 3,2 millones de toneladas de concentrado de litio. El ferrocarril cautivo que abarca 1.800 kilómetros y los muelles de escala mundial de Port Hedland sustentan el menor costo de entrega a las acerías asiáticas. Las locomotoras autónomas redujeron los gastos operativos ferroviarios en un 7% en 2025, reforzando el dominio de la región. Sin embargo, tres ciclones en dos años provocaron interrupciones de varios días, poniendo de manifiesto las brechas de resiliencia en los activos costeros. Los proyectos piloto de hierro verde crean ahora corredores intraestatales de mina a planta que podrían desviar parte del flujo de exportación hacia el procesamiento doméstico para 2028.
Se proyecta que Queensland crezca más rápido, con una CAGR del 4,50% (2026-2031), respaldada por la recuperación de la demanda de carbón metalúrgico y la expansión del cobre en el noroeste. Las duplicaciones ferroviarias en los sistemas Goonyella y Blackwater entregan 25 millones de toneladas de capacidad adicional a finales de 2026, reduciendo los tiempos de espera en Dalrymple Bay. Sin embargo, la inundación de marzo de 2025 que anegó 40 kilómetros de vía reveló la exposición de los corredores costeros a los eventos climáticos.
Australia Meridional está emergiendo como banco de pruebas de logística de hidrógeno. Seis trenes de carretera de pila de combustible en el corredor de Prominent Hill apuntan a un ahorro de combustible del 30%, y la capacidad de repostaje para 20 camiones estará operativa en 2026. El proyecto de tierras raras Nolans del Territorio del Norte transportará 14.000 toneladas anuales para 2027 a lo largo de un nuevo corredor de 1.800 kilómetros hasta el puerto de Darwin que requiere contenedores ISO de gas inerte. Nueva Gales del Sur sigue centrada en el carbón del Valle Hunter, mientras que Victoria y Tasmania gestionan cargas modestas de arenas minerales y carbón pardo, limitadas por puertos de poca profundidad. En conjunto, estos estados representan el 12% del volumen del mercado de logística minera de Australia.
Panorama regulatorio
La logística minera de Australia está determinada por una política de fletes coordinada a nivel nacional y por aprobaciones mineras y ambientales de carácter estatal, con las operaciones de vehículos pesados ancladas en la Heavy Vehicle National Law (HVNL) en la mayoría de las jurisdicciones para vehículos de más de 4,5 toneladas (masa, dimensiones, carga y cumplimiento normativo). El National Heavy Vehicle Regulator (NHVR) y la National Transport Commission (NTC) también influyen en los requisitos operativos mediante guías y estándares nacionales utilizados por transportistas y contratistas, incluidos el Load Restraint Guide y el National Code of Practice for Heavy Vehicle Modifications (VSB6), que afectan el diseño y la operación de las combinaciones de trenes de carretera y equipos especializados en los corredores de mina a puerto.
En el caso de los activos logísticos vinculados a la minería, las aprobaciones pueden cruzarse con la Environment Protection and Biodiversity Conservation Act 1999 (EPBC Act) en cuestiones de importancia ambiental nacional, lo que afecta el calendario y el alcance de los ramales ferroviarios, las obras portuarias y los nuevos caminos de acarreo. Las iniciativas de política federal también enmarcan las prioridades de inversión en las cadenas de suministro de minerales críticos, incluidas la Australian Government Critical Minerals Strategy 2023-2030 y la National Freight and Supply Chain Strategy (Plan de Acción 2025-29), que hacen hincapié en redes de fletes resilientes y habilitadas para datos y en infraestructura estratégica para los flujos emergentes de minerales. La logística de minerales en alta mar, cuando corresponde, se rige por la Offshore Minerals Act 1994, administrada a través de Autoridades Conjuntas federales y estatales/territoriales.
Análisis de la cadena de valor
La logística minera de Australia sigue en gran medida cadenas de valor de mina a puerto (y de mina a planta), con un flujo que comienza en la planificación de la mina, la perforación y voladura, y el manejo de materiales, y que luego avanza a través del acarreo primario (dentro de la mina o en caminos privados de acarreo), el acarreo secundario (trenes de carretera o ferrocarril de alta capacidad) y los servicios de interfaz portuaria (descarga de trenes, apilado y recuperación en patios de almacenamiento, mezcla y carga de buques). Los mineros integrados, particularmente en el mineral de hierro de Pilbara, controlan sistemas cautivos de ferrocarril y puerto que internalizan el trayecto principal y reducen el acceso de terceros. Al mismo tiempo, los proveedores y contratistas externalizados, incluidos Aurizon, Linfox, Qube, Toll y empresas especializadas de logística de carretera y de proyectos, suministran capacidad de trayecto principal, almacenamiento, contenerización y servicios de valor agregado, como el control de contaminación para concentrados de minerales críticos.
Los principales puntos de friccción en la cadena de valor se concentran en la interfaz puerto-ferrocarril y a lo largo de corredores regionales restringidos, donde los eventos climáticos, las paradas por seguridad y las limitaciones de infraestructura pueden interrumpir el rendimiento y desplazar la carga hacia modos de mayor costo. Las señales operativas recientes muestran que el riesgo y el costo se gestionan mediante contratación multimodal integrada e infraestructura específica: la contratación logística a largo plazo de BHP con Aurizon para Copper South Australia hace hincapié en la coordinación integral ferrocarril-carretera-puerto para reducir la exposición vial y mejorar la fiabilidad, mientras que las pausas por motivos de seguridad en caminos privados de acarreo en Australia Occidental resaltan la importancia continua del cumplimiento normativo, el mantenimiento y la gestión de incidentes para sostener la productividad de los trenes de carretera. Para los minerales contenerizados y de mayor valor, la cadena incorpora cada vez más almacenamiento cubierto, manejo con gas inerte y procesos de cadena de custodia más estrictos desde la puerta de la mina hasta la terminal de exportación para proteger la integridad del producto.
Panorama Competitivo
El mercado de logística minera de Australia se sitúa en un nivel de concentración moderado. Los mineros integrados BHP, Rio Tinto y Fortescue mueven dos tercios del tonelaje de mineral de hierro a través de redes cautivas, consolidando economías de escala pero limitando el acceso de terceros. El ferrocarril de Queensland de Aurizon transportó 210 millones de toneladas en 2025, pero está canalizando USD 78 millones en nuevos vagones para la diversificación a granel. Pacific National aplica mantenimiento predictivo en los corredores carboníferos para defender contratos. Qube y Toll amplían sus huellas de valor agregado mediante almacenes automatizados que atienden los flujos de litio y cobre, obteniendo tarifas premium.
El crecimiento en espacios no atendidos reside en los minerales críticos que requieren manejo libre de contaminación y atmósferas inertes. Linfox se asoció con Arafura en contenedores de tierras raras adaptados al control de oxidación, capturando rutas de alto margen. Empresas más pequeñas como Centurion apuntan al transporte de doré de oro, donde la seguridad y la urgencia temporal superan al tamaño. Los proyectos piloto de camiones de hidrógeno amenazan a los operadores de diésel establecidos en rutas interiores de más de 400 kilómetros si los costos de las pilas de combustible disminuyen según lo previsto.
Las patentes tecnológicas para ferrocarriles autónomos aumentaron un 35% durante 2024-2025, con Hitachi y Wabtec perfeccionando la detección de obstáculos y la gestión de energía. El cumplimiento de las normas de gestión de activos ISO 55001 se ha convertido en un requisito previo contractual a medida que los mineros impulsan la transparencia de extremo a extremo para las auditorías de criterios ambientales, sociales y de gobernanza.
Líderes de la Industria de Logística Minera de Australia
Aurizon
Linfox Pty, Ltd.
BIS Industries
Centurion
Toll Holdings, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La automatización y las operaciones digitales están creando espacios de servicio inexplorados más allá del trayecto principal básico, especialmente a medida que las flotas y los corredores pasan de pruebas piloto al uso autónomo diario. En 2026, una implementación de acarreo autónomo retroadaptado en Australia Occidental (las operaciones autónomas de turno diurno de EACON Mining Technology mediante camiones Komatsu HD1500 retroadaptados en Havana Pit) y una adopción más amplia de herramientas de aprendizaje automático para la clasificación de producción (implementaciones de MaxMine en sitios operados por clientes como Glencore, NRW Holdings y Macmahon) amplían la demanda de integración de OT, interoperabilidad y gestión del rendimiento basada en datos en la logística minera. Esto respalda ofertas de valor agregado como la optimización de despachos, el mantenimiento predictivo y la medición automatizada de patios de almacenamiento.
La resiliencia de capacidad y las vías de exportación multiusuario son otra área de oportunidad, particularmente en Australia Occidental, donde las restricciones de acceso portuario y de seguridad pueden endurecerse durante los períodos de disrupción. Una señal de inversión visible es el trabajo del canal de derivación de Port Hedland, con Pilbara Ports adjudicando un contrato a Jan De Nul Australia para el proyecto Zone 5 Bypass Channel en 2026 con el fin de mejorar la seguridad marítima y la resiliencia operativa, junto con las obras de desembotellamiento de BHP en Port Hedland en Nelson Point (incluida la construcción de Car Dumper 6 en el marco de un proyecto portuario más amplio). Para los productores emergentes y de menor escala, conceptos de acceso abierto de ferrocarril a puerto, como el memorando de entendimiento entre Arc Infrastructure y FIJV para evaluar vías de exportación basadas en ferrocarril para el Yogi Magnetite Project en Geraldton Port, apuntan a un interés comercial en cadenas logísticas compartidas que reducen la carga inicial de infraestructura. Los cambios de prioridad de corredores, incluida la eliminación por parte de Infrastructure Australia en marzo de 2026 de la actualización del corredor ferroviario Mount Isa-Townsville de su lista de prioridades nacionales, también subrayan una brecha de ejecución y el papel potencial de las mejoras por etapas, la participación privada y las soluciones de programación de red en regiones restringidas.
Desarrollos recientes del sector
- Julio de 2026: BHP aprobó la ejecución de su proyecto Ministers North en Australia Occidental, que incluye la construcción de un camino de acarreo de 13 km y un puente de tierra que conecta con la infraestructura existente de Yandi. La decisión avanza la conectividad de mina a red y respalda una actividad adicional interna de acarreo y manejo de materiales vinculada a los sistemas logísticos establecidos de Pilbara.
- Septiembre de 2025: Linfox fortaleció su asociación con Fortescue, ampliando los servicios especializados de transporte, almacenamiento y distribución en toda la región de Pilbara. El movimiento respalda una mayor intensidad de servicio en torno a las principales operaciones de mineral de hierro y refuerza la demanda de apoyo integrado de sitio a puerto en Australia Occidental.
- Junio de 2024: Rio Tinto completó una expansión de AutoHaul para extender el control autónomo a secciones ferroviarias adicionales de Pilbara. La mejora profundiza el cambio hacia operaciones ferroviarias autónomas de alta capacidad, ajustando la fiabilidad de los ciclos y aumentando la importancia de las capacidades de mantenimiento y programación de trenes habilitadas por datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, dimensionamos la logística minera como los servicios pagados utilizados para mover insumos mineros y materiales extraídos dentro de Australia, comenzando desde los sitios de mina y procesamiento hasta las cabeceras ferroviarias, puertos y puntos de entrega nacionales o de exportación.
Exclusiones del alcance: se excluye el valor del propio recurso extraído, el transporte cautivo interno que no tiene precio como servicio, y la mayoría del flete industrial no minero que no da servicio a las cadenas de suministro mineras.
Descripción general de la segmentación
- Por Servicio
- Transporte
- Carretera
- Ferroviario
- Transporte Marítimo Costero/Barcaza
- Aéreo
- Almacenamiento y Gestión de Inventario
- Servicios de Valor Agregado
- Transporte
- Por Mineral / Metal
- Mineral de Hierro
- Carbón Metalúrgico y Térmico
- Metales Base (Cu, Zn, Ni)
- Oro
- Otros Minerales/Metales
- Por Geografía
- Australia Occidental
- Queensland
- Nueva Gales del Sur
- Australia Meridional
- Territorio del Norte
- Victoria
- Tasmania
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer anclajes coherentes para volúmenes, rutas y condiciones operativas antes de aplicar los supuestos de precios. Las fuentes públicas y oficiales utilizadas para esto incluyeron las series industriales y de fletes de la Australian Bureau of Statistics, las estadísticas mineras de Geoscience Australia, las actualizaciones del Department of Industry, Science and Resources sobre producción y exportaciones de recursos y energía, los departamentos y reguladores mineros estatales (como los de Australia Occidental y Queensland), las publicaciones de red de la Australian Rail Track Corporation, y los informes de rendimiento y comercio de las autoridades portuarias.
Para traducir esas señales en un modelo de mercado utilizable, también revisamos informes anuales de empresas, presentaciones para inversores y estados financieros auditados, junto con cobertura de prensa creíble sobre mejoras de corredores, impactos climáticos y aumentos de producción en minas. Cuando fue necesario, utilizamos suscripciones pagadas selectas para datos financieros de empresas, bases de datos de patentes para verificar razonablemente la adopción de tecnología en el acarreo y manejo, y verificaciones a nivel de envío de importaciones y exportaciones para corroborar los volúmenes vinculados al comercio. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
Los insumos primarios se recopilaron a través de entrevistas y encuestas con operadores logísticos, equipos de cadena de suministro minera, partes interesadas de puertos y ferrocarriles, y contratistas de servicios que intervienen en los movimientos de mina a puerto. Para la cobertura de Australia, las conversaciones se equilibraron entre los principales estados productores y los principales corredores de materias primas, de modo que los supuestos de precios, utilización y combinación de servicios pudieran confirmarse y luego someterse a pruebas de estrés frente a los hallazgos documentales.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 14% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de un conjunto de demanda que se reconstruye utilizando indicadores de producción minera y flujo de corredores de Australia, que luego se traducen en valor de servicios logísticos mediante participaciones de modo, distancias típicas de acarreo, etapas de manejo y rangos de precios de servicio. Los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como desgloses muestreados de ingresos de operadores vinculados a la exposición minera y verificaciones a nivel de corredor sobre el precio promedio por tonelada-kilómetro, y luego el modelo se ajusta cuando las tarifas implícitas no coinciden con la retroalimentación del mercado.
Los insumos utilizados en el modelo incluyen el tonelaje extraído de las principales materias primas (mineral de hierro, carbón, metales básicos y oro), los patrones de movimiento de mina a puerto y de mina a ferrocarril, el rendimiento a granel de los puertos, el acceso ferroviario y la disponibilidad de vías en las redes clave, las tendencias de precios del diésel que influyen en el precio del trayecto principal por carretera, y los cambios de utilización impulsados por nuevas expansiones mineras o disrupciones climáticas. Cuando una variable no estaba disponible de manera constante por estado o corredor, las brechas se llenaron utilizando participaciones proxy de períodos adyacentes y luego se validaron mediante confirmación basada en entrevistas.
Para la previsión, nos basamos en un análisis de escenarios anclado a la producción minera esperada y al ritmo de exportación, y luego aplicamos trayectorias de precios y utilización que se verificaron con los participantes del sector. Mantuvimos el caso base coherente entre materias primas y luego lo ajustamos para corredores donde las restricciones ferroviarias o las expansiones portuarias cambian claramente la combinación logística.
Validación de datos y ciclo de actualización
Los resultados se verificaron frente a señales independientes, como el rendimiento portuario publicado, la intensidad del flete ferroviario y la exposición de ingresos relacionados con la minería comentada públicamente en divulgaciones financieras, y luego se investigaron las mayores variaciones antes de la aprobación final. Cuando un dato entraba en conflicto con la lógica esperada de tonelaje o precios, revisamos el supuesto, volvimos a ejecutar los análisis de sensibilidad y recontactamos a un subconjunto de encuestados si el cambio podía mover materialmente el total.
Cada informe se actualiza anualmente, con actualizaciones provisionales realizadas cuando ocurre un evento material, como una adición importante de capacidad, un cambio de política que afecta la economía del acarreo, o una fuerte fluctuación del precio del combustible. Antes de la entrega, un analista realiza una revisión nueva de los insumos y conversiones clave para que los clientes reciban la visión más actualizada.
Tamaño del mercado de logística minera de Australia según Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para la logística minera de Australia pueden parecer inconsistentes porque los distintos grupos cuentan capas de servicio diferentes y utilizan distintos indicadores para volúmenes y precios. La dispersión suele derivar de si los servicios mineros de última milla se agrupan con el trayecto principal, de cómo se trata el manejo portuario y ferroviario, y de la rapidez con la que se supone que los precios se mueven con los costos de diésel y de mano de obra.
Algunas estimaciones externas incorporan un gasto más amplio de la cadena de suministro minera, incluidos servicios en sitio que no siempre tienen precio como logística de terceros. Según Mordor Intelligence, el total se limita al transporte vinculado a la minería, la gestión de almacenamiento e inventario, y la logística de valor agregado que respalda directamente el movimiento de materiales mineros desde las ubicaciones de mina o procesamiento hasta el ferrocarril, los puertos y los mercados de destino, y los supuestos de tonelaje y corredores se actualizan en un ciclo anual para evitar combinaciones obsoletas del año base.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,02 mil millones de USD (2025) | |
| Casa de Investigación del Sector A | 10,00 mil millones de USD (2024) | Utiliza un año base anterior con redondeo, y parece agrupar logística de apoyo minero adicional más allá de la cadena básica de movimiento de mina a ferrocarril y de mina a puerto, lo que cambia tanto el conjunto de demanda como la combinación de precios de servicio. |
| Publicación Comercial B | 9,20 mil millones de USD (2025) | A menudo construye totales a partir de un conjunto más reducido de corredores visibles y aplica una escalada de tarifas conservadora, lo que puede subestimar los corredores remotos de mayor costo y las etapas de manejo pagadas que aparecen en los precios de los operadores. |
La comparación muestra que la selección del año, la cobertura de capas de servicio y los supuestos de escalada de tarifas explican la mayor parte de la variación. Al vincular el conjunto de demanda con el tonelaje de materias primas y los movimientos de corredores, y luego verificar los precios mediante la retroalimentación de los operadores, la cifra final se mantiene trazable a insumos repetibles y verificaciones sencillas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística minera de Australia en 2026?
¿Cuál es el tamaño del mercado de logística minera de Australia en 2026?
¿Cuál es la tasa de crecimiento prevista hasta 2031?
¿Cuál es la tasa de crecimiento prevista hasta 2031?
¿Qué área de servicio se expande más rápido?
¿Qué área de servicio se expande más rápido?
¿Qué región registra la mayor participación de valor en 2025?
Australia Occidental representa el 63,70% del valor total del mercado en 2025, impulsada por la producción de mineral de hierro del Pilbara.
¿Qué tendencia tecnológica es más transformadora?
¿Qué tendencia tecnológica es más transformadora?
¿Qué segmento mineral muestra las perspectivas de crecimiento más sólidas?
¿Qué segmento mineral muestra las perspectivas de crecimiento más sólidas?
Última actualización de la página el:



