
Tamaño y Cuota del Mercado de Logística de Eventos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 79.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 103.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Eventos por Mordor Intelligence
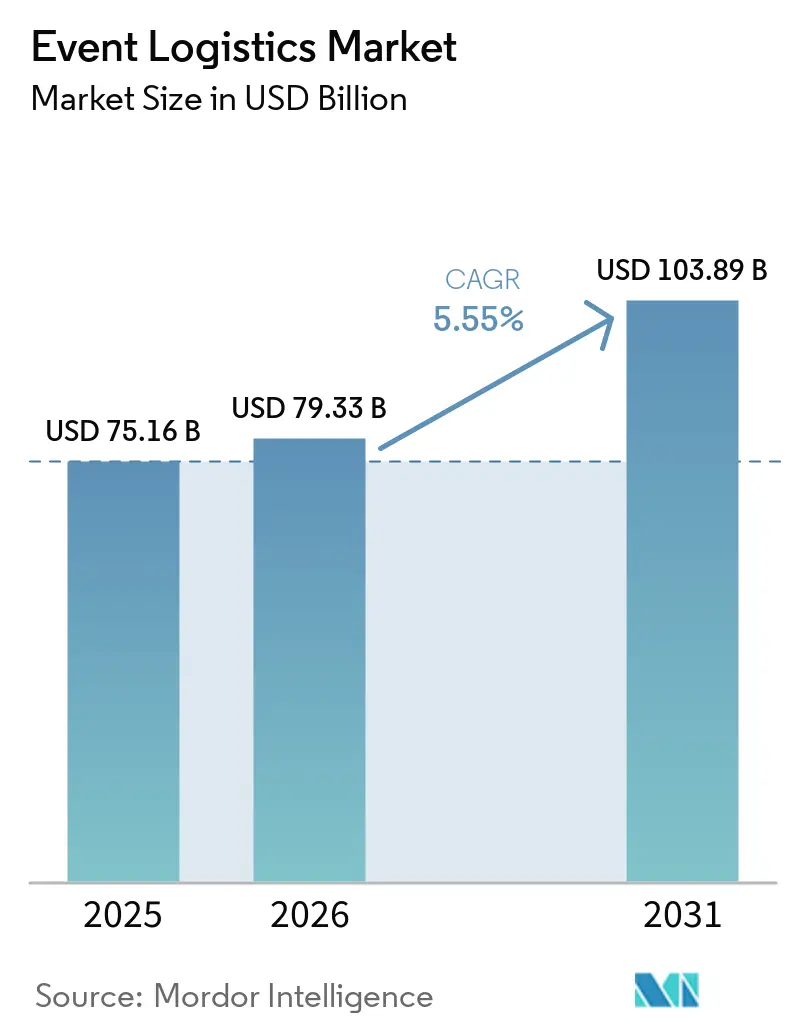
El tamaño del Mercado de Logística de Eventos se valoró en 75,16 mil millones de USD en 2025 y se estima que crecerá desde 79,33 mil millones de USD en 2026 hasta alcanzar los 103,89 mil millones de USD en 2031, a una CAGR del 5,55% durante el período de previsión (2026-2031).
El crecimiento está anclado en el retorno sostenido de los megaeventos, la rápida normalización de los formatos híbridos y el cambio hacia la externalización de proveedor único que reduce el riesgo de coordinación. La sólida demanda de servicios de flete transfronterizo, el intensificado marketing de marca experiencial y los nuevos mandatos de sostenibilidad están ampliando los fondos de ingresos para los proveedores integrados. La inversión en tecnología en seguimiento habilitado por IoT y planificación impulsada por IA está mejorando la visibilidad de los envíos, mientras que la modernización de infraestructuras en Asia-Pacífico está reformando los patrones de enrutamiento preferidos. En conjunto, estas fuerzas están reforzando la resiliencia del mercado de logística de eventos a pesar de la volatilidad de las tarifas de flete y la escasez de mano de obra.
Conclusiones Clave del Informe
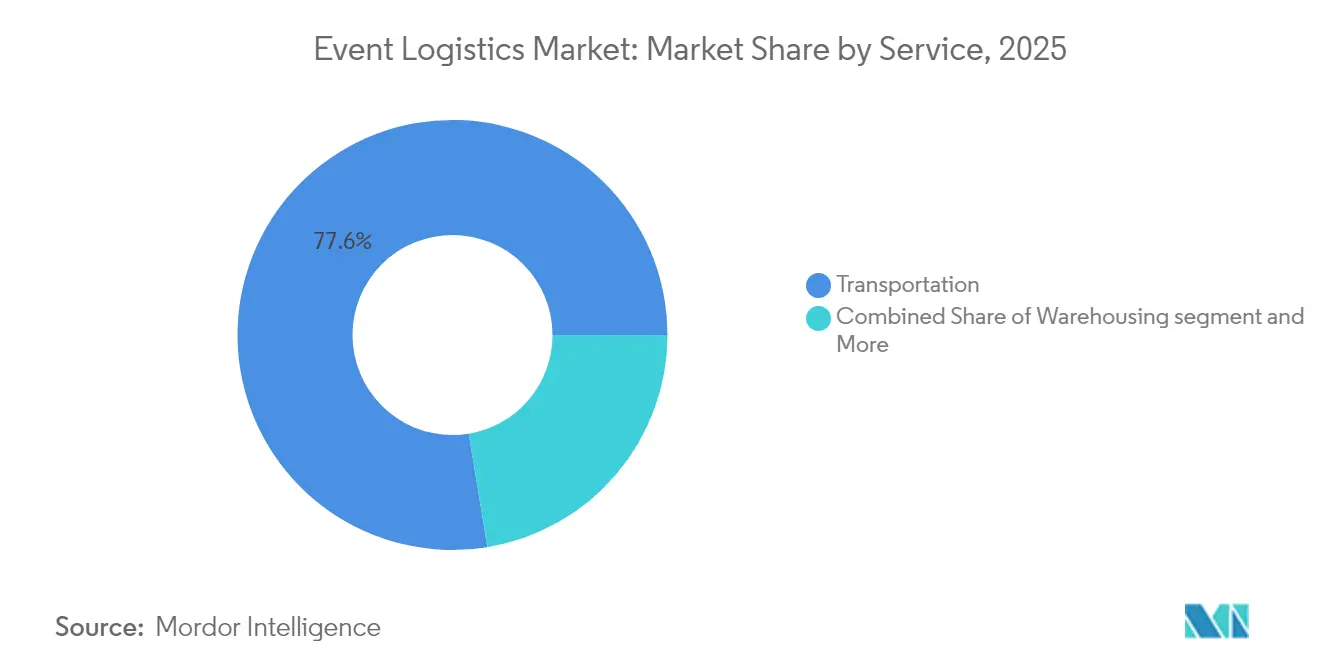
- Por servicio, los servicios de transporte lideraron con una cuota de ingresos del 77,60% del mercado de logística de eventos en 2025; se proyecta que el almacenamiento, la distribución y la gestión de inventarios se expanda a una CAGR del 6,72% hasta 2031.
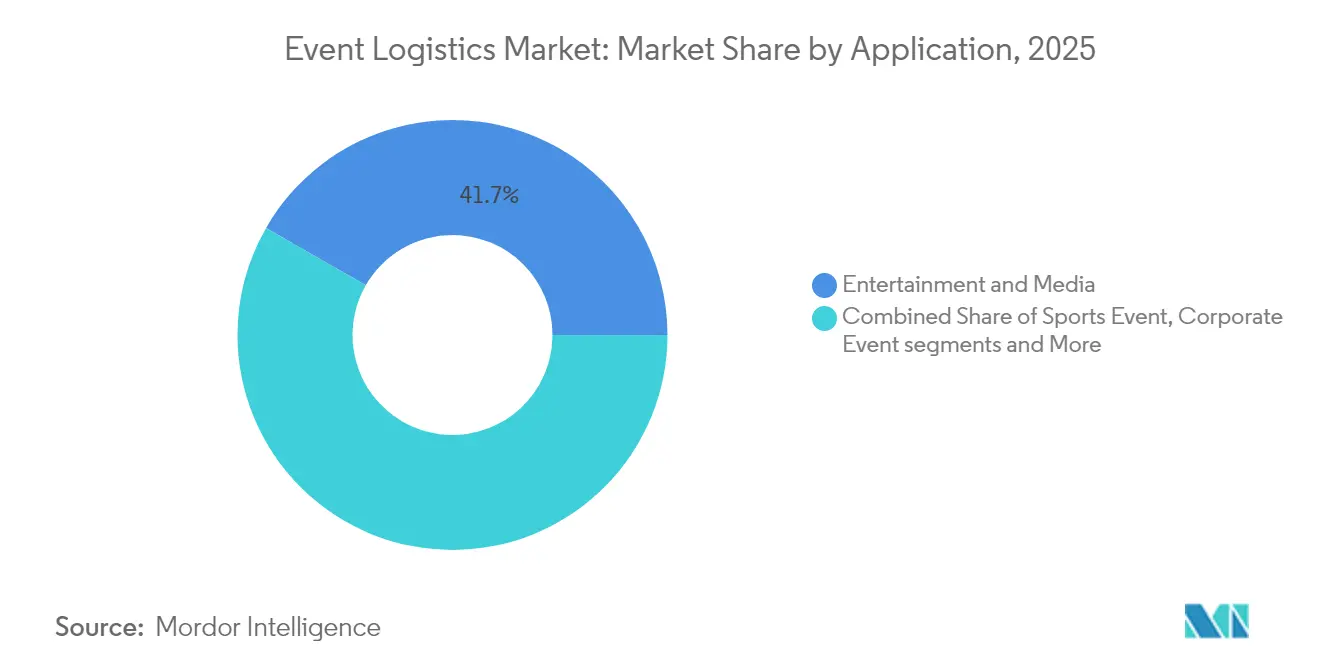
- Por aplicación, entretenimiento y medios de comunicación representaron una cuota del 41,70% del tamaño del mercado de logística de eventos en 2025, mientras que los eventos deportivos avanzan a una CAGR del 6,55% hasta 2031.
- Por geografía, América del Norte acaparó el 37,75% de la cuota del mercado de logística de eventos en 2025; Asia-Pacífico está configurada para acelerar a una CAGR del 6,98% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de megaeventos y formatos híbridos en todo el mundo | +1.2% | Global, concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento en los calendarios internacionales de giras deportivas y culturales | +0.9% | Global, mayor fortaleza en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Auge en los eventos de marketing de marca experiencial | +0.8% | América del Norte y Europa como núcleo, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preferencia por la externalización integral de punto único | +0.7% | Global, liderado por mercados maduros | Mediano plazo (2-4 años) |
| Expectativas elevadas de visibilidad de envíos en tiempo real habilitada por IoT/RFID | +0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compromisos globales de sostenibilidad que aceleran la demanda de soluciones neutras en carbono | +0.5% | Europa y América del Norte liderando, adopción global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Megaeventos y Formatos Híbridos que Amplían la Demanda Mundial
Los eventos híbridos exigen ahora la orquestación paralela de flujos de carga y de infraestructura digital. Durante los Juegos Olímpicos de París 2024, CEVA Logistics gestionó 170.000 palés en tres centros con un total de 80.000 m² mientras coordinaba la distribución de equipos de radiodifusión, lo que ilustra el modelo de doble flujo que está reformando las carteras de servicios. El mismo requisito está surgiendo en conferencias corporativas donde los materiales de construcción de stands y los equipos de transmisión en la nube deben llegar juntos, lo que lleva a los proveedores a crear equipos multimedia especializados que gestionen la conectividad de fibra óptica, los sistemas de pantalla y los técnicos in situ en una sola orden de trabajo.
Crecimiento Continuo en los Calendarios Internacionales de Giras Deportivas y Culturales
Los calendarios de giras se han alargado y globalizado, aumentando la complejidad en la gestión aduanera y la administración de carnés. El tráfico de camiones transfronterizo entre Estados Unidos, Canadá y México superó los 320.000 movimientos en 2024, favorecido por las disposiciones del USMCA que simplifican la reentrada para los equipos destinados a paradas de gira consecutivas. Los promotores de espectáculos en estadios ahora exigen a los proveedores que almacenen equipos de iluminación y estructura de escenario de repuesto en depósitos de transbordo cerca de los principales cruces fronterizos, reduciendo la exposición a retrasos de última hora en la frontera.
Auge en los Eventos de Marketing de Marca Experiencial que Impulsan el Gasto en Logística Externalizada
El gasto corporativo sigue desplazándose de los medios de comunicación tradicionales hacia activaciones inmersivas que exigen una instalación y desmontaje rápidos. El Informe de Tendencias de Expositores 2024 de Freeman encontró que el 75% de los expositores espera mantener o aumentar sus presupuestos y el 79% planea igual o mayor participación en eventos, lo que subraya el sostenimiento de los volúmenes logísticos. Los proveedores están respondiendo con unidades de despliegue emergentes que integran gestores de proyectos, carpinteros y especialistas en inventarios capaces de gestionar despliegues en múltiples ciudades en ventanas de ocho semanas.
Creciente Preferencia de los Organizadores por la Externalización Logística Integral de Punto Único
Los organizadores de ferias comerciales y espectáculos deportivos contratan cada vez más a un proveedor logístico principal para reducir el riesgo de ejecución. La adquisición por parte de Truelink Capital de GES por USD 535 millones reunió los servicios de transporte, almacenamiento y gestión de recintos bajo un mismo techo, reflejando cómo los compradores priorizan los acuerdos de nivel de servicio (SLA) consolidados frente a la contratación fragmentada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de las tarifas internacionales de flete aéreo y marítimo | -0.8% | Global, aguda para eventos transfronterizos | Corto plazo (≤ 2 años) |
| Cumplimiento aduanero y de seguridad en múltiples jurisdicciones | -0.6% | Global, concentrado en corredores transfronterizos | Mediano plazo (2-4 años) |
| Escasez pospandémica de mano de obra logística in situ cualificada que desafía la ejecución fiable | -0.5% | Global, más severa en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor escrutinio de las huellas de carbono de los eventos que eleva los costes de cumplimiento | -0.3% | Europa y América del Norte liderando, expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tarifas Internacional de Flete Aéreo y Marítimo Persistentemente Volátiles
Los precios al contado del flete aéreo pueden duplicarse en cuestión de semanas, obligando a los organizadores a ampliar los presupuestos de contingencia o negociar reservas anticipadas en bloque. Las tarifas de camiones fronterizos aumentaron entre un 50 y un 75% en 2024 en medio de perturbaciones arancelarias, añadiendo presión sobre los márgenes en presupuestos de eventos ya ajustados[1]. Los proveedores están experimentando con contratos de cobertura y enrutamiento multimodal para proteger a los clientes frente a las fluctuaciones.
Complejidades del Cumplimiento Aduanero y de Seguridad en Múltiples Jurisdicciones
El Sistema de Control de Importaciones 2 de la UE, ampliado al ferrocarril y la carretera en abril de 2025, exige datos previos a la llegada que alargan los plazos de despacho aduanero[2]. Los controles derivados del Brexit ahora retrasan ciertos cruces del Reino Unido hasta 55 horas para productos de origen vegetal y animal, lo que lleva a algunos transportistas a desviar rutas por puertos alternativos. Tales obstáculos obligan a los planificadores de eventos a fijar calendarios con meses de antelación y a apoyarse en agentes especializados en regímenes de importación temporal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Dominancia del Transporte en Medio de la Integración TecnológicaEl transporte contribuyó con el 77,60% del mercado de logística de eventos en 2025, subrayando su papel como columna vertebral para el movimiento de equipos especializados. A pesar de la volatilidad de las tarifas, persiste una demanda premium por las rutas de flete aéreo que garantizan cabinas con control de clima para instrumentos musicales y equipos de radiodifusión que requieren atenuación de impactos. Los sensores IoT integrados ahora rastrean la ubicación, la humedad y las vibraciones, reduciendo las reclamaciones de seguros y reforzando la confianza entre los transportistas y los organizadores. Se proyecta que el almacenamiento, la distribución y la gestión de inventarios registren una CAGR del 6,72%, lo que refleja la insistencia de los clientes en el aprovisionamiento anticipado de activos cerca de los centros de recintos. Los sistemas de recuperación automatizados y los portales RFID dentro de los centros regionales reducen el tiempo de preparación y embalaje en un 22%, permitiendo redespliegues nocturnos entre fechas de gira consecutivas. Como resultado, se anticipa que el tamaño del mercado de logística de eventos para las soluciones de almacenamiento aumentará de manera sostenida hasta 2031.
El transporte por carretera continúa dominando los movimientos de última milla gracias al enrutamiento flexible, aunque enfrenta limitaciones por la escasez de conductores, especialmente en América del Norte. Los corredores ferroviarios en China y la UE atraen cargas de almacenamiento masivo que pueden tolerar tiempos de entrega más largos mientras reducen las emisiones. El transporte marítimo sigue siendo la opción para la infraestructura de stands no crítica, ofreciendo beneficios de reducción de costes que se alinean con los compromisos de sostenibilidad. El transporte aéreo conserva su nicho para equipos urgentes y ha crecido para conjuntos digitales interactivos que pierden valor rápidamente si se retrasan. El sector de logística de eventos está, por tanto, invirtiendo en planes multimodales combinados que combinan la sensibilidad de la carga con la ruta más fiable y de bajas emisiones de carbono disponible.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Aplicación:
El Entretenimiento Lidera Mientras los Eventos Deportivos AceleranLos eventos de entretenimiento y medios de comunicación mantuvieron el 41,70% de la cuota del mercado de logística de eventos en 2025, anclados por giras de conciertos multitontinentales y presentaciones itinerantes de producciones cinematográficas. Estos compromisos requieren entregas de montaje de precisión e inventario audiovisual redundante posicionado en ambos hemisferios para cubrir las etapas superpuestas de los espectáculos. Los altos factores de carga y las estrictas ventanas de cierre sostienen estructuras tarifarias premium, reforzando la rentabilidad para las empresas que pueden garantizar llegadas en fecha definida.
Los eventos deportivos, proyectados a una CAGR del 6,55%, están ganando impulso gracias a calendarios densos en encuentros y a la mayor complejidad del equipamiento. Los Juegos Olímpicos de París 2024 por sí solos requirieron el transporte de 1,3 millones de artículos de mobiliario y 900.000 piezas deportivas, poniendo a prueba la capacidad de los proveedores y validando los contratos marco a largo plazo con las federaciones. Las ferias y exposiciones comerciales están repuntando en Asia y Europa, impulsadas por la recuperación de los viajes corporativos y la cultura de negociación presencial. Los eventos corporativos centrados en el marketing experiencial impulsan tiempos de construcción más cortos, promoviendo modelos de servicio que incluyen fabricación, almacenamiento y reacondicionamiento post-evento. Las activaciones híbridas diversifican aún más la demanda a medida que los activos digitales viajan en paralelo con los stands físicos, asegurando que el mercado de logística de eventos mantenga amplitud en todos los sectores verticales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Logística para Eventos en América del Norte
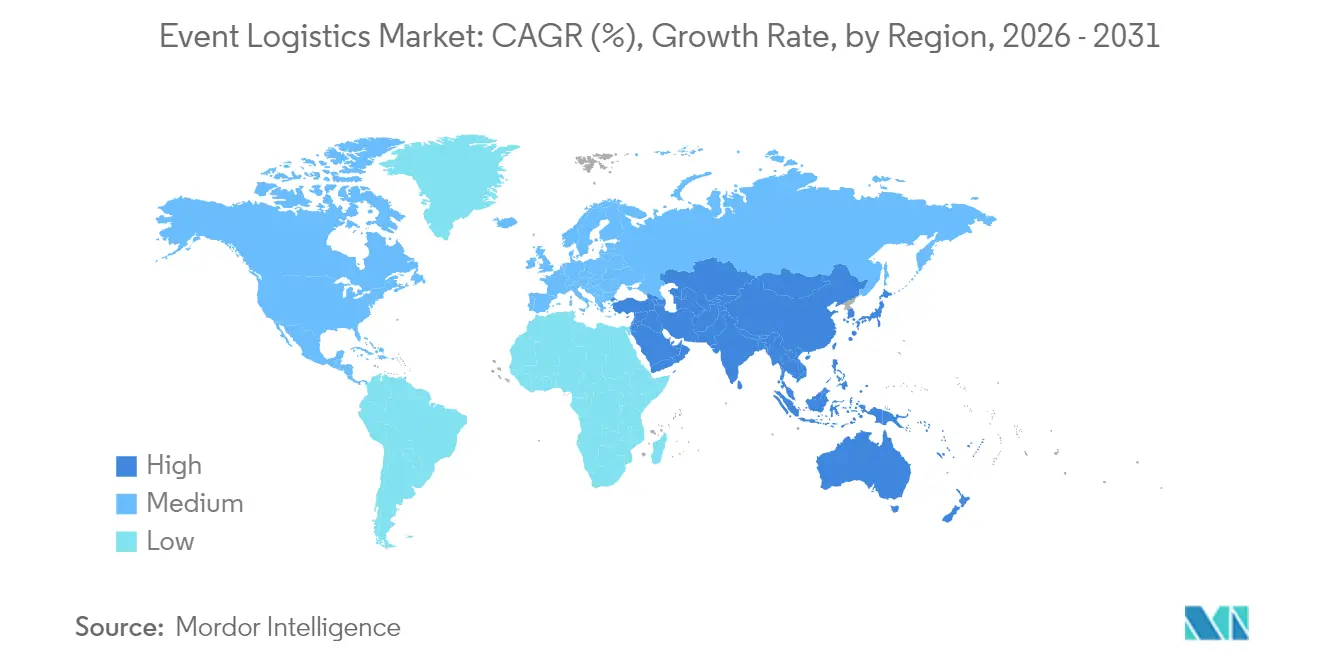
América del Norte retuvo el 37,75% del mercado de logística para eventos en 2025, beneficiándose de una densa red de recintos en Las Vegas, Chicago y Toronto que funcionan también como puntos de concentración logística. La simplificación derivada del T-MEC y los maduros ecosistemas de operadores logísticos terceros (3PL) garantizan flujos transfronterizos confiables; no obstante, los picos en el precio del combustible y la escasez de conductores continúan presionando los márgenes. El sector de eventos corporativos de la región, respaldado por presupuestos de marketing resilientes, sostiene volúmenes base durante todo el año que amortiguan a los proveedores frente a la estacionalidad. El ascenso de México como el mayor socio comercial de los Estados Unidos, con 475,6 mil millones de USD en importaciones, abre oportunidades de nearshoring que acortan las distancias de transporte y reducen los tiempos de espera.
Mercado de Logística para Eventos en Asia-Pacífico
Asia-Pacífico representa la región de mayor crecimiento, con una CAGR del 6,98% hasta 2031. El aumento del gasto en viajes de negocios, con previsión de alcanzar los 800 mil millones de USD para 2027, y la aceleración de las mejoras en infraestructura sustentan esta expansión. El sólido circuito de ferias comerciales domésticas de China, que abarca temáticas de tecnología, automoción y manufactura, impulsa la demanda de equipos especializados de manipulación in situ con experiencia en el montaje de stands complejos. El desarrollo de centros de convenciones en India, desde Hyderabad hasta Bombay, amplía el horizonte para paquetes de giras en múltiples ciudades, mientras que la inversión de Japón en tecnología de recintos inteligentes genera demanda de soluciones logísticas integradas con IoT. Como resultado, el tamaño del mercado de logística para eventos en Asia-Pacífico continúa creciendo con rapidez.
Mercado de Logística para Eventos en EMEA
Europa mantiene una perspectiva equilibrada. El régimen ICS2 incrementa la carga de cumplimiento normativo; sin embargo, el denso calendario del continente —que abarca desde la Hannover Messe hasta la Semana de la Moda de Milán— mantiene flujos de carga constantes. Los proveedores capaces de certificar el cumplimiento de la norma ISO 20121 obtienen una ventaja competitiva a medida que los patrocinadores exigen informes de emisiones de carbono en cada segmento de la cadena de suministro. Más allá de las tres regiones principales, Oriente Medio y África presentan oportunidades de desarrollo en nuevos mercados vinculadas a proyectos de tipo Expo y construcción de ciudades del entretenimiento, aunque las brechas de infraestructura aún limitan el escalado inmediato de volúmenes.
Nota: La participación de todos los segmentos individuales está disponible con la compra del informe
Panorama Competitivo
Concentración del Mercado
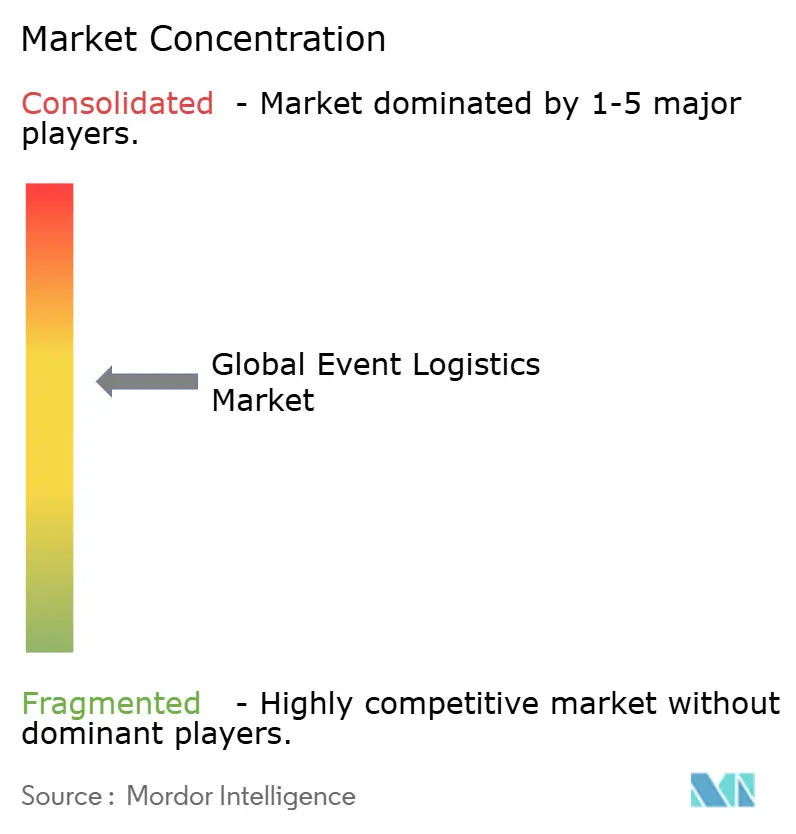
El mercado de logística de eventos sigue estando moderadamente consolidado. Los principales actores controlan una porción significativa de los ingresos globales, con ventajas de escala en carteras de activos, experiencia regulatoria e inversiones tecnológicas. Las fusiones y adquisiciones se mantuvieron activas durante 2024: Truelink Capital integró GES en su plataforma, y Legends absorbió ASM Global, combinando la gestión de recintos con la comercialización basada en datos. La participación de New State Capital en The Expo Group señala el apetito del capital privado por especialistas de nivel intermedio capaces de atender más de 500 ferias anuales.
Las carreras armamentísticas tecnológicas continúan. DHL introdujo herramientas de IA generativa que depuran datos sin procesar y reducen los tiempos de elaboración de propuestas en un 50%. Avery Dennison presentó implementaciones de RFID que elevan la precisión del inventario al 97%, impulsando las tasas de adopción entre los expositores de electrónica de alto valor. Los proveedores con portales de clientes propios que ofrecen lecturas de impactos y temperatura en tiempo real están ganando contratos plurianuales con federaciones deportivas y marcas de lujo.
La sostenibilidad es el próximo campo de batalla. CEVA Logistics se comprometió a alcanzar cero emisiones netas para 2050 y ejecutó la mitad de los envíos olímpicos mediante métodos de bajas emisiones de carbono, estableciendo un estándar de referencia que los competidores se apresuran a igualar. Los clientes asignan cada vez más puntuaciones ponderadas a las credenciales ecológicas durante las solicitudes de propuesta (RFP), obligando a los transportistas a invertir en mezclas de biocombustibles, flotas de vehículos eléctricos y esquemas de reciclaje de contenedores. Los participantes sin hojas de ruta demostrables de reducción de carbono corren el riesgo de quedar relegados a roles de flete al contado incapaces de apoyar ciclos de eventos integrales.
Líderes del Sector de Logística de Eventos
-
DHL Supply Chain & Global Forwarding
-
Nippon Express
-
C.H. Robinson Worldwide
-
Kuehne + Nagel International AG
-
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Eventos Empresas cubiertas en este informe
- DHL Supply Chain & Global Forwarding
- Kuehne + Nagel International AG
- UPS Supply Chain Solutions
- DSV A/S
- Nippon Express
- FedEx Logistics
- C.H. Robinson Worldwide
- Sinotrans Ltd.
- Expeditors International
- CEVA Logistics
- GAC Group
- GEODIS
- Kerry Logistics Network
- Rock-it Cargo
- SOS Global Express
- Freeman Company
- EFI Logistics
- GES (Global Experience Specialists)
- Rhenus Sports & Events Logistics
- CTS Event Logistics
- Messe Frankfurt Exhibition Logistics (Mefex)
Desarrollos recientes de la industria en Mercado de Logística de Eventos
- Mayo 2025: Providence Equity Partners anunció una inversión estratégica de control en Global Critical Logistics (GCL), convirtiéndose en accionista mayoritario mientras ATL Partners retiene una participación minoritaria. GCL, que opera Rock-it Cargo, DIETL y CARS, ejecuta más de 10.000 proyectos al año en más de 160 países y planea acelerar su expansión en logística de eventos en vivo.
- Noviembre 2024: La FIFA nombró a Rock-it Cargo como Proveedor Oficial de Logística para la Copa Mundial de la FIFA 26™, que abarca 48 equipos y 104 partidos en 16 ciudades sede en Canadá, México y Estados Unidos. El contrato plurianual comienza con los servicios de la Copa Mundial de Clubes de la FIFA™ 2025 y es el mayor acuerdo de logística de eventos deportivos hasta la fecha.
- Agosto 2024: Legends finalizó su adquisición de ASM Global, combinando el análisis de datos con extensas carteras de recintos.
- Abril 2024: CMA CGM y CEVA Logistics actuaron como socios logísticos oficiales para París 2024, trasladando 1,3 millones de artículos de mobiliario y 900.000 piezas deportivas.
Mercado de Logística de Eventos Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de logística de eventos como el conjunto de servicios especializados de transporte, almacenamiento, manipulación in situ y servicios aduaneros contratados para exposiciones, conciertos, eventos deportivos, conferencias corporativas y otras reuniones públicas de duración limitada. Los ingresos se registran en el momento en que un proveedor logístico factura a un organizador de eventos por el apoyo integral o por un servicio individual.
Exclusión del alcance: La gestión pura de recintos, las plataformas de venta de entradas y los servicios de mensajería genéricos que atienden cadenas de suministro cotidianas no están incluidos.
Descripción General de la Segmentación
- Por Servicio
- Transporte
- Carretera
- Ferrocarril
- Mar/Océano
- Aire
- Almacenamiento, Distribución y Gestión de Inventarios
- Otros Servicios
- Transporte
- Por Aplicación
- Entretenimiento y Medios de Comunicación
- Eventos Deportivos
- Ferias y Exposiciones Comerciales
- Eventos Corporativos
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Realizamos entrevistas estructuradas con transitarios, especialistas en montaje in situ, agentes de aduanas y responsables de compras para giras de conciertos en América del Norte, Europa, el Golfo y Asia Pacífico. Sus perspectivas sobre el coste por asistente, los plazos de envío y los requisitos emergentes de eventos híbridos cubrieron las brechas clave y validaron los ratios secundarios antes del cierre del modelo.
Investigación Documental
Los analistas de Mordor comenzaron con estadísticas gubernamentales de flujos de carga, declaraciones aduaneras de comercio y tablas de tonelaje de carga aérea de organismos como la Oficina de Transporte de EE. UU., Eurostat, UN Comtrade e IATA, que revelan volúmenes direccionales para envíos con plazo definido vinculados a grandes eventos. Los barómetros específicos del sector, incluido el Barómetro Global de Exposiciones de UFI, el calendario anual de eventos de SportsBusiness y la base de datos de reuniones de ICCA, ayudaron a dimensionar el conjunto de eventos por tipo y geografía. Los informes de las empresas, las presentaciones a inversores y los medios de comunicación empresariales de reconocido prestigio se analizaron a través de Dow Jones Factiva, mientras que D&B Hoovers proporcionó desgloses financieros de los proveedores logísticos cotizados que divulgan ingresos por eventos. Estas fuentes constituyeron la columna vertebral factual; también se consultaron numerosos conjuntos de datos abiertos adicionales y publicaciones especializadas del sector para su corroboración.
Dimensionamiento del Mercado y Previsión
El modelo central aplica una construcción de arriba hacia abajo. Los recuentos globales de grandes exposiciones, eventos en estadios y producciones en gira se multiplican por el gasto logístico representativo por evento, ajustado según la escala de asistentes y la combinación de servicios. A continuación, se superponen agregaciones ascendentes selectivas de ingresos por eventos divulgados por operadores logísticos terceros y transitarios muestreados para someter a prueba de estrés los totales y refinar los desgloces regionales. Los indicadores de entrada incluyen el espacio de exposición anual en ferias comerciales, los calendarios de eventos deportivos internacionales, las tarifas spot medias de carga aérea, la penetración de los operadores logísticos terceros en las cadenas de suministro de eventos en vivo y los presupuestos de marketing experiencial corporativo. Una regresión multivariante con estos factores sustenta la previsión 2025-2030, mientras que las bandas de escenarios abordan la volatilidad de las tarifas de flete y los cambios en el calendario de eventos. Donde las divulgaciones de los proveedores eran parciales, las brechas se cubrieron utilizando ratios de referencia recopilados en entrevistas primarias.
Ciclo de Validación de Datos y Actualización
Los resultados pasan una verificación de tres niveles: coherencia de tendencias frente a series históricas, alertas de varianza activadas cuando el crecimiento regional se desvía en dos desviaciones estándar, y revisión por pares de analistas sénior. Los informes se actualizan anualmente, y los impactos materiales, como el anuncio de nuevos megaeventos o los picos en los precios del flete, dan lugar a revisiones intermedias antes de la entrega al cliente.
Por Qué Nuestra Base de Referencia de Logística de Eventos Merece Confianza
Las cifras publicadas suelen divergir porque las empresas eligen diferentes alcances de servicio, taxonomías de eventos, conversiones de divisas y cadencias de actualización. Nuestra cuidadosa alineación con el conjunto de servicios real adquirido por los organizadores, junto con la recalibración anual, minimiza esas brechas.
Entre los principales factores de divergencia observados en otros estudios se incluyen la contabilización de los ingresos por gestión de recintos, la aplicación de una inflación agresiva de las tarifas de flete o la proyección con recuentos de eventos fijos más allá de los calendarios confirmados. Mordor evita esos errores vinculando cada supuesto a un dato verificable o a la confirmación de un experto.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 75,16 mil millones de USD (2025) | Mordor Intelligence | - |
| 72,10 mil millones de USD (2024) | Consultora Global A | Excluye la manipulación in situ; utiliza conversión de divisas estática |
| 68,00 mil millones de USD (2023) | Asociación Sectorial B | Contabiliza únicamente eventos con entrada; omite las conferencias corporativas |
| 63,90 mil millones de USD (2024) | Boutique de Investigación C | Aplica un ratio uniforme del 4% de coste de flete sin ponderación regional |
Estas comparaciones demuestran que, al anclar las estimaciones al alcance completo del servicio, los tipos de cambio del año en curso y los calendarios de eventos validados, Mordor Intelligence ofrece una base de referencia equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear y replicar de manera fiable.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de logística de eventos?
El mercado se sitúa en USD 79,33 mil millones en 2026 y se proyecta que alcance USD 103,89 mil millones en 2031, creciendo a una CAGR del 5,55%.
¿Qué segmento de servicio genera los mayores ingresos?
Los servicios de transporte contribuyen con el 77,60% de los ingresos totales de 2025, subrayando la necesidad de trasladar equipos especializados de manera fiable a través de las fronteras.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico lidera el crecimiento con una CAGR del 6,98% gracias al aumento de los viajes de negocios, las mejoras de infraestructura y un sólido calendario de eventos internacionales.
¿Cómo influyen los eventos híbridos en las operaciones logísticas?
Los formatos híbridos requieren la gestión simultánea de carga física e infraestructura de radiodifusión digital, impulsando la demanda de proveedores especializados en ambos ámbitos.
¿Qué papel juega la sostenibilidad en la selección de proveedores?
Los patrocinadores exigen cada vez más operaciones neutras en carbono, lo que lleva a los transportistas a desplegar combustibles de bajas emisiones, flotas de vehículos eléctricos y programas de logística inversa para mantenerse competitivos.
¿Cómo mejora la tecnología la visibilidad de los envíos?
Los sensores IoT, el etiquetado RFID y el análisis impulsado por IA ofrecen ahora monitoreo en tiempo real de la ubicación y el estado de la mercancía, reduciendo el riesgo y mejorando la precisión de la ejecución in situ.