
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
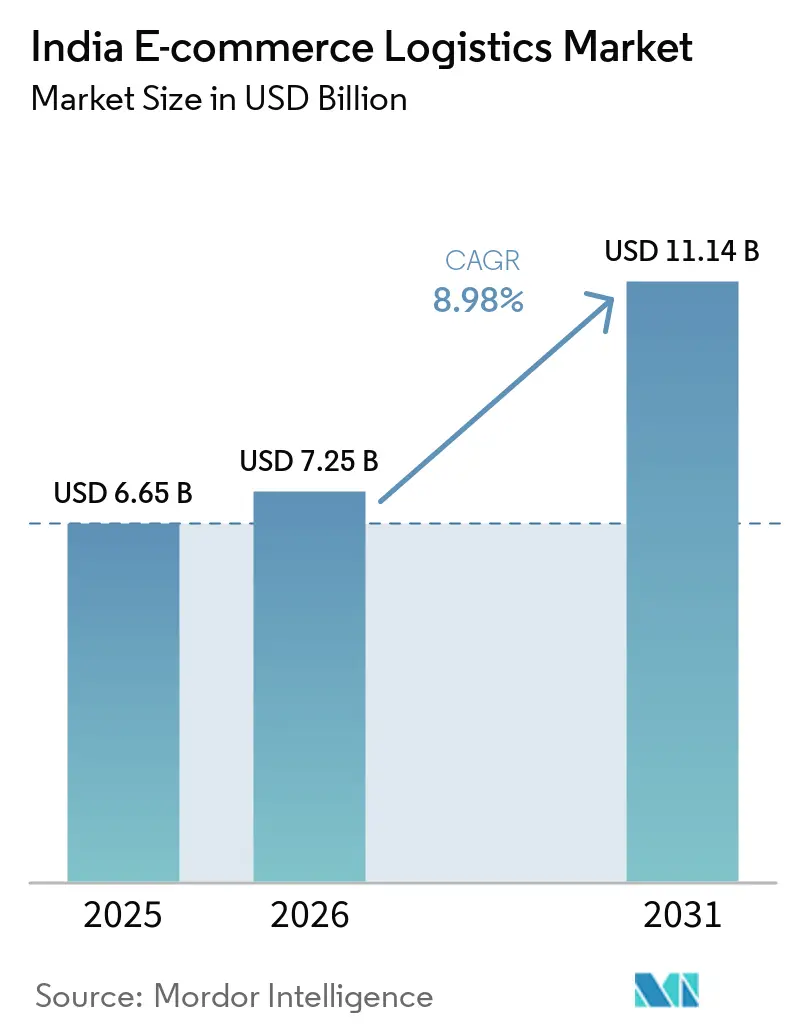
| Tamaño del mercado en el año base (2025) | 6.65 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.98 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Comercio Electrónico de India por Mordor Intelligence
El tamaño del Mercado de Logística de Comercio Electrónico de India fue valorado en 6.650 millones de USD en 2025 y se estima que crecerá desde 7.250 millones de USD en 2026 hasta alcanzar 11.140 millones de USD en 2031, a una CAGR del 8,98% durante el período de pronóstico (2026-2031).
La trayectoria esperada refleja el giro de India desde la distribución convencional hacia ecosistemas de cumplimiento habilitados por tecnología que sirven a una base de consumidores digitales cada vez más amplia. Los servicios de valor agregado, la infraestructura de comercio rápido y los corredores express basados en ferrocarril están redefiniendo los parámetros competitivos, mientras que programas gubernamentales como PM Gati Shakti y el Corredor Dedicado de Carga continúan reduciendo las barreras estructurales de costos. La Red Abierta para el Comercio Digital (ONDC) está ampliando la capacidad para los proveedores logísticos más pequeños, reduciendo la dependencia de las plataformas y elevando las expectativas de calidad del servicio. El impulso hacia la consolidación es evidente a medida que los actores de escala integran clasificación automatizada, analítica predictiva y flotas sostenibles para proteger los márgenes y ampliar la cobertura regional.
Conclusiones Clave del Informe
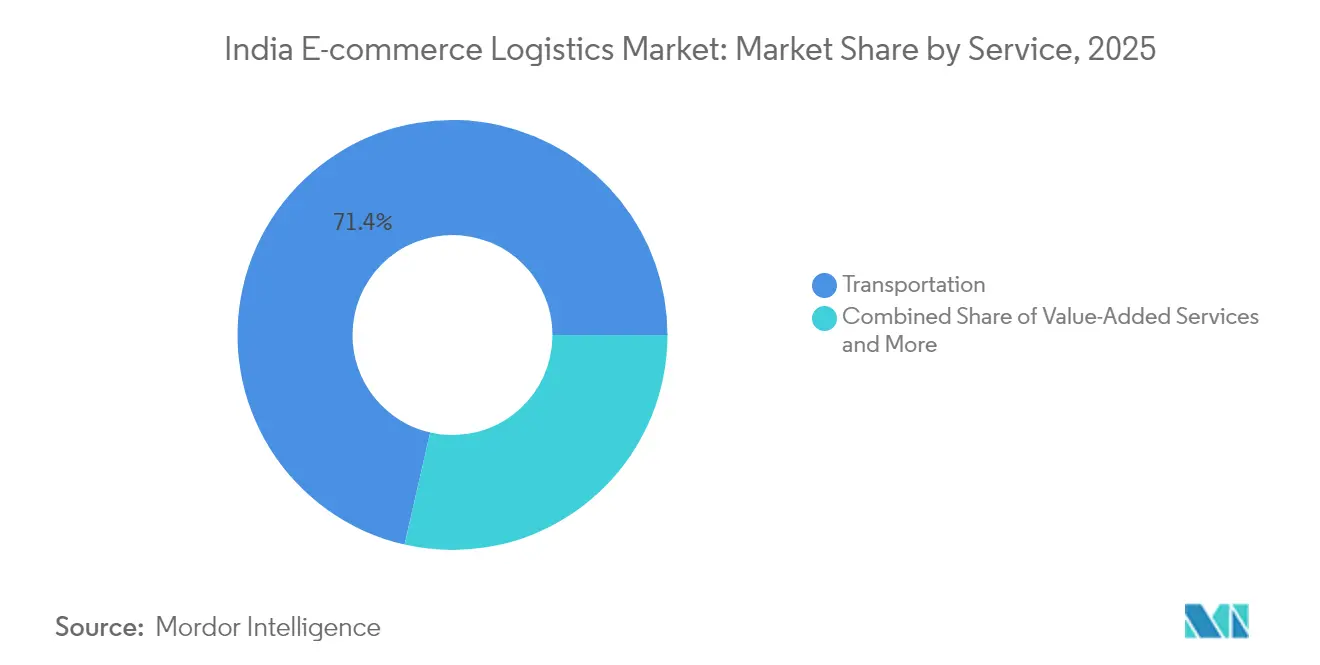
- Por servicio, Transporte representó el 71,42% de la cuota del mercado de logística de comercio electrónico en India en 2025, y se espera que los servicios de valor agregado avancen a una CAGR del 9,11% hasta 2031.
- Por modelo de negocio, el segmento B2C capturó el 62,58% del tamaño del mercado de logística de comercio electrónico en India en 2025 y muestra la expansión más rápida con una CAGR del 9,42% hasta 2031.
- Por destino, las entregas nacionales representaron el 90,35% del tamaño del mercado de logística de comercio electrónico en India en 2025; se prevé que la logística transfronteriza escale a una CAGR del 9,69% entre 2026 y 2031.
- Por velocidad de entrega, la entrega estándar dominó el 50,62% de la cuota del mercado de logística de comercio electrónico en India en 2025; los servicios en el mismo día están proyectados para crecer a una CAGR del 9,09% hasta 2031.
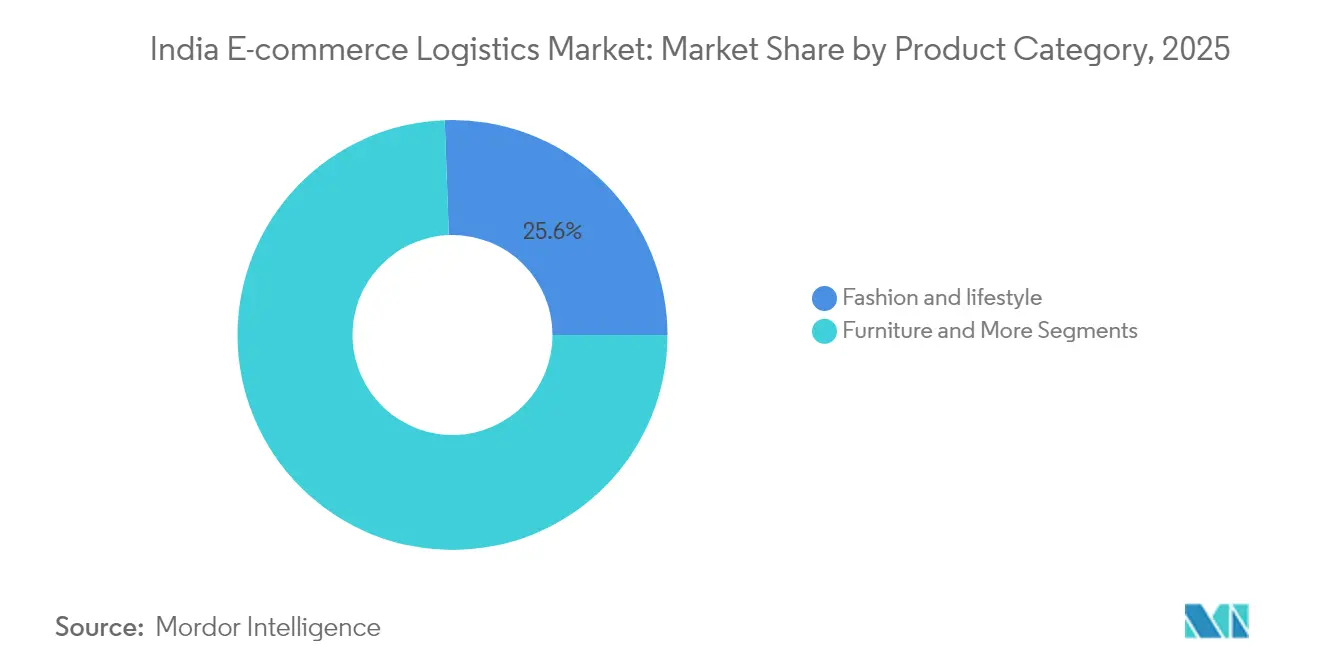
- Por categoría de producto, moda y estilo de vida mantuvo el 25,58% de la cuota del tamaño del mercado de logística de comercio electrónico en India en 2025 y está creciendo a una CAGR del 9,41% hasta 2031.
- Por nivel de ciudad, las ciudades de nivel 3 e inferiores representaron el 40,48% del mercado de logística de comercio electrónico en India en 2025, lo que subraya la exitosa penetración digital fuera de las áreas metropolitanas.
- Por región, el Norte dominó con una cuota del 21,78% en 2025; se proyecta que el Oeste registre una CAGR del 9,58% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incorporación de MIPYME impulsada por ONDC | +1.8% | Nacional, con ganancias tempranas en ciudades de Nivel 2/3 | Mediano plazo (2-4 años) |
| Proliferación de marcas D2C | +1.5% | Centros urbanos que se expanden hacia mercados semiurbanos | Corto plazo (≤ 2 años) |
| Auge del comercio en el mismo día/comercio rápido | +2.1% | Ciudades metropolitanas con expansión hacia el Nivel 2 | Corto plazo (≤ 2 años) |
| Ubicuidad de UPI y pagos digitales | +1.2% | Nacional, acelerado en áreas rurales | Largo plazo (≥ 4 años) |
| Corredores de carga express basados en ferrocarril | +0.9% | Principalmente corredores Occidental y Oriental | Largo plazo (≥ 4 años) |
| Crecimiento de las plataformas de comercio social | +1.4% | Nacional, más fuerte en mercados de idiomas regionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incorporación de MIPYME Impulsada por ONDC
ONDC elimina los silos de plataforma, permitiendo a las empresas logísticas servir a múltiples ecosistemas de vendedores a través de API estandarizadas que reducen los costos de integración y elevan la utilización de activos. El modelo beneficia especialmente a los mercados de nivel 2 y nivel 3, donde el alcance del comercio electrónico tradicional era limitado, impulsando nuevos canales de ingresos mientras obliga a los titulares a competir en transparencia y calidad del servicio. Los volúmenes de transacciones en ONDC han escalado a nivel nacional, confirmando su papel en la democratización del acceso logístico[1].
Proliferación de Marcas D2C
Las marcas de venta directa al consumidor exigen gestión integrada de inventarios, embalaje personalizado y devoluciones ágiles, lo que empuja a los proveedores a invertir en automatización y analítica predictiva. La proliferación de SKU junto con los repuntes estacionales aumenta la complejidad; sin embargo, la importancia de la experiencia del consumidor permite márgenes más elevados a través de servicios de valor agregado especializados. Esta tendencia fortalece la adopción de sistemas de gestión de almacenes que sincronizan el cumplimiento multinodo y respaldan precios diferenciados.
Auge del Comercio en el Mismo Día / Comercio Rápido
El cumplimiento hiperlocal ha pasado de ser una novedad a convertirse en una expectativa de referencia en las zonas metropolitanas. Las tiendas oscuras y los centros de microcumplimiento ubicados a 3-5 kilómetros de los núcleos residenciales requieren bienes raíces con uso intensivo de capital y software de enrutamiento sofisticado. Los actores más grandes aprovechan el acceso a financiamiento, mientras que los especialistas hiperlocales de nicho capturan el crecimiento específico de categorías en comestibles, electrónica y moda. La clasificación automatizada y la optimización de rutas guiada por inteligencia artificial mantienen los niveles de servicio a pesar del aumento de los volúmenes de pedidos[2].
Ubicuidad de UPI y Pagos Digitales
La Interfaz de Pagos Unificada reduce la fricción de la entrega contra reembolso, mejorando los ciclos de capital de trabajo y las tasas de éxito en las entregas. Los volúmenes de UPI superaron los 20.000 millones de transacciones en agosto de 2025, con el comercio electrónico representando una participación creciente[3]. Los liquidaciones en tiempo real permiten a los proveedores logísticos más pequeños cumplir con los estándares empresariales, y los servicios financieros integrados generan nuevas fuentes de ingresos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura vial y de almacenamiento rural subóptima | -1.4% | Zonas rurales y semiurbanas, estados del Este | Largo plazo (≥ 4 años) |
| Alta tasa de devolución de productos / ratio de pago contra reembolso | -0.8% | Nacional, más pronunciado en ciudades de Nivel 2/3 | Mediano plazo (2-4 años) |
| Normativa de comercio electrónico en proyecto y costos de localización de datos | -0.6% | Nacional, mayor impacto en operaciones transfronterizas | Mediano plazo (2-4 años) |
| Mayor cumplimiento de ESG y descarbonización | -0.4% | Centros urbanos y corredores industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Vial y de Almacenamiento Rural Subóptima
Las brechas de conectividad aumentan los costos por envío y alargan los plazos de entrega en los mercados rurales. La escasez de almacenamiento restringe las categorías de productos sensibles a la temperatura y de gran volumen, limitando la variedad de SKU. Las iniciativas gubernamentales de carreteras continúan reduciendo la brecha, aunque el desarrollo de infraestructura va a la zaga de la demanda del comercio electrónico[4]. Las complejidades de la logística inversa elevan aún más los costos donde las opciones de transporte siguen siendo escasas.
Alta Tasa de Devolución de Productos / Ratio de Pago Contra Reembolso
Los elevados niveles de devolución al origen inflan el gasto en logística inversa, y los pedidos con pago contra reembolso intensifican el riesgo de cobro. Las categorías de moda generan las mayores devoluciones, lo que requiere controles de calidad impulsados por inteligencia artificial y centros de procesamiento especializados. Los proveedores más pequeños enfrentan presión sobre el capital de trabajo debido a los múltiples intentos de entrega y los liquidaciones retrasadas, haciendo que las inversiones en tecnología sean esenciales para la protección de los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Los Servicios de Valor Agregado Capturan la Demanda PremiumEl Transporte generó el 71,42% de la cuota del mercado de logística de comercio electrónico en India en 2025, y la CAGR del segmento de Servicios de Valor Agregado se sitúa en el 9,11% hasta 2031. Los proveedores que ofrecen embalaje de marca, kitting e inspección disfrutan de un fuerte poder de fijación de precios. El Transporte enfrenta la comoditización, pero el transporte por carretera sigue ofreciendo la columna vertebral de volumen para el mercado de logística de comercio electrónico en India. Las mejoras ferroviarias acortan los tiempos de tránsito para los envíos a granel, y el flete aéreo sigue siendo fundamental para los paquetes transfronterizos urgentes.
La automatización impulsada por tecnología en el almacenamiento reduce las tasas de error y apoya la escala, mientras que el control de calidad habilitado por inteligencia artificial permite a los proveedores expandirse sin un aumento proporcional de costos. Estas capacidades sostienen las estrategias de retención de clientes y crean barreras competitivas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
B2C Permanece como el Centro de GravedadEl segmento B2C contribuyó con el 62,58% al tamaño del mercado de logística de comercio electrónico en India en 2025 y se proyecta que registre el crecimiento más rápido, con una CAGR del 9,42% entre 2026-2031, y continúa estableciendo referencias de nivel de servicio. El corredor C2C, impulsado por la actividad del comercio social, avanza a una CAGR del 6,42% (2026-2031) y demanda seguimiento profesional, seguro y soporte para emprendedores individuales. Los envíos B2B ofrecen estabilidad, pero generan menores oportunidades de diferenciación tecnológica.
El crecimiento B2C se alinea con las crecientes expectativas del comercio rápido y la adopción generalizada de teléfonos inteligentes, lo que obliga a los proveedores a perfeccionar las redes de última milla y las herramientas de comunicación con el cliente. La expansión del comercio social amplifica la necesidad de soluciones de microfulfillment escalables que satisfagan los requisitos individualizados de los vendedores.
Por Destino:
Dominio Doméstico con Potencial Alza TransfronterizaLas entregas nacionales dominaron con el 90,35% del tamaño del mercado de logística de comercio electrónico en India en 2025, lo que refleja el vasto consumo interno de India. Los servicios transfronterizos, aunque menores, crecen a una CAGR del 9,69% hasta 2031 a medida que los exportadores aprovechan la digitalización aduanera bajo el Sistema Nacional de Ventanilla Única.
El cumplimiento unificado del Impuesto sobre Bienes y Servicios apoya la distribución a nivel nacional, y los nuevos corredores económicos acortan el tránsito doméstico. Para los vendedores internacionales, la correduría aduanera especializada y las soluciones multimodales permiten precios premium y erigen barreras de entrada.
Por Velocidad de Entrega:
La Entrega Estándar Mantiene el Liderazgo en CostosLa entrega estándar controló el 50,62% del mercado de logística de comercio electrónico en India en 2025. El enrutamiento consolidado sostiene el menor costo por unidad, lo que resulta atractivo para los consumidores sensibles al precio. La entrega en el mismo día, aunque de nicho, crece a una CAGR del 9,09% (2026-2031) a medida que los compradores metropolitanos adinerados pagan por la conveniencia.
La entrega al día siguiente sirve al punto intermedio, mientras que el segmento "Otros" de más de 5 días absorbe el tráfico masivo y no urgente a través del ferrocarril y el mar. Los algoritmos de optimización de rutas ayudan a acortar los plazos sin un crecimiento lineal de costos, empujando al mercado hacia normas más rápidas sin comprometer la rentabilidad.
Por Categoría de Producto:
La Moda Impulsa la Innovación en los ServiciosModa y estilo de vida mantuvo una cuota del 25,58% del tamaño del mercado de logística de comercio electrónico en India en 2025 y lidera el crecimiento con una CAGR del 9,41% (2026-2031). Las altas tasas de devolución obligan a invertir en instalaciones de logística inversa y motores de recomendación basados en inteligencia artificial. La logística de electrónica exige mayores capas de seguro y seguridad, mientras que los alimentos y bebidas dependen de activos de cadena de frío que pocos competidores pueden igualar.
El cuidado personal disfruta de una demanda predecible y menores devoluciones, lo que apoya una planificación eficiente de la capacidad. Los muebles requieren manejo de artículos voluminosos y opciones de ensamblaje, lo que abre otra vía de especialización.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Ciudad:
La Penetración en el Nivel 3 Remodela el Diseño de la RedLas ciudades de nivel 3 e inferiores constituyeron el 40,48% del mercado de logística de comercio electrónico de India en 2025, impulsadas por interfaces en idiomas vernáculos y conectividad con datos asequibles. Las extensiones de concentrador y radio, las alianzas con emprendedores locales y los puntos alternativos de recogida permiten un alcance rentable a pesar de la menor densidad de envíos. Los volúmenes del nivel 1 se mantienen altos pero enfrentan saturación, mientras que el nivel 2 equilibra el potencial de crecimiento con la preparación de infraestructura.
Análisis Geográfico
El Norte mantuvo el 21,78% del mercado de logística de comercio electrónico en India en 2025, beneficiándose de los consolidados clústeres manufactureros y los corredores multimodales. Delhi NCR actúa como puerta de entrada central, y los Parques Logísticos Multimodales recientemente aprobados fortalecen el rendimiento. Las secciones del Corredor Dedicado de Carga Occidental ya están reduciendo los tiempos de tránsito y mejorando la capacidad.
El Oeste es la región de más rápido crecimiento con una CAGR del 9,58% (2026-2031), aprovechando la diversificada base de consumidores de Maharashtra y el enfoque exportador centrado en puertos de Gujarat. Las soluciones integradas mar-tierra apoyan los flujos internacionales de paquetes, y las zonas económicas especiales añaden demanda industrial.
Panorama regulatorio
La logística del comercio electrónico en la India opera bajo un cumplimiento multiagencial que abarca impuestos indirectos, aduanas y estándares de producto. Las cartas de porte electrónicas del GST sustentan el movimiento nacional, mientras que los procesos vinculados al DGFT rigen la documentación de exportación. Una actualización notable de 2026 para los flujos transfronterizos de paquetería fue la Circular CBIC 17/2026-Aduanas (31 de marzo de 2026), que eliminó el tope de valor de consignación de INR 10 lakh para las exportaciones por correo, ampliando la combinación de paquetes exportables al alcance de las redes de mensajería y courier.
Para los proveedores de servicios que gestionan transacciones transfronterizas y logística vinculada a plataformas, las aclaraciones sobre normas fiscales y de suministro también afectan la estructuración de contratos y la facturación. La Ley de Finanzas de 2026 abordó aspectos de las disputas sobre el lugar de prestación de servicios de intermediación bajo el IGST. Mientras tanto, un mecanismo de despacho de Ventanilla Única para categorías reguladas (alimentos, medicamentos, productos de origen animal), operativo desde abril de 2026, aumenta los requisitos de cumplimiento integral para los vendedores de comercio electrónico y sus socios logísticos. Los estándares obligatorios del BIS en categorías de productos seleccionadas (por ejemplo, electrónica y juguetes) y los debates en curso en torno a la localización de datos y los borradores de normas de comercio electrónico siguen dando forma al modo en que las empresas logísticas diseñan los flujos de trabajo de KYC, trazabilidad y documentación.
Análisis de la cadena de valor
La cadena de valor de la logística del comercio electrónico en la India abarca desde la incorporación de vendedores y la captura de pedidos (marketplaces, marcas D2C y vendedores vinculados a ONDC) hasta el almacenamiento de entrada y el cumplimiento de pedidos, luego el transporte troncal (liderado por carretera, con un papel creciente del ferrocarril y el transporte aéreo) y la ejecución de última milla, respaldada por devoluciones y servicios de valor añadido. Los integradores nacionales y las empresas de mensajería express (por ejemplo, Delhivery, Blue Dart, XpressBees, Shadowfax y DTDC) compiten junto a redes cautivas como Ekart y Amazon Supply Chain Services, que cada vez más ofrecen capacidades similares a las de un 3PL más allá de sus propios marketplaces. Esto eleva las expectativas en cuanto a promesas de entrega, seguimiento y precios.
A nivel operativo, los centros automatizados, el software de optimización de rutas y una logística inversa estructurada se están convirtiendo en habilitadores clave a medida que las redes se extienden hacia ciudades de nivel 2/3 y de nivel 3 e inferior, que representaron el 40,48% de la demanda del mercado en 2025. Los Parques Logísticos Multimodales actúan como puntos de agregación para el almacenamiento y, cuando corresponde, los procesos relacionados con aduanas, reduciendo la manipulación intermedia y mejorando la economía de los tramos de transporte. En la capa de transporte, el ecosistema de carga ferroviaria avanza hacia una contenedorización más amplia y equipos especializados para cargas tradicionalmente transportadas por carretera, complementando el transporte troncal por carretera para trayectos de larga distancia rentables, mientras que el transporte aéreo express sigue siendo importante para los paquetes sensibles al tiempo.
Panorama Competitivo
Concentración del Mercado
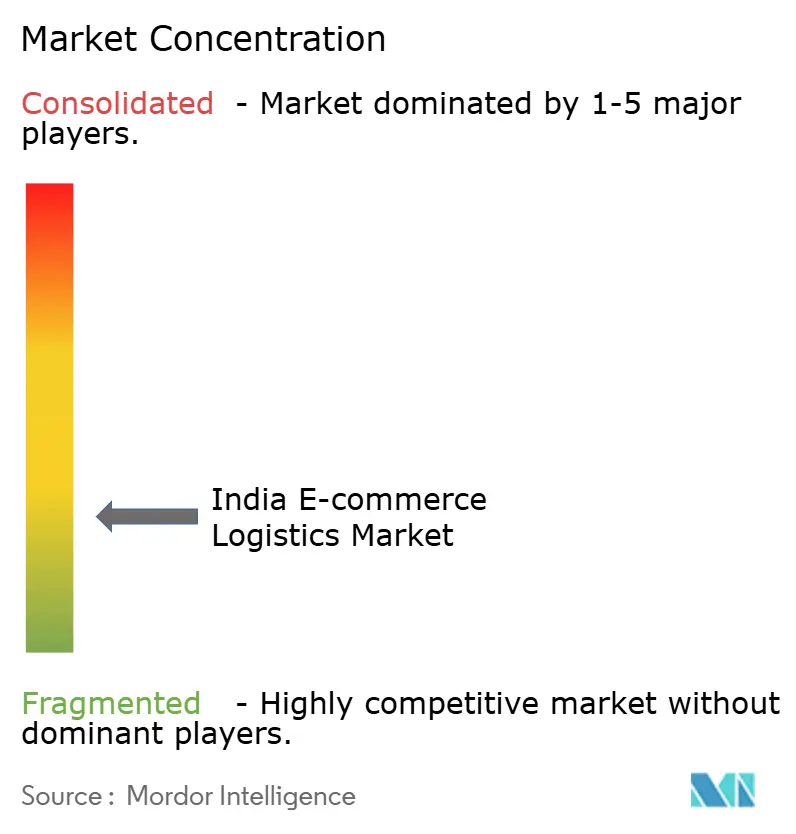
La competencia en el mercado de logística de comercio electrónico de India sigue siendo fragmentada, aunque se está consolidando. Adquisiciones como la compra de Ecom Express por parte de Delhivery subrayan la tendencia hacia la integración a escala y la extensión de la red nacional. Los líderes invierten en optimización de rutas impulsada por inteligencia artificial, clasificación automatizada y robótica de almacenes para mejorar las métricas de costo de servicio.
Tres estratos estratégicos definen el panorama. Los actores nacionales combinan redes extensas con servicios de pila completa. Los especialistas regionales se centran en la profundidad territorial o vertical, ofreciendo a menudo manejo de artículos con control de temperatura o de gran volumen. Las empresas emergentes impulsadas por tecnología capturan los nichos hiperlocales y de comercio rápido.
Las variables de sostenibilidad entran en las mesas de licitación a medida que el cumplimiento de ESG se intensifica. Las flotas de vehículos eléctricos, los centros alimentados por energía solar y los paneles de seguimiento de carbono diferencian las ofertas de servicios y atraen contratos empresariales. Los proveedores con capital para adoptar tecnología verde de manera anticipada obtienen una ventaja.
Líderes de la Industria de Logística de Comercio Electrónico de India
-
Delhivery
-
Ekart Logistics
-
XpressBees
-
Blue Dart Express
-
DTDC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Comercio Electrónico en India Empresas cubiertas en este informe
- Delhivery
- Ekart Logistics
- XpressBees
- Blue Dart Express
- DTDC
- TVS Supply Chain Solutions
- FedEx India
- DHL Express India
- Gati-KWE
- Shadowfax
- Mahindra Logistics
- Shiprocket
- Wow Express
- Pickrr
- AAJ Supply Chain Management
- ARK India
- Borzo
- NimbusPost
- Godamwale
- Emiza
Oportunidades de mercado y perspectivas futuras
Los paquetes del comercio electrónico transfronterizo ofrecen una vía de monetización más clara, en la que los cambios normativos y de procesos reducen la fricción. La eliminación, mediante la Circular CBIC 17/2026-Aduanas del 31 de marzo de 2026, del tope de valor de consignación de INR 10 lakh para las exportaciones por courier amplía los perfiles de envío viables para los operadores express. Al mismo tiempo, la digitalización aduanera bajo el Sistema Nacional de Ventanilla Única respalda despachos más rápidos para las categorías de mercancías reguladas donde está operativo. En paralelo, la consideración normativa de permitir la IED en el comercio electrónico basado en inventario estrictamente para exportación, con un almacenamiento separado obligatorio, crea un espacio en blanco para el cumplimiento de pedidos enfocado en exportación. Esto incluye el procesamiento en régimen de depósito aduanero y cercano a puerto, así como flujos conformes de devoluciones y reemplazos diseñados para compradores internacionales.
Las oportunidades nacionales se centran en la densificación de la red y la reducción del costo de servicio, a medida que el comercio rápido (quick-commerce) y la penetración en ciudades de niveles inferiores elevan los requisitos de nivel de servicio. Los brazos logísticos cautivos y vinculados a marketplaces (Amazon Supply Chain Services y Ekart), al ampliar sus ofertas de logística de terceros, aumentan las opciones de contratación para marcas y pymes. Este desarrollo presiona a los proveedores independientes a diferenciarse mediante servicios de valor añadido, centros automatizados y procesamiento de devoluciones para categorías de alto retorno como la moda. Los programas de descarbonización y de reducción de costos operativos también abren vías de contratación y asociación en la última milla, respaldados por el plan de Delhivery de desplegar 1.500 triciclos eléctricos Bajaj, que vincula las ofertas de sostenibilidad y la economía unitaria con las transiciones de flota en rutas urbanas densas y de nivel 2/3.
Desarrollos recientes de la industria en Mercado de Logística de Comercio Electrónico en India
- Julio de 2026: DTDC Express Ltd. lanzó el DTDC Bharat One Hub en Rathiwas, Haryana, para expandir su infraestructura logística en el norte de la India. Amplía la capacidad de la red nacional; fortalece la cobertura de última milla en el norte de la India. Mejora el alcance competitivo y los niveles de servicio en una región clave de crecimiento, respaldando planes más amplios de expansión de mercado.
- Junio de 2026: Delhivery y Bajaj Auto se asociaron para desplegar 1.500 vehículos eléctricos Bajaj RIKI eCarts para la entrega de última milla, comenzando con 200 unidades en ciudades de nivel 2/3. Despliegue de flota electrificada de última milla para la logística del comercio electrónico. Acelera la estrategia de electrificación y micro-fulfillment; amplía el alcance hacia ciudades más pequeñas.
- Junio de 2026: Flipkart está expandiendo su servicio de quick-commerce Minutes a 1.500 centros de micro-fulfillment para finales de 2026. Fortalece la presencia en quick-commerce y la velocidad de entrega en toda la red. Refuerza la diferenciación competitiva en quick-commerce; respalda la economía de entregas de alta frecuencia.
Mercado de Logística de Comercio Electrónico en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este estudio, definimos la logística de comercio electrónico en India como los servicios logísticos remunerados utilizados para mover, almacenar y entregar pedidos en línea dentro de India, desde la recogida en el vendedor hasta el transporte de línea, la clasificación, el almacenamiento y la entrega de última milla.
Exclusiones del alcance: Excluimos los ingresos de plataformas no logísticas (como comisiones de mercado o tarifas de pago) y el valor de los bienes vendidos.
Descripción General de la Segmentación
- Por Servicio
- Transporte
- Carretera
- Ferrocarril
- Aéreo
- Marítimo
- Almacenamiento y Cumplimiento
- Servicios de Valor Agregado (Etiquetado, Embalaje, Ensamblaje de Kits)
- Transporte
- Por Modelo de Negocio
- B2C
- B2B
- C2C
- Por Destino
- Doméstico
- Transfronterizo (internacional)
- Por Velocidad de Entrega
- Mismo día (menos de 24 h)
- Día siguiente (24-48 h)
- Estándar (3-5 días)
- Otros (más de 5 días)
- Por Categoría de Producto
- Alimentos y Bebidas
- Cuidado Personal y del Hogar
- Moda y Estilo de Vida (accesorios, indumentaria, calzado)
- Mobiliario
- Electrónica de Consumo y Electrodomésticos
- Otros Productos
- Por Nivel de Ciudad
- Nivel 1
- Nivel 2
- Nivel 3 e Inferiores
- Por Región (India)
- Norte
- Sur
- Este
- Oeste
- Centro
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando el conjunto de demanda de paquetes y carga en línea, y luego vinculándolo al gasto en servicios logísticos en India. Las estadísticas públicas y los comunicados de política ayudan a anclar las realidades operativas, incluidas las actualizaciones del Ministerio de Transporte por Carretera y Autopistas, las divulgaciones de India Post, las notas de política logística y de almacenamiento del DPIIT, y los datos de comercio aduanero (Dirección General de Inteligencia Comercial y Estadísticas) para la direccionalidad transfronteriza.
Para mantener el modelo fundamentado, también utilizamos evidencia que refleja la intensidad de los paquetes y la capacidad de servicio, como las actualizaciones de corredores de la Autoridad Nacional de Autopistas de India, las tendencias de rendimiento de carga de la Autoridad de Aeropuertos de India, y las publicaciones del Banco de Reserva de India que indican cambios en la actividad de comercio digital. Los informes anuales de las empresas, las presentaciones a inversores y la prensa acreditada se utilizan para validar las adiciones de capacidad, las expansiones de centros y los cambios en la combinación de servicios, respaldados por suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y verificaciones de importaciones y exportaciones a nivel de envío cuando corresponde. Las fuentes documentales enumeradas aquí son meramente ilustrativas, y nos referimos a muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que las señales documentales no pueden explicar completamente, especialmente la combinación de servicios dentro de la logística de comercio electrónico y la lógica de precios por carril, tramo de peso y velocidad de entrega. Hablamos con operadores, gerentes de 3PL, especialistas en almacenamiento y fulfillment, y grandes cargadores en toda India para que los supuestos sobre volúmenes, utilización y recargos pudieran corregirse antes de finalizar los números.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos de nivel C: 12% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 36% |
| Actores menores: 21% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
Dimensionamos el mercado utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la construcción de arriba hacia abajo parte de la actividad de comercio electrónico en India y luego reconstruye el gasto logístico utilizando una capa de capacidad de servicio y precios. El conjunto de demanda se configura utilizando indicadores como el crecimiento de pedidos y paquetes por categoría, la combinación de velocidad de entrega (en el mismo día frente a estándar), la proporción de flujos nacionales frente a transfronterizos, la dispersión por nivel de ciudad que cambia la longitud del trayecto, y el costo típico por envío para transporte y para almacenamiento y fulfillment. Dado que la intensidad del fulfillment difiere según el tipo de producto, el modelo aplica diferentes días de almacenamiento, manipulaciones y tasas de devolución (logística inversa) antes de calcular los ingresos.
Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de precio por envío muestreadas por tramo de peso y banda de distancia, verificaciones de sentido de capacidad y utilización de almacenes, y divisiones de ingresos de operadores entre transporte y fulfillment. Cuando existen brechas de cobertura en las verificaciones de abajo hacia arriba, utilizamos rangos conservadores y luego los reducimos mediante llamadas de seguimiento y verificaciones cruzadas con adiciones de capacidad visibles públicamente.
Para el pronóstico, se aplica un análisis de escenarios en torno a las variables que con mayor frecuencia afectan los ingresos logísticos, que son el movimiento del precio de venta promedio por costos de combustible y transporte de línea, los patrones de descuento en la última milla, los cambios en las tasas de devolución y el ritmo de adopción de la entrega rápida en las principales ciudades. La trayectoria final del pronóstico se alinea con las opiniones de consenso de los encuestados primarios sobre cómo es probable que evolucionen los niveles de servicio, las estructuras de recargos y la densidad de la red.
Ciclo de Validación y Actualización de Datos
La validación se realiza en varios pasos para que los valores atípicos se detecten temprano y los supuestos no se trasladen por error. Comparamos los ingresos modelados con señales operativas independientes, como las tendencias de rendimiento de carga, las adiciones de almacenamiento y el movimiento de envíos transfronterizos, y luego investigamos las variaciones por línea de servicio y tipo de destino.
Antes de la aprobación final, otro analista revisa los insumos, el flujo de cálculo y la razonabilidad de los precios de venta promedio y el crecimiento del volumen. Volvemos a contactar a las fuentes cuando aparece una discrepancia importante. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como movimientos bruscos del combustible, un cambio de política que afecte a la logística, o un cambio visible en la combinación de velocidad de entrega. Justo antes de la entrega, se completa un pase final para que los clientes reciban una visión actualizada basada en los datos más recientes disponibles.
Tamaño del Mercado de Logística de Comercio Electrónico en India de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las cifras publicadas para la logística de comercio electrónico en India no siempre coinciden porque el límite del mercado puede cambiar de maneras pequeñas pero significativas, y los supuestos de temporalidad también pueden mover la cifra final. Las diferencias suelen provenir de lo que se contabiliza como ingresos logísticos frente a ingresos de plataformas adyacentes, cómo se tratan los tramos transfronterizos, y si los precios se mantienen actualizados con los cambios de combustible y recargos.
Un factor clave es la cadencia de actualización y el momento de la conversión de divisas, ya que los precios de venta promedio logísticos pueden cambiar dentro de un año a medida que las redes se reequilibran y los descuentos se mueven entre carriles y niveles de ciudad. Cuando las actualizaciones de precios de venta promedio se alinean con las señales de precios recientes y luego se validan con la retroalimentación de los operadores antes de la conversión a USD, el resultado se mantiene más cercano a lo que los cargadores realmente pagan, que es el enfoque utilizado en la estimación de 2025 reportada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,65 mil millones de USD (2025) | |
| Asociación Industrial A | 7,40 mil millones de USD (2025) | Esta cifra parece utilizar un límite de gasto logístico más amplio que puede incluir cargos de habilitación del lado del vendedor y tarifas de entrega seleccionadas lideradas por plataformas, lo que eleva el total por encima de los servicios logísticos puros. |
| Revista Especializada B | 5,90 mil millones de USD (2025) | Esta estimación parece basarse en tarifas promedio más antiguas y una combinación de servicios más estrecha, lo que puede subestimar los ingresos de almacenamiento y fulfillment y pasar por alto el impacto de los rápidos cambios en la velocidad de entrega y las devoluciones. |
La dispersión en la tabla se explica principalmente por la precisión con que los ingresos exclusivamente logísticos se separan de los ingresos adyacentes del comercio electrónico, y por la frecuencia con que se actualizan los precios y la combinación de servicios. Al mantener los supuestos trazables a la actividad de envíos, la combinación de servicios y la lógica actualizada de precios de venta promedio, llegamos a un número práctico que puede repetirse y verificarse año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de logística de comercio electrónico de India en 2031?
El tamaño del Mercado de Logística de Comercio Electrónico en India se valoró en 6,65 mil millones de USD en 2025 y se estima que crecerá desde 7,25 mil millones de USD en 2026 hasta alcanzar 11,14 mil millones de USD para 2031, a una CAGR del 8,98% durante el período de pronóstico (2026-2031).
¿Qué segmento de servicio tiene la mayor participación?
El Transporte representó el 71,42% de la participación de mercado en 2025, impulsado por el auge de los envíos de comercio electrónico y la creciente necesidad de soluciones de entrega de última milla más rápidas.
¿Qué región está creciendo más rápido?
El Oeste está creciendo a una CAGR del 9,58%, respaldado por la infraestructura portuaria y la diversificación industrial.
¿Cómo están afectando los modelos de comercio rápido a las redes logísticas?
La demanda de entrega en el mismo día impulsa las inversiones en tiendas oscuras y la optimización de rutas basada en inteligencia artificial, canalizando el capital hacia el cumplimiento hiperlocal.
¿Cuál es la principal barrera para la expansión del comercio electrónico rural?
La infraestructura vial y de almacenamiento inadecuada aumenta los costos de entrega y complica los flujos de trabajo de logística inversa.
¿Por qué las devoluciones representan un desafío significativo en la logística de moda?
Las altas devoluciones relacionadas con la talla generan costosas operaciones de logística inversa, lo que lleva a los proveedores a construir centros de procesamiento dedicados y sistemas de calidad predictiva.