
Tamaño y Participación del Mercado de Transporte de Carga Ferroviaria de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
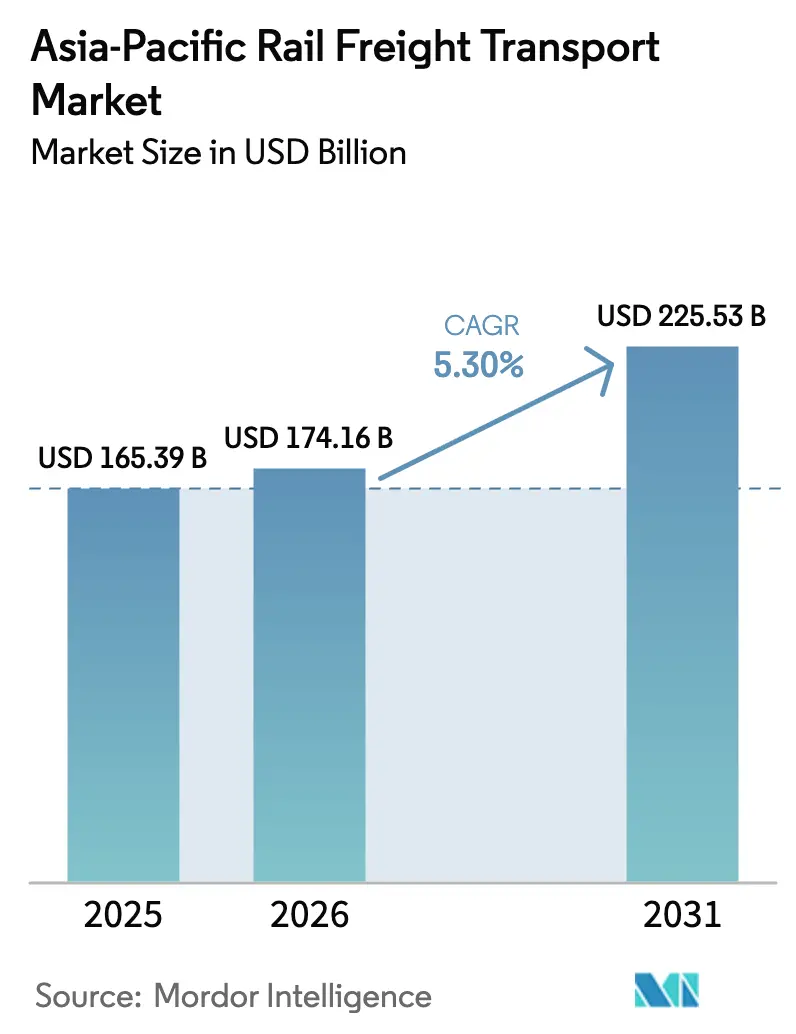
| Tamaño del mercado en el año base (2025) | 165.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 174.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 225.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.30 % |
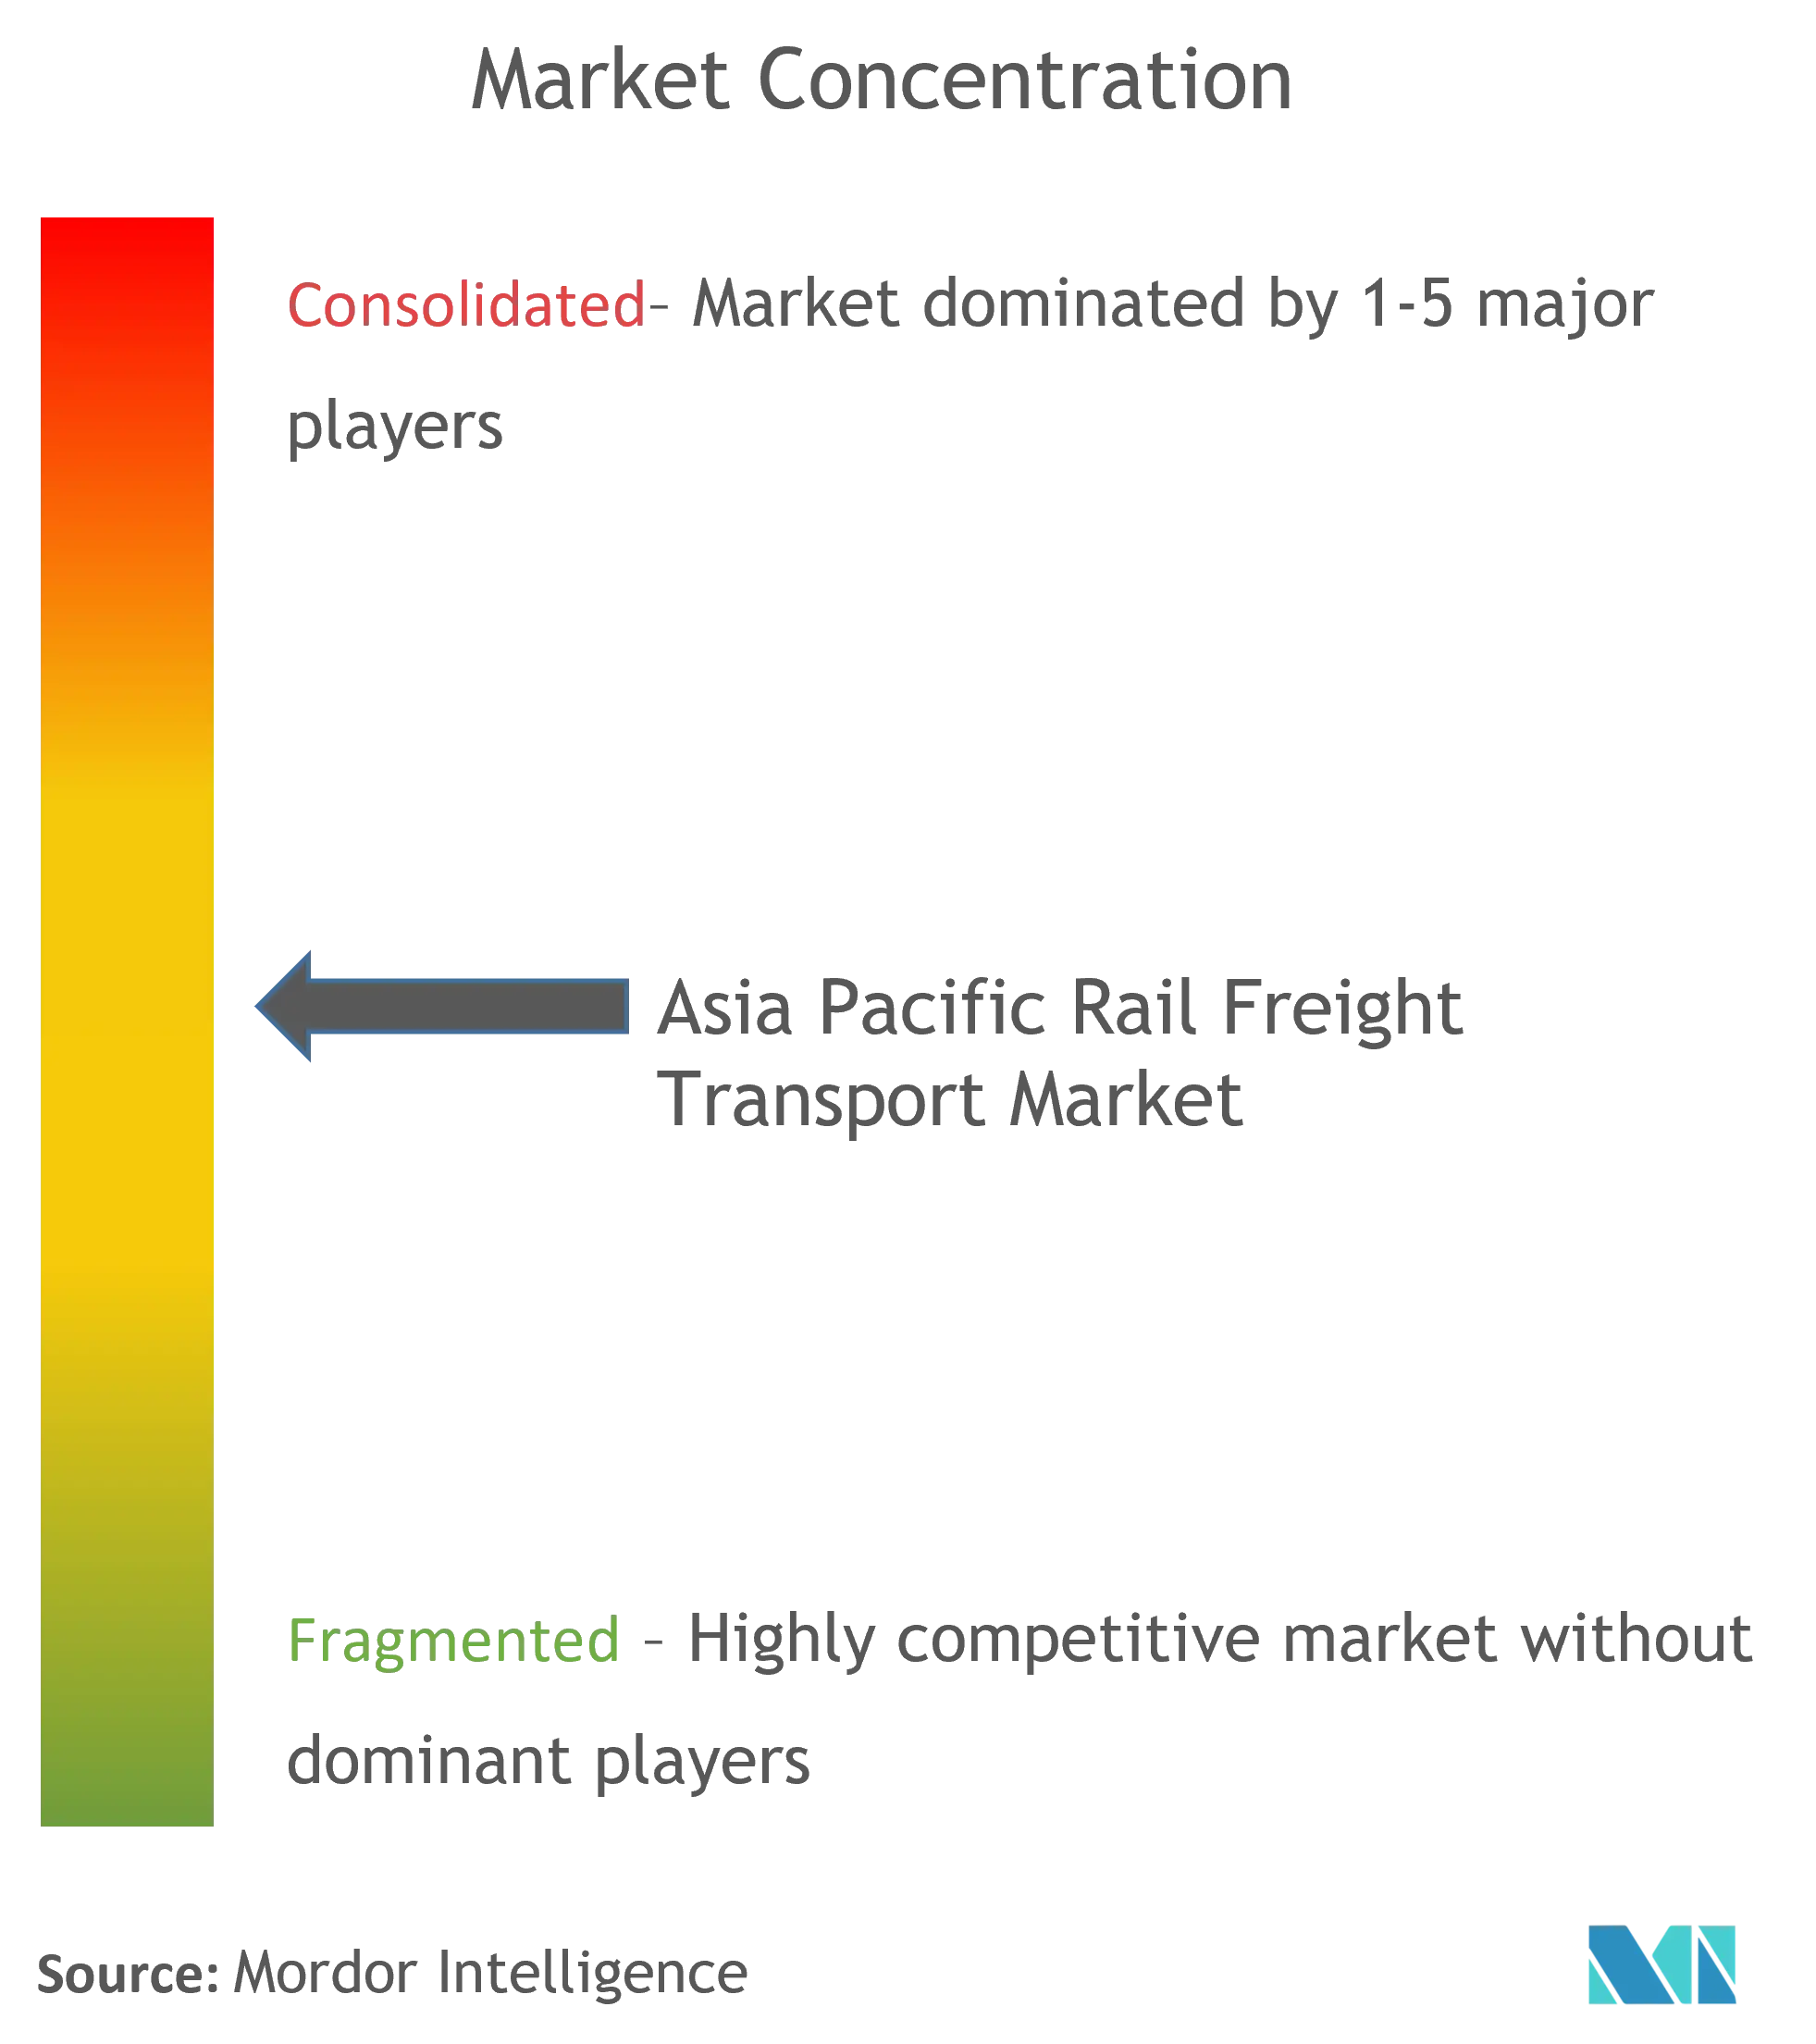
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga Ferroviaria de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Transporte de Carga Ferroviaria de Asia Pacífico crezca de USD 165,39 mil millones en 2025 a USD 174,16 mil millones en 2026 y se prevé que alcance USD 225,53 mil millones en 2031 a una CAGR del 5,30% durante 2026-2031.
La construcción en curso, respaldada por los gobiernos, de nuevos corredores y puentes está fortaleciendo el papel del ferrocarril como columna vertebral confiable y de menores emisiones de la región. El intensificado comercio electrónico transfronterizo está alentando a los remitentes a trasladar la carga urgente de los puertos congestionados hacia trenes bloque programados equipados con seguimiento de extremo a extremo. Las líneas de transporte mineral de carga pesada en China y Australia, combinadas con la amplia modernización de la red de India, mantienen estables los flujos de tonelaje principal y justifican nueva inversión de capital en operaciones autónomas. Los operadores estatales establecidos y los operadores privados ágiles están ocupados actualizando las flotas de locomotoras y las terminales para sortear la volatilidad de las tarifas de flete marítimo. Los obstáculos técnicos, como los gálibos de vía mixtos y los lentos procedimientos fronterizos, aún limitan el rendimiento; sin embargo, también ofrecen a los proveedores de servicios oportunidades para diferenciarse mediante la estandarización de equipos y la digitalización de los procesos aduaneros.
Conclusiones Clave del Informe
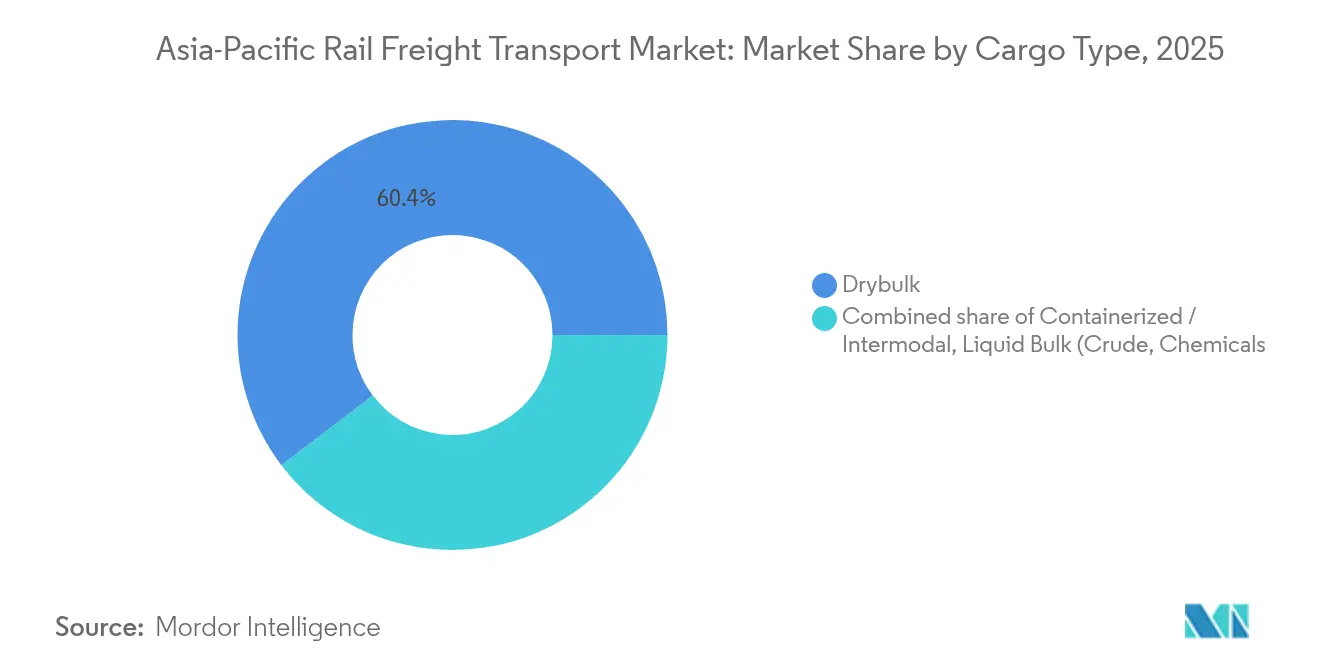
- Por tipo de carga, el granel seco representó el 60,35% de la participación de mercado en 2025, mientras que se prevé que la carga contenerizada/intermodal crezca más rápido con una CAGR del 7,45% hasta 2031.
- Por tipo de servicio, los servicios de transporte dominaron con una participación del 87,20% en 2025; se proyecta que los servicios afines al transporte se expandan a una CAGR del 6,08% hasta 2031.
- Por industria de usuario final, minería y minerales representó el 35,55% de la participación en 2025, mientras que el comercio minorista y los bienes de consumo masivo (FMCG) están previstos para el crecimiento más rápido con una CAGR del 8,45% durante 2026-2031.
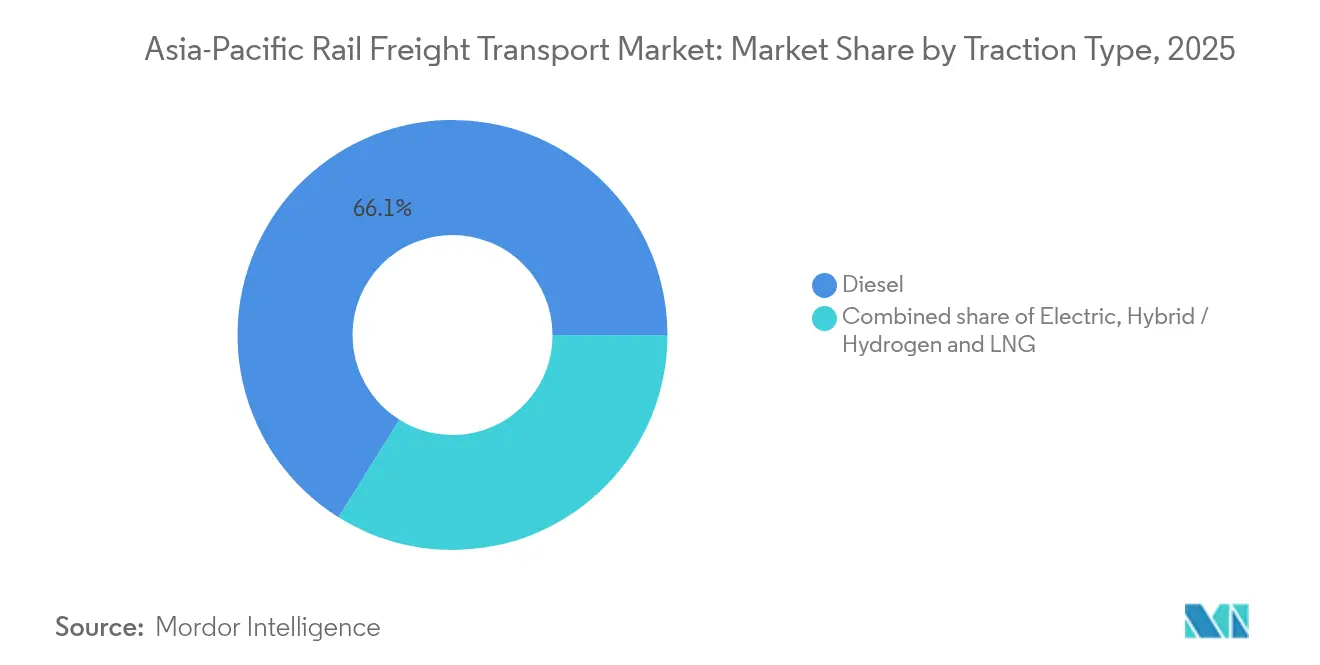
- Por tipo de tracción, la locomoción diésel representó el 66,10% de la participación de mercado en 2025, mientras que se espera que la tracción híbrida/hidrógeno y GNL registre una sólida CAGR del 11,35% hasta 2031.
- Por destino, los envíos domésticos representaron el 74,10% de la participación de mercado en 2025, con la carga ferroviaria internacional/transfronteriza proyectada para crecer a una CAGR del 5,96% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Transporte de Carga Ferroviaria de Asia Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR del Mercado | Relevancia Geográfica | Cronología |
|---|---|---|---|
| Crecimiento del Comercio de Mercancías Intraasiático que Impulsa los Corredores Ferroviarios Transregionales | +1.2% | China, Sudeste Asiático, Asia Central | Mediano plazo (3-4 años) |
| Aumento del Comercio Electrónico Transfronterizo que Impulsa los Servicios Ferroviarios Intermodales de Alta Capacidad | +0.9% | China, Sudeste Asiático, India | Corto plazo (≤2 años) |
| Financiamiento Multilateral de Infraestructura (ADB, AIIB, Conectividad-ASEAN) que Moderniza el Ferrocarril Transasiático | +0.7% | ASEAN, Asia Central, Asia del Sur | Largo plazo (≥5 años) |
| Objetivos de Descarbonización en Toda la Región que Desplazan la Carga hacia el Ferrocarril de Menores Emisiones | +0.6% | Australia, Japón, Corea del Sur, China | Largo plazo (≥5 años) |
| Expansión de las Exportaciones de Materias Primas a Granel que Sostienen las Inversiones Ferroviarias de Carga Pesada | +1.0% | Australia, Mongolia, Rusia, China | Mediano plazo (3-4 años) |
| Programas de Optimización de Costos 3PL/4PL que Aceleran el Cambio Modal hacia el Ferrocarril | +0.5% | China, India, Australia, Japón | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio de Mercancías Intraasiático que Impulsa los Corredores Ferroviarios Transregionales
El comercio de mercancías intraasiático sigue aumentando, y los remitentes eligen cada vez más el ferrocarril para asegurar tiempos de entrega predecibles sin depender de las congestionadas rutas marítimas. Las nuevas aprobaciones en el eje Kunming-Singapur subrayan la confianza en que los corredores ferroviarios pueden absorber una parte significativa de los flujos incrementales. Las provincias interiores chinas ahora despachan trenes bloque regulares hacia los países vecinos de la ASEAN, diversificándose desde las puertas de acceso costeras y demostrando la demanda latente de rutas terrestres. El cumplimiento constante de los horarios en estos servicios revela que mejoras moderadas en los protocolos fronterizos podrían desbloquear frecuencias adicionales sin grandes desembolsos de capital, reforzando así el atractivo de las operaciones de trenes directos.
Aumento del Comercio Electrónico Transfronterizo que Impulsa los Servicios Ferroviarios Intermodales de Alta Capacidad
Asia Pacífico tiene la mayor participación en el comercio electrónico B2C mundial, y los vendedores enfrentan mayores costos de flete aéreo y ventanas de reserva marítima más largas. El ferrocarril está surgiendo como la alternativa de precio medio y velocidad media, con servicios como el corredor Hanói-Europa que reducen en aproximadamente dieciocho días el tiempo de puerta a puerta al tiempo que reducen a la mitad las emisiones de gases de efecto invernadero. El aumento de los volúmenes de contenedores internacionales confirma que las empresas consideran estos corredores como soluciones escalables y no como rutas meramente de contingencia. La demanda sostenida resultante alienta a los operadores de terminales a invertir en grúas automatizadas y mayor espacio de depósito, lo que eleva aún más la competitividad del ferrocarril.
Financiamiento Multilateral de Infraestructura que Moderniza el Ferrocarril Transasiático
El Banco Asiático de Inversión en Infraestructura estima que los corredores necesitarán aproximadamente USD 38 mil millones en mejoras para 2030 [1]Banco Asiático de Inversión en Infraestructura, "Cinturones de Crecimiento – Finanzas de Infraestructura Asiática 2019," aiib.org. Los préstamos concesionales y los paquetes de financiación mixta ya aceleran el inicio de obras civiles en los segmentos prioritarios de la red del Ferrocarril Transasiático. Los anexos digitales al acuerdo intergubernamental ahora promueven el intercambio electrónico de datos, reduciendo los tiempos de despacho aduanero donde se han implementado. Un resultado directo es que kilómetros adicionales de vía y puestos fronterizos modernizados están apareciendo a un ritmo no visto en décadas anteriores, reforzando el atractivo a largo plazo del mercado de Transporte de Carga Ferroviaria de Asia Pacífico.
Objetivos de Descarbonización en Toda la Región que Desplazan la Carga hacia el Ferrocarril de Menores Emisiones
El ferrocarril emite muchos menos gramos de carbono por tonelada-kilómetro que el transporte por carretera, un factor que los gobiernos integran en sus hojas de ruta climáticas. El proyecto de ténder eléctrico de batería de Aurizon, financiado en parte por la agencia australiana de energía renovable, muestra que la tracción alternativa está superando la fase piloto. Iniciativas similares en Japón y Corea del Sur vinculan los subsidios a reducciones medibles de emisiones, estimulando una implementación más rápida de locomotoras híbridas e de hidrógeno. Los primeros comentarios de los operadores sugieren que la tracción energéticamente eficiente no solo reduce el costo de combustible, sino que también mejora las ratios de rotación de activos, creando un ciclo reforzador de beneficios operativos y medioambientales.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en el Pronóstico de CAGR del Mercado | Relevancia Geográfica | Cronología |
|---|---|---|---|
| Incompatibilidad de Gálibo de Vía en los Países de la ASEAN | -0.8% | Vínculos ASEAN con China | Mediano plazo (3-4 años) |
| Cuellos de Botella en las Terminales Fronterizas y Problemas de Tiempo de Estadía (p. ej., Khorgos, Lao-Tailandia) | -0.7% | Tailandia-Laos, China-Kazajistán, Indonesia | Corto plazo (≤2 años) |
| Competitividad de las Tarifas de Flete Marítimo después de 2023 | -0.5% | China, Sudeste Asiático, Australia | Corto plazo (≤2 años) |
| Disponibilidad Limitada de Vagones Refrigerados para Productos Perecederos | -0.3% | China, Sudeste Asiático, India | Mediano plazo (3-4 años) |
| Fuente: Mordor Intelligence | |||
Incompatibilidad de Gálibo de Vía en los Países de la ASEAN
Gran parte del Sudeste Asiático continental opera con vías de gálibo métrico, mientras que China y partes de India utilizan estándares más amplios. La resultante diferencia de gálibo obliga al transbordo en las fronteras, lo que encarece los costos de manipulación y el tiempo de tránsito. Una investigación publicada en ScienceDirect destaca factores culturales y regulatorios que complican los esfuerzos de armonización técnica sciencedirect.com. La tecnología de bogie variable ofrece cierto alivio para los trenes de pasajeros, pero las aplicaciones de carga siguen siendo económicamente marginales. Hasta que surja una solución escalable, los operadores continuarán reservando la carga de alto valor y urgente para corredores que ya ofrecen estándares continuos.
Cuellos de Botella en las Terminales Fronterizas y Problemas de Tiempo de Estadía
Los tiempos de estadía de contenedores en ciertas terminales de la ASEAN superan los cuatro días, muy por encima de los parámetros regionales de referencia, erosionando la ventaja de costo del ferrocarril una vez que se incluye el transporte de primera milla. El Modelo de Transporte Transfronterizo Seguro de las Naciones Unidas combina RFID, seguimiento geoespacial y bases de datos compartidas para acortar los ciclos de inspección. Los primeros adoptantes reportan rotaciones de vagones más fluidas, liberando material rodante escaso para salidas adicionales. Estas ganancias operativas refuerzan la confianza de los remitentes, lo que impulsa compromisos de mayor volumen en corredores que antes tenían tráfico intermitente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Tipo de Carga: El Granel Seco Domina Mientras los Contenedores se Disparan
El granel seco lidera la mayor participación del mercado de Transporte de Carga Ferroviaria de Asia Pacífico con aproximadamente el 60,35% en 2025, impulsado por los flujos de mineral de hierro, carbón y cereales de Australia, China y Mongolia. Las líneas dedicadas de carga pesada en Australia Occidental operan trenes que superan las 30.000 t de peso bruto, subrayando la eficiencia de costos del ferrocarril para materias primas densas. Los patrones de envío observados indican que el carbón terrestre de Mongolia hacia el norte de China sigue siendo resiliente, protegiendo a los operadores de la volatilidad de las tarifas de combustible marítimo. La automatización continua de los sistemas de control de trenes en estas rutas debería desbloquear capacidad incremental sin grandes ampliaciones de capital.
La carga contenerizada e intermodal es el segmento de carga de más rápido crecimiento, con una CAGR prevista del 7,45% hasta 2031. El corredor China-Vietnam registró un incremento interanual del 1.153% en los movimientos de contenedores en 2024, demostrando la demanda latente una vez que los horarios se estabilizan. Las terminales interiores están ampliando sus flotas de grúas y digitalizando los procesos de acceso, señalando confianza en un rendimiento sostenido de contenedores. El auge del comercio electrónico transfronterizo obliga a los proveedores de logística a ofrecer salidas casi diarias, y esa mejora de frecuencia refuerza la lealtad de los remitentes hacia el ferrocarril.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Tipo de Servicio: El Transporte Lidera Mientras los Servicios Afines Ganan Impulso
Los servicios de transporte representan aproximadamente el 87,20% del tamaño del mercado de Transporte de Carga Ferroviaria de Asia Pacífico en 2025, reflejando el papel fundamental del ferrocarril en el movimiento de mercancías a lo largo de vastas distancias. Solo China movió más de 39 mil millones de toneladas por ferrocarril en 2023, lo que demuestra que los corredores de línea principal ya operan cerca de la capacidad de diseño. Los operadores están probando conjuntos de transporte de alta velocidad capaces de 250 km/h, ilustrando la convergencia tecnológica de las operaciones de pasajeros y carga. Los controladores de red despliegan cada vez más el despacho asistido por IA para aprovechar al máximo los horarios congestionados.
Los servicios afines —mantenimiento, maniobras y almacenamiento— están proyectados para crecer a una CAGR del 6,08%, superando al propio volumen de transporte. Los resultados de CRRC de 2023 reportaron una participación creciente de ingresos provenientes de la integración de servicios, lo que indica una mayor aceptación por parte de los clientes de los contratos de mantenimiento incluidos. Los análisis predictivos son ahora estándar en las flotas de carga pesada, reduciendo el tiempo de inactividad no programado y mejorando la disponibilidad de locomotoras. Esta fiabilidad se traduce en una mayor utilización de la capacidad de línea, haciendo que los servicios afines sean un diferenciador estratégico en lugar de un centro de costos.
Industria de Usuario Final: Minería Lidera Mientras el Comercio Minorista se Acelera
El segmento de minería y minerales representa aproximadamente el 35,55% del tamaño del mercado de Transporte de Carga Ferroviaria de Asia Pacífico, respaldado por acuerdos de compra de varias décadas e infraestructura especializada. Los corredores de carga pesada, como el de Pilbara, ejemplifican el costo por tonelada-kilómetro inigualable del ferrocarril para productos a granel. Las actualizaciones continuas de la carga por eje y los ensayos de trenes autónomos están mejorando los márgenes operativos incluso en ciclos de precios de materias primas débiles. Los remitentes consideran la integridad del horario ferroviario como crítica para cumplir con las citas de puesto portuario, anclando su primacía en la logística mineral.
El comercio minorista y los bienes de consumo de alta rotación deberían alcanzar una CAGR del 8,45% hasta 2031, la más alta entre las categorías de usuarios finales. La adopción digital inducida por la pandemia consolidó las expectativas de los consumidores de entrega rápida, empujando a los vendedores de plataformas de comercio electrónico a combinar el ferrocarril con camiones de última milla. Los ensayos de composiciones de transporte expreso en China ilustran que los tiempos de puerta a puerta de 20 horas en corredores de 1.200 km son factibles. La mayor fiabilidad del servicio está animando a los minoristas a posicionar inventario por adelantado en centros interiores, lo que indirectamente impulsa la demanda de vagones de temperatura controlada y embalajes especializados.
Tipo de Tracción: El Diésel Domina Mientras el Hidrógeno Emerge
La tracción diésel tiene aproximadamente el 66,10% de la participación del mercado de Transporte de Carga Ferroviaria de Asia Pacífico en 2025, reflejo de las vastas redes no electrificadas de India y el Sudeste Asiático. Los operadores continúan renovando flotas más antiguas con motores conformes al Nivel 4 para reducir el consumo de combustible y las emisiones de partículas, extendiendo la vida útil de los activos mientras cumplen con las normas en evolución. Las nuevas adquisiciones aún favorecen el diésel para las líneas de baja densidad donde los costos de electrificación siguen siendo prohibitivos.
Se prevé que las locomotoras híbridas, de hidrógeno y GNL crezcan a una CAGR de alrededor del 11,35%, la más rápida entre las categorías de tracción. Las unidades híbridas de hidrógeno en el norte de China ahora transportan carbón en rutas de 627 km, validando la carga pesada sin carbono a escala comercial. El estudio de viabilidad de Australia sobre trenes de carga a granel impulsados por hidrógeno sugiere que los combustibles alternativos pueden manejar largas distancias y climas adversos. A medida que los programas de subvenciones absorban las primas de capital iniciales, se espera que más operadores encarguen unidades de doble combustible o totalmente eléctricas, reduciendo el dominio del diésel.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Destino: Los Envíos Domésticos Prevalecen Mientras los Transfronterizos se Expanden
Los servicios domésticos representan aproximadamente el 74,10% de la participación del mercado de Transporte de Carga Ferroviaria de Asia Pacífico, anclados por China, India y Australia, cuyas geografías hacen necesarias las cadenas logísticas interiores. Los flujos de alta densidad de carbón y mineral de hierro mantienen una demanda constante, permitiendo a los operadores amortizar eficientemente los costos de rutas fijas. Los horarios de tren constantes favorecen los calendarios de producción justo a tiempo para las industrias agrupadas a lo largo de los corredores principales, reforzando la dependencia del ferrocarril doméstico.
Se prevé que la carga ferroviaria transfronteriza registre una CAGR del 5,96% hasta 2031 a medida que las adiciones de infraestructura integran redes fragmentadas. El corredor China-Laos ahora despacha dieciocho trenes transfronterizos diarios, demostrando que las operaciones continuas pueden desbloquear una gran demanda latente. La mejora de Tailandia por USD 10.200 millones que conecta Nong Khai con la red china reducirá aún más los tiempos de tránsito hacia Kunming. Los remitentes reportan que las ventanas de despacho aduanero consistentes fomentan el cambio modal de la carretera al ferrocarril, en particular para las mercancías sensibles a la temperatura.
Análisis Geográfico
China ancla la industria de Transporte de Carga Ferroviaria de Asia Pacífico, operando más de 162.000 km de vía, incluidos 48.000 km de ferrocarril de alta velocidad. Los planes contemplan 2.600 km de nuevas líneas solo en 2025, elevando el kilometraje a 180.000 km para 2030. Las provincias interiores se benefician de un mejor acceso a los puertos costeros y las fronteras terrestres, ampliando las oportunidades económicas más allá de los clústeres costeros. China también lidera en el desarrollo de locomotoras inteligentes, presentando un modelo eléctrico de servicio pesado con 10.400 kW de potencia de tracción. Estos avances tecnológicos sugieren que el país seguirá estableciendo los estándares de rendimiento regionales.
India representa el segundo motor de crecimiento importante, con corredores dedicados de carga cerca de su finalización y una electrificación a gran escala en aceleración. Los fabricantes privados de vagones han aumentado la producción a 1.000 unidades por mes, impulsados por contratos de mantenimiento a largo plazo que garantizan rendimientos. El enfoque del gobierno en el ferrocarril para las cadenas de suministro agrícolas indica una diversificación más amplia de la mezcla de carga, lo que probablemente aumentará la utilización de las líneas secundarias. Las mejoras en señalización y capacidad de carga por eje apuntan hacia velocidades medias más altas, lo que podría reducir la dependencia del transporte por carretera para movimientos de distancia media.
El Sudeste Asiático experimenta una oleada de construcción que conecta Tailandia, Vietnam y Malasia con China. La extensión de 357 km de Nong Khai aprobada en 2025 anclará una ruta ferroviaria continua hacia Kunming, reduciendo los tiempos de puerta a puerta para las exportaciones perecederas. Vietnam planea enlaces de alta velocidad desde Haiphong y Quảng Ninh hasta Lào Cai y Lạng Sơn, designando al ferrocarril como motor de dispersión económica. El aumento del intercambio de contenedores en el corredor China-Vietnam subraya el potencial de cambio modal una vez que se cierren las brechas de infraestructura.
Panorama regulatorio
La regulación del transporte ferroviario de mercancías en Asia-Pacífico sigue siendo una combinación de gobernanza estatal de la red y una liberalización gradual de los servicios, con una alineación transfronteriza todavía desigual. Los datos del Índice de Restricción del Comercio de Servicios (STRI) de la OCDE para 2025 sitúan el promedio del sector de transporte ferroviario de mercancías en 0,32, con Japón entre los regímenes más abiertos, favoreciendo la participación de logística de terceros cuando se cumplen los requisitos operativos y de seguridad. La formulación de políticas regionales se ancla cada vez más en objetivos de interoperabilidad e intercambio de datos, como refleja el Plan Estratégico de la ASEAN de enero de 2026 sobre la Mejora de la Interoperabilidad Ferroviaria, que exige marcos jurídicos nacionales que abarquen la seguridad ferroviaria, organismos de supervisión designados y el intercambio electrónico de información para reducir la fricción en las fronteras.
Las brechas de implementación siguen siendo una restricción vinculante para el transporte ferroviario internacional de mercancías. La fragmentación legal y procedimental en partes del sudeste asiático continúa limitando los enlaces ferroviarios transfronterizos de mercancías, y la investigación sobre Tailandia destaca que la legislación integral para el transporte ferroviario internacional de mercancías aún está en desarrollo, junto con la consideración de la alineación con las prácticas de la OSJD/SMGS. A nivel de corredor, el impulso de las políticas también es visible mediante la inversión estatal continua y las carteras de proyectos, incluida la inversión reportada en activos fijos ferroviarios de China State Railway Group en 2026, que sustenta las adiciones de capacidad y la modernización que influyen en el acceso, los horarios y la calidad del servicio en corredores nacionales e internacionales.
Análisis de la cadena de valor
La cadena de valor del transporte ferroviario de mercancías en Asia-Pacífico comienza con la planificación y financiación de infraestructura (a menudo respaldada por el Estado), seguida del acceso a la vía y las operaciones de red, el suministro y mantenimiento de material rodante, el manejo en terminales y depósitos interiores, y el transporte multimodal de primera/última milla y las interfaces portuarias. La inversión en activos fijos de China State Railway Group de 363,2 mil millones de yuanes en el primer semestre de 2026 destaca cómo el gasto de capital en infraestructura sigue siendo una palanca principal aguas arriba que determina la disponibilidad de servicios aguas abajo, incluida la actividad de nueva construcción y modernización en proyectos ferroviarios. En Australia, la capa de acceso y regulación es material para la economía, con Aurizon Network avanzando en procesos de aprobación ante la Queensland Competition Authority para un marco de compromiso a largo plazo (UT5+) que rige los términos de acceso a la red y las estructuras de ingresos, influyendo en la asignación de capacidad y la confiabilidad del servicio para mineras, agroindustrias y clientes intermodales.
En el segmento intermedio, los operadores y contratistas traducen la capacidad de la red en trayectos de trenes y productos de servicio (trenes bloque, transporte de carga pesada e intermodal), respaldados por sistemas de señalización y despacho que afectan la velocidad y el tiempo de permanencia. El valor aguas abajo se captura a través de las operaciones de terminal (carga/descarga, almacenamiento y procesamiento aduanero/fronterizo para flujos transfronterizos) y mediante ofertas de logística integrada que combinan el ferrocarril con servicios de carretera y puerto. Los cuellos de botella en las terminales fronterizas y las limitaciones de interoperabilidad (especialmente dentro de la ASEAN) crean puntos de captura de valor para los actores que proporcionan equipos estandarizados, flujos de trabajo de documentación electrónica y horarios confiables que reducen la variabilidad de extremo a extremo para los cargadores.
Panorama Competitivo
La estructura del mercado abarca desde operadores estatales establecidos en China e India hasta operadores privados en Australia y Japón. Donde las empresas estatales dominan, los procesos de licitación ahora enfatizan la integración de plataformas digitales, empujando a los proveedores de equipos a agrupar hardware con análisis de datos. La combinación de ingresos de CRRC muestra que la integración de servicios captura una mayor participación, lo que indica el apetito de los clientes por contratos llave en mano. En los mercados privados, los actores buscan la adquisición de proveedores de última milla para asegurar el control de extremo a extremo; la reciente venta de Pacific Coast Rail Corporation ilustra el valor estratégico del alcance intermodal.
La tecnología es el diferenciador competitivo. Las empresas que demuestran opciones de tracción energéticamente eficientes o plataformas de mantenimiento predictivo disfrutan de mayor poder de negociación en las licitaciones de corredores transfronterizos. El proyecto piloto de ténder eléctrico de batería de Aurizon le otorga una narrativa de pionero con remitentes orientados a la sostenibilidad, permitiendo posibles precios premium. La I+D liderada por fabricantes de equipos originales en locomotoras de hidrógeno o de batería también posiciona a la cadena de suministro para oportunidades de exportación, ejemplificado por la unidad de hidrógeno de CRRC entregada a Chile.
El potencial de espacios en blanco permanece en la logística ferroviaria refrigerada y las plataformas de corretaje digital. Las empresas emergentes especializadas en contenedores de temperatura controlada o reservas de capacidad en tiempo real pueden capturar esta demanda naciente. Existen oportunidades paralelas en los servicios de depuración de datos que armonizan la documentación entre fronteras, un punto crítico destacado en estudios académicos sobre las cadenas de transporte de carga Tailandia-Malasia-Singapur.
Líderes de la Industria de Transporte de Carga Ferroviaria de Asia Pacífico
China State Railway Group Co. Ltd.
Aurizon Holdings Ltd.
Japan Freight Railway Co.
Indian Railways
Pacific National Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La interoperabilidad y la digitalización de los procesos fronterizos representan un espacio en blanco claro en el transporte ferroviario de mercancías de Asia-Pacífico, dado el número limitado de enlaces transfronterizos activos dentro de la ASEAN y el lastre operativo de los estándares mixtos y los procedimientos manuales. El Plan Estratégico de la ASEAN de enero de 2026 sobre la Mejora de la Interoperabilidad Ferroviaria, con su énfasis en marcos legales, supervisión de seguridad e intercambio electrónico de información, crea una vía concreta para la demanda en torno a la habilitación de EDI, sistemas de flujo de trabajo de terminales fronterizas y servicios que armonizan la documentación entre jurisdicciones. Esto abre espacio para que los operadores, gestores de terminales y plataformas logísticas se diferencien por la consistencia y visibilidad de los tiempos de tránsito, particularmente para la carga en contenedores/intermodal y los flujos minoristas sensibles al tiempo.
El desarrollo de capacidad y productos liderado por la red también respalda oportunidades en logística intermodal e integrada. El aumento de los volúmenes de transporte ferroviario de mercancías entre China y Europa a principios de 2026 (incluido el crecimiento interanual reportado en los primeros dos meses de 2026) indica que los cargadores están utilizando activamente los servicios ferroviarios programados como parte de la reconfiguración de la cadena de suministro, lo que respalda la demanda de productos de trenes bloque, capacidad de terminales interiores y seguimiento de extremo a extremo. En Australia, el acuerdo de logística integrada ferrocarril-carretera-puerto de Aurizon que respalda las operaciones de BHP South Australia Copper demuestra una conversión ejecutada de carretera a ferrocarril a gran escala, reforzando el argumento comercial para ofertas integradas similares en flujos a granel hacia puerto y en contenedores. Junto con esto, el objetivo declarado de India de aumentar la participación modal del ferrocarril en el transporte de mercancías y el desarrollo continuo de corredores de carga dedicados apuntan a oportunidades continuas de adquisición y servicios en vagones, mantenimiento y servicios afines que aumentan la disponibilidad de activos y reducen los costos del ciclo de vida.
Desarrollos recientes del sector
- Julio de 2026: China State Railway Group firmó un acuerdo de cooperación estratégica con la All-China Federation of Supply and Marketing Cooperatives para profundizar los servicios de transporte ferroviario de mercancías de algodón, granos y fertilizantes importados. La asociación fortalece el papel del ferrocarril en las cadenas de suministro agrícolas y rurales y respalda flujos de mayor frecuencia que pueden estabilizar la utilización de vagones más allá de los productos básicos a granel principales.
- Junio de 2026: China State Railway Group informó que los ferrocarriles nacionales transportaron 1.670 millones de toneladas de carga en los primeros cinco meses de 2026, un aumento del 1,8% interanual. La actualización subraya la continua demanda de referencia elevada y refuerza la prioridad operativa en el rendimiento de los corredores, la programación y las mejoras de eficiencia de las terminales.
- Febrero de 2025: State Railway of Thailand Logistics se benefició de la aprobación del gabinete de 10.200 millones de USD para un enlace de 357 km entre Nakhon Ratchasima y Nong Khai, fortaleciendo el corredor hacia el centro chino de Kunming. El proyecto avanza la conectividad transfronteriza para los cargadores tailandeses y aumenta el mercado direccionable para los servicios ferroviarios internacionales vinculados a las rutas comerciales entre la ASEAN y China.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos por el transporte de mercancías por ferrocarril en Asia-Pacífico, incluido el movimiento de trayecto principal y los servicios de transporte ferroviario de mercancías de apoyo que se facturan como parte del envío.
Exclusiones del alcance: se excluyen los servicios de trenes de pasajeros y las operaciones de trenes metropolitanos, y el gasto en construcción de infraestructura ferroviaria no se contabiliza como ingresos por transporte ferroviario de mercancías.
Descripción general de la segmentación
- Por Tipo de Carga
- Contenerizado / Intermodal
- Granel Seco (Carbón, Minerales, Cereales)
- Granel Líquido (Crudo, Químicos)
- Carga Fraccionada y Carga de Proyecto
- Por Tipo de Servicio
- Transporte
- Servicios Afines al Transporte (Mantenimiento de Vagones y Vías, Maniobras, Almacenamiento)
- Por Industria de Usuario Final
- Minería y Minerales
- Petróleo, Gas y Químicos
- Agricultura y Alimentos
- Manufactura y Automotriz
- Comercio Minorista y Bienes de Consumo Masivo (FMCG)
- Materiales de Construcción y Otros
- Por Tipo de Tracción
- Diésel
- Eléctrico
- Híbrido / Hidrógeno y GNL
- Por Destino
- Doméstico
- Internacional / Transfronterizo
- Por País
- China
- India
- Australia
- Japón
- Indonesia
- Tailandia
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la base factual del modelo, antes de que los supuestos se pongan a prueba mediante entrevistas. Extraemos estadísticas ferroviarias e indicadores de carga de fuentes públicas como ministerios y reguladores ferroviarios nacionales, oficinas nacionales de estadística, series comerciales de UN Comtrade y organismos multilaterales como el Banco Mundial y la UNESCAP.
Para precisar las definiciones y las conversiones de unidades, también consultamos publicaciones de asociaciones ferroviarias y actualizaciones de puertos y corredores que aclaran cómo se reportan las toneladas-km, los trenes-km y el tonelaje de carga. Los informes anuales de empresas, las presentaciones a inversores y la prensa acreditada ayudan con la dirección de precios, la combinación de servicios y las principales adiciones de capacidad. Cuando es necesario, complementamos con suscripciones pagas para inteligencia financiera de empresas, datos de importación y exportación a nivel de envío, y bases de datos de patentes para verificar la actividad de expansión. Esta lista es solo ilustrativa, y se consultan fuentes adicionales para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar lo que realmente se cotiza y contrata en el transporte ferroviario de mercancías, y para poner a prueba la división entre flujos nacionales y transfronterizos en Asia-Pacífico. Hablamos con compradores de logística, operadores de transporte ferroviario de mercancías, proveedores de servicios intermodales y vinculados a terminales, y expertos del sector, para que las señales de demanda coincidan con las series de investigación documental y los supuestos del modelo que utilizamos.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 18% | Gerentes: 44% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los volúmenes reportados de transporte ferroviario de mercancías y las series de actividad de carga se reconstruyen en un fondo de ingresos aplicando la combinación de servicios y la lógica de precios promedio, y luego se desglosan por mercados clave de la región. Una vez que el primer corte está listo, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como divisiones de ingresos de operadores muestreados, verificaciones de rutas y corredores, y el rendimiento implícito por tonelada-km cuando existen métricas públicas.
Las entradas utilizadas en el modelo incluyen el tonelaje y las toneladas-km del transporte ferroviario de mercancías, la combinación de envíos nacionales frente a transfronterizos, la participación de contenedores intermodales, la exposición a materias primas (como carbón y mineral de hierro en países específicos) y los cambios en la capacidad de la red ferroviaria y las limitaciones operativas que afectan la utilización. Estos indicadores también ayudan a separar el crecimiento del valor del crecimiento del volumen, ya que los servicios afines al transporte pueden expandirse más rápido que el trayecto principal.
Para el pronóstico, se utiliza el análisis de escenarios en torno a las perspectivas comerciales, la producción industrial y el cambio modal impulsado por políticas, y luego se refina con el consenso de expertos de las entrevistas sobre el movimiento de precios y el momento de implementación de la capacidad. Cuando los datos a nivel de país son escasos, utilizamos indicadores proxy como la producción industrial, la intensidad de exportación y las adiciones de capacidad de corredores, y luego ajustamos durante la validación para que la serie final se mantenga consistente año tras año.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que los totales no dependan de una sola fuente de datos. Los resultados del modelo se comparan con señales independientes, incluidas métricas de actividad de transporte ferroviario de mercancías, tendencias comerciales e industriales, y el desempeño de operadores declarado públicamente, y luego se investigan las variaciones antes de la aprobación final.
Cuando aparecen anomalías, se revisan los supuestos y, si es necesario, se vuelve a contactar a los encuestados para confirmar si el cambio es estructural o temporal. Cada informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos materiales que pueden mover volúmenes, precios o la combinación de servicios. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en el momento de la publicación.
El tamaño del mercado de transporte ferroviario de mercancías de Asia-Pacífico de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el transporte ferroviario de mercancías de Asia-Pacífico pueden parecer muy dispares, incluso cuando el tema suena igual. La diferencia generalmente proviene de cómo cada editor trata lo que se incluye en el fondo de ingresos, qué años se utilizan para la conversión de divisas y si los ingresos afines a los servicios se cuentan junto con el transporte.
La principal brecha proviene de si las actividades ferroviarias adyacentes y los ingresos de logística no ferroviaria se incluyen en la cifra. En este modelo, Mordor Intelligence contabiliza el transporte ferroviario de mercancías más los servicios afines al transporte, manteniendo el transporte de pasajeros por ferrocarril y el gasto en construcción de infraestructura ferroviaria fuera del total del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 165.39 mil millones de USD (2025) | |
| Consultora Regional A | 300.00 mil millones de USD (2024) | Utiliza una categoría de transporte más amplia que combina el transporte ferroviario de mercancías con ingresos relacionados de pasajeros e infraestructura, y también parece aplicar tipos de cambio promedio más antiguos que pueden elevar los valores en USD. |
| Revista Comercial B | 90.00 mil millones de USD (2024) | Se centra principalmente en los movimientos ferroviarios de materias primas a granel y tiende a omitir los flujos de contenedores intermodales y los servicios facturados afines al transporte, lo que comprime la base de valor. |
La comparación muestra que las decisiones de alcance explican la mayor parte de la diferencia, y luego las decisiones de sincronización, como el año de tipo de cambio, pueden ampliarla aún más. Al mantener la definición de ingresos vinculada a los servicios de transporte ferroviario de mercancías que realmente se contratan y al verificar el resultado con métricas de actividad como las toneladas-km y la combinación nacional frente a transfronteriza, nuestra estimación se mantiene trazable a entradas simples y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Transporte de Carga Ferroviaria de Asia Pacífico en 2026?
El mercado se sitúa en USD 174,16 mil millones para 2026.
¿Qué tamaño se espera que tenga el mercado de Transporte de Carga Ferroviaria de Asia Pacífico para 2031?
Las proyecciones sitúan el mercado en USD 225,53 mil millones para 2031.
¿Qué CAGR registrará el mercado de Transporte de Carga Ferroviaria de Asia Pacífico durante 2026-2031?
La CAGR prevista es del 5,30%.
¿Qué tipo de carga tiene la mayor participación del mercado de Transporte de Carga Ferroviaria de Asia Pacífico?
El granel seco, incluido el carbón y el mineral de hierro, mantiene la participación dominante.
¿Por qué el transporte de carga ferroviaria está ganando popularidad para los envíos de comercio electrónico?
El ferrocarril ofrece transporte de velocidad media y rentable con menores emisiones, reduciendo los tiempos de entrega frente al flete marítimo sin el alto costo del transporte aéreo.
¿Cuál es la tendencia tecnológica más influyente en la industria de Transporte de Carga Ferroviaria de Asia Pacífico?
La adopción de tracción alternativa, como las locomotoras eléctricas de batería y de hidrógeno, está reformulando las estrategias de flota y apoyando los objetivos de descarbonización.
Última actualización de la página el:



