
Tamaño y Participación del Mercado de Centros de Datos de Asia Pacífico
Análisis del Mercado de Centros de Datos de Asia Pacífico por Mordor Intelligence
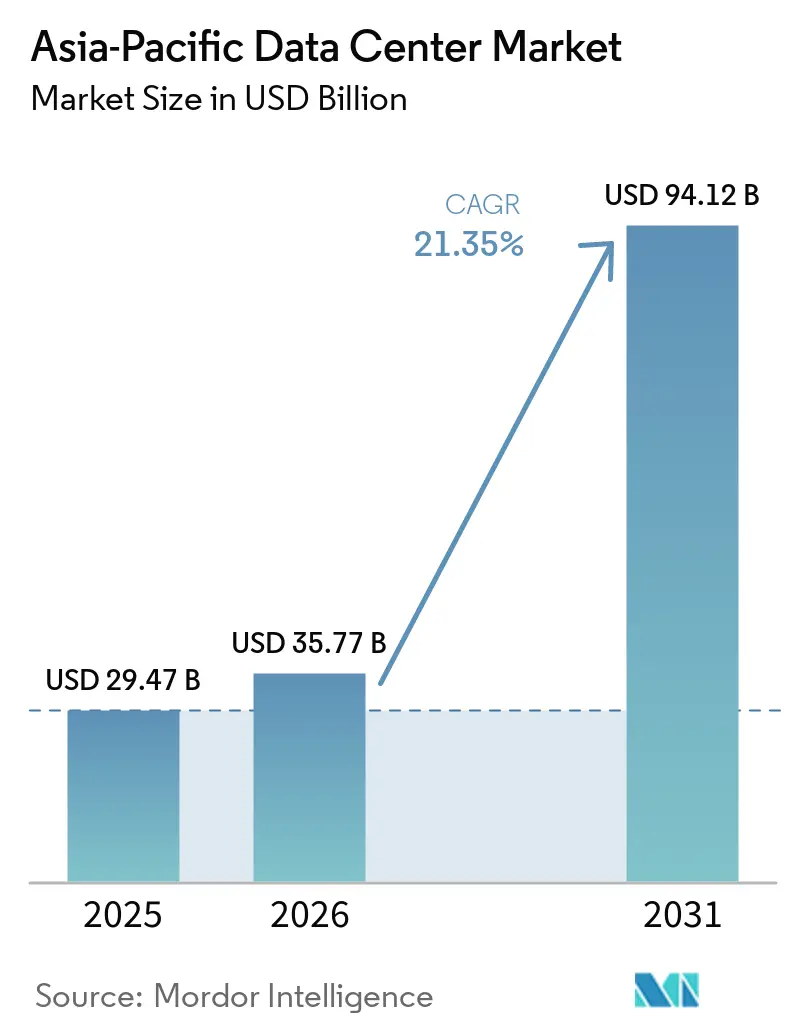
Se espera que el tamaño del mercado de centros de datos de Asia-Pacífico crezca de 35,77 mil millones de USD en 2026 a 43,41 mil millones de USD en 2027 y se prevé que alcance los 116,4 mil millones de USD en 2032 con una CAGR del 21,8% durante 2027-2032.
Las cargas de trabajo de IA y las redes centrales 5G independientes amplían los requisitos informáticos que los operadores de centros de datos deben satisfacer. En Japón, los retrasos en la conexión a la red eléctrica favorecen a los proveedores capaces de entregar capacidad energizada en lugar de un sitio sin desarrollar. Los operadores de colocación pueden responder con capacidad equipada, mientras que los desarrolladores de campus dedicados deben coordinar la entrega de nuevas instalaciones con los requisitos informáticos. Los incentivos condicionales de Malasia también vinculan el diseño eficiente con posibles beneficios fiscales. El momento de la conexión a la red eléctrica determina cuándo la capacidad japonesa puede entrar en servicio, mientras que las condiciones de tecnología verde de Malasia ayudan a determinar si la desgravación fiscal está disponible en absoluto.
Conclusiones Clave del Informe
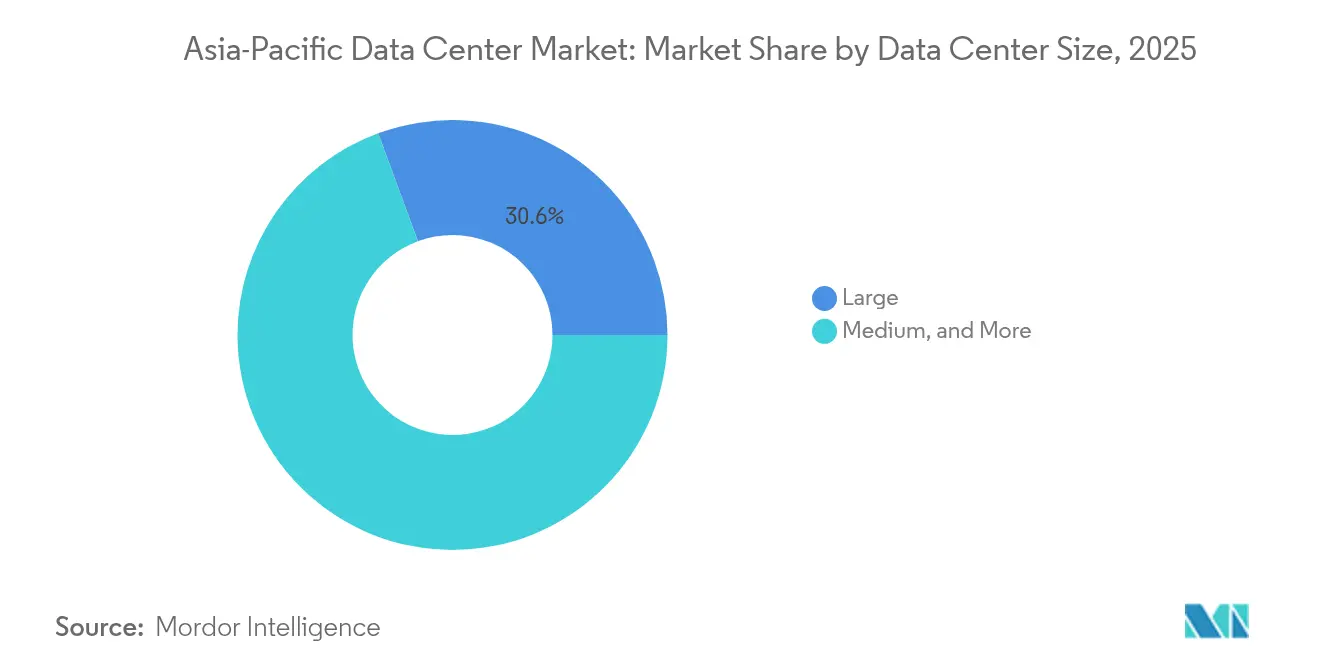
- Por tamaño de centro de datos, las instalaciones grandes tuvieron una participación del 30,4% en el mercado de centros de datos de Asia-Pacífico en 2026, mientras que se prevé que las instalaciones medianas crezcan más rápido con una CAGR del 23,3% durante 2027-2032.
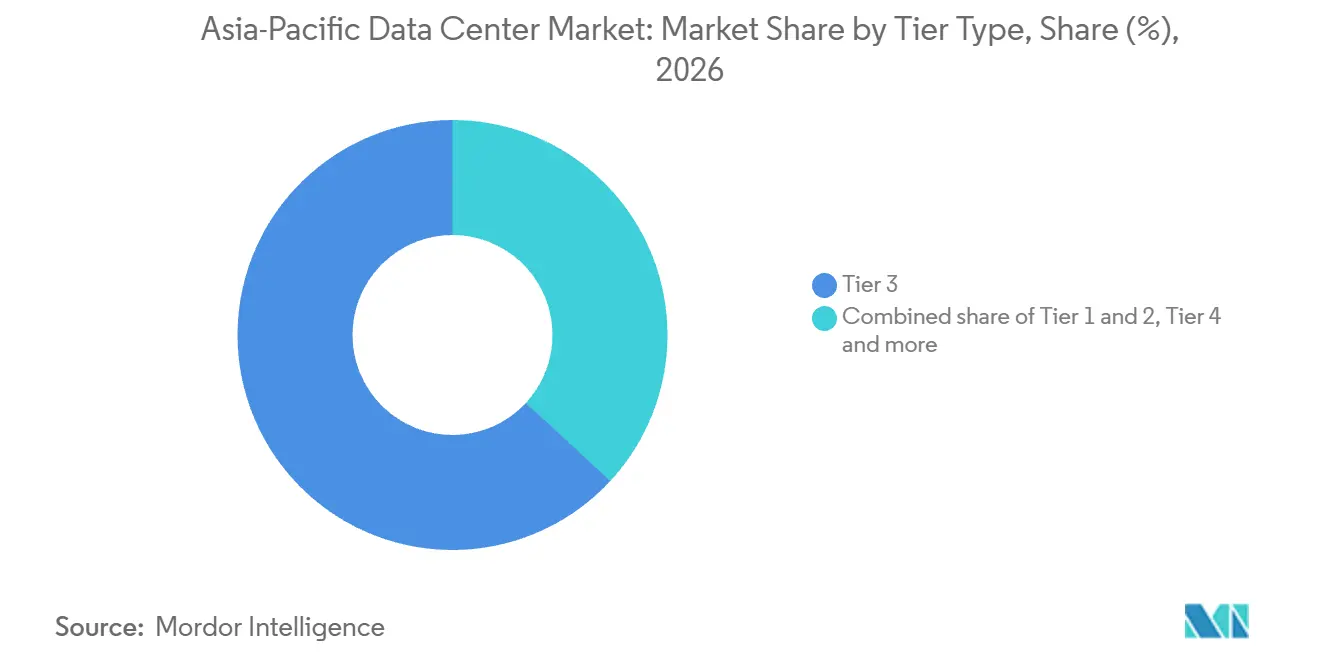
- Entre los tipos de nivel, el Nivel 3 tuvo una participación del 63,12% del tamaño del mercado de centros de datos de Asia-Pacífico en 2026 y se prevé que crezca más rápido con una CAGR del 23,4% durante 2027-2032.
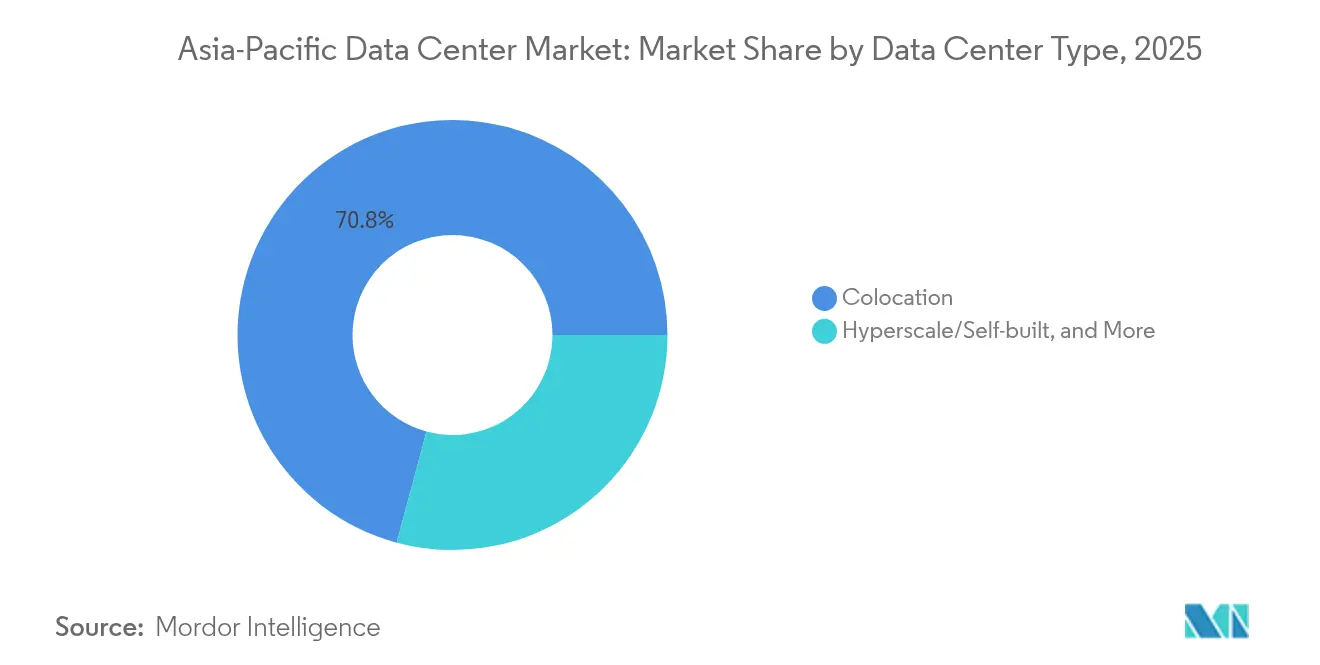
- Entre los tipos de centros de datos, la colocación lideró con una participación del 70,36% en 2026, mientras que se prevé que las instalaciones de hiperescala/autogestión crezcan más rápido con una CAGR del 24,3% durante 2027-2032.
- Entre los usuarios finales, TI e ITES representaron la mayor participación con un 27,05% en 2026, con BFSI previsto para crecer más rápido con una CAGR del 22,8% durante 2027-2032.
- Geográficamente, China lideró con una participación del 34,32% en 2026, mientras que se prevé que India crezca más rápido con una CAGR del 25,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la implementación de redes centrales 5G | +5% | India y Malasia | Mediano plazo (2-4 años) |
| Aumento de inversiones en autoconstrucción de hiperescala por parte de los grandes tecnológicos chinos | +7.5% | Datong en China | Mediano plazo (2-4 años) |
| Incentivos de exenciones fiscales gubernamentales para centros de datos ecológicos | +3.5% | Ubicaciones elegibles en Malasia | Mediano plazo (2-4 años) |
| Aumento vertiginoso de la demanda de cargas de trabajo de IA/ML para clústeres de GPU en las instalaciones propias | +8% | Ansan en Corea del Sur | Corto plazo (≤ 2 años) |
| Rápida integración de estaciones de aterrizaje de cables submarinos con instalaciones perimetrales | +2% | Sitio de aterrizaje Bifrost de Singapur | Corto plazo (≤ 2 años) |
| Modelos de construcción a medida preferidos por fondos soberanos de riqueza | +1.5% | Ubicaciones de desarrollo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del despliegue de redes centrales 5G
Los despliegues de 5G independiente crean una oportunidad de instalaciones a través de la infraestructura informática que respalda las funciones de las redes móviles. GSMA Intelligence contabilizó 17 redes independientes entre 39 redes 5G comerciales en 9 países de Asia-Pacífico a junio de 2025.[1] Reliance Jio Infocomm confirmó la operación comercial de 5G independiente en India a partir del 30 de junio de 2026. YTL Communications (Yes) de Malasia lanzó un servicio independiente durante el cuarto trimestre de 2025. NTT DOCOMO lanzó servicios comerciales de núcleo 5G en Japón en febrero de 2026 utilizando AWS junto con su infraestructura de virtualización de funciones de red en las instalaciones. El despliegue de núcleo híbrido convierte el alojamiento en la nube en una parte de la oportunidad de infraestructura, y la división de funciones determina cuánta demanda llega a las instalaciones alojadas.
Aumento de las inversiones en autogestión de hiperescala por parte de las principales empresas tecnológicas chinas
Los centros informáticos con la marca ByteDance y JD.com muestran cómo la expansión de plataformas se convierte en actividad de construcción en Datong. Datong informó sobre la construcción acelerada de la Fase II del centro informático Volcano Cloud con marca ByteDance durante su período de ejecución del plan 2025. Las fases II y III del centro informático inteligente de JD.com también estaban en construcción acelerada durante ese período. El mismo informe señaló que un proyecto de fabricación de servidores aguas arriba comenzó su construcción y entró en producción en 2025. Las fases de centros concurrentes junto con la producción de servidores conectan la expansión informática de la ciudad con el suministro de instalaciones y equipos, ampliando el programa de desarrollo local más allá de un único sitio con marca de plataforma.
Incentivos fiscales gubernamentales para centros de datos ecológicos
La desgravación fiscal condicional puede mejorar el caso de inversión para centros de datos eficientes al vincular los beneficios fiscales con la infraestructura calificada. El esquema de incentivos fiscales de Aceleración del Ecosistema Digital (DESAC) de Malasia ofrece a las empresas de centros de datos elegibles exenciones del impuesto sobre la renta o tipos impositivos especiales, sujetos a consideración por parte de la Autoridad de Desarrollo de Inversiones de Malasia (MIDA).[2] La adopción de tecnología verde alineada con las directrices de centros de datos sostenibles es una de sus condiciones de nivel, incluida la generación de energía renovable o la inversión en equipos de eficiencia energética. En el Nivel 1, las deducciones pueden equivaler al 100% de la inversión de capital calificada excluyendo terrenos para nuevas empresas durante 5 o 10 años, frente al 60% para empresas existentes durante 5 años. Estas distinciones hacen que el diseño técnico de la instalación y el estado del solicitante sean relevantes para su posible tratamiento fiscal.
Aumento de la demanda de cargas de trabajo de IA/ML para clústeres de GPU en las instalaciones
Los clústeres de GPU en las instalaciones crean demanda de instalaciones que puedan acomodar tanto el hardware informático como su infraestructura de soporte. Al 29 de diciembre de 2025, Kakao había instalado 255 nodos con 2.040 GPU B200 en el Centro de Datos Kakao de Ansan, en Corea del Sur. Esto representaba aproximadamente el 84% de su asignación de 2.424 GPU en el marco de un proyecto liderado por el gobierno. La instalación combinaba sistemas de energía estables con contención de pasillos calientes que dirigía el aire caliente directamente a las unidades de refrigeración para servidores de alta densidad. Para los operadores, el despliegue conecta las asignaciones informáticas institucionales con un requisito de infraestructura eléctrica y térmica adecuada. Kakao planeaba operar la asignación completa durante 5 años, otorgando a la infraestructura eléctrica y de refrigeración de Ansan un papel de servicio plurianual más allá de la instalación inicial del hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de aprobación de conexión a la red eléctrica prolongados | -2.4% | Tokio interior en Japón | Largo plazo (≥ 4 años) |
| Riesgo pronunciado de escasez de agua en el norte de China | -1.5% | Ulanqab en el norte de China | Mediano plazo (2-4 años) |
| Alta inflación del costo de bienes raíces en ciudades de primera categoría de Asia Pacífico | -1% | Japón y Australia | Corto plazo (≤ 2 años) |
| Escasez de ingenieros certificados en centros de datos | -0.8% | Ubicaciones de centros de datos en Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos prolongados de aprobación de conexión a la red eléctrica
Un sitio de desarrollo no puede convertirse en suministro utilizable de centros de datos hasta que su conexión eléctrica respalde la operación. La Agencia de Recursos Naturales y Energía de Japón informó en octubre de 2026 que los períodos de conexión para grandes cargas, incluidos los centros de datos, se habían prolongado en algunas áreas a medida que el margen de la red eléctrica se reducía.[3] En 2025, el ejecutivo de NTT Global Data Centers para Japón y APAC estimó que los desarrolladores en áreas concentradas como el Tokio interior podrían esperar entre 5 y 10 años para obtener energía. El Tokio interior ilustra el riesgo de entrega localizado, ya que las esperas reportadas se refieren a áreas con restricciones y no a todos los sitios japoneses.
Pronunciado riesgo de escasez de agua en el norte de China
La prohibición de Ulanqab sobre el uso de aguas subterráneas como agua de refrigeración para centros de datos limita los diseños de refrigeración viables en esa zona. Ulanqab prohíbe que los proyectos de centros de datos utilicen aguas subterráneas como agua de refrigeración en virtud del Reglamento de Protección y Gestión de Aguas Subterráneas de la Región Autónoma de Mongolia Interior. Para un desarrollador que considere la refrigeración asistida por agua, esa restricción hace que el acceso a una fuente alternativa permitida sea parte de los requisitos operativos del proyecto. En 2025, el Centro de Computación en la Nube de Ulanqab de 21Vianet utilizó agua reciclada para los sistemas de aspersión de refrigeración únicamente durante los días más calurosos del verano. La refrigeración en el pico del verano debe funcionar, por tanto, sin aguas subterráneas en Ulanqab, manteniendo la integración de fuentes alternativas como parte del diseño incluso cuando los sistemas de aspersión funcionan solo brevemente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño del Centro de Datos:
La Escala de las Instalaciones Determina los Compromisos de EntregaLas instalaciones grandes representaron una participación del 30,4% del tamaño del mercado de centros de datos de Asia-Pacífico en 2026. SoftBank Corp. y su filial IDC Frontier Inc. iniciaron la construcción de un centro de datos de IA a gran escala en Tomakomai, Japón, en abril de 2025. La escala de apertura prevista era de 50 MW para el ejercicio fiscal 2026, y el plan de transición de SoftBank de septiembre de 2026 mantuvo ese calendario de apertura. La infraestructura informática de IA de SoftBank y los usuarios externos eran los clientes previstos de la instalación.
Las instalaciones medianas son el segmento de mayor crecimiento, con una CAGR prevista del 23,3% durante 2027-2032. En julio de 2025, la autoridad de activos estatales de Yunnan informó que el Centro de Computación Inteligente de Comunicaciones de Yunnan, construido por el Grupo de Inversión en Comunicaciones de Yunnan, cumplía con el estándar nacional de centro de datos mediano. El ejemplo vincula una instalación de clase mediana con una aplicación de computación inteligente, mostrando cómo una carga de trabajo especializada puede encajar en un proyecto fuera de las categorías de mayor tamaño. Con 100P de capacidad de computación inteligente, que representa el 10% de la capacidad de computación inteligente provincial de Yunnan, este centro de estándar mediano demuestra una escala regional significativa dentro de una sola instalación.

Por Tipo de Nivel:
La Escala de Despliegue Satisface los Requisitos de ResilienciaEl Nivel 3 fue el segmento más grande, con una participación del 63,12% del mercado regional en 2026, y es el segmento de mayor crecimiento con una CAGR prevista del 23,4% durante 2027-2032. El centro de datos nacional de Yotta en Guwahati, India, operaba con 200 bastidores y una carga de TI de 2 MW en febrero de 2026. Yotta construyó y operó la instalación de Nivel III en nombre del Centro Nacional de Informática de India. La escalabilidad integrada para duplicar la capacidad ofrece al Centro Nacional de Informática una ruta de expansión dentro del sitio encargado, vinculando los requisitos informáticos gubernamentales adicionales con una instalación existente.
El segmento de Nivel 1 y 2 abarca la capacidad básica en el Nivel 1 y los componentes redundantes de energía y refrigeración en el Nivel 2. El Nivel 1 requiere paradas para mantenimiento preventivo, mientras que el Nivel 2 permite la extracción de componentes sin una parada, pero puede verse afectado por paradas inesperadas. El Nivel 4 utiliza sistemas redundantes independientes y físicamente aislados para proteger las operaciones de TI contra fallos de equipos o rutas de distribución. Las paradas inesperadas afectan a las instalaciones de Nivel 1 y 2, mientras que la protección del Nivel 4 se vuelve más vulnerable cuando un fallo coincide con la parada de mantenimiento de sus sistemas redundantes.
Por Tipo de Centro de Datos:
Capacidad Equipada y Desarrollo DedicadoLa colocación representó una participación del 70,36% del mercado de centros de datos de Asia-Pacífico en 2026. El suministro de colocación de APAC se estimó en 11,9 GW en 2025E, medido como capacidad de TI activa equipada con sistemas mecánicos y eléctricos para su operación. Dado que la estimación de 2025E contabiliza la capacidad de TI activa ya equipada para su operación, mide una base de suministro equipada en lugar de proyectos aún en desarrollo.
Las instalaciones de hiperescala/autogestión son el segmento de mayor crecimiento, con una CAGR prevista del 24,3% durante 2027-2032. Google inició la construcción de su centro de IA de escala gigavatio en Visakhapatnam en abril de 2026 con los socios de desarrollo AdaniConneX y Nxtra by Airtel. El centro planificado comprende 3 campus de centros de datos, y esos socios lideran la construcción para la capacidad de IA planificada de Google. Mint informó en octubre de 2026 que el vehículo de proyecto propiedad de Adani Infra podría continuar trabajando bajo su propio riesgo pendiente de litigación, por lo que el calendario de entrega conlleva riesgo legal.
Por Usuario Final:
La Expansión de Plataformas Satisface los Compromisos InstitucionalesTI e ITES fue el segmento más grande, con una participación del 27,05% del mercado regional en 2026. En 2026, las empresas tecnológicas chinas impulsaban la demanda de centros de datos en Hong Kong, con Alibaba Group Holding y Tencent Holdings aumentando su capacidad en la ciudad. La demanda de estas empresas contribuyó a que los precios de arrendamiento en Hong Kong casi se duplicaran en 2026, otorgando a los operadores con capacidad disponible un poder de fijación de precios.
BFSI es el segmento de mayor crecimiento, con una CAGR prevista del 22,8% durante 2027-2032. Indian Overseas Bank seleccionó a Sify Infinit Spaces Limited en julio de 2025 para servicios de colocación en un sitio bancario cercano a su centro de datos de recuperación ante desastres. La selección especificó un modelo de co-alojamiento de 10 años.
Análisis Geográfico
Mercado de Centros de Datos de Asia-Pacífico en China
China tuvo una participación del 34,32% en el mercado de centros de datos de Asia-Pacífico en 2026. Su infraestructura informática nacional incluía 15,56 millones de bastidores estándar en uso en junio de 2026. La construcción de un centro de datos de demostración submarino alimentado por energía eólica en Shanghái con una capacidad total de energía de 24 MW se completó en octubre de 2025. Beijing Highlander informó sobre una operación comercial estable en el proyecto en el primer semestre de 2026 y la entrega de recursos informáticos de primer lote a clientes, incluidos China Telecom y Shanghai INESA. Las entregas a clientes de Lingang establecen una salida comercial para este diseño de demostración dentro de la gran base informática de China, vinculando una configuración de energía no convencional con la prestación real de servicios.
Mercado de Centros de Datos de Asia-Pacífico en India
India es la geografía de mayor crecimiento, con una CAGR prevista del 25,35% durante 2027-2032. El gobierno de India informó que la capacidad de energía instalada en centros de datos a nivel nacional aumentó de aproximadamente 375 MW en 2020 a 1,57 GW en agosto de 2026. En septiembre de 2026, Microsoft identificó a HDFC Bank como suscrito a su región India Centro-Sur activa en Hyderabad, conectando la infraestructura recién disponible con un comprador de servicios financieros identificado.
El acceso local a la nube se amplió con el lanzamiento de la nube de GPU basada en contenedores de SAKURA internet en junio de 2025 en Ishikari, Japón, y el lanzamiento de la región de Nueva Zelanda de AWS en septiembre de 2025. La región de Indonesia de Microsoft abrió en mayo de 2025 con residencia de datos en el país, mientras que Fornix HCM02 de FPT Corporation abrió en Ciudad Ho Chi Minh, Vietnam, en agosto de 2025 para servicios de IA y nube. Singapur asigna principalmente capacidad a través de convocatorias competitivas que evalúan la eficiencia energética e hídrica, mientras que Bridge Data Centres de Malasia utiliza agua de refrigeración reciclada de una planta de Johor inaugurada en agosto de 2025. El asesor energético de Australia recomendó obligaciones preliminares para centros de datos a los ministros en julio de 2026, requiriendo trabajo adicional y consultas, mientras que Tailandia aprobó la expansión planificada de almacenamiento y procesamiento de TikTok System (Thailand) en Bangkok, Samut Prakan y Chachoengsao en mayo de 2026. FPT Corporation opera su propio centro de datos de IA y nube en Vietnam, un canal diferente al de las regiones en la nube de Microsoft y AWS en Indonesia y Nueva Zelanda.
Marco Regulatorio y Perspectivas
La comparación evalúa China e India como jurisdicciones seleccionadas desde la perspectiva de un desarrollador de centros de datos que también presta servicios de datos a clientes. El Ministerio de Industria y Tecnología de la Información (MIIT) de China establece los deberes contractuales y de protección de datos para los operadores de centros de datos de internet (IDC). La exposición al cumplimiento normativo depende, por tanto, de cómo un operador gestiona la información de los clientes, así como de cómo entrega la instalación física.
Tabla Regulatoria
| Factor de decisión | China | India |
|---|---|---|
| Autoridad principal | Ministerio de Industria y Tecnología de la Información (MIIT) | Equipo Indio de Respuesta a Emergencias Informáticas (CERT-In) |
| Instrumentos o directrices clave | Aviso de seguridad de datos de clientes IDC del MIIT 2025 | Directrices CERT-In, 2022; Reglamento de Protección de Datos Personales Digitales (DPDP) por fases, 2025 |
| Efecto comercial | Deberes de seguridad contractuales; notificación y autorización del cliente antes de operaciones de alto riesgo que afecten a la seguridad de los datos del cliente o a la provisión de datos del cliente a terceros | Notificación de incidentes especificada en un plazo de 6 horas; registros de TIC durante 180 días dentro de India; registros de clientes especificados durante al menos 5 años tras la cancelación o retirada del registro |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
Los deberes de seguridad contractuales definidos de China respaldan un marco de cumplimiento viable, mientras que las normas planificadas y la evaluación de capacidades amplían las mismas funciones de protección al cliente, apoyando la continuidad en los requisitos básicos del servicio. Los deberes de notificación, registro y mantenimiento de registros de clientes de India crean trabajo operativo continuo, lo que modera su atractivo para los proveedores de alojamiento. Las Reglas 3, 5-16 y 22-23 del Reglamento DPDP entran en vigor en mayo de 2027. Esto aumenta la relevancia comercial de los contratos de procesador válidos para los proveedores de alojamiento que manejan datos personales en nombre de un Fiduciario de Datos, mientras que la Ley retiene la responsabilidad del procesamiento cubierto con el fiduciario.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de energía, los sistemas de refrigeración, la conectividad y la operación de instalaciones a través de los diferentes servicios que aporta cada proveedor. LG Electronics fue anunciada en agosto de 2025 como proveedora de equipos de refrigeración y un sistema de gestión de edificios para un centro de datos de IA entonces en construcción en Yakarta. La infraestructura de red sigue una ruta de entrega separada, ilustrada por KDDI y el consorcio del Cable Submarino Sureste Asiático-Japón 2 (SJC2) que comenzaron operaciones en julio de 2025 tras la finalización de la construcción por parte de NEC. Los ingresos de los proveedores pueden surgir en diferentes etapas de la provisión, creando una distinción entre la entrega de equipos o redes y los servicios recurrentes construidos sobre esa infraestructura.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Adquisición y suministro de energía | Proveedores de electricidad como Sembcorp Power | Ventas de electricidad bajo acuerdos de suministro | Alinear la disponibilidad de energía con la puesta en servicio de las instalaciones | Alinear las fases de capacidad con la disponibilidad de energía contratada |
| Suministro de refrigeración y controles | Proveedores de equipos de refrigeración y sistemas de control como LG Electronics | Ventas de equipos y suministro de sistemas | Coordinación de equipos de refrigeración con los controles de las instalaciones | Especificar conjuntamente los equipos y las interfaces de control |
| Puesta en servicio de conectividad | Participantes en sistemas de cables como KDDI y constructores de cables como NEC | Servicios de conectividad y suministro de sistemas de cables | Dependencia de rutas completadas e infraestructura de aterrizaje | Calificar rutas de red alternativas antes del lanzamiento del servicio |
| Operación de instalaciones y alojamiento | Desarrolladores y operadores de centros de datos como STACK Infrastructure y DayOne | Tarifas de alojamiento y servicios de capacidad | Dependencias de puesta en servicio en energía, refrigeración y conectividad | Completar la aceptación del sistema por etapas antes del inicio del servicio al cliente |
| Fuente: Mordor Intelligence | ||||
En julio de 2025, DayOne firmó un acuerdo de compra de energía con Sembcorp Power para una instalación planificada en Singapur cuyas operaciones debían estar totalmente cubiertas por electricidad renovable. El acuerdo se firmó en el inicio de obras de una instalación de 20 MW cuya primera fase estaba programada para entrar en servicio en 2026. La firma del acuerdo en el inicio de obras convierte la adquisición de electricidad en un compromiso comercial durante la construcción, extendiendo el papel contractual del proveedor de energía al desarrollo antes de que el operador pueda ofrecer servicios de alojamiento.
Panorama Competitivo
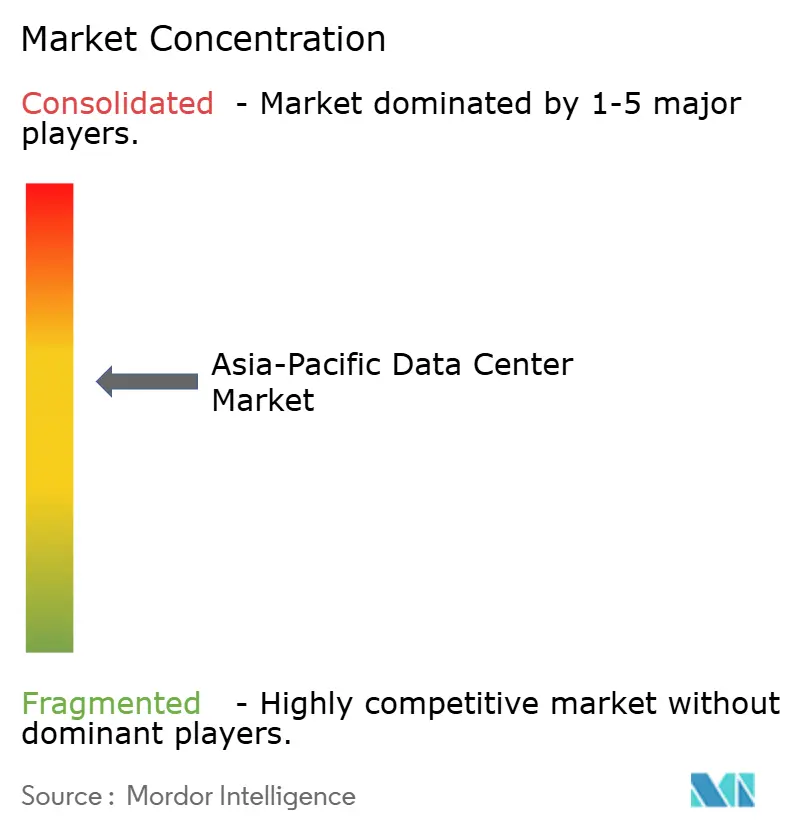
La competencia se distribuye entre plataformas en la nube y operadores de instalaciones independientes, ofreciendo a los clientes acceso a infraestructura informática a través de la provisión de servicios en la nube o el alojamiento independiente. Amazon Web Services, Inc. suministra infraestructura en la nube, mientras que Equinix, Inc. opera centros de datos y servicios de interconexión. Huawei Cloud Computing Technologies Co., Ltd utiliza infraestructura en la nube local para atender a operadores de telecomunicaciones, organizaciones financieras y empresas de internet de APAC. En agosto de 2026, Digital Realty Trust Inc. operaba 3 centros de datos en Singapur con aproximadamente 84 MW de capacidad combinada. Un nuevo participante en el mercado de instalaciones no puede replicar el canal de servicio de Huawei Cloud a operadores de telecomunicaciones y organizaciones financieras únicamente a través de capacidad de alojamiento, porque esos compradores reciben servicios en la nube y no solo espacio en instalaciones.
Beijing VNET Broadband Data Center Co., Ltd era una entidad afiliada consolidada principal de VNET Group a 31 de diciembre de 2025. La capacidad de centros de datos mayoristas de VNET Group en servicio en China aumentó un 49,4% interanual hasta 1.007 MW a 30 de junio de 2026. VNET Group obtuvo un pedido mayorista de 345 MW de un proveedor de servicios en la nube en el segundo trimestre de 2026. Ese compromiso del cliente muestra cómo una plataforma en la nube puede ser compradora de capacidad de instalaciones independientes además de competidora por los clientes de infraestructura informática. Concentrar las obligaciones de entrega en una sola relación con el cliente hace que los requisitos de ese proveedor en la nube sean comercialmente significativos incluso dentro de la creciente base mayorista de VNET.
La expansión competitiva también depende del acceso a oportunidades de desarrollo donde la asignación de capacidad está gestionada. En agosto de 2026, Digital Realty fue seleccionada para una asignación provisional de 50 MW para desarrollar un nuevo centro de datos en la Isla Jurong, Singapur. La instalación planificada se encuentra en el parque de centros de datos de bajo carbono de Jurong Town Corporation, con la selección realizada a través de la segunda Convocatoria de Solicitudes de Centros de Datos de Singapur. Los competidores que buscan capacidad en este parque deben competir por una asignación además de por los clientes. La selección, por tanto, otorga a Digital Realty una posición en el proceso de desarrollo del parque antes de que pueda ofrecer la capacidad asignada como servicio operativo.
Líderes de la Industria de Centros de Datos de Asia-Pacífico
-
Amazon Web Services, Inc
-
Equinix, Inc.
-
Huawei Cloud Computing Technologies Co., Ltd
-
Digital Realty Trust Inc.
-
Beijing VNET Broadband Data Center Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Amazon Web Services, Inc
- Equinix, Inc.
- Alibaba Cloud
- Chindata Group Holdings Ltd
- AirTrunk Operating Pty Ltd
- Space DC Pte Ltd
- NTT DATA, Inc.
- Huawei Cloud Computing Technologies Co., Ltd
- Global Data Solutions Co., Ltd. (GDS)
- Google LLC
- LG Uplus Corp
- Range Technology Development Co., Ltd
- NEXTDC Limited
- Digital Realty Trust Inc.
- Beijing VNET Broadband Data Center Co., Ltd
Desarrollos recientes de la industria en Mercado de Centros de Datos de Asia-Pacífico
- Sep 2026: Microsoft anunció que su región de centros de datos India Centro-Sur en Hyderabad estaba activa, con HDFC Bank entre las organizaciones que se habían suscrito.
- Ago 2026: Digital Realty anunció su selección en la segunda convocatoria de solicitudes de centros de datos de Singapur, con una asignación provisional de 50 MW para una nueva instalación en el parque de centros de datos de bajo carbono de Jurong Town Corporation en la Isla Jurong.
- Abr 2026: AirTrunk anunció la adquisición de Lumina CloudInfra, un desarrollador de centros de datos con sede en India con operaciones en Bombay, Chennai e Hyderabad.
Alcance y Metodología
Resumen de la segmentación
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala/Autoconstruido | ||
| Empresarial/Perimetral | ||
| Coubicación | No Utilizado | |
| Utilizado | Coubicación Minorista | |
| Coubicación Mayorista | ||
| BFSI |
| TI e ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios y Entretenimiento |
| Telecomunicaciones |
| Otros Usuarios Finales |
| China |
| Japón |
| India |
| Indonesia |
| Australia |
| Singapur |
| Nueva Zelanda |
| Malasia |
| Tailandia |
| Resto de Asia Pacífico |
| Por Tamaño del Centro de Datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por Tipo de Nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por Tipo de Centro de Datos | Hiperescala/Autoconstruido | ||
| Empresarial/Perimetral | |||
| Coubicación | No Utilizado | ||
| Utilizado | Coubicación Minorista | ||
| Coubicación Mayorista | |||
| Por Usuario Final | BFSI | ||
| TI e ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios y Entretenimiento | |||
| Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por País | China | ||
| Japón | |||
| India | |||
| Indonesia | |||
| Australia | |||
| Singapur | |||
| Nueva Zelanda | |||
| Malasia | |||
| Tailandia | |||
| Resto de Asia Pacífico | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota el grado en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE PISO ELEVADO - Es un espacio elevado construido sobre el piso. El espacio entre el piso original y el piso elevado se utiliza para albergar el cableado, el enfriamiento y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y enfriamiento. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El tamaño del centro de datos se segmenta según el espacio de piso elevado asignado a las instalaciones del centro de datos. Centro de Datos Mega: el número de bastidores debe ser superior a 9.000 o el espacio de piso elevado debe ser superior a 225.001 pies cuadrados; Centro de Datos Masivo: el número de bastidores debe estar entre 9.000 y 3.001 o el espacio de piso elevado debe estar entre 225.000 y 75.001 pies cuadrados; Centro de Datos Grande: el número de bastidores debe estar entre 3.000 y 801 o el espacio de piso elevado debe estar entre 75.000 y 20.001 pies cuadrados; Centro de Datos Mediano: el número de bastidores debe estar entre 800 y 201 o el espacio de piso elevado debe estar entre 20.000 y 5.001 pies cuadrados; Centro de Datos Pequeño: el número de bastidores debe ser inferior a 200 o el espacio de piso elevado debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - Según el Instituto Uptime, los centros de datos se clasifican en cuatro niveles según las capacidades del equipo redundante de la infraestructura del centro de datos. En este segmento, los centros de datos se clasifican como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COUBICACIÓN - El segmento se divide en 3 categorías: servicios de coubicación minorista, mayorista e hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de coubicación minorista tiene una capacidad arrendada inferior a 250 kW; el servicio de coubicación mayorista tiene una capacidad arrendada entre 251 kW y 4 MW; y el servicio de coubicación de hiperescala tiene una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El Mercado de Centros de Datos opera sobre una base B2B. BFSI, Gobierno, Operadores de Nube, Medios y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye operadores de servicios de coubicación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de Bastidor | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los bastidores del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad del Bastidor | Define la cantidad de energía consumida por los equipos y servidores alojados en un bastidor. Se mide en kilovatios (kW). Este factor juega un papel fundamental en el diseño del centro de datos y en la planificación del enfriamiento y la energía. |
| Capacidad de Carga de TI | La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un bastidor instalado. Se mide en megavatios (MW). |
| Tasa de Absorción | Denota qué proporción de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de Piso Elevado | Es un espacio elevado construido sobre el piso. El espacio entre el piso original y el piso elevado se utiliza para albergar el cableado, el enfriamiento y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y enfriamiento. Se mide en pies cuadrados/metros. |
| Acondicionador de Aire para Sala de Computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores en el centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Principalmente hay dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo Frío | Es el pasillo donde el frente del bastidor da al pasillo. Aquí, el aire frío se dirige hacia el pasillo para que pueda entrar por la parte delantera de los bastidores y mantener la temperatura. |
| Pasillo Caliente | Es el pasillo donde la parte trasera de los bastidores da al pasillo. Aquí, el calor disipado por los equipos del bastidor se dirige hacia la rejilla de salida del acondicionador de aire para sala de computadoras (CRAC). |
| Carga Crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para la operación del centro de datos. |
| Efectividad en el Uso de Energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo Total de Energía del Centro de Datos)/(Consumo Total de Energía de los Equipos de TI). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE > 2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se agrega un componente adicional (sistema de alimentación ininterrumpida, generadores, acondicionador de aire para sala de computadoras) para que, en caso de corte de energía o fallo de equipos, los equipos de TI no se vean afectados. |
| Sistema de Alimentación Ininterrumpida (UPS) | Es un dispositivo que se conecta en serie con el suministro de energía de la red eléctrica, almacenando energía en baterías para que el suministro del sistema de alimentación ininterrumpida sea continuo para los equipos de TI incluso durante un corte de energía de la red. El sistema de alimentación ininterrumpida soporta principalmente solo los equipos de TI. |
| Generadores | Al igual que el sistema de alimentación ininterrumpida, los generadores se colocan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos tienen generadores de diésel y, comúnmente, se almacenan 48 horas de diésel en la instalación para prevenir interrupciones. |
| N+1 | Denominado 'Necesidad más uno', denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas de alimentación ininterrumpida, se necesitaría un sistema de alimentación ininterrumpida adicional para lograr N+1. |
| 2N | Se refiere al diseño totalmente redundante en el que se implementan dos sistemas independientes de distribución de energía. Por lo tanto, en caso de fallo total de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Enfriamiento en Fila | Es el sistema de diseño de enfriamiento instalado entre bastidores en una fila, donde extrae aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación de nivel determina la preparación de una instalación de centro de datos para sostener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (sistema de alimentación ininterrumpida, generadores), componentes de enfriamiento y sistema de distribución de energía (desde redes eléctricas de servicios públicos). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual inferior a 28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes redundantes de energía y enfriamiento (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, sistemas de alimentación ininterrumpida, enfriadores, equipos de rechazo de calor y depósitos de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual inferior a 22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes redundantes de energía y enfriamiento y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de la instalación) y no planificadas (corte de energía, fallo del sistema de enfriamiento). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual inferior a 1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante a fallos. Un centro de datos de Nivel 4 tiene múltiples componentes independientes y redundantes de energía y enfriamiento, así como múltiples rutas de distribución de energía. Todos los equipos de TI tienen alimentación dual, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación ininterrumpida. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual inferior a 26,3 minutos. |
| Centro de Datos Pequeño | El centro de datos que tiene un área de espacio de piso igual o inferior a 5.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar es igual o inferior a 200, se clasifica como centro de datos pequeño. |
| Centro de Datos Mediano | El centro de datos que tiene un área de espacio de piso entre 5.001 y 20.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de Datos Grande | El centro de datos que tiene un área de espacio de piso entre 20.001 y 75.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de Datos Masivo | El centro de datos que tiene un área de espacio de piso entre 75.001 y 225.000 pies cuadrados, o cuyo número de bastidores que se pueden instalar está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de Datos Mega | El centro de datos que tiene un área de espacio de piso igual o superior a 225.001 pies cuadrados, o cuyo número de bastidores que se pueden instalar es igual o superior a 9.001, se clasifica como centro de datos mega. |
| Coubicación Minorista | Se refiere a los clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son utilizados principalmente por pequeñas y medianas empresas (pymes). |
| Coubicación Mayorista | Se refiere a los clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son utilizados principalmente por medianas y grandes empresas. |
| Coubicación de Hiperescala | Se refiere a los clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes operadores de nube, empresas de TI, BFSI y plataformas OTT (como Netflix, Hulu y HBO+). |
| Velocidad de Datos Móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de Conectividad de Fibra | Es una red de cables de fibra óptica desplegada en todo el país, que conecta las regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de Datos por Teléfono Inteligente | Es una medida del consumo promedio de datos de un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de Datos de Banda Ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y de fibra óptica tanto en uso residencial como comercial. Aquí, el cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable Submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir entre 100 y 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de Carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón y el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono que surge en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las apreciaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




