
Tamaño y Cuota del Mercado de Plataforma de Comunicación como Servicio de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
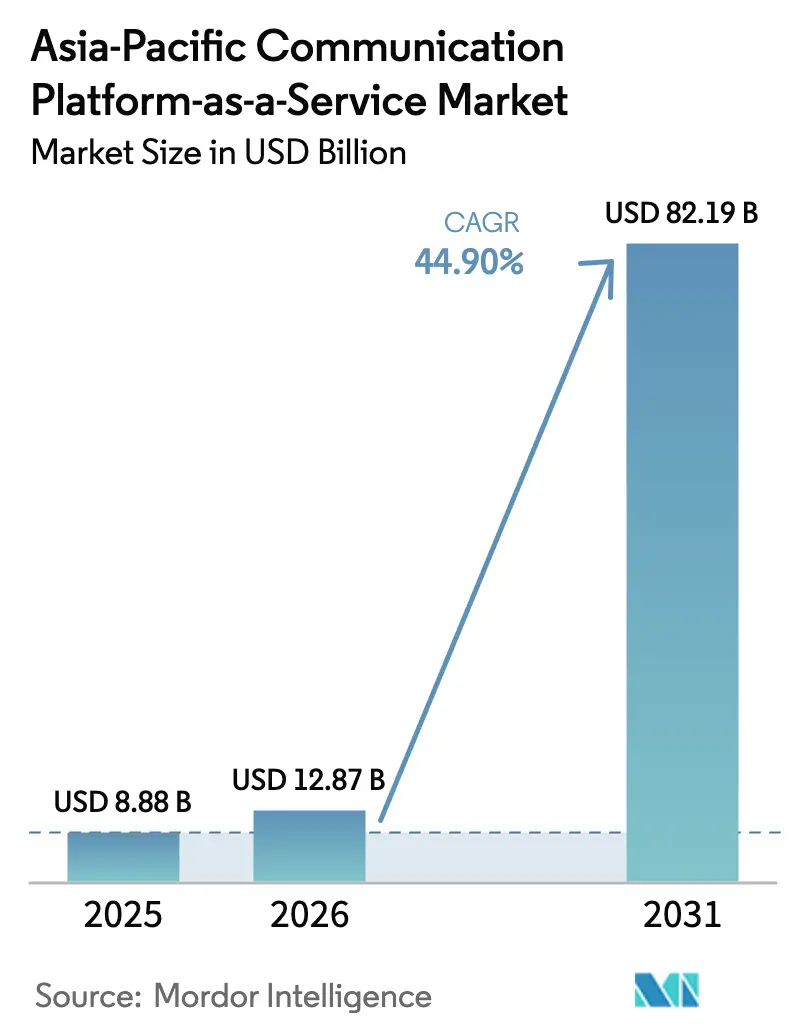
| Tamaño del mercado en el año base (2025) | 8.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 82.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 44.90 % |
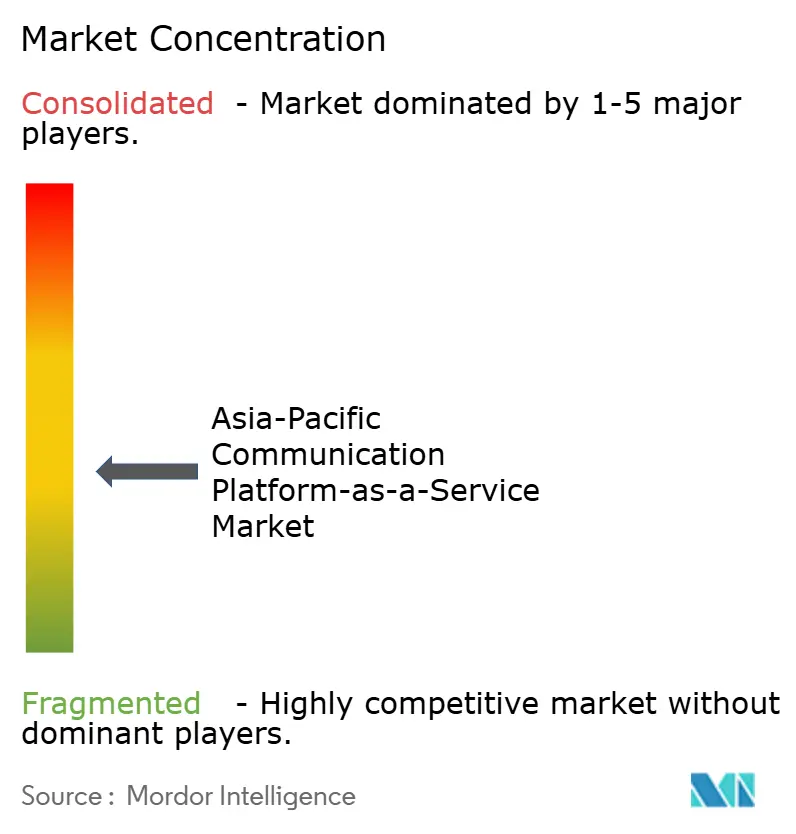
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plataforma de Comunicación como Servicio de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de CPaaS de Asia-Pacífico en 2026 se estima en USD 12,87 mil millones, creciendo desde el valor de 2025 de USD 8,88 mil millones, con proyecciones para 2031 que muestran USD 82,19 mil millones, creciendo a una CAGR del 44,90% durante 2026-2031. Estas dinámicas de crecimiento se derivan de programas acelerados de transformación digital, la proliferación de pilas de comunicación nativas en la nube y un cambio decisivo de las empresas hacia flujos de trabajo de mensajería, voz y video impulsados por API. La infraestructura de nube habilitada para 5G de China, las súper-aplicaciones centradas en fintech de India y el comercio con prioridad móvil del Sudeste Asiático refuerzan colectivamente el impulso de adopción. Las grandes empresas mantienen un gasto elevado, pero las interfaces simplificadas de bajo código permiten ahora a las pymes incorporar comunicaciones en tiempo real sin necesidad de talento especializado, ampliando la base total de mercado. Los proveedores se diferencian mediante la orquestación multicanal, la analítica impulsada por IA y las asociaciones que agrupan las API de red de las operadoras de telecomunicaciones con seguridad avanzada y cumplimiento normativo. Como resultado, el mercado de CPaaS de Asia-Pacífico está evolucionando desde la mensajería de solución puntual hacia plataformas integradas de experiencia del cliente que unifican canales, datos y automatización.
Conclusiones Clave del Informe
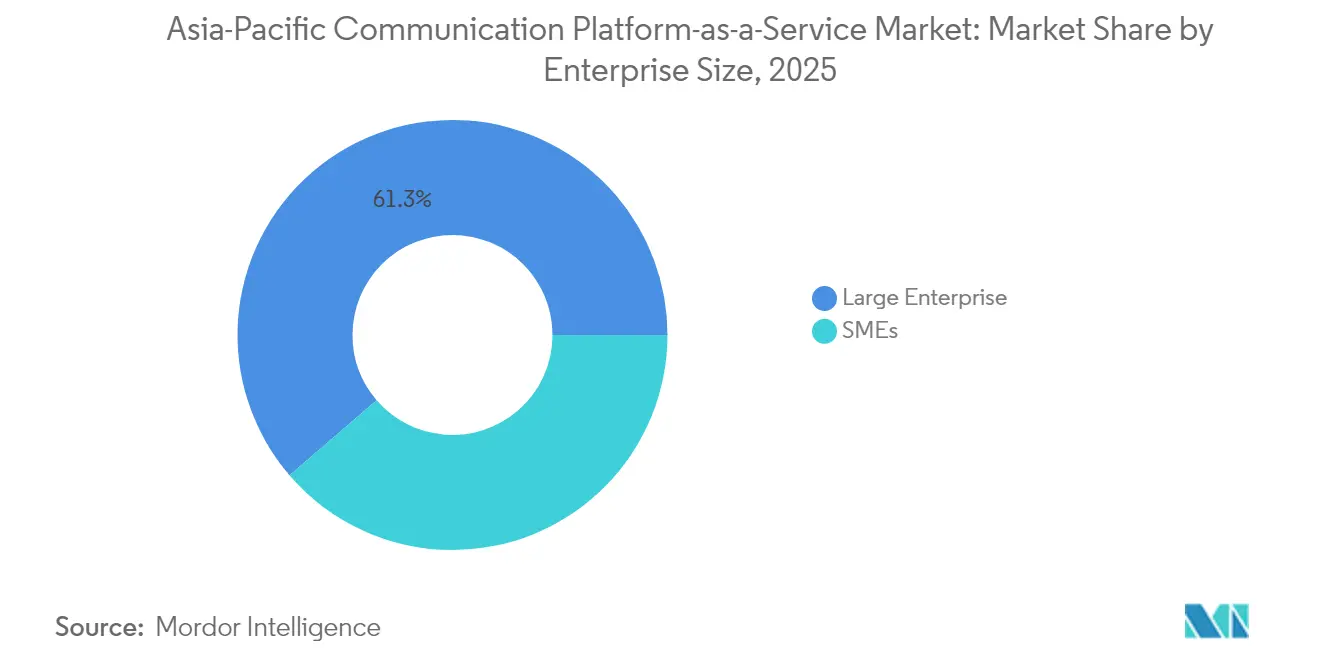
- Por tamaño de organización, las grandes empresas aportaron el 61,30% de los ingresos en 2025, mientras que las pymes se prevé que crezcan a una CAGR del 45,10% hasta 2031, la más rápida entre todos los segmentos.
- Por industria de usuario final, el BFSI representó una cuota del 25,10% del tamaño del mercado de CPaaS de Asia-Pacífico en 2025, y el comercio electrónico y la logística avanza a una CAGR del 44,80% durante 2026-2031.
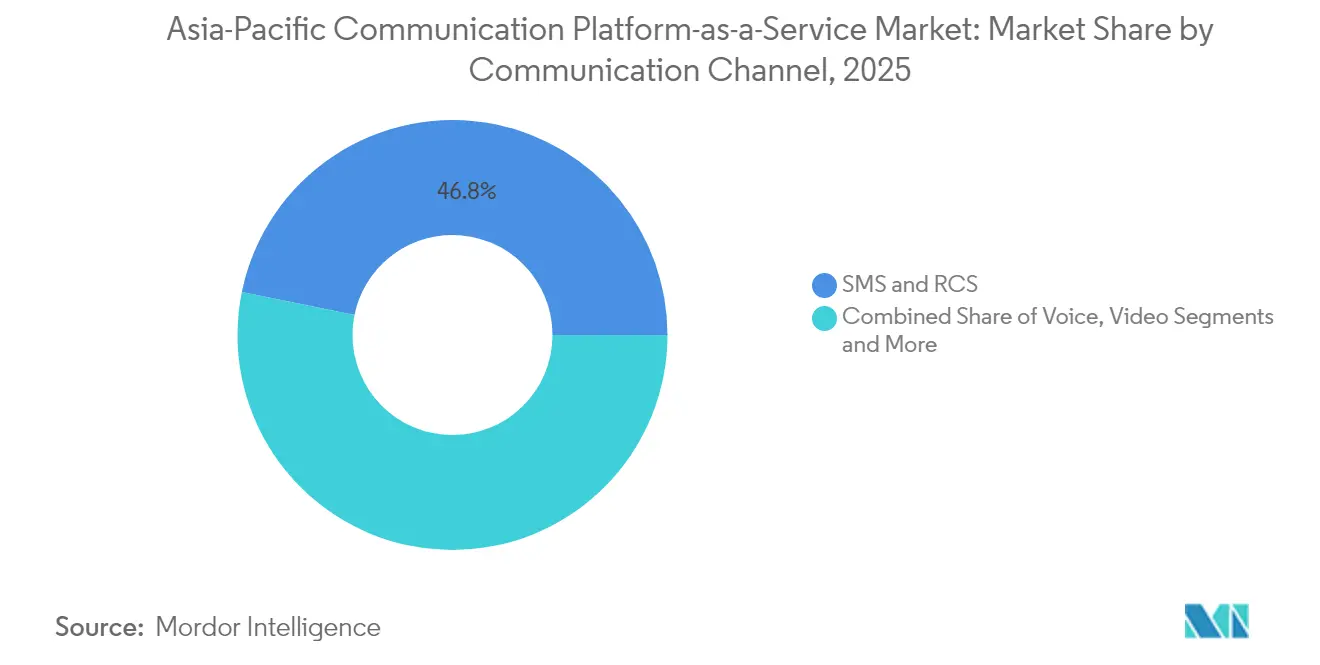
- Por canal de comunicación, SMS y RCS mantuvieron una cuota del 46,80% en 2025, mientras que se prevé que las API de video crezcan a una CAGR del 45,90% hasta 2031.
- Por componente, las API de mensajería representaron el 42,60% de los ingresos en 2025; las plataformas de orquestación de flujos de trabajo multicanal ofrecen la CAGR proyectada más alta del 46,40% hasta 2031.
- Por geografía, China lideró con el 31,40% de la cuota del mercado de CPaaS de Asia-Pacífico en 2025, mientras que se proyecta que India se expanda a una CAGR del 45,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida transformación digital liderada por la nube en pymes y grandes empresas | +8.2% | Global, con concentración en China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Población con prioridad móvil y despliegue de 5G que acelera el tráfico A2P | +7.8% | Núcleo de APAC, particularmente Corea del Sur, Japón y Australia | Corto plazo (≤ 2 años) |
| Creciente ola de modernización de la experiencia del cliente omnicanal y basada en CPaaS | +6.9% | Global, con adopción temprana en Singapur, Hong Kong y Japón | Mediano plazo (2-4 años) |
| API de Open Gateway respaldadas por operadoras de telecomunicaciones que desbloquean la programabilidad de la red | +5.4% | Regional, con foco en los mercados desarrollados de APAC | Largo plazo (≥ 4 años) |
| Integraciones de finanzas embebidas que impulsan la adopción de CPaaS en fintech y súper-aplicaciones | +4.7% | Sudeste Asiático, India, China | Mediano plazo (2-4 años) |
| API enriquecidas con IA generativa que amplían la combinación de servicios CPaaS y el ARPU | +6.1% | Global, con centros de innovación en China, Singapur y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Transformación Digital Liderada por la Nube en Pymes y Grandes Empresas
Las empresas han migrado el 85% de las aplicaciones a plataformas en la nube en 2025, y este incremento en las cargas de trabajo en la nube alimenta directamente la demanda de API de comunicación flexibles que se integran con los sistemas de back-end de SaaS.[1]Huawei, "Sinergia de Nube y Red para Servicios B2B," huawei.com El gasto en nube de China está aumentando un 15% en 2025, con Alibaba Cloud, Huawei Cloud y Tencent Cloud entregando conjuntamente el 71% de la cuota doméstica, cada uno incorporando complementos de CPaaS en sus carteras de mercado. Las pymes ahora consideran las comunicaciones como código en lugar de infraestructura, utilizando API de pago por uso para enviar alertas, autenticar usuarios y orquestar tareas del centro de contacto. Estos puntos de entrada con bajas barreras democratizan las comunicaciones de nivel empresarial, eliminando el obstáculo de CapEx que históricamente limitó la adopción. El cambio estructural posiciona las comunicaciones basadas en API como un pilar fundamental de la arquitectura de experiencia digital, no como un complemento auxiliar.
Población con Prioridad Móvil y Despliegue de 5G que Acelera el Tráfico A2P
La penetración de smartphones en Asia-Pacífico supera el 78% en 2025, y las suscripciones a 5G en el Sudeste Asiático y Oceanía están en camino de superar los 570 millones para 2027, reforzando los hábitos de interacción con prioridad móvil.[2]ICT Business, "El 5G superará los 570 millones de suscripciones en el Sudeste Asiático y Oceanía en 2027," ictbusiness.biz Aunque se prevé que el tráfico internacional de contraseñas de un solo uso disminuya a medida que surjan alternativas de autenticación, los operadores contrarrestan esto comercializando los Servicios de Comunicación Enriquecidos y los formatos de mensajería avanzados. El lanzamiento en 2024 por parte de Sinch y Singtel del primer servicio de Mensajería Empresarial RCS de Singapur muestra cómo los medios más ricos compensarán la erosión del texto sin formato. A medida que mejora el ancho de banda, las empresas pasan de los SMS estáticos a fragmentos de video, el comercio conversacional y el chat integrado en la aplicación, desbloqueando nuevas fuentes de monetización para los proveedores de CPaaS.
Creciente Ola de Modernización de la Experiencia del Cliente Omnicanal y Basada en CPaaS
Las empresas que implementan mensajería integrada, voz y canales sociales logran tasas de retención de clientes del 89%, más del doble que las estrategias de canal único.[3]IntelePeer, "La Demanda de una Mejor Experiencia del Cliente Llegó para Quedarse," intelepeer.ai La súper-aplicación de salud Apollo 24/7 aumentó los ingresos promedio por pedido un 72% tras combinar flujos de WhatsApp, RCS y voz a través de Infobip, validando el retorno de la inversión omnicanal. Los operadores extienden el concepto: TrueBusiness de Tailandia lanzó «True CPaaS», combinando la personalización basada en IA con la entrega multicanal para optimizar el comercio y el soporte. Estos ejemplos ilustran un giro a nivel regional hacia comunicaciones orientadas a resultados en la automatización del marketing, la habilitación de ventas y el soporte posventa, lo que alimenta la demanda continua de módulos de orquestación y analítica.
API de Open Gateway Respaldadas por Operadoras de Telecomunicaciones que Desbloquean la Programabilidad de la Red
Las iniciativas de Open Gateway alineadas con la GSMA permiten a los desarrolladores acceder a funciones de las operadoras —localización, calidad bajo demanda, verificación de número— a través de API estandarizadas. Ericsson y 12 operadoras formaron la empresa conjunta Aduna en 2025 para agregar dichas capacidades, garantizando un punto de acceso único para el ecosistema de desarrolladores. En Corea, las operadoras móviles estandarizan conjuntamente las API de red para acelerar la monetización del 5G. TrueBusiness e EASY BUY introdujeron la primera API comercial de verificación de número de Tailandia, demostrando la viabilidad comercial de este modelo. A medida que estas API se fusionan con las plataformas de CPaaS, las empresas obtienen atributos de red programables que elevan la fiabilidad y la seguridad, impulsando el gasto incremental por usuario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de la integración y migración de sistemas heredados | -4.3% | Global, con mayor impacto en Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Panorama fragmentado de privacidad de datos y cumplimiento normativo transfronterizo | -3.8% | Regional, que afecta particularmente a las operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Precios volátiles de terminación de SMS regional y consolidación de operadoras | -2.9% | Núcleo de Asia-Pacífico, con concentración en Indonesia, Tailandia y Filipinas | Corto plazo (≤ 2 años) |
| Aumento del fraude AIT/SMS que promueve un filtrado agresivo del tráfico | -2.7% | Global, con especial foco en India, China y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Integración y Migración de Sistemas Heredados
Dos tercios de los proveedores de servicios de comunicación citan el enredo con los sistemas heredados como una barrera principal para el despliegue de API modernas, y la deuda tecnológica alcanzó el 56% de los presupuestos de TI en 2024. Las empresas japonesas y coreanas que acumularon sistemas propietarios durante décadas enfrentan complejas tareas de mapeo de datos y gobernanza de seguridad antes de activar los módulos de CPaaS. En Singapur, el 81% de las empresas buscan proveedores capaces de gestionar la migración multinube y la coexistencia con sistemas heredados. La preferencia resultante es por plataformas integrales que agrupan conectores prediseñados, nodos perimetrales seguros y servicios de consultoría.
Panorama Fragmentado de Privacidad de Datos y Cumplimiento Normativo Transfronterizo
Asia-Pacífico carece de un régimen uniforme de protección de datos, lo que obliga a los proveedores a navegar por normativas divergentes como la Ordenanza sobre Datos Personales (Privacidad) (PDPO) de Hong Kong, la Ley de Protección de Datos Personales (PDPA) de Singapur y la Ley de Protección de Datos Personales Digitales de India. Cada una exige procesos distintos de consentimiento, residencia de datos y notificación de brechas, lo que incrementa los costos de cumplimiento. Las empresas más pequeñas de CPaaS a menudo carecen de los recursos legales para personalizar las arquitecturas por jurisdicción, lo que genera limitaciones en el servicio o salidas del mercado. Las directivas sobre operadores de red móvil virtual y neutralidad de la red añaden otra capa de complejidad, particularmente donde el enrutamiento transfronterizo de SMS o voz puede infringir las normativas de transporte nacionales. La carga inclina la ventaja competitiva hacia los proveedores más grandes con equipos de gobernanza dedicados, acelerando la consolidación del mercado y potencialmente frenando la innovación en mercados poco atendidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Organización:
Las Pymes Impulsan la DemocratizaciónLas grandes empresas capturaron el 61,30% de la cuota del mercado de CPaaS de Asia-Pacífico en 2025, aprovechando integraciones complejas, sólidas capas de seguridad y presencia en múltiples países. Sin embargo, las pymes crecen a una CAGR del 45,10% hasta 2031, reduciendo la brecha histórica de adopción. El uso por parte de Coca-Cola Europacific Partners Indonesia de las API de SMS de 8x8 dentro de su aplicación Klik Toko subraya cómo incluso las marcas líderes del sector dependen de CPaaS para optimizar la distribución B2B. La caída en el costo de las comunicaciones programables y la disponibilidad de herramientas de bajo código permiten a los pequeños minoristas incorporar chatbots, alertas de pago y soporte de clic a video en días en lugar de meses. Los proveedores ahora lanzan paquetes escalonados que van desde kits de inicio hasta clústeres empresariales, garantizando que los clientes de nivel básico no abandonen el servicio a medida que se expande el uso. Esta democratización amplía tanto la base total del mercado como intensifica la competencia por los contratos de pymes sensibles al precio.
Nota: Las cuotas de los segmentos individuales están disponibles previa compra del informe


Por Industria de Usuario Final:
El Liderazgo del BFSI Enfrenta el Desafío del Comercio ElectrónicoEl BFSI representó el 25,10% del tamaño del mercado de CPaaS de Asia-Pacífico en 2025, reflejando el uso generalizado de contraseñas de un solo uso, alertas de transacciones y avisos regulatorios. Sin embargo, se prevé que el comercio electrónico y la logística aceleren a una CAGR del 44,80% hasta 2031, ya que las súper-aplicaciones incorporan el proceso de pago conversacional, el seguimiento de pedidos y la automatización de devoluciones. Las instituciones financieras priorizan la fiabilidad y el cumplimiento normativo, impulsando la adopción de API de verificación de número y mensajería cifrada. En contraste, los mercados en línea demandan personalización y experimentación rápida, favoreciendo plataformas que exponen ganchos de pruebas A/B y composición de chat impulsada por IA. Esta divergencia obliga a los proveedores de CPaaS a segmentar sus hojas de ruta: módulos altamente seguros y listos para auditoría para sectores regulados, y herramientas ágiles de experiencia del cliente para el comercio digital.
Los operadores de logística adoptan el chat de video para el soporte a conductores y la resolución de problemas en almacenes, mientras que las aseguradoras prueban la autenticación biométrica de voz para agilizar el procesamiento de reclamaciones. El sector sanitario amplía CPaaS hacia la teleconsulta y los recordatorios de prescripciones, aprovechando los SDK de video conformes con las leyes de datos de pacientes. Estos casos de uso diversificados enfatizan que las plantillas verticalizadas, no las API genéricas, determinan ahora la diferenciación de los proveedores. Los proveedores capaces de empaquetar aceleradores regulatorios —equivalencia PCI-DSS, equivalencia HIPAA, firma electrónica local— capturan ingresos más sólidos a medida que los sectores convergen hacia las normas de interacción omnicanal.
Por Canal de Comunicación:
Las API de Video Crecen a Pesar del Dominio de los SMSLos SMS y RCS generaron el 46,80% de los ingresos en 2025, beneficiándose de la ubicuidad de los dispositivos y el alcance de calidad de operadora. Sin embargo, las API de video exhiben la CAGR más rápida del 45,90%, ya que el ancho de banda del 5G y el WebRTC nativo del navegador permiten llamadas sin fricción dentro de las aplicaciones móviles. Las empresas combinan los SMS asíncronos con el video en vivo para crear flujos de soporte guiado: el cliente recibe un mensaje de texto con un enlace de video de un solo uso que escala a un especialista en el producto. El ascenso de los medios enriquecidos también se manifiesta en la banca, donde los asesores realizan sesiones seguras de video KYC iniciadas desde un hilo de SMS verificado. Si bien la voz sigue siendo indispensable para el IVR y la asistencia a agentes, su crecimiento se estabiliza a medida que los canales de mensajería absorben las consultas simples.
El chat integrado en la aplicación gana terreno dentro de las súper-aplicaciones, donde el transporte, la entrega de alimentos y los servicios financieros coexisten. Las notificaciones push y el correo electrónico mantienen su papel para los estados de cuenta y las divulgaciones regulatorias, pero los grupos demográficos más jóvenes se inclinan por el chat en tiempo real. En consecuencia, los proveedores de CPaaS pivotan hacia la orquestación agnóstica de canales que selecciona la ruta óptima en función de la preferencia del usuario, el costo y el cumplimiento normativo. Las hojas de ruta de características ahora priorizan códecs avanzados, efectos de cámara impulsados por IA y funciones de pantalla compartida para mantener el compromiso de video, consolidando su estatus como el próximo desbloqueador de ingresos dentro del mercado de CPaaS de Asia-Pacífico.
Nota: Las cuotas de los segmentos individuales están disponibles previa compra del informe
Por Componente:
Las Plataformas Multicanal Lideran la InnovaciónLas API de mensajería aún contribuyen el 42,60% de los ingresos de 2025, sirviendo como punto de entrada para alertas masivas y tráfico transaccional. Sin embargo, la orquestación de flujos de trabajo multicanal se está expandiendo a una CAGR del 46,40%, ya que las empresas demandan un control unificado sobre los recorridos de SMS, voz, chat y correo electrónico. Herramientas como el Automation Builder de 8x8 ilustran cómo los flujos de arrastrar y soltar democratizan la lógica compleja, permitiendo a los especialistas en marketing lanzar campañas sin incidencias de ingeniería. Las API de voz se mantienen estables, potenciadas por extensiones de voz a texto, análisis de sentimientos y biometría de voz que elevan la experiencia del llamante. Los SDK de video y los widgets dentro de la llamada aceleran los escenarios de telesalud, aprendizaje electrónico e inspección remota, reforzando la tesis de combinación de canales.
Los servicios profesionales y gestionados ganan relevancia a medida que las empresas buscan asesoramiento en cumplimiento normativo, arquitectura y seguimiento del retorno de la inversión. Los proveedores que agrupan planes de consultoría con licencias de plataforma aseguran contratos plurianuales y tasas más altas de retención neta de ingresos. El mercado de CPaaS de Asia-Pacífico, por tanto, se inclina hacia propuestas de plataforma más servicios, con los motores de orquestación como la capa de anclaje en torno a la cual se agrupan los módulos auxiliares: bots de IA, analítica de campañas y pasarelas de pago.
Análisis Geográfico
Mercado de Plataforma de Comunicación como Servicio de China
China concentró el 31,40% de los ingresos regionales en 2025, impulsada por la expansiva implementación de redes 5G, las guerras de precios en la nube y las políticas gubernamentales de "Datos del Este, Computación del Oeste" que equilibran la carga de los centros de datos y el abastecimiento de energías renovables. Los tres grandes operadores de telecomunicaciones —China Mobile, China Unicom, China Telecom— reportaron cada uno un crecimiento en sus líneas de servicios empresariales, y el recorte de precios internacionales del 59% de Alibaba Cloud señala una agresiva economía de escala para incorporar más cargas de trabajo de Plataforma de Comunicación como Servicio. Los proveedores nacionales integran directamente las API de mensajería y vídeo en sus suites de Software como Servicio, simplificando la adquisición para bancos estatales, conglomerados logísticos y cadenas minoristas. A medida que los proveedores chinos se expanden hacia el Sudeste Asiático, llevan consigo acuerdos bilaterales en la nube que promueven el cumplimiento de la residencia de datos, acelerando la expansión transfronteriza de la Plataforma de Comunicación como Servicio.
Mercado de Plataforma de Comunicación como Servicio de India
India es el referente de crecimiento, registrando una CAGR del 45,60% hasta 2031, impulsada por las aplicaciones de fintech, los proyectos de infraestructura pública digital y los dispositivos 5G asequibles que desbloquean el tráfico masivo de mensajería y verificación. Tanla Platforms posee el 35% de participación en el ecosistema local de Plataforma de Comunicación como Servicio y registró un crecimiento interanual del 29% en sus beneficios al escalar campañas de WhatsApp Business y RCS para clientes del sector bancario y comercial.
Panorama regulatorio
La regulación de CPaaS en Asia-Pacífico se está endureciendo en torno a la aplicación de medidas antispam, la identidad del remitente y la auditabilidad del tráfico de aplicación a persona (A2P), lo que eleva el listón para las plataformas que venden API de mensajería y voz a gran escala. En India, TRAI emitió una directriz en febrero de 2026 que exige a los Proveedores de Acceso de Terminación implementar sistemas UCC_Detect basados en IA/ML y compartir señales de sospecha de comunicación comercial con los Proveedores de Acceso de Origen a través del ecosistema DLT, reforzando los controles de plantilla, encabezado y trazabilidad integrados en las operaciones de mensajería empresarial.
Singapur mantiene requisitos más estrictos de identidad del remitente mediante salvaguardas de la IMDA, como el régimen de Registro de ID de Remitente SMS (SSIR), junto con normas de licenciamiento bajo el marco de Telefonía IP. Esto está impulsando a los proveedores hacia flujos de trabajo de enrutamiento conforme y remitentes verificados. Australia también está reforzando el monitoreo del mercado: en noviembre de 2026, la ACCC propuso las Normas de Mantenimiento de Registros de SMS A2P de 2026, que incluyen plazos de informes definidos (el primer período de informe finaliza el 31 de octubre de 2026, con informes que vencen el 21 de noviembre de 2026) para los servicios de terminación mayorista, lo que aumenta la carga de cumplimiento para los operadores de CPaaS y favorece a aquellos con gobernanza madura y capacidades de informes de nivel operador.
Panorama Competitivo
El mercado de CPaaS de Asia-Pacífico se encuentra en un ciclo de consolidación, pero sigue siendo moderadamente fragmentado. Los líderes globales Twilio, Sinch y Vonage escalan mediante nodos de nube a hiperescala y hojas de ruta de características de IA, mientras que los especialistas regionales Tanla Platforms y Route Mobile aprovechan los contratos con operadoras locales y los aceleradores de cumplimiento normativo. Proximus Global fusionó BICS, Telesign y Route Mobile en enero de 2025, formando una potencia transcontinental que agrupa la mensajería mayorista con las API empresariales. En la capa de red, la fusión de USD 6.500 millones entre XL Axiata y Smartfren fortalece las rutas de terminación en Indonesia, beneficiando indirectamente a los proveedores de CPaaS que dependen del alcance doméstico.
La diferenciación estratégica depende cada vez más de la integración de IA. Alibaba Cloud comprometió USD 52.900 millones hacia plataformas de Modelo como Servicio, posicionándose para exponer funciones de IA generativa directamente a través de los puntos de conexión de CPaaS. La alianza plurianual de Twilio con Microsoft Azure superpone analítica de voz y capacidades de modelos de lenguaje extenso sobre los flujos de trabajo de comunicaciones existentes. Los campeones regionales siguen el mismo camino: Infobip se asoció con NTT Com Online para proporcionar servicios omnicanal en Japón, combinando la fortaleza comercial local con la profundidad de plataforma global.
Líderes de la Industria de Plataforma de Comunicación como Servicio de Asia-Pacífico
Twilio Inc.
Vonage Holdings Corp
Tanla Platforms Limited
Route Mobile
VCloudX PTE Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plataforma de Comunicación como Servicio de Asia-Pacífico
- Twilio Inc.
- Vonage Holdings Corp. (an Ericsson company)
- Tanla Platforms Ltd.
- Route Mobile Ltd.
- Sinch AB
- Infobip Ltd.
- Kaleyra S.p.A. (Tata Communications)
- VCloudX Pte Ltd. (EnableX)
- 8x8 Inc.
- MNF Group Ltd.
- MessageBird B.V.
- Plivo Inc.
- Telnyx LLC
- Bandwidth Inc.
- ACL Mobile (Sinch)
- Alibaba Cloud
- Tencent Cloud
- Huawei Cloud
- AsiaInfo Technologies Ltd.

Oportunidades de mercado y perspectivas futuras
Las comunicaciones orientadas al cumplimiento están creando espacio en blanco para los proveedores de CPaaS que empaquetan la mensajería y las llamadas verificadas como una capacidad gestionada en lugar de una API básica, particularmente en casos de uso regulados de alto volumen como alertas de BFSI, OTP y verificación de clientes. El continuo enfoque de TRAI en frenar las comunicaciones comerciales no solicitadas, incluido el compromiso de partes interesadas en torno a la tercera enmienda de 2026 al TCCCPR y la discusión de cargos de terminación vinculados a pilas de llamadas A2P no registradas, está impulsando a las empresas a consolidarse en plataformas que puedan operacionalizar el registro, la gobernanza de plantillas y las pistas de auditoría de extremo a extremo. Route Mobile y Sinch han enmarcado públicamente estas medidas como favorables para la adopción de CPaaS de grado empresarial.
Una segunda oportunidad también está surgiendo en torno a la separación de la orquestación de software del transporte dentro del país para gestionar la fragmentación entre las normas de datos, telecomunicaciones y control de spam. Las arquitecturas híbridas y los modelos Bring Your Own Carrier (BYOC) permiten a las empresas multinacionales estandarizar flujos de trabajo, análisis y orquestación de canales en una sola capa de CPaaS, alineándose al mismo tiempo con los requisitos de los operadores locales y regulatorios para la entrega. Iniciativas paralelas como la propuesta de mantenimiento de registros de SMS A2P de la ACCC aumentan aún más la demanda de herramientas que respalden la transparencia de terminación, el control de enrutamiento y los informes. Esto respalda la monetización de la automatización del cumplimiento, los servicios gestionados y las funciones de gobernanza multipaís dentro de las carteras de CPaaS.
Recent Industry Developments in Mercado de Plataforma de Comunicación como Servicio de Asia-Pacífico
- Julio de 2026: Route Mobile firmó un Acuerdo de Transferencia de Negocio para adquirir el negocio de participación de clientes omnicanal impulsado por IA de Heltar Technologies Private Limited a través de su subsidiaria Route Connect Private Limited. El acuerdo añade capacidades de participación habilitadas por IA en canales como WhatsApp, RCS y voz, fortaleciendo la capacidad de Route Mobile para vender orquestación de mayor valor junto con las API de mensajería principales.
- Febrero de 2025: Twilio se asoció con Singtel para ofrecer mensajería RCS segura y de marca para empresas en Singapur. La integración de RCS respaldada por el operador admite formatos de mensajería más ricos y controles de confianza empresarial, reforzando un cambio del SMS simple hacia canales verificados y de alto compromiso en la región.
- Enero de 2024: Vonage y Telkomsel colaboraron para poner API de red a disposición de desarrolladores y empresas en Indonesia. La asociación alinea los flujos de trabajo de CPaaS con las capacidades de la red de telecomunicaciones, ampliando el conjunto direccionable de funciones programables más allá de la mensajería hacia funciones a nivel de red para aplicaciones empresariales.


Mercado de Plataforma de Comunicación como Servicio de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado incluye los ingresos obtenidos de plataformas de comunicación en la nube que permiten a las empresas incorporar funciones de mensajería, voz y comunicaciones similares en sus aplicaciones mediante API en toda Asia-Pacífico.
Exclusiones del alcance: se excluyen los ingresos de aplicaciones de mensajería para consumidores, el gasto en la red central de telecomunicaciones y el software de centro de contacto puro que no monetiza el uso de las comunicaciones.
Descripción general de la segmentación
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Industria de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Comercio Minorista y Bienes de Consumo
- Salud y Ciencias de la Vida
- Comercio Electrónico y Logística
- Otros
- Por Canal de Comunicación
- SMS y RCS
- Voz
- Video
- Correo Electrónico y Notificaciones Push
- Chat Integrado en Aplicación / OTT
- Por Componente / Tipo de Servicio
- API de Mensajería
- API de Voz
- API y SDK de Video
- Plataformas de Orquestación Multicanal y de Flujos de Trabajo
- Servicios Profesionales y Gestionados
- Por Geografía
- China
- India
- Japón
- Corea del Sur
- Sudeste Asiático
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una visión a nivel de país de la adopción digital y la demanda de comunicaciones, para luego relacionarla con el uso de comunicaciones en la nube. Nos referimos a fuentes públicas como los indicadores de la Unión Internacional de Telecomunicaciones (UIT), las series digitales y macroeconómicas del Banco Mundial, los reguladores nacionales de telecomunicaciones en Asia-Pacífico (por ejemplo, TRAI y ACMA) y los conjuntos de datos de la OCDE cuando estaban disponibles para verificaciones cruzadas.
Para alinear el modelo con la actividad comercial real, también utilizamos informes anuales de empresas, presentaciones para inversores, transcripciones de resultados y comunicados de prensa sobre lanzamientos de productos y asociaciones. Se utilizaron bases de datos de patentes para comprender dónde las funciones de comunicación y verificación impulsadas por API están mostrando señales de innovación más fuertes. En algunos casos, validamos la escala y el crecimiento de los proveedores mediante una suscripción de pago para datos financieros de empresas e inteligencia de noticias, y también utilizamos una base de datos de importación-exportación a nivel de envíos de pago como una verificación direccional del movimiento de hardware de telecomunicaciones relacionado, cuando ayudó a explicar las implementaciones de capacidad. Las fuentes documentales aquí enumeradas no son exhaustivas, y se consultaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizaron llamadas y encuestas primarias con equipos de plataformas CPaaS, socios de telecomunicaciones, integradores de sistemas y compradores empresariales que gestionan programas de mensajería y voz, para poder precisar los factores prácticos de precios y uso. Dado que Asia-Pacífico no es un mercado uniforme, cubrimos las perspectivas de oferta y demanda en grandes economías y mercados de rápido crecimiento del sudeste asiático, y luego verificamos los supuestos sobre enrutamiento local, cumplimiento y combinación de canales antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El modelo central utiliza un enfoque de arriba hacia abajo en el que la demanda de comunicaciones empresariales se reconstruye a partir de señales de penetración de teléfonos inteligentes e internet, actividad de comercio digital y banca, y la proporción de mensajería empresarial que está migrando a la entrega basada en API. Esos conjuntos de demanda se convierten luego en valor utilizando una lógica de precios combinada, con ajustes a nivel de país para el enrutamiento, los requisitos regulatorios y la combinación de canales típica.
Para mantener totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba. Estas incluyeron divulgaciones de ingresos muestreadas de proveedores, comentarios de canales de socios y cálculos sencillos de volumen x precio promedio para casos de uso comunes de CPaaS. Los insumos que se siguieron de cerca incluyen los volúmenes de mensajería A2P, el tráfico de verificación, la adopción de la nube por parte de las empresas, el ritmo de implementación de 5G y cobertura de datos, y la compresión de precios observada en corredores de mensajería de alto volumen. Cuando los datos directos eran escasos para países más pequeños, utilizamos indicadores indirectos como la base de suscriptores móviles y el crecimiento de transacciones digitales, y luego ajustamos mediante retroalimentación de expertos.
Para la previsión, nos basamos en análisis de escenarios respaldado por líneas de tendencia sobre indicadores de demanda y el movimiento de precios esperado. La curva final se moderó utilizando lo que los entrevistados describieron como una sincronización de adopción realista por industria y país.
Validación de datos y ciclo de actualización
La validación se gestionó mediante varias pasadas para detectar tempranamente sobreestimaciones y subestimaciones evidentes. Comparamos los resultados con señales independientes, como debates sobre el tráfico de mensajería de telecomunicaciones, la dirección del gasto en la nube y los comentarios de los proveedores sobre la combinación regional. Luego volvimos a verificar los valores atípicos a nivel de país y caso de uso.
Antes de la aprobación final, las cifras son revisadas por otro analista que cuestiona los supuestos, la lógica de unidades y las conversiones de moneda, y volvemos a contactar a las fuentes cuando una variación clave no puede explicarse por factores conocidos. Los informes se actualizan anualmente, y eventos materiales como cambios de política, movimientos bruscos de precios o cambios importantes de enrutamiento pueden desencadenar ajustes provisionales. Justo antes de la entrega, se completa una revisión nueva para que los clientes reciban la visión más actualizada.
Estimación del mercado de plataforma de comunicación como servicio en Asia-Pacífico de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para CPaaS en Asia-Pacífico pueden parecer muy dispares, incluso cuando todos hacen referencia al mismo espacio general. Las diferencias suelen provenir de qué se cuenta como ingresos de CPaaS, qué países se incluyen y cómo se supone que cambian con el tiempo los precios de mensajería y verificación.
En la práctica, las mayores diferencias provienen de si las estimaciones incorporan ingresos adyacentes de UCaaS o CCaaS, si tratan la mensajería empresarial tipo WhatsApp como parte de CPaaS o como una categoría separada, y si utilizan una visión agresiva o conservadora sobre la compresión de precios de A2P. Otro factor común es la frecuencia de actualización, ya que las nuevas normativas locales sobre enrutamiento y consentimiento pueden cambiar rápidamente los volúmenes. El momento de la conversión de divisas también puede afectar el total en USD en una región de rápido movimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,88 mil millones de USD (2025) | |
| Publicación Sectorial A | 9,40 mil millones de USD (2023) | Utiliza un año base anterior y a menudo combina CPaaS con ingresos más amplios de comunicaciones en la nube, por lo que la cifra puede ser mayor incluso antes de aplicar plenamente la compresión de precios. |
| Consultora Regional B | 4,00 mil millones de USD (2024) | Se apoya en una definición más estrecha que enfatiza únicamente los ingresos de mensajería por API, y puede subestimar el uso de voz, autenticación y omnicanal que está incluido en los programas empresariales. |
La tabla muestra que la mayor parte de la dispersión puede explicarse por el momento y lo que se incluye dentro del alcance de CPaaS, en lugar de por un único problema aritmético. Al separar los ingresos basados en el uso de las categorías de software adyacentes y al someter a prueba de estrés los supuestos de precios y volumen mediante verificaciones específicas de Asia-Pacífico, la estimación se mantiene más trazable a las señales de demanda real, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de CPaaS de Asia-Pacífico?
El mercado se sitúa en USD 12,87 mil millones en 2026 y se proyecta que alcance USD 82,19 mil millones en 2031, reflejando una CAGR del 44,90%.
¿Qué país genera los mayores ingresos de CPaaS en Asia-Pacífico?
China lidera la región con una cuota del 31,40% en 2025, impulsada por despliegues de 5G a gran escala y una extensa infraestructura en la nube.
¿Qué segmento de industria tiene la mayor cuota del gasto en CPaaS?
El BFSI domina el 25,10% de los ingresos regionales, principalmente a través de notificaciones de transacciones, verificación de números y comunicaciones seguras con clientes.
¿Qué canal de comunicación se está expandiendo más rápidamente?
Las API de video registran el mayor impulso, avanzando a una CAGR del 45,90% hasta 2031, ya que las empresas incorporan video en tiempo real en aplicaciones móviles y web.
Última actualización de la página el:



