
Tamaño y Participación del Mercado de Disco Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
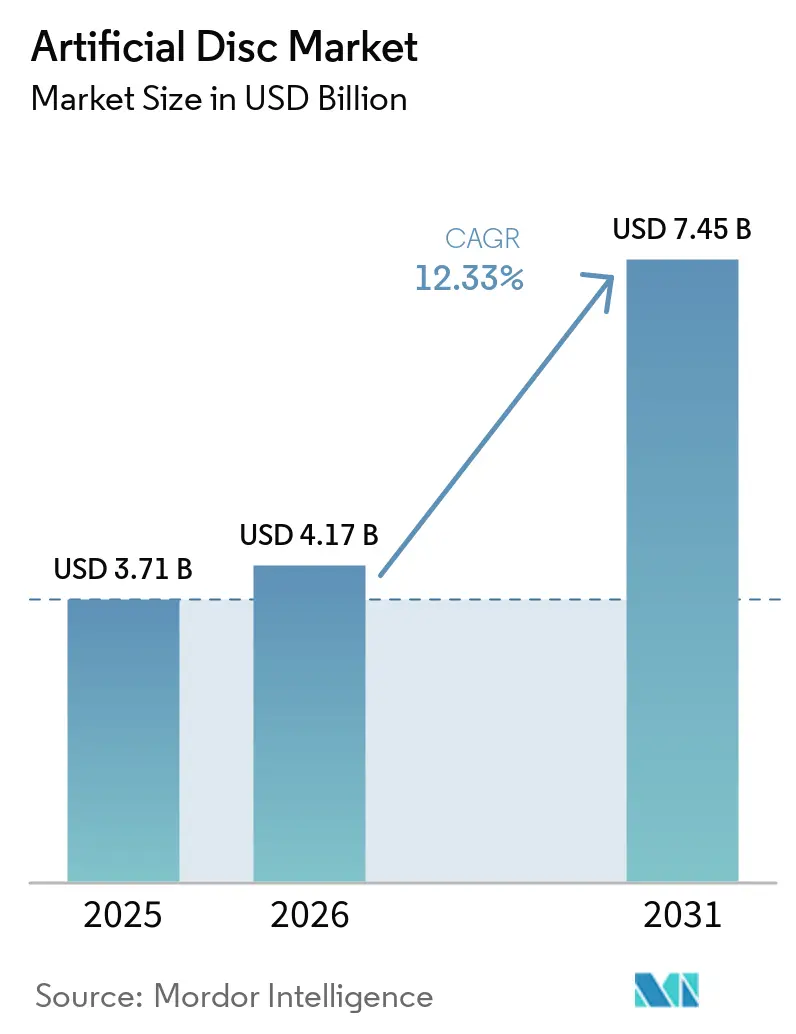
| Tamaño del Mercado (2026) | 4.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.33 % |
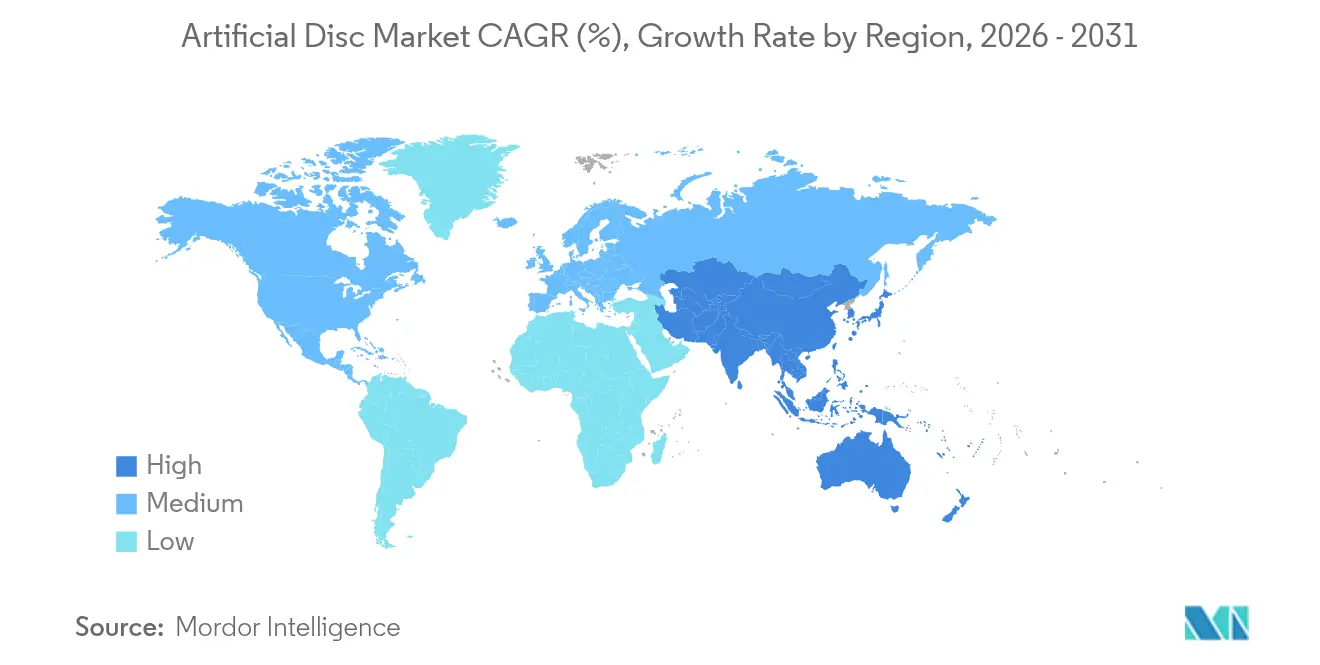
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
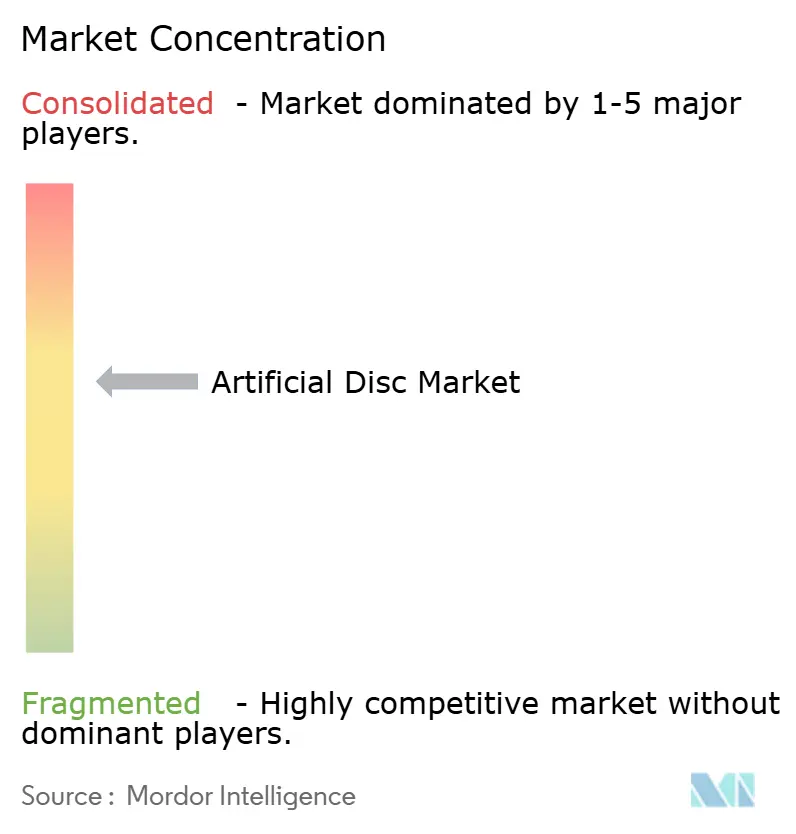
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Disco Artificial por Mordor Intelligence
El tamaño del mercado de disco artificial fue valorado en USD 3,71 mil millones en 2025 y se estima que crecerá desde USD 4,17 mil millones en 2026 hasta alcanzar USD 7,45 mil millones en 2031, a una CAGR del 12,33% durante el período de previsión (2026-2031). Un aumento sostenido en la enfermedad degenerativa del disco, la validación de los resultados de preservación del movimiento y los rápidos avances en el diseño de implantes biomiméticos sustentan colectivamente esta trayectoria de dos dígitos. América del Norte mantiene una ventaja de pionero gracias a la amplia cobertura de los pagadores privados, mientras que la región de Asia-Pacífico se acelera impulsada por la construcción de hospitales y el envejecimiento demográfico. Los sistemas de metal sobre polímero siguen siendo el estándar de referencia, aunque las plataformas de cerámica sobre polímero están superando al sector, beneficiándose de menores perfiles de desgaste y mayor compatibilidad con imágenes. La migración hacia el ámbito ambulatorio es otra tendencia fundamental; la artroplastia de disco artificial realizada en centros quirúrgicos ambulatorios (CQA) ofrece habitualmente un ahorro de costes del 60% en comparación con la atención hospitalaria. La intensidad competitiva se agudiza a medida que los actores consolidados consolidan sus carteras y los especialistas más pequeños comercializan ofertas viscoelásticas y guiadas por inteligencia artificial.
Conclusiones Clave del Informe
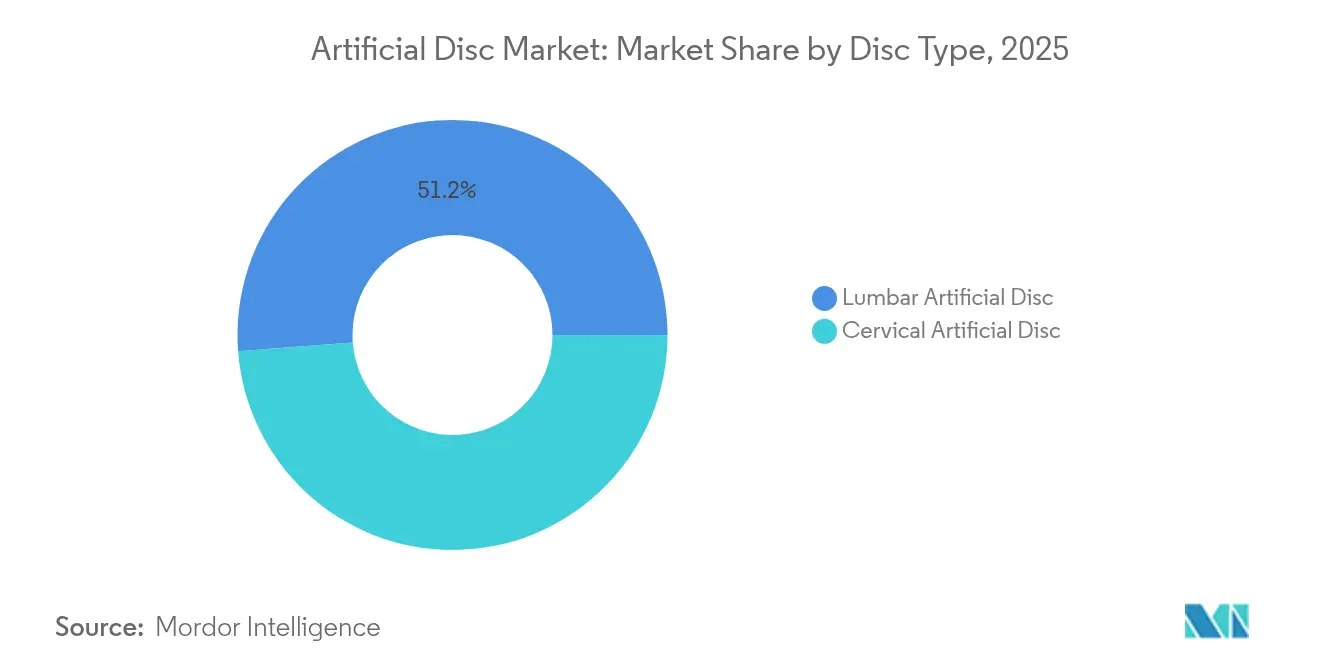
- Por tipo de disco, el segmento lumbar representó el 51,20% de la participación de mercado de discos artificiales en 2025; se proyecta que el segmento cervical crecerá a una CAGR del 15,16% hasta 2031.
- Por material, el metal sobre polímero representó el 59,10% del tamaño del mercado de disco artificial en 2025, mientras que la cerámica sobre polímero avanza a una CAGR del 15,82% entre 2026 y 2031.
- Por diseño, los discos semiconstreñidos capturaron el 45,40% de la participación en ingresos en 2025; se prevé que la categoría no constreñida se expanda a una CAGR del 14,91% hasta 2031.
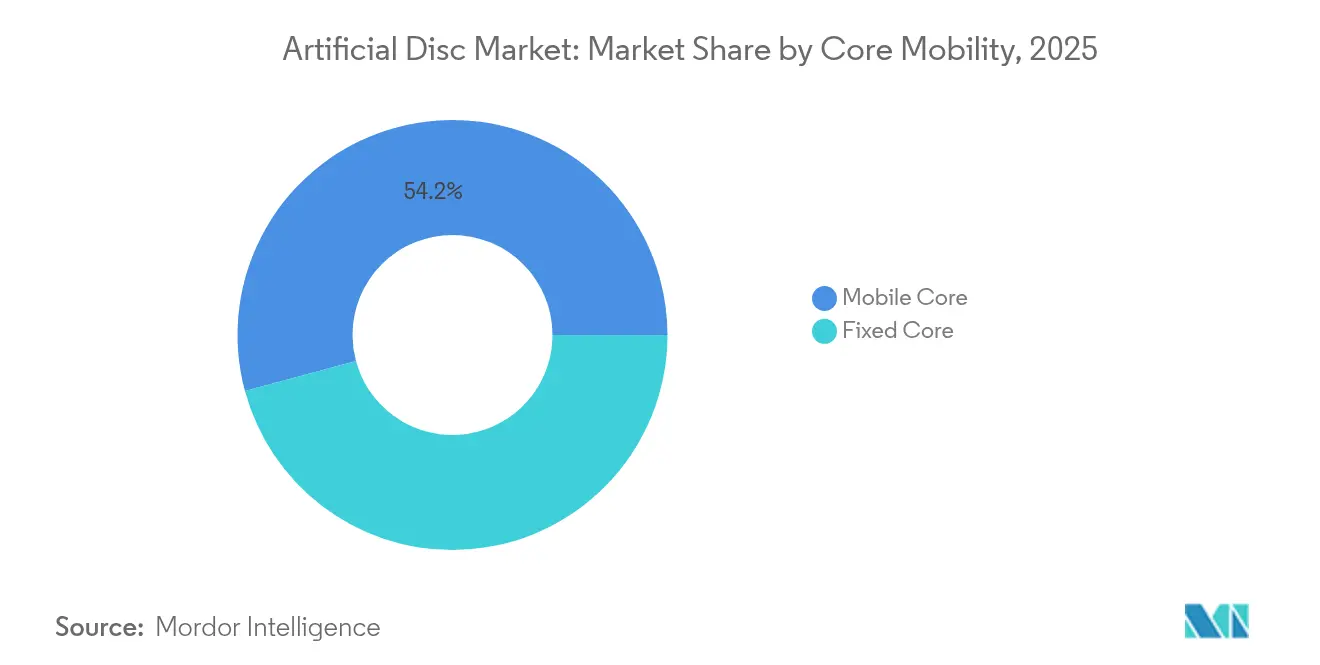
- Por movilidad del núcleo, las soluciones de núcleo móvil lideraron con una participación del 54,20% del mercado de disco artificial en 2025; se proyecta que los sistemas de núcleo fijo crecerán a una tasa anual del 14,36% hasta 2031.
- Por usuario final, los hospitales contribuyeron con el 69,10% del tamaño del mercado de disco artificial en 2025, mientras que se espera que los CQA registren una CAGR del 13,22% durante 2026-2031.
- Por geografía, América del Norte contribuyó con el 37,60% de los ingresos de 2025, mientras que la región de Asia-Pacífico avanza a una CAGR del 14,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia Global de la Enfermedad Degenerativa del Disco y el Dolor Lumbar Crónico | +3.5% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápidos Avances Tecnológicos en Implantes de Preservación del Movimiento (Núcleo Móvil y Materiales Biomiméticos) | +1.2% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Preferencia de Cirujanos y Pacientes por la Artroplastia de Disco Mínimamente Invasiva frente a la Fusión Espinal | +2.3% | Global, con adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Evidencia Clínica a Largo Plazo que Respalda la Seguridad y los Resultados Funcionales Superiores | +1.8% | Global | Largo plazo (≥ 4 años) |
| Aumento del Gasto en Salud y Acceso a la Atención Espinal Avanzada en Economías Emergentes | +1.4% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia Global de la Enfermedad Degenerativa del Disco
Los casos globales de dolor lumbar y cervical superan los 600 millones y se proyecta que aumentarán notablemente para 2050 a medida que las poblaciones envejecen. La mayor esperanza de vida y los patrones de trabajo sedentario agravan la degeneración del disco, lo que obliga a los pagadores a buscar soluciones duraderas que preserven el movimiento. La carga económica abarca la pérdida de productividad y los pagos por discapacidad, lo que convierte a los discos artificiales en una opción atractiva para las partes interesadas que miran más allá de los costes quirúrgicos a corto plazo. La fusión tradicional a menudo no logra restaurar la biomecánica, posicionando la artroplastia de disco como una alternativa creíble que mantiene la movilidad y la calidad de vida. Los organismos de salud pública están enmarcando cada vez más el bienestar musculoesquelético como un imperativo de productividad, reforzando así la demanda de implantes de próxima generación.
Rápidos Avances Tecnológicos en Implantes de Preservación del Movimiento
Los discos cervicales viscoelásticos, los diseños de núcleo de disco protésico, las placas terminales específicas para cada paciente impresas en 3D y los rodamientos de cerámica sobre polímero ilustran un cambio de paradigma de diseño hacia construcciones más biomiméticas. Estas innovaciones reducen los residuos de desgaste, permiten el movimiento fisiológico en seis grados de libertad y simplifican el seguimiento por imagen al minimizar los artefactos. La incorporación de la fabricación aditiva permite la creación de estructuras de celosía optimizadas que distribuyen las cargas de manera uniforme, lo que potencialmente prolonga la supervivencia del implante. Estos avances amplían las indicaciones, incluida la enfermedad multinivel, y refuerzan la confianza del cirujano en los sistemas más nuevos. El software de planificación mejorado con IA ajusta con mayor precisión el dimensionamiento y el posicionamiento, reduciendo el tiempo en quirófano y el riesgo de revisión.
Creciente Preferencia de Cirujanos y Pacientes por la Artroplastia de Disco Mínimamente Invasiva
Los estudios comparativos reportan un éxito compuesto a cinco años del 82,3% para los reemplazos de disco cervical frente al 67,0% para la fusión. Resultados como el retorno más rápido al deporte y la preservación del movimiento segmentario están resonando entre los grupos de pacientes activos. Las técnicas mínimamente invasivas reducen la disrupción muscular, la pérdida de sangre y la hospitalización, en consonancia con la economía de los CQA. Las redes sociales amplifican las experiencias positivas de los pacientes, acelerando la demanda del consumidor. El sentimiento de los cirujanos también está cambiando a medida que la guía robótica y la navegación en tiempo real aplanan la curva de aprendizaje, reforzando la artroplastia frente a la fusión en candidatos adecuados.
Expansión de la Evidencia Clínica a Largo Plazo que Respalda la Seguridad y los Resultados Superiores
Los datos lumbares de siete a 21 años revelan una tasa de revisión a nivel del índice del 0,67% para los sistemas de disco establecidos. La incidencia de cirugía en el segmento adyacente se mantiene por debajo del 2%, abordando una crítica clave dirigida a los dispositivos de primera generación. Dichos conjuntos de datos longitudinales persuaden a los cirujanos conservadores y a los pagadores de que la durabilidad de la artroplastia iguala o supera a las construcciones de fusión. Los organismos reguladores han respondido autorizando aplicaciones de dos niveles y multinivel, ampliando la población tratable. Los modelos de salud económica ahora capturan la evitación de costes a lo largo de la vida derivada de la reducción de reoperaciones, reforzando trayectorias de reembolso favorables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes del Implante y del Procedimiento frente a las Alternativas de Fusión en Sistemas de Salud con Recursos Limitados | -1.8% | Global, con mayor impacto en mercados emergentes y sistemas de salud públicos | Mediano plazo (2-4 años) |
| Estrictos Procesos de Aprobación Regulatoria y Extensos Requisitos de Ensayos Clínicos | -1.2% | Global, con mayor impacto en las jurisdicciones de la FDA y la EMA | Largo plazo (≥ 4 años) |
| Formación Limitada de Cirujanos y Curva de Aprendizaje para Técnicas Complejas de Artroplastia de Disco | -1.6% | Global, con mayor impacto en regiones con menos centros especializados | Corto plazo (≤ 2 años) |
| Incertidumbre sobre la Supervivencia a Largo Plazo del Implante y la Complejidad de la Cirugía de Revisión | -1.1% | Global, con mayor impacto en sistemas de salud conservadores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes del Implante y del Procedimiento frente a las Alternativas de Fusión
Los sistemas de disco artificial tienen precios superiores en comparación con las jaulas de fusión, lo que dificulta la adopción donde los presupuestos son ajustados. Aunque los modelos económicos a largo plazo favorecen la preservación del movimiento, los costes iniciales siguen siendo un obstáculo para los pagadores públicos; Medicare aún restringe la cobertura lumbar a pacientes menores de 60 años[1]. Las economías emergentes se enfrentan a limitaciones de capital y a una penetración variable del seguro privado, lo que ralentiza la penetración a pesar de la creciente carga de la enfermedad. La contratación basada en volumen y los incentivos a la fabricación local están reduciendo gradualmente la brecha, aunque la contención de costes seguirá moderando el crecimiento a corto plazo.
Formación Limitada de Cirujanos y Curva de Aprendizaje para la Artroplastia de Disco Compleja
La competencia en artroplastia lumbar generalmente requiere más de 30 casos índice; la limitada exposición en programas de especialización restringe los grupos de cirujanos a nivel global. Un dimensionamiento o posicionamiento incorrecto puede precipitar la sobrecarga de las facetas articulares o la migración del implante, aumentando el riesgo percibido. Los fabricantes de dispositivos financian ahora laboratorios de cadáveres, simuladores de realidad virtual y plantillas preoperatorias guiadas por inteligencia artificial para acelerar la competencia. Los módulos de transmisión en vivo basados en la nube de Medtronic ejemplifican las iniciativas de la industria para democratizar la formación. Estas herramientas están mitigando, aunque no eliminando, el cuello de botella de la brecha de habilidades, especialmente en regiones que carecen de infraestructura de subespecialidad espinal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Disco:
El Impulso Cervical Supera el Liderazgo LumbarEl segmento lumbar representó el 51,20% del tamaño del mercado de disco artificial en 2025, reflejando la prevalencia de los trastornos lumbares. Sin embargo, los volúmenes cervicales están escalando más rápido, proyectados a una CAGR del 15,16%, gracias al demostrado éxito clínico del 82,3% y a una anatomía más sencilla. Las autorizaciones regulatorias multinivel y los diseños viscoelásticos, como el M6-C, refuerzan la propuesta de valor cervical. Los dispositivos lumbares mantienen su tracción gracias a los datos de durabilidad a largo plazo, con el Prodisc L exhibiendo solo una tasa de revisión del 0,67% a lo largo de dos décadas. En conjunto, estos patrones ilustran cómo el mercado de disco artificial se está diversificando a través de los niveles espinales en lugar de concentrarse únicamente en la patología lumbar.
El mayor uso cervical también remodela el flujo de trabajo quirúrgico, resultando en tiempos operativos más cortos, menor pérdida de sangre y una calificación ambulatoria más rápida, lo que fomenta la migración hacia los CQA. La paridad de reembolso entre la fusión cervical y la artroplastia en muchos planes de salud de los Estados Unidos neutraliza las objeciones de coste, permitiendo a los cirujanos enfatizar los beneficios funcionales. El mantenimiento de la altura del disco y la restauración de la lordosis segmentaria diferencian aún más la artroplastia cervical, influyendo en las guías clínicas y los flujos de derivación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
La Cerámica sobre Polímero Interrumpe el Dominio del MetalLas construcciones de metal sobre polímero representaron el 59,10% de la participación del mercado de disco artificial en 2025, aunque los sistemas basados en cerámica registran ahora una CAGR del 15,82%, la tasa más rápida del segmento. La alúmina reforzada con circonia reduce los residuos de desgaste y elimina los riesgos de hipersensibilidad a los iones metálicos, que afecta al 10-15% de los pacientes. Los métodos de sinterización mejorados han mitigado las preocupaciones anteriores sobre la fragilidad, mientras que la radiolucidez facilita las imágenes postoperatorias. A medida que el seguimiento por resonancia magnética se convierte en rutina, la ventaja se vuelve aún más pronunciada. Los diferenciales de precio se están reduciendo a medida que las cadenas de suministro de cerámica escalan, lo que permite una mayor aceptación por parte de los pagadores. Los fabricantes continúan combinando placas terminales de titanio con núcleos de cerámica-polímero para lograr un equilibrio entre la osteointegración y el rendimiento de la articulación.
El movimiento hacia la cerámica también se alinea con el marketing dirigido al paciente, ya que los implantes libres de alergias y de bajo ruido resuenan con los grupos demográficos conscientes de la salud. Europa, con un estricto monitoreo de iones metálicos, lidera en adopción y proporciona un modelo para otras regiones. Al mismo tiempo, la investigación y el desarrollo en materiales de gradiente y construcciones híbridas señalan un canal de innovación orientado a erosionar aún más el liderazgo histórico del metal.
Por Diseño:
Los Elásticos No Constreñidos Ganan ImpulsoLas plataformas semiconstreñidas representaron el 45,40% del tamaño del mercado de disco artificial en 2025, sirviendo a los cirujanos que hacen la transición desde los paradigmas de fusión rígida. La demanda se está inclinando ahora hacia los diseños de núcleo elástico no constreñido, que crecen a una CAGR del 14,91%, impulsados por su capacidad de replicar la curva de momento-rotación viscoelástica de los discos nativos. Los núcleos elásticos emparejados con anillos fibrosos dispersan las cargas de manera más uniforme, mitigando potencialmente la degeneración del segmento adyacente. Los primeros datos a cinco años muestran un rango de movimiento sostenido y la preservación de la altura del disco, aumentando la confianza del cirujano. Los discos constreñidos mantienen un nicho para los casos propensos a la inestabilidad, pero están perdiendo participación a medida que las alternativas biomiméticas validan la seguridad a largo plazo.
Los ingenieros de dispositivos emplean la optimización por elementos finitos para adaptar los perfiles de rigidez e incorporar capas de absorción de impactos. El resultado es una restauración precisa del movimiento sin sacrificar la estabilidad. Estos avances en el rendimiento subrayan por qué el mercado de disco artificial está pasando del 'reemplazo' hacia la 'replicación' de la mecánica fisiológica.
Por Movilidad del Núcleo:
El Núcleo Fijo Recupera Relevancia EstratégicaLas construcciones de núcleo móvil generaron el 54,20% de los ingresos en 2025, aunque los modelos de núcleo fijo están creciendo a una CAGR del 14,36%. La geometría de cojinete mejorada, posibilitada por el modelado avanzado, ahora permite que los núcleos fijos imiten la traslación y rotación fisiológicas, al tiempo que simplifican la instrumentación. Los cirujanos valoran el menor riesgo de escape del núcleo y una cinemática más predecible, especialmente en revisiones complejas. La convergencia de materiales —superficies cerámicas articuladas con polietileno altamente entrecruzado— reduce el desgaste, cerrando las brechas históricas de longevidad. Los sistemas de núcleo fijo también reducen los pasos operativos, favoreciendo la adopción en los CQA. Estas dinámicas ilustran un mercado de disco artificial maduro donde múltiples filosofías de diseño coexisten para adaptarse a diversas indicaciones clínicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros Ambulatorios Reconfiguran la Prestación de AtenciónLos hospitales generaron el 69,10% del tamaño del mercado de disco artificial en 2025, mientras que los CQA registran el crecimiento más rápido con una CAGR del 13,22%. Los ahorros de costes de hasta el 60%, las menores tasas de infección y la preferencia del paciente por el alta el mismo día sustentan el cambio. Los cirujanos se benefician de la flexibilidad en el tiempo de bloque y de equipos especializados, mejorando el rendimiento. Los pagadores están vinculando cada vez más el reembolso a la eficiencia del lugar de servicio, incentivando la utilización de los CQA. Las clínicas especializadas en ortopedia y columna vertebral, aunque más pequeñas, a menudo son pioneras en nuevas técnicas de artroplastia antes de que los hospitales las adopten. Esta redistribución del volumen de casos fortalece la resiliencia del mercado de disco artificial al diversificar los entornos de servicio.
Análisis Geográfico
Mercado de Discos Artificiales en América del Norte
América del Norte tuvo una participación de mercado del 37,60% en el mercado de discos artificiales en 2025, impulsada por un reembolso favorable, amplias redes de centros de columna vertebral y la rápida adopción de herramientas de planificación guiadas por inteligencia artificial. Las aprobaciones de dos niveles cervicales ampliaron la cohorte elegible, intensificando el número de procedimientos. La región enfrenta obstáculos en materia de reembolso —el límite de edad de Medicare para la artroplastia de disco lumbar persiste—, pero las aseguradoras privadas autorizan cada vez más la preservación del movimiento basándose en evidencia de costo-efectividad.
Mercado de Discos Artificiales en Europa
Europa ocupa el segundo lugar, impulsada por sistemas públicos que reconocen las ganancias económicas a largo plazo derivadas de la reducción de la enfermedad del segmento adyacente. Alemania y Francia son adoptantes tempranos de plataformas dominadas por cerámica, aprovechando su experiencia local en biomateriales. Las actualizaciones armonizadas del marcado CE en 2025 aclararon los requisitos de vigilancia poscomercialización, facilitando la entrada al mercado de discos de próxima generación. El envejecimiento demográfico y las normas culturales orientadas al bienestar están impulsando el crecimiento de los procedimientos en todo el continente.
Mercado de Discos Artificiales en Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una proyección de crecimiento a una CAGR del 14,62% hasta 2031. La sociedad superenvejecida de Japón y los programas de robótica respaldados por el gobierno canalizan inversiones hacia tecnologías de columna vertebral. [3] China, a través de sus reformas de adquisición basada en volumen, apoya la fabricación nacional y acelera el tiempo de comercialización de los discos desarrollados localmente. El esquema de Incentivo Vinculado a la Producción (PLI) de India fomenta la capacidad MedTech autóctona, reduciendo la dependencia de las importaciones y disminuyendo los costos. Las diversas vías regulatorias generan complejidad; sin embargo, la trayectoria general sigue siendo ascendente a medida que se amplía el acceso a la atención médica.

Panorama regulatorio
Los discos artificiales están regulados como dispositivos implantables de alto riesgo en los principales mercados, lo que condiciona el tiempo de comercialización y las expectativas de evidencia. En Estados Unidos, la FDA sigue canalizando los reemplazos de disco artificial a través de la vía de Aprobación Previa a la Comercialización (PMA), respaldada habitualmente por estudios clínicos prospectivos regidos por IDE. En febrero de 2026, Synergy Spine Solutions recibió la aprobación PMA de la FDA para el Synergy Disc (PMA P250028) para indicaciones cervicales de 1 nivel entre C3 y C7, lo que refleja el nivel de evidencia clínica y de fabricación requerido para la aprobación.
En Europa, el Reglamento (UE) 2017/745 (EU MDR) sigue siendo el marco que rige el marcado CE, con actualizaciones que afectan las revisiones de documentación técnica y las expectativas de vigilancia postcomercialización. En marzo de 2026, la Comisión Europea adoptó el Reglamento Delegado (UE) 2026/1359, que actualiza las obligaciones vinculadas a la evaluación de documentación técnica para ciertos dispositivos implantables de clase IIb en el marco del MDR. Las expectativas de ensayo y verificación también se están endureciendo mediante la adopción de normas, incluida la ISO 18192-3:2025 (publicada en noviembre de 2025) para los métodos de ensayo de desgaste por impacto en prótesis de disco espinal lumbar y cervical, que los fabricantes utilizan para respaldar sus declaraciones de rendimiento bajo el escrutinio de reguladores y organismos notificados.
Panorama Competitivo
La concentración del mercado es moderada. Medtronic, Johnson & Johnson (DePuy Synthes) y Zimmer Biomet ejercen escala en investigación y desarrollo y distribución, aunque los innovadores de nicho capturan participación a través de tecnología diferenciada. Globus Medical amplía su línea de Ciencia de Materiales Avanzados con híbridos de titanio poroso y PPEK, subrayando el cambio hacia el liderazgo en ciencia de materiales.
Los temas estratégicos incluyen la consolidación de carteras, la habilitación de inteligencia artificial y los kits de implantes centrados en los CQA. Johnson & Johnson MedTech destacó una suite de ortopedia digital en la reunión anual de la Academia Estadounidense de Cirujanos Ortopédicos 2025, integrando la planificación preoperatoria, la navegación y la participación del paciente bajo una plataforma unificada en la nube. Las fusiones y adquisiciones siguen siendo dinámicas; las adquisiciones de empresas emergentes de robótica y especialistas en biomateriales llenan las brechas de capacidad y aceleran el tiempo de comercialización. Las oportunidades en espacios no explorados emergen en la profilaxis de la enfermedad del segmento adyacente y en los sistemas cervicales adaptados a pacientes geriátricos, áreas donde los nuevos participantes pueden superar a los actores consolidados vinculados a diseños heredados.
Líderes de la Industria del Disco Artificial
-
Globus Medical
-
Centinel Spine, LLC
-
Medtronic Plc
-
Zimmer Biomet
-
B. Braun Melsungen AG (Aesculap)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Discos Artificiales
- Medtronic
- Zimmer Biomet
- Johnson & Johnson
- Centinel Spine
- NuVasive
- Globus Medical
- Stryker
- Orthofix
- Alphatec Spine Inc
- AxioMed
- B. Braun Melsungen AG (Aesculap)
- Synergy Spine Solutions Inc
- Spineart
- Prodorth Spine
- Vertebral Technologies Inc
- Paradigm Spine
- Spineway

Oportunidades de mercado y perspectivas futuras
El espacio blanco a corto plazo se centra en ampliar las indicaciones tratables y escalar los flujos de trabajo de artroplastia cervical y lumbar aptos para ambulatorio, en los casos en que el reembolso y la preparación de las instalaciones se alinean. Las ampliaciones de etiquetado de la FDA y los nuevos participantes con PMA crean vías concretas para ampliar el número de procedimientos: Centinel Spine recibió la aprobación de la FDA en octubre de 2025 para indicaciones de 2 niveles para prodisc C Vivo y prodisc C SK, mientras que Synergy Spine Solutions obtuvo la aprobación PMA de la FDA en febrero de 2026 para el Synergy Disc para uso cervical de 1 nivel (C3-C7). Estas aprobaciones refuerzan los enfoques de cartera basados en la correspondencia anatómica y el abordaje multinivel, dejando espacio para sistemas diferenciados y conjuntos de instrumentos diseñados tanto para hospitales como para centros de cirugía ambulatoria (ASC).
Un segundo ámbito de oportunidad es la diversificación más amplia del acceso a mercados regionales, respaldada por paquetes de evidencia basados en normas, a medida que las empresas buscan aprobaciones ante la FDA, el EU MDR y reguladores nacionales para reducir la dependencia de una sola región geográfica. Australia añade una vía de acceso con la autorización de la TGA en 2025 para el disco artificial cervical MOVE-C de NGMedical, y Estados Unidos sigue mostrando un renovado impulso en la comercialización lumbar con Highridge Medical reintroduciendo el disco artificial lumbar activL en 2026 y completando los primeros casos. En el plano tecnológico, la demanda de compatibilidad con imágenes de menor artefacto y de cinemática biomimética sigue favoreciendo los rodamientos de cerámica sobre polímero, los diseños viscoelásticos y la planificación y navegación habilitadas por IA, que reducen la variabilidad y respaldan el desplazamiento de casos hacia centros de cirugía ambulatoria.
Recent Industry Developments in Mercado de Discos Artificiales
- Febrero de 2026: Synergy Spine Solutions recibió la Aprobación Previa a la Comercialización de la FDA de EE. UU. para el Synergy Disc para indicaciones cervicales de 1 nivel entre C3 y C7. La autorización añade un nuevo participante respaldado por PMA al campo del reemplazo total de disco cervical y aumenta la presión competitiva sobre las carteras establecidas centradas en la preservación del movimiento.
- Octubre de 2025: Centinel Spine recibió la aprobación de la FDA de EE. UU. para indicaciones de 2 niveles para sus dispositivos de reemplazo total de disco cervical prodisc C Vivo y prodisc C SK. La ampliación del etiquetado respalda casos de uso procedimental más amplios y refuerza el posicionamiento de Centinel entre los cirujanos que buscan mayor flexibilidad en patologías de uno y dos niveles.
- Julio de 2025: Dymicron recibió la aprobación de la Exención de Dispositivo en Investigación (IDE) de la FDA de EE. UU. para iniciar un estudio clínico pivotal de su disco artificial cervical Triadyme-C. Este hito de IDE hace avanzar a la empresa hacia una vía clínica regulada que puede sentar las bases de futuras solicitudes de PMA y se suma a la cartera de discos cervicales diferenciados en evaluación.


Mercado de Discos Artificiales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de discos artificiales abarca los ingresos obtenidos de las prótesis de disco espinal implantadas utilizadas para reemplazar discos cervicales o lumbares dañados, incluidos los accesorios relacionados con el dispositivo vendidos como parte del procedimiento. El mercado se mide en ingresos a nivel del fabricante en las principales regiones y países clave.
Exclusiones del alcance: Se excluyen los implantes de fusión espinal, las terapias para el dolor no implantables, los instrumentos quirúrgicos generales y los servicios de rehabilitación posaguda que no se facturan como parte de la venta del dispositivo de disco artificial.
Descripción General de la Segmentación
- Por Tipo de Disco
- Disco Artificial Cervical
- Disco Artificial Lumbar
- Por Material
- Metal sobre Metal
- Metal sobre Polímero
- Cerámica sobre Polímero
- Por Diseño
- Constreñido (Núcleo Fijo)
- Semiconstreñido (Núcleo Móvil)
- No Constreñido (Núcleo Elástico)
- Por Movilidad del Núcleo
- Núcleo Fijo
- Núcleo Móvil
- Por Usuario Final
- Hospitales
- Clínicas Especializadas en Ortopedia y Columna Vertebral
- Centros Quirúrgicos Ambulatorios (CQA)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que se considera un dispositivo de disco artificial y para anclar el entorno de demanda en todas las regiones. Se consultaron fuentes públicas como la base de datos de dispositivos y retiros del mercado de la Administración de Alimentos y Medicamentos de los Estados Unidos, los Centros de Servicios de Medicare y Medicaid de los Estados Unidos para el contexto de procedimientos y pagos, y los sitios de estadísticas de salud nacionales para el envejecimiento de la población y la carga de trastornos de la columna vertebral. También se utilizaron revistas ortopédicas y de columna vertebral revisadas por pares para comprender los patrones de adopción del reemplazo de disco cervical y lumbar, y para verificar las vías de procedimiento típicas.
En cuanto a la oferta, se revisaron los archivos de las empresas, los informes anuales y las presentaciones para inversores para mapear las carteras de productos y la exposición de ingresos geográficos. Se verificaron los comunicados de prensa sobre nuevas aprobaciones y lanzamientos. Cuando estuvieron disponibles, se utilizaron suscripciones de pago para los estados financieros de las empresas y una base de datos de patentes para organizar las señales de ingresos y rastrear la intensidad de la innovación en torno a los materiales y tipos de diseño. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Se llevaron a cabo conversaciones primarias con cirujanos de columna vertebral, equipos de adquisiciones hospitalarias, distribuidores y líderes de producto y ventas del lado de los dispositivos para confirmar los volúmenes de procedimientos, la combinación de implantes y el movimiento de precios a corto plazo. Dado que el mercado se comporta de manera diferente según la región, las entrevistas se distribuyeron en los principales centros de demanda para verificar la utilización, la sensibilidad al reembolso y el ritmo de las nuevas indicaciones. Estos insumos se utilizaron luego para ajustar los supuestos documentales y someter a prueba de presión los totales finales del mercado y la trayectoria de crecimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos: 15% | Asia-Pacífico: 48% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 33% | Europa, Oriente Medio y África: 29% |
| Actores menores: 15% | Gerentes: 52% | Américas: 23% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento del mercado comienza con una construcción de grupo de demanda de arriba hacia abajo que reconstruye los ingresos de discos artificiales vinculando la actividad de procedimientos de reemplazo de columna vertebral con un ingreso promedio por dispositivo por procedimiento, que luego se consolida por país y región. En el modelo, se mantienen pistas separadas para los procedimientos cervicales y lumbares de modo que los cambios en la combinación no queden ocultos en un único promedio. Una vez establecida esa estructura, se realizaron verificaciones selectivas de abajo hacia arriba utilizando las divulgaciones de ingresos de los proveedores, la retroalimentación del canal sobre los envíos de unidades y los puntos de precio muestreados para ajustar los valores atípicos antes de finalizar los totales.
Los insumos clave utilizados en el modelo incluyen el número de pacientes elegibles con enfermedad degenerativa del disco, la preferencia del cirujano entre artroplastia y fusión, la cobertura de reembolso y la estabilidad de la codificación, la combinación de implantes por material y tipo de diseño, y la participación del hospital frente al centro de cirugía ambulatoria donde sea relevante. Cuando las señales del mercado son débiles en países más pequeños específicos, las brechas se manejan utilizando tasas de procedimientos a nivel regional y luego escalándolas con bandas de edad de la población local e indicadores de acceso a la atención médica, antes de ser confirmadas con entrevistas. Para el pronóstico, se utilizó el análisis de escenarios, con trayectorias de tasas de adopción y bandas de erosión de precios acordadas con los encuestados primarios, y luego aplicadas al crecimiento esperado de procedimientos durante el período de pronóstico.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones que buscan consistencia interna y ajuste externo. Comparamos los volúmenes de procedimientos implícitos y los ingresos promedio por dispositivo con la retroalimentación de los cirujanos, las señales de reembolso y el ritmo de las aprobaciones regulatorias, e investigamos cualquier varianza que caiga fuera de rangos razonables. Se completa una segunda revisión por parte de un analista antes de la aprobación, y los movimientos inusuales desencadenan un nuevo contacto con algunos entrevistados seleccionados para confirmar si un evento único o un cambio estructural está impulsando el cambio.
Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como nuevas aprobaciones, cambios importantes en el reembolso o avisos de seguridad de alto impacto. Antes de la entrega, se completa una revisión final para que los números y los supuestos reflejen la información más reciente disponible en ese momento.
Dimensionamiento del Mercado de Discos Artificiales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los discos artificiales pueden parecer muy diferentes porque cada estudio traza la línea de manera distinta en cuanto a lo que se contabiliza, qué año se trata como ancla y cómo la adopción de procedimientos se traduce en ingresos. Las diferencias también aparecen cuando un modelo asume una adopción rápida en las indicaciones lumbares, o cuando los precios se tratan como estables en lugar de descender gradualmente con la competencia y la presión de adquisiciones.
Las señales de volumen de procedimientos y las verificaciones del momento de aprobación se utilizan para mantener el mercado vinculado a un grupo de demanda implantable realista, y en la estimación de Mordor Intelligence, los ingresos cervicales y lumbares solo se contabilizan cuando se alinean con el alcance del procedimiento de reemplazo de disco definido y los ingresos promedio validados por dispositivo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,17 mil millones de USD (2026) | |
| Editor de la Industria A | 2,23 mil millones de USD (2024) | Utiliza un año de anclaje anterior y una trayectoria de crecimiento más lenta, lo que puede subestimar la adopción actual donde los volúmenes de procedimientos se han movido más rápido tras la aprobación en mercados clave. El alcance y la lógica de precios parecen más cercanos a supuestos conservadores de ingresos por dispositivo, lo que comprime los totales cuando los cambios en la combinación hacia diseños de mayor precio no se reflejan completamente. |
| Consultora Global B | 2,96 mil millones de USD (2024) | Trabaja a partir de una base de 2024 y proyecta un patrón de crecimiento diferente, lo que puede producir un valor actual más bajo si la expansión del reembolso a corto plazo y la adopción hospitalaria no se capturan de manera uniforme por país. Algunas estimaciones también combinan los promedios cervicales y lumbares, lo que puede distorsionar el total cuando la combinación de procedimientos regionales difiere. |
En toda la tabla, la dispersión se explica principalmente por la selección del año base, cómo la adopción de procedimientos se convierte en ingresos por dispositivo pagados, y cómo se trata la combinación cervical frente a lumbar en el modelo. Al mantener el alcance vinculado a los procedimientos de reemplazo de disco y al utilizar verificaciones repetibles sobre las señales de procedimientos y los precios, el dimensionamiento permanece rastreable y es más fácil de conciliar cuando se producen nuevas aprobaciones o actualizaciones de reembolso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Disco Artificial en 2026?
El mercado está valorado en USD 4,17 mil millones en 2026 y se proyecta que alcanzará USD 7,45 mil millones en 2031.
¿Qué tipo de disco está creciendo más rápido?
Los reemplazos de disco cervical avanzan a una CAGR del 15,16%, superando a los dispositivos lumbares gracias a una anatomía favorable y sólidos datos clínicos.
¿Por qué los implantes de cerámica sobre polímero están ganando terreno?
Los cojinetes de cerámica reducen los residuos de desgaste, eliminan las preocupaciones por los iones metálicos y mejoran la claridad de las imágenes, impulsando una CAGR del 15,82% en este segmento de material.
¿Qué impulsa la adopción de los CQA para la artroplastia de disco?
Los entornos ambulatorios reducen los costes del procedimiento hasta en un 60% y ofrecen una recuperación más corta, impulsando una CAGR del 13,22% en el volumen de casos de los CQA.
¿Qué región crece más rápido?
Asia-Pacífico se expandirá a una CAGR del 14,62% a medida que el envejecimiento de las poblaciones y las inversiones en atención sanitaria aumentan la demanda de procedimientos.


 Sus datos están seguros y nunca se venden ni se comparten.
