
Tamaño y Participación del Mercado de Ensayos Clínicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 95.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 131.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
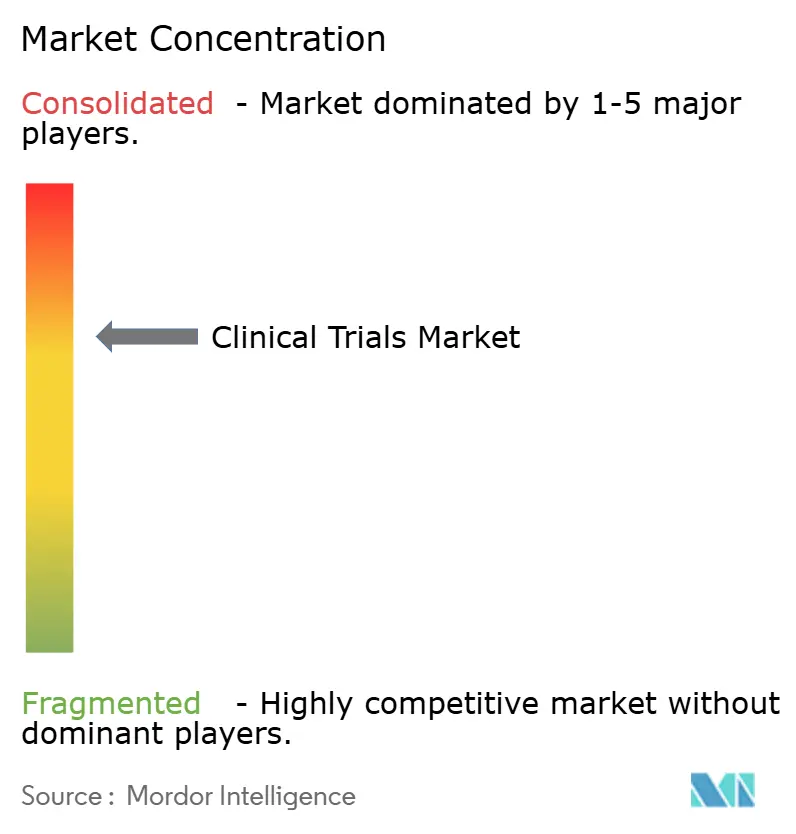
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ensayos Clínicos por Mordor Intelligence
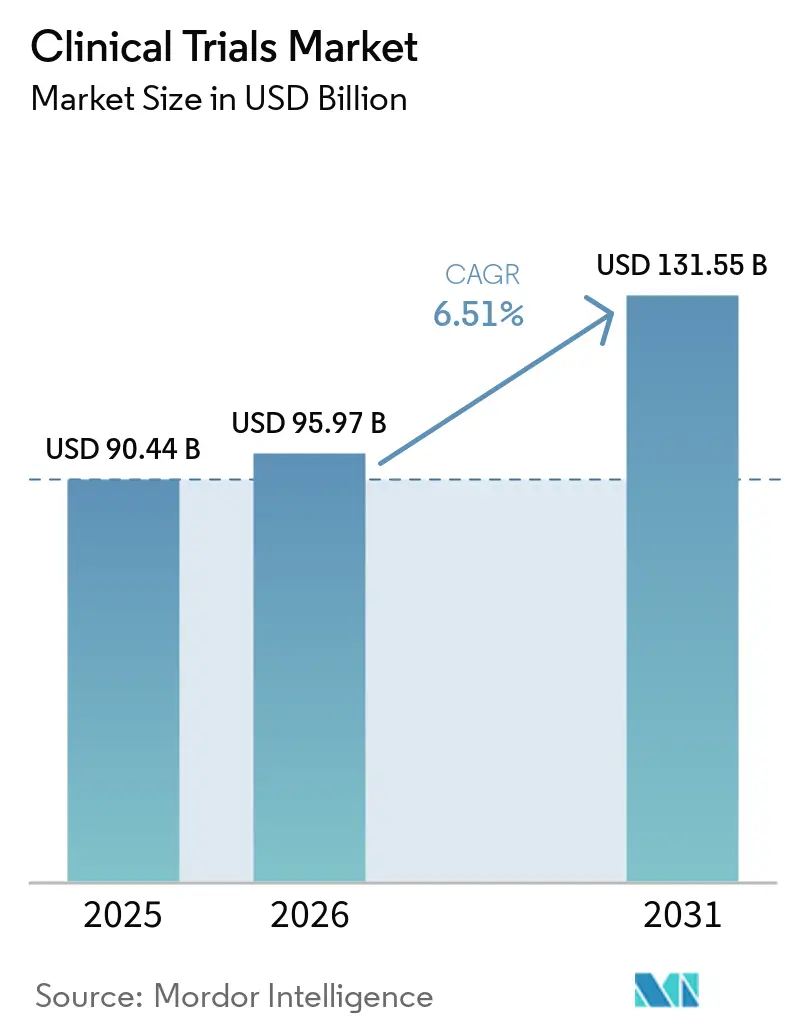
El tamaño del Mercado de Ensayos Clínicos fue valorado en USD 90,44 mil millones en 2025 y se estima que crecerá desde USD 95,97 mil millones en 2026 hasta alcanzar USD 131,55 mil millones en 2031, a una CAGR del 6,51% durante el período de pronóstico (2026-2031).
Los modelos de ejecución híbridos que combinan visitas presenciales con flujos de trabajo virtuales son cada vez más comunes en la era pospandémica, lo que lleva a los patrocinadores a adoptar componentes descentralizados que cumplen con los requisitos regulatorios y al mismo tiempo resultan atractivos para los participantes. Los estudios de Fase II están atrayendo presupuestos más elevados, ya que los candidatos de medicina de precisión exigen una validación de prueba de concepto basada en biomarcadores antes de escalar a la Fase III. Los diseños adaptativos están acortando los plazos para los programas de enfermedades raras, mientras que las herramientas de selección mediante inteligencia artificial están reduciendo los cuellos de botella en la inscripción en oncología y neurología. La dinámica competitiva se centra en la integración tecnológica, con las principales organizaciones de investigación por contrato (CRO) compitiendo por incorporar análisis predictivos que reduzcan los costos de monitoreo y mejoren la selección de sitios. Los patrocinadores también están diversificando geográficamente, trasladando la inscripción a sitios de Asia-Pacífico que ahora obtienen aprobaciones en 30 días, una práctica que alivia la presión sobre los centros saturados de Estados Unidos.
Conclusiones Clave del Informe
- Por fase, los estudios de Fase III lideraron con el 55,00% de la participación del mercado de ensayos clínicos en 2025; se proyecta que la Fase II crecerá a una CAGR del 6,80% hasta 2031.
- Por diseño del estudio, los ensayos intervencionistas capturaron el 72,30% de la participación del tamaño del mercado de ensayos clínicos en 2025, mientras que los formatos adaptativos avanzan a una CAGR del 8,20% hasta 2031.
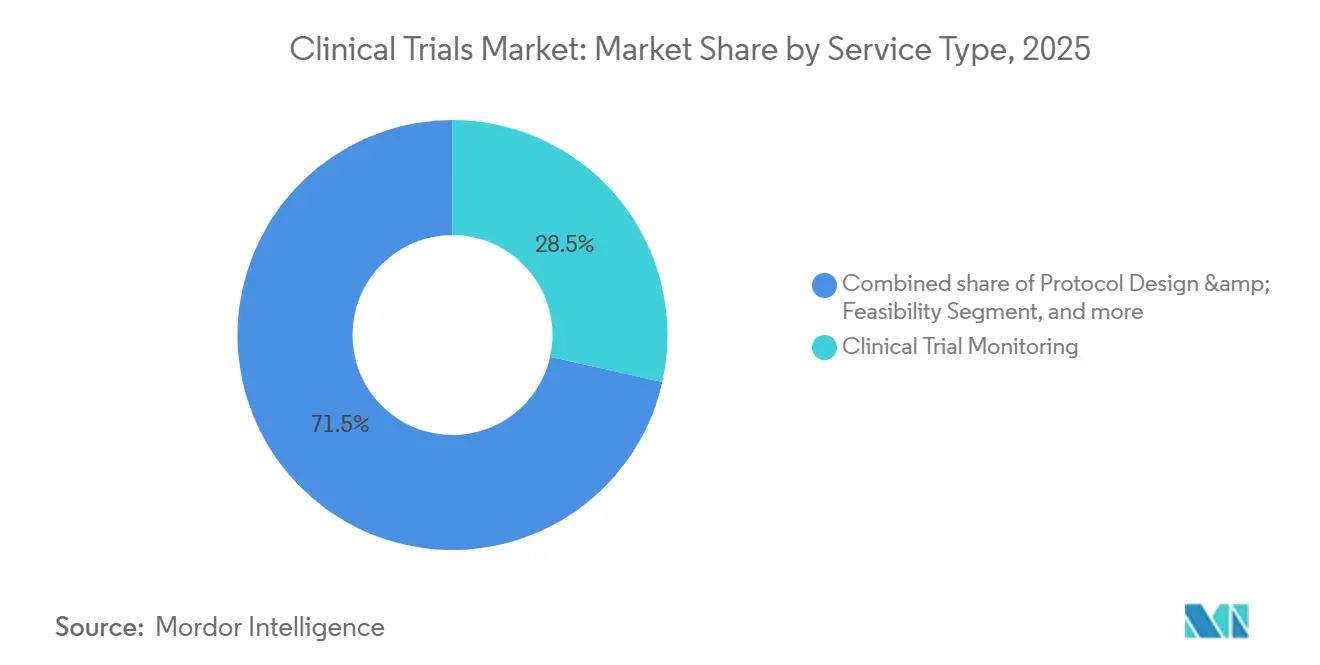
- Por tipo de servicio, el monitoreo de ensayos clínicos representó el 28,50% del gasto en 2025, y se prevé que los servicios descentralizados se expandan a una CAGR del 14,60% durante 2026-2031.
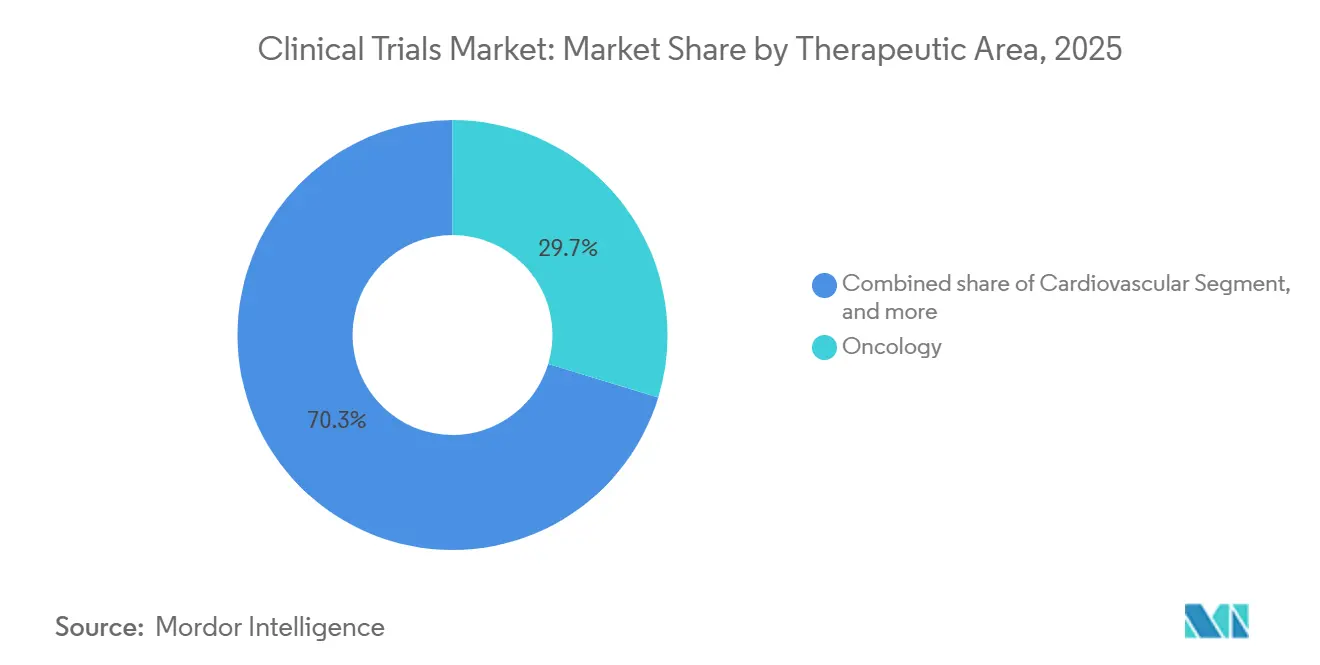
- Por área terapéutica, la oncología dominó con una participación de ingresos del 29,70% en 2025; la neurología está preparada para el crecimiento más rápido, con una CAGR del 9,10% hasta 2031.
- Por patrocinador, las empresas farmacéuticas y biofarmacéuticas retuvieron el 68,00% de la participación de la industria de ensayos clínicos en 2025; la financiación gubernamental y sin fines de lucro está aumentando a una CAGR del 7,50%.
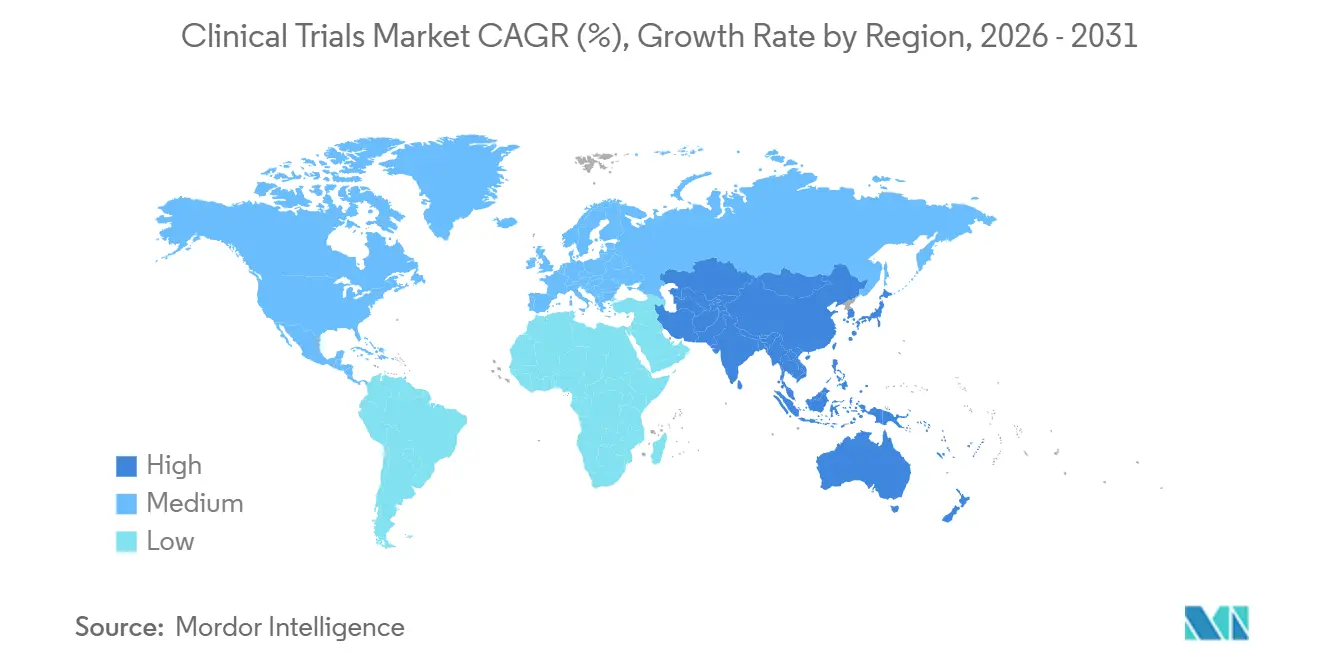
- Por geografía, América del Norte representó el 49,20% de los ingresos en 2025; sin embargo, se espera que Asia registre una CAGR del 7,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Volumen de Biológicos Complejos y Medicamentos de Precisión que Requieren Ensayos Extensivos | +1.8% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Mayor Externalización a CRO de Servicio Completo por Ventajas de Costo y Velocidad | +1.5% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Reformas Regulatorias que Aceleran las Vías de Aprobación (Vía Rápida de la FDA, PRIME de la EMA) | +1.2% | América del Norte, UE | Mediano plazo (2-4 años) |
| Transformación Digital Inducida por la Pandemia que Impulsa la Adopción de Herramientas Clínicas Electrónicas | +1.4% | América del Norte, Reino Unido, Australia | Corto plazo (≤ 2 años) |
| Auge de las Carteras de Datos de Salud Propiedad del Paciente que Facilitan el Monitoreo Remoto | +1.1% | Estados Unidos, UE | Corto plazo (≤ 2 años) |
| Gestión de Consentimiento Basada en Cadena de Bloques que Mejora la Auditabilidad y el Cumplimiento | +0.8% | UE, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Volumen de Biológicos Complejos y Medicamentos de Precisión que Requieren Ensayos Extensivos
Los biológicos y los medicamentos de precisión representaron el 38% de todos los activos en investigación en 2025, frente al 29% de cinco años antes, lo que impulsó una mayor demanda de estudios más prolongados e intensivos en datos[1]. Los programas de terapia celular y génica necesitaron 1.847 IND activos en Estados Unidos durante 2025; sin embargo, las limitaciones de capacidad de vectores virales significaron que solo el 64% de los protocolos planificados se iniciaron según lo previsto. Las CRO han comenzado a adquirir activos de fabricación para mitigar estos retrasos; Thermo Fisher invirtió USD 420 millones para duplicar la capacidad de vectores para 2027. Los estudios de Fase III de anticuerpos monoclonales promediaron 52 meses en 2025, en comparación con 38 meses para las moléculas pequeñas, lo que elevó la demanda de plataformas que gestionan de cuatro a seis terabytes de datos genómicos y de imagen por ensayo.
Mayor Externalización a CRO de Servicio Completo por Ventajas de Costo y Velocidad
Los patrocinadores farmacéuticos externalizaron el 73% de sus presupuestos clínicos a CRO en 2025 y lograron la inscripción en Fase III 5,3 meses más rápido que los programas internos. IQVIA registró USD 29,4 mil millones en cartera de pedidos, equivalente a 2,1 años de visibilidad de ingresos, mientras que Medpace alcanzó una tasa de cierre de base de datos a tiempo del 94% al incorporar enfermeras de oncología en los sitios. Las CRO asiáticas aún ofrecen una ventaja de costo de tres a uno, aunque 14 sitios indios recibieron cartas de advertencia de la FDA en 2025 por incumplimientos de las Buenas Prácticas Clínicas, lo que indica que la supervisión de la calidad sigue siendo fundamental.
Reformas Regulatorias que Aceleran las Vías de Aprobación
La FDA otorgó 87 designaciones de Vía Rápida en 2025 y la EMA aceptó 41 presentaciones PRIME, reduciendo los ciclos de revisión en varios meses y permitiendo a los patrocinadores presentar solicitudes continuas que comercializan productos cuatro a siete meses antes. Japón siguió el ejemplo con aprobaciones condicionales para terapias regenerativas, recortando casi un año en los lanzamientos locales. Los requisitos de monitoreo armonizados bajo ICH E6(R3) ahora permiten un único plan para múltiples regiones, reduciendo los gastos de cumplimiento en un 18%.
Transformación Digital Inducida por la Pandemia que Impulsa la Adopción de Herramientas Clínicas Electrónicas
Los estudios descentralizados representaron el 29% de todos los nuevos protocolos en 2025, un salto desde el 11% en 2019. Medidata procesó 4,2 millones de entradas de informes electrónicos de resultados reportados por el paciente en 2025, identificando eventos adversos 3,4 días más rápido que los diarios en papel. Los sensores portátiles estuvieron presentes en el 22% de los ensayos cardiovasculares y neurológicos, reduciendo las visitas presenciales en un 40%. Pfizer inscribió a 1.840 participantes en 38 estados de Estados Unidos sin un solo sitio físico y logró una retención del 91%. La guía preliminar de la FDA publicada en marzo de 2025 reconoció formalmente las evaluaciones domiciliarias como criterios de valoración primarios si están validadas, aunque el RGPD continúa exigiendo la residencia de datos dentro de la UE.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tasas de Desgaste en Ensayos de Oncología y del Sistema Nervioso Central que Aumentan el Riesgo de Costos | -0.9% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Legislaciones Estrictas de Privacidad de Datos que Limitan los Flujos de Datos Transfronterizos | -0.6% | UE, Reino Unido, Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Capacidad de Fabricación de Vectores Virales Conformes con las Buenas Prácticas de Fabricación para Ensayos de Terapia Génica | -0.7% | América del Norte, UE, Asia | Largo plazo (≥ 4 años) |
| Crecientes Presiones de Responsabilidad por Huella de Carbono en Ensayos Multisitio | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas de Desgaste en Ensayos de Oncología y del Sistema Nervioso Central que Aumentan el Riesgo de Costos
Los protocolos de oncología registraron una tasa de fracaso en Fase III del 52% en 2025, impulsada por la heterogeneidad tumoral y las estrictas exigencias de los pagadores en cuanto a datos de supervivencia global. Los programas de Alzheimer tuvieron peores resultados, con una tasa de fracaso del 68%, lo que hizo que cada estudio fallido absorbiera entre USD 180 y 240 millones en costos irrecuperables. Los diseños adaptativos ayudan a mitigar el riesgo; el ensayo de cesta de Roche en 2025 redujo la inscripción en un 34% y ahorró USD 62 millones al eliminar cohortes débiles a mitad del proceso. El IQWiG de Alemania rechazó el 41% de las presentaciones de oncología en 2025, lo que llevó a los patrocinadores a centrarse en criterios de valoración más rigurosos[2].
Legislaciones Estrictas de Privacidad de Datos que Limitan los Flujos de Datos Transfronterizos
El RGPD añadió entre 8 y 10 semanas a los plazos de inicio multinacional en 2025, ya que los patrocinadores establecieron repositorios de datos en la UE. La Ley de Protección de Información Personal de China prolongó los análisis intermedios hasta 18 semanas, mientras que la Ley de Protección de Datos de India obligó a las CRO a construir centros de datos nacionales con un costo adicional de USD 47 millones en 2025. El proyecto piloto de consentimiento mediante cadena de bloques de Pfizer redujo los costos de cumplimiento en un 18%, aunque la adopción se sitúa por debajo del 5% debido a las cargas de integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fase:
Los Diseños Adaptativos de Fase II Aceleran las Decisiones de Continuar/No ContinuarSe proyecta que los estudios de Fase II crecerán a una CAGR del 6,80% hasta 2031 y captaron un interés creciente a medida que las metodologías adaptativas optimizan la determinación de dosis y la confirmación de eficacia dentro de un único protocolo. Novartis utilizó la aleatorización bayesiana en 2025 para orientar la inscripción hacia los grupos de mejor desempeño, reduciendo la exposición total en un 28%. A pesar de la participación del 55% del mercado de ensayos clínicos de la Fase III en 2025, su duración y tasas de desgaste impulsan a los patrocinadores a invertir antes en vías continuas de Fase II/III que pueden condensar los plazos en 9-12 meses. Los programas de Fase I se benefician de la microdosificación y los ensayos rápidos de espectrometría de masas que proporcionan datos farmacocinéticos en 48 horas, mientras que los estudios de Fase IV se apoyan en los ensayos fundamentales para amortizar los costos de los sitios.
Por Diseño del Estudio:
Los Modelos Intervencionistas Dominan pero la Evidencia Observacional Gana TerrenoLos ensayos intervencionistas representaron el 72,30% de los ingresos de 2025; sin embargo, los enfoques pragmáticos y observacionales también son esenciales para generar evidencia del mundo real. La guía de la EMA permite expansiones de etiqueta respaldadas por conjuntos de datos observacionales de al menos 1.200 sujetos ajustados por puntuaciones de propensión[3]. Los programas de acceso expandido representaron el 4% de la actividad total y ayudaron a generar familiaridad entre los médicos antes de los lanzamientos. Los Institutos Nacionales de Salud financiaron 11 megaensayos pragmáticos en 2025 que utilizaron la aleatorización de registros electrónicos de salud para reducir los costos en dos tercios.

Por Tipo de Servicio:
El Monitoreo Lidera mientras los Servicios Descentralizados se DisparanEl monitoreo representó el 28,50% de los ingresos de 2025, lo que refleja la preferencia regulatoria por la verificación de datos, pero los análisis centralizados ahora activan visitas basadas en riesgo y reducen los costos cinco veces. La inteligencia artificial de Medidata identificó un 14% más de anomalías que la revisión manual, reduciendo la mano de obra de monitoreo en un 31% en 2025. Los servicios de ensayos descentralizados, que avanzan a una CAGR del 14,60%, agrupan telesalud, dispositivos portátiles y logística directa al paciente, lo que permite que el tamaño del mercado de ensayos clínicos para los elementos virtuales escale rápidamente. El algoritmo de viabilidad de IQVIA redujo los ciclos de selección de sitios a tres semanas, mejorando la precisión de la inscripción en 19 puntos.
Por Área Terapéutica:
La Oncología Sigue Dominando, la Neurología se AceleraLa oncología mantuvo una participación del 29,70% en los ingresos, respaldada por 1.340 programas activos en etapas intermedias y tardías. Las altas tasas de fracaso impulsan la adopción de esquemas de cesta y paraguas dirigidos a cohortes definidas por biomarcadores. Los ensayos de neurología, apoyados por ensayos de amiloide-PET y análisis de tau en plasma, crecen a una CAGR del 9,10%, mejorando la selección de pacientes y reduciendo los tamaños de muestra en un 35%. Los estudios cardiovasculares ganaron impulso con nueve aprobaciones de la FDA en 2025, mientras que los programas metabólicos, de enfermedades infecciosas e inmunología siguen siendo contribuyentes estables.
Por Tipo de Patrocinador:
La Industria Farmacéutica Lidera, la Financiación Pública Impulsa la Oncología de PrecisiónLos patrocinadores farmacéuticos y biofarmacéuticos retuvieron una participación del 68% en 2025, dirigiendo presupuestos de etapas tardías que a menudo superan los USD 500 millones por protocolo de Fase III. Los organismos gubernamentales y sin fines de lucro registraron una CAGR del 7,50% a medida que el programa Cancer Moonshot de los Institutos Nacionales de Salud destinó USD 2,8 mil millones a 14 ensayos multicéntricos. Los institutos académicos cubrieron el 18% de la actividad, impulsando comparaciones directas que el sector privado evita. Los fabricantes de dispositivos y las fundaciones diversificaron aún más el mercado de ensayos clínicos, especialmente en los campos cardiovascular y de enfermedades infecciosas.
Análisis Geográfico
Mercado de Ensayos Clínicos de América del Norte
América del Norte controló el 49,20% de los ingresos globales en 2025, impulsada por los incentivos de la FDA, una alta densidad de sitios y tasas de inscripción de 1,2 pacientes por sitio cada mes, un 40% por encima de Europa. Canadá aportó el 6% de los estudios regionales, beneficiándose de la alineación de protocolos con los Estados Unidos, mientras que México ganó prominencia como centro de operaciones de ICON en 2025, con el objetivo de lograr un ahorro de costos del 30%.
Mercado de Ensayos Clínicos de Asia-Pacífico
Asia-Pacífico superó a todas las regiones con una CAGR del 7,90% hasta 2031, impulsada por las 62 autorizaciones IND de China en 2025 y las ventajas de costo por paciente del 30-40% de India. Las aprobaciones condicionales para medicamentos regenerativos en Japón y un reembolso fiscal de I+D del 43,5% en Australia ampliaron aún más el atractivo de la región. Corea del Sur aprovechó su base de datos nacional de seguros para suministrar comparadores del mundo real para diseños oncológicos de un solo brazo. En el mercado de ensayos clínicos oncológicos, el Programa de Evidencia del Mundo Real de la FDA proporciona un marco regulatorio formal, fomentando diseños híbridos que combinan la aleatorización con la captura pragmática de datos.
Mercado de Ensayos Clínicos de Europa, Oriente Medio y América del Sur
Europa capturó el 28% de la cuota de mercado en 2025 tras la Regulación de Ensayos Clínicos, que redujo el tiempo promedio de aprobación a 10 meses y permitió la activación simultánea de sitios en múltiples países. El modelo de revisión continua del Reino Unido atrajo 14 protocolos de enfermedades raras en 2025. Las naciones del GCC financiaron estudios emblemáticos de diabetes y oncología para diversificar sus economías de salud, mientras que Brasil y Argentina juntos representaron el 4% del volumen global a pesar de los cuellos de botella cambiarios y de importación.
Panorama regulatorio
La ejecución de ensayos clínicos a nivel mundial está siendo remodelada por reguladores que codifican expectativas modernas de Buenas Prácticas Clínicas en torno a la gestión de calidad basada en riesgos y las operaciones habilitadas por tecnología. En junio de 2026, la Asamblea ICH adoptó el Anexo 2 de ICH E6(R3) en el Paso 4, ampliando el marco de BPC adecuado a su propósito a los ensayos descentralizados y pragmáticos y al uso de datos del mundo real, mientras que la EMA mantiene ICH E6(R3) como el punto de referencia de guía científica para las partes interesadas de la UE.
En Estados Unidos, las acciones de la FDA en 2026 hicieron hincapié en un desarrollo temprano más rápido y en la modernización operativa, incluyendo un expediente público en el Registro Federal de junio de 2026 para el programa piloto propuesto de IND acelerado, destinado a reducir el tiempo hasta el primer uso en humanos mediante presentación continua y pasos de revisión más paralelizados. El Reino Unido implementó un paquete de reforma de ensayos clínicos en abril de 2026 a través de la MHRA/HRA, que incluye una vía de modificación acelerada (Ruta B), y convirtió los principios de ICH E6(R3) en un requisito legal para los ensayos en el Reino Unido. Health Canada también comenzó a aplicar ICH E6(R3), con un período de transición definido para que los patrocinadores y las organizaciones de investigación alineen sus sistemas y procesos de supervisión.
Panorama Competitivo
Las cinco principales CRO capturaron aproximadamente el 42% de los ingresos de 2025, dejando amplio espacio para proveedores de nivel medio y especializados. El conjunto de Ensayos Clínicos Orquestados de IQVIA ganó ocho contratos a largo plazo por valor de USD 3,2 mil millones, lo que demuestra el apetito de los patrocinadores por plataformas unificadas. La adquisición de CorEvitas por parte de Thermo Fisher en 2024 integró datos de registros con flujos de trabajo de ensayos, lo que indica que las capacidades de datos del mundo real se están volviendo esenciales. Novotech y Caidya superaron en oncología de fase temprana al aprovechar las ventajas de costo de Asia-Pacífico y el modelado farmacocinético basado en inteligencia artificial que detectó señales de seguridad seis días antes que el monitoreo convencional.
El reclutamiento de pacientes impulsado por inteligencia artificial, la integridad de datos asegurada mediante cadena de bloques y la entrega directa al paciente constituyen oportunidades emergentes de espacio en blanco a medida que los protocolos descentralizados se dirigen hacia el 40% del total de ensayos para 2028. Las CRO orientadas a la tecnología obtienen contratos 1,4 veces más rápido que sus pares, mientras que las cartas de advertencia de la FDA —14 en 2025— continúan penalizando las regiones de bajo cumplimiento y refuerzan el valor de los sistemas de calidad sólidos.
Líderes de la Industria de Ensayos Clínicos
-
IQVIA Holdings Inc.
-
Laboratory Corporation of America (Labcorp)
-
ICON plc
-
Parexel International Corp.
-
Syneos Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ensayos Clínicos Empresas cubiertas en este informe
- ACM Global Laboratories
- Aragen Life Sciences Ltd.
- Caidya
- Charles River
- ClinChoice
- ICON
- IQVIA
- KCR S.A.
- Laboratory Corporation Of America Holdings (Labcorp)
- Lilly (Lilly Clinical Innovation)
- MedPace
- Novotech
- Parexel International Corp.
- Pfizer
- Pharmaron Inc.
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD)
- Wuxi AppTec Co. Ltd.
Oportunidades de mercado y perspectivas futuras
La modernización regulatoria en 2025-2026 está creando un espacio específico para las CRO y los proveedores de tecnología de ensayos que puedan operacionalizar ICH E6(R3) y los pilotos liderados por reguladores en flujos de trabajo auditables y escalables. Los programas de trabajo de la FDA sobre tecnologías habilitadas por IA y vías aceleradas (incluido el expediente del programa piloto de IND acelerado de junio de 2026) están aumentando la demanda de trazabilidad digital integral, automatización de protocolo a datos y monitoreo basado en riesgos que pueda resistir inspecciones mientras se comprimen los tiempos de ciclo de las fases tempranas. En Europa, la publicación por parte de la Comisión Europea de la versión 7.2 de las Preguntas y Respuestas sobre el Reglamento de Ensayos Clínicos de la UE en marzo de 2026 añade claridad incremental para los patrocinadores que coordinan inicios en varios países, lo que respalda la inversión en conjuntos de herramientas de puesta en marcha listos para la UE y modelos de gobernanza para el acceso a datos entre múltiples partes interesadas.
Los componentes de ensayos descentralizados e híbridos están pasando de ser opciones de adopción a expectativas de cumplimiento básicas bajo las BPC modernas, ampliando las oportunidades en logística directa al paciente, validación de evaluación remota, consentimiento electrónico y operaciones de datos seguras que también reflejan las restricciones de privacidad transfronteriza bajo el GDPR y otras normativas nacionales. La integración tecnológica se alinea con un comportamiento de compra visible por parte de los patrocinadores, incluidas las estrategias de plataforma de las CRO y el uso creciente de eClinical y análisis para reducir la carga de monitoreo, acortar la selección de centros y acelerar la detección de señales de seguridad. Los proveedores que puedan combinar operaciones descentralizadas con controles de residencia de datos específicos de cada región y documentación lista para inspección tienen una ventaja en los programas multinacionales, en particular a medida que los patrocinadores diversifican la inscripción más allá de los centros saturados de Norteamérica y aumentan la participación en Asia-Pacífico, donde los plazos de aprobación pueden ser más rápidos en varias jurisdicciones.
Desarrollos recientes de la industria en Mercado de Ensayos Clínicos
- Junio de 2026: ICON plc se asoció con Microsoft para implementar Microsoft 365 Copilot y ampliar el uso de Azure y Fabric con el fin de escalar la plataforma de IA agéntica de ICON, Orbis. Este movimiento aumenta la capacidad de ICON para integrar IA generativa en las operaciones de ensayos, los flujos de trabajo de datos y la ejecución a escala empresarial, apoyando a los patrocinadores que buscan modelos de ejecución más integrados y automatizados.
- Mayo de 2026: ICON plc amplió sus capacidades de investigación de fase temprana en Estados Unidos abriendo una nueva Unidad de Investigación Clínica en San Antonio, Texas, y añadiendo clínicas satélite en Houston, Texas, y Lawrence, Kansas. La capacidad adicional de fase temprana favorece una puesta en marcha de estudios más rápida y el acceso de participantes para protocolos de primer uso en humanos y complejos, que están cada vez más limitados por la disponibilidad de centros y el rendimiento operativo.
- Mayo de 2026: IQVIA amplió su colaboración estratégica con Kexing Biopharm para acelerar el desarrollo global de biosimilares utilizando capacidades de ensayos clínicos habilitadas por IA. La colaboración señala una demanda creciente de diseño y ejecución de ensayos con soporte de IA en programas que requieren un desarrollo multinacional eficiente y generación de evidencia en múltiples mercados.
Mercado de Ensayos Clínicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos de la planificación, ejecución y cierre de ensayos clínicos en humanos, incluyendo la configuración del protocolo, la selección de sitios y el reclutamiento de pacientes, el monitoreo, el manejo de datos y la elaboración del informe final a lo largo del ciclo de vida completo del ensayo.
Exclusiones del alcance: el gasto en investigación preclínica y en animales queda excluido del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Fase
- Fase I
- Fase II
- Fase III
- Fase IV
- Por Diseño del Estudio
- Estudios Intervencionistas / de Tratamiento
- Estudios Observacionales
- Estudios de Acceso Expandido
- Por Tipo de Servicio
- Diseño de Protocolo y Viabilidad
- Identificación de Sitios e Inicio
- Presentación Regulatoria y Aprobación
- Monitoreo de Ensayos Clínicos
- Gestión de Datos y Bioestadística
- Redacción Médica
- Otros Tipos de Servicios
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Neurología
- Enfermedades Infecciosas
- Trastornos Metabólicos (Diabetes, Obesidad)
- Inmunología / Autoinmune
- Otras Áreas Terapéuticas
- Por Tipo de Patrocinador
- Empresas Farmacéuticas y Biofarmacéuticas
- Empresas de Dispositivos Médicos
- Institutos Académicos y de Investigación
- Organismos Gubernamentales y sin Fines de Lucro
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con señales públicas de ensayos y regulatorias para estimar el volumen de actividad de ensayos en curso y cómo varía según la región y el tipo de ensayo. Las referencias incluyeron ClinicalTrials.gov y otros registros nacionales de ensayos, la plataforma de registro de ensayos de la Organización Mundial de la Salud, y publicaciones de organismos reguladores como la FDA y la Agencia Europea de Medicamentos para mantener alineadas las definiciones de actividad de ensayos.
Para traducir la actividad en gasto, también utilizamos divulgaciones de patrocinadores y estadísticas más amplias de salud e I+D, incluyendo indicadores de la OCDE y series macroeconómicas y de atención sanitaria del Banco Mundial, además de artículos seleccionados de revistas revisadas por pares sobre los factores de costo de los ensayos y los plazos de reclutamiento. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para verificar los cambios en la combinación de servicios, por ejemplo, los elementos descentralizados y la externalización. Cuando los precios detallados o la combinación de servicios no eran completamente visibles en fuentes públicas, utilizamos suscripciones de pago para los estados financieros de las empresas y para las señales de patentes e innovación que respaldan los supuestos. Estas fuentes son ilustrativas, y también se revisaron otros conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las llamadas primarias y las encuestas se utilizaron para confirmar cómo se fijan los precios y se agrupan los servicios en las distintas fases de los ensayos, y cómo está evolucionando la demanda según el enfoque terapéutico, la disponibilidad de sitios y la dificultad de reclutamiento. Conversamos con patrocinadores, proveedores de servicios y partes interesadas de los sitios de estudio en las principales regiones, y revisamos los supuestos clave cuando los datos documentales y la retroalimentación de campo no coincidían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 17% | APAC: 47% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 39% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 44% | Américas: 20% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento utilizó un enfoque de arriba hacia abajo, en el que las señales de volumen de ensayos y los patrones de asignación de I+D de los patrocinadores se convirtieron en un conjunto de gasto direccionable, que luego se dividió en servicios prestados a lo largo del flujo de trabajo del ensayo. Para mantener los totales realistas, verificamos los resultados con comprobaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de divulgaciones de ingresos por servicios y la comparación del gasto implícito por ensayo con la retroalimentación de campo.
Los insumos clave del modelo incluyeron recuentos de ensayos iniciados y en curso por fase, duración promedio del estudio y plazos de reclutamiento, la proporción de ensayos que utilizan servicios externalizados y el cambio en la combinación hacia la ejecución descentralizada o híbrida. La intensidad de costos regional se ajustó en función de la disponibilidad de sitios e investigadores, donde esas señales eran visibles. Cuando los datos de precios o de combinación de servicios no eran directamente observables, el manejo de brechas utilizó rangos confirmados en entrevistas, luego se aplicaron puntos medios conservadores, seguidos de verificaciones de sensibilidad.
Para los pronósticos, utilizamos análisis de escenarios de modo que la línea base refleje cómo el volumen de la cartera de proyectos, la intensidad de la externalización y la complejidad operativa pueden evolucionar conjuntamente a lo largo del tiempo. La perspectiva futura se ajustó únicamente cuando múltiples fuentes primarias apuntaban en la misma dirección de cambio en los supuestos, como una adopción más rápida de modelos híbridos o retrasos persistentes en el reclutamiento en áreas terapéuticas específicas.
Ciclo de Validación y Actualización de Datos
La validación se basó en la triangulación de señales independientes, y sometimos el modelo a pruebas de estrés para detectar saltos inusuales en el gasto implícito por ensayo, las participaciones regionales y la combinación por fases. Antes de la aprobación final, los equipos de analistas revisaron los resultados, y cualquier variación significativa desencadenó una nueva verificación de los insumos. De ser necesario, realizamos un seguimiento con un entrevistado para confirmar el factor determinante.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden modificar la actividad de los ensayos o los supuestos de precios. Inmediatamente antes de la entrega, realizamos una revisión final para asegurarnos de que el dimensionamiento y los insumos clave aún coincidan con las últimas publicaciones públicas y la retroalimentación primaria reciente.
Dimensionamiento del Mercado de Ensayos Clínicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes valores de mercado para los ensayos clínicos se deben frecuentemente a la forma en que los editores contabilizan los flujos de ingresos, y a los años base y los momentos de conversión que utilizan. La divergencia es mayor cuando el soporte relacionado con la tecnología de ensayos, los costos de patrocinadores internos o el trabajo preclínico adyacente se incluye o excluye.
Algunas estimaciones externas combinan costos más amplios de ejecución de I+D y operaciones de ensayos internas, lo que eleva el total incluso cuando los recuentos de ensayos son comparables. Para Mordor Intelligence, el valor se limita a los servicios pagados vinculados a ensayos clínicos humanos de Fase I a IV (incluyendo el trabajo de planificación, ejecución y cierre), y excluye el gasto en investigación preclínica y en animales. Esto reduce el gasto contabilizado a un conjunto más orientado a los servicios que puede auditarse en función de la actividad de los ensayos y los supuestos de prestación de servicios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 90,44 mil millones de USD (2025) | |
| Editorial Global A | 73,40 mil millones de USD (2025) | Utiliza una captura de gasto más restringida que puede subestimar la ejecución de servicio completo y el trabajo de cierre, y también puede aplicar supuestos más conservadores sobre la penetración de la externalización y los precios de los servicios por fase. |
| Editorial del Sector B | 88,97 mil millones de USD (2025) | Con frecuencia difiere en la forma en que trata el gasto en soporte descentralizado e híbrido, y el costo implícito por ensayo puede variar según el manejo de la inflación del año base y el momento de conversión de divisas utilizado para la agregación regional. |
La tabla indica que gran parte de la dispersión proviene de lo que se trata como ingresos por servicios de ensayos frente a capas operativas o de costos más amplias, y de cómo se establecen los precios y la intensidad de la externalización en el año base. Mantener el alcance vinculado a la actividad de ensayos medible y a la prestación de servicios hace que el número resultante sea más fácil de auditar y reproducir cuando se actualizan los supuestos.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de ensayos clínicos hoy en día?
El tamaño del mercado de ensayos clínicos alcanzó USD 95,97 mil millones en 2026 y se prevé que ascienda a USD 131,55 mil millones en 2031.
¿Qué fase está creciendo más rápido?
Los protocolos de Fase II se están expandiendo a una CAGR del 6,80% hasta 2031 gracias a los diseños adaptativos que optimizan la selección de dosis y la confirmación de eficacia.
¿Por qué los ensayos descentralizados están ganando terreno?
Los modelos descentralizados elevan las tasas de retención de pacientes al 85% y reducen los costos de monitoreo al reemplazar muchas visitas presenciales con telesalud y dispositivos portátiles.
¿Qué región se proyecta que registre el mayor crecimiento?
Asia-Pacífico lidera con una CAGR del 7,90%, respaldada por las reformas regulatorias en China y las ventajas de costo en India.
¿Quiénes son los principales proveedores de servicios?
IQVIA, Labcorp, ICON, Parexel y la división PPD de Thermo Fisher representan en conjunto aproximadamente el 42% de los ingresos globales de las CRO.
¿Cuál es el mayor obstáculo operativo para los ensayos multinacionales?
Las leyes divergentes de privacidad de datos, como el RGPD y la Ley de Protección de Información Personal de China, añaden entre 8 y 18 semanas a los plazos al requerir almacenamiento de datos localizado y aprobaciones adicionales.