
Tamaño y Participación del Mercado de Arrancadores de Aire
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 435.69 Millones de dólares |
| Tamaño del Mercado (2031) | 547.83 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.69 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
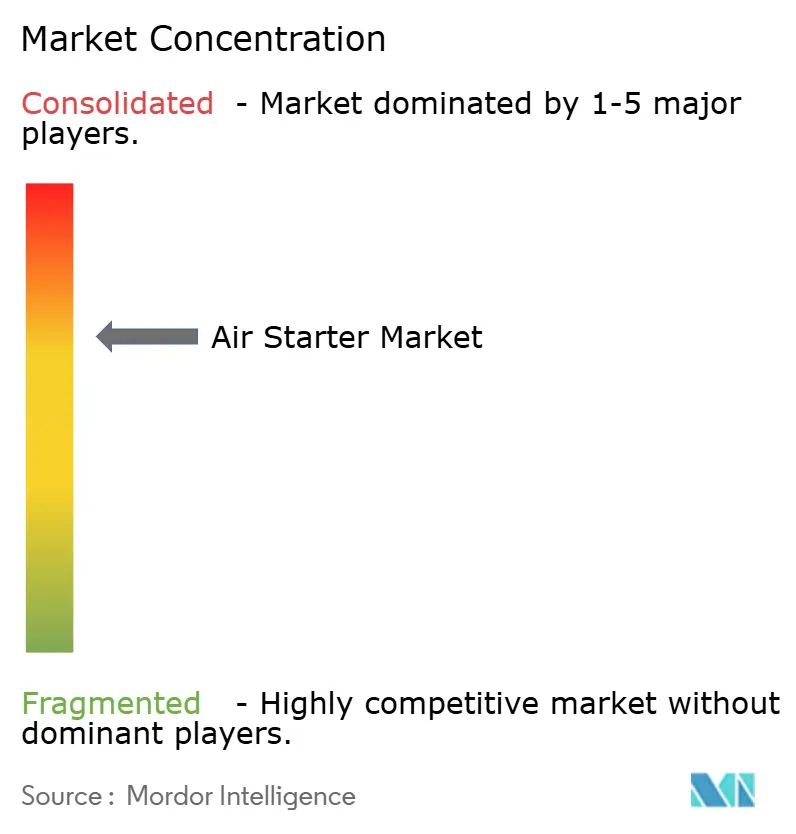
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arrancadores de Aire por Mordor Intelligence
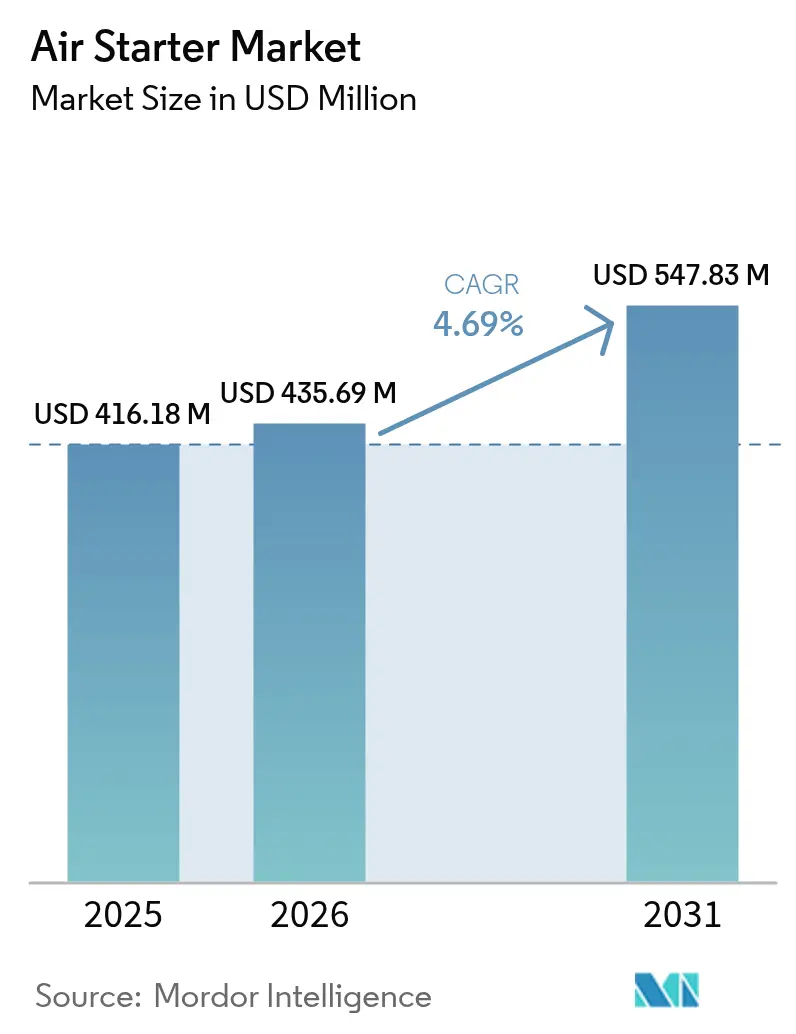
El tamaño del Mercado de Arrancadores de Aire fue valorado en USD 416,18 millones en 2025 y se estima que crecerá desde USD 435,69 millones en 2026 para alcanzar USD 547,83 millones en 2031, a una CAGR del 4,69% durante el período de pronóstico (2026-2031).
La demanda sólida proviene de industrias en zonas peligrosas donde los arrancadores neumáticos siguen siendo la opción de encendido más segura, principalmente en petróleo y gas, transporte marítimo de GNL, minería y plantas de energía emergentes preparadas para hidrógeno. Los fabricantes de equipos originales enfatizan los modelos certificados ATEX e IECEx para eliminar los riesgos de ignición, mientras que los operadores de flotas en el transporte marítimo de GNL y de doble combustible asignan presupuestos de capital más grandes para la actualización de arrancadores. Los contratistas mineros están escalando flotas autónomas y eléctricas, que favorecen los sistemas de paletas o híbridos de bajo mantenimiento. Los programas de reacondicionamiento para activos petroleros de campo marrón amplían aún más las bases instaladas, y los proveedores de servicios mejoran las plataformas de posventa que integran hardware con análisis predictivo para minimizar el tiempo de inactividad.
Conclusiones Clave del Informe
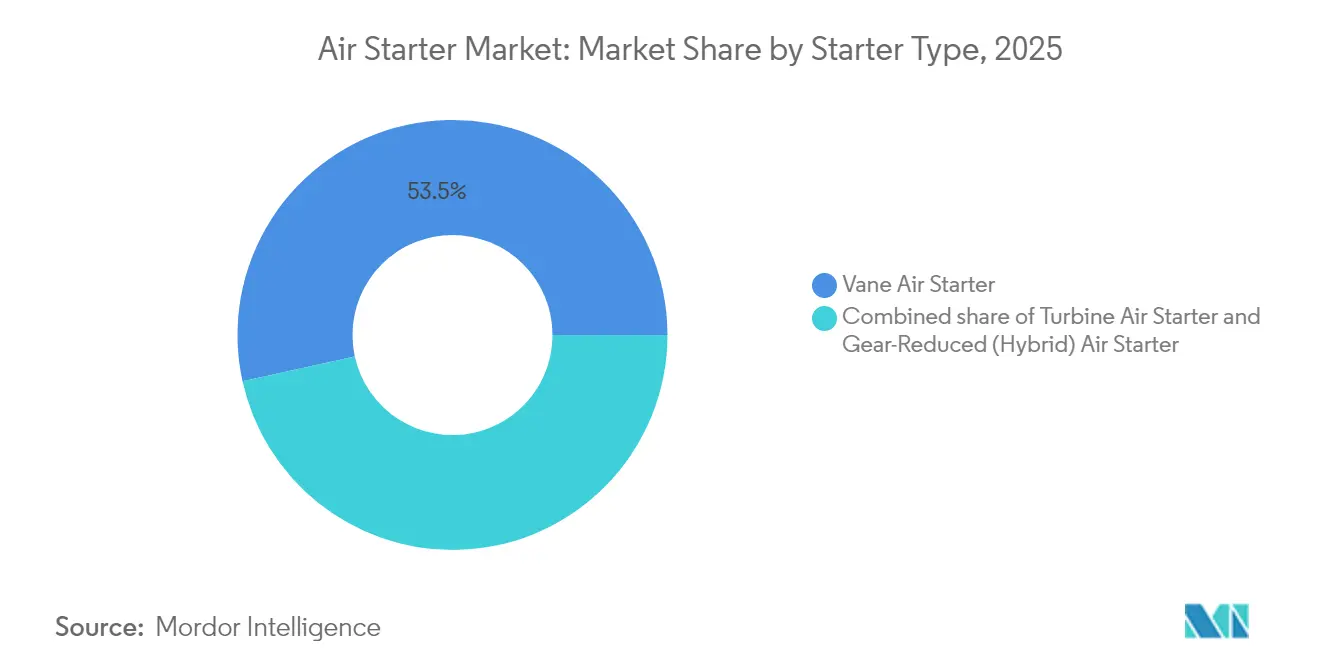
- Por tipo de arrancador, los sistemas de paletas lideraron con una participación de ingresos del 53,45% en 2025; se pronostica que las unidades híbridas de engranaje reducido se expandirán a una CAGR del 6,58% hasta 2031.
- Por capacidad del motor, las unidades con una capacidad de hasta 100 HP representaron el 85,05% del tamaño del mercado de arrancadores de aire en 2025, mientras que la clase de 100 a 300 HP se proyecta que crecerá a una CAGR del 4,98% hasta 2031.
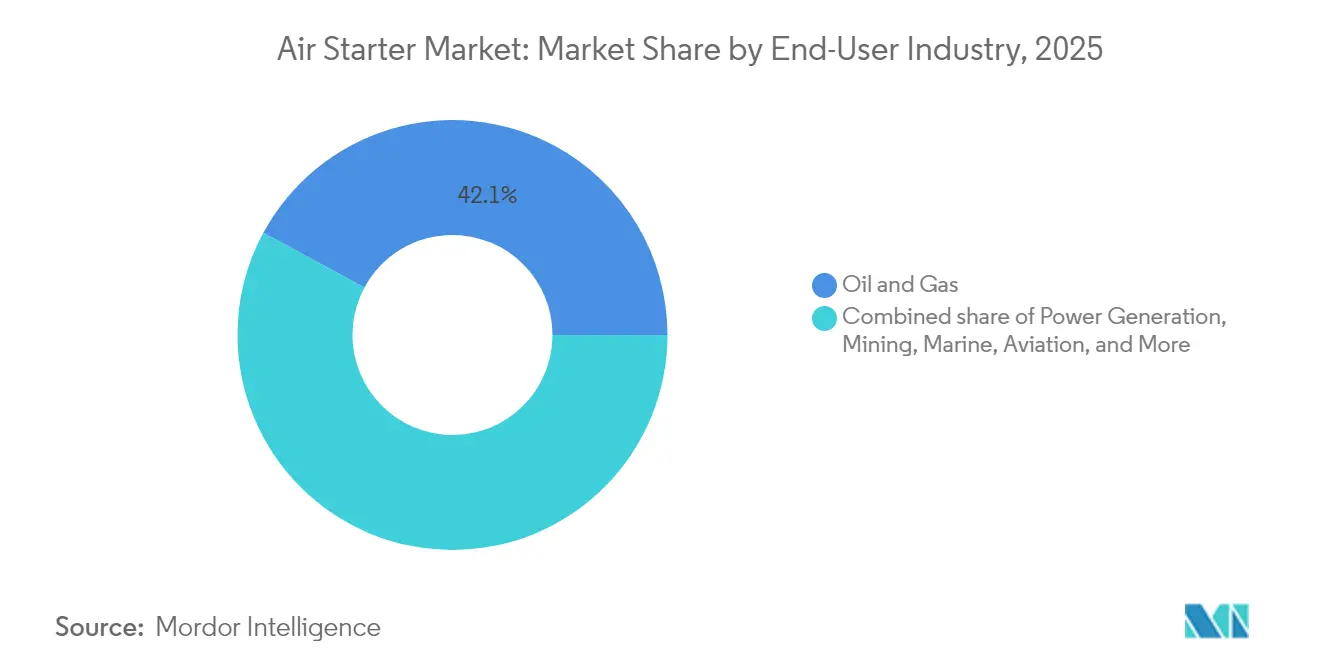
- Por industria de usuario final, el sector de petróleo y gas mantuvo el 42,12% de la participación del mercado de arrancadores de aire en 2025 y se proyecta que avanzará a una CAGR del 5,17% hasta 2031.
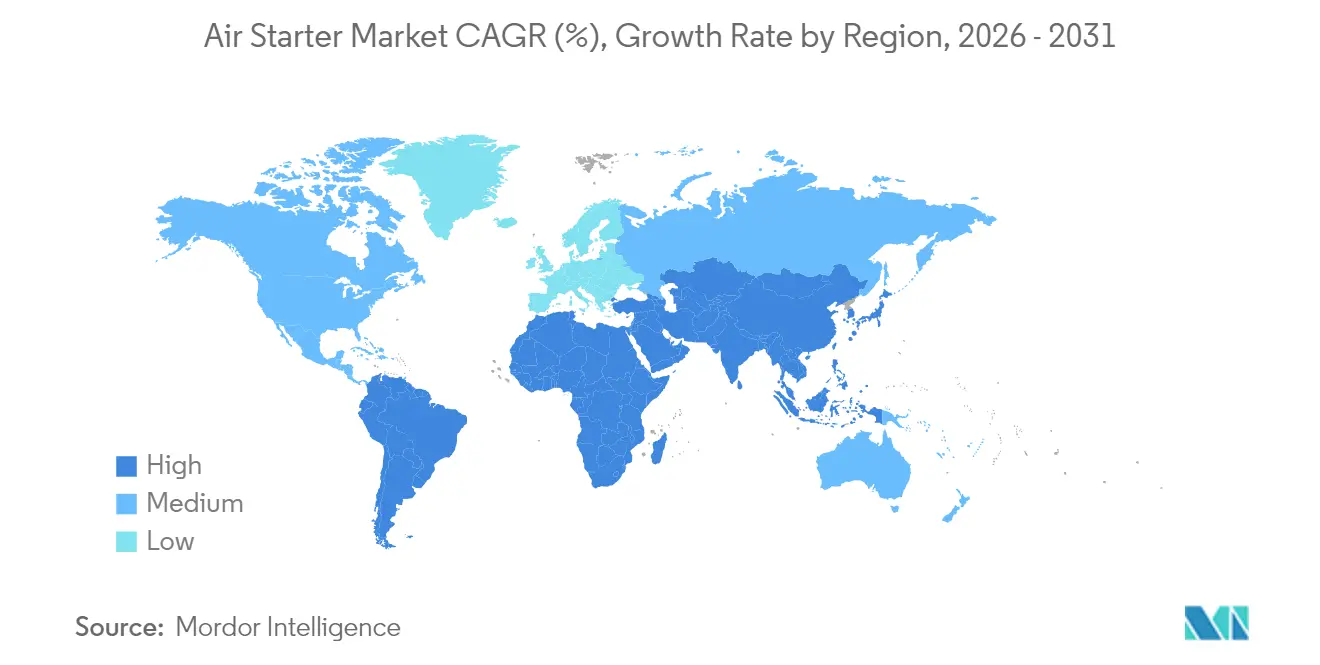
- Por geografía, América del Norte comandó el 39,45% de los ingresos en 2025, mientras que Asia-Pacífico está preparada para la expansión más rápida a una CAGR del 6,72%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sustitución de arrancadores eléctricos en zonas peligrosas | 0.80% | Petróleo y gas global, productos químicos | Mediano plazo (2 a 4 años) |
| Crecimiento de la flota de buques de transporte de GNL que requiere arrancadores ATEX | 0.60% | Sector marítimo global, astilleros de Asia-Pacífico | Largo plazo (≥4 años) |
| Reacondicionamientos de extensión de vida útil de campo marrón | 0.70% | América del Norte, Oriente Medio, Mar del Norte | Mediano plazo (2 a 4 años) |
| Repunte del gasto de capital en minería | 0.50% | Asia-Pacífico, América del Sur, África | Corto plazo (≤2 años) |
| Adopción de turbinas de gas preparadas para hidrógeno | 0.40% | Europa, América del Norte, Australia | Largo plazo (≥4 años) |
| Camiones de acarreo autónomos | 0.30% | Regiones mineras globales | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente sustitución de arrancadores eléctricos por arrancadores neumáticos en zonas peligrosas
Los operadores industriales están estandarizando las soluciones neumáticas certificadas ATEX e IECEx para mitigar los riesgos de ignición en áreas de Clase I, División 1.[1]ABB Group, "Certificación IECEx para Protección contra Explosiones," abb.com Las aseguradoras están señalando cada vez más las unidades eléctricas no certificadas, lo que acelera los ciclos de reacondicionamiento en refinerías, silos de granos y plantas químicas. La transición impulsada por la seguridad prioriza la continuidad operativa sobre el costo inicial, especialmente en la perforación en sentido ascendente y la compresión de gas, donde las interrupciones no programadas conllevan penalizaciones elevadas. La demanda resultante se ve impulsada por kits de reacondicionamiento llave en mano que minimizan el tiempo de inactividad y se alinean con las auditorías de seguridad regionales cada vez más estrictas.
Crecimiento de la flota de buques de transporte de GNL que requiere arrancadores de turbina con certificación ATEX
Los retrasos en el transporte marítimo de GNL a nivel mundial respaldan los pedidos persistentes de arrancadores de turbina a prueba de explosión, imprescindibles para la propulsión de doble combustible y el manejo de carga en atmósferas volátiles.[2]The Maritime Executive, "Maersk Aumenta la Inversión en Flota de Doble Combustible," maritime-executive.com Los astilleros daneses, coreanos y chinos incorporan estos sistemas en la fase de diseño, mientras que los propietarios aumentan los presupuestos —Maersk elevó su gasto de capital anual en embarcaciones a entre USD 10.000 y 11.000 millones— para preparar sus flotas a futuro para las operaciones con GNL sintético y biogénico. Las unidades flotantes de producción, almacenamiento y descarga replican esta tendencia, enfatizando diseños compactos y resistentes a la corrosión para minimizar el mantenimiento en alta mar.
Programas de extensión de vida útil de campo marrón de las Compañías Internacionales de Petróleo (CIP) que impulsan la demanda de reacondicionamiento
Aproximadamente el 70% del petróleo mundial proviene actualmente de campos maduros, lo que impulsa esquemas de extensión de vida útil que sustituyen los arrancadores eléctricos envejecidos por modelos de paletas de bajo mantenimiento.[3]Baker Hughes, "Soluciones para Activos Maduros," bakerhughes.com Los operadores obtienen retornos más rápidos que en proyectos de campo verde y reducen las interrupciones no planificadas, una prioridad clave para las plataformas mar adentro con infraestructura eléctrica envejecida. Los integradores de servicios agrupan los reacondicionamientos con monitoreo remoto para agilizar el soporte posterior a la instalación y reforzar las credenciales de cumplimiento.
Recuperación del gasto de capital en equipos mineros tras el superciclo de materias primas de 2024
Los precios más altos del cobre y el litio elevaron las carteras de pedidos de equipos autónomos y electrificados; Epiroc registró un incremento del 17% en los pedidos del primer trimestre de 2025.[4]Epiroc AB, "Informe Intermedio del Primer Trimestre de 2025," epiroc.com Los yacimientos subterráneos de roca dura valoran los arrancadores neumáticos por su tolerancia al polvo, resistencia a las vibraciones y largo tiempo de actividad, lo cual es crítico, ya que incluso las fallas de un minuto pueden erosionar ganancias que superan los USD 100.000 por hora. La integración de sensores de IoT alimenta algoritmos predictivos que alinean el mantenimiento con las paradas programadas, impulsando los mandatos de confiabilidad de equipos en Asia-Pacífico y América Latina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Bombas de fracturación de accionamiento eléctrico que eliminan los ciclos de arranque | -0.60% | Cuencas de esquisto de América del Norte | Corto plazo (≤2 años) |
| Consolidación de fabricantes de equipos originales que reduce las especificaciones de múltiples proveedores | -0.40% | Centros industriales globales | Mediano plazo (2 a 4 años) |
| Fugas de aire heredadas que inflan los costos de propiedad | -0.30% | Fábricas globales | Largo plazo (≥4 años) |
| Escasez de material de paletas de lubricación en seco | -0.20% | Cadenas de suministro globales | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia bombas de fracturación de accionamiento eléctrico que eliminan los ciclos de arranque y parada
Los operadores de esquisto de América del Norte están transitando hacia configuraciones de fracturación eléctricas alimentadas por la red o generadas por turbinas de gas, lo que reduce los reinicios frecuentes del motor que históricamente impulsaban el uso de arrancadores de aire. El acuerdo de tres años entre ProPetro y ExxonMobil ejemplifica este cambio, con unidades de doble combustible o eléctricas que ya representan el 65% de su flota. La operación continua de las bombas reconfigura los patrones de demanda de arrancadores, obligando a los proveedores a diversificarse más allá de las aplicaciones diésel heredadas.
Consolidación de fabricantes de equipos originales que reduce las especificaciones de arrancadores de múltiples proveedores
Los grandes fabricantes de equipos industriales están optimizando las cadenas de suministro, estableciendo acuerdos de fuente única que reducen los listados de adquisiciones y presionan a los especialistas neumáticos más pequeños. Las plataformas estandarizadas reducen los márgenes de personalización y desplazan el poder de negociación hacia los integradores que pueden agrupar arrancadores con sistemas auxiliares, reduciendo así los volúmenes direccionables para los proveedores de nicho.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Arrancador:
Los Sistemas de Paletas Lideran a Pesar de la Innovación HíbridaLos arrancadores de paletas dominaron el mercado de arrancadores de aire con una participación del 53,45% en 2025, lo que refleja un largo historial de fiabilidad en campo y protocolos de servicio sencillos. Los operadores de petróleo y gas valoran estas características para los sitios remotos donde las herramientas y la energía pueden ser limitadas. Los modelos de turbina sirven a equipos marinos y aeroespaciales que necesitan un arranque rápido. Los diseños híbridos de engranaje reducido se están acelerando a una CAGR del 6,58%, combinando accionamiento neumático con reducción mecánica para aumentar la densidad de par para la maquinaria autónoma y las turbinas preparadas para hidrógeno. La fabricación aditiva está desbloqueando ahora rotores de superaleación ligeros que mejoran la tolerancia térmica en variantes de turbina de servicio extremo, posicionando a los híbridos como un motor de crecimiento futuro en el mercado más amplio de arrancadores de aire.
La investigación y el desarrollo en curso se centra en mejoras de sellado, revestimientos de lubricación en seco y tolerancias más estrechas alcanzables mediante procesos aditivos metálicos. Estas innovaciones tienen como objetivo ampliar los intervalos de mantenimiento, un punto de venta clave para minas sin personal o instalaciones mar adentro sin tripulación. Los organismos de normalización progresivos también están actualizando los esquemas de certificación para agilizar la aceptación cruzada entre ATEX y los códigos regionales, lo que potencialmente reduce los costos de homologación para los participantes híbridos.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Capacidad del Motor:
Los Motores Pequeños Dominan la Participación de MercadoLas unidades con una capacidad de hasta 100 HP capturaron el 85,05% de las ventas de 2025 debido a su enorme volumen en compresores, grupos electrógenos y maquinaria móvil. Las instalaciones de menor cilindrada se benefician de arquitecturas de paletas compactas que mantienen bajos los recuentos de piezas y reducen los tiempos de revisión. El nivel de 100 a 300 HP se está expandiendo a la tasa más rápida, con una CAGR del 4,98%, a medida que las minas de tamaño mediano y los auxiliares marinos se actualizan a motores más grandes y eficientes que requieren arrancadores robustos capaces de entregar mayor par sin aumentos proporcionales en peso o consumo de aire. La integración de sensores se está extendiendo rápidamente en todas las bandas de capacidad, permitiendo el seguimiento en tiempo real de la temperatura, la velocidad de rotación y la presión para anticipar las condiciones de desgaste y programar el servicio justo a tiempo.
Los diseñadores en la clase de más de 300 HP experimentan con paquetes de doble arrancador modular para turbinas de gas de misión crítica, proporcionando redundancia que satisface contratos de disponibilidad estrictos en plantas de energía de punta. Si bien los volúmenes aquí son modestos, los precios de venta promedio son sustancialmente más altos, lo que ofrece a los proveedores un nicho rentable junto a las aplicaciones de motores pequeños del mercado masivo dentro del mercado más amplio de arrancadores de aire.
Por Industria de Usuario Final:
El Sector de Petróleo y Gas Impulsa el CrecimientoCon el 42,12% de los ingresos de 2025, el petróleo y el gas sigue siendo el cliente ancla gracias a los reacondicionamientos de campo marrón, la expansión del GNL y las actualizaciones de compresores intermedios. El segmento también muestra el ritmo más rápido hasta 2031, con una CAGR del 5,17%, porque los mandatos de seguridad y las operaciones remotas favorecen los arrancadores neumáticos sobre los eléctricos. La generación de energía sigue donde las turbinas preparadas para hidrógeno necesitan perfiles de par mejorados. La demanda minera está reviviendo con el despliegue de flotas autónomas, destacando la robustez de los arrancadores en entornos polvorientos y de alta vibración. Las aplicaciones marinas —incluidos los buques de transporte de GNL y los buques de apoyo en alta mar— requieren modelos de turbina con certificación ATEX, lo que sustenta una fuente de ingresos diferenciada y orientada al cumplimiento normativo dentro del mercado de arrancadores de aire.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Arranques Neumáticos de América del Norte
América del Norte lideró el mercado en 2025, representando el 39,45% de los ingresos, impulsada por el gas de esquisto, los activos costa afuera en el Golfo y un sólido conjunto de actualizaciones petroquímicas. Los inviernos extremos y el calor desértico someten los equipos a condiciones límite, validando la resiliencia neumática en un amplio rango de temperaturas. El ecosistema de posventa de la región es maduro, ofreciendo tiempos de respuesta rápidos en reconstrucciones y repuestos certificados, lo que refuerza la fidelidad hacia las marcas establecidas.
Mercado de Arranques Neumáticos de Asia-Pacífico
La región de Asia-Pacífico es el motor de crecimiento, con una CAGR proyectada del 6,72% hasta 2031. Los centros industriales de China y la expansión de la red eléctrica de India impulsan la demanda, mientras que los astilleros coreanos y chinos equipan los buques metaneros con arranques de turbina destinados a rutas de exportación. El aumento de proyectos piloto de H2 en Japón y Australia diversifica aún más los pedidos hacia diseños de alto par adecuados para combustibles mezclados. Los proveedores locales de componentes están avanzando para acortar los plazos de entrega, aunque el cumplimiento de la normativa ATEX sigue favoreciendo a las empresas europeas y estadounidenses en la obtención de contratos premium.
Mercado de Arranques Neumáticos de EMEA
Europa mantiene una perspectiva equilibrada a medida que las industrias tradicionales se adaptan para cumplir con las estrictas directivas de seguridad laboral. Los clústeres de hidrógeno en Alemania y los países nórdicos generan nichos de demanda especializada para sistemas de alto par certificados. Oriente Medio aprovecha el gasto en infraestructura de gas en instalaciones existentes, y los corredores mineros de cobre y oro de África impulsan las ventas orientadas a la minería, contribuyendo ambos a un flujo constante de proyectos que mantienen activos los depósitos de servicio regionales dentro del mercado global de arranques neumáticos.

Panorama regulatorio
Los arrancadores de aire utilizados en maquinaria industrial de áreas peligrosas están condicionados por marcos de protección contra explosiones y seguridad de maquinaria, con certificaciones ATEX e IECEx frecuentemente especificadas por fabricantes de equipos originales y operadores para instalaciones en refinerías, plataformas costa afuera, plantas químicas y aplicaciones relacionadas con GNL. Para las interfaces de arranque de aire relacionadas con la aviación, la norma ISO 2026:2020 proporciona dimensiones y holguras estandarizadas para las conexiones de aire de arranque de motores de aeronaves, favoreciendo la intercambiabilidad entre plataformas y proveedores.
En Europa, el Reglamento (UE) 2023/1230 (el nuevo Reglamento de Máquinas) sustituye a la Directiva de Máquinas de 2006 y se aplica a partir del 20 de enero de 2027, exigiendo a los proveedores actualizar los expedientes técnicos, la preparación para la evaluación de la conformidad y la documentación de seguridad para los equipos que se comercialicen en el mercado de la UE. En Estados Unidos, los requisitos de conservación de energía del Departamento de Energía de EE. UU. para compresores de aire industriales bajo 10 CFR 431.345 entraron en vigor para unidades fabricadas o importadas a partir del 10 de enero de 2025, lo que afecta indirectamente a los patines de aire de arranque empaquetados donde la selección y documentación del compresor están agrupadas. En India, el Ministerio de Industrias Pesadas implementó la certificación obligatoria BIS (Esquema X) para aparamenta y controlgear de baja tensión a partir del 10 de mayo de 2025, incluidos los arrancadores de motor bajo las normas de la serie IS/IEC 60947, añadiendo pasos de cumplimiento para los sistemas de arranque de aire que integran conjuntos de control eléctrico.
Panorama Competitivo
El campo está moderadamente fragmentado. Ingersoll Rand lidera con un alcance de servicio global y 14 adquisiciones en 2024 que profundizaron sus ofertas de tratamiento de aire y bombas, incluido un acuerdo de USD 146 millones por Friulair. Los competidores como TDI, Gali y Hilliard se centran en especialidades de turbinas o paletas de nicho, mientras que Epiroc y Caterpillar integran arrancadores propietarios en flotas mineras. Las batallas tecnológicas ahora giran en torno al análisis predictivo, la fabricación aditiva y los diseños híbridos de ultra bajo mantenimiento.
Las jugadas estratégicas incluyen la integración vertical —emparejando arrancadores con compresores, secadores y tableros de control remoto— para fidelizar a los clientes a lo largo de todo el ciclo de vida del equipo. El liderazgo en certificación también importa; los proveedores con sellos armonizados de ATEX, IECEx y regionales ganan pedidos críticos en zonas de alto riesgo. Sin embargo, existe competencia de precios para los modelos de paletas estandarizados, con el valor desplazándose hacia el costo total de propiedad y las garantías de tiempo de actividad, protegiendo así a los proveedores premium de los competidores de bajo costo.
Líderes de la Industria de Arrancadores de Aire
Ingersoll Rand plc
Tech Development Inc. (TDI)
Gali International
Austart
IPU Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Arranques Neumáticos
- Ingersoll Rand plc
- Tech Development Inc. (TDI)
- Gali International
- Austart (Air Starter Sales & Service)
- IPU Group
- KH Equipment Pty Ltd
- Air Starter Components (ASC)
- Multi Torque Industries
- Maradyne Corporation
- The Rowland Company
- Hilliard Corporation
- Atlas Copco (Air Power div.)
- Caterpillar Inc. (Starting Motors)
- Chicago Pneumatic
- Cummins Inc. (Starter Solutions)
- Powerstart Pty Ltd
- Turbine Kinetics Inc.
- DAB Industries
- Sullair LLC
- Parker Hannifin (Starter Systems)

Oportunidades de mercado y perspectivas futuras
Las mejoras de integración y fiabilidad en toda la cadena del sistema de arranque generan margen para los proveedores capaces de combinar arrancadores de aire con compresión de aire, tratamiento de aire y controles, manteniendo las certificaciones para áreas peligrosas. Los operadores del sector de petróleo y gas (42,12% de los ingresos de 2025) siguen priorizando las modernizaciones y la estandarización a nivel de patín para activos de instalaciones existentes e instalaciones costa afuera, lo que respalda la demanda de kits de reemplazo llave en mano, repuestos certificados y programas de servicio diseñados para reducir el tiempo de inactividad, particularmente cuando las aseguradoras y las auditorías de sitio escrutan fuentes de ignición no certificadas.
Las señales tecnológicas provenientes de la actividad de patentes apuntan a oportunidades en arquitecturas compactas y multifuncionales que reducen el peso y simplifican la instalación. En febrero de 2026, Hamilton Sundstrand Corporation recibió la patente estadounidense US 12,546,260 B2, que describe un sistema de arranque neumático con un generador eléctrico integrado y regulación de presión de aire de sangrado, en línea con la tendencia hacia una funcionalidad de arranque más integrada. Por separado, una solicitud de patente estadounidense de diciembre de 2025 (20250389228) describió un conjunto integrado de arrancador de turbina de aire que reubica el embrague de sobremarcha dentro de la caja de engranajes para reducir el peso y el momento de voladizo, lo que sugiere mejoras de diseño continuas orientadas al empaquetado. En el mercado de repuestos, la disponibilidad de componentes sigue siendo un factor clave de compra para aplicaciones críticas de compresión y arranque, con MASCO Miller Air Starter Co destacando amplios inventarios de componentes OEM y soporte, reforzando la preparación de servicio como una palanca competitiva junto con la profundidad de las certificaciones ATEX e IECEx.
Recent Industry Developments in Mercado de Arranques Neumáticos
- Mayo de 2026: Ingersoll Rand anunció una asociación estratégica multianual con Garrett Motion para desarrollar tecnologías de compresores de aire sin aceite de próxima generación, con introducciones iniciales de productos previstas en 2026. La asociación respalda ofertas a nivel de sistema donde la disponibilidad de aire de arranque, la calidad del aire y los intervalos de mantenimiento están estrechamente vinculados en entornos peligrosos y críticos para el tiempo de actividad. También refuerza el poder de influencia de grandes proveedores en soluciones de aire empaquetadas que pueden especificarse junto con sistemas de arranque neumático.
- Marzo de 2026: Gali Group completó un paquete de aire y compresores certificado por IECEx para un proyecto de petróleo y gas costa afuera en Oriente Medio, combinando dos compresores, un receptor, paneles de control y líneas de tratamiento de aire en un solo patín. Esto refleja la demanda continua de paquetes integrados y certificados, en lugar de componentes independientes, en proyectos costa afuera y en zonas peligrosas. También destaca la capacidad de ejecución IECEx como diferenciador para proveedores que atienden trabajos de exportación y transfronterizos.
- Abril de 2025: Ingersoll Rand adquirió G and D Chillers y Advanced Gas Technologies por 27 millones de USD para expandir sus carteras de tratamiento de aire y generación de gas en sitio. La expansión de las capacidades de tratamiento de aire respalda ofertas combinadas donde el rendimiento del arrancador y los costos del ciclo de vida dependen de un suministro de aire limpio, seco y correctamente acondicionado. Las adquisiciones también favorecen la vinculación con el mercado de repuestos al ampliar la base de equipos atendidos bajo un solo proveedor.


Mercado de Arranques Neumáticos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos generados por arrancadores de aire utilizados para arrancar motores o turbinas mediante aire comprimido, en entornos industriales, marinos, de aviación y de equipos pesados. Contabilizamos la venta de nuevas unidades de arrancadores de aire y la demanda de reemplazo directo rastreada dentro de la misma familia de productos.
Exclusiones de alcance: los motores de arranque eléctricos, los arrancadores hidráulicos y las unidades completas de arranque de aire (como sistemas de soporte terrestre empaquetados) se excluyen cuando no se venden como producto arrancador de aire.
Descripción general de la segmentación
- Por Tipo de Arrancador
- Arrancador de Aire de Paletas
- Arrancador de Aire de Turbina
- Arrancador de Aire de Engranaje Reducido (Híbrido)
- Por Clasificación de Potencia en Caballos de Fuerza
- Hasta 100 HP
- 100 a 300 HP
- Por Encima de 300 HP
- Por Industria de Usuario Final
- Petróleo y Gas
- Generación de Energía
- Minería
- Marino (GNL, Unidad Flotante de Producción, Almacenamiento y Descarga, Naval)
- Aviación
- Transporte (Camiones de Servicio Pesado, Ferroviario)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando dónde se instalan normalmente los arrancadores de aire, y luego vinculando la demanda con indicadores públicos de actividad de motores, turbinas y equipos. Nos basamos en fuentes de acceso libre como las estadísticas energéticas de la US EIA, las series de actividad industrial de la Oficina de Estadísticas Laborales de EE. UU., los datos comerciales de UN Comtrade, los indicadores macroeconómicos del Banco Mundial y las publicaciones marítimas de la OMI o de los estados de bandera para comprender los patrones de flota y operación.
Para mantener supuestos realistas, también utilizamos fuentes como informes anuales de empresas, presentaciones para inversores, catálogos de productos, manuales técnicos y coberturas de prensa confiables sobre nuevos programas de motores y ciclos de modernización. Cuando es necesario, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y verificaciones de importación-exportación a nivel de envío, de modo que el flujo de unidades y los rangos de precios puedan ser verificados. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también utilizamos otras referencias públicas y de pago para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
Se utilizaron llamadas y encuestas primarias para confirmar qué se cuenta como una venta de arrancador de aire, cómo difieren los intervalos de reemplazo según el ciclo de servicio, y cómo se mueven los precios con los materiales y los plazos de entrega. Hablamos con una combinación de fabricantes, distribuidores y talleres de servicio, junto con usuarios finales en petróleo y gas, generación de energía, operaciones marítimas, minería, operaciones terrestres de aviación y transporte pesado en las principales regiones, de modo que nuestras suposiciones pudieran ser puestas a prueba antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 20% | Asia-Pacífico: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Jugadores más pequeños: 20% | Gerentes: 41% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de los equipos se traduce en un conjunto de demanda práctico, que luego se filtra según la penetración de los sistemas de arranque de aire por aplicación. Por ejemplo, reconstruimos la demanda vinculando la base instalada de motores y turbinas relevantes, la intensidad operativa y los ciclos de reemplazo con el número esperado de cambios de arrancadores de aire en un año. Esto se convierte luego en valor utilizando bandas de precios típicas.
Para mantener el total fundamentado, agregamos verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado multiplicado por la demanda unitaria estimada según el uso final, verificaciones del canal de distribuidores para mercados con alta actividad de reemplazo, y consolidaciones de proveedores donde las divulgaciones financieras lo permiten. Los insumos clave que moldearon el modelo incluyen la flota activa en el sector marítimo y ferroviario, el ritmo de nuevas construcciones y revisiones generales en petróleo y gas y generación de energía, las tendencias en la combinación de potencia, la adopción de sistemas de aire comprimido para entornos peligrosos, y el movimiento de precios observado vinculado a materiales y tiempos de entrega. Los pronósticos se elaboraron mediante análisis de escenarios en torno a la actividad de los motores, los ciclos de gasto de capital y el momento de reemplazo, ajustados luego utilizando los rangos de consenso obtenidos de los entrevistados. Cuando las señales directas de unidades eran escasas para regiones más pequeñas, las brechas se manejaron mediante indicadores proxy como importaciones, producción industrial y crecimiento de la flota, seguido de verificaciones cruzadas frente a las cuotas regionales compartidas por los profesionales del sector.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que los errores evidentes no pasen desapercibidos. Comparamos los resultados del modelo con señales independientes, como tendencias de importación, titulares de envíos de motores y turbinas, y actividad industrial y energética regional, y luego investigamos los valores atípicos antes de finalizar las cifras.
Se realiza una segunda revisión por parte de un analista para verificar fórmulas, supuestos y continuidad interanual, y se activan entrevistas de seguimiento cuando un insumo clave se desvía más allá de un rango razonable. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como movimientos bruscos de materias primas, interrupciones de suministro o cambios importantes en programas. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Estimación del mercado de arrancadores de aire de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para arrancadores de aire pueden parecer muy distantes entre sí porque cada editor cuenta productos diferentes, utiliza plazos distintos para la moneda y los precios, y aplica su propia visión de la demanda de reemplazo frente a la demanda de nueva construcción. Hemos observado que incluso un pequeño cambio de alcance, como incorporar una categoría de arrancador relacionada, puede modificar rápidamente el total en un mercado de este tamaño.
Las unidades completas de arranque de aire vendidas como paquetes de soporte terrestre quedan fuera del alcance de Mordor Intelligence, lo que mantiene el total centrado en los productos arrancadores de aire directamente vinculados a la demanda de arranque de motores y turbinas, evitando mezclar el valor de equipos de soporte más amplios. Las brechas también surgen de cómo las fuentes tratan los límites de uso final (equipos terrestres de aviación frente a aplicaciones a bordo), si modelan los cambios en la combinación de potencia, y si los precios se mantienen fijos o se ajustan al alza utilizando señales de materiales y plazos de entrega, seguido de diferentes ciclos de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,44 mil millones de USD (2026) | |
| Agencia de Noticias del Sector A | 0,45 mil millones de USD (2024) | Utiliza un año base diferente y a menudo refleja un resumen de comunicado de prensa que puede mezclar categorías de arrancadores adyacentes y supuestos de precios más acelerados, lo que hace que las comparaciones sean sensibles al momento y al alcance de productos incluido. |
| Editor de Datos Globales B | 0,48 mil millones de USD (2024) | Puede alinear el mercado con una definición más amplia, como motores de arranque de aire, y puede apoyarse en la agregación de ingresos del lado del proveedor con visibilidad limitada de los ciclos de reemplazo por uso final, lo que puede elevar los totales en regiones con una intensa actividad de posventa. |
La dispersión se debe principalmente a lo que se cuenta como el producto, qué año se utiliza como referencia, y cómo se trata la intensidad de reemplazo en los sectores marítimo, de petróleo y gas, y de generación de energía. Al mantener los supuestos vinculados a la actividad observable de los equipos y al comportamiento de reemplazo validado mediante entrevistas, la cifra final se mantiene rastreable y repetible cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de arrancadores de aire?
El tamaño del Mercado de Arrancadores de Aire fue de USD 435,69 millones en 2026 y se pronostica que escalará a USD 547,83 millones en 2031.
¿Qué segmento está creciendo más rápido dentro del mercado de arrancadores de aire?
Los arrancadores de aire híbridos de engranaje reducido registran el mayor crecimiento, avanzando a una CAGR del 6,58% hasta 2031.
¿Por qué se prefieren los arrancadores neumáticos en los buques de transporte de GNL?
Los arrancadores de turbina neumáticos con certificación ATEX eliminan las fuentes de ignición en entornos de carga explosiva, cumpliendo los códigos de seguridad para la propulsión de doble combustible.
¿Cómo afectarán las bombas de fracturación de accionamiento eléctrico a la demanda de arrancadores de aire?
Las bombas eléctricas continuas reducen los ciclos de arranque y parada, limitando los requisitos de arrancadores neumáticos a corto plazo en las operaciones de esquisto de América del Norte.
¿Qué región liderará el crecimiento del mercado de arrancadores de aire hasta 2031?
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 6,72%, impulsada por la expansión industrial, la infraestructura de GNL y los retrasos en la construcción naval.
¿Qué papel desempeña el mantenimiento predictivo en la industria de arrancadores de aire?
Las plataformas de sensores y análisis pronostican las necesidades de servicio, reduciendo el tiempo de inactividad y fortaleciendo la participación del posventa en los ingresos a largo plazo.
Última actualización de la página el:



