
Tamaño y Participación del Mercado de Compresores de Aire
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 44.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.61 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compresores de Aire por Mordor Intelligence
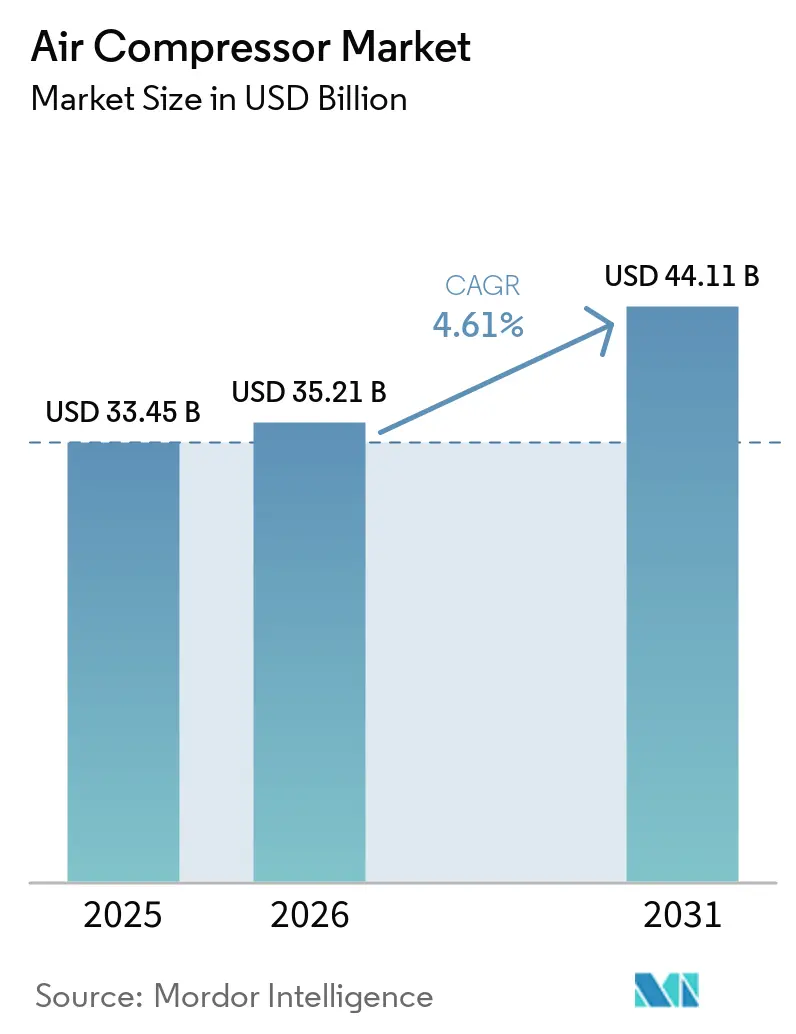
Se proyecta que el tamaño del Mercado de Compresores de Aire sea de USD 33,45 mil millones en 2025, USD 35,21 mil millones en 2026, y alcance USD 44,11 mil millones en 2031, creciendo a una CAGR del 4,61% de 2026 a 2031.
El crecimiento refleja tres cambios estructurales: las normativas de electrificación que impulsan las arquitecturas libres de aceite hacia sectores sensibles a la pureza, la demanda de compresión sin precedentes derivada de la construcción de infraestructura de GNL e hidrógeno, y la relocalización de la manufactura posterior a la pandemia que está impulsando las instalaciones en América del Norte y Europa. Las unidades de alta capacidad superiores a 500 kW concentran una creciente asignación de capital a medida que los megaproyectos de transición energética eclipsan las mejoras incrementales en las fábricas tradicionales. La convergencia tecnológica —el tornillo rotativo libre de aceite combinado con etapas centrífugas, el mantenimiento predictivo habilitado por IA y los variadores de velocidad— continúa remodelando la captura de valor de los proveedores hacia contratos de servicio y software. El comportamiento competitivo se consolida en torno a las ofertas digitales y las adquisiciones complementarias, mientras que las fluctuaciones en los precios de las materias primas, la inestabilidad de la red eléctrica en las economías emergentes y la escasez de talento en diseño avanzado de rotores moderan el crecimiento general.
Conclusiones Clave del Informe
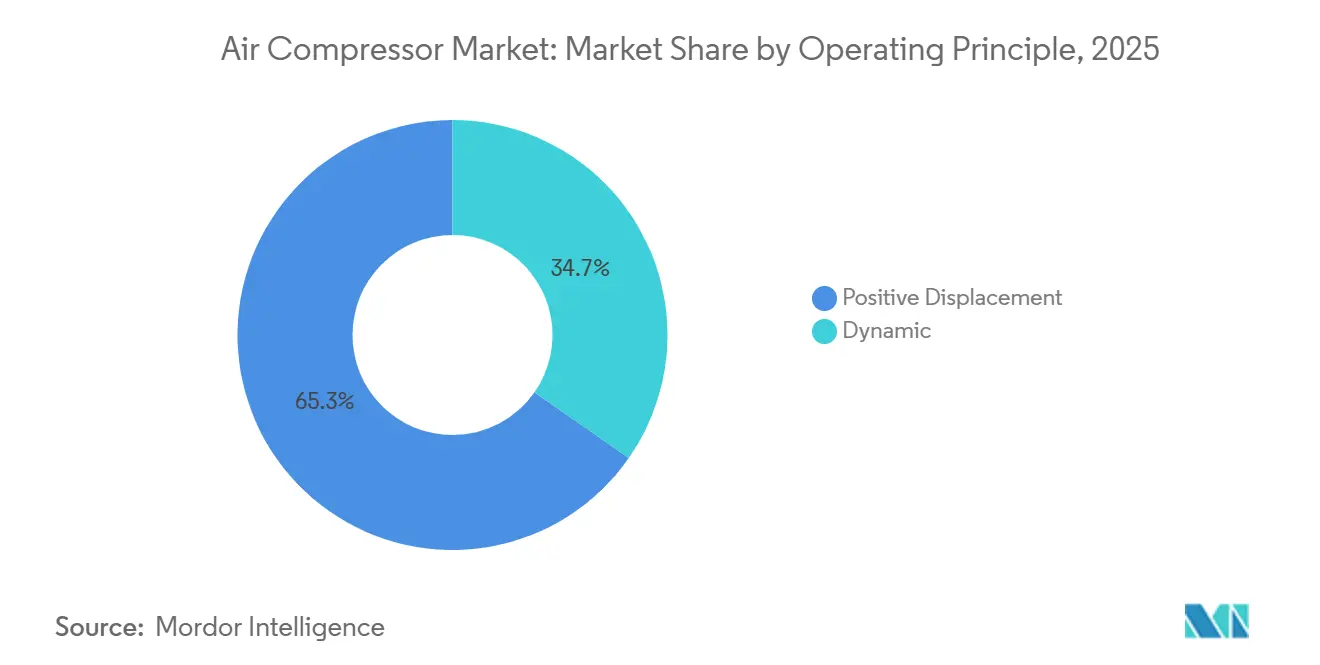
- Por principio de funcionamiento, el desplazamiento positivo capturó el 65,3% de los ingresos de 2025, mientras que los compresores dinámicos están proyectados para expandirse a una CAGR del 5,3% hasta 2031, la más rápida dentro de esta segmentación.
- Por tecnología, los sistemas inundados en aceite mantuvieron el 61,8% de la participación del mercado de compresores de aire en 2025, mientras que las variantes libres de aceite registran el mayor crecimiento previsto con una CAGR del 5,2% hasta 2031.
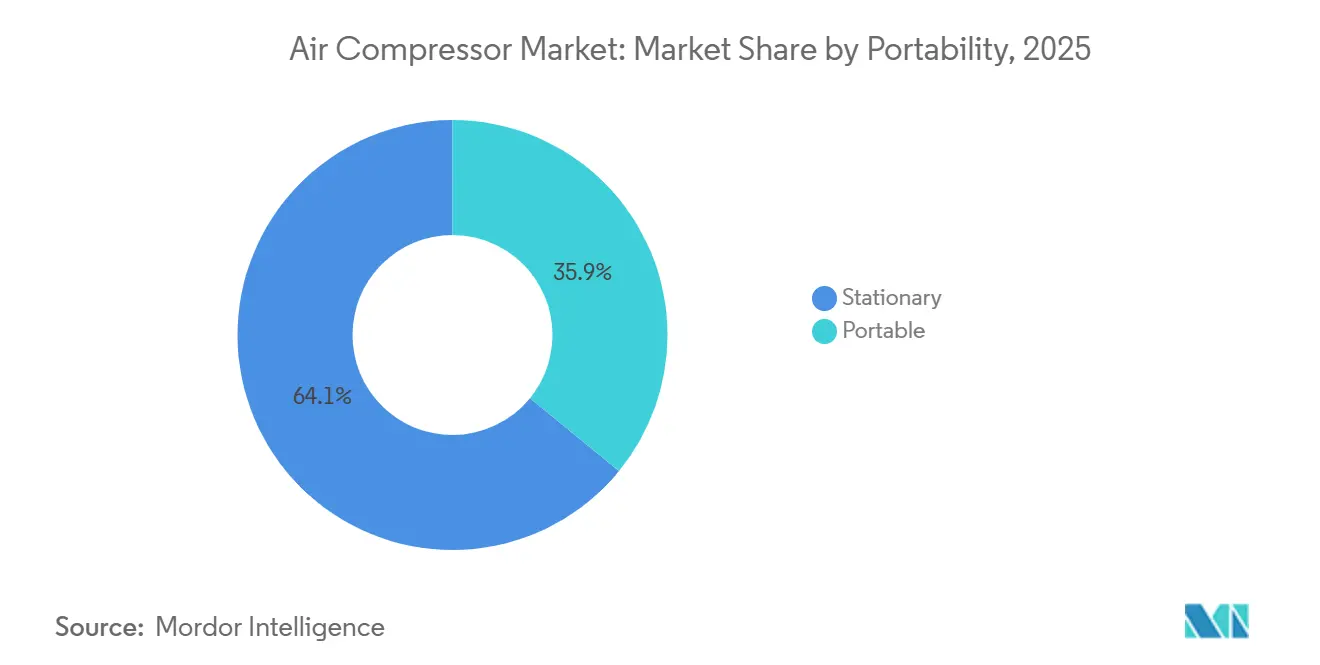
- Por portabilidad, las unidades estacionarias lideraron con una participación de ingresos del 64,1% en 2025; se proyecta que las unidades portátiles avancen a una CAGR del 4,9% hasta 2031.
- Por método de enfriamiento, los diseños enfriados por aire representaron el 78,2% de las ventas de 2025, aunque las ofertas enfriadas por agua están programadas para crecer a una CAGR del 5,1% gracias a los beneficios de recuperación de calor.
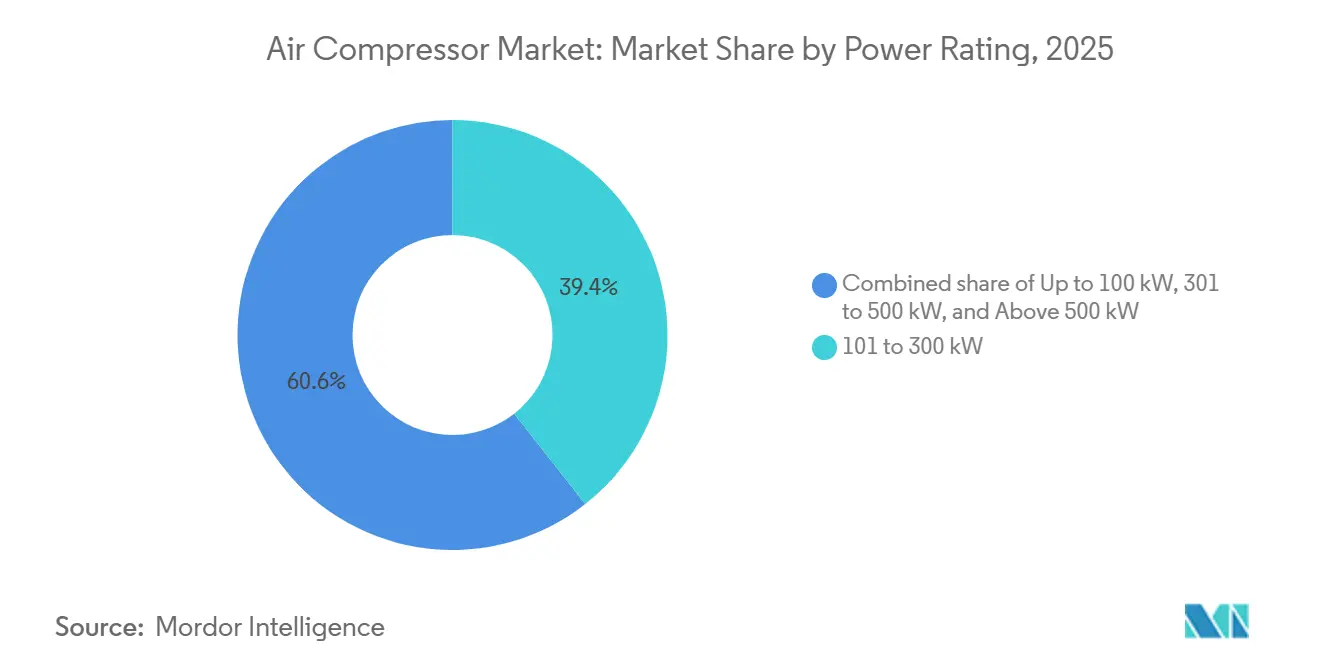
- Por potencia nominal, los compresores de 101 a 300 kW representaron la mayor participación del 39,4% en 2025, mientras que los compresores superiores a 500 kW tienen previsto expandirse a una CAGR del 5,8%, la más sólida entre todas las categorías de potencia, lo que refleja los megaproyectos de GNL, hidrógeno y CCUS.
- Por usuario final, la manufactura mantuvo una participación de ingresos del 42,5% en 2025, mientras que se espera que la atención médica registre la CAGR más rápida del 7,4% durante 2026-2031.
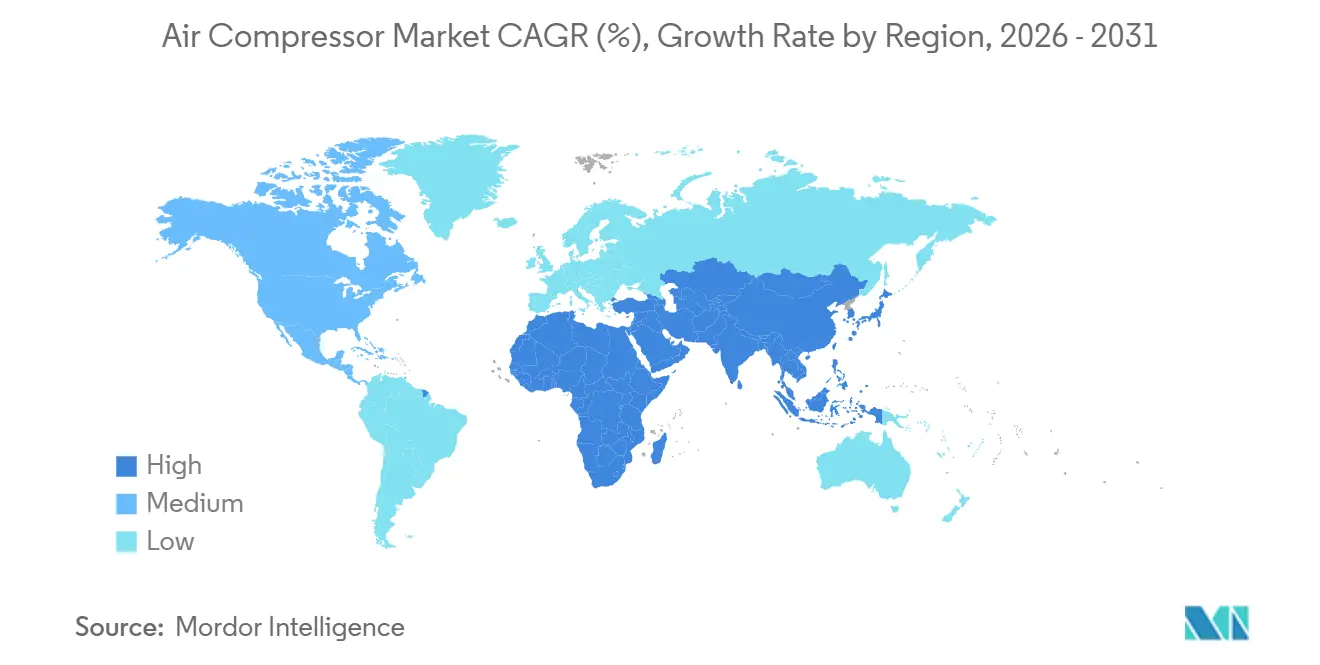
- Asia-Pacífico concentró el 43,7% de los ingresos de 2025; América del Norte y Europa juntas representaron aproximadamente el 45% y se beneficiarán de los incentivos de relocalización y descarbonización.
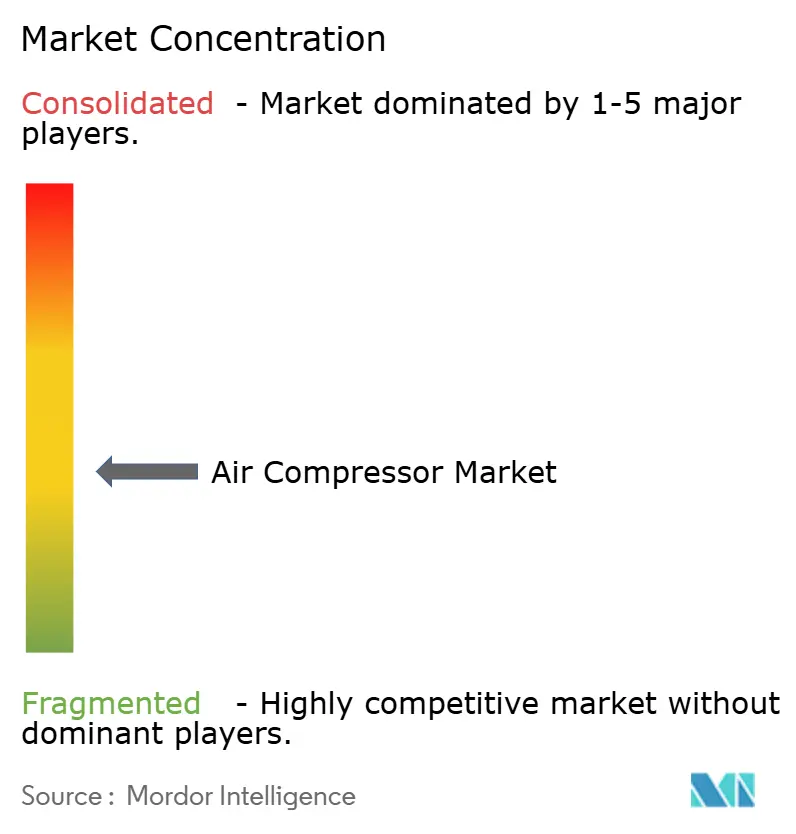
- Atlas Copco, Ingersoll Rand, Siemens Energy y Kaeser controlaron conjuntamente aproximadamente el 35-40% de las ventas globales de 2025, lo que subraya un campo moderadamente concentrado.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda impulsada por la electrificación de compresores libres de aceite | +0.8% | América del Norte, UE, centros farmacéuticos y de semiconductores de APAC | Mediano plazo (2-4 años) |
| Aumento del CAPEX en infraestructura de GNL e hidrógeno | +1.2% | Oriente Medio, América del Norte, Australia, UE, Asia | Largo plazo (≥ 4 años) |
| Relocalización de la manufactura post-COVID | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones obligatorias de eficiencia energética | +0.7% | Global, más estrictas en UE y América del Norte | Corto plazo (≤ 2 años) |
| Adopción rápida de mantenimiento predictivo habilitado por IA | +0.5% | Mercados desarrollados con infraestructura IIoT | Mediano plazo (2-4 años) |
| Módulos emergentes de compresión para captura de carbono | +0.4% | UE, América del Norte, China, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda impulsada por la electrificación de compresores libres de aceite
El endurecimiento de las normas de pureza ISO 8573-1 en farmacéuticos, semiconductores y envasado de alimentos desplaza las especificaciones de los diseños inundados en aceite hacia los libres de aceite, reduciendo los costos de eliminación de lubricantes y alineándose con los compromisos de carbono en el ciclo de vida. Las modernizaciones sensibles al costo dependen de la filtración mejorada, creando una vía de adopción a dos velocidades. Las líneas de vehículos eléctricos de batería e hidrógeno exigen aire Clase Cero, impulsando el crecimiento libre de aceite por encima de la CAGR general del mercado del 4,61%. Los fabricantes de equipos originales agrupan el hardware libre de aceite con software de gestión energética, fortaleciendo la fidelización mediante servicios.
Aumento del CAPEX en infraestructura de GNL e hidrógeno
Los anuncios globales superan los 230 GW de capacidad de electrolizadores comprometida para 2030, y cada gigavatio requiere una compresión de hidrógeno considerable para almacenamiento, tuberías y síntesis de amoníaco.[1] Las terminales de exportación de GNL también solicitan trenes centrífugos de varios megavatios. La adquisición de Honeywell por USD 1.810 millones del negocio de equipos de GNL de Air Products refuerza una estrategia integrada de compresión más licuefacción. Los materiales especializados para hidrógeno de alta presión crean un nicho rentable a pesar de los plazos de gestación más largos de los proyectos.
Relocalización Post-COVID de la Manufactura en América del Norte y Europa
Más de 1.800 empresas anunciaron expansiones en Estados Unidos en 2024, trasladando fábricas de semiconductores, plantas de baterías y sitios de ingredientes farmacéuticos al país, cada uno incorporando estaciones de aire comprimido de varios megavatios según la Iniciativa de Relocalización. Los corredores europeos de baterías para vehículos eléctricos en Alemania y Francia reflejan la tendencia. Los picos de adquisición se concentran entre 2026-2028, favoreciendo máquinas estacionarias de alta eficiencia con paquetes de mantenimiento predictivo.
Regulaciones Obligatorias de Eficiencia Energética para Equipos Industriales
La norma del Departamento de Energía de EE. UU. de 2024 exige índices de eficiencia energética integrada más elevados en los compresores vendidos después de enero de 2026, mientras que la certificación ISO 50001 es ahora un requisito habitual de los proveedores en Europa.[2] Las unidades con variador de velocidad (VSD) reducen la electricidad entre un 20-35%, pero cuestan entre un 25-40% más por adelantado, lo que impulsa los modelos de arrendamiento y pago por uso orientados a las pymes. Los fabricantes de equipos originales se estandarizan según la jurisdicción más exigente, elevando la eficiencia de referencia a nivel mundial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial de los sistemas de velocidad variable y libres de aceite | -0.9% | Asia emergente, América Latina, África | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | -0.6% | Global, suministro de tierras raras concentrado en China | Mediano plazo (2-4 años) |
| Falta de fiabilidad de la red eléctrica que impulsa los alquileres de equipos diésel | -0.3% | África subsahariana, Asia meridional, partes de América Latina | Mediano plazo (2-4 años) |
| Escasez de talento en fabricantes de equipos originales para el diseño de perfiles de rotor | -0.2% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas de Velocidad Variable y Libres de Aceite
Los compresores de velocidad variable y libres de aceite conllevan primas de capital del 25-50%, lo que desalienta a los compradores pymes en India, el Sudeste Asiático y América Latina. Aunque los ahorros en el ciclo de vida compensan el costo para los grandes usuarios, las brechas de financiamiento y los débiles ecosistemas de arrendamiento ralentizan la difusión. Los precios de los componentes están disminuyendo con la escala, aunque la transición al mercado masivo sigue estando fuera del horizonte de pronóstico.
Volatilidad en los Precios de las Materias Primas (Acero, Imanes de Tierras Raras)
El acero oscila entre USD 600-900 por tonelada, y las cuotas de exportación de NdFeB de China provocaron picos en los precios de los imanes en 2024, comprimiendo los márgenes de los fabricantes de equipos originales.[3] Los fabricantes de nivel medio que carecen de herramientas de cobertura absorben los costos o arriesgan aplazamientos de pedidos al trasladar los aumentos a los clientes. La deslocalización de la fabricación y la experimentación con imanes de ferrita mitigan, pero no eliminan, la exposición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Principio de Funcionamiento:
Los Dinámicos Ganan Terreno en Aplicaciones de Proceso IntensivoLos compresores dinámicos están destinados a capturar una mayor cuota del mercado de compresores de aire, ya que los proyectos de GNL, hidrógeno y CCUS prefieren su alto rendimiento y sus perfiles libres de aceite. Los diseños de desplazamiento positivo aún dominaban el tamaño del mercado de compresores de aire en 2025, pero las unidades centrífugas y axiales registraron una CAGR del 5,3% hasta 2031. Las máquinas alternativas siguen siendo vitales para presiones superiores a 300 bar, especialmente en la recarga de hidrógeno. Las arquitecturas híbridas que combinan etapas de tornillo rotativo y centrífugas ilustran la convergencia en curso.
El cambio se manifiesta geográficamente: las terminales de exportación de GNL del Golfo encargan trenes centrífugos de múltiples etapas, mientras que los integradores de hidrógeno chinos prefieren tornillos libres de aceite para la planta de equilibrio de electrolizadores de presión media. El tamaño del mercado de compresores de aire industriales para los segmentos libres de aceite está destinado a ampliarse a medida que la Clase 0 se convierte en la norma y no en la excepción en las industrias de procesos críticos. La demanda de compresores alternativos persiste en las estaciones de GNC de América del Norte y en los gases industriales europeos. Los fabricantes de equipos originales amplían las plataformas modulares que permiten a los clientes escalar de 5 bar a 350 bar con inventarios de piezas compartidas, reduciendo el costo del ciclo de vida.

Por Tecnología:
Las Arquitecturas Libres de Aceite Avanzan por Mandatos de PurezaLas unidades libres de aceite, con un crecimiento del 5,2% de CAGR, ganan terreno en farmacéuticos, alimentos y bebidas, y semiconductores a medida que se intensifican las presiones regulatorias y de responsabilidad. Los equipos inundados en aceite aún suministran la mayor parte del aire en la industria general gracias a su favorable inversión de capital y fácil mantenimiento.
Avances como los tornillos inyectados con agua y los cojinetes magnéticos reducen la fricción en el ciclo de vida y amplían la capacidad más allá de los 500 kW. Las salas blancas de semiconductores en Taiwán y Corea del Sur ahora especifican máquinas centrífugas libres de aceite con cojinetes de aire, mientras que los embotelladores europeos de bebidas modernizan sus instalaciones con tornillos sellados con agua para eliminar la filtración posterior. La coexistencia de ambas tecnologías persistirá a medida que la minería y la construcción continúen aceptando la niebla de aceite con postfiltros.
Por Portabilidad:
Las Unidades Estacionarias Dominan, las Portátiles Crecen con el Gasto en InfraestructuraLas máquinas estacionarias representaron casi dos tercios de los ingresos de 2025 y siguen siendo la columna vertebral de las plantas fijas. Sin embargo, los compresores portátiles avanzan al 4,9% impulsados por obras de carreteras, túneles y tuberías en India, Indonesia y África subsahariana.
Las unidades de remolque diésel dominan los alquileres, pero los portátiles eléctricos de batería están surgiendo en las zonas urbanas europeas con estrictas ordenanzas de emisiones. Las limitaciones de autonomía los confinan a usos ligeros, aunque los fabricantes de equipos originales están combinando paquetes de baterías intercambiables con carga solar de goteo para ampliar las horas de trabajo en campo. Las flotas estacionarias se benefician más del monitoreo por IA porque la conectividad de red permanente permite análisis en tiempo real.
Por Método de Enfriamiento:
Simplicidad del Enfriado por Aire frente a Eficiencia del Enfriado por AguaLos modelos enfriados por aire representaron el 78,2% de los envíos de 2025 debido a sus menores costos de instalación e independencia de la infraestructura hídrica. Las máquinas enfriadas por agua ganarán una CAGR del 5,1%, particularmente en centros de datos y grandes complejos químicos que valoran una eficiencia energética entre un 10-15% mayor y el potencial de recuperación de calor.
El calor recuperado de los compresores enfriados por agua se alimenta ahora en redes de calefacción urbana en el norte de Europa, generando flujos de ingresos por créditos energéticos. Los compradores de Oriente Medio prefieren las unidades enfriadas por aire para evitar la escasez de agua, pero dimensionan generosamente los intercambiadores de calor para combatir los picos ambientales de 45 °C. Los gastos de tratamiento de agua y la protección contra las heladas en climas fríos mantienen al enfriado por aire en el primer lugar a nivel mundial.
Por Potencia Nominal:
Las Unidades de Más de 500 kW Lideran por la Demanda de MegaproyectosLos compresores de más de 500 kW registrarán la CAGR más sólida del 5,8%, captando partidas presupuestarias en licuefacción de GNL, hidrógeno a gran escala y trenes de CCUS. Los sistemas de rango medio de 101-300 kW siguen siendo dominantes en las fábricas de automoción y de alimentos y bebidas, mientras que las unidades de menos de 100 kW dan servicio a pequeños talleres.
Los conjuntos centrífugos de alta potencia se integran con sistemas de control distribuido, permitiendo la distribución de carga que reduce los picos de electricidad. Las adquisiciones de Honeywell en 2024-2025 combinan intercambiadores de calor de bobina enrollada con conjuntos centrífugos personalizados para suministrar módulos de GNL llave en mano. El crecimiento de los centros de datos en el Medio Oeste de EE. UU. es otro catalizador; los hiperescaladores despliegan sistemas de aire de respaldo de varios megavatios para la purga de torres de enfriamiento y actuadores neumáticos.
Por Industria del Usuario Final:
La Atención Médica Crece con Fuerza, la Manufactura MaduraSe proyecta que la atención médica crezca a una CAGR del 7,4%, superando a todos los demás sectores a medida que hospitales, clínicas y cadenas dentales se expanden en Asia-Pacífico y América Latina. La manufactura, aunque aún mantiene el 42,5% de la facturación de 2025, madura a medida que la electrificación reduce la intensidad de las herramientas neumáticas.
Los sistemas de aire medicinal exigen redundancia ISO 7396-1 y diseños libres de aceite, impulsando modernizaciones en hospitales europeos y norteamericanos construidos antes del año 2000. Las plantas farmacéuticas adoptan paquetes libres de aceite, con VSD y monitoreo por IA para salvaguardar la producción estéril. Por el contrario, la minería y la construcción siguen dependiendo de los portátiles inundados en aceite de alta resistencia, un segmento menos susceptible a los servicios digitales.
Análisis Geográfico
Mercado de Compresores de Aire en Asia-Pacífico
Asia-Pacífico concentró el 43,7% del mercado de compresores de aire en 2025 y se prevé que registre una CAGR del 5,0% hasta 2031, impulsada por el desarrollo del hidrógeno en China y el auge de la infraestructura en India. China escala su producción de electrolizadores hacia 165 GW por año, generando una gran demanda de compresores centrífugos y de tornillo, mientras que las autopistas y el metro de India impulsan los alquileres de equipos portátiles. Japón y Corea del Sur priorizan compresores sin aceite de ultra-alta pureza para semiconductores y vehículos de pila de combustible, pagando una prima por rodamientos magnéticos y variadores de velocidad de carburo de silicio.
Mercado de Compresores de Aire en América del Norte
América del Norte controló aproximadamente una cuarta parte de los ingresos de 2025, a medida que la relocalización industrial, las terminales de GNL en la Costa del Golfo y los centros de datos a hiperescala multiplican las instalaciones estacionarias. Los créditos fiscales de la Sección 45Q estimulan los proyectos de captura, utilización y almacenamiento de carbono (CCUS) en el Medio Oeste de los Estados Unidos, generando pedidos de compresión de CO₂ de múltiples etapas. Canadá aprovecha los fondos de su estrategia de hidrógeno para reconvertir las operaciones de arenas petrolíferas de Alberta con hidrógeno bajo en carbono, lo que requiere unidades reciprocantes de alta presión. Los flujos de deslocalización cercana de México impulsan las compras de equipos estacionarios de tamaño mediano y portátiles diésel para la construcción rápida de plantas.
Mercado de Compresores de Aire en Europa
Europa mantuvo una cuota de aproximadamente el 20%, liderada por Alemania, Francia y los países nórdicos, impulsando proyectos piloto de hidrógeno verde y CCUS.[4] Las normas de contratación ISO 50001 de la UE aceleran la adopción de variadores de velocidad. Europa del Este atrae la producción de baterías para vehículos eléctricos, incorporando especificaciones sin aceite en los diseños de gigafábricas. La región también es pionera en compresores refrigerados por agua conectados a redes de calefacción urbana, mejorando el retorno de inversión de los proyectos.
Mercado de Compresores de Aire en Oriente Medio, África y América del Sur
América del Sur, junto con Oriente Medio y África, representaron aproximadamente el 10% del gasto en 2025. Los campos de presal de Brasil y las minas de litio de Argentina sustentan la demanda de equipos portátiles de alto rendimiento, mientras que las expansiones de exportación de GNL de Qatar y los Emiratos Árabes Unidos especifican grandes trenes centrífugos. La falta de fiabilidad de la red eléctrica en África mantiene la demanda de portátiles diésel para minería y construcción. La escasa cobertura de IIoT retrasa la adopción del mantenimiento basado en inteligencia artificial en estas regiones.
Panorama regulatorio
Las normas de eficiencia energética se están endureciendo en torno al rendimiento de los compresores empaquetados y el cumplimiento de los métodos de prueba, con Estados Unidos como referente a corto plazo. Bajo el Programa de Conservación de Energía del Departamento de Energía de EE. UU. (DOE), los requisitos mínimos de eficiencia establecidos en 10 CFR 431.345 se hicieron obligatorios para los equipos de compresores de aire cubiertos, con la aplicación vinculada a la certificación del fabricante y sanciones civiles por incumplimiento; el DOE también actualizó las normas relacionadas con los procedimientos de prueba mediante acciones del Registro Federal en 2025, lo que afecta la forma en que los OEM demuestran el cumplimiento para cada modelo básico.
Los compradores globales también señalan las normas internacionales que dan forma a las especificaciones de adquisición en distintas jurisdicciones. La norma ISO 22484:2024 (publicada en noviembre de 2024) establece un código de pruebas de rendimiento para paquetes de compresores de aire de baja presión de accionamiento eléctrico, lo que respalda la comparabilidad de las afirmaciones de eficiencia y refuerza el cambio hacia arquitecturas de velocidad variable y mayor eficiencia cuando las ofertas se evalúan en función del costo energético del ciclo de vida y la auditabilidad.
Panorama Competitivo
El mercado de compresores de aire exhibe una concentración moderada: Atlas Copco, Ingersoll Rand, Siemens Energy y Kaeser controlan conjuntamente un estimado del 35-40% de los ingresos globales. Atlas Copco ejecutó 15 adquisiciones de redes de servicio durante 2024-2025, ampliando su alcance en Brasil, Europa y Asia e incorporando el análisis SMARTLINK en flotas heredadas. Honeywell gastó USD 3.970 millones adquiriendo Sundyne y una unidad de equipos de GNL, creando un nicho integrado de compresión-licuefacción que se alinea con su suite digital Forge. La adquisición de ebm-papst industrial drives por parte de Siemens en 2024 fortalece su propuesta de mecatrónica, potencialmente sustituyendo la neumática por actuadores eléctricos en la intralogística.
Los competidores chinos como Kaishan aprovechan las eficiencias de costos y la demanda doméstica de hidrógeno para ganar contratos en mercados sensibles al precio. Los especialistas en software ABB y AspenTech ofrecen plataformas de mantenimiento predictivo independientes del proveedor, convirtiendo el hardware en un producto básico y desplazando los beneficios hacia el análisis. Los vectores competitivos convergen en torno a la propiedad de los datos, las garantías de rendimiento energético y la agrupación de servicios en el ciclo de vida, más que en el costo del equipo.
Líderes de la Industria de Compresores de Aire
-
Atlas Copco Group
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power (Sullair)
-
Gardner Denver Industries
-
Kaeser Kompressoren SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compresores de Aire Empresas cubiertas en este informe
- Atlas Copco AB
- Ingersoll Rand Inc.
- Hitachi Global Air Power (Sullair)
- Gardner Denver Industries
- Siemens Energy Compressor Business
- Kaeser Kompressoren SE
- Elgi Equipments Ltd
- Kobe Steel (Kobelco Compressors)
- Mitsubishi Heavy Industries Compressor Corp.
- Doosan Portable Power
- Kaishan Compressor Co. Ltd
- BOGE Kompressoren
- Aerzen Maschinenfabrik GmbH
- Quincy Compressor
- Chicago Pneumatic
- Bauer Kompressoren GmbH
- Hanwha Power Systems
- Danfoss Turbocor Compressors
- Sulzer Ltd
- General Electric (GE Aero-Derivatives)
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en los ciclos de renovación y reemplazo impulsados por el cumplimiento normativo, donde los operadores necesitan un rendimiento energético medible y auditable en lugar de sustituciones incrementales de hardware. El marco de eficiencia mínima del DOE de EE. UU. (10 CFR 431.345) y las actualizaciones relacionadas con los procedimientos de prueba están impulsando a las plantas a adoptar controles integrados y trenes de accionamiento de mayor eficiencia, incluidos VSD avanzados y motores de imán permanente, con optimización a nivel de sistema para cumplir los umbrales de eficiencia isentrópica requeridos, limitando al mismo tiempo el riesgo de producción durante las actualizaciones.
Una segunda área de oportunidad es la optimización impulsada por software y la integración térmica que reduce el consumo específico de energía bajo perfiles operativos reales, lo que amplía el conjunto de ingresos por servicios y controles para los OEM y proveedores de plataformas. Una investigación publicada en 2026 sobre previsión de carga basada en datos y programación de compresores reporta una reducción del 9,26 % en el consumo específico de energía en sistemas de aire industriales no lineales mediante el uso de conjuntos de datos operativos de mayor calidad, y un trabajo termodinámico de 2026 sobre el aprovechamiento del calor residual en etapas intermedias en la compresión centrífuga multietapa destaca ganancias adicionales de eficiencia mediante la recuperación de calor y la optimización de etapas. Estos hallazgos respaldan la demanda continua de compresores preparados para telemetría, gemelos digitales y paquetes de recuperación de calor diseñados a medida, particularmente en instalaciones estacionarias de gran tamaño donde el monitoreo continuo y los cambios de control se traducen en menores costos eléctricos y una mejor contabilidad de emisiones.
Desarrollos recientes de la industria en Mercado de Compresores de Aire
- Mayo de 2026: Atlas Copco adquirió LVC Solutions N.V., un distribuidor belga de aire comprimido con sede en Genk. El acuerdo amplía la presencia local de ventas y servicio de Atlas Copco en un mercado europeo maduro donde los contratos de servicio orientados a la disponibilidad y las mejoras de conectividad de flotas son diferenciadores clave.
- Julio de 2025: Hitachi Global Air Power lanzó el compresor de aire portátil eléctrico libre de aceite Sullair OFE1550, posicionándolo en torno a la operación de cero emisiones y la calidad de aire Clase 0 para obras. El lanzamiento amplía el mercado direccionable de compresores portátiles en entornos interiores, sensibles al ruido y con restricciones de emisiones, donde las unidades diésel enfrentan limitaciones operativas.
- Marzo de 2024: Hitachi Global Air Power presentó la serie Sullair TS 190-260 de compresores de aire de tornillo rotativo de dos etapas, orientada a mejorar la eficiencia energética de las estaciones industriales de aire comprimido. El lanzamiento respalda la venta basada en el costo del ciclo de vida y ofrece una vía de actualización para las plantas que buscan reducir el consumo eléctrico sin pasar a arquitecturas de compresores más complejas.
Mercado de Compresores de Aire Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los compresores de aire vendidos para usos industriales, comerciales y de construcción, incluidas las unidades estacionarias y portátiles, en las principales regiones. Incluye tecnologías comunes como los compresores de desplazamiento positivo y dinámicos, y contabiliza las ventas a nivel de equipos.
Exclusiones del alcance: El dimensionamiento no contabiliza los accesorios de tratamiento de aire comprimido, las tuberías de aire de planta ni la mano de obra de servicio independiente, a menos que esté incluida en las ventas de equipos de compresores.
Descripción General de la Segmentación
- Por Principio de Funcionamiento
- Desplazamiento Positivo
- Alternativo
- Tornillo Rotativo
- Paletas Rotativas
- Dinámico
- Centrífugo
- Axial
- Desplazamiento Positivo
- Por Tecnología
- Inundado en Aceite
- Libre de Aceite
- Por Portabilidad
- Estacionario
- Portátil
- Por Método de Enfriamiento
- Enfriado por Aire
- Enfriado por Agua
- Por Potencia Nominal
- Hasta 100 kW
- 101 a 300 kW
- 301 a 500 kW
- Más de 500 kW
- Por Industria del Usuario Final
- Manufactura
- Petróleo y Gas
- Generación de Energía
- Productos Químicos y Petroquímicos
- Minería y Construcción
- Alimentos y Bebidas
- Atención Médica
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre dónde se utilizan los compresores y qué impulsa la sustitución y las nuevas instalaciones. Nos apoyamos en fuentes públicas como la Administración de Información Energética de los Estados Unidos para las señales de energía industrial, la Oficina del Censo de los Estados Unidos para la actividad manufacturera, Eurostat para las tendencias de producción industrial y UN Comtrade para los flujos comerciales que ayudan a verificar la dirección de los envíos por región. Para el contexto del producto, también revisamos normas y orientaciones de organizaciones como ISO y ASME, junto con revistas de ingeniería revisadas por pares que describen las clases de eficiencia y el comportamiento del ciclo de trabajo.
Además de eso, se utilizan los informes anuales de las empresas, las presentaciones para inversores y la prensa especializada del sector para mapear las carteras de productos y hacer un seguimiento de las afirmaciones sobre precios y eficiencia a lo largo del tiempo. Para las brechas como la escala de empresas privadas, utilizamos selectivamente suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y conjuntos de datos de importación y exportación a nivel de envíos. Estos insumos ayudan a validar la direccionalidad en lugar de reemplazar el juicio del analista. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración de supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo que construimos a partir de datos públicos, especialmente en torno a los cambios de mezcla entre unidades libres de aceite e inundadas de aceite, la demanda portátil vinculada a los ciclos de construcción y cómo las mejoras en la eficiencia energética influyen en el momento de la compra. Entrevistamos y encuestamos a una variedad de fabricantes, distribuidores, socios de servicio y grandes usuarios finales en APAC, EMEA y las Américas, de modo que los supuestos sobre precios, utilización y ciclos de reemplazo se validan en condiciones operativas reales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 12% | APAC: 42% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 14% | Gerentes: 60% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una lógica descendente y ascendente, con el conjunto de demanda reconstruido a partir de la actividad de la industria y luego verificado mediante señales de proveedores y canales. Primero vinculamos la demanda de compresores a impulsores medibles como los índices de producción industrial, la producción de construcción y la actividad de expansión de plantas, y luego asignamos esa demanda entre las categorías de compresores utilizando factores de distribución informados por la investigación documental y las entrevistas. Luego convertimos la demanda implícita de unidades por región y los principales casos de uso en una visión de ingresos aplicando precios de venta promedio realistas.
Para mantener el modelo fundamentado, utilizamos insumos prácticos como la proporción de instalaciones portátiles frente a estacionarias, la penetración de compresores libres de aceite en alimentos, bebidas, atención médica y electrónica, la mezcla típica de potencia nominal (por ejemplo, hasta 100 kW frente a bandas superiores) y los ciclos de reemplazo que varían según la intensidad del uso y las prácticas de mantenimiento. Las verificaciones ascendentes se aplican a través de puntos de precio muestreados, comentarios de distribuidores sobre los libros de pedidos y acumulaciones selectivas de ingresos de proveedores visibles en compresores, lo que nos ayuda a ajustar la doble contabilización y los equipos importados que no coinciden con las tendencias de producción local. Donde los datos son escasos, la brecha se maneja utilizando indicadores proxy como el crecimiento del comercio, la dirección del gasto de capital en manufactura regional y los supuestos de mezcla basados en entrevistas, y luego esos proxies se prueban nuevamente con al menos dos señales independientes.
El pronóstico utiliza una configuración de regresión multivariante porque la demanda se mueve con más de un impulsor, y el análisis de escenarios se utiliza para someter a prueba de estrés la sensibilidad al costo de la energía y las oscilaciones del ciclo de construcción. Los aportes de expertos ayudan a fijar el camino futuro para variables como el crecimiento de la producción industrial, el impulso de la regulación de eficiencia y el ritmo de adopción libre de aceite, y esas trayectorias de variables dan forma a la curva de ingresos.
Ciclo de Validación y Actualización de Datos
La validación se gestiona a través de un conjunto de verificaciones que comparan los resultados del modelo con señales de mercado independientes, y luego las inconsistencias se investigan antes de la aprobación. Revisamos los saltos inusuales en el precio de venta promedio, las discrepancias comerciales regionales y las distribuciones de cuota que se alejan demasiado de lo que sugieren las entrevistas y los archivos públicos, y luego los supuestos se reelaboran hasta que la narrativa y los números se alinean. Cuando persiste una variación material, se activa un seguimiento con los encuestados más cercanos a esa parte de la cadena de valor.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando eventos importantes pueden cambiar la demanda, como shocks en los precios de la energía, grandes programas de infraestructura o actualizaciones de regulaciones sobre eficiencia y emisiones. Antes de la entrega, se realiza una revisión final por parte del analista para que los clientes obtengan una visión actualizada que coincida con las últimas publicaciones públicas disponibles y los comentarios primarios.
Tamaño del Mercado de Compresores de Aire de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para el mercado de compresores de aire pueden diferir incluso cuando el nombre del tema parece el mismo, porque la cesta de productos incluida y el momento de los supuestos no son consistentes entre las fuentes. En nuestras verificaciones, la mayoría de las brechas provienen de cómo se tratan los elementos adyacentes, qué año se utiliza como ancla y cómo los cambios de precio y mezcla se trasladan al pronóstico.
Los equipos de tratamiento de aire comprimido, como secadores y filtros, quedan fuera del alcance del mercado utilizado en Mordor Intelligence aquí, lo que elimina un segmento de ingresos adicional común que algunas estimaciones parecen mantener dentro de sus totales. Las diferencias también provienen de si las unidades portátiles se contabilizan solo como equipos de compresores o combinadas con el valor del motor y el alquiler, y de cómo se valora la adopción libre de aceite a lo largo del tiempo a medida que se endurecen los estándares de eficiencia. El momento de la conversión de divisas y la cadencia de actualización pueden ampliar aún más la brecha, especialmente cuando los ciclos de producción industrial y construcción cambian de dirección rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 35,21 mil millones de USD (2026) | |
| Publicador del Sector A | 26,70 mil millones de USD (2024) | Utiliza un año base anterior, y las señales del alcance sugieren una visión empaquetada más amplia en algunos cortes, lo que puede desplazar los totales cuando la demanda portátil y la mezcla de bandas de potencia están cambiando año a año. |
| Publicador Global de Investigación B | 27,75 mil millones de USD (2025) | Ancla la estimación en 2025 y puede aplicar una progresión de precios diferente entre los tipos de lubricación y los rangos de potencia, lo que puede comprimir el valor inicial incluso si la tasa de crecimiento a largo plazo parece similar. |
Al analizar las tres cifras, la diferencia se explica principalmente por lo que se contabiliza como parte de una venta de compresor de aire, más la elección del año base y cómo se proyectan la mezcla y los precios. Al mantener las inclusiones vinculadas a los ingresos por equipos y luego validar los totales con el comercio, los indicadores de actividad y los comentarios de las entrevistas, el número final permanece rastreable a impulsores claros y pasos repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de compresores de aire en 2026?
El tamaño del mercado de compresores de aire se estima en USD 35,21 mil millones en 2026, siguiendo la CAGR del 4,61% hacia USD 44,11 mil millones en 2031.
¿Qué segmento crece más rápido dentro de los compresores de aire?
La demanda de atención médica para sistemas de aire medicinal se está expandiendo a aproximadamente un 7,4% de CAGR, superando a todos los demás usuarios finales.
¿Por qué están ganando terreno los compresores libres de aceite?
Las normas de pureza más estrictas en farmacéuticos, semiconductores y procesamiento de alimentos exigen aire Clase Cero, impulsando las arquitecturas libres de aceite que evitan la contaminación por hidrocarburos.
¿Qué papel juega el hidrógeno en la demanda futura de compresores?
La capacidad de electrolizadores comprometida que supera los 230 GW para 2030 requerirá compresión de hidrógeno de varios megavatios, convirtiéndolo en un impulsor clave de crecimiento a largo plazo.
¿Cómo se diferencian los proveedores más allá del hardware?
Los principales fabricantes de equipos originales agrupan el mantenimiento predictivo habilitado por IA y los contratos de garantía de rendimiento, desplazando los ingresos hacia el software y los servicios del ciclo de vida.
¿Qué regiones muestran el mayor potencial de crecimiento?
Asia-Pacífico lidera en crecimiento absoluto, mientras que América del Norte se beneficia de la relocalización y los incentivos de CCUS, y Europa impulsa la demanda a través del hidrógeno y las regulaciones de eficiencia.