
Tamaño y Cuota del Mercado de Componentes Eléctricos Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia-Pacífico |
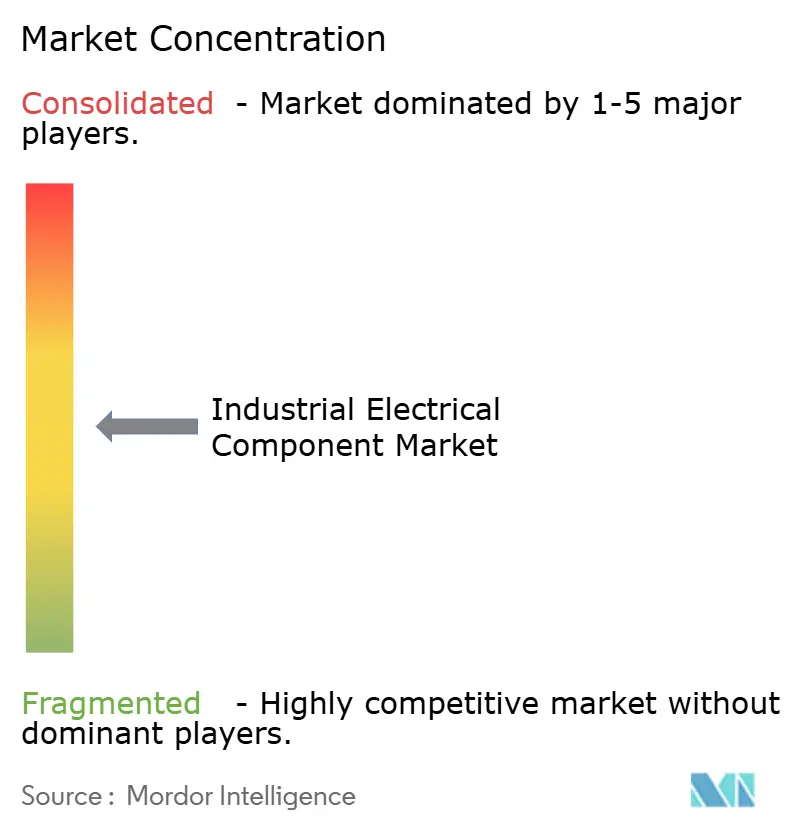
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes Eléctricos Industriales por Mordor Intelligence
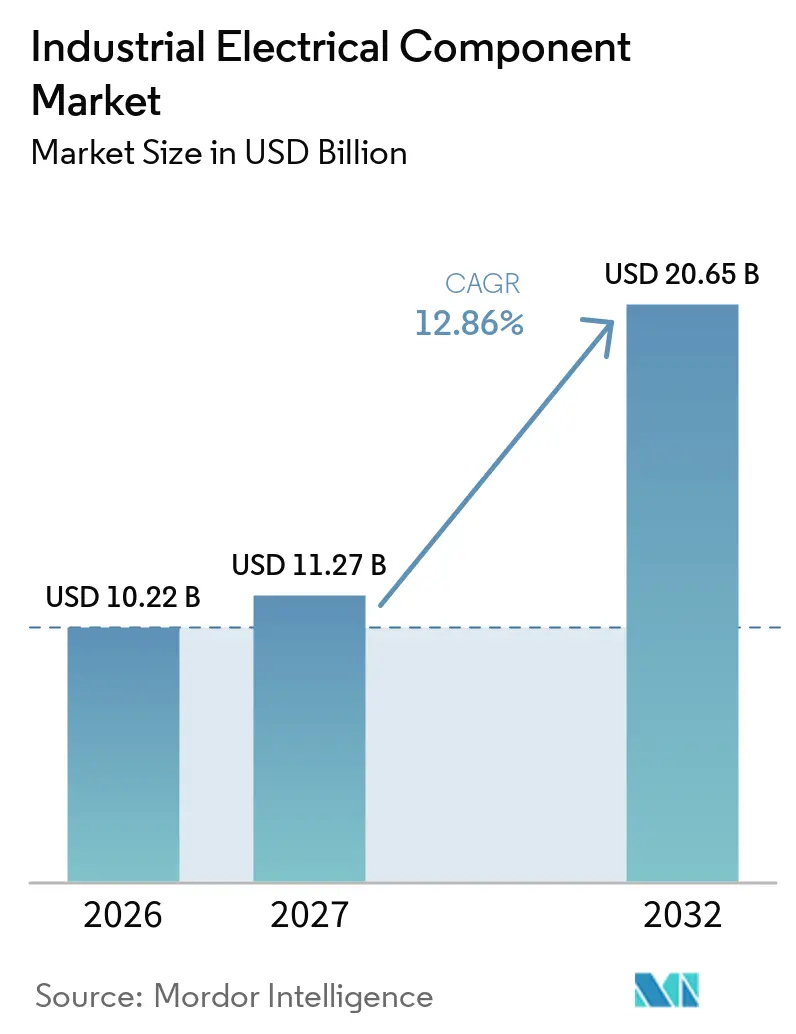
Se proyecta que el tamaño del Mercado de Componentes Eléctricos Industriales sea de 10,22 mil millones de USD en 2026, 11,27 mil millones de USD en 2027, y alcance los 20,65 mil millones de USD en 2032, a una CAGR del 12,86% de 2027 a 2032. La demanda está siendo respaldada por mayores necesidades de energía en centros de datos, programas de automatización de fábricas, modernización de redes eléctricas y el uso más amplio de sistemas de energía renovable en proyectos de fabricación, servicios públicos, comerciales e infraestructura crítica. Los componentes eléctricos se están volviendo más inteligentes porque los operadores necesitan mejor monitoreo, detección de fallos más rápida y control remoto en instalaciones industriales. Esto desplaza la competencia desde un enfoque en productos básicos hacia sistemas certificados que combinan protección, conectividad y gestión de energía. Los proveedores con amplias carteras pueden atender grandes proyectos de infraestructura, mientras que los proveedores especializados aún pueden satisfacer necesidades en protección contra sobretensiones inteligente y equipos modulares. Los costos de insumos, los requisitos de cumplimiento normativo y los largos plazos de entrega para equipos de red eléctrica siguen siendo limitaciones importantes en el mercado de componentes eléctricos industriales.
Conclusiones Clave del Informe
- Por producto, los interruptores representaron el 26,4% de los ingresos globales en 2026, mientras que se prevé que los dispositivos de protección contra sobretensiones crezcan a una CAGR del 13,3% hasta 2032.
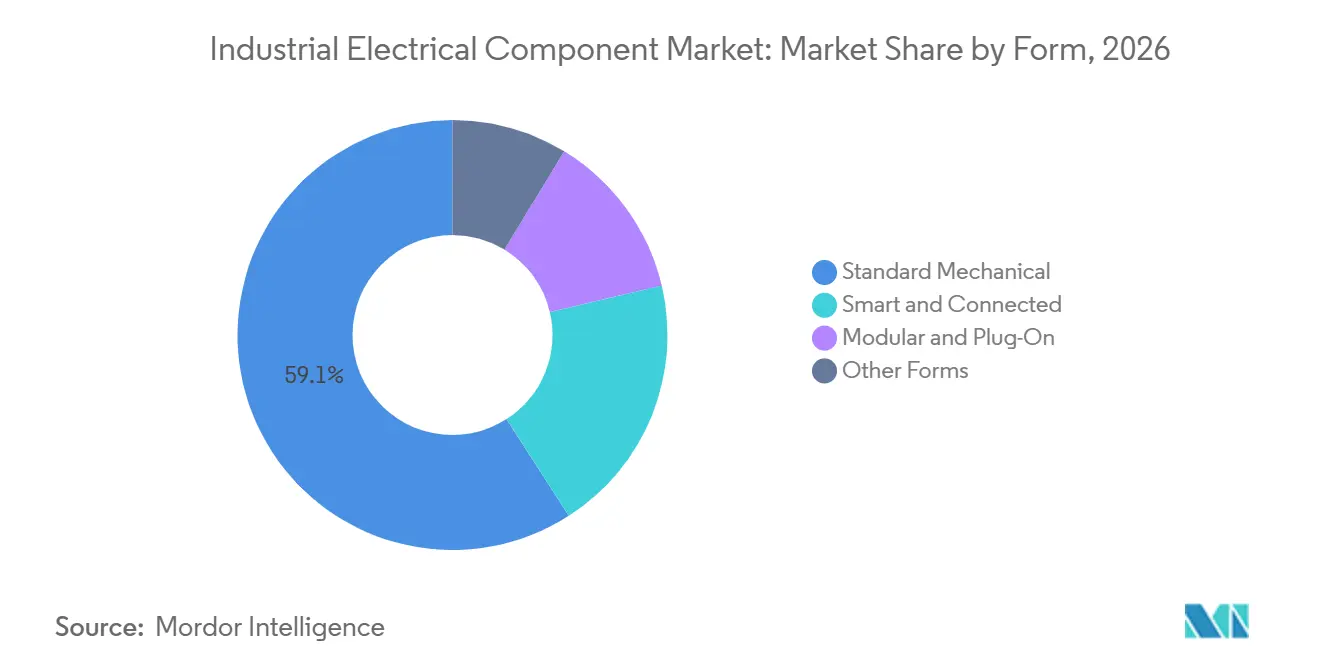
- Por forma, los productos mecánicos estándar representaron el 59,1% de los ingresos globales en 2026, mientras que se prevé que los productos inteligentes y conectados crezcan a una CAGR del 15,4% hasta 2032.
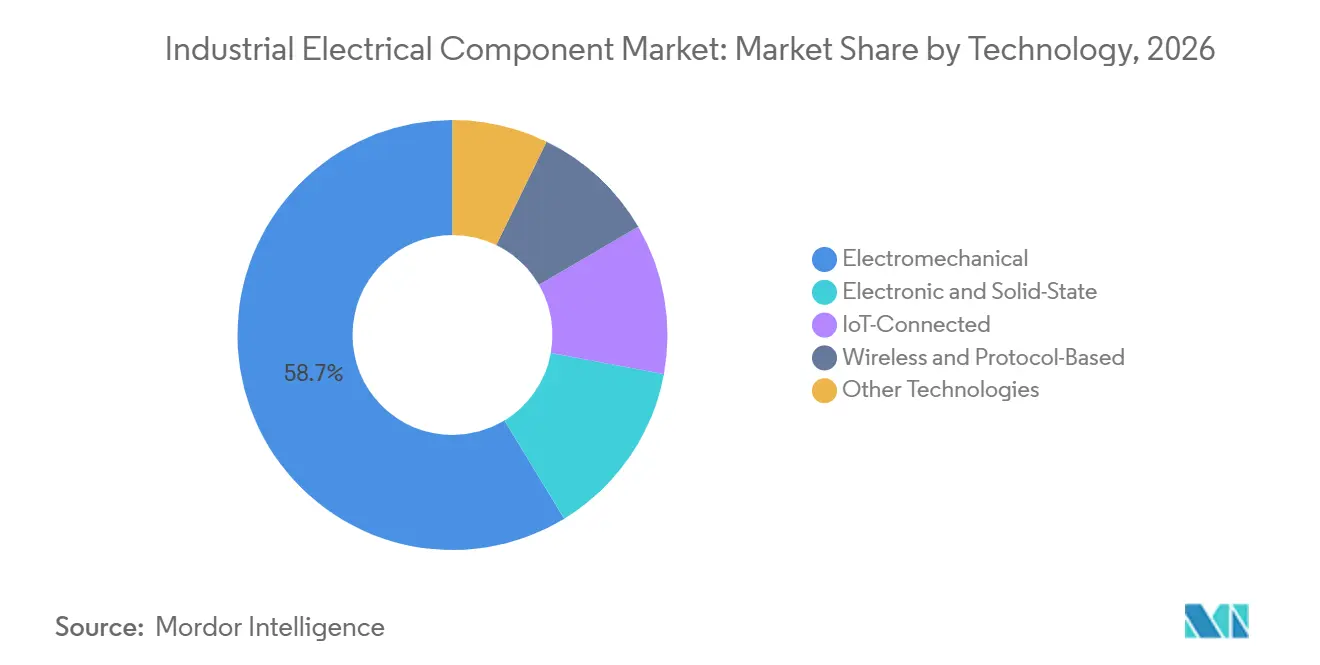
- Por tecnología, los productos electromecánicos representaron el 58,7% de los ingresos globales en 2026, mientras que se prevé que la tecnología conectada por IoT crezca a una CAGR del 14,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,3% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 13,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Automatización Industrial y Fábricas Inteligentes | +3.10% | Global; núcleo en China, Japón, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Modernización de la Red Eléctrica e Integración de Energías Renovables | +2.70% | Europa y América del Norte; expansión hacia APAC y MEA | Largo plazo (≥4 años) |
| Expansión de la Densidad de Energía en Centros de Datos e IA | +2.30% | Núcleo en América del Norte y APAC; expansión rápida hacia Europa y MEA | Corto plazo (≤2 años) |
| Electrificación Industrial y Mandatos de Eficiencia Energética | +2.00% | Núcleo en Europa; primeras ganancias en India, Japón y América Latina | Largo plazo (≥4 años) |
| Distribución de Corriente Continua para Almacenamiento, Carga de Vehículos Eléctricos y Solar | +1.50% | Núcleo en APAC (China, Corea del Sur); América del Norte y Europa | Mediano plazo (2-4 años) |
| Infraestructura de Energía Prefabricada Modular | +1.20% | América del Norte y Europa; expansión hacia mercados de centros de datos de APAC | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Automatización Industrial y Fábricas Inteligentes
La automatización de fábricas respalda el mercado de componentes eléctricos industriales porque cada línea de producción automatizada requiere equipos de conmutación, detección, control y protección. Una encuesta de 2025 realizada a 600 ejecutivos de manufactura encontró que el 80% planeaba destinar al menos el 20% de los presupuestos de mejora hacia la fabricación inteligente en 2026. La Asociación Japonesa de Fabricantes Eléctricos proyectó un aumento del 6,1% en la producción de controladores programables para el ejercicio fiscal 2026, tras un incremento del 12,1% en el ejercicio fiscal 2025. La robótica autónoma aumenta la demanda de protección confiable en buses de alimentación de 24V CC porque los equipos de producción requieren operación constante. Los programas de China para IA y fábricas inteligentes también respaldan una base sostenida de demanda de equipos. Estos programas favorecen a los proveedores que pueden ofrecer productos estandarizados con soporte local confiable.
Modernización de la Red Eléctrica e Integración de Energías Renovables
La inversión en redes eléctricas está expandiendo el mercado de componentes eléctricos industriales porque las nuevas redes necesitan más monitoreo y protección a nivel de componentes. El Consejo Europeo respaldó el Paquete Europeo de Redes Eléctricas en junio de 2026 para apoyar redes de energía modernizadas para la descarbonización[1]. Hitachi Energy y Grid United avanzaron en el Conector de las Llanuras del Norte, un proyecto de corriente continua de alta tensión de 3.000 MW, ±525 kV que se extiende aproximadamente 420 millas. La norma IEC SRD 63317:2025 proporciona orientación para aplicaciones industriales de corriente continua de baja tensión que vinculan la generación solar, el almacenamiento de baterías y los accionamientos de motores. La sustitución de equipos respaldará la demanda de aparamenta convencional, mientras que la gestión de energía renovable requerirá sistemas de conmutación más avanzados. Esto otorga a los proveedores de gama completa una ventaja en proyectos que incluyen tanto equipos estándar como inteligentes.
Expansión de la Densidad de Energía en Centros de Datos e IA
El mercado de componentes eléctricos industriales se beneficia de los centros de datos de IA porque una mayor potencia por bastidor requiere equipos de distribución, protección y conmutación más robustos. NVIDIA especificó una carga de 120 kW a 130 kW por bastidor GB200 NVL72, en comparación con menos de 20 kW para generaciones anteriores, lo que aumenta las exigencias sobre los equipos eléctricos de soporte. La cartera de corriente continua de ABB está diseñada para distribución a 800 VCC en grandes instalaciones de IA y señala que este enfoque puede mejorar la eficiencia energética en más del 5%. Los largos plazos de entrega de transformadores hacen que la aparamenta modular prefabricada y precertificada sea más relevante para los calendarios de proyectos. Esta demanda fortalece el mercado de componentes eléctricos industriales para los proveedores que pueden ofrecer equipos probados y resistentes con fiabilidad de suministro. Los proveedores que puedan reducir el tiempo de instalación sin disminuir los requisitos de cumplimiento normativo probablemente recibirán mayor atención por parte de los promotores.
Electrificación Industrial y Mandatos de Eficiencia Energética
La política de electrificación genera demanda de sustitución en el mercado de componentes eléctricos industriales porque los sistemas más antiguos no siempre pueden cumplir con las necesidades modernas de eficiencia y monitoreo. La Comisión Europea declaró que el 60% de la demanda industrial actual de energía de combustibles fósiles podría electrificarse con tecnologías disponibles comercialmente[2]. La Comisión Europea también propuso la Ley Aceleradora Industrial en marzo de 2026, que incluye consideraciones de contenido local y bajo contenido de carbono para la contratación pública. La Directiva sobre el Rendimiento Energético de los Edificios respalda vías de renovación que pueden aumentar el uso de paneles inteligentes y equipos eléctricos relacionados. Los requisitos normativos añaden demanda más allá del gasto normal en mantenimiento y hacen de la certificación una parte importante de las decisiones de compra. Programas industriales similares en India y Corea del Sur amplían la base geográfica para equipos eléctricamente eficientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Cobre, Aluminio, Semiconductores y Tierras Raras | -1.90% | Global; más aguda en América del Norte y Europa debido a la dependencia de importaciones | Corto plazo (≤2 años) |
| Requisitos Complejos de Calificación y Cumplimiento Normativo | -1.30% | Europa (IEC/CE/EN) y América del Norte (UL/CSA) son los más intensivos | Mediano plazo (2-4 años) |
| Exposición a Plazos de Entrega de Componentes Críticos de Red Eléctrica | -0.90% | América del Norte y Europa; los plazos de entrega de transformadores superan los 36 meses | Corto plazo (≤2 años) |
| Obsolescencia de Componentes Heredados y Costos de Doble Abastecimiento | -0.70% | Global; mayor exposición a costos en mercados maduros (EE. UU., Alemania, Japón) | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Cobre, Aluminio, Semiconductores y Tierras Raras
Los costos de materiales limitan el mercado de componentes eléctricos industriales porque el cobre, el aluminio, los semiconductores y los insumos de tierras raras se utilizan en productos de protección y conexión. J.P. Morgan pronosticó el cobre a 10.500 USD por tonelada métrica para 2026 y el aluminio a 3.800 USD por tonelada métrica en el tercer trimestre de 2026[3]. Los fabricantes con contratos de precio fijo enfrentan presión cuando varios costos de insumos aumentan al mismo tiempo. Los incrementos de precios solo pueden trasladarse donde los contratos lo permiten, lo que genera resultados diferentes entre grupos de clientes. El mercado de componentes eléctricos industriales, por lo tanto, sigue expuesto cuando los términos contractuales no coinciden con los costos de insumos volátiles.
Requisitos Complejos de Calificación y Cumplimiento Normativo
Los requisitos de calificación ralentizan el mercado de componentes eléctricos industriales cuando los proveedores necesitan cumplir varias normas técnicas antes de que los productos puedan ser aprobados. La norma IEC 61643 exige pruebas para dispositivos de protección contra sobretensiones, mientras que la IEC SRD 63317:2025 añade consideraciones para sistemas de corriente continua de baja tensión. Las restricciones sobre el SF₆ en la aparamenta de media tensión también requieren el rediseño de productos y nuevas actividades de certificación en Europa. ABB declaró que su producto HiPerGuard recibió la certificación UL 9540 para su clase, lo que demuestra el valor de los equipos aprobados en sistemas vinculados a baterías[4]. Los dispositivos en red también pueden requerir alineación con la ciberseguridad bajo la norma IEC 62443, además de los requisitos del sistema de energía. El tiempo y el gasto resultantes favorecen a los proveedores más grandes que pueden mantener certificaciones en varias regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
La Protección contra Sobretensiones Lidera el Crecimiento, los Interruptores Anclan la BaseEn el mercado de componentes eléctricos industriales, los interruptores representaron el 26,4% de la cuota global en 2026, lo que refleja su uso en cuadros de distribución, paneles de control y sistemas de automatización. Esta amplia base instalada vincula la demanda de interruptores con la mayoría de las inversiones en infraestructura industrial. Los accesorios de cableado y cables, los conectores y terminales, y los productos relacionados proporcionan una demanda secundaria importante porque los sistemas eléctricos necesitan conexiones confiables además de dispositivos de control. Siemens amplió su cartera SENTRON ECPD con monitoreo de corriente residual que admite la detección continua de corriente de fuga. Dichos productos muestran cómo la protección de circuitos está evolucionando hacia diagnósticos continuos en aplicaciones como centros de datos e instalaciones farmacéuticas. Los equipos básicos aún representan gran parte del volumen, pero las funciones de diagnóstico pueden aumentar el valor por instalación.
Dentro del mercado de componentes eléctricos industriales, se prevé que los dispositivos de protección contra sobretensiones crezcan a una CAGR del 13,3% hasta 2032, la tasa más rápida entre las categorías de productos. Los sistemas solares, de almacenamiento de baterías y de carga de vehículos eléctricos introducen condiciones de tensión transitoria que los sistemas de protección de corriente alterna más antiguos no estaban diseñados para gestionar. Semtech lanzó el SurgeSwitch TDS2621LP para buses de alimentación de 24V CC en robots colaborativos y fabricación automatizada, con cumplimiento de sobretensiones IEC 61000-4-5 en una huella de 1,6 mm². Los cuadros de distribución también pueden beneficiarse de las renovaciones de edificios comerciales bajo la Directiva sobre el Rendimiento Energético de los Edificios. Las cajas de empalme y los envolventes siguen siendo importantes en los centros de datos modulares, donde las unidades estandarizadas con clasificación IP pueden reducir el tiempo de instalación. Los proveedores de productos, por lo tanto, necesitan tanto componentes establecidos como soluciones adecuadas para sistemas de corriente continua y gestionados digitalmente.
Por Forma:
Los Productos Inteligentes y Conectados Irrumpen, los Mecánicos Estándar PerduranEn el mercado de componentes eléctricos industriales, los productos mecánicos estándar representaron el 59,1% de los ingresos globales en 2026 porque los sitios industriales tienen una gran base instalada de conjuntos mecánicos. Muchos de estos activos permanecen en servicio durante 15 a 25 años, lo que genera una demanda de sustitución constante. La modernización de instalaciones existentes respalda el volumen continuo porque los usuarios a menudo reemplazan primero equipos equivalentes. Schneider Electric amplió sus módulos de energía prefabricados para infraestructura preparada para IA, con módulos estandarizados que entregan hasta 2,5 MW por contenedor. Los equipos modulares y de conexión directa son especialmente relevantes cuando los centros de datos y las subestaciones deben instalarse rápidamente. Siemens también introdujo un arrancador suave SIRIUS reacondicionado con hasta un 50% menos de emisiones de CO₂ que un dispositivo nuevo, lo que muestra cómo los proveedores pueden extender la vida útil del producto mientras abordan las necesidades de sostenibilidad.
Se prevé que los productos inteligentes y conectados crezcan a una CAGR del 15,4% hasta 2032, convirtiéndolos en el segmento de forma de más rápido crecimiento. Los diagnósticos remotos, el monitoreo de energía y la respuesta a la demanda requieren equipos que puedan intercambiar datos operativos utilizables. El mercado de componentes eléctricos industriales recompensa cada vez más los productos que actúan tanto como dispositivos de conmutación como fuentes de datos. Los requisitos de adquisición en red también aumentan la importancia de la alineación con las normas IEC 62443 e IEC 61850 para los proveedores que atienden infraestructura crítica. Los productos inteligentes no reemplazan inmediatamente a los equipos mecánicos porque muchas instalaciones mantienen largos ciclos de sustitución. En cambio, cada proyecto de modernización crea una oportunidad para añadir conectividad donde ofrece un beneficio claro de mantenimiento o gestión de energía.
Por Tecnología:
La Tecnología Conectada por IoT Gana Terreno sobre la Base ElectromecánicaEn el mercado de componentes eléctricos industriales, la tecnología electromecánica representó el 58,7% de los ingresos globales en 2026, respaldada por su extensa base instalada en entornos industriales y de infraestructura. Esta base sostiene una demanda de sustitución recurrente a medida que los sistemas llegan al final de su vida útil. Los productos electrónicos y de estado sólido sirven a aplicaciones que requieren mayor velocidad de conmutación, menor desgaste mecánico o ciclos de trabajo más frecuentes. La tecnología inalámbrica y basada en protocolos es útil en la gestión de edificios y microrredes, donde el nuevo cableado de control puede ser costoso. La norma IEC SRD 63317:2025 respalda consideraciones de diseño independientes del proveedor para sistemas industriales de corriente continua de baja tensión. La combinación tecnológica, por lo tanto, cambiará gradualmente porque los equipos existentes siguen siendo funcionales mientras que las nuevas instalaciones favorecen un mayor control digital.
En el mercado de componentes eléctricos industriales, se prevé que la tecnología conectada por IoT crezca a una CAGR del 14,2% hasta 2032 a medida que el mantenimiento predictivo y la gestión de energía se vuelven más comunes. Estos sistemas permiten que los componentes suministren datos de estado además de realizar funciones de conmutación o protección. La cartera de corriente continua Infinitus de ABB está respaldada por más de 700 patentes y amplía su colaboración con NVIDIA para la arquitectura de energía a 800 VCC. Este enfoque integra la conectividad y la protección de corriente continua dentro de un sistema de energía más amplio para centros de datos. Los diseños habilitados para IoT pueden crear una diferenciación útil, pero también aumentan los requisitos de ciberseguridad y certificación. Los proveedores con interoperabilidad probada están mejor posicionados para atender instalaciones que necesitan un monitoreo confiable en muchos dispositivos.
Análisis Geográfico
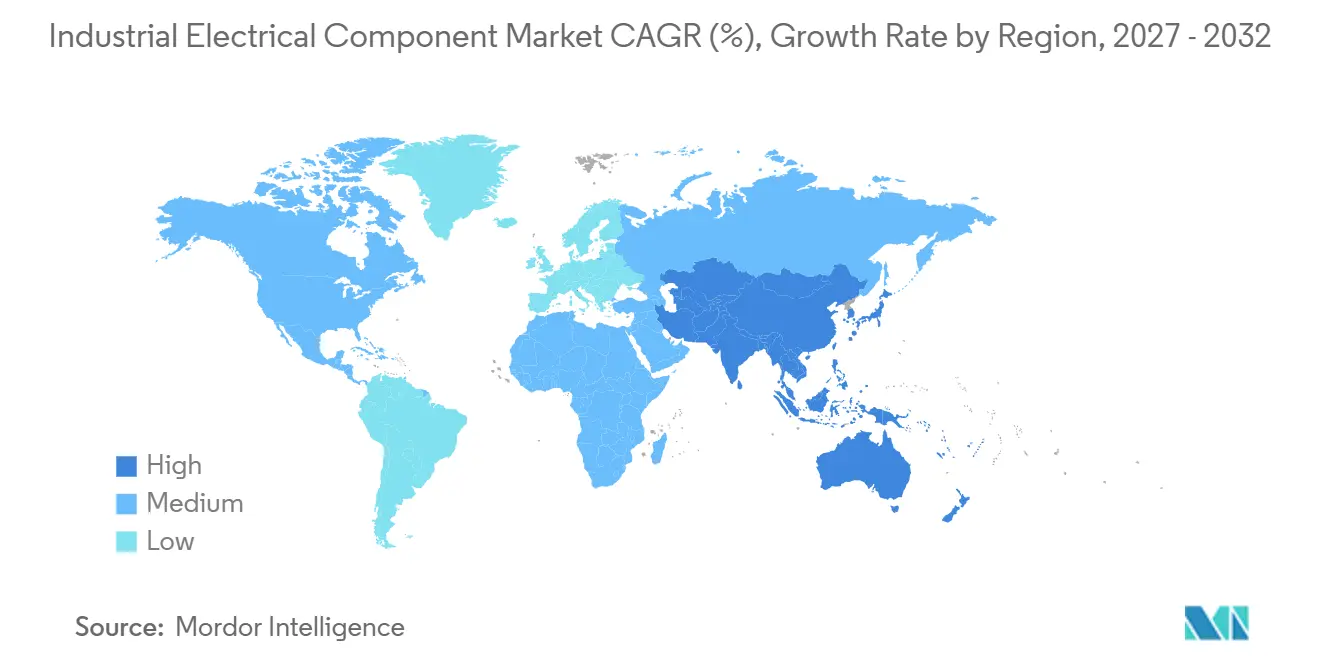
Asia-Pacífico representó el 42,3% de la cuota del mercado de componentes eléctricos industriales en 2026 y se prevé que se expanda a una CAGR del 13,7% hasta 2032. El mercado regional de componentes eléctricos industriales combina inversión manufacturera, gasto en infraestructura eléctrica, despliegue de energías renovables y expansión de la capacidad de centros de datos. La Asociación Japonesa de Fabricantes Eléctricos pronosticó una producción de equipos de control de conmutación y aparamenta para el ejercicio fiscal 2026 de 1,8 billones de JPY, equivalente a 12,0 mil millones de USD utilizando la tasa indicada en el borrador, y un crecimiento anual del 6,8%. La fabricación de semiconductores y la inversión en centros de datos son fuentes de demanda importantes en Japón. India, Vietnam, Indonesia y Tailandia también se benefician de la reubicación manufacturera y la nueva capacidad industrial. ABB anunció una inversión de 75 millones de USD en India para ampliar la fabricación y la investigación y el desarrollo en tecnologías de electrificación y automatización.
América del Norte está respaldada por grandes programas de construcción de centros de datos que requieren aparamenta, cuadros de distribución y equipos de protección contra sobretensiones. El mercado de componentes eléctricos industriales en Europa se ve reforzado por el Paquete Europeo de Redes Eléctricas y las medidas de electrificación industrial. Alemania, Francia y el Reino Unido siguen siendo fuentes principales de gasto, mientras que Polonia se beneficia de la inversión en centros de datos y las mejoras en automatización industrial. La Directiva sobre el Rendimiento Energético de los Edificios crea una vía de renovación separada para cuadros de distribución inteligentes y accesorios de cableado. Los compradores norteamericanos otorgan especial importancia a la certeza de entrega porque los equipos de energía crítica pueden afectar los calendarios de construcción. Los compradores europeos también necesitan equipos que puedan cumplir con los nuevos requisitos de eficiencia, medioambientales y de digitalización.
América del Sur y Oriente Medio y África son contribuyentes menores pero siguen siendo estructuralmente importantes para el mercado de componentes eléctricos industriales. Brasil está respaldado por inversiones en el sector energético y programas de transición energética. Arabia Saudita y los Emiratos Árabes Unidos generan demanda a través de actividades de ciudades inteligentes, electrificación de zonas industriales e integración de energía renovable. Estos proyectos requieren que los proveedores cumplan con los requisitos de la IEC y las normativas locales. Marruecos se está convirtiendo en una ubicación de fabricación cercana para las exportaciones europeas. Egipto y Sudáfrica respaldan una demanda de sustitucin de ciclo más largo para la infraestructura de distribución de redes eléctricas. Estas regiones pueden ofrecer oportunidades de crecimiento para los proveedores que equilibren productos certificados con precios accesibles y servicio local.
Panorama Competitivo
El nivel premium del mercado de componentes eléctricos industriales está moderadamente concentrado en torno a ABB, Schneider Electric, Siemens, Eaton y Legrand. Estas empresas tienen amplias carteras en aparamenta, protección de circuitos y sistemas de energía para centros de datos, así como canales de distribución establecidos. Su escala les ayuda a atender proyectos complejos que requieren componentes coordinados y cumplimiento normativo documentado. Hubbell completó su adquisición de NSI Industries por 3.000 millones de USD en junio de 2026, añadiendo más de 15.000 accesorios eléctricos, conectores y productos de gestión de cables de marca. La operación amplía la presencia de Hubbell en aplicaciones de centros de datos y electrificación. Legrand adquirió Kratos Industries en febrero de 2026 e invirtió en Accelsius para añadir capacidades de media tensión y gestión térmica para clientes de energía crítica.
La diferenciación tecnológica está adquiriendo mayor relevancia en el mercado de componentes eléctricos industriales a medida que los clientes buscan entregas más rápidas, capacidad de corriente continua y mayor visibilidad del sistema. Schneider Electric presentó aparamenta de media tensión definida por software en septiembre de 2026 y declaró que puede permitir pedidos hasta 3 veces más rápidos y una puesta en marcha hasta 2 veces más rápida que los sistemas construidos a medida. La tecnología fue pilotada en una instalación de coubicación de Equinix. ABB utiliza su plataforma Infinitus y la colaboración con NVIDIA para posicionarse en la arquitectura de corriente continua para centros de datos de IA. Siemens introdujo productos de protección y conmutación de corriente continua para centros de datos, almacenamiento de baterías, integración de energías renovables y fábricas de IA. Estas acciones muestran que los proveedores de componentes están respondiendo a necesidades más amplias del sistema de energía en lugar de vender únicamente dispositivos independientes.
Los mercados sensibles al precio ofrecen espacio en el mercado de componentes eléctricos industriales para proveedores chinos e indios, incluidos CHINT y fabricantes enfocados en IoT, especialmente en Asia-Pacífico y Oriente Medio y África. Sus ofertas de menor costo pueden presionar a los proveedores europeos establecidos que tienen costos estructurales más altos. Al mismo tiempo, el cumplimiento de la norma IEC 62443 puede convertirse en una barrera en la contratación de infraestructura crítica porque los compradores necesitan garantías de ciberseguridad para los dispositivos en red. La adquisición de Avtron Power Solutions por parte de Legrand en octubre de 2025 añadió capacidades de banco de carga y calidad de energía para centros de datos. Los especialistas enfocados conservan oportunidades en protección contra sobretensiones nativa de IoT y aparamenta de borde modular. Rockwell Automation sigue siendo una empresa limítrofe para este alcance porque su oferta principal se centra en software de automatización industrial, controladores programables, interfaces y accionamientos, en lugar de las categorías de componentes eléctricos definidas. Socomec y Mersen son sustitutos más cercanos porque sus carteras incluyen conmutación de energía crítica, protección de circuitos, fusibles y protección contra sobretensiones.
Líderes de la Industria de Componentes Eléctricos Industriales
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes Eléctricos Industriales Empresas cubiertas en este informe
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- Amphenol Corporation
- Belden Inc.
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Larsen & Toubro Limited
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Phoenix Contact GmbH & Co. KG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- TE Connectivity plc
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Lea el análisis de las empresas de componente eléctrico industrial
Desarrollos recientes de la industria en Mercado de Componentes Eléctricos Industriales
- Septiembre de 2026: Schneider Electric presentó la primera aparamenta de media tensión totalmente definida por software del mundo en YOTTA 2026 en Las Vegas, con pedidos hasta 3 veces más rápidos y una puesta en marcha hasta 2 veces más rápida en comparación con los sistemas construidos a medida, ya pilotada con Equinix en una instalación de coubicación en funcionamiento. La disponibilidad comercial más amplia está prevista para 2028.
- Agosto de 2026: Semtech Corporation lanzó el SurgeSwitch TDS2621LP para buses de alimentación de 24V CC en robots colaborativos y fabricación automatizada, con cumplimiento de sobretensiones IEC 61000-4-5 en una huella de 1,6 mm².
- Junio de 2026: Hubbell Incorporated completó su adquisición de NSI Industries por 3.000 millones de USD, añadiendo más de 15.000 accesorios eléctricos, conectores y productos de gestión de cables de marca.
- Abril de 2026: ABB introdujo el HiPerGuard de 34,5 kV para centros de datos de IA, permitiendo la conexión directa a la red en tensión de distribución sin conversión reductora.
Alcance del Informe Global del Mercado de Componentes Eléctricos Industriales
Los Componentes Eléctricos Industriales se refieren a cables, alambres, aparamenta, bombillas, interruptores automáticos, envolventes, paneles, unidades de distribución de energía, paneles de energía remotos, cuadros de distribución y transformadores de media y baja tensión, entre otros, que en conjunto desempeñan un papel crucial en la facilitación y el control del flujo de energía hacia diversas unidades industriales.
El Mercado de Componentes Eléctricos Industriales está segmentado por producto, forma, tecnología y geografía. Por producto, el mercado está segmentado en interruptores, tomas de corriente, dispositivos de protección de circuitos, cuadros de distribución y unidades de consumo, accesorios de cableado, conectores y terminales, cajas de empalme y envolventes, dispositivos de protección contra sobretensiones y otros productos. Por forma, el mercado está segmentado en mecánico estándar, inteligente y conectado, modular y otras formas. Por tecnología, el mercado está segmentado en electromecánico, electrónico, conectado por IoT, inalámbrico y otras tecnologías. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de componentes eléctricos industriales en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y las previsiones del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Interruptores |
| Tomas de Corriente y Receptáculos |
| Dispositivos de Protección de Circuitos |
| Cuadros de Distribución y Unidades de Consumo |
| Accesorios de Cableado y Cables |
| Conectores y Terminales |
| Cajas de Empalme y Envolventes |
| Dispositivos de Protección contra Sobretensiones |
| Otros Productos |
| Mecánico Estándar |
| Inteligente y Conectado |
| Modular y de Conexión Directa |
| Otras Formas |
| Electromecánico |
| Electrónico y de Estado Sólido |
| Conectado por IoT |
| Inalámbrico y Basado en Protocolos |
| Otras Tecnologías |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Producto | Interruptores | |
| Tomas de Corriente y Receptáculos | ||
| Dispositivos de Protección de Circuitos | ||
| Cuadros de Distribución y Unidades de Consumo | ||
| Accesorios de Cableado y Cables | ||
| Conectores y Terminales | ||
| Cajas de Empalme y Envolventes | ||
| Dispositivos de Protección contra Sobretensiones | ||
| Otros Productos | ||
| Por Forma | Mecánico Estándar | |
| Inteligente y Conectado | ||
| Modular y de Conexión Directa | ||
| Otras Formas | ||
| Por Tecnología | Electromecánico | |
| Electrónico y de Estado Sólido | ||
| Conectado por IoT | ||
| Inalámbrico y Basado en Protocolos | ||
| Otras Tecnologías | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los componentes eléctricos industriales?
Se prevé que el mercado de componentes eléctricos industriales crezca a una CAGR del 12,86% de 2027 a 2032, alcanzando los 20,65 mil millones de USD.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que los dispositivos de protección contra sobretensiones se expandan a una CAGR del 13,3% hasta 2032, respaldados por aplicaciones solares, de almacenamiento de baterías y de carga de vehículos eléctricos.
¿Por qué los componentes eléctricos inteligentes están creciendo más rápido que los equipos estándar?
Se prevé que los productos inteligentes y conectados crezcan a una CAGR del 15,4% a medida que las instalaciones requieren diagnósticos remotos, monitoreo de energía y respuesta a la demanda.
¿Qué región lidera la demanda de componentes eléctricos industriales?
Asia-Pacífico representó el 42,3% de la cuota en 2026 y se prevé que crezca a una CAGR del 13,7% hasta 2032.
¿Cómo están afectando los centros de datos de IA a la demanda de equipos eléctricos?
Una mayor potencia por bastidor aumenta la demanda de cuadros de distribución, aparamenta, protección de circuitos, protección contra sobretensiones y sistemas de energía de corriente continua.
¿Cuál es el principal desafío que enfrentan los proveedores de equipos?
El aumento de los costos del cobre, el aluminio, los semiconductores y el cumplimiento normativo puede presionar los márgenes y alargar los ciclos de calificación de productos.