
Tamaño y Participación del Mercado de Sistemas Avanzados de Gestión de Distribución
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Avanzados de Gestión de Distribución por Mordor Intelligence
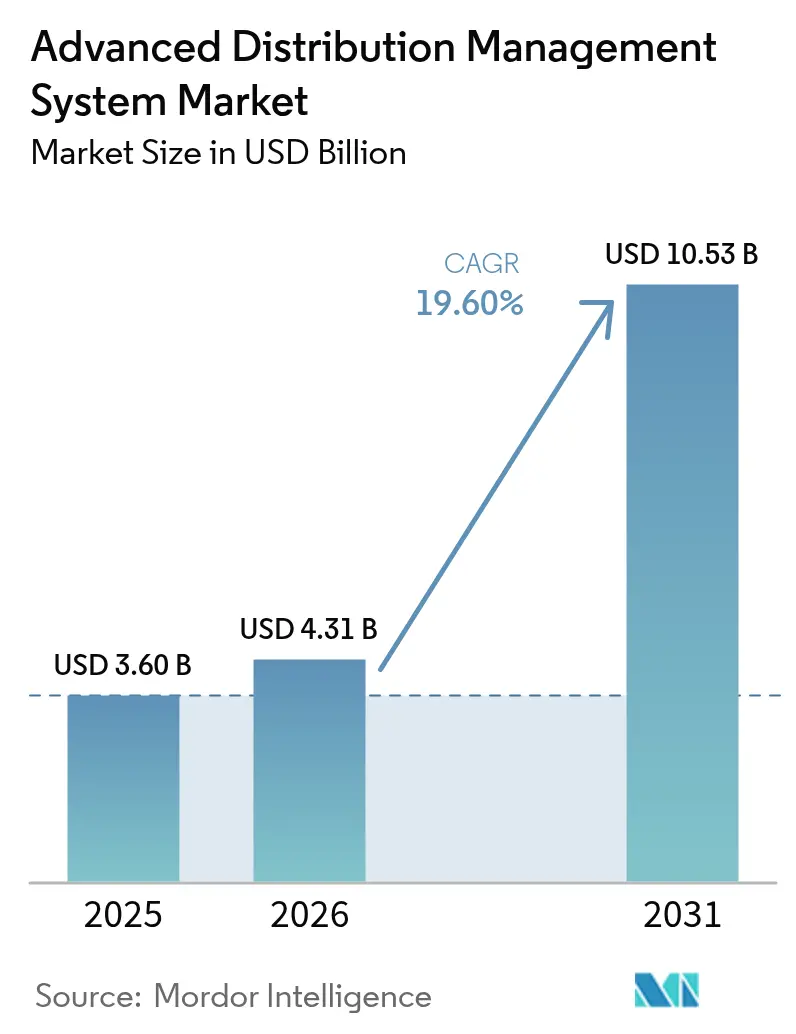
El tamaño del mercado de Sistemas Avanzados de Gestión de Distribución en 2026 se estima en USD 4,31 mil millones, creciendo desde el valor de 2025 de USD 3,60 mil millones, con proyecciones para 2031 que muestran USD 10,53 mil millones, creciendo a una CAGR del 19,60% durante 2026-2031. Los operadores de red están canalizando capital hacia plataformas que fusionan la gestión de interrupciones, la automatización de la distribución y la orquestación de recursos energéticos distribuidos en un único entorno de control. América del Norte sigue siendo el ancla de ingresos debido a los programas de cumplimiento de la Orden 2222 de la FERC, mientras que Asia-Pacífico exhibe la curva de crecimiento más pronunciada a medida que China e India aceleran el desarrollo de redes inteligentes y la digitalización de las empresas de servicios públicos. El software nativo en la nube, los módulos de inteligencia artificial y el análisis en el perímetro refuerzan el caso de negocio, mientras que la escasez de cobre, los picos en los tiempos de entrega de semiconductores y una fuerza laboral de servicios públicos en declive amenazan la velocidad de implementación. La competencia es moderada; los principales actores de la automatización industrial aún dominan, pero enfrentan presión de los especialistas en la nube que prometen un menor tiempo para la generación de valor.
Conclusiones Clave del Informe
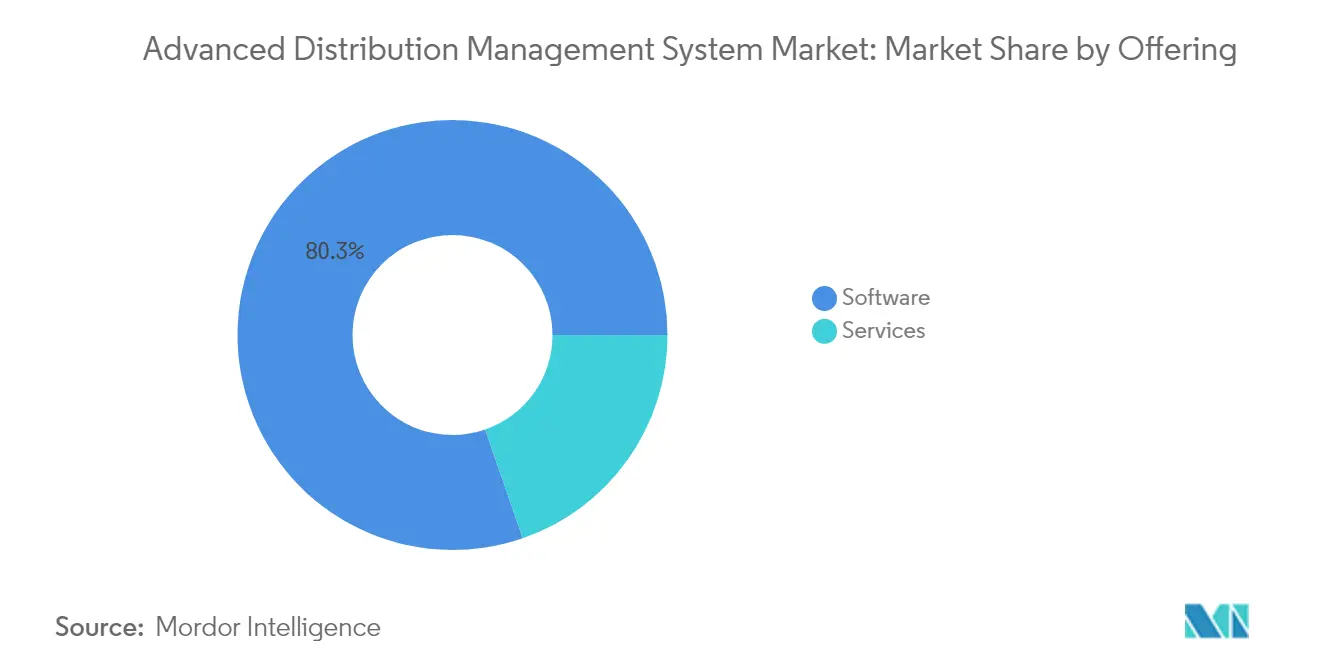
- Por oferta, el software representó el 80,30% de la participación del mercado de Sistemas Avanzados de Gestión de Distribución en 2025; se proyecta que el segmento de servicios se expandirá a una CAGR del 21,40% hasta 2031.
- Por tipo de sistema, los sistemas de gestión de distribución lideraron con una participación de ingresos del 35,20% en 2025, mientras que los sistemas de gestión de energía están en camino de alcanzar una CAGR del 21,05% hasta 2031.
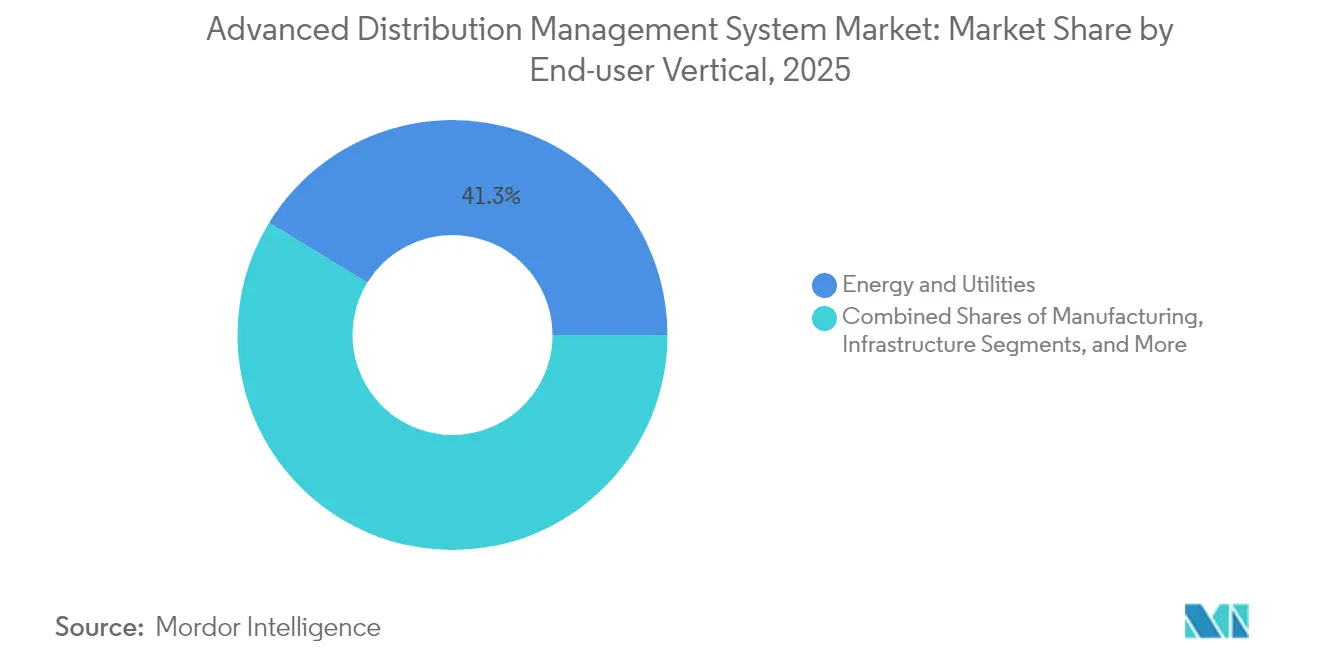
- Por vertical de usuario final, el segmento de energía y servicios públicos representó el 41,25% del tamaño del mercado de Sistemas Avanzados de Gestión de Distribución en 2025; TI y telecomunicaciones es el de mayor crecimiento con una CAGR del 22,60% hasta 2031.
- Por modo de implementación, las instalaciones locales representaron el 46,50% del tamaño del mercado de Sistemas Avanzados de Gestión de Distribución en 2025, mientras que las implementaciones en la nube avanzan a una CAGR del 21,35%.
- Por geografía, América del Norte controló el 39,30% del mercado de Sistemas Avanzados de Gestión de Distribución en 2025; se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,70% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas Avanzados de Gestión de Distribución
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción rápida de la digitalización de redes inteligentes | +7.2% | Global: mayor impulso en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Creciente integración de recursos energéticos distribuidos (DER) | +6.3% | Global, liderado por Europa y América del Norte | Mediano plazo (2 a 4 años) |
| Aumento de la demanda energética y prioridades de reducción de interrupciones | +5.4% | Global; crítico en mercados emergentes de Asia, África y América Latina | Corto plazo (≤ 2 años) |
| Requisitos de equilibrio de carga para la recarga de vehículos eléctricos | +4.5% | Global; mayor relevancia en centros urbanos y regiones con alta densidad de vehículos eléctricos | Mediano plazo (2 a 4 años) |
| Mandatos de descarbonización (p. ej., FERC 2222) que aceleran la implementación de ADMS | +3.6% | América del Norte y Europa; en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| ADMS nativo en la nube que reduce las barreras de entrada para empresas de servicios públicos medianas | +3.0% | Global; especialmente impactante para las empresas de servicios públicos en mercados en desarrollo e intermedios | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción rápida de la digitalización de redes inteligentes
Las empresas de servicios públicos están acelerando las actualizaciones de control digital para reemplazar los sistemas heredados que carecen de conciencia situacional en tiempo real. State Grid China destinó USD 88,7 mil millones para implementaciones de automatización de distribución y medición avanzada en 2025, consolidando el liderazgo de la región en despliegues de redes inteligentes a gran escala. Los operadores de redes europeos deben incrementar el gasto anual en distribución a EUR 67 mil millones (USD 75,7 mil millones) para hacer frente a los objetivos de electrificación, un mandato que está forzando la adquisición inmediata de ADMS. Los primeros adoptantes reportan una caída del 21% en los minutos de interrupción de la red y una reducción del 17% en el tiempo de restauración tras el lanzamiento completamente integrado de ADMS, generando ahorros anuales cercanos a USD 150 millones.[1]General Electric Vernova, "Estudios de Caso de Realización de Valor de ADMS," ge.com
Creciente integración de recursos energéticos distribuidos
Los flujos de energía bidireccionales provenientes de la energía solar en techos, las baterías estacionarias y los activos de vehículo a red superan la capacidad de los flujos de trabajo heredados de gestión de distribución. India alcanzó una carga máxima récord de 241 GW en 2024 sin déficit, aprovechando algoritmos avanzados de ADMS que co-optimizan el despacho de energía solar, hidráulica y de baterías. En los Estados Unidos, la Orden 2222 de la FERC obliga a la participación en el mercado de los recursos distribuidos agregados, lo que compele a las empresas de servicios públicos a buscar plataformas de ADMS que ofrezcan visibilidad y despacho sincronizado de DER.
Aumento de la demanda energética y prioridades de reducción de interrupciones
Los fenómenos meteorológicos extremos, los activos envejecidos y la construcción de centros de datos amplifican el estrés de la red. El consumo eléctrico de los centros de datos podría aumentar de 130 TWh en 2023 a 307 TWh en 2030, impulsando a las empresas de servicios públicos hacia la predicción de fallos habilitada por IA que puede reducir los cortes no planificados entre un 30 y un 40%.[2]Consejo Americano para una Economía con Uso Eficiente de la Energía, "Perspectiva Energética de los Centros de Datos," aceee.org Los reguladores están endureciendo las sanciones por fiabilidad, convirtiendo el mantenimiento predictivo de una opción a un prerrequisito operativo.
Requisitos de equilibrio de carga para la recarga de vehículos eléctricos
Los grupos concentrados de carga rápida para vehículos eléctricos pueden sobrecargar los alimentadores de distribución si no se gestionan activamente. Solo California podría necesitar actualizaciones de capacidad de alimentador de 25 GW para 2045 si persiste la carga no gestionada. Los algoritmos de ADMS que coordinan la carga con la generación renovable han demostrado una reducción de la carga máxima de entre el 16 y el 34% en escenarios con 1,5 a 5 millones de vehículos.[3]MDPI, "Estrategias Coordinadas de Carga de Vehículos Eléctricos," mdpi.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado gasto de capital inicial y complejidad de integración | -3.4% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad y privacidad de datos | -2.8% | Global, más estricto en América del Norte y la UE | Mediano plazo (2 a 4 años) |
| Escasez de mano de obra especializada en ADMS | -2.1% | Global, crítico en mercados maduros | Largo plazo (≥ 4 años) |
| Protocolos propietarios que limitan la interoperabilidad | -1.9% | Global, restricciones de sistemas heredados | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital inicial y complejidad de integración
Las implementaciones de ADMS a escala completa pueden costar entre USD 5 y 50 millones, sin incluir el hardware. Los largos plazos de producción de transformadores se han extendido a entre 18 y 24 meses, amplificando el riesgo de asignación de capital.[4]Siemens Energy, "Declaración de Expansión de Capacidad de Transformadores," siemens-energy.com Las interfaces con plataformas heredadas de SCADA y facturación a menudo duplican los plazos de los proyectos, lo que representa un desafío para las empresas de servicios públicos más pequeñas que buscan opciones de Software como Servicio.
Preocupaciones de ciberseguridad y privacidad de datos
La digitalización amplía las superficies de ataque. Las empresas de servicios públicos ahora se alinean con los marcos NIST, ISO/IEC 27001 e IEC 62443, una carga de cumplimiento que puede retrasar los proyectos hasta un año. Las implementaciones en la nube siguen por tanto una arquitectura de confianza cero que cifra los datos en reposo y en tránsito.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Servicios Ganan Impulso en un Mercado Liderado por Software
El software representó el 80,30% del mercado de Sistemas Avanzados de Gestión de Distribución en 2025, confirmando la preferencia de las empresas de servicios públicos por suites de control unificadas. El segmento de servicios registra una CAGR del 21,40% porque la integración a largo plazo, el fortalecimiento de la seguridad y la optimización continua requieren soporte especializado. Schneider Electric registró EUR 38,2 mil millones (USD 43,2 mil millones) en ingresos en 2024, con una participación considerable vinculada a los servicios del ciclo de vida del software de redes. Los contratos de consultoría suelen abarcar entre 12 y 18 meses e implican pruebas de interoperabilidad en sistemas de medición, SIG e interrupciones. Estos proyectos de amplio alcance anclan contratos de servicio recurrentes que suavizan la ciclicidad de los ingresos.
La rápida adopción de la nube amplía el conjunto de empresas de servicios públicos de nivel medio que no pueden financiar grandes actualizaciones de centros de datos. Los acuerdos de servicios gestionados ahora agrupan alojamiento, parches y monitoreo cibernético en tiempo real, impulsando el tamaño del mercado de Sistemas Avanzados de Gestión de Distribución para servicios hacia USD 2,25 mil millones para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Tipo de Sistema: Los Sistemas de Gestión de Energía se Aceleran
Los sistemas de gestión de distribución ocuparon la posición líder, representando el 35,20% de la participación del mercado de Sistemas Avanzados de Gestión de Distribución en 2025. Los sistemas de gestión de energía exhiben una CAGR del 21,05% porque las empresas de servicios públicos ven la optimización holística a través de la transmisión, distribución y generación como una sola ecuación económica. Los módulos de gestión de DER se integran de forma natural con los marcos de EMS, creando un plano de control integrado. Cuando las empresas de servicios públicos incorporan la predicción probabilística de renovables, pueden reducir la frecuencia de puesta en marcha de unidades de generación convencional en un 12%, resultando en menores costos de combustible y operativos. Las ofertas en el mercado de primera línea también mejoran porque la plataforma refina las previsiones de precios marginales locacionales.
La gestión de datos de medidores y la infraestructura de medición avanzada proporcionan visibilidad granular del consumo, que alimenta los algoritmos de EMS. La Misión Nacional de Redes Inteligentes de India autorizó 22 millones de medidores inteligentes adicionales en 2024, ampliando el repositorio de datos del que aprenden los modelos de IA. Este vínculo entre los datos de medidores y el soporte a la toma de decisiones del EMS sustenta las futuras propuestas de energía como servicio.
Por Vertical de Usuario Final: TI y Telecomunicaciones Supera el Gasto Básico en Servicios Públicos
Las empresas de servicios públicos controlaron el 41,25% de los ingresos de 2025, pero las operaciones de centros de datos a hiperescala y telecomunicaciones son las de mayor crecimiento con una CAGR del 22,60%. Los operadores están convirtiendo generadores de respaldo en microrredes participantes en el mercado y monetizando la flexibilidad en los mercados de servicios auxiliares. Las implementaciones sofisticadas de ADMS les permiten reducir o desplazar cargas a escala de megavatios en segundos, una característica atractiva en regiones con alta volatilidad del precio de la electricidad. La adopción en manufactura está impulsada por estrategias de electrificación de procesos que alinean los ciclos de producción con las tarifas en tiempo real. Las agencias de defensa están pilotando microrredes resilientes que se aislan sin problemas durante interrupciones cibernéticas o físicas. En conjunto, estos verticales no relacionados con los servicios públicos superarán el 30% de los ingresos de la industria de Sistemas Avanzados de Gestión de Distribución para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Modo de Implementación: Arquitecturas de Nube e Híbridas Avanzan
Las instalaciones locales siguen siendo predominantes con el 46,50% de los ingresos de 2025 debido a las sensibilidades de seguridad. Sin embargo, las instalaciones basadas en la nube crecen a un ritmo anual del 21,35% a medida que los proveedores certifican los sistemas en FedRAMP y esquemas comparables, satisfaciendo los requisitos cibernéticos de los servicios públicos. Están emergiendo arquitecturas híbridas que ubican la automatización de alimentadores crítica en cuanto a latencia en las instalaciones, mientras transmiten datos no críticos a la nube para análisis intensivos. Connexus Energy completó dicha transformación en diciembre de 2024, migrando sus cargas de trabajo de SIG y análisis a la nube mientras mantenía el SCADA en tiempo real en servidores locales seguros. Este enfoque permite actualizaciones de funciones más rápidas y reduce los ciclos de renovación de hardware local.
Análisis Geográfico
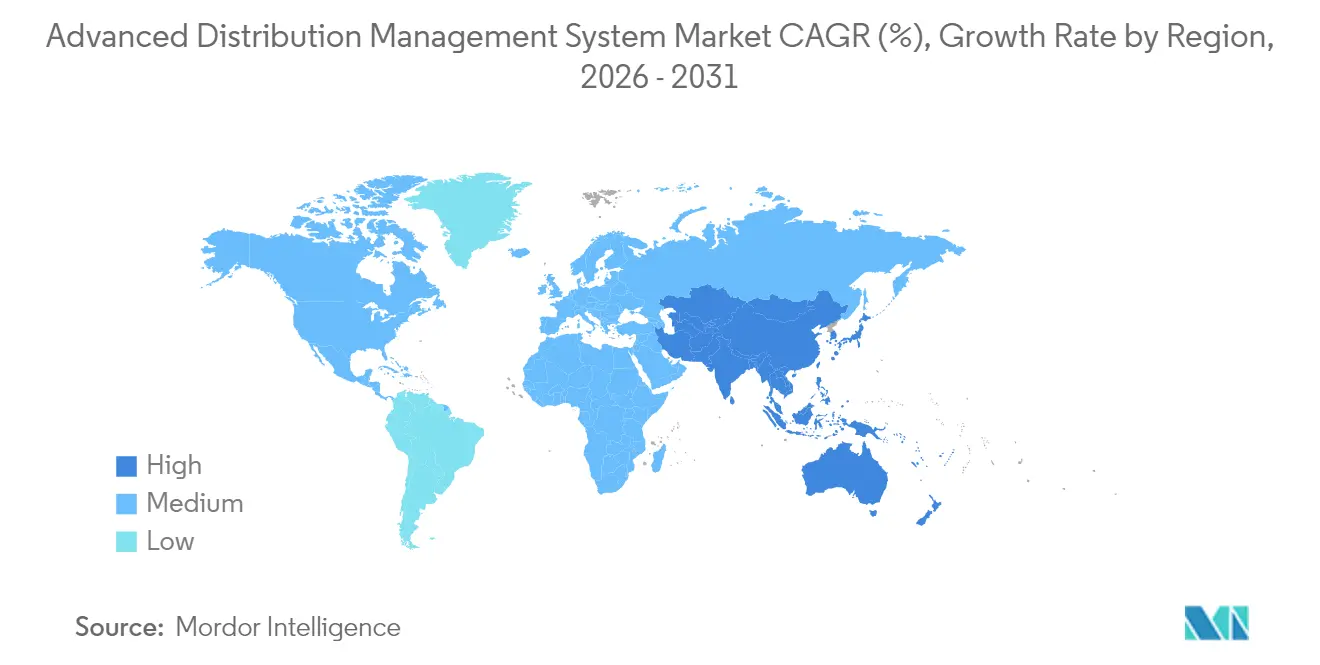
Asia-Pacífico está en camino de alcanzar una CAGR del 21,70% hasta 2031, impulsada por la asignación de USD 88,7 mil millones de State Grid China para 2025 y los sólidos incentivos indios para medidores inteligentes y automatización de alimentadores. Los gobiernos de la región priorizan la eficiencia de la distribución para integrar la energía solar en techos y una creciente flota de motocicletas eléctricas. Europa enfrenta actualizaciones anuales obligatorias de distribución por USD 75,7 mil millones para cumplir las normas de descarbonización del paquete Fit for 55. El tamaño del mercado de Sistemas Avanzados de Gestión de Distribución en Europa se expandirá de manera constante a medida que los operadores de red prioricen las superposiciones digitales antes de las sustituciones más costosas de conductores y transformadores.
América del Norte, que controló el 39,30% de los ingresos globales en 2025, continúa modernizándose bajo la Orden 2222 de la FERC y los fondos estatales de resiliencia. Los incidentes de clima severo justifican el análisis predictivo de interrupciones en tiempo real, y las empresas de servicios públicos están pilotando la reconfiguración de redes basada en IA para reducir los eventos de corte de energía por seguridad pública en regiones propensas a incendios forestales. América Latina se encuentra en una etapa más temprana, pero se beneficia del financiamiento multilateral dirigido a la reducción de pérdidas. Las empresas de servicios públicos africanas se centran primero en la protección de ingresos y la automatización de alimentadores antes de implementar suites completas de ADMS, pero las soluciones nativas en la nube para dispositivos móviles podrían acelerar la adopción.
La fricción en la cadena de suministro es una restricción universal. Copperweld pronostica un déficit anual de cobre de 8 millones de toneladas para 2034, lo que podría inflar los costos de equipos de maniobra y conductores. La escasez de semiconductores añade retrasos al hardware de automatización de alimentadores. Los proveedores ahora se protegen mediante el aprovisionamiento dual de ASIC personalizados y el despliegue de diseños de microcontroladores flexibles que pueden aceptar silicio alternativo.

Panorama regulatorio
La regulación de las capacidades relacionadas con el ADMS está determinada por normas de acceso al mercado, requisitos cibernéticos y guías de interoperabilidad. En los Estados Unidos, la Orden N.º 676-K de la FERC (emitida en noviembre de 2024) exige que las empresas de servicios públicos incorporen por referencia las normas NAESB WEQ Versión 004 en sus tarifas de transmisión de acceso abierto, reforzando las prácticas comerciales y de comunicación estandarizadas que influyen en cómo las plataformas de operación de la red intercambian datos en toda la empresa. En la capa de confiabilidad, la FERC aprobó la norma de confiabilidad NERC CIP-003-11 en marzo de 2026, endureciendo los controles de ciberseguridad para los Sistemas Cibernéticos BES de bajo impacto, y las empresas de servicios públicos a menudo alinean sus programas de digitalización de la distribución con estos controles para reducir el riesgo de auditoría e incidentes.
Un matiz clave en el cumplimiento es la brecha de ciberseguridad a nivel de distribución. Los requisitos NERC CIP se aplican al Sistema Eléctrico Masivo (Bulk Electric System), dejando muchos despliegues de ADMS de distribución regidos principalmente por los reguladores estatales y los programas de riesgo de las empresas de servicios públicos. Como resultado, las empresas de servicios públicos a menudo hacen referencia a prácticas alineadas con NIST y a los marcos de control IEC 62443 e ISO/IEC 27001 durante la adquisición e implementación, particularmente para despliegues en la nube e híbridos. Los programas federales también están impulsando una interoperabilidad verificable, con el DOE (incluido el apoyo de laboratorios nacionales) avanzando en métodos de prueba y verificación para las interfaces de integración de datos de ADMS, con objetivos de finalización fijados alrededor del 4.º trimestre del año fiscal 2026. Esto aumenta la importancia de la integración basada en normas, como CIM (IEC 61968/61970).
Análisis de la cadena de valor
La cadena de valor del ADMS comienza con insumos tecnológicos fundamentales, como normas de red y modelos de datos (por ejemplo, CIM bajo IEC 61968/61970), marcos de ciberseguridad (prácticas alineadas con NIST, IEC 62443) e infraestructura de cómputo perimetral y en la nube. Los proveedores de plataformas principales entregan suites de software ADMS, a menudo combinando DMS, OMS y orquestación de DER, mientras que los socios del ecosistema suministran capas habilitadoras, incluidos modelos de red GIS, flujos de AMI y MDMS, y datos meteorológicos y de estado de los activos. Los integradores de sistemas y las firmas de servicios de TI centradas en empresas de servicios públicos configuran luego el modelo operativo, construyen interfaces con los sistemas SCADA y de clientes heredados, y ejecutan programas de validación y transición de larga duración, lo que hace que la parte de servicios de los despliegues sea particularmente destacada.
Aguas abajo, las empresas de servicios públicos adquieren el ADMS ya sea como entornos locales o híbridos para el control sensible a la latencia, o como suscripciones alojadas en la nube donde la certificación de seguridad y el monitoreo operativo están incluidos. La actividad de acuerdos reciente también muestra dónde se superponen los roles de proveedores e integradores: CGI y Schneider Electric ampliaron su asociación en febrero de 2026 para ofrecer soluciones ADMS y GIS de extremo a extremo para proveedores de energía en la región DACH, y Emerson anunció en mayo de 2026 que Oncor seleccionó AspenTech OSI ADMS para mejorar la visibilidad, la automatización y la gestión de interrupciones. Los operadores más pequeños están probando cada vez más modelos de entrega compartidos para reducir la carga de integración, como en mayo de 2026, cuando Waipa Networks acordó implementar un ADMS mediante una configuración co-alojada con WEL Networks, destacando una vía para que las redes de nivel medio accedan a herramientas operativas de grado empresarial.
Panorama Competitivo
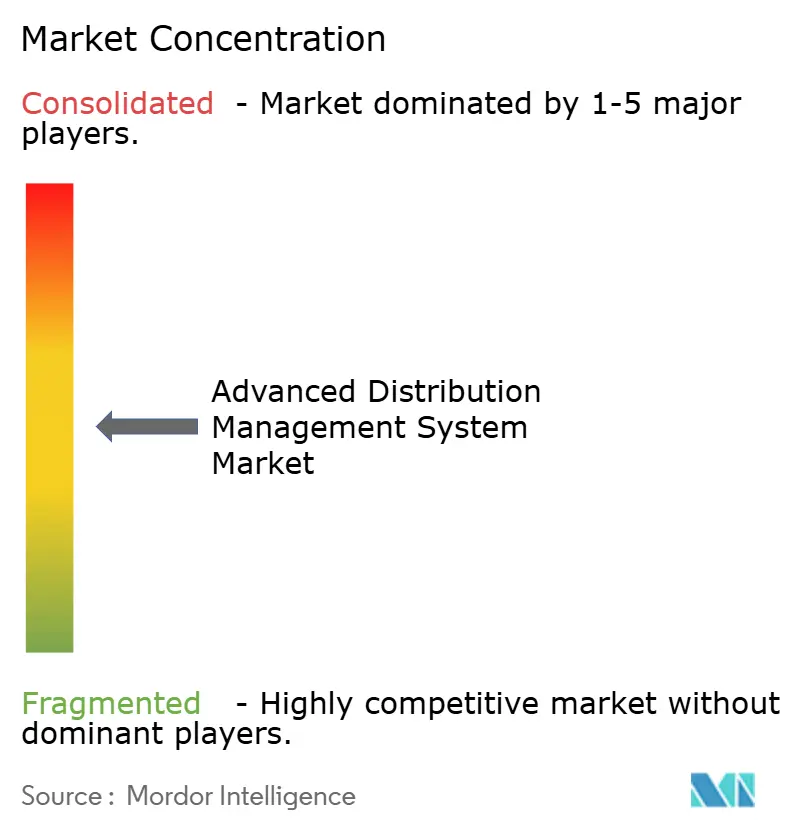
El mercado sigue siendo moderadamente consolidado. ABB, Siemens, Schneider Electric y GE combinan hardware, software y servicios en propuestas llave en mano, aumentando los costos de cambio para los clientes. Hitachi Energy ha comprometido USD 6 mil millones hasta 2027, incluidos USD 4,5 mil millones para software de redes y USD 1,5 mil millones para productos de alta tensión, con el fin de mejorar su competitividad. Siemens Energy abrirá nueva capacidad de fabricación de transformadores en los Estados Unidos para 2027 con el fin de aliviar los cuellos de botella y asegurar su paquete de hardware y software.
Los competidores exclusivamente en la nube explotan la fijación de precios por suscripción para competir con las grandes licencias iniciales. Su diferenciador radica en la velocidad de implementación y las arquitecturas de microservicios que se integran fluidamente con SIG, AMI y portales de clientes. La inteligencia artificial es el campo de batalla emergente. Los proveedores incorporan modelos de aprendizaje automático para la predicción de interrupciones, la optimización de la topología y la agregación de DER. Las asociaciones con proveedores de nube a hiperescala aceleran la hoja de ruta de IA al aprovechar recursos avanzados de GPU y canalizaciones de entrenamiento de modelos.
La computación en el perímetro es una oportunidad de espacio en blanco. Varias empresas emergentes están incorporando agentes de ADMS en contenedores en las puertas de enlace de subestaciones para procesar datos de fasores localmente, garantizando el control autónomo si se interrumpen las comunicaciones. Los proveedores establecidos responden añadiendo versiones ligeras de sus motores de ADMS.
Líderes de la Industria de Sistemas Avanzados de Gestión de Distribución
ABB Group
General Electric Company
Siemens AG
Schneider Electric SE
Eaton Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por la interoperabilidad es un espacio en blanco visible a medida que las empresas de servicios públicos estandarizan los modelos de red y el intercambio de datos entre operaciones y planificación. En abril de 2026, Ameren completó la siguiente fase de producción de su programa de Gestión del Modelo de Red de Cuadrícula basado en CIM, publicando datos de modelo en su entorno de planificación ADMS y Synergi Electric. Esto apunta a una demanda de soluciones y servicios de proveedores que operacionalicen CIM a escala, incluidos la gobernanza de modelos, las canalizaciones de publicación y la sincronización continua. Programas similares de empresas de servicios públicos también elevan las oportunidades para los proveedores de ADMS que empaquetan herramientas CIM, automatización de calidad de datos y conectores preconstruidos hacia aplicaciones de GIS y planificación.
Otra área de oportunidad se centra en la financiación de la digitalización y los mecanismos regulatorios que asignan explícitamente presupuesto a plataformas de datos adyacentes al ADMS y a herramientas operativas. En enero de 2026, Scottish and Southern Electricity Networks presentó una solicitud de reapertura de Digitalización de la Distribución que incluía una solicitud de 4,03 millones de GBP para implementar tecnología de tejido de datos dentro de su ADMS, lo que indica un gasto activo vinculado a resultados digitales medibles. Las empresas municipales y de tamaño medio añaden demanda incremental a través de adquisiciones discretas, incluida la Ciudad de Naperville, que adjudicó la adquisición cooperativa 26-118 en abril de 2026 para infraestructura ADMS y servicios profesionales (autorizado a no exceder 557.532,17 USD). En conjunto, estas señales respaldan la demanda a corto plazo de despliegues modulares, servicios gestionados e implementaciones por fases que reducen el riesgo de integración mientras permiten la visibilidad de DER, la automatización de interrupciones y mejoras analíticas.
Desarrollos recientes del sector
- Marzo de 2026: Octopus Energy anunció planes para adquirir una participación mayoritaria en Uplight, en asociación con Schneider Electric, para escalar capacidades de red flexibles y digitalizadas en toda América del Norte. La transacción fortalece el ecosistema de software en torno a la flexibilidad de las empresas de servicios públicos, la orquestación del lado de la demanda y las operaciones de red basadas en datos que cada vez más se interconectan con los entornos ADMS.
- Febrero de 2026: GE Vernova lanzó GridOS for Distribution, posicionando una plataforma de software unificada que reúne las funciones de ADMS con la gestión de DER y análisis de planificación. El enfoque a nivel de plataforma respalda a las empresas de servicios públicos que buscan operaciones consolidadas y una incorporación más rápida de módulos de análisis e IA sin gestionar soluciones puntuales fragmentadas.
- Diciembre de 2025: Schneider Electric presentó la One Digital Grid Platform, construida sobre EcoStruxure ADMS, DERMS y ArcFM para unificar la planificación, las operaciones y la gestión de activos de la red. El lanzamiento refuerza el cambio del mercado hacia suites integradas que ajustan los flujos de trabajo de GIS a operaciones y aceleran los programas de transformación digital de las empresas de servicios públicos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de sistemas avanzados de gestión de la distribución (ADMS) abarca plataformas de software y servicios relacionados que ayudan a las empresas de servicios públicos y a los operadores de red a monitorear, controlar, visualizar, optimizar y automatizar las redes eléctricas de distribución, incluidas las funciones que apoyan la respuesta a interrupciones y las operaciones de energía distribuida.
Exclusiones del alcance: Este dimensionamiento no contabiliza el equipo físico de red ni los dispositivos de campo (como sensores, interruptores, medidores o hardware de comunicaciones), a menos que el valor esté explícitamente incluido y vendido como parte del contrato de software o servicio de ADMS.
Descripción general de la segmentación
- Por Oferta
- Software
- Sistema de Gestión de Distribución (motor central)
- Módulo de Gestión de DER
- Módulo de Gestión de Interrupciones
- Servicios
- Consultoría
- Integración de Sistemas
- Soporte y Mantenimiento
- Software
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Tipo de Sistema
- Sistema de Gestión de Distribución (DMS)
- AMR / AMI
- Sistema de Gestión de Recursos Energéticos Distribuidos (DERMS)
- Sistema de Gestión de Energía (EMS)
- Sistema de Información al Cliente (CIS)
- Sistema de Gestión de Datos de Medidores (MDMS)
- Por Vertical de Usuario Final
- Energía y Servicios Públicos
- TI y Telecomunicaciones
- Manufactura
- Defensa y Gobierno
- Infraestructura
- Transporte y Logística
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el perímetro del mercado y construir las primeras señales de demanda para la adopción de ADMS, empleando referencias públicas y oficiales que son repetibles. Se revisaron fuentes como la Administración de Información Energética de los Estados Unidos (contexto de red y confiabilidad de servicios públicos), la Agencia Internacional de Energía (redes eléctricas y tendencias de inversión), referencias de redes inteligentes del NIST, revistas del IEEE sobre automatización y operaciones de distribución, y publicaciones de programas del Departamento de Energía de los Estados Unidos, para fundamentar definiciones y casos de uso típicos.
También revisamos informes anuales de empresas, presentaciones para inversores, notas de adquisición de empresas de servicios públicos y prensa de renombre para entender cómo se estructuran y se fijan los precios comúnmente en las licencias de software, la entrega en la nube y los contratos de soporte. Cuando fue necesario, se utilizó una suscripción de pago centrada en finanzas e inteligencia empresarial para verificar las combinaciones de ingresos y reducir el riesgo de doble contabilización de categorías de software adyacentes. Las fuentes documentales mencionadas aquí son ilustrativas, y se revisaron documentos públicos adicionales para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con líderes de operaciones de empresas de servicios públicos, equipos de programas de modernización de la red, integradores de sistemas y especialistas en productos ADMS, para que el modelo refleje cómo se definen y adquieren realmente los proyectos. Para un mercado global como este, las aportaciones se verificaron en las Américas, EMEA y APAC para probar supuestos sobre la velocidad de implementación, la migración a la nube y cómo las empresas de servicios públicos combinan las funciones de OMS, DERMS y DMS principal.
Estas conversaciones se utilizaron para cerrar las brechas de datos de las fuentes públicas y para verificar la coherencia de los rangos de precios y los plazos de implementación antes de finalizar los totales del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 14% | APAC: 42% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 38% | EMEA: 37% |
| Jugadores más pequeños: 15% | Gerentes: 48% | Américas: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, donde se utilizaron señales de gasto digital en la red de las empresas de servicios públicos, la penetración de la automatización de la distribución y supuestos de participación del software para reconstruir el conjunto de demanda direccionable de ADMS por región y año. Para mantener el resultado fundamentado, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluidos valores de contratos muestreados a partir de divulgaciones públicas de acuerdos cuando estaban disponibles, combinaciones típicas de licencia más servicios, y una verificación de razonabilidad utilizando la exposición de ingresos de los proveedores a ofertas similares al ADMS.
Las entradas clave del modelo incluyeron el ritmo de los programas de modernización de redes inteligentes, la presión de interconexión de recursos energéticos distribuidos, el enfoque en el desempeño de la respuesta a interrupciones (programas de mejora de la confiabilidad), la división entre despliegues locales frente a los de la nube, y la intensidad de servicios observada en la implementación y el soporte continuo. Los pronósticos se construyeron utilizando análisis de escenarios, donde se probaron las trayectorias de adopción y precios bajo ciclos de implementación de servicios públicos más lentos y más rápidos, y luego se ajustaron con base en lo que los encuestados primarios describieron como plazos de adquisición realistas. Cuando faltaban datos de abajo hacia arriba en países más pequeños o en despliegues en etapa temprana, los supuestos se completaron utilizando tasas de adopción proxy de perfiles de madurez de red similares y luego se verificaron nuevamente frente a la capacidad de gasto regional.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que los totales se alineen con señales del mundo real y no solo con una serie de datos. Comparamos los valores modelados con indicadores independientes, como los presupuestos de TI y de modernización de la red de las empresas de servicios públicos, el volumen esperado de despliegues de plataformas de varios años y los rangos de valor promedio de contrato implícitos, y luego señalamos cualquier salto pronunciado de un año a otro para su revisión.
Antes de la aprobación final, los resultados pasan por revisiones escalonadas de analistas, y se activan llamadas de seguimiento cuando la retroalimentación de las entrevistas muestra una discrepancia material en la combinación de despliegue, la agrupación o la proporción de servicios. Los informes se actualizan anualmente, con actualizaciones provisionales cuando cambios importantes en políticas, inversión en redes o tecnología pueden alterar el momento de la adopción. Justo antes de la entrega, se realiza una actualización final para que los clientes reciban la visión más reciente basada en la información pública recién disponible y la retroalimentación reciente de expertos.
Tamaño del mercado de sistemas avanzados de gestión de la distribución de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para el ADMS a menudo varían porque las firmas no siempre contabilizan las mismas funciones y servicios de software, y también pueden elegir diferentes años base y momentos de conversión de moneda. Las diferencias se hacen más evidentes cuando se agrupan plataformas adyacentes en una sola cifra, o cuando se supone que la porción de servicios es muy ligera o muy pesada.
La principal brecha proviene de cuán estrechamente se agrupan la gestión de interrupciones, el DERMS y las plataformas de TI de servicios públicos relacionadas dentro del total de ADMS, y en la modelización de Mordor Intelligence estos tipos de sistemas se contabilizan solo cuando se posicionan y se adquieren como parte de una suite ADMS, en lugar de software genérico de servicios públicos. Otros estudios también difieren en si se supone que el cambio de despliegue hacia la nube reduce la intensidad de servicios con el tiempo, lo que cambia la trayectoria implícita del precio de venta promedio y el tamaño del mercado a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,31 mil millones de USD (2026) | |
| Publicación del sector A | 1,95 mil millones de USD (2021) | Utiliza un año base anterior y una etapa de adopción más estrecha, y el alcance parece centrarse en las operaciones básicas de distribución de las empresas de servicios públicos, con una agrupación menos explícita de despliegues verticales de uso final más amplios. |
| Medio de investigación B | 5,07 mil millones de USD (2026) | Probablemente aplica una definición de software más amplia y una tasa de adjunción de servicios asumida más alta por despliegue, lo que puede elevar el valor del mismo año incluso cuando el alcance funcional se superpone. |
La tabla muestra que las decisiones sobre el momento y el alcance explican la mayor parte de la dispersión, más que simples diferencias matemáticas. Cuando las funciones contabilizadas están claramente definidas y la lógica de precios se vincula con la combinación de despliegue y la intensidad de servicios, el tamaño de mercado resultante se vuelve más fácil de rastrear y de reutilizar en la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Sistemas Avanzados de Gestión de Distribución?
El mercado de Sistemas Avanzados de Gestión de Distribución está valorado en USD 4,31 mil millones en 2026 y se proyecta que alcanzará USD 10,53 mil millones para 2031 a una CAGR del 19,60%.
¿Qué región domina los ingresos en 2025?
América del Norte lidera con el 39,30% de los ingresos globales gracias a los mandatos regulatorios como la Orden 2222 de la FERC.
¿Por qué los servicios crecen más rápido que el software?
Las empresas de servicios públicos dependen cada vez más de la experiencia en integración, ciberseguridad y optimización continua, impulsando los servicios hacia una CAGR del 21,40% hasta 2031.
¿Cómo influyen los vehículos eléctricos en la demanda de ADMS?
La carga coordinada de vehículos eléctricos requiere el equilibrio de alimentadores en tiempo real y el control del flujo de energía bidireccional que solo una plataforma avanzada de ADMS puede ofrecer, impulsando nuevas implementaciones.
¿Qué riesgos en la cadena de suministro podrían ralentizar el crecimiento del mercado?
Los déficits proyectados de cobre, la escasez de semiconductores y un grupo cada vez más reducido de trabajadores calificados en servicios públicos amenazan los plazos de los proyectos y las estructuras de costos.
¿Quiénes son los principales proveedores?
ABB, Siemens, Schneider Electric, GE y Hitachi Energy actualmente poseen la mayor participación, aunque los participantes nativos en la nube están ganando terreno con modelos de suscripción.
Última actualización de la página el:



