
Tamaño y Cuota del Mercado de Cuidado Activo de Heridas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
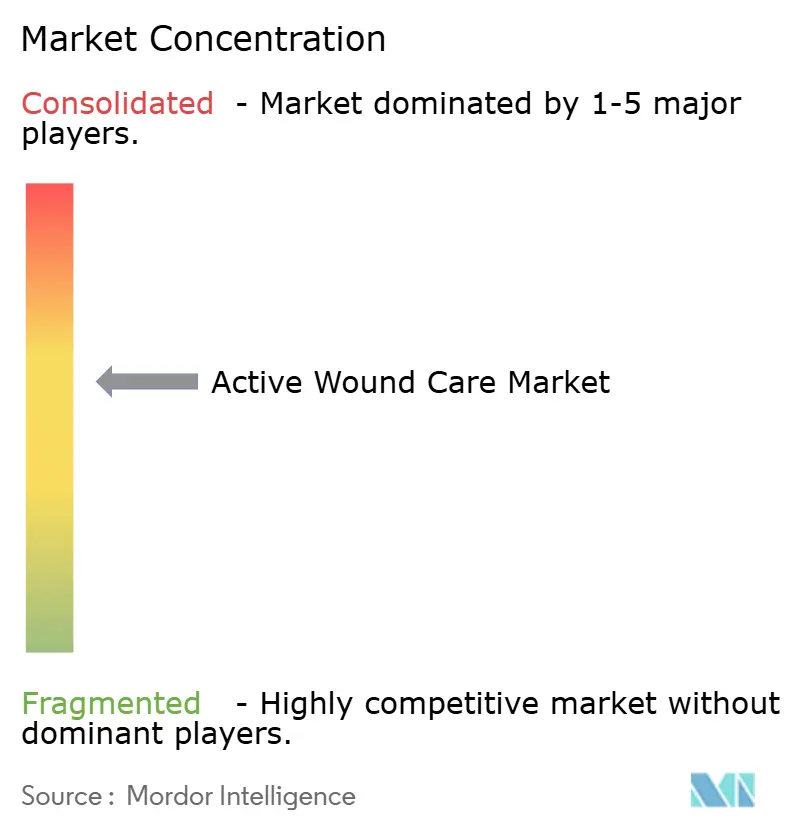
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cuidado Activo de Heridas por Mordor Intelligence
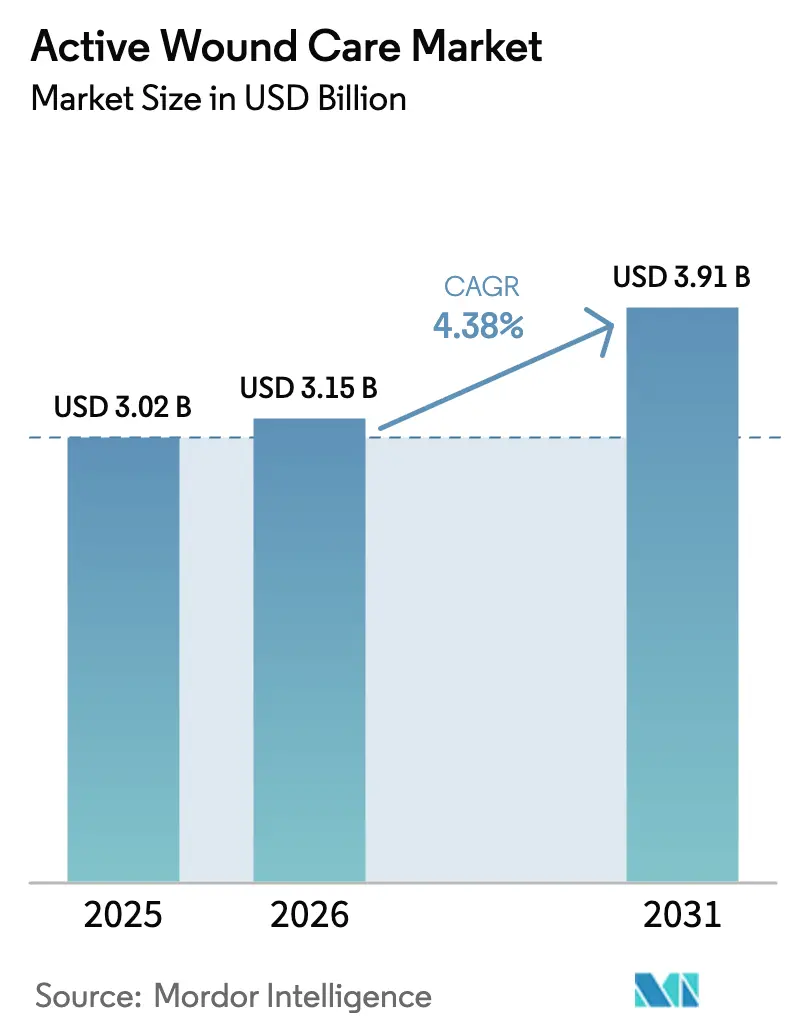
Se espera que el tamaño del mercado de cuidado activo de heridas crezca de USD 3,02 mil millones en 2025 a USD 3,15 mil millones en 2026 y se prevé que alcance USD 3,91 mil millones en 2031 a una CAGR del 4,38% durante el período 2026-2031. Esta expansión refleja una migración desde apósitos pasivos hacia terapias bioingeniadas que aceleran la regeneración tisular y acortan los plazos de cicatrización. El envejecimiento de la población, la mayor incidencia de enfermedades crónicas y los resultados clínicos validados de los productos basados en células están sosteniendo la demanda, mientras que la investigación de medicina regenerativa financiada por el sector militar está sembrando tecnologías innovadoras que posteriormente fluyen hacia entornos civiles. América del Norte lidera la adopción gracias a un reembolso integral y una densa red de centros especializados, mientras que el desarrollo de la infraestructura sanitaria y los incentivos normativos de Asia-Pacífico posicionan a la región para el crecimiento más rápido hasta 2030. El impulso regulatorio—más notablemente la propuesta de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para reforzar los requisitos de calidad de los apósitos antimicrobianos—señala un mercado que avanza hacia una diferenciación basada en la evidencia.[1]Fuente: Administración de Alimentos y Medicamentos, "Dispositivos Médicos; Enmiendas al Reglamento del Sistema de Calidad," federalregister.gov
Conclusiones Clave del Informe
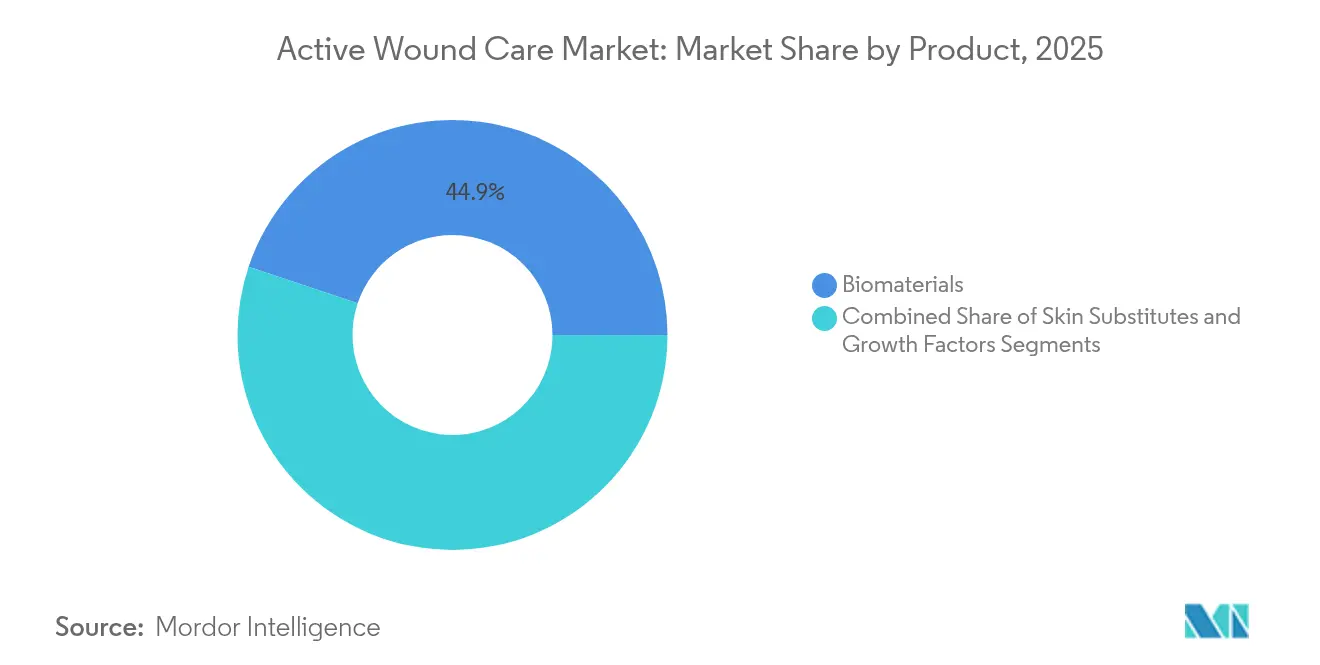
- Por tipo de producto, los biomateriales representaron el 44,86% de la cuota del mercado de cuidado activo de heridas en 2025, mientras que se proyecta que los sustitutos de piel crezcan a una CAGR del 4,78% hasta 2031.
- Por usuario final, los hospitales representaron el 48,10% del mercado de cuidado activo de heridas en 2025; se espera que la atención médica domiciliaria se expanda a una CAGR del 5,55% entre 2026 y 2031.
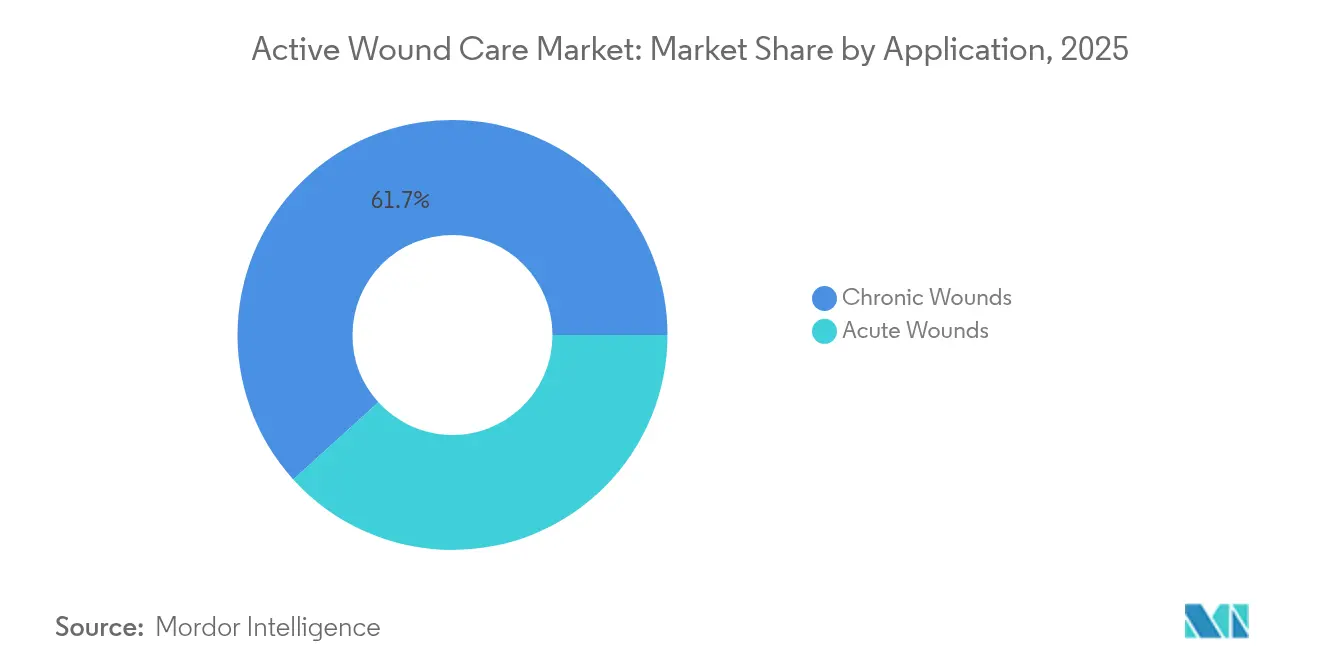
- Por aplicación, las heridas crónicas representaron el 61,72% del tamaño del mercado de cuidado activo de heridas en 2025, aunque se prevé que las heridas agudas aumenten a una CAGR del 5,02% hasta 2031.
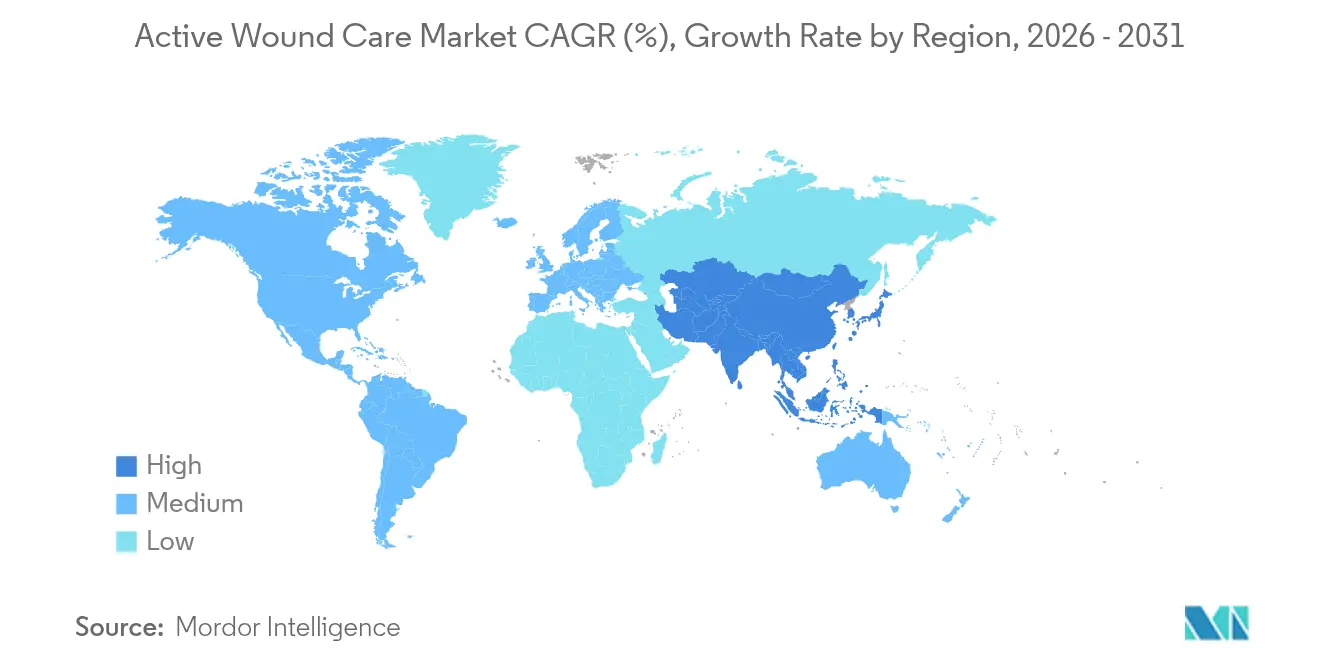
- Por geografía, América del Norte dominó con una cuota de ingresos del 41,30% en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cuidado Activo de Heridas*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prevalencia Creciente de Heridas Crónicas (Diabetes, Obesidad) | +1.2% | Global, concentrada en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento en Procedimientos Quirúrgicos y de Trauma | +0.8% | Global, con mayor impacto en mercados desarrollados | Mediano plazo (2-4 años) |
| Innovaciones Tecnológicas en Sustitutos Bioingeniados y Factores de Crecimiento | +1.0% | América del Norte y Europa lideran, adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Reembolso para Productos Celulares/Basados en Tejidos | +0.7% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Adopción de Apósitos Activos con Sensores Inteligentes Integrados | +0.5% | Mercados desarrollados inicialmente, expansión global | Mediano plazo (2-4 años) |
| Investigación y Desarrollo en Medicina Regenerativa Financiada por el Sector Militar y la Medicina Espacial | +0.3% | Impacto global, originado en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Heridas Crónicas (Diabetes, Obesidad)
La epidemia mundial de diabetes está remodelando fundamentalmente los patrones de demanda en el cuidado de heridas, con las úlceras del pie diabético representando una carga de tratamiento anual de USD 13 mil millones que las terapias tradicionales no logran abordar de manera eficaz. El impulso a escala nacional de centros de heridas en China ilustra cómo los sistemas de salud están ampliando la capacidad para gestionar una creciente casuística de úlceras complejas. La intersección de los trastornos metabólicos con el envejecimiento de la población garantiza que las heridas crónicas sigan siendo el principal impulsor de ingresos en el mercado de cuidado activo de heridas hasta 2030.
Innovaciones Tecnológicas en Sustitutos Bioingeniados y Factores de Crecimiento
La aprobación por parte de la FDA en 2024 de Zevaskyn, un sustituto de piel basado en genes que logró una tasa de cierre del 81% en lesiones de epidermólisis bullosa distrófica recesiva, confirma la rápida traducción clínica de las técnicas de reprogramación celular.[2]Fuente: Abeona Therapeutics Inc., "La FDA aprueba la terapia génica Zevaskyn para pacientes con Epidermólisis Bullosa Distrófica Recesiva," drugs.com Los procesos emergentes de bioimpresión 3D permiten injertos específicos para cada paciente que contienen construcciones vascularizadas, abordando el obstáculo histórico de la deficiente integración de los injertos. Estos avances reposicionan el mercado de cuidado activo de heridas, pasando de suministros de uso general a plataformas biológicamente activas y de precisión capaces de adaptar la terapia a los microentornos individuales de las heridas.
Aumento en Procedimientos Quirúrgicos y de Trauma
Los volúmenes quirúrgicos globales están aumentando en paralelo con el envejecimiento demográfico y la recuperación de los procedimientos electivos. Los agentes hemostáticos recientemente autorizados que detienen el sangrado en segundos ofrecen ventajas que salvan vidas tanto en centros de trauma civiles como en la medicina de campo de batalla, ampliando las indicaciones de heridas agudas para las terapias activas. La integración de aditivos antimicrobianos con estimulación bioeléctrica en apósitos de emergencia permite que un solo dispositivo controle la hemorragia, combata la infección y desencadene la proliferación celular en un solo paso—una propuesta de valor atractiva para los equipos de adquisiciones hospitalarias que buscan ganancias en eficiencia.
Expansión del Reembolso para Productos Celulares/Basados en Tejidos
Las actualizaciones de la norma de pago de los Centros de Servicios de Medicare y Medicaid de los Estados Unidos (CMS) en 2025 amplían la cobertura a una gama más amplia de matrices celulares y autorizan el reembolso de la gestión de heridas en el domicilio, reduciendo las barreras de acceso a las terapias de alto valor. Los servicios de salud europeos están siguiendo este ejemplo con proyectos piloto de pago agrupado que recompensan los resultados de cicatrización verificables, sentando un precedente que probablemente influirá en la adopción de políticas en las economías más grandes de Asia-Pacífico. Los fabricantes capaces de apoyar a los pagadores con datos del mundo real y monitoreo digital obtendrán el estatus de proveedor preferido en el mercado de cuidado activo de heridas.
Análisis del Impacto de las Restricciones del Mercado de Cuidado Activo de Heridas*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Productos y Reembolso Desigual en Mercados Emergentes | -0.9% | Mercados emergentes principalmente, con efectos secundarios en mercados desarrollados | Mediano plazo (2-4 años) |
| Estrictas Vías de Aprobación de Biológicos | -0.6% | Global, con intensidad regulatoria variable | Largo plazo (≥ 4 años) |
| Limitaciones de la Cadena de Suministro para el Aprovisionamiento de Matriz Extracelular Humana/Animal | -0.4% | Global, concentrada en regiones dependientes de biológicos | Mediano plazo (2-4 años) |
| Aumento de la Resistencia Antimicrobiana que Afecta los Apósitos Bioactivos | -0.5% | Global, acelerándose en entornos hospitalarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Productos y Reembolso Desigual en Mercados Emergentes
Las matrices avanzadas y las formulaciones de factores de crecimiento tienen precios muchas veces superiores a los de la gasa, lo que dificulta la penetración en sistemas públicos que solo cubren la atención básica. Los centros de fabricación localizados en China e India reducen los costos; sin embargo, el reembolso va por detrás de las guías clínicas, lo que obliga a los pacientes a pagar de su propio bolsillo. Las limitaciones de infraestructura, incluidas la distribución en cadena de frío y los especialistas en aplicación capacitados, restringen aún más la adopción de productos activos fuera de los hospitales de primer nivel, frenando el pleno potencial del mercado de cuidado activo de heridas en las economías de ingresos bajos y medios.
Estrictas Vías de Aprobación de Biológicos
La propuesta de la FDA de elevar los apósitos antimicrobianos a la categoría de Clase III alarga los plazos de comercialización y eleva los requisitos de evidencia clínica, una carga que recae de manera desproporcionada en las empresas biotecnológicas más pequeñas. Las revisiones armonizadas del sistema de calidad a nivel global añaden complejidad para las empresas que operan en múltiples jurisdicciones. El sector de cuidado activo de heridas se enfrenta, por tanto, a un doble reto: demostrar la seguridad y la eficacia de manera suficientemente sólida para los organismos reguladores, manteniendo al mismo tiempo la velocidad de comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Cuidado Activo de Heridas
Por Producto:
Los Biomateriales Permanecen como Ancla mientras los Sustitutos se AceleranLos biomateriales contribuyeron con el 44,86% de los ingresos en 2025, confirmando su papel como terapia de primera línea en diversas etiologías de heridas. Los hidrogeles mejorados, los alginatos y los compuestos de espuma ofrecen equilibrio de humedad y control del exudado a precios competitivos, garantizando una amplia adopción en el mercado de cuidado activo de heridas. Los sustitutos de piel—biológicos, biosintéticos y sintéticos—están escalando más rápidamente, con una CAGR del 4,78% prevista a medida que las matrices de próxima generación integran células viables y factores de crecimiento. El crecimiento del mercado de cuidado activo de heridas impulsado por aprobaciones como la de NexoBrid para quemaduras graves valida la eficacia clínica.
Los fabricantes integran cada vez más microsensores y módulos inalámbricos en apósitos de espuma e hidrocoloide, transformando un vendaje pasivo en un dispositivo terapéutico habilitado por IoT con diagnóstico a bordo. Los polímeros sintéticos derivados del colágeno vegetal o de pez ofrecen un rendimiento equivalente al de las matrices extracelulares de origen humano, mitigando las limitaciones de suministro y las preocupaciones éticas. Esta diversificación de productos respalda la resiliencia del mercado de cuidado activo de heridas frente a las interrupciones en el aprovisionamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Los Hospitales Mantienen el Dominio mientras la Atención Domiciliaria Transforma la PrestaciónLos hospitales generaron el 48,10% de las ventas de 2025, aprovechando la demanda quirúrgica para la reconstrucción compleja y la disponibilidad inmediata de productos. Sin embargo, el cambio de los pagadores hacia la neutralidad en el lugar de servicio está redirigiendo el crecimiento hacia modelos descentralizados. Se prevé que la atención médica domiciliaria crezca a una CAGR del 5,55% a medida que las plataformas de telemedicina incorporen análisis de imágenes de heridas impulsados por IA que identifican trayectorias de no cicatrización para una intervención temprana. Se espera que el tamaño del mercado de cuidado activo de heridas para el segmento domiciliario crezca en los próximos años, reflejando el ahorro de costos derivado de las readmisiones prevenibles.
Las clínicas especializadas en heridas llenan un vacío estratégico al ofrecer modalidades avanzadas sin los gastos generales de los hospitales de atención aguda. Los proveedores respaldados por capital de riesgo integran la impresión 3D en el punto de atención para andamiajes personalizados, reforzando la migración de la terapia sofisticada hacia entornos ambulatorios. Colectivamente, estas evoluciones en el modelo de atención amplían la base de mercado potencial del mercado de cuidado activo de heridas, adhiriéndose a los imperativos de pago basado en valor.
Por Aplicación:
Las Heridas Crónicas Dominan los Ingresos a Pesar del Impulso de las AgudasLas heridas crónicas captaron el 61,72% de las ventas de 2025 debido a sus largos ciclos de tratamiento y el alto consumo de materiales, especialmente en el manejo de úlceras del pie diabético y lesiones por presión. Sin embargo, la CAGR del 5,02% del segmento agudo destaca la creciente dependencia de las modalidades activas en entornos de trauma, quemaduras y cirugía. Los geles hemostáticos capaces de sellar heridas en menos de un minuto reducen las necesidades de transfusión y permiten un transporte más rápido a la atención definitiva, un beneficio que impulsa la adopción en los servicios de urgencias.
La distinción entre indicaciones agudas y crónicas se está difuminando a medida que el monitoreo en tiempo real identifica heridas agudas no cicatrizantes de forma más temprana, previniendo la progresión hacia la cronicidad. Se proyecta que la cuota del mercado de cuidado activo de heridas para las aplicaciones agudas relacionadas con trauma aumente 2,7 puntos porcentuales para 2031, a medida que las innovaciones del sector de defensa permean las vías de atención civil.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cuidado Activo de Heridas en América del Norte
América del Norte retuvo el 41,30% de los ingresos globales en 2025 gracias a un reembolso favorable y a una densa concentración de centros médicos académicos que lideran los primeros ensayos en humanos. La continua expansión de Medicare Advantage está acelerando la inversión del sector privado en combinaciones de terapias digitales que muestran ganancias cuantificables en resultados, reforzando el liderazgo regional en el mercado de cuidado activo de heridas.
Mercado de Cuidado Activo de Heridas en Asia-Pacífico
Asia-Pacífico registra la trayectoria más alta con una CAGR del 5,92% hasta 2031, impulsada por mejoras en infraestructura y el respaldo gubernamental a los programas de gestión de enfermedades crónicas. La continua asignación de subvenciones a la innovación para empresas emergentes de biotecnología en China sustenta una rápida expansión de capacidades y competencias. En India e Indonesia, las ampliaciones de los seguros públicos están comenzando a reembolsar sustitutos bioactivos para úlceras diabéticas, desbloqueando nuevas cohortes de pacientes para el mercado de cuidado activo de heridas.
Mercado de Cuidado Activo de Heridas en EMEA y América del Sur
Europa presenta un entorno estable pero rico en oportunidades, moldeado por estrictas regulaciones de dispositivos médicos que priorizan la sostenibilidad. La demanda de apósitos biodegradables y colágeno de origen vegetal está creciendo, impulsada por directivas medioambientales y mandatos de contratación verde hospitalaria. Oriente Medio y África y América del Sur contribuyen con una participación colectiva menor, pero están avanzando hacia zonas de crecimiento de dos dígitos en determinados estados del Consejo de Cooperación del Golfo (GCC) y en Brasil, respectivamente, a medida que los hospitales terciarios buscan equipararse con los protocolos de cuidado de heridas de la OCDE.

Panorama regulatorio
Los productos de cuidado activo de heridas se ubican entre los dispositivos médicos y los productos biológicos, por lo que el acceso al mercado depende tanto del cumplimiento del sistema de calidad de dispositivos como, en el caso de los productos celulares y basados en tejidos, de paquetes de evidencia de grado biológico. En Estados Unidos, la supervisión de la FDA continúa utilizando las vías 510(k) para muchos códigos de productos de apósitos para heridas, mientras que la agencia también ha avanzado propuestas de reclasificación basadas en el riesgo para ciertos apósitos sólidos para heridas en respuesta a preocupaciones sobre la resistencia antimicrobiana y el rendimiento, elevando el nivel exigido en la documentación clínica y de fabricación para las categorías afectadas.
Un pilar de cumplimiento importante para 2026 es el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), vigente a partir del 2 de febrero de 2026, que incorpora la norma ISO 13485:2016 por referencia y endurece las expectativas en torno a los controles de diseño, la gestión de proveedores y los procesos posteriores a la comercialización para los fabricantes de dispositivos. En Europa, el Reglamento (UE) 2017/745 (MDR) continúa impulsando la clasificación basada en el riesgo y la dependencia de organismos notificados para los dispositivos de cuidado de heridas interactivos y de mayor riesgo (comúnmente Clase IIb). El Anexo VIII, Regla 21 del MDR también enmarca la clasificación de los dispositivos basados en sustancias tópicas, exigiendo una evaluación de conformidad y una evaluación clínica más robustas para los productos con acción similar a la farmacológica en el sitio de la herida.
Panorama Competitivo
El mercado de cuidado activo de heridas exhibe una concentración moderada, con grandes empresas diversificadas de dispositivos—Smith+Nephew, Solventum, Mölnlycke Health Care—absorbiendo innovadores de nicho en biotecnología para controlar las plataformas regenerativas y la distribución. Organogenesis y MiMedx se especializan en matrices de tejido amniótico y placentario, estableciendo precios de venta promedio premium y defendiendo su cuota con conjuntos de datos clínicos aceptados por los principales aseguradores. Los competidores más grandes persiguen la integración vertical para asegurar el suministro de matriz extracelular de origen humano o animal, compensando la volatilidad y las exposiciones de cumplimiento normativo.
La estrategia competitiva está pasando de la superioridad en un solo producto a ecosistemas integrados que combinan diagnósticos, terapéutica y monitoreo. Las propuestas de plataforma incluyen apósitos equipados con sensores que transmiten datos de pH y temperatura para la predicción automatizada de la cicatrización. Los nuevos participantes aprovechan modelos de aprendizaje automático entrenados con millones de imágenes de heridas para recomendar regímenes de apósitos óptimos, una capacidad que resuena con los pagadores bajo contratos basados en valor.
La complejidad regulatoria está simultáneamente elevando los umbrales de entrada y favoreciendo a los titulares con equipos de cumplimiento especializados. La decisión de la FDA de transferir la supervisión de las larvas médicas y las sanguijuelas al Centro de Evaluación e Investigación de Biológicos subraya el creciente reconocimiento de la complejidad biológica en el cuidado de heridas. Las empresas capaces de generar evidencia en ensayos pivotales y gestionar la logística de la cadena de frío se consolidarán en posición de ventaja, lo que sugiere una estructura oligopólica sostenida, aunque dinámica, en el mercado de cuidado activo de heridas.
Líderes del Sector de Cuidado Activo de Heridas
Smith & Nephew plc
Solventum
Mölnlycke Health Care AB
Organogenesis Inc.
Integra LifeSciences Holdings Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Cuidado Activo de Heridas
- Smiths Group
- Solventum
- Molnlycke Health Care
- Organogenesis
- Integra LifeSciences Holdings Corp.
- MiMedx Group Inc.
- Tissue Regenix
- Stryker
- ConvaTec Group plc
- Baxter
- Coloplast
- Johnson & Johnson
- Medtronic
- Axio Biosolutions
- Fibroheal Woundcare Pvt. Ltd.
- Human BioSciences
- BSN medical (Essity)
- Aroa Biosurgery Ltd.
- Regenesis Biomedical
- Gunze Limited

Oportunidades de mercado y perspectivas futuras
Los hitos clínicos y regulatorios en el cuidado de úlceras del pie diabético (UPD) están ampliando el espacio en blanco para las plataformas de piel regenerativa y bioingeniería que pueden demostrar resultados de cierre bajo el escrutinio de los pagadores. Una señal concreta de 2026 es la presentación en julio de 2026 por parte de PolarityBio de una Solicitud de Licencia de Producto Biológico ante la FDA para SkinTE en UPD de Grado 1 de Wagner tras completar la Fase III, lo que resalta la inversión activa de la industria en vías de grado biológico para indicaciones de heridas crónicas donde los apósitos estándar tienen un rendimiento deficiente.
La oportunidad también se ubica en la intersección de materiales avanzados y flujos de trabajo clínicos optimizados, particularmente donde la atención domiciliaria se reembolsa y se monitorea de manera más estricta. Investigaciones publicadas en 2026 apuntan a direcciones traslacionales como construcciones de piel artificial mecánicamente adaptables y andamios bioimpresos en 3D listos para usar cargados con factores de crecimiento autólogos ricos en plaquetas, lo que sugiere hojas de ruta de productos que combinan andamiaje, carga biológica y capacidad de fabricación. En este contexto, la entrada en vigor del QMSR de la FDA en febrero de 2026 es un impulso para que los fabricantes construyan sistemas alineados con la norma ISO 13485 que respalden la ampliación de escala, la calificación de proveedores y la recopilación de evidencia del mundo real, ayudando a diferenciar a los proveedores que pueden mantener tanto el cumplimiento como la documentación de resultados en entornos hospitalarios y descentralizados.
Desarrollo Reciente de la Industria en el Mercado de Cuidado Activo de Heridas
- Julio de 2026: PolarityBio presentó una Solicitud de Licencia de Producto Biológico ante la FDA de EE. UU. para SkinTE para el tratamiento de úlceras del pie diabético de Grado 1 de Wagner tras la finalización del ensayo de Fase III. La presentación refuerza el desplazamiento de partes del cuidado activo de heridas hacia el desarrollo y la comercialización de tipo biológico, con controles de evidencia clínica y de fabricación más exigentes que los apósitos tradicionales.
- Marzo de 2026: Smith+Nephew lanzó el apósito de espuma ALLEVYN COMPLETE CARE para la prevención de lesiones por presión y el manejo de heridas. El lanzamiento refleja ciclos de renovación de cartera enfocados en formatos todo en uno y más fáciles de aplicar, que buscan estandarizar la atención en distintos niveles de habilidad clínica y entornos.
- Diciembre de 2025: Solventum completó la adquisición de Acera Surgical por un pago inicial en efectivo de 725 millones de USD, sumando capacidades de matriz de tejido sintético a su cartera de cuidado avanzado de heridas. El acuerdo fortalece el acceso a productos regenerativos y basados en matrices, y amplía la base tecnológica más allá de los consumibles de terapia de heridas con presión negativa.


Mercado de Cuidado Activo de Heridas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos de productos de cuidado activo de heridas utilizados para apoyar la cicatrización en heridas agudas y crónicas, principalmente en entornos hospitalarios, clínicos y de atención domiciliaria, y se contabiliza en el punto de venta a los proveedores de atención.
Exclusiones de alcance: Los apósitos tradicionales para heridas y los suministros pasivos (como gasas, cintas y vendas estándar) quedan excluidos de esta medición de mercado.
Descripción general de la segmentación
- Por Producto
- Biomateriales
- Sustitutos de Piel
- Sustitutos de Piel Biológicos
- Sustitutos de Piel Sintéticos y Biosintéticos
- Factores de Crecimiento
- Por Usuario Final
- Hospitales
- Clínicas Especializadas en Heridas
- Atención Médica Domiciliaria
- Otros
- Por Aplicación
- Heridas Crónicas
- Heridas Agudas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con fuentes públicas de atención médica y epidemiología para anclar el pool de demanda de heridas que típicamente requieren apoyo avanzado de cicatrización. Hicimos referencia a fuentes como los CDC de EE. UU. para la diabetes y las cargas de complicaciones relacionadas, la OMS para indicadores de enfermedades crónicas y envejecimiento, y las estadísticas de salud de la OCDE para los patrones de prestación de atención y la actividad hospitalaria. Para el contexto clínico sobre qué tipos de heridas tienden a usar productos activos, se revisaron revistas revisadas por pares y publicaciones de guías clínicas.
En el lado de la oferta y la comercialización, utilizamos informes de empresas, presentaciones a inversores y cobertura de prensa confiable para comprender el lenguaje de la combinación de productos, la exposición geográfica y los comentarios sobre precios. Las estadísticas de importación y exportación y las partidas aduaneras se verificaron de manera limitada para validar el movimiento transfronterizo donde la categorización de productos era clara. También utilizamos suscripciones a bases de datos de pago para información financiera y de inteligencia de empresas, junto con bases de datos de patentes para percibir la intensidad y el momento de la innovación, aunque las patentes no se usaron como insumo directo de dimensionamiento. Las fuentes documentales aquí listadas son ilustrativas, y también se utilizaron otros documentos públicos para recopilar datos, verificar cifras y resolver inconsistencias.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con fabricantes, distribuidores, clínicos involucrados en las trayectorias de cuidado de heridas, y partes interesadas enfocadas en adquisiciones y reembolsos. Los aportes de los encuestados se utilizaron para confirmar qué productos activos se usan realmente según el tipo de herida, cómo difiere el comportamiento de precios según el entorno de atención, y qué factores desencadenantes de adopción tienen mayor peso en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 42% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 45% | América: 25% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó utilizando una reconstrucción de demanda de arriba hacia abajo que comienza con los pools de incidencia y prevalencia de heridas, y luego aplica trayectorias de tratamiento para estimar cuántos casos llegan a entornos donde comúnmente se usan productos activos. Después de construir la cohorte tratada, se aplicaron bandas de utilización promedio de productos y de precios para convertir los volúmenes en ingresos, y esos ingresos se distribuyeron luego por región utilizando indicadores de actividad y acceso a la atención médica.
Para mantener los totales realistas, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos muestreados de proveedores por familia de productos y la verificación cruzada de la retroalimentación de canal sobre la combinación y los puntos de precio. Los insumos clave que movieron el modelo incluyeron las tendencias de prevalencia de heridas crónicas (especialmente las úlceras vinculadas a la diabetes), los volúmenes de procedimientos quirúrgicos que generan heridas agudas, la proporción de heridas manejadas en entornos ambulatorios frente a hospitalarios, las tasas de adopción de productos según indicación, y la progresión observada del ASP por geografía y entorno de atención.
Los pronósticos se generaron utilizando análisis de escenarios. Las tasas de crecimiento base se formaron a partir de las opiniones de expertos sobre las tendencias de enfermedades crónicas, el envejecimiento y la estabilidad de los reembolsos, y luego se sometieron a pruebas de estrés para una adopción más rápida o más lenta de sustitutos de piel y terapias basadas en factores de crecimiento. Donde los datos de abajo hacia arriba presentaban vacíos, utilizamos interpolación conservadora en mercados similares y volvimos a verificar los supuestos mediante llamadas de seguimiento antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varios pasos para que las cifras finales se alineen con las señales del mundo real. Los ingresos modelados se compararon con indicadores independientes, como las tendencias de procedimientos, los indicadores indirectos de carga de heridas, y la dirección de los precios y la combinación compartidos durante las entrevistas, y se investigó cualquier valor atípico antes de la aprobación final.
Antes de la publicación, el trabajo es revisado por otro analista para confirmar la integridad matemática, la coherencia en el momento de conversión de divisas, y que los supuestos coincidan con el alcance definido. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian la demanda, los precios o el acceso. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del dimensionamiento del mercado de cuidado activo de heridas de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados para el cuidado activo de heridas a menudo varían porque las fuentes no siempre contabilizan el mismo conjunto de productos, y la intensidad de uso por herida puede modelarse de diferentes maneras. Las diferencias también aparecen cuando un estudio se basa principalmente en precios de lista o patrones de utilización de una sola región, mientras que otro utiliza la lógica de cohorte tratada con ajustes por entorno de atención.
Los apósitos tradicionales para heridas y los suministros pasivos quedan fuera del alcance de Mordor Intelligence, lo que elimina un gran bloque de gasto adyacente que algunas estimaciones más amplias de cuidado de heridas incorporan cuando etiquetan el mercado como activo. Otras brechas se generan por la forma en que se fijan los precios de los sustitutos de piel (precios netos similares a facturas frente a ASP nominales), si el uso en atención domiciliaria se captura completamente, y con qué rapidez se actualizan los supuestos cuando cambian el reembolso o la práctica clínica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,15 mil millones de USD (2026) | |
| Revista Comercial A | 1,26 mil millones de USD (2024) | Utiliza una canasta de productos más estrecha centrada en las terapias regenerativas y no ajusta claramente por la expansión de la cohorte tratada según el entorno de atención, lo que puede subestimar los ingresos totales direccionables. |
| Editorial de la Industria B | 1,10 mil millones de USD (2025) | Se centra fuertemente en las categorías de injertos y aplica supuestos de alto crecimiento con visibilidad limitada sobre la utilización por herida y la normalización de precios regionales, lo que modifica la base de partida. |
Entre las tres cifras, la dispersión se explica principalmente por el alcance de productos y la conversión de la carga de heridas en ingresos tratados, no solo por las tasas de crecimiento. Cuando el alcance se mantiene consistente y la utilización y los precios se anclan a las realidades del entorno de atención, la cifra resultante se vuelve más fácil de rastrear hasta insumos repetibles y de actualizar a medida que cambian los patrones de práctica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de cuidado activo de heridas?
El mercado está valorado en USD 3,15 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de cuidado activo de heridas?
Se proyecta que aumente a una CAGR del 4,38%, alcanzando USD 3,91 mil millones en 2031.
¿Qué región lidera en cuota de ingresos?
América del Norte posee el 41,30% de las ventas globales debido a un sólido reembolso y la adopción temprana de tecnología.
¿Qué categoría de producto se está expandiendo más rápidamente?
Se prevé que los sustitutos de piel crezcan a una CAGR del 4,78% hasta 2031.
¿Por qué está ganando terreno la atención médica domiciliaria en la gestión de heridas?
La telemedicina y el monitoreo habilitado por IA reducen las visitas hospitalarias, impulsando una CAGR del 5,55% para la atención domiciliaria entre 2026 y 2031.
¿Cómo influirán las regulaciones más estrictas de la FDA en los futuros lanzamientos de productos?
Los mayores requisitos de evidencia clínica pueden alargar los plazos de aprobación, pero fortalecerán los estándares de calidad, favoreciendo a las empresas con sólidos datos de ensayos clínicos y experiencia en fabricación.
Última actualización de la página el:



