
Größe und Marktanteil des Marktes für drahtlose Tests
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
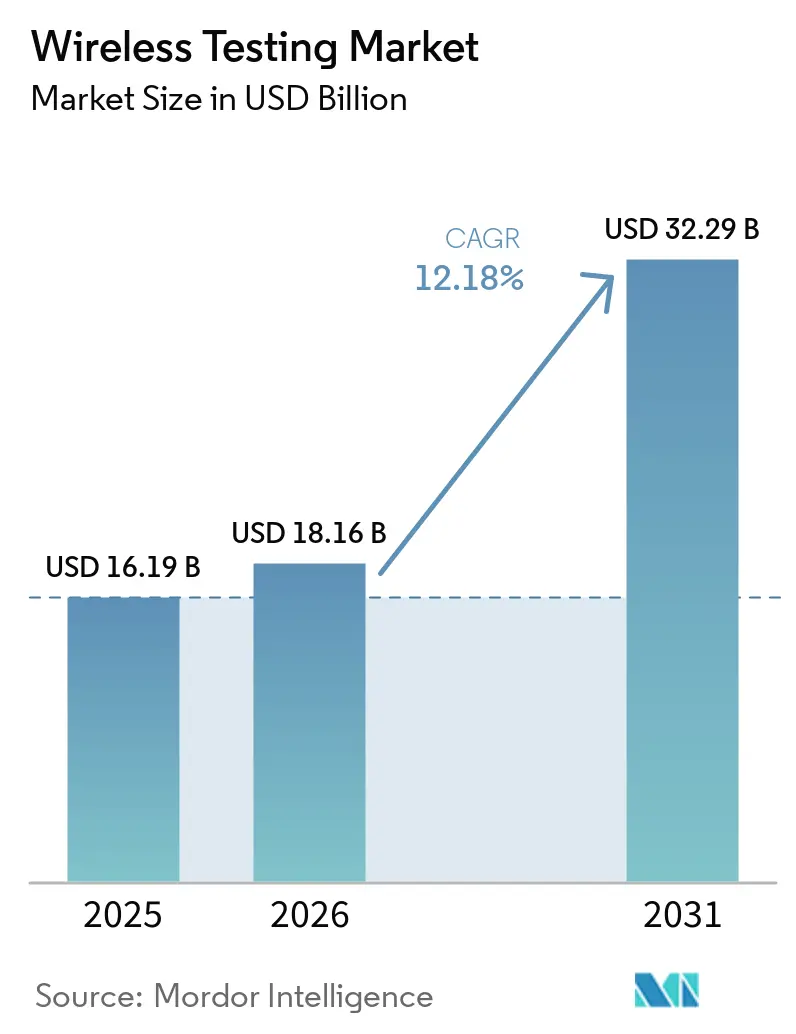
| Marktgröße (2026) | 18.16 Milliarden US-Dollar |
| Marktgröße (2031) | 32.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.18 % |
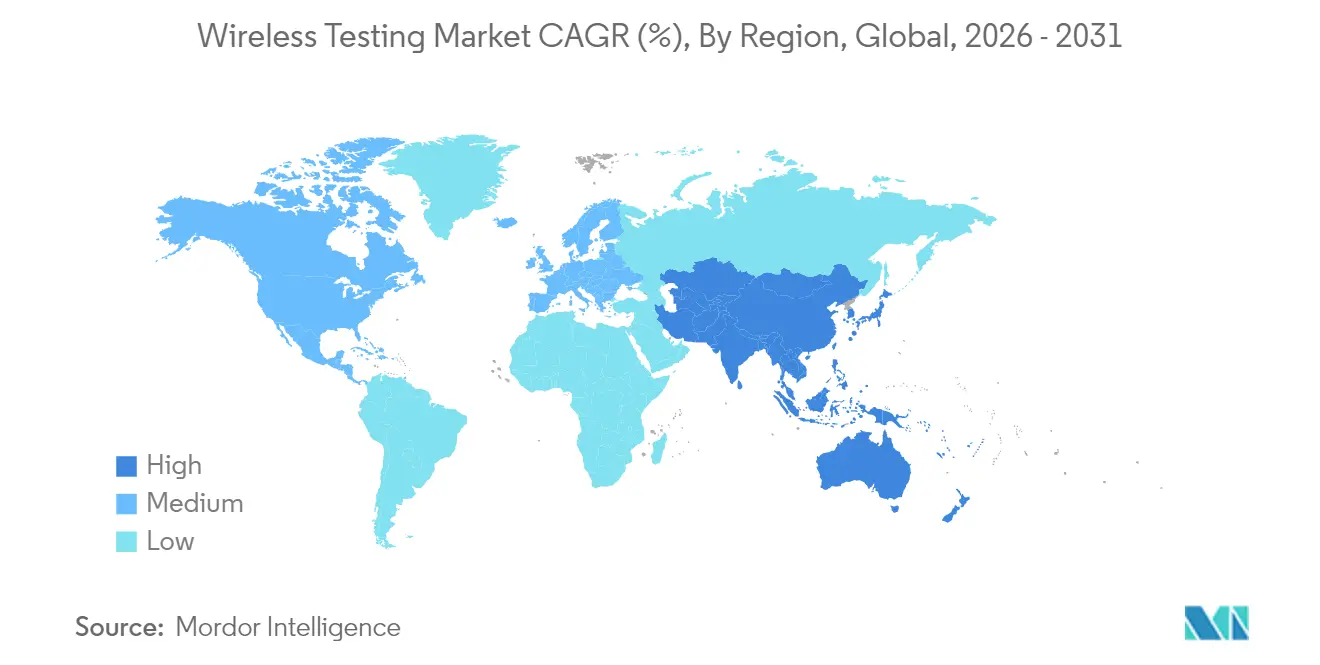
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
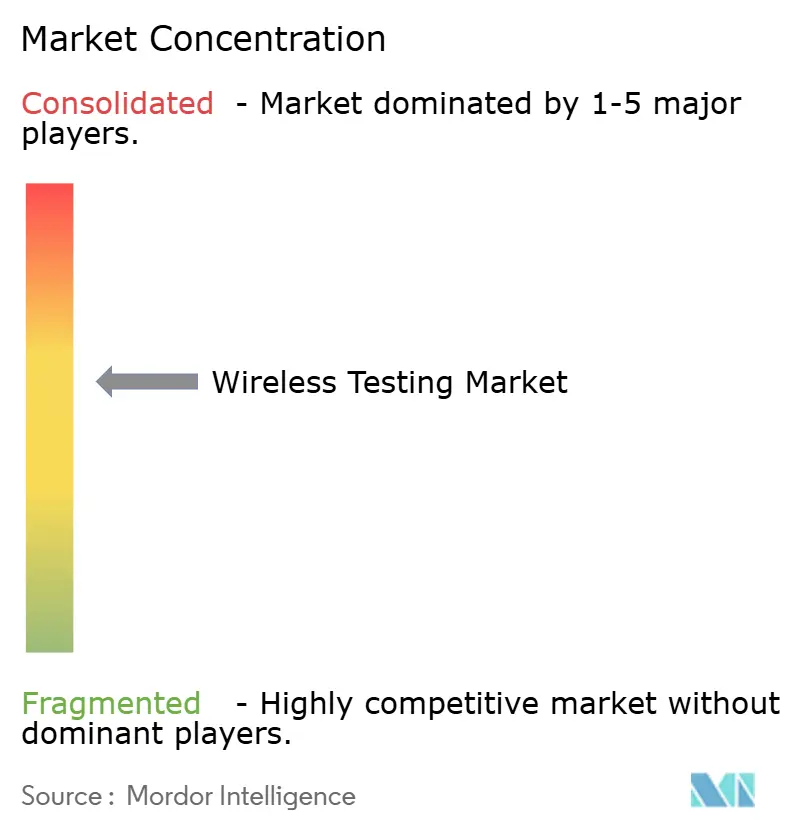
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für drahtlose Tests von Mordor Intelligence
Die Größe des Marktes für drahtlose Tests soll von 16,19 Milliarden USD im Jahr 2025 auf 18,16 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,18 % über den Zeitraum 2026–2031 32,29 Milliarden USD erreichen.
Die laufende Migration zu 5G-Advanced-Netzwerken, die rasche Verbreitung von Multi-Radio-IoT-Geräten und das EU-Cybersicherheitsmandat für Funkgeräte erweitern den Verifizierungsumfang weit über traditionelle elektromagnetische Verträglichkeitsprüfungen hinaus. Gleichzeitig investieren nationale Betreiber in China, Japan und den Vereinigten Staaten Milliarden von Dollar in offene Schnittstellenarchitekturen, die eine Echtzeit-Validierung von Beamforming, Massive-MIMO und der Leistung von Netzwerk-Slicing unter Live-Verkehrslasten erfordern. Diese Bedingungen lenken den Markt für drahtlose Tests weg von reaktiver Bestehen-Nichtbestehen-Konformität hin zu prädiktiven, KI-gesteuerten Validierungsrahmen, die in der Lage sind, Serviceverschlechterungen vor dem Feldeinsatz zu erkennen. Die Wettbewerbsdynamik begünstigt nun Testlabore und Gerätehersteller, die Cloud-native Automatisierung, Cybersicherheitsanalysen und End-to-End-Protokollkompetenz in einem einheitlichen Dienstleistungspaket kombinieren können.
Wichtigste Erkenntnisse des Berichts
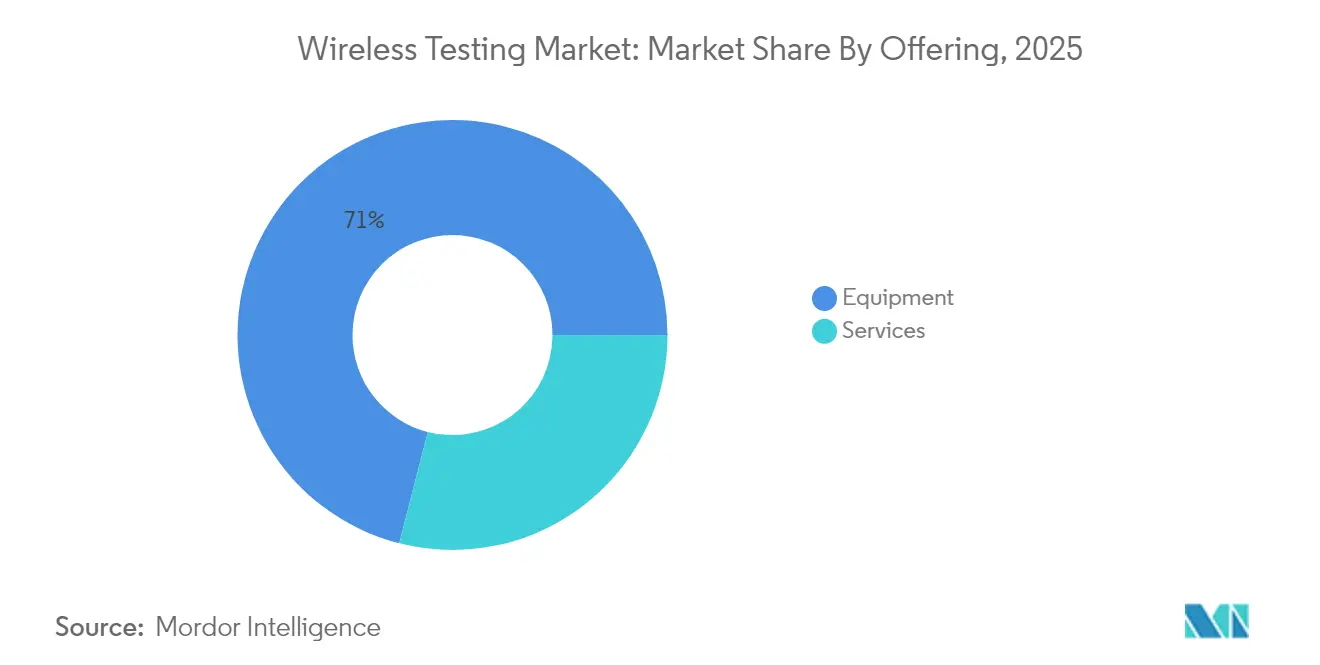
- Nach Angebot entfiel im Jahr 2025 ein Anteil von 71,02 % am Markt für drahtlose Tests auf Ausrüstung, während verwaltete Testdienstleistungen bis 2031 mit einer CAGR von 11,05 % expandieren sollen
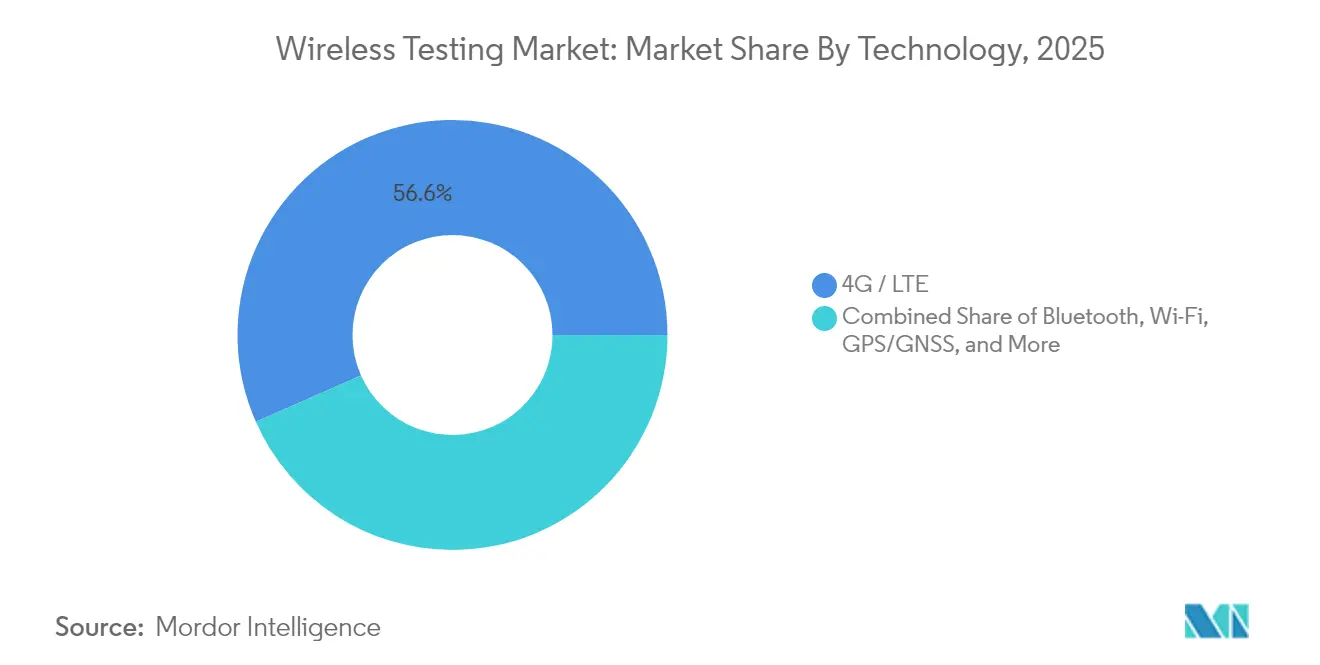
- Nach Technologie hielt Mobilfunk (LTE + 5G) im Jahr 2025 einen Umsatzanteil von 56,62 %; das 5G-Segment allein soll bis 2031 eine CAGR von 18,2 % verzeichnen
- Nach Anwendung entfielen im Jahr 2025 33,55 % der Marktgröße für drahtlose Tests auf Unterhaltungselektronik; die Konnektivität im Automobilbereich schreitet zwischen 2026 und 2031 mit einer CAGR von 14,72 % voran
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 32,18 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 12,63 % erwartet wird
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Rascher Ausbau der 5G-Infrastruktur | 3.20% | China und die Vereinigten Staaten als Einsatzzentren | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte selbstheilende Netzwerke benötigen prädiktive Testanalysen | 1.70% | Frühe Einführung in entwickelten Märkten weltweit | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Cloud-Computing und IoT-Geräten | 1.80% | Nordamerika und EU-Unternehmen; APAC-Fertigung | Langfristig (≥ 4 Jahre) |
| Anstieg privater 5G-/industrieller drahtloser Netzwerke | 1.90% | Industriekorridore in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau der 5G-Infrastruktur
Globale Betreiber planen, bis 2030 allein im asiatisch-pazifischen Raum 259 Milliarden USD in den 5G-Ausbau zu investieren, was den Markt für drahtloses Testen in Richtung ultrabreitbandiger, Multi-Antennen-Kalibrierungsumgebungen treibt, die Massive-MIMO-Durchsatz und Beamforming-Genauigkeit nahezu in Echtzeit bewerten können. Wi-Fi-7-Koexistenzprüfungen sind eine Anwendung innerhalb des Marktes für drahtloses Testen für Wi-Fi. NTT DOCOMO, KDDI und SoftBank aus Japan budgetieren gemeinsam mehr als 13 Milliarden USD, um eine landesweite Bevölkerungsabdeckung zu erreichen, was Testlabore dazu zwingt, Network-Slicing-Latenz und Open-RAN-Interoperabilität in temperaturkontrollierten Kammern zu simulieren, die lokale klimatische Extrembedingungen widerspiegeln. Diese Betreiber fordern nun eine ganzheitliche Validierung, die RF-Metriken, die Integration eines Cloud-nativen Kerns und Key Performance Indicators auf Serviceebene abdeckt. Anbieter, die Kanalemulation, Verkehrsgenerierung und Cybersicherheits-Scanning innerhalb eines einzigen Over-the-Air-Testzyklus kombinieren können, sichern sich Premiumverträge. Da 5G-Advanced-Fähigkeiten wie nicht-terrestrische Vernetzung Realität werden, wird szenariobasiertes Testen, das Satelliten- und terrestrische Verbindungen kombiniert, zur Grundvoraussetzung und erschließt neue Umsätze im Markt für drahtloses Testen.
KI-gesteuerte selbstheilende Netzwerke mit Bedarf an prädiktiven Testanalysen
Netzwerk-Orchestrierungssuiten betten nun Agenten auf Basis großer Sprachmodelle ein, die autonom Zellparameter abstimmen, Ausfälle beheben und den Datenverkehr umleiten – alles ohne menschliche Eingriffe[3]. Teststrategien schwenken daher von statischen Regressionsskripten auf Verhaltensvorhersagen unter stochastischen Verkehrslasten um. VIAVI Solutions und die Northeastern University veranschaulichen diesen Wandel, indem sie einen stadtweiten digitalen Zwilling betreiben, der Anomalien Minuten erkennt, bevor sie den Durchsatz beeinträchtigen. Zertifizierungsabläufe müssen KI-Entscheidungspfade, die Integrität von Trainingsdaten und Modellverzerrungen über Tausende von simulierten Fehlerereignissen hinweg zertifizieren. Diese Komplexität erhöht die durchschnittlichen Auftragsgrößen, wobei Käufer eine kontinuierliche Validierung als Dienstleistung anstelle einmaliger Gerätegenehmigungen verlangen. Anbieter, die Hardware-in-the-Loop, containerisierte Emulation und erklärbare KI-Dashboards kombinieren, setzen neue Maßstäbe für die Wettbewerbsfähigkeit im Markt für drahtlose Tests.
Wachsende Nachfrage nach Cloud-Computing und IoT-Geräten
Unternehmen, die die Cloud-Einführung beschleunigen, betreiben eine Vielzahl batteriebetriebener IoT-Sensoren, die zwischen öffentlichen und privaten Netzwerken wechseln, jeweils mit strengen Verfügbarkeits- und Datenschutzschwellen. Testsequenzen müssen einwandfreies Verhalten in Niedrigleistungszuständen, die Koexistenz mit älteren Funkgeräten und die Widerstandsfähigkeit gegen koordinierte Cyberangriffe nachweisen, die gemäß der EU-Funkanlagenrichtlinie vom August 2025 vorgeschrieben sind. Gerätehersteller lagern diese Aufgabe zunehmend an Drittlabore aus, die eine Akkreditierung für die aufkommenden EN-18031-Cybersicherheitsstandards aufrechterhalten, was hochmargige Dienstleistungseinnahmen stimuliert. Das Ergebnis ist ein positiver Kreislauf, bei dem die Nachfrage nach prädiktiven Testanalysen in kontinuierliche Integrations-Pipelines zurückfließt und die Bindungen zwischen Firmware-Updates und Validierungszertifikaten enger werden. Da das industrielle IoT sich auf die Zustandsüberwachung und das digitale Zwilling-Asset-Tracking ausweitet, sichert sich der Markt für drahtlose Tests neue Ausgaben aus Sektoren, die historisch auf kabelgebundene Verbindungen angewiesen waren.
Anstieg privater 5G-/industrieller drahtloser Netzwerke
Fertigungszentren in Nordamerika, Deutschland und Südostasien setzen dedizierte 3,5-GHz-Fabriknetze ein, um maschinelles Sehen und Echtzeit-Robotik zu automatisieren. Diese Einrichtungen erfordern latenzfokussierte Abnahmetests, die zeitkritische Netzwerk-Handoffs, elektromagnetische Widerstandsfähigkeit in der Nähe schwerer Maschinen und nahtlose Übergaben zwischen Innenzellen messen. Speziallabore, die Vor-Ort-Kanal-Sounding, Spektrum-Auditing und Client-Edge-Leistungsüberwachung anbieten, gewinnen mehrjährige Rahmenverträge und steigern wiederkehrende Einnahmequellen. Gerätehersteller erneuern ihre Produktlinien mit tragbaren Spektrumanalysatoren und Cloud-vernetzten Protokolldecodern, die für robuste Fabrikhallen konzipiert sind, und stärken so den Schwung des Marktes für drahtlose Tests.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Testausrüstung und qualifizierte Arbeitskräfte | -1.80% | Global; am stärksten in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Volatilität der Lieferkette für HF-Komponenten verzögert Kalibrierungszyklen | -1.10% | Beschaffungskonzentration im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Testausrüstung und qualifizierte Arbeitskräfte
Fortschrittliche 5G-Kanalemulatorenund Millimeterwellen-Signalgeneratoren übersteigen nun 1 Million USD pro Station, wobei lebenslange Supportverträge die Eigentumskosten über fünf Jahre um 40 % erhöhen. Da die Testkomplexität zunimmt, verlangen zertifizierte HF-Ingenieure sechsstellige Gehälter, die viele inländische Labore in Schwellenländern nicht aufbringen können. Marktführer wie Keysight erzielten im Geschäftsjahr 2024 einen Umsatz von 4,98 Milliarden USD, was die Skalenvorteile unterstreicht, die eine Massenbeschaffung von Komponenten und eine standortübergreifende Anlagennutzung ermöglichen. Kleinere Wettbewerber, die auf gemeinsam genutzte Kammern angewiesen sind, sehen sich mit geringen Margen und langen Amortisationszeiten konfrontiert. Diese Kostenasymmetrie fördert die Konsolidierung der Branche, wobei akquisitionsgetriebene Plattformen regionale Labore in globale Netzwerke integrieren, um Talente und Ausrüstung zu bündeln.
Volatilität der Lieferkette für HF-Komponenten verzögert Kalibrierungszyklen
Anhaltende Engpässe bei rauscharmen Oszillatoren und Hochfrequenz-Dämpfungsgliedern behindern die planmäßige Neukalibrierung von Spektrumanalysatoren und zwingen Testlabore, Wartungsfenster zu verlängern und Kundentermine umzuplanen[4]. Die Investitionen in Halbleiterausrüstung sollen bis 2026 139 Milliarden USD erreichen, doch die Zuteilung begünstigt Hochvolumen-Fabs und lässt Nischen-HF-Teile knapp. Qorvos Schwenk im Jahr 2025 hin zu Premium-Handset-Komponenten veranschaulicht, wie sich verändernde Fab-Prioritäten ältere Testvorrichtungen mitten im Zyklus obsolet machen können, was unerwartete Kapitalausgaben verursacht. Labore mit geringen Margen haben Schwierigkeiten, diese Schocks zu absorbieren, und unterbrechen gelegentlich die Akkreditierungserneuerungen, bis neue Komponentenchargen eintreffen. Solche Störungen reduzieren die Kapazität und verlängern die Lieferzeiten, was das kurzfristige Wachstum des Marktes für drahtlose Tests bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dominanz der Ausrüstung steht vor Disruption durch DienstleistungenDie Ausrüstung erzielte im Jahr 2025 einen Umsatz von 11,5 Milliarden USD, was 71,02 % des Marktanteils für drahtlose Tests entspricht, doch ihr Einfluss lässt nach, da verwaltete Testdienstleistungen bis 2031 mit einer CAGR von 11,05 % schneller wachsen. Kapitalintensive Signalgeneratoren, Over-the-Air-Kammern und Kanalemulatorenbilden das Rückgrat jedes Labors, doch Käufer stellen die Eigentümerschaft zunehmend in Frage, wenn jährliche Firmware-Aktualisierungszyklen anstehen. Die dem Markt für drahtlose Tests zuzurechnende Größe für verwaltete Dienstleistungen wird daher die Lücke schließen, da Kunden schnelle Zertifizierungsabwicklungen gegenüber Kapitalbudgets priorisieren. Erstklassige Anbieter unterstützen diesen Übergang, indem sie Cloud-vernetzte Analyse-Dashboards bündeln und eine nahezu Echtzeit-Überwachung von Bestehen-Nichtbestehen-Metriken ermöglichen. Parallel dazu eröffnen staatlich geförderte Einrichtungen wie das 21,7-Millionen-USD-VALOR-Labor in Arizona einen abonnementbasierten Zugang zu speziellen Open-RAN-Interoperabilitätssuiten und beschleunigen den Wandel hin zu ergebnisbasierten Engagements. Für Gerätehersteller mildern Mietprogramme und nutzungsbasierte Preisgestaltung die Kannibalisierung, während die Auslastungsraten hoch gehalten werden.
Professionelle Dienstleister nutzen KI-gestützte Testskript-Generierung und automatisierte Berichtsvorlagen, um Projektzykluszeiten drastisch zu verkürzen. Diese Agilität spricht Start-ups an, die Multi-Standard-IoT-Geräte auf den Markt bringen und innerhalb von Monaten einen globalen Markteintritt sichern müssen. Gleichzeitig kaufen etablierte Handset-Marken weiterhin hochwertige Ausrüstung, um geistiges Eigentum zu schützen, was sicherstellt, dass das Ausrüstungssegment trotz sinkenden Anteils erhebliche absolute Einnahmen behält. Insgesamt hält die zweigleisige Nachfrage den Markt für drahtlose Tests aufrecht und fördert hybride Geschäftsmodelle, die Hardware-Leasing, verwaltete Compliance und kontinuierliche Regressionstests auf gemeinsamer Infrastruktur kombinieren.

Nach Technologie:
5G-Beschleunigung übertrifft ältere Standards4G/LTE-Protokolle machten im Jahr 2025 56,62 % des Umsatzes aus, doch innerhalb dieses Rahmens wird das 5G-Segment die Marktgröße für drahtlose Tests bis 2031 mit einer CAGR von 18,2 % steigern. Sub-6-GHz- und Millimeterwellen-Testroutinen umfassen nun die Überprüfung der dynamischen Spektrumsfreigabe, Migrationsüberprüfungen von nicht-eigenständigen zu eigenständigen Systemen und Slicing-bewusste Durchsatzanalysen. Labore rüsten daher Bänke mit Vektorsignalanalysator-Bandbreiten von über 2 GHz und Multi-Antennen-Absorberkammern aus, die groß genug für 64T64R-Arrays sind. Rohde & Schwarz und Qualcomm haben kürzlich 13-GHz-Verbindungen für Pre-6G-Anwendungsfälle demonstriert, was auf steigende Frequenzabdeckungsanforderungen hindeutet. Wi-Fi bleibt wichtig: Tri-Band-Wi-Fi 7 fügt 320-MHz-Kanäle und Multi-Link-Betrieb hinzu und erfordert eine gleichzeitige Überprüfung von 2,4-GHz-, 5-GHz- und 6-GHz-Funkgeräten. Bluetooth Low Energy behält seine Bedeutung in Wearables, doch neue Hochgeschwindigkeitsmodi erfordern aktualisierte Paketfehlerrate- und Koexistenz-Benchmarks, die ältere Analysatoren belasten.
Die Koexistenz von Mobilfunk-, Wi-Fi-, UWB- und Satellitenverbindungen in einzelnen Geräten erzwingt kombinatorische Testmatrizen. Gerätehersteller reagieren mit modularen Architekturen, bei denen softwaredefinierten Funkkarten frequenzspezifische Frontends austauschen und die Lebensdauer des Chassis verlängern. Dienstleister differenzieren sich durch das Angebot bibliotheksbasierter Simulationen länderspezifischer Regulierungsmasken, was Zertifizierungszeitpläne für globale Markteinführungen verkürzt. Folglich festigt die Technologiediversifizierung wiederkehrende Einnahmequellen und verankert den Markt für drahtlose Tests gegen Einbrüche bei einzelnen Protokollen.
Nach Anwendung:
Automobilwandel treibt Innovation voranUnterhaltungselektronik führte im Jahr 2025 weiterhin mit 33,55 % des Umsatzes, doch vernetzte Fahrzeugplattformen werden die Testausgaben im Automobilbereich mit einer CAGR von 14,72 % steigern. Fahrzeug-zu-allem-Verbindungen müssen eine Latenz unter einer Millisekunde und die Einhaltung funktionaler Sicherheitsanforderungen unter Doppler-Verschiebungen und metallischem Mehrwegeempfang aufweisen, die für bewegliche Fahrgestelle einzigartig sind. Dies veranlasst Labore, Hardware-in-the-Loop-Prüfstände einzusetzen, die synthetische Verkehrsszenarien während Over-the-Air-Messungen einschleusen. Bureau Veritas und Intertek setzen End-to-End-Suiten ein, die NFC-Zahlungsvalidierung, Wi-Fi-Hotspot-Funktionalität und 5G-Telematik-Sicherheitstests abdecken. Parallele Nachfrage besteht von Medizingeräten, der Luft- und Raumfahrt sowie intelligenten Netzsteuerungen, die jeweils ihre eigenen Koexistenz- und Zuverlässigkeitschecklisten durchsetzen. Branchenübergreifendes Lernen beschleunigt Innovationen: Testfälle, die bei chirurgischen Implantaten entstanden sind, fließen nun in Cybersicherheits-Audits im Automobilbereich ein und umgekehrt. Mit steigenden Autonomiegraden treten KI-Sensorfusions-Stacks in den Validierungsumfang ein und eröffnen eine weitere Grenze für den Markt für drahtlose Tests.
Das Wachstum bei Unternehmensnetzwerk-Upgrades hält die Ausgaben für IT und Telekommunikation stabil, während Energieversorger LTE-M- und NB-IoT-Zähler einsetzen, um erneuerbare Energiequellen auszugleichen. Die Protokollüberschneidungen jeder vertikalen Verbindung machen eine Multi-Standard-Zertifizierung unverzichtbar. Als Reaktion darauf weben Zertifizierungsstellen horizontale Rahmenwerke, die grundlegende HF-Tests über Vertikale hinweg wiederverwenden, was Kunden Zeit und Kosten spart und langfristige Serviceverträge stärkt.
Geografische Analyse
Markt für drahtloses Testen in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 32,18 %, begünstigt durch frühe 5G-Einführungen, hohe Verteidigungsbudgets und ein etabliertes Ökosystem erstklassiger Gerätehersteller. Keysights Umsatz von 4,98 Milliarden USD im Jahr 2024 unterstreicht die Tiefe der lokalen F&E-Ausgaben, aus denen kontinuierlich Oszilloskope und Kanalemulator der nächsten Generation hervorgehen. Staatliche Förderung stärkt inländische Labore, wie die Unterstützung der National Telecommunications and Information Administration für VIAVIs Open-RAN-Testzentrum mit 21,7 Millionen USD zeigt, was den lokalen Zugang zu zukunftssicheren Validierungsumgebungen gewährleistet. Automobil- und Luft- und Raumfahrtunternehmen verstärken die Nachfrage zusätzlich, indem sie sichere private 5G-Netze in Produktionsstätten integrieren – ein Trend, der komplexe Compliance-Projekte in regionale Dienstleister lenkt.
Markt für drahtloses Testen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich zum am schnellsten wachsenden Markt mit einer prognostizierten CAGR von 12,63 %. China Mobile, China Unicom und China Telecom planen gemeinsam mehr als 3 Milliarden USD für 5G-Advanced-Upgrades im Jahr 2025, darunter 400.000 Basisstationsumrüstungen, die jeweils Abnahmemessungen für Beamforming und Edge-Computing-Latenz erfordern. Japanische Netzbetreiber stellen zusätzlich 14 Milliarden USD für dichte städtische Abdeckung und Open-RAN-Pilotprojekte bereit, was parallele Ströme von Labor- und Feldtestaktivitäten erzeugt. Fertigungsintensive Volkswirtschaften wie Südkorea und Taiwan überlagern private Mittelbandnetze in Chipfabriken und erzeugen komplexe Koexistenzprüfungen zwischen Wi-Fi 7, 5G und industriellen TSN-Protokollen. Infolgedessen investieren regionale Zertifizierungsstellen in Mehrstandardkammern und KI-gestützte Protokollanalysesysteme, um das steigende Arbeitsaufkommen zu bewältigen und sicherzustellen, dass der Markt für drahtloses Testen ein zweistelliges Wachstum beibehält.
Markt für drahtloses Testen in Europa
Europa behält eine zentrale Rolle, indem es globale Regulierungsrahmen verankert. Die Cybersicherheitsklauseln der Funkanlagenrichtlinie vom August 2025 schreiben eine Sicherheitsüberprüfung neben HF- und EMV-Prüfungen vor, was den Umfang der Testaufträge erweitert und Projektzeitpläne verlängert. Deutschland beherbergt führende Hersteller wie Rohde & Schwarz, das im Geschäftsjahr 2024 einen Umsatz von 2,93 Milliarden EUR (3,13 Milliarden USD) meldete und seine schlüsselfertigen Bluetooth- und Wi-Fi-Suiten weiter ausbaut. Nordische Länder sind Vorreiter bei privaten 5G-Häfen und Bergbaustandorten und fördern Interferenzstudien über die Luft unter arktischen Bedingungen. Südeuropa beschleunigt die Einführung intelligenter Stromzähler und verbindet die Bedürfnisse des Energiesektors mit Telekommunikationstestarchitekturen. Zusammen stabilisieren diese Initiativen die europäische Nachfrage und tragen zu globalen Standardisierungsbemühungen bei, die letztlich die Testkriterien harmonisieren und dem gesamten Markt für drahtloses Testen zugutekommen.
Regulatorisches Umfeld
Die Nachfrage nach Wireless-Testing wird durch strengere Marktzugangskontrollen geprägt, die Funkkonformität mit Sicherheitsnachweisen verknüpfen. In der Europäischen Union erweitern die an die Funkanlagenrichtlinie geknüpften Cybersicherheitsbestimmungen die Konformitätsbewertung über RF/EMV hinaus um Sicherheitsprüfungen, was den Bedarf an Laboren verstärkt, die gegen neu entstehende Cybersicherheitsstandards prüfen können, während sie gleichzeitig traditionelle, auf ETSI basierende Wege der Funkkonformität einhalten. Im Vereinigten Königreich fügt der 2026 überarbeitete Telecommunications Security Code of Practice im Rahmen des Telecommunications (Security) Act 2021 praktische technische Leitlinien für den Nachweis der Konformität hinzu und erhöht die Anforderungen an Dokumentation und Verifizierungstiefe für Geräte- und netzbezogene Implementierungen.
Auch bei Spektrum- und Zulassungsmechanismen divergieren die Regelwerke zunehmend, was den Bedarf an länderspezifischen Testmatrizen erhöht. Indien hat sich mit einer Gazette-Bekanntmachung vom Januar 2026 (G.S.R. 47(E)) in der 6-GHz-Politik bewegt, die Frequenzbandgrenzen für WLAN-Geräte festlegt, während die VAE über die TDRA ein formelles Typzulassungsverfahren beibehalten und Indien bestimmte Zulassungen weiterhin über DoT eServices abwickelt. In den Vereinigten Staaten betonten Maßnahmen der FCC die Integrität von Telekommunikationszertifizierungsstellen und Messeinrichtungen, einschließlich erhöhter Transparenzanforderungen, und schufen einen Weg, der bestimmte Anträge auf Geräteautorisierung priorisiert, wenn die Prüfung in Trusted Test Labs durchgeführt wird. Dies steigert den strategischen Wert akkreditierter, rückverfolgbarer, geltungsbereichskonformer Laborstandorte für globale OEMs.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Normen und regulatorischen Anforderungen (3GPP, Wi-Fi Alliance, CTIA, FCC/CE-Wege), die Konformitäts- und OTA-Methodiken festlegen, gefolgt von Anbietern von HF-Komponenten und -Modulen, die Vorrichtungen, Kalibrierpläne und Messunsicherheit beeinflussen. Testgeräte-OEMs (wie Anritsu und Rohde & Schwarz) liefern die Kerninstrumentierung (Signalerzeugung und -analyse, Kanalemulation, OTA-Kammern, Protokollstapel), die von Systempartnern und Kammerspezialisten zu schlüsselfertigen Laboraufbauten integriert wird. Zertifizierungs- und Testdienstleister (zum Beispiel Element, VIAVI und breitere TIC-Gruppen) liefern anschließend akkreditierte Durchführung, Berichterstattung und laufende Regressionsprogramme für Gerätehersteller und Netzwerkanbieter.
Nachgelagert umfassen die Käufer Handset- und IoT-Geräte-OEMs, Automotive-Konnektivitätsprogramme und Netzbetreiber, die zunehmend Interoperabilitäts- und Leistungsvalidierung für offene Architekturen benötigen. Open-RAN-Programme haben Betreiber (wie AT&T und Verizon) sowie öffentliche Fördermechanismen (NTIA Public Wireless Supply Chain Innovation Fund) als direkte Sponsoren von Testbed-Kapazität und Automatisierung in die Kette eingebunden und beschleunigen Lab-as-a-Service-Modelle. Jüngste Kapazitätsschritte veranschaulichen eine engere Integration: Element erweiterte seine nordamerikanische Wireless-Test- und Zertifizierungskapazität nach der Übernahme von CETECOM, während Anritsu und ETS-Lindgren im Bereich CTIA-zertifizierter 5G-mmWave-(FR2)-OTA-Systeme zusammenarbeiteten und damit die Verbindung zwischen Geräteanbietern, Kammerlieferanten und akkreditierter Laborleistung stärkten.
Wettbewerbslandschaft
Der Markt für drahtlose Tests weist eine moderate Konsolidierung auf, wobei die fünf größten Anbieter schätzungsweise 55–60 % des globalen Umsatzes kontrollieren. Keysight, Rohde & Schwarz und Anritsu behaupten ihre Führungsposition durch kontinuierliche Geräteerneuerungen, die von Sub-GHz-Spektrum bis hin zu THz-Erkundungsbändern reichen. Strategische Partnerschaften verstärken die Reichweite: Rohde & Schwarz hat mit Ceva zusammengearbeitet, um den ersten Bluetooth-Over-the-Air-Testmodus der Branche vorzustellen, der kabelgebundene Vorrichtungen eliminiert und die Durchsatzprüfungen für Wearable-Geräte beschleunigt. Ebenso arbeitet VIAVI mit ETS-Lindgren zusammen, um Massive-MIMO-Kammern zu integrieren, die Open-RAN-Funkeinheiten unter realistischen Array-Steuerungsszenarien validieren.
Softwarezentrierte Neueinsteiger fordern etablierte Anbieter heraus, indem sie Cloud-gehostete Regressionsfarmen anbieten, bei denen Ingenieure Firmware hochladen und innerhalb von Stunden Bestehen-Nichtbestehen-Analysen erhalten. Ihre nutzungsbasierte Preisgestaltung spricht IoT-Start-ups und regionale Handset-Hersteller an und zwingt etablierte Anbieter, Abonnementtarife auf Hardware anzubieten. Fusions- und Übernahmeaktivitäten bleiben lebhaft, da Skaleneffekte eine breite Protokollabdeckung und verteilte Laborfußabdrücke belohnen. Testlabore übernehmen Nischen-Cybersicherheitsspezialisten, um Penetrationstests in Zertifizierungspakete zu bündeln, während Instrumentenfirmen KI-Start-ups erwerben, die die Wellenformanalyse automatisieren. Die Marktdifferenzierung dreht sich nun um End-to-End-Fähigkeiten: Kunden bevorzugen Lieferanten, die physikalische Schichtmetriken zertifizieren, Netzwerkverhalten simulieren und die Einhaltung des Datenschutzes in einem integrierten Workflow prüfen, was den Wandel des Marktes für drahtlose Tests hin zu ganzheitlichen Plattformen verstärkt.
Defensive Strategien hängen vom Schutz geistigen Eigentums und dem Einfluss auf Normungsgremien ab. Führende Anbieter leiten 3GPP- und IEEE-Arbeitsgruppen und gestalten kommende Protokollentwürfe so, dass sie mit ihren Messfahrplänen übereinstimmen. Sie betreiben auch digitale Marktplätze, auf denen Drittentwickler automatisierte Testskripte verkaufen, was die Wechselkosten erhöht. Der Wettbewerbsdruck nimmt dennoch zu, da Open-Source-Toolchains ausgereifter werden und kleineren Laboren ermöglichen, Basistests kostengünstig zu replizieren. Folglich betonen erstklassige Anbieter Premium-Funktionen wie KI-gestützte Anomalieerkennung und quantensichere Sicherheitsvalidierung, um ihre Margenvorteile zu erhalten. In den nächsten fünf Jahren wird sich die Branche für drahtlose Tests wahrscheinlich zu einem Oligopol globaler Plattformen entwickeln, flankiert von regionalen Spezialisten, die hochregulierte Vertikale bedienen.
Marktführer im Bereich drahtlose Tests
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
Anritsu Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für drahtloses Testen Unternehmen in diesem Bericht
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Anritsu Corporation
- VIAVI Solutions Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV Nord AG
- National Instruments (NI)
- Spirent Communications plc
- Teledyne LeCroy Inc.
- Fortive (Tektronix)
- EXFO Inc.
- LitePoint (Teradyne)
- Cobham Limited
- Emite
- Tektronix
Marktchancen und Zukunftsaussichten
Ein Weißraum entsteht rund um multidomänenübergreifende Validierungspakete, die HF-Konformität, OTA, Protokoll und Cybersicherheit in einem einzigen Engagement kombinieren, was die regulatorisch und betreiberseitig getriebene Erweiterung des Prüfumfangs widerspiegelt. Das an die Funkanlagenkonformität gekoppelte EU-Cybersicherheitsmandat (im Kontext dieses Berichts ab August 2025 wirksam) erhöht die Nachfrage nach Laboren, die ETSI-Funktestreihen mit Sicherheitsvalidierung und Dokumentationsunterstützung kombinieren können. Dies schafft Raum für Dienstleister und Geräteanbieter, die Cybersicherheitsanalysen in automatisierte Testzyklen integrieren.
Investitionen in gemeinsame, vorkommerzielle Testökosysteme erweitern auch die adressierbaren Anwendungsfälle über die Gerätezertifizierung hinaus auf Netzwerk-, Anwendungs- und KI-gestützte Erlebnisvalidierung. Im Juni 2026 gewährte Vinnova 150 Millionen SEK an Digital Arena Sweden zur Einrichtung eines nationalen Testzentrums für 5G und 6G, und Ericsson kündigte im Rahmen derselben Initiative eine vorkommerzielle 6G-Testumgebung mit der Universität Lund und der KTH an. In Deutschland startete Open6GHub+ im Januar 2026, um 6G-Transferaktivitäten mit KI-basierten Kernnetzen und digitalen Netzwerk-Zwillingen zu verknüpfen, im Einklang mit der Marktverschiebung hin zu kontinuierlicher, softwaredefinierter Validierung. Zusammen mit betreiberseitig geführten Open-RAN-Testinitiativen und den sich erweiternden Funktionsumfängen von Wi-Fi 7 und 5G-Advanced unterstützen diese Programme Chancen für modulare, cloudautomatisierte Testdienste sowie für Geräteplattformen, die durch softwarezentrierte Architekturen kürzere Upgrade-Zyklen ermöglichen sollen.
Neueste Industrielle Entwicklungen in Markt für drahtloses Testen
- Juni 2026: Anritsu erweiterte seine SmartStudio NR/IP Performance-Software um Unterstützung für 5G-RedCap-Gerätetests. Das Update erweitert die Validierungsabdeckung für 5G-Endpunkte mit reduzierter Leistungsfähigkeit, die in IoT- und Industrieanwendungen eingesetzt werden. Es stärkt Anritsus Position bei wiederkehrenden, softwaregesteuerten Testabläufen anstelle von Einmalverkäufen von Instrumenten.
- März 2026: SGS übernahm Granite River Labs Services, um seine Kapazitäten im Bereich digitale Infrastruktur sowie Hochgeschwindigkeits-Kabel- und Wireless-Konnektivitätstests zu erweitern. Die Transaktion vertieft die Abdeckung von SGS über moderne Konnektivitätsstapel hinweg. Sie erhöht die Fähigkeit, OEMs, die sowohl Konformitäts- als auch Leistungsvalidierung benötigen, Qualifizierungsprogramme aus einer Hand anzubieten.
- Juni 2024: Anritsu erhielt als erstes Unternehmen der Branche eine GCF-Zertifizierung im Zusammenhang mit NTN-NB-IoT-HF-Konformitätstests. Dieser Meilenstein förderte die standardisierte Testbereitschaft für nichtterrestrische Konnektivitätsszenarien. Er half, die breitere Ökosystemvalidierung für satellitengestützte Mobilfunkdienste zu beschleunigen.
Markt für drahtloses Testen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für drahtloses Testen definiert als Umsätze aus Geräten und externen Dienstleistungen, die zur Prfung von drahtlosen Geräten und Netzwerken auf Konformität, Leistung und Interoperabilität gemäß den wichtigsten drahtlosen Standards verwendet werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt reine Software-Emulatoren und Tools aus, die nicht direkt mit RF-Signalen interagieren.
Segmentierungsübersicht
- Nach Angebot
- Ausrüstung
- Testen von drahtlosen Geräten
- Oszilloskope
- Signalgeneratoren
- Spektrumanalysatoren
- Netzwerkanalysatoren
- Testen von drahtlosen Netzwerken
- Netzwerktester
- Netzwerkscanner
- OTA-Tester
- Testen von drahtlosen Geräten
- Dienstleistungen
- Test und Zertifizierung
- Verwaltete Testdienstleistungen
- Kalibrierung und Support
- Ausrüstung
- Nach Technologie
- Bluetooth
- Wi-Fi
- GPS/GNSS
- 4G/LTE
- 5G
- Sonstige (2G, 3G, Zigbee, UWB usw.)
- Nach Anwendung
- Unterhaltungselektronik
- Automobil
- IT und Telekommunikation
- Energie und Strom
- Medizingeräte
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für Nachfragetreiber zu schaffen und sicherzustellen, dass die Annahmen mit den tatsächlichen Einführungszeitplänen für drahtlose Standards übereinstimmen. Wir haben öffentliche Quellen herangezogen, wie ITU-Telekommunikationsindikatoren, FCC-Gerätezulassungen und Spektrumfreigaben, technische ETSI-Standards sowie NIST-Mess- und Testpublikationen, ergänzt durch Zoll- und Handelsstatistiken, soweit diese zur Erklärung von Gerätebewegungen beitragen.
Um diesen Kontext in Größenbestimmungseingaben umzuwandeln, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um Verschiebungen zwischen Labortests, OTA-Tests und zertifizierungsbasierten Dienstleistungen zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Umsatzbereiche und Technologierichtungen zu klären, wo öffentliche Angaben begrenzt waren. Die oben genannten Desk-Quellen sind illustrativ; zusätzliche öffentliche Referenzen wurden verwendet, um Lücken zu schließen, Annahmen zu validieren und spezifische Datenpunkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu überprüfen, wie Budgets auf Gerätehersteller, Netzbetreiber und Drittanbieter-Testlabore aufgeteilt werden, und anschließend den Anteil zwischen Gerätekäufen und ausgelagerten Testdienstleistungen zu validieren. Wir haben außerdem mit Fachleuten aus den Bereichen Technik, Qualität und Beschaffung in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit der Einführungszeitplan für 5G-, Wi-Fi- und IoT-Standards gegengeprüft und in den endgültigen Annahmen berücksichtigt werden konnte.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 28 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 59 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Ausgabenrahmen aus Liefermengen drahtloser Geräte und Netzwerkausbauaktivitäten rekonstruiert, der dann nach Standard und typischen Test-Touchpoints in Testintensität umgerechnet wird. Dies funktioniert im Bereich des drahtlosen Testens gut, da die Nachfrage tendenziell Produkteinführungen, Spektrumnutzung und Netzwerk-Upgrades folgt und nicht einem einzigen eigenständigen Kaufzyklus.
Zu den im Modell verwendeten Schlüsselinputs gehören Liefertrends für Smartphones, Wearables und IoT-Module, das Tempo des 5G-Ausbaus und der Upgrades, Wi-Fi-Standard-Übergänge (wie Wi-Fi 6 und Wi-Fi 7), Zertifizierungs- und Compliance-Anforderungen nach Band und Region sowie der typische Anteil ausgelagerter Labortests gegenüber internen Labors. Die Preisgestaltung erfolgt über gemischte ASP-Bereiche für Kerninstrumente und über Dienstleistungspreisbereiche, die dann für Mixverschiebungen hin zu OTA- und Hochfrequenztests angepasst werden.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen die Einführungsgeschwindigkeit neuer Standards und die Steigung der ASP-Änderungen variiert und dann auf das abgestimmt werden, was Interviewpartner als realistische Beschaffungszyklen betrachten. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferantenumsatzbereichen, Kanalprüfungen und ASP-zu-Volumen-Berechnungen für sichtbare Gerätekategorien, und dann angepasst, wenn Lücken auftreten. Wo Abdeckungslücken bestehen, werden Proxy-Verhältnisse wie Testausgaben pro gelieferter Einheit verwendet und dann durch primäre Eingaben erneut überprüft, bevor die Gesamtwerte abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Durchläufe, bei denen Modellausgaben mit unabhängigen Signalen verglichen und große Abweichungen zur Überprüfung markiert werden. Wir prüfen, ob Wachstumsmuster mit dem Timing von Standard-Übergängen übereinstimmen, ob regionale Aufteilungen mit der Bereitstellungsintensität übereinstimmen und ob die Anteile von Dienstleistungen zu Geräten konsistent mit dem von den Befragten beschriebenen Beschaffungsverhalten bleiben.
Vor der Freigabe werden Annahmen und Berechnungen von einem weiteren Analysten überprüft, gefolgt von einer abschließenden Konsistenzprüfung über alle Jahre hinweg, sodass Stufenänderungen erklärt und nicht zufällig sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Standardänderungen, regulatorische Verschiebungen oder starke Veränderungen im Ausblick auf Geräteliefermengen. Kurz vor der Lieferung wird ein abschließender Scan der neuesten öffentlichen Veröffentlichungen durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für drahtloses Testen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für drahtloses Testen können weit auseinanderliegen, da Herausgeber die Abgrenzung des Umfangs unterschiedlich ziehen und auch darin variieren, was sie als Testumsatz behandeln. Selbst wenn die Wachstumsgeschichte ähnlich ist, können die Auswahl des Basisjahres, der Währungszeitpunkt und die Art und Weise, wie Dienstleistungen gezählt werden, die Gesamtwerte in verschiedene Richtungen verschieben.
Durch die Verfolgung von Geräteliefermengen und Netzwerkausbauindikatoren, die Aktualisierung des Dienstleistungs- gegenüber dem Geräteanteils und die Sicherstellung, dass nur RF-interagierende Tools und zertifizierte Drittanbieter-Testdienstleistungen einbezogen werden, reduziert Mordor Intelligence das Risiko einer Übererfassung durch reine Software-Validierungstools und nicht verwandte Laborarbeiten, die manchmal in breitere Schätzungen eingebündelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,19 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 24,79 Milliarden USD (2025) | Kann ein breiteres Angebotsspektrum umfassen, bei dem reine Software-Testtools und allgemeine Labor- und Inspektionsdienstleistungen neben RF-Testgeräten und zertifizierungsbasierten drahtlosen Testdienstleistungen gezählt werden, was den Pool erweitert. |
| Globaler Forschungsanbieter B | 25,07 Milliarden USD (2025) | Wendet häufig eine breitere Anwendungsabdeckung mit höheren gemischten Ausgaben pro Gerät und Netzwerkprogramm an und kann eine schnellere ASP-Expansion annehmen, ohne die gleichen touchpoint-basierten Prüfungen der Testintensität durchzuführen. |
Die Streuung über die drei Werte ergibt sich hauptsächlich daraus, was einbezogen wird und wie eng die Gesamtwerte an beobachtbare Nachfragetreiber wie Liefermengen und Ausbautempo gebunden sind. Mit klaren Eingaben und wiederholbaren Prüfungen bleibt das Modell leicht zu prüfen und zu aktualisieren, wenn sich Standards und Compliance-Anforderungen weiterentwickeln.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für drahtlose Tests?
Die Größe des Marktes für drahtlose Tests beträgt im Jahr 2026 18,16 Milliarden USD und soll bis 2031 bei einer CAGR von 12,18 % 32,29 Milliarden USD erreichen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird eine CAGR von 12,63 % prognostiziert, angetrieben durch aggressive 5G-Advanced-Einsätze in China und eine umfangreiche Netzwerkmodernisierung in Japan.
Warum gewinnen verwaltete Testdienstleistungen gegenüber dem Geräteverkauf an Bedeutung?
Die zunehmende Protokollkomplexität und die hohen Kosten für den Besitz von Millimeterwellen-Kammern machen ausgelagerte, ergebnisbasierte Tests für viele Gerätehersteller wirtschaftlicher.
Wie wirken sich Europas Cybersicherheitsregeln von 2025 auf die Zeitpläne für drahtlose Tests aus?
Die Funkanlagenrichtlinie fügt obligatorische Netzwerkschutz- und Datenschutzprüfungen hinzu, verlängert Zertifizierungszyklen und erhöht die Nachfrage nach spezialisierter Sicherheitsvalidierung.
Welcher Anwendungsbereich wird das höchste Wachstum der Testnachfrage bieten?
Konnektivität im Automobilbereich führt mit einer prognostizierten CAGR von 14,72 %, da Fahrzeug-zu-allem-, ADAS- und autonome Fahrfunktionen strenge Tests auf geringe Latenz und Sicherheitskonformität erfordern.
Welche Technologien werden die Testanforderungen der nächsten Generation prägen?
5G-Advanced, Wi-Fi 7, satellitenintegrierte nicht-terrestrische Netzwerke und KI-gesteuerte selbstheilende Orchestrierung werden alle Multi-Band-, Multi-Schicht-Szenarien einführen, die traditionelle Testrahmen nicht bewältigen können.