
Marktgröße und Marktanteil für Diabetesmedikamente in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
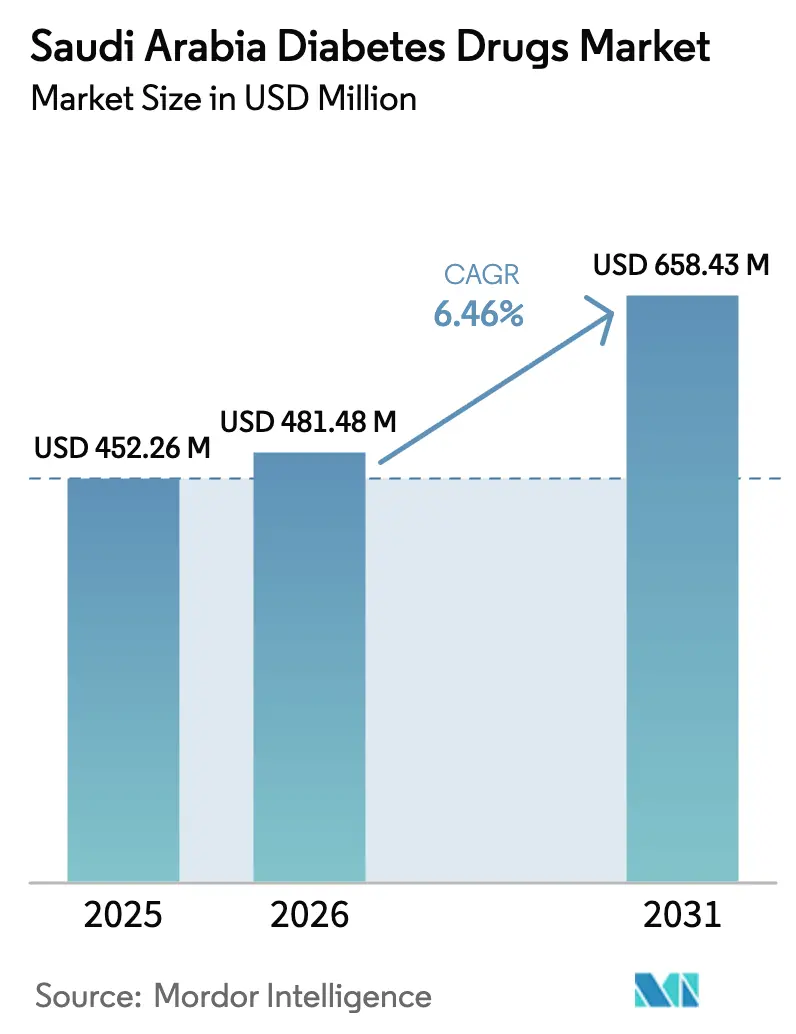
| Marktgröße im Basisjahr (2025) | 452.26 Millionen US-Dollar |
| Marktgröße (2026) | 481.48 Millionen US-Dollar |
| Marktgröße (2031) | 658.43 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Diabetesmedikamente in Saudi-Arabien von Mordor Intelligence
Die Marktgröße für Diabetesmedikamente in Saudi-Arabien wird voraussichtlich von 452,26 Millionen USD im Jahr 2025 auf 481,48 Millionen USD im Jahr 2026 steigen und soll bis 2031 mit einer CAGR von 6,46 % im Zeitraum 2026–2031 658,43 Millionen USD erreichen. Die Nachfrage steigt, da die Prävalenz auf 16,4 % der Bevölkerung gestiegen ist – ein Trend, der mit urbaner Inaktivität und veränderten Ernährungsgewohnheiten zusammenhängt. Das Wachstum wird zudem durch das Nationale Transformationsprogramm unterstützt, das 2024 214 Milliarden SAR (57,04 Milliarden USD) für Gesundheit und soziale Entwicklung bereitgestellt hat und damit den Ausbau der Infrastruktur für chronische Krankheiten beschleunigt.[1]Global Health Saudi, „Wie Saudi-Arabiens Vision 2030 die Gesundheitsbranche transformieren wird”, globalhealthsaudi.com Die regulatorische Vereinfachung durch die SFDA beschleunigt die Zulassung von komplexen Generika und fördert den Markteintritt von Biosimilars.[2]Saudi-Arabische Behörde für Lebensmittel und Arzneimittel, „Regulierungsrahmen für Arzneimittelzulassungen”, sfda.gov.sa Der Vertrieb verlagert sich ebenfalls, da die krankenhausbasierte Abgabe weiterhin dominiert, während Online-Apotheken mit einer hohen CAGR zulegen, angetrieben durch E-Rezept-Regelungen und die Integration von Tele-Pharmazie.
Wesentliche Erkenntnisse des Berichts
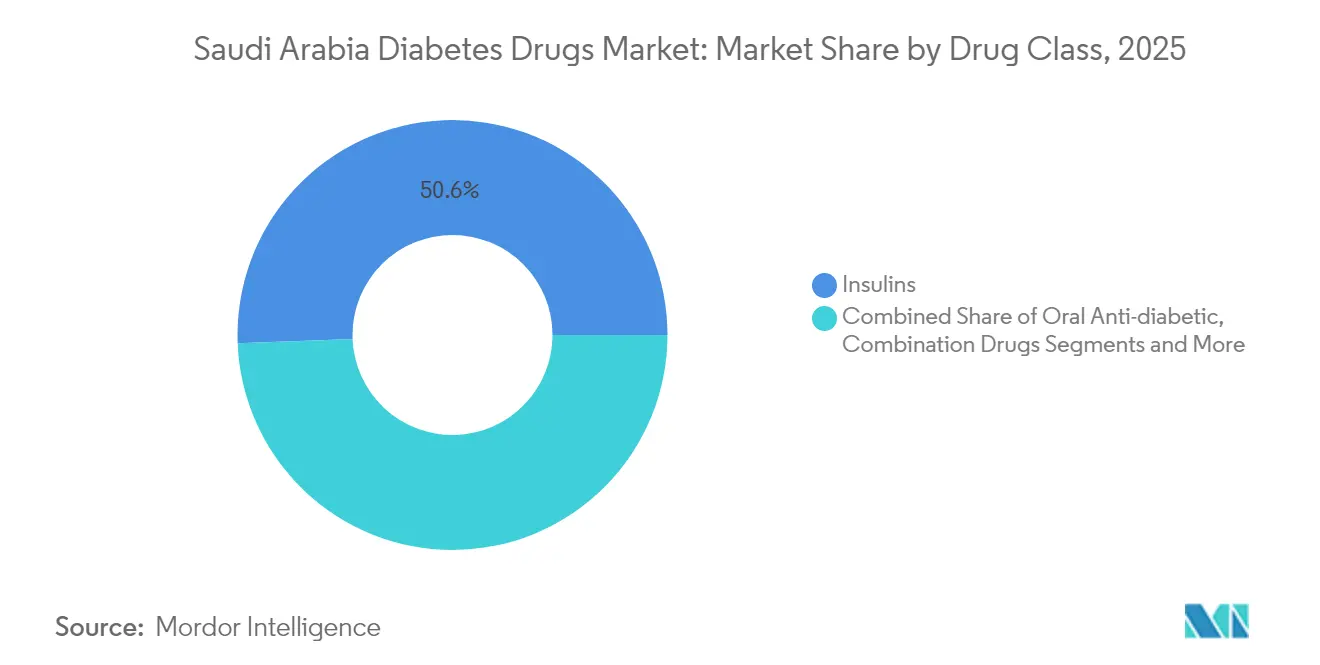
- Nach Wirkstoffklasse führten Insuline mit einem Marktanteil von 50,62 % am Markt für Diabetesmedikamente in Saudi-Arabien im Jahr 2025; nicht-insulinbasierte injizierbare Medikamente werden bis 2031 die höchste CAGR von 9,03 % erzielen.
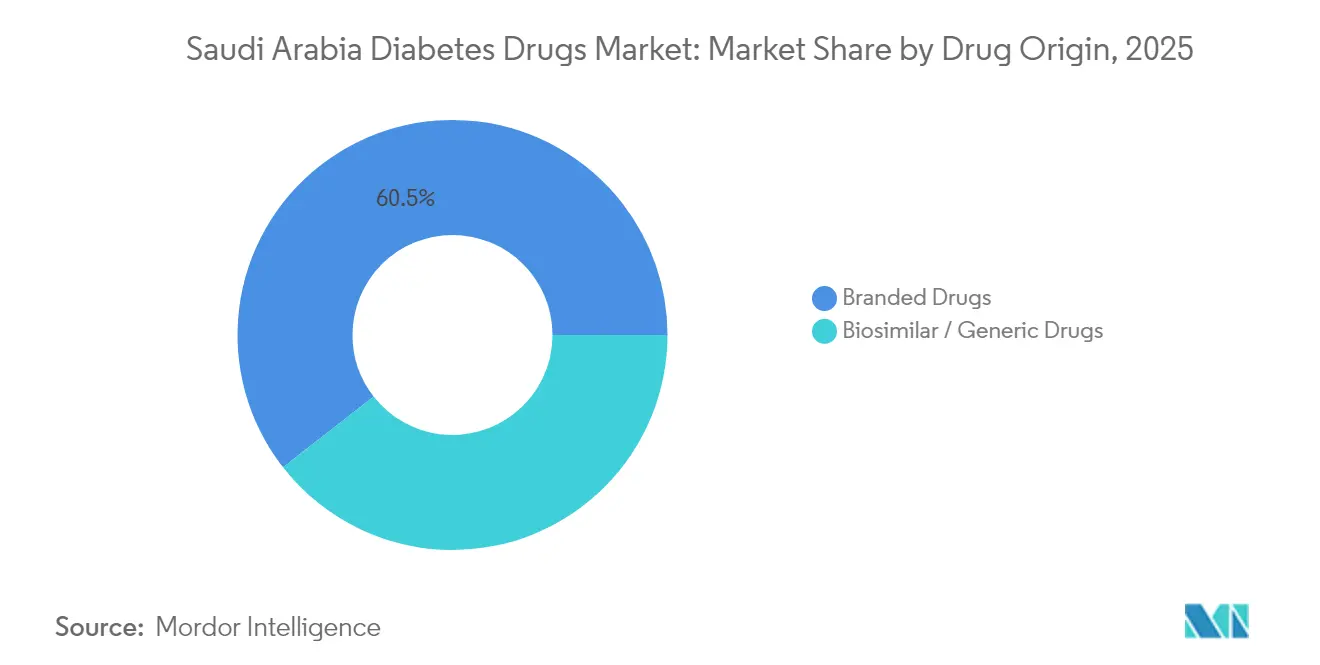
- Nach Herkunft entfielen auf Markenprodukte im Jahr 2025 60,55 % des Marktvolumens für Diabetesmedikamente in Saudi-Arabien, während Biosimilars und Generika bis 2031 mit einer CAGR von 7,78 % wachsen dürften.
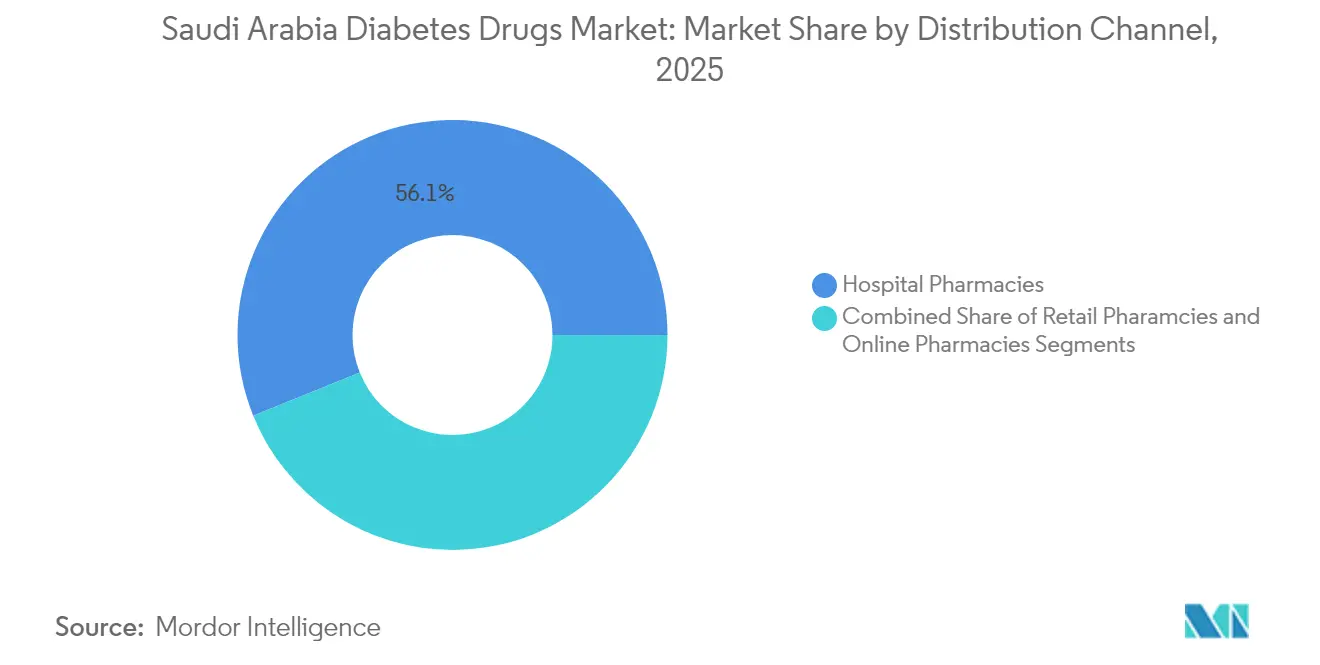
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2025 56,12 % des Marktanteils für Diabetesmedikamente in Saudi-Arabien; Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 10,01 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke für Diabetesmedikamente in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Adipositas und sitzenden Lebensstilen | +1.5% | National, stärker in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Steigende Erstattung für innovative Antidiabetika | +0.8% | National, frühzeitige Einführung in großen Städten | Mittelfristig (2–4 Jahre) |
| Fokus des Nationalen Transformationsprogramms auf chronische Krankheiten | +0.6% | Landesweit mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Ausbau privater Fachzentren für Diabetes | +0.4% | Ballungsräume Riad, Dschidda, Dammam | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach langwirksamen und innovativen Medikamenten | +0.3% | National, Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Patientenunterstützungs-Apps verknüpft mit Rezeptverlängerungen | +0.2% | Städtische Gebiete mit hoher Smartphone-Nutzung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Adipositas und sitzenden Lebensstilen
Die Adipositasrate stabilisierte sich 2023 bei 21,4 %, dennoch leben bereits 18,8 % der adipösen Saudis mit Diabetes. Unter Menschen unter 30 Jahren haben nun 14 % die Erkrankung. Zuckerhaltige Getränke und Fast Food bleiben Ernährungsgrundlagen, insbesondere in Städten, während die Einhaltung der Richtlinie des Gesundheitsministeriums von 150 Minuten wöchentlicher Bewegung gering ist. Die Nachfrage richtet sich daher auf Wirkstoffe, die die Blutzuckerkontrolle und das Gewicht ansprechen, und positioniert GLP-1-Produkte als erste Wahl bei injizierbaren Therapien. Die Regierung gibt jährlich 26 Milliarden USD für die Diabetesversorgung aus, was Prävention zu einer parallelen Priorität macht.
Steigende Erstattung für innovative Antidiabetika
Das Saudi-Abrechnungssystem des Rates für Krankenversicherung hat Codes standardisiert und die Transparenz verbessert, was den Weg für Premiumtherapien ebnet. Die Verbreitung privater Krankenversicherungen dürfte sich bis 2030 ausweiten und den Zugang für städtische Berufstätige verbessern. Managed-Entry-Vereinbarungen balancieren Kosten und Nutzen und ermöglichen Unternehmen, Real-World-Evidenz zu sammeln, während Patienten früher Zugang erhalten. Orales Semaglutid senkte den HbA1c-Wert in lokalen Studien nach 6 Monaten um 3,1 % – ein Beweis dafür, dass ergebnisbasierte Zahlungen funktionieren können. Pharmaunternehmen investieren nun stärker in die Nachmarktüberwachung, angeregt durch diese Erstattungsveränderungen.
Fokus des Nationalen Transformationsprogramms auf chronische Krankheiten
Die durch das Nationale Transformationsprogramm vorangetriebene Primärversorgungsreform steigerte die Patientenbesuche seit 2016 um 37,5 % und verbesserte die Zufriedenheit um 4,7 %. Systematische Screenings decken nicht diagnostizierte Fälle früher auf und ermöglichen eine rechtzeitige Einleitung der medikamentösen Therapie. Digitale Werkzeuge wie die Sehhaty-App haben mehr als 1,6 Millionen virtuelle Konsultationen ermöglicht und die Ausstellung von Wiederholungsrezepten vereinfacht. Der Plan, bis 2030 175.000 Gesundheitsfachkräfte einzustellen, sollte Engpässe beseitigen, während 100 öffentlich-private Partnerschaften 12,8 Milliarden USD in neue Kapazitäten injizieren werden.
Ausbau privater Fachzentren für Diabetes
Vision 2030 zielt darauf ab, den privaten Versorgungsanteil auf 65 % zu steigern. Der Börsengang von Almoosa Health und die Pipeline von 730 Betten veranschaulichen das Investoreninteresse. Die Zentren beschäftigen multidisziplinäre Teams; die Einheit des King Saud University Medical City verbindet Endokrinologie und Lifestyle-Coaching. Studien belegen einen Zusammenhang zwischen patientenzentrierter Versorgung und höherer Zufriedenheit, insbesondere in Bezug auf körperlichen Komfort und Kontinuität. Angel- und Staatsfonds-Investoren richten sich nun auf Diagnose- und Telemedizin-Start-ups aus und stärken damit die Kapazität der Fachversorgung.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für GLP-1-Präparate und neuartige duale Agonisten | -0.9% | National, stärker in preissensitiven Segmenten | Mittelfristig (2–4 Jahre) |
| Strenge SFDA-Pharmakovigilanz verzögert Biosimilar-Markteinführungen | -0.7% | Nationale regulatorische Auswirkung | Kurzfristig (≤ 2 Jahre) |
| Trägheit der Ärzte bei der Therapieintensivierung | -0.5% | Stärker in kleineren Städten | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für Medizintourismus in nahe gelegene Golfstaaten | -0.4% | Wohlhabende Patienten in Großstädten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für GLP-1-Präparate und neuartige duale Agonisten
Die Premiumpreise schränken den Zugang ein, obwohl GLP-1-Präparate langfristig Komplikationen reduzieren. Ein globaler Engpass hat die Preise weiter erhöht; der Biosimilar-Wettbewerb ist gering, da die Herstellung komplex ist. Tirzepatid hilft fast zwei Dritteln der lokalen Anwender, ihre HbA1c-Ziele zu erreichen, doch die Eigenbeteiligung schreckt noch immer ab. Generisches Liraglutid von Hikma könnte die Lücke verringern, aber eine spürbare Preissenkung vollzieht sich nur allmählich. Versicherer erproben Managed-Entry-Modelle zur Erweiterung der Deckung, doch der Fortschritt variiert je nach System.
Strenge SFDA-Pharmakovigilanz verzögert Biosimilar-Markteinführungen
Die SFDA fordert umfangreiche Nachmarkt-Sicherheitsdaten, was Markteinführungsfristen um bis zu 12 Monate verlängern kann. Die Behörden konzentrieren sich auf Pankreatitisrisiken, die in globalen GLP-1-Berichten beobachtet wurden, was die vorsichtige Haltung rechtfertigt.[3]N. Alfageh et al., „Überblick über Online-Apothekenregelungen in Saudi-Arabien und dem Golfkooperationsrat”, Frontiers in Pharmacology, frontiersin.org Biosimilars erfüllen selten die Voraussetzungen für den Durchbruchspfad, sodass sich Warteschlangen hinter innovativen Zulassungen bilden. Die Branche strebt eine Angleichung der Standards an die EMA und die FDA an, um Verzögerungen bei gleichzeitiger Wahrung der Sicherheitsanforderungen zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: Insuline behalten ihre Dominanz trotz Injectable-Innovation
Insuline erzielten 2025 einen Marktanteil von 50,62 % am Markt für Diabetesmedikamente in Saudi-Arabien. Stabile Behandlungsalgorithmen, breite Vertrautheit bei Ärzten und Erstattungsunterstützung halten die Nachfrage stark. Die Marktgröße für Diabetesmedikamente in Saudi-Arabien im Bereich Insuline wird sich voraussichtlich stetig erhöhen, wenn auch in einem langsameren Tempo als bei innovativen injizierbaren Präparaten. Das einmal wöchentlich zu injizierende Insulin Icodec verspricht eine höhere Therapietreue, und Lokalisierungsbemühungen von NUPCO, Novo Nordisk und Sanofi stärken die Versorgungssicherheit.
Nicht-insulinbasierte injizierbare Präparate werden voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen – die höchste aller Klassen. Lokale Daten zeigen, dass orales Semaglutid den HbA1c-Wert nach 6 Monaten um 3,1 % senkt und Tirzepatid 64,1 % der Patienten ermöglicht, ihre Zielwerte innerhalb von 40 Wochen zu erreichen. Kombiniert mit deutlichen Gewichtsreduktionen treiben diese Ergebnisse die rasche Verbreitung in versicherten städtischen Kohorten voran. Biosimilar-Hersteller bereiten GLP-1-Zulassungsanträge vor, um von der Dynamik zu profitieren, sobald die regulatorische Klarheit verbessert wird.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Wirkstoffherkunft: Dominanz von Markenprodukten steht unter Biosimilar-Druck
Markenprodukte machten 2025 60,55 % der Marktgröße für Diabetesmedikamente in Saudi-Arabien aus. Forschungs- und Entwicklungspipelines, Vertrauen der Ärzte und aggressives Marketing sichern ihren Vorsprung. AstraZeneca allein strebt bis 2030 einen globalen Umsatz von 80 Milliarden USD an, teilweise durch neue metabolische Indikationen. Lokalisierungsvereinbarungen – Boehringer Ingelheim-Alpha Pharma, MSD-Jamjoom, Abdi Cigalah – entsprechen den Souveränitätszielen von Vision 2030 und könnten zukünftige Preissteigerungen dämpfen.
Biosimilars und Generika expandieren mit einer CAGR von 7,78 %, unterstützt durch SFDA-Leitlinien und Kostendruck der Kostenträger. Hersteller profitieren von Steueranreizen und neuen Biotech-Clustern. Dennoch schaffen strenge Überwachungsanforderungen und die Komplexität der Herstellung Eintrittsbarrieren, sodass sich die kurzfristige Durchdringung auf basale Insuline und GLP-1-Präparate der ersten Generation konzentriert. Der Preiswettbewerb dürfte sich nach 2027 intensivieren, wenn die Kapazitäten skaliert werden.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal: Digitale Transformation beschleunigt das Online-Wachstum
Krankenhausapotheken hielten 2025 einen Marktanteil von 56,12 % am Markt für Diabetesmedikamente in Saudi-Arabien. Die enge Verzahnung mit Spezialisten, der unmittelbare Laborzugang und die Dosierungsüberwachung machen sie für komplexe Therapieschemata unverzichtbar. Tele-Pharmazie-Pilotprojekte verbinden nun Krankenhausapotheker mit entlegenen Kliniken und erweitern die Reichweite, ohne die institutionelle Dominanz zu gefährden.
Online-Apotheken wachsen mit einer CAGR von 10,01 %, da die Nutzung digitaler Gesundheitslösungen stark zunimmt. Die Durchdringung stieg dank klarer E-Rezept-Regelungen von 3 % im Jahr 2017 auf 60 % im Jahr 2023. Das Marktvolumen für Diabetesmedikamente in Saudi-Arabien, das über Online-Kanäle fließt, wird den Einzelhandelsabsatz voraussichtlich vor 2030 übertreffen. Apps integrieren sich in elektronische Krankenakten (EHR), und KI-Chatbots bieten Erinnerungen zur Rezepterneuerung und verbessern so die Therapietreue. Kontrollierte Substanzen bleiben eingeschränkt, aber bei Rezepten für die chronische Versorgung ist die Nachfrage lebhaft.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Geografische Analyse
Die Nachfrage im Markt für Diabetesmedikamente in Saudi-Arabien konzentriert sich in Riad, Dschidda und Dammam, wo hohe Einkommen, Versicherungsschutz und Fachzentren den Einsatz von Premiummedikamenten fördern. Ländliche Regionen sind stärker auf ältere orale Wirkstoffe und basale Insuline angewiesen. Das virtuelle Krankenhaus Seha verbindet nun 224 Einrichtungen und ermöglicht Fernkonsultationen in der Endokrinologie sowie E-Rezepte, die die Versorgungslücken in peripheren Provinzen verringern.
Die Alterung der Bevölkerung verstärkt den regionalen Bedarf. Mehr als 52 % der Bürger ab 60 Jahren haben mindestens zwei chronische Erkrankungen, darunter häufig Diabetes. Studien aus Aseer prognostizieren, dass 21,9 % der Einwohner innerhalb von fünf Jahren Typ-2-Diabetes entwickeln werden, was dringende Präventionskampagnen unterstreicht.
Vision 2030 sieht 65 Milliarden USD für neue Krankenhäuser und öffentlich-private Partnerschaften vor. Über 100 Projekte im Wert von 12,8 Milliarden USD zwischen 2022 und 2027 sollen Betten und ambulante Standorte hinzufügen. Der Abfluss von Medizintouristen zu benachbarten Golfstaaten spornt Investitionen in Leitkliniken wie King Abdullah Medical City an. Regionaler Wettbewerb sollte die Versorgungsqualität verbessern und gleichzeitig die inländischen Ausgaben sichern.
Regulatorisches Umfeld
Die Saudi Food and Drug Authority (SFDA) reguliert die Marktzulassung, Sicherheitsüberwachung und Nachmarktkontrollen für Diabetesmedikamente über Standard-, Verifizierungs- und Kurzverfahren, wobei Produktinformationen im Saudi Drug Information System (SDI) gepflegt werden. Die 2025 veröffentlichten regulatorischen Aktualisierungen verschärften die Dokumentations- und Prüfanforderungen, was den anhaltenden Bestrebungen entspricht, den Zugang zu vereinfachen und gleichzeitig hohe Standards für komplexe Produkte einschließlich Biologika und GLP-1-Therapien beizubehalten.
Im Jahr 2026 veränderten zwei Umsetzungsmeilensteine die Einreichungsbereitschaft: Aktualisierte SFDA-Verifizierungs- und Kurzverfahren traten am 20. Januar 2026 in Kraft, und neue SFDA-Datenanforderungen für Humanarzneimittel traten am 01. Februar 2026 in Kraft. Parallel dazu stärken Track-and-Trace-Vorgaben, einschließlich binärer Barcode-Nachverfolgung für Arzneimittel auf dem saudischen Markt, die Lieferkettenintegrität und fügen Compliance-Schritte für Hersteller und Vertreiber hinzu, die Krankenhaus- und Online-Kanäle beliefern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette wird von multinationalen und regionalen Herstellern angeführt, die markenrechtlich geschützte, biosimilare und generische Diabetesmedikamente in ein Beschaffungs- und Vertriebsumfeld liefern, das zunehmend auf nationale Versorgungssicherheit ausgerichtet ist. Die zentralisierte Beschaffung über NUPCO bündelt die Nachfrage nach wichtigen Therapien und unterstützt Lokalisierungsprogramme, während industrielle Lokalisierungsbemühungen durch Investitionen und Kapazitätsaufbauten in Zentren wie Sudair City for Industry and Businesses fortgesetzt werden.
Nachgelagert prägen SFDA-Anforderungen für Produktdaten, Pharmakovigilanz und binäre Barcode-basierte Nachverfolgung die Verpackung, Serialisierung und Vertreiberabläufe und stärken die durchgängige Transparenz. Die Abgabe bleibt für komplexe Behandlungsschemata weiterhin in Krankenhausapotheken verankert, während die Erfüllung durch digitale Kanäle expandiert, die durch E-Rezepte und Telepharmazie-Integration ermöglicht werden, welche Verschreiber, Kostenträger und Apotheken entlang des Behandlungspfads chronischer Erkrankungen enger miteinander verknüpfen.
Wettbewerbslandschaft
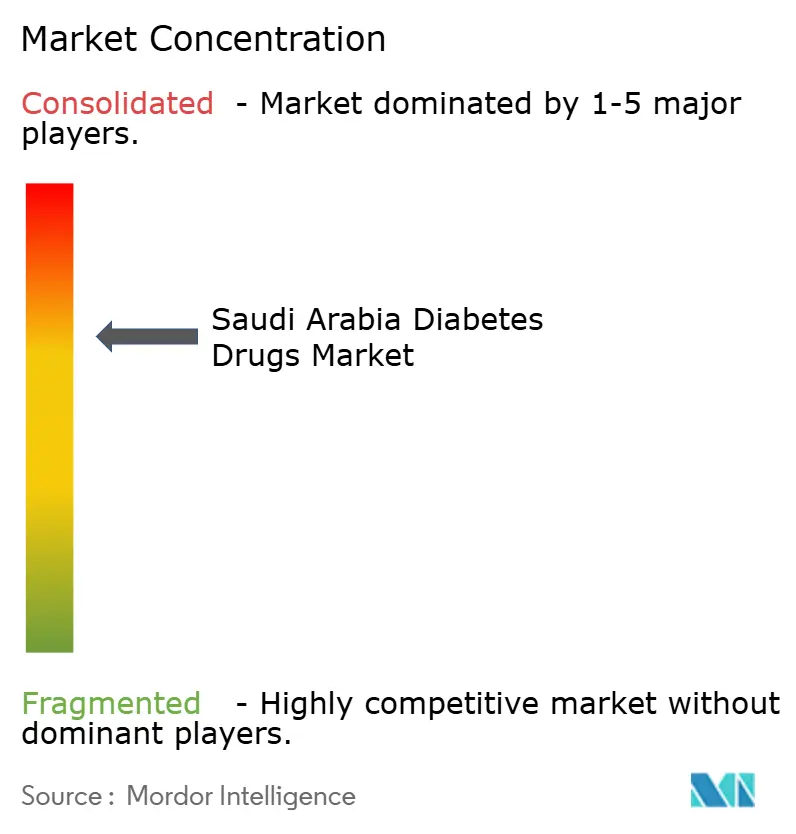
Der Markt für Diabetesmedikamente in Saudi-Arabien weist eine moderate Konzentration auf. Novo Nordisk und Sanofi führen bei Insulinen und GLP-1-Präparaten, gestärkt durch Lokalisierungsvereinbarungen mit NUPCO. AstraZenecas kardiometabolische Pipeline und Ambitionen im Bereich Gewichtsmanagement erzeugen zusätzlichen Wettbewerbsdruck.
Biosimilar-Anbieter – Hikma, Alpha Pharma, Jamjoom – richten sich an der nationalen Biotech-Strategie aus, um die Importabhängigkeit zu reduzieren. Ihr Erfolg hängt davon ab, die Überwachungsanforderungen der SFDA zu erfüllen und die Bioproduktion zu skalieren.
Innovatoren im Bereich der digitalen Gesundheit verstärken den Wettbewerb jenseits von Molekülen. Das KI-gestützte Werkzeug zur Prävention von Fußgeschwüren von AmplifAI Health, das für die Health-Growth Academy von Google ausgewählt wurde, veranschaulicht die Konvergenz von Software und Pharmakotherapie. Unternehmen, die Medikamente mit datengestützten Adhärenz- oder Risikoteilungsmodellen bündeln können, dürften künftig Marktanteile gewinnen.
Marktführer für Diabetesmedikamente in Saudi-Arabien
AstraZeneca
Merck and Co.
Novo Nordisk A/S
Sanofi
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Lokalisierung komplexer Diabetestherapien stellt einen aktiven Freiraum dar, unterstützt durch Umsetzungsvehikel der Vision 2030 und namhafte Branchenschritte, die Produktionskapazitäten in das Königreich verlagern. Novo Nordisk und Lifera unterzeichneten im April 2025 eine Absichtserklärung (MoU), um die lokale Produktion von Semaglutid (GLP-1-Behandlungen) in Saudi-Arabien zu ermöglichen, im Einklang mit nationalen Prioritäten rund um Biologika, Peptide und die Reduzierung der Belastung durch chronische Krankheiten. Auf der Angebotsseite kündigte STADA im Februar 2026 eine Investition von mehr als 85 Millionen Euro an, um ein Produktionszentrum in Sudair City zu errichten, mit dem angegebenen Plan, in den ersten fünf Jahren 250 Millionen Typ-2-Diabetes-Behandlungen zu produzieren, was das lokalisierte Portfolio erweitern und die Teilnahme an Ausschreibungen unterstützen würde.
Zugangs- und adhärenzorientierte Chancen bestehen neben Molekülinnovationen, während sich das Versorgungsmodell hin zu einer stärker standardisierten Erstattung und digital gestützter Versorgungskontinuität entwickelt. Die Kodierungsstandardisierung des Council of Health Insurance (Saudi Billing System) und der Ausbau der Infrastruktur für virtuelle Versorgung, einschließlich der Nutzung von Sehhaty und des Seha Virtual Hospital-Netzwerks, unterstützen Programme, die Therapieeinleitung, Nachfüllmanagement und die Erfassung von Real-World-Evidenz bündeln, insbesondere für hochpreisige Injektionsklassen, bei denen die Kontrolle durch Kostenträger und die Ergebnisverfolgung zunehmen.
Aktuelle Branchenentwicklungen
- Juli 2026: Daewoong Pharmaceutical gab eine Exportlieferungsvereinbarung mit Acino Pharma AG bekannt, um sein SGLT-2-Hemmer-Diabetesmedikament Envlo (Enavogliflozin) in Saudi-Arabien und sieben weiteren MENA-Märkten einzuführen, wobei die behördliche Zulassung in Saudi-Arabien für 2026 angestrebt wird. Dies erweitert die saudische Diabetesmedikamenten-Pipeline und stärkt Daewoongs regionale Präsenz in der MENA-Region, was den Wettbewerbsdruck auf SGLT-2-Therapien erhöht.
- Juni 2026: SPIMACO (mit Genetix Biotherapeutics) gab eine exklusive Vereinbarung mit Genetix Biotherapeutics bekannt, um die Vermarktung und lokale Produktion der Zelltherapien LYFGENIA und ZYNTEGLO in Saudi-Arabien zu ermöglichen. Dies fördert die lokale Produktion hochwertiger Therapien, unterstützt die Vision 2030 und reduziert die Importabhängigkeit für innovative Behandlungen.
- Februar 2026: OneSource Specialty Pharma und Hikma Pharmaceuticals erhielten die SFDA-Zulassung für generisches Semaglutid Ozempic in Saudi-Arabien, was die Vermarktung der Behandlung für Diabetes und Gewichtsmanagement ermöglicht. Dies ist ein direkter Zulassungsmeilenstein für eine führende GLP-1-Therapie und erhöht den Wettbewerbsdruck im Insulin- und GLP-1-Segment in Saudi-Arabien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als der Gesamtwert verschreibungspflichtiger Arzneimittel zur Behandlung von Diabetes in Saudi-Arabien über die Abgabe in Krankenhaus-, Einzelhandels- und Online-Apotheken, gemessen in aktuellen USD für den abgedeckten Zeitraum.
Umfangsausschlüsse: Diabetesgeräte und Testzubehör (wie Insulinpumpen, Pens als Geräte, CGM-Sensoren, Blutzuckermessgeräte und Teststreifen) werden nicht als Arzneimittelumsatz gezählt.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Insuline
- Orale Antidiabetika
- Nicht-insulinbasierte injizierbare Medikamente
- Kombinationspräparate
- Nach Wirkstoffherkunft
- Markenmedikamente
- Biosimilar- / Generika-Medikamente
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Erfassung des Nachfrage- und Politikkontexts für die Diabetesbehandlung in Saudi-Arabien und verankert diesen anschließend in Gesundheitsindikatoren, die im Zeitverlauf überprüft werden können. Wir stützen uns typischerweise auf öffentliche Quellen wie die Länderschätzungen der International Diabetes Federation (IDF), die Gesundheitsindikatoren der Weltgesundheitsorganisation (WHO) und der Weltbank sowie Veröffentlichungen des saudischen Gesundheitsministeriums für den Kontext von Versorgungspfaden und Programmen.
Um den Kontext in Markteingaben zu übersetzen, überprüfen wir Arzneimittelregistrierungen und Sicherheitsmitteilungen der Saudi Food and Drug Authority sowie öffentlich verfügbare Ausschreibungsunterlagen und beobachtbare Erstattungssignale. Geschäftsberichte, Investorenpräsentationen und geprüfte Unterlagen von Unternehmen werden herangezogen, um die Portfolioexposition und die Preisentwicklung nach Therapiebereich zu verstehen. Parallel dazu werden Abonnementdatensätze zu Unternehmensfinanzen, Patentaktivitäten und Importdaten auf Sendungsebene selektiv verwendet, um Produktaktivitäten zu überprüfen, wenn die öffentliche Berichterstattung dünn ist. Die hier aufgeführten Quellen dienen nur der Veranschaulichung, und es wurden zusätzliche öffentliche Dokumente und Datenpunkte überprüft, um Eingaben zu sammeln, zu verifizieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Annahmen zu hinterfragen, die durch Schreibtischquellen nicht vollständig bestätigt werden können, insbesondere in Bezug auf den Therapiemix, den Wechsel von Marken- zu Generikaprodukten und kanalspezifische Abgabemuster. Wir befragen Hersteller und Vertreiber, Apotheker, Kliniker und kostenträgerinformierte Interessengruppen, um sicherzustellen, dass das Modell widerspiegelt, wie die Behandlung in Saudi-Arabien begonnen, intensiviert und aufrechterhalten wird.
Das Feedback der Befragten hilft uns, den modellierten Patientenpool mit dem tatsächlichen Verschreibungsverhalten in Einklang zu bringen, einschließlich des Tempos der GLP-1-Aufnahme, der Schwellenwerte für den Insulinbeginn und gängiger Zusatzmuster bei Typ-2-Diabetes. Da es sich um einen Einzelländer-Markt handelt, wenden wir keine regionalen Aufteilungen an, wählen jedoch Befragte aus, die wichtige Versorgungsumgebungen und Beschaffungswege repräsentieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 15% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 22% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die behandelte Diabetespopulation in die erwartete Therapienachfrage umwandelt und diese Nachfrage anschließend anhand klassenspezifischer Preis- und Mixannahmen in Werte umrechnet. Der behandelte Pool wird anhand von Prävalenz- und Diagnosesignalen erstellt und unter Berücksichtigung von Versorgungszugangsindikatoren sowie der in der lokalen Praxis typischerweise beobachteten Behandlungsintensität angepasst.
Zu den wichtigsten Eingaben, die den Gesamtwert beeinflussen, gehören die Aufteilung zwischen Typ-1- und Typ-2-Behandlung, der Anteil der Patienten mit Insulin gegenüber oralen Wirkstoffen und Nicht-Insulin-Injektionen, durchschnittliche Tagesdosisannahmen für Insulin, Packungsgrößen und typische Nachfüllzyklen sowie die Kanalverteilung über Krankenhaus-, Einzelhandels- und Online-Apotheken. Wir verfolgen auch die Ausschreibungs- und Erstattungsrichtung, die erwartete Durchdringung von Biosimilars und Generika sowie Wechselraten zwischen älteren oralen Therapien und neueren Klassen, da diese den gewichteten Durchschnittspreis beeinflussen.
Um die Gesamtwerte realistisch zu halten, bestätigen wir die Ergebnisse durch selektive Bottom-up-Prüfungen, wie z. B. stichprobenartige Preispunkte auf SKU-Ebene multipliziert mit geschätzten Patientenvolumina für die wichtigsten Klassen, sowie Kanalprüfungen bei Vertreibern und Apotheken zur Klassendynamik. Wo Daten auf Produktebene unvollständig sind, werden Lücken durch klassenspezifische Durchschnittswerte behandelt und anschließend neu ausbalanciert, um dem validierten Gesamttherapiemix zu entsprechen. Die Prognose verwendet Szenarioanalysen, die durch einfache Trendmodelle unterstützt werden, bei denen Treiber wie Prävalenzwachstum, Therapieaufnahmekurven und Preiserosionserwartungen basierend auf den von Experten angegebenen realisierbaren Werten über den Prognosezeitraum angepasst werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültigen Zahlen nicht von einer einzigen Quelle oder einem einzigen Satz von Annahmen abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen, einschließlich Indikatoren zur Diabetesbelastung, beobachteten Verschiebungen der Verschreibungspraxis hin zu neueren Klassen und kanalspezifischen Beschaffungsmustern, und untersuchen dann Ausreißer, bevor wir Schlussfolgerungen festlegen.
Falls eine erhebliche Diskrepanz auftritt, werden die Annahmen überarbeitet und gezielte erneute Kontaktaufnahmen mit den relevantesten Interviewpartnern ausgelöst, gefolgt von einer internen Peer-Review der überarbeiteten Logik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Preisänderungen, Erstattungsmaßnahmen oder bedeutenden Entwicklungen bei Kennzeichnung und Versorgung. Unmittelbar vor der Auslieferung führt ein Analyst einen erneuten Aktualisierungsdurchgang durch, damit die Kunden die aktuellste Sicht anhand derselben wiederholbaren Schritte erhalten, die an dieselben zugrunde liegenden Annahmen gebunden sind.
Vergleich der Marktgröße für Diabetesmedikamente in Saudi-Arabien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Diabetesmedikamente in Saudi-Arabien weichen oft voneinander ab, da Studien nicht immer dieselben Produkte, Kanäle und Preispunkte erfassen und zudem unterschiedliche Basisjahre wählen können. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Listenpreise und optimistische Aufnahmeraten stützt, während eine andere sich stärker auf erstattete Preise und langsameren Wechsel verlässt.
Einige veröffentlichte Zahlen scheinen Diabetesversorgungsartikel zu enthalten, die den Arzneimitteln nahestehen, was den Gesamtwert schnell erhöhen kann, wenn Geräte in die Definition einbezogen werden. Bei Mordor Intelligence beschränkt sich die Erfassung auf den Umsatz mit verschreibungspflichtigen Arzneimitteln in den Bereichen Insulin, orale Wirkstoffe, Nicht-Insulin-Injektionen und Kombinationen, wobei Geräteverkäufe ausgeschlossen sind, sodass der Wert die Therapienachfrage klarer widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 452,26 Mio. USD (2025) | |
| Fachzeitschrift A | 773,60 Mio. USD (2024) | Die veröffentlichte Zahl wird zusammen mit Erwähnungen von Insulinpens und kontinuierlichen Glukoseüberwachungssystemen präsentiert, was auf eine weiter gefasste Definition der Versorgungsausgaben hindeutet als nur verschreibungspflichtige Arzneimittel, und es wird zudem ein anderes Basisjahr verwendet. |
| Branchenbericht B | 2,00 Mrd. USD (2024) | Diese Schätzung wird typischerweise als gerundeter Headline-Wert kommuniziert und kann breitere metabolische oder diabetesbezogene Produkte und Dienstleistungen umfassen, mit begrenzter Transparenz hinsichtlich Klassenmix, Kanalverteilung und den für den Gesamtwert verwendeten Preiserosionsannahmen. |
Über die drei Werte hinweg ist die Streuung hauptsächlich dadurch zu erklären, was im Marktkorb enthalten ist und wie Preise zum Zeitpunkt der Messung behandelt werden. Indem das Modell an die behandelte Patientennachfrage, den Therapiemix und wiederholbare Preis- und Volumenprüfungen gebunden bleibt, bleibt die Endzahl nachvollziehbar und lässt sich leichter abgleichen, wenn sich die Annahmen im Laufe der Zeit ändern.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Diabetesmedikamente in Saudi-Arabien?
Der Markt ist im Jahr 2026 mit 481,48 Millionen USD bewertet und soll bis 2031 658,43 Millionen USD erreichen.
Welche Wirkstoffklasse hat den größten Marktanteil?
Insuline führen und repräsentieren 50,62 % des Marktanteils für Diabetesmedikamente in Saudi-Arabien im Jahr 2025.
Wie schnell wachsen nicht-insulinbasierte injizierbare Präparate?
Nicht-insulinbasierte injizierbare Präparate, angetrieben durch GLP-1-Präparate und duale Agonisten, werden voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen.
Warum expandieren Online-Apotheken so rasch?
Regelungen erlauben nun E-Rezepte, während integrierte Apps die Rezepterneuerung vereinfachen und eine CAGR von 10,01 % für Online-Kanäle erzielen.
Welche Faktoren hemmen das Marktwachstum?
Hohe Preise für innovative injizierbare Präparate, strenge SFDA-Biosimilar-Prüfungen, Trägheit der Ärzte und abfließender Medizintourismus bremsen die Expansion.
Wie fördert Saudi-Arabien die lokale Arzneimittelproduktion?
Vision 2030 fördert die Lokalisierung durch Steueranreize, NUPCO-Lieferverträge und Biotech-Cluster, was jüngst in der Eröffnung der ersten inländischen Insulinproduktionsanlage des Königreichs gipfelte.
Seite zuletzt aktualisiert am:



