
Größe und Marktanteil des südafrikanischen Marktes für Diabetes-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 326.12 Millionen US-Dollar |
| Marktgröße (2026) | 344.78 Millionen US-Dollar |
| Marktgröße (2031) | 455.26 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Marktes für Diabetes-Medikamente durch Mordor Intelligence
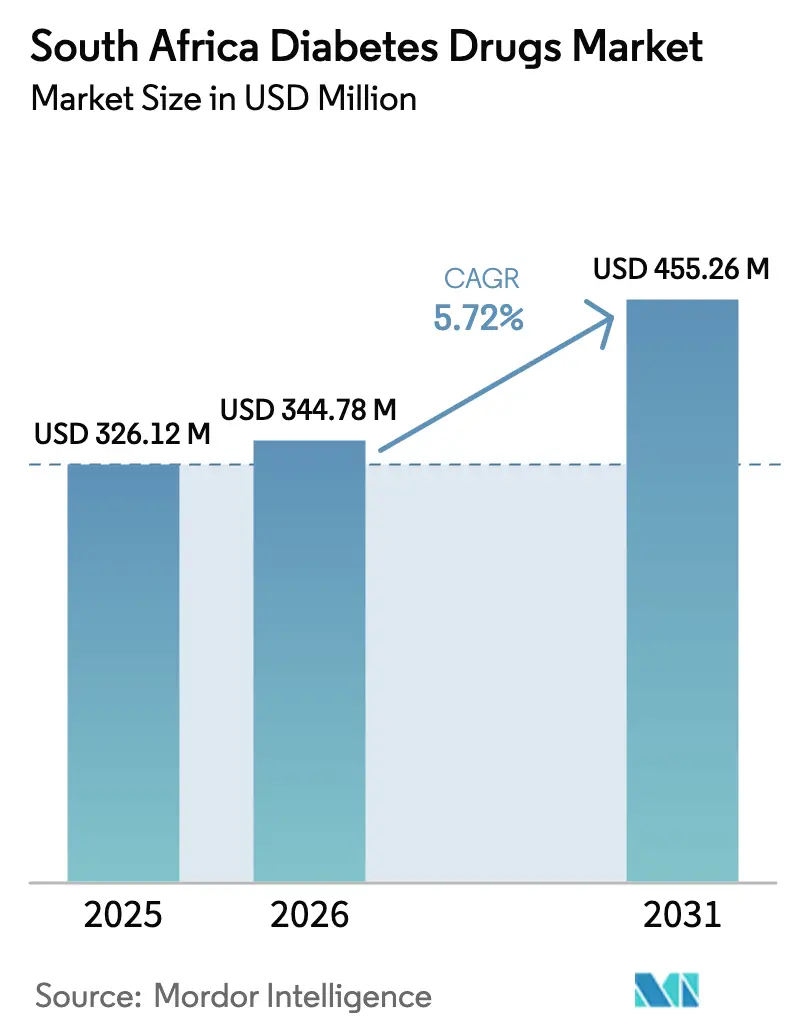
Es wird erwartet, dass der südafrikanische Markt für Diabetes-Medikamente von 326,12 Millionen USD im Jahr 2025 auf 344,78 Millionen USD im Jahr 2026 wächst und bis 2031 eine Prognose von 455,26 Millionen USD bei einer CAGR von 5,72 % über den Zeitraum 2026–2031 erreicht. Die eskalierend steigende Diabetesprävalenz – die inzwischen mehr als 4 Millionen Einwohner betrifft – trifft auf eine wachsende private Krankenversicherungsabdeckung und lokale Fertigungsinvestitionen, was eine robuste Nachfrageaussicht schafft. Die Übernahme von SGLT-2-Inhibitoren und GLP-1-Rezeptoragonisten erweitert die therapeutischen Möglichkeiten, während wertbasierte Erstattungsmodelle Verschreiber dazu veranlassen, Wirkstoffe zu bevorzugen, die messbare kardiometabolische Vorteile nachweisen. Eine moderate, aber stetige Verschiebung der Verschreibungsmengen von öffentlichen Einrichtungen zu privaten Sektorkanalkanälen spiegelt eine stärkere Kaufkraft in städtischen Provinzen wider und verstärkt differenzierte Zugangsmuster. Gleichzeitig erweitern Online-Apotheken die Reichweite in halbstädtische Gemeinden, was darauf hindeutet, dass sich der südafrikanische Markt für Diabetes-Medikamente in Richtung digital gestützter Distribution entwickelt.
Wichtigste Erkenntnisse des Berichts
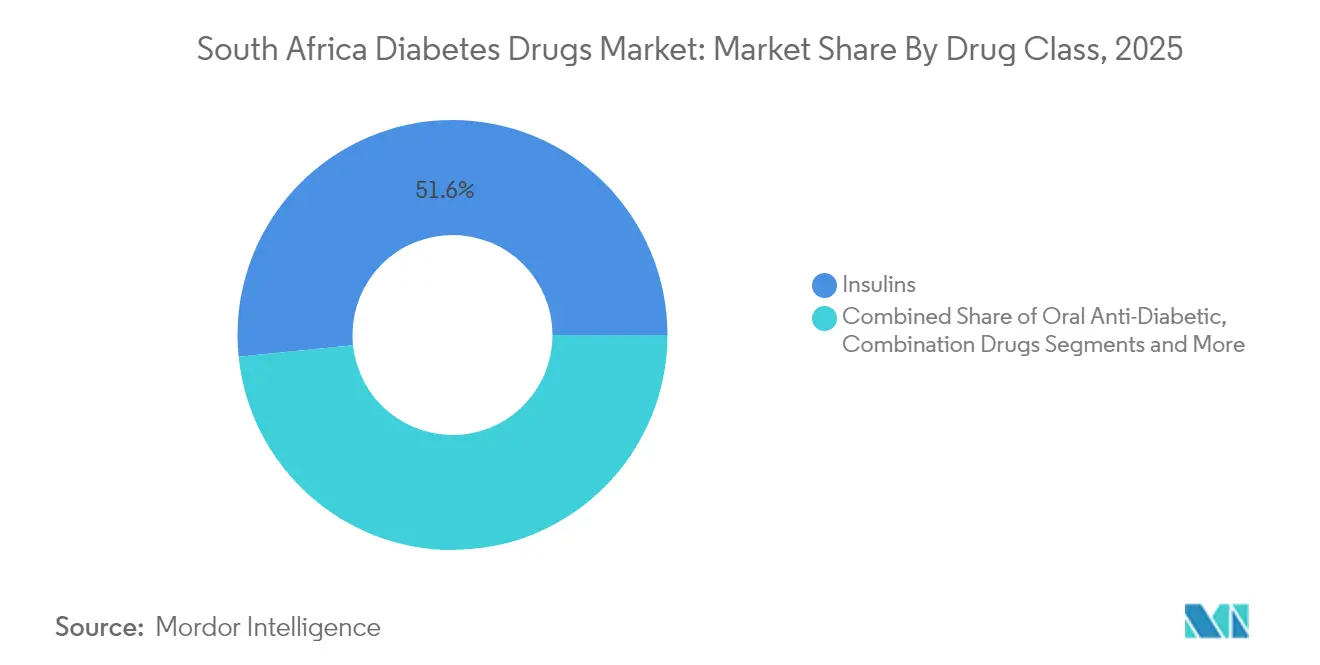
- Nach Wirkstoffklasse führten Insuline im Jahr 2025 mit einem Marktanteil von 51,62 % am südafrikanischen Markt für Diabetes-Medikamente; Nicht-Insulin-Injektionsmittel verzeichnen die schnellste CAGR von 9,88 % bis 2031.
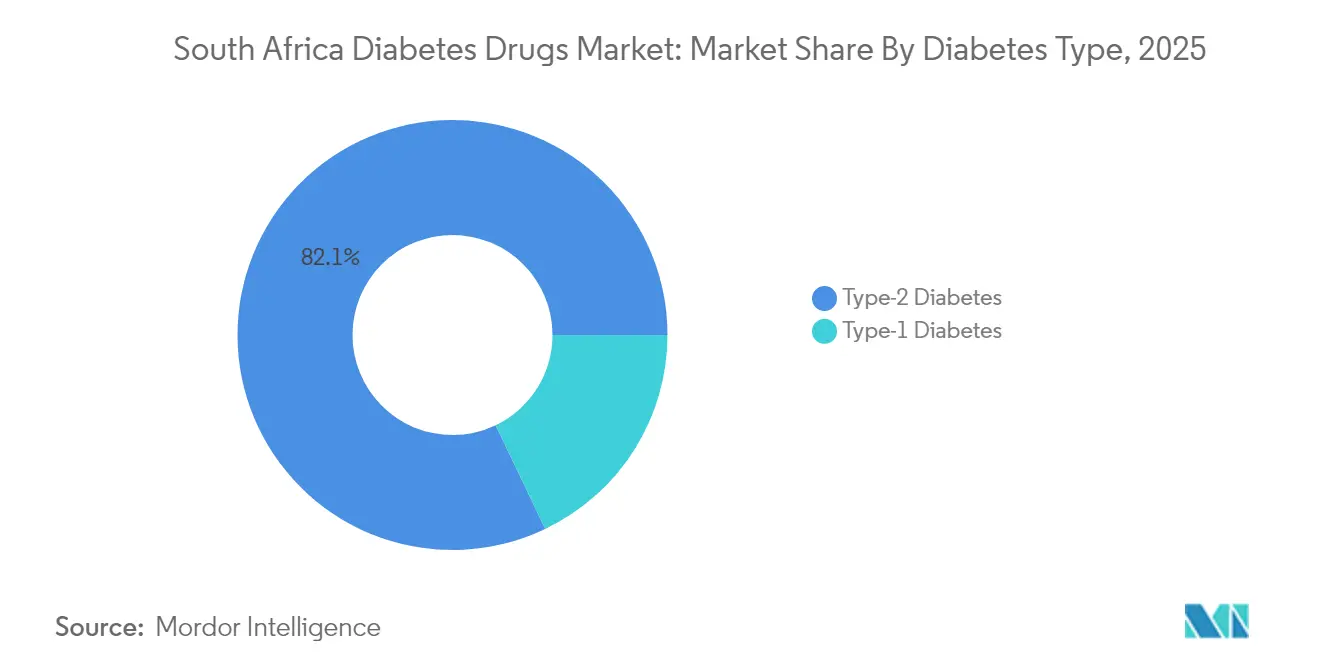
- Nach Diabetestyp entfiel Typ-2-Diabetes im Jahr 2025 auf einen Anteil von 82,10 % an der Größe des südafrikanischen Marktes für Diabetes-Medikamente und wächst mit einer CAGR von 6,83 % bis 2031.
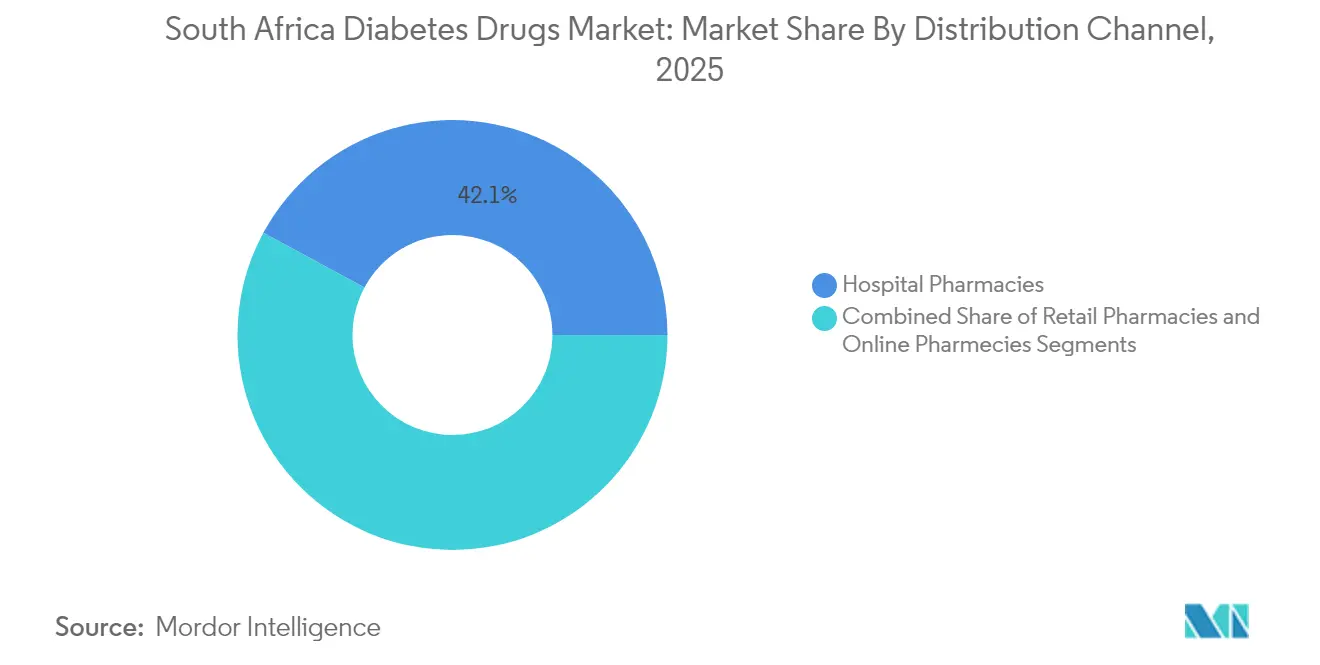
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 42,12 %, während Online-Apotheken mit einer CAGR von 9,35 % zwischen 2026 und 2031 voraussichtlich expandieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum südafrikanischen Markt für Diabetes-Medikamente
Analyse der Treibereinflusses*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende Diabetesprävalenz & früheres Erkrankungsalter | +1.2% | National, konzentriert in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Ausweitung der privaten Krankenversicherungsabdeckung für chronische Medikamente | +0.9% | National, stärkere Auswirkungen in Gauteng, Westkap | Kurzfristig (≤ 2 Jahre) |
| Schnelle Übernahme der SGLT-2- und GLP-1- Klassen in lokale Leitlinien | +0.8% | National, frühe Einführung im privaten Sektor | Mittelfristig (2–4 Jahre) |
| Lokaler Vertragsfertigungs- & Abfüll-/Endfertigungskapazitätsausbau | +0.6% | National, Fertigungszentren in Gauteng, KwaZulu-Natal | Langfristig (≥ 4 Jahre) |
| Anstieg von Tele-Apotheken-Plattformen zur Ermöglichung von E-Rezepten | +0.5% | National, beschleunigt in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Regierungsinitiativen und Erstattung | +0.4% | National, Schwerpunkt auf öffentlichen Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Diabetesprävalenz und früheres Erkrankungsalter
Südafrika erlebt ein jüngeres Erkrankungsalter bei Diabetes, was den Therapiehorizont von episodisch zu lebenslanger Behandlung verschiebt. Studien zur mitochondrialen Dysfunktion beleuchten das für die Region einzigartige genetische und lebensstilbedingte Zusammenspiel. Längere Behandlungsverläufe vervielfachen kumulative Arzneimittelmengen und vergrößern den südafrikanischen Markt für Diabetes-Medikamente erheblich. Städtische Ernährungsveränderungen hin zu energiedichten Lebensmitteln verschlechtern Glykämiprofile, während abnehmende körperliche Aktivität die Insulinresistenz verstärkt. Kliniker beginnen die Pharmakotherapie jetzt früher, einschließlich einer dualen Therapie bei der Diagnose, um langfristige Komplikationen einzudämmen. Versicherungsanalysen zeigen, dass Patienten, die vor dem 40. Lebensjahr diagnostiziert werden, fast zweieinhalbmal höhere Medikamentenkosten verursachen als jene, die nach dem 55. Lebensjahr diagnostiziert werden. Diese demografische Verschiebung hält die Nachfrage selbst dann stabil, wenn die Inzidenz sich stabilisiert.
Ausweitung der privaten Krankenversicherungsabdeckung für chronische Medikamente
Discovery Health und andere große Krankenversicherungen listen nun die meisten leitlinienempfohlenen Wirkstoffe unter den chronischen Leistungen auf, was die Eigenleistung der Mitglieder erheblich senkt. Die vollständige Leistungsabdeckung für basale Bolus-Insulintherapien und die teilweise Abdeckung für Nächste-Generation-GLP-1-Agonisten verringern finanzielle Hürden und fördern den schnellen Wechsel zu Premium-Therapien. Private Versicherungen pilotieren zudem wertbasierte Formulare, die eine höhere Erstattung vorsehen, wenn HbA1c-Ziele erreicht werden, was die Interessenausrichtung aller Beteiligten verbessert. Das Ergebnis ist eine tiefere Durchdringung neuerer Wirkstoffklassen in Ballungsräumen, was die Umsatzdichte je behandeltem Patienten stärkt. Übertragungseffekte entstehen, wenn öffentliche Leitlinien die Ergebnisdaten des privaten Sektors beobachten und eine breitere Einführung in Betracht ziehen. Folglich erhält der südafrikanische Markt für Diabetes-Medikamente einen beschleunigten Weg für innovative Moleküle.
Schnelle Übernahme der SGLT-2- und GLP-1-Klassen in lokale Leitlinien
Lokale endokrinologische Gesellschaften haben SGLT-2-Inhibitoren als Zweitlinientherapie für Patienten mit kardiovaskulärem Risiko und GLP-1-Agonisten für jene, die eine Gewichtsreduktion benötigen, aufgenommen. Eine Kohortenstudie im Westkap bestätigte, dass ein vierteljährlicher HbA1c-Test in Verbindung mit diesen Wirkstoffen die Krankenhausaufenthaltstage innerhalb von zwölf Monaten um 18 % reduzierte.[1]Lize-Marie Doresha Williams & Robert Mash, "Die Rolle von Gemeindegesundheitshelfern bei nicht übertragbaren Krankheiten," BMC Primary Care, bmcprimcare.biomedcentral.com Obwohl hohe Preise die Verbreitung im öffentlichen Sektor einschränken, belegt die Nutzung im privaten Sektor den klinischen Nutzen. Diese Belege drängen politische Entscheidungsträger schrittweise zur eventuellen Aufnahme in Ausschreibungen, insbesondere sobald Biosimilar-Versionen die SAHPRA-Zulassung erhalten. Verschreibungsimpuls, einmal gebildet, kehrt sich selten um und festigt das langfristige Mengenwachstum.
Lokaler Vertragsfertigungs- und Abfüll-/Endfertigungskapazitätsausbau
Novo Nordisks Allianz mit Aspen Pharmacare zur Abfüllung und Endbearbeitung von Human-Insulin-Fläschchen zu einem Deckel-Ab-Werk-Preis von 3 USD leitet erhebliche Mengen durch inländische Anlagen. Ähnliche Linien sind für die Patronen- und Stiftmontage vorgesehen, was die Versorgung vor Importwegschocks schützt. Die lokale Produktion reduziert das Fremdwährungsrisiko und verkürzt Vorlaufzeiten – Eigenschaften, die nach pandemiebedingten Störungen besonders relevant sind. Staatliche Anreizpakete – Steuervergünstigungen und Ausrüstungszuschüsse – verbessern die wirtschaftliche Attraktivität des Onshoring weiter. Langfristig könnten Skaleneffekte in die Auftragsproduktion von GLP-1-Injektionsmitteln überfließen und den südafrikanischen Markt für Diabetes-Medikamente als regionale Exportbasis verankern.
Analyse des Hemmfaktoreneinflusses*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenkosten für neuartige Therapien | -0.8% | National, stärkere Auswirkungen in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Häufige Insulin- und Teststreifen- Fehlbestände in öffentlichen Sektordepots | -0.6% | National, konzentriert in ländlichen Provinzen | Mittelfristig (2–4 Jahre) |
| Regulatorischer Rückstau bei Biosimilar- Zulassungen (SAHPRA) | -0.4% | National, betrifft alle Marktsegmente | Mittelfristig (2–4 Jahre) |
| Probleme mit der Patientenadhärenz im Zusammenhang mit traditionellen Medizinpräferenzen | -0.3% | National, stärker in ländlichen und traditionellen Gemeinschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten für neuartige Therapien
Die beste GLP-1-Agonistentherapie der Klasse kostet bis zu 14 % des durchschnittlichen verfügbaren Haushaltseinkommens nach Steuern, wenn sie ohne vollständige Krankenversicherungssubvention erworben wird. Solche Ausgaben erzwingen eine therapeutische Rationierung und erhalten ein Zwei-Klassen-System aufrecht. Patienten im unteren Mittelsegment wechseln häufig zwischen öffentlichen Kliniken für die Grundversorgung und privaten Apotheken für episodische Nachfüllungen, was die Kontinuität unterbricht. Kliniker berichten, dass die Therapieintensivierung aus Erschwinglichkeitsgründen um acht bis zehn Monate verzögert wird, was die Glykämiekontrolle untergräbt. Hersteller reagieren mit begrenzten Zuzahlungsgutscheinen, doch deren Reichweite bleibt auf städtische Gebiete beschränkt. Bis eine breitere Subventionierung oder Preisverhandlung erfolgt, werden die Übernahmekurven flacher bleiben, als der klinische Bedarf nahelegt.
Häufige Insulin- und Teststreifen-Fehlbestände in öffentlichen Sektordepots
MSF dokumentierte 2024 einen nationalen Fehlbestand an Insulinstiften, der Tausende von Nutzern betraf und Notfalltransitionen zu Fläschchen auslöste.[2]"Insulinstift-Engpass betrifft Tausende in Südafrika," MSF Südliches Afrika, msf.org.za Versorgungslücken entstehen durch fehlerhafte Ausschreibungsprognosen, Hafenstaus und Finanzierungsverzögerungen. Ländliche Provinzen tragen die Hauptlast, da die Nachschublogistik langsamer ist. Jede Engpassepisode führt zu vorübergehenden Spitzen der privaten Apothekennachfrage, festigt jedoch das Misstrauen in die Zuverlässigkeit der öffentlichen Versorgung. Chronische Unsicherheit veranlasst einige Patienten zum Horten von Vorräten, was zyklische Engpässe verschlimmert. Für den südafrikanischen Markt für Diabetes-Medikamente dämpft eine solche Volatilität die langfristige Nachfragesichtbarkeit und kann den Therapieinnovationsimpuls im öffentlichen Kanal schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse: Insulindominanz steht vor injizierbarer Innovation
Insuline generierten im Jahr 2025 51,62 % des Umsatzes des südafrikanischen Marktes für Diabetes-Medikamente, dank ihrer unverzichtbaren Verwendung bei Typ-1-Diabetes und fortgeschrittenem Typ-2-Diabetes. Basale Bolus-Regimes bleiben der Eckpfeiler, da sie den aktuellen nationalen Leitlinien entsprechen und Grundbestandteile von Provinzausschreibungen sind. Versorgungsunterbrechungen verdeutlichen jedoch Schwachstellen, die Biosimilar-Anbieter ausnutzen wollen. Nicht-Insulin-Injektionsmittel, hauptsächlich GLP-1-Rezeptoragonisten, verleihen der Marktdynamik mit einer CAGR von 9,88 % bis 2031 Schwung und gestalten trotz Preisaufschlägen die therapeutischen Hierarchien um. Diese Moleküle liefern duale glykämische und gewichtsreduzierende Ergebnisse – Eigenschaften, die bei Verschreibern resonieren, die adipöse Stadtpatienten behandeln. Orale Antidiabetika – Metformin, Sulfonylharnstoffe und DPP-4-Inhibitoren – bleiben weiterhin Erstlinientherapeutika und dienen als Mengenstabilisatoren, wenn Injektionsmittel mit Erschwinglichkeitsproblemen konfrontiert sind.
Pipeline-Innovationen erweitern das Insulinportfolio in ultra-langwirkende Formate wie das einmal wöchentliche Insulin Icodec. Die frühe Studiensichtbarkeit hat die klinische Erwartungshaltung gesteigert, noch bevor eine formale südafrikanische Zulassung erfolgt, da die reduzierte Injektionshäufigkeit Adhärenzverluste behebt. Da die Abfüll-/Endfertigung nun inländisch ist, erwarten Stakeholder preislichen Spielraum für Premium-Formulierungen. Dennoch wird die Wettbewerbsintensität von der Bearbeitungsgeschwindigkeit der SAHPRA für Biosimilar-Dossiers abhängen; jede neue Zulassung verspricht, die Preisdisziplin im gesamten südafrikanischen Markt für Diabetes-Medikamente zu dämpfen.
Notiz: Segmentanteile aller Einzelsegmente verfügbar nach Berichtkauf


Nach Diabetestyp: Komplexität des Typ-2-Diabetes treibt die Therapieentwicklung voran
Typ-2-Diabetes machte 82,10 % der diagnostizierten Fälle aus und lenkt das therapeutische Mengenwachstum mit einer CAGR von 6,83 %, was die Größenexpansion des südafrikanischen Marktes für Diabetes-Medikamente bis 2031 verankert. Der Lebensstilwandel hin zu sitzenden Tätigkeiten und kalorienreichen Ernährungsgewohnheiten beschleunigt den metabolischen Wandel und verlängert die Arzneimittelexpositionsfenster. Komplikationsorientiertes Verschreiben – mit Fokus auf kardiovaskuläre und renale Endpunkte – fördert die frühere Integration von SGLT-2- und GLP-1-Wirkstoffen. Im Gegensatz dazu bleibt Typ-1-Diabetes ein stabiles, aber kleineres Segment, das die basale und schnellwirkende Insulinnachfrage monopolisiert, ohne wesentliche Klassendiversifikation.
Forscher verbinden unkontrollierten Typ-2-Diabetes mit erhöhten Ketogenesemetaboliten, was in vielen Fällen auf Nichteinhaltung der Ernährung hinweist. Gemeindegesundheitshelfer leiten nun Aufklärungsinitiativen, die Kohlenhydratzählen und Arzneimitteldosierung erklären und dabei helfen, vermeidbare Krankenhausaufenthalte einzudämmen. Diese Basisaktivitäten, gekoppelt mit digitalen Blutzucker-Monitoring-Apps, zielen darauf ab, den Anteil der Patienten, die HbA1c-Ziele erreichen, über die aktuellen 23 % hinaus zu erhöhen. Verbesserte Ergebnisse würden natürlich die Lebenszeiten chronischer Medikation verlängern und die Mengenstabilität für den südafrikanischen Markt für Diabetes-Medikamente stärken.
Notiz: Segmentanteile aller Einzelsegmente verfügbar nach Berichtkauf
Nach Vertriebskanal: Digitale Transformation gestaltet den Zugang neu
Krankenhausapotheken hielten im Jahr 2025 42,12 % des Gesamtumsatzes und spiegeln ihre Rolle im komplexen Fallmanagement und in integrierten Labordienstleistungen wider. Sie bleiben unverzichtbar für die Insulineinleitung, -titration und die Intervention bei schwerer Hypoglykämie. Einzelhandels-Gemeinschaftsapotheken bedienen routinemäßige Nachfüllungen und akute Beratung und profitieren von dichter geografischer Abdeckung. Online-Plattformen, die heute noch einen einstelligen Anteil repräsentieren, verzeichnen eine CAGR von 9,35 %, da Tele-Konsultations-Arbeitsabläufe reifen. Eine Studie ergab, dass 88 % der befragten E-Apotheken gültige Apothekenzulassungen besitzen, obwohl regulatorische Kennzeichen inkonsistent angezeigt werden.
Elektronische Vorabbewilligungsportale der Krankenversicherungen senden nun genehmigte Verschreibungen direkt an Partnerschafts-Online-Apotheken, was Verzögerungen reduziert. Automatisierte Nachfüllplanung und die Bequemlichkeit der Hauszustellung fördern eine höhere Adhärenz bei technikaffinen Patientensegmenten. In ländlichen Umgebungen entstehen hybride Modelle: Virtuelle Konsultationen verbinden Distriktkrankenhäuser mit Abholstellen in Townships und wahren dabei die Kühlkettenintegrität für Insulin. Eine solche Kanalmischung stellt sicher, dass der südafrikanische Markt für Diabetes-Medikamente synchronisierte Mengenströme über physische und digitale Verkaufsstellen hinweg aufrechterhält.
Notiz: Segmentanteile aller Einzelsegmente verfügbar nach Berichtkauf
Geografische Analyse
Städtische Provinzen, insbesondere Gauteng und das Westkap, generieren mehr als die Hälfte der nationalen Diabetes-Verschreibungserlöse und spiegeln die konzentrierte Durchdringung privater Krankenversicherungen wider. Diese Gebiete beherbergen auch führende Tertiärkrankenhäuser, die die Einführung von GLP-1-Protokollen vorantreiben und so als Erstübernahme-Cluster für innovative Therapien fungieren. KwaZulu-Natal folgt und nutzt die Hafeninfrastruktur von Durban für pharmazeutische Importflüsse und jüngste Investitionen in Abfüll-/Endfertigungsanlagen. Im Gegensatz dazu kämpfen das Ostkap und Limpopo mit einer spärlichen endokrinologischen Versorgung und periodischen Arzneimittelengpässen, was die Gesamtübernahme dämpft.
Der Rollout der Nationalen Krankenversicherung versucht, den Zugang zu homogenisieren, aber die schrittweise Umsetzung bedeutet, dass regionale Disparitäten für den größten Teil dieses Jahrzehnts anhalten werden. Gemeindegesundheitshelfer übernehmen Brückenfunktionen, indem sie Arzneimittelabholungen koordinieren und die Adhärenz in abgelegenen Dörfern stärken. Tele-Apotheken-Pilotprojekte in Mpumalanga demonstrieren, wie die Smartphone-Durchdringung logistische Engpässe überwinden kann, wenn die Netzabdeckung ausreichend ist. Langfristig werden lokalisierte Fertigungszentren in Gauteng und KwaZulu-Natal die Vorlaufzeiten zu ländlichen Kliniken verkürzen und möglicherweise geografische Behandlungslücken verringern.
Grenzüberschreitende Chancen prägen ebenfalls die strategische Planung. Südafrikanische Produzenten haben die Märkte der Südafrikanischen Entwicklungsgemeinschaft im Blick, wo kompatible Regulierungsrahmen die Exportlizenzierung beschleunigen. Massenverträge mit den Gesundheitsministerien von Botswana und Namibia spiegeln bereits solche Expansionsschritte wider. Folglich könnte die Provinzproduktionskapazität den Inlandsbedarf übersteigen, aber der Überschuss kann regional fließen, was Südafrikas Pharma-Hub-Ambitionen stärkt und die Werksauslastungsraten innerhalb des südafrikanischen Marktes für Diabetes-Medikamente stabilisiert.
Regulatorisches Umfeld
Diabetesmedikamente in Südafrika werden von der South African Health Products Regulatory Authority (SAHPRA) im Rahmen des Medicines and Related Substances Act, 1965 (Act No. 101 of 1965) reguliert. Die SAHPRA regelt die Produktregistrierung, Qualität, Kennzeichnung und Marktüberwachung für Insuline, orale Antidiabetika sowie neuere GLP-1- und SGLT-2-Therapien. Die SAHPRA hat außerdem Positionen veröffentlicht, die klarstellen, dass compoundierte Semaglutid-Produkte keine Ersatzprodukte für registrierte Arzneimittel sind, wodurch Einschränkungen bei der großflächigen Compoundierung, Werbung und dem Vertrieb nicht registrierter Produkte verstärkt werden.
Durchsetzungs- und Überprüfungsmaßnahmen im Zusammenhang mit GLP-1-Therapien sind sichtbarer geworden, da die Nachfrage stieg und Angebotsengpässe Parallelkanäle entstehen ließen. Im Mai 2026 gaben die SAHPRA und der South African Pharmacy Council (SAPC) gemeinsame Maßnahmen bekannt, um gegen die illegale Herstellung nicht registrierter GLP-1-Arzneimittel vorzugehen, während die SAHPRA zudem offenlegte, dass sie mehrere Anträge für generisches Semaglutid prüft (12 Anträge, wie in SAHPRA-Materialien und der zugehörigen Berichterstattung vermerkt). Diese Schritte verschärfen die Compliance-Anforderungen für Apotheken und Hersteller und beeinflussen das Tempo, mit dem kostengünstigere GLP-1-Optionen in die regulierte Versorgung eintreten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Diabetesmedikamente in Südafrika beginnt mit der Herstellung von Wirkstoffen und Fertigarzneimitteln, die zwischen multinationalen Herstellern und lokalen Partnern aufgeteilt ist, gefolgt von der SAHPRA-Registrierung, dem Großhandel und dem Vertrieb in öffentliche und private Kanäle. Die Beschaffung im öffentlichen Sektor erfolgt in der Regel zentral über das National Department of Health, wobei Bestandsmanagement und die letzte Vertriebsmeile auf Provinzebene an Kliniken und Krankenhäuser erfolgen, während der private Sektor größtenteils über Krankenhaus- und Einzelhandelsapothekennetzwerke sowie eine wachsende Zahl lizenzierter E-Apotheken-Betreiber läuft.
Versorgungssicherheit und die Umsetzung der Kühlkette sind kritische Engpässe für Insulin und andere injizierbare Therapien. Die Insulinpen-Engpässe im Jahr 2024 verdeutlichten die Anfälligkeit gegenüber globalen Kapazitätsbeschränkungen und Tenderprognosen, was die Substitution durch Ampullen und alternative Lieferanten vorantrieb. Dies erhöht auch die Bedeutung lokaler Verpackung oder Abfüllung, soweit verfügbar. In diesem Zusammenhang verkürzen lokale Fertigungsstandorte und Partnerschaften (zum Beispiel die lokale Fertigungspräsenz von Sanofi und der im Berichtskontext genannte Weg von Novo Nordisk-Aspen zur inländischen Insulinproduktion) die Vorlaufzeiten und verringern die Importabhängigkeit. Zugleich lenken private Krankenversicherungsformulare und Vorabgenehmigungsportale zunehmend Mengen zu bestimmten Marken und Kanälen, einschließlich der Online-Abwicklung.
Wettbewerbslandschaft
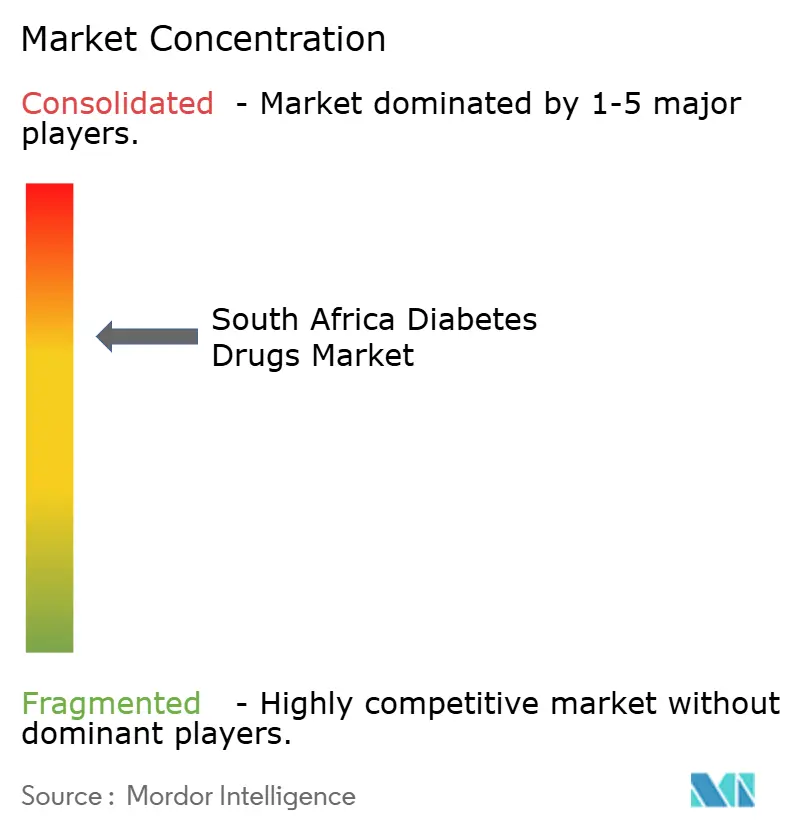
Multinationale Marktführer – Novo Nordisk, Sanofi und Eli Lilly – behalten ihre Marktführerschaft durch gut etablierte Insulin- und GLP-1-Portfolios. Ihr kombinierter Mengenanteil bei Insulin übersteigt 60 %, was ein moderates Konzentrationsniveau kennzeichnet. Jedes Unternehmen integriert Kliniker-Schulungsprogramme und Patienten-Support-Hotlines, um die Markentreue zu stärken. Jüngste Engpässe haben jedoch Schwachstellen aufgezeigt, die Biosimilar-Hersteller ausnutzen wollen, sobald die SAHPRA die regulatorischen Rückstände abgebaut hat.
Strategische Allianzen prägen das aktuelle Vorgehen: Novo Nordisks Abfüll-/Endfertigungsdeal mit Aspen Pharmacare, Sanofis Verpackungskooperation in KwaZulu-Natal und Lillys IT-Partnerschaft für cloudbasierte Dosisanpassungswerkzeuge. Diese Schritte lokalisieren die Wertschöpfung und mindern Importzölle, während sie die Lieferkettenwiderstandsfähigkeit schärfen. Digitale Therapeutika zeichnen sich als Differenzierungsmerkmal ab; Unternehmen integrieren Bluetooth-fähige Stifte mit mobilen Coaching-Apps, was dem Kostenträgerinteresse an nachprüfbarer Adhärenz entspricht.
Regulatorische Dynamiken gestalten den Wettbewerbsrhythmus. Die SAHPRA-Schnellspur für Biosimilars verspricht, preiselastische Segmente zu öffnen, insbesondere bei Basalinsulin. Inzwischen priorisieren Verhandlungen über die Nationale Krankenversicherung die niedrigsten nachhaltigen Ausschreibungsgebote und setzen damit Anreize für kosteneffiziente Produzenten. Die kulturelle Akzeptanz der traditionellen Medizin veranlasst Innovatoren, Kommunikationskampagnen zu gestalten, die lokale Heilungserzählungen respektieren und Misstrauen abbauen. Gemeinsam halten diese Trends einen lebhaften Wettbewerb aufrecht, fördern aber auch die Zusammenarbeit rund um die Versorgungssicherheit innerhalb des südafrikanischen Marktes für Diabetes-Medikamente.
Marktführer im südafrikanischen Markt für Diabetes-Medikamente
AstraZeneca
Merck
Novo Nordisk A/S
Eli Lilly
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chance für ein reguliertes, kostengünstigeres GLP-1-Angebot verengt sich, da Südafrika von eingeschränkter Verfügbarkeit von Originalpräparaten und sporadischen compoundierten Produkten zu registrierten Generika und zugelassenen Alternativen übergeht. Die SAHPRA hat angegeben, dass sie 12 Anträge für generisches Semaglutid prüft, und die Durchsetzungsmaßnahmen im Mai 2026 gegen die illegale Herstellung nicht registrierter GLP-1-Arzneimittel erhöhen die Prämie für konforme, registrierte Produkte. Diese Kombination schafft Chancen für Hersteller mit SAHPRA-fertigen Dossiers, zuverlässiger Kühlkettenverteilung und Preisstrategien, die auf den Zugang über private Krankenversicherungen sowie potenzielle öffentliche Beschaffungswege abgestimmt sind.
Auf der Nachfrageseite bringen politikgetriebene Screening- und Früherkennungsprogramme mehr Patienten in die Pharmakotherapie, unterstützt durch die leitliniengerechte Verbreitung von SGLT-2-Inhibitoren und GLP-1-Rezeptoragonisten in Hochrisikopopulationen mit Typ-2-Diabetes. Das National Department of Health hat ein Diabetes-Screening-Ziel von 105 Millionen Personen über den MTEF-Zeitraum festgelegt und erweitert das gemeindebasierte Screening auf erhöhten Blutzucker, um eine frühere Überweisung zu ermöglichen, wodurch sich der diagnostizierte Pool vergrößert, der mit oralen Therapien, Insulin und neueren Wirkstoffklassen behandelt werden kann. Auf der Angebotsseite schaffen lokale Fertigungs- und Abfüllinitiativen zusammen mit strengeren Kontrollen des nicht registrierten GLP-1-Angebots Raum für konforme Marktteilnehmer, um durch bessere Versorgungskontinuität, vorhersehbarere Tenderbeteiligung und breitere geografische Reichweite in unterversorgte Provinzen Marktanteile aufzubauen.
Aktuelle Branchenentwicklungen
- Juli 2026: Novo Nordisk kündigte die bevorstehende Einführung (27. Juli 2026) von Extensior an, einer kostengünstigeren Kopie seines Semaglutid-Diabetesmedikaments, in Zusammenarbeit mit Acino. Die Einführung erweitert die GLP-1-Marktoptionen und signalisiert Preisdruck auf bestehende Therapien. Der Schritt stärkt die Fähigkeit von Novo Nordisk, seine GLP-1-Dominanz angesichts der Generika-Konkurrenz zu verteidigen.
- Juli 2026: Sun Pharmaceutical Industries erhielt die regulatorische Zulassung der SAHPRA zur Herstellung und Vermarktung einer generischen Semaglutid-Injektion für Erwachsene mit unzureichend kontrolliertem Typ-2-Diabetes. Der Markteintritt von generischem Semaglutid in Südafrika erweitert den Zugang und den Preiswettbewerb. Die lokalisierte Produktion stärkt die Versorgungssicherheit und Erschwinglichkeit für Patienten unter GLP-1-Therapie.
- Mai 2026: Aspen Pharmacare begann mit der kommerziellen Freigabe der ersten Chargen lokal hergestellten Humaninsulins in Gqeberha nach Zulassung durch die SAHPRA. Die Lokalisierung der Insulinversorgung unterstützt die Akzeptanz im privaten Sektor. Die inländische Insulinproduktion verbessert die Versorgungssicherheit und unterstützt die Akzeptanz im privaten Sektor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt verschreibungspflichtige Arzneimittel zur Behandlung von Diabetes in Südafrika, gezählt als Umsatz, der über Krankenhaus-, Einzelhandels- und Online-Apothekenkanäle auf Herstellerebene in USD erzielt wird.
Ausschlüsse des Umfangs: Diabetes-Überwachungsgeräte, Insulinverabreichungsgeräte und allgemeine Gewichtsmanagementprodukte sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Orale Antidiabetika
- Insuline
- Kombinationsarzneimittel
- Nicht-Insulin-Injektionsmittel
- Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken / Tele-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung der behandelten Diabetespopulation und des lokalen Versorgungspfads und verknüpft diese dann damit, wie Arzneimittel in Südafrika beschafft und ausgegeben werden. Wir stützen uns auf öffentliche Gesundheitsstatistiken und politische Dokumente, um Diagnoseraten, Therapieeinleitungen und die Art zu verstehen, wie Formulare den Zugang im gemischten öffentlichen und privaten System gestalten.
Für die Kerndaten haben wir Quellen wie den Atlas der International Diabetes Federation, Bevölkerungstabellen von Statistics South Africa, Materialien des National Department of Health und der Essential Medicines List, Aktualisierungen der South African Health Products Regulatory Authority zu Zulassungen und Kennzeichnung sowie, wo verfügbar, OECD-artige Gesundheitsindikatoren für den Kontext verwendet. Wir haben außerdem Jahresberichte, Ergebnispräsentationen und Preis- oder Erstattungsvermerke in öffentlichen Dokumenten geprüft und Lücken anschließend mit kostenpflichtigen Abonnements für Unternehmensfinanzinformationen, Patentdatenbanken und sendungsbezogene Import- und Exportsignale für ausgewählte Moleküle ergänzt. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Arbeit zur Datenerhebung, Überprüfung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um den Nachfragepool und die Preislogik mit Personen zu überprüfen, die Diabetes-Verschreibungen und -Beschaffung in der Praxis erleben, einschließlich Klinikern, Apothekern, Kostenträgern und Programmadministratoren, Großhändlern und lokalen Vertriebspartnern. Da es sich um einen Einzelländermarkt handelt, deckten wir die wichtigsten Metropolprovinzen ab und sprachen auch mit Befragten, die stadtnahe und ländliche Einzugsgebiete versorgen, damit Unterschiede im Kanalmix und Zugang nicht wegdurchschnittet wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 15% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 22% | Manager: 47% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand eines Hybridansatzes aus Top-down und Bottom-up, wobei die Top-down-Seite die jährliche Arzneimittelnachfrage rekonstruiert, indem sie von der Diabetespopulation ausgeht, Diagnose- und Behandlungsraten anwendet und die Therapie dann basierend auf lokaler Praxis in Insulin, orale Wirkstoffe und Nicht-Insulin-Injektionen aufteilt. Sobald der Patienten- und Therapiepool festgelegt ist, übersetzen wir ihn mithilfe typischer täglicher Dosierungsmuster, Packungsgrößen und der in Beschaffungs- und Apothekenkanälen beobachteten durchschnittlichen Verkaufspreisspannen in Werte und passen ihn dann für die Dynamik öffentlicher Tender im Vergleich zu privaten Erstattungsverhalten an.
Zu den wichtigsten Einflussfaktoren im Modell zählen die Diabetesprävalenz und Altersverteilung, der Anteil von Typ 1 gegenüber Typ 2, die Insulinpenetration, die Akzeptanz neuerer Nicht-Insulin-Injektionen, die durchschnittliche Therapiedauer und Kanalverschiebungen zwischen Krankenhaus-, Einzelhandels- und Online-Apotheken. Wo die Datenlage für kleinere Klassen dünn ist, prüfen wir gegenseitig durch selektive Bottom-up-Näherungen, etwa stichprobenartige Marken- und Generikapreispunkte multipliziert mit erwarteten Volumina und Prüfungen der Vertriebskanäle. Bei Lücken verwenden wir Analogmoleküle mit ähnlicher Dosierung und Nutzung, bis Primärrückmeldungen eine genauere Aufteilung stützen.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch Trendglättung wichtiger Einflussfaktoren, wobei die Annahmen an das erwartete Diagnosewachstum, die Therapieintensivierungsraten und die Preisentwicklung, einschließlich tenderbezogener Preisschritte, verankert und von Experten validiert sind. Die endgültige Prognose bleibt praktisch und wiederholbar gestaltet, sodass jeder Einflussfaktor angepasst werden kann und die Auswirkung auf die Gesamtsumme sichtbar ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach interner Konsistenz und Übereinstimmung mit der Realität suchen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie öffentlichen Beschaffungsmustern, bekannten Verschiebungen bei der Verschreibung und Verfügbarkeitsänderungen nach regulatorischen Aktualisierungen und prüfen dann etwaige starke Sprünge nach Klasse oder Kanal vor der Freigabe.
Ein zweiter Analyst überprüft die Logik, die wichtigsten Annahmen und den Rechenweg, und Befragte werden erneut kontaktiert, wenn eine Abweichung nicht durch eine sichtbare Nachfrage- oder Preisänderung erklärt werden kann. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Diabetesmedikamente in Südafrika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Diabetesmedikamente in Südafrika können recht unterschiedlich ausfallen, da die erfassten Produkte und die Punkte der Umsatzerfassung nicht immer identisch sind, und manche Studien eine reine Einzelhandelserfassung als Abkürzung verwenden. Auch der Zeitpunkt spielt eine Rolle, da Umrechnungsdaten für Währungen, Preisrevisionen bei Tendern und die Geschwindigkeit der Akzeptanz neuerer Injektionspräparate den Wert eines einzelnen Jahres deutlich verschieben können.
Diabetesgeräte und Blutzuckermessbedarf liegen außerhalb des Untersuchungsbereichs von Mordor Intelligence, was allein erklären kann, warum manche umfassenderen Zahlen zur Diabetesversorgung größer erscheinen als eine reine Medikamentenschätzung. Weitere Abweichungen ergeben sich üblicherweise daraus, ob öffentliche Tender über die Provinzen hinweg normalisiert werden, ob private Erstattungsvolumina aus Mitgliedschaftsdaten ohne Therapieaufteilung angenommen werden, und ob Durchschnittspreise konstant gehalten werden, selbst wenn die Generikapenetration in oralen Klassen steigt.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 326,12 Mio. USD (2025) | |
| Fachzeitschrift A | 309,30 Mio. USD (2022) | Verwendet eine einzelhandelsorientierte Sichtweise für orale Therapien und zeigt nicht klar, wie Insulin und Nicht-Insulin-Injektionen bewertet werden, was tenderbedingte Volumina und die Akzeptanz neuerer Klassen unterbewerten kann. |
| Branchenbulletin B | 332,82 Mio. USD (2023) | Stützt sich auf eine Berichterstattung im Stil historischer Apothekenverkaufsdaten und bietet nur begrenzte Anpassungen für die zeitliche Abstimmung öffentlicher Beschaffung und Kanalverschiebungen, sodass die Vergleichbarkeit von Jahr zu Jahr schwächer ausfallen kann. |
Insgesamt ergibt sich die Streuung hauptsächlich daraus, was als Arzneimittel gegenüber breiterer Diabetesversorgung gezählt wird, sowie daraus, wie öffentliche Beschaffung und Kanalmix bei der Umrechnung von Volumina in USD-Werte behandelt werden. Indem der Nachfragepool an behandelte Patienten gebunden bleibt und Preis- und Volumenlogik anschließend mit lokalem Kanal-Feedback überprüft werden, bleibt die Schätzung nachvollziehbar anhand klarer Schritte, die wiederholt und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle südafrikanische Markt für Diabetes-Medikamente?
Der südafrikanische Markt für Diabetes-Medikamente hat im Jahr 2026 einen Wert von 344,78 Millionen USD und soll bis 2031 bei einer CAGR von 5,72 % 455,26 Millionen USD erreichen.
Welche Wirkstoffklasse hält den größten Anteil am südafrikanischen Markt für Diabetes-Medikamente?
Insuline führen mit einem Marktanteil von 51,62 % im Jahr 2025 aufgrund ihrer unverzichtbaren Rolle bei der Behandlung von Typ-1-Diabetes und fortgeschrittenem Typ-2-Diabetes.
Warum gewinnen GLP-1-Rezeptoragonisten in Südafrika an Bedeutung?
GLP-1-Wirkstoffe bieten kombinierte glykämische, kardiovaskuläre und gewichtsreduzierende Vorteile und entsprechen den aktualisierten lokalen Leitlinien, die der Komplikationsreduktion Priorität einräumen.
Wie beeinflusst die private Krankenversicherungsabdeckung die Arzneimittelübernahme?
Erweiterte chronische Leistungen ermöglichen einen breiteren Zugang zu Premium-Therapien und beschleunigen die Einführung nächster Generationen von Wirkstoffen in städtischen Zentren, wo die Krankenversicherungsdurchdringung am höchsten ist.
Welche Herausforderungen hemmen die breitere Nutzung neuartiger Diabetes-Therapien?
Hohe Eigenkosten und intermittierende Engpässe im öffentlichen Sektor schränken den konsistenten Zugang ein, insbesondere in ländlichen Gebieten mit unzureichender Krankenversicherungsabdeckung.
Wie werden lokale Fertigungspartnerschaften die zukünftigen Arzneimittelpreise beeinflussen?
Abfüll-/Endfertigungsvereinbarungen wie Novo Nordisks Deal mit Aspen Pharmacare zielen darauf ab, die Insulin-Fläschchenpreise auf 3 USD zu begrenzen, was die Gesamttherapiekosten potenziell senkt und die Versorgungssicherheit verbessert.
Seite zuletzt aktualisiert am:



