
Web3-Marktgröße und Marktanteil
Web3-Marktanalyse von Mordor Intelligence
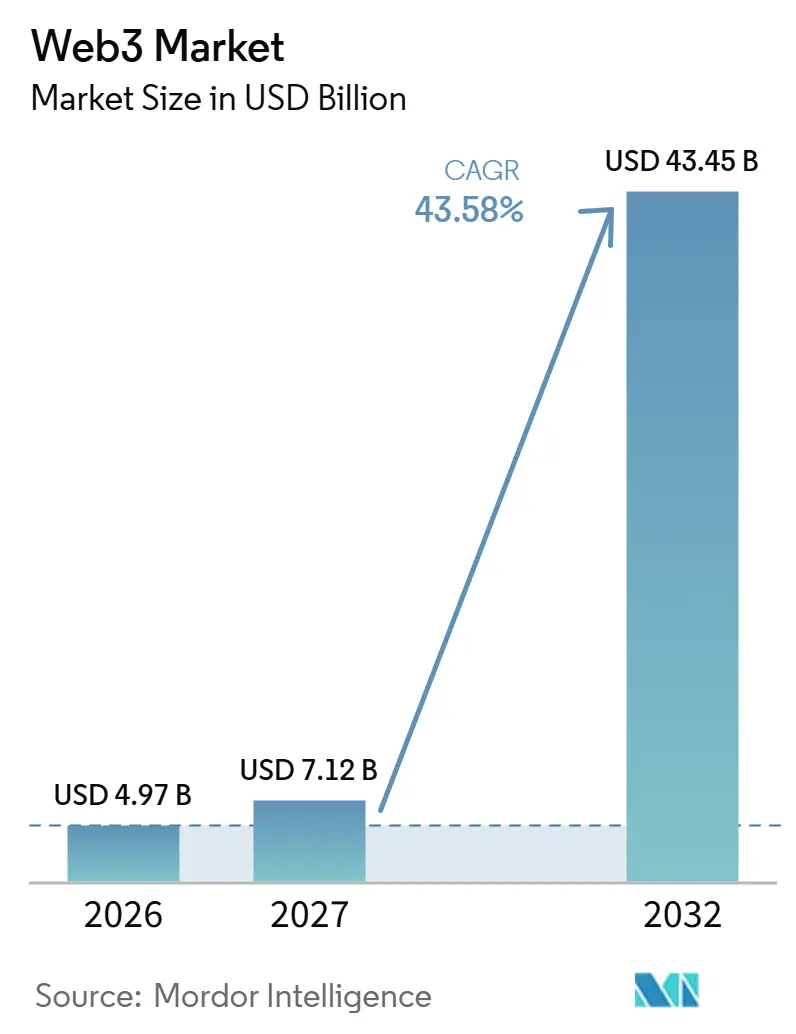
Die Web3-Marktgröße wurde im Jahr 2026 auf 4,97 Milliarden USD geschätzt und soll von 7,12 Milliarden USD im Jahr 2027 auf 43,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 43,58 % während des Prognosezeitraums (2027–2032).
Die Nutzung von Stablecoin-Zahlungen durch Unternehmen und der aktive dezentralisierte Handel schaffen Nachfrage nach Anwendungsdiensten, die wiederkehrende Finanztransaktionen verarbeiten. Niedrigere Ausführungskosten können die Bandbreite wirtschaftlich tragfähiger Anwendungsfälle erweitern und diese Nachfrage mit Anwendungen verknüpfen, die auf häufige Transaktionen mit geringem Wert ausgerichtet sind. In Brasilien können klarere Regeln für Dienstleister den Markteintritt zugänglicher machen, obwohl grenzüberschreitende Compliance-Anforderungen die Expansionswirtschaft einschränken. Wettbewerbsfähige Plattformen können reagieren, indem sie Nutzerverteilung mit spezialisierten Finanzfunktionen und verifizierbaren Daten kombinieren. Da eine Sicherheitsabschaltung alle Funktionen einer Anwendung gleichzeitig stoppen kann, hängt die gebührengenerierenden Aktivitäten davon ab, wie gut Anbieter das Vertragsrisiko bei wachsender Nutzung eindämmen.
Wichtigste Erkenntnisse des Berichts
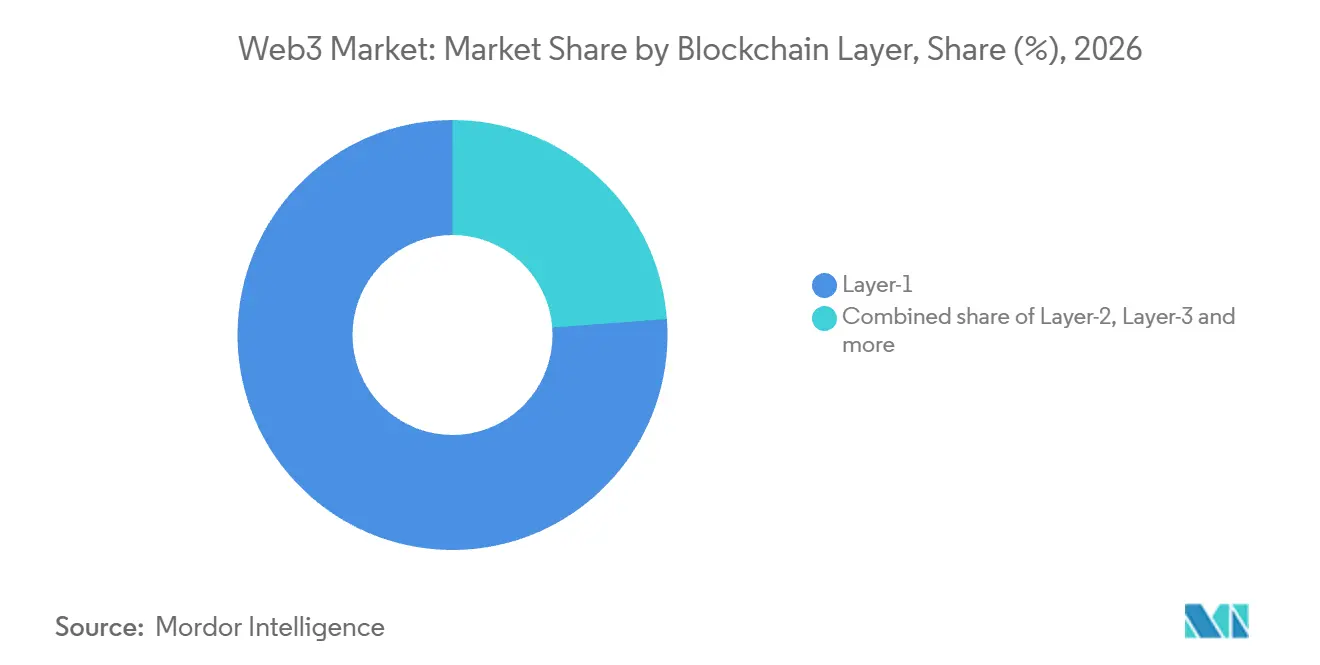
- Nach Blockchain-Schicht hielt Layer-1 im Jahr 2026 einen Web3-Marktanteil von 76,19 %, während Layer-3 mit einer CAGR von 46,9 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
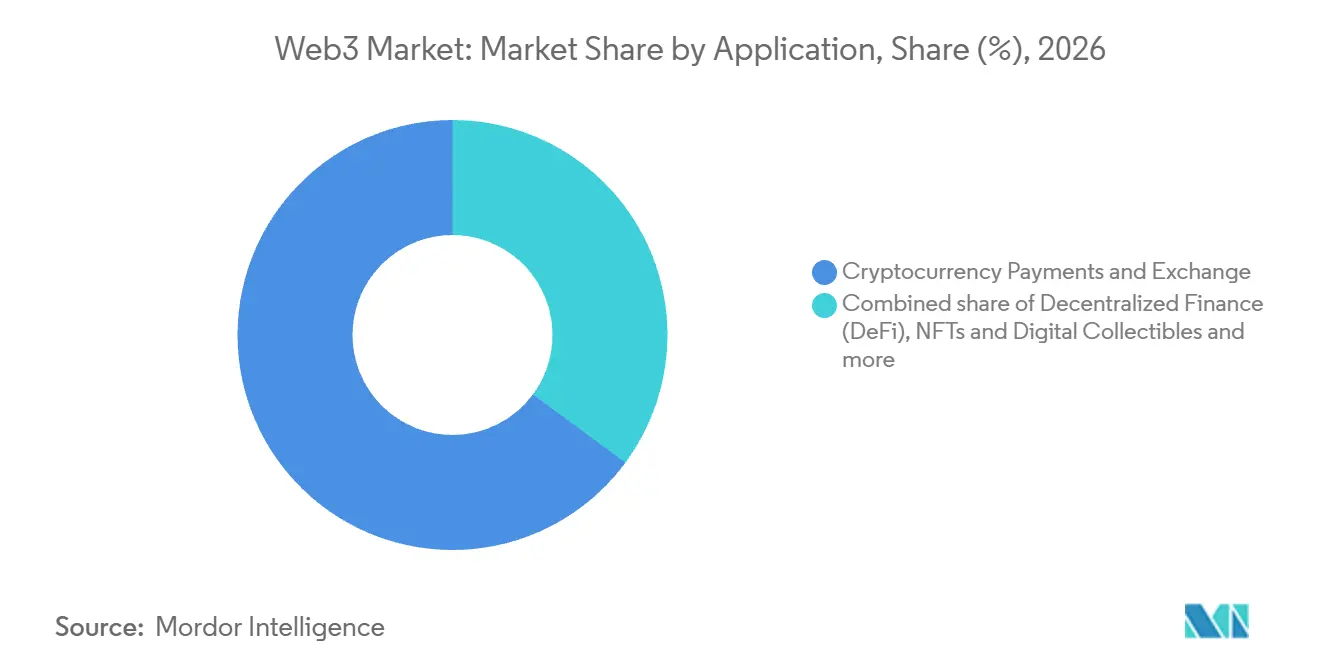
- Bei den Anwendungen hielten Kryptowährungszahlungen und -börsen im Jahr 2026 einen Anteil von 64,87 % an der Web3-Marktgröße, wobei dezentralisierte Finanzen (DeFi) mit einer CAGR von 44,5 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Über alle Endnutzerbranchen hinweg führte BFSI mit einem Anteil von 37,56 % im Jahr 2026, und E-Commerce und Einzelhandel soll mit einer CAGR von 45,6 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
- Bei den Bereitstellungsmodellen hielten öffentliche / erlaubnisfreie Chains im Jahr 2026 einen Anteil von 83,38 %, während Konsortium- / Hybrid-Chains mit einer CAGR von 45,7 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
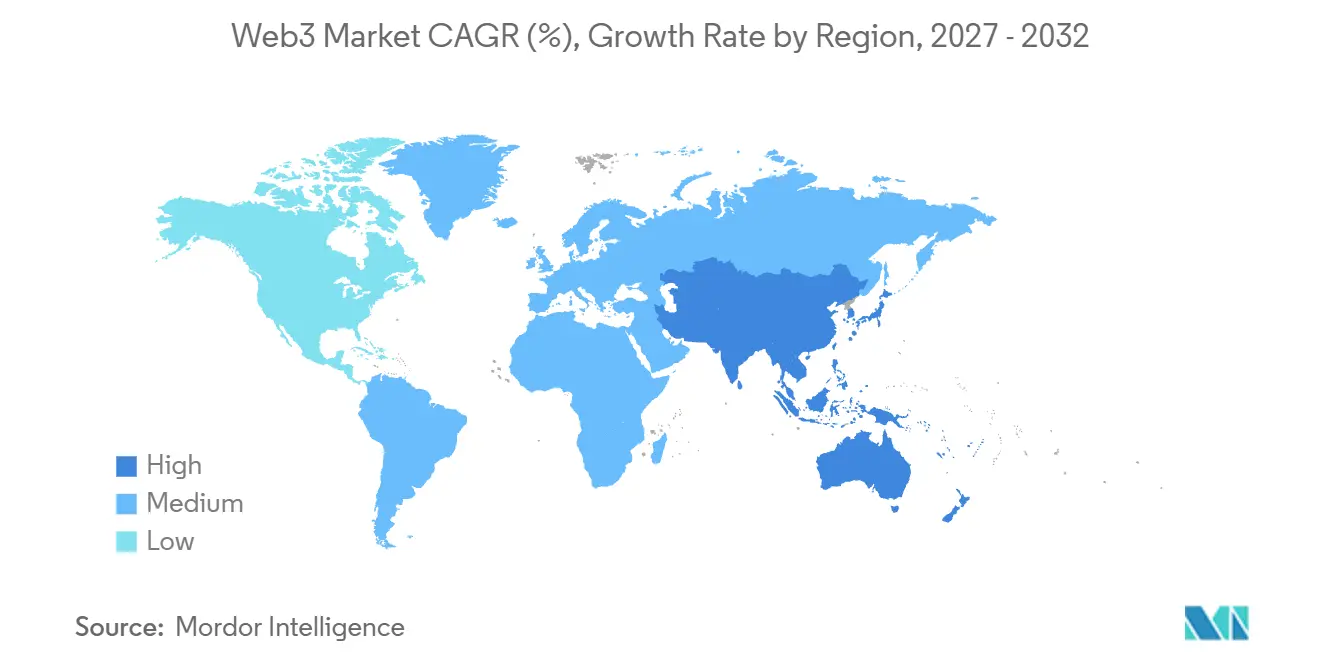
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 38,68 %, wobei Asien-Pazifik mit einer CAGR von 46,4 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Blockchain-Einführung in Unternehmen | +14% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Anstieg der DeFi- und NFT-Transaktionen | +12% | Republik Indien | Kurzfristig (≤ 2 Jahre) |
| Wachsende regulatorische Klarheit in den G20-Volkswirtschaften | +10% | Brasilien und Europäische Union | Mittelfristig (2–4 Jahre) |
| Layer-2-Skalierung senkt Transaktionskosten | +9% | Mexiko, Deutschland, Frankreich und Hongkong | Kurzfristig (≤ 2 Jahre) |
| Staatliche Integration dezentralisierter IDs | +4% | Königreich Bhutan | Langfristig (≥ 4 Jahre) |
| Komponierbare KI-Agenten in Web3-Stacks | +2% | Republik Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Blockchain-Einführung in Unternehmen
Die Unternehmenseinführung unterstützt sowohl Implementierungsarbeiten als auch laufende Dienste, doch diese Möglichkeiten hängen davon ab, wie weit eine Anwendung fortgeschritten ist. In Coinbases Umfrage von 2025 gaben rund 60 % der Fortune-500-Führungskräfte an, dass ihre Unternehmen an Blockchain-Initiativen arbeiteten. Diese Aktivität schafft eine adressierbare Implementierungspipeline, ohne dass jede Initiative zu einem operativen Einsatz wird. In Ripples Umfrage zu Beginn des Jahres 2026 gaben 31 % der Fintech-Befragten an, Stablecoins zur Zahlungsabwicklung für ihre Kunden zu nutzen. Diese engere operative Nutzung gibt Zahlungsdienstleistern eine konkrete Funktion, um die herum sie fortlaufende Transaktionsunterstützung entwickeln können, anstatt sich vollständig auf neue Implementierungsprojekte zu verlassen. Die stärkere kommerzielle Position kombiniert den Zugang zu Unternehmensentwicklungsarbeiten mit Diensten, die nach dem Betriebsbeginn einer Zahlungsanwendung erforderlich sind.
Anstieg der DeFi- und NFT-Transaktionen
Transaktionsintensive Dienste schaffen Nachfrage nach Infrastruktur durch wiederholte Aktivitäten und nicht allein durch Token-Bewertungen. CoinGecko berichtete, dass das Handelsvolumen unter den Top-10-Spot-dezentralisierten Börsen im Jahr 2025 auf 3,6 Billionen USD von 1,8 Billionen USD im Jahr 2024 gestiegen ist.[1] Separat zählte DappRadar im Oktober 2025 10,1 Millionen erfasste NFT-Transaktionen, die höchste monatliche Anzahl in diesem Jahr. Das Börsenmaß zeigt einen größeren Wertfluss, während die NFT-Anzahl auf erhebliche Ausführungsaktivitäten über individuell erfasste Transaktionen hinweist. Anwendungsanbieter können diese unterschiedlichen Arbeitslasten durch Handelsfunktionen oder Sammlerstück-Transaktionsdienste adressieren und so unterschiedliche Quellen der Infrastrukturnachfrage schaffen. Anbieter profitieren kommerziell, wenn wiederholte Nutzung kostenpflichtige Dienste unterstützt, wobei Transaktionswert und Aktivitätsanzahl unterschiedliche Umsatzmöglichkeiten informieren.
Wachsende regulatorische Klarheit in den G20-Volkswirtschaften
Definierte Dienstleisterregeln ermöglichen es Unternehmen, einen Markteintrittsweg zu bewerten, auch wenn die Compliance anspruchsvoll bleibt. Brasiliens Resolution BCB Nr. 520, in Kraft seit dem 2. Februar 2026, regelt Unternehmen für virtuelle Vermögenswerte und Dienste, die von anderen von der Zentralbank autorisierten Institutionen angeboten werden. Dieser Rahmen gibt potenziellen Anbietern eine spezifizierte regulatorische Kategorie, nach der sie ein Unternehmen strukturieren können. Die Verordnung der Europäischen Union über Märkte für Kryptowerte (MiCA) gilt seit dem 30. Dezember 2024, wobei die Regeln für vermögenswertbezogene Token und E-Geld-Token seit dem 30. Juni 2024 gelten. Für betroffene Emittenten und Dienstleister können definierte Zulassungs- und Verhaltensanforderungen die für den Markteintritt erforderliche Arbeit besser einschätzbar machen. Der Nachfragevorteil ist ein klarerer Weg zur Erbringung regulierter Dienste, während die Kosten für die Erfüllung dieser Anforderungen eine separate kommerzielle Kalkulation bleiben.
Layer-2-Skalierung senkt Transaktionskosten
Niedrigere Ausführungsgebühren erweitern die Bandbreite von Kleinstwert-Interaktionen, die Anwendungsentwickler wirtschaftlich auf der Chain abbilden können. Der Median-Gebührenwert, der die täglichen Mediane über Arbitrum, Base und Optimism mittelt, fiel von 0,180219 USD in Q1 2024 auf 0,001512 USD in Q1 2026. Für Dienste, die wiederholte Nutzeraktionen erfordern, kann diese Reduzierung die Transaktionshäufigkeit weniger belastend machen, ohne den Wert jeder einzelnen Aktion zu verändern. Entwickler können daher feinkörnigere Zahlungsfunktionen in Betracht ziehen, ohne dass Gebühren denselben Anteil ihres Wertes absorbieren. Gebührensensible Anbieter haben auch mehr Spielraum, Interaktionen in einen wiederkehrenden Dienst zu bündeln, anstatt Kosten bei jeder Aktion separat zu decken. Infrastrukturanbieter benötigen dann Dienstleistungserlöse, die mit nützlicher Anwendungsaktivität wachsen können, da die Ausführung selbst günstiger wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Compliance-Last in mehreren Rechtsordnungen | -3% | Mitgliedsländer der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Hochkarätige Smart-Contract-Exploits | -2% | Kaimaninseln | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Prüfung des Energieverbrauchs | -1.5% | Mitgliedsländer der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von wenigen Infrastruktur-Gateways (z. B. RPC-Hubs) | -1% | Vereinigte Staaten, Deutschland, Finnland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Compliance-Last in mehreren Rechtsordnungen
Grenzüberschreitende Expansion kann regulatorische Wartung zu einer wiederkehrenden Kostenstelle machen und nicht zu einer einmaligen Eintrittsvoraussetzung. In seinem Jahresbericht 2025 erklärte BitGo Holdings, dass seine globalen Aktivitäten es komplexen Finanzdienstleistungsregeln und administrativen Compliance-Kosten aussetzen. Es identifizierte auch Kosten im Zusammenhang mit Prüfungen, Audits, Anfragen und möglichen Durchsetzungsmaßnahmen. Separat warnte BitGo, dass die Aufrechterhaltung und Erneuerung von Genehmigungen kostspielige betriebliche Änderungen erfordern oder geplante Expansionen verzögern oder verhindern könnte. Für einen Anbieter digitaler Vermögenswertdienste machen diese bedingten Anforderungen die Wirtschaftlichkeit des Hinzufügens einer Rechtsordnung teilweise von Verpflichtungen abhängig, die nach der ersten Zulassung fortbestehen. Selbst wenn die Kundennachfrage den Markteintritt unterstützt, können wiederkehrende regulatorische Arbeiten und mögliche betriebliche Änderungen den zur Rechtfertigung der Expansion erforderlichen Umsatz erhöhen.
Hochkarätige Smart-Contract-Exploits
Smart-Contract-Exploits können die nutzbare Dienstkapazität sofort reduzieren und machen Sicherheit zu einer Voraussetzung für die Einführung und nicht zu einem separaten technischen Merkmal. Cork pausierte alle seine Verträge und verbleibenden Märkte nach einem Exploit seiner öffentlichen DeFi-Beta am 28. Mai 2025. Für einen Betreiber kann das kommerzielle Risiko daher über den betroffenen Vertrag hinaus auf die Verfügbarkeit anderer Anwendungsfunktionen ausgedehnt werden. Der Exploit extrahierte 3.761 wstETH aus dem wstETH:weETH-Liquiditätstresor. Für Cork ist der allein abgezogene Betrag daher ein unvollständiges Maß für die Betriebsbelastung, da Vermögensverlust und Dienstverfügbarkeit unterschiedliche Kosten verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Blockchain-Schicht:
Layer-1-Skalierung und Layer-3-SpezialisierungLayer-1 hatte im Jahr 2026 einen Anteil von 76,19 % an der Web3-Marktgröße. An mehreren Tagen mit hoher Aktivität im Januar 2025 verarbeitete Solana mehr als 200 Millionen Transaktionen pro Tag. Einige Anwendungen sahen sich dennoch mit Slippage und falsch gesetzten Prioritätsgebühren während des Ansturms konfrontiert. Diese Unterscheidung macht Verarbeitungskapazität und Anwendungsverhalten zu separaten Betriebsfragen für Entwickler, die Arbeitslasten mit hoher Aktivität bedienen, selbst wenn das zugrunde liegende Netzwerk den Transaktionsansturm bewältigt. Layer-1-Anbieter können auf ihrer Fähigkeit konkurrieren, konzentrierte Nachfrage zu absorbieren, aber Anwendungsentwickler benötigen auch eine Transaktionsverarbeitung, die unter diesen Bedingungen einen nutzbaren Dienst aufrechterhält.
Layer-3 soll das am schnellsten wachsende Segment sein, mit einer CAGR von 46,9 % im Zeitraum 2027–2032. In den 30 Tagen vor dem 10. Juli 2025 verzeichnete The Lost Glitches, ein Kartenspiel auf Xai, einem Layer-3-Netzwerk, 116.140 Wallets und 2,1 Millionen Transaktionen. Dieselbe 30-Tage-Momentaufnahme kombiniert eine Wallet-Basis mit einer größeren Transaktionsarbeitslast, sodass eine alleinige Bereitstellung für Wallets wiederholte Aktionen übersehen würde. Für dieses Spiel ist eine dedizierte Chain nur dann kommerziell nützlich, wenn der Wert der Bedienung dieser wiederholten Aktionen die zusätzliche Betriebsabhängigkeit rechtfertigt.

Nach Anwendung:
Handelsvolumen und FinanzdienstleistungserlöseKryptowährungszahlungen und -börsen waren das größte Segment mit einem Anteil von 64,87 % im Jahr 2026. CoinGecko berichtete von 1,65 Billionen USD Spot-Handelsvolumen unter den Top-10-zentralisierten Börsen in Q3 2026, verglichen mit 1,93 Billionen USD in Q2 2026. Dieser Rückgang koexistierte mit erheblicher Handelsaktivität, sodass eine etablierte Anwendungsbasis ohne Wachstum in jedem Quartal beträchtlich bleiben kann. Für Infrastrukturanbieter kann eine große aggregierte Börsenaktivität Handelsausführungsdienste unterstützen, während vierteljährliche Arbeitslastschwankungen zu einer kommerziellen Überlegung werden. Die Größe des Segments begünstigt Anbieter, die in der Lage sind, etablierte Handelsströme durch Aktivitätsveränderungen zu bedienen, anstatt den Transaktionswert als garantierten Dienstleistungserlös zu behandeln.
Dezentralisierte Finanzen (DeFi) sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 44,5 % im Zeitraum 2027–2032. Aave Horizon, ein von realen Vermögenswerten gedeckter Kreditmarkt, der von Aave Labs gestartet wurde, schloss das Jahr 2025 mit über 570 Millionen USD an Einlagen ab. Qualifizierte Institutionen leihen sich gegen diese Vermögenswerte, während jeder Stablecoins bereitstellen kann. Aave berichtete separat von 18,01 Millionen USD Gesamtprotokollerlösen in Q3 2026. Diese Kombination kann die für qualifizierte Kreditnehmer verfügbaren Finanzierungsgegenparteien erweitern und Nachfrage nach Diensten schaffen, die institutionelle Sicherheiten mit Stablecoin-Liquidität verbinden.
Nach Endnutzerbranche:
Finanzinstitute führen, während der Einzelhandel Zahlungszugang hinzufügtBanken, Finanzdienstleistungen und Versicherungen (BFSI) repräsentierten im Jahr 2026 einen Web3-Marktanteil von 37,56 %. Eine Umfrage aus dem Jahr 2026 unter 25 Finanzinstituten in der Schweiz und Liechtenstein, darunter Banken und spezialisierte B2B-Anbieter, ergab, dass 68 % einen Kryptowährungsdienst eingeführt hatten.[2] Diese etablierte Dienstleistungsaktivität gibt Finanztechnologieanbietern einen Weg, Institutionen zu unterstützen, die bereits digitale Vermögenswerte anbieten. Für diese Käufer kann die Expansion die Vertiefung eines bestehenden Finanzdienstes beinhalten, anstatt die Blockchain-Einführung zu einer völlig separaten Geschäftsinitiative zu machen. Verwahrung und Handel wurden jeweils von 64 % der befragten Institutionen angeboten, was Anbietern 2 definierte Dienstfunktionen gibt, um die herum institutionelle Infrastruktur entwickelt werden kann.
E-Commerce und Einzelhandel soll das am schnellsten wachsende Segment sein, mit einer CAGR von 45,6 % im Zeitraum 2027–2032. Am 12. Juni 2025 führte Shopify einen frühen USDC-Checkout auf Base über die bestehenden Zahlungs- und Auftragsabwicklungsabläufe der Händler ein. Die Berechtigung erfordert aktivierte Shopify Payments, eine unterstützte Shop-Region und einen Kundenbetreuer in einer USDC-berechtigten Region, wobei möglicherweise zusätzliche Geschäftsinformationen erforderlich sind. Dieser Ansatz kann Blockchain-Zahlungen mit dem bestehenden Bestellprozess eines Händlers verbinden, anstatt eine separate Einzelhandelsanwendung zu erfordern. Das Early-Access-Design ermöglichte es berechtigten Shopify-Payments-Händlern, USDC ohne neue Integrationen oder Gateways hinzuzufügen, wodurch die Einführungshürde auf Konto- und regionale Berechtigung verlagert wurde.
Nach Bereitstellungsmodell:
Öffentliche Aktivität und gemeinsame institutionelle ArbeitsabläufeÖffentliche / erlaubnisfreie Chains waren das größte Segment mit einem Anteil von 83,38 % im Jahr 2026. Visa berichtete, dass Ethereum und Polygon zusammen im August 2025 85 % des On-Chain-Stablecoin-Kreditvolumens ausmachten. Für Infrastrukturanbieter, die Stablecoin-Kreditgeber bedienen, veranschaulicht diese Verteilung, wie ein Finanzarbeitsablauf die Nachfrage nach Unterstützung auf bestimmten öffentlichen Netzwerken konzentrieren kann. Ein Dienst für Kreditgeber kann sich daher durch die Abdeckung der von seinen Anwendungen genutzten Chains differenzieren, wobei die Netzwerkwahl an die von ihm unterstützte Finanzarbeitslast gebunden ist.
Konsortium- / Hybrid-Chains sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 45,7 % im Zeitraum 2027–2032. Am 26. August 2026 schlossen UOB und HSBC Live-Grenzüberschreitungstransaktionen in Hongkong-Dollar auf Swifts Blockchain-basiertem Ledger ab.[3] Eine gemeinsame Ledger-Infrastruktur kann teilnehmenden Banken eine gemeinsame Transaktionsumgebung bieten, ohne dass jede Institution den gesamten Interbankenservice unabhängig bereitstellen muss. Dieses Modell schafft eine Öffnung für die Integration rund um den Bank-zu-Bank-Arbeitsablauf, wobei der kommerzielle Wert an Institutionen gebunden ist, die die gemeinsame Umgebung nutzen. Sein Wachstumsmechanismus hängt davon ab, separate Teilnehmer in einen funktionierenden Finanzprozess einzubinden, wodurch die Koordination zwischen Institutionen genauso wichtig ist wie eine weitere Erhöhung der eigenständigen Chain-Kapazität.
Geografische Analyse
Web3-Markt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 38,68 % an der Web3-Marktgröße. State Streets Umfrage von 2025 unter 70 nordamerikanischen institutionellen Investoren und Vermögenseigentümern ergab, dass 39 % die digitale Betriebsarchitektur als integralen Bestandteil ihrer digitalen Transformationsstrategie betrachteten. In derselben Umfrage hatten über die Hälfte der nordamerikanischen Befragten dedizierte Teams für digitale Vermögenswerte, was Anbietern einen definierten Ansprechpartner innerhalb dieser Institutionen geben kann. Eine beträchtliche Minderheit dieser befragten Gruppe bietet Anbietern daher einen Weg in eine umfassendere operative Neugestaltung, bei der Werkzeuge für digitale Vermögenswerte in ein größeres Transformationsprogramm integriert werden können.
Web3-Markt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 46,4 % im Zeitraum 2027–2032. Im Januar 2025 führte OCBC maßgeschneiderte tokenisierte Anleiheverkäufe an akkreditierte Unternehmensinvestoren in Singapur ein, und ein Kunde schloss seine erste tokenisierte Vermögenstransaktion über die Blockchain-Plattform der Bank ab. Die Anleihen wurden geprägt und an eine in OCBCs Verwahrung gehaltene Kunden-Wallet übertragen. In einer weiteren Singapurer Entwicklung im Oktober 2025 erklärte die Monetary Authority of Singapore, dass teilnehmende Finanzinstitute die Erkenntnisse aus dem digitalen Singapur-Dollar-Pilotprojekt in marktreife kommerzielle Angebote umgesetzt hatten. OCBCs Abwicklung am selben Tag, gegenüber den üblichen 5 Tagen bei traditionellen Anleihetransaktionen, gibt Banken einen Grund, Emission und Verwahrung zu kombinieren, was die Anbieternachfrage an bankbetriebene Plattformen knüpft.
In Südamerika beschrieben Brancheninterviewpartner in Brasilien Stablecoins als Geschäftswerkzeug für Liquidität und grenzüberschreitende Überweisungen, während das weit verbreitete Pix-System sie für alltägliche Verbraucherzahlungen weniger prominent macht. Innerhalb Europas halfen Basiseinführung und Überweisungsströme dabei, Ukraines Kryptowährungsexpansion von Juli 2024 bis Juni 2025 anzutreiben. Im Nahen Osten und Afrika umfasste die Kryptowährungsaktivität der Vereinigten Arabischen Emirate 2024–2025 institutionelles Transaktionswachstum und expandierende Händlerdienstaktivitäten über verschiedene Einzelhandelsüberweisungsgrößen hinweg. Separat verzeichnete Subsahara-Afrika in den 12 Monaten bis zum 30. Juni 2026 starke Peer-to-Peer-Kryptowährungsaktivitäten. Diese Unterschiede begünstigen unterschiedliche Dienste für Unternehmenslikvidität, Überweisungsnutzer und institutionelle Transaktionen anstelle eines einheitlichen Zahlungsangebots, das gleichmäßig auf diese Regionen angewendet wird.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen unterscheiden sich in den Eintrittsrouten und laufenden Verpflichtungen für Anbieter von finanziellen Kryptowertdiensten. Die Vereinigten Staaten verabschiedeten den GENIUS Act am 18. Juli 2025, wobei seine allgemeinen Zahlungsstablecoin-Beschränkungen einem bedingten Inkrafttretenszeitpunkt unterliegen. Das allgemeine Inkrafttreten ist das frühere von 18 Monaten nach der Verabschiedung oder 120 Tagen, nachdem die primären Bundesregulatoren endgültige Umsetzungsregeln erlassen haben. Für Dienstleister hängt die politische Attraktivität daher sowohl von einem verfügbaren Weg zu regulierter Tätigkeit als auch von den damit verbundenen Verpflichtungen ab.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Argentinien |
|---|---|---|---|---|
| Primäre Behörde | Office of the Comptroller of the Currency (OCC) für bestimmte Emittentenkategorien | BaFin | Volksbank von China und mitausgebende Behörden | Comisión Nacional de Valores (CNV) |
| Wichtige Instrumente oder Ausrichtung | GENIUS Act verabschiedet, mit bedingtem allgemeinen Inkrafttreten | MiCA-Zulassung und benachrichtigungsbasiertes EU-Passporting | Gemeinsame Bekanntmachung zu virtuellen Währungen von 2021 | RG 1172/2026, in Kraft seit dem 16. Oktober 2026 |
| Kommerzielle Auswirkung | Zulassungsrahmen für betroffene Zahlungsstablecoin-Emittenten | EU-Dienstzugang nach Zulassung und Benachrichtigung | Bestimmte Börsen-, Emissions- und Intermediationsaktivitäten verboten | Überarbeitete Anbieterverfahren, mit wiederkehrender Berichterstattung ab dem 1. November 2026 |
| Aktuelle politische Attraktivität | Mittel | Hoch | Niedrig | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Verschärfend |
| Quelle: Mordor Intelligence | ||||
Die US-Bewertung balanciert einen definierten Emittenten-Eintrittsweg mit strengeren Betriebsbedingungen, da die Umsetzung voranschreitet, einschließlich einer OCC-Abschlussregel, die bis November 2026 erwartet wird. Der BaFin-Zulassungsweg Deutschlands ist unverändert, da die Empfehlungen der Europäischen Bankenaufsichtsbehörde vom 24. September 2026 zu Kryptowert-Kreditvergabe und Multi-Emittenten-Stablecoins unverbindlich sind und die MiCA-Überprüfungskonsultation der Europäischen Kommission am 30. September 2026 geschlossen wurde, sodass jede Änderung nur eine Möglichkeit bleibt. Chinas Verbot bestimmter Geschäfte mit virtuellen Währungen schränkt den Markteintritt ein, und die Bestätigung der Behörden vom November 2025 bietet eine Grundlage für die Erwartung von Kontinuität. Argentiniens Verfahrensrevisionen zielen darauf ab, den Anbieterrahmen zu vereinfachen und zu harmonisieren, während eine wiederkehrende Berichterstattung über Kunden, Transaktionen und Verwahrung ab dem 1. November 2026 für registrierte Anbieter gelten soll.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich zwischen Knotenzugang, Datenlieferung und Transaktionsverarbeitung, da jede einen anderen Teil des Betriebs einer Anwendung versorgt. Amazon Managed Blockchain berechnet Gebühren für Ethereum-Peer-Knoten, Knotenspeicher und API-Anfragen, wobei die Preise je nach AWS-Region variieren. Dieses Modell trennt Infrastrukturkapazität von Anfrageaktivität und ermöglicht es Zugangsproviders, mehr als nur die endgültige Transaktion zu berechnen. Oracle- und Transaktionsverarbeitungsdienste fügen weitere Abrechnungspunkte hinzu, wenn Anwendungen externe Informationen verbrauchen und On-Chain-Aktivitäten ausführen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Knoten- und API-Zugang | Blockchain-Infrastrukturanbieter wie Amazon Web Services Inc. und Alchemy Insights Inc. | AWS-Knoten-, Speicher- und Anfragegebühren, variierend nach AWS-Region | Abhängigkeit von zugänglicher Knoteninfrastruktur | Alternative Knotenzugangs- und Kapazitätsoptionen aufrechterhalten |
| Datenaggregation und -lieferung | Oracle-Infrastrukturanbieter wie Chainlink Labs Ltd. | Netzwerkerlöse aus Unternehmenseinführung und On-Chain-Dienstnutzung | Abhängigkeit von Eingabedatenaggregation und -lieferung | Mehrere Datenquellen durch unabhängige Aggregation kombinieren |
| Transaktionsverarbeitung | Layer-2-Blockchain-Betreiber wie Coinbase Global Inc. über das Ethereum-basierte Base | Coinbase-Sequenzergebühren für jede verarbeitete Base-Transaktion | Abhängigkeit von der Transaktionssequenzierung | Wiederherstellungsverfahren rund um Sequenzierung und Transaktionsstatus vorbereiten |
| Quelle: Mordor Intelligence | ||||
Chainlink Data Feeds nutzen unabhängige Knoten, um Informationen von Datenanbietern zu aggregieren und Oracle-Berichte für Smart Contracts verfügbar zu machen. Diese Aufteilung macht Quellenvielfalt und Aggregation zu separaten Resilienzanliegen gegenüber der Verfügbarkeit von Knotenzugangsinfrastruktur. Wenn Anwendungen expandieren, hängt die Kontinuität davon ab, jede operative Abhängigkeit zu adressieren, anstatt anzunehmen, dass mehr Zugangskapazität auch zuverlässige Daten und Transaktionssequenzierung liefert. Für Anbieter, die pro Anfrage oder Transaktion abrechnen, schafft zusätzliche Anwendungsnutzung eine direkte Umsatzmöglichkeit durch AWS-API-Gebühren oder Coinbases Base-Sequenzergebühren.
Wettbewerbslandschaft
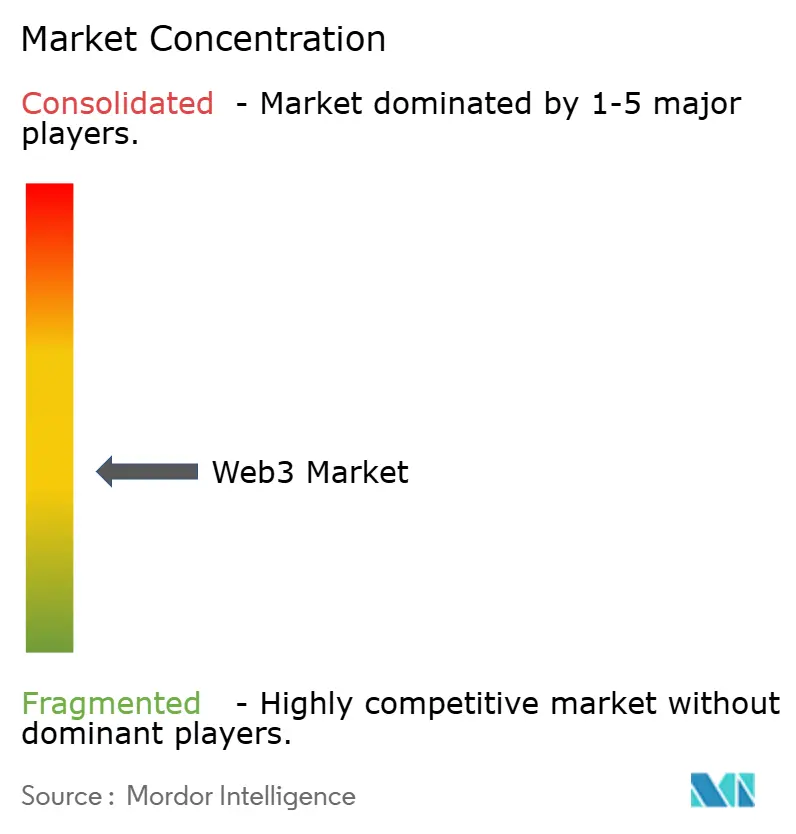
Der Wettbewerb erstreckt sich über Handelsplattformen, Wallet-Software, Blockchain-Netzwerke und Datendienste und erzeugt eine segmentierte Struktur mit großen Vertriebsgateways. Binance Holdings Ltd. betreibt Handels- und Web3-Entdeckungsdienste, während Coinbase Global Inc. eine Kryptoplattform betreibt. ConsenSys Software Inc. entwickelt Ethereum-Software, Polygon Labs Ltd. entwickelt Blockchain-Infrastruktur, und Chainlink Labs Ltd. liefert Daten- und Interoperabilitätsdienste. Binance Alpha 2.0 verarbeitete im Jahr 2025 mehr als 1 Billion USD Handelsvolumen und gewann mehr als 17 Millionen Nutzer. Eine solche Verteilungsgröße kann integrierten Plattformen beim Erreichen von Nutzern zugutekommen, während Infrastrukturspezialisten für bestimmte Anwendungsfunktionen konkurrieren können, ohne die gesamte Handelsbeziehung zu besitzen.
Coinbases abgeschlossene Übernahme der Krypto-Derivatebörse Deribit am 14. August 2025 veranschaulicht die Expansion durch den Besitz einer weiteren Handelsplattform. Das Einbringen dieser Fähigkeit in eine breitere Plattform schafft die Möglichkeit, zusätzliche Instrumente über eine bestehende Geschäftsbeziehung zu bedienen, anstatt jede Beziehung neu zu gewinnen. Consensys kündigte die Übernahme des Schlüsselverwaltungs- und eingebetteten Wallet-Infrastrukturanbieters Web3Auth am 2. Juni 2025 an, während Polygons Rio-Mainnet-Upgrade am 8. Oktober 2025 startete und in seinem Blockproduktionsdesign auf etwa 5.000 Transaktionen pro Sekunde abzielt. Wallet-Onboarding und Zahlungsdurchsatz geben Spezialisten damit unterschiedliche Anwendungsfunktionen zu liefern, während Coinbase Handelsinstrumente innerhalb seiner breiteren Plattform hinzufügt.
Regulierte tokenisierte Wertpapiere schaffen einen Wettbewerbstest, den Ausführungskapazität allein nicht lösen kann. In Q3 2025 ging die EU-regulierte Börse 21X mit einer Chainlink-Integration live, die Echtzeit-verifizierbare Marktdaten On-Chain über Polygon liefert. Diese Bereitstellung platziert die Preislieferung innerhalb eines Börsenarbeitsablaufs und gibt der Dateninfrastruktur eine kommerzielle Rolle, die vom Betrieb der Plattform getrennt ist. Es zeigt auch einen Weg für spezialisierte Anbieter, an regulierten Finanzanwendungen teilzunehmen, ohne selbst zur Börse zu werden. Die Öffnung für Herausforderer besteht darin, verifizierbare Eingaben innerhalb regulierter Anwendungen zu liefern, wo eine große Nutzerbasis nicht von sich aus jede Komponente bereitstellt, die für den Betrieb des Dienstes benötigt wird.
Web3-Branchenführer
-
Binance Holdings Ltd.
-
Coinbase Global Inc.
-
ConsenSys Software Inc.
-
Polygon Labs Ltd.
-
Chainlink Labs Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Web3-Markt Unternehmen in diesem Bericht
- Binance Holdings Ltd.
- Coinbase Global Inc.
- ConsenSys Software Inc.
- Polygon Labs Ltd.
- Chainlink Labs Ltd.
- Amazon Web Services Inc.
- QuickNode
- Alchemy Insights Inc.
- Biconomy Labs Pte. Ltd.
- Moralis AB
- Decentralized Wireless Foundation, Inc. (Helium Foundation)
- Ripple Labs Inc.
- Kraken Digital Asset Exchange
- OKX FinTech Co. Ltd.
- Animoca Brands Corp. Ltd.
- Solana Foundation
- Circle Internet Financial LLC
- Dapper Labs Inc.
- Immutable Pty Ltd.
Wichtige Chancen für Marktteilnehmer
Großhandelsintegrationsmöglichkeiten umfassen Abwicklungskonnektivität, Emittenten-Arbeitsabläufe und bankseitige Ledger-Kontrollen. Das Eurosystem startete Pontes am 21. September 2026 und verbindet Markt-DLT-Plattformen mit seinen Diensten für die Abwicklung tokenisierter Großhandelsanlagen in Zentralbankgeld. Banken, Marktinfrastrukturen, Emittenten und Investoren können diesen operativen Dienst nutzen und schaffen damit mehrere unterschiedliche Anwendungsbedürfnisse rund um dieselbe Abwicklungsgrundlage. Anbieter können diese Bedürfnisse durch Workflow-Integration adressieren, anstatt jeden Käufer zu zwingen, ein weiteres Abwicklungsnetzwerk aufzubauen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Großhandels-Abwicklungskonnektivität | Operative Zentralbankgeld-Abwicklung über Pontes | Banken und Marktinfrastrukturen | DLT-Handelsanweisungen mit Abwicklungs-Workflows verbinden | Koordination von Plattform- und Abwicklungsprozessen | DLT-Plattformbetreiber und Integrationsanbieter |
| Tokenisierte-Vermögenswert-Emittenten-Workflows | Abwicklungsdienstzugang erstreckt sich auf Emittenten und Investoren | Emittenten und Investoren | Emissions-bis-Abwicklungs-Workflow-Dienste entwickeln | Abstimmung von Vermögens-Workflows mit Großhandelsabwicklung | Emittenten und Finanzworkflow-Entwickler |
| Bank-Ledger- und Signierungsintegration | Chainlink kündigte Swift-Ledger-Konnektivitätsarbeiten am 28. September 2026 an | Banken, die tokenisierte Einlagen-Ledger nutzen | Signierungsinfrastruktur und Smart-Contract-Kontrollen verbinden | Koordination von Banksystemen und separaten Ledgern | Chainlink Labs Ltd. und Bank-Integrationsanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die bankseitige Kontrollintegration rund um eine operative Abwicklungsgrundlage. Chainlinks angekündigte Arbeit umfasste die Schlüsselsignierungsinfrastruktur der Institutionen und die Verwaltung von Smart Contracts über ihre eigenen tokenisierten Einlagen-Ledger und Swifts Ledger hinweg. Dieser Umfang trennt die Verfügbarkeit eines gemeinsamen Ledgers von den Kontrollen, die benötigt werden, um ihn über die bestehenden Systeme einer Institution zu nutzen. Anbieter können daher auf der Verbindung von Transaktionsbefugnis und Anwendungs-Workflows konkurrieren, anstatt den Start eines weiteren Ledgers als ausreichend zu betrachten, um die Bankannahme zu sichern.
Neueste Industrielle Entwicklungen in Web3-Markt
- Okt. 2026: Ethereum aktivierte das Glamsterdam-Upgrade im Sepolia-Testnetz und brachte seine Layer-1-Skalierungs-Roadmap voran.
- Sep. 2026: Chainlink kündigte Arbeiten an, um die Systeme und Schlüsselsignierungsinfrastruktur von Finanzinstituten mit Swifts Blockchain-Ledger zu verbinden.
- Sep. 2026: Circle startete das öffentliche Mainnet von Arc, eine offene Layer-1-Blockchain, die für Finanzmärkte und Echtzeit-Geldbewegungen entwickelt wurde.
Web3-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Web3-Markt misst die jährlichen Ausgaben für Blockchain-basierte Infrastruktur, Plattformen und Anwendungen für dezentralisierte digitale Dienste auf globalen Märkten. Der Wert spiegelt die Anbietererlöse aus kommerziellen Web3-Produkten und -Diensten wider, klassifiziert nach Blockchain-Schicht, Anwendung, Endnutzerbranche, Bereitstellungsmodell und Geografie.
Umfangsausschlüsse: Hauptwert, Marktkapitalisierung oder Handelsvolumen von Kryptowährungen und anderen digitalen Vermögenswerten, Erlöse der Kundenbranchen aus Nicht-Web3-Produkten und -Diensten sowie eigenständige Verkäufe von Allzweck-Computing, Telekommunikation oder Energieinputs sind ausgeschlossen.
Segmentierungsübersicht
- Nach Blockchain-Schicht
- Schicht-1
- Schicht-2
- Schicht-3
- Nach Anwendung
- Kryptowährungszahlungen und -börsen
- Dezentralisierte Finanzen (DeFi)
- NFTs und digitale Sammlerstücke
- Web3-Gaming und Metaverse
- Soziale Wirtschaft und Creator-Wirtschaft
- Lieferkette und Herkunftsnachweis
- Identität und Datenschutz
- Nach Endnutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen
- E-Commerce und Einzelhandel
- Medien, Unterhaltung und Sport
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Nach Bereitstellungsmodell
- Öffentliche / erlaubnisfreie Ketten
- Private / erlaubnispflichtige Ketten
- Konsortiums- / Hybridketten
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie NISTsBlockchain-Übersicht, Ethereum.orgs Layer-2-Material, der Bericht der Bank für Internationalen Zahlungsausgleich zu Project Atlas und sein Bulletin zur Blockchain-Skalierbarkeit helfen dabei, Infrastruktur-, Anwendungsdienste und Skalierungsfunktionen zu unterscheiden, und sie informieren Gebühren-, Kapazitäts- und geografische Aktivitätssignale.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, regulatorische Veröffentlichungen, seriöse Presse sowie öffentliche Produkt- oder Preisinformationen können anerkannte Erlöse, Betriebsaktivitäten und Änderungen in der Dienstverfügbarkeit klären. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte und Betriebsspezialisten bei Blockchain-Infrastruktur-, Plattform- und Anwendungsanbietern sowie Nutzer in Finanzdienstleistungen, Einzelhandel, Medien, Gesundheitswesen, Technologie und Regierung umfassen. Ihre Erkenntnisse würden Sekundärschätzungen der anerkannten Web3-Diensterlöse, Preisgestaltung, Einführung und die Grenzen zwischen Anbietergebühren und dem Wert der übertragenen oder gehandelten Vermögenswerte testen. Wo Offenlegungen eine Lücke nicht schließen, würden Analysten Befragtenantworten mit Einreichungen, öffentlichen Aktivitätsmaßen sowie Anbieter- oder Kanalinformationen vergleichen und verbleibende Inkonsistenzen dokumentieren und untersuchen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung der jährlichen globalen Ausgaben für kommerzielle Web3-Produkte und -Dienste und überprüft dann ausgewählte Gesamtwerte mit Anbietererlös-Zusammenfassungen und Stichproben von Dienstpreisen multipliziert mit Nutzungsvolumen. Analysten können Anbietererlöse nach Infrastruktur, Plattform und Anwendung verfolgen, zusammen mit gebührenpflichtiger Netzwerk- und Anwendungsaktivität, Kundeneinführung nach Anwendungs- und Bereitstellungstyp, realisierter Preisgestaltung und Dienstmix sowie länderspezifischer Nachfrage, die durch Regulierung und Unternehmensnutzung geprägt ist, während Token-Hauptwert ausgeschlossen wird. Diese Indikatoren unterstützen Erlösschätzungen und Segmentanteile nach Blockchain-Schicht, Anwendung, Endnutzerbranche, Bereitstellungsmodell und Geografie, wobei öffentliche Offenlegungen und Nutzernachweise helfen, gezählte Web3-Verkäufe von Allzweck-Technologieinputs zu unterscheiden. Eine multivariate Regression kann historische Erlöse mit Einführung, gebührenpflichtiger Aktivität und Preisgestaltung in Beziehung setzen, wo Beobachtungen konsistent sind, während Szenarioanalysen strukturelle Brüche wie regulatorische Änderungen oder einen Wechsel von öffentlichen zu genehmigten Bereitstellungen behandeln. Experten würden die Variablenannahmen und Prognosebereiche prüfen, und Analysten würden Lücken in selektiven Zusammenfassungen durch zusätzliche öffentliche Nachweise oder konservative Bereiche ausgleichen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbietererlöse, Kundeneinführung, Preisgestaltung, Netzwerk- oder Anwendungsaktivität und regulatorische Signale und prüfen, ob jedes Maß Web3-Dienstausgaben und nicht Token-Wert oder nicht verwandte Technologieverkäufe darstellt. Sie untersuchen Ausreißer, gleichen Jahres-über-Jahres- und Quellabweichungen ab und überprüfen Segment- und geografische Gesamtwerte durch dokumentierte Analysten-Checks vor der Freigabe. Ungelöste Unterschiede lösen gezielte Rückkontaktaufnahmen oder erneute Quellenüberprüfungen aus. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie wichtigen regulatorischen Änderungen oder Dienstabschaltungen überprüft und einem neuen Vorablieferungs-Durchgang unterzogen.
Mordor Intelligences Web3-Marktschätzung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Web3-Markt misst die jährlichen Ausgaben für Blockchain-basierte Infrastruktur, Plattformen und Anwendungen für dezentralisierte digitale Dienste auf globalen Märkten.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten können Anbietererlöse nach Infrastruktur, Plattform und Anwendung verfolgen, zusammen mit gebührenpflichtiger Netzwerk- und Anwendungsaktivität, Kundeneinführung nach Anwendungs- und Bereitstellungstyp, realisierter Preisgestaltung und Dienstmix sowie länderspezifischer Nachfrage, die durch Regulierung und Unternehmensnutzung geprägt ist, während Token-Hauptwert ausgeschlossen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,12 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 12,61 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 77,1 % über dem Wert dieses Berichts für 2027 von 7,12 Milliarden USD, 1 Jahr später. Die veröffentlichte Abdeckung umfasst Hardware- und KI- sowie Datenspeicheranwendungen neben Web3-Plattformen und -Diensten und erweitert damit den Erlöspool. |
| Globales Beratungsunternehmen B | 52,67 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 639,7 % über dem Wert dieses Berichts für 2027 von 7,12 Milliarden USD, 2 Jahre später. Die Web-3.0-Technologieabdeckung umfasst KI und maschinelles Lernen, dezentralisierte Daten und Speicherung sowie Edge Computing über Blockchain-Dienste hinaus. |
Mordor Intelligences Analysten triangulieren Anbietererlöse, Kundeneinführung, Preisgestaltung, Netzwerk- oder Anwendungsaktivität und regulatorische Signale und prüfen, ob jedes Maß Web3-Dienstausgaben und nicht Token-Wert oder nicht verwandte Technologieverkäufe darstellt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Web3-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 7,12 Milliarden USD geschätzt und soll bis 2032 auf 43,45 Milliarden USD wachsen, bei einer CAGR von 43,58 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Web3-Diensten an?
Die Unternehmenseinführung unterstützt die Nachfrage. In Ripples Umfrage zu Beginn des Jahres 2026 gaben 31 % der Fintech-Befragten an, Stablecoins zur Zahlungsabwicklung für ihre Kunden zu nutzen.
Welche Blockchain-Schicht führt die Web3-Branche an?
Layer-1 war das größte Segment mit einem Anteil von 76,19 % im Jahr 2026.
Welche Unternehmen sind wichtige Web3-Anbieter?
Binance Holdings Ltd., Coinbase Global Inc., ConsenSys Software Inc., Polygon Labs Ltd. und Chainlink Labs Ltd. sind wichtige Anbieter.
Welche Herausforderungen beeinflussen die Web3-Dienstexpansion?
BitGo identifizierte grenzüberschreitende Compliance-Kosten in seinem Jahresbericht 2025. Corks DeFi-öffentlicher-Beta-Exploit vom Mai 2025 löste Vertrags- und Marktpausen aus.
Welche Regionen führen die Web3-Branche an?
Nordamerika hielt im Jahr 2026 einen Anteil von 38,68 %, während Asien-Pazifik mit einer CAGR von 46,4 % im Zeitraum 2027–2032 am schnellsten wachsen soll.