
Marktgröße und Marktanteil für wasserbasierte Beschichtungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 67.84 Milliarden US-Dollar |
| Marktgröße (2031) | 88.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
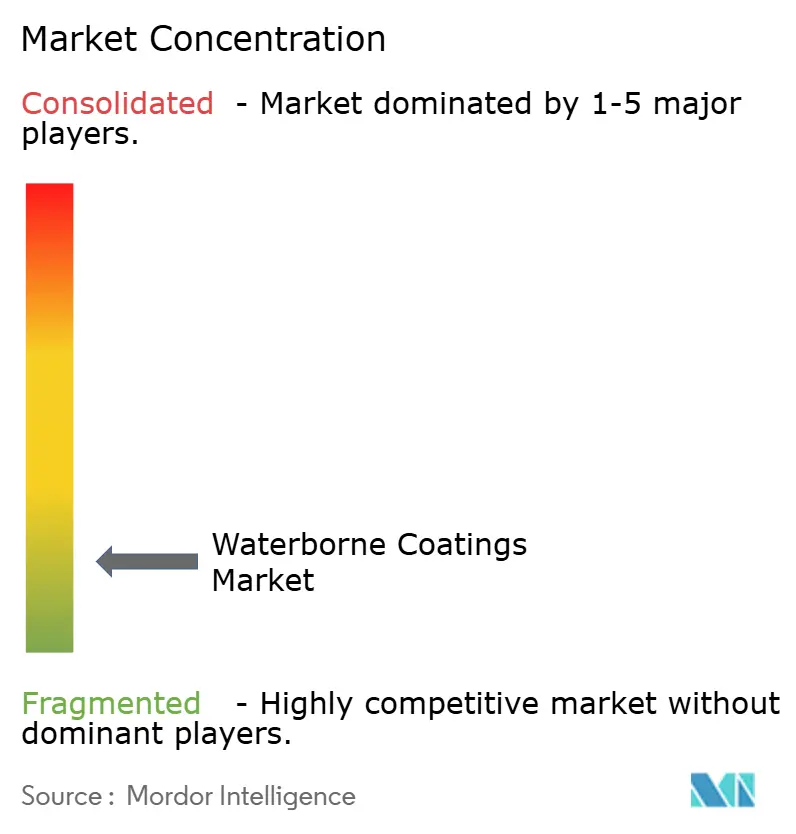
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wasserbasierte Beschichtungen von Mordor Intelligence
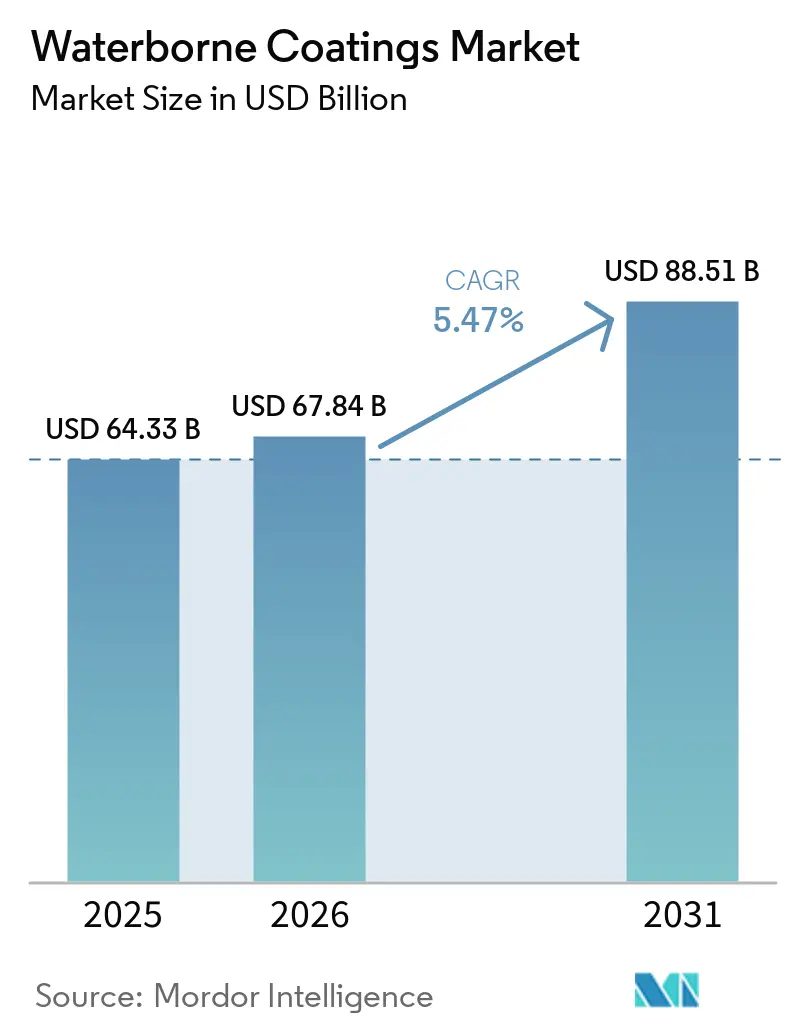
Die Marktgröße für wasserbasierte Beschichtungen wird im Jahr 2026 auf USD 67,84 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 64,33 Milliarden, mit Projektionen für 2031 von USD 88,51 Milliarden, was einem Wachstum von 5,47 % CAGR über den Zeitraum 2026–2031 entspricht. Die robuste Nachfrage wird durch strengere Obergrenzen für flüchtige organische Verbindungen, groß angelegte Infrastrukturprogramme und die beschleunigte Umstellung von OEM-Anlagen gestützt, die gemeinsam die Ausgaben in Richtung emissionsarmer Chemikalien lenken. Das von der Umweltschutzbehörde im Januar 2027 verlängerte Compliance-Datum im Rahmen der nationalen Regel für Aerosol-Beschichtungen veranschaulicht den regulatorischen Balanceakt, den die Hersteller bewältigen müssen, während sie ihre Portfolios auf umweltfreundlichere Formulierungen umstellen. Asiatische Baubooms, Upgrades bei der Automobillackierung und Durchbrüche bei biobasierten Harzen stärken die langfristige Entwicklung des Marktes für wasserbasierte Beschichtungen zusätzlich. Wettbewerbsstrategien drehen sich zunehmend um versorgungssichere Rheologiepakete, PFAS-freie Verbesserungen der Haltbarkeit und digitale Farbplattformen, die trotz der Volatilität der Rohstoffkosten neue Möglichkeiten zur Wertschöpfung schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp dominierte Acryl im Jahr 2025 mit einem Marktanteil von 80,90 % am Markt für wasserbasierte Beschichtungen; Polyurethan wird bis 2031 voraussichtlich mit einem CAGR von 5,82 % wachsen.
- Nach Endverbraucherbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Anteil von 35,70 % an der Marktgröße für wasserbasierte Beschichtungen, während Automobilanwendungen mit einem CAGR von 5,84 % bis 2031 am schnellsten wachsen werden.
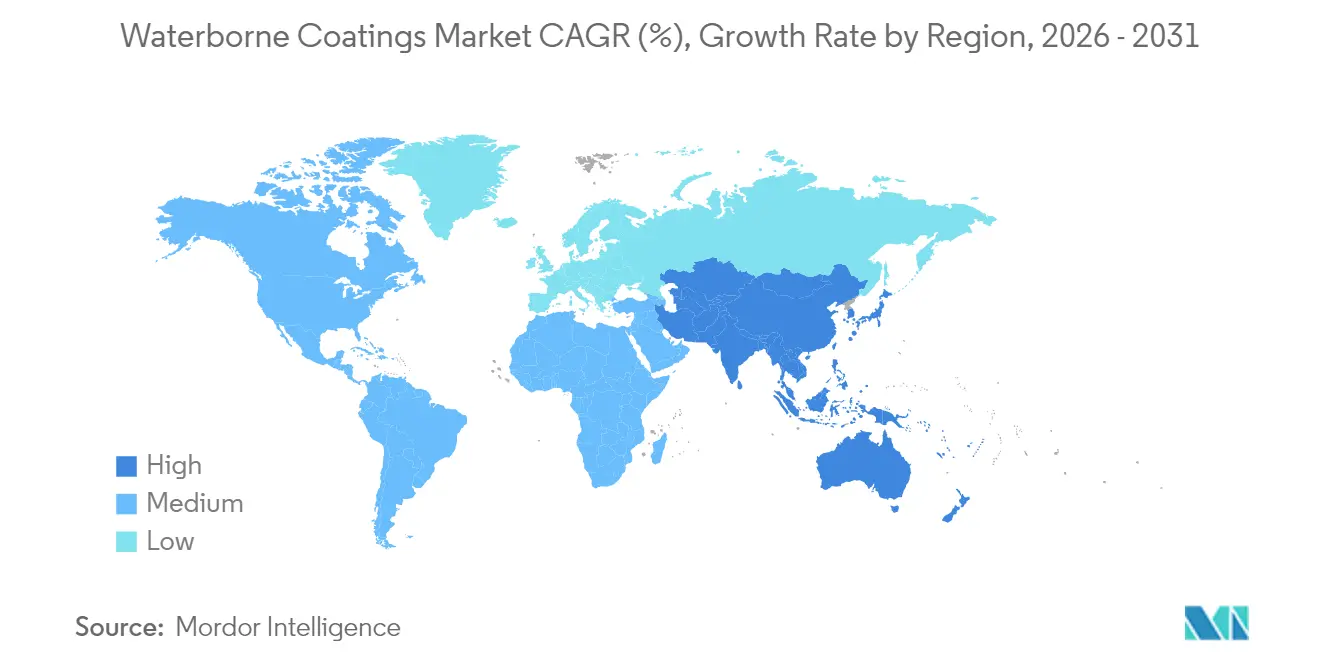
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 42,40 %; die Region wird voraussichtlich mit einem CAGR von 5,93 % wachsen und damit alle anderen Regionen übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere VOC-Vorschriften und Dekarbonisierungsauflagen | +1.8% | Nordamerika und EU am stärksten betroffen, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Rasanter Infrastrukturausbau in Asien und Afrika | +1.5% | Asien-Pazifik als Kern, Naher Osten und Afrika als Erweiterung | Langfristig (≥ 4 Jahre) |
| OEM-Umstellung von Einkomponenten-Lösemittelsystemen auf Wassersysteme | +1.2% | Deutschland, Japan, USA als Zentren | Kurzfristig (≤ 2 Jahre) |
| Durchbrüche bei biobasierten Harzen | +0.7% | Nordamerika und EU früh, Asien-Pazifik skalierend | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Niedrigtemperaturhärtung in intelligenten Fabriken | +0.5% | Deutschland, China, USA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere VOC-Vorschriften und Dekarbonisierungsauflagen
Das California Air Resources Board beschränkt VOC-Emissionen bei industriellen Wartungsbeschichtungen auf 50 g/L – eine nahezu zehnfache Verschärfung gegenüber den bundesweiten Grenzwerten – und zwingt Formulierer dazu, ultraemissionsarme Mischungen zu entwickeln, darunter hydrophile Beschichtungen, die dennoch Haftungs-, Glanz- und Haltbarkeitstests bestehen.[1]. Ähnliche Verschärfungen vollziehen sich in Kanada, wo nationale Grenzwerte für 130 Produktklassen im Januar 2024 in Kraft traten und das Compliance-Risiko für multinationale Unternehmen mit global harmonisierten SKUs erhöhen. In Europa zielt der aktualisierte REACH-Beschränkungs-Fahrplan auf PVC-Additive und Ortho-Phthalate ab und verkürzt das Einführungsfenster für PFAS-freie Polyole. Da die Regulierungsbehörden weltweit auf ambitionierte Dekarbonisierungsziele hinarbeiten, werden Unternehmen, die eine einzige wasserbasierte Spezifikation kontinentübergreifend harmonisieren können, ihren Compliance-Aufwand senken und den Markteintritt beschleunigen – während Nachzügler in fragmentierten Legacy-Produktlinien gefangen bleiben.
Rasanter Infrastrukturausbau in Asien und Afrika
Chinas konjunkturgetriebene industrielle Erholung und Indiens Autobahn- und U-Bahn-Ausbauten bilden den größten Anteil des inkrementellen Litervolumens für den Markt für wasserbasierte Beschichtungen. Die Baupipelines im Golfkooperationsrat fügen eine klimatische Dimension hinzu: Schnelltrocknende, geruchsarme wasserbasierte Grundierungen beschichten mittlerweile mehr als 45 % des neuen Wohnungsbestands in Bahrain und Oman – ein Anteil, der voraussichtlich weiter steigen wird, da regionale Auftragnehmer LEED- und Estidama-Zertifizierungen anstreben. Die Schlüsselindikatoren 2024 der Asiatischen Entwicklungsbank betonen, dass jährliche Infrastrukturausgaben von USD 1,7 Billionen Klimaresilienz integrieren müssen, was wasserbasierte Chemikalien mit minimalen Innenraumluftschadstoffen an die Spitze der Beschaffungslisten rückt[2]. Konferenzdialoge von Indonesien bis Kenia zeigen, dass technische Berater zunehmend wasserbasierte Epoxide für Krankenhäuser und Schulen empfehlen, was eine gefestigte Präferenz bestätigt, die den Boden für langfristiges Nachfragewachstum erhöht.
OEM-Umstellung von Einkomponenten-Lösemittelsystemen auf Wassersysteme
Automobil-OEMs schreiben mittlerweile routinemäßig wasserbasierte Basislacke vor, die VOC um 60 bis 70 % reduzieren können und dabei lösemittelbasierte Erscheinungsbilder erreichen, was die Expansion des Marktes für wasserbasierte Beschichtungen in Lackierbetrieben von Detroit bis Nagoya beschleunigt. Die Migration in der Unfallreparatur hatte bis 2018 bereits eine Werkstattdurchdringung von 64 % erreicht und steigt weiter, da Versicherer Werkstätten belohnen, die das Brandrisiko reduzieren. Die 100–300 g/L-Technologie von PPG demonstriert reale Emissionsreduzierungen ohne Verlängerung der Einbrennzyklen. Infrarotgestützte Kabinen und Robotik optimieren den Schichtaufbau und ermöglichen es Einkomponenten-Wassersystemen, ältere Zweikomponenten-Lösemittellinien ohne Durchsatzverluste zu ersetzen.
Durchbrüche bei biobasierten Harzen
Lignin-, Algen- und Pflanzenölderivate werden nach dem Nachweis der überlegenen Fleckenbeständigkeit von Lignin gegenüber Petro-Acrylaten durch die Aalto-Universität zum Mainstream. Die rheologisch aktiven Ligninblöcke von Borregaard liefern Formaldehydreduzierungen von 20 bis 40 % in wasserbasierten Dispersionsklebstoffen. Polyurethansysteme mit 70 % Biomasseanteil erreichen mittlerweile konventionelle Zug- und Wärmekennwerte und verwischen den historischen Zielkonflikt zwischen Erneuerbarkeit und Leistung. Prefere Resins strebt bis 2030 einen 90-prozentigen Phenolersatz in seinen Harzlinien an, was signalisiert, dass Biogehalt zu einer Basisspezifikation statt zu einem Nischenpremium werden wird.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit und Preisvolatilität bei speziellen Rheologieadditiven | -0.8% | Fertigungszentren in Asien-Pazifik besonders betroffen | Kurzfristig (≤ 2 Jahre) |
| Feuchtigkeitsbedingte Trocknungsfehler in tropischen Regionen | -0.6% | Südostasien, Subsahara-Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| PFAS-freie Leistungslücke bei extremem Korrosionsschutz | -0.4% | Globale Marine- und Hochbeanspruchungsanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit und Preisvolatilität bei speziellen Rheologieadditiven
Rheologiepakete, die gewichtsmäßig kaum 4 % ausmachen, aber 13 % der Rohstoffausgaben beanspruchen, beeinflussen die Gesamtproduktionsmargen erheblich, wenn das Angebot knapp wird. Die Konsolidierung der Hersteller rund um komplexe ASE- und HASE-Chemikalien verstärkt Preisschocks; ein einziger Ausfall kann die globalen Kosten pro Viertelstonne zweistellig in die Höhe treiben. Bandförmige Polysilikate versprechen pH-stabilen Fluss bei niedrigeren Dosierungen, benötigen jedoch umfangreiche Kompatibilitätstests, was die Innovationszeiträume auf ein Jahr oder länger ausdehnt. Zwischenzeitliche Lagerbestände bleiben die einzige Absicherung und binden Kapital, das für neue Forschung und Entwicklung eingesetzt werden könnte.
PFAS-freie Leistungslücke bei extremem Korrosionsschutz
Marineplattformen, Halbleiterfabriken und chemische Reaktoren sind auf PFAS angewiesen, um aggressive Medien abzuweisen. Verbote in Maine und Minnesota beschleunigen den Zeitdruck, doch silikonbasierte Netzmittel erreichen nicht die von Konstrukteuren benötigten Wasserabweisungsschwellenwerte. Nicht-fluorierte Superhydrophobika mit Polyacrylat-SiO₂-Graphen-Matrizen erreichen bereits Kontaktwinkel von 150°, müssen jedoch eine 15-jährige Meerwassersprühbelastung nachweisen, bevor Planer umsteigen. Zulassungszyklen von zwei bis drei Jahren belasten den Cashflow und verlangsamen die Marktdurchdringung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
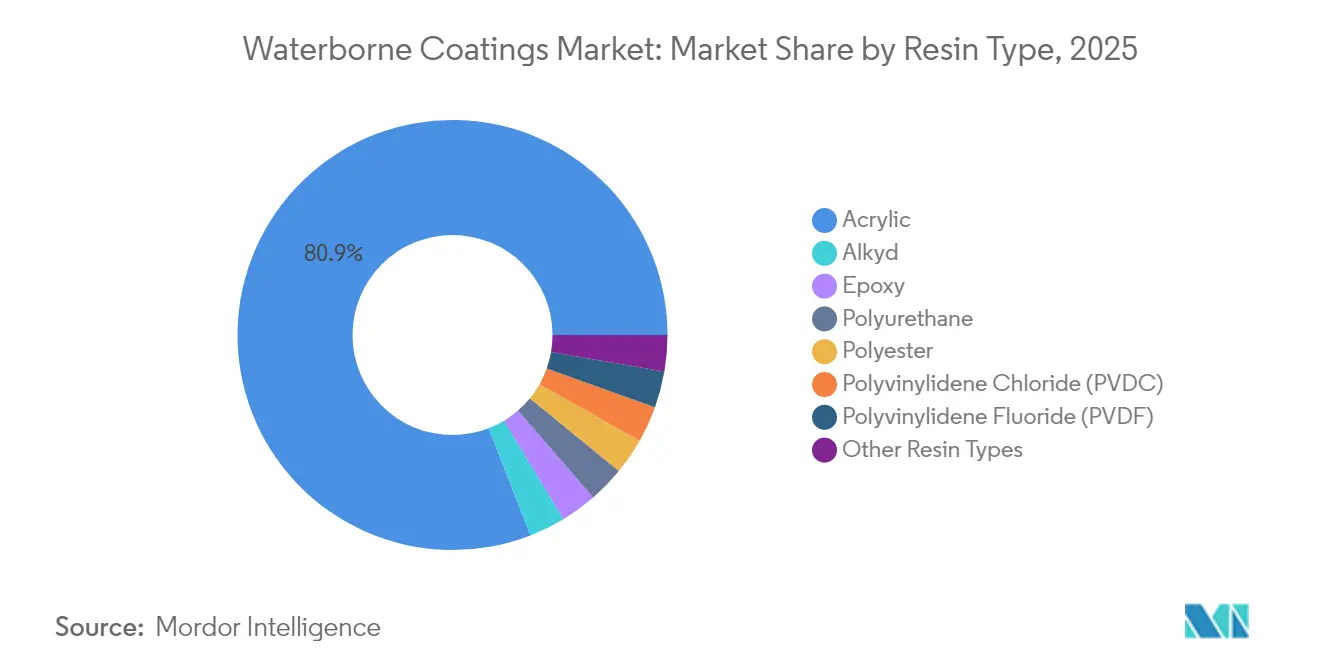
Acrylstabilität unterstützt WachstumAcrylformulierungen hatten im Jahr 2025 einen Anteil von 80,90 % am Markt für wasserbasierte Beschichtungen, was die bewährte Kombination aus UV-Beständigkeit, Farbbeständigkeit und Kosteneffizienz widerspiegelt, die Bauunternehmen und Heimwerker weltweit bevorzugen. Die Marktgröße für wasserbasierte Beschichtungen auf Basis von Acrylharzen wird voraussichtlich stetig wachsen, unterstützt durch kommunale Neuanstrichprogramme und wachsende Heimwerkerkanäle.
Polyurethan, obwohl auf einer kleineren Basis, beschleunigt sich mit einem CAGR von 5,82 % bis 2031, da Fahrzeughersteller und Industriewartungsingenieure auf Einkomponenten-Wasserchemien umsteigen, die Kabinenzeiten verkürzen und die chemische Beständigkeit erhöhen. Epoxide behalten ihre Stellung im schweren Korrosionsschutz, obwohl PFAS-Ausstiegspfade parallele Innovationen erfordern, um die Barrierewerte aufrechtzuerhalten. Alkyde, durch VOC-Abgaben unter Druck gesetzt, finden Erleichterung in wasserbasierten Alkydlacken, die Azelainsäure gegen Erdöl-Rohstoffe austauschen, was die regulatorische Prüfung erleichtert und gleichzeitig die gewohnte Verarbeitbarkeit beibehält.

Nach Endverbraucherbranche:
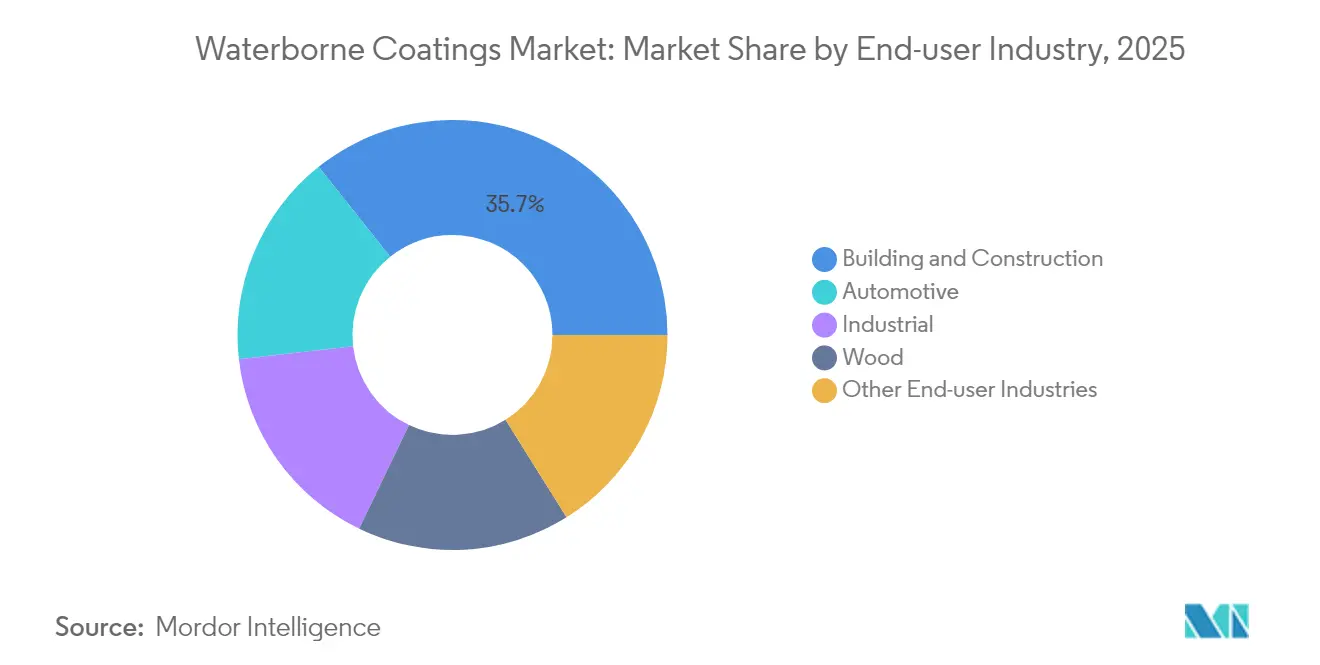
Führungsrolle des Bauwesens trifft auf Dynamik im AutomobilbereichInfrastrukturinvestitionen hielten Bauwesen und Konstruktion im Jahr 2025 bei 35,70 % der Marktgröße für wasserbasierte Beschichtungen und bestätigten die Rolle des Segments als Volumengrundlage. Städtische Wohnungsbauten, öffentliche Verkehrsknotenpunkte und gewerbliche Sanierungen tendieren alle zu geruchsarmen, schnell wiedernutzbaren Beschichtungen, die Anforderungen für grüne Gebäudezertifikate erfüllen. Unterdessen eilt das Automobilsegment mit einem CAGR von 5,84 % voran, angetrieben durch OEM-Vorgaben, dass jede Lackierlinie Sub-250 g/L VOC bei Grundierungen, Basislacken und Klarlacken erfüllen muss.
Wasserbasierte Polyurethan- und Acrylmischungen erweisen sich als entscheidend, da sie hohen Glanz mit verbesserter Deckkraft pro Schicht verbinden und damit die gesamten Lackilogramm pro Fahrzeug reduzieren. Die industrielle Instandhaltung hält einen soliden Basisanteil, doch die Verschiebung hin zu höheren Feststoffgehalten und PFAS-freien Decklacken erschwert die Produktmixplanung. Die Holzveredelung steigt dank ligninverbesserter Rezepturen, die UV bekämpfen und gleichzeitig die Maserungsästhetik bewahren, leicht an und lockt sowohl Möbelexporteure als auch gehobene Tischlereibetriebe an.
Geografische Analyse
Markt für wasserbasierte Beschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dominierte 2025 mit einem Anteil von 42,40 % am globalen Umsatz und ist auf dem Weg zu einem marktführenden CAGR von 5,93 % bis 2031, womit er seine Position als Wachstumsmotor für den Markt für wasserbasierte Beschichtungen festigt. Chinas Konjunkturpakete beleben die Industrieproduktion und weiten die Grundnachfrage nach allgemeinen Industrielacken aus, während Indiens betonintensive Smart-City-Korridore langfristige Aufträge für elastomere Dach- und Brückenmembranen eröffnen.
Markt für wasserbasierte Beschichtungen in Nordamerika
Nordamerika spiegelt regulatorische Reife kombiniert mit technologischer Führerschaft wider. Kaliforniens Grenzwert von 50 g/l zwingt landesweite SKUs zur Ausrichtung am niedrigsten zulässigen VOC-Wert, was sich durch die Vertriebsketten zieht und eine rasche Neuformulierung vorantreibt. Kanadas nationales VOC-Regelwerk harmonisiert die provinziellen Grenzwerte und erleichtert den Marktzugang für konforme wasserbasierte Produktlinien von Quebec bis British Columbia.
Markt für wasserbasierte Beschichtungen in Europa
Europa bleibt durch die Chemikalienstrategie für Nachhaltigkeit ein Vorreiter in Sachen Nachhaltigkeit und beschleunigt die Einführung wasserbasierter Beschichtungen in den Bereichen Architektur, Industrie und Heimwerker. Der von BASF unterstützte Relaunch von AkzoNobels Dulux Easycare im Vereinigten Königreich unterstreicht das Bekenntnis, den Produkt-CO₂-Fußabdruck um mindestens 5 % zu senken, und stärkt die Markenattraktivität bei umweltbewussten Verbrauchern. Die Urbanisierung in Osteuropa treibt ebenfalls zusätzliche Absatzmengen an, insbesondere bei kommunalen Straßen- und Schienensanierungen, die durch EU-Wiederaufbauprogramme finanziert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wasserlacke beginnt bei vorgelagerten Rohstoffen und Zwischenprodukten, einschließlich Acryl-, Polyurethan-, Epoxid- und Alkyd-Bausteinen, sowie hochsensiblen Funktionsadditiven wie Dispergiermitteln und Rheologiemodifikatoren. Die Verfügbarkeit von Additiven und Bindemitteln ist ein wiederkehrender Engpass, da spezielle Rheologiepakete zwar nur einen kleinen Anteil am Formulierungsgewicht, aber einen überproportional hohen Anteil an den Rohstoffausgaben ausmachen, sodass sich Lieferunterbrechungen rasch in Kostenschwankungen und Neuformulierungszyklen niederschlagen.
Zu den nachgelagerten Teilnehmern zählen Hersteller von Dispersionen und Additiven sowie integrierte Lackhersteller, die Produkte für architektonische, industrielle, Automobil-OEM/Refinish- und Holzanwendungen mischen, einfärben und verpacken. Weiter nachgelagert bewegen sich Lacke über eine Mischung aus Direkt-zu-OEM- und Projektkanälen (Automobil und industrielle Instandhaltung), Distributoren- und Applikatorennetzwerken (Schutz und Instandhaltung) sowie Einzelhandels-/DIY-Plattformen (Architekturbereich). Jüngste Produktinitiativen auf Lieferantenseite, etwa die Einführung zertifizierter, biomassebilanzierter Additive für Architekturlacke durch BASF im Juli 2026 (Dispex- und Rheovis-Qualitäten), zeigen, wie vorgelagerte Innovationen in gängige Wasserlacksysteme einfließen, um sowohl Leistungs- als auch CO2-Fußabdruck-Anforderungen zu erfüllen und dabei die Umstellungen in der Fertigung überschaubar zu halten.
Wettbewerbslandschaft
Der Markt ist fragmentierter Natur. PPG Industries, AkzoNobel und BASF stehen an der Spitze, gestärkt durch globale Forschungs- und Entwicklungsnetzwerke sowie Kapazitäten an mehreren Standorten, die Versorgungsschocks abpuffern. Innovationsvektoren differenzieren Wettbewerber zunehmend. Regionale Akteure wie Asian Paints und Nippon Paint verbinden lokale Vertriebsintelligenz mit agiler Produktion, um ihren Anteil gegenüber globalen Giganten zu verteidigen, kooperieren manchmal bei der Rohstoffbündelung und konkurrieren dennoch heftig an Einzelhandelstheken. Nischenspezialisten schwenken auf marine Antifouling-Beschichtungen, lebensmittelechte Barrierebeschichtungen und hochfeste Schutzsegmente um, wo Servicepakete und Anwendungs-Know-how Premiummargen erzielen.
Marktführer in der Branche für wasserbasierte Beschichtungen
-
Akzo Nobel N.V.
-
Asian Paints Ltd.
-
BASF
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserbasierte Beschichtungen Markt Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- Arkema
- Asian Paints Ltd.
- Axalta Coating Systems, LLC
- BASF
- Benjamin Moore & Co.
- Berger Paints India
- Chokwang Paint
- Dow
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Masco Corporation
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- Teknos Group
- Tenaris
- The Sherwin-Williams Company
- Tikkurila
Lesen Sie die Analyse der wasserbasierte Beschichtungen-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Regulierung und Beschaffungspraktiken Wasserlacke von einer Präferenz in eine Spezifikation umwandeln, insbesondere in großvolumigen Architektur- und Industriekategorien. China führte im Juni 2026 die verbindlichen nationalen Standards GB 30981.1-2025 und GB 30981.2-2025 ein, die VOC-Grenzwerte verschärfen (einschließlich 50 g/L für Innenwandbeschichtungen) und SVOC-Kontrollen hinzufügen, was den Wert konformer Bindemittel- und Additivpakete erhöht, die Filmbildung und Erscheinungsbild unter emissionsarmen Auflagen aufrechterhalten. In Europa aktualisierte die Europäische Kommission die EU-Ecolabel-Kriterien mit einer eigenen Produktgruppe für wasserbasierte Aerosolsprühfarben mit Wirkung ab Dezember 2025, was einen klareren Weg für differenzierte, gekennzeichnete Wasserlackportfolios in Einzelhandels- und Fachkanälen schafft.
Ein zweiter Freiraum liegt in der lokalen und regionalen Versorgungssicherheit für Dispersionen, Bindemittel und Leistungsadditive, insbesondere in Schwellenmärkten, die Infrastruktur und Fertigung ausbauen. BASF erweiterte die Dispersionsproduktion in Durban, Südafrika (Zeitrahmen Februar bis März 2026 gemäß Unternehmenskommunikation) und begann Arbeiten an einer neuen Dispersionslinie in Mangalore, Indien, während JAT Holdings im März 2026 die zweite Ausbauphase einer Bindemittelanlage in Sri Lanka abschloss (Kapazitätssteigerung um 76 %). Auf der Nachfrageseite kündigte Asian Paints eine neue Wasserlack-Anlage auf der grünen Wiese in Indore, Indien, an (217 Mio. EUR, Zielkapazität von 400 Mio. Litern jährlich), was Spielraum für Lieferanten und Formulierer signalisiert, die einen schnellen Kapazitätsausbau mit feuchtigkeitstoleranten Wasserlacksystemen, PFAS-freien Haltbarkeitsverbesserungen für Schutzsegmente und validierten kohlenstoffarmen Formulierungen unter Verwendung von Massenbilanz- oder biomassebilanzierten Einsatzstoffen unterstützen können (zum Beispiel brachte BASF im Juli 2026 zertifizierte biomassebilanzierte Additivqualitäten auf den Markt).
Neueste Industrielle Entwicklungen in Wasserbasierte Beschichtungen Markt
- Juli 2026: BASF brachte drei zertifizierte biomassebilanzierte Additive für Architekturlacke auf den Markt: Dispex AA 4145 MB, Rheovis PU 1333 MB und Rheovis HS 1169 MB. Die Einführung zielt auf eine Reduzierung des CO2-Fußabdrucks durch zertifizierte Rohstoffbilanzierung ab, während die Kompatibilität mit bestehenden Wasserlackformulierungen erhalten bleibt, was eine schnellere Einführung in großvolumigen Farben unterstützt, in denen Neuformulierung und Qualifizierung zeitaufwendig sind.
- November 2025: BASF Coatings nahm an seinem Standort Münster, Deutschland, eine neue Produktionsanlage für Automobil-OEM-Lacke in Betrieb, ausgelegt auf Farbprodukte mit hohem Durchsatz und verbesserter Automatisierung. Die zusätzliche Kapazität stärkt die regionale Versorgungsfähigkeit für OEM-Lackierbetriebe, die auf emissionsärmere Systeme umstellen, und erhöht die Wettbewerbsintensität im Bereich zuverlässiger, standardisierter wasserlackfähiger Produktion.
- November 2024: BASF eröffnete eine neue Produktionslinie in Heerenveen, Niederlande, für wasserbasierte Dispersionen unter Marken wie Joncryl und Acronal Pro. Die Erweiterung unterstützt die lokale Verfügbarkeit zentraler Wasserlack-Bausteine, die in Beschichtungen und angrenzenden Anwendungen eingesetzt werden, und trägt dazu bei, Lieferzeiten zu verkürzen und das Lieferkettenrisiko für europäische Formulierer zu senken.
Wasserbasierte Beschichtungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst wasserbasierte Beschichtungsmaterialien, die für den Einsatz in den Bereichen Bau, Automobil, Industrie und Holz verkauft werden, bei denen Wasser das Hauptträgermedium ist und das Produkt als Beschichtung zum Schutz oder zur Verschönerung geliefert wird.
Ausschlüsse aus dem Umfang: Lösungsmittelbasierte, Pulver- und strahlungshärtende Beschichtungen sind ausgeschlossen, auch wenn sie in denselben Endanwendungen konkurrieren.
Segmentierungsübersicht
- Nach Harztyp
- Acryl
- Alkyd
- Epoxid
- Polyurethan
- Polyester
- Polyvinylidenchlorid (PVDC)
- Polyvinylidenfluorid (PVDF)
- Andere Harztypen
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobil
- Industrie
- Holz
- Andere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wird verwendet, um die Marktstruktur festzulegen und Nachfragesignale zu verankern, die in öffentlichen Daten sichtbar sind. Wir stützen uns auf Quellen wie US-EPA-Veröffentlichungen zu VOC-Vorschriften, Eurostat-Indikatoren für Fertigung und Bau, UN-Comtrade-Handelsströme für wichtige Beschichtungsrohstoffe sowie Weltbank-Makroreihen, die helfen, regionale Nachfragezyklen zu normalisieren.
Um diese Signale in ein praktikables Größenmodell zu übersetzen, prüfen wir Jahresberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und technische Beiträge aus begutachteten Fachzeitschriften, die Harz- und Formulierungsverschiebungen erörtern. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um gemeldete Umsatzaufteilungen zu überprüfen und Kapazitätserweiterungen oder Werksschließungen zu identifizieren, die das Angebot beeinflussen können. Diese Quellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung während der Studie wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Annahmen zu überprüfen, die durch Desk Research nicht eindeutig geklärt werden können, wie etwa Preisspannen nach Harzfamilie und das Tempo des Wechsels von Lösungsmittelsystemen. Wir haben mit Beschichtungsformulierern, Rohstofflieferanten, Distributoren und Großabnehmern in der APAC-, EMEA- und Amerikaregion gesprochen, um regionale Nachfragemuster und compliance-getriebene Substitutionen gegenzuprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | APAC: 43 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 21 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Beschichtungsnachfrage aus der Endverbrauchsaktivität in Bauleistung, Fahrzeugproduktion und Industrieproduktionsindizes rekonstruiert und dann durch die typische wasserbasierte Durchdringung nach Anwendungsfall gefiltert wird. Sobald dieser Nachfragepool ermittelt ist, wird er durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Lieferantenumsätze, Kanalfeedback zu Volumina und Plausibilitätsprüfungen des Durchschnittsverkaufspreises mal Volumen für wichtige Harzgruppen.
Wichtige Eingangsgrößen, die das Modell wiederholt beeinflusst haben, waren regionale Baubeginne und Renovierungsaktivitäten, Volumina von Automobil-OEM und Nachlackierung, Indikatoren für den Industriebeschichtungsverbrauch, VOC-Regulierungszeitpläne sowie typische Preisleitern für wasserbasierte Acryl-, Alkyd-, Epoxid- und Polyurethansysteme. Wo Bottom-up-Referenzpunkte für kleinere Länder unvollständig waren, wurden Lücken durch Skalierung vergleichbarer Märkte unter Verwendung von Pro-Kopf-Beschichtungsverbrauchssignalen und bekanntem Industriemix geschlossen, bevor die Gesamtwerte neu ausbalanciert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Geschwindigkeiten der regulatorischen Verschärfung und Substitutionsraten widerzuspiegeln, und das gewählte Szenario wurde dann mit dem Expertenkonsens aus den Interviews abgestimmt. Das Wachstum wurde geglättet, um unrealistische Sprünge zu vermeiden, es sei denn, eine Kapazitätsverschiebung oder ein politischer Meilenstein war in den Eingaben klar belegt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen wie regionalen Beschichtungsproduktionstrends, Handelsbewegungen bei wichtigen Inputs sowie öffentlich sichtbaren Bau- und Automobilzyklen abgeglichen, und die größten Abweichungen werden untersucht. Wenn eine Region einen Sprung zeigt, der nicht durch die Nachfrageindikatoren gestützt wird, werden die Annahmen überprüft und bei Bedarf eine schnelle Rückkontaktaufnahme mit Branchenteilnehmern durchgeführt, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Berechnungen, Währungshandhabung und Jahreszuordnung über Regionen und Segmente hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit Kunden die zum Zeitpunkt der Veröffentlichung aktuellste verfügbare Ansicht erhalten.
Schätzung des Marktes für wasserbasierte Beschichtungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen für wasserbasierte Beschichtungen sind üblich, da Unternehmen häufig von unterschiedlichen Jahren ausgehen, unterschiedliche Endverbrauchsmischungen verwenden und unterschiedliche Annahmen für Preisgestaltung und Substitution anwenden. Die Spanne wird in der Regel größer, wenn eine Schätzung stärker auf ausgewiesenen Umsätzen basiert, während eine andere stärker auf Nachfrageindikatoren abstellt, die mit Bau- und Industrieproduktion verknüpft sind.
Pulver- und strahlungshärtende Beschichtungen werden außerhalb des Umfangs von Mordor Intelligence gehalten, was dazu neigt, den Gesamtwert unter Zahlen zu ziehen, die mehrere emissionsarme Technologien unter einem breiteren Beschichtungsbegriff zusammenfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 67,84 Milliarden USD (2026) | |
| Industry Research Publisher A | 74,98 Milliarden USD (2026) | Verwendet eine andere Basisstruktur, bei der Anwendungszuordnung und Umrechnung gemeldeter Umsätze angrenzende emissionsarme Technologien und eine breitere Palette wasserbasierter Produktformen erfassen können, was den Gesamtwert für 2026 gegenüber einem streng auf wasserbasierte Beschichtungen beschränkten Ansatz aufbläht. |
| Market Research Publisher B | 55,54 Milliarden USD (2024) | Verankert das Modell an einem Basisjahr 2024 und wendet einen niedrigeren Wachstumspfad und eine konservativere Durchschnittsverkaufspreisprogression an, was aktuelle Preiseffekte in Regionen, in denen Bau- und Industrienachfrage später wieder anzog, unterschätzen kann. |
Bei den drei Zahlen stammt der größte Teil der Differenz daher, was als wasserbasiert gegenüber anderen emissionsarmen Beschichtungstechnologien gezählt wird und davon, wie die Basisjahrespreisgestaltung fortgeschrieben wird. Indem die Schritte an sichtbare Endverbrauchsaktivitäten geknüpft und dann mit interview-gestützten Preis- und Durchdringungsannahmen gegengeprüft werden, bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate des Marktes für wasserbasierte Beschichtungen zwischen 2026 und 2031?
Der globale Markt für wasserbasierte Beschichtungen wird voraussichtlich mit einem CAGR von 5,47 % wachsen und von USD 67,84 Milliarden im Jahr 2026 auf USD 88,51 Milliarden bis 2031 steigen.
Welche Region erzeugt die höchste Nachfrage nach wasserbasierten Beschichtungen?
Asien-Pazifik führt mit einem Umsatzanteil von 42,40 % im Jahr 2025 und wird bis 2031 mit einem CAGR von 5,93 % am schnellsten wachsen, angetrieben durch umfangreiche Infrastrukturprogramme und Zuwächse bei der Industrieproduktion.
Warum dominieren Acrylharze in wasserbasierten Formulierungen?
Acrylate verbinden hohe UV-Stabilität, Farbbeständigkeit und Wettbewerbsfähigkeit bei den Kosten und erzielen damit 80,90 % des Marktanteils im Jahr 2025 in verschiedenen architektonischen und dekorativen Anwendungen.
Was treibt die rasche Einführung wasserbasierter Beschichtungen in Automobilanwendungen voran?
OEM- und Unfallreparaturbetriebe setzen auf Wassersysteme, um strenge VOC-Grenzwerte einzuhalten, und profitieren dabei von weniger Schichten, geringerem Brandrisiko und verbesserter Farbanpassung.
Wie gehen die Hersteller mit den bevorstehenden PFAS-Verboten um?
Unternehmen entwickeln silikonbasierte Netzmittel und graphenverstärkte superhydrophobe Filme, die die PFAS-Haltbarkeit erreichen sollen, obwohl noch eine mehrjährige Feldvalidierung erforderlich ist.