
Marktgröße und Marktanteil für superhydrophobe Beschichtungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
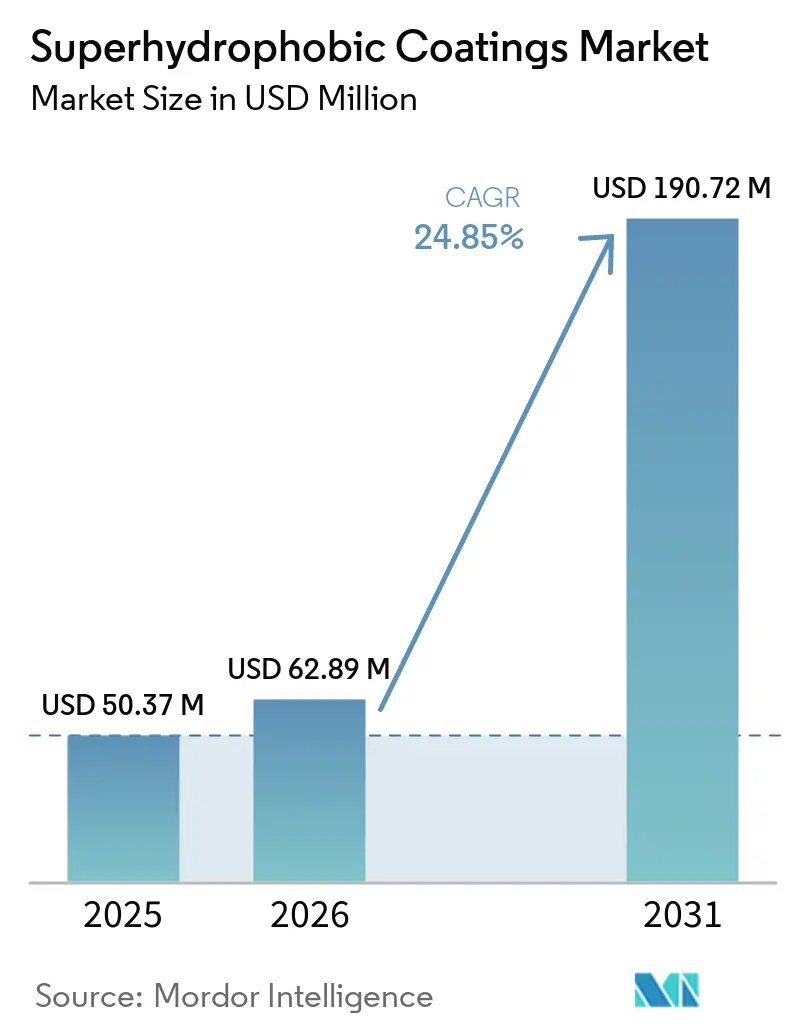
| Marktgröße (2026) | 62.89 Millionen US-Dollar |
| Marktgröße (2031) | 190.72 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.85 % |
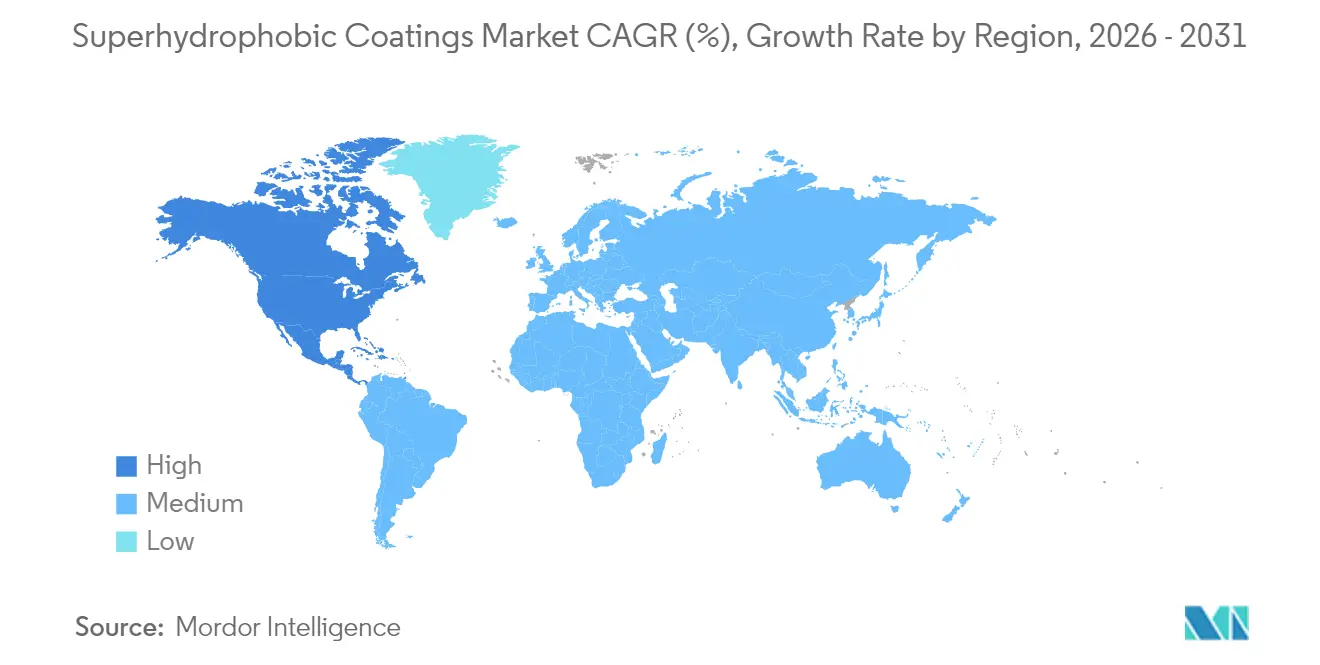
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
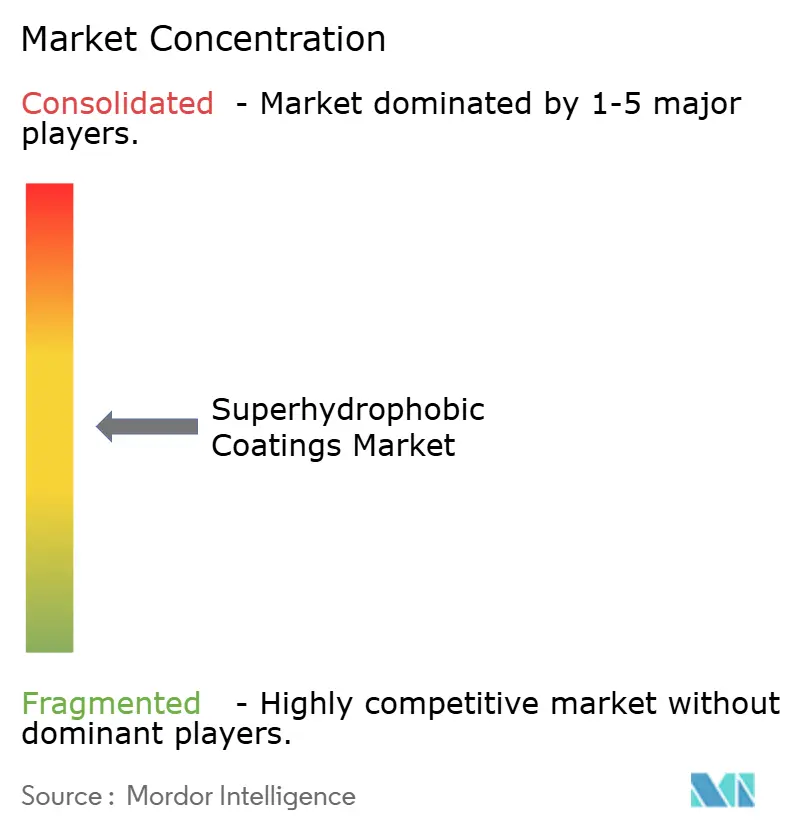
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für superhydrophobe Beschichtungen von Mordor Intelligence
Die Marktgröße für superhydrophobe Beschichtungen soll von 50,37 Millionen USD im Jahr 2025 auf 62,89 Millionen USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 190,72 Millionen USD erreichen, bei einem CAGR von 24,85 % über den Zeitraum 2026–2031. Die von der Automobilbranche angetriebene Modernisierung von Batteriesystemen für Elektrofahrzeuge (EV), die Verschärfung globaler Beschränkungen für fluorierte Chemikalien sowie Premiumanwendungen in Augmented-Reality-Head-up-Displays halten die Nachfragedynamik weiterhin hoch. Hersteller verfolgen die funktionale Integration, indem sie Benetzungsschutz-, Korrosionsschutz- und Selbstreinigungseigenschaften kombinieren, um Beschichtungsschichten zu vereinfachen und die Gesamtbetriebskosten zu senken. Präzisions-Sprühplasma-Beschichtungslinien sind zwar kapitalintensiv, liefern jedoch die Beschichtungsgleichmäßigkeit und nanostrukturierte Kontrolle, die für großflächige Einsätze erforderlich sind. Investitionsströme begünstigen Nordamerika, wo Automobilhersteller lebenslange Lacklackiergarantien mit aggressiven EV-Markteinführungen verbinden, während europäische Akteure darum wetteifern, PFAS-freie Siliciumdioxidplattformen vor den bevorstehenden REACH-Fristen zu kommerzialisieren. Der Wettbewerbsdruck konzentriert sich auf Patentportfolios, die PFAS-freie Nanopartikel und Niedertemperatur-Plasmaverarbeitung abdecken, wodurch geistiges Eigentum (IP) als strategische Markteintrittsbarriere an Bedeutung gewinnt.
Wichtigste Erkenntnisse des Berichts
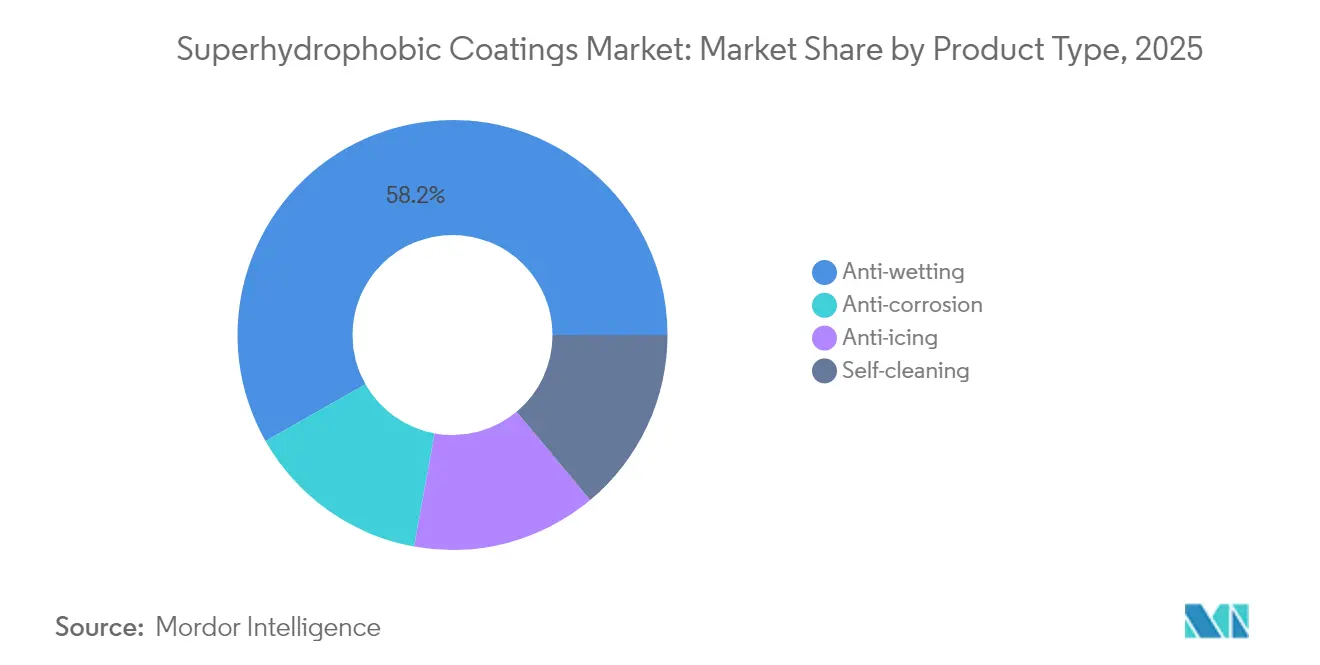
- Nach Produkttyp entfiel auf Benetzungsschutz im Jahr 2025 ein Marktanteil von 58,21 % am Markt für superhydrophobe Beschichtungen, und für den Zeitraum bis 2031 wird eine Expansion mit einem CAGR von 25,95 % prognostiziert.
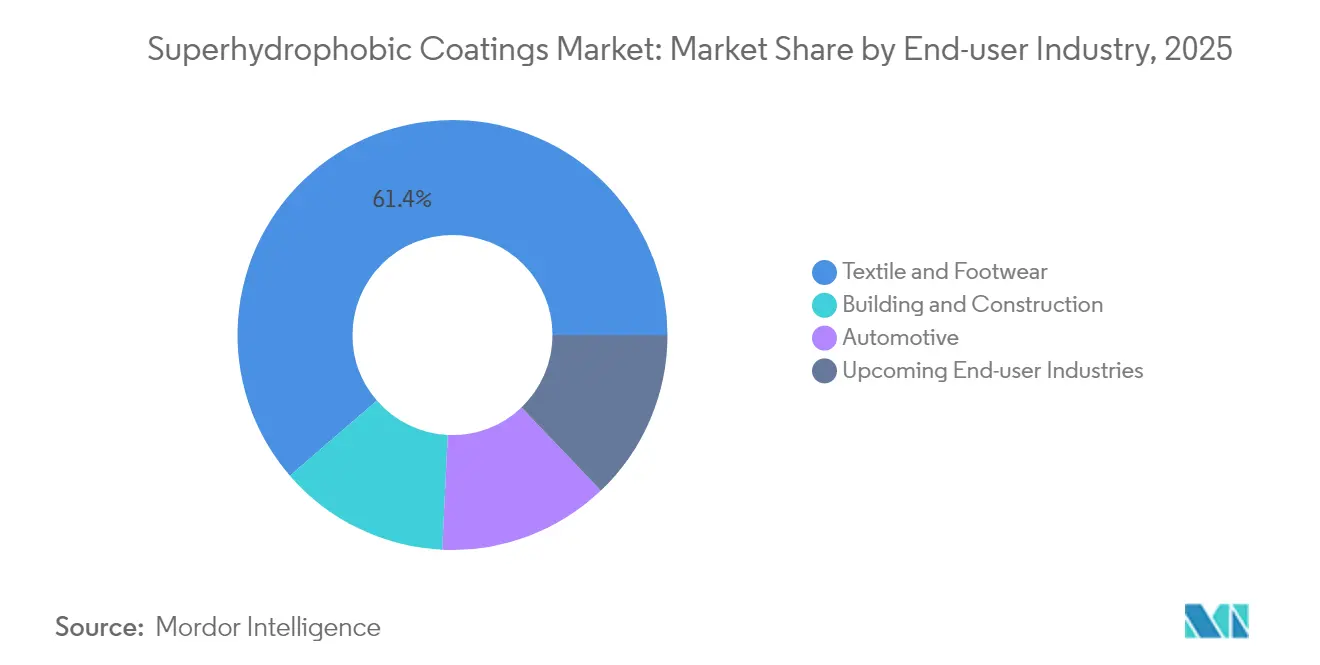
- Nach Endverbraucherbranche entfiel auf Textil und Schuhwerk im Jahr 2025 ein Anteil von 61,35 % an der Marktgröße für superhydrophobe Beschichtungen. Für aufkommende Endverbraucherbranchen wird bis 2031 ein CAGR von 25,1 % prognostiziert.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 62,60 %, und für den Zeitraum 2026 bis 2031 wird ein CAGR von 37,85 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Steigende Nachfrage nach korrosionsbeständigen Beschichtungen in EV-Batteriesystemen | +3.8% | Global, am stärksten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schneller Ersatz fluorierter Chemikalien durch PFAS-freie Nano-Siliciumdioxidsysteme | +3.1% | Europa und Nordamerika mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum transparenter, selbstreinigender Glasbeschichtungen für AR-HUDs | +2.0% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Druck der Automobil-OEMs für lebenslange Lackschutzgarantien | +2.5% | Global, am höchsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Standardisierung des ISO 21207-Mehrzykluskorrosionstests im Schifffahrtssektor | +1.8% | Global, vorrangig in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach korrosionsbeständigen Beschichtungen in EV-Batteriesystemen
EV-Batteriehersteller integrieren nanostrukturierte Barrieren, die feuchtigkeitsbedingte Ausfälle reduzieren, und nutzen dabei Sprüh-Plasma-Linien in den Werken von Tesla und BYD. Zulieferer passen hydrophobe Beschichtungen an, um den aggressiven Thermozyklen und elektrochemischen Belastungen standzuhalten, die für Pouch- und zylindrische Zelldesigns typisch sind. Der Markt für superhydrophobe Beschichtungen profitiert von diesem Wandel, da Batteriehersteller langfristige Lieferverträge abschließen und Beschichtungsunternehmen dazu veranlassen, dedizierte Kapazitäten für den Automobilbereich aufzubauen. Das Wachstum beschleunigt sich, da die globalen EV-Montagekapazitäten jährlich zunehmen, was die Skalierungsvorteile PFAS-freier Chemikalien verstärkt.
Schneller Ersatz fluorierter Chemikalien durch PFAS-freie Nano-Siliciumdioxidsysteme
EU-REACH-Vorschläge, die auf C6-Fluorpolymere abzielen, beschleunigen die Migration der Branche zu siliziumdioxidbasierten Plattformen, die Wasserkontaktwinkel von 150° oder mehr ohne Fluor erreichen können, und unterstützen Anwendungen neben Chemikalien zur Wasseraufbereitung in der Öl- und Gasindustrie. Die Neukalibrierung von Anlagen für die Dispersion von Siliziumdioxidpartikeln verursacht kurzfristige Kosten, doch wird erwartet, dass die Skalierung der Produktionsmengen die Kostenaufschläge bis 2026 verringern wird. Patente im Zusammenhang mit der Partikelfunktionalisierung und dem Niedrigtemperaturhärten unterstreichen die strategische Bedeutung von geistigem Eigentum im gesamten Markt für superhydrophobe Beschichtungen.
Wachstum transparenter, selbstreinigender Glasbeschichtungen für Augmented-Reality-HUDs
Premium-Automobilhersteller, darunter Mercedes-Benz und BMW, verwenden transparente Nanobeschichtungen, die verhindern, dass Windschutzscheiben Wasserflecken bilden, ohne die optische Klarheit zu beeinträchtigen[2]. Die Abstimmung der Oberflächenrauheit hält die Transmission über 95 %, während Kontaktwinkel von 140° oder mehr aufrechterhalten werden, wodurch ein seit langem bestehender Leistungskompromiss aufgelöst wird. Enge Toleranzen erfordern eine Reinraumbeschichtung und eine Inline-Spektrophotometrie, was qualifizierten Zulieferern hohe Margen beschert. Obwohl die Stückzahlen bescheiden bleiben, ist der Umsatz pro Quadratmeter drei- bis viermal so hoch wie bei herkömmlichen Benetzungsschutzbeschichtungen, was die Marktgröße für superhydrophobe Beschichtungen stärkt.
Druck der Automobil-OEMs für lebenslange Lackschutzgarantien
Ford hat Lackgarantien verlängert und damit Beschichtungen vorgeschrieben, die beschleunigte Bewitterungszyklen überstehen. Superhydrophobe Schichten dienen als Opferschutz gegen UV-Strahlung, Streusalz und Mikroabrasion und reduzieren so Garantieansprüche. OEM-Ausschreibungsspezifikationen fordern zunehmend selbstheilende Matrices, die die Hydrophobie nach Kratzern wiederherstellen, was Harzlieferanten dazu veranlasst, dynamische Polymernetzwerke zu integrieren. Der Übergang zur Massenmarknachfrage stärkt Nordamerikas Führungsposition im Markt für superhydrophobe Beschichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hoher Investitionsaufwand für Präzisions-Sprühplasmalinien zur Massenproduktion | -1.5% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Ausstehende EU-REACH-Beschränkung für C6-Fluorpolymere erhöht das Neuformulierungsrisiko | -1.0% | Europa, sekundäre globale Auswirkungen | Mittelfristig (2–4 Jahre) |
| Abrasionsbedingte Leistungsminderung bei Textilfasern nach 50 Waschzyklen | -1.3% | Global, am höchsten in asiatisch-pazifischen Textilzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Investitionsaufwand für Präzisions-Sprühplasmalinien zur Massenproduktion
Die hohen Kosten für Plasmaanlagen schränken die Kapazitätserweiterung kleiner Unternehmen ein. Die gleichmäßige Beschichtung großer Substrate hängt von der präzisen Steuerung des Gasflusses, der Leistungsdichte und der Substrattemperatur ab und erfordert spezialisierte Ingenieure. Alternative Sol-Gel-Verfahren reduzieren den Kapitalbedarf, opfern jedoch die Abrasionsbeständigkeit, was den Markteintritt in Schwerlastsegmente einschränkt. Die Konsolidierung begünstigt etablierte Unternehmen, die Anlagen über hochvolumige Verträge amortisieren können, wodurch eine moderate Fragmentierung im Markt für superhydrophobe Beschichtungen aufrechterhalten wird.
Ausstehende EU-REACH-Beschränkung für C6-Fluorpolymere erhöht das Neuformulierungsrisiko
Entwürfe von Beschränkungen schaffen regulatorische Unsicherheit, verlangsamen den Kapitaleinsatz und verzögern die Kundenqualifizierung. Fluorpolymer-Zulieferer drosseln ihre Produktion und verursachen damit Preisvolatilität, die Formulierer trifft, die auf veraltete Chemikalien angewiesen sind. Diversifizierte Akteure sichern sich mit Siliciumdioxid- und biobasierten Plattformen ab, aber Unternehmen mit einer einzigen Chemikalie sehen sich mit Margenkompressionskonfrontiert, da sie sich beeilen, Leistungsbenchmarks unter komprimierten Zeitrahmen zu replizieren. Der Übergang gestaltet die Wettbewerbsdynamik um und begünstigt Technologieeigentümer mit einem breiten Chemie-Werkzeugkasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz des Benetzungsschutzes in verschiedenen AnwendungenDas Benetzungsschutzsegment hielt im Jahr 2025 einen Marktanteil von 58,21 % am Markt für superhydrophobe Beschichtungen und soll von 2026 bis 2031 den schnellsten CAGR von 25,95 % erzielen. Die Führungsposition ist auf vielseitige, siliciumdioxid- und fluorfreie Chemikalien zurückzuführen, die die Automobil-, Textil- und Architekturdomänen umspannen. Selbstreinigende Varianten erschließen Aufträge für Architekturglas in Hochhausfassaden, wo wartungsfreie Optik die gesamten Gebäudekosten senkt. Korrosionsschutzvarianten dienen Ölplattformen und Chemietanks, die einen höheren Feststoffgehalt gegen extreme chemische Beständigkeit tauschen. Vereisungsschutzmischungen stechen in der Luft- und Raumfahrtbranche hervor, wo Zertifizierungskosten eine Premiumpreisgestaltung rechtfertigen.
Die Konvergenz verwischt historische Grenzen, da Formulierer Multifunktionalität in einzelne Schichten einbetten, die Wasser, Salz und Verschmutzung abweisen. Plasmaunterstütztes Aufpfropfen ermöglicht nanomaßstäbige Rauheit ohne Massenfluor und erleichtert die künftige Einhaltung von Vorschriften. Da sich die Testprotokolle weiterentwickeln, integrieren Benetzungsschutz-Zulieferer Abrasionsmodifikatoren, die Kontaktwinkel von 130° oder mehr unter Rotary-Taber-Tests aufrechterhalten und so die Nutzungsdauer verlängern. Fortschrittliche Polymervernetzung und Nanopartikeldispersion erschließen Leistungssynergien, die die Marktgröße für superhydrophobe Beschichtungen in allen Produktkategorien erweitern.

Nach Endverbraucherbranche:
Führungsposition im Textilbereich steht vor aufkommender KonkurrenzTextil- und Schuhanwendungen machten im Jahr 2025 61,35 % der Marktgröße für superhydrophobe Beschichtungen aus. Wasserabweisende Oberbekleidung und schmutzabweisende Modeartikel dominieren das Volumen. Die aufkommenden Endverbraucherbranchen verzeichnen gemeinsam eine CAGR von 25,1 % und übertreffen damit traditionelle Segmente. EV-Batteriegehäuse und hochwertige Automobilaußenteile stärken den Beitrag der Automobilindustrie, während Windkraftanlagen eisabweisende Oberflächen nutzen, um die Kapazitätsfaktoren im Winter zu erhöhen. Elektronikhersteller (OEM) fordern spritzwassergeschützte Smartphone-Gehäuse, die auf nanoskalig dünnen Beschichtungen basieren, die für den Endnutzer unsichtbar sind.
Die Haltbarkeit von Textilien bleibt die größte Herausforderung, da hydrophobe Behandlungen nach häufigem Waschen oft nachlassen. Die Forschung konzentriert sich auf kovalente Pfropfung und Polymerverkapselung, um mehr als 100 Waschzyklen ohne erneute Oberflächenbehandlung zu erreichen. Aufkommende Nischen in der Medizin- und Elektronikindustrie erzielen zwar geringere Mengen, erreichen jedoch bis zu sechsmal höhere Preispunkte und puffern damit die Margen ab. Regulatorische Zertifizierungen, darunter ISO 10993 für Biokompatibilität und IPC-Oberflächenreinheitsstandards, verlängern die Produkteinführungszyklen, sichern jedoch qualifizierten Anbietern im Markt für superhydrophobe Beschichtungen eine langfristige Volumenstabilität.
Geografische Analyse
Markt für superhydrophobe Beschichtungen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 62,60 % am Markt für superhydrophobe Beschichtungen und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 37,85 % wachsen. Die Vereinigten Staaten treiben die Nachfrage durch den Einsatz von Tesla-Batteriepackbeschichtungen und Fords Lackschutzgarantien voran. Kanada fördert das Wachstum mit Vereisungsschutzlösungen für Regionalflugzeuge und Windturbinen, die unter extremen Vereisungsbedingungen betrieben werden, während Mexikos Fahrzeugmontagelinien kosteneffiziente, PFAS-freie Nano-Silika-Mischungen vorschreiben, die mit den OEM-Standards der USA kompatibel sind.
Markt für superhydrophobe Beschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet robuste Zuwächse in der Textilproduktion in Vietnam und Bangladesch sowie eine sich beschleunigende Montage von Elektrofahrzeugen in Indien und Thailand. Chinas Batterie-Gigafabriken nutzen linienintegrierte Sprüh-Plasma-Systeme und generieren Großaufträge, die die Marktgröße für superhydrophobe Beschichtungen ausweiten. Japan und Südkorea liefern Präzisions-Plasmaanlagen und Spezialchemikalien und stärken damit die innerregionalen Wertschöpfungsketten. Elektronikhersteller in Seoul und Tokio integrieren spritzwassergeschützte Beschichtungen in Verbrauchergeräte, was die durchschnittlichen Verkaufspreise steigert.
Markt für superhydrophobe Beschichtungen in Europa
Europa verzeichnet trotz REACH-Gegenwinds ein stetiges Wachstum, wobei deutsche Premiumautohersteller bei PFAS-freien Technologiepiloten die Führung übernehmen. Das Luftfahrtcluster des Vereinigten Königreichs schreibt Vereisungsschutzbeschichtungen für Schmalrumpfflugzeuge der nächsten Generation vor, während Frankreichs Couturehäuser hydrophobe Behandlungen an Luxustextilien einsetzen, um die Lebensdauer von Kleidungsstücken zu verlängern. Italiens Architekturbüros setzen auf selbstreinigende Glasfassaden, und Spanien lenkt Subventionen für erneuerbare Energien in den Rotorblattschutz. Die Marinenorm ISO 21207 treibt die frühe Einführung in Werften der Nordsee voran und gewährleistet dauerhaften Korrosionsschutz in rauen Salzwasserumgebungen.
Markt für superhydrophobe Beschichtungen im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika stellen aufstrebende Nachfrageknoten dar. Brasiliens Offshore-Bohrschiffe benötigen Antikorrosionsbarrieren, und Saudi-Arabiens Gigaprojekte bestellen hydrophobe Glasscheiben, die die Reinigungskosten in Wüstenklimata erheblich senken. Währungsschwankungen und Zollpolitiken prägen die Beschaffung und unterstreichen den Bedarf an lokalisierten Produktionspartnerschaften. Das Wettbewerbsfeld bleibt dynamisch, da Lieferanten Kostenlinien gegen schwankende Wechselkurse abwägen und gleichzeitig PFAS-freie Chemikalien skalieren.
Wertschöpfungskettenanalyse
Vorgelagerte Inputs umfassen Nanopartikel und Vorläuferstoffe, insbesondere Siliziumdioxid und andere Metalloxide, zusammen mit fortschrittlichen Kohlenstofffüllstoffen wie Graphen und Kohlenstoffnanoröhren. Oberflächenfunktionalisierende Mittel, einschließlich Silan- und Fluorsilan-Haftvermittler, unterstützen die Chemie mit niedriger Oberflächenenergie und die Partikelverankerung. Die Aktivitäten im mittleren Bereich der Wertschöpfungskette umfassen Dispersion, Harzauswahl (einschließlich wasserbasiertem Polyurethan und Sol-Gel-Bindemitteln) sowie die Formulierung zu Anti-Wetting-, Korrosionsschutz-, Anti-Icing- und selbstreinigenden Systemen. Die Anwendung kann durch Sprüh-, Tauch-, Walz- oder präzisere Verfahren wie plasmabasierte Abscheidung erfolgen, bei denen für große oder komplexe Bauteile eine engere Kontrolle der Nanostruktur erforderlich ist.
Die nachgelagerte Nachfrage konzentriert sich auf die Textil- und Schuhveredelung, Fahrzeugaußenflächen und EV-Batteriepacks, Gebäudeglas und Fassaden sowie den Korrosionsschutz im Schiffsbau, mit aufkommenden Anwendungen im Elektronikschutz. Entlang der gesamten Kette bleiben Haltbarkeit und Qualifizierung anhaltende Engpässe: mechanischer Abrieb und UV-Einwirkung können Mikro- und Nanostrukturen beeinträchtigen, während eine gleichmäßige großflächige Beschichtung im großen Maßstab von einer engen Prozesskontrolle und hohen Investitionsausgaben für präzise Sprüh-Plasma-Linien abhängt. Branchenbemühungen zur Verringerung von Versorgungs- und Compliance-Risiken spiegeln sich in fluorfreien F&E-Pipelines wider, darunter die Förderung des BFH-VAAKA-Projekts (GRS-063/25) durch die Gebert Ruf Stiftung, das bis Oktober 2026 läuft, sowie ein Bericht von Yoshikawa Kogyo Co. über eine wasserbasierte, kostengünstigere superhydrophobe Beschichtung, die in ihrem Techno Center in Kitakyushu entwickelt wurde (September 2025); beide Entwicklungen deuten auf Verschiebungen in den vorgelagerten Chemikalien und den nachgelagerten Kommerzialisierungspfaden hin.
Wettbewerbslandschaft
Der Markt für superhydrophobe Beschichtungen bleibt moderat fragmentiert. Spezialunternehmen wie nutzen geistiges Eigentum rund um die Oberflächenmodifikation im Nanometerbereich und konzentrieren sich auf Elektronik- und Medizingerätenischen, wo eine konforme Abdeckung entscheidend ist. Trends zur vertikalen Integration traten zutage, da Beschichtungsanbieter Plasmaanlagenhersteller akquirierten, um Prozess-Know-how und Kundendienst-Umsätze zu sichern. Strategische Allianzen zwischen Chemieformulatoren und EV-Batterie-OEMs sichern Volumenzusagen und beschleunigen Formulierungszyklen. Startups, die auf biobasierte Chitosan- und Kolophoniumplattformen abzielen, ziehen nachhaltigkeitsorientierte Investoren an und lizenzieren ihre Technologien an große Chemiekonzerne für den globalen Rollout. Anlagenlieferanten bündeln Analysesoftware, die Plasmaparameter in Echtzeit abstimmt und Prozessgarantien bietet, die die Ausschussquoten reduzieren. Da PFAS-Beschränkungen zunehmen, beschleunigen etablierte Unternehmen die Einstellung veralteter fluorierter Linien, setzen Kapital für die PFAS-freie Skalierung frei und positionieren die Branche für einen entscheidenden Wandel hin zu Siliciumdioxid- und biobasierten Lösungen innerhalb des Prognosehorizonts.
Branchenführer im Markt für superhydrophobe Beschichtungen
-
UltraTech International Inc.
-
NEI Corporation
-
P2i Ltd
-
Aculon
-
Nasiol Nano Coating
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für superhydrophobe Beschichtungen Unternehmen in diesem Bericht
- Aculon
- Advanced Nanotech Lab
- Beijing Neatrition Tech Co Ltd
- Cytonix
- DryWired
- HZO Inc
- Lotus Leaf Coatings Inc.
- Nanex Co.
- Nasiol Nano Coating
- NEI Corporation
- NTT Advanced Technology Corporation
- P2i Ltd
- Pearl Nano LLC
- PPG Industries, Inc.
- Rust-Oleum
- Surfactis Technologies
- The Sherwin-Williams Company
- UltraTech International Inc.
Lesen Sie die Analyse der superhydrophobe Beschichtungen-Unternehmen
Marktchancen und Zukunftsaussichten
Weißräume zeigen sich am deutlichsten dort, wo Endnutzer superhydrophobe Leistung zusammen mit validierter Robustheit unter Abrieb, Verwitterung und Zyklenbelastung benötigen, da Haltbarkeit für Textilien, Infrastruktur und im Freien eingesetzte Industrieanlagen weiterhin eine zentrale Einschränkung darstellt. In der 2026 veröffentlichten F&E ist ein praktischer Weg für Anbieter, über Robustheit und Anwendungspraktikabilität durch einen vollständig wasserbasierten, zweistufigen Sprühansatz (wasserbasiertes Polyurethan mit Silica-Nanopartikeln) zu konkurrieren, der eine Beständigkeit gegen 600 Taber-Abriebzyklen aufwies. Dieser Fokus entspricht besser den Qualifizierungserwartungen der OEMs und trägt dazu bei, die Kluft zwischen Laborergebnissen und den Anforderungen im praktischen Einsatz zu überbrücken.
Ein zweiter Chancenbereich konzentriert sich auf regulatorisch getriebene Umformulierung und Prozessneugestaltung hin zu fluorfreien und wasserbasierten Systemen, was mit dem im Berichtsumfang betonten Druck durch die EU-REACH-Verordnung auf fluorierte Chemikalien und dem raschen Ersatz durch PFAS-freie Nano-Silica-Systeme übereinstimmt. Dies schafft eine Nachfrage nach integrierten Paketen, die Beschichtungschemie mit Abscheidungsanlagen und Inline-Prozesskontrolle kombinieren, mit dem Ziel, Ausschussraten zu senken und die Qualifizierungszeiten für Kunden zu verkürzen, insbesondere für Feuchtigkeitsbarrieren von Fahrzeugbatteriepacks und hochwertige optische Oberflächen wie AR-HUD-Glas. Parallel dazu erweitern der förderungsgestützte Wissenstransfer von der Wissenschaft in die Industrie und die infrastrukturorientierte Beschichtungsforschung, einschließlich der 2026 gemeldeten Fortschritte bei nanokompositbasierten Beschichtungen für Beton, die Möglichkeiten für Partnerschaften und Lizenzierung für Akteure, die differenzierte, fluorfreie Plattformen suchen.
Neueste Industrielle Entwicklungen in Markt für superhydrophobe Beschichtungen
- Juni 2026: NEI Corporation erweiterte sein Portfolio an fortschrittlichen Materialien um eine neue Produktlinie von Standard-Elektrodenblättern für wässrige Natrium-Ionen-Batterien. Dies erweitert das batteriefokussierte Angebot von NEI und unterstützt Cross-Selling-Möglichkeiten im Zusammenhang mit Feuchtigkeitsmanagement und Schutzoberflächentechnik für Energiespeicherkomponenten und Gehäuse.
- Oktober 2025: Jolt Capital schloss eine Investition von 8 Millionen GBP in P2i Ltd ab, um die Finanzlage zu stärken und die Expansion im Zusammenhang mit ihrer plasmaunterstützten Gasphasenabscheidungstechnologie zu unterstützen. Die Finanzierung unterstützt die Skalierung industrialisierter Nanobeschichtungsprozesse, die für Wasser- und Korrosionsschutz in der Elektronik und anderen hochwertigen Anwendungen eingesetzt werden.
- Februar 2025: P2i Ltd erweiterte seine Fertigungsauslagerungspartnerschaft mit PP Control and Automation (PP C&A) zur Herstellung des neuen 18-Liter-Beschichtungssystems. Dieser Ausbau der Fertigungskapazitäten verbessert die Verfügbarkeit von Anlagen für Industriekunden, die reproduzierbare Abscheidungsgeräte für superhydrophobe und schützende Nanobeschichtungsprozesse im großen Maßstab benötigen.
Markt für superhydrophobe Beschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus superhydrophoben Beschichtungsmaterialien, die auf Oberflächen aufgetragen werden, um eine sehr hohe Wasserabweisung zu erzeugen, und die dann für Funktionen wie Selbstreinigung, Vereisungsschutz, Benetzungsschutz und Korrosionsschutz in verschiedenen Endverbraucherbranchen eingesetzt werden.
Ausschlüsse aus dem Umfang: Umsätze aus allgemeinen hydrophoben Beschichtungen, die die superhydrophobe Leistung nicht erfüllen, sowie nicht verwandte Oberflächenvorbereitungsgeräte und Applikationsmaschinen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Korrosionsschutz
- Vereisungsschutz
- Selbstreinigung
- Benetzungsschutz
- Nach Endverbraucherbranche
- Textil und Schuhwerk
- Automobil
- Bauwesen und Konstruktion
- Aufkommende Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, den Nachfragepool zu identifizieren und die Annahmen hinter dem Beschichtungsverbrauch und der Preisgestaltung zu fundieren. Wir stützten uns auf öffentliche und offizielle Quellen wie US EPA- und ECHA-Aktualisierungen (einschließlich PFAS-bezogener Beschränkungen), USITC- und UN Comtrade-Handelsstatistiken für relevante Chemikalien sowie ISO/ASTM-Normen und Testreferenzen, um Leistungsschwellen zu verstehen, die die Einführung beeinflussen.
Wir haben auch Unternehmensunterlagen, Investorenpräsentationen, Produktdatenblätter, Patentveröffentlichungen und seriöse Pressemitteilungen ausgewertet, um zu erfassen, wo superhydrophobe Funktionen tatsächlich verkauft werden und wie Produktansprüche für spezifische Anwendungen positioniert werden. Bei Bedarf wurden kostenpflichtige Abonnements zur Unterstützung von Unternehmensfinanzdaten, Nachrichtenscreening, Patentrecherchen und handelsbasierter Lieferkettentransparenz genutzt, um Umsatz- und Lieferkettensignale gegenzuprüfen, ohne das Modell auf einen einzigen Datenstrom zu überanpassen. Die hier aufgeführten Desk-Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um zu bestätigen, wo die Nachfrage real gegenüber experimentell ist, und um praktische Preisgestaltung und Nutzungsraten nach Endverwendung zu verifizieren. Wir sprachen mit Beschichtungsformulierern, Rohstoffakteuren, Applikatoren und nachgelagerten Nutzern in den wichtigsten Regionen, damit Annahmen zu Einführung, Haltbarkeitserwartungen und Ersatzzyklen belastungsgeprüft und vor der endgültigen Größenbestimmung angepasst werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 40 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Logik aufgebaut, bei der Aktivitätsniveaus der Endverwendung und die Einführung von Beschichtungen in einen Umsatzpool rekonstruiert und dann mit selektiven Bottom-up-Prüfungen abgeglichen werden, um die Gesamtwerte realistisch zu halten. Beispielsweise wurden Nachfragesignale aus dem Automobil- und Baubereich in die wahrscheinliche Beschichtungsflächenchance übersetzt, gefolgt von Penetration und durchschnittlichen Beschichtungsausgaben pro Einheit, und das Ergebnis wurde mit anbieterseitigen Umsatzmustern und Kanalprüfungen verglichen.
Zu den wichtigsten Eingaben (illustrativ) gehörten der Anwendungsmix über Selbstreinigung, Vereisungsschutz, Benetzungsschutz und Korrosionsschutzanwendungen, typische Beschichtungsbeladung und Wiederanwendungszyklen nach Substrat, Preisspanne nach Chemie und Leistungsansprüchen, Auswirkungen der PFAS-freien Neuformulierung auf Preis und Einführungszeitpunkt sowie regionales Endverbrauchswachstum in Textilien und Schuhen, Automobil und Bautätigkeit. Wenn Bottom-up-Näherungen verwendet wurden, wurden Lücken mit konservativen Annahmen behandelt, die in Interviews überprüft wurden, wie z. B. die Verwendung mittlerer Preisbänder und Einführungsbereiche, wenn produktbezogene Aufteilungen nicht konsistent offengelegt wurden.
Die Prognose verwendete eine Szenarioanalyse, die durch eine einfache multivariate Betrachtung von Endverbrauchswachstum, Einführungsratenprogression und Preisbewegung unterstützt wurde. Iterationen wurden auf der Grundlage von Expertenfeedback aus der Primärarbeit durchgeführt. Wo kurzfristige Störungen oder regulierungsbedingte Substitutionsrisiken signalisiert wurden, wurden die Szenarien gestrafft und in den endgültigen Prognosepfad übernommen, anstatt eine einzige lineare CAGR anzuwenden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die endgültige Zahl an reale Nachfrageindikatoren und eine vernünftige Preis-Volumen-Mathematik gebunden bleibt. Wir verglichen modellierte Gesamtwerte mit unabhängigen Signalen wie Handels- und Patentrichtungen, regionalem Endverbrauchsmomentum und dem impliziten Umsatzpool, den Lieferanten erfassen müssten, und überarbeiteten dann Ausreißer, bis Treiber und Gesamtwerte übereinstimmten.
Vor der Freigabe werden Varianzprüfungen über Regionen und Anwendungen hinweg durchgeführt, gefolgt von einer zweiten Analystenprüfung, die die größten Annahmen und die am schnellsten wachsenden Bereiche hinterfragt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Regulierungsänderungen, die fluorierte Chemikalien betreffen, größere Kapazitätserweiterungen oder starke Rohstoffpreisschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße superhydrophober Beschichtungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für superhydrophobe Beschichtungen unterscheiden sich häufig, weil jede Studie die Grenze unterschiedlich zieht, was als qualifizierendes Produkt gilt und wann Anwendungen im Frühstadium als kommerzielle Nachfrage gezählt werden. Unterschiede treten auch auf, wenn eine Schätzung Labor- und Pilotaktivitäten betont, während eine andere sich hauptsächlich auf Wiederholungskäufe in stabilen Endverwendungen konzentriert.
Die Hauptlücke entsteht durch die Einmischung allgemeiner hydrophober Produkte in die Gesamtsumme. Mordor Intelligence zählt Umsätze nur für Beschichtungen, die als superhydrophob über definierte funktionale Verwendungen wie Selbstreinigung und Vereisungsschutz positioniert und verkauft werden, und überprüft das Ergebnis dann anhand von in Interviews validierten Einführungs- und Preiseingaben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,89 Mio. USD (2026) | |
| Branchendaten-Herausgeber A | 24,50 Mio. USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Wachstumspfad und scheint zudem einen strengeren Kommerzialisierungsfilter anzuwenden, der schneller wachsende Endverwendungen, bei denen die Einführung nach 2024 beschleunigt, unterzählen kann. |
| Globaler Analystendesk B | 32,80 Mio. USD (2025) | Stellt einen anderen Zeitpunkt und wahrscheinlich einen anderen Einschlussumfang für superhydrophobe Ansprüche dar, und die Marktumrechnung in USD kann die Gesamtwerte verschieben, wenn regionale Preise und Währungspunkte nicht auf dasselbe Jahr abgestimmt sind. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich dadurch, was als superhydrophob eingeschlossen wird, welches Jahr für die Ausgangsbasis gewählt wird und wie schnell die Einführung in den Bereichen Automobil, Bau und Textilien zugelassen wird. Indem die Eingaben an klare anwendungsbezogene Nachfragetreiber und in Interviews geprüfte Preis- und Nutzungsannahmen gebunden werden, bleibt die endgültige Schätzung reproduzierbar und leichter abzugleichen, wenn Leser sie anhand beobachtbarer Marktsignale testen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für superhydrophobe Beschichtungen von 2026 bis 2031 voraussichtlich wachsen?
Der Umsatz soll von 62,89 Millionen USD im Jahr 2026 auf 190,72 Millionen USD im Jahr 2031 steigen, was einem CAGR von 24,85 % entspricht.
Welche Region hält den größten Nachfrageanteil für superhydrophobe Beschichtungen?
Nordamerika führte im Jahr 2025 mit einem Anteil von 62,60 %, gestützt durch starke Aktivitäten im EV-Batterie-, Luft- und Raumfahrt- sowie Premium-Automobilbereich.
Was treibt den Übergang weg von fluorierten Chemikalien voran?
Ausstehende REACH-Beschränkungen für C6-Fluorpolymere und unternehmerische Nachhaltigkeitsziele treiben die schnelle Einführung von PFAS-freien Nano-Siliciumdioxidsystemen voran.
Welcher Produkttyp dominiert die aktuellen Umsätze?
Benetzungsschutzformulierungen machen 58,21 % des Umsatzes aus und zeigen mit einem CAGR von 25,95 % bis 2031 das schnellste Wachstum.
Wie profitieren superhydrophobe Beschichtungen von EV-Batteriesystemen?
Sie reduzieren feuchtigkeitsbedingte Ausfälle, verbessern die Prävention thermischen Durchgehens und verlängern die Batterielebensdauer in anspruchsvollen Betriebszyklen.