
Marktgröße und Marktanteil für Schiffsbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.08 Milliarden Liter |
| Marktvolumen (2031) | 1.34 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 4.38 % |
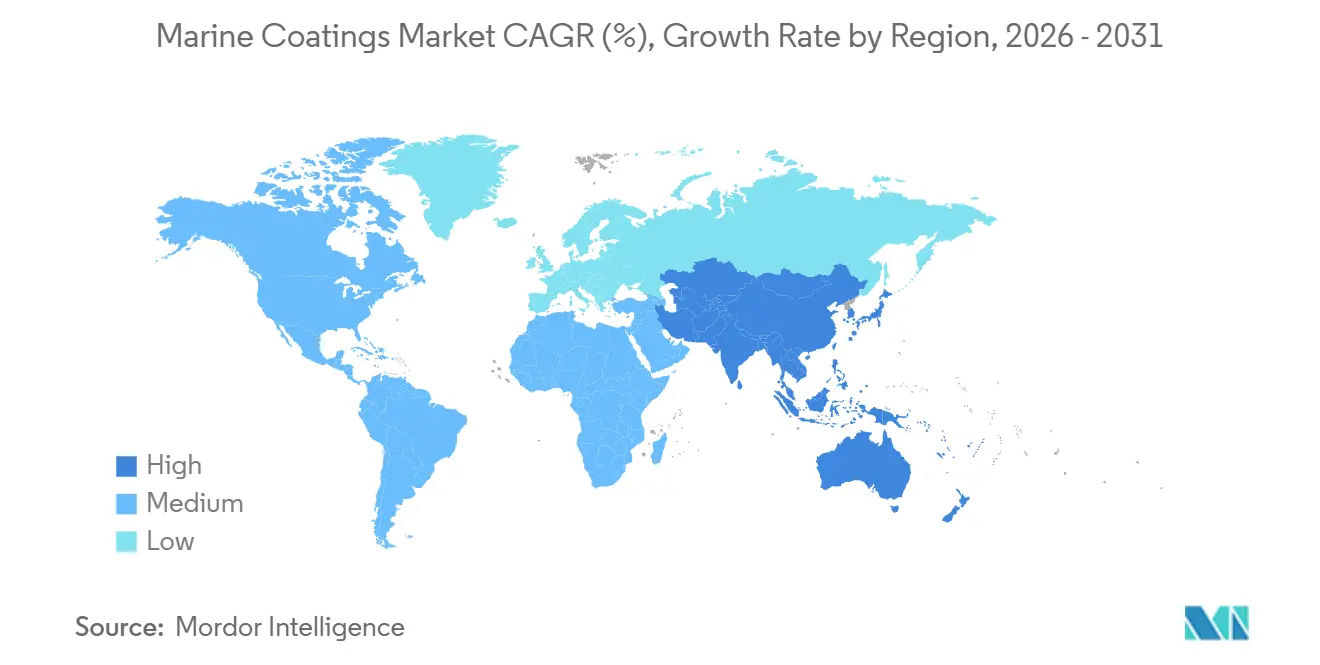
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
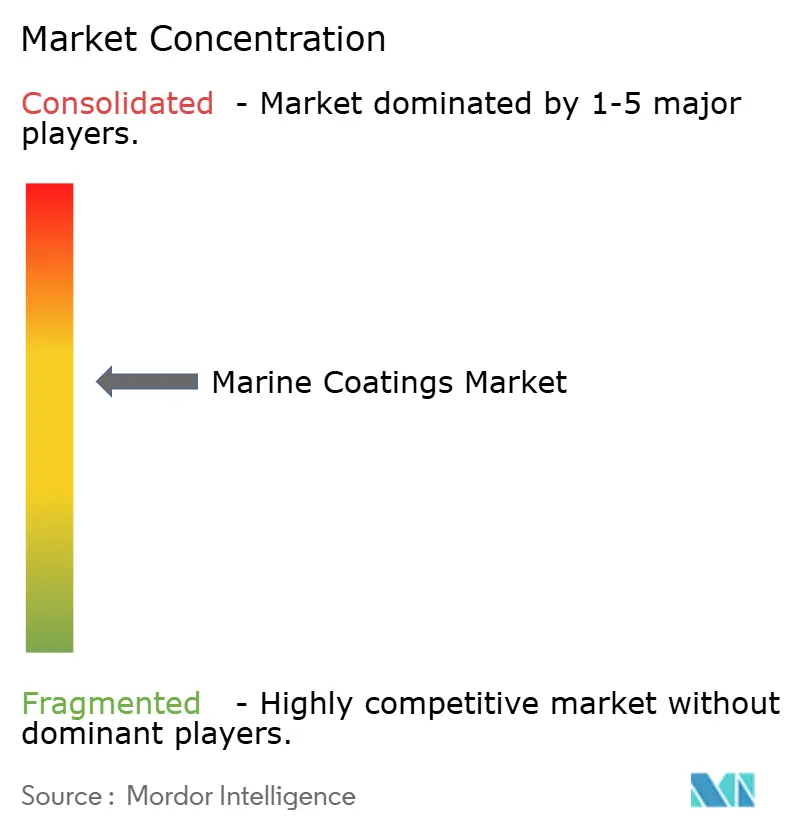
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schiffsbeschichtungen von Mordor Intelligence
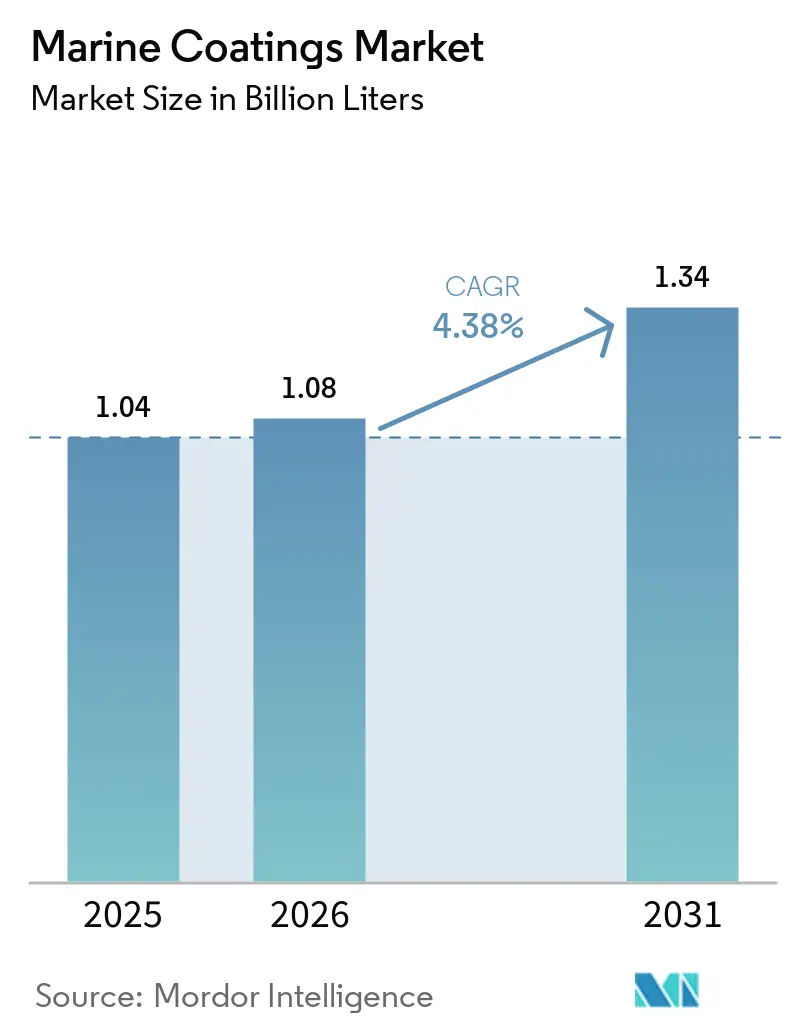
Die Marktgröße für Schiffsbeschichtungen wird voraussichtlich von 1,04 Milliarden Litern im Jahr 2025 auf 1,08 Milliarden Liter im Jahr 2026 steigen und bis 2031 1,34 Milliarden Liter erreichen, was einem Wachstum mit einer CAGR von 4,38 % über den Zeitraum 2026–2031 entspricht. Verbesserte Kraftstoffeffizienzvorschriften, der Wechsel zur LNG-Antriebstechnik und die zusätzlichen Trockendockzyklen, die durch den IMO-Kohlenstoffintensitätsindikator ausgelöst werden, sind die wichtigsten Wachstumstreiber. Werften im Asien-Pazifik-Raum dominieren die Nachfrage nach Beschichtungen, da chinesische Werften im Jahr 2024 48,18 Millionen Deadweight-Tonnen lieferten, während südkoreanische Werften im selben Jahr 61 % der weltweiten LNG-Verträge sicherten. Der regulatorische Druck lenkt Käufer auch in Richtung biozidfreier Antihaftbeschichtungssysteme, nachdem die Europäische Chemikalienagentur Zinkpyrithion im Jahr 2024 zurückgezogen hat. Die Wettbewerbsdifferenzierung hängt nun von digitalen Rumpfleistungsplattformen ab, da Jotuns Hull Skating Solutions den Kraftstoffverbrauch in frühen Pilotflotten im Jahr 2026 um bis zu 8 % senkte. Die Volatilität der Rohstoffe, insbesondere der Anstieg der Titandioxidpreise um 18 % im ersten Halbjahr 2025, bleibt das primäre Margenrisiko.
Wichtigste Erkenntnisse des Berichts
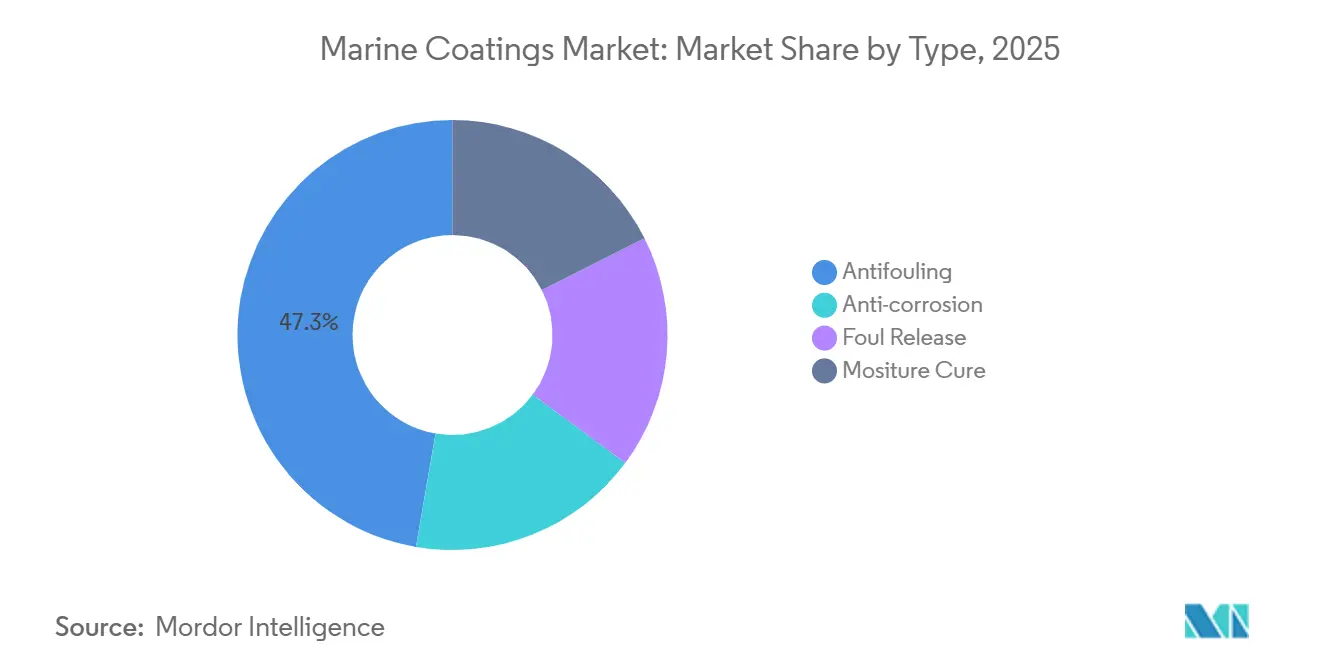
- Antifouling-Beschichtungen führten mit einem Volumenanteil von 47,28 % im Jahr 2025, während Antihaftbeschichtungen bis 2031 voraussichtlich mit einer CAGR von 4,75 % wachsen werden.
- Alkydharze hatten im Jahr 2025 einen Anteil von 54,79 % am Markt für Schiffsbeschichtungen, und Polyurethanharze weisen mit 4,52 % die höchste CAGR bis 2031 auf.
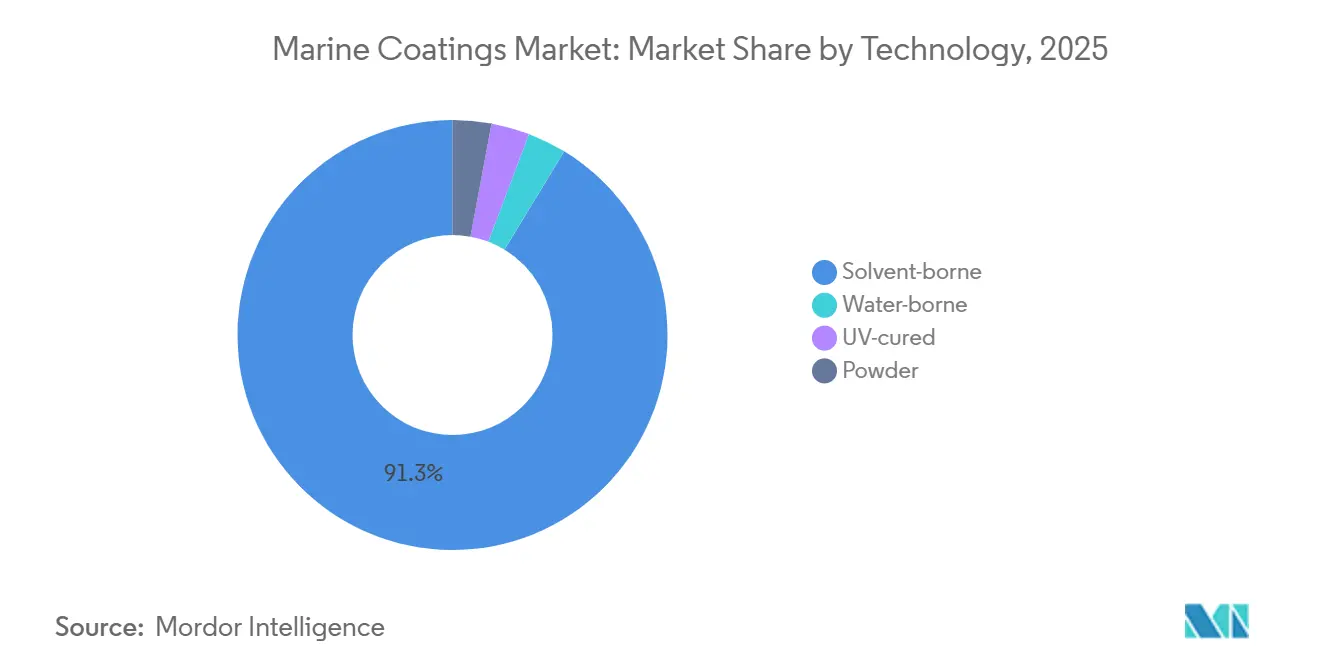
- Lösemittelbasierte Systeme machten im Jahr 2025 91,31 % des Marktanteils für Schiffsbeschichtungen aus, während UV-gehärtete Systeme bis 2031 voraussichtlich mit einer CAGR von 4,49 % wachsen werden.
- OEM-Anwendungen im Schiffsbereich erfassten im Jahr 2025 58,84 % des Volumens, während die Nachfrage im Aftermarket-Bereich für Schiffsbeschichtungen zwischen 2026 und 2031 mit einer CAGR von 5,18 % wächst.
- Der Asien-Pazifik-Raum hielt im Jahr 2025 72,17 % des Volumens und wird voraussichtlich bis 2031 eine CAGR von 4,82 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Neubestellungen für LNG-betriebene und hybride Schiffe | +1.2% | Global, mit Schwerpunkt im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit von Trockendockungen nach Einführung der IMO-CII-Bewertungen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Renovierungszyklen für Kreuzfahrtflotten | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Wartungsverträgen für Offshore-Windparks | +0.4% | Europa, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Wachsende ESG-gebundene Schiffsfinanzierung, die VOC-arme Beschichtungen begünstigt | +0.7% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Neubestellungen für LNG-betriebene und hybride Schiffe
Der LNG-Antrieb verändert den Markt für Schiffsbeschichtungen, da Werften auf Zweistoff- und Hybridtonnage umstellen, um die IMO-Kohlenstoffziele für 2030 zu erfüllen[1]. DNV verzeichnete im ersten Halbjahr 2025 87 LNG-betriebene Schiffe mit insgesamt 14,2 Millionen Bruttotonnen, was die Nachfrage nach kryogenbeständigen Epoxid-Tankauskleidungen steigerte. Südkoreanische Werften sicherten sich 61 % der LNG-Verträge des Jahres 2024 und festigten damit das regionale Volumen. Betreiber spezifizieren auch Silikon-Antihaftbeschichtungen zur Minimierung des Widerstands, wie das Beispiel von Chugoku Marine Paints' BIOCLEAN PLUS zeigt, das die Trockendockintervalle auf 90 Monate verlängert. Frühe Anwender berichten von Kraftstoffeinsparungen von bis zu 5 % über fünf Jahre, was die Argumente für die Gesamtbetriebskosten stärkt. Diese Dynamik unterstützt einen stetigen Auftragsstrom, der den Markt für Schiffsbeschichtungen mittelfristig weiter wachsen lässt.
Zunehmende Häufigkeit von Trockendockungen nach Einführung der IMO-CII-Bewertungen
Der Kohlenstoffintensitätsindikator bewertet Schiffe jährlich von A bis E. Schiffe, die drei aufeinanderfolgende Jahre mit D oder ein Jahr mit E bewertet werden, sehen sich betrieblichen Einschränkungen gegenüber, was Eigentümer dazu veranlasst, häufiger neu zu lackieren. Die Aftermarket-Volumina steigen daher jährlich um 5,18 % und übertreffen das Gesamtmarktwachstum. Der Trockendockdurchsatz Singapurs stieg im Jahr 2025 um 22 %, da Betreiber eine Rumpfreinigung anstrebten, um A- oder B-Bewertungen zu behalten. Jotuns digitaler Hull Skating-Roboter ermöglicht eine Echtzeit-Rumpfbewertung und reduziert den Bunkerverbrauch bei Containerflotten um 8 %. Diese Werkzeuge machen vorausschauende Wartung zum Standard und verstärken die Nachfrage im Aftermarket nach Hochleistungsbeschichtungen, die über längere Zyklen glatte Oberflächen liefern.
Beschleunigte Renovierungszyklen für Kreuzfahrtflotten
Kreuzfahrtunternehmen verkürzen die Abstände zwischen Renovierungen, um erstklassige Ästhetik zu erhalten und neue Emissionsgrenzwerte in Häfen einzuhalten. Royal Caribbean bestellte 2025 vier Schiffe, für die jeweils Polyurethan-Decklacke mit 15-jähriger Glanzbeständigkeit vorgeschrieben wurden. Carnival zog 2024 die Trockendockpläne vor, um emissionsarme Rumpfsysteme vor dem Inkrafttreten der FuelEU-Verordnung aufzutragen. Die Nachfrage nach Polyurethan wächst jährlich um 4,52 %, da es Farbstabilität und UV-Beständigkeit bietet – Eigenschaften, die für Schiffsdeck-Beschichtungen auf Passagierdecks entscheidend sind. Hempels Hybridformulierung Hempaguard X7 ermöglicht es Kreuzfahrtbetreibern nun, die Dockliegeintervalle von 30 auf 60 Monate zu verdoppeln. Die Kaufkraft des Kreuzfahrtsegments belebt daher das Premiumsegment des Marktes für Schiffsbeschichtungen.
Ausweitung von Wartungsverträgen für Offshore-Windparks
Offshore-Windkraftanlagen setzen Beschichtungen abwechselnder Meerwasserimmersion und atmosphärischer Korrosion aus. Hempel gewann im Jahr 2025 einen mehrjährigen Vertrag für Turbinenfundamente in der Nordsee, die unter rauen Bedingungen 25 Jahre halten müssen. EU-Richtlinien fordern bis 2030 42,5 % erneuerbare Energie, was die installierte Offshore-Windkapazität auf über 76 GW treibt. AkzoNobel passt Intertrac Vision für Unterwasserkabel an, bei denen Biofouling die Effizienz beeinträchtigt. Sherwin-Williams führte UV-härtbare Decklacke ein, die innerhalb von Minuten aushärten und eine Turbinenreparatur am selben Tag ermöglichen. Diese Innovationen schaffen eine neue Einnahmequelle, die den Markt für Schiffsbeschichtungen über Schiffsrümpfe hinaus diversifiziert.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte EU- und US-Biozidgenehmigungen | -0.8% | Europa und Nordamerika, globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Volatile Titandioxid- und Epoxid-Rohstoffkosten | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Anwendern, der die Lohnkosten in die Höhe treibt | -0.5% | Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte EU- und US-Biozidgenehmigungen
Die Europäische Chemikalienagentur zog Zinkpyrithion im Jahr 2024 zurück und entfernte damit einen Bestandteil, der in etwa 40 % der Antifouling-Farben enthalten ist[2]. Die Neuformulierung dauert in der Regel bis zu zwei Jahre und verursacht Versorgungsengpässe. Das US-amerikanische Gesetz über Schiffsabwässer der US-Umweltschutzbehörde begrenzt zudem die Kupferauswaschungsraten und schließt damit viele ältere Produkte in bestimmten Gewässern effektiv aus. Diese doppelten Regelungen erhöhen die Forschungs- und Entwicklungsausgaben für Silikon-Antihaftbeschichtungssysteme, die 30 %–50 % teurer sind als herkömmliche Beschichtungen – eine Kostenhürde für Eigentümer in Schwellenmärkten. Die potenzielle PFAS-Abkehr würde einen weiteren Neugestaltungszyklus hinzufügen und den negativen Einfluss auf die CAGR des Marktes für Schiffsbeschichtungen verlängern.
Volatile Titandioxid- und Epoxid-Rohstoffkosten
Antidumpingzölle auf chinesisches Titandioxid hoben die EU-Preise im ersten Halbjahr 2025 um 18 % an. Die Epoxid-Inputkosten spiegelten diese Volatilität wider, da die Bisphenol-A-Versorgung im Asien-Pazifik-Raum gestört war. Große Lieferanten wie AkzoNobel sichern sich mit langfristigen Harzvereinbarungen ab, aber kleinere asiatische Formulierer tragen höhere Spotkosten. Der Margendruck verlangsamt die Produktinnovation und kann Markteinführungen in der Schiffsbeschichtungsbranche verzögern. Preisschwankungen erschweren auch die Vertragspreisgestaltung mit Werften und bringen zusätzliche Unsicherheit in die Beschaffungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Biozidfreie Systeme gewinnen an DynamikAntifouling-Produkte erfassten im Jahr 2025 47,28 % des Volumens im Markt für Schiffsbeschichtungen und bestätigten damit ihre zentrale Rolle in Kraftstoffsparstrategien. Der regulatorische Druck treibt Eigentümer zu Antihaftbeschichtungen, deren CAGR von 4,75 % sie zum am schnellsten wachsenden Teilsegment macht. Jotuns Hull Skating-Plattform kombiniert Silikon-Antihaftchemie mit Sensoren, die Leistungsfenster optimieren, und veranschaulicht den technologischen Sprung, den neue Effizienzregeln erfordern. Korrosionsschutzsysteme bleiben für LNG-Frachttanks und Containerschiffsrümpfe, insbesondere in asiatischen Neubauprogrammen, unverzichtbar. Feuchtigkeitshärtende Formulierungen gewinnen bei Dockreparaturen Marktanteile, da sie durch Luftfeuchtigkeit aushärten und die Durchlaufzeit bei engen Dockzeiten beschleunigen.
Das Verbot der Europäischen Chemikalienagentur für Zinkpyrithion verursacht einen gespaltenen Markt. Premiumflotten übernehmen Silikon-Antihaftbeschichtungen für 5 %–8 % Kraftstoffeinsparungen, während kostenbewusste Eigentümer bei Kupfersystemen bleiben, die auf vielen Routen noch erlaubt sind. Fortschrittliche Korrosionsschutzlinien fügen nun Nano-Siliziumdioxid hinzu, um die Lebensdauer zu verlängern. PPGs selbstglättendes Sigmaglide 2390 verbessert die Rumpfrauheit um 6 % und steigert die Effizienzgewinne. Feuchtigkeitshärtende Beschichtungen bleiben eine Nische aufgrund kurzer Topfzeiten, lösen aber kritische Punktreparaturaufgaben und balancieren den Produktmix im Markt für Schiffsbeschichtungen.

Nach Harz:
Polyurethan gewinnt durch UV-StabilitätAlkyde sicherten sich im Jahr 2025 54,79 % des Marktanteils für Schiffsbeschichtungen aufgrund ihres niedrigen Preises und ihrer Kompatibilität mit vorhandenen Anlagen. Polyurethane verzeichnen jedoch mit einer CAGR von 4,52 % bis 2031 das höchste Wachstum, da sie eine überlegene Glanzbeständigkeit auf Kreuzfahrtoberbauten bieten. Epoxide dominieren Grundierungen und Kryotanks dank hervorragender Haftung bei Salzwasserimmersion, während Acryle in wasserbasierten Systemen expandieren, da Regulierungsbehörden VOC-Werte begrenzen.
Kreuzfahrtbetreiber bevorzugen Polyurethan trotz seines Preisaufschlags von 20 %–30 %, da Royal Caribbean für ab 2027 gelieferte Neubauten eine kosmetische Haltbarkeit von 15 Jahren vorschreibt. Epoxidmargen stehen unter dem Druck der Bisphenol-A-Volatilität, aber die Leistung hält die Nachfrage stabil. Nischen-Fluorpolymerqualitäten verbessern die chemische Beständigkeit auf Chemikalientankern, obwohl drohende PFAS-Beschränkungen die Forschung und Entwicklung auf keramisch verstärkte Epoxide umlenken könnten. Diese Verschiebungen sorgen dafür, dass der Harzwettbewerb im Markt für Schiffsbeschichtungen dynamisch bleibt.
Nach Technologie:
Wasserbasierte Systeme schreiten voranLösemittelbasierte Linien behielten im Jahr 2025 91,31 % des Volumens und bewiesen ihre Zuverlässigkeit in feuchten Werften im Asien-Pazifik-Raum. AkzoNobels Intersleek 1100SR zeigt, dass nahezu VOC-freie wasserbasierte Bewuchskontrolle mit lösemittelbasierter Leistung mithalten kann. UV-gehärtete Beschichtungen expandieren mit einer CAGR von 4,49 %, indem sie eintägige Dockarbeiten ermöglichen.
Zu den Übergangshindernissen gehören langsamere Trocknungszeiten und Feuchtigkeitsempfindlichkeit, aber Jotuns Jotamastic 90 mit breiterem Anwendungsfenster verringert den Abstand. Pulversysteme bleiben aufgrund hoher Einbrenntemperaturen auf Inneneinrichtungen beschränkt. Sherwin-Williams' UV-härtbare Offshore-Wind-Reihe zeigt, wie Projektökonomie die anfängliche Lampinvestition rechtfertigt, wenn Ausfallzeitstrafen hoch sind. Diese Fortschritte unterstützen eine schrittweise Verschiebung im Technologiemix, da der Markt für Schiffsbeschichtungen sauberere Chemien übernimmt.
Nach Anwendung:
Aftermarket übertrifft OEMOEM-Projekte absorbierten im Jahr 2025 58,84 % des Volumens, da chinesische Werften 48,18 Millionen DWT bauten und koreanische Werften LNG-Aufträge anführten. Kontrollierte Werftverhältnisse begünstigen lösemittelbasierte Epoxide, die in Blöcken vor der Montage aufgetragen werden. Die Aftermarket-Nachfrage wächst jedoch mit einer CAGR von 5,18 %, da CII-Bewertungen Eigentümer dazu veranlassen, neu zu lackieren, um Effizienzratings zu behalten.
Das steigende Flottenalter, das nun durchschnittlich 21 Jahre beträgt, erhöht die Korrosionsreparaturvolumina. Der Anstieg der Dockauslastung Singapurs um 22 % im Jahr 2025 veranschaulicht den Schwenk hin zu proaktiver Wartung. Hochhaltbare Lösungen wie SEAFLO NEO CF PREMIUM verlängern die Dockintervalle auf 90 Monate und senken die Lebenszykluskosten. Das OEM-Wachstum korreliert weiterhin mit Auftragsbüchern, die im Jahr 2025 um 58,8 % im Jahresvergleich stiegen. Regulatorische und Finanzierungssignale halten den Aftermarket jedoch in der Führung und verstärken eine strukturelle Wende im Markt für Schiffsbeschichtungen.
Geografische Analyse
Markt für Schiffsbeschichtungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 72,17 % am Gesamtvolumen und wächst bis 2031 mit einer CAGR von 4,82 %, da China 50,5 % der weltweiten Fertigstellungen nach kompensierter Bruttotonnage auf sich vereinte. Südkoreanische Werften sind auf LNG-Träger spezialisiert und besetzen die wertintensive Ökoschiff-Nische, die hochwertige Kryotankbeschichtungen erfordert. Japanische Werften sind zwar kleiner, bleiben jedoch für Chemikalientanker unverzichtbar, bei denen die Zuverlässigkeit der Beschichtung von größter Bedeutung ist. Die Nutzung wasserbasierter Beschichtungen wächst in China, da lokale Vorschriften nun Oberflächen mit hohem VOC-Gehalt besteuern – ein Schritt, der die regionale Nachfrage nach fortschrittlichen Formulierungen steigert.
Markt für Schiffsbeschichtungen in Europa und Nordamerika
Europas Nachfrageprofil wird von Offshore-Windkraftfundamenten und der Renovierung von Kreuzfahrtschiffen geprägt. Die EU-Richtlinien für erneuerbare Energien halten die Turbineninstallationen auf Kurs für 76 GW bis 2030 und fördern den Absatz langlebiger Korrosionsschutzprodukte. Der Rückzug von Zinkpyrithion beschleunigte die Einführung von Foul-Release-Beschichtungen auf einen Marktanteil von 38,4 % im Jahr 2025 – das Dreifache des chinesischen Anteils. Nordamerika spiegelt Europa beim VOC-Druck wider; die VIDA-Umsetzung lenkt Kreuzfahrtgesellschaften auf schnell härtende, lösemittelarme Systeme auf Karibikrouten.
Markt für Schiffsbeschichtungen im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten investiert in neue Werften zur Wartung von Öltankerflotten, was die Nachfrage nach Hochtemperatur-Korrosionsschutzepoxiden steigert. Afrika bleibt mit Ausnahme der südafrikanischen Reparaturdocks noch in einem frühen Entwicklungsstadium. In Südamerika gibt es Wachstumsinseln im brasilianischen Offshore-Sektor, jedoch hinkt die Region aufgrund wirtschaftlicher Zyklen hinterher. Diese geografischen Kontraste bestätigen unterschiedliche Adoptionskurven im Markt für Schiffsbeschichtungen.
Regulatorisches Umfeld
Die Nachfrage nach Schiffsanstrichen ist eng mit dem IMO-Rahmenwerk zur Kontrolle schädlicher Antifouling-Auswirkungen und zur Verbesserung der Betriebseffizienz verknüpft. Das Internationale Übereinkommen zur Kontrolle schädlicher Bewuchsschutzsysteme auf Schiffen (AFS-Übereinkommen) verlangt Überprüfungen und Zertifizierungen für Schiffe mit 400 Bruttoraumzahl und mehr, wobei die Verfahren in den Leitlinien von 2022 (Entschließung MEPC.358(78)) festgelegt sind. Neben den Beschränkungen des AFS-Übereinkommens für schädliche Organozinnverbindungen halten diese Compliance-Anforderungen Eigner und Werften dazu an, sich auf zugelassene Systeme und dokumentierte Anwendungsaufzeichnungen entlang globaler Handelsrouten zu konzentrieren.
In Europa prägen weiterhin Umweltkriterien und Biozidentscheidungen die Produktformulierung und -qualifizierung. Im Februar 2026 veröffentlichte die Europäische Kommission überarbeitete EU-Ecolabel-Kriterien für Farben und Lacke mit strengeren VOC- und SVOC-Grenzwerten, gültig bis zum 31. Dezember 2032, was die Anforderungen an emissionsarme Produktlinien für maritime Anwendungen erhöht. Die britischen Merchant Shipping (Anti-Fouling Systems) Regulations 2024 führten einen festgelegten Zeitplan für cybutrinhaltige Systeme ein, der eine Entfernung oder eine Sperrschicht bis spätestens zur nächsten planmäßigen Erneuerung oder zum 31. Dezember 2027 vorschreibt. Im Mai 2026 verlängerte die Europäische Kommission die Zulassung von Medetomidin (Produktart 21, Antifouling-Biozide), um Marktstörungen während der Neubewertung zu vermeiden, was verdeutlicht, wie der Status von Wirkstoffen und Überprüfungszeitpläne die Neuformulierungsplanung beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Schiffsanstriche umfasst vorgelagerte petrochemische und mineralische Rohstoffe (Harze wie Epoxid- und Polyurethan-Zwischenprodukte, Lösemittel, Additive und Pigmente einschließlich Titandioxid), nachgelagerte Formulierung und Herstellung sowie anschließend mehrkanalige Distribution über OEM-Lieferverträge mit Werften und Aftermarket-Netzwerke, die Trockendocks und Reparaturwerften bedienen. Große Lieferanten bieten in Werften in der Regel technischen Service neben der Produktlieferung an, während die Aftermarket-Belieferung von lokalen Lagerstandorten und der Kapazität der Applikatoren abhängt, um enge Dockzeitfenster einzuhalten, was die Serviceausführung zu einem zentralen Bestandteil des gelieferten Werts macht.
Zwei Einschränkungen sind entlang der Kette deutlicher geworden: regulatorisch bedingte Kompatibilitätsanforderungen sowie Volatilität bei Rohstoffen und Logistik. Auf der Nachfrageseite prägen IMO-Maßnahmen zum Bewuchsmanagement die Serviceanforderungen hinsichtlich Beschichtungsdauerhaftigkeit und Reinigungskompatibilität; beispielsweise genehmigte MEPC 83 (April 2025) die Leitlinien zur Unterwasserreinigung von Schiffsbewuchs (MEPC.1/Circ.918), was den Bedarf an Produktdokumentationen erhöht, die mit Unterwasserreinigungspraktiken abgestimmt sind. Auf der Angebotsseite haben Störungen bei petrochemischen Rohstoffen und umleitungsbedingte Frachtauswirkungen die Kosten erhöht und die Vorlaufzeiten verlängert, was Hersteller und Distributoren dazu veranlasst, ihre Bezugsquellen zu diversifizieren und mehr Pufferbestände zu halten, insbesondere für harz- und lösemittelintensive Systeme, die in Neubau- und Wartungsprogrammen eingesetzt werden.
Wettbewerbslandschaft
Der Markt für Schiffsbeschichtungen ist mäßig konsolidiert. Jotuns Hull Skating Solutions kombiniert Beschichtungen mit Analysen und sichert mehrjährige Servicepakete, die Bunkerkosten um 8 % senken. AkzoNobels sensorgestütztes Intertrac Vision liefert Live-Degradationsdaten und ermöglicht es Eigentümern, Just-in-time-Neubeschichtungen zu planen. Regionale Formulierer in Südostasien konkurrieren mit schnellen Durchlaufzeiten, verfügen jedoch nicht über die Forschungs- und Entwicklungskapazitäten für Siliziumsysteme der nächsten Generation.
Hempels Gewinn des Nordsee-Windparkauftrags im Jahr 2025 zeigt das Potenzial im Bereich der Beschichtungen für erneuerbare Infrastruktur. Chugokus Kapazitätsallianz mit einem koreanischen Partner vom November 2025 zielt darauf ab, LNG-Neubauvolumina zu erfassen. Der Mangel an qualifizierten Anwendern eröffnet eine Nische für fehlerverzeihende Produkte wie Jotamastic 90, die hohe Luftfeuchtigkeit ohne Defekte tolerieren. ESG-gebundene Finanzierungsvorteile begünstigen Lieferanten mit ISO-zertifizierten VOC-armen Linien und stärken die Dominanz etablierter Anbieter. Der Markt für Schiffsbeschichtungen weist daher eine moderate Konzentration mit anhaltendem technologiegetriebenem Wettbewerb auf.
Marktführer für Schiffsbeschichtungen
-
AkzoNobel N.V.
-
Jotun
-
PPG Industries Inc.
-
Hempel A/S
-
Nippon Paint Marine Coatings Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schiffsbeschichtungen Unternehmen in diesem Bericht
- AkzoNobel N.V.
- Jotun
- Chugoku Marine Paints Ltd.
- PPG Industries Inc.
- Hempel A/S
- The Sherwin-Williams Company
- Kansai Paint Marine Co., Ltd.
- Nippon Paint Marine Coatings Co. Ltd.
- Axalta Coating Systems
- BASF SE
- KCC Corporation
- BOERO BARTOLOMEO S.p.A.
- Engineered Marine Coatings LLC
- MCU Coating International
- Pettit Marine Paints
- RPM International Inc.
- Carboline Company
- Sika AG
- Arkema S.A. (Bostik Yacht Coatings)
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt im raschen Ausbau biozidgesteuerter oder biozidfreier Leistungslösungen, die strengere Umweltprüfungen erfüllen und dennoch die von CII-getriebenen Wartungszyklen geforderten Effizienzgewinne am Rumpf liefern. Der britische Compliance-Zeitplan für Antifouling bei Cybutrin (Sperrbeschichtung oder Entfernung bis spätestens zur nächsten Erneuerung oder zum 31. Dezember 2027) und die Aktualisierung der EU-Ecolabel-Kriterien im Februar 2026 schaffen praktische Beschaffungsanlässe für emissionsärmere und neu formulierte Systeme. Parallel dazu unterstützt die von der IMO genehmigte Leitlinie zur Unterwasserreinigung (MEPC.1/Circ.918, genehmigt auf der MEPC 83 im April 2025) die breitere Einführung von Beschichtungs- und Servicepaketen, die auf Reinigungskompatibilität und wiederholbare Leistungsdokumentation ausgerichtet sind, und stärkt die Rolle digitaler Plattformen zur Rumpfleistung sowie laufender Wartungsprogramme.
Eine weitere Chance liegt in der Verschiebung hin zu Materialien mit geringerem gebundenem Kohlenstoff und zertifizierten biobasierten Rohstoffen in hochvolumigen Epoxid- und Antifouling-Produktfamilien. Im Juli 2025 erklärte Chugoku Marine Paints, dass sein CMP NOVA 2000 (Bio), eine ISCC PLUS-zertifizierte biobasierte Epoxidharzbeschichtung, für einen neuen Flüssigammoniak-Tanker übernommen wurde, dessen Fertigstellung für Mai 2026 geplant ist, was den Übergang von massenbilanzierten, zertifizierten biobasierten Harzen von Pilotprojekten zu spezifizierten Projekten in fortgeschrittenen Neubausegmenten signalisiert. Separat führte Coppercoat (Aquarius Marine Coatings Ltd) im Februar 2026 eine zu 100 % pflanzenbasierte Epoxidharzbasis für sein Antifouling-System ein, was auf eine fortlaufende Produktneugestaltung hin zu Materialien mit geringerer CO2-Intensität hinweist. Zusammen mit dem Fokus der Schiffseigner auf Kraftstoff- und Emissionsbilanzierung erweitern diese Maßnahmen den adressierbaren Raum für zertifizierte VOC-arme und alternative Harzbeschichtungen für den Schiffsbereich über Nischenanwendungen im Premiumsegment hinaus.
Neueste Industrielle Entwicklungen in Markt für Schiffsbeschichtungen
- Juni 2026: Jotun unterzeichnete ein Kooperationsmemorandum mit COSCO SHIPPING Bulk für 125 Neubau-Bulker. Die Vereinbarung stärkt Jotuns Zugang zu hochvolumiger Neubaunachfrage und unterstützt die frühere Spezifikation von Bewuchsschutzsystemen während des Baus. Sie erhöht zudem den Wettbewerbsdruck auf andere Lieferanten, flottenweite Rahmenverträge mit großen chinesischen Betreibern und Werften zu sichern.
- Oktober 2025: Hempel gewann einen mehrjährigen Vertrag zur Beschichtung von Fundamenten für Offshore-Windanlagen in der Nordsee mit Hempadur Avantguard-Systemen. Die Auftragsvergabe unterstreicht die Verschiebung des Korrosionsschutzes im Schiffsbereich hin zu erneuerbarer Infrastruktur, wo langlebige Leistungsanforderungen strikt spezifiziert sind. Sie erweitert zudem die Endmarktreichweite über Schiffsrümpfe und Trockendockzyklen hinaus.
- März 2024: Die Europäische Chemikalienagentur zog Zinkpyrithion zurück und entfernte damit einen Wirkstoff, der in einem großen Anteil von Antifouling-Anstrichen verwendet wurde. Die Entscheidung erzwang eine beschleunigte Neuformulierung und Qualifizierungsarbeit in bestehenden Antifouling-Portfolios und unterstützte zugleich die schnellere Einführung von Silikon-Foul-Release-Systemen in reguliertenGewässern. Sie erhöhte auch die Bedeutung zugelassener Biozidpfade und der Versorgungskontinuität für Schiffseigner, die in mehreren Rechtsräumen operieren.
Markt für Schiffsbeschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Schiffsbeschichtungen Schutz- und Leistungsbeschichtungen, die auf Schiffe und verwandte maritime Strukturen aufgetragen werden, um Korrosion, Bewuchs und Verschleiß sowohl im Neubau als auch im Wartungszyklus zu reduzieren.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt vorgelagerte Rohstoffe und Additive, die als Vorprodukte verkauft werden, sowie nicht-maritime industrielle Schutzbeschichtungen aus, die nicht für den maritimen Einsatz spezifiziert sind.
Segmentierungsübersicht
- Nach Typ
- Korrosionsschutz
- Antifouling
- Antihaftbeschichtung
- Feuchtigkeitshärtend
- Nach Harz
- Epoxid
- Polyurethan
- Acryl
- Alkyd
- Sonstige (Fluorpolymer, Polyester usw.)
- Nach Technologie
- Wasserbasiert
- Lösemittelbasiert
- UV-gehärtet
- Pulver
- Nach Anwendung
- Schiffsbeschichtungen OEM
- Schiffsbeschichtungen Aftermarket
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Malaysia
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragekontext zu ermitteln und sicherzustellen, dass das Modell die tatsächliche maritime Aktivität abbildet und nicht nur Angaben der Beschichtungsindustrie. Wir haben öffentliche Quellen herangezogen, darunter IMO-Veröffentlichungen und -Mitteilungen, UNCTAD-Schifffahrtsberichte, makroökonomische Indikatoren der Weltbank sowie nationale Statistiken zu Schiffbau und Industrieproduktion, die Aufschluss darüber geben, wie sich Schiffsangebot und Wartungszyklen entwickeln.
Ergänzend dazu haben wir Geschäftsberichte, Investorenpräsentationen und Produktliteratur ausgewertet, um zu verstehen, wie sich die Volumina im maritimen OEM- und Aftermarket-Bereich über verschiedene Beschichtungssysteme hinweg verhalten. Zur Verbesserung der Querprüfungen haben wir bei Bedarf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen genutzt und Patentdatenbanken auf Richtungssignale zur Innovation bei Antifouling- und Foul-Release-Systemen hin ausgewertet. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um das tatsächliche Kaufverhalten zu testen und Lücken zu schließen, die öffentliche Daten nicht vollständig erklären, wie etwa Nachstrichabstände, typische Beschichtungssystemaufbauten und die Aufteilung zwischen Neubau- und Trockendocknachfrage. Wir haben mit einer Mischung aus Herstellern, Händlern, werftseitigen Teilnehmern, applikatorseitigen Experten und Endnutzern gesprochen und die Abdeckung über APAC, EMEA und Amerika ausgewogen gestaltet, damit regionale Schiffbau- und Flottenwartusmuster nicht über die Belege hinaus verallgemeinert wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 14 % | APAC: 52 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 28 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 58 % | Amerika: 19 % |
Marktgröße und Prognose
Das Marktmodell wurde nach einem Top-down-Ansatz entwickelt, bei dem der Schiffbauausstoß und der Wartungsbedarf der aktiven Flotte in Beschichtungsnachfrage umgerechnet und anschließend anhand eines realistischen System-Mix und realistischer Preisgestaltung in einen Marktwert überführt werden. Um die Gesamtwerte zu verankern, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, darunter Stichproben von Lieferantenumsätzen, Werft- und Trockendock-Kanalprüfungen sowie Volumenannahmen pro Schiffsklasse multipliziert mit der beobachteten Nachstrichhäufigkeit.
Einige praktische Eingangsgrößen wurden als wesentliche variable Faktoren behandelt, darunter Neubaulieferungen und die Richtung des Auftragsbuchs, Trockendockhäufigkeit und typische Nachstrichzyklen, die Verschiebung des Anteils zwischen Antifouling- und Foul-Release-Systemen unter Umweltauflagen, die Aufteilung zwischen OEM und Aftermarket sowie der Harz- und Technologie-Mix, der den durchschnittlichen Verkaufspreis beeinflusst. Wo direkte Volumen- oder Preispunkte nicht konsistent verfügbar waren, wurden Lücken durch Proxy-Bandbreiten aus Interviews geschlossen und diese Bandbreiten anschließend durch regionsübergreifende Konsistenzprüfungen eingeengt.
Für die Prognose wurde eine Szenarioanalyse mit unterstützenden Trendmodellen eingesetzt (exponentielle Glättung bei stabilen Reihen und Stufenänderungen, wo Vorschriften oder Kraftstoffeffizienzanforderungen einen Technologiewechsel antreiben). Die endgültige Prognoserichtung wurde dann mit den Erwartungen der Primärbefragten hinsichtlich Werftauslastung, Wartungszeitplanung und kurzfristiger Preisentwicklung abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale trianguliert und anschließend auf Abweichungen überprüft, die nicht mit bekannten Aktivitätsindikatoren übereinstimmten, wie etwa Schiffslieferungen, Hafendurchsatzentwicklung und Trockendock-Planungstrends. Wenn ein Segment oder eine Region außerhalb eines vertretbaren Rahmens lag, wurden die Annahmen erneut geprüft, gefolgt von einem zweiten Durchgang, der auf Einheitenumrechnungsfehler und Mix-Fehler prüfte, bevor die interne Freigabe erfolgte.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage- oder Preisannahmen verändert, etwa eine regulatorische Änderung oder ein plötzlicher Rohstoffpreisanstieg, der den durchschnittlichen Verkaufspreis von Beschichtungen beeinflusst. Vor der Auslieferung wird ein aktueller Analystencheck durchgeführt, damit Kunden die neueste aktualisierte Einschätzung erhalten und nicht einen älteren Modell-Snapshot.
Marktgröße für Schiffsbeschichtungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schiffsbeschichtungen weichen häufig voneinander ab, weil die Marktgrenzen nicht einheitlich gezogen werden und weil einige Schätzungen auf unterschiedlichen Basisjahren oder unterschiedlichen Mischungen aus OEM- und Wartungsnachfrage beruhen. Unterschiede treten auch auf, wenn eine Quelle Werte und eine andere Quelle Volumina ausweist, was dann zusätzliche Preisannahmen erfordert, die die Gesamtwerte verschieben können.
Durch die Überprüfung von Nachstrichzyklusannahmen und Werftauslastungssignalen hält Mordor Intelligence den Marktwert an eine realistische maritime OEM- und Aftermarket-Nachfrage gebunden, anstatt den Umfang auf angrenzende industrielle Schutzbeschichtungen auszuweiten oder eine aggressive Preissteigerung ohne Validierung anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,80 Milliarden USD (2023) | |
| Globales Beratungsunternehmen A | 3,80 Milliarden USD (2024) | Diese Schätzung scheint an einem engeren kurzfristigen Nachfragepool zu verankern, was vorkommen kann, wenn Aftermarket-Nachstrichvolumina im Vergleich zur Neubauaktivität untergewichtet werden und wenn der System-Mix für die Preisgestaltung vereinfacht wird. |
| Fachverlag B | 4,80 Milliarden USD (2023) | Obwohl der Gesamtwert übereinstimmt, können dennoch Unterschiede darin bestehen, was unter Schiffsbeschichtungen erfasst wird, insbesondere wenn Offshore- und maritime Strukturbeschichtungen unterschiedlich gruppiert werden oder wenn die Aufteilung zwischen Foul-Release- und Antifouling-Systemen anhand breiterer Durchschnittswerte bepreist wird. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, wie jede Quelle maritime Aktivität in Nachfrage umrechnet und diese Nachfrage dann anhand von Mix- und Preislogik in Werte überführt. Ein Modell, das Nachstrichzyklen, das Gleichgewicht zwischen Neubau und Wartung sowie den Technologie-Mix explizit berücksichtigt, liefert in der Regel Gesamtwerte, die leichter nachzuvollziehen und zu wiederholen sind, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Schiffsbeschichtungen bis 2031 sein?
Das Volumen wird voraussichtlich bis 2031 1,34 Milliarden Liter erreichen und ab 2026 mit einer CAGR von 4,38 % wachsen.
Welcher Harztyp wächst am schnellsten?
Polyurethanharze expandieren mit einer CAGR von 4,52 % dank überlegener UV- und Glanzbeständigkeit, die Kreuzfahrt- und Offshore-Wind-Kunden anzieht.
Warum übertrifft die Aftermarket-Nachfrage die OEM-Nachfrage?
IMO-Kohlenstoffintensitätsbewertungen treiben häufigere Rumpfneulackierungen an und steigern die Aftermarket-Volumina zwischen 2026 und 2031 mit einer CAGR von 5,18 %.
Welches Segment hält heute den größten Marktanteil für Schiffsbeschichtungen?
Antifouling-Produkte dominieren mit 47,28 % Volumen im Jahr 2025, da die Bewuchskontrolle ein universelles Kraftstoffeffizienzbedürfnis bleibt.
Wie gestalten Vorschriften die Produktentwicklung?
EU- und US-Biozideinschränkungen und VOC-Grenzwerte beschleunigen Forschung und Entwicklung in Richtung Silikon-Antihaftbeschichtungen und wasserbasierter Systeme, die strengere Emissionsvorschriften erfüllen.