
Marktgröße und Marktanteil für Videogegensprechanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
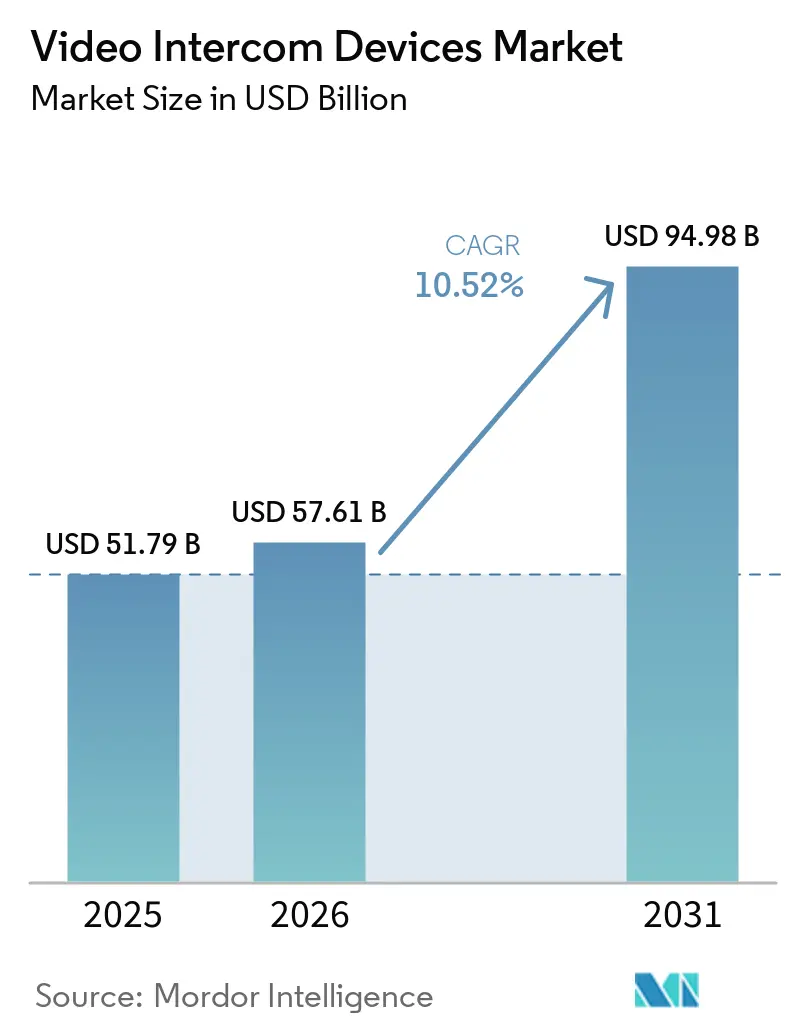
| Marktgröße (2026) | 57.61 Milliarden US-Dollar |
| Marktgröße (2031) | 94.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
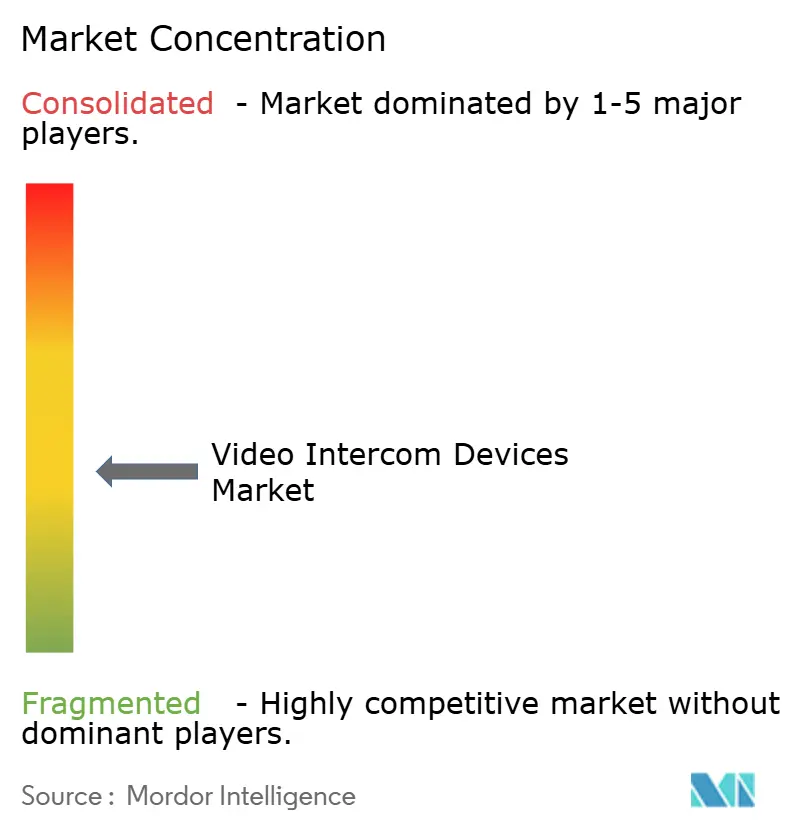
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Videogegensprechanlagen von Mordor Intelligence
Die Marktgröße für Videogegensprechanlagen wird voraussichtlich von 51,79 Milliarden USD im Jahr 2025 auf 57,61 Milliarden USD im Jahr 2026 steigen und bis 2031 94,98 Milliarden USD erreichen, mit einer CAGR von 10,52 % über den Zeitraum 2026–2031. Eine wachsende Präferenz für IP-fähige Türstationen, die Video, Audio, Analysen und mobile Apps integrieren, ersetzt analoge Türklingeln und beschleunigt die Einführung sowohl in Neubauprojekten als auch bei Nachrüstprojekten. Die Konvergenz mit Smart-Home-Ökosystemen, strengere Bauvorschriften und eine erhöhte Sichtbarkeit von Kriminalität veranlassen Immobilieneigentümer, vernetzte Systeme zu bevorzugen, die Echtzeit-Überwachung, Cloud-Backups und Fernzugriff ermöglichen. Technologieanbieter reagieren mit skalierbaren Plattformen, die Software-Abonnements und KI-Funktionen bündeln und damit Umsatzmodelle in Richtung wiederkehrender Gebühren verschieben. Gleichzeitig entwickeln sich Cybersicherheitszertifizierungen, Datensouveränitäts-Compliance und 2-Draht-Nachrüstsätze zu Differenzierungsmerkmalen, die die Gesamtbetriebskosten senken und die adressierbare Nachfrage erweitern.
Wichtigste Erkenntnisse des Berichts
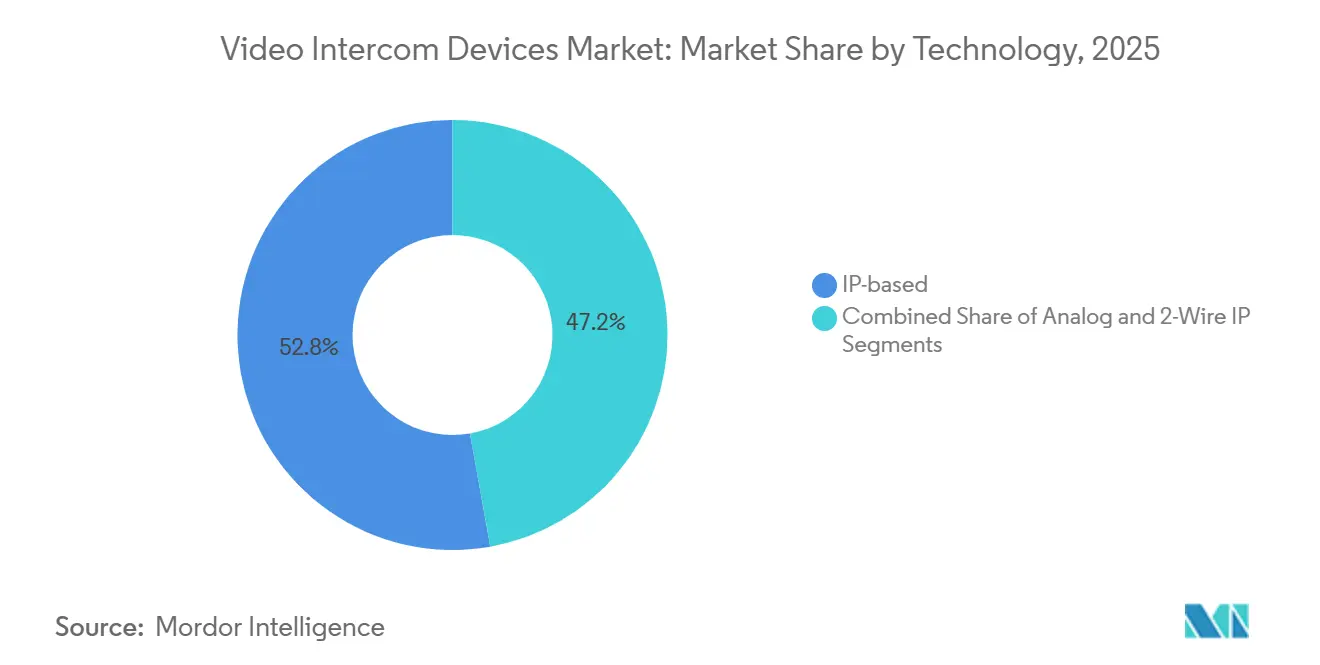
- Nach Technologie führten IP-basierte Systeme mit einem Marktanteil von 52,80 % im Markt für Videogegensprechanlagen im Jahr 2025; 2-Draht-IP-Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 14,65 % wachsen.
- Nach Produkttyp entfielen auf Innenmonitore im Jahr 2025 ein Anteil von 34,70 % an der Marktgröße für Videogegensprechanlagen, und All-in-One-Sets werden voraussichtlich bis 2031 mit einer CAGR von 13,90 % wachsen.
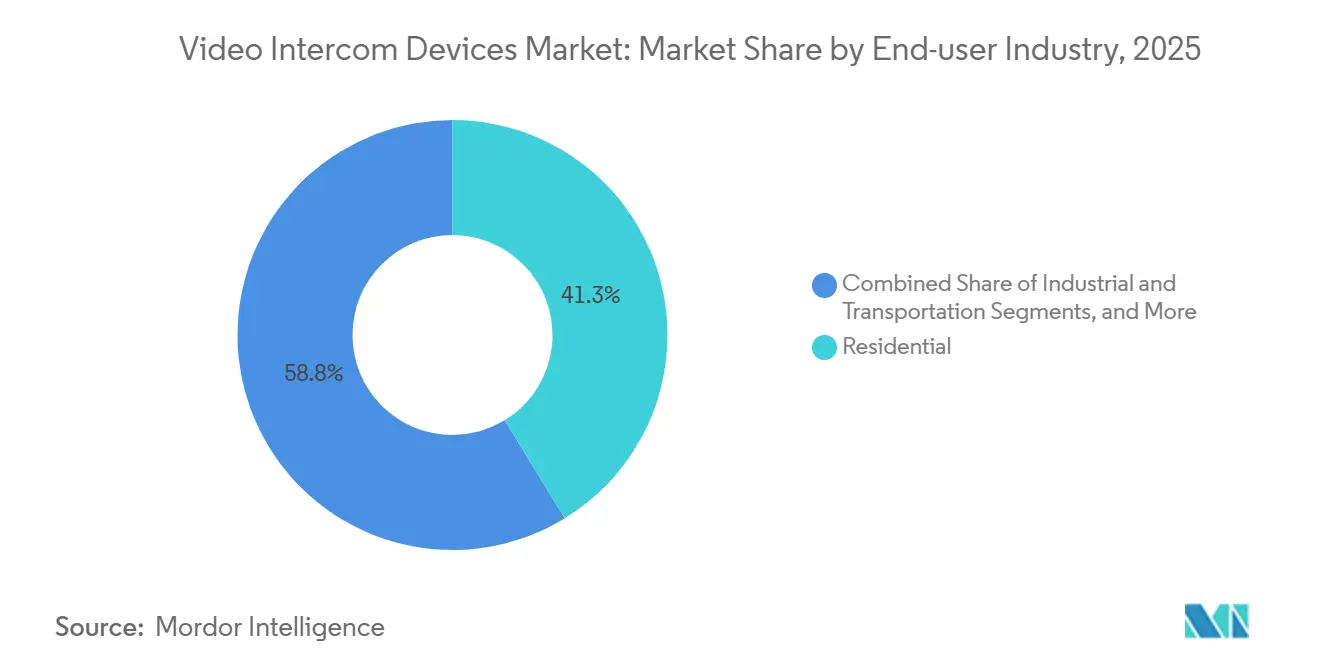
- Nach Endnutzer entfielen auf Wohnanwendungen im Jahr 2025 ein Anteil von 41,25 % am Markt für Videogegensprechanlagen; die Segmente Gesundheitswesen und Bildung werden voraussichtlich bis 2031 mit einer CAGR von 12,70 % wachsen.
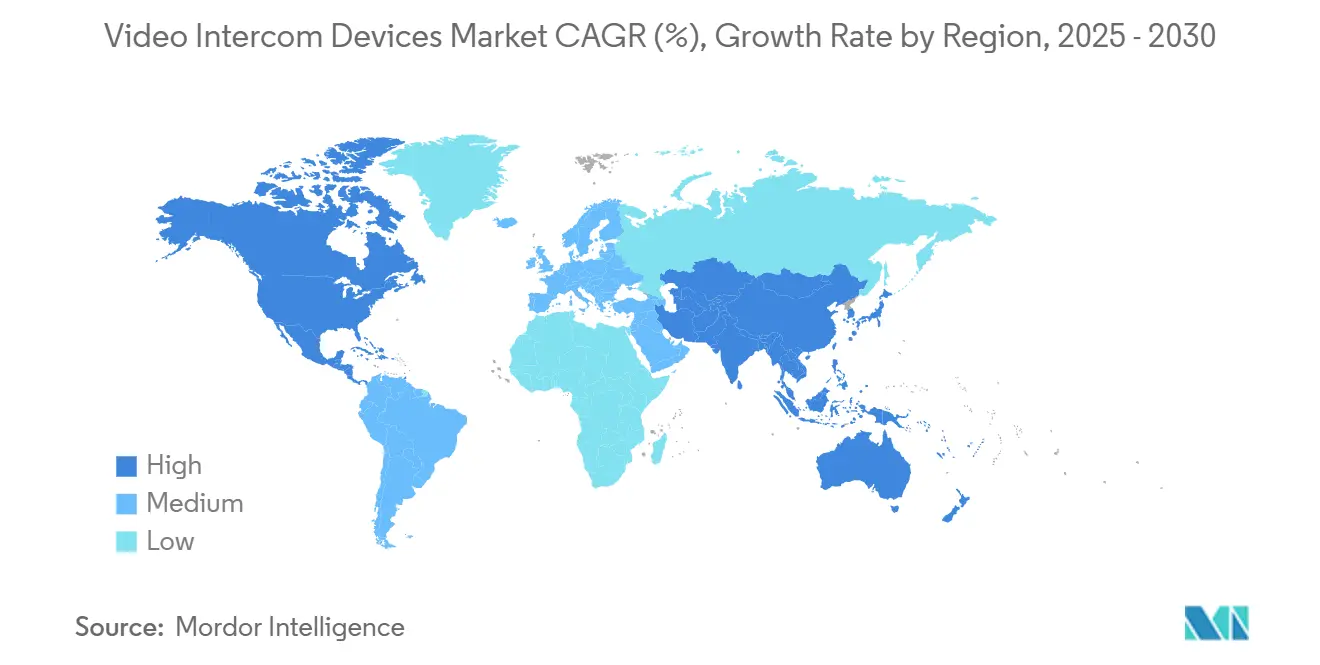
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 36,55 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 14,34 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechsel von analogen zu IP-basierten Systemen | +2.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Smart-Home- und IoT-Durchdringung | +2.1% | Nordamerika, Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Rascher Anstieg der Kriminalitätsrate in städtischen Gebieten | +1.9% | Globale städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Integration mit Zutrittskontroll-Ökosystemen | +1.6% | Gewerbliche Einrichtungen, global | Mittelfristig (2–4 Jahre) |
| KI-gestützte Mandate zur Gesichtserkennung | +1.4% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| 2-Draht-IP-Nachrüstungen zur Senkung der Investitionskosten für Upgrades | +1.2% | Bestandsgebäude weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechsel von analogen zu IP-basierten Systemen
Die IP-Migration verwandelt veraltete Gegensprechanlagen in IP-adressierbare Endpunkte, die HD-Video, bidirektionales Audio und Fernverwaltung ohne proprietäre Verkabelung liefern. Hikvisions IEC-62443-4-1-Zertifizierung im Februar 2025 unterstreicht das Engagement des Anbieters für die Einbettung von Cybersicherheit durch Design und erleichtert damit Risikobeurteilungen in Unternehmen.[1] In Kombination mit PoE-Stromversorgung und browserbasierter Konfiguration reduzieren IP-Plattformen Wartungseinsätze und ermöglichen portfolioweite Firmware-Updates, was die Betriebszeit verbessert und die Lebenszykluskosten senkt. Die Integration mit Videoüberwachung, Alarmanlagen und Gebäudemanagementsoftware gibt Facility-Teams eine einheitliche Sicherheitsübersicht. Die daraus resultierenden betrieblichen Effizienzgewinne und Datenerkenntnisse veranlassen institutionelle Käufer, IP-Systeme sowohl bei Neubauten als auch bei Nachrüstprojekten zu standardisieren.
Smart-Home- und IoT-Durchdringung
Die Ausgaben für Smart Homes werden bis 2026 voraussichtlich 317 Milliarden USD übersteigen und damit eine Massenmarktbasis für Videogegensprechanglagen-Hubs schaffen, die Kameras, Beleuchtung und Sprachassistenten verbinden.[2] Bewohner erwarten heute Paketverwaltung, Gäste-Vorautorisierung und Smartphone-Entsperrung über eine einzige App, wodurch Gegensprechanlagen zu Lifestyle-Ermöglichern statt zu bloßen Türklingeln werden. Dieser Wandel ermöglicht es Anbietern, Cloud-Aufzeichnungen, KI-Ereigniszusammenfassungen und Abonnement-Add-ons zu verkaufen. Amazons Ring-Start im Juni 2025 mit KI-generierten Bewegungswarnungen unterstreicht, wie Verbrauchergeräte große Sprachmodelle einsetzen, um Sicherheitsaufnahmen in prägnante Benachrichtigungen zu destillieren. Da Haushalte Router und Glasfaserverbindungen aufrüsten, nehmen Latenzprobleme ab und eröffnen Raum für Videostreams mit höherer Auflösung und umfangreichere Analysen.
Rascher Anstieg der Kriminalitätsrate in städtischen Gebieten
Versicherungsunternehmen, insbesondere im Bereich des Mehrfamilienwohnungsbaus, knüpfen Prämienrabatte nun an elektronische Zutrittskontrollsysteme, die Beweisvideos und detaillierte Prüfpfade liefern. Installationen mit Echtzeit-Analysen haben laut groß angelegten Rollouts, die von LVT im Jahr 2025 dokumentiert wurden, nach der Installation eine Reduzierung der Vorfälle um 70 % gezeigt.[3] Die öffentliche Nachfrage nach sichereren Gemeinschaftsbereichen erhöht den Druck auf die Mieterbindung und veranlasst Vermieter, sichtbaren, kameraausgestatteten Eingangspanelen Priorität einzuräumen. Kommunale Förderprogramme für sichere Städte und Polizeipartnerschaften subventionieren Installationen in Hochrisikogebieten zusätzlich und beschleunigen kurzfristige Beschaffungszyklen.
Integration mit Zutrittskontroll-Ökosystemen
Unternehmenskäufer fordern zunehmend Gegensprechanlagen, die nativ mit Identitätsmanagementsystemen und VMS-Dashboards integriert werden. Aiphones Integration mit Genetec Security Center im Jahr 2024 zeigte, wie eine einzige SDK-Ausrichtung Besuchermanagement, Zeiterfassung und Notfall-Lockdown-Funktionen von einem einzigen Bildschirm aus ermöglichen kann.[4] Dieser Ökosystemansatz beseitigt Datensilos, beschleunigt die Reaktion auf Vorfälle und ermöglicht es, Ausweisbereitstellungs-Workflows automatisch auf Gegensprechanlage-Rufstationen auszuweiten. Das Ergebnis ist eine überzeugende Kapitalrendite-Argumentation, die Nutzererfahrung, Compliance-Berichterstattung und Raumnutzungsanalysen miteinander verknüpft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cyberhacking und Datenschutzverletzungen | -1.8% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen für Hardware und Installation | -1.5% | Global, Schwellenmärkte besonders sensibel | Mittelfristig (2–4 Jahre) |
| Unzuverlässige Konnektivität auf der letzten Meile in Mehrfamilienhäusern | -0.9% | Dicht besiedelte städtische Gebiete | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten für die Datensouveränität bei Videodaten | -0.7% | EU-Kernmarkt, datenschutzregulierte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cyberhacking und Datenschutzverletzungen
Die durchschnittlichen globalen Kosten von Datenschutzverletzungen erreichten im Jahr 2024 4,88 Millionen USD, wobei US-amerikanische Vorfälle im Durchschnitt 9,36 Millionen USD kosteten, was Immobilieneigentümer dazu veranlasst, die Absicherung von IoT-Geräten genau zu prüfen. Die Offenlegung von Standardpasswörtern und schwacher Verschlüsselung bei handelsüblichen Türklingeln hat die Nachfrage nach Ende-zu-Ende-TLS, sicherem Boot und signierten Firmware-Updates angekurbelt. ADTs Offenlegung von 30.800 kompromittierten Kundendatensätzen im Jahr 2024 verdeutlicht den Reputationsschaden und veranlasst Integratoren, Zero-Trust-Architekturen einzuführen und kontinuierliche Penetrationstests durchzuführen. Anbieter, die Prüfberichte von Drittparteien veröffentlichen und lokale Speicheroptionen unterstützen, verschaffen sich einen Beschaffungsvorteil in stark regulierten Branchen.
Hohe Anfangsinvestitionen für Hardware und Installation
Umfassende gewerbliche Installationen kosten 2.500–3.000 USD pro Tür, und ein 16-Kamera-Paket kann 8.000–30.000 USD hinzufügen, was häufig die jährlichen Sicherheitsbudgets kleiner Portfolios übersteigt. Über die Hardware hinaus können laufende VMS-Lizenzen, Cloud-Speicherung und Wartungsverträge die Gesamtbetriebskosten über die Lebensdauer des Systems erheblich erhöhen. Nachrüstprojekte erfordern häufig Netzwerk-Switches, PoE-Injektoren und Glasfaser-Backhaul, was die Investitionsbudgets aufblähen kann. Anbieter begegnen dem durch die Förderung von 2-Draht-Kits und Gerät-als-Service-Leasingmodellen, die Zahlungen über mehrjährige Laufzeiten verteilen, dennoch verzögert der Preisschock noch immer einige Ausschreibungen, insbesondere in preissensiblen Schwellenmärkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
IP-Konsolidierung vertieft den PlattformwertIP-basierte Lösungen machten im Jahr 2025 52,80 % des Marktanteils für Videogegensprechanlagen aus, was den Schwerpunkt der Käufer auf hochauflösendes Video, mobiles Entsperren und Cloud-Management unterstreicht. Die IP-Führungsposition wird durch die Unternehmensnachfrage nach offenen APIs gestärkt, die Gebäudemanagementsysteme und KI-Engines speisen. Gleichzeitig wird erwartet, dass 2-Draht-IP-Nachrüstungen eine CAGR von 14,65 % erzielen, da sie es Bestandsgebäuden ermöglichen, IP-Funktionen ohne neue Verkabelung zu übernehmen, wodurch die Marktdurchdringung von Videogegensprechanlagen bei kostenbewussten Vermietern zunimmt. Analoge Installationen bestehen nur dort weiter, wo die Konnektivität begrenzt oder das Budget stark eingeschränkt ist, und ihr Anteil erodiert weiter, da sich die IP-Hardwarepreise der Parität annähern.
Der Schwung rund um softwaredefinierte Funktionalität definiert die Wertschöpfungskette der Branche für Videogegensprechanlagen neu. Verkadas Roadmap für 2025 verweist auf Schnittstellen in natürlicher Sprache und Bildmodell-Analysen, die Gegensprechanlagen über die Zugangskontrolle hinaus in die Verfolgung von Vermögenswerten und die Erkennung von Anomalien treiben. Vorausschauende Wartungsfunktionen benachrichtigen Betreiber über Linsenverdeckungen oder ausfallende Netzteile, reduzieren Serviceeinsätze und erhöhen die Systemverfügbarkeit. Da KI-Workloads auf Edge-Chipsätze verlagert werden, stagniert der Bandbreitenbedarf, sodass Mehrtor-Komplexe Kameras hinzufügen können, ohne die Backbone-Kapazität zu erweitern.

Nach Produkttyp:
All-in-One-Sets demokratisieren die EinführungInnenmonitore blieben das führende Produkt mit einem Anteil von 34,70 % an der Marktgröße für Videogegensprechanlagen im Jahr 2025 und dienen als Anker für das Nutzererlebnis, der die Zufriedenheitswerte antreibt. Allerdings wird erwartet, dass verpackte All-in-One-Sets bis 2031 eine CAGR von 13,90 % erzielen, indem sie Türstationen, Monitore und Zugangskontrollrelais in einer einzigen Artikelnummer bündeln. Die vereinfachte Beschaffung eliminiert die Notwendigkeit separater Stücklistengenehmigungen und beschleunigt die Installationspläne von Tagen auf Stunden. Für kleine Wohnungseigentümergemeinschaften und Einfamilienhausbauer erschließt die Set-Preisgestaltung Funktionen wie Cloud-Anrufe und mobiles Entsperren, die zuvor Premium-Mehrmieter-Lösungen vorbehalten waren.
Zubehörverkäufe und Softwarelizenzen erhöhen den durchschnittlichen Umsatz pro Einheit im Laufe der Zeit. Die Partnerschaft von ButterflyMX mit iApartments zeigt, wie die Integration von Videogegensprechanlagen mit Immobilienverwaltungssoftware Mietverlängerungen, selbstgeführte Besichtigungen und Paketschließfächer automatisieren kann, wodurch die Relevanz des Produkts über die Sicherheit hinaus erweitert wird. Over-the-Air-Firmware-Updates fügen neue KI-Analysen oder mobile Widgets hinzu, erhalten die Hardware-Nützlichkeit für ein Jahrzehnt oder länger und unterstreichen, warum wiederkehrende Einnahmen jetzt das Investoreninteresse antreiben.
Nach Endnutzerbranche:
Gesundheitswesen übertrifft das GesamtwachstumWohninstallationen machten im Jahr 2025 41,25 % der Marktgröße für Videogegensprechanlagen aus, da die Smart-Home-Einführung Videoeingang zu einer grundlegenden Ausstattung macht. Im Gegensatz dazu wird erwartet, dass die Segmente Gesundheitswesen und Bildung mit einer CAGR von 12,70 % wachsen, angetrieben durch kontaktlose Besucherrichtlinien, HIPAA-Datenschutzanforderungen und Übungen zur Vorbereitung auf Amokläufe. Krankenhäuser benötigen die Authentifizierung per Mitarbeiterausweis, Video-Check-ins in Patientenzimmern und Sperrtrigger, die sich in Schwesternruf- und Lautsprechersysteme integrieren, wodurch Gegensprechanlagen in unternehmenskritische Arbeitsabläufe eingebunden werden.
Gewerbliche Büros, Regierungsgebäude und Verkehrsknotenpunkte investieren ebenfalls in gehärtete Einheiten mit vandalismusresistenten Gehäusen und verschlüsseltem Speicher für die Einhaltung von Beweissicherungsvorschriften. Industriebetreiber bevorzugen Edge-Analysen, die die Einhaltung von PSA-Vorschriften an Torwächterhäuschen erkennen und Gegensprechanlagen zu Sicherheitsdurchsetzern machen. Diese Diversifizierung ermöglicht es Anbietern, Artikelnummern mit branchenspezifischer Firmware anzupassen, was Premium-Preisgestaltung in regulierten Nischen ermöglicht und die adressierbaren Umsatzströme des Marktes für Videogegensprechanlagen erweitert.
Geografische Analyse
Nordamerika Video-Gegensprechanlagen-Markt
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 36,55 %, unterstützt durch Bauvorschriften, die elektronische Zugangskontrollen fördern, hohe verfügbare Einkommen und Vertrautheit mit dem Cloud-SaaS-Ökosystem. US-amerikanische Installationen bündeln Gegensprechanlagen häufig mit Smart-Lock- und Paketschließfach-Integrationen und verwandeln Eingangsbereiche in unbeaufsichtigte Concierge-Dienste. Kanadas Mehrfamilienhausboom und Mexikos Stadtentwicklungsprojekte erweitern die regionale Nachfrage zusätzlich.
APAC Video-Gegensprechanlagen-Markt
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 14,34 % bis 2031, da Smart-City-Initiativen Videogegensprechanlagen in gemischt genutzte Hochhäuser und Regierungskomplexe integrieren. Chinas Massenbauprojekte sehen vernetzte Türstationen als Standardausstattung vor, während Japan und Südkorea KI-gestützte Gesichtserkennung in Wohnblöcken als Pflicht einführen. Indiens Tier-1-Städte, die mit dicht besiedelten Hochhausgruppen zu kämpfen haben, setzen auf 2-Draht-Nachrüstungen, die die IP-Leistung verbessern, ohne eine Neuverkabelung zu erfordern, und damit die Verbraucherbasis erweitern.
Europa und LATAM Video-Gegensprechanlagen-Markt
Europa verzeichnet eine stetige Akzeptanz, die durch die DSGVO-Klarheit vorangetrieben wird, welche Datenschutzbedenken für Immobilienverwalter mindert. Deutschland, das Vereinigte Königreich und Frankreich rüsten energieeffiziente Fassaden mit kombinierten Sicherheits- und Gebäudeautomationsknoten nach. Osteuropa profitiert von EU-Strukturfonds, die für die Infrastrukturmodernisierung vorgesehen sind, während bevorstehende KI-Gesetzgebung in Brasilien und ähnlichen lateinamerikanischen Märkten auf eine künftige Annäherung an EU-konforme Compliance-Regelungen hindeutet.
Wettbewerbslandschaft
Der Markt ist nach wie vor mäßig fragmentiert, wobei Hardware-Giganten, spezialisierte Zutrittskontrollanbieter und cloud-native Disruptoren um Marktanteile konkurrieren. Hikvision und Samsung nutzen ihre Größe, um die Preisgestaltung im Einstiegssegment zu verankern, während sie Cybersicherheitszertifizierungen wie IEC 62443-4-1 erwerben, die Unternehmenskäufer beruhigen.
Aiphone integriert sich mit Genetec VMS, um Gegensprechanlage-Feeds direkt in etablierte Leitstellen einzubetten und damit die Notwendigkeit von Kompletterneuerungen auf Unternehmensgeländen zu reduzieren. ButterflyMX, im Januar 2025 von FTV Capital unterstützt, konzentriert sich auf mobile Nutzererfahrungen und Immobilienverwaltungs-APIs und zielt auf Mehrfamilienportfolios ab, die betriebliche Effizienz anstreben.
Strategische Allianzen dominieren die jüngsten Aktivitäten. Türhardware-Hersteller kooperieren mit Cloud-Plattformen, um Anmeldedatenverwaltung und Smart-Lock-Pakete gemeinsam zu vermarkten. Anbieter erweitern SDK-Bibliotheken und ermöglichen es Drittparteien, Belegungsanalysen oder HLK-Auslöser hinzuzufügen. Der Preiswettbewerb hält im unteren Segment an, aber die Differenzierung verlagert sich zunehmend auf Software-Roadmaps, Cybersicherheitspositionierung und Compliance-Toolkits. Da Serviceerlöse die Hardware-Margen übertreffen, priorisieren Anbieter Kundenerfolgs-Teams und KI-gestütztes Gesundheitsmonitoring, um die Abwanderung zu minimieren.
Marktführer im Bereich Videogegensprechanlagen
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Samsung Electronics Co., Ltd.
-
Comelit Group SpA
-
Siedle and Söhne OHG
-
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Video-Gegensprechanlagen Unternehmen in diesem Bericht
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Samsung Electronics Co., Ltd.
- Comelit Group SpA
- Siedle and Söhne OHG
- Legrand SA
- Panasonic Corporation
- Aiphone Corporation
- TKH Group NV (Commend International GmbH)
- Alpha Communications
- ButterflyMX Inc.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- 2N Telekommunikace a.s.
- Akuvox (Xiamen) Networks Co. Ltd. (Shenzhen Intercom)
- DoorBird (Bird Home Automation GmbH)
- Fermax Electrónica S.A.U.
- Xiamen Leelen Technology Co., Ltd.
- Zenitel ASA
- Ring LLC (Amazon)
- Swiftlane Inc.
Neueste Industrielle Entwicklungen in Markt für Video-Gegensprechanlagen
- Juni 2025: Amazon Ring führte KI-generierte Sicherheitswarnungen für Premium-Abonnenten in den Vereinigten Staaten und Kanada ein und signalisierte damit die Einführung von Zusammenfassungen auf Basis großer Sprachmodelle in der Heimsicherheit im Massenmarkt.
- Februar 2025: Hikvision hat die IEC-62443-4-1-Cybersicherheitszertifizierung erhalten und damit sichere Entwicklungspraktiken auf sein gesamtes Gegensprechanlage-Portfolio ausgeweitet.
- Januar 2025: ButterflyMX sicherte sich Wachstumskapital von FTV Capital, um die Produktentwicklung zu beschleunigen und intelligente Zutrittslösungen auszubauen.
- September 2024: iApartments hat die vollständige Integration mit ButterflyMX-8-Zoll- und 12-Zoll-Panels abgeschlossen, um die Zutrittskontrolle und Immobilienverwaltungs-Workflows im Mehrfamiliensegment zu optimieren.
Berichtsumfang des globalen Marktes für Videogegensprechanlagen
Videogegensprechanlagen nutzen Videomethoden und sind eigenständige Gegensprechanlagen, die zur Verwaltung von Anrufen am Eingang eines Gebäudes mit Zugangskontrolle eingesetzt werden. Die Vielfalt der Videogegensprechanlagen und Geräteanwendungen hat die Sicherheit und den Komfort in gewerblichen, wohnwirtschaftlichen und industriellen Anwendungen erhöht. Die Studie verfolgt den Umsatz, den Anbieter durch Geräteangebote bei Endnutzern erzielen.
Der Marktbericht für Videogegensprechanlagen ist segmentiert nach Technologie (analog, IP-basiert, 2-Draht-IP), Produkttyp (Türstationen, Innenmonitore, All-in-One-Videogegensprechanlagen-Sets, Zubehör und Softwarelizenzen), Endnutzerbranche (Wohnen, Gewerbe, Regierung und öffentliche Infrastruktur, Industrie und Transport, Gesundheitswesen und Bildung) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
Segmentierungsübersicht
| Analog |
| IP-basiert |
| 2-Draht-IP |
| Türstationen |
| Innenmonitore |
| All-in-One-Videogegensprechanlage-Sets |
| Zubehör und Softwarelizenzen |
| Wohnbereich |
| Gewerbe |
| Behörden und öffentliche Infrastruktur |
| Industrie und Transport |
| Gesundheitswesen und Bildung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Golfkooperationsrat |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Technologie | Analog | |
| IP-basiert | ||
| 2-Draht-IP | ||
| Nach Produkttyp | Türstationen | |
| Innenmonitore | ||
| All-in-One-Videogegensprechanlage-Sets | ||
| Zubehör und Softwarelizenzen | ||
| Nach Endnutzerbranche | Wohnbereich | |
| Gewerbe | ||
| Behörden und öffentliche Infrastruktur | ||
| Industrie und Transport | ||
| Gesundheitswesen und Bildung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Golfkooperationsrat | |
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz für den Markt für Videogegensprechanlagen bis 2031?
Es wird prognostiziert, dass er 94,98 Milliarden USD erreicht, mit einer CAGR von 10,52 % zwischen 2026 und 2031.
Welches Technologiesegment führt die aktuelle Einführung an?
IP-basierte Systeme halten einen Anteil von 52,80 %, angetrieben durch die Nachfrage nach HD-Video, Analysen und Fernverwaltung.
Warum gewinnen 2-Draht-IP-Nachrüstungen an Bedeutung?
Sie liefern IP-Funktionalität über vorhandene Verkabelung, reduzieren Upgrade-Kosten und ermöglichen eine CAGR von 14,65 % bis 2031.
Welche Endnutzerbranche wächst am schnellsten?
Einrichtungen im Gesundheitswesen und Bildungsbereich werden voraussichtlich mit einer CAGR von 12,70 % wachsen, bedingt durch strenge Compliance-Anforderungen und den Bedarf an kontaktlosem Zugang.
Wie bedeutend ist die Rolle Nordamerikas beim Marktumsatz?
Nordamerika macht 36,55 % des globalen Umsatzes aus, gestützt durch die Smart-Home-Durchdringung und unterstützende Bauvorschriften.
Was ist das primäre Hemmnis, das eine schnellere Einführung verhindert?
Cyberhacking-Bedenken, mit durchschnittlichen Verletzungskosten von 4,88 Millionen USD weltweit, zwingen Käufer dazu, robuste Sicherheitszertifizierungen zu fordern.