
Marktgröße und Marktanteil für virtuelle, erweiterte und gemischte Realität (VR/AR)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
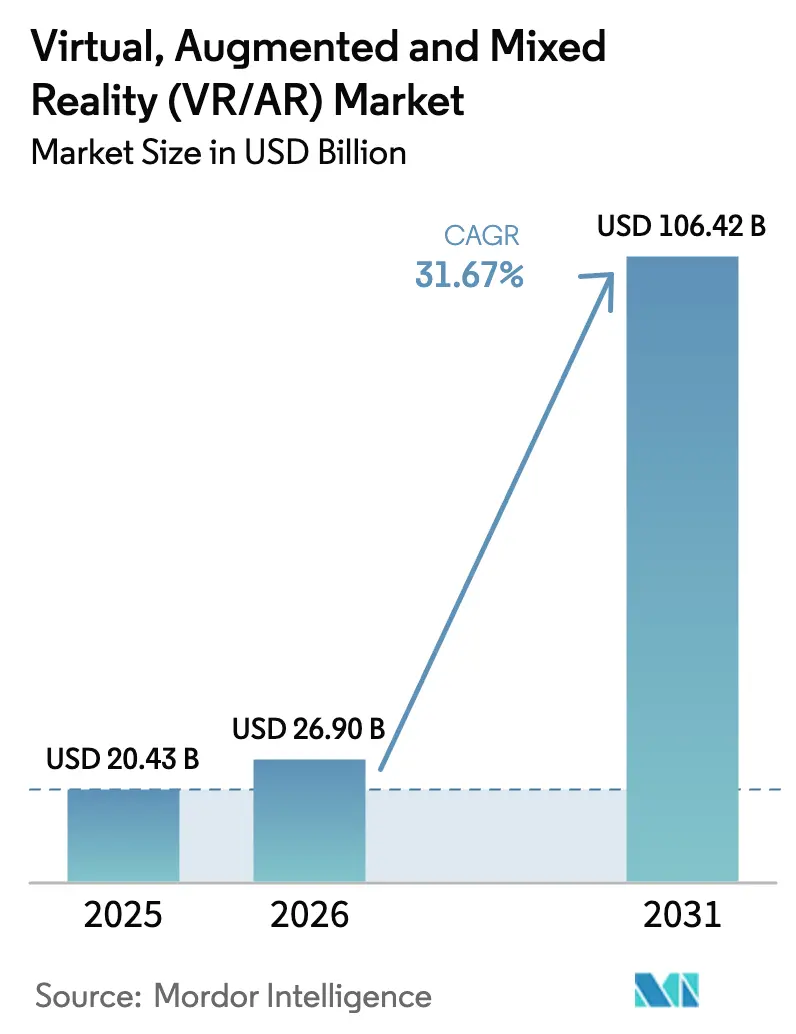
| Marktgröße (2026) | 26.90 Milliarden US-Dollar |
| Marktgröße (2031) | 106.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 31.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für virtuelle, erweiterte und gemischte Realität (VR/AR) durch Mordor Intelligence
Die Marktgröße für virtuelle, erweiterte und gemischte Realität wurde 2025 auf USD 20,43 Milliarden geschätzt und wird voraussichtlich von USD 26,9 Milliarden im Jahr 2026 auf USD 106,42 Milliarden bis 2031 wachsen, mit einer CAGR von 31,67 % während des Prognosezeitraums (2026–2031).
Der Anstieg spiegelt eine weitreichende Einführung in den Bereichen Gesundheitswesen, Fertigung, Einzelhandel und anderen Unternehmensumgebungen wider, unterstützt durch 5G-Rollouts, Edge-Computing-Knoten und Open-Source-Entwicklungs-Frameworks, die die Latenz reduzieren, die Skalierbarkeit verbessern und die Zeit bis zum MVP verkürzen. Hardwareinnovationen verlagern sich hin zu leichteren Headsets und intelligenten Brillen, während das Dienstleistungswachstum einen strukturellen Wandel hin zu Cloud-Rendering und verwalteten XR-Plattformen signalisiert. Die Wettbewerbsdynamik zeigt, dass Plattform-Ökosysteme ihren Einfluss konsolidieren, während spezialisierte Anbieter domänenspezifische Nischen erschließen. Der regionale Schwung wird von der installierten Basis Nordamerikas angeführt, doch die politische Unterstützung und die Fertigungstiefe des asiatisch-pazifischen Raums deuten auf eine schnellere langfristige Expansion hin.
Wichtigste Erkenntnisse des Berichts
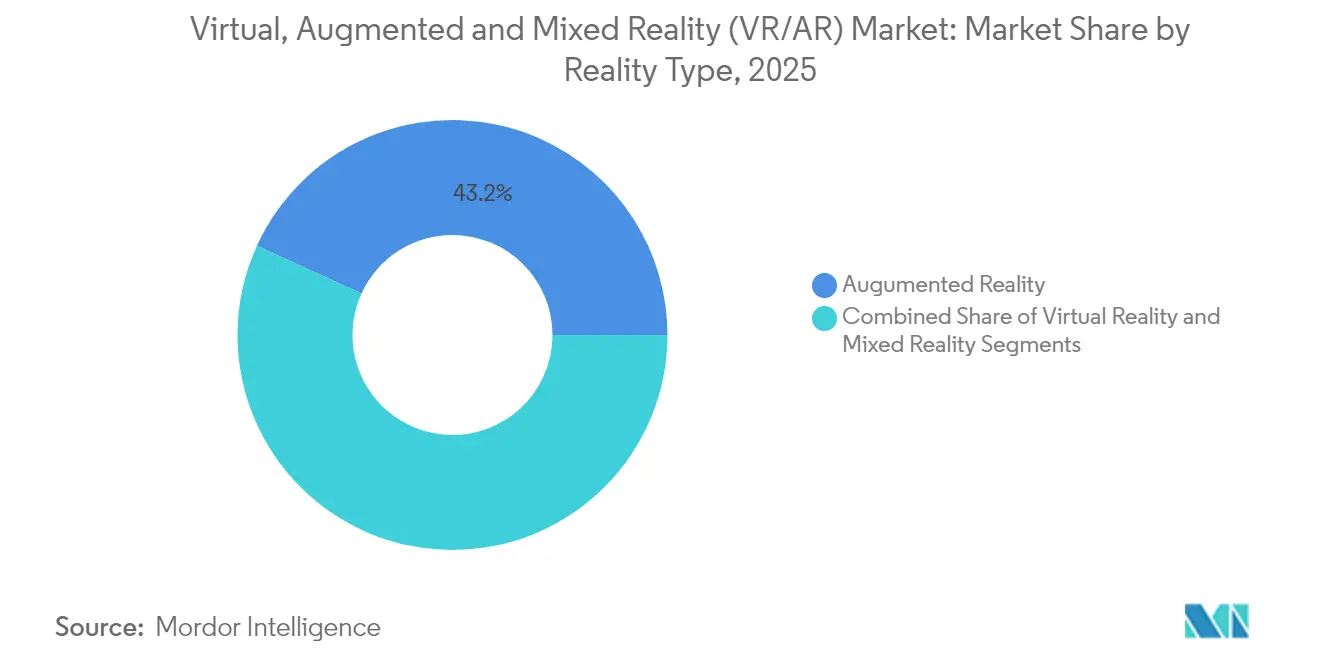
- Nach Realitätstyp führte Augmented Reality im Jahr 2025 mit einem Marktanteil von 43,18 % am Markt für virtuelle, erweiterte und gemischte Realität, während Mixed Reality auf dem Weg ist, bis 2031 die schnellste CAGR von 33,69 % zu erreichen.
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 56,05 % an der Marktgröße für virtuelle, erweiterte und gemischte Realität; für Dienstleistungen wird bis 2031 eine Expansion mit einer CAGR von 36,46 % prognostiziert.
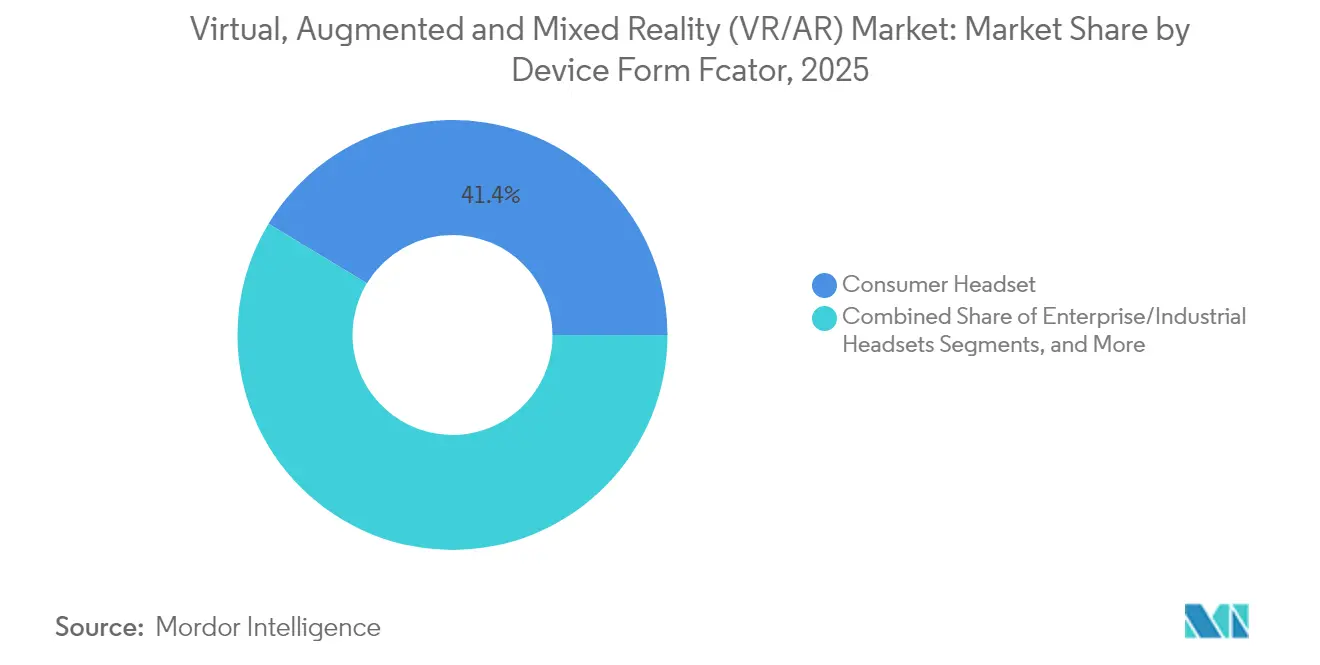
- Nach Geräteformfaktor dominierten Consumer-Headsets im Jahr 2025 mit 41,35 % des Umsatzes, während Smart Glasses mit einer CAGR von 30,95 % wachsen sollen.
- Nach Endnutzerbranche trugen Gaming und E-Sports im Jahr 2025 37,85 % zum Umsatz bei; für das Gesundheitswesen wird bis 2031 ein Anstieg mit einer CAGR von 33,29 % prognostiziert.
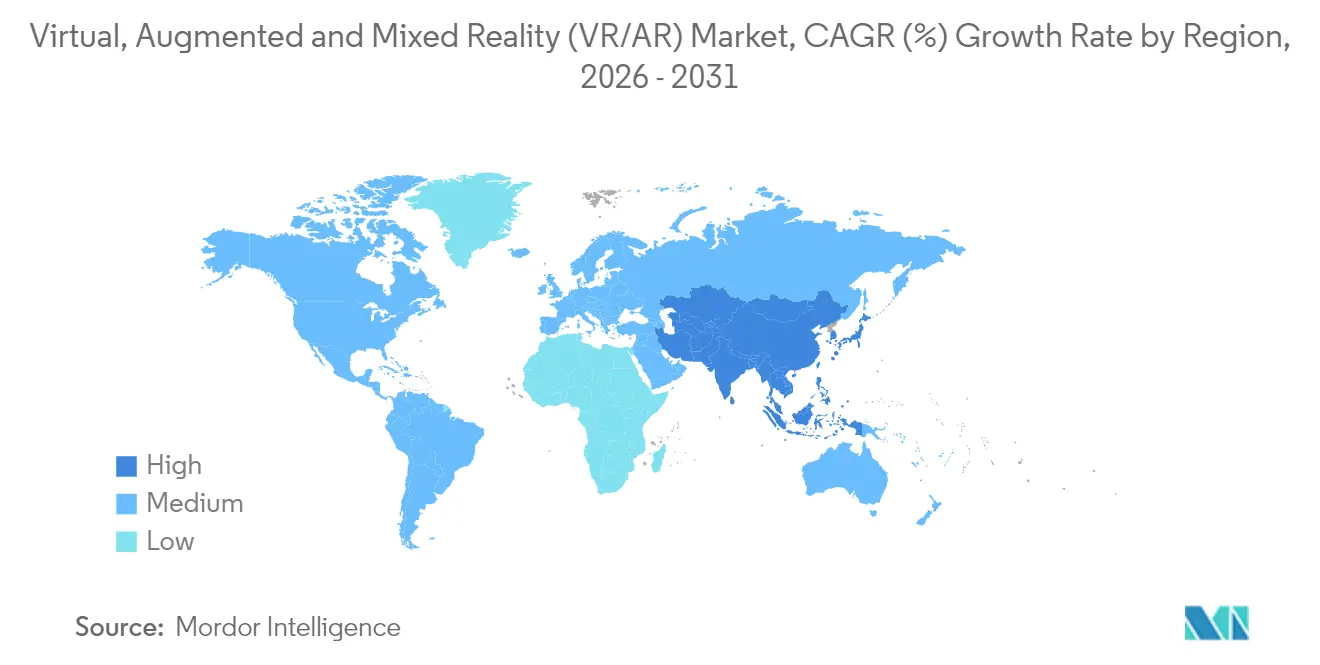
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 27,45 %, jedoch wird für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 34,57 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosives Wachstum bei Gaming und E-Sports | +8.2% | Global, mit Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Unternehmensschulungen und Fernunterstützung | +7.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| 5G-/Edge-Netzwerke ermöglichen XR-Streaming mit niedriger Latenz | +6.8% | Kern asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Open-Source-XR-Entwicklungs-Kits reduzieren die Zeit bis zum MVP | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Zwillings-Wartungsabläufe in der Industrie | +3.9% | Nordamerika und EU, aufstrebend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Staatliche Forschungs- und Entwicklungsanreize für das Metaversum (KR, CN) | +2.7% | Asiatisch-pazifischer Raum, mit politischen Ausstrahlungseffekten global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives Wachstum bei Gaming und E-Sports
Gaming bleibt der Anker des Markts für virtuelle, erweiterte und gemischte Realität, doch die Verlagerung hin zu E-Sports und sozial vernetzten Spielwelten verbreitert die Nutzerbasis und verlängert die Sitzungsdauer. Meta lieferte 2024 Rekordmengen an Quest-Series-Headsets aus und bestätigte damit die Nachfrage nach mittelpreisigen All-in-One-Geräten, da Inhaltsfranchises auf Live-Service-Modellen skalieren. KI-gestützte Coaching-Module, die in VR-Titel integriert sind, erzielen zweistellige Leistungssteigerungen für professionelle Teams und unterstreichen einen Weg vom Freizeitbereich der Verbraucher hin zu Hochleistungsschulungen. Das Investoreninteresse bleibt bestehen, wie millionenschwere Studio-Finanzierungen für plattformübergreifende Veröffentlichungen belegen, die auf nordamerikanische Zielgruppen ausgerichtet sind. Die Weiterentwicklung des Segments dürfte den durchschnittlichen Umsatz pro Nutzer steigern, wenn Premium-Turniere, In-Game-Merchandising und werbefinanzierte Zuschauermodi reifen.
Einführung von Unternehmensschulungen und Fernunterstützung
Unternehmen im Markt für virtuelle, erweiterte und gemischte Realität (VR/AR) migrieren von isolierten Pilotprojekten zu flottenweiten XR-Einsätzen, da messbare Erträge kristallisieren. Medizinische Einrichtungen berichten von einer Reduzierung der chirurgischen Ausbildungszeit um zwei Drittel nach der Einführung von Simulatoren von Anbietern wie Osso VR. Industrielle Marktführer wie Siemens haben nach der Umstellung von Sicherheitsmodulen auf immersive Formate um 13 % höhere Zertifizierungs-Bestehensquoten verzeichnet, während der Chemieproduzent BASF digitale Simulatoren einsetzt, um Qualifikationslücken in der Produktion zu schließen. Die Einführung wird durch Tele-Proctoring gestärkt, das es Experten ermöglicht, Fernprozeduren zu begleiten, Reisekosten zu senken und die Reichweite von Spezialisten zu erweitern. Die längere Sitzungsretention – dokumentiert mit 80 % einjährigem Wissensabruf bei Einsatz digitaler Zwillinge – positioniert XR als Anlage für regulierte Branchen, in denen die Fehlertoleranz gering und die Compliance-Prüfung streng ist.
5G-/Edge-Netzwerke ermöglichen XR-Streaming mit niedriger Latenz
Kommerzielle 5G-Rollouts und Metro-Edge-Rechenzentren unterstützen nun cloud-gerenderte XR-Streams mit einer Latenz von unter 20 Millisekunden, was das Gewicht und die Kosten von Headsets reduziert und gleichzeitig rechenintensive Visualisierungen ermöglicht. In der Fertigung synchronisieren über 5G gestreamte Modelle digitaler Zwillinge Remote-Designteams in Echtzeit und verkürzen Iterationszyklen.[1]Verizon,"Verizon entwickelt neue 5G-Edge-Technologie, die die Mobilität für virtuelle Realität (VR) revolutionieren wird,: verizon.com Gesundheitspiloten demonstrieren grenzüberschreitende Teleoperations-Führung und integrieren Live-holografische Feeds in Operationssäle. KI-Inferenz am Edge passt ferner Bitraten und Objekttreue basierend auf Sitzungsanalysen an und hält die Qualität bei variablen Bandbreiten aufrecht. Die verbleibende Einschränkung ist die ungleichmäßige ländliche Abdeckung, die die Anwendungsfälle außerhalb dichter städtischer Korridore weiterhin einschränkt.
Open-Source-XR-Entwicklungs-Kits reduzieren die Zeit bis zum MVP
Im Markt für virtuelle, erweiterte und gemischte Realität verkürzen gemeinschaftsgetriebene Frameworks und permissive Engine-Lizenzen die Entwicklungszyklen und verbreitern den Pool der Mitwirkenden. Das Engine-Upgrade von Unity aus dem Jahr 2025 erweitert die native Unterstützung für Meta Quest und große Android-Bildschirme und integriert generative KI-Assistenten, die die Erstellung von Umgebungen automatisieren. Drittanbieter-Hardwareanbieter, darunter ASUS und Lenovo, haben Metas Horizon OS übernommen, was die Fragmentierung reduziert und Multi-Marken-Ökosysteme fördert. Die Einführung von gemischte Realität-fähigen Verarbeitungseinheiten erreicht die Massenadoption durch Qualcomms Snapdragon XR2+ Gen 2-Plattform, die eine Auflösung von 4.3K pro Auge liefert und 12 gleichzeitige Kameras für räumliches Computing-Anwendungen unterstützt'.[2]Qualcomm ,"Qualcomm beschleunigt eine neue Welle von gemischte Realität-Erlebnissen mit Snapdragon XR2+ Gen 2," qualcomm.com
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheits- und ergonomische Bedenken | -4.3% | Global, verstärkt in EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Große Preis-Leistungs-Lücke bei Geräten | -6.7% | Global, Auswirkungen auf die Verbraucherakzeptanz in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Cyber-Sicherheits- und Datenschutzrisiken | -2.8% | Global, mit strengeren Vorschriften in der EU | Mittelfristig (2–4 Jahre) |
| Risiko in der Lieferkette für kritische Materialien | -3.2% | Global, akut für Hardware-Assemblierer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheits- und ergonomische Bedenken
Langes Tragen von Headsets verursacht weiterhin Ermüdung, Sehbelastung und Haltungsprobleme, die lange Sitzungen in professionellen Umgebungen entmutigen. Akademische Versuche in der Zahnmedizin unterstreichen die Notwendigkeit von Sitzungslängen-Richtlinien zum Schutz vor Überanstrengung. Chiphersteller melden Patente für biometrisches Monitoring an, um Arbeitslasten automatisch zu drosseln, wenn Ermüdungsindikatoren auftreten, doch Normierungsgremien haben noch keine einheitlichen Expositionsgrenzwerte herausgegeben. Premium-Geräte bieten überlegene Optik, können aber mehr als 600 Gramm wiegen, was Kompromisse zwischen Bildschärfe und Tragekomfort schafft. Haftungserwägungen veranlassen Unternehmen, kürzere Rotationen vorzuschreiben, was manchmal die durch immersive Schulungen versprochenen Produktivitätsgewinne aufhebt.[3]US-Ministerium für Gesundheit und Soziale Dienste ,"21 CFR 890.5800 -- Gerät zur virtuellen Realitäts-Verhaltenstherapie zur Schmerzlinderung", ecfr.gov
Große Preis-Leistungs-Lücke bei Geräten
Premium-Headsets für gemischte Realität werden für mehr als USD 3.000 verkauft, während Einstiegsmodelle unter USD 300 fallen, was einen bifurzierten Markt erzeugt, der die Massenakzeptanz verlangsamt. Öffentliche Einreichungen zeigen, dass die Materialkosten für Apples Vision Pro nahe bei USD 1.590 liegen, was die engen Margen für Wettbewerber ohne vertikale Integration unterstreicht. Verbraucherwiderstand zwang einige Anbieter, Produktionsläufe zu pausieren, wenn Lagerbestände die Nachfrage übertrafen. Umgekehrt zeigen preisgünstige SKUs, dass Preissenkungen allein ohne überzeugende Inhaltsportfolios, die den alltäglichen Nutzen signalisieren, unzureichend sind. Da Dienstleistungen und Cloud-Rendering mehr Verarbeitung übernehmen, könnten die zukünftigen Materialkosten sinken, doch Optik, Batteriechemie und Seltenerd-Magnete werden die Kosten auf absehbare Zeit über dem Smartphone-Basislevel halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Realitätstyp:
Dominanz der erweiterten Realität steht vor der Disruption durch gemischte RealitätAugmented Reality erzielte 2025 einen Umsatzanteil von 43,18 % und festigt damit ihre Rolle bei der Überlagerung kontextueller Daten auf physische Arbeitsabläufe – von virtuellen Anproben im Einzelhandel bis hin zur Montagelinienführung. Der Markt für virtuelle, erweiterte und gemischte Realität bevorzugt AR weiterhin für schnellen ROI in Wartungs-, Navigations- und Fernprüfungsszenarien. Einzelhändler, die AR-Spiegel einsetzen, berichten von geringeren Rücklaufquoten und höheren Konversionsraten. Parallel dazu wird für Mixed Reality ein CAGR von 33,69 % prognostiziert, womit sie als die am schnellsten wachsende Modalität gilt und zur Expansion der Marktgröße für Augmented Reality und Mixed Reality beiträgt. Krankenhäuser erproben MR-gestützte chirurgische Führungssysteme, die taktile Ansichten mit holografischen Überlagerungen verbinden und so die Lücke zwischen Visualisierung und Handlung verringern. Entwickler sehen MR als Brücke zwischen reiner VR-Immersion und AR-Komfort – einen mittleren Weg, der die Reichweite des Publikums vergrößert, ohne tiefgreifende Hardware-Kompromisse einzugehen.
Der Schwung von Mixed Reality beruht auf leichteren Durchsichtkameras und räumlichen Kartierungsalgorithmen, die durch KI-Koprozessoren verfeinert wurden. Die Marktgröße für virtuelle, erweiterte und gemischte Realität im Bereich MR-Anwendungen soll sich bis 2030 vervierfachen und den Anbietern damit das Volumen bieten, um F&E-Ausgaben zu amortisieren. Virtual Reality behält eine treue Spielerbasis, verzeichnet jedoch ein langsameres Einheitenwachstum, da Wettbewerbsgeräte hybride Funktionen fördern. Insgesamt signalisiert die Diversifizierung der Realitätstypen eine Verlagerung von einer Einheitshardware hin zu situativen Formfaktoren.


Nach Komponente:
Hardware-Führung durch Dienstleistungsbeschleunigung herausgefordertHardware erfasste 56,05 % des Umsatzes von 2025, was die hohen Preise für Headsets, Sensoren und optische Module widerspiegelt. Trotz dieser Dominanz wird für verwaltete Dienstleistungen, Cloud-Rendering und Analysen eine CAGR von 36,46 % prognostiziert – die höchste unter den Komponenten. Unternehmen, die über Proof-of-Concepts hinausgehen, lagern Geräteflotten, Inhaltsaktualisierungen und Sicherheits-Patches an Spezialanbieter aus. Die Marktgröße für virtuelle, erweiterte und gemischte Realität, die auf Serviceverträge entfällt, wird die Software-Lizenzierung bis 2028 überholen, da ergebnisbasierte Preisgestaltung an Bedeutung gewinnt.
Software-Engines bleiben entscheidend, werden aber zunehmend hinter No-Code-Dashboards und KI-gestützten Erstellungstools abstrahiert. Hardware-Margen komprimieren, wenn generische Chipsätze auf kommoditisierte Optik treffen, und verschieben Gewinnpools hin zu Abonnement-Dashboards, die Nutzung und Schulungseffizienz überwachen. Analyseplattformen, die von Anbietern wie ArborXR integriert werden, speisen Dashboards mit sitzungsebenen-KPIs, die den Headset-Einsatz mit der Mitarbeiterproduktivität verknüpfen, und schärfen die CFO-Kontrolle sowie die Budgetgenehmigungen.
Nach Geräteformfaktor:
Verbraucher-Headsets führen, während intelligente Brillen aufstrebenVerbraucher-Headsets lieferten 41,35 % des Umsatzes von 2025 – eine Zahl, die durch immersive Gaming-Franchises und sinkende Einstiegspreise aufrechterhalten wird. Intelligente Brillen werden jedoch mit einer CAGR von 30,95 % prognostiziert, angetrieben durch miniaturisierte Wellenleiter, energieeffiziente Mikro-LEDs und Partnerschaften mit Brillenmarken. Mit mehr als 1 Million Paaren kamerafähiger Brillen im Jahr 2024 demonstrierten Meta und Ray-Ban die latente Nachfrage nach sozial akzeptablen Wearables. Der Marktanteil für kopfmontierte intelligente Brillen im Markt für virtuelle, erweiterte und gemischte Realität wird sich vergrößern, wenn Modelle mit integrierten Displays im Jahr 2025 eingeführt werden.
Unternehmens- und Industrie-Headsets besetzen weiterhin eine Nische, die für robuste Gehäuse, Hot-Swap-Batterien und Compliance-Zertifizierungen geschätzt wird. Der zukünftige Schwung liegt in modularen Architekturen, bei denen Visier-Gehäuse mit Recheneinheiten andocken, sodass Benutzer von der immersiven Designüberprüfung zum leichten Außendienst mit einer einzigen Kernplattform wechseln können. Aufkommende neuronale Schnittstellen, die auf jüngsten Branchenausstellungen präsentiert wurden, deuten auf freihändige Eingaben hin, die Brillen zur de-facto-Frontschnittstelle für Ambient-Computing machen könnten.
Nach Endnutzerbranche:
Gaming-Dominanz trifft auf Gesundheitswesen-InnovationGaming und E-Sports behielten 37,85 % des Umsatzes im Jahr 2025 bei und unterstreichen die historische Rolle der Unterhaltung als Marktzündung. Das Gesundheitswesen ist jedoch auf dem Weg zu einer CAGR von 33,29 % – der schnellsten unter den Verticals – da chirurgische Simulatoren, Phobiebehandlungen und Neuro-Rehabilitationstools Erstattungscodes gewinnen. Die Marktgröße für virtuelle, erweiterte und gemischte Realität, die medizinischen Anwendungen gewidmet ist, wird voraussichtlich bis 2030 mehr als verdreifacht, da Ergebnisstudien niedrigere Komplikationsraten und kürzere Krankenhausaufenthalte validieren.
Fertigung und industrielle Wartung bleiben starke Beitragende und nutzen XR-digitale Zwillinge, um Ausfallzeiten zu verkürzen und Sicherheitsvorfälle zu reduzieren. Einzelhandelsexperimente mit virtuellen Showrooms erzielen Warenkorbgrößensteigerungen, die den E-Commerce-Durchschnitt übertreffen. Bildung, Immobilien und Pilotprojekte des öffentlichen Sektors treten in die Hochlaufphase ein, da Lehrpläne, Beschaffung und Cloud-Infrastruktur reifen. Die Vielfalt über Verticals hinweg fungiert als Absicherung und glättet die Umsatzvolatilität, die mit Verbraucher-Upgrade-Zyklen verbunden ist.
Geografische Analyse
Markt für virtuelle, erweiterte und gemischte Realität (VR/AR) in Nordamerika
Nordamerika bleibt die führende Region im Markt für virtuelle, erweiterte und gemischte Realität und erzielte 2025 einen Anteil von 27,45 % am globalen Umsatz, gestützt durch Risikokapitalfinanzierungen, Verteidigungsaufträge und ein dichtes Ökosystem aus Softwarestudios. Öffentliche Unternehmensberichte zeigen, dass Meta allein jährlich nahezu 20 Milliarden USD in XR investiert, wodurch Lieferketten gefestigt und Komponentenhersteller angezogen werden. Regulatorische Klarheit in den Bereichen Datenschutz und Exportkontrolle stärkt das Vertrauen der Unternehmen, während die 5G-Mittelbandabdeckung in den wichtigsten Ballungsräumen cloudbasierte Rendering-Workflows unterstützt.
Markt für virtuelle, erweiterte und gemischte Realität (VR/AR) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten jährlichen Wachstumsrate von 34,57 % bis 2031. Staatliche Initiativen treiben den Aufbau heimischer Ökosysteme voran: Südkorea strebt bis 2026 eine Platzierung unter den fünf führenden Metaverse-Nationen weltweit an, während China XR zu den „Zukunftsindustrien” zählt und Forschung und Entwicklung durch Förderprogramme auf Provinzebene finanziert. In Japan und Taiwan ansässige Komponentenlieferketten liefern Optiken, Sensoren und ASICs an globale OEMs, verkürzen Lieferzeiten und fördern gemeinsame Entwicklungsprogramme. Der Markt für virtuelle, erweiterte und gemischte Realität zieht weiterhin Neuinvestitionen in Singapur, Indien und Australien an, da Telekommunikationsunternehmen eigenständige 5G-Kernnetzwerke ausbauen.

Wettbewerbslandschaft
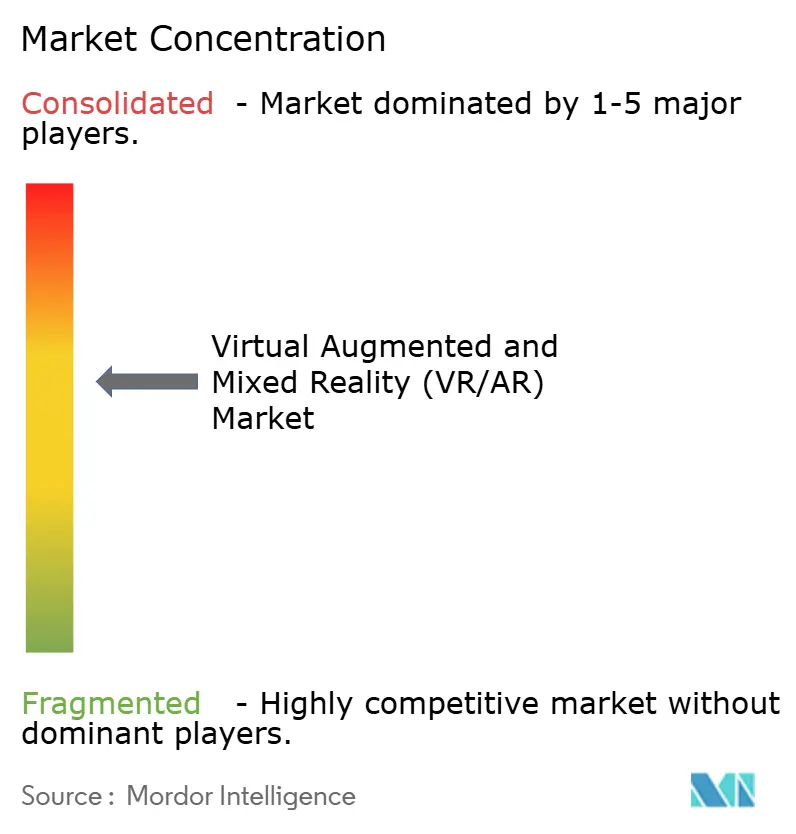
Der Markt für virtuelle, erweiterte und gemischte Realität weist eine moderate Fragmentierung mit ausgeprägter Plattformgravitation auf. Meta kombiniert proprietäres Silizium, Horizon OS und ein unternehmenseigenes App-Ökosystem, was trotz kumulativer Betriebsverluste, die in Aktionärsberichten offengelegt wurden, Kundenbindung schafft. Apple besetzt das Premium-Segment und nutzt einen integrierten Silicon-zu-Services-Stack mit Vision Pro. Alphabet erneuerte sein Engagement durch die Übernahme von HTCs XR-Vermögenswerten im Wert von USD 250 Millionen und stimmte sich mit Android-basierten Straßenkarten für intelligente Brillen ab.
Vertikale Spezialisten gedeihen dort, wo Domänenwissen den generalistischen Maßstab übertrifft. Osso VR dominiert die chirurgische Simulation, gestützt durch von Fachkollegen begutachtete Wirksamkeitsdaten, die klinische Governance-Gremien zufriedenstellen. Industriell ausgerichtete Anbieter wie ArborXR erweitern das Gerätemanagement auf Analysen, die die Rendite der Schulungsausgaben quantifizieren – wesentlich für CAPEX-getriebene Sektoren. Patentanmeldungen zeigen erhöhte Aktivität in den Bereichen Optik, stromsparende KI-Beschleuniger und kontextbewusstes Rendering, was auf Markteintrittsbarrieren hinweist, die Incumbents mit Forschungs- und Entwicklungstiefe begünstigen.
Marktführer der Branche für virtuelle, erweiterte und gemischte Realität (VR/AR)
Meta Platforms Inc. (Oculus)
Sony Group Corp.
HTC Corp. (Vive)
Microsoft Corp.
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für virtuelle, erweiterte und gemischte Realität (VR/AR)
- Meta Platforms Inc. (Oculus)
- Sony Group Corp.
- HTC Corp. (Vive)
- Microsoft Corp.
- Apple Inc.
- Samsung Electronics Co. Ltd
- Lenovo Group Ltd
- Pico Interactive Inc.
- Qualcomm Technologies Inc.
- Magic Leap Inc.
- Vuzix Corp.
- RealWear Inc.
- DPVR (Lexiang Tech)
- Valve Corp.
- Unity Technologies Inc.
- Epic Games Inc. (Unreal Engine)
- Autodesk Inc.
- Dassault Systemes SE
- Ultraleap Ltd
- Niantic Inc.

Recent Industry Developments in Markt für virtuelle, erweiterte und gemischte Realität (VR/AR)
- Juni 2025: Niantic Spatial und Snap gründeten eine standortbasierte AR-Allianz zur Verteilung immersiver Inhalte über mobile soziale Netzwerke.
- Mai 2025: Google investierte USD 150 Millionen in ein KI-gestütztes intelligente Brillen-Programm mit Warby Parker und stellte USD 75 Millionen für die gemeinsame Produktentwicklung bereit.
- Mai 2025: Meta kooperierte mit Anduril am EagleEye-System für XR-Einsätze im US-Verteidigungsbereich mit einem Wert von bis zu USD 100 Millionen.
- Mai 2025: ArborXR übernahm InformXR und startete nach seiner Series-A-Finanzierung über USD 12 Millionen eine Analyse-Suite.


Markt für virtuelle, erweiterte und gemischte Realität (VR/AR) Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für virtuelle, erweiterte und gemischte Realität als alle Umsätze, die mit zweckgebundener Hardware, Head-Mounted Displays, intelligenten Brillen, Sensoren, Prozessoren und Controllern sowie den zugehörigen Softwarelizenzen und Systemintegrationsdienstleistungen erzielt werden, die vollständig immersive (VR), digital überlagerte (AR) oder gemischte (MR) Erlebnisse in Verbraucher- und Unternehmensumgebungen ermöglichen. Laut Mordor Intelligence hatte dieser Markt im Jahr 2025 einen Wert von rund 20,43 Milliarden USD.
Abgrenzung des Umfangs: Die Größenbestimmung schließt herkömmliche Smartphones, eigenständige Spielkonsolen und Metaverse-Plattformen aus, die nicht auf dedizierter XR-Hardware basieren.
Segmentierungsübersicht
- Nach Realitätstyp
- Virtuelle Realität (VR)
- Erweiterte Realität (AR)
- Gemischte Realität (MR)
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Geräteformfaktor
- Verbraucher-Headsets
- Unternehmens-/Industrie-Headsets
- Intelligente Brillen
- Sonstige
- Nach Endnutzerbranche
- Gaming und E-Sports
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Fertigung und Industrie
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Sekundärforschung
Wir begannen mit öffentlich zugänglichen Datensätzen von Institutionen wie der Internationalen Fernmeldeunion für 5G-Rollout-Kennzahlen, dem Amt für Patente und Marken der Vereinigten Staaten für Headset-Patentanmeldungen, UN Comtrade für grenzüberschreitende Headset-Lieferungen sowie der Datenbank der World Semiconductor Trade Statistics für die Produktion von Mixed-Signal-Prozessoren. Diese Ankerpunkte definierten physische Versorgungsobergrenzen und Technologiereifegrade.
Das Team verglich diese Zahlen anschließend mit 10-K-Berichten der Unternehmen, Investorenpräsentationen, seriöser Presseberichterstattung über Dow Jones Factiva sowie Umsatzaufteilungen für private Lieferanten aus D&B Hoovers. Die genannten Quellen sind illustrativ; zahlreiche weitere Referenzen unterstützten die Datenerhebung, Validierung und Klärung.
Primärforschung
Mordor-Analysten führten Interviews mit Chip-Designern, Spielestudio-Produzenten, Krankenhaussimulationsmanagern und asiatischen Auftragsfertigern in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Erkenntnisse zu durchschnittlichen Verkaufspreisen, Unternehmensmarktdurchdringungsraten und kurzfristigen Lieferengpässen verfeinerten die Modellannahmen und schlossen Lücken, die durch die Sekundärforschung offen geblieben waren.
Marktgrößenbestimmung und Prognose
Wir haben das Basisjahr durch einen Top-down-Ansatz rekonstruiert, bei dem die Gerätelieferungen mit dem Durchschnittspreis multipliziert und mit aggregierten Lieferantenangaben sowie Einzelhandelskanal-Überprüfungen abgeglichen wurden. Zu den wichtigsten Eingabevariablen gehören globale VR-Headset-Einheiten, die Einführung von AR-Smart-Brillen im Gesundheitswesen, Cloud-GPU-Preise, 5G-Bevölkerungsabdeckung und auf XR verlagerte Unternehmensschulungsstunden. Eine multivariate Regression verknüpft diese Treiber mit historischen Ausgaben und projiziert sie fünf Jahre in die Zukunft. Fehlende Bottom-up-Werte werden mit medianen Auslastungsfaktoren geglättet, die aus Expertengesprächen gewonnen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Überprüfung, bei der Junior-Modellierer, ein leitender Fachbereichsverantwortlicher und das Qualitätsteam Abweichungen gegenüber Pressemitteilungen, regulatorischen Einreichungen und früheren Ausgaben kennzeichnen.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse wie bedeutende Produkteinführungen die Grundlagen verschieben.
Warum Mordors Ausgangswert für virtuelle, erweiterte und gemischte Realität (VR/AR) Vertrauen verdient
Veröffentlichte XR-Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Gerätekombinationen, Preisannahmen oder Aktualisierungsrhythmen wählen. Wir machen diese Abweichungen explizit, damit Käufer verstehen, warum unser Ausgangswert stabil bleibt.
Große Lücken entstehen typischerweise, wenn andere Anbieter Nebenerlöse wie Metaverse-Werbung einbeziehen oder im gegenteiligen Extrem nur Hardware zählen. Einige Prognosen übersehen Siliziumversorgungsgrenzen oder stützen sich auf Entwicklerumfragen statt auf Liefernachweise. Hier bieten Mordors ausgewogener Umfang, die Dual-Source-Validierung und der jährliche Aktualisierungsrhythmus zusätzliche Verlässlichkeit.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Treiber der Abweichung |
|---|---|---|
| 20,43 Mrd. USD (2025) | Mordor Intelligence | |
| 193,98 Mrd. USD (2024) | Globales Beratungsunternehmen A | Bündelt XR-Inhalte, Dienstleistungen und Zubehör; älteres Basisjahr |
| 253,50 Mrd. USD (2025) | Branchenverband B | Fügt breite Metaverse-Plattformumsätze hinzu; stützt sich auf selbst gemeldete Verkaufszahlen der Anbieter |
| 24,42 Mrd. USD (2024) | Fachzeitschrift C | Zählt nur Headset-Hardware; lässt Software- und Integrationsausgaben außer Acht |
Der Vergleich zeigt, dass die Zahlen stark schwanken, wenn sich Umfang oder Datenbasis ändern. Indem Mordor jede Annahme an überprüfbaren Lieferungen und gegengeprüften Preisen ausrichtet, liefert Mordor einen transparenten, reproduzierbaren Ausgangswert, dem Entscheidungsträger vertrauen können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für virtuelle, erweiterte und gemischte Realität?
Der Markt für virtuelle, erweiterte und gemischte Realität ist 2026 USD 26,9 Milliarden wert.
Wie schnell wird das Marktwachstum erwartet?
Der Umsatz wird voraussichtlich bis 2031 auf USD 106,42 Milliarden steigen, was einer CAGR von 31,67 % entspricht.
Welcher Realitätstyp expandiert am schnellsten?
Gemischte Realität führt das Wachstum mit einer prognostizierten CAGR von 33,69 % an und übertrifft damit die Segmente erweiterte Realität und virtuelle Realität.
Welcher Endnutzersektor wird die schnellste Expansion verzeichnen?
Das Gesundheitswesen ist auf dem Weg zu einer CAGR von 33,29 %, angetrieben durch chirurgische Simulation, Therapie und Fernunterstützungs-Einsätze.
Seite zuletzt aktualisiert am:



