
Marktgröße und Marktanteil für vaskuläre Führungsdrähte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.72 Milliarden US-Dollar |
| Marktgröße (2031) | 2.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.66 % |
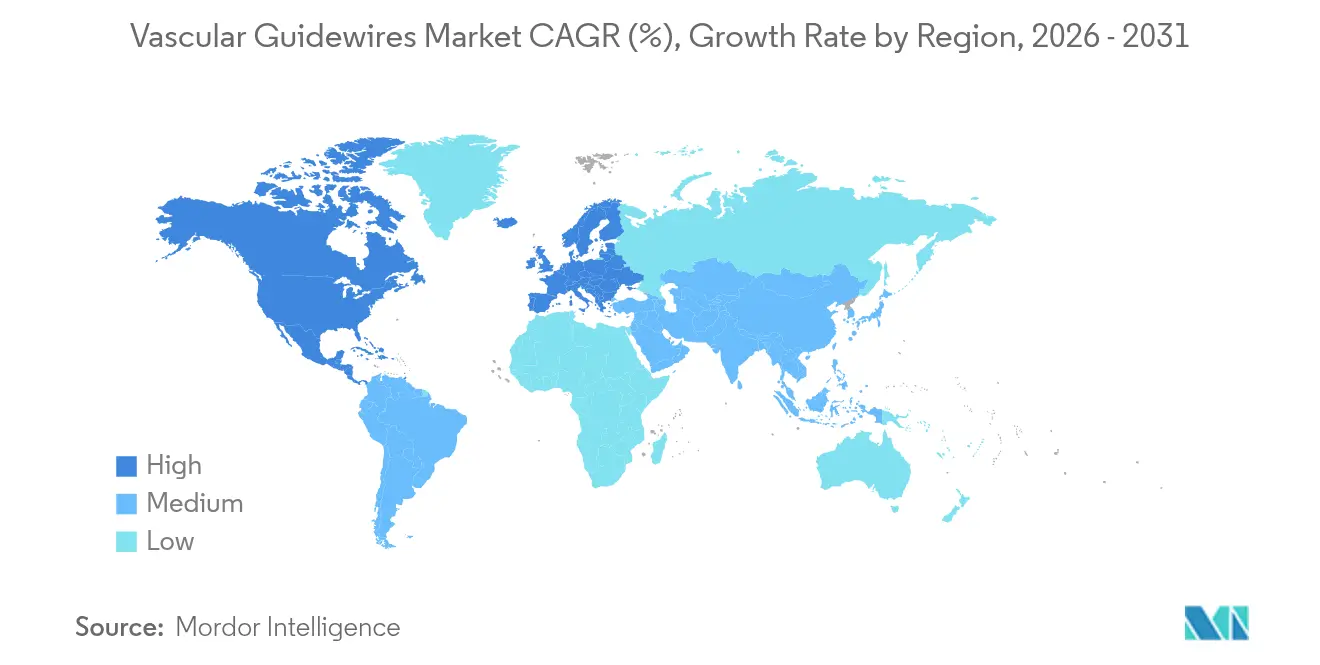
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
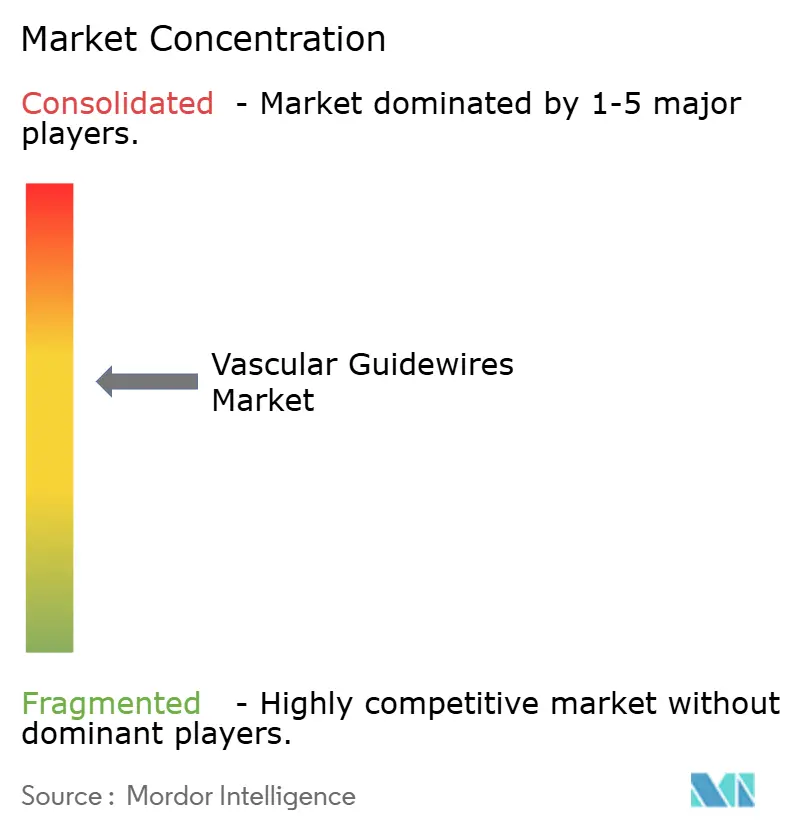
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vaskuläre Führungsdrähte von Mordor Intelligence
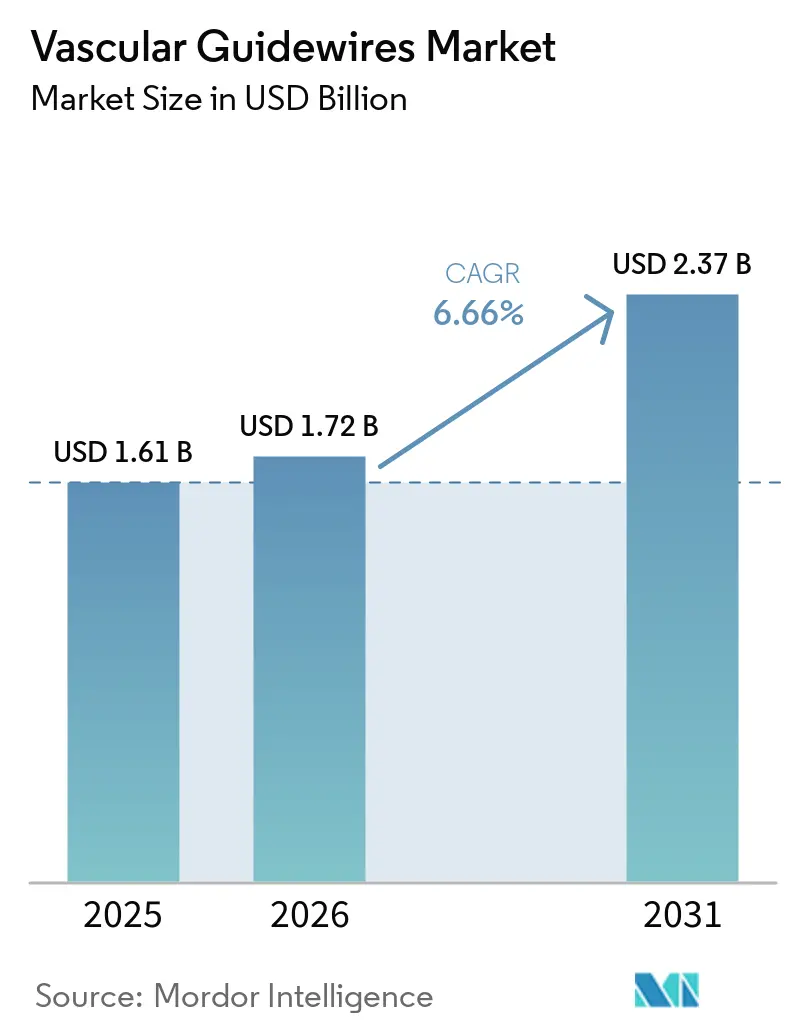
Die Marktgröße für vaskuläre Führungsdrähte wird voraussichtlich von USD 1,61 Milliarden im Jahr 2025 auf USD 1,72 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,66 % über den Zeitraum 2026–2031 USD 2,37 Milliarden erreichen. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, die globale Hinwendung zu minimalinvasiven Eingriffen sowie kontinuierliche Verbesserungen bei Steuerbarkeit und Drehmomentrückmeldung stützen die Nachfrage. Gerätehersteller profitieren zudem von der Erweiterung der Kapazitäten in Herzkatheterlaboren, einer breiteren Kostenerstattung für ambulante Gefäßeingriffe sowie der Kommerzialisierung robotergestützter endovaskulärer Einheiten. Die Lokalisierung der Lieferkette für medizinisches Nitinol und Investitionen in PFAS-freie Beschichtungen verdeutlichen, wie Hersteller die Produktion risikoärmer gestalten und gleichzeitig auf langfristige Nachhaltigkeit abzielen. Regional gesehen bleibt Nordamerika der führende Umsatzbeitrag, während Asien-Pazifik aufgrund der Entwicklung der Gesundheitsinfrastruktur und höherer Eingriffszahlen das stärkste Wachstum verzeichnet.
Wesentliche Erkenntnisse des Berichts
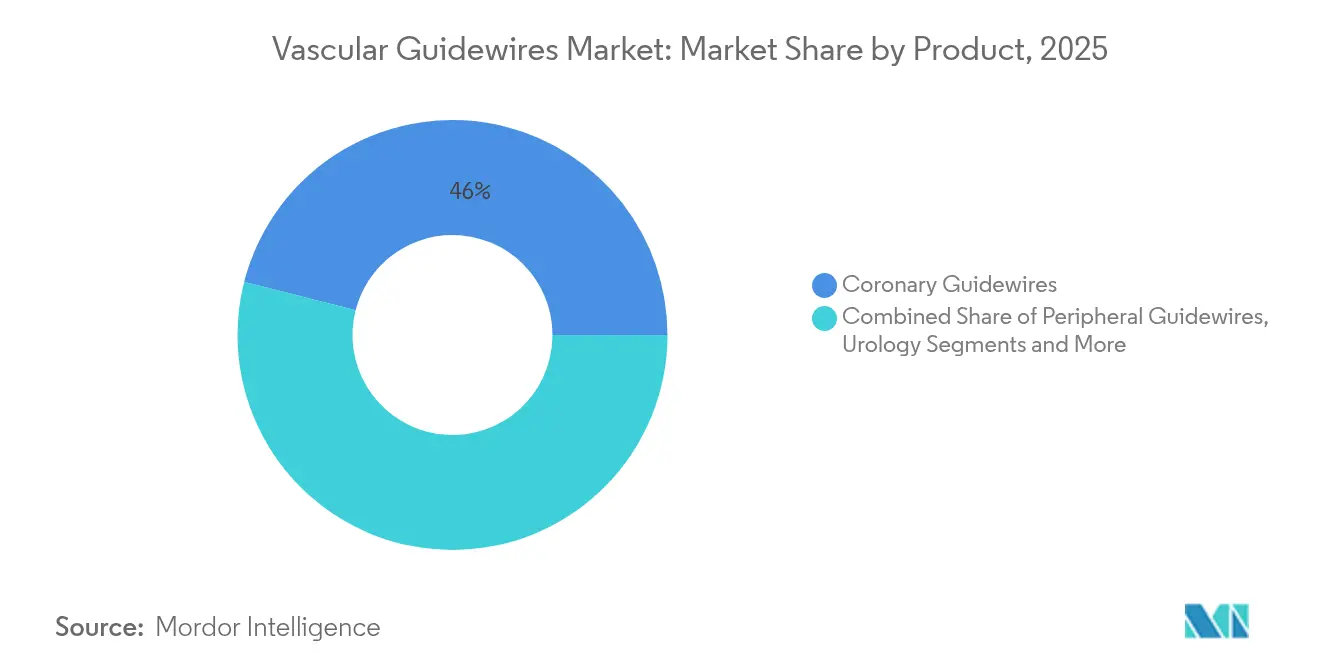
- Nach Produktkategorie hielten koronare Führungsdrähte im Jahr 2025 einen Marktanteil von 46,02 % am Markt für vaskuläre Führungsdrähte, während neurovaskuläre Führungsdrähte bis 2031 voraussichtlich mit einem CAGR von 8,14 % wachsen werden.
- Nach Beschichtung entfielen 2025 62,48 % der Marktgröße für vaskuläre Führungsdrähte auf beschichtete Führungsdrähte; unbeschichtete Führungsdrähte wachsen bis 2031 mit einem CAGR von 7,69 %.
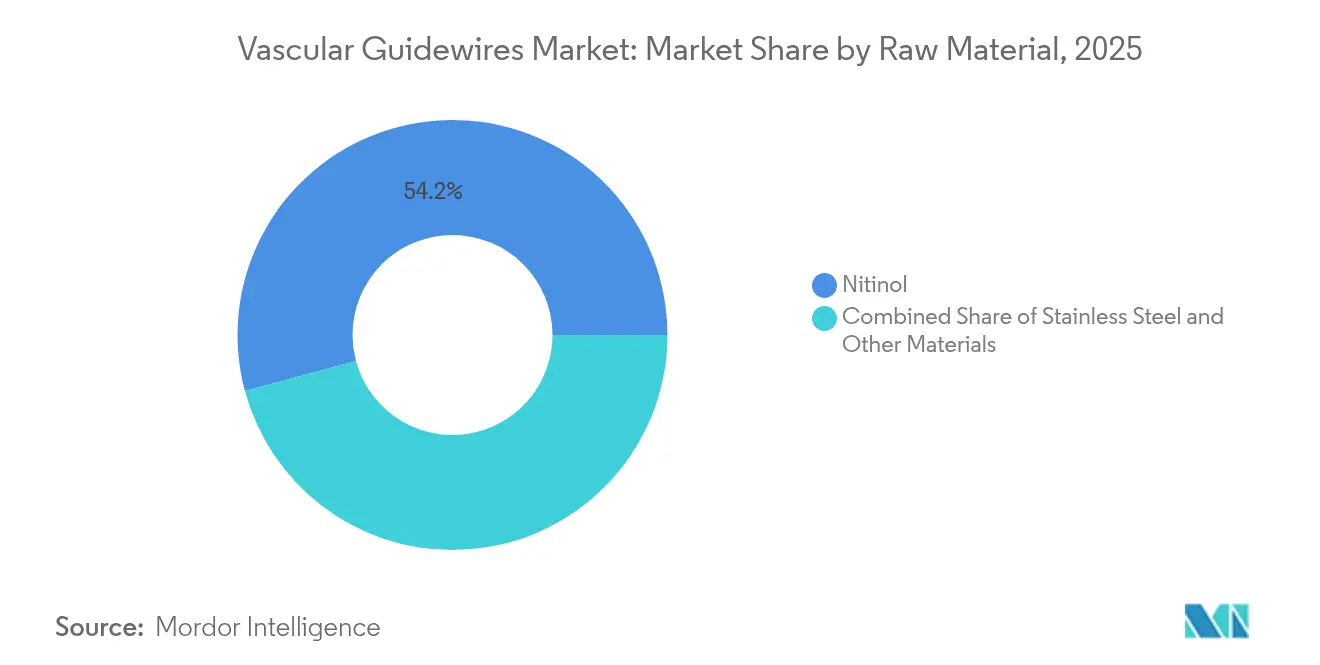
- Nach Rohmaterial führte Nitinol mit einem Anteil von 54,20 % an der Marktgröße für vaskuläre Führungsdrähte im Jahr 2025, während Edelstahl im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 7,46 % wachsen wird.
- Nach Endnutzer entfielen 2025 69,52 % des Marktanteils für vaskuläre Führungsdrähte auf Krankenhäuser, wobei ambulante Operationszentren bis 2031 den höchsten CAGR von 8,17 % verzeichnen werden.
- Nach Geografie trug Nordamerika 2025 44,88 % des Umsatzes bei, während Asien-Pazifik bis 2031 mit einem CAGR von 8,47 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen | +1.8% | Global, insbesondere Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für minimalinvasive Eingriffe | +1.5% | Global, angeführt von Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Durchbrüche bei steuerbaren und drehmomentverstärkten Drähten | +1.2% | Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung mit wachsender interventioneller Fallzahl | +1.0% | Global, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Krankenhausadoption robotergestützter endovaskulärer Einheiten | +0.8% | Nordamerika & Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für medizinisches Nitinol | +0.5% | Nordamerika & Europa mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen
Die globale Prävalenz von Bluthochdruck wird voraussichtlich von 51,2 % im Jahr 2020 auf 61,0 % bis 2050 steigen, während Diabetes von 16,3 % auf 26,8 % zunimmt. Diese epidemiologischen Verschiebungen erhöhen die Eingriffszahlen bei koronaren, peripheren und neurovaskulären Interventionen und positionieren Führungsdrähte als unverzichtbare Zugangsinstrumente. Allein die mit Schlaganfällen verbundenen Kosten werden bis 2050 voraussichtlich um 535 % auf USD 423 Milliarden steigen, was den langfristigen Bedarf an neurovaskulären Geräten unterstreicht. Krankenhaussysteme erweitern die Kapazitäten in Herzkatheterlaboren und beschaffen drehmomentsensitive Drähte, die komplexe Anatomien bei älteren Patienten adressieren. Präventive Eingriffe gewinnen ebenfalls an Bedeutung und vergrößern den insgesamt adressierbaren Markt für vaskuläre Führungsdrähte [1].
Wachsende Präferenz für minimalinvasive Eingriffe
Ambulante Operationszentren werden bis 2028 voraussichtlich mehr als die Hälfte der ambulanten Operationen in den USA übernehmen, was einer Chance von USD 33 Milliarden bei einem CAGR von 6,9 % entspricht. Derzeit finden nur 1,8 % der perkutanen Koronarinterventionen in ambulanten Operationszentren statt, was Wachstumspotenzial lässt[2]. Kosteneinsparungen, schnellere Genesung und vergleichbare Sicherheitsnachweise veranlassen Kostenträger und Leistungserbringer, ambulante endovaskuläre Versorgung zu bevorzugen, wodurch die Nachfrage nach vielseitigen Führungsdrähten steigt, die in verschiedenen Eingriffsumgebungen zuverlässig funktionieren.
Technologische Durchbrüche bei steuerbaren und drehmomentverstärkten Drähten
Steuerbare Geräte wie der SideEye-Katheter haben die Kanülierungszeit des Zielgefäßes auf 199 Sekunden gegenüber 703 Sekunden bei herkömmlichen Optionen reduziert. Innovationen, die Nitinolkerne mit Schäften mit variablem Querschnitt kombinieren, liefern hohes Drehmoment ohne Einbußen bei der Flexibilität. Hybriddesigns, exemplarisch durch Terumos Runthrough-Draht, fordern etablierte Anbieter heraus, indem sie den Bedarf an Begleitdrähten bei komplexen Läsionen reduzieren.
Alternde Bevölkerung mit wachsender interventioneller Fallzahl
Patienten ab 80 Jahren weisen die höchsten Rehospitalisierungsraten bei Herzinsuffizienz innerhalb von 36 Monaten nach einer Koronarangiografie auf. Eine gebrechlichkeitsorientierte Verfahrensplanung verlagert die Geräteauswahl hin zu Drähten mit sensibler taktiler Rückmeldung und verbesserter Schubfähigkeit. Spezielle Schulungsprogramme und Verbesserungen bei Führungsdrähten zielen darauf ab, die anatomischen Herausforderungen durch verkalkte und gewundene Gefäße zu mindern, die bei älteren Patientengruppen häufig auftreten.
Krankenhausadoption robotergestützter endovaskulärer Einheiten
Das CorPath GRX-System erzielte eine Abschlussrate von 94 % ohne ungeplante manuelle Konversion bei der Embolisation zerebraler Aneurysmen und unterstreicht damit die Präzisionsvorteile der robotergestützten Navigation. Krankenhäuser, die Robotik einsetzen, streben eine geringere Strahlenbelastung und eine verbesserte Workflow-Effizienz an, was eine Nachfrage nach Führungsdrähten schafft, die für robotergestützte Schnittstellen optimiert sind.
Analyse der Hemmnisswirkung*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von Produktrückrufen und Warnschreiben der FDA | -1.2% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisverfall infolge von Kommoditisierung in reifen Märkten | -0.8% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Globale Engpässe bei Nitinol-Rohstoffen | -0.6% | Global, akut in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| PFAS-bezogene Regulierung hydrophiler Beschichtungen | -0.4% | Nordamerika & Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Produktrückrufen und Warnschreiben der FDA
Klasse-I-Rückrufe in den Jahren 2024–2025, einschließlich Ereignissen der Beschichtungsablösung, haben führende Hersteller und Hunderttausende von Geräten betroffen. Das verschärfte regulatorische Umfeld veranlasst Anbieter zur Diversifizierung ihrer Lieferanten, während Hersteller ihre Qualitätskontrollen stärken, um das Marktvertrauen zu erhalten.
Preisverfall infolge von Kommoditisierung in reifen Märkten
Einkaufsgemeinschaften nutzen ihre gebündelte Kaufkraft, um niedrigere Preise auszuhandeln, was die Margen in Standard-Führungsdrahtkategorien unter Druck setzt. Neue Marktteilnehmer aus dem Asien-Pazifik-Raum bieten kostengünstige Substitute an und verstärken den Preiswettbewerb in Nordamerika und Europa.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Wachsende klinische Breite treibt Differenzierung voranKoronare Führungsdrähte hielten im Jahr 2025 einen Marktanteil von 46,02 % am Markt für vaskuläre Führungsdrähte, bedingt durch hohe globale PCI-Volumina. Neurovaskuläre Führungsdrähte sind zwar umsatzmäßig kleiner, werden jedoch mit einem CAGR von 8,14 % prognostiziert, was das wachsende Bewusstsein für Schlaganfälle und Verbesserungen bei distalen Zugangsgeräten widerspiegelt. Fortschrittliche Hybrid-Drähte beeinflussen die Präferenzen der Kliniker, indem sie weiche Spitzen mit proximaler Steifigkeit kombinieren und die Abhängigkeit von mehrfachen Drahtwechseln reduzieren. Die Integration von künstlicher Intelligenz wird erforscht und deutet auf zukünftige intelligente Führungsdrähte hin, die eine Echtzeit-Gefäßkartierung ermöglichen.
Das periphere Segment verzeichnet ein stabiles Wachstum, das durch die zunehmende Inzidenz peripherer Arterienerkrankungen angetrieben wird. Urologische Führungsdrähte profitieren vom allgemeinen Trend hin zu minimalinvasivem Steinmanagement, bleiben jedoch im Vergleich zu kardiovaskulären Anwendungen eine Nische.


Nach Beschichtung:
Hydrophile Leistung trifft auf regulatorischen GegenwindBeschichtete Führungsdrähte repräsentierten 2025 62,48 % der Marktgröße für vaskuläre Führungsdrähte, da hydrophile Schichten die Gleitfähigkeit in gewundener Anatomie verbessern. Die regulatorische Überprüfung im Zusammenhang mit PFAS beschleunigt die Forschung und Entwicklung alternativer Chemikalien und veranlasst Hersteller, neue Patente für fluorfreie oder biologisch abbaubare Beschichtungen anzumelden. Unbeschichtete Führungsdrähte wachsen mit einem CAGR von 7,69 %, da Anwender in bestimmten koronaren und peripheren Fällen direktes taktiles Feedback schätzen und preissensible Märkte den Nutzen von Premium-Beschichtungen neu bewerten.
Nach Rohmaterial:
Superelastizität von Nitinol unter VersorgungsengpässenNitinol hatte einen Anteil von 54,20 %, da seine Formgedächtniseigenschaften die Navigation in komplexen Gefäßen unterstützen. Jüngste Engpässe bei Rohstoffen und Preiserhöhungen beeinflussen Beschaffungsstrategien, einschließlich lokalisierter Schmelzanlagen in der Nähe wichtiger Gerätezentren. Edelstahl bleibt aufgrund seines Kostenprofils und zuverlässigen Drehmoments attraktiv und verzeichnet einen CAGR von 7,46 %. Polymer-Metall-Hybride und PEEK-Kerne gewinnen in der Pädiatrie und neurovaskulären Spezialgebieten an Aufmerksamkeit, wo extrem niedrige Profile entscheidend sind.
Nach Endnutzer:
Ambulante Verlagerung verändert die BeschaffungKrankenhäuser absorbierten 2025 69,52 % der Nachfrage aufgrund ihrer Fähigkeit, komplexe Notfälle zu bewältigen. Dennoch erlebt der Markt für vaskuläre Führungsdrähte eine rasche Expansion ambulanter Operationszentren mit einem CAGR von 8,17 %, angetrieben durch günstige Kostenerstattung und nachgewiesene Sicherheitsäquivalenz bei perkutanen Koronarinterventionen. Spezialkliniken und dedizierte Herzkatheterlabore füllen eine wachsende Nische für hochvolumige Routineeingriffe und betonen Standardisierung und Kostenkontrolle.
Geografische Analyse
Markt für vaskuläre Führungsdrähte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 44,88 %. Robuste Erstattungsregelungen, die frühe Einführung robotergestützter Plattformen und umfangreiche klinische Schulungsnetzwerke stützen die Nachfrage. Strengere FDA-Anforderungen an die Marktüberwachung nach der Zulassung verlängern jedoch die Genehmigungszyklen und erhöhen die Compliance-Kosten. Verträge zur wertorientierten Versorgung verlangen zunehmend Ergebnisnachweise und setzen Lieferanten unter Druck, die Geräteleistung mit den Gesamtbehandlungskosten zu verknüpfen.
Markt für vaskuläre Führungsdrähte im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 8,47 % prognostiziert. Der chinesische Gerätemarkt, der bis 2029 ein Volumen von 55,67 Milliarden USD erreichen soll, profitiert von Maßnahmen wie der Initiative „Made in China 2025”, die die heimische Produktion fördern. Indonesien erzielte im Jahr 2024 ein Marktvolumen von 2,3 Milliarden USD und nutzt weiterhin TKDN-Vorschriften, die einen lokalen Wertschöpfungsanteil vorschreiben. Indiens neue Verhaltenskodizes für die Vermarktung verbessern die Transparenz, erfordern jedoch kurzfristige Anpassungen für multinationale Lieferanten. Steigende Eingriffszahlen, eine wachsende Versicherungsabdeckung und staatliche Investitionen in die kardiovaskuläre Versorgung positionieren die Region als wichtigsten Wachstumstreiber für den Markt für vaskuläre Führungsdrähte.
Markt für vaskuläre Führungsdrähte in Europa
Europa verzeichnet eine stabile Nachfrage inmitten strenger regulatorischer Rahmenbedingungen. Die im Jahr 2024 aktualisierten harmonisierten Normen schaffen klarere Wege für die CE-Kennzeichnung, wenn auch mit höheren Dokumentationsanforderungen. Die alternde Bevölkerung des Kontinents hält die Eingriffszahlen auf einem hohen Niveau, während Kosten-Nutzen-Bewertungen die Einführung von Führungsdrähten fördern, die Leistung und wirtschaftlichen Wert in Einklang bringen. Die durch den Brexit verursachte Divergenz erschwert nach wie vor die Versorgungslogistik zwischen dem Vereinigten Königreich und der EU, wird jedoch schrittweise durch gegenseitige Anerkennungsabkommen gemildert.
Markt für vaskuläre Führungsdrähte im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika zeigen aufstrebendes Potenzial. Die Länder des Golfkooperationsrats investieren in kardiovaskuläre Exzellenzzentren, während Brasilien und Argentinien ihre Herzkatheterlabor-Netzwerke trotz Erstattungshürden ausbauen. Der Marktzugang hängt stark von Distributionspartnerschaften und der Einhaltung sich weiterentwickelnder lokaler Vorschriften ab.

Regulatorisches Umfeld
Vaskuläre Führungsdrähte werden als invasive kardiovaskuläre Medizinprodukte reguliert, wobei sich die Anforderungen an Zulassung und Überwachung auf Leistung und Kennzeichnung konzentrieren. In den Vereinigten Staaten erfolgt der Markteintritt üblicherweise über den FDA-510(k)-Zulassungsweg, unterstützt durch FDA-Leitlinien zu Leistungstests und empfohlener Kennzeichnung für koronare, periphere und neurovaskuläre Führungsdrähte. Hersteller unterliegen zudem der Quality System Regulation (21 CFR Part 820) sowie einschlägigen Anforderungen an Biokompatibilität, Sterilisation und Verpackung.
In Europa unterliegen vaskuläre Führungsdrähte der Verordnung (EU) 2017/745 (MDR), die technische Dokumentation und eine Bewertung durch eine benannte Stelle für die CE-Kennzeichnung vorschreibt. Hersteller richten ihre Einreichungen typischerweise an den Anforderungen der MDR-Anhänge aus, wobei Leitlinien der Medical Device Coordination Group (MDCG) als Umsetzungsreferenz dienen. International bleibt ISO 11070:2014 (einschließlich Amendment 1:2018) ein zentraler Leistungsstandard für sterile Einweg-Intravaskular-Führungsdrähte, der Prüfmethoden wie Zugfestigkeits- und Biegeprüfungen unterstützt, die der Designverifizierung und laufenden Konformität zugrunde liegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Spezialmaterialien und Komponenten, darunter medizinisches Nitinol und Edelstahlkerne, distale Wickelspulen (häufig mit röntgendichten Legierungen wie Platin-Iridium) und niedrigfriktionale Oberflächenchemien wie hydrophile Beschichtungen oder PTFE-Liner. Komponenten- und Vertragsfertigungskapazitäten, wie Präzisionsdrahtverarbeitung, Spulenwickeln und Führungsdraht-Montagedienstleistungen, unterstützen OEMs und Markenhersteller von Medizinprodukten durch die Lieferung fertiger Unterbaugruppen, Beschichtungsdienstleistungen und steriler Verpackungskomponenten.
Die Fertigung ist ingenieurtechnisch anspruchsvoll und umfasst üblicherweise Schritte wie spitzenloses Schleifen für Verjüngungen, Mikro-Wickeln für konsistentes distales Verhalten, Laserschweißen zur Spitzenanbringung, Elektropolieren sowie Beschichtungsauftrag mit kontrollierter Aushärtung, gefolgt von Sterilisation und Verpackungsvalidierung. Regulatorische und Qualitätsanforderungen, einschließlich FDA-510(k)-Vorgaben und ISO-konformer Verifizierung für Biokompatibilität, Sterilisation, Verpackung und Führungsdraht-Leistung, prägen die Lieferantenqualifizierung und Prozessvalidierung. Auf der Vermarktungsseite umfasst die Kanalstrategie sowohl den Direktvertrieb an Krankenhäuser und Herzkatheterlabore als auch Vertriebsmodelle für aufstrebende Märkte, wobei kommerzielle Partnerschaften den nachgelagerten Marktzugang beeinflussen, wie etwa die im Juli 2025 von Medtronic angekündigte exklusive US-Vertriebsvereinbarung für periphere Führungsdrähte von Future Medical Design (F-14 und F-18).
Wettbewerbslandschaft
Der Markt für vaskuläre Führungsdrähte weist eine moderate Konsolidierung auf. Boston Scientifics Übernahme von Silk Road Medical für USD 1,26 Milliarden im Jahr 2024 stärkte sein Karotis-Portfolio. Teleflex stärkte seine Präsenz durch die Übernahme der Gefäßinterventionseinheit von BIOTRONIK für EUR 760 Millionen und erhielt Zugang zu einem adressierbaren Markt von USD 10 Milliarden.
Neben Akquisitionen intensivieren führende Unternehmen ihre Forschung und Entwicklung an steuerbaren und roboterkompatiblen Drähten. Patentanmeldungen heben Schäfte mit variablem Querschnitt und schaltbare Steifigkeitszonen hervor, die Einzel-Draht-Eingriffe über verschiedene Läsionsmorphologien hinweg ermöglichen.
Aufkommende Disruptoren nutzen additive Fertigung, um die Mikrostrukturgeometrie für eine verbesserte Drehmomentrückmeldung anzupassen. Start-ups, die sich auf pädiatrische und neurovaskuläre Nischen spezialisieren, erhalten FDA-Zulassungen, wie beim Minima-Stent-System für Neugeborene mit einem Gewicht von mindestens 1,5 kg zu sehen. Etablierte Marken verteidigen ihren Marktanteil durch die Skalierung integrierter Lösungen – die Bündelung von Führungsdrähten, Kathetern und robotergestützten Plattformen zu End-to-End-Verfahrensökosystemen. Qualitätsnachweise und Versorgungsresilienz werden zunehmend entscheidend, da Anbieter ihre Lieferanten nach jüngsten Rückrufen genauer prüfen.
Marktführer in der Branche für vaskuläre Führungsdrähte
-
Boston Scientific Corporation
-
Stryker Corporation
-
Terumo Medical Corporation
-
Abbott Laboratories
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vaskuläre Führungsdrähte
- Boston Scientific
- Abbott Laboratories
- Terumo
- Asahi Intecc
- Medtronic
- Cardinal Health
- B. Braun
- AngioDynamics
- Stryker
- Cook Group
- Integer Holdings
- Lepu Medical
- FMD Co. Ltd
- Teleflex
- Merit Medical Systems
- Cordis (Hellman & Friedman)
- Penumbra
- MicroPort
- Nipro
- Bentley InnoMed GmbH
Lesen Sie die Analyse der vaskuläre Führungsdrähte-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen bündeln sich um zwei Lücken, die sich in den aktuellen Marktsignalen zeigen: die Lieferresilienz für Nitinol-basierte Plattformen und schnellere Portfolio-Erneuerungszyklen für spezialisierte Mikro- und neurovaskuläre Anwendungsfälle. Initiativen zur Kapazitätslokalisierung und vertikalen Integration schaffen Raum für Zulieferer und OEMs, die Vorlaufzeiten für Kerne, Beschichtungen und steril-fertige Baugruppen verkürzen können. Dies ist besonders relevant, da Nitinol weiterhin der führende Rohstoff nach Anteil ist (54,20 % im Jahr 2025) und beschichtete Führungsdrähte nach Beschichtungsart dominieren (62,48 % im Jahr 2025).
Ein konkreter Indikator ist die Eröffnung eines 26.000 Quadratfuß großen Nitinol Wire Center of Excellence durch Confluent Medical Technologies in Hyderabad, Indien, im Mai 2026, wobei das Unternehmen erklärte, seine Nitinol-Drahtproduktion zu verdoppeln. Auf der Produktseite deutet der Zulassungsrhythmus in den USA im Jahr 2026 auf aktives Innovations- und Differenzierungspotenzial in Segmenten mit kleineren Durchmessern, spezialisierten Mikroanwendungen und komplexer Navigation hin. FDA-510(k)-Zulassungen zwischen März und April 2026 für mehrere Führungsdraht-Familien, darunter der DCwire Micro Guidewire von Peijia Medical, der Willow 24 Guidewire von Arbor Endovascular, die Serien Aristotle und Zoom Wire 14 von Scientia Vascular sowie der Zenith Micro Guidewire von Suzhou Zenith Vascular SciTech, signalisieren einen anhaltenden Markteintritt und eine Portfolioerweiterung bei Spezialdrähten. Gleichzeitig treibt die verstärkte Aufmerksamkeit für PFAS im Zusammenhang mit hydrophilen Beschichtungen die Entwicklung alternativer Oberflächenchemien voran, was Raum für Zulieferer schafft, die validierte, konforme Beschichtungssysteme liefern können, sowie für Marken, die Leistung und Partikelintegrität angesichts steigender Rückrufsensibilität dokumentieren können.
Recent Industry Developments in Markt für vaskuläre Führungsdrähte
- Mai 2026: Confluent Medical Technologies eröffnete ein 26.000 Quadratfuß großes Nitinol Wire Center of Excellence in Hyderabad, Indien, und erklärte, seine Nitinol-Drahtproduktion zu verdoppeln. Die zusätzliche vorgelagerte Kapazität unterstützt Lieferketten für Führungsdrähte und breitere interventionelle Medizinprodukte, die auf konsistente Verfügbarkeit und Verarbeitung von medizinischem Nitinol angewiesen sind.
- Juli 2025: Medtronic kündigte eine exklusive US-Vertriebsvereinbarung für periphere Führungsdrähte von Future Medical Design an, einschließlich der Edelstahlmodelle F-14 und F-18, die beim transradialen Zugang verwendet werden. Die Vereinbarung erweitert Medtronics Reichweite bei peripheren Interventionen durch Portfolioerweiterung und nutzt die kommerzielle Vertriebsstärke, um ein spezialisiertes Drahtangebot zu skalieren.
- September 2024: Philips erhielt die US-FDA-Zulassung für den verbesserten LumiGuide-Führungsdraht und berichtete über die Behandlung des 1000. Patienten mit 3D-Gerätenavigationstechnologie. Der Zulassungs- und Nutzungsmeilenstein untermauert die Akzeptanz bildgestützter und workflow-fähiger Führungsdraht-Lösungen, die sich über die rein mechanische Leistung hinaus differenzieren.


Markt für vaskuläre Führungsdrähte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus vaskulären Führungsdrähten, die für den Zugang zu und die Navigation in Blutgefäßen bei endovaskulären diagnostischen und interventionellen Eingriffen eingesetzt werden, sowohl in Krankenhaus- als auch in ambulanten Versorgungsumgebungen, und wird auf Herstellerebene in USD erfasst.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nicht-vaskuläre Führungsdrähte, die ausschließlich in urologischen oder gastroenterologischen Eingriffen verwendet werden, sowie Umsätze aus Kathetern, Stents, Ballons und Bildgebungskonsolen.
Segmentierungsübersicht
- Nach Produkt
- Periphere Führungsdrähte
- Koronare Führungsdrähte
- Urologische Führungsdrähte
- Neurovaskuläre Führungsdrähte
- Nach Beschichtung
- Beschichtet
- Unbeschichtet
- Nach Rohmaterial
- Nitinol
- Edelstahl
- Andere Materialien (PEEK, Polymer-Hybride)
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Spezialkliniken und Herzkatheterlabore
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erstellung einer übersichtlichen Nachfragekarte für endovaskuläre Eingriffe und die Versorgungsumgebungen, in denen vaskuläre Führungsdrähte routinemäßig eingesetzt werden. Wir haben öffentlich zugängliche, nicht kostenpflichtige Quellen herangezogen, darunter die Gerätedatenbanken und Sicherheitsmitteilungen der US-amerikanischen FDA, die US-amerikanischen CDC und die WHO für Indikatoren zur kardiovaskulären und Diabeteslast, OECD-Gesundheitsstatistiken als Nutzungsproxys sowie Quellen wie die Weltbank für makroökonomische und gesundheitsausgabenbezogene Zusammenhänge.
Anschließend haben wir Jahresberichte von Unternehmen, Investorenpräsentationen, Transkripte von Earnings Calls sowie Seiten anerkannter medizinischer Fachgesellschaften und Verbände genutzt, um Produktpositionierung, Preisentwicklung und die Akzeptanz beschichteter gegenüber unbeschichteten Designs zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene ergänzt, um Versorgungssignale und -zeitpläne zu überprüfen. Die oben genannten Desk-Quellen sind lediglich illustrativ, da für die Datenerhebung, Validierung und Klärung auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen wurden.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Stakeholdern aus Herzkatheterlaboren und Gefäßlaboren sowie Beschaffungs- und klinischen Anwendern erfasst, die Führungsdrähte kaufen oder spezifizieren. Da es sich um einen globalen Markt handelt, haben wir das Feedback aus Nord- und Südamerika, EMEA und APAC ausgewogen berücksichtigt, um den regionalen Eingriffsmix, typische Preisspannen sowie das Tempo der Beschichtungs- und Materialveränderungen zu validieren, die in öffentlichen Statistiken nicht immer sichtbar sind.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 17 % | APAC: 44 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 41 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 42 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Eingriffvolumina und behandelte Patientenpools nach Geografie rekonstruiert und anschließend anhand von Nutzungsraten pro Eingriff und typischem Ersatzverhalten in die Nachfrage nach Führungsdrähten umgerechnet wurden. Sobald dieser Nachfragepool aufgebaut war, wurden Preise auf Basis gemischter durchschnittlicher Verkaufspreise angewendet, die Beschichtungstyp, Material und klinische Komplexität widerspiegeln, und anschließend um Inflation und Mixveränderungen bereinigt.
Um das Modell realistisch zu halten, wurden einige Eingaben genau verfolgt, wie z. B. jährliche Angioplastie- und Stenting-Eingriffszahlen, Durchsatzindikatoren für Herzkatheterlabore, Prävalenztrends für periphere Arterienerkrankungen und koronare Herzerkrankungen, der Anteil von Krankenhaus- gegenüber ambulanten Eingriffen sowie die Verbreitung hydrophiler Beschichtungen, die Preispunkte verschieben können. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, darunter Gegenprüfungen der Lieferantenumsätze, Überprüfungen der Vertriebskanäle sowie stichprobenartige Logik aus durchschnittlichem Verkaufspreis multipliziert mit Volumen in Märkten, in denen Offenlegungen klarer waren. Wenn Bottom-up-Signale unvollständig waren, wurden Lücken durch analoge Nachbarländer geschlossen und anschließend anhand von Primärfeedback überprüft, bevor die Ergebnisse finalisiert wurden.
Die Prognose stützte sich hauptsächlich auf eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung der Wachstumstreiber für Eingriffe (Alterung, Prävalenz chronischer Erkrankungen, Kapazitätserweiterungen und Erstattungsstabilität). Der endgültige Wachstumspfad wurde an den Erwartungen von Praktikern und Vertriebsteams hinsichtlich Akzeptanz und Preisentwicklung in den nächsten Jahren ausgerichtet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, beginnend mit internen Konsistenzprüfungen über Volumina, durchschnittliche Verkaufspreise und implizierte Ausgaben pro Eingriff, damit ungewöhnliche Sprünge frühzeitig erkannt werden konnten. Wir haben die Ergebnisse auch mit unabhängigen Signalen verglichen, wie öffentlichen Eingriffstrendlinien, Import- und Exportbewegungen in wichtigen Fertigungszentren sowie wesentlichen regulatorischen oder erstattungsbezogenen Änderungen, die das Kaufverhalten beeinflussen könnten.
Vor der Freigabe wurden Annahmen und Berechnungen von einem weiteren Analysten überprüft, und Rückkontakte wurden ausgelöst, wenn Primärfeedback und modellierte Ergebnisse in einer wichtigen Region eine große Abweichung aufwiesen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, woraufhin eine abschließende Überprüfung vor der Lieferung durchgeführt wird, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für vaskuläre Führungsdrähte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vaskuläre Führungsdrähte können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Produkt abdecken, da die erfassten Geräte und die Jahresdefinitionen nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie Eingriffvolumina in Stückzahlnachfrage umgerechnet werden, wie die Preisgestaltung über beschichtete und unbeschichtete Produkte hinweg gemischt wird und wie Währungen in Inflationsperioden behandelt werden.
Nicht-vaskuläre Führungsdrähte, die primär in urologischen Eingriffen eingesetzt werden, liegen außerhalb des Umfangs von Mordor Intelligence, was das Gesamtergebnis im Vergleich zu Schätzungen reduziert, die alle Führungsdrähte unter einem breiteren Gerätekorb zusammenfassen. Lücken entstehen auch, wenn einige Veröffentlichungen von breiteren kardiovaskulären Geräteausgaben ausgehen und einen einfachen Anteil anwenden, da dies Unterschiede in der Nutzungsrate von Führungsdrähten nach Eingrifftyp und Versorgungsumgebung übersehen kann. Ein weiterer häufiger Treiber ist der Aktualisierungsrhythmus, da ältere Basisjahrespreise die aktuellen Umsätze über- oder unterschätzen können, wenn sich der Produktmix schnell ändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,72 Milliarden USD (2026) | |
| Branchenpublisher A | 3,08 Milliarden USD (2026) | Verwendet eine breitere Definition, die offenbar eine größere Auswahl an Führungsdrähten erfasst und gemischte Preisgestaltung anwendet, ohne die ausschließlich vaskuläre Nachfrage klar von angrenzenden nicht-vaskulären Eingriffen zu trennen, was das Gesamtergebnis aufblähen kann. |
| Globaler Publisher B | 1,43 Milliarden USD (2026) | Stützt sich auf einen kleineren Basisjahrpool und einen längeren Prognosehorizont und bietet nur begrenzte Transparenz darüber, wie Eingriffszahlen, Nutzung pro Eingriff und die Mischung aus beschichteten und unbeschichteten durchschnittlichen Verkaufspreisen über Regionen hinweg validiert wurden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Streuung hauptsächlich durch das, was im Produktkorb enthalten ist und wie die Nachfrage von Eingriffen in Umsätze umgerechnet wird. Unsere Methode bleibt nachvollziehbar, da jede Region aus Volumina, Nutzungsraten und Preismix aufgebaut und anschließend anhand von Versorgungs- und Interviewsignalen überprüft wird, bevor die Gesamtergebnisse finalisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vaskuläre Führungsdrähte?
Die Marktgröße für vaskuläre Führungsdrähte beträgt 2026 USD 1,72 Milliarden und wird bis 2031 mit einem CAGR von 6,66 % voraussichtlich USD 2,37 Milliarden erreichen.
Wer sind die wichtigsten Akteure im Markt für vaskuläre Führungsdrähte?
Boston Scientific Corporation, Stryker Corporation, Terumo Medical Corporation, Abbott Laboratories und B. Braun Melsungen AG sind die wichtigsten Unternehmen, die im Markt für vaskuläre Führungsdrähte tätig sind.
Welches Segment wächst am schnellsten im Markt für vaskuläre Führungsdrähte?
Neurovaskuläre Führungsdrähte verzeichnen das höchste Wachstum und expandieren bis 2031 mit einem CAGR von 8,14 % aufgrund zunehmender Schlaganfallinterventionen und technologischer Fortschritte.
Welche Region hat den größten Anteil am Markt für vaskuläre Führungsdrähte?
Nordamerika hält mit 44,88 % den größten regionalen Anteil dank fortschrittlicher Infrastruktur und breiter Kostenerstattung für Gefäßeingriffe.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
