
Marktgröße und Marktanteil für vaskuläres Screening
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.93 Milliarden US-Dollar |
| Marktgröße (2031) | 2.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
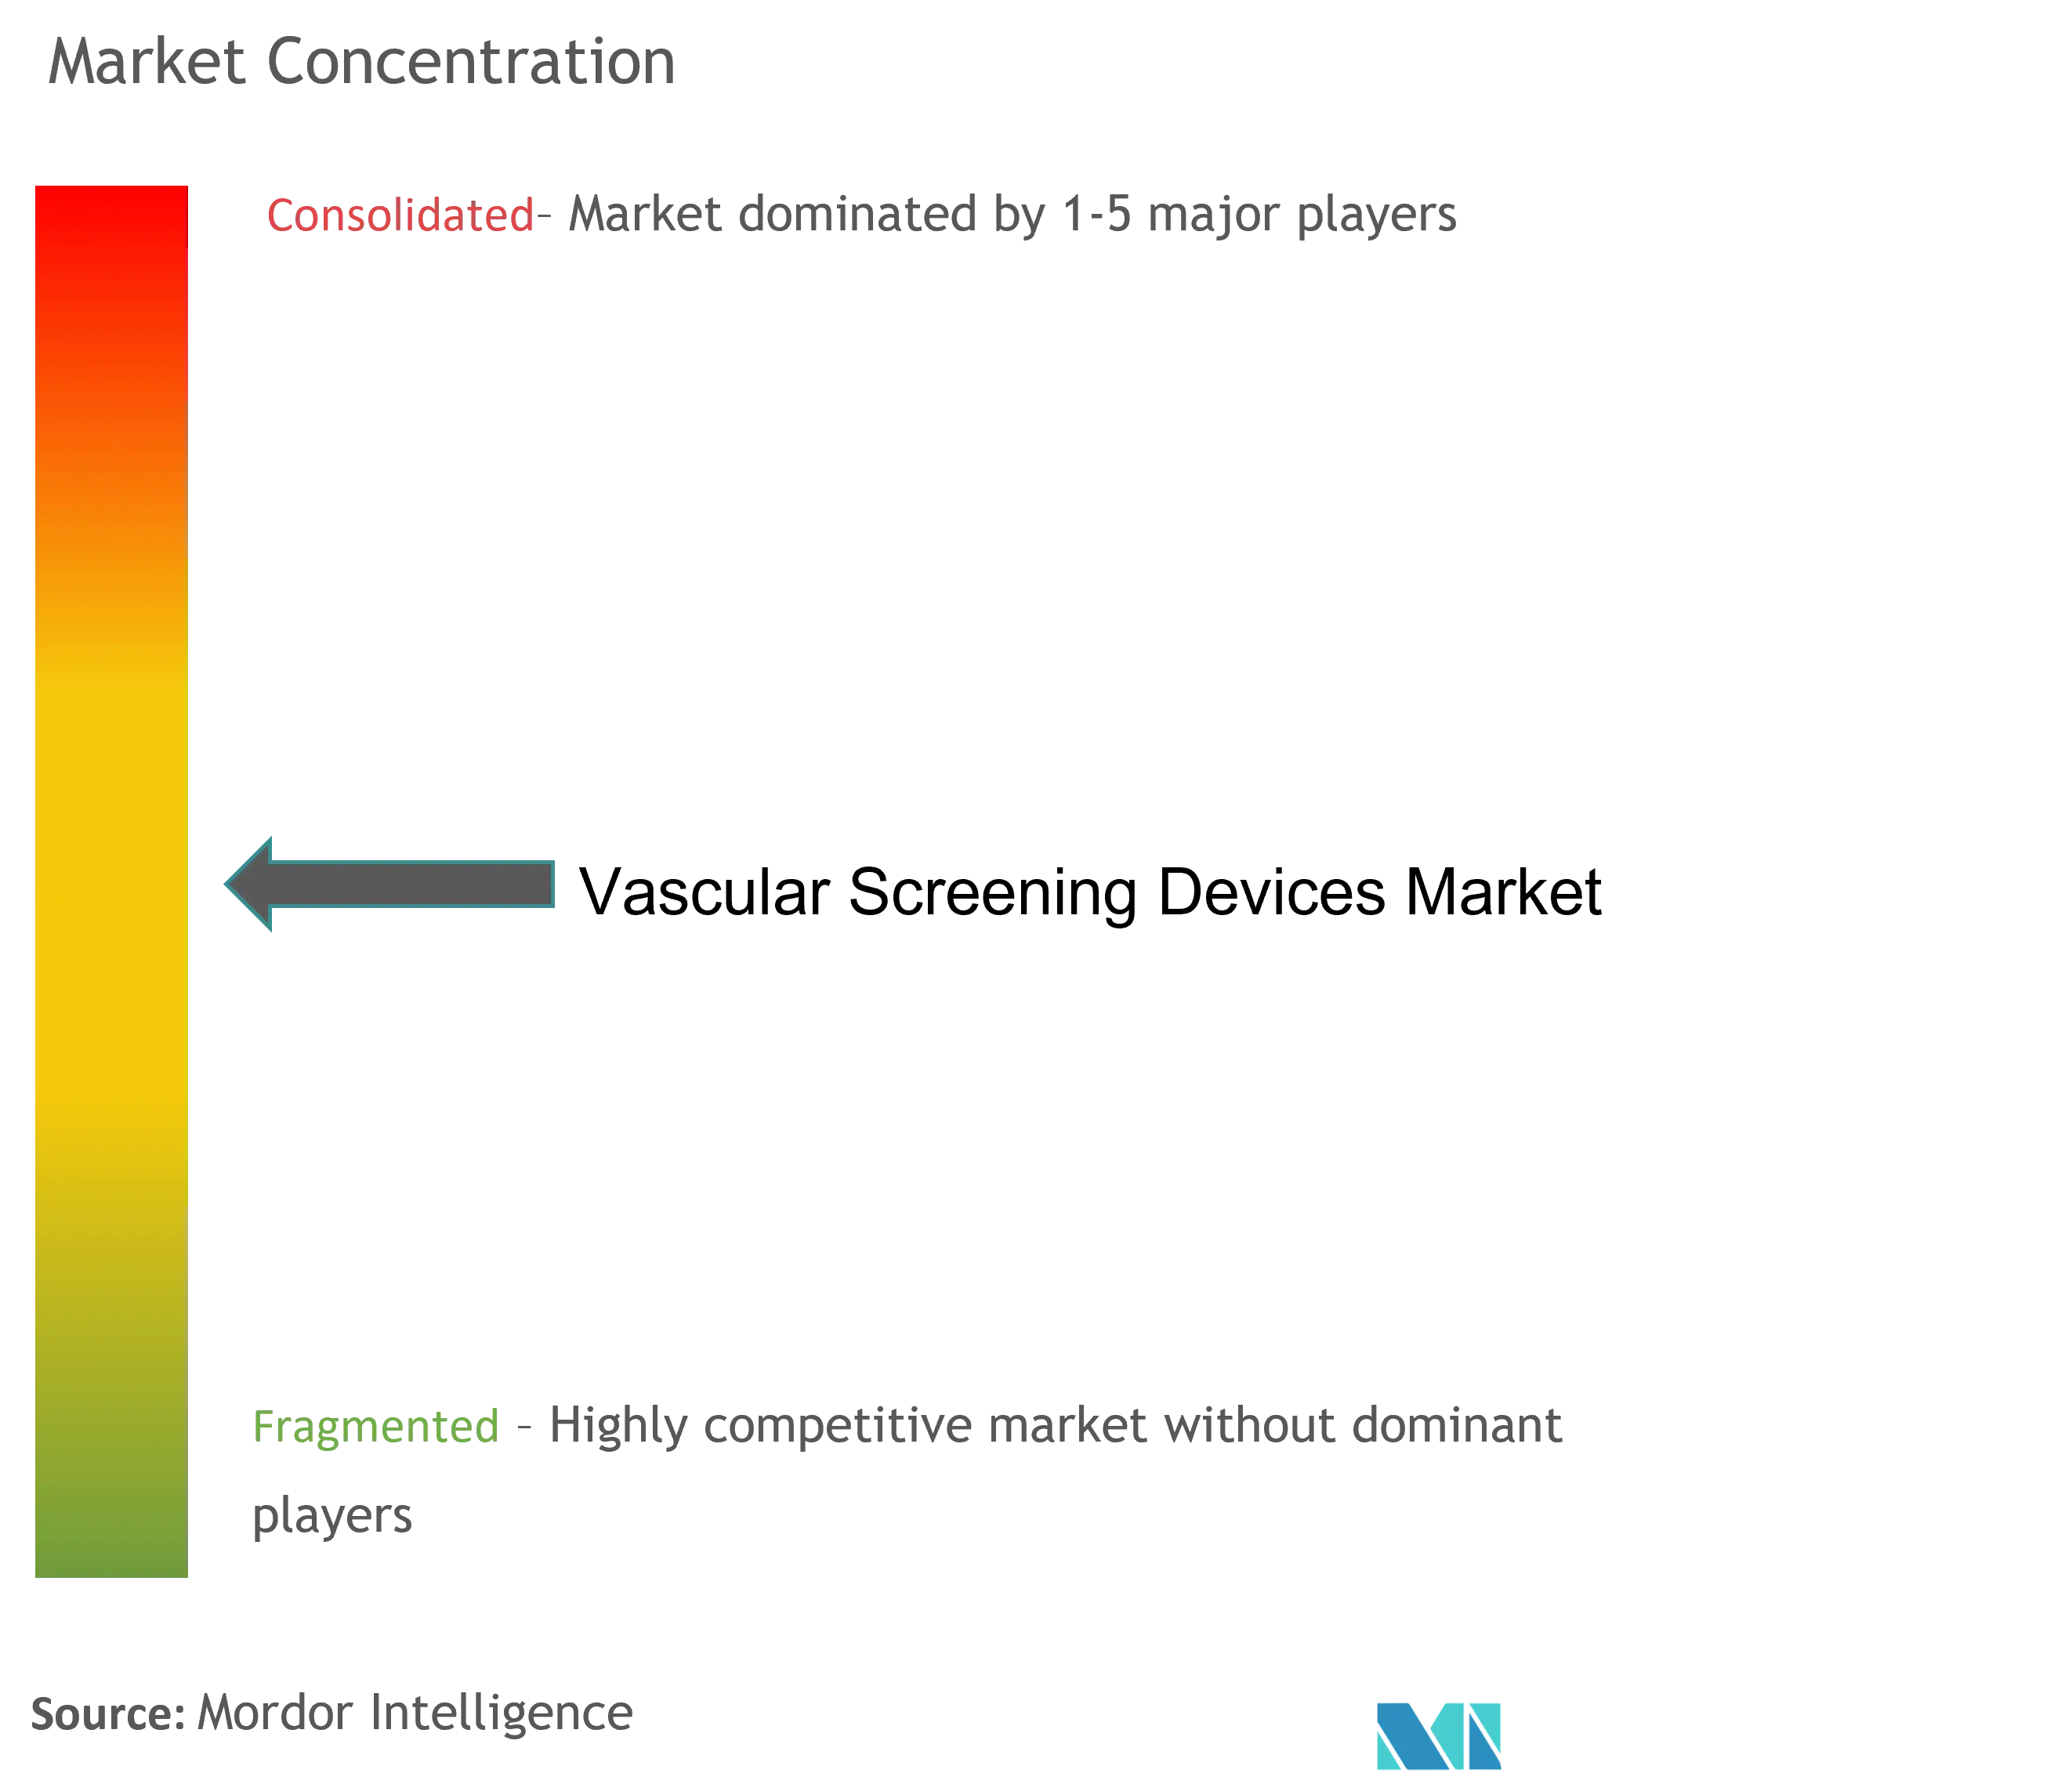
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vaskuläres Screening von Mordor Intelligence
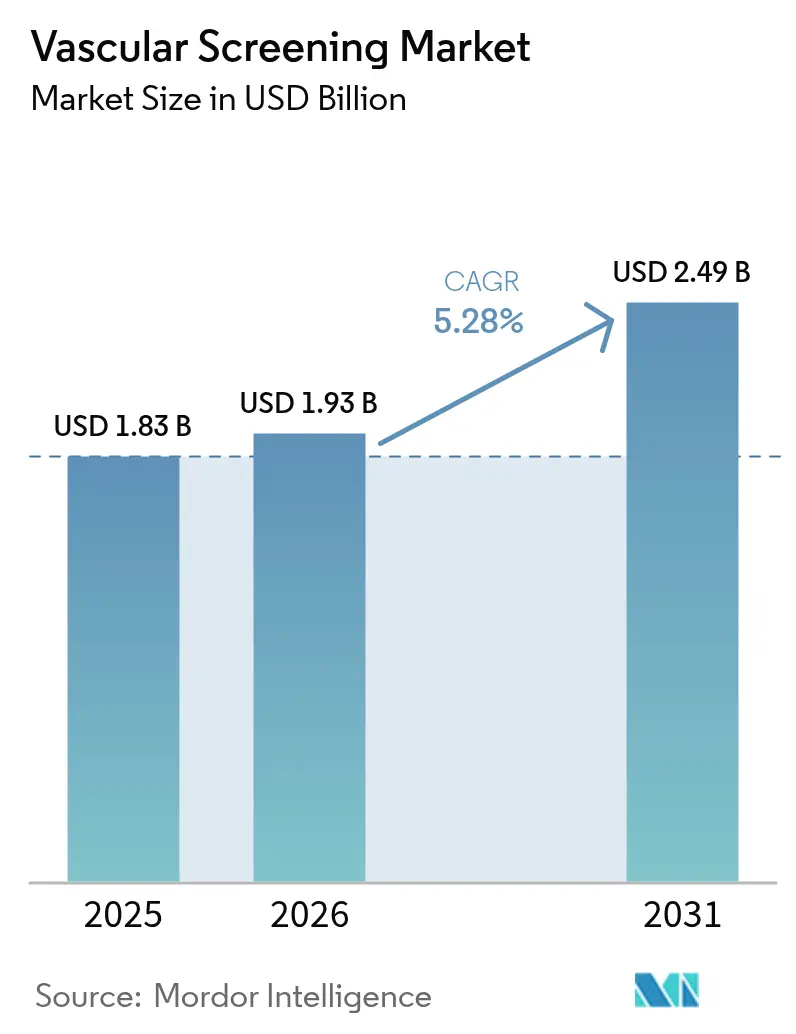
Die Marktgröße für vaskuläres Screening im Jahr 2026 wird auf 1,93 Mrd. USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 1,83 Mrd. USD, wobei die Prognosen für 2031 einen Wert von 2,49 Mrd. USD ausweisen, was einem Wachstum von 5,28 % CAGR im Zeitraum 2026–2031 entspricht.
Während der COVID-19-Pandemie war bekannt, dass die Lunge das primär betroffene Organ war; jüngste Forschungsergebnisse deuten jedoch darauf hin, dass eine SARS-CoV-2-Infektion auch zu Gefäßerkrankungen führen kann. Gemäß einer im September 2021 im JACC: Cardiovascular Imaging Journal veröffentlichten Studie kam es in den frühen Phasen der Pandemie in den Vereinigten Staaten zu einem erheblichen Rückgang der kardiovaskulären Diagnostik, mit erheblichen Unterschieden zwischen den einzelnen Regionen.
Darüber hinaus zeigten zahlreiche Studien, dass Personen mit Herzerkrankungen besonders anfällig für COVID-19 waren, was den Patientenverkehr in Krankenhäusern und Diagnosezentren verringerte. Gemäß einer im Mai 2021 vom Nationalen Zentrum für Biotechnologie-Informationen (NCBI) veröffentlichten Studie ging die Aktivität kardialer Eingriffe in England während der COVID-19-Pandemie dramatisch zurück, mit einem Defizit von rund 45.000 Eingriffen, ohne Anstieg des Sterberisikos für die meisten während der Pandemie durchgeführten kardialen Eingriffe. Der Rückgang der chirurgischen Eingriffe während der Pandemie hatte somit erhebliche Auswirkungen auf das Marktwachstum.
Die wachsende Belastung durch Gefäßerkrankungen und die steigende Zahl älterer Menschen sind die wichtigsten Faktoren im Markt für vaskuläres Screening. Gemäß den Aktualisierungen der Weltgesundheitsorganisation (WHO) aus dem Jahr 2020 war die ischämische Herzerkrankung für 16 % der weltweiten Gesamtmortalität verantwortlich. Gemäß einem im Mai 2021 im Journal of Circulation Research veröffentlichten Artikel gab es im Jahr 2020 in den Vereinigten Staaten rund 6.859.623 Herzinsuffizienzpatienten, was 2,1 % der Bevölkerung entspricht. Darüber hinaus betrug die Prävalenz von Herzinsuffizienz in den Vereinigten Staaten und Kanada im Jahr 2020 jeweils 1,5 % und 1,9 %. Die wachsende Belastung durch kardiovaskuläre Erkrankungen dürfte somit das Marktwachstum im Prognosezeitraum ankurbeln.
Darüber hinaus sind chronische Erkrankungen in der älteren Bevölkerung weiter verbreitet und werden das Marktwachstum im Prognosezeitraum voraussichtlich fördern. So berichteten beispielsweise die im Oktober 2021 veröffentlichten Daten der WHO, dass die Bevölkerungsalterung viel schneller voranschreitet als in der Vergangenheit, und dass bis 2030 jeder sechste Mensch weltweit 60 Jahre oder älter sein wird. Zu diesem Zeitpunkt wird die Bevölkerung im Alter von 60 Jahren und darüber von 1 Milliarde im Jahr 2020 auf 1,4 Milliarden bis 2030 ansteigen. Dieses Wachstum der alternden Bevölkerung wird letztlich die Nachfrage nach Geräten für vaskuläres Screening antreiben, da Gefäßerkrankungen bei der älteren Bevölkerung häufiger auftreten.
Erstattungsprobleme könnten das Marktwachstum im Prognosezeitraum jedoch bremsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für vaskuläres Screening
Das Krankenhaussegment wird voraussichtlich einen bedeutenden Marktanteil im Markt für vaskuläres Screening halten
Das Segment wird durch den Anstieg der Krankenhauseinweisungen und Produkteinführungen durch die wichtigsten Marktteilnehmer angetrieben. Die steigende Zahl von Krankenhauseinweisungen und Einweisungen auf Intensivstationen schafft den Bedarf an Geräten für vaskuläres Screening und treibt somit das Wachstum des Marktes voran.
So zeigten beispielsweise die vom Australischen Institut für Gesundheit und Wohlfahrt (AIHW) im Mai 2022 veröffentlichten Daten, dass im Jahr 2020–2021 rund 11,8 Millionen Krankenhauseinweisungen erfolgten, was einem Anstieg von 6,3 % gegenüber 2019–2020 entspricht. Darüber hinaus wurde berichtet, dass im Jahr 2020–2021 von 11,8 Millionen Einweisungen 7,0 % der Krankenhausaufenthalte einen Aufenthalt auf der Intensivstation umfassten, 3,8 % der Krankenhausaufenthalte kardiovaskuläre Erkrankungen betrafen und 10,3 % der Krankenhausaufenthalte einen Entlassungsmodus aufwiesen, der auf den Tod des Patienten im Krankenhaus hinwies. Solche zunehmenden Einweisungen im Notfall- und Intensivbereich dürften die Nachfrage nach Geräten für vaskuläres Screening steigern und damit das Wachstum des Marktsegments voraussichtlich antreiben.
Die wachsende Zahl von Krankenhäusern in den Vereinigten Staaten treibt das Marktwachstum ebenfalls voran. So berichtete beispielsweise die im Januar 2021 veröffentlichte Statistik der Amerikanischen Krankenhausvereinigung, dass es im Jahr 2021 in den Vereinigten Staaten 207 Bundesregierungskrankenhäuser sowie mehrere staatliche und kommunale Gemeinschaftskrankenhäuser gab. Ein solcher Anstieg der Krankenhäuser dürfte das Marktwachstum unterstützen.
Nordamerika wird voraussichtlich einen bedeutenden Marktanteil halten und dies auch im Prognosezeitraum beibehalten
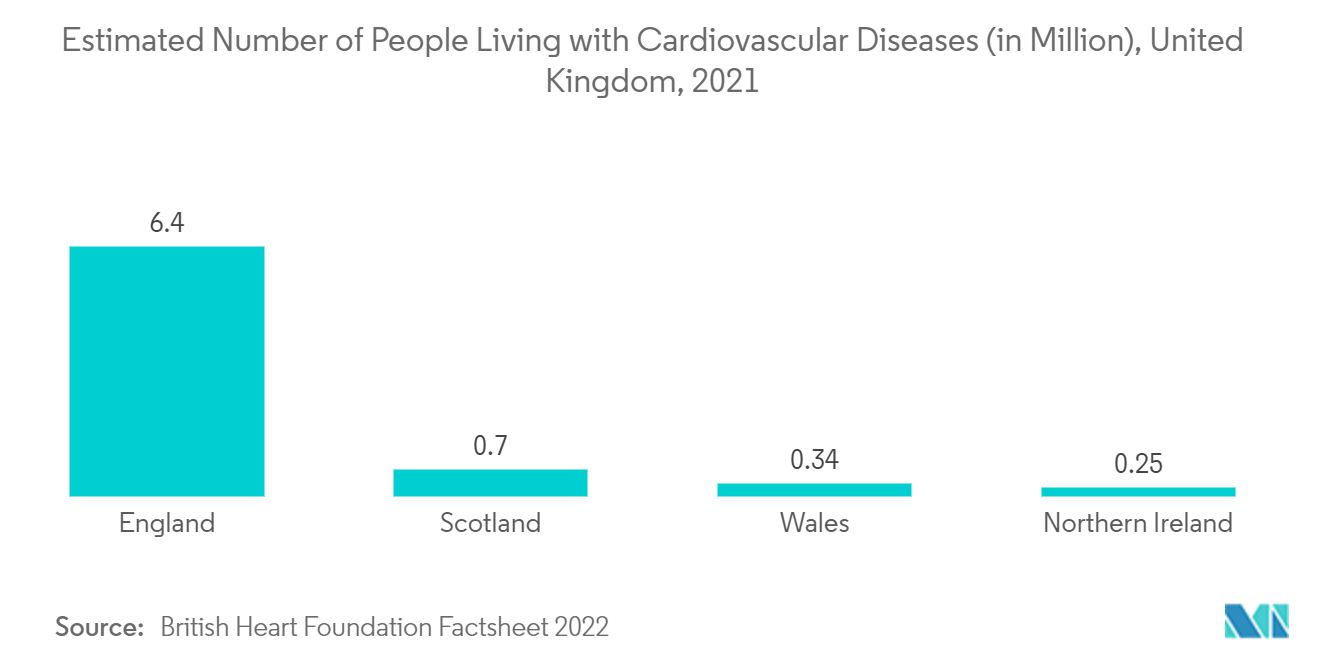
Nordamerika wird voraussichtlich einen bedeutenden Marktanteil am globalen Markt für vaskuläres Screening halten, da Gefäßerkrankungen wie koronare Herzerkrankungen, Nierenarterienkrankheiten und Karotisarterienaneurysmen zunehmen. Die koronare Herzerkrankung ist die am häufigsten betroffene Herzerkrankung.
Gemäß den im September 2020 veröffentlichten Daten der Zentren für Seuchenkontrolle und -prävention (CDC) ist Herzerkrankung die häufigste Todesursache in den Vereinigten Staaten. Dieselbe Quelle berichtete auch, dass jedes Jahr rund 805.000 Amerikaner einen Herzinfarkt erleiden. Da die Zahl der Todesfälle aufgrund von Herzerkrankungen zunimmt, besteht ein kontinuierlicher Bedarf an geeigneter Behandlung von Herzerkrankungen, da Geräte für vaskuläres Screening dabei helfen, arterielle Verstopfungen und Verengungen zu diagnostizieren, und im Prognosezeitraum voraussichtlich ein erhebliches Wachstum verzeichnen werden.
Darüber hinaus dürfte die wachsende Zahl ambulanter Gefäßversorgungszentren im Land die Nachfrage nach Geräten für vaskuläres Screening steigern und damit das Marktwachstum fördern. So wurde beispielsweise im April 2021 in Südkalifornien ein super-hybrides ambulantes chirurgisches Zentrum eröffnet, das im Bezirk Orange County die umfassendsten ambulanten vaskulären chirurgischen Dienstleistungen anbietet und eine transformative Vision für die Zukunft der ambulanten Chirurgie darstellt.
Somit dürften alle oben genannten Faktoren den Markt in der nordamerikanischen Region im Prognosezeitraum ankurbeln.
Wettbewerbslandschaft
Der Markt für vaskuläres Screening ist mäßig wettbewerbsintensiv und besteht aus mehreren großen Akteuren. Einige der Unternehmen, die im Markt für vaskuläres Screening tätig sind, sind Fukuda, Unetixs Vascular Inc., Collaborative Care Diagnostics LLC (Biomedix), CorVascular Diagnostics LLC, Koven Technology Inc., D.E. Hokanson Inc., enverdis GmbH, OMRON HEALTHCARE Co. Ltd, Viasonix und Shenzhen Mindray Bio-Medical Electronics Co. Ltd.
Marktführer im Bereich vaskuläres Screening
Fukuda
Omron Healthcare
Koven Technology, Inc.
Shenzhen Mindray Bio-Medical Electronics Co., Ltd
Enverdis GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die Verstärkung von Leitlinien rund um die Fallfindung bei peripherer arterieller Verschlusskrankheit (PAVK) und standardisierte Erstlinientests unterstützt die breitere Nutzung von ABI- und ultraschallbasierten Screening-Workflows in Krankenhäusern und ambulanten Einrichtungen. Im Jahr 2024 betonten wichtige Leitlinien großer Fachgesellschaften (ESC und die von ACC/AHA geführte Leitlinie zur PAVK der unteren Extremitäten) ABI als initialen diagnostischen Test für PAVK, was mit der Nachfrage nach automatisierten und tragbaren ABI-Systemen sowie doppler-basierten Beurteilungen im Rahmen des Gefäßscreenings übereinstimmt.
Chancen konzentrieren sich auf die Vereinfachung von Arbeitsabläufen und Entscheidungsunterstützung, da Bildgebungs- und Führungsplattformen zunehmend Softwareintelligenz und eine engere Integration in Katheterlabore sowie kardiologische und vaskuläre Versorgungslinien bieten. Im März 2026 brachte Philips IntraSight Plus mit FDA-510(k)-Zulassung und CE-Kennzeichnung als integrierte interventionelle Führungsplattform auf den Markt. Im April 2026 erhielt Abbott die FDA-Zulassung und die CE-Kennzeichnung für die KI-gestützte Koronarbildgebungssoftware Ultreon 3.0, was auf anhaltende Investitionen in softwaregestützte Standardisierung für die Gefäßbeurteilung und Interventionsplanung hinweist. Am Rand der Versorgungserbringung deuten neuere tragbare und in Kliniken eingesetzte Angebote zum arteriellen Screening (zum Beispiel Produkte, die von Unternehmen wie Ayati Devices und SOT Medical Systems für das arterielle Screening positioniert werden) auf ungenutztes Potenzial in dezentralisierten Screening-Programmen hin, bei denen Kostenerstattung und Protokollabstimmung weiterhin zentrale Hürden für die Akzeptanz darstellen.
Aktuelle Branchenentwicklungen
- Juni 2026: OMRON Healthcare brachte intelligente Blutdruckmessgeräte mit KI-gestützter AFib-Erkennung in Thailand auf den Markt und erweiterte damit seine vernetzte Screening-Präsenz über die Kernmärkte des nordamerikanischen und europäischen Einzelhandels hinaus. Die Einführung unterstützt die breitere Akzeptanz von Herz-Kreislauf-Risiko-Screenings zu Hause und in der Gemeinschaft, die in nachgelagerte Gefäßbeurteilungspfade einfließen können.
- März 2026: Koven Technology, Inc. erhielt einen Federal Supply Schedule-Vertrag (36F79726D0089) des U.S. Department of Veterans Affairs mit einem Gültigkeitsdatum zum 1. Mai 2026, der Gefäßüberwachungsgeräte wie Sphygmomanometer und tragbare Dopplergeräte umfasst. Der Zuschlag verbessert den Zugang zu einem großen öffentlichen Beschaffungskanal für Gefäßscreening- und -überwachungsgeräte in VA-Einrichtungen.
- November 2024: OMRON Healthcare erhielt die FDA-De-Novo-Zulassung für Blutdruckmessgeräte mit KI-gestützter AFib-Erkennungsfunktion. Die Zulassung erweiterte den regulatorischen Weg für KI-gestütztes Screening bei Verbraucher- und klinischen Blutdruckmessgeräten und unterstützt weitere Produktiterationen sowie den Markteintritt bei vernetzten Gefäß- und Herz-Screening-Tools.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Gefäßscreening als Umsatz aus nichtinvasiven Screening-Systemen definiert, die zur Beurteilung der Gefäßgesundheit und zur Identifizierung des Risikos von Gefäßerkrankungen in klinischen und Screening-Umgebungen eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen therapeutische Gefäßverfahren und -geräte aus, ebenso wie routinemäßige kardiologische Bildgebung, die zur Diagnose und nicht zum Screening durchgeführt wird.
Übersicht der Segmentierung
- Nach Produkttyp
- Tragbar
- Stationär
- Nach Endnutzer
- Krankenhäuser
- Diagnosezentren/Kliniken
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Rest der Welt
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Um einen klaren Ausgangspunkt festzulegen, kartieren wir zunächst, welche vaskulären Risikozustände abgedeckt werden und wo diese Tests typischerweise durchgeführt werden, und gleichen diese Kartierung dann mit öffentlichen Datensignalen ab. Die Schreibtischrecherche nutzt Quellen wie die Weltgesundheitsorganisation für den Kontext des kardiovaskulären Risikos, CDC-Veröffentlichungen für die Prävalenz von Screening und Risikofaktoren sowie OECD-Gesundheitsstatistiken als Proxys für Verfahren und Nutzung in wichtigen Ländern.
Wir beziehen uns außerdem auf Quellen wie die Gerätedatenbanken der US-FDA für Produktzulassungen und Indikationen, peer-reviewte klinische Fachzeitschriften für Normen bei Screening-Pfaden sowie Handels- und Zollstatistiken, sofern Handelsmuster bei Geräten relevant sind. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse im Gesundheitswesen helfen, Produktpositionierung und allgemeine Preisrichtung zu bestätigen. In einigen Fällen nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um Zeitpläne und Innovationsintensität zu validieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews konzentrieren sich darauf zu validieren, welcher Anteil der vaskulären Risikobeurteilung tatsächlich mit dedizierten Screening-Systemen durchgeführt wird und wie sich Beschaffung und Nutzung zwischen Krankenhäusern und diagnostischen Zentren unterscheiden. Wir sprechen mit einer Mischung aus geräteorientierten Führungskräften, klinischen Leitern und operativen Managern und überprüfen dann Annahmen zu typischen Testvolumina, Ersatzzyklen und durchschnittlichen Verkaufspreisspannen nach Region. Für die globale Abdeckung werden die Eingaben zwischen etablierten und aufstrebenden Gesundheitssystemen ausgewogen, damit regionale Anteile nicht durch eine einzelne Geografie überbewertet werden.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 13% | APAC: 47% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 29% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 58% | Amerika: 21% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem länderspezifische Nachfragepools anhand der Prävalenz des Gefäßerkrankungsrisikos, der Screening-Akzeptanz in Zielaltersgruppen, typischer Tests pro Patient und Jahr sowie der Aufteilung der Tests zwischen Krankenhäusern und diagnostischen Zentren rekonstruiert werden. Diese Volumina werden mithilfe praktischer Preisbänder für tragbare und eigenständige Systeme in Umsätze übersetzt und dann für Ersatzzyklen und Nutzungsintensität angepasst.
Nach der Bildung der ersten Summen bestätigen wir die Richtung mithilfe selektiver Bottom-up-Näherungen, einschließlich Überprüfungen der Lieferantenumsätze, Kanal-Feedback zur Versanddynamik und stichprobenartiger ASP-Prüfungen, die sich aus den Stückzahlen in wichtigen Ländern ergeben. Wenn Lücken auftreten, sind diese typischerweise auf uneinheitliche Durchdringungsannahmen, gebündelte Preisgestaltung oder unterschätzte Nachfrage von kleineren Einrichtungen zurückzuführen. In solchen Fällen gleichen wir das Modell anhand von interviewgestützten Bandbreiten neu aus.
Die Prognose basiert auf einer Szenarioanalyse, die an Trendlinien bei der Alterung der Bevölkerung, der Diabetesbelastung, dem Schwerpunkt auf Präventivversorgung und dem technologischen Wandel hin zu tragbaren Systemen gekoppelt ist. Wachstumsraten werden mithilfe von Expertenmeinungen zur Sensitivität der Kostenerstattung und zu Kapitalbudgetzyklen stresstestet und dann konsistent über die Regionen hinweg angewendet, sodass die endgültige Prognose nachvollziehbar und wiederholbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der abschließenden Überprüfung gegen unabhängige Signale geprüft, einschließlich der regionalen Entwicklung der Gesundheitsausgaben, des Rhythmus der Geräteszulassungen und der erwarteten Ersatznachfrage. Zeigt ein Land einen ungewöhnlichen Anstieg oder Rückgang, verfolgen wir den Treiber bis zu den Annahmen für Volumen, Preis oder Mix zurück und überprüfen den Ausreißer erneut mit mindestens einer zusätzlichen externen Eingabe.
Es folgt eine mehrstufige Analystenüberprüfung, damit Berechnungen, Einheiten und der Umgang mit Währungen über die Zeitreihe hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren politischen Verschiebungen oder umfangreichen Produkteinführungen. Vor der Auslieferung wird das Modell für einen neuen Durchgang erneut geöffnet, damit die aktuellsten Marktsignale berücksichtigt werden.
Die von Mordor Intelligence ermittelte Marktgröße für Gefäßscreening im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gefäßscreening stimmen nicht immer überein, da Unternehmen oft unterschiedliche Umsatzströme zählen, unterschiedliche Basisjahre verwenden und unterschiedliche Raten annehmen, mit denen tragbare Systeme eigenständige Systeme ersetzen. Der Zeitpunkt der Währungsumrechnung und ob Dienstleistungen und Software eingeschlossen sind, können die Gesamtzahl ebenfalls verändern, selbst wenn die Erzählung ähnlich erscheint.
Bei unseren Überprüfungen resultiert die größte Abweichung typischerweise daraus, ob die Schätzung ausschließlich Geräte umfasst oder auch Screening-Dienstleistungen, Software und Verbrauchsmaterialien einschließt, und ob das Basisjahr an einem nutzungsgeführten Nachfragepool oder einer prognosegeführten Umsatzkurve verankert ist. Der geräteorientierte, produkttypbezogene und endnutzerausgerichtete Geltungsbereich, wobei 2026 als Basisjahr für die Größenbestimmung behandelt und anschließend durch Nutzungs- und Preisprüfungen validiert wird, erklärt, wie sich der Wert für 2026 in der Tabelle ergibt und spiegelt den von Mordor Intelligence angewandten Ansatz wider.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,93 Mrd. USD (2026) | |
| Branchenverlag A | 1,86 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und eine breitere Produktabgrenzung, die benachbarte Posten wie Software, Dienstleistungen und Verbrauchsmaterialien einbeziehen kann, was den Ausgangswert und den Wachstumspfad im Vergleich zu einer Definition basierend auf Geräteumsatz verändern kann. |
| Globaler Verlag B | 2,77 Mrd. USD (2025) | Der höhere Basisjahreswert steht im Einklang mit einer breiteren geografischen Abdeckung sowie aggressiveren Akzeptanzannahmen, und die Definition kann einen größeren Teil des Screening-Ökosystems über die Geräteverkäufe hinaus erfassen. |
Bei den drei Zahlen wird die Spanne hauptsächlich dadurch erklärt, was als Marktumsatz gezählt wird und wie das Startjahr festgelegt wird. Wenn der Geltungsbereich eng auf Screening-Systeme beschränkt bleibt und die Eingaben auf Testvolumina, Einsatzumgebung und Preisbänder zurückgeführt werden, bleibt die Marktgröße auf klare Treiber rückführbar und lässt sich Jahr für Jahr einfacher konsistent aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vaskuläres Screening?
Die Marktgröße für vaskuläres Screening wird voraussichtlich im Jahr 2026 1,93 Mrd. USD erreichen und mit einer CAGR von 5,28 % wachsen, um bis 2031 einen Wert von 2,49 Mrd. USD zu erreichen.
Wie groß ist der aktuelle Markt für vaskuläres Screening?
Im Jahr 2026 wird die Marktgröße für vaskuläres Screening voraussichtlich 1,93 Mrd. USD erreichen.
Wer sind die wichtigsten Akteure im Markt für vaskuläres Screening?
Fukuda, Omron Healthcare, Koven Technology, Inc., Shenzhen Mindray Bio-Medical Electronics Co., Ltd und Enverdis GmbH sind die wichtigsten Unternehmen, die im Markt für vaskuläres Screening tätig sind.
Welches ist die am schnellsten wachsende Region im Markt für vaskuläres Screening?
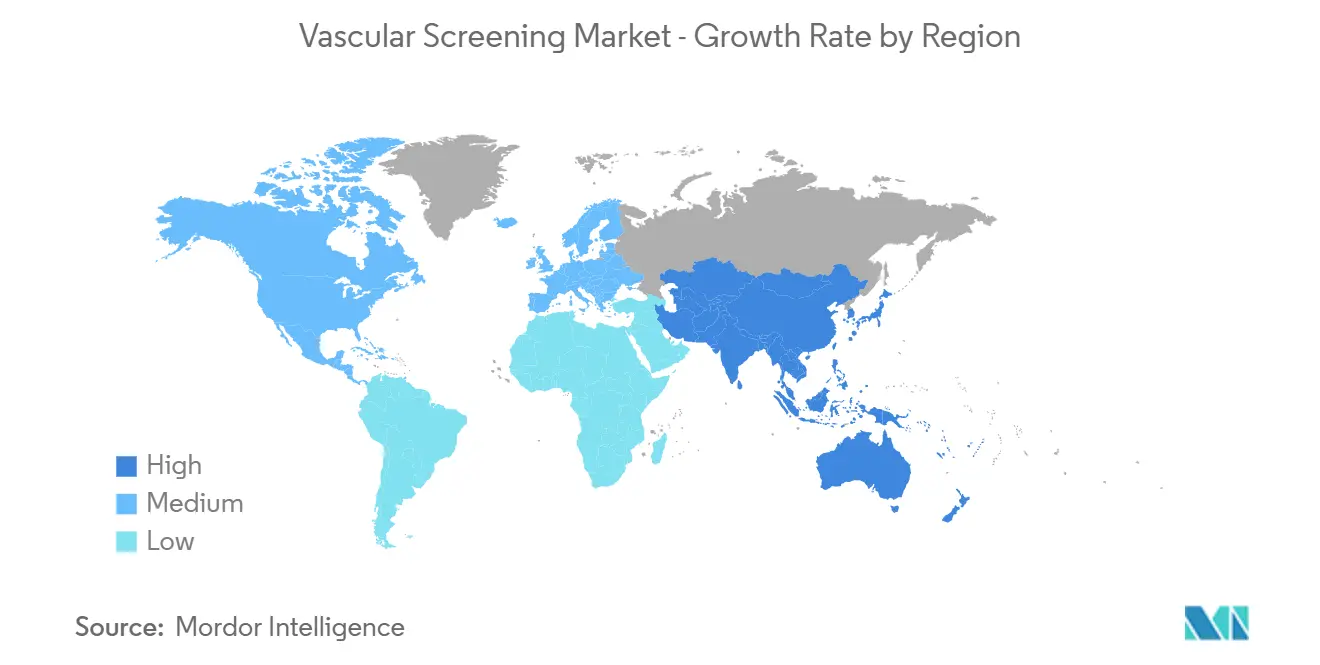
Der asiatisch-pazifische Raum wird im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für vaskuläres Screening?
Im Jahr 2026 hat Nordamerika den größten Marktanteil im Markt für vaskuläres Screening.
Welche Jahre deckt dieser Markt für vaskuläres Screening ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für vaskuläres Screening auf 1,93 Mrd. USD geschätzt. Der Bericht deckt die historische Marktgröße für vaskuläres Screening für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für vaskuläres Screening für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



