
Marktgröße und Marktanteil für UV-Stabilisatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
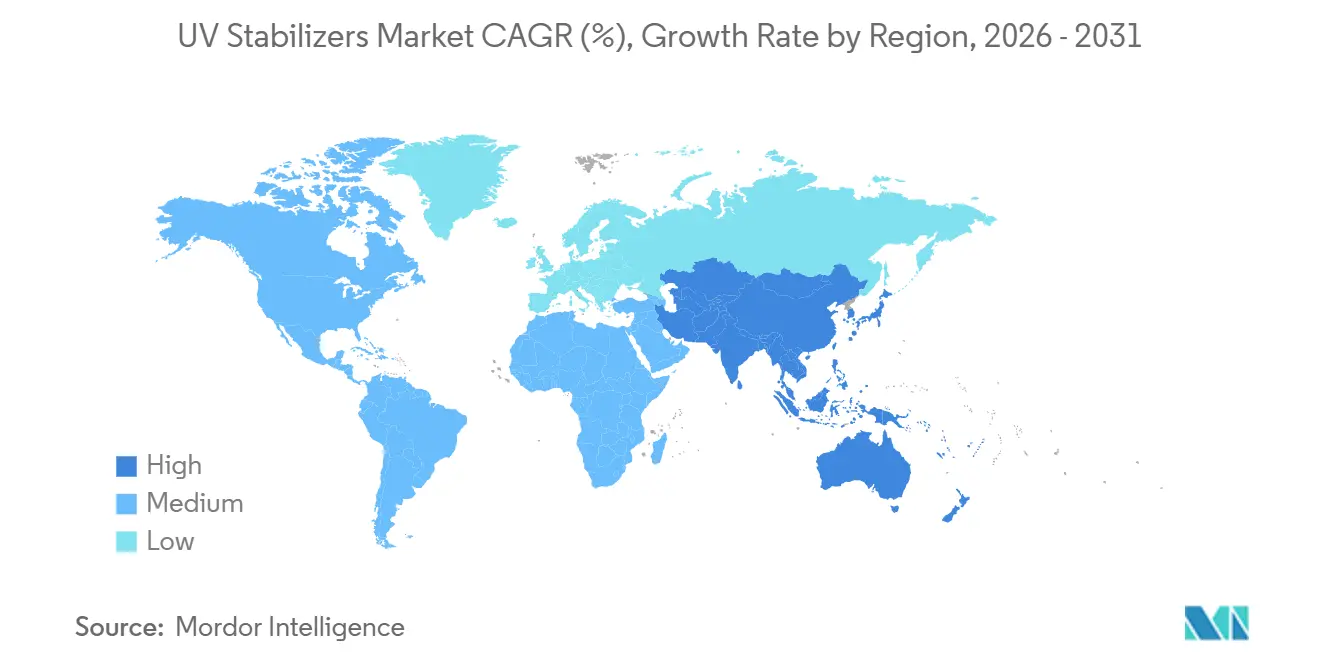
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
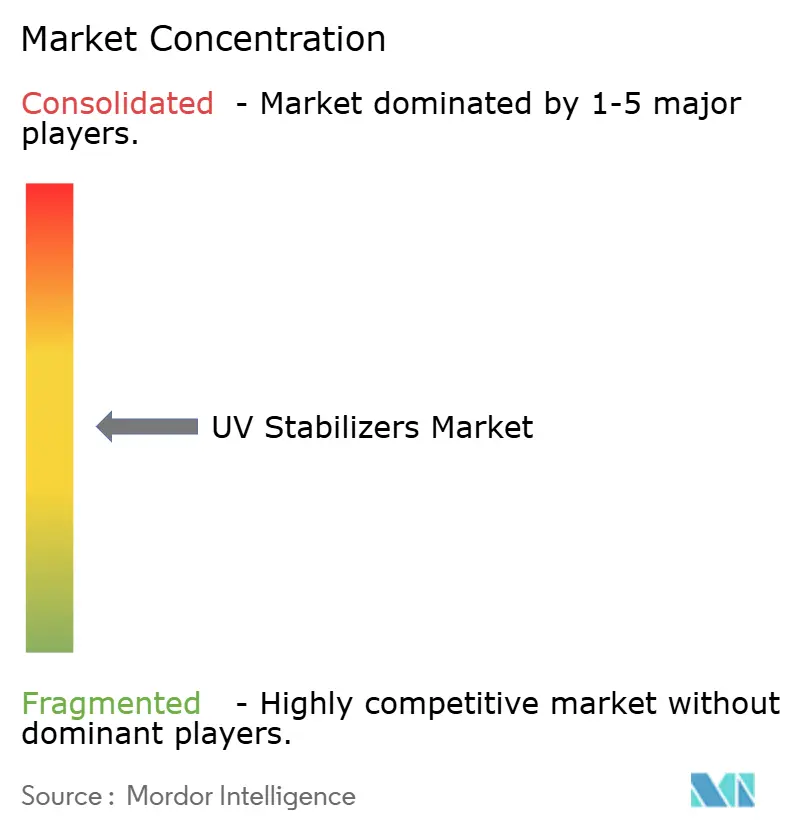
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für UV-Stabilisatoren von Mordor Intelligence
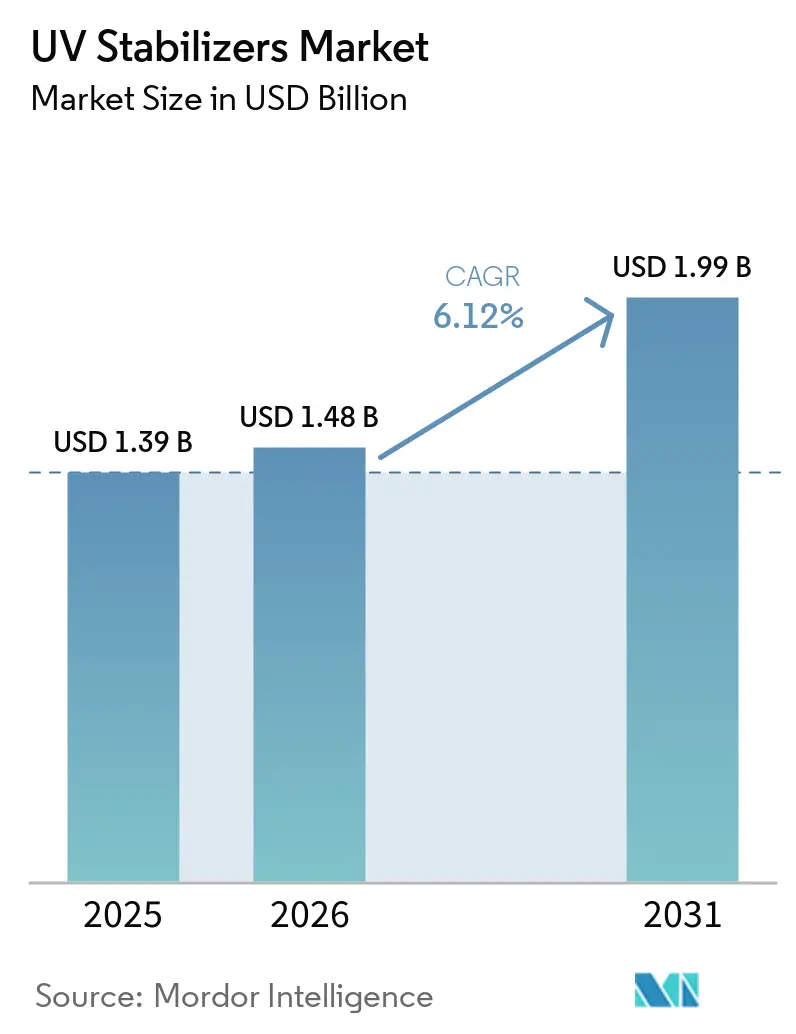
Die Marktgröße für UV-Stabilisatoren wurde im Jahr 2025 auf USD 1,39 Milliarden geschätzt und wird voraussichtlich von USD 1,48 Milliarden im Jahr 2026 auf USD 1,99 Milliarden bis 2031 wachsen, mit einem CAGR von 6,12 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch Automobilerstausrüster angetrieben, die nun verlangen, dass Außenkunststoffe Glanz und mechanische Festigkeit für 10 Jahre oder länger behalten, durch den E-Commerce-Logistiksektor in Asien, der Polyolefinfolien hohen Solarlasten aussetzt, sowie durch zunehmend strenge Grenzwerte für flüchtige organische Verbindungen bei europäischen Holzbeschichtungen. Formulierer reagieren mit Hindered-Amine-Lichtstabilisatoren (HALS) der nächsten Generation, triazinbasierten UV-Absorbern sowie Perlen- und Granulatsorten, die Verunreinigungen beim Compoundieren minimieren. Kapazitätserweiterungen führender Lieferanten in Italien, Deutschland, Mexiko und China sind darauf ausgelegt, sowohl regulatorisch bedingte Spezialnischen als auch das Volumengeschäft in Verpackung und Landwirtschaft zu bedienen. Rohstoffvolatilität und Lieferkettenreibungen bei HALS-Zwischenprodukten erzeugen Kostendruck, doch Premium-Additive, die Garantierisiken senken und die Folienhaltbarkeit verlängern, bieten ein überzeugendes Wertversprechen und sichern die Preissetzungsmacht der Marktführer.
Wichtigste Erkenntnisse des Berichts
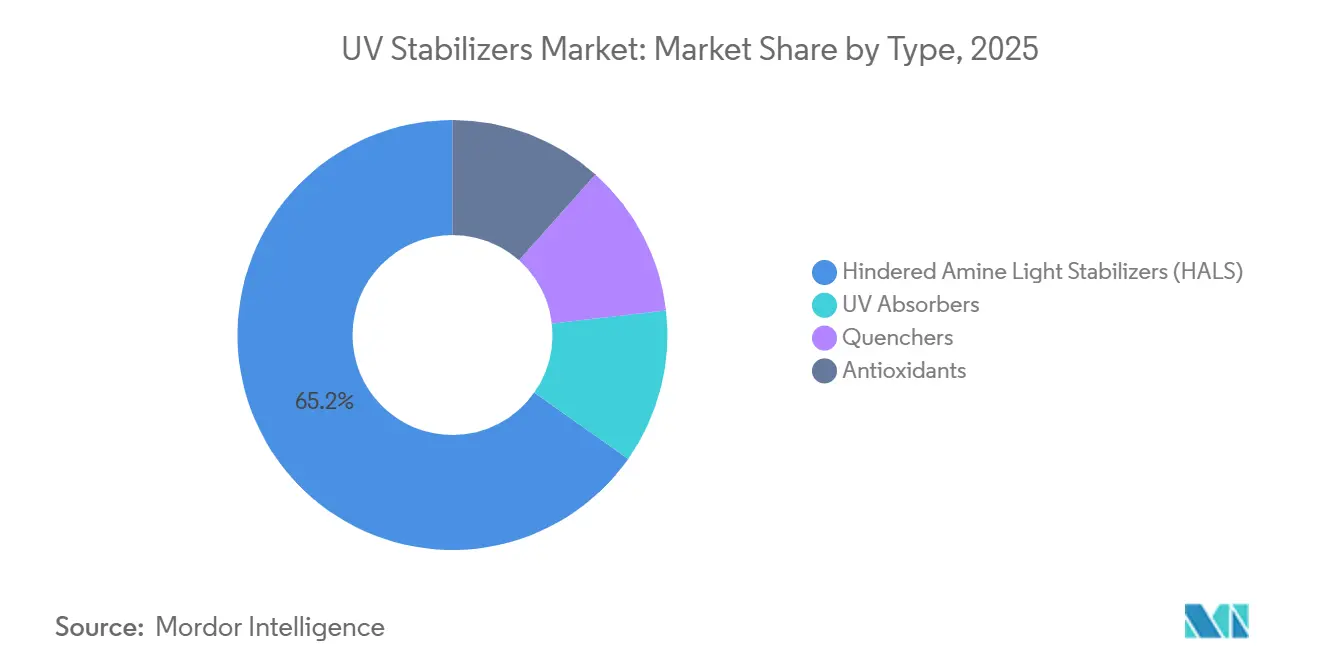
- Nach Typ führten Hindered-Amine-Lichtstabilisatoren mit einem Marktanteil von 65,22 % im Jahr 2025 beim Markt für UV-Stabilisatoren; das Segment wird bis 2031 voraussichtlich mit einem CAGR von 6,35 % wachsen.
- Nach Polymertyp entfielen 52,13 % der Marktgröße für UV-Stabilisatoren im Jahr 2025 auf Polyolefine, während Polyurethane bis 2031 voraussichtlich mit einem CAGR von 6,48 % wachsen werden.
- Nach Endverbrauchsbranche entfielen 41,16 % der Nachfrage im Jahr 2025 auf Automobilanwendungen, die im Prognosezeitraum mit einem CAGR von 6,89 % wachsen.
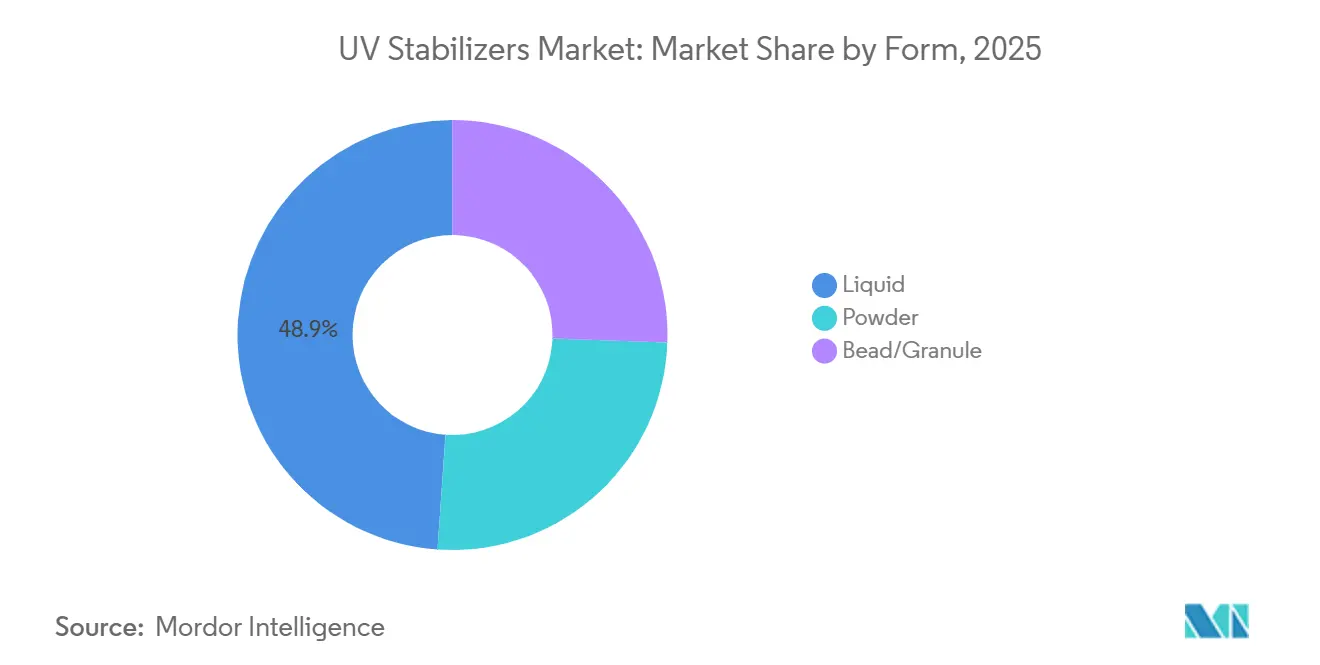
- Nach Form sind Perlen- und Granulatsorten das am schnellsten wachsende Format mit einem CAGR von 6,92 % bis 2031, verglichen mit Flüssigformulierungen, die 2025 einen Umsatzanteil von 48,89 % hielten.
- Nach Geografie dominierte Asien-Pazifik mit einem Umsatzanteil von 54,34 % im Jahr 2025 und wird bis 2031 voraussichtlich mit einem CAGR von 6,61 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Durchdringung von UV-stabilen Polyolefinfolien in der asiatischen Industrieverpackung | +1.4% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wandel hin zu VOC-armen, wasserbasierenden Holzbeschichtungen in Europa | +1.1% | Europa, mit früher Einführung in Deutschland, Frankreich und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung von witterungsbeständigen 3D-gedruckten Kunststoffen in Nordamerika | +0.9% | Nordamerika, selektive Einführung in Westeuropa | Mittelfristig (2–4 Jahre) |
| Anstieg UV-stabilisierter Gewächshausfolien im Nahen Osten | +1.2% | Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate), Nordafrika | Langfristig (≥ 4 Jahre) |
| OEM-Vorgaben für langlebige Außenkunststoffe im Automobilbereich | +1.5% | Global, angeführt von Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Durchdringung von UV-stabilen Polyolefinfolien in der asiatischen Industrieverpackung
In China und Indien verlangen E-Commerce-Zentren zunehmend Stretchhauben- und Schrumpffolien, die eine Außenlagerung ohne Beeinträchtigung der Zugfestigkeit überstehen. Um Photooxidation zu bekämpfen und sicherzustellen, dass aufgedruckte Grafiken während des multimodalen Transports lesbar bleiben, erhöhen Compoundierer die HALS-Beladung. Indiens Markt für flexible Verpackungen schwenkt auf UV-stabile Folien um. Diese Folien sind besonders gefragt für Agrarbeutel, die während des Monsuns einer längeren Exposition ausgesetzt sind. Unterdessen qualifizieren chinesische Verarbeiter HALS-reiche Folien für den Export vor. Dieser Schritt bedient Kunden, die strenge Reinheitsstandards für Recyclingströme fordern, und steigert damit die regionale Nachfrage. Südostasiatische Lagerbetreiber lagern palettierte Waren nun im Freien. Dieser Wandel hat die Einführung witterungsbeständiger Polyolefinfolien beschleunigt. Infolgedessen steigt der Gesamtverbrauch an Additiven, während gleichzeitig ein Trend zur Reduzierung der Folienstärke zu beobachten ist.
Wandel hin zu VOC-armen, wasserbasierenden Holzbeschichtungen in Europa
Die Umsetzung der EU-Richtlinie 2004/42/EG senkte den zulässigen VOC-Gehalt und lenkte Formulierer von lösemittelbasierten Systemen hin zu wasserbasierenden Beschichtungen, die hydrolytisch stabile UV-Absorber erfordern[1]. Benzotriazol-Chemikalien lösen sich aus wässrigen Medien heraus, weshalb Hersteller auf Triazin-UV-Absorber und polymere HALS umgestiegen sind, die einer Extraktion widerstehen. Deutschland und die nordischen Länder haben die Einführung 2025 vorangetrieben, doch Südeuropa holt auf, da die Bauvorschriften verschärft werden. Lieferanten müssen bestehende Produktlinien neu formulieren und die Kompatibilität mit neuen Harzplattformen validieren, indem sie UV-Schutz, Biozide und Rheologiemodifikatoren in einzelne Masterbatches integrieren. Während die Neuformulierung kurzfristige Kosten verursacht, eröffnet sie Premium-Preismöglichkeiten für schlüsselfertige Additivpakete, die eine Farbstabilität auf Außenholzfassaden für mindestens fünf Jahre garantieren.
Wachsende Verbreitung von witterungsbeständigen 3D-gedruckten Kunststoffen in Nordamerika
Die industrielle additive Fertigung hat sich vom reinen Prototyping hin zur Herstellung funktionaler Bauteile entwickelt und bedient nun Automobilwerkzeuge, Drohnengehäuse und Outdoor-Freizeitausrüstung. Da Polycarbonat- und Polyamid-12-Filamente unter Sonneneinstrahlung schnell degradieren, wächst der Trend zur Einführung von HALS und UV-Absorbern. Diese Additive helfen dabei, die Schlagfestigkeit der Filamente über ihre mehrjährige Nutzungsdauer zu erhalten. In einem bedeutenden Schritt haben US-amerikanische Automobil-OEMs begonnen, UV-stabilisierte gedruckte Halterungen für Anwendungen im Motorraum zu qualifizieren und dabei eine bemerkenswerte Reduzierung der Werkzeugvorlaufzeiten erzielt. Unterdessen machen Luft- und Raumfahrtlieferanten Fortschritte, indem sie witterungsbeständige Filamente in Bodenunterstützungsvorrichtungen einbetten und diese aufgrund der Gewichtseinsparungen gegenüber traditionell gefrästem Aluminium bevorzugen. Diese Anwendungen schaffen neue Qualifizierungswege und legen einen Schwerpunkt auf beschleunigte Bewitterungsprüfungen gegenüber herkömmlichen Harzfreigaben.
Anstieg UV-stabilisierter Gewächshausfolien im Nahen Osten
Saudi-Arabiens Vision 2030 und die Ernährungssicherheitsinitiative der Vereinigten Arabischen Emirate treiben den Aufbau großflächiger Gewächshäuser in der Region voran. Diese Gewächshäuser verwenden Polyethylenfolien, die so konstruiert sind, dass sie dem harten Wüstensonnenlicht standhalten. Anbauer haben festgestellt, dass längere Folienaustauschabstände die Amortisationszeiten verkürzen. Lieferanten dieser Folien betonen nun den Einsatz von HALS-Konzentrationen in der Außenschicht. Sie integrieren auch Infrarotblocker, um den Kühlbedarf zu reduzieren. Hersteller aus Asien und Europa haben lokale Verarbeitungslinien eingerichtet, die auf Projekte abzielen und damit eine stetige Nachfrage nach Additiven sichern. Darüber hinaus übernehmen benachbarte Märkte in Nordafrika diese Spezifikationen, was zu einer raschen regionalen Einführung von Premium-Stabilisatorpaketen führt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -0.8% | Global, ausgeprägt in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenstörungen bei HALS-Zwischenprodukten | -0.6% | Nordamerika und Europa, Beschaffung aus Asien | Mittelfristig (2–4 Jahre) |
| Einführung von Hochbarriere-Monoschichtfolien, die die Stabilisatornachfrage reduzieren | -0.4% | Europa und Nordamerika, selektiv in Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
In den Jahren 2024–2025 schwankten die Kosten für Benzol und Phthalsäureanhydrid und verengten die Margen für Formulierer ohne langfristige Petrochemikalieverträge. Spotkäufer im Asien-Pazifik-Raum erlebten die ausgeprägtesten Preisschwankungen, während Hersteller in Europa mit hohen Energietarifen zu kämpfen hatten, was die Kosten für aromatische Zwischenprodukte in die Höhe trieb. Infolgedessen verschieben kleinere Unternehmen Kapazitätserweiterungen und kürzen Forschungs- und Entwicklungsbudgets, was die Kommerzialisierung fortschrittlicher UV-Stabilisatoren hemmt. Während integrierte Großunternehmen Risiken durch Derivatehandel und Rückwärtsintegration mindern, bleibt der gesamte Sektor anfällig für geopolitische Erschütterungen und bevorstehende CO₂-Bepreisungsinitiativen, die die Rohstoffkosten zu erhöhen drohen.
Lieferkettenstörungen bei HALS-Zwischenprodukten
Im Jahr 2024 verschärfte China seine Kontrolle über den Export bestimmter Aminderivate und verlängerte damit die Vorlaufzeiten für HALS-Vorläufer[2]. Als Reaktion darauf erhöhten Compoundierer in Europa und Nordamerika entweder ihre Sicherheitsbestände oder wechselten zu Lieferanten in Japan und Indien, was einen Kostenaufschlag mit sich brachte. Automobillacke und technische Kunststoffe, insbesondere Spezialqualitäten, sind aufgrund von Qualifizierungszyklen von bis zu 18 Monaten einer erhöhten Bedrohung ausgesetzt. Während multinationale Konzerne Pläne für regionale Produktionsinvestitionen angekündigt haben, werden die neuen Kapazitäten erst 2027 in Betrieb gehen. Diese Verzögerung schafft eine mittelfristige Versorgungslücke, die das Wachstum des Marktes für UV-Stabilisatoren potenziell bremsen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
HALS-Dominanz verankert in Polyolefin-SynergienSterisch gehinderte Amin-Lichtstabilisatoren kontrollierten im Jahr 2025 einen Marktanteil von 65,22 % am UV-Stabilisatoren-Markt, und das Segment wird bis 2031 eine CAGR von 6,35 % verzeichnen, da NOR-HALS-Qualitäten die Lebensdauer von Außenkunststoffen auf über 10 Jahre verlängern. UV-Absorber verzeichnen ein langsameres Wachstum aufgrund ihrer begrenzten Wirksamkeit in dünnen Schichten – eine Herausforderung, die durch Flüchtigkeit und Migration entsteht. Dennoch bleiben UV-Absorber für klare Beschichtungen und Polycarbonat-Verglasungen unverzichtbar. Unterdessen spielen Quencher und Antioxidantien Nischenrollen und sorgen in synergistischen Mischungen für die richtige Balance. Die Einführung von Tinuvin NOR 600 durch BASF im Jahr 2025 unterstreicht den Branchentrend: Formulierer sind bereit, einen Aufpreis für NOR-HALS zu zahlen, insbesondere für solche, die die Trübung in dunklen Automobilkomponenten minimieren.
Es besteht eine wachsende Nachfrage nach Paketen, die auf spezifische Polymere zugeschnitten sind. So entscheiden sich Polyurethan-Dispersionen zunehmend für sekundäre HALS, die alkalischen Bedingungen standhalten können. Ebenso greifen für den 3D-Druck verwendete Filamente auf Hydroxyphenyltriazine zurück, die mit Polyamid 12 kompatibel sind. In Europa stehen nickelbasierte Quencher aufgrund der REACH-Verordnung unter verstärkter Beobachtung, was zu einer schrittweisen Hinwendung zu organischen Ersatzstoffen führt. Darüber hinaus vereinfachen integrierte Additivpakete, die HALS, UV-Absorber und Antioxidantien vereinen, nicht nur den Formulierungsprozess, sondern mindern auch antagonistische Wechselwirkungen. Dieser Trend positioniert Anbieter mit vielfältigen Portfolios für ein Wachstum, das den Marktdurchschnitt übertrifft.

Nach Polymertyp:
Polyurethane übertreffen Polyolefine durch Schaum- und BeschichtungswachstumPolyolefine repräsentierten 52,13 % der Nachfrage im Jahr 2025, gestützt durch Verpackungsfolien, Agrarfolien und Automobilteile, doch ihr Wachstum verlangsamt sich, da dünnere Folien und Monoschichtbarrieren die Stabilisatorintensität reduzieren. Polyurethane werden bis 2031 einen CAGR von 6,48 % verzeichnen, da Sprühschaum-Dämmstoffe und Automobilsitzschäume Additive benötigen, die Vergilbung verhindern und die Flexibilität erhalten. PVC verzeichnet ein langsameres Wachstum aufgrund des Wettbewerbs durch alternative Materialien bei Fensterprofilen und Verkleidungen. Im Gegensatz dazu expandieren technische Kunststoffe wie Polycarbonat und Polyamid, angetrieben durch Trends beim Leichtbau im Automobilbereich und den Aufstieg des 3D-Drucks.
Die Zuwächse bei Polyurethan werden durch Vorgaben für energieeffiziente Dämmstoffe und leichte Sitzlösungen angetrieben, die die Fahrzeugmasse reduzieren können. Bei der Montage wählen Sprühschaum-Installateure HALS, bekannt für ihre UV-Beständigkeit, während Sitzlieferanten Absorber wählen, die mit Isocyanat-Chemikalien kompatibel sind. Obwohl Styrolkunststoffe und Elastomere eine Nische besetzen, unternimmt BASF strategische Schritte. Ihre Erweiterung 2026 in Puebla, Mexiko, ist speziell darauf ausgerichtet, Kunden in den Bereichen Polyurethan und technische Kunststoffe zu bedienen, mit Fokus auf Antioxidantien und UV-Stabilisatoren.
Nach Endverbrauchsbranche:
Automobilführerschaft durch GarantieökonomieAutomobilanwendungen beanspruchten 41,16 % des Volumens im Jahr 2025 und werden mit einem CAGR von 6,89 % wachsen, was die OEM-Anforderungen an langlebige Außenkunststoffe widerspiegelt. Verpackungen verzeichnen ein langsameres Wachstum aufgrund der Einführung von Leichtbaumaterialien und Monoschichten, die den Stabilisatorbedarf reduzieren. Die Landwirtschaft profitiert von Wachstum, angetrieben durch Gewächshausinitiativen im Nahen Osten und in Indien. Der Bau- und Konstruktionssektor verzeichnet einen Aufschwung, getrieben durch die Nachfrage nach UV-stabilen PVC-Profilen und Polycarbonat-Bedachungen. Andere Sektoren wie Elektro und Elektronik bleiben bescheiden, zeigen aber Stabilität.
Im Automobilbereich treiben Garantieüberlegungen die Einführung von Additiven voran. Eine Investition in Additive kann potenzielle Ansprüche für verblasste Teile verhindern und den finanziellen Vorteil der Einführung von HALS hervorheben. Während Nachhaltigkeitsbemühungen das Wachstum in der Verpackung dämpfen, profitiert die Landwirtschaft von staatlich geförderten Subventionen zur Förderung des geschützten Anbaus. Der Bausektor profitiert von Energievorschriften in Europa, die isolierte Fensterprofile und widerstandsfähige Verglasungen priorisieren.
Nach Form:
Perlen- und Granulatsorten gewinnen durch Masterbatch-PräzisionFlüssigformulierungen sicherten sich 2025 einen Umsatzanteil von 48,89 %, da sie sich nahtlos in den Hochdurchsatz-Polyolefin-Compoundierprozess integrieren. Perlen- und Granulatsorten werden jedoch einen CAGR von 6,92 % verzeichnen, dank staubfreier Handhabung und präziser gravimetrischer Dosierung – Eigenschaften, die von Automobil- und Technikkunststoffverarbeitern geschätzt werden. Pulver verlieren an Boden aufgrund von Kosten für den Arbeitsschutz und Anforderungen an die Staubabsaugung.
Perlen- und Granulatsorten entsprechen der Schüttdichte von Harzen und ermöglichen eine präzise Dosierung ohne luftgetragene Partikel. Ihr Preisaufschlag wird durch reduzierte Reinigungszeiten und minimiertes Kontaminationsrisiko ausgeglichen. BASF hat 2025 Perlen- und Granulatsortkapazitäten in Italien und Deutschland hinzugefügt, um europäische Automobilkunden zu bedienen. Flüssigformulierungen bleiben bei Massenfolien dominant, doch bis 2031 könnten Perlen- und Granulatsortformate ihren Anteil erhöhen, da Regulierungsbehörden die Grenzwerte für die Exposition von Arbeitnehmern verschärfen.
Geografische Analyse
APAC UV-Stabilisatoren-Markt
Asien-Pazifik hielt 2025 einen Anteil von 54,34 % am globalen Umsatz und wird bis 2031 mit einer CAGR von 6,61 % wachsen. Im Jahr 2025 entfiel ein erheblicher Teil des regionalen Stabilisatorenvolumens auf Chinas Flexibelverpackungssektor. Dieser Anstieg wurde durch die Nachfrage der Exporteure nach UV-beständigen Folien angetrieben, die den europäischen Recyclingstandards entsprechen. Gleichzeitig subventionierte Indien im Jahr 2025 Gewächshäuser, was einen Nachfrageschub nach Polyethylenfolien mit HALS-Beladung auslöste. Japan und Südkorea übertrafen den Markt und lieferten Komponenten aus technischen Kunststoffen, die für den Automobil- und Elektronikexport von entscheidender Bedeutung sind. Als Reaktion auf die wachsende lokale und Exportnachfrage erweiterte BASF seine HALS-Kapazität im Werk Nanjing.
Nordamerika und Europa UV-Stabilisatoren-Markt
Im Jahr 2025 beanspruchte Nordamerika einen bemerkenswerten Anteil am globalen Marktwert und wird voraussichtlich bis 2031 stetig wachsen. Das Wachstum der Region wird durch die Rückverlagerung der Automobilindustrie und einen Anstieg der additiven Fertigung gestützt, was die Nachfrage nach witterungsbeständigen thermoplastischen Olefinen und UV-stabilisierten Filamenten steigert. In Kanada setzt der Bausektor auf UV-stabiles Polycarbonat-Dachdeckungsmaterial, um Schneelasten standzuhalten. Gleichzeitig sorgt die Erweiterung in Mexikos Puebla für eine stetige regionale Versorgung mit Additiven. Europa befindet sich auf einem Wachstumskurs, der auf reife Baumärkte zurückzuführen ist, die die robuste, regulierungsgetriebene Nachfrage nach Beschichtungen ausgleichen. Bemerkenswert ist, dass Deutschland, Frankreich, das Vereinigte Königreich und Italien gemeinsam einen erheblichen Teil des europäischen Umsatzes ausmachen, was größtenteils auf die Einhaltung der Richtlinie 2004/42/EG zurückzuführen ist.
Südamerika und MEA UV-Stabilisatoren-Markt
Südamerika wird voraussichtlich wachsen, begünstigt durch Brasiliens tropische Landwirtschaft und Argentiniens Fokus auf PVC-Konstruktionen. Der Nahe Osten und Afrika, die derzeit einen kleineren Anteil repräsentieren, expandieren rasch. Dieses Wachstum wird durch die Investitionen Saudi-Arabiens und der VAE in den geschützten Anbau angetrieben. Darüber hinaus treibt Südafrikas Ambitionen im Bereich Automobilexporte die Nachfrage nach UV-stabilen thermoplastischen Olefinen in die Höhe. Somit sind die regionalen Chancen vielfältig und reichen vom Volumenwachstum im asiatisch-pazifischen Raum über lukrative Automobilaufrüstungen in Nordamerika bis hin zur aufstrebenden Gewächshausindustrie im Nahen Osten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der UV-Stabilisatoren beginnt bei petrochemischen und feinchemischen Rohstoffen (insbesondere benzolbasierten Aromaten und Aminderivaten, die in HALS-Zwischenprodukten verwendet werden) und geht dann über in die Synthese von UV-Absorbern, HALS/NOR-HALS, Quenchern und maßgeschneiderten Mischungen. Additivhersteller wandeln diese Materialien in flüssige, pulverförmige oder perlen-/granulatförmige Qualitäten um und liefern diese direkt oder über Masterbatch-Hersteller an Kunststoffhersteller und Compoundeure, wobei die Nachfrage letztlich von Automobilkunststoffen, Verpackungsfolien, landwirtschaftlichen Folien, Beschichtungen und Bauwerkstoffen aus Polymeren getrieben wird.
Die Umwandlung und Qualifizierung im Midstream-Bereich stellen einen wiederkehrenden Engpass dar, insbesondere wenn Endanwender eine mehrjährige Außenbeständigkeit und geringe Migration bei dünnen Folien und Außenbauteilen verlangen. Die Widerstandsfähigkeit der Lieferkette ist nach Störungen bei der Verfügbarkeit von Aminderivaten und den Lieferzeiten stärker in den Fokus gerückt, unter anderem durch die Einführung der heimischen Produktion von Uvasorb HA44 HALS durch 3V Sigma USA an einem Standort in South Carolina im März 2025, um die regionale Versorgungssicherheit zu verbessern. Der Vertrieb erfolgt in der Regel über direkte Vertragsabschlüsse für große Automobil- und Folienkunden, während spezialisierte Chemikaliendistributoren kleinere Verarbeiter unterstützen. Der technische Service, einschließlich Dispersionsunterstützung, Daten zur beschleunigten Bewitterung und polymerspezifischer Pakete, trägt dazu bei, dass sich Lieferanten über diese Kanäle hinweg differenzieren.
Wettbewerbslandschaft
Der Markt für UV-Stabilisatoren ist mäßig fragmentiert. Strategische Prioritäten konzentrieren sich auf regionale Kapazitätserweiterungen, die Entwicklung von Premium-Chemikalien und die Integration in die Masterbatch-Produktion. Chancen in unerschlossenen Bereichen umfassen biobasierte Stabilisatoren, nanodispergierte Additive, die Beladungsraten senken, sowie kombinierte UV-antimikrobielle Flammschutzmittelpakete. Patentanmeldungen aus den Jahren 2024–2025 zeigen Aktivitäten bei polymergebundenen HALS, die das mechanische Recycling überstehen und damit Anforderungen der Kreislaufwirtschaft erfüllen. Lieferanten, die technische Dienstleistungen wie In-line-Spektroskopie zur Additivdispersion anbieten, können Aufpreise erzielen und die Bindungen zu Tier-1-Kunden vertiefen. Regionale regulatorische Divergenzen, insbesondere Chinas GB-Normen für Lebensmittelkontakt, schaffen Nischen, die agile lokale Akteure schneller ausnutzen als globale Marktführer.
Marktführer der UV-Stabilisatoren-Branche
-
BASF SE
-
Clariant
-
Songwon
-
ADEKA Corporation
-
Solvay
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UV-Stabilisatoren-Markt Unternehmen in diesem Bericht
- 3V Sigma S.p.A.
- ADEKA Corporation
- Altana AG
- BASF SE
- Chitec Technology Co., Ltd.
- Clariant
- Eastman Chemical Company
- Everlight Chemical Industrial Co.
- Evonik Industries AG
- Kaneka Corporation
- Lycus Ltd. LLC
- Mayzo Inc.
- Rianlon Corporation
- SABO S.p.A.
- SI Group Inc.
- Solvay
- Songwon
- SUQIAN UNITECH CORP..LTD
- Tianjin Baofeng Chemical Co., Ltd.
- Wanhua
Marktchancen und Zukunftsaussichten
Die meisten Chancen konzentrieren sich auf leistungsfähigere Stabilisierungspakete mit geringerer Migration für langlebige Außenkunststoffe und -folien, bei denen die Additivauswahl an die Garantiewirtschaft und verlängerte Qualifizierungszyklen gekoppelt ist. Die anhaltende Investition von BASF in Premium-NOR-HALS und verwandte Portfolios, einschließlich Tinuvin NOR 600, das auf der K 2025 für Dachanwendungen und Kunstrasen positioniert wurde, steht im Einklang mit der Nachfrage nach Außenanwendungen jenseits der traditionellen Verpackung. Parallel dazu unterstützt die durch Vorschriften bedingte Neuformulierung bei Beschichtungen und Kunststoffen triazinbasierte UV-Absorber und polymere HALS, die besser mit wasserbasierten Systemen kompatibel sind und der Extraktion widerstehen, was den breiteren Wandel weg von veralteten Benzotriazol-Chemien in regulierten Umgebungen unterstützt.
Lokalisierung und Kapazitätserweiterungen schaffen zudem Freiräume für Lieferanten, die Zwischenprodukte sichern und die Lieferzeiten für Verarbeiter verkürzen können. Clariant nahm im August 2025 eine zweite Produktionslinie für Nylostab S-EED in Cangzhou, China, in Betrieb, was auf gezielte Investitionen im Bereich technischer Kunststoffe und anwendungsspezifischer Stabilisatoren hinweist. Außerhalb etablierter Anwendungsfälle steigern schwimmende Solarplattformen und wetterbeständige, additiv gefertigte Bauteile die Nachfrage nach Stabilisatoren, die für extreme UV-Belastung und lange Nutzungsdauer validiert werden können, was Lieferanten begünstigt, die Produkte mit Anwendungstests und Materialzertifizierungsunterstützung kombinieren können.
Neueste Industrielle Entwicklungen in UV-Stabilisatoren-Markt
- April 2026: BASF gab eine Erweiterung seiner HALS- und NOR-HALS-Produktionskapazitäten bekannt. Dies erhöht die Verfügbarkeit von leistungsstarken Lichtstabilisatoren für langlebige Kunststoffe wie landwirtschaftliche Folien und dauerhafte Außenanwendungen, bei denen Qualifizierung und Versorgungskontinuität für Verarbeiter wichtig sind.
- Oktober 2025: BASF stellte auf der K 2025 Tinuvin NOR 600 vor, einen Lichtstabilisator der nächsten Generation aus der NOR-HALS-Klasse für PVC- und Polyolefinanwendungen. Die Positionierung des Produkts im Bereich Dachanwendungen und Kunstrasen deutet auf einen Fokus der Lieferanten auf langlebigere Außenanwendungen hin, die Premiumformulierungen unterstützen können.
- Juli 2024: BASF brachte Tinuvin NOR 211 AR auf den Markt, ein Wärme- und Lichtstabilisatorsystem für landwirtschaftliche Kunststoffe im intensiven Gartenbau im Rahmen seines VALERAS-Portfolios. Dies erweiterte das Instrumentarium für Plasticulture-Folien, die hoher UV-Strahlung und agrochemischen Bedingungen ausgesetzt sind, und trieb mehr anwendungsspezifische Stabilisatorpakete in die gängigen Folienspezifikationen.
UV-Stabilisatoren-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von UV-Stabilisator-Additiven, die zum Schutz von Kunststoffen, Beschichtungen und anderen polymerbasierten Materialien vor sonnenlichtbedingtem Abbau bei der Verwendung im Freien und unter starker Beleuchtung eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen aktive Sonnenschutzinhaltsstoffe sowie interne Transfers innerhalb vertikal integrierter Masterbatch-Betriebe aus, wenn kein externer Verkauf stattfindet.
Segmentierungsübersicht
- Nach Typ
- Hindered-Amine-Lichtstabilisatoren (HALS)
- UV-Absorber
- Quencher
- Antioxidantien
- Nach Endverbrauchsbranche
- Verpackung
- Automobil
- Landwirtschaft
- Bauwesen und Konstruktion
- Kleb- und Dichtstoffe
- Sonstige Endverbrauchsbranchen (Elektro und Elektronik usw.)
- Nach Polymertyp
- Polyolefine (PE, PP)
- PVC
- Polyurethan
- Technische Kunststoffe (PC, PA, PET)
- Sonstige (Styrolkunststoffe sowie Kautschuk und Elastomere)
- Nach Form
- Flüssig
- Pulver
- Perlen/Granulat
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um Marktgrenzen festzulegen, die erste Nachfragekarte zu erstellen und das Modell an beobachtbaren Indikatoren zu verankern. Wir haben öffentliche Quellen ausgewertet, darunter UN-Comtrade-Handelsdaten, USITC-Handelsstatistiken, Eurostat-Produktionsindikatoren für das verarbeitende Gewerbe sowie Sicherheits- und Verwendungshinweise von Behörden wie der US-amerikanischen Umweltschutzbehörde (EPA). Für den Kontext von Kunststoffen und Beschichtungen haben wir auch Quellen wie den American Chemistry Council sowie begutachtete Fachpublikationen zu Polymerabbau und Additivleistung herangezogen.
Um Nachfragesignale in Werte zu übersetzen, haben wir die historische Preisentwicklung und rohstoffgebundene Bewegungen anhand öffentlicher chemischer Preiskommentare sowie Jahresberichten und Investorenpräsentationen von Unternehmen, die Additivportfolios und Endmarktexposition erörtern, gegengeprüft. Bei Bedarf haben wir kostenpflichtige Abonnementdaten für Unternehmensfinanzen und -informationen, eine Patentdatenbank sowie eine Import-Export-Datenbank auf Sendungsebene genutzt, um Konsistenzprüfungen zu Lieferantenpräsenzen und Anwendungsschwerpunkten zu unterstützen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um das Desk-Modell zu überprüfen und Lücken zu schließen, die öffentliche Daten nicht gut erklären, darunter typische Dosierungsraten und wie sich die Preisgestaltung je nach Stabilisatorfamilie und Leistungsklasse unterscheidet. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen, darunter Additivlieferanten, Compoundierer und nachgelagerte Anwender in den Bereichen Kunststoffe und Beschichtungen, und wir haben die wichtigsten Nachfrageregionen abgedeckt, damit die Annahmen nicht nur eine Geografie widerspiegeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 43 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 45 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung haben wir einen kombinierten Top-down- und Bottom-up-Ansatz verwendet. Wir begannen mit den Nachfragepools für Polymere und Beschichtungen und rekonstruierten dann den UV-Stabilisator-Verbrauch anhand von Penetrations- und Additivdosierungsraten nach den wichtigsten Endanwendungen. Der Top-down-Pfad wurde an sichtbaren Indikatoren verankert, wie der Kunststoffverarbeitungsaktivität, Trends in der Beschichtungsproduktion und Handelsströmen für relevante chemische Additivkategorien, die wir anhand von in Interviews validierten Preisspannen in Werte umgerechnet haben.
Wir haben auch eine selektive Bottom-up-Annäherung verwendet, um die Gesamtwerte zu bestätigen, wobei Lieferanten- und Kanalprüfungen dazu beitrugen, zu bestätigen, ob die implizierten Volumina und durchschnittlichen Verkaufspreise realistisch waren. Zu den wichtigsten Eingaben gehörten die Verschiebung im Mix zwischen HALS und UV-Absorbern, typische Dosierungsbereiche in der Verpackung im Vergleich zu langlebigen Außenteilen, regionale Fertigungsintensität (insbesondere in Asien), Ersatzzyklen, die an die Witterungsbeständigkeit geknüpft sind, sowie das Tempo der Gewichtsreduzierung und des Kunststoffersatzes in Endanwendungen. Wo Lücken verblieben, haben wir Annahmen anhand von Proxys für die nächstgelegene Anwendung gefüllt und diese dann vor der Finalisierung mit den Befragten gegengeprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick verschiedene Entwicklungspfade für Bauaktivitäten, Automobilproduktionsraten, Verpackungswachstum sowie regulatorische oder nachhaltigkeitsbedingte Materialveränderungen widerspiegeln kann. Wachstumsraten wurden nicht mechanisch fortgeschrieben, sondern anhand des Expertenkonsenses zu Preisentwicklungen, Substitutionen zwischen Stabilisatorchemien und erwarteten Kapazitätserweiterungen oder -engpässen angepasst.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden durch mehrere Prüfungen validiert, mit dem Ziel sicherzustellen, dass die Gesamtwerte mit unabhängigen Signalen konsistent bleiben. Wir haben den implizierten Verbrauch und den Wert mit externen Markierungen verglichen, wie Produktionstrends bei Kunststoffen und Beschichtungen, Import-Export-Bewegungen und offengelegten Geschäftskommentaren von Additivlieferanten.
Wenn große Abweichungen nach Region oder Anwendung auftraten, wurden Annahmen überprüft und Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hatte, beispielsweise eine Preiserhöhung, eine Nachfragenverlangsamung oder eine Materialverschiebung. Jeder Bericht durchläuft eine mehrstufige Analystenprüfung vor der Freigabe und wird jährlich mit Zwischenaktualisierungen bei wesentlichen Ereignissen aufgefrischt. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit der Output die neuesten verfügbaren Informationen widerspiegelt.
Schätzung des UV-Stabilisatoren-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für UV-Stabilisatoren können selbst dann voneinander abweichen, wenn das Thema ähnlich erscheint, da jeder Herausgeber möglicherweise eine andere Gruppe von Additivchemien, Preispunkten und Endanwendungswegen berücksichtigt. Unterschiede entstehen auch, wenn ein Modell stärker auf Umsatzangaben von Lieferanten setzt, während ein anderes von der Polymernachfrage und Dosierungsannahmen ausgeht.
Die größten Treiber von Abweichungen in diesem Markt entstehen in der Regel dadurch, ob die Schätzung angrenzende Lichtstabilisatorkategorien einbezieht, wie der Masterbatch-Wert im Vergleich zum Wert des Wirkstoffs behandelt wird und ob interne Transfers als Umsatz gezählt werden. Auch der Währungszeitpunkt und das gewählte Basisjahr spielen eine Rolle, da sich Additivpreise mit Rohstoffen und Vertragszyklen bewegen können und ein Modell, das die durchschnittlichen Verkaufspreise nur einmal aktualisiert, von der aktuellen Marktrealität abweichen kann. Der Ausschluss von Nicht-Markttransaktionen und die Beschränkung des Umfangs auf externe Verkäufe ist ein Grund dafür, dass der Wert für 2026 bei Mordor Intelligence bei 1,48 Mrd. USD liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,48 Mrd. USD (2026) | |
| Branchenherausgeber A | 1,78 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und erfasst möglicherweise eine breitere Wertdefinition, die mehr des formulierten Masterbatch-Werts anstelle des reinen Stabilisator-Wirkstoffwerts einbeziehen kann. |
| Branchenherausgeber B | 1,64 Mrd. USD (2025) | Stützt sich auf 2025 als Basisjahr und wendet ein längeres Prognosefenster an; die einbezogenen Typkategorien können breiter sein, was die Zählung von Mischungen und angrenzenden Stabilisatorfamilien verändern kann. |
Die Streuung dieser Zahlen erklärt sich hauptsächlich dadurch, was bepreist wird (aktives Additiv gegenüber formulierter Form), die Behandlung interner gegenüber externer Verkäufe sowie die Wahl des Basisjahres und des Währungszeitpunkts. Indem das Modell an Nachfrageindikatoren wie dem Polymerverbrauch und realistischen Dosierungsraten ausgerichtet und dann mit Lieferanten- und Kanalfeedback gegengeprüft wird, bleibt die endgültige Zahl auf wiederholbare Eingaben zurückführbar und nicht auf breite Kategorien-Rollups.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für UV-Stabilisatoren?
Der Markt für UV-Stabilisatoren wird im Jahr 2026 auf USD 1,48 Milliarden geschätzt.
Wie schnell wird der Markt in den nächsten fünf Jahren wachsen?
Es wird prognostiziert, dass er bis 2031 auf USD 1,99 Milliarden steigen wird, mit einem CAGR von 6,12 %.
Welcher Polymertyp verzeichnet das schnellste Wachstum beim Stabilisatorverbrauch?
Polyurethane werden voraussichtlich mit einem CAGR von 6,48 % wachsen, angetrieben durch Sprühschaum-Dämmstoffe und Automobilsitzschäume.
Warum gewinnen Perlen- und Granulat-Stabilisatoren an Beliebtheit?
Sie bieten staubfreie Handhabung und präzise Dosierung und unterstützen damit Masterbatch-Hersteller und hochwertige Automobilanwendungen.
Welche Region trägt am meisten zur globalen Nachfrage bei?
Asien-Pazifik macht 2025 54,34 % des Umsatzes aus, gestützt durch Chinas Verpackungssektor und Indiens Einführung von Gewächshausfolien.
Was treibt die Automobilnachfrage nach UV-Stabilisatoren an?
OEM-Garantieverlängerungen für Außenkunststoffe erfordern Additive, die Farbe und Glanz für bis zu 15 Jahre erhalten, was die Einführung von Premium-HALS steigert.