
Marktgröße und Marktanteil für Versorgungsmasten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
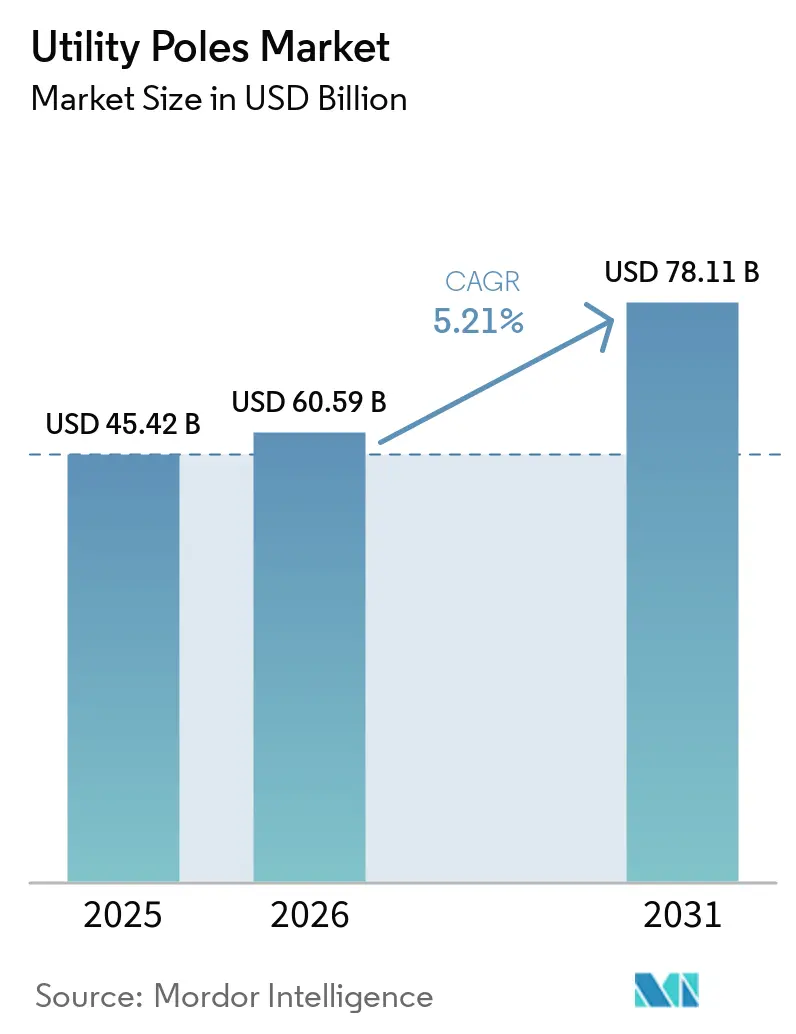
| Marktgröße (2026) | 60.59 Milliarden US-Dollar |
| Marktgröße (2031) | 78.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Versorgungsmasten von Mordor Intelligence
Die Größe des Versorgungsmasten-Marktes wird voraussichtlich von 45,42 Milliarden USD im Jahr 2025 auf 60,59 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,21 % über den Zeitraum 2026–2031 einen Wert von 78,11 Milliarden USD erreichen. Steigende Programme zur Netzmodernisierung, beschleunigte Netzanschlüsse für erneuerbare Energien und die zunehmende Verdichtung des 5G-Ausbaus erweitern den Versorgungsmasten-Markt in allen wichtigen Materialklassen. Massive Kapitalausgaben, wie Chinas Netzbudget von mehr als 600 Milliarden Yuan für 2024, halten die Auftragsbücher voll, während Europas Infrastrukturplan für die Stromversorgung in Höhe von 584 Milliarden EUR die langfristige Nachfrage stützt. Die gemeinsame Nutzung von Telekommunikationsmasten durch Leasing, ländliche Elektrifizierungsprogramme in Subsahara-Afrika und die Lebenszykluskosten-Vorteile von Verbundmasten stärken die Wachstumsaussichten des Versorgungsmasten-Marktes zusätzlich. Der Wettbewerb verschärft sich durch Übernahmen, die Produktionskapazitäten, vertikale Integration und Smart-Pole-Technologien hinzufügen, aber Lieferkettenrisiken für Southern Yellow Pine und lokale Untererdungsvorschriften erzeugen punktuelle Volatilität.
Wichtigste Erkenntnisse des Berichts
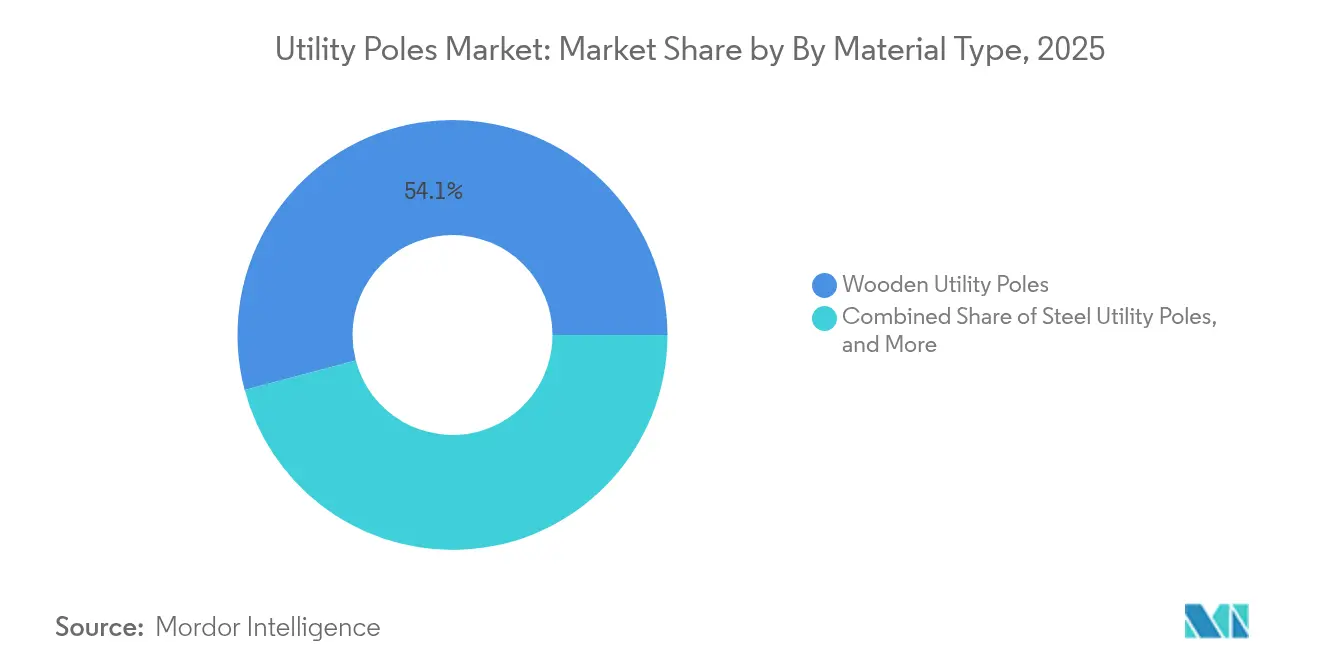
- Nach Materialtyp führten Holzmasten im Jahr 2025 mit einem Umsatzanteil von 54,12 %; faserverstärkte Polymermasten verzeichnen bis 2031 die höchste CAGR von 7,55 %.
- Nach Produkt hielten Verteilungsmasten im Jahr 2025 einen Marktanteil von 66,90 % am Versorgungsmasten-Markt, während Smart Poles bis 2031 mit einer CAGR von 10,05 % wuchsen.
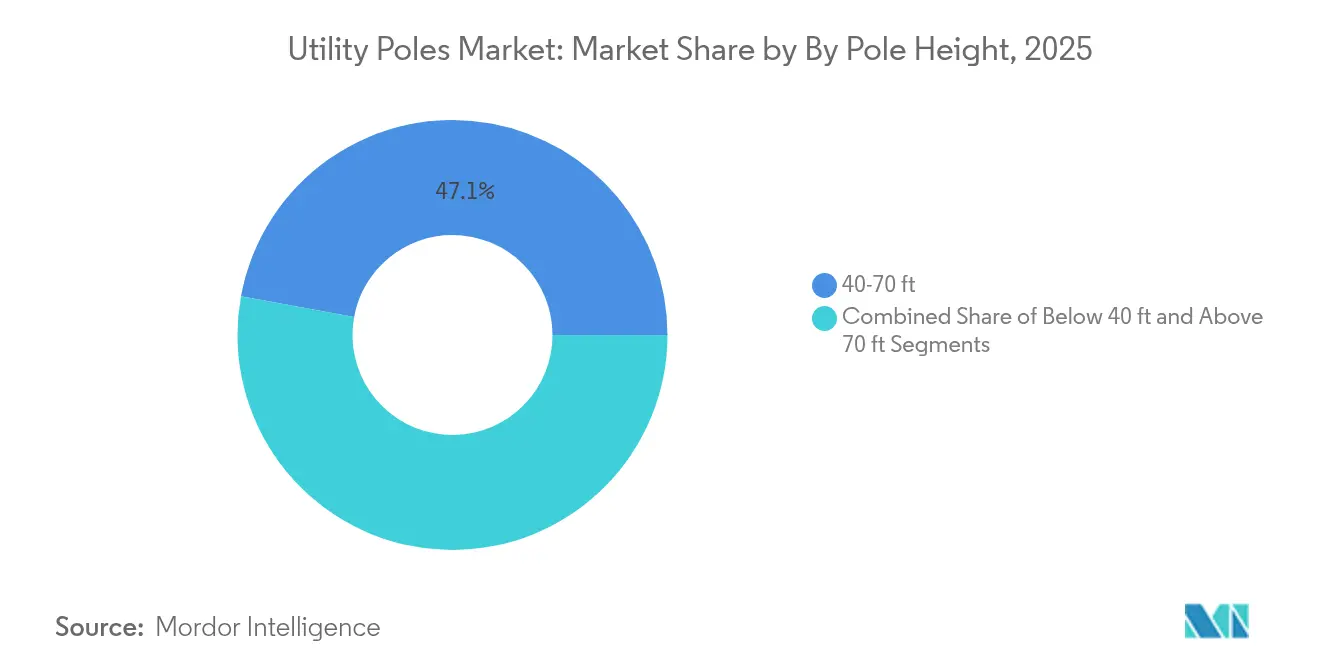
- Nach Masthöhe entfiel auf die Kategorie 40–70 Fuß im Jahr 2025 ein Anteil von 47,12 % an der Versorgungsmasten-Marktgröße; Masten über 70 Fuß steigen mit einer CAGR von 8,45 %.
- Nach Endnutzer trugen Übertragungs- und Verteilungsversorgungsunternehmen im Jahr 2025 65,05 % des Umsatzes bei; Telekommunikationsbetreiber expandierten mit einer CAGR von 9,25 %.
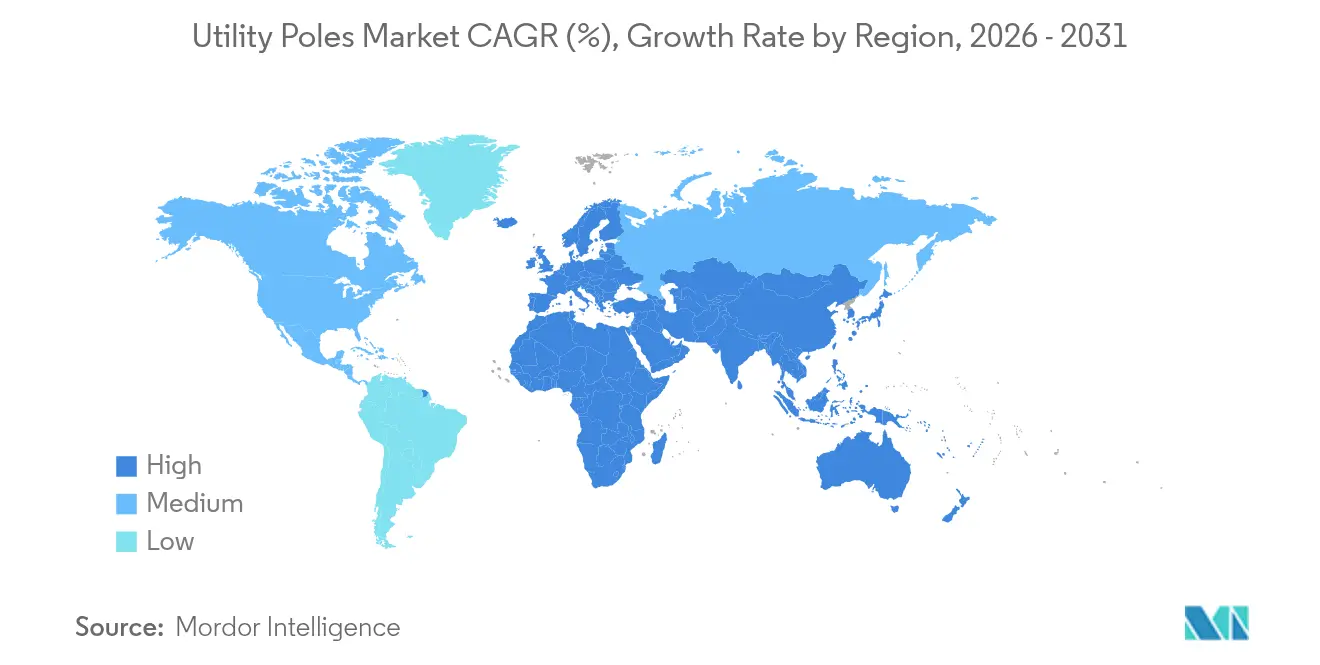
- Asien-Pazifik hatte im Jahr 2025 einen Anteil von 38,20 % am Versorgungsmasten-Markt; für den Nahen Osten und Afrika wird eine CAGR von 6,22 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Programme zur Netzhärtung und Sturmresilienz | +8.2% | Nordamerika, Europa und die Küstenregionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Beschleunigte ländliche Elektrifizierung in Subsahara-Afrika und ASEAN | +6.8% | Subsahara-Afrika, ASEAN-Kernmärkte | Langfristig (≥4 Jahre) |
| 5G-Verdichtung treibt gemeinsame Mastnutzungsverträge an | +7.1% | Globale städtische Zentren | Kurzfristig (≤2 Jahre) |
| Lebenszykluskosten-Vorteil von hybriden FRP-Stahlmasten | +4.3% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Bundessteuerliche Anreize für Netzanschlüsse erneuerbarer Energien | +5.8% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Edge-KI-Mastsensoren ermöglichen vorausschauende Wartung | +2.9% | Global, angeführt von entwickelten Märkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Programme zur Netzhärtung und Sturmresilienz
Große Versorgungsunternehmen in den Vereinigten Staaten verpflichteten sich nach dem Hurrikan Beryl zu mehr als 5 Milliarden USD für den Austausch von Masten und die Systemhärtung, während das US-Energieministerium im Jahr 2024 Resilienzförderungen in Höhe von 2,3 Milliarden USD auszahlte[2]. Vergleichbare Programme in Frankreich stellen bis 2032 jährlich über 5 Milliarden EUR bereit. Diese Investitionen erhöhen die jährlichen Ausschreibungsvolumina für Verbund- und Stahlmasten, die hohen Windlasten standhalten und minimalen Wartungsaufwand erfordern. Der Markt für Versorgungsmasten profitiert daher von beschleunigten Austauschzyklen, höheren durchschnittlichen Verkaufspreisen und steigender Nachfrage nach Smart-Grid-fähigen Strukturen. Lieferanten, die Masten für Hurrikan-, Eis- und Feuerzonen zertifizieren können, sichern sich Vorrangpositionen in mehrjährigen Rahmenverträgen.
5G-Verdichtung treibt gemeinsame Mastnutzungsverträge an
Betreiber von Kleinzellen senken ihre Bereitstellungskosten um 42 %, wenn sie Funkgeräte an bestehenden Holzmasten befestigen, anstatt eigenständige Stahlstrukturen zu errichten. Im Vereinigten Königreich erprobt Virgin Media O2 Smart-Masten, die Mobilfunkabdeckung, Umweltsensorik und Beleuchtung kombinieren. Die regulatorische Erleichterung durch die US-amerikanische Bundesbehörde für Kommunikation ermöglicht schnellere Genehmigungen für Mastbefestigungen und macht Masten zu Mehrfachnutzungs-Einnahmequellen, was Upgrades auf leistungsfähigere Designs stimuliert. Der Markt für Versorgungsmasten erfährt einen strukturellen Aufschwung, da Telekommunikationsverträge die Einkommensströme für Mastbesitzer diversifizieren und Investitionen in höhere, stärkere Masten rechtfertigen, die für Funklasten vorausgelegt sind.
Beschleunigte ländliche Elektrifizierung in Subsahara-Afrika und ASEAN
Die Mission 300 der Afrikanischen Entwicklungsbank zielt darauf ab, bis 2030 300 Millionen neue Stromanschlüsse zu schaffen. Nigeria hat bereits 50.000 Haushalte über solare Mini-Netze angeschlossen, die auf kostengünstige Holzmasten angewiesen sind. ASEAN-Mitglieder benötigen jährliche Infrastrukturausgaben von 210 Milliarden USD, und Japans Partnerschaft für Qualitätsinfrastruktur stellt 110 Milliarden USD zur Unterstützung dieser Projekte bereit. Diese Programme betonen kostengünstige Verteilungsnetze, die Holz- und Betonmasten bevorzugen, eröffnen jedoch Nischen für korrosionsbeständige Verbundwerkstoffe in Küstengebieten. Der Volumenbedarf in aufstrebenden Regionen stützt ein stabiles Wachstum des Marktes für Versorgungsmasten, auch wenn die Margen gering bleiben.
Lebenszykluskosten-Vorteil von hybriden FRP-Stahlmasten
Verbundmasten halten 50–80 Jahre im Vergleich zu 25–40 Jahren bei behandeltem Holz, was die Gesamtbetriebskosten in korrosiven oder brandgefährdeten Umgebungen senkt. Versorgungsunternehmen implementieren Asset-Management-Modelle, die Projekte über Lebenszyklen hinweg bepreisen, und richten Spezifikationen auf FRP- und Hybridmasten aus, trotz höherer Anschaffungspreise. Mit steigendem Produktionsmaßstab verringern sich die Aufpreise für Verbundwerkstoffe, was die Einführung in städtischen und industriellen Korridoren fördert. Der Trend unterstützt eine differenzierte Preisgestaltung und Margenausweitung für Anbieter fortschrittlicher Verbundwerkstoffe im Markt für Versorgungsmasten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Untererdungsvorschriften in waldbrandgefährdeten Regionen | -4.7% | Kalifornien, Australien, Mittelmeereuropa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Holzzertifizierung und Rückverfolgbarkeit | -3.2% | Global, konzentriert in OECD-Märkten | Kurzfristig (≤2 Jahre) |
| Verschärfung der VOC-/Kreosot-Beschränkungen in OECD-Märkten | -2.8% | Nordamerika, Europa, entwickelter Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Versorgungsengpass bei Südlicher Gelbkiefer | -2.1% | Nordamerika, globale Holzmastmärkte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Untererdungsvorschriften in waldbrandgefährdeten Regionen
Kalifornische Versorgungsunternehmen planen, bis 2032 gemäß Senate Bill 884 3.100 Meilen Verteilungsleitungen zu verlegen. Die Umrüstungskosten übersteigen 3 Millionen USD pro Meile, was den kurzfristigen Bedarf an Freileitungsmasten verdrängt, aber den langfristigen Bedarf an hochwertigen feuerbeständigen Strukturen erhöht, wo Freileitungen weiterhin zulässig sind. Australische Landesregulatoren und mediterrane europäische Behörden prüfen ähnliche Vorschriften, was auf eine regionale Nachfragekompression hindeutet, die Hersteller durch geografische Diversifizierung und Produktmixverschiebungen hin zu feuerbewerteten Verbundwerkstoffen ausgleichen müssen.
Steigende Kosten für Holzzertifizierung und Rückverfolgbarkeit
Der Ausstieg aus Pentachlorphenol und strengere Audits des Forest Stewardship Council erhöhen die Rohholz-Inputkosten um 8–15 %. Compliance-Ausgaben belasten kleinere Sägewerke und konsolidieren die Holzmastversorgung bei großen integrierten Akteuren mit zertifizierten Wäldern. Höhere Kosten verringern den Preisvorteil von Holz, beschleunigen die Substitution durch Stahl- und Verbundmasten und verändern die Wettbewerbspositionierung im Markt für Versorgungsmasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Holzführerschaft trifft auf Verbundwerkstoff-DynamikHolzmasten generierten im Jahr 2025 54,12 % des Umsatzes und unterstreichen damit die fest verankerten Lieferketten und die Vertrautheit der Installateure. Stahl adressiert jedoch Hochlastkorridore, während Beton für Regionen mit begrenztem Holzbestand geeignet ist. Faserverstärktes Polymer, das am schnellsten wachsende Material mit einer CAGR von 7,55 % bis 2031, gewinnt Marktanteile, wo Korrosion, Brandrisiko oder Nachhaltigkeitsziele die Projektkriterien dominieren. Versorgungsunternehmen an der Küste der Vereinigten Staaten finanzierten Pilotprogramme, bei denen 1.200 Eisen- und Verbundmasten im Wert von 3,5 Millionen USD in anspruchsvollen Feuchtgebieten aufgestellt wurden. Gesamtbetriebskostenbewertungen verlagern die Beschaffung hin zu langlebigen Hybriden und positionieren Verbundwerkstoffe für die Erschließung von Premiumsegmenten des Marktes für Versorgungsmasten.
Holzlieferanten sehen sich steigenden Zertifizierungskosten und regulatorischer Kontrolle gegenüber. Der laufende Rückzug von Pentachlorphenol drängt Hersteller zu neuen boratbasierten Behandlungen, die Vorlaufzeiten verlängern und Kosten erhöhen. Stahlhersteller zielen auf hohe Übertragungsstrukturen ab, insbesondere in Chinas UHV-Korridoren, während Beton in Lateinamerika eine kostengetriebene Rolle spielt. Verbundwerkstoffanbieter investieren in Recyclingfähigkeit und automatisierte Pultrusionslinien und verringern so Preisunterschiede. Die Diversifizierung weg von einer einzigen Materialklasse bleibt daher ein strategisches Gebot im gesamten Markt für Versorgungsmasten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkt:
Verteilungsnachfrage dominiert, Smart-Masten beschleunigen sichVerteilermasten repräsentierten im Jahr 2025 66,90 % der Lieferungen und spiegeln die allgegenwärtigen Niederspannungsnetze weltweit wider. Übertragungsmasten haben weniger Einheiten, aber höhere Rechnungswerte aufgrund von Verstärkung, Verzinkung und größeren Höhen. Straßenbeleuchtungs- und Hochmastmasten dienen städtischen und industriellen Projekten, während Monopole Telekommunikations- und beengte Trassenaufgaben erfüllen. Smart-Masten expandieren mit einer CAGR von 10,05 % und integrieren 5G-Funkgeräte, IoT-Sensoren, Elektrofahrzeugladung und adaptive Beleuchtung auf einer einzigen Plattform. Seouls S-Pole-Programm veranschaulicht den Multifunktionseinsatz und bündelt Luftqualitätsüberwachung und Notrufsäulen in Standardmasten.
Die Marktgröße für Versorgungsmasten im Bereich Smart-Masten soll erheblich wachsen, da Städte WLAN-Offload, Umweltanalysen und digitale Werbung monetarisieren. Hersteller gehen Partnerschaften mit Telekommunikationsbetreibern ein, um Masten für Kleinzellen-Stromversorgungen vorzuverdrahten. Regierungen, die Infrastrukturkonvergenz für Straßenbildästhetik fordern, beschleunigen die Einführung weiter. Gleichzeitig stützen traditionelle Verteilermasten weiterhin das Volumen, insbesondere in aufstrebenden Volkswirtschaften, die ländliche Elektrifizierungsprogramme starten.
Nach Masthöhe:
Mittlerer Bereich dominiert, hohe Segmente steigenMasten zwischen 40 Fuß und 70 Fuß hielten im Jahr 2025 47,12 % des Umsatzes und entsprechen den vorherrschenden Verteilungsabständen. Höhen unter 40 Fuß eignen sich für Straßenbeleuchtung und suburbane Breitbandanschlüsse, während Masten über 70 Fuß aufgrund von Projekten zur Übertragung erneuerbarer Energien eine CAGR von 8,45 % bis 2031 aufweisen. Chinas State Grid plant mehr als 30.000 km UHV-Leitungen, die spezialisierte Türme und hochfeste Masten erfordern. Ähnliche Hochmast-Nachfrage entsteht in nordamerikanischen Windgürteln, wo lange Spannweiten die Anzahl der Fundamente reduzieren.
Stahl- und Hybridverbundmasten gedeihen im Hochsegment aufgrund ihrer Festigkeit und Korrosionsbeständigkeit. Höhere Strukturen verringern auch die Trassenbreiten pro übertragenem Megawatt und verbessern die Genehmigungserfolgsquoten. Da Versorgungsunternehmen entlegene erneuerbare Anlagen vernetzen, wird die Ingenieursexpertise für Hochmasten zu einem zentralen Differenzierungsmerkmal im Markt für Versorgungsmasten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen führen, Telekommunikation wächst schnellÜbertragungs- und Verteilungsversorger schufen im Jahr 2025 65,05 % der Nachfrage und bestätigen die traditionelle Basis des Marktes für Versorgungsmasten. Straßenbeleuchtungsbehörden pflegen vorhersehbare Austauschzyklen, während Bahnkorridore Spezialfahrleitungsmasten verwenden. Telekommunikationsbetreiber liefern die schnellste CAGR von 9,25 %, da die 5G-Verdichtung gemeinsame Nutzungsgenehmigungen nutzt. DigitalBridges 4,25-Milliarden-USD-Zayo-Deal zur Übernahme des Glasfasergeschäfts von Crown Castle unterstreicht die sektorübergreifende Infrastrukturkonvergenz.
Kleinzellenbereitstellungen erfordern Mastkopadaptierungen, schwerere Armhalterungen und verstärkte Fundamentdesigns. Diese Anforderungen verlagern die Beschaffung hin zu aufgerüsteten Stahl- oder Verbundwerkstoffen und erhöhen die durchschnittlichen Mastpreise. Versorgungsunternehmen, die Mieteinnahmen aus Antennenplatzierungen erzielen, verbessern die Kapitalrendite und bevorzugen Smart-Mast-Bestellungen, die mit Stromzählern und Glasfaserdurchführungskanälen vorausgestattet sind.
Geografische Analyse
APAC-Markt für Versorgungsmasten
Asien-Pazifik dominierte 2025 mit einem Umsatzanteil von 38,20 %, angeführt von Chinas mehrjährigem Ausgabenplan von über 600 Milliarden Yuan und Indiens Programm zur Elektrifizierung ländlicher Gebiete. Japans Infrastrukturpartnerschaft stellt der Region 110 Milliarden USD zur Verfügung und unterstützt ASEAN-Mastenbestellungen aus Holz und Beton. Küstenkorrosionsprobleme fördern die frühe Einführung von Verbundwerkstoffen, insbesondere im taifunexponierten Ostchina. Schnelle Urbanisierung ergänzt das Stadtbild durch telekommunikationsfähige Smart-Masten, was die Produktvielfalt im Markt für Versorgungsmasten erweitert.
MEA-Markt für Versorgungsmasten
Der Nahe Osten und Afrika verzeichnen mit 6,22 % die höchste CAGR bis 2031. Die Mission 300 der Afrikanischen Entwicklungsbank strebt den Anschluss von 300 Millionen Menschen an und treibt das Volumen an Verteilungsmasten in die Höhe. Die Golfstaaten investieren in die Netzzuverlässigkeit zur Integration von Solar- und Wasserstoffprojekten und fordern verzinkten Stahl sowie Hybridverbundwerkstoffe, die Sand und Hitze standhalten. Nigerias Mini-Netz-Ausbauprogramme und Kenias elektrifizierte Eisenbahnprojekte greifen jeweils auf maßgeschneiderte Mastenlösungen zurück, um Kosten, Langlebigkeit und Diebstahlsicherheit in Einklang zu bringen.
Markt für Versorgungsmasten in Nordamerika und Europa
Nordamerika und Europa bleiben stabil, sind jedoch innovationsintensiv. Das US-amerikanische Inflation Reduction Act setzt Anreize für die Anbindung erneuerbarer Energien und kurbelt Bestellungen für Hochspannungsübertragungsmasten an. Europas Netzinvestition von 584 Milliarden EUR bis 2030 konzentriert sich auf digitale Umspannwerke und Klimaresilienz. Vorschriften zur Erdverkabelung aufgrund von Waldbränden dämpfen die Volumina im Westen der USA, erhöhen jedoch die Nachfrage nach feuerfesten Verbundmasten in verbleibenden Freileitungskorridoren. Verschärfte Konservierungsmittelvorschriften veranlassen Versorgungsunternehmen, Borat- und Kupfernaphthanat-Behandlungen zu testen, während Verbundwerkstoffe als Alternativen in beiden Regionen Gesamtkostenanalysen auf sich ziehen.
Wettbewerbslandschaft
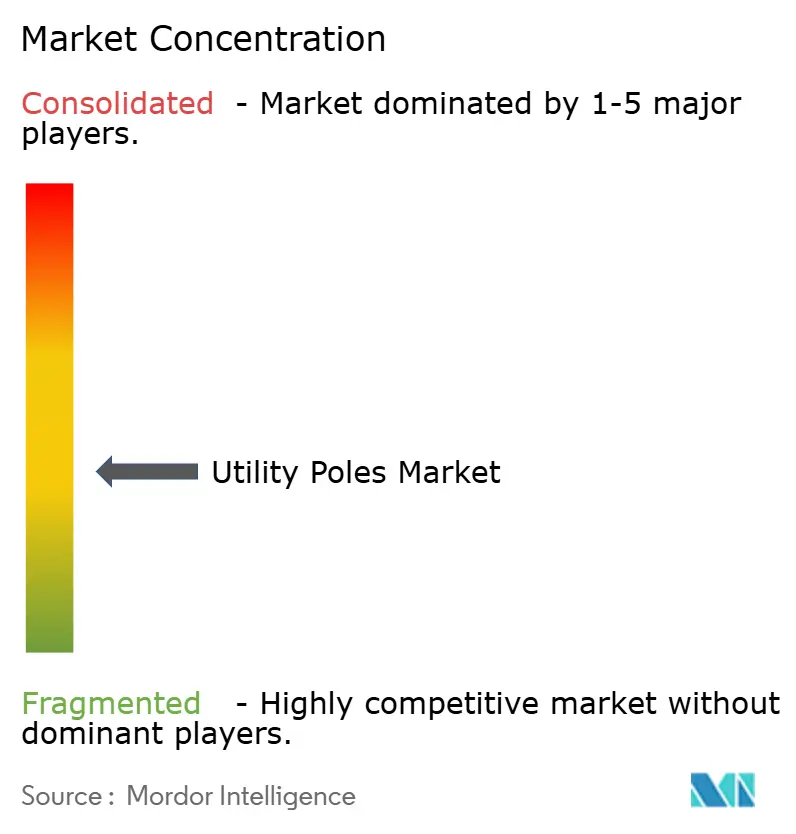
Der Wettbewerb ist mäßig fragmentiert, wobei die fünf größten Hersteller nahezu 40 % des globalen Umsatzes kontrollieren. Valmont Industries erhöhte seine Quartalsdividende um 13 %, nachdem im ersten Quartal 2025 ein Nettoumsatz von 969,3 Millionen USD erzielt wurde. Stella-Jones nutzt vertikal integrierte Holzbeschaffung, und Koppers Holdings skaliert Kreosot-Substitute, um Marktanteile zu erhalten. Arcosa übernahm Ameron Pole Products für 180 Millionen USD, um die Stahlmastkapazität zu erweitern. Macquarie Asset Management erwarb eine Mehrheitsbeteiligung an DynaGrid, um den Fertigungsdurchsatz zu steigern.
Innovation prägt die Differenzierung. Signify vermarktet Smart-Mast-Suiten mit Beleuchtung und 5G, während Creative Pultrusions und Strongwell in recycelbare FRP-Matrizen investieren, die Anforderungen der Kreislaufwirtschaft erfüllen. Regionale Akteure wie Nippon Concrete Industries liefern erdbebenresistente Fertigbetonmasten in Japan. Partnerschaften zwischen Mastanbietern und Analytikunternehmen – Osmose und Neara schlossen sich im Juni 2025 zusammen – bieten digitale Zwillinge und vorausschauende Wartung, die die Wechselkosten für Versorgungsunternehmen erhöhen.
Marktneueinsteiger sehen sich hohen Zertifizierungshürden gegenüber, insbesondere für Feuerzonen und Hochspannungskorridore. Integrierte Hersteller mit Druckbehandlungs-, Verzinkungs- und Pultrusionslinien erzielen Skaleneffekte und verkaufen in konvergierende Telekommunikationssektoren. Smart-Mast-Plattformen eröffnen neue Einnahmequellen, laden aber auch Telekommunikationsausrüstungsanbieter und IT-Integratoren zum Wettbewerb ein und intensivieren Technologieallianzen im Markt für Versorgungsmasten.
Marktführer im Bereich Versorgungsmasten
-
Valmont Industries Inc.
-
RS Technologies Inc.
-
Skipper Limited
-
Koppers Inc.
-
Stella-Jones Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Versorgungsmasten-Markt Unternehmen in diesem Bericht
- Valmont Industries, Inc.
- Stella-Jones Inc.
- Koppers Holdings Inc.
- RS Technologies Inc.
- Skipper Limited
- Nippon Concrete Industries Co., Ltd.
- L.B. Foster Company
- BBM Enterprise Co., Ltd.
- Rand B Group
- The Euclid Chemical Company
- Eiffage Energie Systemes
- Bell Lumber and Pole Company
- Cox Industries, Inc.
- Thomas and Betts Corporation (ABB Installation Products Inc.)
- Creative Pultrusions, Inc.
- Strongwell Corporation
- FUCHS Lubritech GmbH
- Yunnan Water Conservancy and Hydropower Construction Co., Ltd.
- Qingdao Wuxiao Group Co., Ltd.
- Qingdao TianYuanGang Steel Structure Co., Ltd.
Neueste Industrielle Entwicklungen in Versorgungsmasten-Markt
- Juni 2025: Osmose und Neara stellten eine Partnerschaft vor, um Mastinspektionsdaten mit 3D-Netzmodellen zu verknüpfen und die vorausschauende Wartung voranzutreiben.
- März 2025: FirstEnergy schloss ein Netzmodernisierungsprogramm im Wert von 26 Milliarden USD ab und fügte 15 neue Masten hinzu und ersetzte 200 Isolatoren in Pennsylvania.
- Februar 2025: Chinas State Grid kündigte eine Rekordinvestition in das Stromnetz von über 600 Milliarden Yuan für Ultrahochspannungsprojekte an.
- Januar 2025: Die Europäische Kommission veröffentlichte Leitlinien für vorausschauende Netzplanung mit einer Projektion von 730 Milliarden EUR für Verteilung und 477 Milliarden EUR für Übertragung bis 2040.
Berichtsumfang des globalen Marktes für Versorgungsmasten
Versorgungsmasten, allgemein bekannt als Übertragungsmasten, Telefonmasten oder Strommasten, sind Säulen oder Pfosten. In der Regel aus Holz oder Aluminiumlegierung gefertigt, tragen diese Masten Freileitungen und andere öffentliche Versorgungseinrichtungen. Je nach Anwendung können sie auch Geräte wie Transformatoren, Straßenlaternen und Glasfaserkabel tragen.
Der Markt für Versorgungsmasten ist segmentiert nach Produkt (Übertragungs- und Verteilungsmasten [Stahl, Beton, Holz], Lichtmast, Hochmast, Monopol, sonstige), Höhe (unter 40 Fuß, 40–70 Fuß, über 70 Fuß), Endnutzer (Stromübertragung, Stromverteilung, Beleuchtung, Telekommunikation, sonstige), Geografie (Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika). Marktgröße und Prognosen werden für alle oben genannten Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Holzversorgungsmasten | |
| Stahlversorgungsmasten | Gestufte Stahlmasten |
| Geschweifte Stahlmasten | |
| Betonversorgungsmasten | |
| Faserverstärkte Polymer (FRP) Verbundmasten |
| Übertragungsmasten |
| Verteilermasten |
| Straßen-/Beleuchtungsmasten |
| Hochmasten |
| Monopole |
| Smart-Masten |
| Sonstige |
| Unter 40 Fuß |
| 40–70 Fuß |
| Über 70 Fuß |
| Stromübertragungsversorger |
| Stromverteilungsversorger |
| Straßen- und Flächenbeleuchtungsbehörden |
| Telekommunikationsbetreiber |
| Eisenbahn- und Verkehrsinfrastruktur |
| Sonstige |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Nach Materialtyp | Holzversorgungsmasten | ||
| Stahlversorgungsmasten | Gestufte Stahlmasten | ||
| Geschweifte Stahlmasten | |||
| Betonversorgungsmasten | |||
| Faserverstärkte Polymer (FRP) Verbundmasten | |||
| Nach Produkt | Übertragungsmasten | ||
| Verteilermasten | |||
| Straßen-/Beleuchtungsmasten | |||
| Hochmasten | |||
| Monopole | |||
| Smart-Masten | |||
| Sonstige | |||
| Nach Masthöhe | Unter 40 Fuß | ||
| 40–70 Fuß | |||
| Über 70 Fuß | |||
| Nach Endnutzer | Stromübertragungsversorger | ||
| Stromverteilungsversorger | |||
| Straßen- und Flächenbeleuchtungsbehörden | |||
| Telekommunikationsbetreiber | |||
| Eisenbahn- und Verkehrsinfrastruktur | |||
| Sonstige | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Nordische Länder | |||
| Übriges Europa | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Nigeria | |||
| Übriges Afrika | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| ASEAN | |||
| Australien | |||
| Neuseeland | |||
| Übriger Asien-Pazifik-Raum | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Versorgungsmasten?
Der Versorgungsmasten-Markt steht im Jahr 2026 bei 60,59 Milliarden USD und soll bis 2031 einen Wert von 78,11 Milliarden USD erreichen.
Welcher Materialtyp hat den größten Anteil am Markt für Versorgungsmasten?
Holzmasten führen mit 54,12 % des Umsatzes im Jahr 2025 aufgrund von Kostenvorteilen und etablierten Lieferketten.
Warum wachsen Smart-Masten schneller als traditionelle Mastsegmente?
Smart-Masten bündeln 5G-Funkgeräte, Beleuchtung und IoT-Sensoren und schaffen neue Einnahmequellen, was bis 2031 eine CAGR von 10,05 % antreibt.
Welche Region zeigt das schnellste zukünftige Wachstum?
Für den Nahen Osten und Afrika wird eine CAGR von 6,22 % prognostiziert, angetrieben durch ländliche Elektrifizierung und Finanzierung der Netzmodernisierung.
Wie wirken sich Untererdungsvorschriften auf die Mastnachfrage aus?
Obligatorische Untererdung in waldbrandgefährdeten Gebieten reduziert regionale Freileitungsmastbestellungen, erhöht aber die Nachfrage nach feuerbeständigen Verbundmasten, wo Freileitungen verbleiben.