
Marktgröße und Marktanteil für die Behandlung von Uterusmyomen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.39 Milliarden US-Dollar |
| Marktgröße (2031) | 8.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Behandlung von Uterusmyomen von Mordor Intelligence
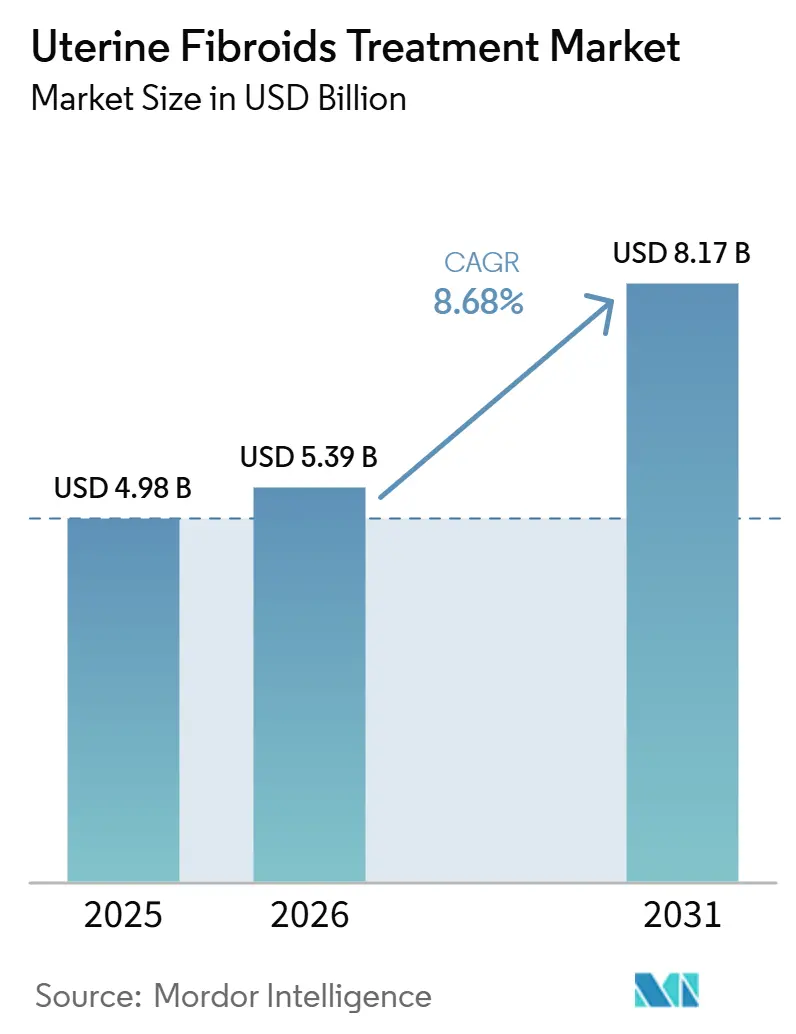
Die Größe des Marktes für die Behandlung von Uterusmyomen wird voraussichtlich von 4,98 Milliarden USD im Jahr 2025 auf 5,39 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,68 % über den Zeitraum 2026–2031 einen Wert von 8,17 Milliarden USD erreichen.
Die zunehmende Prävalenz symptomatischer Leiomyome bei Frauen in ihren Dreißigern, die rasche Verbreitung gebärmuttererhaltender Eingriffe und die erweiterte Kostenübernahme durch Kostenträger für orale GnRH-Antagonisten vergrößern die adressierbare Patientenbasis. Krankenhäuser modernisieren ihre Operationssäle mit KI-gestützten Robotersystemen, die die Operationszeit verkürzen, während ambulante Ketten Bildgebung und interventionelle Radiologie bündeln, um den Patientenpfad zu beschleunigen. Hersteller integrieren maschinelles Lernen in fokussierte Ultraschall- und Embolisationsplattformen, senken die Qualifikationsanforderungen für Ärzte und ermöglichen eine Skalierung in unterversorgten Regionen. Die Fragilität der Lieferkette für Embolisationsmittel und MRT-Kontrastmittel bleibt ein wesentliches Risiko, doch Diversifizierungsstrategien großer Anbieter haben begonnen, Engpässe zu mildern.
Wichtigste Erkenntnisse des Berichts
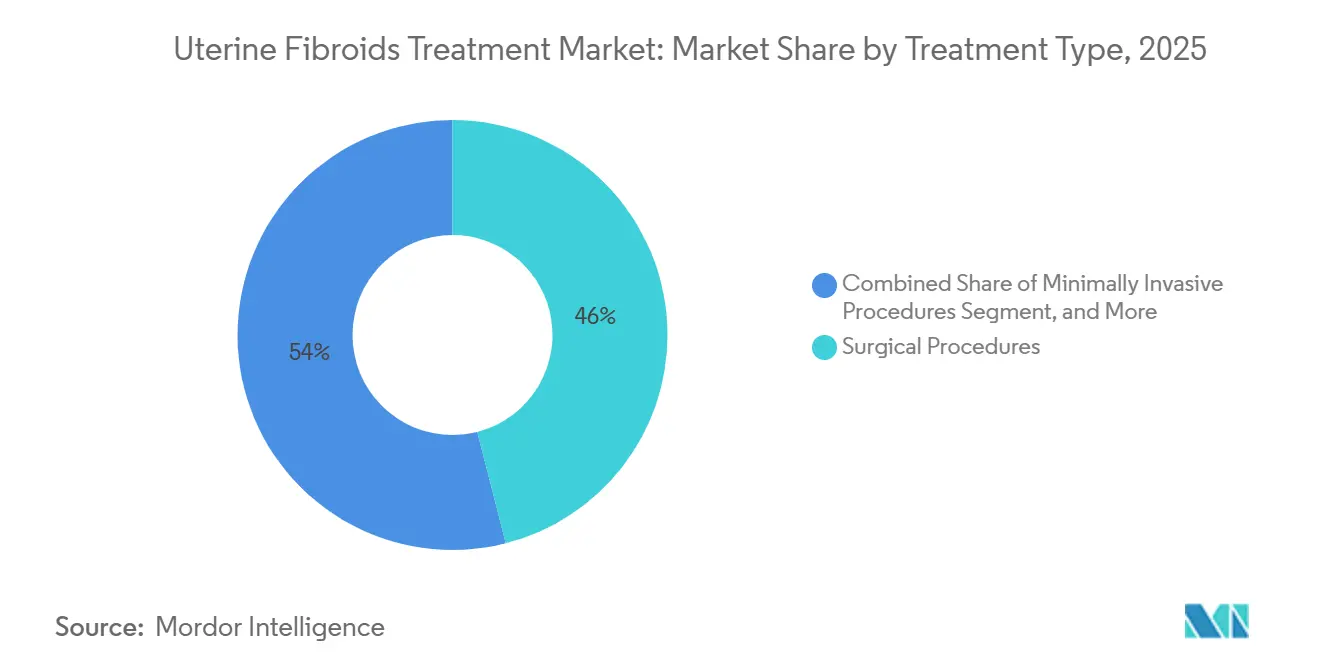
- Nach Behandlungsart entfielen im Jahr 2025 46,02 % des Marktanteils für die Behandlung von Uterusmyomen auf chirurgische Eingriffe, während nicht-invasive Verfahren bis 2031 voraussichtlich mit einer CAGR von 9,06 % wachsen werden.
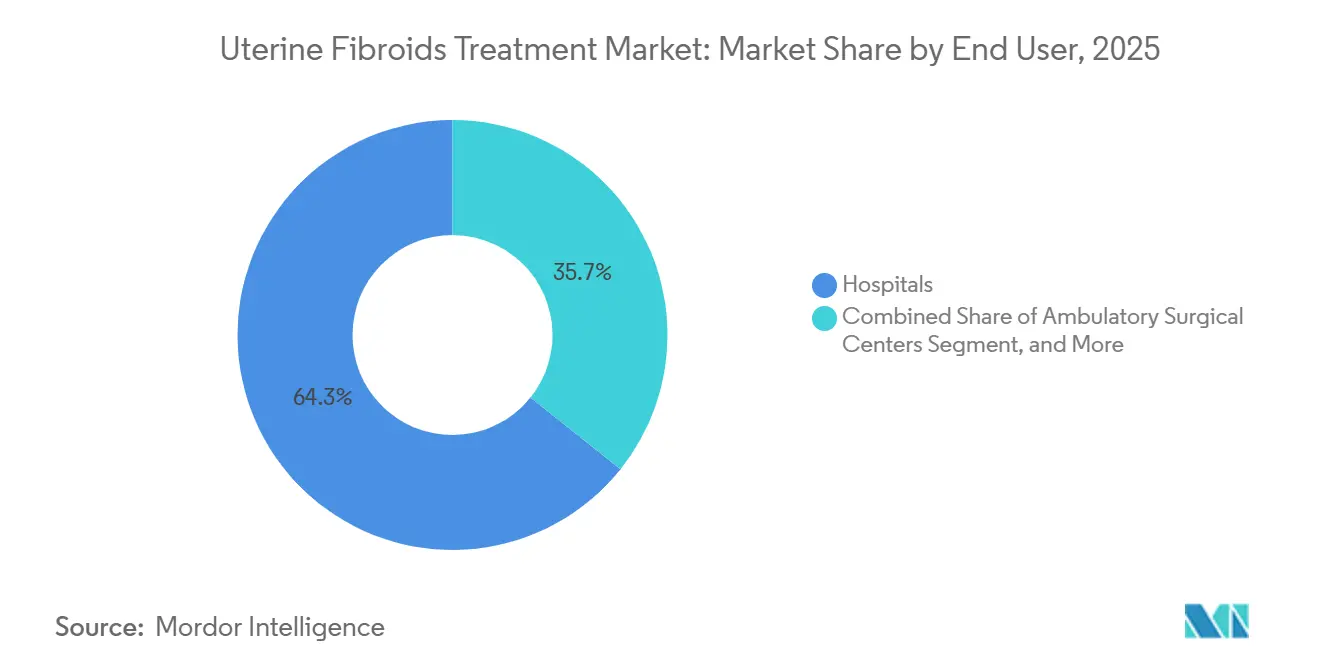
- Nach Endnutzer entfielen im Jahr 2025 64,27 % des Marktanteils auf Krankenhäuser, während gynäkologische Fachkliniken im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 11,63 % wachsen werden.
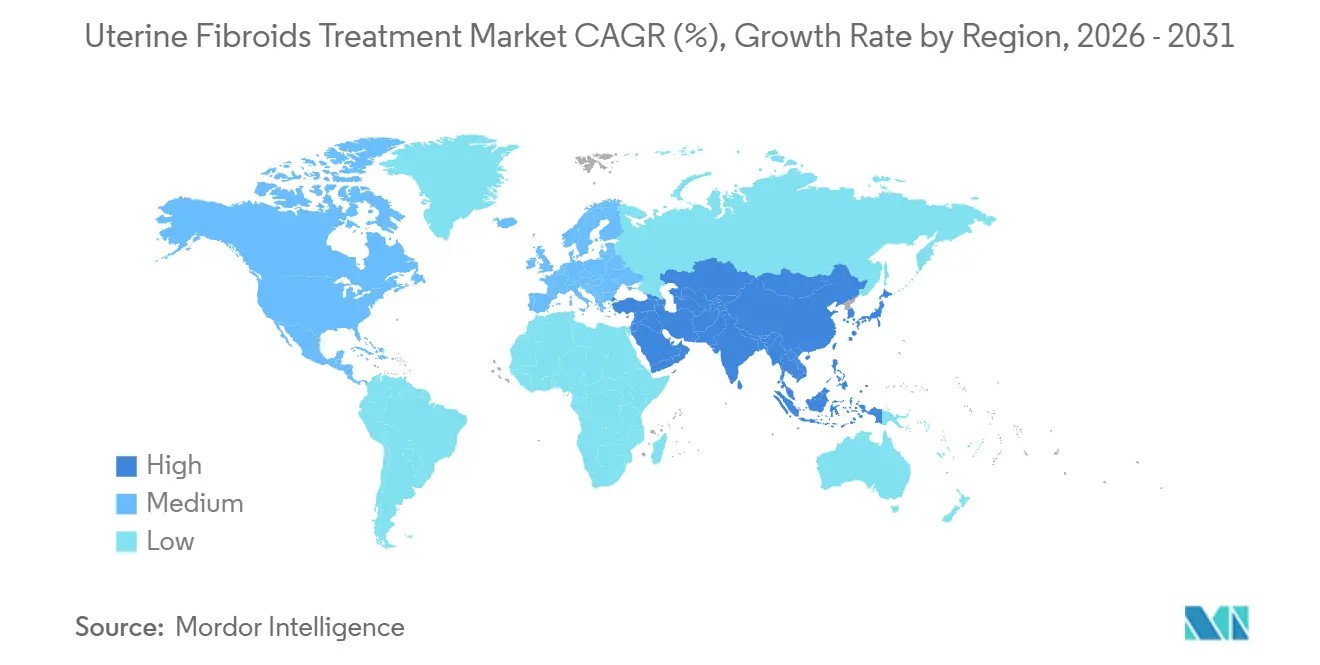
- Nach Geografie entfielen im Jahr 2025 41,78 % des globalen Umsatzes auf Nordamerika, während Asien-Pazifik mit einer CAGR von 10,27 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz bei Frauen und frühere Diagnoseraten | +1.8% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung von der Hysterektomie hin zu minimal- und nicht-invasiven Verfahren | +2.1% | Nordamerika und Europa führend; Asien-Pazifik- Akzeptanz nimmt zu | Mittelfristig (2–4 Jahre) |
| Regulatorische Zulassungen und Ausweitung der Erstattung für neuartige Arzneimittel | +1.5% | Nordamerika, Europa, Japan; aufkommend in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Rasante technologische Fortschritte bei bildgeführter Ablation und robotergestützter Chirurgie | +1.3% | Nordamerika, Westeuropa, ausgewählte Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| KI-gestützte Behandlungsplanungssoftware zur Verbesserung des Verfahrensdurchsatzes | +0.9% | Nordamerika, Europa, Japan, technologisch fortgeschrittene Asien-Pazifik-Märkte | Mittel- bis langfristig (3–5 Jahre) |
| Dezentralisierte Tele-Gynäkologie-Modelle zur Verbesserung des Zugangs in Schwellenmärkten | +0.7% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz bei Frauen und frühere Diagnoseraten
Symptomatische Myome betreffen mittlerweile etwa 70–80 % der Frauen bis zum Alter von 50 Jahren, und der Point-of-Care-Ultraschall erweitert die Früherkennung in der Primärversorgung. Tragbare Scanner mit einem Preis unter USD 10.000 werden in gynäkologischen Praxen in den Vereinigten Staaten und Europa zur Routine.[1]Zentren für Krankheitskontrolle und -prävention, "Trends bei myombedingten Krankenhausaufenthalten," CDC, cdc.gov Eine frühere Diagnose lenkt jüngere Patientinnen zu fertilitätserhaltenden Optionen wie der Radiofrequenzablation, die zukünftige Hysterektomieraten senkt. Die Verlagerung erweitert den Pool der Kandidatinnen für gerätebasierte ambulante Versorgung. Hersteller, die Bildgebung und Therapie bündeln, gewinnen daher einen größeren Anteil am Gesamtbudget. Kostenträger profitieren, wenn eine frühzeitige Behandlung kostspielige Notaufnahmen verhindert.
Verlagerung von der Hysterektomie hin zu minimal- und nicht-invasiven Verfahren
Die Anzahl der Hysterektomien aufgrund von Myomen in den USA sank von etwa 200.000 im Jahr 2020 auf geschätzte 165.000 im Jahr 2025, während die Uterusarterienembolisation und der MRT-gesteuerte fokussierte Ultraschall im zweistelligen Bereich wuchsen.[2]Amerikanisches Kollegium für Geburtshelfer und Gynäkologen, "Klinische Leitlinien 2024 zum Myommanagement," ACOG, acog.org Aktualisierte klinische Leitlinien verpflichten Ärzte, gebärmuttererhaltende Alternativen zuerst vorzustellen. Die robotergestützte Myomektomie macht mittlerweile mehr als 40 % aller Myomektomien an akademischen Zentren aus, mit dem Verweis auf geringeren Blutverlust und schnellere Erholung. Kostenträger belohnen zunehmend die Entlassung am selben Tag, was ambulanten Zentren einen Margenvorteil verschafft. Der Trend stimuliert auch die Nachfrage nach fortschrittlicher Bildgebung bei der präoperativen Planung.
Behördliche Zulassungen und Ausweitung der Kostenübernahme für neuartige Medikamente
Medicare und mehrere europäische Gesundheitssysteme übernahmen im Jahr 2025 die Kosten für GnRH-Antagonisten wie Oriahnn und Myfembree zur präoperativen Myomverkleinerung.[3]Europäische Arzneimittelagentur, "Erstattungsentscheidung für Myfembree," EMA, ema.europa.eu Der Zugang zu erstattungsfähiger oraler Therapie erweitert die Krankheitsmanagementoptionen für perimenopausale Frauen, die möglicherweise ohne Operation bis zur Menopause überbrücken können. Die pharmazeutischen Umsätze stiegen, da Labelausweitungen Kombinationsregimes befürworteten. Die Kostenübernahme beschleunigt auch die Einführung in Japan und treibt Formularzusätze in China und Indien voran. Pharmaunternehmen finanzieren Nachzulassungsstudien, die kürzere Behandlungsverläufe zur Verbesserung der Therapietreue testen.
Schnelle technologische Fortschritte bei bildgeführter Ablation und robotergestützter Chirurgie
INSIGHTEC integrierte prädiktive Algorithmen in seine Exablate-Plattform und reduzierte die Dauer der fokussierten Ultraschallsitzungen von 4 Stunden auf unter 2 Stunden. Intuitive Surgicals da Vinci 5 fügte eine Echtzeit-Gewebeerkennung hinzu, die die Operationszeit um bis zu 20 % verkürzt. Ein schnellerer Falldurchsatz verbessert die Rendite auf millionenschwere Kapitalanlagen. Krankenhäuser in Singapur und Südkorea planen nun täglich zwei MRT-gesteuerte Ablationen pro MRT-Suite und verdoppeln damit die bisherige Produktivität. Kapitalinvestitionen sind weiter gerechtfertigt, da KI jüngeren Chirurgen hilft, komplexe Fälle sicher durchzuführen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten für MRT-gesteuerten fokussierten Ultraschall und Robotersysteme | -1.2% | Global, am stärksten in Schwellenmärkten und ländlichen Krankenhäusern in entwickelten Regionen | Langfristig (≥ 4 Jahre) |
| Nebenwirkungen und Abbruchraten der Langzeit-Hormontherapie | -0.8% | Global, insbesondere Nordamerika und Europa, wo orale GnRH-Antagonisten weit verbreitet verschrieben werden | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten interventionellen Radiologen in einkommensschwachen Regionen | -0.6% | Subsaharisches Afrika, Südasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Fragilität der globalen Lieferkette für Kontrastmittel und Embolisationsmittel | -0.5% | Global, mit akuten Engpässen in Europa und Asien-Pazifik in den Jahren 2024–2025 | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten für MRT-gesteuerten fokussierten Ultraschall und Robotersysteme
Fokussierte Ultraschallgeräte werden zwischen USD 2 Millionen und USD 3 Millionen gelistet, während Roboterplattformen häufig USD 2 Millionen übersteigen und Serviceverträge jährlich USD 150.000 hinzufügen. Kommunale Krankenhäuser verschieben daher Anschaffungen zugunsten von Kernbildgebungs-Upgrades. In Indien und China bevorzugen öffentliche Krankenhäuser Radiofrequenzgeräte, die fast zehnmal weniger kosten. Das Preisgefälle schafft eine zweigeteilte Landschaft, in der städtische Eliten Zugang zu Hochtechnologie haben, während Frauen auf dem Land auf konventionelle Chirurgie angewiesen sind. Anbieter bieten nun Leasing- und Pay-per-Use-Modelle an, doch die Bankfinanzierung in einkommensschwachen Ländern bleibt begrenzt.
Nebenwirkungen und Abbruchraten der Langzeit-Hormontherapie
GnRH-Antagonisten können vasomotorische Symptome und einen Rückgang der Knochendichte verursachen, was dazu führt, dass 30–35 % der Patientinnen die Therapie innerhalb eines Jahres abbrechen. Östrogen-Add-back reduziert Nebenwirkungen, doch die Therapietreue im realen Umfeld bleibt hinter den Erwartungen zurück. Eine Multizenterstudie aus dem Jahr 2025 ergab, dass nur 52 % der Frauen den empfohlenen sechsmonatigen Behandlungsverlauf abschlossen. Frühzeitiger Abbruch mindert die Arzneimittelumsätze und verringert die Wirksamkeit als eigenständige Lösung. Pharmaunternehmen testen dreimonatige Behandlungsregimes und erforschen selektive Progesteronmodulatoren zur Verbesserung der Verträglichkeit. Regulierungsbehörden werden neue Protokolle voraussichtlich nicht vor 2027 genehmigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Nicht-invasiver Schwung übertrifft chirurgische DominanzChirurgische Eingriffe hielten im Jahr 2025 einen Marktanteil von 46,02 % am Markt für die Behandlung von Uterusmyomen und unterstreichen damit die traditionelle Rolle von Hysterektomie und offener Myomektomie. Das Segment verliert gegenüber Kostenträgerpolitiken an Boden, die Gebärmuttererhalt und kürzere Krankenhausaufenthalte bevorzugen. Nicht-invasive Modalitäten werden bis 2031 voraussichtlich eine CAGR von 9,06 % verzeichnen, die schnellste innerhalb des therapeutischen Mixes. Die Einführung des fokussierten Ultraschalls beschleunigt sich, wenn Krankenhäuser mehrere Fälle pro Bildgebungssuite einplanen können, was die Anlagenauslastung steigert. Minimal-invasive Verfahren, einschließlich Uterusarterienembolisation und Radiofrequenzablation, bleiben in Regionen ohne MRT-kompatible Operationssäle unverzichtbar. Medikamentenbasierte Therapie bedient eine Nischennachfrage bei Frauen, die sich der Menopause nähern, sieht sich jedoch mit Therapietreue-Gegenwind konfrontiert, der die Durchdringung begrenzt.
Nordamerika und Westeuropa führen bei nicht-invasiven Einsätzen, da die Kostenübernahme MRT-gesteuerte Systeme abdeckt, während Asien-Pazifik-Märkte häufig Radiofrequenzablation mit Ultraschallführung kombinieren, um Kosten zu senken. INSIGHTEC meldete im Jahr 2025 einen Anstieg der US-amerikanischen Exablate-Volumina um 35 %, nachdem akademische Zentren die Technologie als schnittfreie ambulante Versorgung vermarktet hatten. Das chirurgische Eingriffvolumen verlagert sich allmählich von der offenen zur robotergestützten Myomektomie, doch die Kapitalbelastung dämpft die Einführung in kommunalen Krankenhäusern. Minimal-invasive Optionen dienen als kosteneffektiver Mittelweg, insbesondere in Lateinamerika, wo das verfügbare Einkommen geringer ist. Medikamentenbasierte Versorgung gewinnt in Japan und Südkorea an Bedeutung, wo kulturelle Normen häufig eine pharmakologische Behandlung gegenüber einer Operation bevorzugen.


Nach Endnutzer:
Spezialkliniken beschleunigen die ambulante VerlagerungKrankenhäuser generierten im Jahr 2025 64,27 % aller Eingriffe, da sie Bildgebung, Chirurgie und postoperative Überwachung unter einem Dach integrieren. Dennoch wird für spezialisierte gynäkologische Kliniken bis 2031 eine CAGR von 11,63 % prognostiziert, da Private-Equity-Fonds ambulante Netzwerke unterstützen. Diese Kliniken verkürzen diagnostische und therapeutische Wege, verbessern die Patientenzufriedenheit und senken die Kosten für Kostenträger. Ambulante chirurgische Zentren sprechen Millennials an, die eine Entlassung am selben Tag und transparente Preisgestaltung suchen. Krankenhäuser behalten eine starke Stellung bei großen oder multiplen Myomen, die eine robotergestützte oder offene Chirurgie erfordern, obwohl Überweisungsmuster routinemäßige Fälle zunehmend anderswohin lenken.
Tele-Gynäkologie-Plattformen in Indien triagieren Frauen aus ländlichen Gebieten und leiten sie an städtische Spezialkliniken weiter, was den Klinikbesuch steigert und gleichzeitig die Wartezeiten verkürzt. Nordamerikanische Kliniken kooperieren mit Kostenträgern, um gebündelte Zahlungen zu akzeptieren, die Bildgebung, Embolisation und Nachsorge auf einer einzigen Rechnung abdecken. Einrichtungen im Nahen Osten nutzen Medizintourismusströme, um hochmargige MRT-gesteuerte Ablationsplätze zu füllen. Krankenhäuser kontern, indem sie dedizierte Myomzentren einrichten, die Reproduktionsendokrinologie, Radiologie und Chirurgie in einem einzigen Programm vereinen. Der Kampf um Volumen motiviert alle Akteure, KI-Dashboards einzuführen, die Ergebnisse in Echtzeit verfolgen.
Geografische Analyse
Markt für die Behandlung von Uterusmyomen in Nordamerika und Europa
Nordamerika erzielte im Jahr 2025 einen Anteil von 41,78 % am weltweiten Umsatz, unterstützt durch eine umfassende Versicherungsabdeckung für das gesamte Behandlungsspektrum von der oralen Therapie bis zur robotergestützten Chirurgie. Die Vereinigten Staaten allein führen jährlich etwa 600.000 myombedingte Eingriffe durch, obwohl das Wachstum sich verlangsamt, da die Durchdringung minimal-invasiver Verfahren reift. Kanada erweitert den Zugang durch Provinzprogramme, die die Uterusarterienembolisation finanzieren, während Mexiko private Kliniken mit öffentlichen Initiativen zur Ausweitung der Früherkennung kombiniert. Europa belegt den zweiten Platz nach Wert, wobei Deutschland, Frankreich und das Vereinigte Königreich die Einführung von fokussiertem Ultraschall und robotergestützten Plattformen anführen. Die nationalen Gesundheitssysteme erkennen an, dass eine gebärmuttererhaltende Versorgung die lebenslangen Ausgaben im Vergleich zur Hysterektomie senkt.
Markt für die Behandlung von Uterusmyomen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 eine CAGR von 10,27 % verzeichnen – die weltweit höchste –, da Urbanisierung und steigende verfügbare Einkommen die Nachfrage ausweiten. Chinas nationales Screening-Programm zielt darauf ab, die Diagnoserate bei Frauen im Alter von 30 bis 50 Jahren bis 2027 um 25 % zu steigern. Indiens Tele-Gynäkologie-Netzwerke schließen Lücken in der Grundversorgung und leiten Patientinnen an Fachkliniken weiter, die Embolisation und fokussierten Ultraschall anbieten. Japan und Südkorea unterstützen medikamentöse Behandlungsregime über die nationale Krankenversicherung, doch die demografische Alterung dämpft das Mengenwachstum. Australien positioniert sich als Ausbildungszentrum für MR-geführten Ultraschall und zieht Kliniker aus Südostasien an.
Markt für die Behandlung von Uterusmyomen im Nahen Osten und Afrika
Der Nahe Osten und Afrika weisen eine fragmentierte Marktlandschaft auf. Die Mitgliedstaaten des Golf-Kooperationsrats investieren in robotergestützte und fokussierte Ultraschallkapazitäten, um den Medizintourismus zu fördern. In Subsahara-Afrika mangelt es an ausgebildeten interventionellen Radiologen, weshalb die Hysterektomieraten hoch bleiben, obwohl Pilotprojekte zur Tele-Gynäkologie in Kenia und Nigeria die Diagnose verbessern. Südafrika beherbergt akademische Zentren, die Embolisation und laparoskopische Myomektomie durchführen, jedoch begrenzen öffentliche Budgets die Expansion. Lieferkettenengpässe bei embolischen Mikrosphären in den Jahren 2024–2025 haben die Anfälligkeit kleinerer Märkte offengelegt, die auf Importe angewiesen sind.
Markt für die Behandlung von Uterusmyomen in Südamerika
Südamerika gliedert sich in ein privatwirtschaftliches Wachstum in Brasilien, Argentinien und Chile sowie einen eingeschränkten Zugang im öffentlichen Sektor andernorts. Das brasilianische Nationalsystem erstattet die Hysterektomie, jedoch keine MR-geführten Eingriffe, sodass wohlhabende Patientinnen diese in privaten Krankenhäusern selbst bezahlen. Argentinien weitete 2025 infolge des Einsatzes chirurgischer Fachgesellschaften die Kostenübernahme für die robotergestützte Myomektomie aus. Chile erprobt tele-gynäkologische Versorgungsangebote in ländlichen Provinzen, die latente Nachfrage freisetzen könnten, sobald die Finanzierung stabilisiert ist. Insgesamt hängt das Wachstum des Marktes für die Behandlung von Uterusmyomen in der Region vom regulatorischen Fortschritt und der Währungsstabilität ab.

Wettbewerbslandschaft
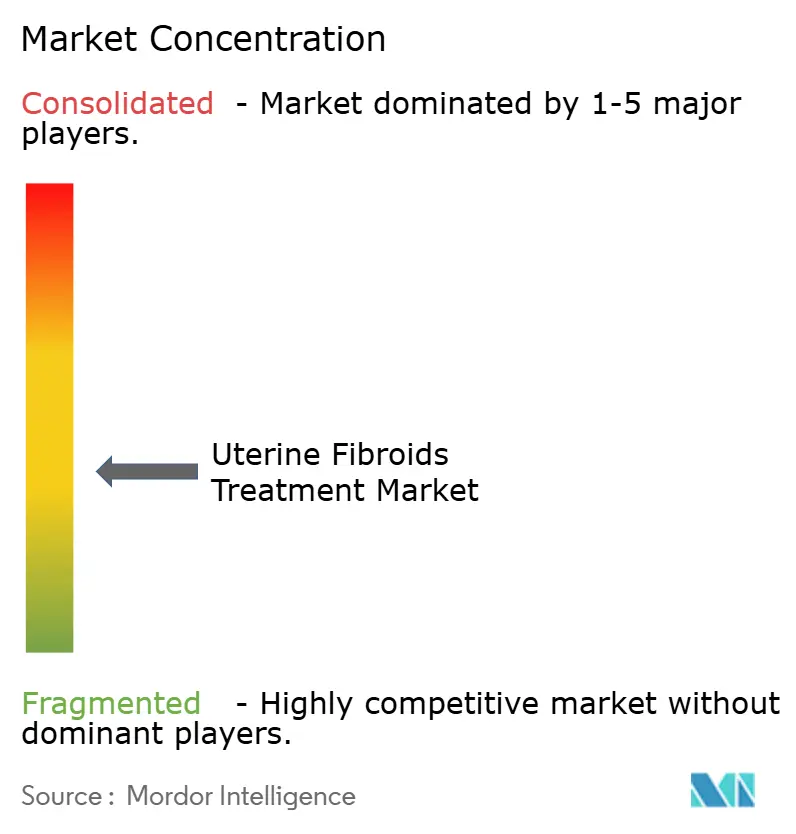
Der Markt für die Behandlung von Uterusmyomen weist eine moderate Fragmentierung auf, da Pharma-, Geräte- und Dienstleistungsunternehmen in überlappenden Nischen konkurrieren. AbbVie und Myovant dominieren das Segment der oralen GnRH-Antagonisten und nutzen große Vertriebsteams sowie Nachzulassungsstudien, um Formularzusätze zu sichern. Boston Scientific und Medtronic führen die Embolisations- und Radiofrequenzbereiche an, nachdem jedes Unternehmen sein Portfolio durch gezielte Akquisitionen erweitert hat. INSIGHTEC und Profound Medical sind auf MRT-gesteuerten fokussierten Ultraschall spezialisiert und nutzen das nicht-invasive Wertversprechen, das bei städtischen Patientinnen Anklang findet.
Intuitive Surgicals da Vinci-Franchise integriert KI zur Echtzeit-Kartierung von Myomkapseln, was die Plattform differenziert und Premium-Preisgestaltung sichert. Kleinere Marktteilnehmer wie Gynesonics und Minerva Surgical zielen mit kostengünstigen Radiofrequenzgeräten, die minimalen Kapitalaufwand erfordern, auf ambulante Zentren ab. Bildgebungspartner Philips Healthcare und Siemens Healthineers integrieren KI-Segmentierungstools, die in Behandlungsplanungssoftware einfließen und die Ökosystemkontrolle stärken. Tele-Gynäkologie-Aggregatoren in Indien und China verhandeln Mengenpreise mit Geräteherstellern im Austausch für garantierte Fallvolumina, eine Strategie, die Beschaffungsnormen neu gestalten könnte.
Zu den Weißflecken-Chancen gehören hybride Protokolle, die eine Kurzzeitmedikation mit ambulanter Ablation kombinieren, um Rezidive zu reduzieren. Anbieter erkunden auch Einweg-Instrumentensets, die in vorhandene laparoskopische Türme passen, um die Kosten pro Fall zu senken. Das Fehlen harmonisierter globaler Standards für MRT-gesteuerte Systeme ermöglicht es regionalen Akteuren, Fuß zu fassen, bevor multinationale Zulassungen erfolgen. Patentanmeldungen rund um KI-Gewebekartierung deuten auf ein Wettrüsten um Software-Differenzierung hin. Dienstleister, die Echtzeit-Ergebnisse über Cloud-Dashboards nachweisen können, stärken ihre Verhandlungsmacht gegenüber Kostenträgern.
Marktführer im Bereich der Behandlung von Uterusmyomen
Medtronic
Myovant Sciences GmbH
Boston Scientific Corporation
Gynesonics Inc.
INSIGHTEC Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung von Uterusmyomen
- Abbvie
- Bayer
- Boston Scientific
- Cook Group
- The Cooper Companies
- Gynesonics Inc.
- Hologic
- INSIGHTEC Ltd.
- Intuitive Surgical
- Karl Storz
- Medtronic
- Merit Medical Systems
- Minerva Surgical
- Myovant Sciences
- Olympus Corp.
- Koninklijke Philips
- Profound Medical
- Siemens Healthineers
- Stryker
- Terumo
Lesen Sie die Analyse der Behandlung von Uterusmyomen-Unternehmen

Recent Industry Developments in Markt für die Behandlung von Uterusmyomen
- Oktober 2025: Apotex sicherte sich die exklusiven kanadischen Rechte an Linzagolix für die Therapie von Uterusmyomen.
- Mai 2025: TiumBio und Daewon Pharmaceutical schlossen Phase-2-Studien von Merigolix (TU2670/DW4902) für Uterusmyome ab.
- Januar 2025: Hologic schloss die Übernahme von Gynesonics für USD 350 Millionen ab und fügte die Sonata-Plattform zur transzervikalen Ablation seinem minimal-invasiven Portfolio hinzu.


Umfang des globalen Berichts über den Markt für die Behandlung von Uterusmyomen
Im Rahmen dieses Berichts sind Uterusmyome, auch bekannt als Uterusmyome oder Leiomyome, nicht-krebsartige Tumoren, die sich in der Muskelwand der Gebärmutter entwickeln. Sie können in Größe und Anzahl variieren. Symptome umfassen starke Menstruationsblutungen, Anämie, Unterleibsdruck und -schmerzen, Blähungen, erhöhte Harnfrequenz und reproduktive Dysfunktion.
Der Markt für die Behandlung von Uterusmyomen ist nach Typ, Behandlung, Endnutzer und Geografie segmentiert. Das Typsegment ist weiter unterteilt in subseröse Myome, intramurale Myome, submuköse Myome, gestielte Myome und andere Typen. Andere Typen umfassen zervikale Myome. Das Behandlungssegment ist weiter unterteilt in Medikamente und chirurgische Techniken. Das Medikamenten-Untersegment ist weiter unterteilt in Progesteron, Levonorgestrel und andere Medikamente. Andere Medikamente umfassen Mefenaminsäure und Raloxifen. Die chirurgischen Techniken sind weiter unterteilt in Hysterektomie, Myomektomie, Myolyse und andere chirurgische Techniken. Andere chirurgische Techniken umfassen Uterusarterienembolisation und Radiofrequenzablation. Das Endnutzersegment ist weiter unterteilt in Krankenhäuser, Spezialkliniken und andere Endnutzer. Andere Endnutzersegmente umfassen ambulante Zentren, häusliche Gesundheitsdienstleistungen und Telemedizin-Plattformen. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten globalen Regionen. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
| Medikamentenbasierte Behandlungen |
| Chirurgische Eingriffe |
| Minimal-invasive Verfahren |
| Nicht-invasive Verfahren |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Spezialisierte gynäkologische Kliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Medikamentenbasierte Behandlungen | |
| Chirurgische Eingriffe | ||
| Minimal-invasive Verfahren | ||
| Nicht-invasive Verfahren | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Spezialisierte gynäkologische Kliniken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Behandlung von Uterusmyomen im Jahr 2031 haben?
Es wird erwartet, dass er bis 2031 USD 8,17 Milliarden erreicht, ausgehend von USD 5,39 Milliarden im Jahr 2026.
Welche Behandlungskategorie wächst bis 2031 am schnellsten?
Nicht-invasive Verfahren wie MRT-gesteuerter fokussierter Ultraschall werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,06 % wachsen.
Warum gewinnen spezialisierte gynäkologische Kliniken Eingriffanteile?
Private-Equity-Finanzierung, gebündelte Versorgungsmodelle und Tele-Gynäkologie-Überweisungen ermöglichen es Kliniken, gebärmuttererhaltende Eingriffe am selben Tag zu geringeren Kosten als Krankenhäuser anzubieten.
Was begrenzt die Einführung KI-gestützter Robotersysteme in Schwellenmärkten?
Anfangskapital von über USD 2 Millionen und hohe jährliche Servicegebühren schrecken kleinere Krankenhäuser ab und begünstigen kostengünstigere Radiofrequenzplattformen.
Wie werden Lieferkettenrisiken nach den Engpässen von 2025 gemindert?
Gerätehersteller diversifizierten die Quellen für Embolisationsmittel und brachten Mikrosphären der nächsten Generation auf den Markt, die entwickelt wurden, um Aggregation während des Transports zu reduzieren.
Seite zuletzt aktualisiert am:



