
Größe und Anteil des Marktes für User Generated Content Plattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
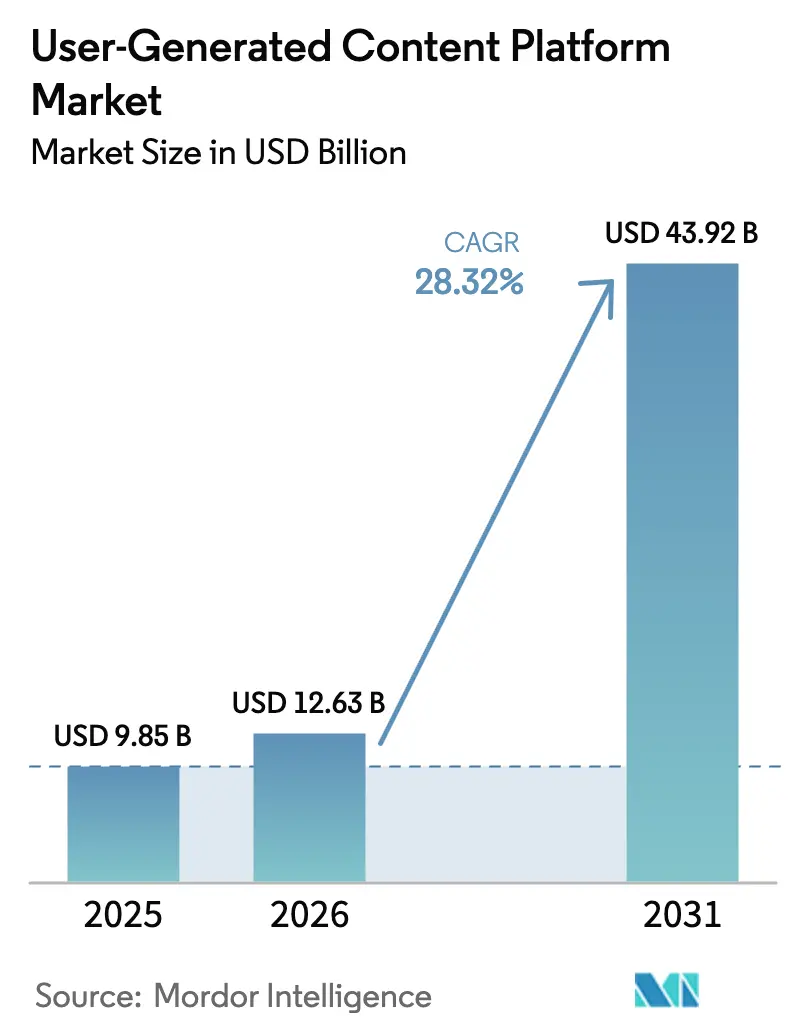
| Marktgröße (2026) | 12.63 Milliarden US-Dollar |
| Marktgröße (2031) | 43.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 28.32 % |
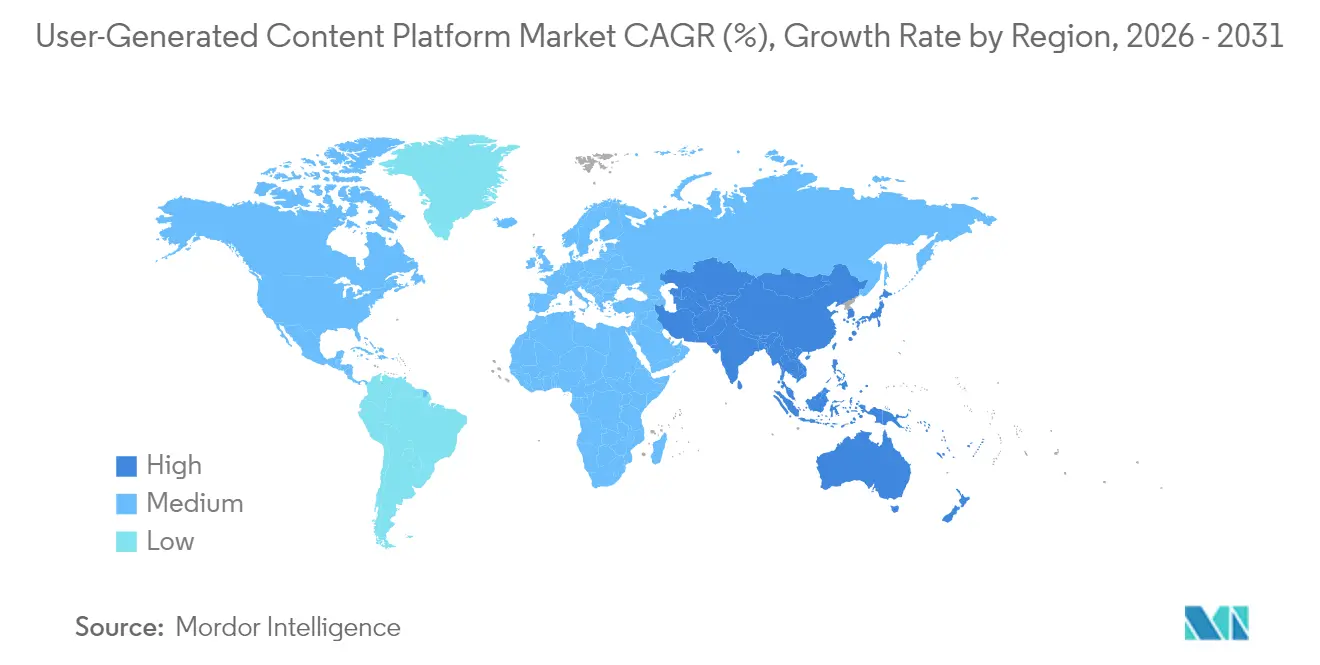
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
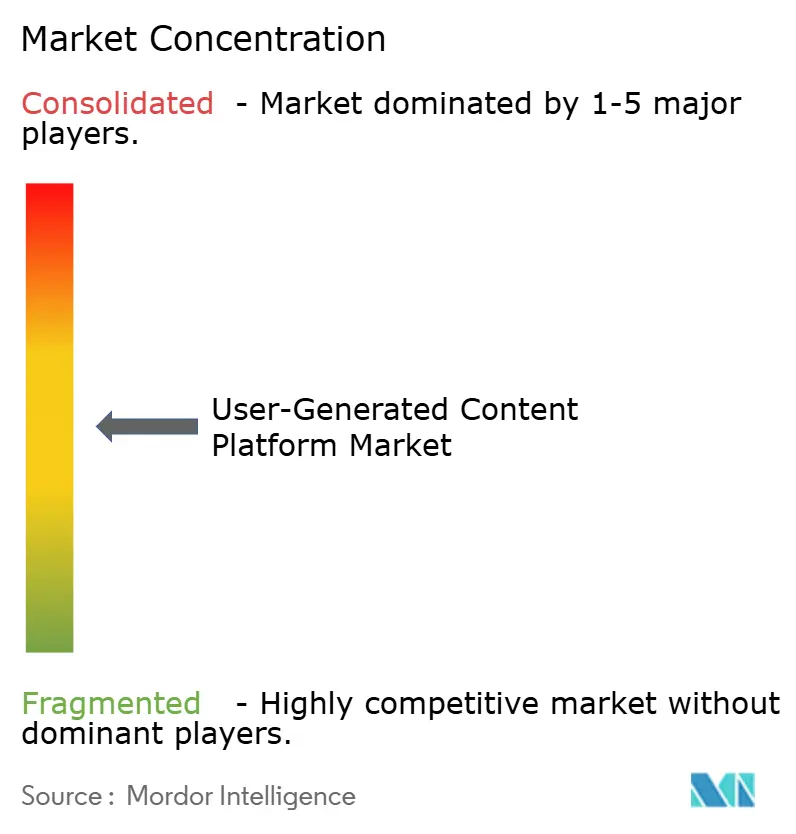
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für User Generated Content Plattformen von Mordor Intelligence
Die Größe des Marktes für User Generated Content Plattformen wird voraussichtlich von 9,85 Milliarden USD im Jahr 2025 auf 12,63 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 28,32 % im Zeitraum 2026-2031 43,92 Milliarden USD erreichen. Dieses dynamische Wachstum entsteht, da Marken von traditioneller Werbung zu Community-getriebenem Storytelling wechseln, das ein 6,9-mal höheres Engagement liefert als markeneigener Content. Die Dynamik des Influencer-Commerce, die Verbreitung von Kurzvideos und KI-gestützte Creator-Tools verändern stetig die Art und Weise, wie Unternehmen authentische Verbraucherstimmen erfassen. Plattformanbieter priorisieren Cloud-native Architekturen, die eine skalierbare Echtzeit-Moderation optimieren und gleichzeitig die Einstiegsbarrieren für kleine und mittlere Unternehmen (KMU) senken. Unterdessen lenkt die behördliche Aufsicht Investitionen in Richtung datenschutzfreundlicher Analysen und automatisierter Compliance-Funktionen, die die Angebote auf dem Markt für User Generated Content Plattformen differenzieren.
Wichtigste Erkenntnisse des Berichts
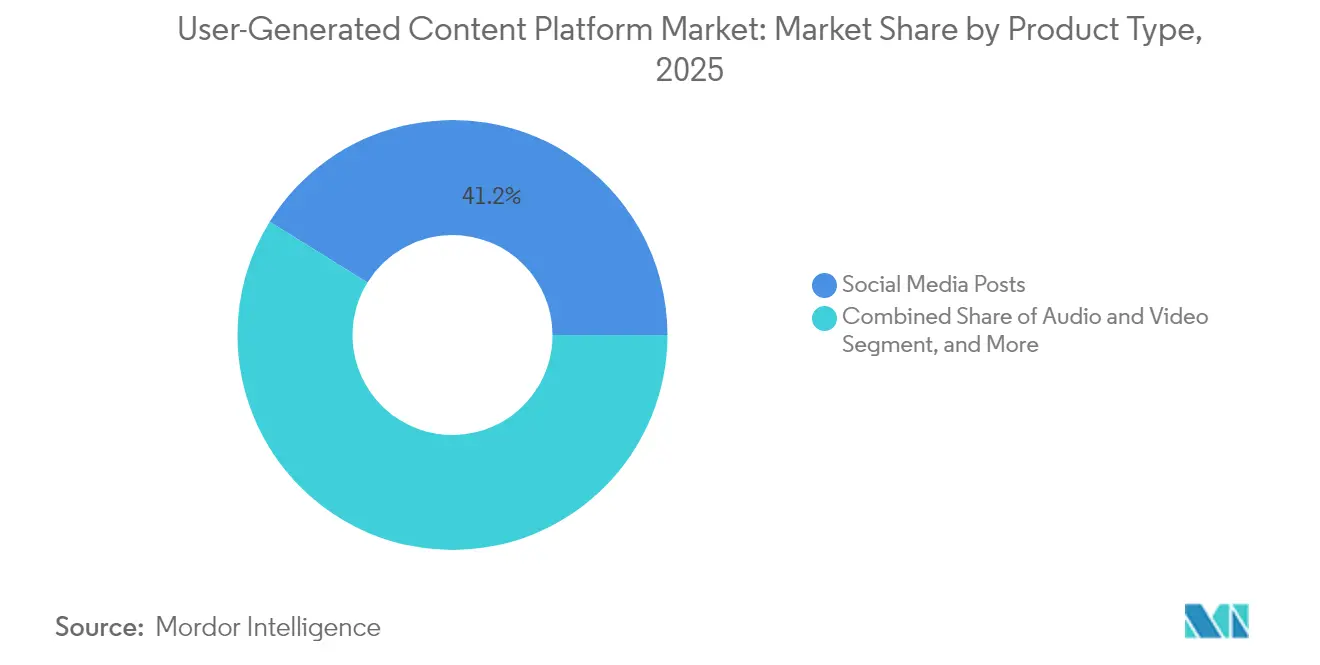
- Nach Produkttyp führten Social-Media-Beiträge im Jahr 2025 mit einem Umsatzanteil von 41,18 % auf dem Markt für User Generated Content Plattformen, während Live-Streaming bis 2031 mit einer CAGR von 30,12 % voranschreitet.
- Nach Endanwendersegment dominierten Großunternehmen 2025 mit 43,21 % den Marktanteil für User Generated Content Plattformen, während für KMU bis 2031 ein Wachstum mit einer CAGR von 30,25 % prognostiziert wird.
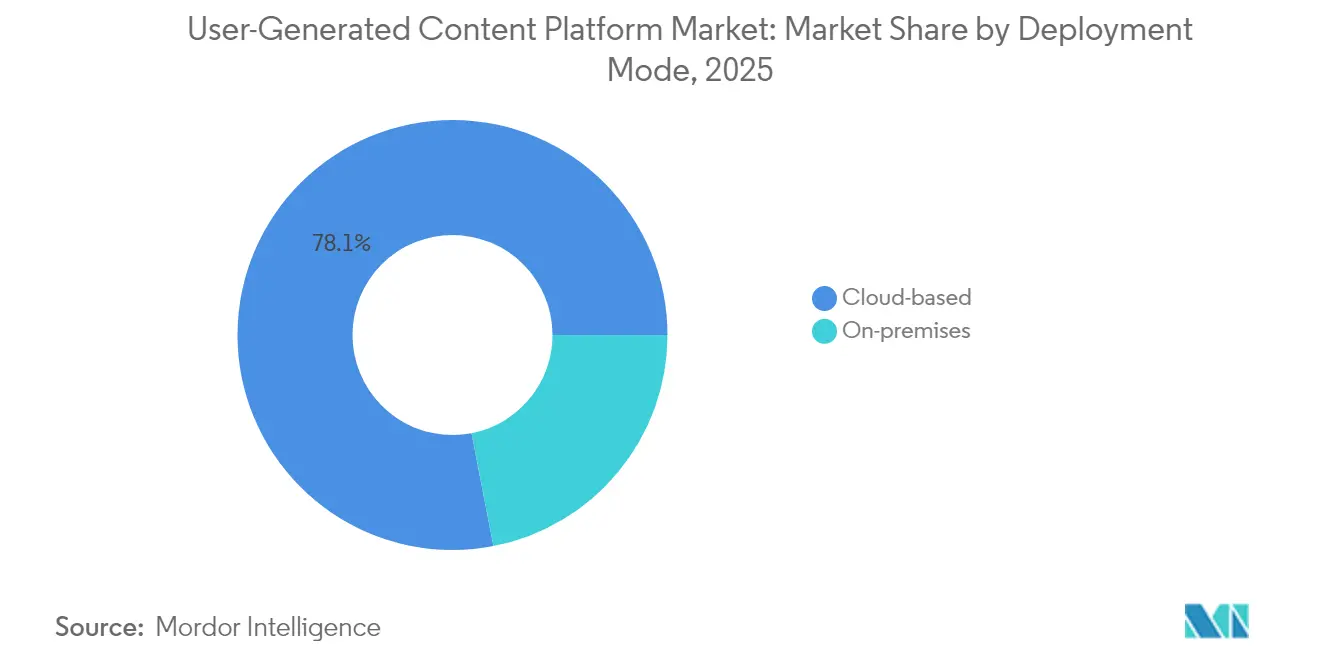
- Nach Bereitstellungsmodell machten Cloud-basierte Lösungen 2025 78,05 % der Marktgröße für User Generated Content Plattformen aus und werden über den Prognosehorizont voraussichtlich mit einer CAGR von 31,02 % steigen.
- Nach Erlösmodell behielt der werbefinanzierte Ansatz 2025 einen Anteil von 61,15 % auf dem Markt für User Generated Content Plattformen; Freemium-Angebote zeigen mit einer CAGR von 30,86 % bis 2031 den schnellsten Anstieg.
- Nach Geografie steuerte Nordamerika 2025 38,12 % des Umsatzes auf dem Markt für User Generated Content Plattformen bei, aber die Region Naher Osten und Afrika ist auf eine CAGR von 30,08 % bis 2031 ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Beschleunigung des durch Influencer getriebenen Handels (Commerce) | +8.2% | Global, mit Konzentration auf Nordamerika und APAC | Mittelfristig (2-4 Jahre) |
| Kurzvideo-Plattformen befeuern UGC-Volumina | +7.8% | Global, angeführt von APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Social-Commerce-Integrationen durch große Einzelhändler | +6.4% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2-4 Jahre) |
| Durch generative KI unterstützte Content-Erstellung | +5.9% | Global, frühe Einführung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Token-basierte Web3-Monetarisierungsmodelle für Creator | +4.3% | Global, am stärksten in APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Datenschutzorientierte Vorteile von First-Party-Daten | +3.7% | EU und Nordamerika, globale Ausweitung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des durch Influencer getriebenen Handels
Marken, die Creator-Netzwerke mit integrierten Checkout-Funktionen verschmelzen, verkürzen die Kauf-Funnels (Purchase Funnels) und fördern messbare ROI-Verbesserungen. Influencer-Marketing-Plattformen generierten 2024 einen Umsatz von 21 Milliarden USD, wobei Mikro-Influencer ein 60 % höheres Engagement als Makro-Creator erzielten. Die Nachfrage von Unternehmen nach einer skalierbaren Identifizierung von Nischen-Creatoren treibt Investitionen in KI-basierte Discovery-Engines voran. Integrationen von Shoppable Content eliminieren durchschnittlich 2,3 Kunden-Touchpoints und unterstreichen die strategische Notwendigkeit für UGC-Aktivierung in Echtzeit. Aktualisierte FTC-Endorsement-Richtlinien fördern Plattformen, die die Einhaltung von Offenlegungspflichten automatisieren, was das Vertrauen stärkt und das Wachstum im gesamten Markt für User Generated Content Plattformen festigt.
Kurzvideo-Plattformen befeuern UGC-Volumina
Plattformen verarbeiteten Ende 2024 täglich mehr als 720.000 Videostunden.[1]"Video Content Surge Drives Platform Infrastructure Investment," Financial Times, ft.com Dieser Anstieg erhöht den Bedarf an intelligenten Kurationssystemen, die relevante Clips für Marken ans Licht bringen, die in der Fülle an Inhalten untergehen. Vertikale Videoformate, die für die mobile Nutzung optimiert sind, liefern jetzt ein um 40 % höheres Engagement und veranlassen Plattformen, Empfehlungsalgorithmen neu bereitzustellen. Die Einführung des KI-Studios durch Meta im September 2024 beschleunigte die Produktivität der Creator und bewahrte die charakteristische Authentizität, was die zusätzliche Nachfrage nach Analysen ankurbelt, die die Leistung validieren und gleichzeitig irreführende Inhalte filtern. Diese Kräfte vergrößern kollektiv die Plattformbindung und Monetarisierungsmöglichkeiten innerhalb des Marktes für User Generated Content Plattformen.
Social-Commerce-Integrationen durch große Einzelhändler
Einzelhändler, die UGC in Produktseiten einbetten, verzeichnen greifbare Gewinne: Walmart meldete 2024 28 % mehr Conversions und 15 % weniger Retouren bei der Präsentation von Kundenvideos. Komplexes Rechtemanagement, schnelle Moderation und einheitliche Analyseanforderungen treiben die Plattformkonsolidierung voran, da Händler End-to-End-Lösungen bevorzugen. Datenschutzgesetze wie die DSGVO prägen Einwilligungs-Workflows und Funktionen zur Datenportabilität, die heute zentrale Kaufkriterien sind. Anbieter, die schlüsselfertige Integrationen liefern, welche den Datenschutz respektieren und Omnichannel-Merchandising unterstützen, übertreffen weiterhin generische Angebote im Markt für User Generated Content Plattformen.
Durch generative KI unterstützte Content-Erstellung
Die Ankündigung von Metas Movie Gen im Oktober 2024 unterstrich, wie Text-to-Video-Tools die Produktionshürden senken können, während sie gleichzeitig Bedenken hinsichtlich der Authentizität aufwerfen. Frühe Erkennungs-Frameworks (Detection Frameworks) weisen eine Genauigkeit von 94 % bei der Markierung synthetischer Clips auf, wodurch das Risiko von Fehlinformationen verringert und das Vertrauen gestärkt wird. Die fragmentierte globale Regulierung – die EU schreibt eine explizite KI-Kennzeichnung vor, während sich die US-Vorschriften auf die Verhinderung von Täuschung konzentrieren – schafft eine Compliance-Komplexität, die nur technologiereiche Plattformen bewältigen können. Langfristig dürfte die generative KI den Pool an Creatorn erweitern und Inhaltsformate diversifizieren, was Engagement und Umsatz im gesamten Markt für User Generated Content Plattformen steigert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Kosten für Brand Safety (Markensicherheit) und Content-Moderation | -4.8% | Global, höchste Auswirkungen in der EU aufgrund von DSA-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| Steigende behördliche Prüfung der Datennutzung | -3.2% | EU und Nordamerika, globale Ausweitung | Mittelfristig (2-4 Jahre) |
| Rückgang von Third-Party-Cookies mindert Werbeerträge | -2.1% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Risiken durch Fehlinformationen durch generative KI | -1.7% | Global, regulatorischer Fokus in der EU und Nordamerika | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Brand Safety (Markensicherheit) und Content-Moderation
Die branchenweiten Ausgaben für die Moderation überstiegen 2024 25 Milliarden USD, wobei mehr als 1 Million menschliche Moderatoren KI-Filter ergänzten. Das EU-Gesetz über digitale Dienste (Digital Services Act, DSA) erhöhte die Verpflichtungen und erzwang eine ausgefeilte Klassifizierung sowie 24-stündige Takedown-Zeitfenster, was dominante Unternehmen jährlich 2,8 Milliarden USD an zusätzlichen Compliance-Kosten kostet. KI-Tools senken die Stückkosten um 35 %, doch nuancierte kontextbezogene Bewertungen erfordern nach wie vor menschliche Aufsicht, insbesondere bei Unternehmenskampagnen, bei denen eine einzige unsichere Platzierung Verträge nichtig machen kann. Diese betrieblichen Belastungen dämpfen die Rentabilität und verlangsamen die kurzfristige Expansion im Markt für User Generated Content Plattformen.
Steigende behördliche Prüfung der Datennutzung
Das Ende der Third-Party-Cookies (Drittanbieter-Cookies) verringerte den Werbeertrag bei großen Netzwerken um 20-30 %, was dringende Wechsel hin zu First-Party-Daten-Strategien anspornte.[2]Privacy Regulations Impact on Digital Advertising," Financial Times, ft.com DSGVO, CCPA und aufkommende staatliche Gesetze erzwingen kontinuierliche Investitionen in die Orchestrierung von Einwilligungen (Consent) und Audit-Infrastruktur. Kleinere Plattformen, denen es an dedizierten Rechtsteams mangelt, sind proportional höheren Fixkosten ausgesetzt, was die Eintrittsbarrieren erhöht. Die Unsicherheit beim grenzüberschreitenden Datentransfer verkompliziert Architekturentscheidungen weiter und drängt einige Anbieter zur Lokalisierung, was Skalierungsvorteile fragmentiert und die Margenexpansion im Markt für User Generated Content Plattformen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Social-Media-Beiträge behalten Führung, Live-Streaming steigtSocial-Media-Beiträge trugen 2025 mit 41,18 % zum Umsatz bei und unterstrichen ihre fest verankerte Rolle im Marken-Storytelling. Live-Streaming verzeichnet bis 2031 die höchste CAGR von 30,12 %, was das Verlangen der Verbraucher nach Echtzeit-Interaktion und Trinkgeld-basierter Monetarisierung (Tipping) widerspiegelt. Gaming-zentrierte Übertragungen brachten 2024 Einnahmen für Creator in Höhe von 4,2 Milliarden USD ein. Audio-Video-Hybride verzeichnen ein stetiges Wachstum, da Produktionskits erschwinglicher werden. Bewertungen und Rezensionen bleiben fundamentale Vertrauenssignale, insbesondere wenn sie in E-Commerce-Checkouts eingebettet sind. Blogs, obwohl ausgereift, gewinnen durch KI-gestützte Multimedia-Einschübe wieder an Dynamik.
Cloud-native KI-Tagging-Systeme stellen die Einhaltung sich entwickelnder Klassifizierungsstandards sicher, die durch das Gesetz über digitale Dienste (DSA) der EU festgelegt wurden, und reduzieren die manuelle Arbeitsbelastung. Vertikale Videoalgorithmen, die für Smartphones optimiert sind, erhöhen die Verweildauer (Dwell Times) und die Klickraten. Da diese Mobile-First-Erlebnisse zunehmen, gewinnen Anbieter, die eine formatübergreifende Orchestrierung durchführen können, an Marktanteilen, was die Expansion des Marktes für User Generated Content Plattformen aufrechterhält.


Nach Endanwender:
Dominanz der Großunternehmen, KMU-BeschleunigungGroßunternehmen hielten 2025 einen Umsatzanteil von 43,21 % und nutzten Integrationen in CRM- und Martech-Stacks, um den Full-Funnel-ROI zu messen. KMU hingegen verzeichnen bis 2031 eine CAGR von 30,25 %, da Abonnementstufen die Hürden für Vorabinvestitionen beseitigen. Authentische Kundenfotos und -videos führen bei KMU zu einem um 45 % höheren Engagement als von der Marke erstellte Assets, wodurch Leistungslücken zu größeren Konkurrenten geschlossen werden.
Unternehmenskäufer fordern robuste Dashboards für Brand Safety und Datenübertragungen auf API-Ebene für Attributionsmodellierung. KMU priorisieren schnelles Onboarding, geführte Workflows und gebündeltes Rechtemanagement. Plattformen, die gestufte Konfigurationen (Tiered Configurations) anbieten, stellen beide Kohorten zufrieden und erweitern so die adressierbare Basis des Marktes für User Generated Content Plattformen.
Nach Bereitstellungsmodell:
Aufstieg der CloudCloud-Bereitstellungen machten 2025 78,05 % der Marktgröße für User Generated Content Plattformen aus und rücken dank Skalierbarkeit und unmittelbaren Vorteilen bei der globalen Reichweite mit einer CAGR von 31,02 % vor. Elastische Ressourcenbereitstellung bewältigt virale Content-Spitzen ohne Leistungseinbußen. Hybride Architekturen entstehen dort, wo sensible Daten On-Premises verbleiben, während rechenintensives Rendering und Moderation auf Cloud-Edge-Knoten verlagert werden.
Edge-Beschleunigung senkt die Latenz für Live-Streams und liefert eine gleichmäßige Qualität in Regionen mit begrenzter Bandbreite. Regionenspezifische Clouds adressieren die Datensouveränität und steigern die Akzeptanz bei datenschutzbewussten Unternehmen. Kollektiv festigen diese Faktoren die Dominanz der Cloud innerhalb des Marktes für User Generated Content Plattformen.
Nach Erlösmodell:
Werbung dominiert, Freemium beschleunigtWerbefinanzierte Plattformen eroberten 2025 einen Anteil von 61,15 % und nutzten ausgereifte Targeting-Ökosysteme. Freemium-Modelle wachsen mit einer CAGR von 30,86 % am schnellsten, wie der Schwenk von Character.AI veranschaulicht, der die aktiven Nutzer ohne Umsatzverwässerung vervierfachte. Abonnementstufen sichern vorhersehbare Cashflows von Unternehmen, während Transaktionsgebühren die Plattformgewinne an den Erfolg der Händler knüpfen.
Hybride Monetarisierung überwiegt heute: Werbefinanzierte Reichweite untermauert die Creator-Entdeckung, während Premium-Analysen oder exklusive Inhalte inkrementelle Upsells antreiben. Kontextbezogene Werbung und First-Party-Zielgruppenpools (Audience Pools) mildern die Abwertung von Cookies (Cookie Deprecation) ab und unterstützen die Umsatzresilienz im gesamten Markt für User Generated Content Plattformen.
Geografische Analyse
Markt für Plattformen für nutzergenerierte Inhalte in Nordamerika
Der Markt für Plattformen für nutzergenerierte Inhalte in Nordamerika profitierte von USD-denominierten Markenbudgets und einer breiten Durchdringung von Unternehmens-SaaS, was einen höheren durchschnittlichen Umsatz pro Nutzer sicherte. Die strengen Markensicherheitsanforderungen der Region fördern fortschrittliche Moderationswerkzeuge und erhöhen die Markteintrittsbarrieren für kleinere Wettbewerber. Laufende staatliche Datenschutzgesetze schaffen parallele Compliance-Pfade, die Plattformen harmonisieren müssen, ohne an Agilität einzubüßen.
Markt für Plattformen für nutzergenerierte Inhalte im asiatisch-pazifischen Raum
Das explosive Inhaltsvolumen und die große Creator-Bevölkerung im asiatisch-pazifischen Raum bilden die Grundlage für ein lebhaftes Wettbewerbsfeld. Lokalisierte Zahlungsinfrastrukturen und Super-App-Ökosysteme begünstigen Mikrotransaktionen innerhalb von Livestreams und treiben Monetarisierungsinnovationen voran. Staatliche Förderprogramme in Südkorea und Indonesien subventionieren die Ausbildung digitaler Kompetenzen, erweitern die Creator-Basis und steigern die Nachfrage nach Plattformdienstleistungen. Inhaltszensurrichtlinien erfordern jedoch anpassungsfähige Klassifizierungssysteme, um Sperrungen zu vermeiden.
Markt für Plattformen für nutzergenerierte Inhalte im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen die höchste prognostizierte CAGR, angetrieben durch die Erschwinglichkeit von Smartphones und die von Mobilfunkanbietern unterstützte Zero-Rating-Praxis sozialer Plattformen, die die Reichweite verstärkt. E-Commerce-Einführungen in den Staaten des Golf-Kooperationsrats integrieren kaufbare Feeds mit nutzergenerierten Inhalten und wandeln soziale Entdeckungen mit beispielloser Geschwindigkeit in Käufe um. Lokale Sprachen und Dialekte stellen globale KI-Filter vor Herausforderungen und schaffen Anreize für regionale Partnerschaften, die kontextbezogene Trainingsdaten liefern. Insgesamt unterstreichen die divergierenden regionalen Dynamiken die Heterogenität des globalen Marktes für Plattformen für nutzergenerierte Inhalte.

Regulatorisches Umfeld
Das regulatorische Umfeld für Plattformen für nutzergenerierte Inhalte (User-Generated Content, UGC) verschärft sich hinsichtlich Online-Sicherheit, Werbekennzeichnung und KI-Transparenz. In der Europäischen Union ist der Digital Services Act (DSA) ab Januar 2026 vollständig durchsetzbar und erhöht die Anforderungen an dokumentierte Content-Moderationsprozesse, schnellere Reaktionen auf Meldungen illegaler Inhalte und stärkere Prüfbarkeit für Plattformen, die EU-Nutzer bedienen. Gleichzeitig treibt die Datenschutzdurchsetzung (DSGVO in der EU und CCPA-ähnliche bundesstaatliche Gesetze in den USA) Plattformen weiterhin zu expliziten Einwilligungsprozessen, First-Party-Daten-Governance und belastbaren Protokollen der Datenverarbeitung, was wiederum die werbefinanzierte Monetarisierung und die Beschaffung durch Unternehmen prägt.
KI-erstellte und KI-manipulierte UGC entwickelt sich zu einem Compliance-Brennpunkt. Der EU AI Act führt ab dem 2. August 2026 Kennzeichnungspflichten gemäß Artikel 50 ein, und Kalifornien verfügt über ein KI-Transparenzgesetz mit demselben Inkrafttretensdatum; beide bekräftigen die Notwendigkeit einer deutlichen Kennzeichnung synthetischer Medien und KI-generierter Ausgaben, die in kommerziellen und Marketingkontexten verwendet werden. Im Vereinigten Königreich erweitert sich der Rahmen des Online Safety Act 2023 um die Online Safety (CSEA Content Reporting by Regulated User-to-User Service Providers) Regulations 2026, die ab dem 7. April 2026 gelten und die Meldung von Inhalten im Zusammenhang mit sexueller Ausbeutung und Missbrauch von Kindern (CSEA) an die National Crime Agency vorschreiben, was die Bedeutung von Erkennungs-, Eskalations- und Meldeprozessen in globalen UGC-Workflows erhöht. Diese Änderungen werden begleitet von einer aktualisierten Leitlinie der US-Bundeshandelskommission (FTC) zu Empfehlungen sowie verstärkter Durchsetzungsaufmerksamkeit gegenüber nicht offengelegten oder irreführenden Bewertungs- und Testimonial-Praktiken, was die Anforderungen an automatisierte Offenlegung, Herkunftsprüfungen und Kontrollen zur Integrität von Bewertungen auf UGC-Plattformen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Plattformen für nutzergenerierte Inhalte verbindet Ersteller, Zielgruppen und Käufer von Aufmerksamkeit (Werbetreibende, Marken und Händler) über mehrere Stufen hinweg. Vorgelagert produzieren Ersteller Fotos, Videos, Bewertungen und Rezensionen, oft geprägt durch Markenanreize oder Creator-Programme. Die Plattformebene nimmt dann Inhalte auf, verwaltet Identität und Berechtigungen, führt automatisierte und mensch-gestützte Moderation durch und bereitet UGC für die Verteilung über eigene Kanäle (Markenwebsites und -apps) sowie externe Oberflächen (Social Commerce und Suche) auf. Nachgelagert aktivieren Unternehmen UGC durch Syndizierung, shoppable Integrationen und Analysen, die Inhalte mit Konversionen verknüpfen, wobei die Monetarisierung über werbefinanzierte Modelle, Abonnements und transaktionsgebundene Gebühren erfolgt.
Infrastruktur- und Compliance-Ebenen sind zunehmend Bestandteil der Kernwertschöpfungskette und nicht mehr nur optionale Ergänzungen. Cloud- und Edge-Infrastrukturanbieter liefern skalierbaren Speicher, Rechenleistung und Übertragung für hochvolumige Kurzvideos und Livestreaming, während UGC-Anbieter wie Bazaarvoice, Yotpo und CrowdRiff den Anwendungsstack für Erfassung, Moderation und Syndizierung bereitstellen. Regulatorische Verpflichtungen, einschließlich des EU DSA ab Januar 2026 und der KI-Offenlegungspflichten ab dem 2. August 2026 gemäß dem EU AI Act, drängen Plattformen dazu, Consent-Management und Compliance-Protokollierung in Standard-Workflows zu integrieren, einschließlich prüfbarer Moderationsentscheidungen, Offenlegungstools für KI-generierte Inhalte und Meldefunktionen. Infolgedessen beeinflussen Integrationspartner wie Consent-Management-Plattformen (zum Beispiel OneTrust in Unternehmens-Stacks) sowie Identitäts-, Betrugs- und Markensicherheits-Tools zunehmend die Gesamtkosten, die Zeit bis zur Bereitstellung und die Governance auf Unternehmensniveau.
Wettbewerbslandschaft
Konsolidierung definiert das Anbieter-Standing neu, da sich Getty Images mit Shutterstock in einem 3,7 Milliarden USD schweren Deal zusammenschloss und einen Multimedia-Riesen schuf, der Stockmaterial und Echtzeit-UGC vereint. Disneys 1,5 Milliarden USD Beteiligung an Epic Games bettet Metaverse-Storytelling-Tools ein, die Entertainment-Franchises mit von Creatorn erschaffenen Welten verschmelzen. Unterdessen sicherten sich Blockchain-native Emporkömmlinge wie The Sandbox 20 Millionen USD, um eine dezentralisierte Creator-Monetarisierung zu verfolgen, was zentralisierte etablierte Anbieter mit tokenisierter Umsatzbeteiligung herausfordert.
Die Führungsposition bei KI differenziert nun die Angebote: prädiktives Performance-Scoring, automatisierte Rechteklärung und die Erkennung schädlicher Inhalte in Echtzeit stärken das Vertrauen von Marken. Plattformen, die sich bei der datenschutzkonformen Erfassung von First-Party-Daten auszeichnen, gewinnen Verhandlungsmacht bei Werbetreibenden, die mit Signalverlusten kämpfen. Umgekehrt sehen sich traditionelle (Legacy-) Anbieter, die auf On-Premises-Codebasen verankert sind, mit dem Druck zur Modernisierung konfrontiert, da Cloud-native Neueinsteiger schneller iterieren.
White-Space-Chancen bestehen weiterhin in regulierten Vertikalen – Gesundheitswesen, Finanzen, Bildung – wo maßgeschneiderte Compliance-Logik horizontale Anbieter abschreckt. Vendoren, die domänenspezifische Ontologien und überprüfbare Inhaltsspuren (Content Trails) entwickeln, positionieren sich für Premium-Preise und bindende Unternehmensverträge. Vor diesem Hintergrund sichern sich Anbieter, die die schnelle Bereitstellung von Features mit steigenden Compliance-Anforderungen ausbalancieren, Anteile in dem sich wandelnden Markt für User Generated Content Plattformen.
Branchenführer für User Generated Content Plattformen
Grin Technologies Inc.
Bazaarvoice Inc.
CrowdRiff Inc.
Monotype Imaging Holdings Inc.
Yotpo Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Plattformen für nutzergenerierte Inhalte
- Bazaarvoice Inc.
- Yotpo Ltd.
- Pixlee TurnTo Corp.
- CrowdRiff Inc.
- Grin Technologies Inc.
- Upfluence SAS
- Taggbox Private Limited
- Stackla Pty Ltd (a Nosto company)
- Olapic Inc.
- TINT (Filestack Inc.)
- Social Native Inc.
- Khoros LLC
- Sprinklr Inc.
- Nosto Solutions Oy
- Adobe Inc. (UGC Framework)
- Hootsuite Inc.
- Later Media Inc.
- Dash Hudson Inc.
- Curalate, LLC
- Monotype Imaging Holdings Inc.
- Pancake Laboratories Inc.
Lesen Sie die Analyse der Plattform für nutzergenerierte Inhalte-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-first-Produktisierung stellt eine klare Marktlücke dar, da globale Anforderungen zunehmend nachweisbare Kontrollen gegenüber Best-Effort-Richtlinien bevorzugen. Mit dem Beginn der DSA-Durchsetzung im Januar 2026 und den ab dem 2. August 2026 geltenden KI-Offenlegungspflichten (Artikel 50 des EU AI Act und kalifornische KI-Transparenzanforderungen) sehen sich Plattformen einer steigenden Nachfrage nach integrierter Moderationsprotokollierung, Transparenzbericht-Workflows und KI-Offenlegungskennzeichnungen auf UI-Ebene für Bewertungen, Fotos und Kurzvideos gegenüber. Anbieter, die diese Kontrollen als konfigurierbare Module nach Region, Branche und Kanal verpacken, erfüllen tendenziell die Beschaffungsanforderungen von Unternehmen nach prüfbaren UGC-Pipelines über mehrere Storefronts und Social-Commerce-Endpunkte hinweg.
Auch Partnerschaften im Bereich der Commerce-Distribution erweitern die adressierbaren Flächen für UGC, insbesondere dort, wo verifizierte Bewertungen und Kundenmedien in Handels- und Entdeckungskontexten wiederverwendet werden können. Der tiefere Vorstoß von Bazaarvoice in die Commerce-Enablement, einschließlich seines Status als Shopify Certified Technology Partner im Mai 2026 und seiner Zusammenarbeit mit Google im Mai 2026, um verifizierte Bewertungen und Fotos im Google Shopping Graph und in KI-gesteuerten Einkaufserlebnissen sichtbar zu machen, verdeutlicht die Chance, UGC über Händlernetzwerke und KI-gestützte Entdeckung hinweg portabel, rechtlich geklärt und integritätsgeprüft zu gestalten. Eine weitere Chance ist die kanalfertige Syndizierung in Social-Commerce- und Livestream-Ökosysteme, wo Rechtemanagement, Compliance-konforme Offenlegung und latenzbewusste Moderation als Differenzierungsmerkmale dienen. Gleichzeitig bleiben regulierte Branchen, die in den Beschaffungsmustern von Unternehmen hervorgehoben werden, wie Gesundheitswesen, Finanzwesen und Bildung, für horizontale UGC-Tools unterversorgt, was die Nachfrage nach domänenspezifischen Moderationsontologien, Aufbewahrungspflichten und Genehmigungs-Workflows unterstützt, die eine UGC-Aktivierung ohne Kompromisse bei der Compliance ermöglichen.
Recent Industry Developments in Markt für Plattformen für nutzergenerierte Inhalte
- Juni 2026: Breite Verfügbarkeit der Partner-Lizenzierungsfunktion für berechtigte Creators-Pläne. Die Funktion erweitert die UGC-Lizenzierung über Partnernetzwerke hinweg und verbessert die Monetarisierung von Erstellern über Ökosysteme hinweg.
- Mai 2026: Google-Partnerschaft zur Integration verifizierter Bewertungen und Fotos in Google Shopping Graph, Gemini und AI Overviews. Die Zusammenarbeit stärkt die Netzwerkeffekte und Sichtbarkeit von Bazaarvoice in KI-gestützten Shopping-Oberflächen.
- Mai 2026: Wird Shopify Certified Technology Partner, um Händlern tiefgreifende Anpassung und Authentizitätsmoderation zu bieten. Vertieft die Akzeptanz bei Händlern und reduziert das Compliance-Risiko in UGC-Feeds.


Markt für Plattformen für nutzergenerierte Inhalte Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst die Umsätze, die durch Plattformen und Software generiert werden, die Marken, Verlagen oder Erstellern helfen, nutzergenerierte Inhalte über digitale Kanäle zu erfassen, zu verwalten, zu moderieren, zu kuratieren und zu verteilen, wobei die Umsätze in USD auf Plattformebene erfasst werden.
Ausgeschlossener Umfang: Wir schließen reine Content-Produktionsdienste, eigenständige Werbeausgaben für soziale Netzwerke und universelle Kreativtools, die keinen UGC-Plattform-Workflow betreiben, aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Blogs
- Social-Media-Beiträge
- Audio und Video
- Bewertungen und Rezensionen
- Live-Streaming
- Nach Endanwender
- Privatpersonen
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Bereitstellungsmodell
- Cloud-basiert
- On-Premises / Private Cloud
- Nach Erlösmodell
- Werbefinanziert
- Abonnement / SaaS
- Freemium und Transaktionsbasiert
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asien-Pazifik
- Naher Osten und Afrika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wird verwendet, um die Marktgrenzen festzulegen und das Modell an messbare Nachfragesignale zu verankern, die von Jahr zu Jahr verfolgt werden können. Für dieses Thema stützen wir uns auf öffentliche Indikatoren zur digitalen Wirtschaft und Internetnutzung sowie auf den Kontext von Werbe- und Medienausgaben aus Quellen wie der Weltbank, der OECD, der ITU und der UNCTAD. Diese helfen zu erklären, wo UGC-Aktivität und Plattform-Kaufkraft zunehmen.
Wir prüfen auch Standarddokumente wie Jahresberichte, Ergebnisberichte, Produktdokumentation, Preisseiten und seriöse Presseberichterstattung, um typische Umsatzmodelle, Paketierungen und Kundentypen abzubilden. Wo verfügbar, ergänzen wir dies durch kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzen sowie Patentdatenbanken konzentrieren, um die Produktbreite und Investitionsrichtung gegenzuprüfen. Diese Desk-Research-Liste ist beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen werden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das, was wir in öffentlichen Quellen gesehen haben, einem Belastungstest zu unterziehen, insbesondere hinsichtlich der Preisgestaltung der Anbieter (nutzerbasiert, nutzungsbasiert oder Vertragsstufen) und der Art, wie Käufer über Moderation, Rechtemanagement und Content-Syndizierungsbedarf hinweg budgetieren. Wir sprechen mit Führungskräften auf Plattformseite, Produkt- und Vertriebsrollen, Agenturen und Unternehmenskäufern in allen wichtigen Regionen, damit die endgültigen Annahmen widerspiegeln, wie UGC-Programme in der Praxis gekauft und erneuert werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 16% | APAC: 41% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 26% | EMEA: 36% |
| Kleinere Akteure: 16% | Manager: 58% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem digitale Handelsaktivität, Intensität des Content-Engagements sowie Unternehmensausgaben für Marketing- und CX-Software verwendet werden, um einen realistischen Nachfragepool für die Einführung von UGC-Plattformen über alle Regionen hinweg zu rekonstruieren. Sobald der Nachfragepool festgelegt ist, wird er anhand marktüblicher Preispunkte, typischer Vertragswerte und erwarteter Attach-Raten für Funktionen wie Moderations-Workflows, Rechteanfragen und Content-Distribution in Umsatz umgerechnet.
Um die Gesamtwerte praxisnah zu halten, bestätigen wir sie durch selektive Bottom-up-Näherungen, wie stichprobenartige Preis- und Paketierungsprüfungen, Kanal-Feedback zu durchschnittlichen Deal-Größen und einen begrenzten Roll-up von Anbieterumsätzen, wo die Berichterstattung klar ist. Wichtige Eingaben, die im Modell verwendet werden, umfassen das Wachstum des sozialen und digitalen Traffics, Trends bei der Aktivität von Erstellern und Influencern, Veränderungen in der Nutzung von Kurzvideos, die Einführung von KI-gestützter Moderation und Tagging sowie die Verschiebung der Mischung zwischen Abonnement- und nutzungsgebundener Abrechnung. Wenn Bottom-up-Signale für kleinere Regionen oder kleinere Anbieter fehlen, wird die Lücke durch Preisspannen von Vergleichsgruppen und Adoptionskurven geschlossen, die erst nach primärem Feedback angepasst werden.
Für die Prognose wird eine Szenarioanalyse rund um die Umwandlungsraten von Engagement zu shoppable oder monetisiertem Content, den Kostendruck der Moderation und das Verhalten bei Unternehmenserneuerungen angewendet. Anschließend verwenden wir eine multivariate Regression, um diese Treiber in jährliche Wachstumspfade zu übersetzen. Die resultierende Entwicklung wird mit befragten Experten überprüft, damit aggressive und konservative Szenarien mit dem verknüpft bleiben, was Käufer tatsächlich planen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation mittels unabhängiger Prüfungen validiert, einschließlich des Vergleichs des implizierten Umsatzes pro Kunde mit beobachteten Preisbändern und der Plausibilitätsprüfung des Wachstums anhand breiter Indikatoren für digitale Werbung und Handel. Ausreißer werden frühzeitig markiert und dann in einem mehrstufigen Analysten-Workflow überprüft, bei dem Annahmen, Berechnungen und Jahresverläufe vor der Freigabe kontrolliert werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Marktrichtung ändern können, wie größere politische Maßnahmen zur Inhaltssicherheit, starke Verschiebungen bei Plattformpreisen oder Stufenänderungen bei der Einführung von KI-Tools. Vor der Auslieferung führen wir einen letzten Durchgang zum Zeitpunkt der Währungsumrechnung, den neuesten öffentlichen Einreichungen und, falls erforderlich, primären Rückrufen durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den Markt für Plattformen für nutzergenerierte Inhalte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für UGC-Plattformen stimmen oft nicht überein, weil die zugrunde liegenden Abgrenzungen nicht konsistent sind und weil Preis- und Währungsentscheidungen die Gesamtsumme beeinflussen können, selbst wenn dieselbe Wachstumsgeschichte erzählt wird. Unterschiede ergeben sich auch daraus, ob die Schätzung ausschließlich an Plattform-Softwareumsätzen verankert ist oder ob angrenzende Dienstleistungen und die Aktivität von Influencer-Marktplätzen in die Zahl eingerechnet werden.
Bei aktualisierungsgeführten Prüfungen stammt die größte Abweichung meist daher, wann Wechselkurse angewendet werden, wie Änderungen des Abonnement-ASP fortgeschrieben werden (Rabatte, Nutzungsüberschreitungen und Erneuerungen) und ob das Modell nach quartalsweisen Verschiebungen der Deal-Größen und der Käuferabwanderung neu validiert wird. Dies sind die Punkte, an denen der von Mordor Intelligence verwendete neueste Aktualisierungszyklus die Gesamtsumme des laufenden Jahres verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,85 Mrd. USD (2025) | |
| Fachzeitschrift A | 10,40 Mrd. USD (2024) | Oft als einzelner Punktwert dargestellt, ohne zu zeigen, wie die zeitliche Erfassung von Währungen und Preisänderungen normalisiert wird, und es können Ausgabensignale der Creator-Economy in den Plattformumsatz einfließen. |
| Regionale Beratungsgesellschaft B | 18,60 Mrd. USD (2025) | Verwendet wahrscheinlich einen breiteren Umfang, der angrenzende Umsätze aus Creator-Marktplätzen oder Managed Services einbeziehen kann, und kann eine schnellere ASP-Expansion ohne käuferseitige Validierung von Erneuerungsrabatten annehmen. |
Der Vergleich zeigt, dass die Umfangskontrolle und wiederholbare Preislogik den größten Teil der Abweichung verursachen, nicht die Richtung des Wachstums. Durch klare Regeln für die Umsatzerfassung, die Normalisierung von Währungsannahmen auf einen definierten Zeitpunkt und die erneute Überprüfung von ASP- und Erneuerungsverhalten mit primärem Feedback bleibt die Schätzung auf praktische Eingaben zurückführbar, die in jedem Zyklus aktualisiert werden können.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für User Generated Content Plattformen im Jahr 2026?
Der Markt wird im Jahr 2026 auf 12,63 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 28,32 % 43,92 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Live-Streaming führt mit einer CAGR von 30,12 % bis 2031, was die gestiegene Nachfrage nach Echtzeit-Interaktion zwischen Creator und Publikum widerspiegelt.
Warum führen KMU UGC-Plattformen so schnell ein?
Cloud-basierte Abonnementstufen senken die Einstiegskosten und liefern ein um 45 % höheres Engagement aus authentischen Kundeninhalten im Vergleich zu markeneigenen Assets.
Wie wirkt sich die Regulierung auf das Plattformwachstum aus?
Die Datenschutzgesetze der EU und der USA erhöhen die Compliance-Ausgaben und drängen Anbieter zu First-Party-Datenstrategien, welche die Wirksamkeit des Targetings erhalten.
Welche Region bietet das höchste Wachstumspotenzial?
Für die Region Naher Osten und Afrika wird bis 2031 eine CAGR von 30,08 % prognostiziert, angetrieben von Mobile-First-Adoption und der Ausweitung von Social Commerce.
Seite zuletzt aktualisiert am:



