
Größe und Marktanteil des MEP-Dienstleistungsmarkts der Vereinigten Staaten (USA)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
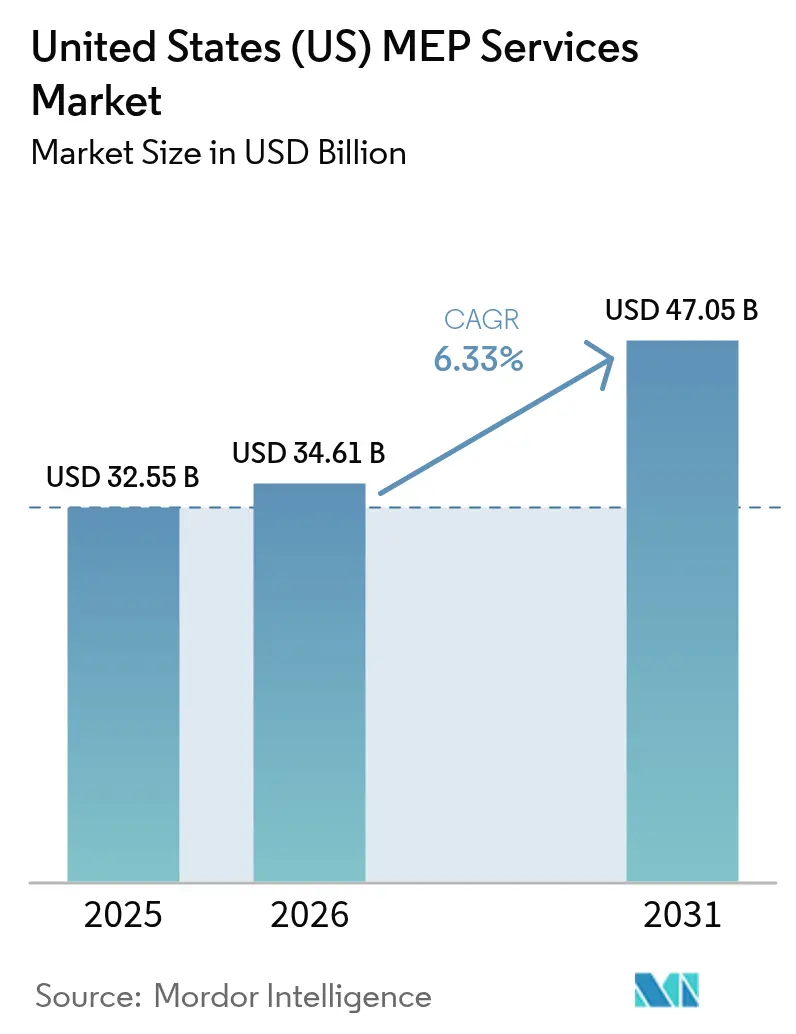
| Marktgröße im Basisjahr (2025) | 32.55 Milliarden US-Dollar |
| Marktgröße (2026) | 34.61 Milliarden US-Dollar |
| Marktgröße (2031) | 47.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.33 % |
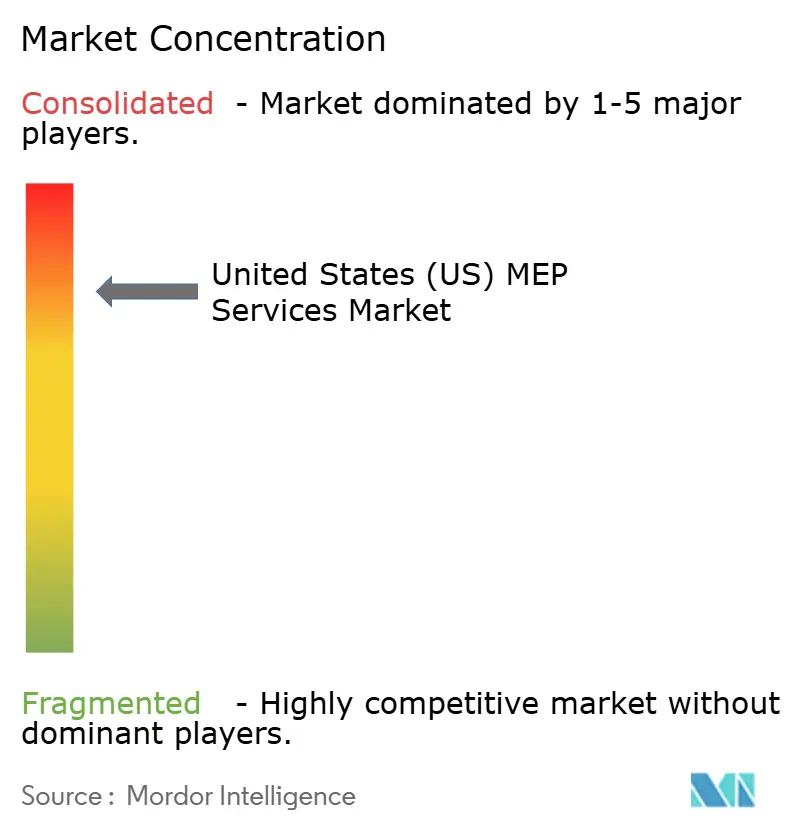
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des MEP-Dienstleistungsmarkts der Vereinigten Staaten (USA) von Mordor Intelligence
Die Marktgröße für MEP-Dienstleistungen in den Vereinigten Staaten wird voraussichtlich von 32,55 Milliarden USD im Jahr 2025 auf 34,61 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,33 % über den Zeitraum 2026–2031 einen Wert von 47,05 Milliarden USD erreichen. Auftragnehmer berichten, dass die Nachrüstungsaktivitäten nach der Einführung des IRA zugenommen haben, wobei Wärmepumpen- und energieeffiziente HVAC-Nachrüstungen seit 2024 um 40 % gestiegen sind. Gesundheitserweiterungen, Halbleiterfabriken und hypergroße Rechenzentren prägen die Beschaffungszyklen, während der Fachkräftemangel weiterhin die Löhne in die Höhe treibt und die Projektvorlaufzeiten verlängert.[1]Contracting Business, "Branchenwirtschaftliche Prognose 2025," contractormag.com Die Volatilität der Materialkosten, insbesondere Kupfer, das 5 USD pro Pfund übersteigt, erschwert die Preisstrategien für die Branche der mechanischen Dienstleistungen. Die Digitalisierung vertieft die Wettbewerbslücken, da 77 % der neuen Projekte bereits eine BACnet-kompatible Gebäudeautomatisierungsinfrastruktur erfordern, die Unternehmen mit nachgewiesenen BIM- und KI-Fähigkeiten begünstigt.[2]BACnet International, "BACnets Zukunft in der Gebäudeautomation," bacnetinternational.org
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte Nachrüstung und Renovierung mit einem Umsatzanteil von 46,72 % am Markt für mechanische Dienstleistungen im Jahr 2025; Inbetriebnahme und Wiederinbetriebnahme entwickeln sich bis 2031 mit einer CAGR von 7,35 %.
- Nach Endnutzer-Vertikale beanspruchten Gesundheitseinrichtungen im Jahr 2025 einen Marktanteil von 28,74 % am Markt für mechanische Dienstleistungen; Rechenzentren wachsen bis 2031 mit einer CAGR von 7,86 %.
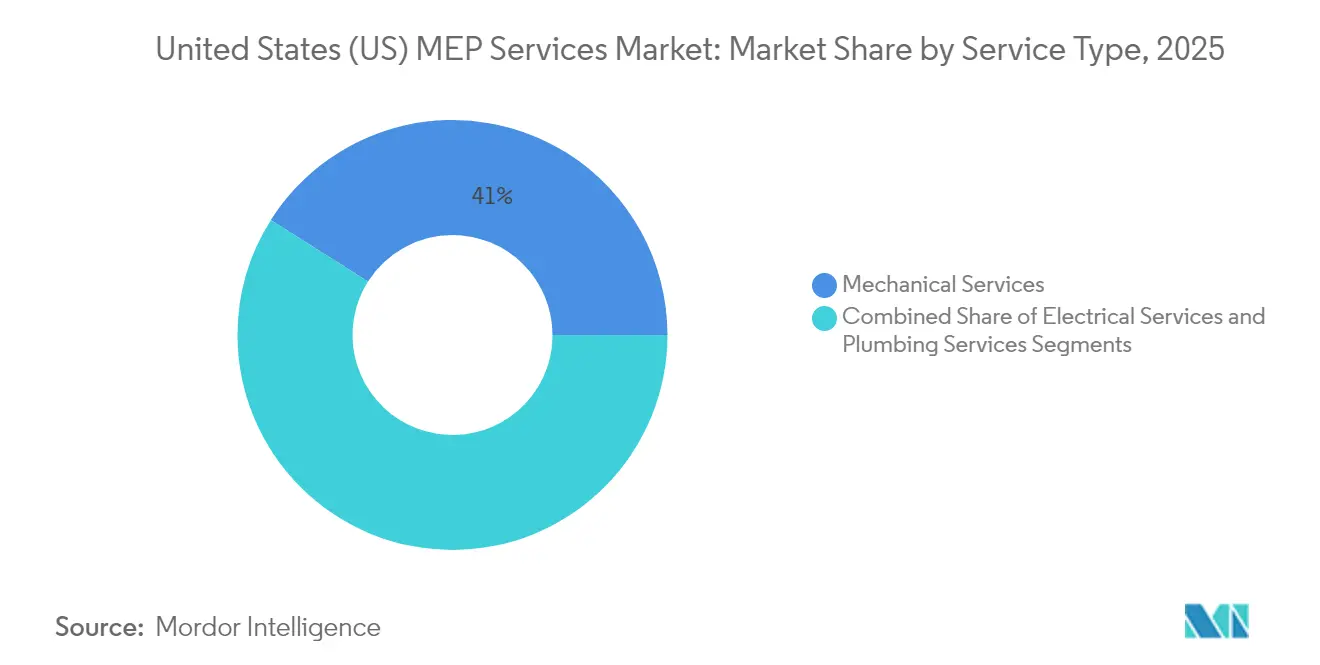
- Nach Dienstleistungsart entfielen auf Mechanische Dienstleistungen im Jahr 2025 ein Anteil von 41,02 % an der Marktgröße für mechanische Dienstleistungen, während elektrische Dienstleistungen voraussichtlich mit einer CAGR von 7,47 % wachsen werden.
- Nach US-Region hielt der Süden im Jahr 2025 einen Anteil von 36,12 % an der Marktgröße für mechanische Dienstleistungen; der Westen wird voraussichtlich die schnellste regionale CAGR von 7,55 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im MEP-Dienstleistungsmarkt der Vereinigten Staaten (USA)
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fokus auf Auslagerung von Kernkompetenzen | +1.2% | Global, mit Konzentration in den Regionen Süden und Westen | Mittelfristig (2–4 Jahre) |
| Anhaltende Nachfrage aus dem Gesundheitsbau | +1.5% | National, mit frühen Gewinnen in Texas, Kalifornien, Arizona | Langfristig (≥ 4 Jahre) |
| Elektrifizierung und HVAC-Effizienz-Nachrüstungen | +1.8% | Kalifornien, New York, nordöstliche Bundesstaaten als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Steuerkredit-Durchleitung des Inflation Reduction Act | +1.1% | National, mit höherer Inanspruchnahme in einkommensstarken Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Netzinteraktive Gebäude und Bedarf an Integration dezentraler Energieressourcen | +0.9% | Netzgebundene Märkte in Kalifornien, Texas und dem Nordosten | Mittelfristig (2–4 Jahre) |
| Wachsende Risikokapitalfinanzierung für KI-gestützte MEP-Designwerkzeuge | +0.2% | Technologiezentren: Silicon Valley, Boston, Seattle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fokus auf Auslagerung von Kernkompetenzen
Mechanische Systeme machen heute 40–60 % der Gebäudeenergielasten aus, was Eigentümer dazu veranlasst, an spezialisierte Unternehmen auszulagern, anstatt interne Teams zu unterhalten. Technologieplattformen wie ServiceTitan helfen Auftragnehmern, direkte Beziehungen aufzubauen, die Aufschläge von Generalunternehmern umgehen, wie die Produktivitätssteigerungen von Southland Industries nach der Einführung der Plattform belegen. Gesundheitsnetzwerke weisen höhere Anteile der Kapitalbudgets spezialisierten Partnern zu, wobei die Ausgaben für Facility-Management bei Nicht-Krankenhausprojekten im Jahr 2025 um 27 % gestiegen sind. Auftragnehmer wie Limbach berichten von steigenden wiederkehrenden Einnahmen aus Gebäudesystemlösungsverträgen, die die Lebenszyklusleistung verbessern.
Anhaltende Nachfrage aus dem Gesundheitsbau
Der Gesundheitsbau erreichte im Jahr 2024 65 Milliarden USD, da Infektionskontrollprotokolle und Unterdruckbelüftung komplexe mechanische Spezifikationen erforderten. Projekte wie die Erweiterung der Mayo Clinic um 1,4 Millionen Quadratfuß in Arizona erfordern redundante HVAC-, Filtrations- und Notstromsysteme mit 24/7-Betriebszeit. Krankenhauseigentümer schreiben nun bei 80 % der Projekte eine Inbetriebnahme vor, um die Betriebsbereitschaft zu zertifizieren, was die Nachfrage nach spezialisierten MEP-Beratern steigert.
Elektrifizierung und HVAC-Effizienz-Nachrüstungen
IRA-Rabatte und staatliche Vorschriften beschleunigen die Elektrifizierung, wobei das Energieministerium 900.000 neue Auftragnehmerrollen im Zusammenhang mit der Einführung von Wärmepumpen prognostiziert. Der kalifornische Energiecode 2025 schreibt elektrobereite Küchen und höhere Wärmepumpeneffizienzen vor, was Auftragnehmer in das fortgeschrittene Kältemittelmanagement und die elektrische Koordination drängt.[3]Kalifornische Energiekommission, "Merkblatt zum Kalifornischen Energiecode 2025," energy.ca.gov Die Integration intelligenter HVAC-Systeme liefert durchschnittliche Energieeinsparungen von 36,8 kW pro Einrichtung, wenn sie mit IoT-gesteuerten Algorithmen für vorausschauende Wartung kombiniert wird.
Steuerkredit-Durchleitung des Inflation Reduction Act
Abschnitt 25C ermöglicht es Hausbesitzern, 30 % der qualifizierten mechanischen Ausgaben bis zu 3.200 USD jährlich zurückzuerhalten, was eine Welle von Wohngebäude-Nachrüstungen auslöst. Gewerbliche Eigentümer nutzen unbegrenzte 25D-Gutschriften für Solar-plus-Speicher, die ein ausgefeiltes HVAC-Lastmanagement erfordern, während Bundesstaaten wie New York Arbeitskräftezuschüsse hinzufügen, die die Ausbildung von Wärmepumpeninstallateuren subventionieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und Lohnsteigerung | -1.8% | National, mit akutem Mangel im Mittleren Westen und Nordosten | Langfristig (≥ 4 Jahre) |
| Margenverengung kleiner Unternehmen durch Design-Build-Konsolidierung | -0.9% | Regionale Märkte mit hoher Generalunternehmerkonzentration | Mittelfristig (2–4 Jahre) |
| Cybersicherheitshaftung bei intelligenten Gebäudeprojekten | -0.4% | Städtische Märkte mit hoher Akzeptanz intelligenter Gebäude | Mittelfristig (2–4 Jahre) |
| Risikotransfer bei volatiler HVAC/R-Materialpreisgestaltung | -0.6% | National, mit höheren Auswirkungen in kupferintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Lohnsteigerung
Der Sektor steht vor einer Lücke von 650.000 Fachkräften, da die Pensionierungen der Babyboomer zunehmen, was seit 2020 zu einem Lohnwachstum von 20 % geführt hat.[4]Autodesk, "Kann besseres MEP den Fachkräftemangel im Bauwesen lösen?," autodesk.com Die Vergütung von Auszubildenden im Energiebereich beträgt im ersten Jahr durchschnittlich 77.000 USD, was die Angebotsmargen für Aufträge des öffentlichen Sektors unter Druck setzt. Mechanische Auftragnehmer im Mittleren Westen berichten von 68 % Schwierigkeiten bei der Besetzung von Stellen für Maschinenbauingenieure, was 49 % der Unternehmen dazu zwingt, Projekte trotz starker Auftragslage abzulehnen.
Margenverengung kleiner Unternehmen durch Design-Build-Konsolidierung
Strategische Übernahmen unter nationalen Akteuren setzten sich im Jahr 2024 fort, exemplarisch durch WSPs Übernahme von Power Engineers für 1,78 Milliarden USD und die Übernahme von Infinity MEP+S Consultants durch Michael Baker International. Konsolidierer nutzen Mengenrabatte, um Kupfer- und Gerätepreisanstiege abzumildern, was unabhängige Unternehmen anfällig für Materialkostensteigerungen macht, die seit 2020 bei HVAC-Geräten 40 % erreicht haben. Kleinere Unternehmen orientieren sich zunehmend auf Nischen wie die Wiederinbetriebnahme von Krankenhäusern oder die Integration von Flüssigkühlung, um ihre Preissetzungsmacht zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Nachrüstungen dominieren das IRA-getriebene Wachstum
Nachrüstung und Renovierung erfassten im Jahr 2025 einen Marktanteil von 46,72 % am Markt für mechanische Dienstleistungen, da Gebäudeeigentümer bestrebt waren, Bundesanreize vor möglichen Regeländerungen zu sichern. Inbetriebnahme und Wiederinbetriebnahme werden voraussichtlich bis 2031 zusätzliche 4,58 Milliarden USD an Marktgröße für mechanische Dienstleistungen generieren und eine CAGR von 7,35 % verzeichnen, da die Leistungsverifizierung für Gesundheits- und öffentliche Sektorprojekte obligatorisch wird.
Leistungsbasierte Verträge gestalten die Leistungsumfänge neu; achtzig Prozent der Krankenhausprojekte bündeln nun Inbetriebnahme, Energiemodellierung und Wartungsanalysen in Einzelvergaben. Die Einführung digitaler Zwillinge beschleunigt die Verifizierungsgenauigkeit, wobei IFC-basierte Arbeitsabläufe die Korrekturmaßnahmenlisten um 28 % reduzieren.


Nach Endnutzer-Vertikale: Gesundheitswesen führt die unternehmenskritische Expansion an
Das Gesundheitswesen machte im Jahr 2025 28,74 % der Marktgröße für mechanische Dienstleistungen aus, gestützt durch angekündigte Erweiterungen medizinischer Campusse im Wert von 2,5 Milliarden USD. Rechenzentren halten heute einen bescheidenen Umsatzanteil von 10,34 %, sind aber mit einer CAGR von 7,86 % die am schnellsten wachsende Vertikale, da KI-Arbeitslasten die Einführung von Flüssigkühlung vorantreiben.
Die Nachfrage nach Gewerbebüros bleibt widerstandsfähig, da Eigentümer die Raumluftqualität verbessern, um Mieter zurückzugewinnen, während Bildungseinrichtungen aufgeschobene Wartungsbudgets durch Infrastrukturförderungen erschließen. Industrie- und Lagerkunden investieren in Hochvolumenbelüftung und Prozessrohrleitungen, um die Luftqualitätsgrenzwerte der Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) einzuhalten. Unternehmenskritische Campusse, eine gemischte Kategorie aus Krankenhäusern, Labors und hypergroßen Rechenzentren, werden voraussichtlich bis 2025 49 Milliarden USD zur Marktgröße für mechanische Dienstleistungen beitragen.
Nach Dienstleistungsart: HVAC-Systeme treiben die Elektrifizierung voran
HVAC hielt im Jahr 2025 einen Marktanteil von 41,02 % am Markt für mechanische Dienstleistungen, was die technische Intensität der Wärmepumpeneinführung und der Integration intelligenter Steuerungen widerspiegelt. Elektrische Dienstleistungen expandieren mit einer CAGR von 7,47 %, da Gebietskörperschaften ergebnisbasierte Vorschriften einführen, die eine vorausschauende Leistungsgarantie vorschreiben.
Die Nachfrage nach elektrischen Dienstleistungen steigt parallel dazu, angetrieben durch Panelaufrüstungen für Ladestationen für Elektrofahrzeuge und Dachsolar-Netzanschlüsse. Sanitär- und Brandschutz halten einen stabilen Anteil, da Krankenhaus- und Industrieprojekte spezialisierte Rohrleitungen, medizinische Gassysteme und vorschriftsgemäße Sprinkleranlagen benötigen. Die ASHRAE-Standards 2024 betonen die Gesamtgebäudesystemeffizienz und verpflichten mechanische Auftragnehmer, Hüll-, Beleuchtungs- und HVAC-Entscheidungen ab der Entwurfsphase zu koordinieren.
Geografische Analyse
Die Ausgaben für Nichtwohngebäude im Süden stiegen im Jahresvergleich um 8,3 % und übertrafen damit den nationalen Durchschnitt, da Unternehmenskapital in Bundesstaaten mit Recht-auf-Arbeit-Gesetzen und niedrigeren Energiekosten floss. Rechenzentrumsentwickler konzentrieren sich in der Nähe von Hochkapazitätsübertragungsleitungen, was die Nachfrage nach Kaltwasseranlagen und Hochdichtstromverteilung antreibt. Bevölkerungszuflüsse stützen einen Anstieg der Mehrfamilienhausstarts um 4,6 %, was Nachrüstungsmöglichkeiten für zentralisierte Warmwasser- und HVAC-Aufrüstungen in Wohntürmen bietet.
Der Westen verzeichnet die höchste CAGR für mechanische Dienstleistungen von 7,55 %, da Kalifornien elektrobereite Bauten und fortgeschrittene Wärmepumpenkoeffizienten vorschreibt. Ländliche Landkreise in Oregon und Utah ziehen hypergroße Campusse an, die kühle Klimazonen für Flüssigkühlsysteme suchen, die PUE-Verhältnisse reduzieren. Solar-plus-Speicher-Mikronetze verbreiten sich in waldbrandgefährdeten Gebieten und erfordern, dass mechanische Auftragnehmer thermische Batterieverwaltungseinheiten und Rauchkontrollventilatoren koordinieren, die überarbeiteten Luftqualitätsvorschriften entsprechen.
Der Nordosten und der Mittlere Westen kämpfen mit akutem Arbeitskräftemangel, profitieren jedoch von Gesundheits- und Infrastrukturausgaben. New Yorks Förderprogramme für saubere Energie subventionieren Zertifizierungen für Wärmepumpeninstallateure, während die Ausbildungsprogramme in Illinois die Pipelines für Rohrschlosser und Elektriker stärken. Großprojekte im Mittleren Westen, darunter Biokraftstoffraffinerien und Teststandorte für kleine modulare Reaktoren, schaffen Spezialarbeitspakete für mechanische Unternehmen, die kombinierte Prozess- und HVAC-Expertise anbieten.
Regulatorisches Umfeld
Das Umfeld für MEP-Dienstleistungen in den Vereinigten Staaten wird durch einen Flickenteppich aus staatlichen und lokalen Bauvorschriften geprägt, verankert durch Musterbauvorschriften (ICC International Mechanical Code und International Plumbing Code) sowie elektrische Sicherheitsanforderungen nach NFPA 70 (National Electrical Code). Die bundesstaatliche Ausrichtung bei der Energieeffizienz erfolgt über das Building Energy Codes Program des US-Energieministeriums, einschließlich seiner positiven Feststellung vom März 2024 zum ASHRAE Standard 90.1-2022, die ein zweijähriges Zeitfenster für die Umsetzung durch die Bundesstaaten schuf und viele Übernahmeentscheidungen auf Anfang 2026 verschob.
Die Einhaltung von Energie- und Steuerungsvorschriften entwickelt sich hin zu präskriptiveren Anforderungen für Sequenzen und Verifizierung, wobei Kalifornien als Referenzpunkt für MEP-Auftragnehmer in stark reglementierten Märkten dient. Die California Energy Commission begann am 1. Januar 2026 mit der Durchsetzung der Building Energy Efficiency Standards 2025 (Title 24), die spezifische Erwartungen an Steuerungssequenzen im Zusammenhang mit ASHRAE Guideline 36 einbeziehen und die Rolle konformer Gebäudeautomationsprogrammierung und Inbetriebnahmepraktiken aufwerten. Parallel dazu verschärfen sich die Standards für die digitale Bereitstellung durch das National Institute of Building Sciences (NBIMS-US), was die Erwartungen an die räumliche Koordination auf Installationsebene verstärkt, die in die BIM-Anforderungen für komplexe MEP-Pakete einfließen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für MEP-Dienstleistungen in den USA verläuft typischerweise von Planung und Engineering (MEP-Berater, BIM- und Steuerungsdesign) über die Beschaffung (Geräte-OEMs und Distributoren für HLK, Steuerungen, Schaltanlagen, Rohrleitungen und Spezialkomponenten) bis hin zu Fertigung und Installation (Fachbetriebe und Spezial-Nachunternehmer). Sie erstreckt sich dann weiter auf Inbetriebnahme, erneute Inbetriebnahme und laufende Wartungsanalytik. Mit der Ausweitung von Sanierungs- und geschäftskritischen Projekten spielen Inbetriebnahmebeauftragte, Steuerungsintegratoren und Softwareanbieter (für BIM-zu-Fertigung, Terminplanung und Servicemanagement) eine größere Rolle bei der Leistungserbringung, insbesondere da 77 % der neuen Projekte eine BACnet-kompatible Gebäudeautomationsinfrastruktur erfordern.
Zwei Engpässe prägen, wie Wert erfasst wird: die Verfügbarkeit von Arbeitskräften und die Geschwindigkeit, mit der koordinierte Modelle in installierbare Arbeit übersetzt werden. Branchendaten deuten auf ein gedämpftes Wachstum der Beschäftigung im Bausektor im Jahr 2026 (0,6 %) hin, wodurch Elektriker und mechanische Gewerke eingeschränkt bleiben, während Rechenzentren und Energieinfrastruktur um denselben Pool an Fachkräften konkurrieren. Vorfertigung und werkstattbasierte Produktion rücken vorgelagert in Planung und Koordination vor, wobei BIM-Modelle direkt mit automatisierten Werkstattanlagen (Rohrprofilierung und robotergestütztes Schweißen/Spulen) verknüpft werden. Dies verschiebt auch die Differenzierung der Auftragnehmer hin zu Prozessdisziplin und Produktionsdaten, und Berichte von Branchenverbänden im Jahr 2026 betonen, dass organisatorische Dokumentation und Prozessinfrastruktur – nicht die Verfügbarkeit von Werkzeugen – die Skalierung datengetriebener Abläufe in Kalkulation, Fertigung und Feldinstallation begrenzen.
Wettbewerbslandschaft
Innovation und Anpassungsfähigkeit treiben den zukünftigen Erfolg voran
Obwohl 25 % der führenden Unternehmen im Jahr 2024 Übernahmen abgeschlossen haben, bleibt der Markt für mechanische Dienstleistungen fragmentiert. WSPs Integration von Power Engineers für 1,78 Milliarden USD katapultierte das Unternehmen in die Spitzengruppe der MEP-Dienstleistungen im Energiesektor, während Michael Baker International seine geografische Reichweite durch die Übernahme von Infinity MEP+S Consultants erweiterte. Digitale Reife ist zu einem Unterscheidungsmerkmal geworden; 77 % der gewonnenen Ausschreibungen im Jahr 2025 spezifizierten BIM-Level-3-Koordination, und Auftragnehmer, die KI-basierte Kollisionserkennung bewerben, berichten von Angebotserfolgquoten, die 15 % über dem Branchendurchschnitt liegen.
Chancen in unerschlossenen Bereichen drehen sich um spezialisierte Flüssigkühlung für KI-Datenhallen, Filtration in Krankenhausqualität und netzinteraktive Gebäudenachrüstungen. Unabhängige Spezialisten sichern sich in diesen Bereichen Premiumpreise, auch wenn Generalisten Volumenverträge anstreben. Nachhaltigkeitsnachweise beeinflussen ebenfalls die Auswahl; mehr als 90 Organisationen haben die MEP-2040-Verpflichtung unterzeichnet, was signalisiert, dass Transparenz beim CO₂-Fußabdruck bald zur Grundvoraussetzung für Bundes- und Fortune-500-Kunden werden könnte.
Fachkräftemangel prägt die Strategie: Erstklassige Unternehmen investieren in Vorfertigung und Robotik, um Feldstunden zu reduzieren, während mittelgroße Auftragnehmer Joint Ventures bilden, um gewerkschaftlich vorgeschriebene Personalstärken zu erfüllen. Lohnsteigerungen veranlassen einige Unternehmen, interne Ausbildungsakademien zu eröffnen; AECOMs Auftragsbestand 2025 erreichte 23,9 Milliarden USD, teilweise aufgrund von Personalentwicklungsprogrammen, die Lieferpläne absichern.
Marktführer der MEP-Dienstleistungsbranche der Vereinigten Staaten (USA)
Jacobs Engineering Group Inc.
WSP USA
HDR Inc.
Arup Group
AECOM Technology Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Digitale Fertigung und vorfertigungsgestützte Leistungserbringung schaffen einen klaren Freiraum für Auftragnehmer und Ingenieurbüros, die die MEP-Ausführung industrialisieren können, insbesondere dort, wo Terminsicherheit und Arbeitskräfteknappheit die Anforderungen der Auftraggeber vorantreiben. In einer Studie von DEWALT und Dodge Construction Network vom Februar 2026 gaben 82 % der mechanischen Auftragnehmer an, dass sie digitale Fertigungsfähigkeiten inzwischen als Voraussetzung für den Zuschlag von Projekten benötigen, was BIM-zu-Fertigung-Workflows und Werkstattautomatisierung zu Ausschreibungskriterien macht. Derselbe Wandel unterstützt Chancen bei modularen MEP-Racks, wiederholbarer Montage für geschäftskritische Räume und einer engeren Integration zwischen Planungsabsicht, koordinierten Modellen und Feld-QA/QC.
Geschäftskritische und regulierte Sanierungsarbeiten erweitern ihren Umfang zudem über die traditionelle Installation hinaus auf Steuerungen, Inbetriebnahme und Betriebsverifizierung, unterstützt durch Vorschriften und Normen. Die Durchsetzung von California Title 24 ab dem 1. Januar 2026, mit ausdrücklicher Ausrichtung auf die Steuerungssequenzen der ASHRAE Guideline 36, erhöht die Nachfrage nach konformen BAS-Programmierbibliotheken, Prüfungen und Dokumentation, was Unternehmen begünstigt, die Mechanik-Elektro-Steuerung und Inbetriebnahme in einem einzigen Leistungsansatz bündeln können. Gleichzeitig treiben Erweiterungen im Gesundheitswesen und große KI-/Rechenzentrumsbauten MEP-Firmen zu Paketen mit höherer Leistungsdichte, redundanter HLK, Filtration und Flüssigkeitskühlung, was die Nachfrage nach Personalentwicklung und wiederholbaren Produktionssystemen erhöht, während Auftragnehmer die Preisvolatilität bei Kupfer und Geräten neben der anhaltenden Fachkräfteknappheit bewältigen.
Aktuelle Branchenentwicklungen
- Juni 2026: Engineering News-Record berichtete, dass die führenden professionellen Dienstleistungsunternehmen 2026 einen kombinierten CM/PM-Honorarumsatz von 36,9 Milliarden USD erzielten, ein Anstieg von 31,2 % gegenüber 2025. Diese anhaltende Verschiebung hin zu Programm- und Baumanagementmodellen erhöht den Durchgriff von integriertem MEP-Engineering, Inbetriebnahme und Ausführungsüberwachung bei komplexen US-Projekten.
- Dezember 2025: WSP gab eine Barübernahme von TRC Companies im Wert von 3,3 Milliarden USD bekannt, um seine US-Fähigkeiten in den Bereichen Strom, Energie und Infrastruktur zu erweitern. Der Zusammenschluss stärkt die durchgängige Leistungserbringung bei Netz- und Anlagenprogrammen, wo MEP-Umfänge auf Elektrifizierung, Netzanbindung und geschäftskritische Bauprojekte treffen.
- Dezember 2024: Jacobs erhielt einen Vertrag über Architektur- und Ingenieurdienstleistungen im Wert von 249 Millionen USD vom US Army Corps of Engineers, Bezirk Omaha, der den Nordwesten der Vereinigten Staaten, Alaska und Hawaii umfasst. Der Auftrag erweitert eine langfristige Pipeline von Bundesaufträgen, die üblicherweise Mechanik-, Elektro- und Sanitärtechnik mit Anforderungen an Energie, Resilienz und Anlagenmodernisierung bündelt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus mechanischen, elektrischen und sanitärtechnischen (MEP) Dienstleistungen, die für Gebäude und Anlagen in den USA erbracht werden, einschließlich Planungs- und Ingenieurleistungen sowie Inbetriebnahme und Bewertungen im Zusammenhang mit dem MEP-Umfang.
Ausschlüsse: Wir schließen eigenständige Architekturleistungen, reine Tiefbauarbeiten und reine Produktverkäufe ohne MEP-Dienstleistung aus.
Übersicht der Segmentierung
- Nach Typ
- Neubau
- Nachrüstung und Renovierung
- Inbetriebnahme / Wiederinbetriebnahme
- Einrichtungsbewertung und sonstige Dienstleistungen
- Nach Endnutzer-Vertikale
- Gesundheitswesen
- Gewerbebüros
- Bildungseinrichtungen
- Öffentliche Einrichtungen (Behörden, Verkehr, Museen)
- Industrie und Lagerhaltung
- Rechenzentren und Hochtechnologie
- Nach Dienstleistungsart
- Mechanische Dienstleistungen
- Elektrische Dienstleistungen
- Sanitärdienstleistungen
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit Signalen zur Bautätigkeit und den Ausgaben, die erklären helfen, woher die MEP-Nachfrage kommt und wie sie sich zwischen Neubauprojekten und Sanierungsarbeiten verschiebt. Wir haben öffentliche Quellen wie die Baustellenreihen des US Census Bureau, Beschäftigungs- und Lohndaten des Bureau of Labor Statistics für relevante Gewerke sowie die US Energy Information Administration für den Energieverbrauchskontext, der HLK- und Elektrifizierungsarbeiten beeinflusst, herangezogen.
Um die Nachfrage nach Gebäudetyp zu fundieren, haben wir außerdem Materialien der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), der National Fire Protection Association (NFPA) für vorschriftenbedingte Anforderungen sowie Aktualisierungen des US Green Building Council (USGBC) zu Erwartungen an die Gebäudeleistung geprüft. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte wurden zur Plausibilitätsprüfung des Dienstleistungsmixes und des Auftragsbestands herangezogen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten und eine Patentdatenbank bei der Überprüfung der Umsatzrichtung und bei Signalen zur Technologieakzeptanz half. Dies sind nur beispielhafte Quellen, und zusätzliche öffentliche Referenzen wurden während der Arbeit zur Datenerfassung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil der US-Bau- und Renovierungsausgaben in MEP-Dienstleistungsumsatz umgewandelt wird und wie sich Preise und Arbeitskräfteverfügbarkeit den Mix jährlich veränderten. Wir sprachen mit Befragten aus Engineering und Auftragnehmerseite sowie mit Anlagen- und Projektbeteiligten und hielten die Abdeckung über Nordosten, Mittleren Westen, Süden und Westen ausgewogen, damit regionale Vorschriftenunterschiede und Arbeitskräfteengpässe nicht zu früh weggemittelt wurden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 16 % |
| Mittleres Segment: 58 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 17 % | Manager: 57 % |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mit einem Top-down- und Bottom-up-Ansatz erstellt, bei dem die nationale Bau- und Renovierungstätigkeit nach Gebäudetyp zunächst in einen adressierbaren Pool der MEP-Dienstleistungsnachfrage umgewandelt und anschließend durch selektive Aggregationen und Preisprüfungen bestätigt wird. Die Top-down-Seite nutzt Bauausgaben und Indikatoren für die Projektpipeline, um die Nachfrage auf Dienstleistungsarbeiten zu verteilen, die typischerweise im MEP-Umfang liegen, und passt dies anschließend daran an, wie viel ausgelagert versus intern erledigt wird.
Um das Modell praktikabel zu halten, wurde der Großteil der Arbeit von einer kleinen Gruppe von Variablen geleistet, darunter Trends bei den Bauausgaben im Nichtwohn- und Wohnbau, Sanierungsintensität (getrieben durch Energieertüchtigungen und Anforderungen an die Gebäudeleistung), die Richtung der Arbeitskosten aus Lohnreihen und materialbezogene Druckpunkte, die elektrische und mechanische Umfänge betreffen (wie kupferintensive Arbeiten). Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Interviewrückmeldungen, wobei die Grundannahmen für Baubeginne, Renovierungstätigkeit und Preisentwicklung vor der Finalisierung des Jahresausblicks aktualisiert wurden. Wo die Bottom-up-Abdeckung für einen Nischendienstleistungstyp dünn war, wurden die Gesamtsummen mithilfe typischer, durch Interviews validierter Dienstleistungsmix-Anteile überbrückt und mit öffentlichen Unternehmenskommentaren gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie die Richtung der Bauausgaben, Beschäftigungszahlen für relevante Berufe und die von Jahr zu Jahr sichtbare Preisentwicklung in Projektausschreibungsgesprächen überprüft. Abweichungen wurden durch erneute Überprüfung der Umrechnungsverhältnisse, der Aufteilung des Dienstleistungsmixes und der regionalen Zuordnungen untersucht, gefolgt von einer zweiten Analystenprüfung vor der endgültigen Freigabe.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Bautätigkeit, die Arbeitskräfteverfügbarkeit oder die vorschriftenbedingte Sanierungsnachfrage verändern. Vor der Auslieferung wird eine letzte Prüfung durchgeführt, damit die Zahlen die neuesten öffentlichen Veröffentlichungen und alle bestätigten Änderungen widerspiegeln, die durch Nachfassgespräche erfasst wurden.
Vergleich der Marktgröße für MEP-Dienstleistungen in den Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für MEP-Dienstleistungen in den USA können weit voneinander abweichen, da die Grenze zwischen Ingenieurdienstleistungen, Auftragnehmerarbeit und anlagenseitiger Tätigkeit nicht von jedem Herausgeber gleich gezogen wird. Unterschiede zeigen sich auch, wenn manche Zahlen auf aggressiven Preiswachstumsannahmen beruhen oder wenn der Aktualisierungszeitpunkt hinter Verschiebungen der Bauzyklen und der Sanierungstätigkeit zurückbleibt.
Die Tabelle zeigt eine deutliche Streuung bei den Werten für 2025, und im Modell von Mordor Intelligence beschränkt sich die Erfassung auf MEP-Dienstleistungen im Zusammenhang mit Planung und Engineering, Beratung, Inbetriebnahme und Anlagenbewertung, anstatt breitere Bauauftragsumsätze einzubeziehen, die um dieselben Projekte herum anfallen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,55 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 41,80 Milliarden USD (2025) | Diese Schätzung scheint eine breitere Ausführungsebene der MEP-Tätigkeit zu umfassen, bei der installationsorientierte Auftragnehmerumsätze und gebündelte Anlagenarbeiten zusammen mit ingenieurgeführten Dienstleistungen gezählt werden, was den Gesamtbetrag erhöht. |
| Fachzeitschrift B | 24,90 Milliarden USD (2025) | Diese Zahl kommt einer Sicht auf den Markt anhand von Planungshonoraren näher, was Inbetriebnahme, Bewertungen und sanierungsintensive Beratungsarbeit unterzählen kann, und sie kann sich auf eine engere Gruppe von Befragten stützen, die kleinere Projektkanäle übersieht. |
Betrachtet man die drei Zahlen, ist der größte Treiber, was als Dienstleistungsumsatz gegenüber angrenzenden Auftragnehmer- oder reinen Planungshonoraren behandelt wird, und in zweiter Linie, wie schnell sich die Preise während der Prognoseerstellung annahmegemäß entwickeln. Indem die Eingaben eng an beobachtbare Bautätigkeit, die Richtung der Arbeitskosten und validierte Dienstleistungsmix-Anteile gebunden bleiben, bleibt das Modell nachvollziehbar an klare, Jahr für Jahr wiederholbare Schritte gebunden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der MEP-Dienstleistungsmarkt der Vereinigten Staaten im Jahr 2026?
Die Marktgröße der MEP-Dienstleistungsbranche beträgt im Jahr 2026 34,61 Milliarden USD.
Wie hoch ist die prognostizierte CAGR für MEP-Dienstleistungen in den USA von 2026 bis 2031?
Der Markt wird voraussichtlich bis 2031 mit einer CAGR von 6,33 % wachsen.
Welcher Projekttyp hat den größten Ausgabenanteil?
Nachrüstungs- und Renovierungsprojekte machen 46,72 % des Umsatzes im Jahr 2025 aus.
Welche Endnutzer-Vertikale wächst am schnellsten?
Rechenzentren entwickeln sich bis 2031 mit einer CAGR von 7,86 %.
Seite zuletzt aktualisiert am:


