
Marktgröße und Marktanteil der Kreditagenturen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
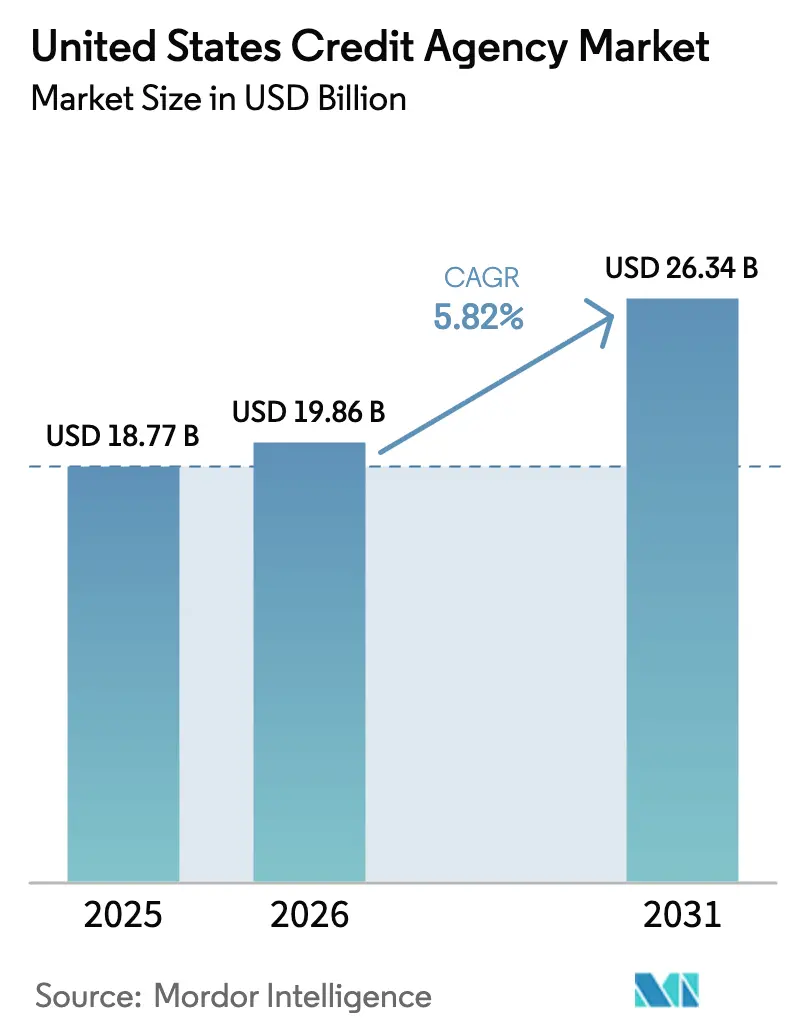
| Marktgröße im Basisjahr (2025) | 18.77 Milliarden US-Dollar |
| Marktgröße (2026) | 19.86 Milliarden US-Dollar |
| Marktgröße (2031) | 26.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.82 % |
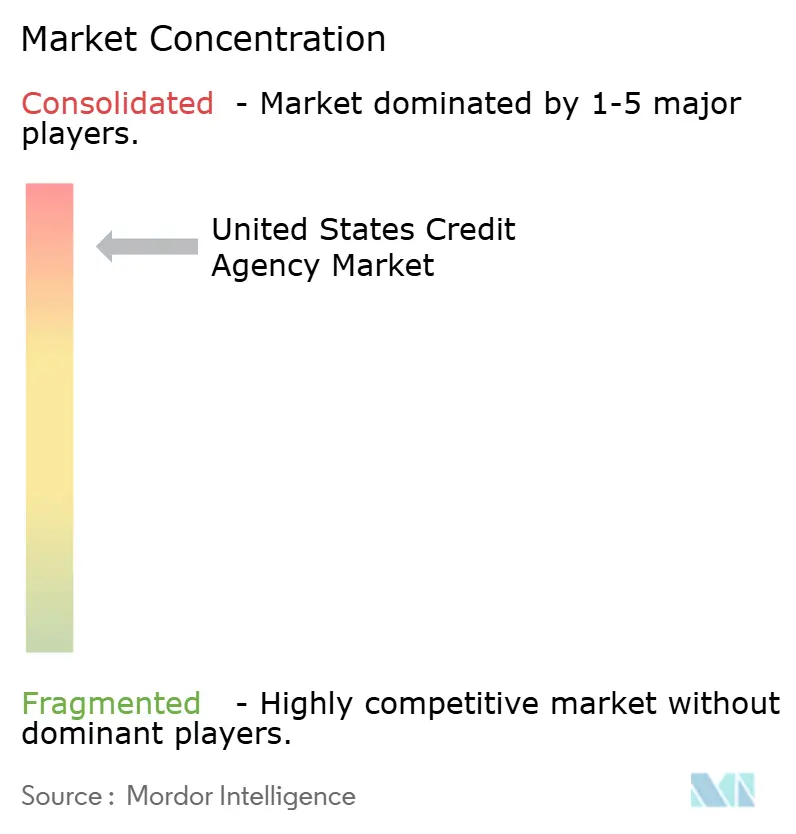
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kreditagenturen in den Vereinigten Staaten von Mordor Intelligence
Der Markt für Kreditagenturen in den USA hatte im Jahr 2025 einen Wert von 18,77 Milliarden USD und wird voraussichtlich von 19,86 Milliarden USD im Jahr 2026 auf 26,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,82 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch eine stabile Kreditnachfrage, den verstärkten Einsatz alternativer Daten und abonnementbasierte Überwachungsdienste angetrieben, die die Compliance-Kosten aus den neuen Vorschriften des Consumer Financial Protection Bureau (CFPB) und der Federal Housing Finance Agency (FHFA) ausgleichen. Kreditgeber übernehmen Modelle des maschinellen Lernens, die Mietzahlungen und Stromrechnungen einbeziehen, und erschließen damit neue Umsatzquellen, während sie gleichzeitig die regulatorischen Anforderungen an algorithmische Transparenz erfüllen. Der Vorschlag des CFPB zu Datenvermittlern und staatliche Datenschutzgesetze erhöhen zwar die Kosten, drängen Banken und Fintechs jedoch in Richtung erstparteilicher Auskunftsdateien mit dem Schutz des Fair Credit Reporting Act. Cloud-native Bereitstellungsmodelle reduzieren die Latenz, ermöglichen sofortige Genehmigungen und unterstützen die Preisstabilität, da Tri-Bureau-Verträge in der Hypothekenversicherung auf Bi-Merge-Formate umgestellt werden. Der Markt ist stark konzentriert; die fünf größten Auskunfteien nutzen ihre Skaleneffekte, um in künstliche Intelligenz zu investieren, Nischenplattformen zu akquirieren und den Identitätsschutz mit Kreditdienstleistungen zu bündeln. Wichtige Beispiele sind die Übernahme von Discover durch Capital One, die Markteinführung von OneTru durch TransUnion und die Akquisitionspipeline von Experian. Das regionale Wachstum variiert: Der Süden verankert das Volumen mit einer großen Kreditnehmerbasis, der Westen treibt Innovationen durch Fintech-Nachfrage voran, und der Nordosten konzentriert sich auf compliance-intensive Analytik bei geringer Ausfall-Variabilität.
Wichtigste Erkenntnisse des Berichts
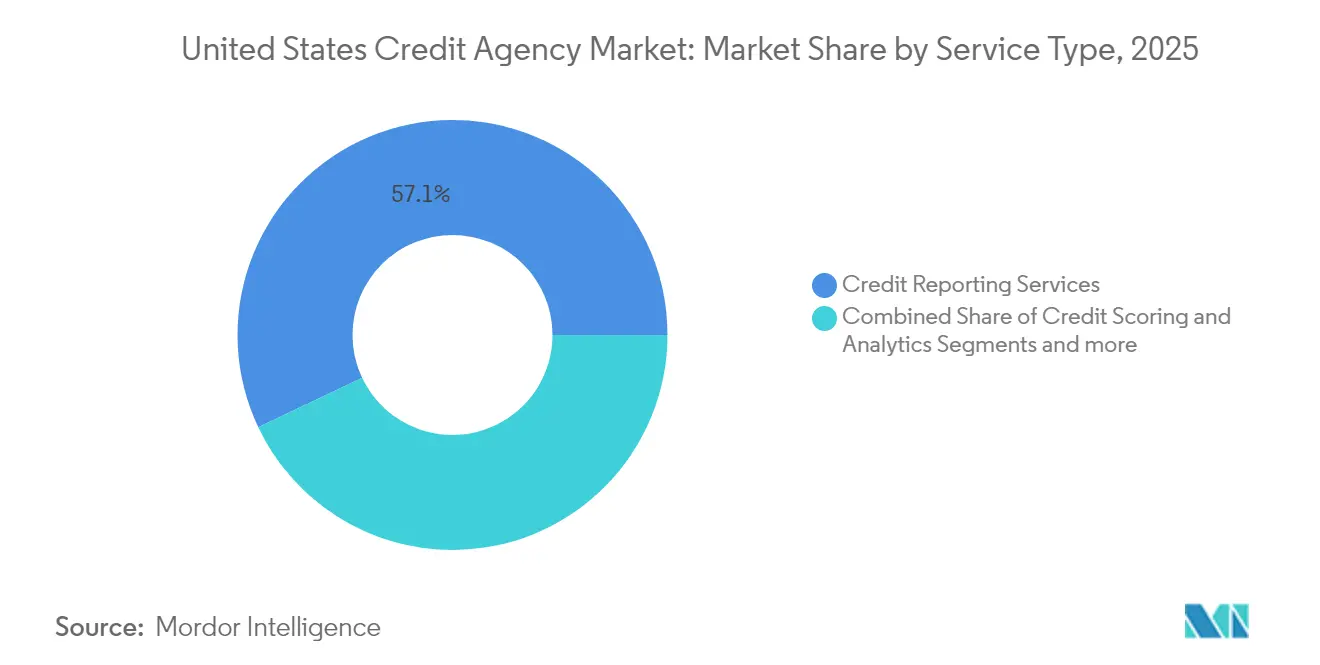
- Nach Serviceart hielt Kreditauskunftsdienste im Jahr 2025 einen Marktanteil von 57,05 % am US-amerikanischen Markt für Kreditagenturen, während Kredit-Scoring & Analytik bis 2031 voraussichtlich mit einer CAGR von 6,69 % wachsen wird.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 38,33 % der Marktgröße für Kreditagenturen in den Vereinigten Staaten auf Finanzdienstleistungen; Medien & Technologie führt die künftige Expansion mit einer CAGR von 8,47 % an.
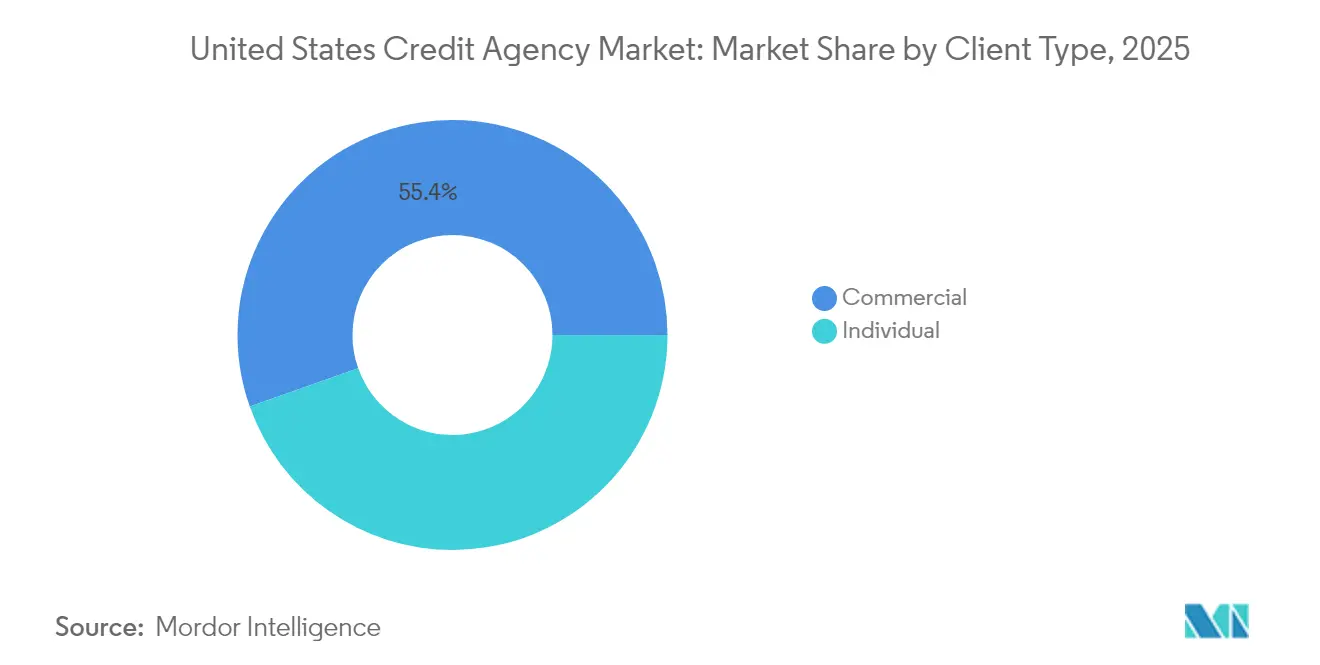
- Nach Kundentyp repräsentierten gewerbliche Kunden im Jahr 2025 einen Anteil von 55,40 % der Marktgröße für Kreditagenturen in den Vereinigten Staaten, während Privatkundendienstleistungen mit einer CAGR von 6,22 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 37,75 % auf die Südregion des Marktes für Kreditagenturen in den Vereinigten Staaten; die CAGR der Westregion von 6,98 % bis 2031 macht sie zum am schnellsten wachsenden Gebiet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Kreditagenturen in den Vereinigten Staaten
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| KI-gestütztes Scoring auf Basis alternativer Daten | +1.2% | National, frühe Gewinne im Westen & Nordosten | Mittelfristig (2–4 Jahre) |
| Steigende BNPL- & Fintech-Kreditvolumina | +0.9% | National, städtischer Schwerpunkt | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für inklusive Kreditmodelle | +0.8% | National, Compliance-Zentren im Nordosten | Langfristig (≥ 4 Jahre) |
| Ausbau von Kreditdatenprodukten für Kleinunternehmen | +0.7% | National, stark im Süden & Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Abschaffung von Datenvermittlern | +0.6% | Kalifornien & Nordosten | Mittelfristig (2–4 Jahre) |
| Cloud-native Auskunftei-Plattformen | +0.5% | National, angeführt vom Westen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von KI-gestütztem Scoring auf Basis alternativer Daten
Modelle des maschinellen Lernens verarbeiten Miet-, Versorgungs- und Mobilfunknutzungsdaten, um Kreditnehmer mit dünnen Kreditakten zu bewerten, und verschaffen Kreditgebern eine breitere Abdeckung, während sie die CFPB-Ziele für Fairness erfüllen. Citigroup schätzt, dass künstliche Intelligenz die globalen Bankgewinne bis 2028 um 170 Milliarden USD steigern könnte, wobei Gewinne aus der Kreditvergabe einen Großteil dieses Potenzials ausmachen [1]Citigroup, „KI-Gewinnpotenzial im Bankwesen”, citigroup.com . Agenturen nutzen strategisch bisher unerschlossene Datenwerte, um neue Umsatzchancen zu erschließen und ihre Marktpositionierung zu stärken. Sie führen darüber hinaus umfassende Modellrisikoberichte ein, die eine eingehende Analyse der Mechanismen zur Bias-Kontrolle bieten und die Einhaltung der sich entwickelnden regulatorischen Standards sicherstellen. Indem diese Agenturen Transparenz in ihrem Betrieb priorisieren, stärken sie ihre Fähigkeit, regulatorische Risiken zu mindern und ihre Glaubwürdigkeit auf dem Markt zu wahren. Darüber hinaus festigt dieser Ansatz ihre Rolle als unverzichtbare Wegbereiter einer verantwortungsvollen KI-Implementierung in der Kreditvergabebranche.
Steigende BNPL- und Fintech-Kreditvolumina
Apple begann im März 2024 damit, Pay-Later-Transaktionen an Experian zu melden, was eine Verlagerung von nicht gebuchten Ratengeschäften hin zu vollständig gemeldeten Kreditverpflichtungen signalisiert [2]Experian PLC, „Pressemitteilung zur Datenmeldung von Apple Pay Later”, experian.com . CFPB-Forschungen zeigen, dass fast einer von fünf BNPL-Nutzern im Jahr 2024 eine Zahlung versäumt hat, was die Nachfrage der Kreditgeber nach Überwachung auf Auskunftei-Niveau und Verlustprognosen schafft. Agenturen bündeln BNPL-Attribute zu Spezial-Scores, die die Auslastung von Pay-in-4-Angeboten und Verlängerungen verfolgen, und verkaufen diese Erkenntnisse dann an Kartenaussteller, die um Marktanteile kämpfen. Direktgeschäft-mit-Verbrauchern-Dashboards ermöglichen es Kreditnehmern, ihre BNPL-Historie zu überwachen, generieren Abonnementgebühren und entlasten die Bearbeitungsvolumina bei Streitfällen. Frühe Belege deuten darauf hin, dass gemeldete BNPL-Daten den durchschnittlichen FICO-Score für pünktliche Nutzer um 10–12 Punkte erhöhen und den Zugang zu regulären Kreditlinien erweitern.
Regulatorischer Druck für inklusive Kreditmodelle
Die FHFA wird im vierten Quartal 2025 Bi-Merge-Dateien vorschreiben und auf FICO 10T sowie VantageScore 4.0 umstellen, sodass Kreditgeber ihren Auskunftei-Mix und ihre Prognosekraft neu bewerten müssen [3]Federal Housing Finance Agency, „Zeitplan für die Implementierung von Kredit-Scores und Bi-Merge”, fhfa.gov . Der CFPB-Entwurf vom Dezember 2024 erweitert den FCRA-Geltungsbereich auf Datenvermittler und lenkt die Nachfrage auf Auskunfteien mit etablierten Arbeitsabläufen für zulässige Zwecke. Staatliche Verbote medizinischer Schulden unter 500 USD erfordern dynamische Unterdrückungsfilter, die die Dateigenauigkeit über Jurisdiktionen hinweg aufrechterhalten. Agenturen mit Cloud-nativen Architekturen können Ausschlussregeln nahezu in Echtzeit aktualisieren und so Compliance in einen Mehrwertdienst umwandeln. Inklusives Scoring bringt kommerzielle Interessen mit öffentlichen Politikzielen in Einklang und unterstützt weiteres Wachstum, selbst wenn Gebührenobergrenzen drohen.
Ausbau von Kreditdatenprodukten für Kleinunternehmen
Abschnitt 1071 des Dodd-Frank-Gesetzes verpflichtet Kreditgeber nach Juli 2025 zur Erhebung demografischer und geografischer Daten von Unternehmensantragstellern und schafft neue Datenfeeds, die Auskunfteien bereinigen und analysieren können. FinRegLab-Studien weisen auf anhaltende Finanzierungslücken bei minderheitseigenen Unternehmen hin und ermutigen Auskunfteien, alternative Cashflow- und E-Commerce-basierte Scores zu entwickeln. Erste Pilotprogramme, die mit Gemeinschaftsbanken in Texas durchgeführt wurden, zeigten eine signifikante Reduzierung des Zeit- und Arbeitsaufwands für manuelle Dokumentenprüfungen, während gleichzeitig eine Steigerung der Genehmigungsquoten für neu gegründete Unternehmen erzielt wurde. Agenturen verlangen für diese Berichte einen Aufpreis, da sie das Risiko von Klagen im Bereich der fairen Kreditvergabe reduzieren und die Kreditbearbeitungszeiten verkürzen. Die Diversifizierung in gewerbliche Datensätze puffert die Einnahmen gegen Verbraucherkreditzyklen ab.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Verschärfte Datenschutzgesetzgebung | -0.8% | Kalifornien, New York, Illinois | Mittelfristig (2–4 Jahre) |
| Volatilität der Hypothekenzinsen | -0.7% | Hochpreisige Immobilienmärkte | Kurzfristig (≤ 2 Jahre) |
| CFPB-Plan zur Open-Source-Bereitstellung von Scores | -0.6% | National | Langfristig (≥ 4 Jahre) |
| Tri-Bureau- Preisgestaltungsprüfung | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Datenschutzgesetzgebung (Flickenteppich der US-Bundesstaaten)
Die Erweiterung des California Consumer Privacy Rights Act, der vorgeschlagene Digital Fairness Act in New York und der Biometric Information Privacy Act in Illinois sehen jeweils unterschiedliche Regeln für Einwilligung, Aufbewahrung und Löschung vor. Agenturen müssen parallele Arbeitsabläufe betreiben, die die Datenprovenienz an staatlichen Grenzen prüfen, was die Ausgaben für Cloud-Speicher und Compliance-Audits in die Höhe treibt. Verzögerungen bei der Bearbeitung von Opt-out-Anfragen können gesetzliche Bußgelder von bis zu 7.500 USD pro Verstoß auslösen und die Gewinnmargen schmälern. Einige Auskunfteien reagieren darauf, indem sie sensible Produkte geofencen oder Datenschutzaufschläge in Verträge einbetten. Obwohl Datenschutzregeln die Datentiefe einschränken, erhöhen sie gleichzeitig die Nachfrage der Kreditgeber nach geprüften, FCRA-konformen Quellen und gleichen so den Volumenverlust teilweise aus.
Volatilität der Hypothekenzinsen dämpft das Durchzugsvolumen
Die Zinsen für 30-jährige Festhypotheken lagen bis Anfang 2025 nahe bei 7 %, was die Refinanzierungsaktivitäten unterdrückte und die Tri-Merge-Abrufe gegenüber den Höchstwerten von 2021 um bis zu 35 % reduzierte [4]Federal Reserve Bank of Chicago, „Auswirkungen der Hypothekenzinsen auf Kreditabrufe”, chicagofed.org . Geringere Durchzugsvolumina schwächen margenstarke Hypothekenpakete, die Berichte, Scores und Betrugsprüfungen kombinieren. Agenturen verlagern ihren Vertriebsfokus auf Eigenheimkreditlinien, Cash-out-Refinanzierungen und Baudarlehen, um verlorene Volumina zu ersetzen. Fintech-Startups, die auf Zinsvergleichs-APIs spezialisiert sind, nutzen weiterhin Auskunftei-Daten, verhandeln jedoch engere Preise, was die Erträge unter Druck setzt. Wenn sich die Zinsen stabilisieren, werden Kaufkredite den Rückgang bei Refinanzierungen teilweise ausgleichen, doch die Variabilität bleibt ein Schwankungsfaktor für die kurzfristigen Einnahmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Analytik beschleunigt den Umsatzmix
Kreditauskunftsdienste erfassten 57,05 % des US-amerikanischen Markts für Kreditagenturen und festigten ihre Position als primärer Datenanbieter für Kreditgeber. Das Segment Kredit-Scoring & Analytik wird voraussichtlich mit einer CAGR von 6,69 % wachsen und damit die Wachstumsrate traditioneller Auskunftsdienste übertreffen. Dieses Wachstum spiegelt einen bemerkenswerten Anstieg des analytikgetriebenen Segments des US-amerikanischen Markts für Kreditagenturen wider. Zu den wesentlichen Treibern dieser Expansion zählen regulatorische Anforderungen an KI-Transparenz, die Verbreitung von „Jetzt kaufen, später zahlen”-Angeboten (BNPL) sowie die gestiegene Nachfrage nach Echtzeit-Kreditgenehmigungen. Darüber hinaus mindern abonnementbasierte Überwachungs- & Identitätsschutzdienste Risiken im Zusammenhang mit Kreditzyklen. Diese Dienste verzeichnen bei Datenschutzverletzungen Nachfragespitzen, was stabile Umsatzströme gewährleistet.
Im Zuge der Reifung von Scoring-Modellen fügen Auskunfteien Verhaltensmerkmale wie Ausgabenvolatilität, Gehaltsabrechnungsrhythmus und geospatiale Betrugsindikatoren hinzu und stärken so die Vorhersagekraft. Agenturen, die föderiertes Lernen erproben, wahren die Privatsphäre der Verbraucher beim Trainieren von Netzwerken und sichern so die rechtliche Compliance. Proprietärer algorithmischer Mehrwert stützt Premiumpreise, doch ausstehende CFPB-Maßnahmen zur algorithmischen Transparenz drohen diesen Vorteil zu erodieren. Als Absicherung priorisieren Auskunfteien einzigartigen Datenbesitz – öffentliche Pfandrechte, Gehaltsabrechnungs-Feeds und verifizierte Cashflow-Reihen. Cloud-Bereitstellung senkt die Berechnungskosten pro Abfrage um etwa 25 % und ermöglicht nutzungsbasierte Pakete, die Fintech-Neugründungen anziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Technologie-Segmente treiben die Nachfrage der nächsten Welle
Finanzdienstleistungen entfielen auf einen erheblichen Anteil von 38,33 % der Größe des US-amerikanischen Markts für Kreditagenturen und festigten damit ihre führende Position. Das Wachstum in dieser Basis verlangsamt sich auf stetige mittlere einstellige Werte, da Kreditkarten- und Autodarlehen reifen. Im Gegensatz dazu kaufen Medien- & Technologiekunden – darunter Streaming-Plattformen, Marktplätze für Gig-Arbeit und Softwareanbieter als Dienstleistung –Auskunftei-Daten mit einer CAGR von 8,47 % und suchen nach Identitätsverifizierung, Kontofreigabe-Analytik und Kaufbetrugs-Scores. Beschäftigungs-Screening-Regeln, die im Rahmen des CFPB Circular 2024-06 erlassen wurden, zwingen große Technologieunternehmen, FCRA-konforme Berichte für das algorithmische Personalwesen anzufordern, was die Bestellvolumina erhöht.
Gesundheitsdienstleister, Versorgungsunternehmen und Telekommunikationsunternehmen ergänzen Nischenanwendungsfälle mit stabilen Anforderungsmustern, insbesondere für Einlagenentscheidungen und Patientenfinanzierungspläne. Automobil-Abonnementprogramme nutzen Auskunftei-Scores zur Kalibrierung von Strafen für überschrittene Kilometerleistung. Die zunehmende Breite reduziert das Konzentrationsrisiko und treibt Auskunfteien dazu an, modulare APIs aufzubauen, die auf jede Branche zugeschnitten sind. Der Erfolg beim Cross-Selling hängt davon ab, die Daten einmalig zu integrieren, sodass jedes zusätzliche Produkt nur marginale Kosten anstatt maßgeschneiderte Projekte verursacht. Diese Skalierung erschließt höheren operativen Hebel und puffert den Preisdruck in Legacy-Segmenten der US-amerikanischen Kreditagenturen-Branche ab.
Nach Kundentyp: Privatkundenabonnements steigern Margen
Gewerbliche Unternehmen konsumieren weiterhin 55,40 % der Einnahmen des Jahres 2025, doch das Privatkundensegment wächst bis 2031 mit 6,22 % schneller, da Datenschutzbedenken und Kenntnisse über Kredit-Scores zunehmen. Agenturen wandeln regulatorische Rechte auf Dateioffenlegung in Freemium-Apps um, die Score-Überwachung, Darknet-Scans und Identitätsdiebstahlversicherungen als Upsell anbieten. Überarbeitete Kundenerlebnisse – Ein-Klick-Sperr-Umschalter, wöchentliche VantageScore-Aktualisierungen und spielifizierte Kreditgesundheitstipps – halten die monatliche Abwanderungsrate unter 2 %. Der Lifetime-Value steigt, weil Add-on-Dienste wie Kreditratenvergleichs-Engines und BNPL-Tracker den Wallet-Anteil vergrößern.
Gewerbliche Kunden bleiben für Massendatenabrufe, die Skaleneffekte fördern, unverzichtbar; sie drängen jedoch angesichts des regulatorischen Drucks zur Senkung der Kreditnehmergebühren auf Preisnachlässe. Agenturen reagieren darauf, indem sie Betrugs-, KYC- und Geldwäschebekämpfungsmodule bündeln, die den durchschnittlichen Umsatz pro Einheit steigern und gleichzeitig Preislistenrückgänge verschleiern. Die Expansion im Privatkundensegment verankert damit die allgemeine Margenstabilität im Markt für Kreditagenturen in den Vereinigten Staaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südliche Bundesstaaten erfassten 37,75 % der Auskunftei-Einnahmen des Jahres 2025, angetrieben durch Bevölkerungszuzüge, robuste Hypothekenorigination und ausgedehnte Gemeinschaftsbanknetzwerke. Florida und Texas verzeichnen zweistelliges Wachstum bei Fintech-Kreditanträgen, und Kreditgeber in diesen Bundesstaaten kaufen erweiterte Cashflow-Analytik, um nicht-traditionelle Beschäftigungsmuster zu berücksichtigen. Wohnungspreisinflation in Atlanta, Miami und Dallas erhöht das Zahlungsschockrisiko und fördert die Nachfrage nach standortbewussten Scoring-Regeln. Agenturen kooperieren auch mit regionalen Universitäten, um Mietdaten-Feeds zu testen und CFPB-Inklusivitätsvorschriften zu antizipieren.
Die Westregion, die derzeit den Umsatz dominiert, wird voraussichtlich bis 2031 eine signifikante zusammengesetzte jährliche Wachstumsrate (CAGR) von 6,98 % erreichen. Der California Consumer Privacy Rights Act drängt Unternehmen zu datenschutzorientierten Auskunftei-APIs, sodass Agenturen Compliance-Aufschläge verlangen können. Silicon-Valley-Startups integrieren Blitzentscheidungs-Tools in In-App-Finanzierungsangebote und verbrauchen dabei hochfrequente Auskunftei-Abfragen, die die Transaktionszahlen steigern. Oregon und Washington tragen als E-Commerce-Hubs bei, die Identitätsverifizierung nutzen, um Kontoübernahmen zu verhindern. Die westliche Adoption von Miet-, Abonnement- und BNPL-Datensätzen bietet fruchtbaren Boden für neue Score-Varianten, die auf die Cashflows der Gig-Economy ausgerichtet sind.
Der Nordosten kombiniert langjährige Tiefe im Finanzdienstleistungsbereich mit geringem Ausfallrisiko. Die regulatorische Nähe beschleunigt Pilotprogramme für erklärbare KI-Scoring-Verfahren; Agenturen führen in New York und Massachusetts Modellrisiko-Nutzergruppen durch, um vor der nationalen Einführung Feedback einzuholen. Die Nachfrage im Mittleren Westen bleibt moderat, aber stetig. Gemeinschaftsbanken, die industrielle Übergänge bewältigen, kaufen gewerbliche Auskunftei-Dateien, die mit Lieferantenzahlungshistorien angereichert sind und die Widerstandsfähigkeit kleiner Fertigungsunternehmen messen. Diese vielfältigen regionalen Muster ermöglichen es Auskunfteien, Preise und Datentiefestufen anzupassen und so die Wertschöpfung im gesamten US-amerikanischen Markt für Kreditagenturen zu maximieren.
Regulatorisches Umfeld
Der US-amerikanische Markt für Kreditagenturen operiert in erster Linie im Rahmen des Fair Credit Reporting Act (FCRA) und der zugehörigen Durchführungsbestimmungen gemäß Regulation V, wobei das Consumer Financial Protection Bureau (CFPB) und die Federal Trade Commission (FTC) als zentrale Bundesaufsichtsbehörden fungieren. Das CFPB hat durch Regelsetzung, Aufsicht und Durchsetzung einen kontinuierlichen regulatorischen Fokus aufrechterhalten, einschließlich der Definition und Verfolgung einer Aufsicht über größere Marktteilnehmer im Bereich der Verbraucherauskunfteien (Federal Register, August 2025), zusammen mit laufenden Maßnahmen im Zusammenhang mit der Neuprüfung von Streitfällen, Genauigkeit und Kontrollen zulässiger Zwecke (einschließlich der CFPB-Maßnahme gegen Equifax im Januar 2025 und Rechtsstreitigkeiten mit Experian mit Stand August 2025).
Politische Entwicklungen auf Bundes- und Bundesstaatenebene beeinflussen weiterhin den Dateiinhalt, das Scoring und die Verteilungsmechanik. Ein bemerkenswerter Wendepunkt im Jahr 2025 war die Aufhebung der CFPB-Regel zu medizinischen Schulden durch das U.S. District Court for the Eastern District of Texas (11. Juli 2025), die die rechtliche Empfindlichkeit von Vorgaben zur Dateiunterdrückung sowie den operativen Bedarf an jurisdiktionsbewusster Compliance-Logik verdeutlicht. Weitere Spannungspunkte umfassen den anhaltenden Dialog auf Bundesebene zur FCRA-Vorrangwirkung gegenüber bundesstaatlichen Gesetzen (Federal Register, Oktober 2025) sowie weitere Durchsetzungsmaßnahmen der FTC, einschließlich einer geänderten Entscheidung und Anordnung gegen Dun & Bradstreet Anfang 2026, die die Bedeutung dokumentierter Compliance für Datenqualität und Governance weiter unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Datenbeschaffung von Datenlieferanten, darunter Banken, Kartenaussteller, Fintech-Kreditgeber, Hypothekenvermittler/-verwalter, Inkassounternehmen sowie Versorgungs- oder Telekommunikationsanbieter, wobei standardisierte Meldeprozesse üblicherweise an Branchenformaten wie Metro 2 ausgerichtet sind. Kreditagenturen erfassen die Daten anschließend, führen eine Identitätsauflösung durch, normalisieren und gleichen Datensätze mit Verbraucher- oder Unternehmensdateien ab und wenden Governance-Kontrollen an, die die FCRA-Pflichten in Bezug auf Genauigkeit, zulässigen Zweck und Neuprüfung von Streitfällen unterstützen. Diese compliance-intensiven Schritte sind keine Nebenfunktionen, sondern prägen die Bedienungskosten und tragen zur Differenzierung von Auskunfteien bei, wenn Kunden erhöhten Prüfungsanforderungen unterliegen.
Nachgelagert bündeln die Agenturen Kreditberichte, Scores und Analysen über Batch-Dateien, Webportale und zunehmend API-basierte Orchestrierung in die Entscheidungssysteme der Kreditgeber für Underwriting, KYC, Betrugserkennung und AML-Screening. Die Bereitstellungsebene ist mit den Kreditvergabe-Systemen der Kreditgeber und Drittanbieter-Entscheidungsengines verknüpft, wobei Routing- und Latenzleistung die Konversion und Abbruchraten in digitalen Kanälen beeinflussen können. Auf Verbraucherseite hängt die Verteilung ebenfalls vom sicheren Zugriffsmanagement und den Streitfallprozessen ab, da Dateioffenlegungen, Sperrungen und Abonnement-Monitoring so gehandhabt werden müssen, dass die Dateiqualität erhalten bleibt, während Direct-to-Consumer-Dienste skaliert werden.
Wettbewerbslandschaft
Die fünf nationalen Akteure – Equifax, Experian, TransUnion, Dun & Bradstreet und LexisNexis Risk Solutions – beherrschen den überwiegenden Teil des Marktumsatzes, was zu einem nahezu lehrbuchhaften Oligopol-Status führt. Ihre Dominanz wird durch umfangreiche historische Datensätze, Kreditgeberintegrationen und Compliance-Zertifizierungen gestärkt, die erhebliche Markteintrittsbarrieren schaffen. CFPB-Direktor Rohit Chopra bezeichnete die Gruppe als „Kreditauskunftei-Kartell”, nachdem er beobachtete, dass die Berichtspreise seit 2022 um das Vierfache gestiegen sind. Diese Prüfung beschleunigt Plattform-Upgrades, die darauf ausgerichtet sind, Prüfpfade, Bias-Dashboards und die Nachverfolgung von Streitbeilegungen darzustellen.
Strategische Schritte unterstreichen die vertikale Expansion. TransUnions Übernahme von Monevo im April 2025 integriert sofortige Vorab-Qualifizierung in seine OneTru-Cloud und erschließt Empfehlungserlöse, während Datenschutzgräben gestärkt werden. Equifax investiert massiv in Workforce Solutions, um Einkommensverifizierung als Cross-Selling-Angebot anzubieten, da Kreditgeber Rückzahlungsfähigkeitsregeln anwenden. Experian erprobt „Jetzt kaufen, später zahlen”-Leistungs-Scores und bündelt sie mit regulären FICO-Angeboten, um bei jüngeren Zielgruppen relevant zu bleiben. Dun & Bradstreet nutzt Datensätze aus Abschnitt 1071, um sein PAYDEX-Modell für Kleinunternehmen zu überarbeiten. LexisNexis integriert öffentliche Pfandrechte mit Verbraucher-Tradelines und versorgt Versicherer mit kombinierten Immobilien-Kredit-Erkenntnissen.
Die Wettbewerbsintensität dreht sich um Latenz, Modellerklärbarkeit und Tiefe alternativer Datenbestände statt um bloße Dateianzahl. Cloud-Migration senkt die durchschnittlichen Antwortzeiten auf unter 300 Millisekunden und senkt die Grenzkosten neuer Datenattribute. Agenturen, die Antwortzeiten unter einer Sekunde erzielen, gewinnen Embedded-Finance-Verträge mit Fintech-Apps. Konzentration befeuert jedoch Kartellrechtsdiskussionen; vorgeschlagene Verfahren wegen wettbewerbswidrigem Verhalten könnten Datenportabilität oder Preisremedien vorschreiben. Auskunfteien bereiten sich vor, indem sie auf der Grundlage von Cybersicherheitsargumenten Lobbyarbeit betreiben und die von ihnen bereitgestellte systemische Risikoreduktion hervorheben.
Marktführer der US-amerikanischen Kreditagenturen-Branche
Equifax Inc.
Experian PLC
TransUnion
Dun & Bradstreet Holdings
Fair Isaac Corp. (FICO)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Wettbewerb im Hypotheken-Scoring und Änderungen der Meldeprozesse schaffen kurzfristig Freiräume für Auskunfteien und Scoring-Anbieter, die Modellwahl operationalisieren können, während die Prüfbarkeit gewahrt bleibt. Der Schritt der FHFA in Richtung Bi-Merge-Dateien und der Einführungspfad für FICO 10T und VantageScore 4.0 unterstützen die Nachfrage nach produktisierter Migrationsunterstützung, einschließlich Modell-Governance-Dokumentation, Erklärbarkeit von Grundcodes und Validierungstools für Kreditgeber, sowie alternativer Kreditattribute, die die Entscheidungsfindung innerhalb begrenzter Auskunftei-Abrufzahlen verbessern können. Im Jahr 2026 verstärkt die Marktaktivität rund um die Verfügbarkeit von FICO Score 10T-Daten für das GSE-Ökosystem den kommerziellen Wert historischer Leistungsdatensätze und Validierungstools im Zusammenhang mit dem Hypotheken-Underwriting weiter.
Ein zweiter Chancenbereich ist die Erweiterung von Bündeln für Identität, Betrug und alternative Daten innerhalb strengerer Erwartungen an Datenschutz und zulässigen Zweck, insbesondere da Preissetzungsmacht und Score-Nutzung verstärkt unter Beobachtung stehen (einschließlich eines Aufsichtsschreibens des Senats an die FTC im März 2026 bezüglich der Preispraktiken von FICO für Hypothekenkreditbewertungen). Da Kreditgeber und digitale Plattformen ihre Abhängigkeit von einer einzelnen Datenquelle verringern, können Orchestrierungsplattformen, die Anbieterportabilität und konfigurierbares Routing basierend auf Kosten, Latenz und Risiko unterstützen, Raum für Auskunfteipartner schaffen, die modulare, API-first-Attribute (Miete, Nebenkosten, Gehaltsabrechnung und andere Cashflow-Signale) mit starker Herkunftsnachweisbarkeit und FCRA-konformen Kontrollen anbieten. Angesichts des regulatorischen Drucks auf Datenhändler und der anhaltenden Betonung verifizierter, konformer Datenversorgung haben Anbieter, die Datenherkunft dokumentieren und skalierbare, streitfallbereite Prüfpfade liefern können, einen klareren Positionierungsvorteil.
Aktuelle Branchenentwicklungen
- Juli 2026: Equifax unterzeichnet eine endgültige Vereinbarung zur Übernahme von Círculo de Crédito in Mexiko für 750 Millionen USD. Die grenzüberschreitende Expansion stärkt Equifax' regionale Präsenz und Datengraben durch den Eintritt in einen benachbarten Kreditauskunftsmarkt in Lateinamerika.
- Juli 2026: TransUnion führt eine Verbesserung der Hypothekenkreditberichte ein, die TruVision ACA 2.0 von FactorTrust integriert. Die Integration erweitert die Fähigkeiten zur Nutzung alternativer Daten für die Hypothekenentscheidungsfindung und verbessert die Underwriting-Genauigkeit, was die Integration bei Kreditgebern und die Wettbewerbsposition in der Hypothekenanalytik stärkt.
- April 2026: Equifax-Stellungnahme zur Ankündigung von FHFA/HUD, die die Nutzung von VantageScore 4.0 und FICO 10T für das FHA-versicherte Hypotheken-Underwriting ermöglicht. Die regulatorische Akzeptanz mehrerer Scoring-Modelle erweitert die Optionen für Kreditgeber in staatlich abgesicherten Hypothekenprogrammen und erhöht den Wettbewerb zwischen Scoring-Modellen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten erzielten Umsätze aus Dienstleistungen von Kreditagenturen, die Kreditgebern und anderen Nutzern helfen, Kreditrisiko und Identität zu bewerten. Er umfasst Kreditinformationen, scoring-bezogene Dienstleistungen und Monitoring-Produkte, die an Unternehmen und Verbraucher verkauft werden.
Ausgeschlossener Umfang: Ausgeschlossen sind Marktinformationsprodukte ohne Kreditbezug, die nicht auf kreditdateibasierten Risikoinformationen beruhen, sowie rein interne Underwriting-Tools von Banken, die nicht als Dienstleistung verkauft werden.
Übersicht der Segmentierung
- Nach Serviceart
- Kreditauskunftsdienste
- Kredit-Scoring & Analytik
- Kreditüberwachung & Identitätsschutz
- Nach Endnutzer
- Direktgeschäft mit Verbrauchern
- Regierung und öffentlicher Sektor
- Gesundheitswesen
- Finanzdienstleistungen
- Software und professionelle Dienstleistungen
- Medien und Technologie
- Automobil
- Telekommunikation und Versorgungsunternehmen
- Einzel- und E-Commerce
- Andere Branchen
- Nach Kundentyp
- Privatpersonen
- Gewerblich
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Für den ersten Modellentwurf stützen wir uns auf öffentliche Informationen, die verankern, was Kreditagenturen tun, wie sie reguliert werden und wie die Nachfrage aus Kreditvergabe und Datennutzung in den Vereinigten Staaten fließt. Häufige Quellen sind das Consumer Financial Protection Bureau für Themen der Kreditauskunft, die Federal Reserve für Verbraucherkreditbedingungen, die Federal Reserve Bank of New York für Haushaltsverschuldungs- und Kredittrends sowie das US Census Bureau für makroökonomischen und geschäftlichen Kontext.
Wir prüfen zudem Jahresberichte und Investorenpräsentationen börsennotierter Teilnehmer sowie Publikationen von Branchenverbänden und seriöse Presseberichterstattung, die Verschiebungen im Produktmix wie Monitoring-Abonnements und betrugsbezogene Zusatzangebote erläutern. Soweit verfügbar, werden kostenpflichtige Datenbankabonnements für Unternehmensfinanzen und -informationen genutzt, ergänzt durch Patentdatenbanken zur Verfolgung von Veränderungen bei Scoring-Signalen, Identitätsprüfung und Anwendungsfällen alternativer Daten. Die obige Quellenliste ist nur beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um die endgültigen Eingaben zu erfassen, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Um das in der Sekundärforschung Ermittelte zu validieren, führten wir Experteninterviews und strukturierte Umfragen mit Anbietern von Kreditinformationen, Datenpartnern und Käufergruppen wie Kreditgebern, Versicherern, Telekommunikationsunternehmen und Immobilienverwaltern durch. Da es sich um einen reinen US-Markt handelt, haben wir eine Abdeckung über wichtige Regionen und Kundentypen aufgebaut, sodass Preisgestaltung, Verlängerungsverhalten und Verschiebungen wie die Bi-Merge-Nutzung im Hypothekenbereich überprüft und anschließend im Marktmodell berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 13 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Indikatoren für Kreditaktivität und Kreditnachfrage genutzt werden, um den adressierbaren Pool für die Nutzung von Kreditdateien, Scoring und Monitoring zu rekonstruieren, der anschließend anhand beobachteter Preismuster in Dollarwerte übersetzt wird. Um realistische Gesamtwerte zu gewährleisten, bestätigen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, etwa durch die Aggregation stichprobenartig erfasster Lieferantenumsätze, die Prüfung typischer Vertragsspannen nach Endkundentyp und die Validierung von Volumenannahmen anhand von Kanalrückmeldungen.
Wichtige Eingaben umfassen Trends bei Verbraucher- und Geschäftskreditanfragen, den Mix der Anwendungsfälle von Kreditgebern (Kreditvergabe versus Kontoprüfung), die Akzeptanz von Monitoring-Abonnements bei Verbrauchern und den Anteil der Entscheidungsfindung, der Auskunfteidateien versus Nischendaten nutzt. Wir berücksichtigen zudem regulatorische und Compliance-Effekte, die Produktmix und Bereitstellungskosten verändern können, sowie Verschiebungen in den Underwriting-Prozessen für Hypotheken, die beeinflussen, wie viele Auskunfteiabfragen erfolgen. Für die Prognose wird eine Szenarioanalyse rund um Kreditzyklen und Underwriting-Nachfrage verwendet, wobei der Basisfall an den Expertenkonsens dazu angepasst wird, wie sich Nutzungsintensität und Preisgestaltung in den nächsten Jahren voraussichtlich entwickeln. Wenn bei kleineren privaten Marktteilnehmern Bottom-up-Lücken auftreten, überbrücken wir fehlende Teile mit konservativen Annahmen zum Umsatz pro Kunde, die in Folgegesprächen gegengeprüft werden.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen wie Kreditvolumina, Richtung der Kreditanfragen und öffentlichen Finanzberichten trianguliert, und anschließend werden größere Abweichungen vor der Freigabe Zeile für Zeile überprüft. Wir führen zudem Prüfungen auf ungewöhnliche Sprünge bei impliziten Preisen oder plötzliche Anteilsverschiebungen durch, und wenn diese nicht durch ein klares Marktereignis gestützt werden, werden die Annahmen überarbeitet und Experten erneut kontaktiert.
Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche regulatorische Änderungen, größere Produkteinführungen oder starke Bewegungen im Kreditzyklus die Aussichten wesentlich verändern. Vor der Bereitstellung führen wir eine abschließende Überprüfung durch, damit die veröffentlichten Zahlen die aktuellsten verfügbaren Informationen und einheitliche Definitionen widerspiegeln.
Mordor Intelligence's Marktgröße für US-Kreditagenturen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für US-Dienstleistungen von Kreditagenturen können sich unterscheiden, da Studien den Leistungsumfang unterschiedlich definieren, unterschiedliche Basisjahre wählen und unterschiedliche Preis- und Volumenannahmen für Anwendungsfälle bei Kreditgebern und Verbrauchern anwenden. Weitere Unterschiede ergeben sich daraus, wie Unternehmen Monitoring-Abonnements und Zusatzangebote für Identität und Betrug behandeln, sowie aus dem Zeitpunkt der Aktualisierung, der verwendet wird, wenn neue Vorschriften oder Kreditzyklen die Nachfrage verändern.
Kreditscoring-Software, die als eigenständiges Produkt verkauft wird, liegt außerhalb des hier betrachteten Umfangs von Mordor Intelligence, was den Gesamtwert im Vergleich zu Schätzungen verringert, die Scoring-Plattformen und breitere Risikoanalytik in denselben Umsatzpool bündeln. Ein zweiter Faktor für Unterschiede ist, wie Änderungen im Hypothekenprozess modelliert werden, da manche Schätzungen die Abfragevolumina konstant halten, während andere explizit für die Bi-Merge-Einführung und Änderungen der Kreditgeberrichtlinien anpassen. Auch die Behandlung von Währung und Inflation kann die Gesamtwerte beeinflussen, insbesondere wenn ältere Preisbenchmarks übernommen werden, ohne mit Käufern erneut abgeglichen zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,86 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 14,36 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Auslegung der Dienstleistungen, die das Verbraucherabonnement-Monitoring und wertschöpfende identitätsbezogene Umsatzströme im selben Zeitraum offenbar unterzählt. |
| Fachzeitschrift B | 17,73 Mrd. USD (2024) | Verwendet eine breitere Bezeichnung für Dienstleistungen von Kreditagenturen, stützt sich jedoch auf verallgemeinerte Annahmen zum Kreditwachstum, mit weniger expliziter Anpassung für Verschiebungen im Abfragemix und Aktualisierungen der Vertragspreise nach Endkundentyp. |
Insgesamt spiegelt die Spanne hauptsächlich wider, welche Umsatzlinien erfasst werden und wie schnell Preis- und Nutzungsannahmen aktualisiert werden, wenn sich der Kreditzyklus verändert. Indem die Eingaben an beobachtbare Abfrage- und Kreditsignale gebunden werden und die daraus abgeleiteten Dollarwerte anschließend durch Prüfungen mit Anbietern und Käufern belastungsgetestet werden, lässt sich die Marktgröße auf nachvollziehbare Weise reproduzieren und für Planungszwecke erklären.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des US-amerikanischen Markts für Kreditagenturen bis 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 26,34 Milliarden USD erreichen und mit einer CAGR von 5,82 % wachsen.
Welcher Servicetyp wächst am schnellsten?
Kredit-Scoring & Analytik führt mit einer CAGR von 6,69 % bis 2031, da Kreditgeber KI-gestützte Risikobewertungstools suchen.
Warum wird erwartet, dass die Westregion andere übertrifft?
Die Expansion des Technologiesektors und strenge Datenschutzgesetze treiben ein CAGR-Wachstum von 6,98 % im Westen voran und steigern die Nachfrage nach fortschrittlichen Compliance- und alternativen Datenlösungen.
Wie wird die Bi-Merge-Anforderung der FHFA Auskunfteien beeinflussen?
Sie reduziert die Abhängigkeit von Tri-Bureau-Diensten und belohnt Agenturen, die unter FICO 10T- und VantageScore-4.0-Modellen eine höhere Vorhersagegenauigkeit nachweisen können.
Welche Rolle spielen BNPL-Daten bei den Auskunftei-Einnahmen?
Die Meldung von BNPL-Transaktionen, wie es Apple mit Pay Later tat, erweitert die Verbraucherkreditdateien und ermöglicht es Agenturen, neue Analytikprodukte an Kreditgeber zu verkaufen, die kurzfristige Ratenrisiken überwachen.
Werden Privatkundenabonnements immer wichtiger?
Ja. Identitätsschutz- und Kreditüberwachungspakete für Verbraucher expandieren mit einer CAGR von 6,22 % und stellen eine margenstarke Einnahmequelle jenseits institutioneller Kunden dar.
Seite zuletzt aktualisiert am:



