
Größe und Marktanteil des US-amerikanischen Frachtvermittlungsmarktes
Analyse des US-amerikanischen Frachtvermittlungsmarktes von Mordor Intelligence
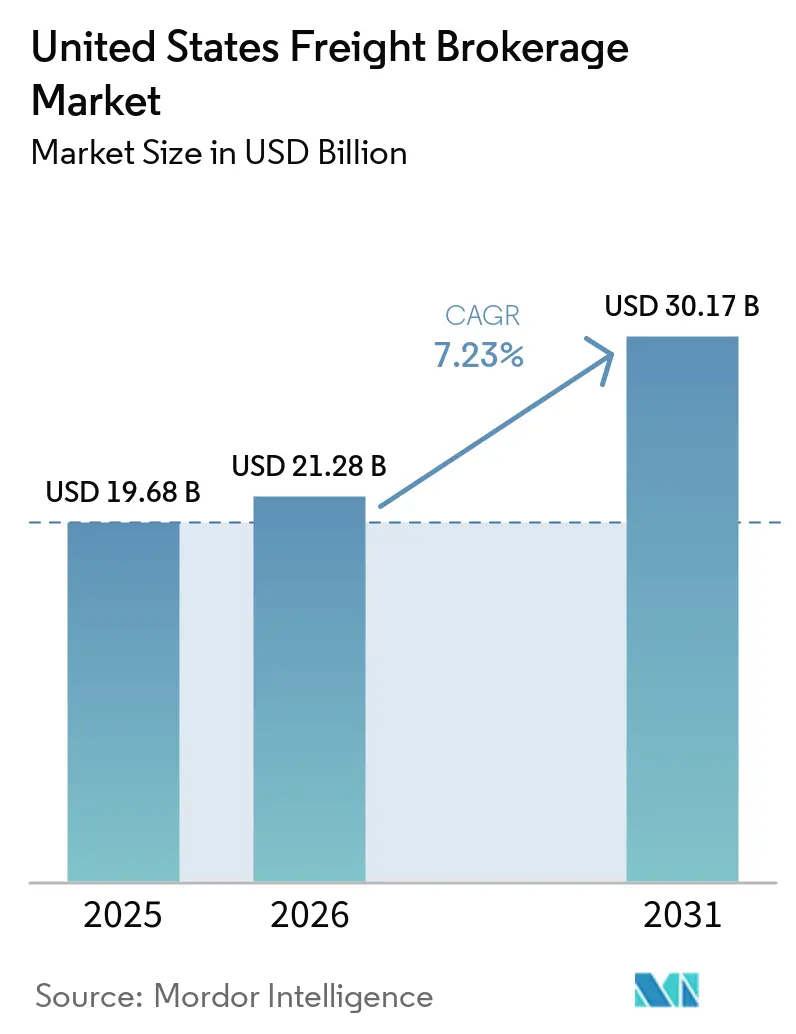
Die Marktgröße der Frachtenvermittlung in den Vereinigten Staaten wurde im Jahr 2026 auf 21,28 Milliarden USD geschätzt und soll von 22,82 Milliarden USD im Jahr 2027 auf 32,88 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,58 % während des Prognosezeitraums (2027–2032).
Der Bedarf an der Erfüllung von Einzelhandelsaufträgen und die fragmentierte Trägerbasis in den Vereinigten Staaten machen eine zuverlässige Frachtkoordination zum Kernbestandteil des Vermittlungsangebots. Die digitale Integration kann die Auftragserfassung mit der Ausführung verbinden, während Emissionskriterien bei der Trägerauswahl als zusätzlicher Faktor berücksichtigt werden. Temperaturgeführte Stückguttransporte (LTL) und grenzüberschreitende Übergaben veranschaulichen, wo Spezialisierung einen klar definierten Transportbedarf abdecken kann. Die Streuung der Bruttomarge im Spotmarkt und der ausrüstungsspezifische Kapazitätsdruck begrenzen die rentable Abdeckung, während größere Vermittler Konsolidierung und integrierte Dienstleistungen vorantreiben und dadurch streckenbezogene Kapazitätszusagen zum zentralen Wettbewerbsfaktor im Kampf um die Geschäftsbeziehung mit einem Verlader werden.
Wichtigste Erkenntnisse des Berichts
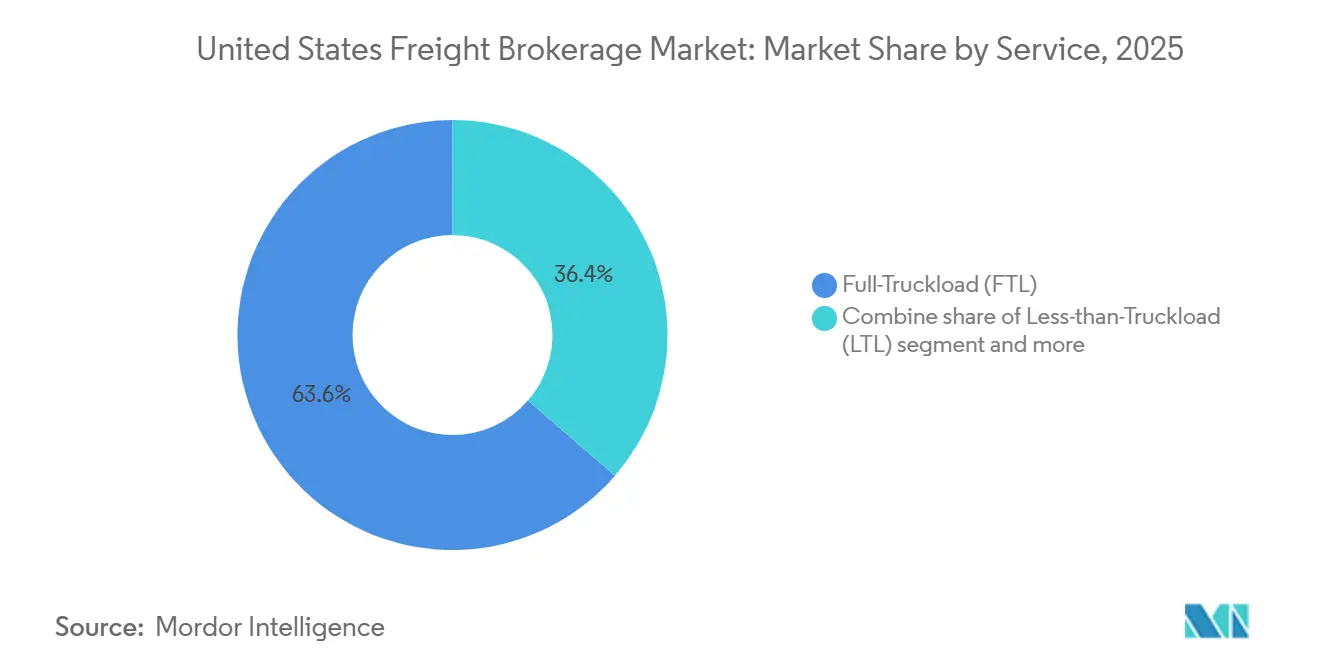
- Nach Dienstleistungsart führte die Komplettladung (FTL) im Jahr 2026 mit einem Marktanteil von 63,32 % am Markt für Frachtenvermittlung in den Vereinigten Staaten, während die Stückgutladung (LTL) im Zeitraum 2027–2032 mit einer CAGR von 9,1 % das stärkste Wachstum verzeichnen soll.
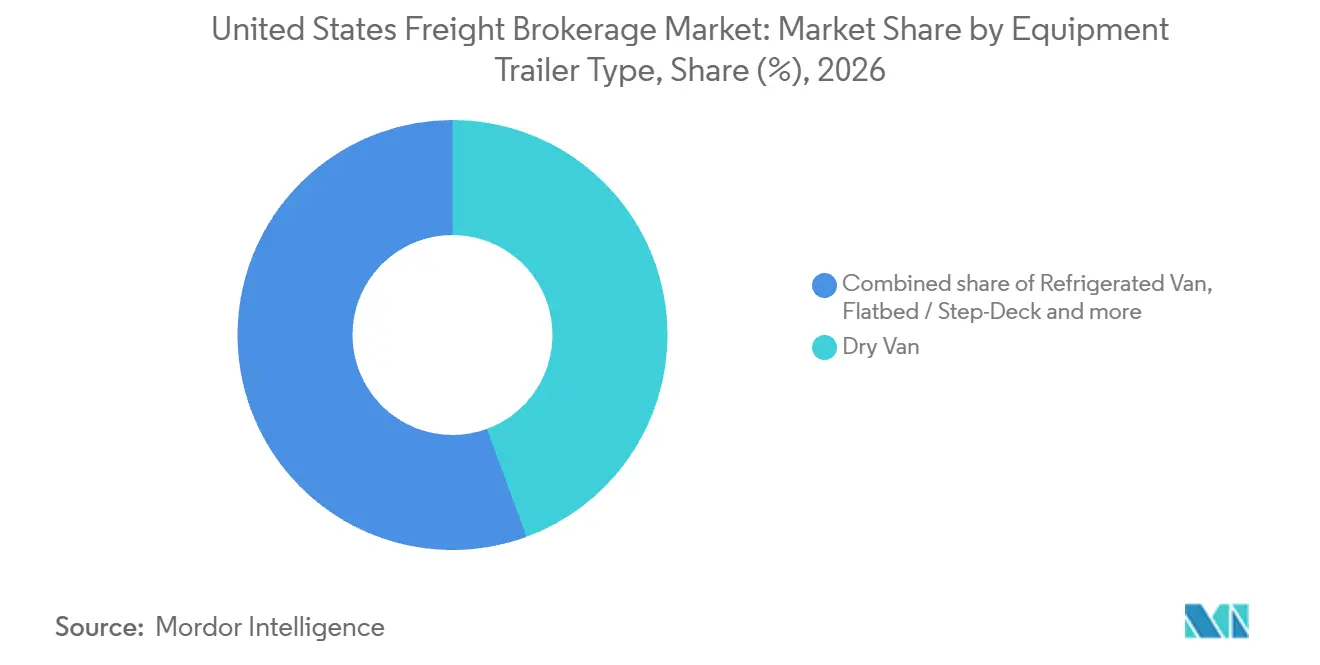
- Bei den Ausrüstungs- und Anhängertypen hielt der Trockenvan im Jahr 2026 einen Marktanteil von 44,41 % an der Marktgröße der Frachtenvermittlung in den Vereinigten Staaten; der Kühltransporter soll im Zeitraum 2027–2032 mit einer CAGR von 10,2 % am schnellsten wachsen.
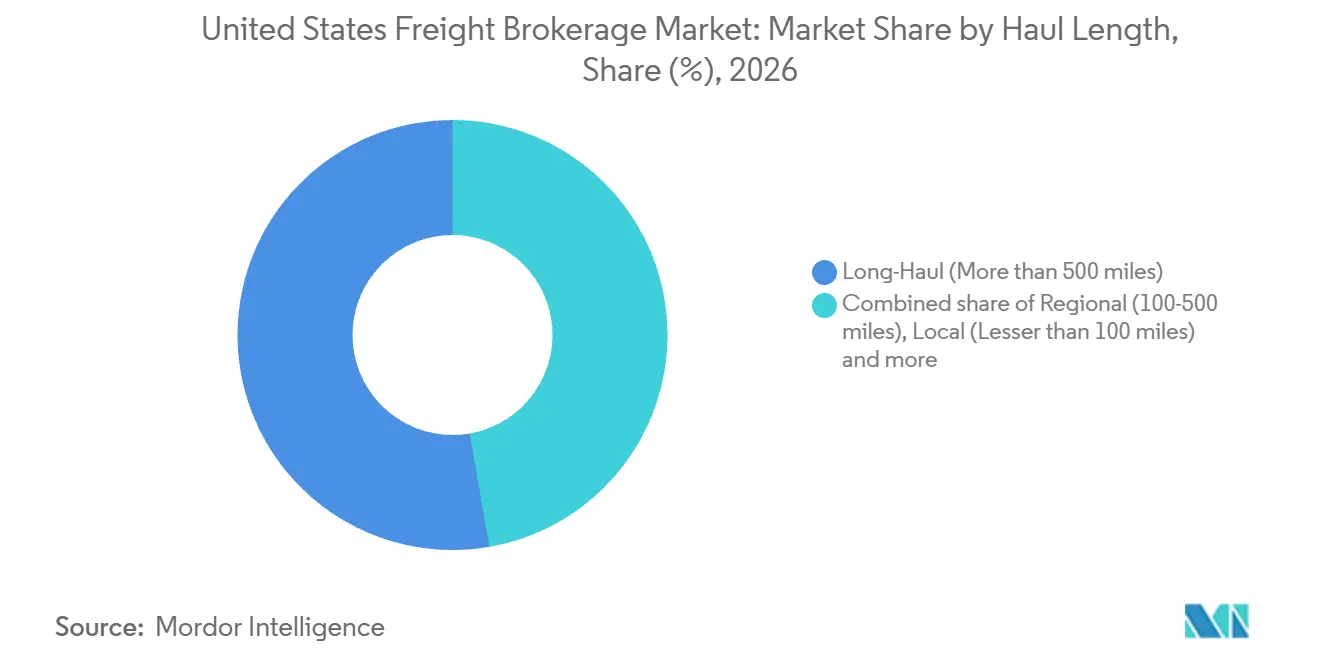
- Im Bereich der Transportstreckenlängen entfielen im Jahr 2026 52,75 % des Vermittlungsumsatzes auf Langstreckenfahrten über 500 Meilen, während Regionalfahrten von 100 bis 500 Meilen im Zeitraum 2027–2032 mit einer CAGR von 8,45 % die schnellste Wachstumsrate erzielen sollen.
- Die traditionelle Frachtenvermittlung führte im Geschäftsmodellmix mit 53,52 % des Vermittlungsumsatzes im Jahr 2026, während die digitale Frachtenvermittlung im Zeitraum 2027–2032 mit einer CAGR von 17,2 % am schnellsten wachsen soll.
- Über alle Endverbraucherbranchen hinweg entfielen 29,26 % des Vermittlungsumsatzes im Jahr 2026 auf Einzelhandel, FMCG und Großhandelsvertrieb, während E-Commerce und die Auftragserfüllung durch Drittlogistikdienstleister im Zeitraum 2027–2032 mit einer CAGR von 13,6 % am schnellsten wachsen sollen.
- Nach Kundengröße hielten große Unternehmensversender mit einem Jahresumsatz über 100 Millionen USD im Jahr 2026 einen Anteil von 55,91 % am Vermittlungsumsatz; Kleinunternehmen mit einem Jahresumsatz unter 10 Millionen USD sollen im Zeitraum 2027–2032 mit einer CAGR von 10,5 % am schnellsten wachsen.
- Geografisch gesehen führte der Mittlere Westen im Jahr 2026 mit 26,58 % des Vermittlungsumsatzes, während der Südwesten im Zeitraum 2027–2032 mit einer CAGR von 8,3 % das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des E-Commerce-Volumens und Erwartungen an die Lieferung am nächsten Tag | +3.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Stark fragmentierte Trägerbasis steigert die Relevanz von Frachtenvermittlern | +2.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Rasche Digitalisierung von TMS-/API-Integrationen | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Verlader nach emissionsoptimierter Routenplanung | +0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Outsourcing von PE-gestützter Verladerkonsolidierung an Frachtenvermittler | +0.2% | Landesweit | Mittelfristig (2-4 Jahre) |
| Nearshoring und Expansion im US-mexikanischen grenzüberschreitenden Verkehr | +0.7% | Grenzübergänge USA–Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des E-Commerce-Volumens und Erwartungen an die Lieferung am nächsten Tag
Die Expansion des Online-Einzelhandels macht die Auffüllungsgeschwindigkeit für Frachtgut kommerziell bedeutsam, noch bevor die Lieferung an den Verbraucher erfolgt. Der US-amerikanische Einzel-E-Commerce-Umsatz erreichte im zweiten Quartal 2026 einen Wert von 340,2 Milliarden USD, ein Anstieg von 12,2 % (± 0,9 %) gegenüber dem zweiten Quartal 2025 auf saisonbereinigter, nicht preisbereinigter Basis. US-Prime-Mitglieder erhielten im Jahr 2025 über 8 Milliarden Amazon-Artikel am selben oder nächsten Tag, mehr als 30 % über dem Wert von 2024.[1] Eine Online-Umfrage von AlixPartners unter 1.000 US-Verbrauchern im Jahr 2026 ergab eine maximale akzeptable kostenlose Lieferzeit von 2,6 Tagen. Die Frachtenvermittlung kann die vorgelagerten Frachtverbindungen unterstützen, die zur Auffüllung der Versandoperationen für solch kurze Zeitfenster erforderlich sind. Ein Händler, der eine kostenlose Lieferung innerhalb von 2,6 Tagen verspricht, hat kaum Spielraum, eine ungedeckte Auffüllungsladung aufzufangen, sodass schnelle Auftragsvergabe und Trägerabdeckung zu den Vermittlungsleistungen werden, die dieses Versprechen absichern.
Stark fragmentierte Trägerbasis steigert die Relevanz von Frachtenvermittlern
Eine dezentralisierte Trägerbasis gibt Frachtenvermittlern eine Rolle dabei, kleinen Fuhrparks den kommerziellen Zugang zu Verladern zu ermöglichen. Stand Juni 2025 besaßen oder leasten knapp 580.000 aktive US-amerikanische Kraftfahrzeugunternehmen, die bei der Federal Motor Carrier Safety Administration (FMCSA) registriert waren, mindestens eine Zugmaschine, und 91,5 % betrieben 10 oder weniger Lastkraftwagen. Diese Verteilung macht die Bündelung von Kapazitäten aus separaten Fuhrparks zu einer anderen Aufgabe als die Verhandlung mit einem einzigen Transportanbieter. Für Verlader, die mehrere Strecken benötigen, kann die Frachtenvermittlung diese Suche in eine einzige Frachtarrangements-Beziehung zusammenfassen. Der Nachfragemechanismus ist der Zugang zu dezentralisierter Kapazität und nicht eine Zunahme der Anzahl von Lastkraftwagen. Die Sicherung eines weiteren kleinen Fuhrparks für eine schwierige Strecke kann für einen Verlader wichtiger sein als ein umfangreicheres Verzeichnis von Trägern, die nicht zusammenhängende Routen bedienen.
Rasche Digitalisierung von TMS-/API-Integrationen
Die Verbindung der Auftragserfassung mit der Ausführung kann die Frachtenvermittlung für häufigere Versandanforderungen praktischer machen. Im September 2025 stellte Port TMS seinen Nutzern eine Integration mit DATs Convoy-Plattform ohne zusätzliche Kosten zur Verfügung. Die Integration verknüpfte die Ladungsausschreibung aus den Transportmanagementsystemen der Frachtenvermittler mit automatisiertem Frachtabgleich, Preisverhandlung, Buchung, Sendungsverfolgung, Dokumentenmanagement und Trägerzahlungen. Die Einbindung dieser Aktivitäten in einen vernetzten Workflow kann die separaten Übergaben reduzieren, die zur Abwicklung und Verwaltung einer Sendung erforderlich sind. Mit verbundener Buchung und Verwaltung können Frachtenvermittler die manuelle Bearbeitung für Ausnahmen reservieren, anstatt diese Aufgaben bei jeder Routinesendung zu wiederholen.
Nachfrage der Verlader nach emissionsoptimierter Routenplanung
Im Jahr 2025 berichtete Trane Technologies, dass 75 % seiner unternehmensweiten Sendungen SmartWay-zertifizierte Träger nutzten und dabei im Vergleich zu Nicht-SmartWay-Trägern etwa 8.700 Tonnen CO2-Äquivalent eingespart wurden. SmartWay ist ein Programm der US-Umweltschutzbehörde zur Förderung der Frachtleistungsfähigkeit durch transparentes Daten-Tracking. Für Verlader, die Emissionskriterien anwenden, wird die Trägerwahl zu einem Teil der Frachtarrangements-Aufgabe. Ein Frachtenvermittler kann geeignete Trägeroptionen neben Route und Konsolidierungsalternativen für dieselbe Sendung vergleichen. Diese Arbeit kann einen Mehrwert bieten, wenn eine emissionsärmere Option auch ein bestimmtes Lieferzeitfenster einhalten muss. Für einen Verlader, der SmartWay-Träger bevorzugt, gibt der Zugang zu einem Pool zertifizierter Träger einem Frachtenvermittler einen Grund, gewählt zu werden, wenn eine Ladung diese Qualifikation erfordert.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spotraten-Volatilität komprimiert Vermittlungsmargen | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Fahrermangel und unvorhersehbare Kapazität | -0.8% | Florida, Süd-Texas, Süd-Arizona und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten durch AB5 und Geschwindigkeitsbegrenzer-Vorschläge | -0.3% | Bundesstaat Kalifornien | Mittelfristig (2–4 Jahre) |
| Direktverträge von Verladern über digitale Ladeplatzbörsen | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spotraten-Volatilität komprimiert Vermittlungsmargen
Die Volatilität der Spotraten schränkt die Fähigkeit eines Frachtenvermittlers ein, Kapazitäten zuverlässig zu bepreisen und dabei die Bruttomarge pro Ladung zu erhalten. Ken Adamo, Chefstratege bei EASE Logistics und ehemaliger Chefanalytiker bei DAT, berichtete, dass DATs Daten vom Juni 2026 die Volatilität mit einer Margendispersion verknüpften, wobei fast 20 % der Spotladungen eine negative Bruttomarge aufwiesen. Er bezifferte die Bruttomargen für Spotladungen auf knapp unter 13,5 %, ein Rückgang von etwa 2 Prozentpunkten gegenüber dem Vorjahr, beschrieb das Niveau jedoch als noch gesund. Für einen Frachtenvermittler, der zusätzliche Spotfracht bepreist, bedeutet diese Streuung, dass eine aggregierte Marge nicht bestimmen kann, ob die nächste Ladung ihre Trägerkosten deckt. Der Kauf von Kapazität über dem vom Verlader erzielbaren Betrag erzeugt einen negativen Bruttobeitrag, sodass zusätzliche Ladungen die Renditen verringern können, anstatt die Expansion zu belohnen.
Fahrermangel und unvorhersehbare Kapazität
Ein Mangel an qualifizierten Fahrern kann die Kosten für Trägerkapazität erhöhen, bevor ein Frachtenvermittler die Frachtbewegung arrangiert. Das Kraftfahrzeugunternehmen Heartland Express berichtete, dass der Mangel der Lkw-Branche an qualifizierten Fahrern die Fahrerentlohnung im Jahr 2025 erhöhte. Separat berichtete TA Services, dass die Erntesaison für Frischprodukte die Kühlkapazität im zweiten Quartal 2026 von Florida in den Südosten und von Süd-Texas und Süd-Arizona nach Zentral- und Nordkalifornien einschränkte. Diese unterschiedlichen Druckfaktoren setzen Frachtenvermittler sowohl arbeitsbezogenen Kosten als auch korridorspezifischer Ausrüstungsknappheit aus, wenn sie Leistungen an Lebensmittelversender anbieten. Das Kraftfahrzeugunternehmen Schneider National, Inc. gab am 1. Oktober 2026 bekannt, die Fahrerlehrerpositionen in seinem US-amerikanischen Ausbildungsnetzwerk um 26 % zu erhöhen. Die Ausbildungsexpansion kann die Arbeitskräftepipeline ansprechen, aber eine zuverlässige Kühlabdeckung erfordert auch Kapazitäten im betroffenen Korridor, wenn saisonale Ladungen darum konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Komplettladungsabdeckung und Expansion im Bereich temperaturgeführter StückguttransporteDie Komplettladung (FTL) entfiel im Jahr 2026 auf einen Anteil von 63,32 % an der Marktgröße der Frachtenvermittlung in den Vereinigten Staaten und war damit das größte Segment. Das nordamerikanische Oberflächen-Transportvolumen für Komplettladungen von C.H. Robinson stieg im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 um 0,5 %. In einem solchen Komplettladungsbetrieb muss der Frachtenvermittler jede vollständige Frachtanforderung bei der Trägerkapazität abgleichen, während Ladungen hinzugefügt werden. Wenn die Komplettladungsaktivität zunimmt, profitiert ein Verlader kaum von einem günstigeren Angebot, es sei denn, der Frachtenvermittler sichert auch einen Träger für die gesamte Ladung.
Der Stückguttransport (LTL) soll das am schnellsten wachsende Segment sein, mit einer CAGR von 9,1 % im Zeitraum 2027–2032. Am 14. September 2026 gab Circle Logistics bekannt, dass es seinen temperaturgeführten LTL-Service für Lebensmittel- und Getränkeverlader ausbaut und ein Empfehlungsnetzwerk für Tiefkühlhersteller aufbaut. Der Frachtenvermittler und Drittlogistikdienstleister bedient die kontinentalen Vereinigten Staaten und Mexiko und beschrieb die Konsolidierung mehrerer Palettensendungen auf einem einzigen temperaturgesteuerten Auflieger. Für kleinere Hersteller kann diese Struktur Teilsendungen mit der Trägerkapazität verbinden, ohne die Kosten für einen ganzen Lkw zu berechnen. Der Aufbau des Herstellerempfehlungsnetzwerks kann dazu beitragen, mehrere kleine Aufträge gemeinsam bedienbar zu machen, sodass der Zugang zu kompatiblen Mitladungen ebenso bedeutsam wird wie der Zugang zu einem Auflieger.



Nach Ausrüstungs-/Anhängertyp:
Trockenvan-Aktivität und spezifische FrachtanforderungenDer Trockenvan entfiel im Jahr 2026 auf einen Marktanteil von 44,41 % an der Frachtenvermittlung in den Vereinigten Staaten und war damit das größte Segment. Für die Woche bis zum 17. Oktober 2026 berichtete DAT, dass die Trockenvan-Ladungsausschreibungen um 6,0 % und die ausgeschriebenen Lkw um 0,5 % gegenüber der Vorwoche zurückgingen, während die Ladungsausschreibungen 23,4 % über dem Vorjahreswert lagen. Das Verhältnis von Ladungen zu Lkw betrug 9,70, ein Rückgang von 10,27 in der Woche davor, aber über 5,75 ein Jahr zuvor, als die ausgeschriebenen Lkw mehr als ein Drittel höher lagen. Ein Frachtenvermittler, der Trockenvan-Fracht auf DAT bepreist, sieht sich daher einem geringeren Pool ausgeschriebener Lkw als ein Jahr zuvor gegenüber, was die Gewissheit einschränkt, die die wchentliche Entspannung hinsichtlich der Trägerabdeckung bietet.
Kühltransporter sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,2 % im Zeitraum 2027–2032. Am 20. Oktober 2026 berichtete FreightWaves eine nationale Ablehnungsrate für Kühltransporter-Aufträge von 21,44 %, wobei Herbsternte-Frischprodukte und Proteinsendungen vor Thanksgiving die Kapazitäten im Pazifischen Nordwesten und im Mittleren Westen verknappten. Die kurzfristigen Volumina qualifizieren den Ausblick, da das US-Landwirtschaftsministerium im ersten Quartal 2026 7,76 Millionen Short Tons an US-amerikanischen Lkw-Sendungen mit Frischprodukten meldete, ein Anstieg von 1 % gegenüber dem vierten Quartal 2025, aber ein Rückgang von 10 % gegenüber dem ersten Quartal 2025. Nach der Übernahme des Kühlfrachtunternehmens Kandel Transport aus Ohio im Jahr 2025 meldete Nagle Companies eine kombinierte Flotte von 115 Zugmaschinen und 200 Aufliegern, wobei Kandel seinen Namen und sein Management beibehielt und der kombinierte Betrieb Kanada bediente. Saisonale Trägerverweigerungen schaffen einen Bedarf an alternativer Kühltransportabdeckung, selbst wenn das Frischproduktvolumen unter dem Vorjahresniveau liegt.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Transportstreckenlänge:
Durchgängige Transporte und wiederkehrende RegionalverbindungenLangstreckenfahrten über 500 Meilen waren das größte Segment und entfielen im Jahr 2026 auf 52,75 % des Vermittlungsumsatzes. C.H. Robinsons nordamerikanisches Update vom Oktober 2026 meldete eine Routenführungstiefe von 1,51 bei Sendungen über 600 Meilen gegenüber 1,25 unter 400 Meilen. Das Maß verfolgt, wie weit Verlader auf Ersatzanbieter zurückgreifen, nachdem ein beauftragter Träger einen Auftrag abgelehnt hat. Für Käufer von Langstreckentransporten macht diese schwächere Annahmeleistung eine Ersatzabdeckung relevant, bevor die Sendung beginnt. Vorab-Ersatzzusagen können ein Fernverkehrsversprechen schützen, das ansonsten davon abhängt, dass der erste Träger jeden Auftrag annimmt.
Regionalfahrten von 100 bis 500 Meilen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 8,45 % im Zeitraum 2027–2032. Die kombinierten Komplettladungsoperationen von Covenant Logistics hatten im zweiten Quartal 2026 eine durchschnittliche Transportstreckenlänge von 212 Meilen, innerhalb des Regionalbandes und ein Rückgang von 285 Meilen im zweiten Quartal 2025. Für Verlader, die wiederholt eine Fabrik und ein Lager innerhalb des Regionalbandes verbinden, können die Abholungs- und Empfangsanforderungen beider Standorte gemeinsam festgelegt werden. Sobald diese Anforderungen festgelegt sind, verlagert sich der Aufwand eines Frachtenvermittlers bei späteren Ladungen von der Neuerstellung jeder Ladungsspezifikation hin zur Bearbeitung von Ausnahmen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Geschäftsmodell:
Vermittlungsbeziehungen und digitale AngebotsaktivitätDie traditionelle Frachtenvermittlung war das größte Segment mit 53,52 % des Vermittlungsumsatzes im Jahr 2026. Total Quality Logistics berichtete von mehr als 3,9 Millionen verwalteten Sendungen über seine nordamerikanische Kapazität im Jahr 2025. TQL beschrieb außerdem ein Netzwerk von mehr als 140.000 Transportanbietern im Jahr 2025. Ein traditioneller Frachtenvermittler kann den Aufwand für die Pflege eines solchen Netzwerks über aufeinanderfolgende Sendungen verteilen, sodass seine Skalierung sowohl von der Wiederverwendung von Anbieterbeziehungen als auch von der Anzahl der Kontakte abhängt.
Die digitale Frachtenvermittlung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 17,2 % im Zeitraum 2027–2032. RXO berichtete, dass verbesserter KI-gestützter Frachtabgleich und verbesserte Benutzererfahrung dazu beitrugen, die digitalen Trägerangebote im zweiten Quartal 2026 sequenziell um etwa 25 % zu steigern. Das Agenten-Modell der Frachtenvermittlung hat ein eigenständiges Kanalbeispiel in Landstar, das seine integrierten Transportmanagementsysteme im Geschäftsjahr 2025 hauptsächlich über unabhängige Provisionsvertreter vermarktete. Landstar nutzte ausschließlich Drittanbieter-Kapazitäten für den Transport der Kundenfracht. RXO schrieb die Verbesserungen beim Abgleichmodell und der Benutzererfahrung dem Anstieg digitaler Angebote zu, während Landstars Modell im Geschäftsjahr 2025 hauptsächlich agentengeführtes Marketing mit ausschließlich drittparteilicher Frachtkapazität verband.
Nach Endverbraucherbranche:
Filialnetze und spezialisierte ErfüllungskapazitätenEinzelhandel, FMCG und Großhandelsvertrieb waren das größte Segment mit 29,26 % des Vermittlungsumsatzes im Jahr 2026. Im März 2026 prognostizierte die NRF ein nominales Wachstum des US-amerikanischen Einzelhandelsumsatzes von 4,4 % gegenüber 2025 auf 5,6 Billionen USD im Jahr 2026. Target nutzte sein fast 2.000 Filialen umfassendes US-Netzwerk, einschließlich 18 im Jahr 2025 eröffneter Filialen, um in diesem Jahr die überwältigende Mehrheit der Verkäufe über Filialen abzuwickeln. Same-Day-Optionen erfüllten zwei Drittel der digitalen Verkäufe. Targets filialbasiertes Erfüllungsmodell verleiht der Frachtauffüllung zwei verbundene Servicezwecke: die Unterstützung der Warenverfügbarkeit für den Einzelhandelsverkauf und die Erfüllung digitaler Aufträge.
E-Commerce und Auftragserfüllung durch Drittlogistikdienstleister sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 13,6 % im Zeitraum 2027–2032. ShipMonk eröffnete im März 2026 KY2, ein 406.000 Quadratfuß großes Erfüllungszentrum in Louisville für Bekleidungsmarken, und erweiterte damit seinen bestehenden Campus für Kunden mit landesweitem Versand. Das Design der Einrichtung umfasst 60 Ladetore und mehr als 300.000 Lagerplätze. Der Schwerpunkt auf Bekleidung begünstigt ein Vermittlungsangebot, das auf die Empfangsanforderungen dieser Kategorie ausgerichtet ist, anstatt ein undifferenziertes Versprechen einer landesweiten Abdeckung.
Nach Kundengröße:
Unternehmensnetzwerke und transaktionsbasierter ZugangGroße Unternehmensversender mit einem Jahresumsatz über 100 Millionen USD waren das größte Segment mit 55,91 % des Vermittlungsumsatzes im Jahr 2026. Walmart U.S. meldete im Geschäftsjahr 2026 Nettoumsätze von 483 Milliarden USD. Walmart Inc. nutzte im Geschäftsjahr 2026 ein US-amerikanisches Vertriebsnetzwerk mit 192 Einrichtungen, seiner eigenen Lkw-Flotte und beauftragten Gemeinschaftsträgern. Das Unternehmen begann in diesem Geschäftsjahr damit, die Supply-Chain-Funktionen von Sam's Club USA mit Walmart USA zusammenzuführen, um den Betrieb zu rationalisieren und im Laufe der Zeit Unternehmenssysteme und -infrastruktur anzuwenden. Die Bedienung eines Unternehmens mit Eigenflotten- und vertraglich gebundenen Trägeroperationen erfordert von Frachtenvermittlern, sich um bestehende Transportvereinbarungen herum einzufügen, sodass die Netzwerkgröße nicht als vollständig anfechtbare Fracht behandelt werden kann.
Kleinunternehmen mit einem Jahresumsatz unter 10 Millionen USD sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,5 % im Zeitraum 2027–2032. Für ein Kleinunternehmen, das eine gelegentliche Ladung arrangiert, kann der Service auf eine einzige Frachtanforderung ausgerichtet werden, anstatt auf eine fortlaufende Trägervereinbarung. Der Frachtenvermittler kann die erforderliche Abholung, Lieferung und Ausrüstung mit verfügbarer Drittanbieter-Kapazität abgleichen. Die kommerzielle Machbarkeit hängt dann davon ab, ob die Koordinationskosten dieser einzelnen Sendung gedeckt werden können.
Geografische Analyse
Markt für Frachtenvermittlung im Mittleren Westen
Der Mittlere Westen entfiel im Jahr 2026 auf einen Anteil von 26,58 % an der Marktgröße der Frachtenvermittlung in den Vereinigten Staaten und war damit die größte geografische Region. Midwest Refrigerated Services eröffnete im Jahr 2025 ein 200.000 Quadratfuß großes Vertriebszentrum mit mehr als 36.000 gekühlten Palettenplätzen in Belvidere, Illinois, das es für das Mittlere-Westen-Logistiknetzwerk von Lactalis USA besitzt und betreibt. Die Konzentration gekühlter Bestände in einem regionalen Empfangszentrum schafft eine Koordinationsaufgabe zwischen eingehender Versorgung und Kundenversand. Da der Standort in Belvidere als zentraler Standort für die regionalen Lactalis-Kunden dient, adressieren Frachtenvermittler, die eingehende Ankünfte gegen diesen Versandzyklus planen können, ein Zeitproblem, das die Palettenkapazität allein nicht löst.
Markt für Frachtenvermittlung im Südwesten
Der Südwesten soll die am schnellsten wachsende geografische Region sein, mit einer CAGR von 8,3 % im Zeitraum 2027–2032. Im Februar 2026 eröffnete Total Quality Logistics ein Büro in Laredo für Vertriebs- und Betriebsunterstützung. Es ging eine Partnerschaft mit 3 Umschlaganlagen ein, die über 200.000 Quadratfuß Lagerfläche und mehr als 75 Ladetore innerhalb eines durchschnittlichen Radius von 7 Meilen vom Laredo World Trade Port of Entry bieten. Der saisonal und kalendarisch bereinigte Frachtgutenzahlungsindex der U.S. Bank verzeichnete im zweiten Quartal 2026 einen Rückgang der inländischen Komplettladungs- und LTL-Sendungen im Südwesten um 20,2 % gegenüber dem Vorjahresniveau. Der Umschlag in der Nähe von Laredo gibt Frachtenvermittlern einen Umschlagpunkt für grenzüberschreitende Übergaben und hebt diesen Service vom schwächeren inländischen Sendungskanal ab.
Der frachtgebundene Kanal des Nordostens umfasst den Hafen von New York und New Jersey, der im Jahr 2025 8,9 Millionen TEU abwickelte, ein Anstieg von 2,3 % gegenüber 2024. Im Südosten wickelte die Georgia Ports Authority im Jahr 2025 am Hafen von Savannah fast 5,7 Millionen TEU ab, ein Anstieg von 2,6 % gegenüber 2024. Im Westen umfasste das von der California Transportation Commission genehmigte Programm für 2026 geplante Ausgaben von 33 Millionen USD für den Ausbau des Schienengüterverkehrs am Hafen von Long Beach. Die Beispiele aus dem Nordosten und Südosten schaffen Möglichkeiten für Lkw-Verbindungen zu etablierten Containerdrehkreuzen. An der Westküste bietet die Koordination von Lkw-Verbindungen mit geplanter Schienenkapazität einen anderen kommerziellen Schwerpunkt an der Hafenschnittstelle.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet die Rahmenbedingungen für finanzielle Sicherheit und Transaktionsaufzeichnungen ausgewählter Jurisdiktionen aus der Perspektive eines bundesstaatlich zugelassenen zwischenstaatlichen Frachtenvermittlers. Die Bestimmungen der FMCSA zur finanziellen Verantwortung von Frachtenvermittlern traten am 16. Januar 2026 in Kraft. Die Betriebsgenehmigung kann ausgesetzt werden, wenn die verfügbare Sicherheit unter 75.000 USD fällt und der Frachtenvermittler diese nicht innerhalb von 7 Kalendertagen auffüllt. Die Aufrechterhaltung der erforderlichen Absicherung ist daher ein Teil der Servicekontinuität für einen Frachtenvermittler, der Fracht zwischen Verladern und Trägern arrangiert.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Texas |
|---|---|---|
| Primäre Behörde | Federal Motor Carrier Safety Administration | Texas Department of Motor Vehicles |
| Wichtige Instrumente oder Richtung | 49 CFR 387.307 finanzielle Sicherheit und ausstehende Änderungen der Transaktionsaufzeichnungen gemäß 49 CFR 371.3 | Transportation Code Kapitel 646, einschließlich der Ausnahme für Bundesgenehmigungen |
| Kommerzielle Auswirkung | 75.000 USD Kautionsversicherung oder Treuhandfonds, wobei Treuhandvermögen innerhalb von 7 Kalendertagen liquidierbar sein muss | Kapitel 646 gilt nicht für Frachtenvermittler, die die angegebene Bundesgenehmigung besitzen |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Das Bundesregime hat eine mittlere Attraktivität, da laufende finanzielle Absicherungs- und Treuhandliquiditätsbedingungen eine Betriebsanforderung darstellen. Die Verschärfung spiegelt den von der FMCSA im November 2024 nicht angenommenen Vorschlag für elektronische Transaktionsaufzeichnungen und Offenlegung innerhalb von 48 Stunden nach Anfragen der Transaktionsparteien wider, wobei am 17. September 2026 eine Überprüfungssitzung beim Office of Information and Regulatory Affairs stattfand. Texas hat für diesen Frachtenvermittler eine hohe Attraktivität, da Abschnitt 646.002 Inhaber von Genehmigungen, die gemäß Untertitel IV von Titel 49 des United States Code ausgestellt wurden, von Kapitel 646 und seiner Mindestkaution von 10.000 USD ausnimmt. Die operative Genehmigungsausnahme unterstützt keine Änderung der politischen Attraktivität in Texas, während die finanziellen Sicherheitspflichten des Bundes weiterhin daneben gelten.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt einen Frachtauftrag von der Ladungsentdeckung über die Vermittlungsabwicklung bis zur physischen Trägerausführung. DAT verkauft den Zugang zu Ladeplatzbörsen über monatliche Pauschalabonnements, die Träger und Lkw-Eigentümer mit Frachtenvermittlern verbinden. Total Quality Logistics bietet nordamerikanische Frachtenvermittlung an. Diese Aktivitäten trennen die Zahlung für den Informationszugang von dem Einkommen, das durch die Vereinbarung einer Bewegung und die Durchführung des Transports selbst erzielt wird.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Ladungsentdeckung und -abgleich | Ladeplatzbörsenanbieter wie DAT | Monatliche Zugangspauschalen | Eine ausgeschriebene Gelegenheit sichert keine Trägerannahme | Suche mit Vermittlerannahme und Trägerbestätigung verbinden |
| Frachtarrangement | Frachtenvermittler wie C.H. Robinson und Total Quality Logistics | Einnahmen aus Transportarrangementdienstleistungen | Koordinierung der Verpflichtung des Verladers mit eingekaufter Kapazität | Alternative Trägeroptionen für die vereinbarte Bewegung aufrechterhalten |
| Physische Frachtbewegung | LTL-Kraftfahrzeugunternehmen wie Old Dominion Freight Line | Betriebliche Transporteinnahmen | Old Dominion identifiziert Beschaffungsrisiken für Ausrüstung und Teile | Kapazitätszugang und Wartungsversorgungsoptionen diversifizieren |
| Quelle: Mordor Intelligence | ||||
Old Dominion warnt, dass ein verringertes Angebot an Ausrüstung und Teilen oder höhere Kosten die Rentabilität und die Cashflows beeinträchtigen können. Ein Frachtenvermittler, der für eine Sendung auf diesen LTL-Träger angewiesen ist, ist daher dessen Ausrüstungsrisiko ausgesetzt. Old Dominion investierte über die 10 Jahre bis 2025 2,4 Milliarden USD in sein Servicezentrum-Netzwerk, um Kapazitäten für das Kundenwachstum bereitzustellen – eine andere Art von Kapazität als die Ausrüstungsversorgung.[2] Alternativer Trägerzugang kann den Ladeplatzbörsen-Abgleich ergänzen, wenn die Abhängigkeit von Old Dominion eine Sendung dem Ausrüstungsverfügbarkeitsrisiko aussetzen würde.
Wettbewerbslandschaft
Marktkonzentration
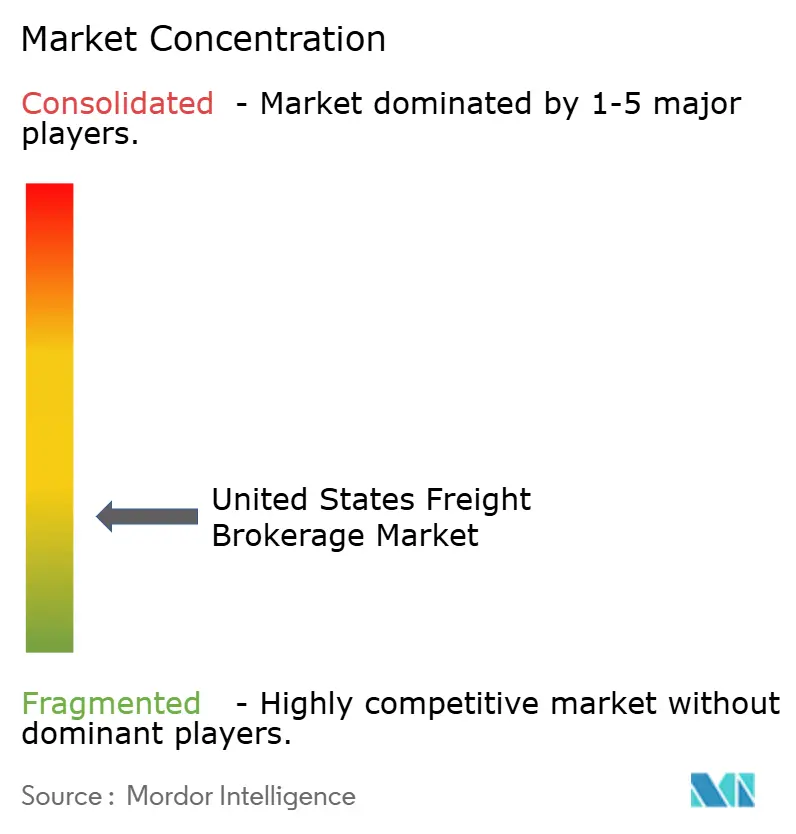
Das dezentralisierte Feld vereint spezialisierte Frachtenvermittler und breitere Logistikanbieter, darunter Total Quality Logistics (TQL) in der Frachtenvermittlung und Echo Global Logistics in der nordamerikanischen Vermittlung und im verwalteten Transport. C.H. Robinsons nordamerikanisches Oberflächen-Transportgeschäft vermittelt Komplettladungs- und LTL-Fracht über Büros in den Vereinigten Staaten, Kanada und Mexiko. UPS verkaufte seine Komplettladungsvermittlung Coyote Logistics an RXO, Inc., in einer Transaktion, die am 16. September 2024 abgeschlossen wurde. RXO berichtete im zweiten Quartal 2026 ein unternehmensweites Vermittlungsvolumenwachstum von 2 % gegenüber dem zweiten Quartal 2025, wobei Komplettladung um 2 % und LTL um 3 % zulegten. Da TQL, Echo, C.H. Robinson und RXO jeweils Komplettladungs- und LTL-Vermittlung anbieten, haben Verlader mehrere Anbieter, die beide Modi abdecken, und können die Serviceabdeckung über diese Alternativen hinweg vergleichen.
Echo schloss die Übernahme von ITS Logistics im März 2026 ab, und die 2 Unternehmen erzielten im Jahr 2025 einen kombinierten Unternehmensumsatz von etwa 5,2 Milliarden USD. ITS brachte ein Drop-Trailer- und Trailer-Pool-Programm, dedizierte Kapazität, Container-Management, Drayage und Omnichannel-Fulfillment-Fähigkeiten in die Kombination ein. Für einen Verlader, der Container-Ankünfte mit inländischen Lieferanforderungen kombiniert, können diese Funktionen eine kontinuierlichere Frachtarrangements-Beziehung über das nordamerikanische Netzwerk hinweg unterstützen. Ohne Drayage-Fähigkeit müsste ein konkurrierender Frachtenvermittler einen Partner einsetzen, um für den vollständigen Container-bis-ins-Inland-Auftrag zu konkurrieren.
Am 5. Oktober 2026 schloss C.H. Robinson eine Fusionsvereinbarung zur Übernahme von RXO ab. Beide Vorstände stimmten der Vereinbarung einstimmig zu, wobei der Abschluss in der ersten Hälfte 2027 erwartet wird, vorbehaltlich üblicher Bedingungen einschließlich der behördlichen Genehmigung und der Genehmigung durch die RXO-Aktionäre. RXO meldete FMCSA-Lizenzierungs- und bestimmte bundesstaatliche Kautionspflichten für seine US-amerikanischen Bodenfrachtvermittlungs-Tochtergesellschaften in seiner Einreichung für das Geschäftsjahr 2025. Für einen Verlader, der Verträge mit beiden Unternehmen zur Erlangung unabhängiger Vertragspartner abschließt, würde der Abschluss 2 Vermittlungsbeziehungen unter einem Unternehmenseigentümer zusammenführen. Diese Käufer hätten einen konkreten Grund, Sicherungs-Vermittlungsbeziehungen außerhalb der vorgeschlagenen Kombination aufrechtzuerhalten.
Marktführer im US-amerikanischen Frachtvermittlungsmarkt
-
Total Quality Logistics (TQL)
-
Echo Global Logistics
-
C.H. Robinson
-
RXO, Inc.
-
XPO, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Frachtmakler in den Vereinigten Staaten Unternehmen in diesem Bericht
- Allen Lund Company
- ArcBest Corporation
- Arrive Logistics
- BlueGrace Logistics
- BNSF Logistics
- C.H. Robinson
- Convoy Inc.
- Echo Global Logistics
- GlobalTranz (WWEX)
- Hub Group
- J.B. Hunt Transport Services, Inc.
- Landstar System, Inc.
- Mode Global
- Nolan Transportation Group
- Spot, Inc.
- Redwood Logistics
- Schneider FreightPlus
- SunteckTTS
- Total Quality Logistics (TQL)
- Trinity Logistics
- Uber Freight
- Worldwide Express
- RXO, Inc.
Wichtige Chancen für Marktteilnehmer
Der Vergleich bewertet die grenzüberschreitende Koordination und die Absicherung finanzieller Sicherheit als Chancen für US-amerikanische Frachtenvermittler. Mexiko führte im Mai 2026 ein verbessertes Single-Window-System und einen Handelsabwicklungsrahmen ein.[3] Geänderte Zollabwicklungen geben Frachtenvermittlern, die den Mexiko-Handel bedienen, einen Grund, den Lkw-Versand auf den Zollstatus abzustimmen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Maßnahme | Haupthindernisse | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Integration grenzüberschreitender Workflows | Verbindung geänderter Zollabläufe mit dem Frachtversand | US-amerikanische Unternehmensversender im Handel mit Mexiko | Vermittelte Lkw-Übergaben auf Zolldokument- und Freigabestatus abstimmen | Koordinierung der Zuständigkeiten zwischen Zoll- und Transportbeteiligten | Grenzüberschreitende Frachtenvermittler wie C.H. Robinson |
| Absicherung finanzieller Sicherheit | Anrechenbare Treuhandvermögen sind auf Barmittel, unwiderrufliche Akkreditive von bundesstaatlich versicherten Einlageninstituten und Staatsanleihen beschränkt | Verlader, die Frachtenvermittler anhand von BMC-85-Treuhandfonds bewerten | Klare Nachweise für anrechenbare finanzielle Sicherheit neben der Frachtabdeckung bereitstellen | Qualifizierende liquide Mittel aufrechterhalten und gleichzeitig den Betrieb finanzieren | Maklerbetriebe, die die Treuhandfonds-Bedingungen erfüllen können |
| Verwaltete grenzüberschreitende Ausnahmebehandlung | Workflow-Übergang schafft Bedarf zur Koordination von Ausnahmen | Kleinere US-amerikanische Verlader, die externe grenzüberschreitende Koordination benötigen | Dokumentenprüfungen und Eskalationskontakte mit vermittelten Lkw-Arrangements kombinieren | Deckung der praktischen Koordinationskosten innerhalb des Frachtarrangements | Frachtenvermittler mit verwalteter grenzüberschreitender Koordination |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Zoll-zu-Lkw-Übergabe zu verwalten und dabei Frachtenvermittlung und grenzüberschreitende Dienstleistungen wie die von C.H. Robinson zu kombinieren. Die Verbindung dieser Fähigkeiten in einer verwalteten Übergabe kann dem Verlader einen klareren Verantwortungspunkt geben. Frachtenvermittler, die beide Dienstleistungen anbieten, können den Versand nach der Freigabe koordinieren, ohne dass der Verlader einen separaten Frachtarrangeur beauftragen muss.
Neueste Industrielle Entwicklungen in Markt für Frachtmakler in den Vereinigten Staaten
- Okt. 2026: C.H. Robinson stimmte der Übernahme von RXO zu, wobei der Abschluss in der ersten Hälfte 2027 erwartet wird, vorbehaltlich üblicher Bedingungen einschließlich der behördlichen Genehmigung und der Genehmigung durch die RXO-Aktionäre.
- Sep. 2026: Circle Logistics gab bekannt, dass es seinen temperaturgeführten LTL-Service für Lebensmittel- und Getränkeverlader ausbaut und ein Empfehlungsnetzwerk für Tiefkühlhersteller aufbaut. Der Frachtenvermittler und Drittlogistikdienstleister bedient die kontinentalen Vereinigten Staaten und Mexiko.
- Mär. 2026: Echo Global Logistics schloss die Übernahme von ITS Logistics ab und bündelte damit Vermittlungs- und Transportmanagementdienstleistungen mit Drop-Trailer-, dedizierter Kapazitäts-, Container-Management-, Drayage- und Fulfillment-Fähigkeiten in ganz Nordamerika.
Markt für Frachtmakler in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und -abgrenzung
Der Markt für Frachtenvermittlung in den Vereinigten Staaten misst den jährlichen Bruttoumsatz lizenzierter Intermediäre, die den Frachttransport zwischen Verladern und Mietträgern in den Vereinigten Staaten arrangieren. Er umfasst die Vermittlungsoperationen von Unternehmen, die auch Transportmittel besitzen.
Ausschlüsse aus dem Geltungsbereich: Reine Frachtspedition, anlagenbasierte Lkw-Einnahmen, Paketintegratoren-Dienstleistungen, ausschließlich zollvermittlungsbezogene Dienstleistungen sowie See- oder Luftspedition sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Komplettladung
- Teilladung
- Sonstige
- Nach Ausrüstungs-/Aufliegertyp
- Trockenkoffer
- Kühlfahrzeug
- Pritsche/Tiefbettauflieger
- Tankauflieger (Schüttflüssigkeit und Chemikalien)
- Sonstige
- Nach Transportstrecke
- Fernverkehr (mehr als 800 km)
- Regional (160-800 km)
- Lokal (weniger als 160 km)
- Nach Geschäftsmodell
- Traditionelle Frachtvermittlung
- Frachtvermittlung mit eigenem Fuhrpark
- Frachtvermittlung im Agenturmodell
- Digitale Frachtvermittlung
- Nach Endverbraucherbranche
- Fertigung und Automobil
- Bauwesen und Infrastrukturprojekte
- Öl, Gas, Bergbau und Chemikalien
- Landwirtschaft und Lebensmittel/Getränke
- Einzelhandel, schnelldrehende Konsumgüter und Großhandelsvertrieb
- Gesundheitswesen und Pharmazeutika
- E-Commerce und Auftragsabwicklung im Bereich der Drittlogistik
- Sonstige Endverbraucherbranchen
- Nach Kundengröße
- Große Unternehmensversender (mehr als USD 100 Mio.)
- Mittelständische Versender (USD 10-100 Mio.)
- Kleinunternehmen (weniger als USD 10 Mio.)
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktbewertung und Validierung
Schreibtischforschung
Die Sekundärforschung stützt sich auf öffentliche Quellen wie den Quartalsbericht des U.S. Census Bureau über den elektronischen Einzelhandelsverkauf für Verlader-Nachfrageindikatoren, das Freight Analysis Framework der Federal Highway Administration und des Bureau of Transportation Statistics für Frachtströme, die Lkw-Kostenforschung der ATRI für den Kontext der Trägerkosten sowie die FMCSA-Regeln zur finanziellen Verantwortung von Frachtenvermittlern im Federal Register für Betriebsanforderungen. Diese Quellen beschreiben Nachfrage, Transportaktivität, Betriebskosten und regulatorische Rahmenbedingungen, die das Marktmodell informieren, ohne Frachtbewegungen oder Trägereinnahmen als Vermittlungseinnahmen zu behandeln.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien sowie seriöse Logistik- und Wirtschaftspresse bieten ergänzende Überprüfungen zu Beschreibungen von Vermittlungsdienstleistungen, gemeldeten Segmenttrends, Übernahmen und sich ändernden Betriebsbedingungen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Befragungen mit US-amerikanischen Frachtenvermittlern, Verlader-Transport- und Beschaffungsleitern sowie Vertretern von Mietträgern können klären, wie Vermittlungseinnahmen erfasst werden und wie Dienstleistungs-, Ausrüstungs-, Transportstreckenlängen-, Geschäftsmodell- und Kundenkategorien angewendet werden. Befragte können Interpretationen aus Sekundärquellen überprüfen, die kommerzielle Relevanz von Nachfrage- und Kapazitätsindikatoren testen und Lücken in Segment- oder Regionalnachweisen identifizieren. Widersprüchliche Aussagen sollten vor der Aufnahme mit Einreichungen und unabhängigen Aktivitätsdaten abgeglichen werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 25 % | CXOs: 15 % | |
| Mittlere Ebene: 60 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 15 % | Manager: 50 % |
Marktbewertung und -prognose
Das Modell schätzt den jährlichen US-amerikanischen Brutto-Vermittlungsumsatz auf nationaler Ebene unter Verwendung eines Top-Down-Aufbaus aus den Vermittler-zu-Verlader-Arrangementumsätzen, mit selektiven Bottom-Up-Prüfungen aus öffentlichen Broker-Segmentoffenlegungen und stichprobenartiger Sendungsaktivität auf Servicelevel multipliziert mit repräsentativem Vermittlungsumsatz pro Sendung. Es verfolgt Sendungsanzahlen und Frachtaktivität, Spot- und Vertragskomplettladungsraten, E-Commerce- und Einzelhandelsnachfrage, Trägerverfügbarkeit und Betriebskosten sowie gemeldete Vermittlungsumsatztrends. Diese Indikatoren erklären Veränderungen bei arrangierten Ladungen, realisierten Einnahmen pro Ladung und dem Dienstleistungsmix. Anteile werden durch den Vergleich von Nachweisen für FTL, LTL und andere Dienstleistungen, Anhängertypen, Transportstreckenbänder, Geschäftsmodelle, Endverbraucherbranchen, Verladergrößen und US-Regionen abgeleitet und dann überprüft, ob die Kategorien zusammen die Marktgrenze repräsentieren. Zeitreihenmuster und multivariate Regressionen können die Indikatoren bis 2032 projizieren, mit Szenarioanalysen für Raten- und Kapazitätsbedingungen, bei denen historische Beziehungen instabil sind. Raten- und Mixänderungen werden mit der einzigen USD-Wertreihe abgestimmt. Analysten vergleichen Variablenebenen-Prognosen mit Fachbefragten, und wo eine selektive Bottom-Up-Prüfung kein offengelegtes Volumen oder keine Rendite aufweist, verwenden sie einen evidenzbasierten Bereich und stimmen ihn mit der nationalen Umsatzschätzung ab, anstatt fehlende Eingaben als beobachtete Daten zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Einreichungen, öffentliche Fracht- und Nachfrageindikatoren, regulatorische Informationen und Befragtennachweise und untersuchen dann Jahr-zu-Jahr-Diskontinuitäten, unplausible Segmentanteile und ungeklärte Unterschiede zwischen nationalen und regionalen Signalen. Eine zweite Prüfung überprüft Quelldaten, Definitionen, Arithmetik und die Konsistenz der Segmentsummen mit der Marktgrenze. Analysten nehmen erneut Kontakt mit Befragten auf, wenn eine wesentliche Diskrepanz oder Definitionsänderung nicht aus unabhängigen Nachweisen gelöst werden kann. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Fracht-, regulatorischen oder Unternehmensereignissen, die die Nachweise verändern, und unmittelbar vor der Lieferung erneut überprüft.
Schätzung von Mordor Intelligence für den Markt für Frachtenvermittlung in den Vereinigten Staaten im Vergleich mit anderen veröffentlichten Schätzungen
Der Markt für Frachtenvermittlung in den Vereinigten Staaten misst den jährlichen Bruttoumsatz lizenzierter Intermediäre, die den Frachttransport zwischen Verladern und Mietträgern in den Vereinigten Staaten arrangieren. Analysten vergleichen Variablenebenen-Prognosen mit Fachbefragten, und wo eine selektive Bottom-Up-Prüfung kein offengelegtes Volumen oder keine Rendite aufweist, verwenden sie einen evidenzbasierten Bereich und stimmen ihn mit der nationalen Umsatzschätzung ab, anstatt fehlende Eingaben als beobachtete Daten zu behandeln.
Wesentliche Treiber von Bewertungslücken werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und übergreifende Prüfungen in der Studie adressiert. Analysten triangulieren Einreichungen, öffentliche Fracht- und Nachfrageindikatoren, regulatorische Informationen und Befragtennachweise und untersuchen dann Jahr-zu-Jahr-Diskontinuitäten, unplausible Segmentanteile und ungeklärte Unterschiede zwischen nationalen und regionalen Signalen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,82 Mrd. USD (2027) | |
| Globaler Marktforschungsanbieter A | 19,01 Mrd. USD (2025) | Mit seiner Basisschätzung für 2025 liegt dieser Wert 16,7 % unter dem Wert dieses Berichts für 2027 von 22,8 Mrd. USD, 2 Jahre später. |
| Globales Beratungsunternehmen B | 2,03 Mrd. USD (2024) | Mit seiner Basisschätzung für 2024 liegt dieser Wert 91,1 % unter dem Wert dieses Berichts für 2027 von 22,82 Mrd. USD, 3 Jahre später. |
Mordor Intelligence knüpft die Schätzung an den definierten Abdeckungsbereich und das Nachfragemodell der Studie. Analysten triangulieren Einreichungen, öffentliche Fracht- und Nachfrageindikatoren, regulatorische Informationen und Befragtennachweise und untersuchen dann Jahr-zu-Jahr-Diskontinuitäten, unplausible Segmentanteile und ungeklärte Unterschiede zwischen nationalen und regionalen Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Frachtenvermittlung in den Vereinigten Staaten und wie ist der Wachstumsausblick?
Die Marktgröße betrug im Jahr 2026 21,28 Milliarden USD und soll von 22,82 Milliarden USD im Jahr 2027 auf 32,88 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,58 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Frachtenvermittlungsdienstleistungen in den USA an?
Trägerfragmentierung und E-Commerce stützen die Nachfrage. Im Juni 2025 besaßen oder leasten knapp 580.000 aktive, bei der FMCSA registrierte US-amerikanische Kraftfahrzeugunternehmen mindestens eine Zugmaschine, und 91,5 % betrieben 10 oder weniger Lkw.
Welche Frachtenvermittlungsdienstleistung hat den größten Anteil in den Vereinigten Staaten?
Die Komplettladung hielt im Jahr 2026 einen Anteil von 63,32 % am Vermittlungsumsatz. Der Stückguttransport soll im Zeitraum 2027–2032 mit einer CAGR von 9,1 % am schnellsten wachsen.
Welche Unternehmen sind im Bereich der US-Frachtenvermittlung tätig?
Zu den aktiven Anbietern zählen Total Quality Logistics (TQL), Echo Global Logistics, C.H. Robinson und RXO, die Frachtarrangementdienstleistungen anbieten.
Was ist eine wesentliche Herausforderung für US-amerikanische Frachtenvermittler?
Die Volatilität des Spotmarkts kann die Bruttomargen komprimieren. Ken Adamo, Chefstratege bei EASE Logistics, berichtete, dass fast 20 % der Spotladungen in DATs Daten vom Juni 2026 negative Bruttomargen aufwiesen.
Welche US-amerikanische Region führt in der Frachtenvermittlung, und welche soll am schnellsten wachsen?
Der Mittlere Westen führte im Jahr 2026 mit 26,58 % des Vermittlungsumsatzes. Der Südwesten soll im Zeitraum 2027–2032 mit einer CAGR von 8,3 % am schnellsten wachsen.