
Marktgröße und Marktanteil für digitale Frachtspedition in den USA
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.25 Milliarden US-Dollar |
| Marktgröße (2026) | 9.83 Milliarden US-Dollar |
| Marktgröße (2031) | 14.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.63 % |
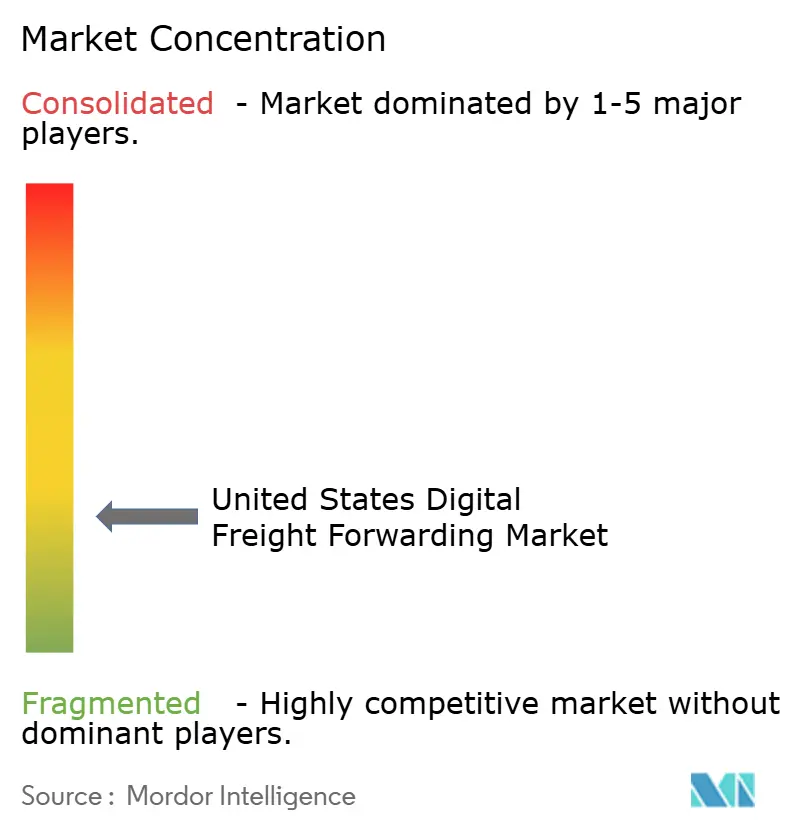
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für digitale Frachtspedition durch Mordor Intelligence
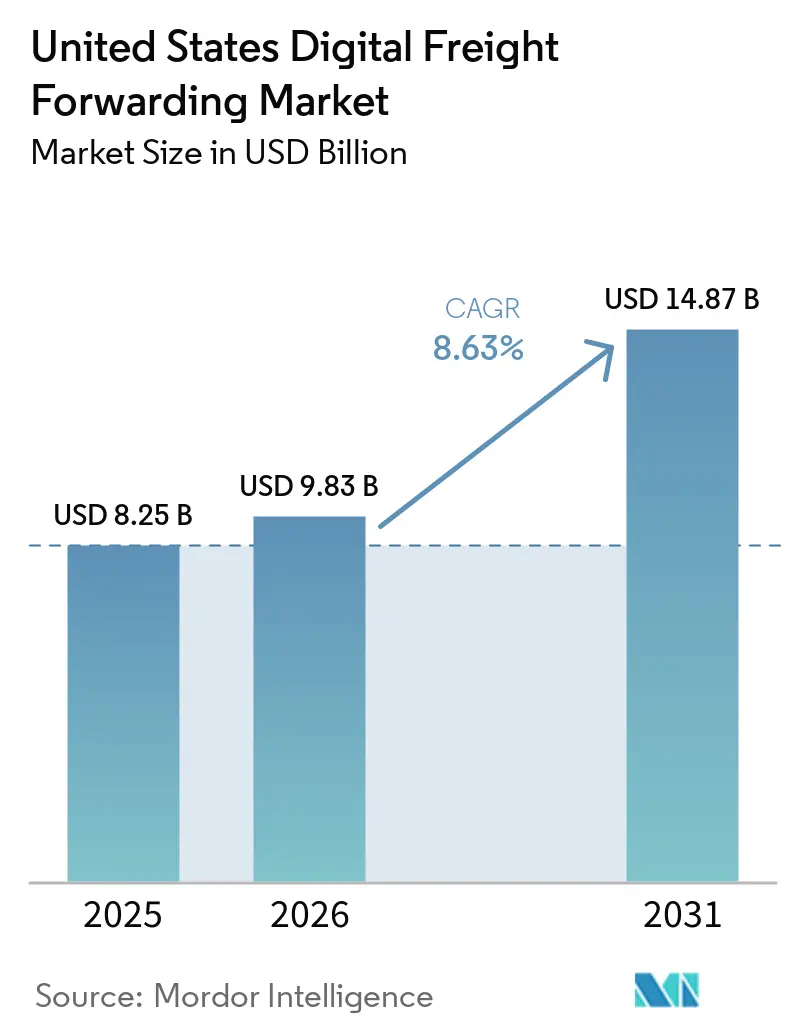
Die Marktgröße für digitale Frachtspedition in den Vereinigten Staaten wurde im Jahr 2025 auf 8,25 Milliarden USD geschätzt und soll von 9,83 Milliarden USD im Jahr 2026 auf 14,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,63 % während des Prognosezeitraums (2026–2031).
Steigende E-Commerce-Paketmengen, eine rasche Nearshoring-Verlagerung nach Mexiko sowie die Einführung der Automated Commercial Environment (ACE) haben Echtzeit-Transparenz, automatisierte Zollabfertigung und API-gestützte Zusammenarbeit in den Mittelpunkt des US-amerikanischen Marktes für digitale Frachtspedition gerückt. Plattformen, die die neuen SEC-Vorschriften zu Cybervorfällen durch Einhaltung der SOC-2-Konformität erfüllen, ziehen große Verlader an, die resiliente Dateninfrastrukturen benötigen. KI-gestützte Preisgestaltungs-Engines mildern volatile Spotpreise im Seeverkehr, und Nearshoring-Initiativen gestalten grenzüberschreitende Handelskorridore um, die mittlerweile mehr als 320.000 jährliche Frachtbewegungen umfassen. Diese Kräfte eröffnen gemeinsam neue Chancen für agile Anbieter, Kosten zu senken, die Zuverlässigkeit von Sendungen zu verbessern und die Kundenbindung zu stärken.
Wichtigste Erkenntnisse des Berichts
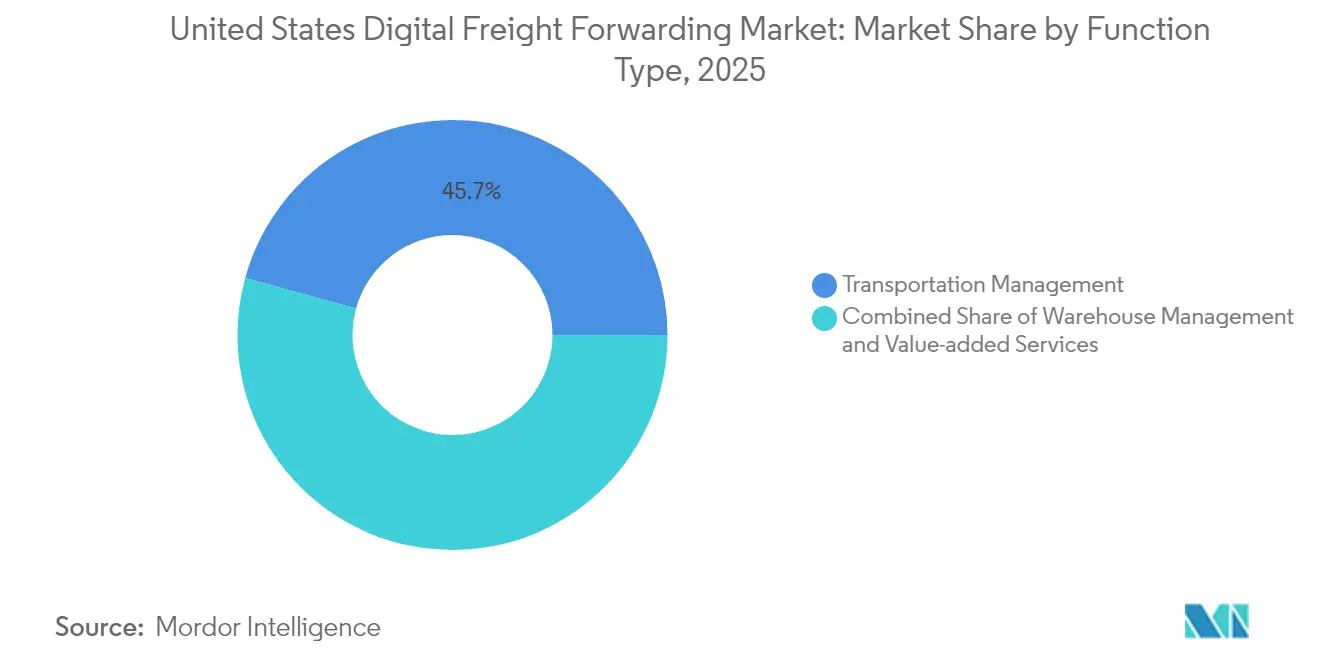
- Nach Funktion entfiel im Jahr 2025 ein Marktanteil von 45,72 % des US-amerikanischen Marktes für digitale Frachtspedition auf das Transportmanagement, während Mehrwertdienste bis 2031 mit einer CAGR von 10,94 % wachsen.
- Nach Endnutzer hielt Einzelhandel & E-Commerce im Jahr 2025 einen Anteil von 36,48 % am US-amerikanischen Markt für digitale Frachtspedition, während Gesundheitswesen & Pharma mit einer CAGR von 11,86 % bis 2031 das höchste Wachstum verzeichnet.
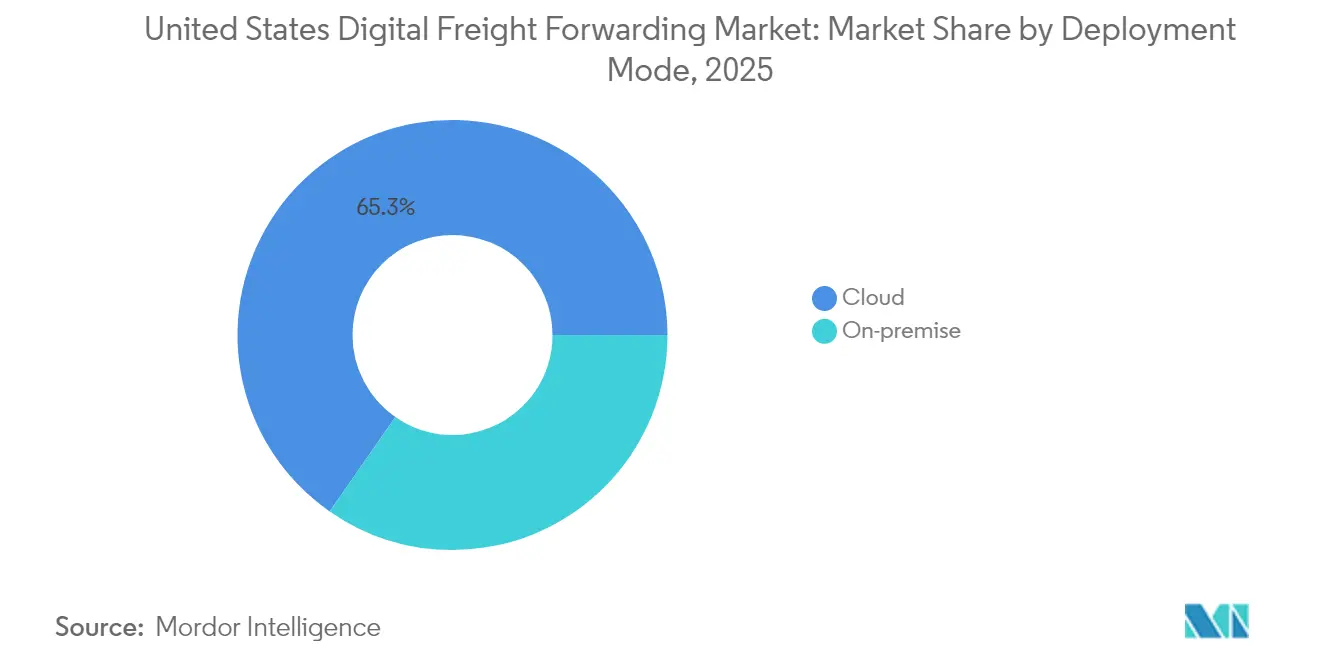
- Nach Bereitstellungsmodus dominierten Cloud-Lösungen im Jahr 2025 mit einem Anteil von 65,32 % und expandieren mit der höchsten CAGR von 9,98 % bis 2031.
- Nach Unternehmenstyp entfielen im Jahr 2025 53,22 % des Anteils auf Großunternehmen, während das KMU-Segment mit einer CAGR von 9,05 % bis 2031 wächst.
- Nach US-Region führte der Westen im Jahr 2025 mit einem Anteil von 28,64 %; der Süden verzeichnet mit einer CAGR von 15,21 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den US-amerikanischen Markt für digitale Frachtspedition
Auswirkungsanalyse der Markttreiber*
| Treiber | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom treibt das Importvolumen kleiner Pakete an | +3.2% | National; Schwerpunkt Westen & Nordosten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach lückenloser Sendungstransparenz & Echtzeit-Analysen | +2.8% | National; früh im Westen & Süden | Kurzfristig (≤ 2 Jahre) |
| Digitalisierte Zollabfertigung über ACE & USMCA reduziert Liegezeiten | +2.1% | Grenzstaaten; bundesweite Ausweitung | Langfristig (≥ 4 Jahre) |
| SEC-Vorschriften zu Cybervorfällen fördern SOC-2-konforme Plattformen | +1.9% | National; Großunternehmen | Mittelfristig (2–4 Jahre) |
| Nearshoring nach Mexiko fördert grenzüberschreitende digitale Korridore | +3.4% | Süden & Westen | Langfristig (≥ 4 Jahre) |
| Sinkende Cyberversicherungsprämien erschließen die Einführung im mittleren Marktsegment | +1.8% | National; Schwerpunkt KMU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom treibt das Importvolumen kleiner Pakete an
Der US-amerikanische E-Commerce erreichte im Jahr 2024 USD 833,8 Milliarden und repräsentierte damit 15,5 % des gesamten Einzelhandels; grenzüberschreitende Pakete machen bereits 5 % dieses Wertes aus. Das Paketvolumen wird bis 2029 voraussichtlich 29 Milliarden bei einer CAGR von 5 % erreichen, was Netzwerke für die letzte Meile überflutet und eine Verlagerung hin zur Abwicklung hochvolumiger, niedrigpreisiger Sendungen erzwingt. Digitale Frachtspediteuren integrieren automatisierte Zollalgorithmen und KI-gestützte Routenoptimierung, um täglich Tausende von Eintragungen unter Eintragstyp 86 zu verwalten. Echtzeit-Erwartungen im Einzelhandel verpflichten Spediteure zur Lieferung kostengünstiger Zwei-Tage-Versandoptionen und erhöhen den Druck auf traditionelle Spediteure, zu digitalisieren. Unternehmen, denen diese Fähigkeiten fehlen, riskieren den Verlust von Marktanteilen im US-amerikanischen Markt für digitale Frachtspedition an technologieaffine Wettbewerber, die in der Lage sind, Kleinsendungsdaten in großem Maßstab zu verarbeiten[1].
Nachfrage nach lückenloser Sendungstransparenz und Echtzeit-Analysen
Bis 2024 verfügten lediglich 20 % der Spediteure über eine umfassende Transparenz, dennoch stufen Verlader die Zuverlässigkeit zunehmend höher ein als die reine Geschwindigkeit. IoT-Sensoren, Cloud-Dashboards und prädiktive Analysen ersetzen manuelle Status-E-Mails und ermöglichen ein proaktives Ausnahmemanagement. McKinsey stellt fest, dass 90 % der US-amerikanischen Verbraucher nach wie vor die Kosten priorisieren, doch die pünktliche Lieferung bleibt unabdingbar. Uber Frights generative-KI-Plattform verdeutlicht die Vorteile: 24 Millionen jährlich abgewickelte Ladungen mit dynamischen ETA-Prognosen und Alternativroutenvorschlägen. Diese Fähigkeit differenziert Anbieter zunehmend, da Verlader datenreiche Dienstleistungen fordern.
Digitalisierte Zollabfertigung über ACE und USMCA reduziert Liegezeiten
Die ACE-Modernisierung der US-Zoll- und Grenzschutzbehörde (CBP) automatisiert nun Frachtsperrbescheide und fordert obligatorische ACE-IDs, wodurch der Papierkram und die Liegezeiten in den Häfen reduziert werden. Die USMCA-Bestimmungen, einschließlich der Eintragstyp-86-Kleinsendungsgrenze, ermöglichen eine schnellere Abfertigung von Waren mit einem Wert unter USD 800 und fördern so den US-amerikanischen Markt für digitale Frachtspedition zusätzlich. Digitale Spediteure integrieren ACE-APIs mit Routing-Engines, um Echtzeit-Compliance-Prüfungen bereitzustellen und menschliche Fehler zu minimieren. Mit schwindenden Bearbeitungsengpässen steigt der Grenzdurchsatz, was mehr Verlader zu API-fähigen Plattformen zieht[2].
Nearshoring nach Mexiko fördert grenzüberschreitende digitale Korridore
Mexiko überholte im Jahr 2024 China als wichtigsten Handelspartner der USA mit einem bilateralen Handelsvolumen von USD 475,6 Milliarden. Die ausländischen Direktinvestitionen in Mexiko werden bis 2027 voraussichtlich USD 60 Milliarden übersteigen und 450 neue Fabriken entlang der Grenze unterstützen. Container-Transporte von China nach Mexiko stiegen im Januar 2024 um 59,7 % und bis Juli um weitere 26,2 %, was die Verlagerung unterstreicht. Digitale Frachtspediteuren integrieren Carta-Porte-Rechnungsmodule, multimodales Tracking und KI-gestützte ETA-Engines, um grenzüberschreitende Transporte nahezu in Echtzeit zu koordinieren. Diese Fähigkeiten verkürzen Abfertigungsfenster, verbessern die Compliance und stärken das Vertrauen der Verlader in den US-amerikanischen Markt für digitale Frachtspedition.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Transportunternehmensbasis verlangsamt das API-Onboarding | -2.1% | National; fragmentierte Regionen | Mittelfristig (2–4 Jahre) |
| Volatile Seefrachtspot-Raten erschweren die präzise Sofortpreisgestaltung | -1.8% | Küstengebiete, importlastig | Kurzfristig (≤ 2 Jahre) |
| Ransomware-Vorfälle stören Logistik-Technologieplattformen | -1.4% | National; technologiezentrierte Regionen | Kurzfristig (≤ 2 Jahre) |
| Steigende Lkw-Versicherungsprämien erhöhen die Brokeragekosten | -2.3% | National; Hochrisiko-Routen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Transportunternehmensbasis verlangsamt das API-Onboarding
Die USA beherbergen mehr als 80.000 Lkw-Transportunternehmen, von denen viele über keine modernen IT-Systeme verfügen, was Plattformintegrationen erschwert. Digitale Spediteure verwenden unverhältnismäßig viele Ressourcen auf hybride manuell-digitale Arbeitsabläufe, was die Netzwerkskalierung verzögert. Obwohl vereinfachte Onboarding-Kits und Low-Code-API-Bridges helfen, bestehen regionale Disparitäten fort und Onboarding-Zeitrahmen verlängern sich, was die erreichbare Wachstumsrate für den US-amerikanischen Markt für digitale Frachtspedition reduziert.
Volatile Seefrachtspot-Raten erschweren die präzise Sofortpreisgestaltung
Die globale Seefrachtpreisgestaltung schwankte in den Jahren 2024–2025 stark, da Kapazitätsungleichgewichte und geopolitische Spannungen die Fahrpläne veränderten. Digitale Preisgestaltungs-Engines haben Schwierigkeiten, Angebote mit den Echtzeit-Marktschwankungen abzugleichen, was das Risiko einer Margenerosion birgt. Etablierte Spediteure mit Langzeitverträgen können technologieaffine Spot-Angebote unterbieten, was die Wettbewerbspositionierung abschwächt. KI-basierte Prognosemodelle verbessern die Genauigkeit, können die Volatilität jedoch nicht vollständig neutralisieren und belasten so die Wahrnehmung der Dienstleistungsqualität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion: Transportmanagement baut digitale Führung aus
Das Transportmanagement entfiel im Jahr 2025 auf einen Marktanteil von 45,72 % am US-amerikanischen Markt für digitale Frachtspedition, was die Priorität der Verlader bei der Optimierung von Streckenauswahl, Trägerleistung und Routenplanung unterstreicht. KI-Algorithmen balancieren nun die Frachtmischung über Land-, See- und Luftwege aus, um Leerkilometer zu reduzieren und Liegezeiten zu verkürzen. Echtzeit-APIs synchronisieren Fahrer, Lagerhäuser und Zollspediteure und ermöglichen es Plattformen, die Ausschreibung für mehr als 400.000 US-amerikanische Lkw-Fahrer zu automatisieren. Diese Effizienz erlaubt es Spediteuren, hochvolumige Einzelhandelsimporte zu verarbeiten und dabei die Servicequalität aufrechtzuerhalten.
Mehrwertdienste verzeichnen mit einer CAGR von 10,94 % das schnellste Wachstum, da Verlader konsolidierte Dashboards nachfragen, die Zollbrokerageservices, Versicherungen und Handels-Compliance-Analysen zusammenführen. Machine-Learning-Modelle lesen Handelsrechnungen, identifizieren Zolleinsparmöglichkeiten und schlagen alternative Incoterms vor. Die konvergierenden Funktionen veranlassen Verlader, einheitliche Plattformen zu bevorzugen, was den Umsatz pro Konto vertieft und die Skaleneffekte im US-amerikanischen Markt für digitale Frachtspedition verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzern: Einzelhandel und E-Commerce bleiben das Ankersegment
Einzelhandel & E-Commerce entfielen im Jahr 2025 auf 36,48 % der Größe des US-amerikanischen Marktes für digitale Frachtspedition, angetrieben durch eine Online-Einzelhandelsdurchdringung von 15,5 % und den Anstieg der Importe niedrigpreisiger Pakete. Omnichannel-Einzelhändler integrieren Auftragsmanagementsysteme mit digitalen Spediteur-APIs, um die Filialbelieferung und Verbraucherlieferungen über eine einzige Schnittstelle zu koordinieren. Reverse-Logistik-Workflows gewinnen ebenfalls an Bedeutung, da die Rücksendequoten im Bekleidungsbereich durchschnittlich 16 % betragen.
Gesundheitswesen & Pharma weisen mit 11,86 % die höchste CAGR bis 2031 auf, was auf strenge Temperaturkontroll- und Rückverfolgbarkeitsanforderungen zurückzuführen ist. FedEx's Einführung von nachhaltigem Flugzeugtreibstoff und KI-gestützte Kühlketten-Einblicke veranschaulichen die Nachfrage nach Spezialsegmenten. Digitale Spediteure nutzen sensorbehaftete Verpackungen und regulatorisch konforme Datentresore, um Verträge für zeitkritische Biologika-Sendungen zu gewinnen.
Nach Bereitstellungsmodus: Cloud-Plattformen treiben Skalierbarkeit voran
Cloud-Bereitstellungen entfielen auf einen Anteil von 65,32 % und übertreffen weiterhin On-Premise-Systeme mit einer CAGR von 9,98 %. Mandantenfähige Architekturen reduzieren den IT-Aufwand erheblich und verschaffen KMU über Abonnementmodelle Zugang zu Modulen auf Unternehmensniveau. Kontinuierliche Integrationspipelines liefern wöchentlich neue Funktionen, wie KI-gestützte Betrugserkennung und automatisiertes Liegegebühren-Tracking, was die Kundenbindung stärkt.
On-Premise bleibt eine Nische für stark regulierte Verlader und staatliche Einrichtungen, die luftgespaltete Umgebungen benötigen. Auch hier leiten hybride Lösungen bereingte Daten zur Analyse in die Cloud, während die lokale Kontrolle erhalten bleibt, was die Migration des US-amerikanischen Marktes für digitale Frachtspedition hin zu flexiblen Architekturen verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Unternehmenstyp: Großunternehmen sichern Umsatz, KMU beschleunigen die Einführung
Großunternehmen tragen 53,22 % des Plattformumsatzes bei, indem sie komplexe globale Lieferketten und höhere Frachtausgaben nutzen, die Unternehmenslizenzen rechtfertigen. Ihr Bedarf an multimodaler Ausschreibung treibt Anbieter dazu, Luft-, See-, Schienen- und Paketmodule in einer einzigen Ansicht zu integrieren, während SOC-2- und ISO-27001-Zertifizierungen nicht verhandelbar bleiben.
KMU wachsen mit einer CAGR von 9,05 %, da sinkende Cyberversicherungsprämien und Low-Code-Onboarding-Tools die Hürden senken. Anbieter bündeln Best-Practice-Workflows und integrierte Compliance-Prüfungen, um begrenzte interne Fachkenntnisse auszugleichen. Diese Netzwerkeffekte ziehen mehr Transportunternehmen an, bereichern die Tarifoptionen und befeuern tugendhaftes Kreislaufwachstum für den US-amerikanischen Markt für digitale Frachtspedition.
Geografische Analyse
Der Westen entfällt auf 28,64 % des US-amerikanischen Marktes für digitale Frachtspedition, verankert durch die Häfen von Los Angeles und Long Beach, die etwa 40 % der US-amerikanischen Container-Importe abwickeln. Technologieunternehmen mit Hauptsitz in Kalifornien entwickeln gemeinsam APIs und testen Machine-Learning-Module im Betabetrieb, was die kommerzielle Einführung beschleunigt. Anhaltende Cybersicherheitsrisiken – 40 Millionen monatliche Angriffe auf den Hafen von Los Angeles – machen robuste Verschlüsselung und Zero-Trust-Frameworks zu unverzichtbaren Grundanforderungen für Anbieter.
Der Süden verzeichnet mit einer CAGR von 15,21 % das schnellste Wachstum, da Mexiko Amerikas wichtigster Handelspartner wurde und allein durch Texas monatlich 20.900 Lkw-Grenzüberquerungen antreibt. Nearshorte Automobil- und Elektronikwerke sind auf Carta-Porte-konforme Dokumentenabläufe und multimodale Koordination angewiesen. Floridas Aufstieg als Drehscheibe für den lateinamerikanischen Handel weitet die regionale Nachfrage nach zweisprachigen Brokerageservices und Zolltarifklassifizierungs-Engines aus.
Die Korridore im Nordosten und Mittleren Westen verzeichnen ein stetiges Wachstum. Der Nordosten profitiert von pharmazeutischen Importen über den Hafen New York/New Jersey und verstärkter E-Commerce-Aktivität, während der Automobil-Gürtel des Mittleren Westens die Logistik digitalisiert, um Versorgungsketten für EV-Batterien zu unterstützen. Investitionen wie Norfolk Southerns systemweite Modernisierungen in Höhe von USD 1 Milliarde – einschließlich fünf digitaler Zuginspektion-Portale – verbessern die schienengebundene Frachtransparenz. Zusammen festigen diese Fortschritte den bundesweiten Schwung im US-amerikanischen Markt für digitale Frachtspedition.
Regulatorisches Umfeld
Digitale Speditionsplattformen in den Vereinigten Staaten agieren im Rahmen sich überlappender Regelwerke für Seefracht-, Straßen- und Zolldaten. Im Seefrachtverkehr müssen Vermittler die Anforderungen der Federal Maritime Commission (FMC) an Ocean Transportation Intermediaries erfüllen (Lizenzierung/Registrierung und finanzielle Haftungsfähigkeit gemäß 46 CFR Part 515). Für Straßenspedition und Frachtvermittlung bleibt der Rahmen zur finanziellen Verantwortlichkeit der Federal Motor Carrier Safety Administration (FMCSA) ein zentraler Compliance-Ankerpunkt, wobei ab dem 16. Januar 2026 eine Mindestsicherheitsleistung von 75.000 USD zur Durchsetzung herangezogen wird. Dies zwingt Plattformen dazu, überprüfbare Bürgschaften vorzuhalten und die Kontrollen im Backoffice zu verschärfen.
Die Digitalisierung des Zollwesens prägt zudem die Produktgestaltung und die Integrationsprioritäten. Im Februar 2026 trieb die U.S. Customs and Border Protection (CBP) ein Regelsetzungsverfahren voran, um die elektronische Übermittlung von Exportmanifesten (Electronic Export Manifest, EEM) für Schiffsladungen über das Automated Commercial Environment (ACE) verbindlich vorzuschreiben, was die API-Konnektivität und die strukturierte Datenerfassung stärkt. Im Juni 2026 kündigte die CBP eine unbefristete Aussetzung der De-minimis-Verwaltungsausnahme für nicht-postalische Versandarten bei Importen mit einem Wert von 800 USD oder weniger an, was den Anteil der Sendungen erhöht, die über formelle oder informelle Einfuhrverfahren abgewickelt werden müssen. Diese Änderung erhöht den Compliance-Aufwand für schnelldrehende E-Commerce- und grenzüberschreitende Paketströme, die zuvor vereinfachte Verfahren nutzten. Daneben erhöhen Vorschläge zur Transparenz von Frachtvermittlern, die eine elektronische Bereitstellung von Transaktionsunterlagen innerhalb von 48 Stunden vorsehen, die Anforderungen an Prüffähigkeit und Datenaufbewahrung in digitalen Vermittlungsabläufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der digitalen Spedition in den Vereinigten Staaten reicht von der Beschaffung und den Auftragssystemen der Verlader über eine digitale Speditions- oder Vermittlungsplattform (Ratenmanagement, Buchung, Dokumentation und Ausnahmemanagement) bis hin zu den nachgelagerten Knotenpunkten. Frachtkapazitätsanbieter stellen Komplett-/Teilladungsverkehr sowie See- und Luftfrachthauptläufe bereit, während nachgelagerte Knotenpunkte Häfen, Terminals, Lagerhäuser und Last-Mile-Netzwerke umfassen. Datentechnologie ist inzwischen ein Input erster Ordnung: Plattformen integrieren sich in ACE für Zollworkflows, betten Compliance-Logik in Buchung und Dokumentation ein und nutzen Sichtbarkeits- und Telemetriedaten sowie Preisengines, um die Volatilität über verschiedene Verkehrsträger hinweg zu steuern. Infrastruktur- und Middleware-Anbieter unterstützen diese Kette, indem sie API-first-Konnektivität und Automatisierung bereitstellen, die Spediteure in ihre eigenen Betriebsmodelle einbetten, anstatt sich nur auf eigenständige Portale zu verlassen.
Zwei Entwicklungen im Jahr 2026 sorgen an wichtigen Übergabepunkten für zusätzliche Reibung und neue Anforderungen. Die Entscheidung des U.S. Supreme Court im Mai 2026 (Montgomery v. Caribe Transport II) bestätigte, dass die FAAAA-Bundesvorrangregelung staatliche Klagen wegen fahrlässiger Auswahl gegen Frachtvermittler nicht ausschließt, was die operative Bedeutung eines rechtssicheren Carrier-Onboardings, der Erfassung von Sicherheitsdaten und dokumentierter Vergabeentscheidungen auf digitalen Plattformen erhöht. Auf der Ausführungsseite hat sich die Integration zwischen Plattform und Fulfillment weiter vertieft. Flexport erweiterte sein Regional Fulfillment Network um einen neuen Knotenpunkt in Columbus, Ohio, und erhielt die Shopify-Integrationszertifizierung für sein Fulfillment-Netzwerk, wodurch die Verknüpfung zwischen Bestandsplatzierung, Frachtbewegung und Kundenzustellung enger wird. Parallel dazu reorganisierte sich project44 im Juli 2026, indem eine eigene, KI-native Infrastruktureinheit (LSP44) neben der verladerorientierten Entscheidungsplattform geschaffen wurde, was die weitere Spezialisierung der Softwareebene widerspiegelt, die Verlader, Spediteure und Frachtführer verbindet.
Wettbewerbslandschaft
Das Wettbewerbsfeld bleibt moderat fragmentiert, auch wenn sich die Konsolidierung beschleunigt. DSVs Übernahme von Schenker für EUR 14,3 Milliarden (USD 15,78 Milliarden) wurde im April 2025 abgeschlossen und schuf ein Unternehmen mit 160.000 Mitarbeitern, das bis 2028 jährliche Synergien in Höhe von DKK 9,0 Milliarden (USD 1,33 Milliarden) prognostiziert. Traditionelle Branchenführer überarbeiten gleichzeitig ihre internen Technologie-Stacks; C.H. Robinsons ACE-integrierte Plattform liefert nun Echtzeit-Compliance-Warnungen. Rein digitale Marktteilnehmer wie Flexport setzen Microservices ein, um nahtlos mit Verlader-ERPs zu interagieren, während Uber Frights generative KI-Tools die Ausschreibung und Streckenprognose für ein verwaltetes Frachtvolumen von USD 20 Milliarden automatisieren.
Strategische Vorgehensweisen lassen sich in drei Gruppen einteilen. Traditionskonzerne erwerben Vermögenswerte, um eine durchgängige digitale Tiefe zu erreichen; technologieaffine Anbieter verdoppeln ihre Investitionen in vertikale Spezialisierungen wie Kühlketten; und Orchestratorplattformen aggregieren Nischenanbieter über offene APIs und bieten modularen Mehrwert. Lücken bestehen weiterhin in der Gesundheitslogistik, wo FDA-Compliance kleinere Marktteilnehmer abschreckt, sowie im grenzüberschreitenden E-Commerce, wo Zollvariabilität algorithmische Klassifizierungs-Engines belohnt. Da KI-gestützte Preisgestaltung zunehmend ausgereift ist und Cyberresilienz zur Grundvoraussetzung wird, hängt der Wettbewerbsvorteil von Datenwissenschafts-Talenten, der Dichte des Transportunternehmer-Netzwerks und der Breite der integrierten Mehrwert-Module im US-amerikanischen Markt für digitale Frachtspedition ab.
Führende Unternehmen der US-amerikanischen Branche für digitale Frachtspedition
-
Flexport
-
Uber Freight
-
Convoy
-
C.H. Robinson (Navisphere)
-
Loadsmart
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Compliance-getriebene Digitalisierung und Änderungen der Einfuhrverfahren schaffen unmittelbaren Spielraum für Plattformen, die Zoll- und Vermittlungsworkflows im großen Maßstab automatisieren. Maßnahmen der CBP im Jahr 2026, einschließlich des Schritts hin zur verpflichtenden elektronischen Übermittlung von Exportmanifesten über ACE und der Aussetzung der nicht-postalischen De-minimis-Verwaltungsausnahme für Importe bis 800 USD, erhöhen den Bedarf an Daten, Klassifizierung und Dokumentation für hochvolumige E-Commerce- und grenzüberschreitende Ströme. Anbieter, die ACE-verbundene Anmeldungen, automatisierte Aktenabruffunktionen für Transparenzanfragen von Frachtvermittlern und prüfungsfähige Transaktionsverläufe bündeln, können die Durchlaufzeiten für Verlader verkürzen und den manuellen Vermittlungsaufwand reduzieren, insbesondere dort, wo die Sendungsanzahl hoch und die Werte niedrig sind.
Der Ausbau der Infrastruktur und föderale Frachtdateninitiativen verstärken zudem die Nachfrage nach interoperabler, multimodaler Orchestrierung, die digitale Spediteure über Transportmanagement- und Mehrwertmodule monetarisieren können. Im Jahr 2026 vergrößerten mehrere Projekte den adressierbaren Wirkungsbereich für schienengebundene und hafenverknüpfte Frachtströme, darunter die Eröffnung eines Bahntunnelprojekts in Baltimore durch CSX im Wert von 495 Millionen USD zur Ermöglichung von Doppelstockbeförderungen entlang des I-95-Korridors, der Abschluss des Brazos Island Harbor Channel Improvement Project (Kanaltiefe von 52 Fuß) durch den Port of Brownsville sowie die städtische Genehmigung für BNSF Railways Barstow International Gateway in Kalifornien im Wert von 4 Milliarden USD. Neben diesen physischen Knotenpunkten unterstreichen der National Freight Strategic Plan 2026 und die Anfrage des U.S. Department of Transportation vom März 2026 zu einer National Strategy for Transportation Digital Infrastructure nationale Frachtdatenschemata und die Einführung fortschrittlicher Frachttechnologien. Dies schafft eine kurzfristige Gelegenheit für digitale Spediteure, APIs, Sichtbarkeitsdatenmodelle und Sicherheitskontrollen an die aufkommenden Interoperabilitätserwartungen anzupassen und dabei auch neue Binnenhäfen und Bahnumschlagpunkte zu unterstützen.
Aktuelle Branchenentwicklungen
- Februar 2026: Flexport veröffentlichte sein Winter 2026 Technology Release, das KI-Agenten für Zoll, Compliance und Kostenoptimierung sowie die Supply-Chain-Modellierungsfunktion Flexport Atlas einführt. Das Release verstärkt den Wandel von digitalen Buchungsportalen hin zu integrierter Ausführung und Entscheidungsautomatisierung für Speditionsworkflows.
- November 2025: Uber Freight kündigte eine strategische Investition in Better Trucks an und erweiterte seine kommerzielle Partnerschaft, um die Abdeckung der Last-Mile-Zustellung zu stärken. Der Schritt erweitert die durchgängige Logistikpositionierung von Uber Freight, indem die Hauptlaufplanung mit Last-Mile-Kapazität und Servicelevels für E-Commerce-Verlader verknüpft wird.
- September 2024: Uber Freight kündigte den allgemeinen Zugang zu Uber Freight Exchange: Contract an, eine digitale Beschaffungsfunktion für Vertragsfracht. Dies erweitert die Verladerakzeptanz strukturierter, datengestützter Beschaffung und unterstützt eine engere Integration zwischen Beschaffungsvorgängen und laufender Transportausführung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die in den Vereinigten Staaten erzielten Umsätze aus digitalen Frachtspeditonsdienstleistungen, bei denen Fracht über softwaregestützte Arbeitsabläufe angeboten, gebucht und verwaltet wird, einschließlich Dokumentation und Transitsichtbarkeit, die mit einer tatsächlichen Speditionstransaktion verbunden sind.
Ausschlüsse aus dem Umfang: Wir schließen reine Frachtratenbenchmarking-Tools, eigenständige Sendungsverfolgungssoftware und nicht-speditionsbezogene verwaltete Transportdienstleistungen aus, wenn bei der Dienstleistung keine Speditionsausführung oder -haftung vorliegt.
Segmentierungsübersicht
- Nach Funktion
- Transportmanagement
- Land
- See
- Luft
- Lagermanagement
- Mehrwertdienste
- Transportmanagement
- Nach Endnutzern
- Einzelhandel und E-Commerce
- Fertigung
- Gesundheitswesen und Pharma
- Automotive
- Sonstige
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Unternehmenstyp
- KMU
- Großunternehmen und staatliche Einrichtungen
- Nach US-Region
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den Nachfragepool zu umreißen, zu definieren, was „digital” im täglichen Speditionsgeschäft bedeutet, und Referenzindikatoren zu erheben, die anhand des Modells überprüft werden können. Wir stützten uns auf öffentliche Logistik- und Handelssignale wie Handelsstatistiken des US Census Bureau, Frachtdatenreihen des Bureau of Transportation Statistics, Frachtindikatoren der Federal Highway Administration sowie Leitlinien des US Customs and Border Protection zu Zollanmeldungen und Dokumentation. Darüber hinaus haben wir Materialien der Federal Maritime Commission sowie Durchsatzmeldungen von Hafen- und Flughafenbehörden ausgewertet, soweit diese zur Interpretation von Modusverschiebungen und Gateway-Mustern beitragen.
Zur Abrundung des Gesamtbildes haben wir SEC-Einreichungen und Investorenpräsentationen relevanter Logistikunternehmen, Veröffentlichungen von Branchenverbänden wie IATA und AAPA sowie seriöse Fachpresse im Transportbereich ausgewertet, um Produktpositionierung und Preisentwicklung zu verstehen. Parallel dazu nutzten wir kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Import-Export-Datenbank auf Sendungsebene, um die Streckenintensität und Sendungsmerkmale auf hohem Niveau zu plausibilisieren. Die oben aufgeführten Sekundärquellen sind illustrativ und nicht abschließend; für die Datenerhebung, Validierung und Forschungsklärung wurden im Verlauf der Arbeit zahlreiche weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wie Umsätze in digitalen Speditionsprogrammen verbucht werden, welche Dienstleistungen üblicherweise gebündelt werden und wie sich die Preisgestaltung mit Kapazitätszyklen verändert. Wir sprachen mit einer Mischung aus Spediteuren, Betreibern digitaler Plattformen, Verladern und Kontakten auf der Trägerseite an den wichtigsten US-Gateways, damit Annahmen aus der Sekundärforschung korrigiert und anschließend konsistent im Modell angewendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | CXOs: 18 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Prüfungen vorgenommen. Wir begannen mit einer Nachfragepoolrekonstruktion, die die US-Frachtaktivität mit dem Anteil der Transporte verknüpft, die über Spediteure abgewickelt und dann über digitale Angebots-, Buchungs- und Arbeitsablaufschritte ausgeführt werden. Dieser Top-down-Ansatz wurde durch selektive Bottom-up-Näherungen einem Belastungstest unterzogen, beispielsweise durch Stichproben digitaler Speditionssendungsvolumina nach Modus, multipliziert mit typischen Take-Rates, sowie durch Gegenprüfungen anhand öffentlich zugänglicher Umsatzangaben, soweit verfügbar.
Zu den im Modell verwendeten Schlüsselinputs zählten die US-Import- und Exportdynamik nach Wert, Trends beim containerisierten und Luftfrachtdurchsatz an den wichtigsten Gateways, die Modusverschiebung (See, Luft und Land), die Akzeptanz von Online-Angeboten und -Buchungen für Speditionstransaktionen sowie beobachtbare Veränderungen bei den Take-Rates in Phasen enger und lockerer Kapazitäten. Wo eine Bottom-up-Prüfung Lücken aufwies (beispielsweise aufgrund begrenzter Offenlegung bei privat gehaltenen Betreibern), wurden diese durch konservative Peer-Bandbreiten gefüllt, die in Interviews validiert wurden, und eine Skalierung erfolgte erst, nachdem die Gesamtwerte konsistent mit den Handels- und Durchsatzindikatoren blieben.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Kapazitäts- und Preiszyklen abzubilden, gefolgt von einem exponentiellen Glättungsschritt, damit die Kurve nicht überproportional auf kurzfristige Spitzen bei Spotkonditionen reagiert. Annahmen zu Akzeptanz und Preisgestaltung wurden anhand von Konsensansichten der Primärbefragten angepasst und dann konsistent über die Prognosejahre hinweg angewendet, sodass der Trend nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen validiert: Sekundärindikatoren (Handels- und Durchsatzdatenreihen), die modellierten Nachfrage- und Preistreiber sowie Interview-Feedback zu tatsächlichen Veränderungen im operativen Betrieb. Wenn sich ein modusbasiertes Ergebnis zu weit von unabhängigen Signalen entfernte, wurden die zugrunde liegenden Annahmen zu Akzeptanz, Take-Rate oder Modusverteilung erneut geöffnet und vor der Freigabe nochmals geprüft.
Eine zweite Analystenprüfung wird durchgeführt, um die Rechenwege, die Logik hinter jedem Treiber sowie die Übereinstimmung zwischen den narrativen Erkenntnissen und den Zahlen zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa bedeutenden regulatorischen Änderungen, sprunghaften Kapazitätsverschiebungen oder plötzlichen Preisschocks. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Einschätzung erhalten, die den neuesten öffentlichen Daten und Marktgesprächen entspricht.
Marktgröße für digitale Frachtspedition in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für digitale Frachtspedition in den USA können variieren, da Autoren nicht immer dieselben Umsatzströme berücksichtigen und dasselbe Jahr entweder als Kalenderjahr, rollendes Jahr oder vorausschauendes laufendes Jahr angegeben werden kann. Unterschiede entstehen auch dadurch, wie die Preisgestaltung in volatilen Frachtzyklen behandelt wird und wie schnell Annahmen nach Veränderungen der Kapazitätsbedingungen aktualisiert werden.
Einige externe Schätzungen scheinen umfassendere Umsätze aus dem digitalen Frachtmanagement einzubeziehen, die Spedition mit angrenzenden softwaregestützten Dienstleistungen wie eigenständigen Sichtbarkeits- oder Ratentools vermischen. Bei Mordor Intelligence umfasst die Marktgesamtzahl ausschließlich digitale Arbeitsabläufe, die mit Frachtspeditonstransaktionen in den Vereinigten Staaten verbunden sind, und schließt eigenständige Sendungsverfolgung, reine Frachtratenbenchmarking-Tools sowie nicht-speditionsbezogene verwaltete Transportgebühren aus, damit die Größenbestimmung an Speditionsumsätzen verankert bleibt.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,83 Milliarden USD (2026) | |
| Branchenmarktplatz A | 6,89 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann einen anderen Punkt im Frachtpreiszyklus für Raten und Volumina widerspiegeln, was die laufende Rate drücken kann, wenn spätere Erholungs- und Akzeptanzgewinne nicht fortgeschrieben werden. |
| Strategieverlag B | 8,50 Milliarden USD (2025) | Kann Speditionsausführung mit umfassenderen Funktionen des digitalen Frachtmanagements vermischen und eine flachere Take-Rate-Progression nach Modus anwenden, was die Gesamtwerte gegenüber einer transaktionsumsatzbasierten Betrachtung verschiebt. |
Insgesamt lässt sich die Streuung in der Tabelle hauptsächlich durch die Jahresauswahl und durch die Frage erklären, was als umsatzrelevanter Bereich gegenüber angrenzenden Software- oder Verwaltungsgebühren behandelt wird. Indem die Inputs an der US-Frachtaktivität, dem Modusanteil und der Akzeptanz digitaler Buchungen in Speditionsarbeitsabläufen verankert bleiben, bleibt unsere Schätzung auf praktische Variablen zurückführbar, die überprüft werden können, wenn sich der Markt weiterentwickelt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für digitale Frachtspedition im Jahr 2026?
Die Marktgröße für digitale Frachtspedition in den Vereinigten Staaten wurde im Jahr 2025 auf 8,25 Milliarden USD geschätzt und soll von 9,83 Milliarden USD im Jahr 2026 auf 14,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,63 % während des Prognosezeitraums (2026–2031).
Welches Segment hält den größten Marktanteil nach Funktion?
Das Transportmanagement führt mit einem Anteil von 45,72 % und spiegelt den Schwerpunkt der Verlader auf optimierte Routenführung und Trägerkoordination wider.
Warum wächst die Südregion schneller als andere US-amerikanische Regionen?
Nearshoring nach Mexiko und verstärkter grenzüberschreitender Handel treiben den Süden mit einer CAGR von 15,21 % bis 2031 an.
Welche Rolle spielt die Cloud-Bereitstellung in der digitalen Frachtspedition?
Cloud-Lösungen entfallen auf 65,32 % der Bereitstellungen und bieten skalierbaren, abonnementbasierten Zugang zu erweiterten Analysen und Echtzeit-Transparenz.
Wie gestalten KI-Werkzeuge den Betrieb in der Frachtspedition um?
KI unterstützt prädiktive Preisgestaltung, Echtzeit-ETA-Prognosen und automatisiertes Ausnahmemanagement und ermöglicht es Plattformen wie Uber Freight, jährlich 24 Millionen Ladungen zu verarbeiten.
Welches Endnutzer-Segment wächst am schnellsten?
Gesundheitswesen & Pharma ist das am schnellsten wachsende Endnutzer-Segment mit einer CAGR von 11,86 %, angetrieben durch strenge Compliance- und Kühlkettenanforderungen.