
Analyse des Marktes für Speditionsdienstleistungen von Mordor Intelligence
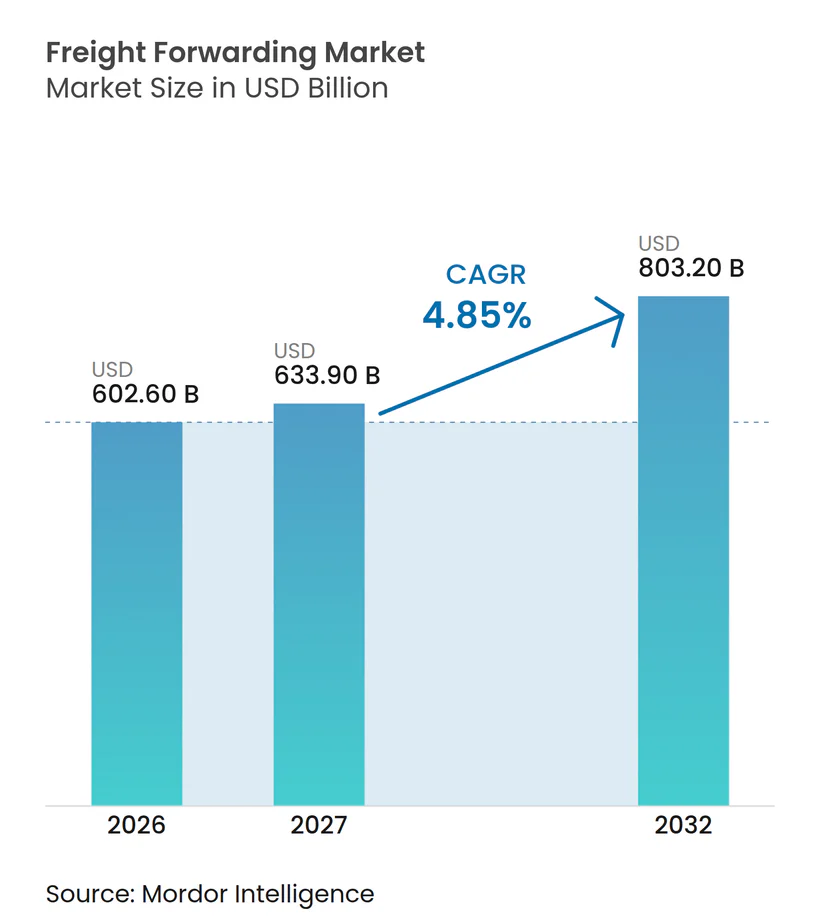
Die Größe des Freight-Forwarding-Marktes wird voraussichtlich von 602,6 Milliarden USD im Jahr 2026 auf 633,9 Milliarden USD im Jahr 2027 steigen und bis 2032 803,2 Milliarden USD erreichen, mit einer CAGR von 4,85 % über 2027–2032.
Das Paketwachstum und der Bedarf an Kühlketten für Pharmazeutika und Lebensmittel unterstützen spezialisierte Forwarding-Dienstleistungen, einschließlich temperaturgesteuerter Lagerung in Indien. In den Vereinigten Staaten erfordert die im Juni 2026 auf unbestimmte Zeit ausgesetzte zollfreie De-minimis-Behandlung für erfasste Nicht-Postsendungen – eine Fortsetzung der im August 2025 eingeführten Politik zur Verhinderung von Zollumgehung – eine formelle oder informelle Zollanmeldung für diese Sendungen. Die militärische Eskalation im Iran-Konflikt störte ab Februar 2026 den Schiffsverkehr durch die Straße von Hormus, wodurch Routing-Flexibilität zu einem Bestandteil zuverlässiger Dienstleistungen wurde. Forwarder können mit Sendungstransparenz, klar zugewiesener Zollanmeldungsverantwortung und spezialisierter Frachtabwicklung reagieren, ihre Angebote müssen jedoch Hafenverzögerungen und Fahrermangel widerspiegeln.
Wichtigste Erkenntnisse des Berichts
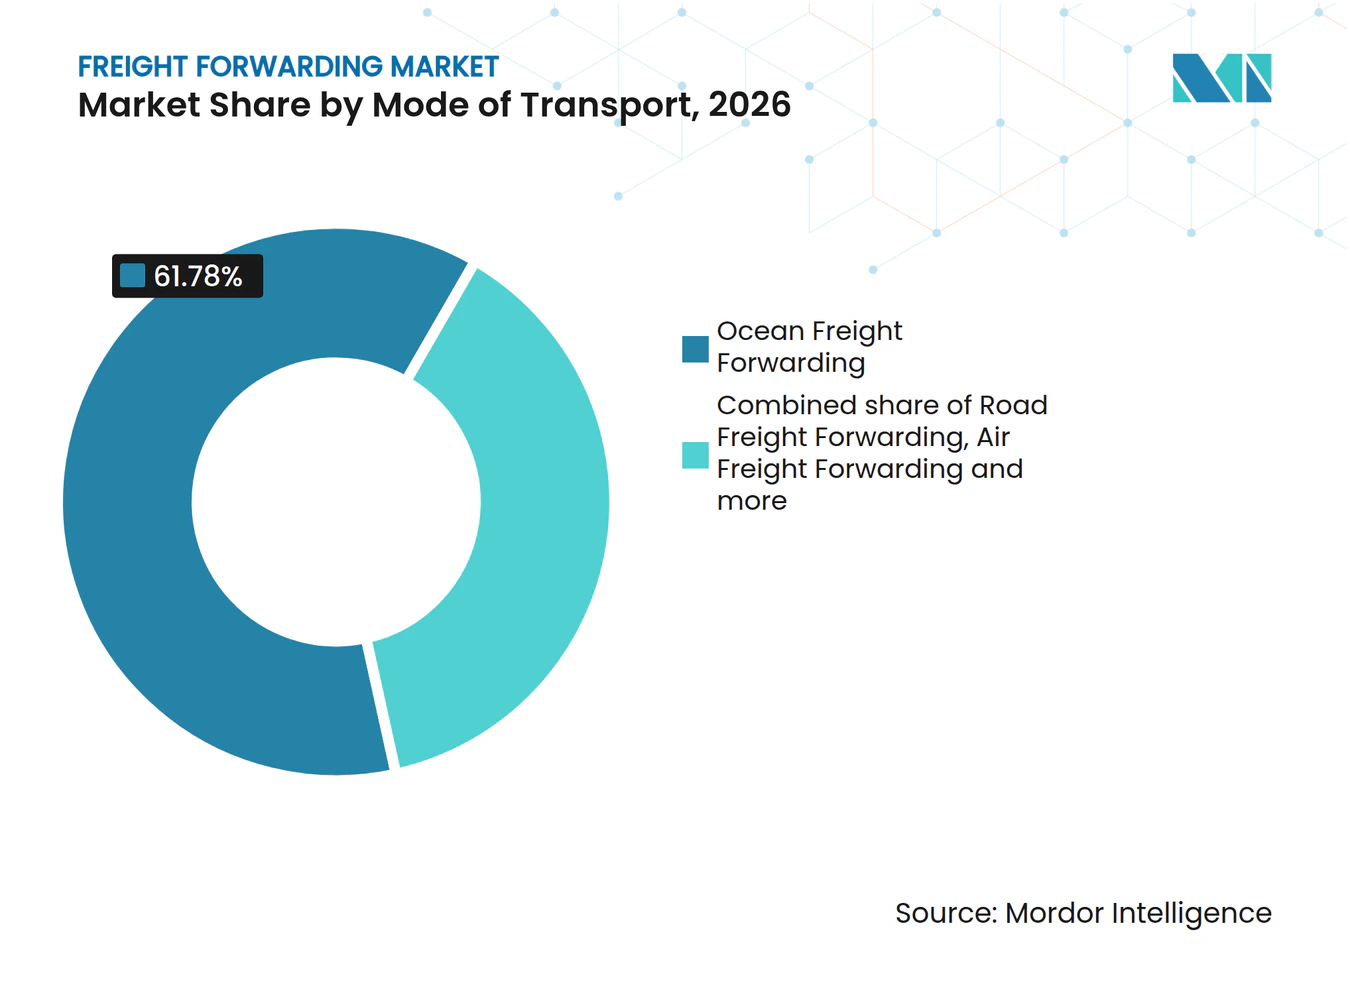
- Nach Transportmodus hielt Seefracht-Forwarding im Jahr 2026 einen Marktanteil von 61,78 % am Freight-Forwarding-Markt, während multimodales und intermodales Forwarding mit einer CAGR von 6,05 % über 2027–2032 am schnellsten wachsen soll.
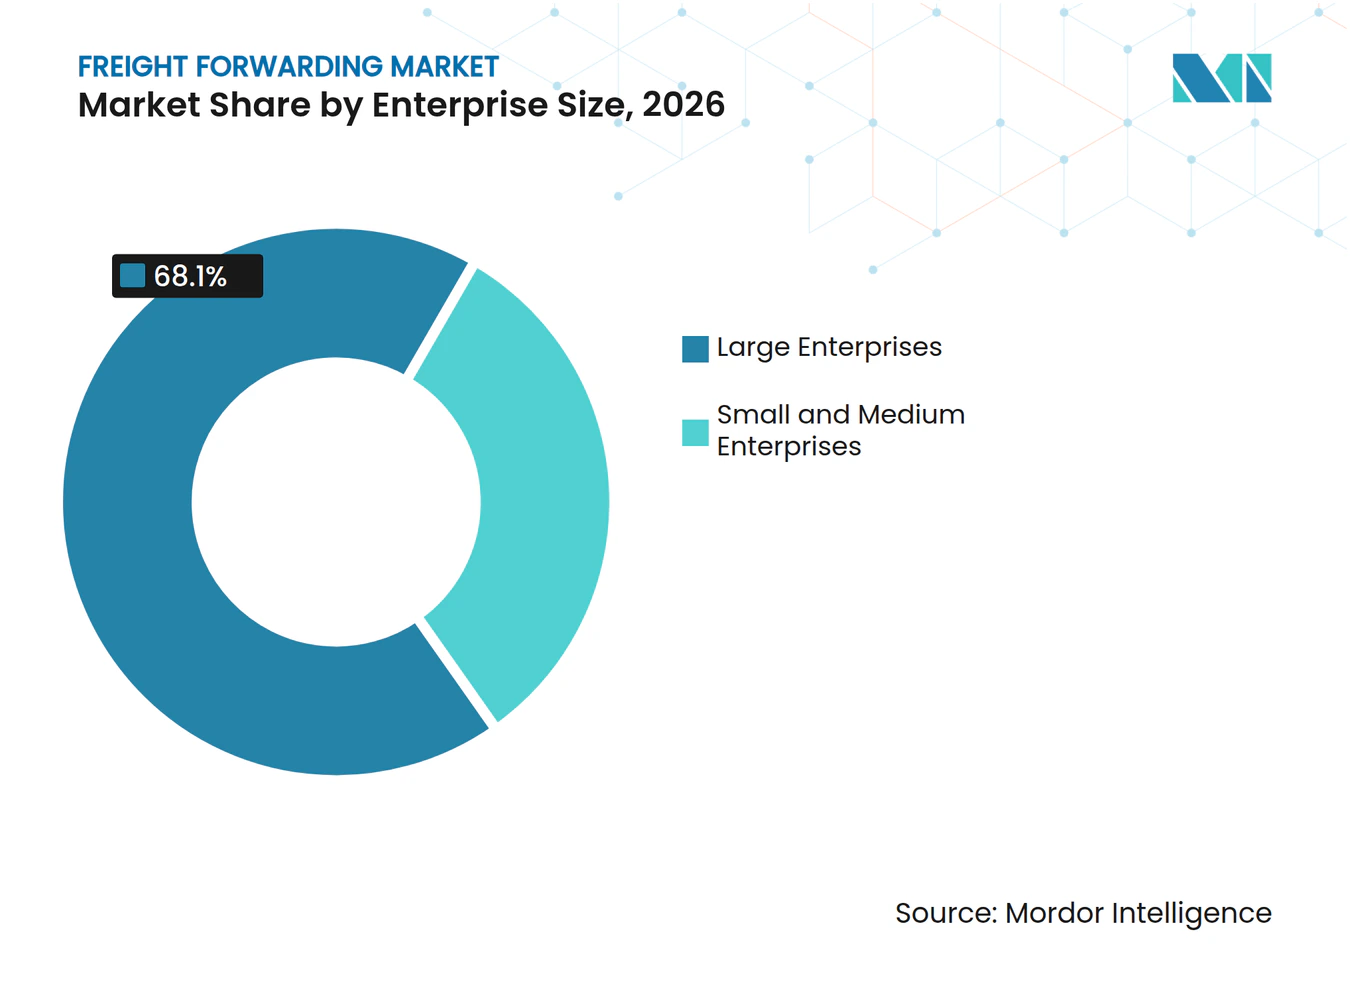
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 68,1 % an der Freight-Forwarding-Marktgröße, während kleine und mittlere Unternehmen mit einer CAGR von 6,2 % über 2027–2032 am schnellsten wachsen sollen.
- Unter den Forwarder-Modellen hielten traditionelle Asset-Light-Forwarder im Jahr 2026 80,37 % des Marktes, und Digital-First- / Online-Plattformen sollen mit einer CAGR von 17,4 % über 2027–2032 am schnellsten wachsen.
- Über alle Endverbraucherbranchen hinweg führte Einzelhandel und E-Commerce mit 29,69 % des Marktes im Jahr 2026, während Gesundheitswesen und Pharmazeutika mit einer CAGR von 8,15 % über 2027–2032 am schnellsten wachsen sollen.
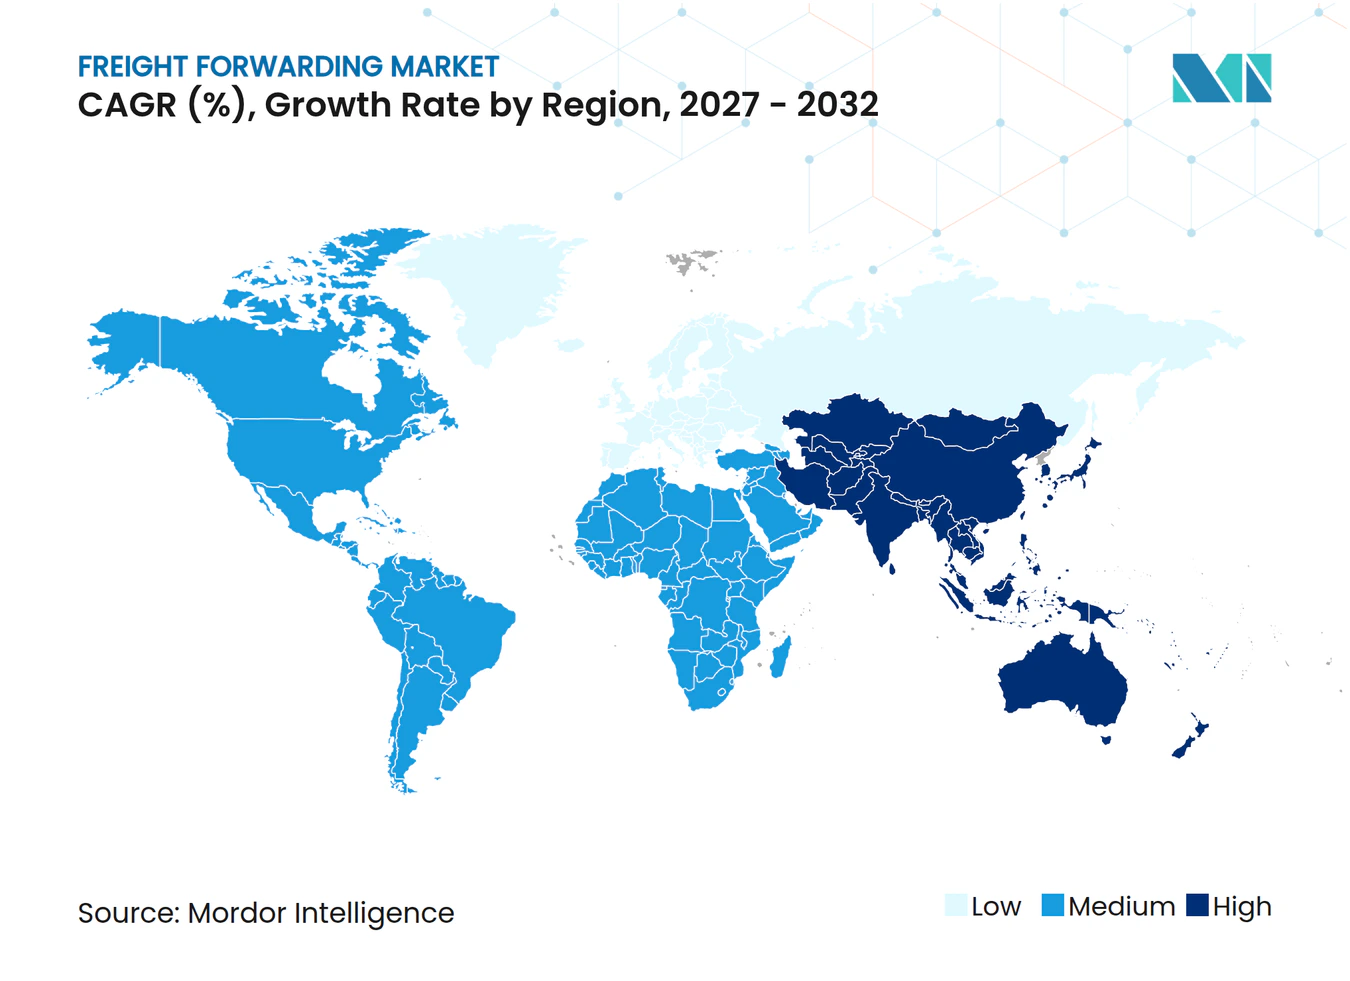
- Geografisch war Asien-Pazifik im Jahr 2026 sowohl der Marktführer mit einem Anteil von 37,4 % als auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,4 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Frachtspedition*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei grenzüberschreitenden E-Commerce-Paketen | +2% | Importziele in der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Einführung durchgängiger Sendungstransparenz | +1.8% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nearshoring und Handelsverlagerungen im Rahmen der "China-Plus-One"-Strategie | +1% | Produktionsstandorte in ganz Mexiko | Mittelfristig (2–4 Jahre) |
| Kühlketteninvestitionen für Pharma und Lebensmittel | +1.5% | Vereinigte Staaten und Indien | Mittelfristig (2–4 Jahre) |
| ESG-Ziele der Verlader und Nachfrage nach CO₂-Bepreisung | +0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Dynamisches Lastabgleich durch generative KI | +0.3% | Vereinigte Staaten, Kanada und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom grenzüberschreitender E-Commerce-Pakete
Das Wachstum grenzüberschreitender Pakete schafft eine Forwarding-Möglichkeit, indem zahlreiche kleine Sendungen zu handhabbaren internationalen Bewegungen zusammengefasst werden. EU-Importsendungen mit geringem Wert, zu denen die meisten E-Commerce-Sendungen und einige andere Importe gehören, stiegen 2025 um 26 % auf knapp 5,9 Milliarden Sendungen. Diese wachsende Sendungsmenge erhöht den potenziellen Arbeitsaufwand für Konsolidierung, Dokumentation und Übergaben, selbst wenn die einzelnen Warenwerte gering sind. Für Händler kann ein Forwarding-Service, der diese Schritte koordiniert, die Abwicklung fragmentierter internationaler Bestellungen erleichtern.
Einführung durchgängiger Sendungstransparenz
Sendungstransparenz gibt Forwardern eine Serviceschicht über die reine Transportorganisation hinaus, sofern Sendungssignale zu nutzbaren Kundeninformationen werden. Im November 2025 berichtete Kuehne+Nagel, dass seine Road Customer Visibility-Plattform ein globales Netzwerk von mehr als 100 Millionen netzwerkfähigen Geräten nutzte, das mit Chorusview aufgebaut wurde.[1] Die Plattform übermittelte Smart-Label- und Sensordaten in die Cloud, damit künstliche Intelligenz Sendungseinblicke erzeugen konnte. Diese Kombination kann physische Sendungsinformationen mit dem Kundenservice eines Forwarders verbinden und die Informationen über eine isolierte Standortaktualisierung hinaus nutzbar machen. Da das Lesernetzwerk dem Straßen-Forwarding-Service ermöglicht, KI-verarbeitete Sendungseinblicke einzuschließen, kann ein Verlader, der einen Straßenforwarder auswählt, Angebote anhand der mit der Bewegung gelieferten Informationen vergleichen und nicht nur anhand des Transportpreises.
Nearshoring und Handelsverlagerungen im Rahmen der "China-Plus-One"-Strategie
Nearshoring kann standortspezifische Forwarding-Möglichkeiten schaffen, da neue Produktionsknoten die Routenanforderungen verändern, auch wenn die Vorteile für die Hersteller uneinheitlich sind. Intretech eröffnete im Oktober 2025 eine Anlage in Apodaca, Nuevo León, Mexiko, und berichtete von fast 2.000 geschaffenen Arbeitsplätzen und einer größeren Nähe zu Kunden in Amerika. Unter den befragten mexikanischen Herstellern mit mehr als 100 Arbeitnehmern, die in globale Wertschöpfungsketten integriert sind, berichteten 9,1 % von nearshoring-bedingten Steigerungen bei Produktion, Umsatz oder Investitionen im Zeitraum Juli 2024 bis Juni 2025, gegenüber 20,3 % im Zeitraum Juli 2023 bis Juni 2024. Dieser Kontrast begünstigt Dienstleistungen, die auf bestätigten Produktionsknoten und deren Lieferanten- oder Kundenverbindungen aufgebaut sind. Ein Werk, das regionale Kunden bedient, kann internationale Eingangsverbindungen erfordern und gleichzeitig die ausgehende Verteilungsaufgabe verändern. Eine selektive Korridorabdeckung ist daher eine bessere kommerzielle Lösung, als alle Hersteller als Nutznießer derselben Lieferkettenverschiebung zu behandeln.
Investitionen in die Kühlkette für Pharmazeutika und Lebensmittel
Temperatursensible Fracht schafft die Möglichkeit, internationales Forwarding mit einer auf die Handhabungsanforderungen des Produkts abgestimmten Lagerung zu kombinieren. DHL Global Forwarding verpflichtete sich im Dezember 2025 zu einer Investition von 1,5 Millionen USD, um die Kühlkapazität in der Nähe des Los Angeles International Airport für temperatursensible Pharma-, Life-Sciences- und Gesundheitsfracht zu erweitern. DP World eröffnete im Mai 2025 ein Kühlkettenlagerzentrum in Taloja, Navi Mumbai, mit 11.000 Palettenstellplätzen und mehreren Temperaturzonen für Pharma-, Molkerei-, Tiefkühlkost- und verderbliche Landwirtschaftsfracht.[2] Die Flughafenverpflichtung zielt auf eine Forwarding-Schnittstelle ab, während das indische Lager operative Lagerkapazität für mehrere sensible Frachtkateg orien hinzufügt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstaus und Containerungleichgewichte | -0.8% | China und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Globaler Fahrer- und Lagerarbeitskräftemangel | -0.7% | Straßentransportmärkte in ganz Europa | Mittelfristig (2–4 Jahre) |
| Geopolitische Brennpunkte und Routenrisiken | -0.5% | Straße von Hormus und Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der De-minimis-Schwellenwerte und Compliance-Belastung | -0.3% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstaus und Containerungleichgewichte
Hafenstaus schränken das Forwarding ein, wenn verfügbare Schiffskapazitäten nicht zuverlässig genug eingesetzt werden können, um die Transportanforderungen eines Verladerszu erfüllen. Die UNCTAD berichtete, dass erhöhte Containerfrachtstöme im Jahr 2025 den Hafenbetrieb belasteten, die Umschlagzeiten und Verzögerungen erhöhten sowie das effektive Schiffsangebot und die Zuverlässigkeit verringerten. Der Anstieg der Frachtströme umfasste Bewegungen von China in die Vereinigten Staaten. Für Forwarder, die diese Bewegungen organisieren, können Verzögerungen an der Hafenschnittstelle eine Servicezusage untergraben, selbst wenn eine Abfahrt gebucht wurde. Dies schafft eine zeitliche Einschränkung für die gesamte Sendung und nicht nur einen Mangel an nomineller Schiffskapazität.
Globaler Fahrer- und Lagerarbeitskräftemangel
Ein Fahrermangel kann einen Forwarder daran hindern, die Kundennachfrage in eine ausführbare Straßenbewegung umzuwandeln. Die IRU-Umfrage 2025 ergab, dass in 18 Märkten rund 2,9 Millionen LKW-Fahrerstellen unbesetzt waren, was 11 % der erfassten LKW-Fahrerbelegschaft entspricht. Rund zwei Drittel der europäischen Straßentransportunternehmen in der Umfrage berichteten, neue Verträge abgelehnt zu haben, weil sie nicht genügend Fahrer finden konnten. Diese Ablehnung verknüpft das Arbeitskräfteproblem mit der Transportkapazität, die ein Forwarding-Anbieter möglicherweise für seine Kunden beschaffen muss. Zusätzliche Buchungen können die Einschränkung nicht lösen, wenn dem Betreiber die für die Durchführung der Bewegung erforderlichen Mitarbeiter fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Frachtspedition
Nach Transportmodus:
Containermaßstab und intermodale KoordinationSeefracht-Forwarding hatte im Jahr 2026 einen Anteil von 61,78 % an der Freight-Forwarding-Marktgröße. DHL schätzte das globale Seefracht-Exportvolumen im von Forwardern kontrollierten Anteil auf 69 Millionen TEU im Jahr 2025. Der Containermaßstab des größten Segments kann Konsolidierungs- und Routing-Dienstleistungen unterstützen, wobei Forwarder einen breiten Pool containerisierter Exportanforderungen koordinieren.
Multimodales und intermodales Forwarding ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,05 % über 2027–2032. Im September 2025 gab CMA CGM Group die Übernahme des britischen intermodalen Schienengüterverkehrsbetreibers Freightliner Ltd bekannt, um sein integriertes, kohlenstoffarmes intermodales Angebot zu stärken. Freightliner behielt unter der angekündigten Vereinbarung als Mehrkunden-Betreiber seine operative Eigenständigkeit. Solche Vereinbarungen können Schienenfähigkeiten mit einem breiteren Logistikangebot verbinden und gleichzeitig den Zugang für Kunden außerhalb der übernehmenden Gruppe erhalten. Die Forwarding-Möglichkeit besteht darin, die Schnittstellen zwischen den Verkehrsträgern als einheitlichen Service zu koordinieren, während die zugrunde liegenden Transportbetreiber ihre eigenständigen Betriebsrollen behalten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Netzwerkprogramme und kleinere ImporteureGroßunternehmen repräsentierten im Jahr 2026 einen Freight-Forwarding-Marktanteil von 68,1 %. Amazon India kündigte im August 2025 12 neue Fulfillment-Center und die Erweiterung von 6 weiteren an, was 8,6 Millionen Kubikfuß zusätzlicher Lagerkapazität entspricht. Logistikbranchenpartner sollten die neuen Standorte betreiben und verwalten. Solche Mehrstandortprogramme können einen potenziellen Bedarf schaffen, internationale Warenbewegungen mit mehreren Fulfillment-Standorten abzustimmen, und geben Forwardern eine programmweite Koordinationsaufgabe. Eine Sendung, die diesen Kundentyp bedient, muss zum größeren Verteilungs-Footprint passen, wodurch die Integration einzelner Bewegungen Teil des Leistungsangebots wird.
Kleine und mittlere Unternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,2 % über 2027–2032. Der Anteil der britischen KMU-Arbeitgeber, die direkt Waren oder Dienstleistungen importieren, stieg 2025 auf 24 % gegenüber 23 % im Jahr 2024. Unter den warenimportierenden Unternehmen in dieser Gruppe kann ein sendungsspezifisches Forwarding-Angebot grenzüberschreitende Transport- und Zollabfertigungsverantwortlichkeiten verbinden, ohne ein Programm zu erfordern, das mehrere Verteilungsstandorte abdeckt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Forwarder-Modell:
Asset-Light-Breite und digitale TransaktionenTraditionelle Asset-Light-Forwarder waren das größte Segment mit einem Anteil von 80,37 % am Markt im Jahr 2026. Kuehne+Nagel, das sein Modell als Asset-Light beschreibt, berichtete für 2025 von 4,33 Millionen TEU Sea-Logistics-Volumen und einer globalen Führungsposition in diesem Geschäftsbereich. Sein Sea-Logistics-Geschäft kombinierte Full-Container-Load-Bewegungen mit spezialisierten Kühlcontainer-, Pharma-, E-Commerce- und Projektdienstleistungen. Diese Servicemischung zeigt, wie ein Asset-Light-Unternehmen von standardisierten Containervereinbarungen auf frachtspezifische Aufgaben innerhalb des breiteren Forwarding-Modells ausgedehnt werden kann.
Digital-First- / Online-Plattformen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,4 % über 2027–2032. Die anbieterneutrale Plattform von Freightos berichtete für Q3 2026 von vorläufig 494.000 Nettobuchungen für Fracht und verwandte Dienstleistungen, ein Anstieg von 15 % im Jahresvergleich.[3] Die Zahl umfasste Buchungen bei Drittanbietern und Clearit, abzüglich Stornierungen vor Periodenende, sowie gebührenpflichtige White-Label-Portal-Buchungen. Freightos berichtete außerdem von rund 21.900 einzelnen Käufernutzern, die in Q3 2026 Buchungen vornahmen. Ein gemeinsames Buchungsnetzwerk kann daher die Nutzung über viele Teilnehmer aggregieren und macht Nutzerzugang und Transaktionsausführung zu einem potenziellen Wachstumspfad neben der eigenen Servicekapazität eines Forwarders.
Nach Endverbraucherbranche:
Einzelhandelsmaßstab und pharmazeutische SpezialisierungEinzelhandel und E-Commerce bildeten das größte Segment mit einem Anteil von 29,69 % am Gesamtmarkt im Jahr 2026. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz für Unternehmen mit bezahlten Mitarbeitern wurde im zweiten Quartal 2026 auf 340,2 Milliarden USD geschätzt, saisonbereinigt, aber nicht preisbereinigt. In der EU kauften oder bestellten 78 % der Internetnutzer im Alter von 16 bis 74 Jahren, die das Internet in den vorangegangenen 12 Monaten genutzt hatten, im Jahr 2025 online Waren oder Dienstleistungen für den privaten Gebrauch. Für Einzelhändler, die physische Waren importieren, unterstützen diese Muster ein vorgelagertes Forwarding-Angebot, das den internationalen Transport mit dem Fulfillment-Netzwerk verbindet, das den Endkunden bedient.
Gesundheitswesen und Pharmazeutika bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,15 % über 2027–2032. Im Oktober 2025 gab U-Freight Group einen Vertragsabschluss bekannt, pharmazeutische Kühlcontainer von europäischen Standorten zu designierten Häfen in ganz China für eine chinesische medizinische Organisation zu transportieren. Dieser Europa-nach-China-Auftrag macht geografische Ausführung und pharmazeutische Spezialisierung zu komplementären Verkaufsargumenten für Anbieter, die die Herkunfts- und Zielanforderungen des Containers koordinieren. Im automobilbezogenen Logistikbereich verlängerte DHL im Juni 2026 seine Logistikpartnerschaft mit der FIA World Endurance Championship und den 24 Stunden von Le Mans, wobei die Asian Le Mans Series hinzugefügt wurde und der Transport von Rennwagen und Ausrüstung fortgesetzt wird.
Geografische Analyse
Asien-Pazifik Freight-Forwarding-Markt
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 37,4 % an der Freight-Forwarding-Marktgröße und soll mit einer CAGR von 7,4 % über 2027–2032 am schnellsten wachsen. Vietnams Flughäfen verarbeiteten 2025 rund 1,8 Millionen Tonnen Fracht, ein Rekord, wobei internationale Fracht 74,7 % des Durchsatzes ausmachte. In Asien-Pazifik registrierte Fluggesellschaften verzeichneten im August 2026 auch ein Wachstum der Luftfrachtna chfrage von 4,3 % im Jahresvergleich, gemessen in Tonnenkilometern. Vietnams Rekorddurchsatz und internationaler Frachtmix geben Forwardern eine regionale Wachstumsmöglichkeit, indem sie die lokale Flughafenabwicklung mit grenzüberschreitender Kapazität verbinden.
In Nordamerika stieg Kanadas Exportwert in Ziele außerhalb der Vereinigten Staaten im Jahr 2025 um 16 %, was die Frachtna chfrage über kanadische Häfen und Flughäfen erhöhte. Die Nachfrage nach kanadischen Rohstoffen und Ressourcen unterstützte das Überseewachstum und verlagerte die Abhängigkeit hin zu See-, Schienen- und Luftverkehrsknotenpunkten. Südamerika bietet eine andere straßenbasierte Möglichkeit, wobei der brasilianische Straßenexportwert in die Region im Jahr 2025 insgesamt 22,6 Milliarden USD betrug. Industrialisierte und höherwertige Güter unterstützten diesen regionalen Straßenhandel, wodurch die grenzüberschreitende Straßenabwicklung für den Fracht-Mix relevant ist. Die kommerziellen Spezialitäten divergieren entsprechend, wobei die Integration von Überseeknotenpunkten in Kanada und das regionale Industriegüter-Routing aus Brasilien unterschiedliche Transportanforderungen bedienen.
In Europa entfielen 24,4 % der EU-Straßengüterverkehrsaktivität im Jahr 2025 auf den internationalen Transport, gemessen in Tonnenkilometern und durchgeführt von in der EU zugelassenen Fahrzeugen. Dieser grenzüberschreitende Anteil bietet Forwardern eine Servicebasis für die Koordination von Straßenbewegungen zwischen nationalen Netzwerken, wobei die Möglichkeit auf die Ausführung über Grenzen hinweg ausgerichtet ist. Im Nahen Osten und Afrika startete DP World im Oktober 2025 einen Schifffahrtsservice von Jebel Ali in den Vereinigten Arabischen Emiraten nach Berbera in Somaliland. Der angekündigte Service umfasste planmäßige Anläufe in Aden und Dschibuti, wobei Fracht von Berbera aus weiter nach Äthiopien verbunden werden kann. Diese Inlandsoption gibt Forwardern eine Grundlage für die Entwicklung äthiopiengebundener Routen über ein zusätzliches Seeverkehrsknotenpunkt und erweitert die Routing-Möglichkeiten für diese Verlader.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines internationalen Forwarders, der lokale Dienstleistungen in Verbindung mit Häfen aufbaut und zollbezogene Arbeiten durchführt, soweit autorisiert. In den USA ansässige Seefrachtforwarder unterliegen vor dem Anbieten von Dienstleistungen den Lizenzierungs- und Finanzhaftungsbedingungen der Federal Maritime Commission, während erfasste saudi-arabische Niederlassungen Forwarding-Lizenzen der Transport General Authority benötigen. Die Zollanmeldung oder Hafenregistrierung fügt dann rollenspezifische Anforderungen hinzu, sodass der kommerzielle Vergleich davon abhängt, welche Tätigkeit der Forwarder beabsichtigt auszuführen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Singapur | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Maritime Commission | Deutscher Zoll | Singapore Customs | Sekretariat der Bundeseinnahmen | Transport General Authority; Zakat-, Steuer- und Zollbehörde für die Hafenregistrierung |
| Wesentliche Instrumente oder Ausrichtung | 46 CFR Teil 515 Seefracht-Forwarder-Lizenzierung und Finanzhaftung | EU-Eingangsdatensystem ICS2 Release 3 für See- und Binnenwasserstraßenverkehr | Verordnung über Ein- und Ausfuhren, Teil IVA; Zollkompetenztest (SC 401) | Siscomex-Frachtbeauftragter-Autorisierung | Regulierung der Freight-Forwarding-Tätigkeit und Hafenregistrierung |
| Kommerzielle Auswirkung | In den USA ansässige Seefrachtforwarder benötigen eine Lizenz und einen Finanzhaftungsnachweis, bevor sie US-Handelsdienstleistungen anbieten | Hausfrachtbriefaussteller einbezogen ab 1. April 2025; Eingangs-Zusammenfassungserklärungen erforderlich | Erklärende Einheiten, Agenten und Deklaranten registrieren sich vor der Einreichung, vorbehaltlich der Ausnahmen des Generaldirektors | Die Bundeseinnahmen verwalten die Frachtbeauftragter-Autorisierung für die Systemteilnahme | Vorab-Servicelizenzierung zuzüglich hafenspezifischer Lager- und Abfertigungsanforderungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten erhalten eine mittlere Bewertung, da die Vorab-Seefracht-Forwarder-Lizenzierung und Finanzhaftung definierte Einstiegsaufgaben sind, mit erwarteter Kontinuität im bestehenden Autorisierungsrahmen. Deutschlands abgeschlossene ICS2-Einführung und Singapurs Anforderungen für die Deklarationsregistrierung und Deklarantentests unterstützen mittlere Bewertungen, wobei laufende Einreichungs- und Qualifikationsarbeiten die Kontinuität in beiden Systemen verankern. Brasiliens mittlere Bewertung spiegelt die von der Bundeseinnahmen verwaltete Siscomex-Autorisierung für Frachtbeauftragte wider, wobei die etablierte Behördenstruktur die Kontinuität des Systemzugangswegs begünstigt. Saudi-Arabien erhält eine niedrige Bewertung, da die Hafenregistrierung Zollabfertigungs- und Forwarding- oder einheitliche Logistiklizenzen, Lagernachweise und eine Hafenabfertigungsvereinbarung erfordert, was einen aufwändigeren Einstiegsprozess aufrechterhält.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Unternehmen, die Fracht koordinieren, mit Betreibern, die sie durch eine repräsentative internationale Importbewegung bewegen, abwickeln und freigeben. Der Serviceablauf von DSV umfasst Buchung, Abholung, Lagerung und Zollarbeit bis hin zur Zielverteilung, wobei der Transport an Spediteure vergeben wird. Forwarding-Serviceerlöse, Spediteur-Frachterlöse und Frachtabwicklungseinnahmen schaffen unterschiedliche Ergebnispools über diese koordinierte Bewegung hinweg.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Buchung und Transportkoordination | Forwarder wie DSV A/S und DHL Groups Global Forwarding, Freight-Division | Forwarding-Serviceerlöse | Abstimmung von Verpflichtungen über vergebene Transportabschnitte hinweg | Spediteurverpflichtungen koordinieren, bevor die vollständige Bewegung bestätigt wird |
| Hauptstreckentransport | Seereedereien wie A.P. Moller - Maersk | Frachterlöse | Exposition gegenüber Überkapazitäten und tarifbedingten Kontinuitätsherausforderungen im Jahr 2025 | Kapazitätsverpflichtungen an die Streckennachfrage anpassen und Routing-Alternativen beibehalten |
| Frachtabwicklung und Lagerung | Luftfrachtabfertiger wie Swissport | Frachtabwicklungs- und Lagerserviceerlöse | Koordination von Spediteurankunften und Lagerabfertigungsslots | Ankunfts- und Abwicklungspläne über die Schnittstelle hinweg synchronisieren |
| Zielzollabfertigung | Zollmakleranbieter wie A.P. Moller - Maersk über Managed by Maersk und DHL Groups Global Forwarding, Freight-Division | Zollmaklerserviceerlöse | Konsistenz zwischen Sendungsinformationen und Zolldokumentation | Gemeinsame Daten vor der Einreichung von Sendungsunterlagen prüfen |
| Inlandsverteilung | Straßenlogistikanbieter wie Kuehne+Nagel und DSV A/S | Straßen-Forwarding- und Verteilungsserviceerlöse | Europäische Kapazitätsverknappung erhöhte Beschaffungspreise im Jahr 2025 | Spediteurverpflichtungen nach Strecke diversifizieren |
| Quelle: Mordor Intelligence | ||||
Ein Asset-Light-Forwarder kann ein breites Serviceangebot aufbauen, während er sich auf andere Betreiber verlässt, um den zugrunde liegenden Transport bereitzustellen. DHL Group berichtete von einer gedämpften europäischen Straßengüterverkehrsnachfrage im Jahr 2025 neben einer Kapazitätsverknappung, die die Beschaffungspreise erhöhte. Forwarder stehen daher vor einem Beschaffungsproblem, das eine schwächere Nachfrage allein nicht löst, da weniger verfügbare Transportkapazität den Preis für die Sicherung eines Straßenabschnitts erhöhen kann. Die Aufrechterhaltung von Alternativen über Spediteure hinweg kann die Fähigkeit schützen, eine Importbewegung abzuschließen, wenn der Straßenabschnitt sich verknappt, selbst wenn das breitere Nachfrageumfeld gedämpft ist.
Wettbewerbslandschaft
Marktkonzentration
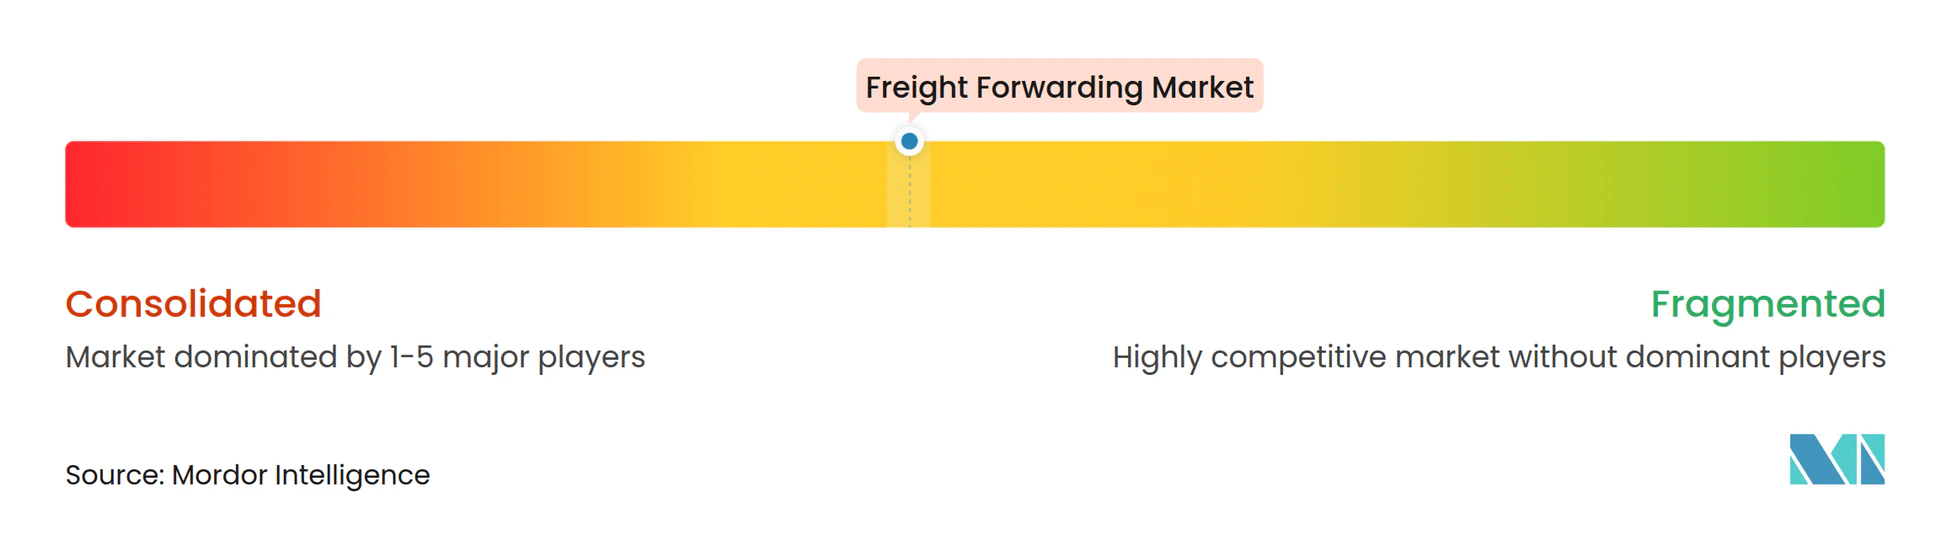
Der Wettbewerb konzentriert sich auf mehrere große internationale Forwarding-Netzwerke, wobei akquisitionsgetriebene Expansion Skaleneffekte hinzufügt und gleichzeitig den Wettbewerb unter den führenden Anbietern aufrechterhält. Kuehne+Nagel betreibt See-, Luft- und Straßenlogistikdienstleistungen, und DHL Group nimmt über DHL Global Forwarding am Forwarding teil. Das Global-Forwarding-Geschäft von C.H. Robinson steigerte die Bruttomarge im vierten Quartal 2025 um 120 Basispunkte im Jahresvergleich, unterstützt durch ein stärkeres Erlösmanagement. Expeditors International of Washington, Inc. leitet Luft- und Seefracht weiter, und DSV A/S betreibt Air-&-Sea-Dienstleistungen. Im Jahr 2025 stieg Kuehne+Nagels Luftfrachttonnage um 7 % im Jahresvergleich auf 2,2 Millionen Tonnen, während DHL Global Forwardings Exportluftfracht trotz multimodaler Überschneidungen um 1 % auf rund 1,8 Millionen Tonnen sank.
Spezialisierte Akquisitionen können das Angebot eines Luftfrachtanbieters verändern und eine Ausführungsfähigkeit hinzufügen, anstatt einfach das allgemeine Netzwerkvolumen zu erhöhen. Kuehne+Nagel erwarb am 4. Dezember 2025 100 % der Anteile von Eastway Global Forwarding Ltd. und fügte damit einen in Limerick, Irland, ansässigen Luft- und Raumfahrtlogistikspezialisten mit einem Netzwerk in 130 Ländern hinzu. Seine Air-Logistics-Geschäftseinheit erweiterte durch die Akquisition ihr Portfolio zeitkritischer Aircraft-on-Ground-Dienstleistungen. Luft- und Raumfahrtkunden können zeitkritische Flugzeugdienstleistungen neben der allgemeinen Netzwerkabdeckung abwägen, wodurch die erworbene Spezialistenfähigkeit bei der Anbieterauswahl eine Rolle spielt, die über ihren Beitrag zum Gesamtsendungsvolumen hinausgeht.
DSVs Ergebnisse für 2025 veranschaulichen, wie akquisitionsgetriebene Expansion ein internationales Luft- und Seefracht-Forwarding-Netzwerk vergrößern kann. DSV Air & Sea's Luftfrachtvolumen nach Abrechnungsgewicht stieg 2025 im Jahresvergleich um 44 % und das Seefrachtvolumen nach TEU um 38 %, einschließlich der übernommenen Schenker-Volumen. DSV führte diese Gewinne auf Schenker zurück und erklärte, organisches und anorganisches Wachstum nicht trennen zu können. Expeditors bietet auch Zollmaklerdienstleistungen an und integriert Abfertigungsdienstleistungen in sein breiteres internationales Logistikangebot. DHL Global Forwardings TradeNavigator-Launch im September 2026 ermöglicht es Kunden, globale Zollanmeldungsdaten mit natürlichsprachlichen Fragen in seiner TradeConnect-Umgebung abzufragen, wodurch Abfertigungsinformationen neben der Netzwerkbreite als Teil des Forwarding-Angebots positioniert werden.
Marktführer im Bereich Speditionsdienstleistungen
-
Kuehne+Nagel
-
DHL Group
-
C.H. Robinson
-
Expeditors International of Washington, Inc.
-
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frachtspeditionsmarkt Unternehmen in diesem Bericht
- A.P. Moller - Maersk
- C.H. Robinson
- CIMC Wetrans Logistics
- CMA CGM Group (including CEVA Logistics)
- DACHSER
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- GEODIS
- Hellmann Worldwide Logistics
- KLN Logistics Group, Ltd.
- Kintetsu World Express
- Kuehne+Nagel
- Lineage, Inc.
- LX Pantos
- Nippon Express Co., Ltd.
- Rhenus Logistics
- Sinotrans, Ltd.
- Toll Group
- Uber Freight LLC
- UPS Supply Chain Solutions, Inc.
- XPO, Inc.
- Yusen Logistics Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen einen offenen institutionellen Beschaffungsweg mit Dienstleistungen, die auf aktiven Zollanforderungen für internationale Warenbewegungen aufgebaut sind. Ein Interessenbekundungsaufruf (EOI) des UN-Sekretariats aus dem Jahr 2026 bietet berechtigten multimodalen See-/Oberflächenforwardern einen Weg zu einer Liste für zukünftige Ausschreibungseinladungen. Wirtschaftsbeteiligte, die Waren in die EU einführen oder durch sie transportieren, müssen Sicherheits- und Gefahrendaten in einer Eingangs-Zusammenfassungserklärung (ENS) über das Importkontrollsystem (ICS2) übermitteln. Wenn einem Spediteur Daten für eine vollständige Einreichung fehlen, erfordern mehrere Einreichungen eine vertragliche Koordination und den vorherigen Austausch von Verknüpfungsdetails mit Hausebenen-Einreichern.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Multimodaler UN-Ausschreibungszugang | EOI-Antworten werden bis zum 31. Dezember 2026 angenommen | Operationen des UN-Sekretariats weltweit | Antworten nach akzeptierter UN-Sekretariatsregistrierung auf dem United Nations Global Marketplace auf Basisebene oder höher | Lieferantenregistrierung und Qualifikation für relevante Servicecodes | Berechtigte See-/Oberflächenfrachtforwarder |
| ICS2-Koordination für Straßen- und Schienensendungen | ICS2 operativ über alle Transportmodi im Jahr 2026 | Betreiber, die Waren in die oder durch die EU bewegen | Einreichungsrollen und vorherigen Verknüpfungsdatenaustausch vereinbaren, wenn mehrfache Einreichung gewählt wird | Fragmentierte Daten über Spediteur- und Hausebenen-Einreicher hinweg | Forwarder, die ENS-Einreichungen auf Hausebene unterstützen |
| US-amerikanische Zollabfertigung für Niedrigwert-Nicht-Postsendungen | Aussetzung im Juni 2026 erfordert formelle oder informelle Zollanmeldung für erfasste Importe | Einzelhandels- und E-Commerce-Importeure mit erfassten US-Sendungen | Forwarding mit Zollanmeldung durch qualifizierte Parteien kombinieren | Anforderung einer zollanmeldungsqualifizierten einreichenden Partei | Forwarder mit qualifizierten Zollanmeldungsfähigkeiten oder -partnern |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein Forwarding-Angebot, das Transport- und Zollanmeldungsverantwortung für eine erfasste Sendung klar zuweist. Erfasste US-amerikanische Nicht-Postwaren im Wert von 800 USD oder weniger pro Person pro Tag müssen eine formelle oder informelle Zollanmeldung verwenden, vorbehaltlich gesetzlicher Ausnahmen, und die gesetzliche Beendigung der Befreiung ist für den 1. Juli 2027 geplant. Die geplante Beendigung stärkt den Fall für die Integration qualifizierter Zollanmeldungsausführung in das Forwarding-Angebot und macht Zollfähigkeit für das Servicedesign über die Aussetzung selbst hinaus relevant.
Aktuelle Branchenentwicklungen im Markt für Frachtspedition
- Oktober 2026: CMA CGM Group und FedEx schlossen mehrjährige Luft- und Seefrachtvereinbarungen, wobei CMA CGM zu einem bevorzugten Seefrachtanbieter für FedEx zu nicht-exklusiven Bedingungen wurde und die beiden Unternehmen eine Zusammenarbeit bei der Luftfrachtkapazität auf Strecken einschließlich Asien-Europa planen.
- September 2026: DHL Global Forwarding startete TradeNavigator, ein Tool, das künstliche Intelligenz nutzt, um Kunden zu ermöglichen, globale Zollanmeldungsdaten mit natürlichsprachlichen Fragen in seiner TradeConnect-Umgebung abzufragen.
Frachtspeditionsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der globale Freight-Forwarding-Markt misst den jährlichen Bruttoumsatz, der von Intermediären erzielt wird, die Frachtbewegungen weltweit organisieren. Er umfasst Sendungskoordinationsdienstleistungen wie Dokumentation, Konsolidierung und Zollmaklerdienstleistungen.
Ausschlüsse aus dem Geltungsbereich: Dedizierte Paket- und KEP-Netzwerke, reine LKW- oder ausschließliche Lagerverträge sowie interne Logistikteams von Verladern sind ausgeschlossen.
Segmentierungsübersicht
- Nach Transportmodus
- Seefrachtspeditionen
- Vollcontainerladung
- Sammelgut
- Straßenfrachtspeditionen
- Vollladung
- Teilladung
- Luftfrachtspeditionen
- Schienenfrachtspeditionen
- Multimodale und intermodale Spedition
- Seefrachtspeditionen
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Spediteurmodell
- Traditionelle Asset-Light-Spediteure
- Digitale Plattformen
- Hybride Asset-fähige Spediteure
- Nach Endverbraucherbranche
- Industrie und Fertigung
- Einzelhandel und E-Commerce
- Gesundheitswesen und Pharmazeutika
- Öl, Gas und Energie
- Lebensmittel und Getränke
- Automobilindustrie
- Chemie
- Sonstige Endverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Vietnam
- Indonesien
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Eingaben umfassen WTO-Warenhandelsprognosen und -statistiken für Handelsvolumina und regionale Ausrichtung, UNCTADs Review of Maritime Transport für den Seehandel, Frachtpreise, Hafenwartezeiten und Routenstörungen, IRU-Forschung für Straßenkapazitätsengpässe sowie Zolldaten der Europäischen Kommission für grenzüberschreitende Kleinstpaketsendungen. Nationale Zoll- und Statistikbehörden, Hafenbehörden und Logistikverbände können streckenbezogene Handels-, Fracht-, Arbeits- und Abfertigungsnachweise hinzufügen, soweit verfügbar. Solche Quellen helfen, Nachfrage und Betriebsbedingungen zu testen, und dienen als Indikatoren anstatt als direkte Manahmen für Forwarding-Erlöse.
Öffentliche Jahresberichte, regulatorische Einreichungen, Investorenpräsentationen und seriöse Logistik- und Handelspresse können berichtete Segmentergebnisse, Netzwerkänderungen, Akquisitionen, Servicestarts und Managementkommentare für die Gegenprüfung von Unternehmensnachweisen liefern. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und -umfragen
Strukturierte Interviews und Umfragen würden leitende Führungskräfte, Funktionsleiter und operative Manager bei globalen, regionalen und kleineren Freight-Forwardern sowie Logistik- und Beschaffungsspezialisten von Verladern in APAC, EMEA und Amerika umfassen. Die Antworten würden sekundäre Nachweise zu Sendungsvolumina, Durchleitungsabrechnung, Servicepreisen, Modus- und Branchenmix sowie regionaler Aktivität testen. Wo sekundäre Quellen bei der Rechnungsbehandlung oder Servicezuordnung in Konflikt stehen, würden Folgefragen Definitionen klären, bevor Schätzungen trianguliert werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell würde den globalen jährlichen Forwarding-Erlös aus der Bruttorechnungsgrenze schätzen und dann ausgewählte Gesamtsummen gegen Stichproben von Forwarding-Servicepreisen multipliziert mit Sendungsvolumina und Lieferanten- oder Kanal-Rollups prüfen. Wesentliche Eingaben würden Warenhandelswerte und -volumina zur Anzeige der Sendungsnachfrage umfassen, modussspezifische Frachtaktivität zur Verteilung der Nachfrage auf See-, Straßen-, Luft-, Schienen- und multimodale Dienstleistungen, Frachtpreis- und Kraftstoffbewegungen zur Prüfung von Rechnungspreisen und Durchleitungsbeträgen, Hafenwartezeiten und Routenänderungen zur Anpassung der nutzbaren Kapazität und des Streckenmix sowie Fahrerverfügbarkeit zur Bewertung der Straßenausführung. Segmentanteile würden aus Modus-, Verladergrößen-, Forwarder-Modell-, Endverbraucher- und regionalen Nachweisen aufgebaut, wobei Schätzungen mit dem globalen Gesamtwert abgeglichen werden. Wo ein Anteils- oder Streckeneingabe fehlt, würden angrenzende offizielle Indikatoren und transparente Bandbreiten eine Schätzung leiten, während nicht unterstützte Residuen unkategorisiert bleiben würden. Eine multivariate Regression kann Erlöse mit Handels-, Sendungsaktivitäts-, Preis- und Kapazitätsindikatoren in Beziehung setzen, mit Szenarioanalyse für wesentliche Routen-, Tarif- oder Stauänderungen. Primärexperten können prüfen, ob die Richtung und Annahmen jeder Variablen den Betriebsbedingungen entsprechen, und Lücken in Stichproben-Bottom-up-Prüfungen würden aufgezeichnet und gegen unabhängige Unternehmens- und Handelssignale getestet.
Datenvalidierung und Aktualisierungszyklus
Analysten würden das Modell gegen unabhängige Handels-, Fracht-, Zoll-, Hafen-, Preis- und Unternehmenssignale triangulieren, abweichende Einheiten und Grenzen abgleichen und Ausreißer oder wesentliche Abweichungen vor der Freigabe untersuchen. Wenn Handels-, Hafen-, Arbeits- und Preisindikatoren in verschiedene Richtungen zeigen, würden Analysten prüfen, ob Timing, Streckenmix oder Abrechnung den Unterschied erklärt, bevor die Prognose überarbeitet wird. Ein zweiter Analyst würde Quellenrückverfolgbarkeit, Formeln, Segmentgesamtsummen und Prognosenannahmen überprüfen, wobei eine erneute Kontaktaufnahme durch widersprüchliche Definitionen, unerklärte Eingabeänderungen oder wesentliche Unterschiede zu einem unabhängigen Signal ausgelöst wird. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen für wesentliche Handels-, Politik- oder Routenereignisse aktualisiert und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Freight-Forwarding-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Freight-Forwarding-Markt misst den jährlichen Bruttoumsatz, der von Intermediären erzielt wird, die Frachtbewegungen weltweit organisieren.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Eingaben würden Warenhandelswerte und -volumina zur Anzeige der Sendungsnachfrage umfassen, modussspezifische Frachtaktivität zur Verteilung der Nachfrage auf See-, Straßen-, Luft-, Schienen- und multimodale Dienstleistungen, Frachtpreis- und Kraftstoffbewegungen zur Prüfung von Rechnungspreisen und Durchleitungsbeträgen, Hafenwartezeiten und Routenänderungen zur Anpassung der nutzbaren Kapazität und des Streckenmix sowie Fahrerverfügbarkeit zur Bewertung der Straßenausführung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 633,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 225,4 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 64,4 % unter dem Wert dieses Berichts für 2027 von 633,9 Mrd. USD, 2 Jahre später. Der Herausgeber prognostiziert weiteres Wachstum von seiner angegebenen Basis aus, was den früheren Marktwert unter eine spätere Jahresschätzung fallen lassen kann. |
| Globales Beratungsunternehmen B | 166,2 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 73,8 % unter dem Wert dieses Berichts für 2027 von 633,9 Mrd. USD, 2 Jahre später. Die Seite führt ihr Erlösniveau auf die vorherige Auflösung pandemiebedingter Preisprämien zurück und beschreibt dann eine Erholung, was ihre frühere Schätzung unter einen späteren Jahreswert fallen lassen kann. |
Mordor Intelligence's Analysten würden das Modell gegen unabhängige Handels-, Fracht-, Zoll-, Hafen-, Preis- und Unternehmenssignale triangulieren, abweichende Einheiten und Grenzen abgleichen und Ausreißer oder wesentliche Abweichungen vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Freight-Forwarding-Markt und wie sind die Wachstumsaussichten?
Von 602,6 Milliarden USD im Jahr 2026 wird erwartet, dass die Branche 633,9 Milliarden USD im Jahr 2027 und 803,2 Milliarden USD bis 2032 erreicht, mit einer CAGR von 4,85 % über 2027–2032.
Welche Kräfte unterstützen die Nachfrage nach internationalen Forwarding-Dienstleistungen?
Paketkonsolidierung, Sendungstransparenz und Kühlkettenabwicklung unterstützen die Nachfrage. EU-Importsendungen mit geringem Wert, einschließlich der meisten E-Commerce-Sendungen und einiger anderer Importe, stiegen 2025 um 26 % auf knapp 5,9 Milliarden Sendungen.
Welcher Transportmodus führt das Freight-Forwarding an?
Seefracht-Forwarding führte mit einem Anteil von 61,78 % am Markt im Jahr 2026.
Welche Unternehmen sind die wichtigsten internationalen Freight-Forwarder?
Zu den wichtigsten Anbietern gehören Kuehne+Nagel, DHL Group, C.H. Robinson, Expeditors International of Washington, Inc. und DSV A/S.
Was begrenzt die Straßentransportkapazität, die Forwarder für neue Geschäfte in Europa beschaffen können?
Rund zwei Drittel der europäischen Straßentransportunternehmen in der IRU-Umfrage 2025 berichteten, neue Verträge abgelehnt zu haben, weil sie nicht genügend Fahrer finden konnten.
Was ist die führende Geografie für Freight-Forwarding?
Asien-Pazifik führte mit einem Anteil von 37,4 % am Markt im Jahr 2026 und soll mit einer CAGR von 7,4 % über 2027–2032 wachsen, was auch das schnellste regionale Wachstum darstellt.