
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
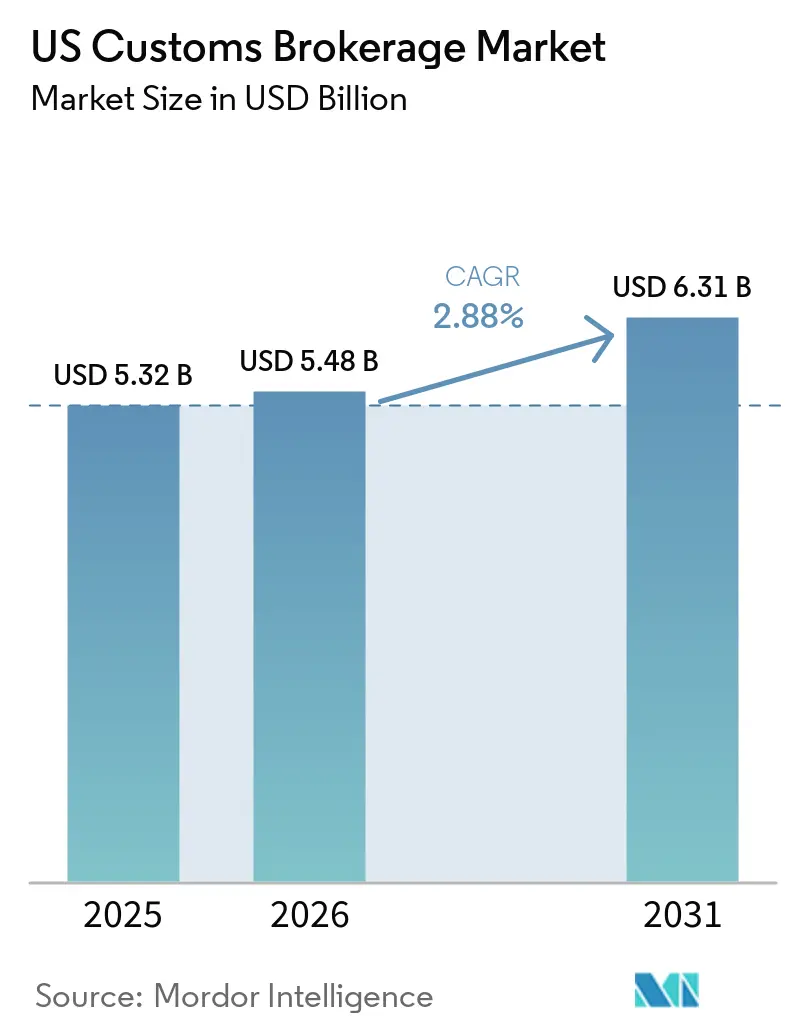
| Marktgröße im Basisjahr (2025) | 5.32 Milliarden US-Dollar |
| Marktgröße (2026) | 5.48 Milliarden US-Dollar |
| Marktgröße (2031) | 6.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Zollabfertigungsmarkts von Mordor Intelligence
Die Marktgröße des US-amerikanischen Zollabfertigungsmarkts wird im Jahr 2026 auf 5,48 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 2,88 % während des Prognosezeitraums (2026–2031) einen Wert von 6,31 Milliarden USD erreichen.
Die Importvolumina haben sich oberhalb des Niveaus vor 2020 normalisiert, doch die Makler sehen sich mit rasch wechselnden Zöllen, der Überprüfung von Zwangsarbeit und Digitalisierungsmandaten konfrontiert, die traditionelle Gebührenstrukturen komprimieren und gleichzeitig neue Beratungseinnahmequellen eröffnen. Integrierte Spediteure bündeln die Zollabfertigung mit Transport und Lagerung und erzielen Skaleneffekte, die die Margen eigenständiger Makler unter Druck setzen. Parallel dazu wachsen digitale Plattformen im zweistelligen Bereich, da Importeure API-Konnektivität und Echtzeit-Statustransparenz fordern. Das Nearshoring nach Mexiko lenkt mehr Verkehr über Landübergänge im Südwesten, wo grenzüberschreitende Fachkenntnisse einen Komplexitätsaufschlag erzielen. Automobil- und Elektrofahrzeugkomponenten führen die Segmentbeschleunigung an, da neue USMCA-Regeln die Anforderungen an die Ursprungsverifizierung und die Dokumentation des Arbeitswerts erhöhen.
Wichtigste Erkenntnisse des Berichts
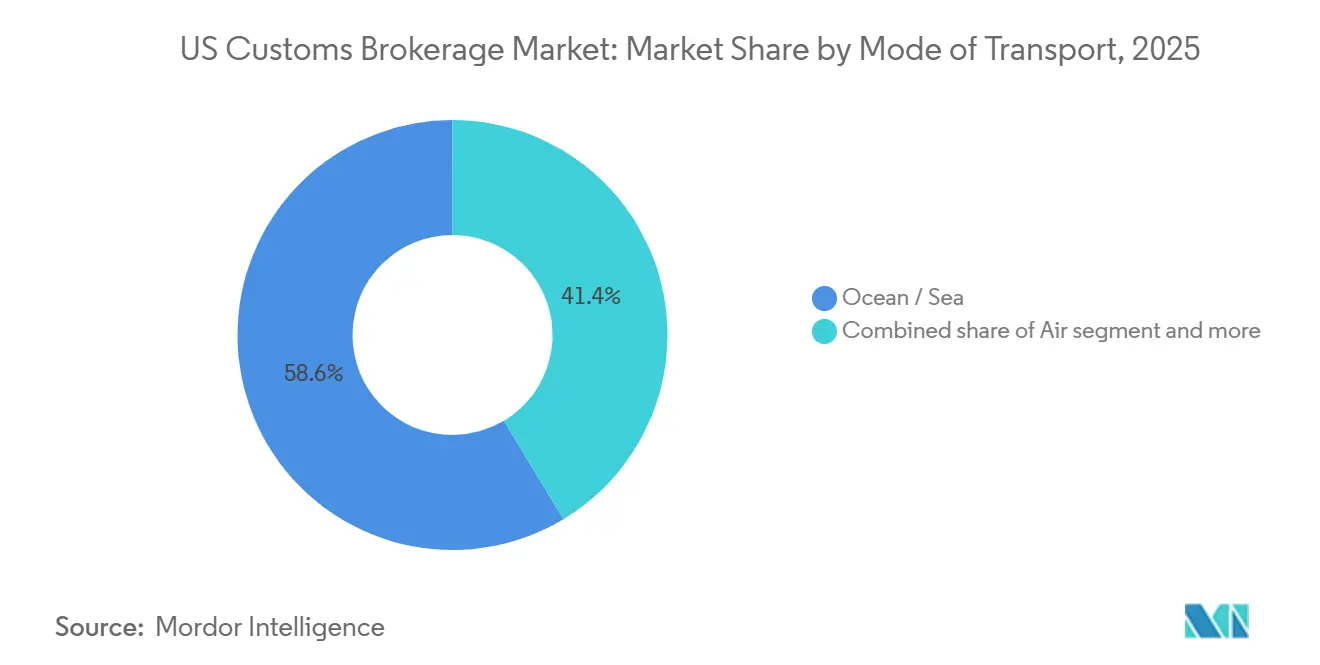
- Nach Transportmodus führte der Seefrachtbereich mit einem Umsatzanteil von 58,63 % im Jahr 2025; Luftfracht wird voraussichtlich bis 2031 mit einer CAGR von 4,09 % wachsen.
- Nach Maklertyp hielten Spediteur- und 3PL-integrierte Betreiber im Jahr 2025 einen Anteil von 65,46 % am US-amerikanischen Zollmaklermarkt, während reine Zollmakler die höchste prognostizierte CAGR von 3,51 % verzeichneten.
- Nach Importeurgröße entfielen im Jahr 2025 42,69 % der Marktgröße des US Customs Brokerage-Markts auf Großunternehmen; KMU und Kleinstspediteure wachsen bis 2031 mit einer CAGR von 4,72 %.
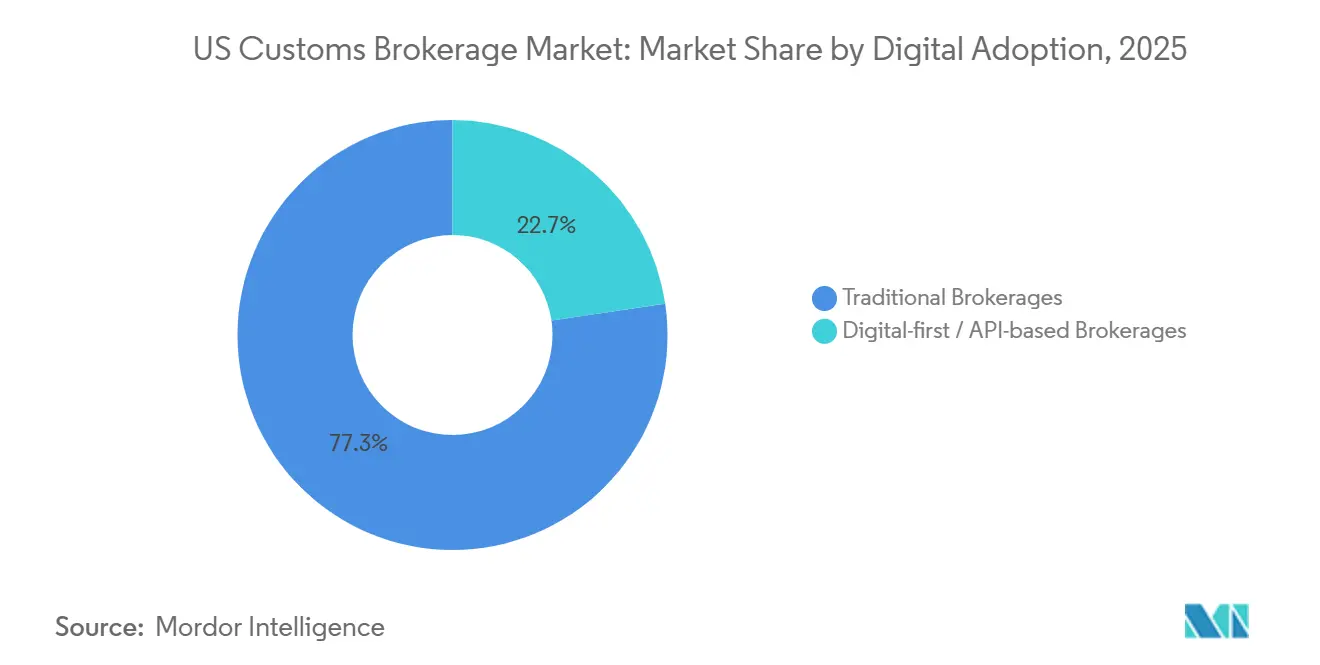
- Nach digitalem Reifegrad kontrollierten traditionelle Zollmaklerunternehmen im Jahr 2025 einen Branchenanteil von 77,32 % am US Customs Brokerage-Markt; digitale Plattformen expandieren mit einer CAGR von 10,45 %.
- Nach Endnutzerbranche entfielen im Jahr 2025 30,15 % der Marktgröße des US-amerikanischen Zollmaklermarkts auf Einzel- und E-Commerce-Handel; der Automobil- und Elektrofahrzeugsektor wächst mit einer CAGR von 5,64 %.
- Nach Geografie führte die Westregion im Jahr 2025 mit einem Anteil von 32,61 %, während die Südwestregion mit einer CAGR von 4,67 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung der Importvolumina | +1.0% | National, Westen, Nordosten | Kurzfristig (≤ 2 Jahre) |
| Komplexität durch Zoll- und Handelsabkommensänderungen | +0.9% | Automobil- und Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Zolldigitalisierung (ACE, PGA) | +0.7% | National, technologieaffine Regionen | Mittelfristig (2–4 Jahre) |
| Aufstieg von E-Commerce- Kleinstimporteuren | +0.6% | Städtische E-Commerce- Zentren | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von ACE- Daten | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Zollrahmen des 21. Jahrhunderts (21st Century Customs Framework) | +0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung und Automatisierung von Zollprozessen
Die Nutzungsrate des Automated Commercial Environment liegt bei 98 % und verarbeitet jährlich mehr als 35 Millionen formelle Einträge. Die Integration mit Partneragenturen hat die Abfertigungszyklen von Tagen auf Stunden verkürzt. Führende Makler setzen maschinelle Lernklassifizierungstools ein, die eine Codegenauigkeit von mehr als 95 % erzielen, manuelle Berührungspunkte reduzieren und Personal für Beratungsaufgaben freisetzen[1]. Die IT-Roadmap der CBP für 2024–2028 sieht 1,8 Milliarden USD für Blockchain-Pilotprojekte und KI-basiertes Risikoscoring vor, was die technologische Messlatte für Marktteilnehmer weiter anhebt.
Aufstieg von E-Commerce-Kleinstimporteuren mit Bedarf an hochfrequenter Zollabfertigung
Im Jahr 2025 importierten mehr als 400.000 US-amerikanische Unternehmen Waren – ein Anstieg von 60 % seit 2019 –, wobei Kleinstimporteure 38 % der Gesamtzahl ausmachten. Digitale Makler haben mit Self-Service-Portalen und Pauschalpreismodellen reagiert, die Unternehmer ansprechen, die transparente Preisgestaltung suchen. Plattformen wie Amazon Global Logistics vereinfachen die grenzüberschreitende Auftragsabwicklung, doch viele Kleinstversender klassifizieren Waren falsch oder übersehen Kennzeichnungsvorschriften, was das Compliance-Risiko erhöht. Makler, die Automatisierung mit proaktiver Aufklärung verbinden, gewinnen die Loyalität dieser verteilten Kundenbasis.
Monetarisierung von ACE-Daten zu Mehrwert-Analysediensten
Große Makler nutzen aggregierte Eintragsdaten, um Zollausgaben zu benchmarken, Optimierungsmöglichkeiten zu identifizieren und Muster regulatorischer Veränderungen zu prognostizieren. Proprietäre Dashboards visualisieren Abfertigungszeiten und PGA-Haltefrequenzen und ermöglichen es Importeuren, ihre Logistikstrategie zu verfeinern. Einige Makler lizenzieren anonymisierte Handelsfluss-Informationen an Dritte und schaffen so neue Einnahmequellen, die frühe Investitionen in Cloud-Infrastruktur und Data-Science-Teams belohnen.
CBP-Zollrahmen des 21. Jahrhunderts erschließt neue Maklerrollen
Der Rahmen schlägt eine gestufte Maklerzulassung vor, die an die Compliance-Geschichte, die Technologieintegration und die Datenaustauschverpflichtungen geknüpft ist. Der Elite-Status verspricht eine beschleunigte Freigabe und niedrigere Prüfungsraten und bietet Maklern einen greifbaren Wettbewerbsvorteil. Unternehmen, die in Tools zur Transparenz der Lieferkette und ESG-Sorgfaltspflicht-Plattformen investieren, positionieren sich, um von diesen bevorstehenden Vorteilen zu profitieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Handelspolitik | −0.5% | Importabhängige Sektoren landesweit | Kurzfristig (≤ 2 Jahre) |
| Kosten für Zwangsarbeit- und ESG- Compliance | −0.4% | China-verknüpfte Lieferketten | Mittelfristig (2–4 Jahre) |
| Mangel an lizenzierten Maklern | −0.7% | Spezialisierte Nischen | Langfristig (≥ 4 Jahre) |
| Selbsteinreichungs- Software (DIY) | −0.6% | Niedrigwertige hochfrequente Sendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an lizenzierten Zollmaklern treibt Lohninflation an
Die Prüfung zur Zollmaklerlizenz im Oktober 2025 verzeichnete eine Bestehensquote von unter 15 %, während das Durchschnittsalter der Makler 43 Jahre übersteigt. Mittlere lizenzierte Fachkräfte erzielen nun Gehälter, die 20–30 % über dem Niveau von 2022 liegen. Kleinere Unternehmen ohne Automatisierungsbudgets sehen sich mit Serviceeinschränkungen konfrontiert, da erfahrene Mitarbeiter in den Ruhestand gehen.
Ausweitung von DIY-Selbsteinreichungssoftware erodiert Gebührenmargen
Plattformen wie Flexport und Freightos berechnen Einträge zu 25–50 USD, weit unter den traditionellen Maklertarifen[2]. Routinesendungen wandern in Self-Service-Kanäle ab und zwingen Makler, im Bereich der anspruchsvollen Compliance-Arbeit zu konkurrieren. Abonnement- und Retainer-Modelle gewinnen an Bedeutung, da Unternehmen angesichts des transaktionalen Erosionsdrucks Umsatzprediktabilität anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Seefracht hält die Skalierung, während Luftfracht an Dynamik gewinntSeefracht hielt im Jahr 2025 einen Anteil von 58,63 % am US-amerikanischen Zollabfertigungsmarkt, da Importeure kostengünstige Containerfrachtlösungen bevorzugten[3]. Die Marktgröße des US-amerikanischen Zollabfertigungsmarkts im Bereich Luftfracht soll bis 2031 mit einer CAGR von 4,09 % wachsen, da E-Commerce und zeitkritische Branchen Geschwindigkeit priorisieren. Express-Integratoren nutzen integrierte Abfertigung zur Verkürzung der Zykluszeiten, während Landgrenz-LKW- und Schieneneinträge im Südwest-Korridor an Bedeutung gewinnen.
Verbesserungen der Containerzuverlässigkeit nach den pandemiebedingten Störungen haben den Kostenvorteil der Seefracht gestärkt, doch wiederkehrende Arbeitskonflikte und Stellplatzbeschränkungen veranlassen einige Versender, hochwertige Güter trotz der höheren Frachtkosten auf Luftfracht umzustellen. Makler mit multimodaler Expertise sind am besten positioniert, um Kunden zu gewinnen, die Geschwindigkeit und Kosten über saisonale Nachfragezyklen hinweg ausbalancieren.



Nach Maklertyp:
Integrierte Betreiber dominieren, während reine Zollmakler sich spezialisierenSpediteur-verknüpfte und 3PL-integrierte Betreiber kontrollierten im Jahr 2025 einen Anteil von 65,46 %, was die Präferenz der Versender für Einzel-Rechnungs-Logistiklösungen widerspiegelt, die Abfertigung, Transport und Lagerung bündeln. Reine Zollmakler wuchsen mit einer CAGR von 3,51 %, da komplexe Branchen wie FDA-regulierte Waren und Freihandelszonenbetriebe spezialisiertes Wissen erforderten.
Die Übernahme von Livingston International durch Purolator für 684,4 Millionen USD im Februar 2025 unterstreicht den Konsolidierungsschwung, da integrierte Betreiber tiefe Compliance-Fähigkeiten anstreben. Nischenmakler reagieren, indem sie sich auf vertikale Intelligenz und personalisierten Service konzentrieren, den größere Netzwerke nur schwer replizieren können.
Nach Importeurgröße:
KMU beschleunigen, während Großunternehmen hybride Einreichung erkundenGroßunternehmen entfielen im Jahr 2025 auf 42,69 % der Marktgröße des US-amerikanischen Zollabfertigungsmarkts, unterstützt durch Multi-Makler-Panels und eingebettete Compliance-Teams. KMU und Kleinstversender verzeichnen eine CAGR von 4,72 % aufgrund zugänglicher digitaler Maklerangebote und grenzüberschreitender E-Commerce-Programme.
Mengenrabatte ermöglichen es Unternehmen, aggressive Gebührenpläne auszuhandeln, was den Margendruck auf Makler erhöht. Umgekehrt priorisieren KMU Einfachheit und Aufklärung und belohnen Makler, die intuitive Portale und transparente Preisgestaltung bieten. Mittelständische Importeure tendieren zu Maklern, die eine Mischung aus Kosteneffizienz und Fachkompetenz ohne Overhead auf Unternehmensebene bieten.
Nach digitalem Reifegrad:
API-basierte Zollabfertigung stört traditionelle ArbeitsabläufeTraditionelle Zollmakler hielten im Jahr 2025 einen Anteil von 77,32 %, doch digitale Plattformen schreiten mit einer CAGR von 10,45 % voran, da Importeure Abfertigungsdaten in ERP- und E-Commerce-Systeme integrieren. Die Marktgröße des US-amerikanischen Zollabfertigungsmarkts, die auf rein digitale Plattformen entfällt, soll sich bis 2031 verdreifachen, wenn die aktuellen Adoptionstrends anhalten.
Traditionelle Unternehmen beschleunigen Technologie-Upgrades zum Schutz ihres Marktanteils und investieren in robotergestützte Prozessautomatisierung und cloud-native SaaS-Tools. Diejenigen, die erfolgreich sind, verbinden jahrzehntelange regulatorische Expertise mit modernen Datenarchitekturen und liefern ein hybrides Wertversprechen, das bei risikoaversen Versendern Anklang findet.

Nach Endverbrauchsbranche:
Einzelhandel führt, Automobil und Elektrofahrzeuge geben das Tempo vorEinzel- und E-Commerce-Handel machten im Jahr 2025 30,15 % der Branchengröße des US Customs Brokerage-Markts aus, angetrieben durch hochfrequente Paketeinfuhren. Der Automobil- und Elektrofahrzeugsektor verzeichnete mit 5,64 % die höchste CAGR, da Batterie- und Komponentenlieferungen im Rahmen der USMCA-Regelungen stark zunahmen.
Elektronik und Halbleiter gewinnen auf der Grundlage der CHIPS Act-Anreize an Dynamik, während Biowissenschaftseinfuhren eine erstklassige FDA-Dokumentation erfordern, die den Brokerage-Umsatz je Eintrag steigert. Makler mit Spezialisten für Ursprungsregeln im Automobilbereich und Expertise in der Batteriekonformität sind gut positioniert, um vom Aufwärtstrend des Sektors bis 2031 zu profitieren.
Geografische Analyse
Der Westen verarbeitete im Jahr 2025 32,61 % des Brokerage-Umsatzes über Megahäfen in Los Angeles, Long Beach, Oakland und Seattle. Die Nähe zu asiatischen Lieferanten und etablierte Drayage-Ökosysteme unterstützen Skalenvorteile, doch Importeure diversifizieren zu Golf- und Ostküsten-Gateways, um das Risiko von Arbeitsstörungen und Überlastung zu mindern.
Der Südwesten ist die am schnellsten wachsende Region mit einer CAGR von 4,67 %, da das Nearshoring nach Mexiko Automobil- und Elektronikströme durch Laredo, Nogales und El Paso lenkt. Makler mit zweisprachigem Personal und grenzüberschreitender regulatorischer Expertise erzielen Aufschläge. Südwärts gerichtete Lieferketten generieren kompensierende Exportabfertigungen, die das Transaktionsvolumen weiter steigern.
Der Südosten nutzt die Erweiterung des Panamakanals und Kapitalinvestitionen in Savannah und Charleston, um Ermessensfracht zu gewinnen. Der Nordosten bleibt für den europäischen Handel und hochwertige Güter über den Hafen von New York und New Jersey entscheidend, während Binnenland-Landhäfen den robusten Kanada-Handel trotz Übergangsproblemen im Zusammenhang mit Kanadas neuem Buchhaltungssystem abwickeln.
Regulatorisches Umfeld
Die Zollabwicklung in den Vereinigten Staaten unterliegt der U.S. Customs and Border Protection (CBP) gemäß 19 CFR Part 111, der Lizenzierung, Genehmigungen, Aufzeichnungspflichten und die Verantwortung der Zollagenten für die Aufrechterhaltung von Aufsicht und Kontrolle regelt. Die CBP signalisiert außerdem Modernisierungsprioritäten, darunter das im September 2025 veröffentlichte Next Generation Framework (NGF) Broker Modernization Issue Paper, das Technologieintegration und stärkere Governance-Praktiken als Teil der operativen Grundlage betont.
Im Juni 2026 wies die Executive Order mit dem Titel Strengthening Customs Enforcement das Department of Homeland Security an, eine verbesserte Überprüfung für Zollagenten und Importeure einzuführen und die Anforderungen an den guten Ruf des Importeurs (Importer-of-Record Good Standing) innerhalb von 180 Tagen zu definieren. Dies erhöht die Compliance-Belastung für Zollagenten bei der Überprüfung von Kunden und der Dokumentation der Sorgfaltspflicht. Getrennt davon gelten die finanziellen Verantwortlichkeitsanforderungen der FMCSA (Mindestsicherheit von 75.000 USD) für die Betriebszulassung von Zollagenten und Spediteuren, was die operativen Risikokontrollen für Logistikdienstleister verschärft, die ebenfalls eine Broker- oder Speditionszulassung besitzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Zollabwicklung beginnt bei den Importeuren, von Großunternehmen bis hin zu Kleinimporteuren, sowie deren vorgelagerten Verkäufern. Sie verläuft dann über Transportdienstleister (Seereedereien, Fluggesellschaften und grenzüberschreitende LKW-/Bahnbetreiber) und Hafen- oder Terminal-Ökosysteme, in denen Sendungsdaten erzeugt werden. Zollagenten agieren auf der Koordinationsebene, sammeln kommerzielle Dokumente, klassifizieren Waren, erstellen Einfuhranmeldungen und zusammenfassende Einfuhrdaten, organisieren Bürgschaften, koordinieren die Zahlung von Zöllen und Gebühren und verwalten Zulassungsanforderungen, die über Single-Window-Infrastrukturen mit Partnerbehörden verknüpft sind.
Die Digitalisierung konzentriert sich auf das Automated Commercial Environment (ACE) der CBP, das die Anmeldung, Statusmeldungen und behördliche Sperrungen unterstützt. Die CBP arbeitet auf ACE 2.0 hin, um Transparenz und Interoperabilität zu verbessern. Jüngste, durch ACE bedingte Prozessänderungen haben neue Kontrollpunkte entlang der Kette eingeführt, darunter eine aktualisierte Validierungslogik für Filer-Codes, die Einfuhranmeldungen ablehnen kann, wenn Filer-Codes inaktiv oder nicht korrekt verknüpft sind, sowie eine im Juni 2025 eingeführte Erhöhung der HTS-Nummern pro Zeile der Einfuhrzusammenfassung (von 8 auf 32), die komplexere Anmeldungen unterstützt, gleichzeitig aber höhere Anforderungen an die Datenqualität stellt. Der Zeitplan der CBP für die ACE Manifest Modernization (Release 1 für April 2026 und Release 2 für Mai 2026) erfordert außerdem, dass Zollagenten und ihre Softwareanbieter ihre Schnittstellen für Manifest- und In-Bond-Workflows aktualisieren. Parallel dazu verlagern die Bemühungen zur Revenue Modernization die Einnahmenerfassung auf Online-Plattformen wie Pay.gov, wodurch papierbasierte Prozesse auf Hafenebene reduziert werden, während der Bedarf an saubereren, systemreifen Datensätzen steigt.
Wettbewerbslandschaft
Marktkonzentration
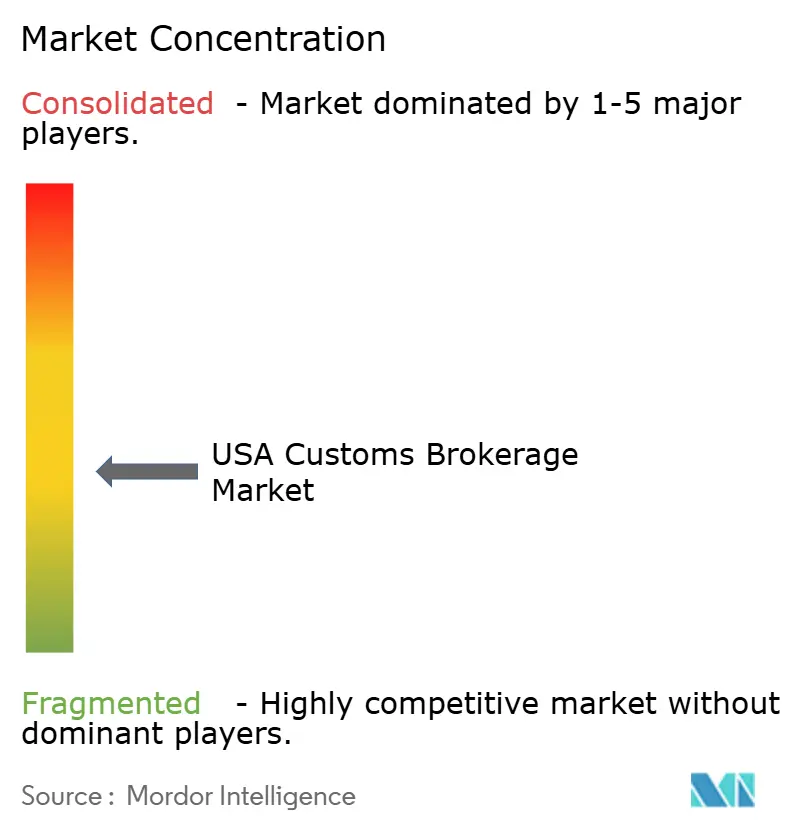
Der US-amerikanische Zollabfertigungsmarkt weist eine moderate Fragmentierung auf, wobei die fünf größten Unternehmen zusammen einen Anteil von 42 % halten. Die Konsolidierung wird durch technologische Skalenambitionengetrieben, wie die Übernahme von Livingston durch Purolator zeigt. C.H. Robinson berichtet von mehr als 3 Millionen automatisierten Versandaufgaben durch generative KI, was einen Schwenk hin zu digitaler Arbeit unterstreicht[4].
Führende Makler setzen KI-gesteuerte Klassifizierungsmaschinen, blockchain-basierte Ursprungsverifizierung und prädiktive Analyse-Dashboards ein, um Fehlerquoten zu senken und Beratungseinnahmen zu erschließen. Strategische Partnerschaften mit Fintechs bieten Handelskredit- und Zollstundungsoptionen, die Brokerage-Dienste an die Betriebskapitalflüsse der Importeure knüpfen.
Kleinere Spezialisten verteidigen ihren Marktanteil durch vertikalen Fokus in den Bereichen Pharmazeutika, Luft- und Raumfahrt sowie Bekleidung, die maßgeschneiderte Compliance-Aufmerksamkeit erfordern. Die Marktdynamik konsolidiert sich um eine zweigeteilte Struktur, in der große digitalisierte Netzwerke über Preis und Durchsatz konkurrieren, während Nischenanbieter komplexe, margenstarke Aufträge gewinnen.
Führende Unternehmen im US-amerikanischen Zollabfertigungsmarkt
-
FedEx Corporation
-
Expeditors International
-
C.H. Robinson
-
Livingston International
-
UPS Supply Chain Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US Customs Brokerage-Markt Unternehmen in diesem Bericht
- Expeditors International of Washington, Inc.
- C.H. Robinson Worldwide, Inc.
- UPS Supply Chain Solutions
- FedEx Logistics
- Livingston International (acquired by Purolator)
- DHL Global Forwarding
- Kuehne + Nagel Inc.
- DSV (incl. DB Schenker)
- A.N. Deringer, Inc.
- Flexport, Inc.
- CEVA Logistics (Acquired by CMA CGM)
- OEC Group
- BDP International
- SEKO Logistics
- Kerry Logistics (USA)
- Nippon Express
- GEODIS USA
- C.H. Powell Co.
- Alba Wheels Up International
- GHY USA Inc.
Marktchancen und Zukunftsaussichten
Durchsetzungsorientierte Compliance-Dienstleistungen stellen einen konkreten Weißraumbereich dar, da CBP und DHS strengere Kontrollen für die Importeurberechtigung und die Sorgfaltspflicht von Zollagenten anstreben. Die Executive Order vom Juni 2026, Strengthening Customs Enforcement, verlangt eine verbesserte Überprüfung von Zollagenten und risikobasierte Änderungen am Status des Importer-of-Record. Dies schafft Nachfrage nach Kundenscreening-Workflows, Dokumentationsgovernance und Beratungsdienstleistungen, die Importeuren helfen, eine konforme Betriebspräsenz nachzuweisen und die von der CBP geforderte Transparenz zu bieten.
Technologiegestützte Zollabwicklungsprozesse schaffen auch Chancen im Zusammenhang mit den Modernisierungsmeilensteinen der CBP. Die für April 2026 geplanten ACE-Manifest-Modernisierungs-Releases (Release 1, einschließlich Aktualisierungen der In-Bond-Verarbeitung) und Mai 2026 (Release 2, einschließlich Aktualisierungen der Luft- und Bahnmanifest-Schnittstellen) erfordern von Importeuren, Frachtführern, Zollagenten und Software-Intermediären, ihre Integrationen und Datenvalidierungslogik zu aktualisieren. Anbieter, die API-Konnektivität, prüfungsbereite Aufzeichnungen sowie automatisierte Klassifizierung und Ausnahmebehandlung in wiederholbare Angebote verpacken können, sollten sowohl von traditionellen Zollagenturen, die Altsysteme modernisieren, als auch von Importeuren profitieren, die Self-Service-Anmeldungen ausbauen, aber kontrollierte Aufsicht für komplexe Einfuhranmeldungen suchen.
Neueste Industrielle Entwicklungen in US Customs Brokerage-Markt
- Juni 2026: Das Weiße Haus erließ die Executive Order Strengthening Customs Enforcement, die das DHS und die CBP anweist, die Überprüfung von Importeuren und Zollagenten zu verschärfen und neue Anforderungen an den guten Ruf (Good Standing) in einem beschleunigten Zeitrahmen zu definieren. Die Verordnung erhöht den Compliance-Aufwand rund um die Qualifikation des Importer-of-Record, die Dokumentation und die Sorgfaltspflicht der Zollagenten und steigert den Wert beratungsgeführter Zollabwicklungsdienstleistungen neben der Transaktionsabwicklung.
- Mai 2025: Die CBP implementierte das Bond Centralization Program, das die Bürgschaftsabwicklung über alle Häfen hinweg standardisiert. Die Änderung verschiebt die Bürgschaftsabwicklung zu einheitlicheren Workflows, reduziert die Abweichungen von Hafen zu Hafen und veranlasst Zollagenten, ihre internen Kontrollen und das Kunden-Onboarding an zentralisierte Bürgschaftsanforderungen anzupassen.
- Februar 2025: Purolator übernahm Livingston International für 684,4 Millionen USD und erweiterte damit seine Präsenz in der Zollabwicklung in Nordamerika. Der Deal verstärkte die Konsolidierungsdynamik, indem integrierte Logistiknetzwerke mehr Skalierung bei Compliance-Ressourcen und Technologieinvestitionen erhielten, während gleichzeitig der Wettbewerbsdruck auf kleinere, eigenständige Zollagenturen zunahm.
US Customs Brokerage-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die in den Vereinigten Staaten erzielten Umsätze aus Zollmaklerdienstleistungen, die bei der Abfertigung von Einfuhrsendungen unterstützen, einschließlich Anmeldungsunterstützung, Klassifizierung, Bürgschaftsabwicklung und Freigabekoordination mit dem CBP über alle wichtigen Transportmodi hinweg.
Ausschlüsse: Wir schließen inländische Frachtspedition, Umladung, Umsätze aus Zolllagerhaltung, ausgehende Exportanmeldedienstleistungen sowie Maklertätigkeiten innerhalb von Freizollzonen aus.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Zollabfertigung
- Handels-Compliance-Beratung
- Zollrückerstattungs- und Rückforderungsdienste
- Speditionsgebundene Zollabfertigung
- Nach Transportmodus
- See-/Ozeanfracht
- Luftfracht
- LKW
- Schiene
- Nach Endverbrauchsbranche
- Konsumgüter und Einzelhandel
- Automobil
- Elektronik und Hochtechnologie
- Landwirtschaft und Lebensmittel
- Pharmazeutika und Gesundheitswesen
- Nach Kundengröße
- Unternehmensimporteure (mehr als 50 Mio. USD Jahresimporte)
- Mittelständische Importeure (5–50 Mio. USD)
- Klein- und Kleinstimporteure (weniger als 5 Mio. USD)
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Südosten
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den operativen Kontext für die Nachfrage nach Zollmaklerdienstleistungen zu erfassen und einige harte Modellbeschränkungen zu verankern, bevor die Annahmen im Feld überprüft wurden. Öffentlich zugängliche, nicht kostenpflichtige Quellen wie Aktualisierungen und Durchsetzungsstatistiken des U.S. Customs and Border Protection, Daten der U.S. International Trade Commission, Handelsreihen des U.S. Census Bureau, Veröffentlichungen des Bureau of Transportation Statistics sowie Frachtindikatoren des U.S. Department of Transportation wurden ausgewertet, um Einfuhrströme, Modalmix und Compliance-Aufwand zu verstehen.
Darüber hinaus wurden Offenlegungen von Importeuren und Logistikunternehmen in Jahresberichten, Investorenpräsentationen, Verbands- und Hafenbehördenpublikationen sowie seriöse Presseberichte zu Regeländerungen und Hochsaisonbedingungen gesichtet. Bei Bedarf wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -monitoring genutzt, und sendungsbezogene Import- oder Exportdaten wurden zur Richtungsüberprüfung der Volumenbewegungen nach Strecke und Modus herangezogen. Die hier aufgeführten Sekundärquellen sind nicht abschließend; viele weitere Quellen wurden im Verlauf der Arbeit für Erhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Zollmaklerpraktikern, Compliance-Spezialisten und operativen Managern, die Importeure und Logistikintermediäre in den gesamten Vereinigten Staaten unterstützen. Um Lücken zu schließen, die Sekundärquellen nicht eindeutig beantworten konnten, wurden typische Preismechanismen, Serviceanbindungsraten sowie das Verhalten von Zollrückerstattungen, Compliance-Beratung und Korrekturen unter Zollbindung nach Modus und Kundengröße validiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 48 % | Bereichs-/Einheitsleiter: 36 % |
| Kleinere Anbieter: 18 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Kernlogik der Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Einfuhranmeldeaktivitäten und modalbezogene Einfuhrflusssignale genutzt werden, um den Nachfragepool zu rekonstruieren, der typischerweise einen Makler erfordert. Sobald dieser Nachfragepool gebildet ist, wird er mithilfe realistischer Preis- und Servicemixannahmen in Umsatz umgerechnet, die widerspiegeln, wie Zollmaklerdienstleistungen in der Praxis abgerechnet werden. Um die Ergebnisse zu erden, werden anschließend selektive Bottom-up-Näherungen durchgeführt, etwa anhand von Stichproben zu Maklerumsatz-zu-Eintrag-Verhältnissen, Kanalprüfungen zu typischen Anmeldegebühren sowie einer kleinen Anzahl von Anbieter-Rollups, sofern Offenlegungen verfügbar sind.
Zu den wichtigsten Modelleingaben zählen US-Einfuhrvolumina nach Modus, Verschiebungen in der Anmeldekomplexität (beispielsweise höhere Compliance-Anforderungen bei regulierten Gütern), der Anteil der Importeure, die Anmeldungen auslagern gegenüber solchen, die selbst anmelden, die Anbindungsrate von Handels-Compliance-Beratung sowie die Verbreitung von Zollrückerstattungen und Erstattungsunterstützung. Die Prognose nutzt Szenarioanalysen, gestützt auf Expertenmeinungen zur handelspolitischen Ausrichtung, zum Druck durch die Abfertigung von E-Commerce-Paketen, zu Stau- und Grenzengpassmustern an Häfen sowie dazu, wie Automatisierung den Zeitaufwand je Eintrag verändert. Wo Bottom-up-Belege für kleinere Anbieter dünn sind, wird der Umsatz anhand von Importeuranzahlbereichen und normierten Annahmen abgeleitet, die in Primärgesprächen erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Gesamtwerte und Wachstumsraten werden durch Triangulation über unabhängige Signale validiert, gefolgt von Varianzprüfungen auf Modalebene und nach wichtigen Servicelinien, damit Ausreißer leicht erkennbar sind. Wenn eine Abweichung auftritt, werden die Treiber bis zur genauen Annahme zurückverfolgt, die sie verursacht hat; anschließend werden die betroffenen Eingaben überarbeitet und vor der Freigabe geprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere CBP-Regeländerungen, Zollmaßnahmen oder anhaltende Störungen, die Anmeldevolumina und Servicemix verändern. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Indikatoren und etwaige neue Experteneingaben zu erfassen, damit die Kunden eine aktualisierte Sichtweise erhalten.
Schätzung des US Customs Brokerage-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den US-amerikanischen Zollmaklermarkt können voneinander abweichen, selbst wenn das Thema identisch klingt, da Forscher nicht immer dieselben Umsatzströme berücksichtigen oder dieselben Volumen- und Preisanker anwenden. Unterschiede treten auch auf, wenn das Basisjahr nicht abgestimmt ist, wenn der Währungszeitpunkt unterschiedlich behandelt wird oder wenn Annahmen nicht mit Praktikern abgeglichen werden.
Die größten Abweichungstreiber in diesem Markt sind in der Regel die Frage, ob Maklertätigkeit innerhalb von Freizollzonen einbezogen wird, ob Exportanmeldedienstleistungen in den Gesamtwert eingerechnet werden und ob Speditions- oder Lagererlöse als Abkürzung einbezogen werden. Eine weitere häufige Streuung ergibt sich aus der Behandlung der Anmeldegebührenentwicklung, da einige Modelle eine Pauschalgebühr je Eintrag annehmen, während andere Mixverschiebungen hin zu beratungsintensiveren Compliance- und Nachbearbeitungsleistungen berücksichtigen, was den effektiven durchschnittlichen Umsatz je Abfertigung verändert.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,32 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 3,99 Milliarden USD (2024) | Verwendet einen engeren Umsatzrahmen, der Zollrückerstattungsunterstützung und mehrere compliance-getriebene Nachbearbeitungsleistungen ausschließt, und scheint zudem E-Commerce-getriebene informelle und Niedrigwert-Anmeldeaktivitäten zu unterschätzen. |
| Fachzeitschrift B | 5,20 Milliarden USD (2024) | Bildet Gesamtwerte hauptsächlich auf Basis einer pauschalen Anmeldegebührenannahme und begrenzter Aufschläge für komplexe Einträge, was den Preismixeffekt aus Beratungsleistungen und Korrekturen verfehlen kann. |
Insgesamt verweist die Streuung auf Abgrenzungsentscheidungen und die Art und Weise, wie Preise mit der Anmeldekomplexität verknüpft werden, und nicht allein mit dem einfachen Einfuhrvolumen. Indem Zollmaklertätigkeit in Freizollzonen und Exportanmeldungen außerhalb des Geltungsbereichs gehalten und der implizite Umsatz je Abfertigung mit Primärfeedback abgeglichen wird, bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar – dies ist die von Mordor Intelligence angewandte Kontrolle.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Zollabfertigungsmarkt im Jahr 2026?
Die Marktgröße des US-amerikanischen Zollabfertigungsmarkts erreichte im Jahr 2026 5,48 Milliarden USD und soll bis 2031 stetig wachsen.
Wie hoch ist die erwartete Wachstumsrate für Zollabfertigungsdienste bis 2031?
Der Markt soll zwischen 2026 und 2031 mit einer CAGR von 2,88 % wachsen, angetrieben durch steigende Importvolumina und expandierende Beratungsdienstleistungen.
Welches Maklersegment wächst am schnellsten?
Digitale Plattformen schreiten mit einer CAGR von 10,45 % voran, da Importeure API-Konnektivität und Echtzeit-Transparenz suchen.
Warum ist die Region Südwesten die am schnellsten wachsende Geografie?
Das Nearshoring nach Mexiko und höhere USMCA-Handelsströme steigern die Abfertigungsvolumina an Landübergängen im Südwesten und unterstützen eine CAGR von 4,67 %.
Welche Auswirkungen haben Selbsteinreichungsplattformen auf traditionelle Makler?
DIY-Software komprimiert Transaktionsgebühren für Routineeinträge und veranlasst Makler, sich auf hochwertige Compliance-Beratung und Abonnementpreismodelle zu verlagern.
Welche Endverbrauchsbranche zeigt die stärkste Wachstumsdynamik?
Automobil- und Elektrofahrzeugimporte führen das Wachstum mit einer CAGR von 5,64 % an, bedingt durch Batteriekomponentenströme und strenge USMCA-Ursprungsverifizierungsregeln.