
Marktgröße und Marktanteil für technische Kundensupportdienstleistungen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.06 Milliarden US-Dollar |
| Marktgröße (2026) | 10.82 Milliarden US-Dollar |
| Marktgröße (2031) | 15.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.60 % |
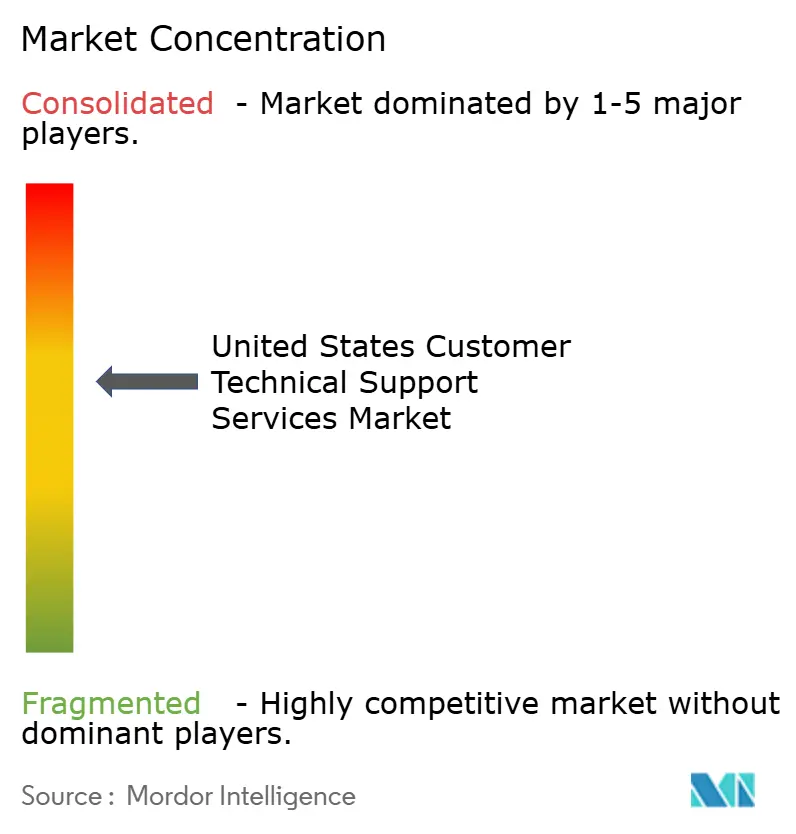
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für technische Kundensupportdienstleistungen in den Vereinigten Staaten von Mordor Intelligence
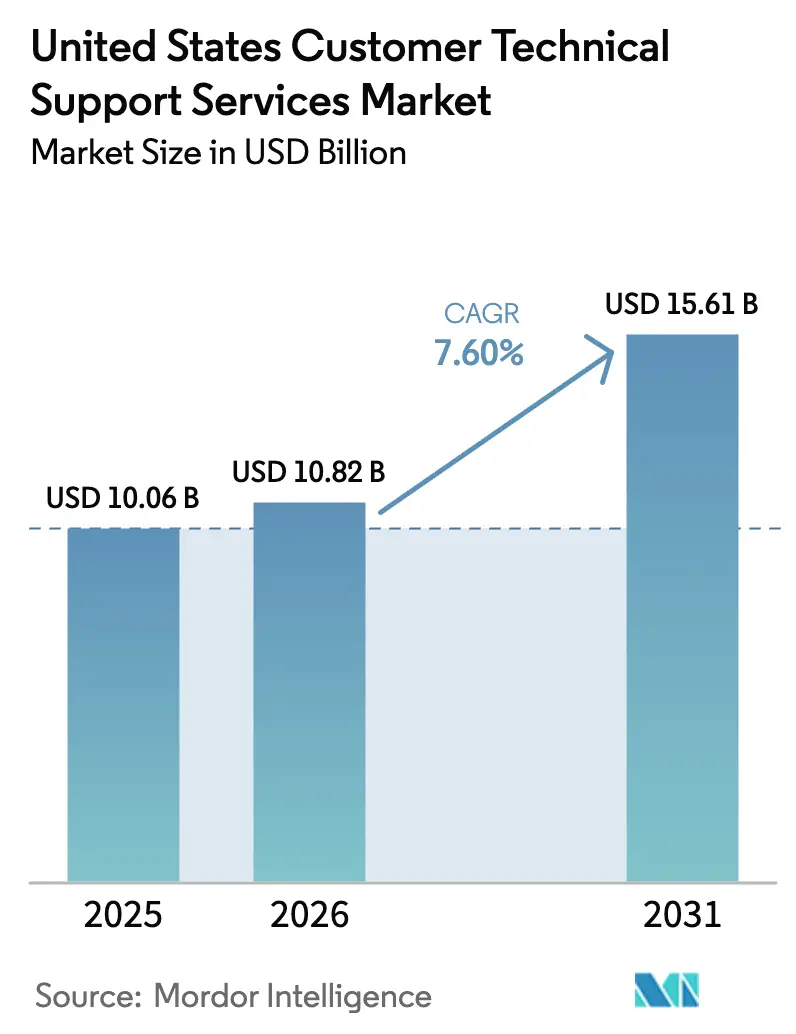
Die Marktgröße für technische Kundensupportdienstleistungen beträgt im Jahr 2026 geschätzte USD 10,82 Milliarden, wächst gegenüber dem Wert von USD 10,06 Milliarden im Jahr 2025, mit Projektionen für 2031, die USD 15,61 Milliarden zeigen, und wächst mit einer CAGR von 7,60 % über den Zeitraum 2026–2031. Der Schwung kommt von der schnellen Verbreitung von Smart-Home-Geräten, der expandierenden Fernarbeitskultur und der zunehmenden Einführung prädiktiver KI-Diagnostik. Herkömmliche Computer und Laptops bleiben der zentrale Treiber der Arbeitslast, aber vernetzte Wohnzimmer-Ökosysteme vertiefen die Nachfrage nach geräteübergreifender Unterstützung. Fern- und Online-Bereitstellungsmodelle dominieren, da sie die Kosten pro Ticket senken und die geografische Reichweite erweitern, während Abonnement-Supportpakete wiederkehrende Umsatzstrategien verankern. Die Wettbewerbsintensität ist moderat, da Telekommunikationsanbieter, Gerätehersteller und spezialisierte Outsourcing-Unternehmen darum wetteifern, generative KI in Lösungsworkflows einzubetten und Vorteile beim Erstanruf-Abschluss zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp führte der technische Fern- und Online-Support mit einem Anteil von 42,80 % an der Marktgröße für technische Kundensupportdienstleistungen im Jahr 2025, während der Self-Service- und automatisierte Supportsegment voraussichtlich bis 2031 mit einer CAGR von 8,02 % wachsen wird.
- Nach Gerätetyp entfielen auf Computer und Laptops im Jahr 2025 ein Anteil von 33,90 % an der Marktgröße für technische Kundensupportdienstleistungen, während Smart-Home-Geräte mit einer CAGR von 8,55 % bis 2031 am schnellsten wachsen.
- Nach Kanal hielten Sprach- und Callcenter-Interaktionen im Jahr 2025 einen Anteil von 38,70 % an der Marktgröße für technische Kundensupportdienstleistungen, und der Social-Media-Support zeigt mit einer CAGR von 8,18 % das höchste Wachstum.
- Nach Endbenutzerbranche dominierten Privatkunden im Jahr 2025 mit einem Anteil von 54,10 % am Marktanteil für technische Kundensupportdienstleistungen, doch kleine und mittlere Unternehmen werden im Prognosezeitraum mit einer CAGR von 7,78 % das stärkste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Markt für technische Kundensupportdienstleistungen in den Vereinigten Staaten
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmender Bedarf an Software-Updates | +1.8% | National, konzentriert in Technologiezentren | Mittelfristig (2–4 Jahre) |
| Verbreitung von Smart-Home-Geräten | +2.1% | National, höhere Akzeptanz in vorstädtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Wachsende Komplexität der Unterhaltungselektronik | +1.5% | National, gleichmäßige Verteilung | Mittelfristig (2–4 Jahre) |
| Ausweitung der Fernarbeitskultur | +1.4% | National, konzentriert in Ballungsgebieten | Kurzfristig (≤ 2 Jahre) |
| Einführung prädiktiver KI-Diagnostik | +0.9% | National, frühe Einführung in Unternehmenssegmenten | Langfristig (≥ 4 Jahre) |
| Aufstieg von Abonnement-Technik-Support-Paketen | +0.8% | National, höhere Durchdringung in wohlhabenden Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Smart-Home-Geräten
Smart-Home-Installationen verändern die Supportnachfrage, da Haushalte mit Gerätekompatibilität, Cybersicherheit und Netzwerkleistungsproblemen jonglieren. IoT-vernetzte Thermostate, Kameras und Haushaltsgeräte erfordern nun Techniker, die mit der Interoperabilität über mehrere Protokolle und Plattformen umgehen können. Mit dem Gesundheitswesen verknüpfte Smart-Home-Lösungen zur Fernüberwachung von Patienten verstärken die Compliance-Anforderungen rund um die HIPAA-Datenverwaltung. Anbieter wie Mavenoid haben spezialisierte Protokolle für medizinische Geräte eingeführt, was auf einen tieferen Bedarf an zertifizierten Supportfachkräften hinweist. Diese Dynamiken erhöhen das Ticketvolumen und verlängern die durchschnittlichen Bearbeitungszeiten für Privatkundengespräche.[1]Absalom E. Ezugwu, "Smart Homes der Zukunft," Transactions on Emerging Telecommunications Technologies, wiley.com
Wachsende Komplexität der Unterhaltungselektronik
Hardwarehersteller betten KI-Funktionen, Cloud-Konnektivität und Abonnementanwendungen in Geräte ein und verwandeln die Nachkaufbetreuung in eine fortlaufende Beziehung. Firmware-Updates, Algorithmus-Feinabstimmung und Datenschutzanfragen laufen oft in einem einzigen Fall zusammen und treiben vielschichtige Arbeitsabläufe an. Apples Umstieg auf das reine Abonnementmodell bei AppleCare+ unterstreicht den Wandel von episodischen Reparaturen hin zum Lebenszyklusmanagement.[2]Charles Martin, "Apple stellt mehrjährige vorausbezahlte AppleCare+-Pläne ein, behält aber Abonnementoption bei," AppleInsider, appleinsider.com Da sich KI beschleunigt, müssen Supportteams Fragen zur Modellleistung, Personalisierung und Einwilligung bewältigen, was Schulungspflichten erhöht und Lösungszeiten verlängert.
Ausweitung der Fernarbeitskultur
Die Durchdringung von Fernarbeit stieg national von 19,9 % auf 23,6 %, was die Nachfrage nach Support steigert, der über die Büro-Firewalls hinaus in Heimnetzwerke reicht. Technische Mitarbeiter werden nun gebeten, WLAN-Mesh-Setups zu optimieren, VPN-Endpunkte zu sichern und Produktivitätspakete über gemischte Betriebssysteme hinweg zu integrieren. Anbieter investieren in Bildschirmfreigabe-Diagnose und Selbstinstallationskits, die Außendiensteinsätze reduzieren und gleichzeitig die Einhaltung der unternehmenseigenen Cybersicherheitsrichtlinien gewährleisten. Der Trend zur verteilten Belegschaft verankert daher das Fernzugriffs-zuerst-Supportdesign.[3]Lumenalta-Redaktionsteam, "7 Beispiele für prädiktive Analytik im Kundendienst," Lumenalta, lumenalta.com
Einführung prädiktiver KI-Diagnostik
Prädiktive Analytik wandelt den Support von reaktiv zu proaktiv, indem Anomalien erkannt werden, bevor Benutzer Tickets einreichen. Modelle des maschinellen Lernens kategorisieren Probleme, lösen automatisierte Patches aus und priorisieren Hochrisikofälle, wodurch Ausfallzeiten reduziert und die durchschnittliche Bearbeitungszeit um bis zu 75 % gesenkt wird. Eine erfolgreiche Einführung erfordert hochwertige Telemetrie, klare KPIs und eine Belegschaft, die in der Dateninterpretation geschult ist. Investitionen in diese Plattformen steigen, da Anbieter nach Gewinnen bei der Erstanruf-Lösung und Differenzierung beim Kundenerlebnis streben.
Auswirkungsanalyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmender technikbezogener Supportbetrug | -1.2% | National, konzentriert bei gefährdeten Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Hohe Arbeits- und Compliance-Kosten | -0.9% | National, stärkere Auswirkungen in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei der Ferndiagnose | -0.7% | National, strengere Durchsetzung in Kalifornien | Mittelfristig (2–4 Jahre) |
| Self-Service kannibalisiert bezahlten Support | -1.1% | National, beschleunigt bei technikaffinen Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender technikbezogener Supportbetrug
Verbraucherverluste durch Betrug überstiegen im Jahr 2023 USD 175 Millionen, was die Federal Trade Commission dazu veranlasste, die Telemarketingregeln zu verschärfen und strengere Aufzeichnungspflichten für eingehende Supportanrufe einzuführen. Betrügerisches Voice-Cloning und Deepfake-Taktiken untergraben das Vertrauen und veranlassen seriöse Anbieter, Mehrfaktor-Authentifizierung, verifizierte Kanäle und Echtzeit-Betrugserkennung einzuführen. Die Compliance-Ausgaben steigen, insbesondere für Outsourcing-Unternehmen, die ältere oder weniger gebildete Segmente bedienen.
Self-Service kannibalisiert bezahlten Support
KI-Chatbots und Wissensdatenbanken bearbeiten nun 30–40 % der Tickets mit höherer Genauigkeit und schnellerer Bearbeitungszeit als die manuelle Triage. Während dies die Kundenzufriedenheit bei Routineanfragen steigert, reduziert es abrechenbare menschliche Agentenvolumen und komprimiert Unternehmensmargen. Anbieterstrategien balancieren daher Automatisierung mit erstklassiger Live-Unterstützung bei komplexen Problemen und erkennen an, dass 71 % der Benutzer bei eskalierten Störungsbehebungen noch immer menschliche Hilfe bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Fernzugriffsunterstützung behält die Führung
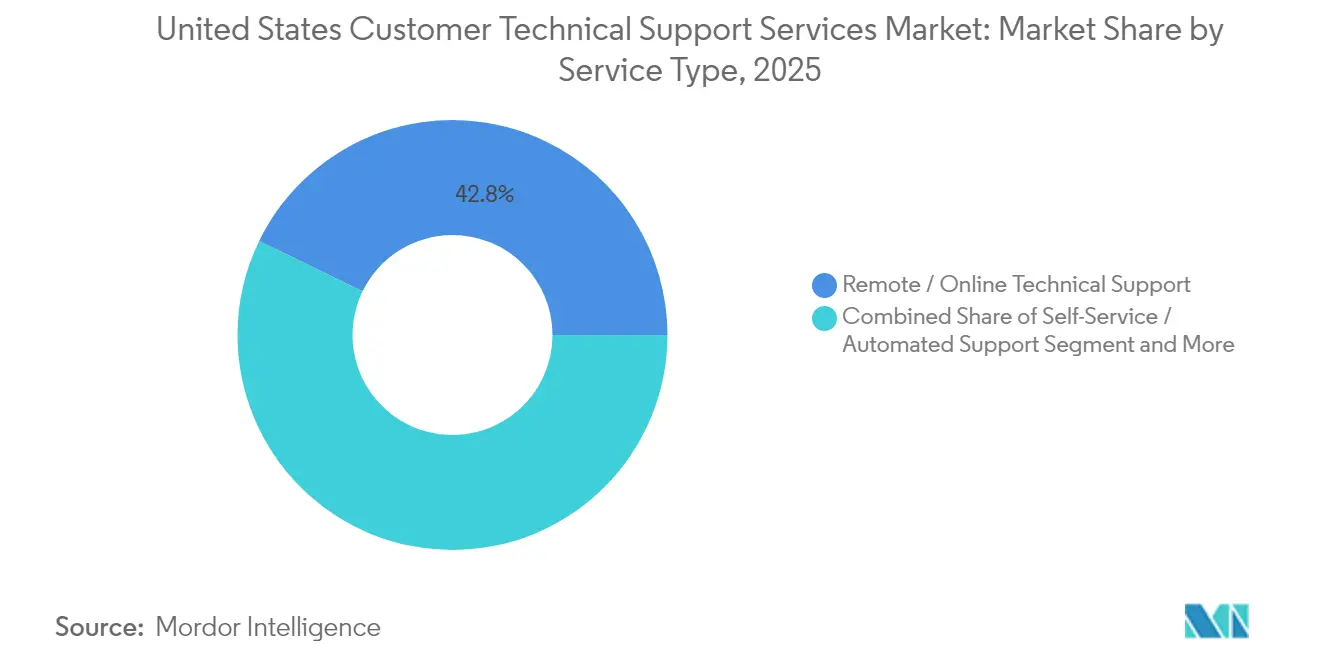
Fern- und Online-Unterstützung machte im Jahr 2025 42,80 % der Marktgröße für technische Kundensupportdienstleistungen aus, was ihre kosteneffektive Reichweite und Kompatibilität mit verteilten Arbeitsmustern widerspiegelt. Abonnementgesteuerte Programme wie AppleCare+ und Best Buy-Mitgliedschaften verbessern den Lebenszeitwert durch die Bündelung von Prioritätszugang, Schadensbearbeitung und Geräteaustausch. Das Self-Service- und automatisierte Supportsegment, das mit einer CAGR von 8,02 % wächst, profitiert von konversationeller KI und Video-Anleitungen, die einfache Probleme ohne Agenteneingriff lösen. Vor-Ort-Support bleibt entscheidend für Unternehmensinfrastruktur-Rollouts und komplexe Hardwarefehler, während verwalteter ausgelagerter Support bei budgetbeschränkten kleinen und mittleren Unternehmen, die spezialisierte Talente suchen, an Bedeutung gewinnt. Anbieter, die Ferndiagnose mit Außendienst kombinieren, sichern sich langlebigere Verträge, insbesondere in regulierten Branchen, die eine physische Überprüfung vorschreiben.
Der Wandel hin zur prädiktiven Wartung verändert bereits den Ticket-Mix. KI-Engines erkennen Firmware-Unregelmäßigkeiten und veranlassen präventive Kontaktaufnahmen, die Ausfälle abwenden und Garantiekosten senken. Mit zunehmender Reife dieser Fähigkeiten wird erwartet, dass die Fernlösung bis 2030 70 % der Gesamttickets erreicht und damit ihre Marktdominanz festigt und den Abstand zu rein reaktiven Modellen vergrößert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Gerätetyp: Smart-Home-Beschleunigung überholt veraltete Computertechnik
Computer und Laptops hielten im Jahr 2025 einen Marktanteil von 33,90 % für technische Kundensupportdienstleistungen, gebunden an ihre grundlegende Rolle in Produktivität und Gaming. Smart-Home-Geräte verzeichnen jedoch bis 2031 die schnellste CAGR von 8,55 %, da Haushalte vernetzte Thermostate, Video-Türklingeln und Sprachassistenten einführen. Diese Ökosysteme erzeugen geräteübergreifende Konflikte, die die Störungsbehebungskomplexität erhöhen. Smartphones und Tablets belegen eine ausgereifte, aber stabile Nische, bei der Anrufe auf Betriebssystem-Upgrades, Cloud-Synchronisierung und App-Berechtigungen konzentriert sind. Unterhaltungselektronik wie Fernseher und Spielkonsolen verzeichnet einen moderaten Anstieg, angetrieben durch Streaming-Dienst-Integrationen und wachsendes Esports-Engagement.
Wearables und unterstützende IoT-Sensoren erweitern den Supportbereich auf Gesundheitsdaten und Datenschutz-Compliance. HIPAA-Überlegungen gewinnen an Bedeutung, wenn Smart-Home-Hubs mit Fernpatientenüberwachungslösungen verbunden werden. Anbieter, die Techniker in medizinischen Geräteprotokollen und Verschlüsselungsstandards zertifizieren, gewinnen einen Vorteil bei der Anwerbung von Krankenkassen und Krankenhausgruppen.
Nach Kanal: Sprachkommunikation dominiert, aber digitale Kanäle nehmen zu
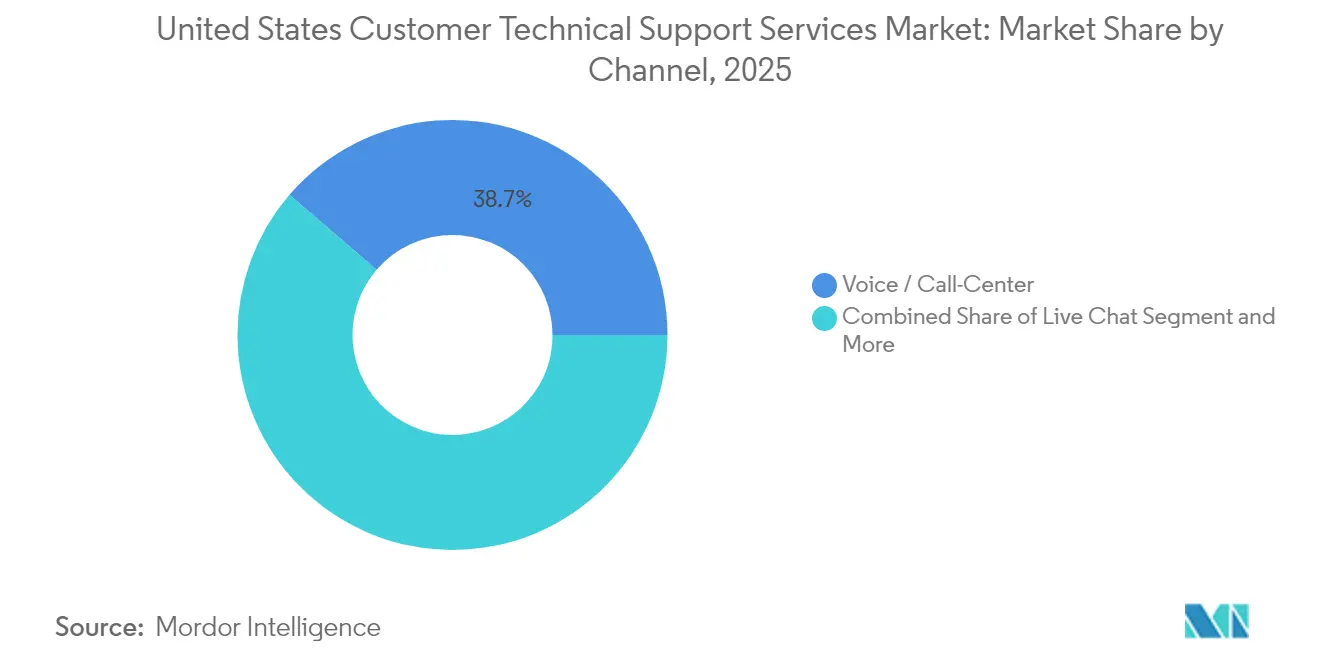
Sprachinteraktionen behielten im Jahr 2025 einen Anteil von 38,70 % an der Marktgröße für technische Kundensupportdienstleistungen, da Anrufer bei komplexen Problemen nach Echtzeit-Sicherheit suchen. Investitionen in KI-geführte Agenten-Unterstützung und Sprachdialogsysteme mit natürlicher Sprache treiben die Erstanruf-Lösungsrate bei führenden Anbietern wie Verizons Projekt 624 auf über 90 %. E-Mail und Live-Chat überbrücken weiterhin die Lücke zwischen asynchronem Komfort und detaillierter Störungsbehebung, während In-App-Support kontextbezogene Hilfe direkt in Software-Schnittstellen einbettet.
Der Social-Media-Support, der mit einer CAGR von 8,18 % wächst, bedient digital aufgewachsene Verbraucher, die auf öffentlichen Plattformen ein schnelles Markenengagement erwarten. Anbieter müssen Transparenz mit Datenschutzpflichten in Einklang bringen, da sensible Informationen oft in offenen Diskussionssträngen auftauchen. Generative KI ermöglicht eine Sentimentanalyse, die Eskalationen priorisiert und Agenten zu empathischen Lösungen führt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzerbranche: Dynamik kleiner und mittlerer Unternehmen konfiguriert die Nachfrage neu
Privatkunden trugen im Jahr 2025 54,10 % des Umsatzes bei und unterstreichen damit die Allgegenwart von Mehrgeräte-Haushalten. Kleine und mittlere Unternehmen, die mit einer CAGR von 7,78 % wachsen, begrüßen ausgelagerte Expertise, die mit Cloud-Migrationen, Sicherheitsprüfungen und branchenspezifischer Compliance Schritt hält. Ihre schlanken Personalmodelle verstärken den Reiz verwalteter Abonnements, die Hardware-Abdeckung, Software-Updates und Cybersicherheitsüberwachung bündeln. Große Unternehmen kaufen weiterhin umfassende Dienste und konzentrieren sich auf KI-gestützte Analytik, Hybrid-Cloud-Orchestrierung und globale Service-Level-Vereinbarungen.
Die Unterschiede zwischen den Bedürfnissen von Unternehmen und kleinen und mittleren Unternehmen nehmen zu. Unternehmen verlangen strategische Roadmap-Erstellung, KI-Governance und Zero-Trust-Sicherheitsarchitekturen, während kleine und mittlere Unternehmen Erschwinglichkeit, schnelle Bereitstellung und konsolidierte Dashboards bevorzugen, die die Übersicht vereinfachen. Anbieterportale mit gestuften Serviceoptionen passen daher die Engagementtiefe an die organisatorische Reife an.
Geografische Analyse
Regionale Dynamiken spiegeln Technologieakzeptanzmuster und Infrastrukturverfügbarkeit wider. Küstenzentren wie Silicon Valley, Seattle und Austin zeigen die höchste Ticketdichte aufgrund der konzentrierten Gerätenutzung und der frühen Einführung von Smart-Home-Ökosystemen. Diese Ballungsräume beherbergen auch Cluster von Fernarbeitern, deren Abhängigkeit von Cloud-Kollaborationstools die Supportkomplexität erhöht. Vorstädtische Regionen erleben eine beschleunigte Nachfrage, da Haushalte ältere Verkabelungen mit Mesh-WLAN und intelligenten Sicherheitssystemen nachrüsten.
Regulatorische Unterschiede führen zu unterschiedlichen Compliance-Belastungen. Kaliforniens Verbraucherdatenschutzgesetz erhöht die Dokumentations- und Einwilligungsanforderungen für die Ferndiagnose und veranlasst Anbieter, strengere Datenverarbeitungsprotokolle für Tickets von der Westküste einzuführen. Betrugsvorfälle häufen sich in Bundesstaaten mit größeren älteren Bevölkerungsgruppen, was gezielte Sensibilisierungskampagnen und Mehrfaktor-Verifizierung beim ersten Kontakt erfordert.
Infrastrukturinvestitionen mildern historische Servicedefizite. Verizons geplante USD-20-Milliarden-Akquisition von Frontier Communications zielt darauf ab, Glasfaser auf 25 Millionen Gebäude in 31 Bundesstaaten auszuweiten, was höherbandbreitigen Fernzugriffsunterstützung und geringere Latenz für AR-gestützte Fehlerbehebung ermöglicht. Talentpools beeinflussen auch die Abdeckung: Regionen mit dichten Hochschulnetzwerken liefern einsatzbereite Techniker, während ländliche Gebiete mit der Rekrutierung kämpfen und Anbieter zu zentralisierten virtuellen Agentenmodellen drängen.
Regulatorisches Umfeld
Der technische Kundensupport in den USA unterliegt einer Mischung aus Vorschriften zur Telekommunikationsmodernisierung sowie übergreifenden Anforderungen an Cybersicherheit, Datenschutz und Verbraucherschutz, die sich auf Ferndiagnostik, Identitätsprüfung und Aufzeichnungspflichten auswirken. Im März 2026 verabschiedete die Federal Communications Commission (FCC) einen Report and Order (FCC 26-19) zur Beschleunigung der Netzmodernisierung hin zu einer vollständig IP-basierten Infrastruktur, und im April 2026 finalisierte sie einen Report and Order, der die Vorschriften zur Einstellung von Technologieübergängen vereinfacht und Netzbetreiber dabei unterstützt, veraltete Dienste stillzulegen, die von vielen Supportprogrammen weiterhin betreut werden.
Auf der Sicherheitsseite prägen zunehmend Bundesstandards und -leitlinien die Beschaffungs- und Erbringungsanforderungen für Support-Desks im Unternehmens- und öffentlichen Sektor. Das NIST veröffentlichte im Mai 2026 die SP 800-172 Rev. 3 zu erweiterten Sicherheitsanforderungen zum Schutz kontrollierter unklassifizierter Informationen in nichtbundesstaatlichen Systemen, gefolgt von SP 800-70r5 (Mai 2026) zu sicheren Konfigurationschecklisten und SP 800-18r2 (Juni 2026) zu Sicherheits-, Datenschutz- und Cybersicherheits-Lieferkettenrisikomanagementplänen. Diese Aktualisierungen erhöhen die Compliance-Anforderungen für Anbieter, die Fernzugriff, Telemetrie und Gerätekonfiguration in regulierten Kundenumgebungen verwalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei OEMs, Telekommunikationsanbietern, Softwareanbietern und Einzelhändlern, die Support-Ansprüche (Garantie, Abonnementpakete und Unternehmens-SLAs) definieren und Produkte mit Protokollen und Diagnosefunktionen ausstatten, die eine Fernlösung ermöglichen. Die Erbringung erfolgt durch eine Mischung aus internen Kontaktzentren und spezialisierten Outsourcing-Anbietern, unterstützt durch CCaaS-Plattformen, Wissensmanagement, Workforce-Tools und Vor-Ort-Servicenetzwerke für Fälle, die nicht remote gelöst werden können, während Hyperscaler zunehmend die KI- und Dateninfrastruktur bereitstellen, die Agentenunterstützung, Automatisierung und Routing antreibt.
Jüngste Partnerschaften zeigen, wie KI-Plattformen und Serviceintegratoren zu vorgelagerten Abhängigkeiten für die Support-Leistung werden. Optimum erweiterte im Mai 2025 seine Zusammenarbeit mit Google Cloud, um Vertex AI und Gemini-Modelle für die Automatisierung von Anfragen und die Agentenunterstützung einzusetzen, und Verizon führte im Juni 2025 KI-gestützte Kundenerlebnis-Initiativen mit Google Cloud Gemini ein, einschließlich einer erweiterten Live-Chat-Abdeckung und eines Eskalationsprogramms für komplexe Probleme. Im Bereich Unternehmens-Outsourcing und Managed Services erweiterte Cognizant im Juli 2025 seine Partnerschaft mit Lineage, um agentenbasierte KI und prädiktive Analysen im Kundenservice einzusetzen, während Ricoh USA den technischen Support und die Garantieabwicklung für AMETEK ESP verwaltete (Vereinbarung im April 2024 finalisiert), was zeigt, wie Drittanbieter Triage- und Abwicklungsschritte übernehmen, um Antwortzeiten zu verkürzen.
Wettbewerbslandschaft
Die Marktstruktur ist moderat fragmentiert. Integrierte Hardware-Software-Marken wie Apple, Microsoft und Dell sichern sich Kundentreue durch proprietäre Ökosysteme und gebündelte Garantieprogramme. Spezialisierte Dienstleistungsunternehmen, darunter Geek Squad und Asurion, konkurrieren durch bundesweite Abdeckung und geräteunabhängige Expertise, während Business-Process-Outsourcing-Unternehmen wie Concentrix und HCLTech Skaleneffekte nutzen, um Omnichannel-Support für Unternehmenskunden bereitzustellen.
KI-Fähigkeit ist das primäre Schlachtfeld. Verizons Gemini-gestützter Workflow berichtet von einer Erstanruf-Lösungsrate von 95–96 %, was Agenten-Minuten reduziert und die Zufriedenheit steigert. HCLTech und Microsoft entwickeln gemeinsam generative KI-Playbooks, die „nächstbeste” Eingabeaufforderungen in Agenten-Desktops einbetten, die Schulungszeit verkürzen und die Qualität standardisieren. Fusions- und Übernahmeaktivitäten nehmen zu: Capgeminis USD-3,3-Milliarden-Übernahme von WNS stärkt sein Intelligent-Operations-Portfolio, während IBMs USD-6,4-Milliarden-Kauf von HashiCorp die Hybrid-Cloud-Unterstützung für regulierte Arbeitslasten stärkt.
Branchenführer im Markt für technische Kundensupportdienstleistungen in den Vereinigten Staaten
Infosys Limited
HCL Technologies
Accenture plc
Tata Consultancy Services
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen wachsen für Anbieter, die sichere, KI-gestützte Ferndiagnostik produktisieren und dabei klare Wege zur menschlichen Unterstützung offenhalten. Die aufkommende Transparenz- und Verbraucherschutzprüfung im Hinblick auf KI bei Serviceinteraktionen schafft Raum für konforme Betriebsmodelle, insbesondere für stark frequentierte Verbraucher- und KMU-Supportprogramme, die auf Automatisierung setzen. Im Juli 2026 schlug die FTC eine Grundsatzerklärung vor, die klarstellt, dass Abschnitt 5 des FTC Act irreführende KI-Behauptungen abdeckt, was die Anforderungen dafür erhöht, wie Supportanbieter Chatbot-Funktionen vermarkten und Automatisierung in Kundeninteraktionen offenlegen.
Eine zweite Chance besteht in der Modernisierung von Betriebsmodellen und Tools, da sich das Kundenverhalten hin zu externen generativen KI-Tools zur Selbstlösung verschiebt, was sich auf Ablenkungsmuster und Eskalationen auswirkt. Anbieter, die Agentenunterstützung, intelligentes Routing und funktionsübergreifendes Swarming integrieren, können komplexe Fälle erfassen, die aus der Nutzung von Dritt-GenAI überlaufen, und dabei Offenlegungen und Eskalationsabläufe im Einklang mit Vorschlägen wie dem CHATBOT Act (H.R. 7985, eingebracht im März 2026) und bundesstaatlichen Aktivitäten wie dem kalifornischen AB-1609 zur Chatbot-Offenlegung und zum Zugang zu einem menschlichen Agenten dokumentieren. Diese Verschiebungen verstärken auch die Nachfrage nach standardisierten Sicherheitskonfigurationen und Lieferkettenrisikokontrollen im Einklang mit neueren NIST-Veröffentlichungen (SP 800-172 Rev. 3, SP 800-70r5 und SP 800-18r2), wenn Support-Teams privilegierten Fernzugriff und Konfigurationsänderungen verwalten.
Aktuelle Branchenentwicklungen
- Juni 2026: HCLTech veröffentlichte gemeinsam mit Cisco eine erweiterte Version seiner Fluid-Contact-Center-Lösung mit zusätzlichen KI- und cloudfähigen Funktionen für die Kundenbindung. Das Upgrade stärkt den Contact-Center-Transformationsstack von HCLTech für Unternehmen, die auf moderne CCaaS- und KI-gesteuerte Agenten-Workflows umsteigen.
- September 2025: Tata Consultancy Services ging eine Partnerschaft mit Vodafone Idea ein, um eine KI-gestützte Business-Support-System-Plattform (TCS HOBS) zu implementieren und Personalisierung und Automatisierung im Kundenerlebnis zu verbessern. Der Einsatz zeigt, wie Telekommunikationsanbieter KI-fähige Plattformen nutzen, um Serviceabläufe neu zu gestalten und Reibungsverluste in stark frequentierten Supportumgebungen zu reduzieren.
- August 2024: Infosys erweiterte seine Zusammenarbeit mit ServiceNow, um End-to-End-Managed-Services unterstützt durch seine KI-gestützte ESM-Cafe-Lösung anzubieten. Der Schritt erweitert die von Infosys geleitete Erbringung von Service-Management- und Kundensupportaktivitäten auf einer weit verbreiteten Unternehmens-Workflow-Plattform.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen, die US-Kunden zur Fehlerbehebung, Diagnose und Lösung von Problemen mit Geräten und zugehöriger Software erbracht werden. Er erstreckt sich über Kanäle wie Sprache, Chat, E-Mail, soziale Medien und In-App-Support, einschließlich Vor-Ort-Besuche, Fernsupport, Self-Service-Automatisierung und verwaltete oder ausgelagerte Erbringung.
Ausgeschlossener Umfang: Wir schließen allgemeinen Kundenservice, der nicht technischer Natur ist, sowie internen IT-Helpdesk-Support, der ausschließlich für die eigenen Mitarbeiter eines Unternehmens geleistet wird, aus.
Übersicht der Segmentierung
- Nach Servicetyp
- Technischer Vor-Ort-Support
- Technischer Fern-/Online-Support
- Self-Service/Automatisierter Support
- Verwalteter (ausgelagerter) technischer Support
- Nach Gerätetyp
- Computer und Laptops
- Smartphones und Tablets
- Smart-Home-Geräte
- Unterhaltungselektronik (Fernseher, Spielkonsolen)
- Sonstige (Wearables, IoT)
- Nach Kanal
- Sprach-/Callcenter
- Live-Chat
- Soziale Medien
- In-App-Support
- Nach Endbenutzerbranche
- Privatkunden
- Kleine und mittlere Unternehmen
- Großunternehmen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Modell an realen US-Nachfragesignalen für technische Hilfe bei Verbraucher- und Geschäftsgeräten zu verankern. Wir überprüften öffentliche Statistiken und Leitlinien wie Beschäftigungsdaten des US Bureau of Labor Statistics, Geschäfts- und Dienstleistungsindikatoren des US Census, Veröffentlichungen der Federal Communications Commission zum Telekommunikationsdienstkontext und, wo relevant, Preis- und Ausgabenreihen des Bureau of Economic Analysis. Wir nutzten auch öffentliche Quellen wie SEC-Einreichungen, Investorenpräsentationen und seriöse Presse, um Verschiebungen im Dienstleistungsmix hin zu Fernsupport, Self-Service und Managed Delivery zu verstehen.
Um den Umfang zu überprüfen, wurden die Eingaben mit Patentdatenbanken zu Automatisierungstrends, öffentlichen Beschaffungsbekanntmachungen, in denen technischer Support in Verträge gebündelt ist, sowie breiten Versand- oder installierten-Basis-Indikatoren für Computer, Smartphones und vernetzte Geräte aus offiziellen oder Verbandskanälen abgeglichen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz wurde selektiv genutzt, um Umsatzangaben von Anbietern zu standardisieren und wichtige Vertragsgewinne oder betriebliche Veränderungen zu verfolgen. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Dienstanbietern, Managed-Support-Teams, Vertriebspartnern und Betriebsleitern auf Käuferseite, die für die Support-Erbringung und Budgets verantwortlich sind. Diese Gespräche dienten dazu, die Grenzen des Leistungsumfangs, typische Preisbewegungen nach Kanal und die Art und Weise zu bestätigen, wie Self-Service und KI-Diagnostik das Ticketvolumen und die Eskalationsmuster bei Privatkunden, KMU und Großunternehmen verändern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 14% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 15% | Manager: 48% |
Marktdimensionierung und -prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem die installierte Gerätebasis und die Nutzungsintensität in einen adressierbaren Support-Nachfragepool übersetzt werden, der dann durch die Durchdringung kostenpflichtigen Supports, den Kanalmix und die Outsourcing-Quoten in den Vereinigten Staaten gefiltert wird. Wir nutzten Marktkennzahlen wie Ticketvolumen pro aktiver Gerätekohorte, die Aufteilung zwischen Fern- und Vor-Ort-Lösung, durchschnittliche Bearbeitungs- und Eskalationsmuster sowie das Tempo der Einführung von Self-Service und automatisierter Diagnostik, die grundlegende Probleme ablenken können.
Diese Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenweiser Umsatzraten von Anbietern, Kanalprüfungen zur Vertragspreisgestaltung und einer einfachen Logik aus Volumen mal Durchschnittspreis für wichtige Gerätegruppen wie Computer und Laptops, Smartphones und Tablets sowie Smart-Home-Geräte. Wenn die Angaben kleinerer Anbieter dürftig waren, wurden Lücken mit Peer-Group-Benchmarks und Sensitivitätsbereichen geschlossen, die erneut durch Interviews validiert wurden. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der Treiber wie das Wachstum vernetzter Geräte, Supportlasten durch Remote-Arbeit, Outsourcing-Bereitschaft und Preisdruck nach Kanal angepasst wurden, um mit Experteneinschätzungen übereinzustimmen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation überprüft, wobei die Modellergebnisse mit unabhängigen Indikatoren wie Einstellungstrends von Anbietern, der berichteten Entwicklung der Dienstleistungsumsätze und Veränderungen bei der Ticketablenkung durch Automatisierung verglichen werden. Ausreißer werden in einer zweiten Runde überprüft, und wir kontaktieren Befragte erneut, wenn sich eine zentrale Annahme ändert, beispielsweise eine sichtbare Verschiebung im Outsourcing-Mix oder eine starke Bewegung bei den Preisen für Fernsupport.
Vor der endgültigen Freigabe durchlaufen der Datensatz und die Formeln eine mehrstufige Analystenprüfung, damit Einheitsannahmen, Währungszeitpunkte und Jahreszuordnungen konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße des US-Marktes für technischen Kundensupport von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für technische Kundensupportdienste in den USA können erheblich variieren, selbst wenn das Thema gleich klingt, da der zugrunde liegende Umfang und die Zählregeln selten identisch sind. Unterschiede ergeben sich in der Regel daraus, was als technischer Support gegenüber allgemeiner Kundenbetreuung behandelt wird, wie Self-Service-Automatisierung monetarisiert wird und ob Vor-Ort-Besuche sowie verwaltete oder ausgelagerte Erbringung konsistent erfasst werden.
Die größten Abweichungen zeigen sich meist bei gebündeltem Support, der mit Geräteverkäufen oder Telekommunikationstarifen verpackt ist, sowie bei der Frage, ob Self-Service und automatisierter Support nur dann erfasst werden, wenn es sich um eine kostenpflichtige Serviceposition handelt. Manche Schätzungen wenden auch ein aggressives Preiswachstum über Sprach- und digitale Kanäle an, ohne dies durch Vertragsprüfungen zu validieren, während andere Mehrjahresverträge auf unterschiedliche Weise in Jahreswerte umrechnen. Die ausschließliche Erfassung kostenpflichtiger technischer Lösungsdienste über alle Kanäle und die Verknüpfung der Volumina mit Gerätekohorten und Outsourcing-Quoten sorgen dafür, dass der Gesamtwert für 2025 an messbaren Nachfragesignalen ausgerichtet bleibt – ein Ansatz, den Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,06 Mrd. USD (2025) | |
| Branchenverband A | 8,90 Mrd. USD (2025) | Verwendet eine engere Definition, die sich eher auf ausgelagerten Contact-Center-Support konzentriert, und schließt häufig Vor-Ort-Technikbesuche sowie kostenpflichtigen Support im Zusammenhang mit Smart-Home- und Unterhaltungselektronik-Kohorten aus. |
| Regionale Beratungsgesellschaft B | 11,70 Mrd. USD (2025) | Scheint nicht-technische Kundenbetreuung und breitere CX-Aktivitäten in den Gesamtwert einzubeziehen und wendet ein höheres angenommenes Preiswachstum über alle Kanäle an, ohne klare Validierung durch Vertrags- und Kanalprüfungen. |
Die Spanne zwischen den veröffentlichten Zahlen ergibt sich hauptsächlich daraus, was als technischer Support gezählt wird und wie gebündelter und automatisierter Support in Umsatzbegriffen behandelt wird. Unser Ansatz bleibt nachvollziehbar, da der Gesamtwert auf Gerätenachfragepools, Kanalmix und die Durchdringung kostenpflichtiger Dienstleistungen zurückgeführt werden kann und anschließend mit Anbieterangaben und Rückmeldungen von Käufern auf Plausibilität geprüft wird.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Markt für technische Kundensupportdienstleistungen in den Vereinigten Staaten?
Der Markt wird im Jahr 2026 auf USD 10,82 Milliarden geschätzt.
Wie schnell wird der Markt für technische Kundensupportdienstleistungen voraussichtlich wachsen?
Er soll mit einer CAGR von 7,60 % wachsen und bis 2031 USD 15,61 Milliarden erreichen.
Welcher Servicetyp führt den Markt an?
Der technische Fern- und Online-Support hält den größten Anteil von 42,80 %.
Welche Gerätekategorie wächst am schnellsten?
Smart-Home-Geräte verzeichnen mit einer CAGR von 8,55 % das höchste Wachstum aufgrund der zunehmenden IoT-Einführung.
Seite zuletzt aktualisiert am:



