
Nordamerika IT-Dienstleistungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
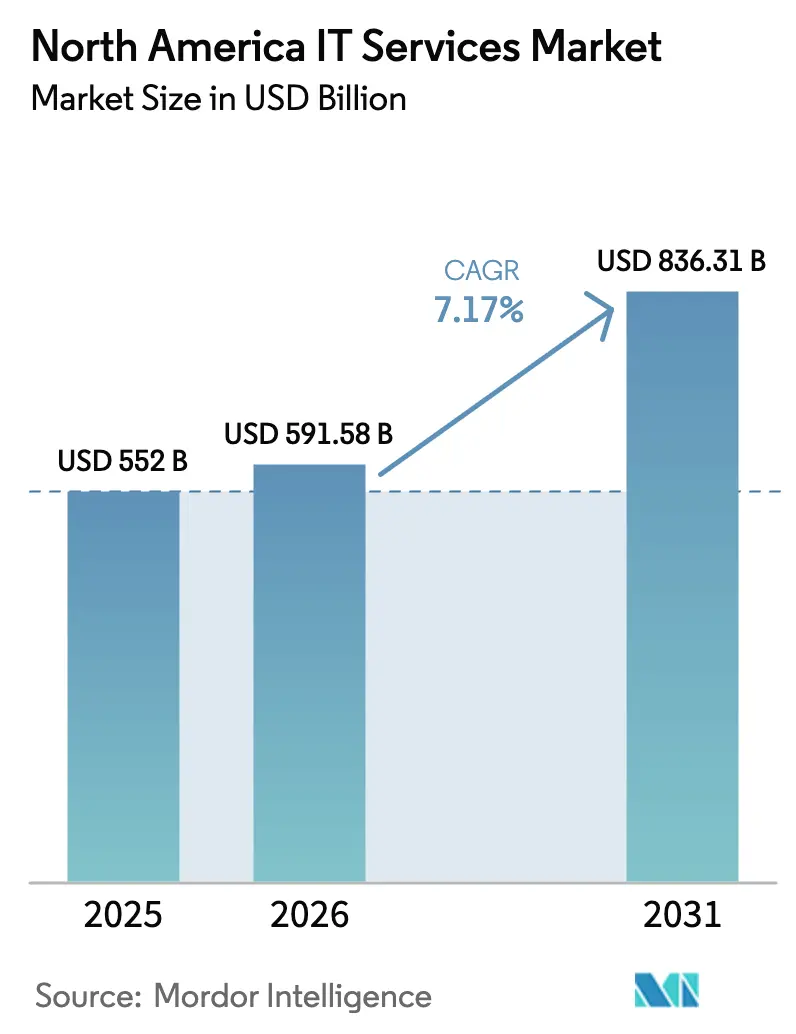
| Marktgröße im Basisjahr (2025) | 552 Milliarden US-Dollar |
| Marktgröße (2026) | 591.58 Milliarden US-Dollar |
| Marktgröße (2031) | 836.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.17 % |
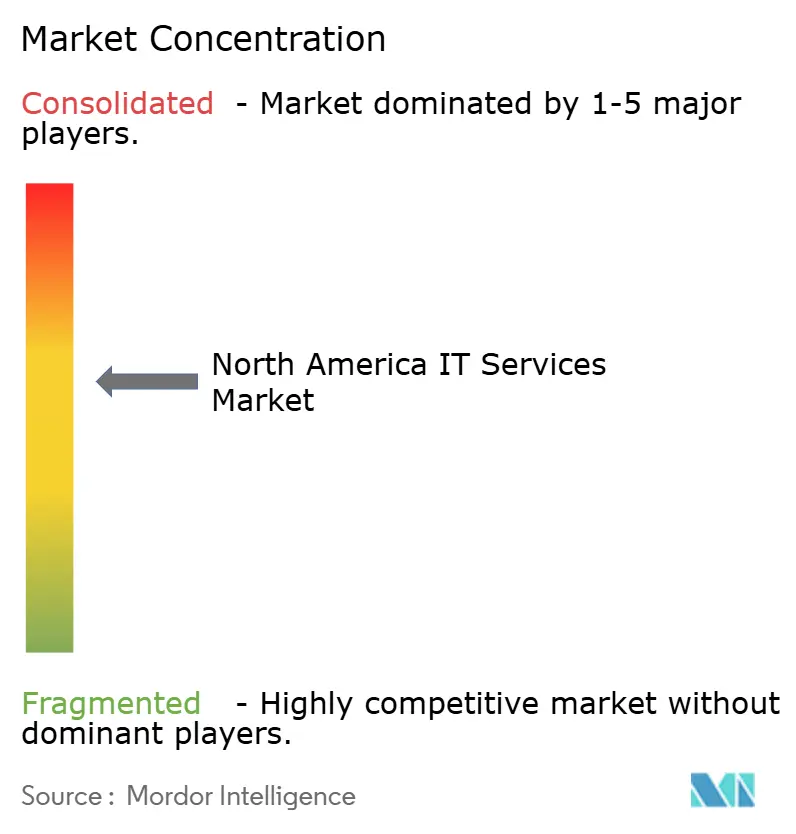
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika IT-Dienstleistungsmarkt Analyse von Mordor Intelligence
Das Marktvolumen des Nordamerika IT-Dienstleistungsmarktes wurde im Jahr 2025 auf 552 Milliarden USD geschätzt und wird voraussichtlich von 591,58 Milliarden USD im Jahr 2026 auf 836,31 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,17 % während des Prognosezeitraums (2026–2031). Rekordausgaben von Unternehmen für groß angelegte Cloud-Migrationen, die zunehmende Einführung KI-gestützter Plattformen sowie weitreichende Zero-Trust-Einführungen stützen diesen Aufwärtstrend. Nordamerika entfällt auf 40 % der weltweiten IT-Ausgaben und verzeichnete 2025 einen Anstieg von 10,2 %, was die zentrale Bedeutung der Region für die weltweite digitale Transformation unterstreicht. Vorstände verlangen Technologieprojekte, die sich direkt in Umsatzsteigerungen oder Kosteneinsparungen umsetzen lassen, und lenken Verträge zu Anbietern, die technische Leistung mit messbaren Ergebnissen verbinden können. Nearshore-Talentstandorte in Lateinamerika, die gegenüber US-amerikanischen Tarifen Kosteneinsparungen von 25 % bis 40 % bieten, lindern den Fachkräftemangel und ermöglichen gleichzeitig eine Zusammenarbeit in Echtzeit. Verschärfte Cyber-Bedrohungen, sich entwickelnde Datensouveränitätsvorgaben und höhere Kapitalkosten schaffen Komplexität bei der Umsetzung, bieten jedoch gleichzeitig Beratungsmöglichkeiten für compliance-erfahrene Anbieter.
Wesentliche Erkenntnisse des Berichts
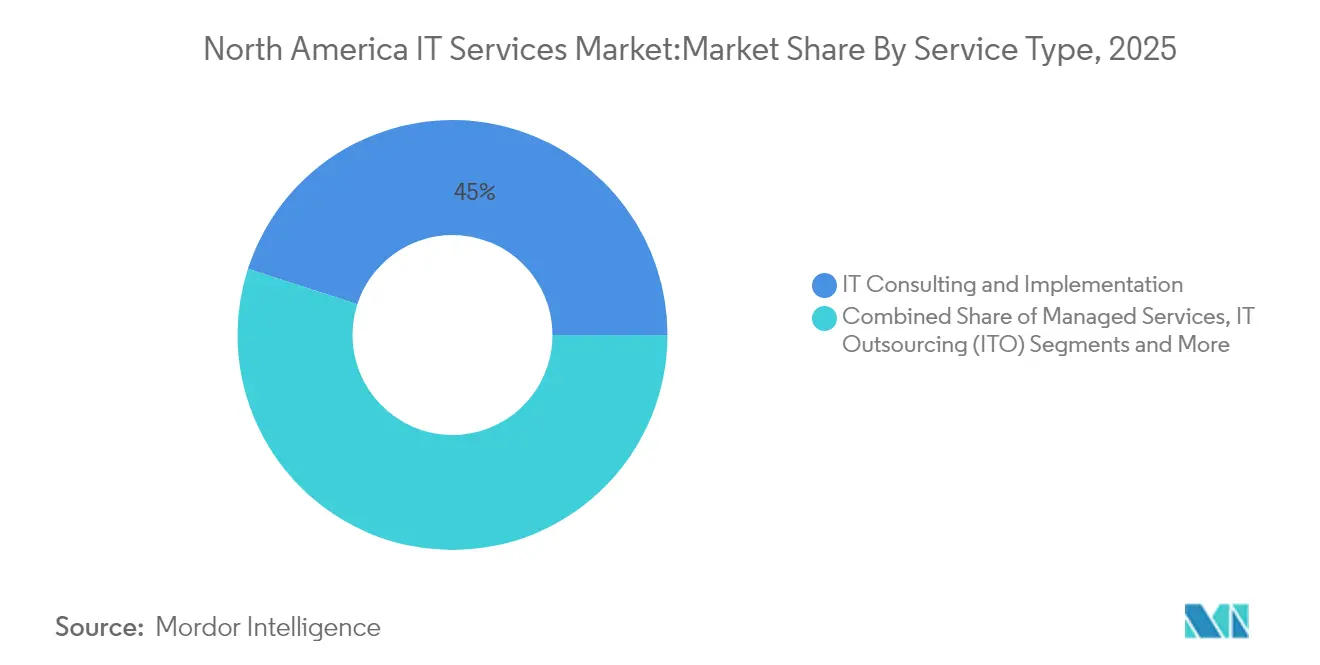
- Nach Servicetyp führte IT-Beratung und -Implementierung mit einem Anteil von 45,02 % am Nordamerika IT-Dienstleistungsmarkt im Jahr 2025, während Managed Services mit einer CAGR von 8,22 % bis 2031 am schnellsten wachsen.
- Nach Bereitstellungsmodell entfielen 2025 67,12 % des Nordamerika IT-Dienstleistungsmarktes auf On-Premise-Lösungen, doch die Cloud-Bereitstellung schreitet mit einer CAGR von 8,71 % voran.
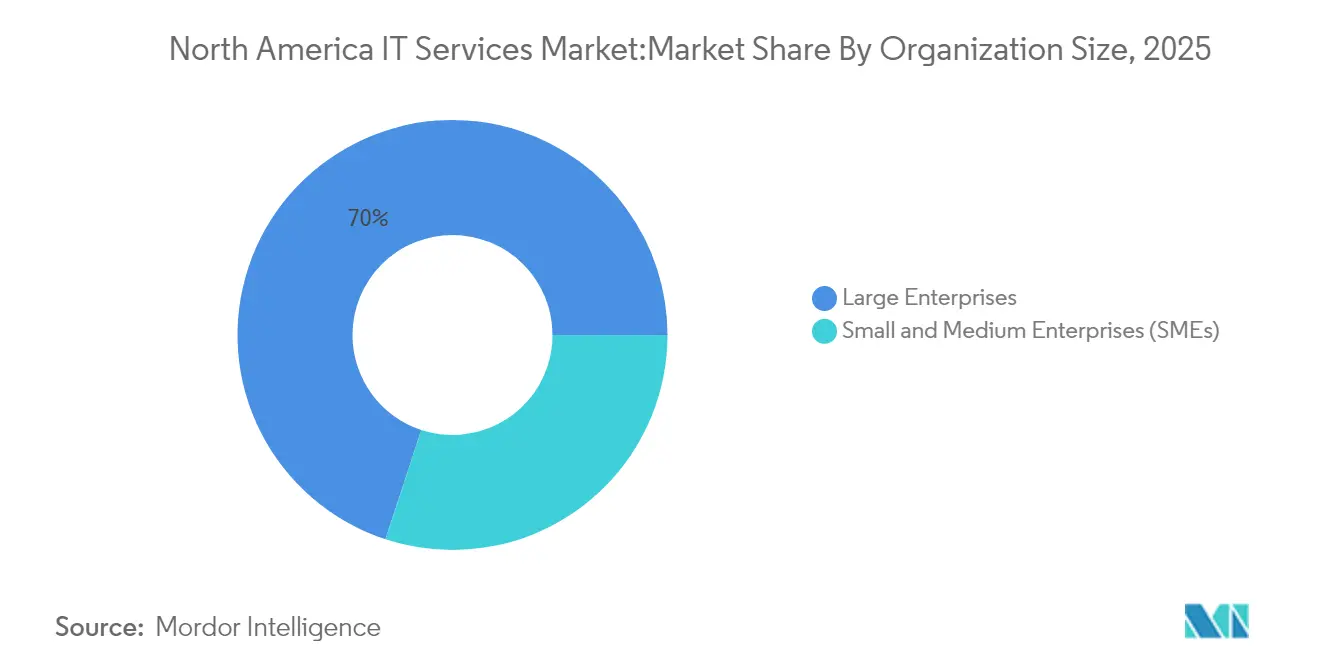
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 69,95 %, während KMU mit einer CAGR von 8,36 % bis 2031 wachsen sollen.
- Nach Endnutzerbranche entfielen 29,55 % des Nordamerika IT-Dienstleistungsmarktes im Jahr 2025 auf BFSI; Gesundheitswesen und Life Sciences verzeichnen bis 2031 die höchste CAGR von 7,42 %.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 40,60 % am Nordamerika IT-Dienstleistungsmarkt, während für Kanada bis 2031 eine CAGR von 7,86 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigung der unternehmensweiten digitalen Transformation | +2.1% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Schnelle Cloud- und Hybrid-Multi-Cloud-Migration | +1.8% | Global, frühe Gewinne in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cyber-Sicherheit und Zero-Trust-Einführung | +1.4% | Nordamerika als Kernmarkt, Ausbreitung nach Lateinamerika | Mittelfristig (2–4 Jahre) |
| Nearshore-Talentstandorte lindern den US-Fachkräftemangel | +0.9% | US-Lateinamerika-Korridor, Kanada-Mexiko | Langfristig (≥ 4 Jahre) |
| Ergebnisbasierte Preisgestaltung erschließt Nachfrage im Mittelstand | +0.7% | Nordamerika, expandierendes Mexiko | Mittelfristig (2–4 Jahre) |
| Managed GenAI-Beschleuniger als Service | +1.2% | USA führend, Kanada folgt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der unternehmensweiten digitalen Transformation
72 % der digitalen Führungskräfte erwarten höhere Budgets für 2025, was signalisiert, dass Transformation sich zu einer vollständigen Neugestaltung von Geschäftsmodellen entwickelt hat. Nordamerikanische Unternehmen geben durchschnittlich 33 Millionen USD jährlich für IT aus, was auf höhere Adoptionsraten und Arbeitskosten zurückzuführen ist. Verträge beinhalten zunehmend KI-gestützte Entscheidungsunterstützung, autonome Abläufe und Echtzeit-Kundenbindungsplattformen, die Anbietern eine mehrjährige Umsatzperspektive bieten.
Schnelle Cloud- und Hybrid-Multi-Cloud-Migration
Hybride Architekturen balancieren Leistung, Compliance und Kosten über Hyperscaler hinweg; bis 2027 werden 75 % der IT-Workloads voraussichtlich in der Cloud ausgeführt. Unternehmen setzen auf Multi-Cloud-Strategien, um eine Abhängigkeit von einzelnen Anbietern zu vermeiden, was die Nachfrage nach Orchestrierungs- und Governance-Diensten antreibt. Die drei führenden Hyperscaler halten einen Marktanteil von 67 %, dennoch diversifizieren Anwender, um Konzentrationsrisiken zu reduzieren.
Zunehmende Cyber-Sicherheit und Zero-Trust-Einführung
90 % der cloud-migrierenden Organisationen setzen auf Zero-Trust, jedoch fühlen sich nur 22 % der IT-Führungskräfte in Bezug auf ihre Cloud-Sicherheitslage sicher[1]Zscaler, "Zero-Trust-Adoptionsstatus 2024," zscaler.com. Die US-amerikanische Executive Order 14028 des Bundes verpflichtet Behörden zur Implementierung von Zero-Trust und katalysiert damit die Einführung im privaten Sektor.
Nearshore-Talentstandorte lindern den US-Fachkräftemangel
Die USA sehen sich bis 2026 einem prognostizierten Mangel von 1,2 Millionen Entwicklern gegenüber, was Unternehmen dazu veranlasst, lateinamerikanische Standorte zu nutzen, in denen allein Mexiko 723.000 Software-Ingenieure beschäftigt. Nearshoring bietet Einsparungen von 25 % bis 40 % und stimmt Arbeitszeiten aufeinander ab, was ein jährliches Outsourcing-Wachstum von 20 % beschleunigt.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Datensouveränität und Compliance-Komplexität | -1.6% | US-EU-Korridore, global | Langfristig (≥ 4 Jahre) |
| Akuter Fachkräftemangel und Lohninflation | -2.3% | Nordamerika als Kernmarkt, Nearshore-Standorte | Mittelfristig (2–4 Jahre) |
| CO₂-Offenlegungsregeln behindern das Outsourcing von Rechenzentren | -0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Höhere zinssatzbedingte Risikoaversion bei Verträgen | -1.1% | Nordamerika, Ausbreitung nach Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Compliance-Komplexität
Fragmentierte Datenschutzvorschriften zwingen Unternehmen, überlappende Rahmenwerke zu betreiben, die Kosten und architektonische Komplexität erhöhen. Regionsspezifische Vorgaben wie verschärfte KI-Transparenzregeln in der EU sowie Gesetze auf Bundesstaatsebene in Kalifornien, Oregon und Texas erfordern lokalisierte Verarbeitung und Echtzeit-Prüfbarkeit. Multi-Cloud-Umgebungen müssen Datenlokalisierungskontrollen integrieren, was den Orchestrierungsaufwand erhöht[2]Secure Privacy, "US-Datenschutz-Tracker auf Bundesstaatsebene," secureprivacy.ai. Spezialisierte Governance-Plattformen und rechtliche Beratungsdienste werden zunehmend in Transformationsgeschäfte eingebunden, was Projektzeitpläne und Preisgestaltung im Nordamerika IT-Dienstleistungsmarkt beeinflusst.
Akuter Fachkräftemangel und Lohninflation
Die mittleren IT-Löhne werden 2025 voraussichtlich um 3,3 % steigen, wobei die Prämien im Bereich KI und Software-Engineering 5 % übersteigen. Mangelbedingte Lohnsteigerungen belasten die Margen der Anbieter und erhöhen die Projektkosten für Kunden. Weiterbildungsprogramme, Low-Code-Automatisierung und akademische Allianzen mildern den Mangel, können den kurzfristigen Druck jedoch nicht vollständig ausgleichen. Der Fachkräftemangel bleibt die größte Einzelbremse für die Lieferkapazität in der gesamten Nordamerika IT-Dienstleistungsbranche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Beratung treibt Transformationskomplexität voranIT-Beratung und -Implementierung hielt im Jahr 2025 einen Anteil von 45,02 % am Nordamerika IT-Dienstleistungsmarkt und unterstreicht damit den hohen Stellenwert strategischer Beratung und des Änderungsmanagements. Engagements umfassen nun KI-gestützte Neugestaltung von Geschäftsprozessen, regulatorische Ausrichtung und Daten-Governance-Konzepte. Managed Services, mit einer prognostizierten CAGR von 8,22 %, decken die Nachfrage nach vorhersehbaren, ergebnisorientierten Abläufen über hybride Umgebungen ab. Das Wachstum wird durch KI-gestützte Service-Desks, AIOps-Plattformen und proaktive Störungsprävention angetrieben. Das IT-Outsourcing-Segment bleibt widerstandsfähig und bietet Kostenoptimierung und Zugang zu raren Fachkenntnissen, während sich BPO in Richtung intelligenter Automatisierung entwickelt. Aufkommende Kategorien wie KI-als-Service und Quantenberatung signalisieren zukünftige Marktpotenziale, obwohl sie gemeinsam nur einen bescheidenen Anteil am aktuellen Nordamerika IT-Dienstleistungsmarkt ausmachen.
Anbieter gestalten Portfolios durch Fusionen und Übernahmen um und investieren jährlich rund 20 Milliarden USD, um Automatisierungs-, Cybersicherheits- und vertikale Domänenfähigkeiten zu ergänzen. Erfolgreiche Integratoren standardisieren Lieferrahmen frühzeitig, beschleunigen das Cross-Selling und binden einheitliche Service-Kataloge ein. Diejenigen, die bei der Post-Merger-Integration scheitern, überlassen den Wert wendigen Wettbewerbern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Bereitstellungsmodell:
Hybride Architekturen gestalten Infrastruktur neuOn-Premise-Installationen machen nach wie vor 67,12 % des Umsatzes von 2025 aus, ihre Rolle hat sich jedoch zu Ankerpunkten innerhalb hochverteilter Netzwerke gewandelt. Das Cloud-Segment, das bis 2031 bei einer CAGR von 8,71 % Parität anstrebt, konzentriert sich auf Workload-Portabilität, datenschutzrechtliche Compliance und elastische Skalierung für KI-Training. Das Nordamerika IT-Dienstleistungsmarktvolumen für Cloud-Dienste wächst am schnellsten in regulierten Branchen, in denen souveräne Cloud-Varianten Compliance-Sicherheit bieten, ohne auf Hyperscale-Vorteile zu verzichten.
Marktführende Anbieter differenzieren sich durch durchgängige Beobachtbarkeit, Edge-to-Core-Datenintegration und plattformübergreifende Richtliniendurchsetzung. Die Nachfrage ist besonders stark für die Neuplattformierung von Legacy-Anwendungen auf Kubernetes, die Implementierung von Service-Mesh-Architekturen und die Einführung von FinOps-Praktiken, die Ausgaben gegenüber Wert-Benchmarks optimieren.
Nach Unternehmensgröße:
KMU beschleunigen die digitale AdoptionGroßunternehmen erzielten 2025 69,95 % des Umsatzes durch die Orchestrierung von Multi-Tower-Transformationsprogrammen, die Cloud-Modernisierung, KI-Analysen und Zero-Trust-Sicherheit umfassen. Dennoch sind KMU, angetrieben durch eine CAGR von 8,36 %, das am schnellsten wachsende Kundensegment, da Self-Service-Cloud-Portale und ergebnisbasierte Verträge gleiche Wettbewerbsbedingungen schaffen. Das Nordamerika IT-Dienstleistungsmarktvolumen für KMU-fokussierte Angebote wird durch gebündelte Managed Services gestützt, die Compliance und Cybersicherheit vereinfachen.
Anbieter, die auf dieses Segment abzielen, optimieren das Onboarding durch Automatisierung, standardisierte Vorlagen und branchenspezifische Best-Practice-Bibliotheken. Preistransparenz, modulare Add-ons und nutzungsabhängige Wachstumsoptionen sprechen kostenbewusste Eigentümer an und treiben die Durchdringung im verarbeitenden Gewerbe, bei professionellen Dienstleistungen und im digital-nativen Einzelhandel voran.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzerbranche:
Finanzdienstleistungen führen digitale Investitionen anBFSI trug 2025 mit 29,55 % zum Nordamerika IT-Dienstleistungsmarktvolumen bei, angetrieben durch den Auftrag zur Modernisierung von Zahlungssystemen, zur Betrugsbekämpfung und zur Einhaltung sich weiterentwickelnder Vorschriften. Banken integrieren KI in das Underwriting und KYC, setzen Blockchain für die Abwicklung ein und migrieren Kernplattformen in Cloud-Umgebungen, die für risikoreiche Workloads zertifiziert sind. Gesundheitswesen und Life Sciences verzeichnen mit einer CAGR von 7,42 % eine Beschleunigung bei digitalen Zugangsinitiativen, klinischer Entscheidungsunterstützung und datengetriebenem Forschungsbetrieb. Anbieter mit HIPAA-konformen Architekturen und FDA-konformen Validierungsdiensten gewinnen Marktanteile.
Regierungsprogramme priorisieren Bürgerservice-Portale, Cybersicherheitsverstärkung und Open-Data-Initiativen und sichern stabile Ausgaben trotz Budgetprüfung. Das verarbeitende Gewerbe investiert in Industrie 4.0 – IoT-Sensoren, digitale Zwillinge und vorausschauende Wartung –, während der Einzelhandel sich auf die Transparenz der Lieferkette und die Omnichannel-Personalisierung konzentriert. Branchenübergreifend konvergiert die Nachfrage auf KI-Governance, Datenvertrauensrahmen und Nachhaltigkeitsanalysen.
Geografische Analyse
Vereinigte Staaten IT-Dienstleistungsmarkt
Die Vereinigten Staaten bilden das Fundament des nordamerikanischen IT-Dienstleistungsmarkts und erzeugen anhaltende Nachfrage durch Modernisierungsprogramme der Fortune-500-Unternehmen, Cloud-Migrationen im Mittelstand sowie Cybersicherheitsauflagen von Bundesbehörden. Projektpipelines konzentrieren sich auf KI-gestütztes DevOps, die Einführung von Low-Code-Plattformen und sichere Software-Lieferketten-Frameworks. Staatliche Anreize zur Wiederverlagerung der Halbleiterfertigung und zur Härtung kritischer Infrastrukturen verstärken die Ausgaben für Edge-Computing und OT-Sicherheit.
Kanada IT-Dienstleistungsmarkt
Kanadas Wachstum übertrifft den regionalen Durchschnitt, da die Modernisierung des öffentlichen Sektors mit KI-Experimenten des Privatsektors in den Bereichen fintech, Cleantech und digitaler Handel zusammenfällt. Der kanadische Cybersicherheitsmarkt, der im Jahr 2024 mit 12,96 Milliarden USD bewertet wurde, treibt Anbieterinvestitionen in SOC-als-Dienst und Zero-Trust-Beratung voran. Die staatliche Förderung von Quantenforschungslaboren legt den Grundstein für Chancen der nächsten Generation, obwohl ein Rückgang von 3,2 % bei den Bundes-Wissenschafts- und Technologiebudgets für 2024 kurzfristigen Finanzierungsdruck erzeugt.
Mexiko IT-Dienstleistungsmarkt
Mexikos Dynamik resultiert aus seiner wachsenden Ingenieurbasis, stabilen makroökonomischen Grundlagen und der Nähe zu US-amerikanischen Nachfragezentren. Die Hybrid-Cloud-Akzeptanz im Land wird voraussichtlich von 45 % im Jahr 2024 auf 58 % bis 2026 steigen, was die Nachfrage nach Migrations-, verwalteten Sicherheits- und latenzooptimierten Netzwerkdiensten ankurbelt. Die Engagements von Hyperscalern wie Microsoft, Google und AWS verwandeln die Region in ein Rechenzentrum-Drehkreuz, obwohl Engpässe bei der Energieversorgung und die Verfügbarkeit von Fachkräften weiterhin Beobachtungspunkte bleiben. Da die KI-Ausgaben bis 2025 voraussichtlich um das 2,4-Fache steigen werden, bietet Mexiko Anbietern sowohl den Hebel von Lieferzentren als auch eine wachsende inländische Kundenbasis.
Regulatorisches Umfeld
Die IT-Dienstleistungserbringung in Nordamerika wird durch bundesstaatliche Vorgaben und einzelstaatliche Anforderungen geprägt, insbesondere in den Bereichen KI, Datenschutz und Cybersicherheit. Im Jahr 2026 haben mehrere US-Bundesstaaten Beschränkungen für bestimmte KI-Anwendungen im Gesundheits- und Versicherungswesen erlassen, darunter Alabama und Georgia für die Krankenversicherung sowie Colorado und Nebraska für die psychische Gesundheitsversorgung. Dies hat die Compliance- und Modell-Governance-Arbeitsströme innerhalb umfassenderer Transformationsprogramme erweitert.
Im Bereich Cybersicherheit bleiben die NIST-Rahmenwerke das Rückgrat vieler Sicherheits- und Datenschutzprogramme im Privatsektor, und die Bundesbeschaffung treibt weiterhin die Übernahme kommerzieller Praktiken voran, insbesondere für Zero-Trust und sichere Cloud-Betriebsabläufe. Auch die Sicherheitsanforderungen für IoT und kritische Infrastrukturen werden zunehmend durch Kennzeichnungs- und Koordinierungsmechanismen formalisiert. Die FCC benannte die ioXt Alliance am 13. April 2026 zum federführenden Verwalter des US Cyber Trust Mark IoT-Kennzeichnungsprogramms, was die Nachfrage nach Test-, Compliance-Dokumentations- und Secure-by-Design-Engineering-Dienstleistungen in vernetzten Geräteökosystemen weiter verstärkt. Für die IT-Beschaffung im öffentlichen Sektor nutzt die US General Services Administration (GSA) das Federal Integrated Business Framework (FIBF) und die IT Cost Transparency Taxonomy zur Verwaltung von IT-Investitionsdaten, während der IT Sector Coordinating Council (IT SCC) die Zusammenarbeit zwischen der Industrie und CISA/DHS bei der Resilienz unterstützt. Dies beeinflusst die Anbieterqualifizierung, die Berichterstattungserwartungen und die Lieferkontrollen für Verträge im öffentlichen Sektor.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der IT-Dienstleistungen in Nordamerika umfasst Strategie- und Architekturberatung, Anwendungs- und Datentechnik, Cloud- und Plattformmigration, Cybersicherheits- und Risikodienste sowie den laufenden Betrieb über Managed Services. Hyperscaler, darunter AWS und Microsoft Azure, sowie Plattformanbieter stehen als Infrastruktur- und Toolchain-Anbieter vorgeschaltet, während globale Integratoren und Spezialfirmen die Systemintegration, DevSecOps, FinOps und vertikalisierte Lösungen übernehmen. Die Leistungserbringung wird zunehmend um einheitliche Delivery-Plattformen organisiert, die proprietäre Assets, einschließlich anbietereigener KI-Tools, mit Hyperscaler-Diensten verbinden, unterstützt durch Partner-Ökosysteme, die zur Beschleunigung von Migrationsfabriken, der Modernisierung des Sicherheitsbetriebs und der Einführung von Datenplattformen genutzt werden.
Assurance, Governance und Lieferkettensicherheit sind über die gesamte Kette hinweg eingebettet, vom Design bis zum Betrieb. Der Schwerpunkt der US-Regierung auf der Resilienz der IKT-Lieferkette hat die Prüfung von Softwarekomponenten, Open-Source-Abhängigkeiten und Drittanbieter-Infrastruktur verstärkt. Infolgedessen integrieren Anbieter automatisierte Kontrollen, kontinuierliche Compliance und Drittanbieter-Risikomanagement in ihre Leistungserbringungszyklen. Auf Käuferseite prägen Beschaffungsanforderungen und öffentlich-private Koordinierungsgremien wie CISA-verknüpfte Sektorstrukturen die Dienstleistungsqualifizierung, Berichterstattung und Erwartungen an die Vorfallreaktion, was die Bedeutung von Compliance-Beratung und Managed Security innerhalb durchgängiger Verträge erhöht.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt hoch, ist jedoch strukturell differenziert. Globale Integratoren – IBM, Accenture und Microsoft – behalten Breite in den Bereichen Beratung, Cloud und Managed Services bei, erzielen Skaleneffizienzen und sichern Budgetanteile. Mittlere Herausforderer nutzen tiefes vertikales Fachwissen und plattformzentrierte Lieferung, um größere Konkurrenten in bestimmten Nischen zu überflügeln. Ein jährlicher Deal-Flow von rund 100 Akquisitionen im Wert von 20 Milliarden USD unterstreicht den Wettlauf um fortschrittliche Analysen, Cybersicherheit und Automatisierungsfähigkeiten.
Trotz des Volumens erschließen weniger als 20 % der Akquisitionen vollständig Cross-Selling-Synergien, was eine Öffnung für agile Unternehmen mit disziplinierten Integrationsstrategien schafft. Cloud-native Akteure nutzen Infrastruktur-als-Code, AIOps und DevSecOps-Pipelines, um schnellere, günstigere und transparentere Dienste zu liefern. Nearshore-Spezialisten kombinieren Kosteneffizienz mit abgestimmten Zeitzonen, während KI-native Beratungsunternehmen proprietäre Large-Language-Model-Rahmenwerke nutzen, um die Lieferung zu beschleunigen und geistiges Eigentum zu differenzieren.
Strategische Investitionen konzentrieren sich auf ergebnisbasierte Dienstleistungsrahmen, KI-gesteuerte Service-Kataloge und Nachhaltigkeits-Dashboards, die CO₂-Einsparungen quantifizieren. Anbieter, die Predictive Analytics in verwaltete Verträge einbetten, können Betriebszeit und Leistung garantieren und technische SLAs in Vorstandskennzahlen umwandeln. Aufkommende Wettbewerbsfelder umfassen Hybrid-Cloud-Datenfabrik-Orchestrierung, KI-Ethik und Compliance-Beratung sowie branchenspezifische digitale Zwillinge.
Branchenführer im Nordamerika IT-Dienstleistungsmarkt
IBM
Microsoft Corporation
TCS Limited
Wipro Limited
Amazon Web Services (AWS) Professional Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika IT-Dienstleistungsmarkt
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Tata Consultancy Services (TCS)
- Infosys Limited
- Wipro Limited
- HCLTech
- Capgemini SE
- Cognizant Technology Solutions
- Deloitte Consulting
- Amazon Web Services (AWS) Professional Services
- DXC Technology
- CGI Inc.
- NTT DATA Services
- Kyndryl Holdings
- EPAM Systems
- Tech Mahindra
- Rackspace Technology
- Softchoice Corporation
- Insight Enterprises
- Perficient Inc.
- ThoughtWorks
Lesen Sie die Analyse der Nordamerika IT-Dienstleistungsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Die unternehmensweite Einführung von Copilot-artigen Produktivitäts- und agentenbasierten Workflows erweitert den adressierbaren Umfang für IT-Dienstleistungen und umfasst neben der Bereitstellung auch die Neugestaltung von Betriebsmodellen, Sicherheitshärtung und Anwendungsrefactoring. Bis Dezember 2025 berichtete Microsoft, dass Unternehmen wie TCS, Wipro, Cognizant und Infosys jeweils über 50.000 Microsoft Copilot-Lizenzen eingesetzt hatten. Diese Basis unterstützt die Folgenachfrage nach Identitäts-Governance, SOC-Modernisierung, Datenplattform-Bereitschaft und Change-Management, verknüpft mit messbaren Geschäftsergebnissen. Anbieter reagieren mit gebündelten Beschleunigern und Managed Operations rund um diese Tools und schaffen damit Freiräume für Käufer aus dem mittleren Marktsegment, die standardisierte Implementierungsmuster und laufende Governance wünschen, ohne große interne KI-Betriebsteams aufzubauen.
Partnergeführte Transformationsbewegungen schaffen ebenfalls neue Einstiegspunkte für mehrjährige Managed-Services- und Modernisierungsprogramme, insbesondere bei der Cloud-, Sicherheits- und Mainframe-zu-Cloud-Modernisierung. IBM startete im Juli 2026 eine dedizierte Microsoft Practice für KI- und Cloud-Transformation, und AWS und IBM präsentierten auf der IBM Think 2026 gemeinsame Lösungen für agentenbasierte KI und Modernisierung, was unterstreicht, dass Hyperscaler-Allianzen ein zentraler Markteintrittsweg für komplexe hybride Umgebungen sind. Parallel dazu bleibt der öffentliche Sektor in den USA ein Ankerpunkt für groß angelegte Modernisierungs- und Cybersicherheitsarbeiten, unterstützt durch strukturierte IT-Investitionsmanagementansätze innerhalb der GSA, einschließlich FIBF. Dieser Ansatz erhöht die Nachfrage nach Anbietern, die Compliance- und Transparenzanforderungen in wiederholbare Leistungserbringung, Kontrollen und Berichterstattung übersetzen können.
Recent Industry Developments in Nordamerika IT-Dienstleistungsmarkt
- Juli 2026: IBM kündigte die allgemeine Verfügbarkeit von Lightwell an, eine Investition von 5 Milliarden USD in Frontier-KI-Fähigkeiten und Engineering-Ressourcen zur Behebung von Open-Source-Softwareschwachstellen. Die Initiative erweitert die KI-Plattform und die Risikominderungsdienste von IBM und könnte die Wettbewerbsdynamik im Bereich KI-gestützter IT-Dienstleistungen neu gestalten.
- Juli 2026: IBM Consulting und Microsoft verstärkten ihre Partnerschaft, um Kunden bei der Modernisierung von Sicherheitsoperationen und dem Schutz hybrider Cloud-Identitäten mithilfe von Microsoft Sentinel und Microsoft Defender XDR in Kombination mit IBM TDR Cloud Native Services zu unterstützen. Die Zusammenarbeit bettet IBM- und Microsoft-Angebote in Sicherheitsoperationen ein und könnte Cross-Selling und größere Managed-Security-Aufträge im nordamerikanischen IT-Dienstleistungsmarkt fördern.
- Juli 2026: IBM Consulting startete eine dedizierte Microsoft Practice innerhalb von IBM Consulting, um Lösungen für KI-, Cloud- und Sicherheitstransformationen unter Nutzung von Microsoft Copilot, Azure OpenAI und Fabric bereitzustellen. Die fokussierte Practice signalisiert einen gezielten Ausbau der Fähigkeiten in KI-, Cloud- und Sicherheitsprojekten und könnte den Projektmix zugunsten von IBM-geführten, Microsoft-gestützten Pipelines verschieben.


Nordamerika IT-Dienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ausgaben für ausgelagerte und projektbasierte IT-Dienstleistungen, die an Organisationen in ganz Nordamerika erbracht werden, und deckt Planung, Aufbau, Betrieb und Absicherung von IT-Umgebungen wertmäßig ab.
Ausgeschlossener Umfang: Wir schließen Umsätze aus Software-Lizenzpaketen, reine Konnektivitätsdienste und den Verkauf von IT-Hardware als eigenständige Produkte aus.
Übersicht der Segmentierung
- Nach Servicetyp
- IT-Beratung und -Implementierung
- Managed Services
- IT-Outsourcing (ITO)
- Business Process Outsourcing (BPO)
- Sonstige Servicetypen
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- Regierung und öffentlicher Sektor
- Verarbeitendes Gewerbe
- Gesundheitswesen und Life Sciences
- Einzel- und Konsumgüter
- Logistik und Transport
- Sonstige Endnutzerbranchen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir beginnen mit Sekundärforschung, um den Nachfragekontext und die Abgrenzungen dessen festzulegen, was als IT-Dienstleistung im Gegensatz zu angrenzenden Technologieausgaben gezählt wird. Öffentliche Quellen werden verwendet, um das Modell mit wiederholbaren Indikatoren zu untermauern, wie offiziellen IT-Ausgabenreihen und makroökonomischen Treibern für die USA, Kanada und Mexiko.
Zu den herangezogenen Quellen zählen Publikationen und Datensätze wie die US Bureau of Economic Analysis, das US Census Bureau (einschließlich dienstleistungsbezogener Reihen, soweit zutreffend), Statistics Canada, die OECD und die Weltbank, gefolgt von ergänzenden Auswertungen von Geschäftsberichten, Investorenpräsentationen und seriöser Wirtschaftspresse. Wo dies bei der Aufschlüsselung von Unternehmensumsätzen und der Überprüfung der Exposition einzelner Dienstleistungslinien hilft, nutzen wir außerdem kostenpflichtige Datenbanken für Unternehmensfinanzen und Nachrichten sowie Patentdatenbanken, um zu erkennen, wohin Investitionen fließen. Diese Liste ist nur beispielhaft, und im Rahmen der Arbeit wurden weitere Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Primärarbeit wurde eingesetzt, um zu überprüfen, was Unternehmen derzeit tatsächlich kaufen und wie sich die Preisgestaltung und der Leistungsmix zwischen Beratung, Managed Services und Outsourcing verschieben. Wir sprachen mit einer Mischung aus Käufern, Führungskräften der Leistungserbringung und kanalorientierten Rollen in den USA, Kanada und Mexiko, sodass Annahmen zu Vertragslaufzeit, Verlängerungsverhalten und Preislisten an tatsächliche Kaufmuster angepasst werden konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 19% |
| Mittleres Segment: 52% | Funktions-/Bereichsleiter: 23% |
| Kleinere Akteure: 19% | Manager: 58% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels einer Top-down-Rekonstruktion, bei der regionale IT-Ausgabenpools mithilfe von Annahmen zur Dienstleistungsintensität, Outsourcing-Neigung und Liefermix nach Land in adressierbare Nachfrage übersetzt werden. Sobald der Nachfragepool definiert ist, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, etwa durch stichprobenartige Aufschlüsselungen der Anbieterumsätze nach Geografie, Kanalprüfungen zur Aktivität großer Verträge und eine ASP-x-Volumen-Logik für gängige Leistungsabläufe.
Wichtige Einflussfaktoren, die das Modell prägen, umfassen das Wachstum der IT-Budgets von Unternehmen, die Cloud-Migration und die Einführung von Managed Cloud, die Dynamik von Cybersicherheits- und Zero-Trust-Programmen, die Verfügbarkeit von Arbeitskräften und die Lohninflation für Leistungserbringungsrollen sowie die Mixverschiebung zwischen projektbasierter Arbeit und wiederkehrenden Managed Services. Da sich die Preisgestaltung in diesem Markt schneller bewegen kann als die Volumina, verfolgen wir die Entwicklung der Preislisten und Rabattmuster und wenden diese anschließend konsistent auf den Dienstleistungsmix an, statt einen einzigen pauschalen Inflationsfaktor zu verwenden.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine leichte multivariate Regressionsschicht gestützt wird, wobei die Haupttreiber die IT-Ausgabenaussichten, die makroökonomischen Bedingungen und das Tempo der Cloud- und Sicherheitsinitiativen sind. Wenn Bottom-up-Signale für ein kleineres Land oder eine Nischendienstleistungslinie fehlen, schließen wir die Lücke mithilfe von Peer-Verhältnissen und käuferseitigen Budgetierungsmustern und überprüfen die Gesamtwerte anschließend erneut anhand unabhängiger Ausgabenindikatoren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Prüfungen validiert, beginnend mit der internen Konsistenz über Länder und Dienstleistungskategorien hinweg, gefolgt von Abweichungsprüfungen gegenüber unabhängigen Indikatoren wie dem allgemeinen Wachstum der IT-Ausgaben, gemeldeter Aktivität bei Großaufträgen und richtungsweisenden Verschiebungen im Outsourcing. Ausreißer werden untersucht und entweder durch überarbeitete Annahmen korrigiert oder mit einer schriftlichen Begründung beibehalten, die später überprüft werden kann.
Vor der Freigabe durchläuft das Modell samt Annahmen mehrere Analystenprüfungen, und Experten werden erneut kontaktiert, wenn Rückmeldungen zu Preisgestaltung, Wachstum oder Umfang im Widerspruch zu den Sekundärdaten stehen. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, die Budgets oder Lieferkapazitäten verändern, werden Zwischenaktualisierungen vorgenommen. Kurz vor der Veröffentlichung wird ein aktueller Datendurchlauf abgeschlossen, damit die Kunden zum Zeitpunkt der Veröffentlichung die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für IT-Dienstleistungen in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für IT-Dienstleistungen in Nordamerika weichen häufig aufgrund des Zeitpunkts der Währungsumrechnung, der Handhabung gemischter Dienstleistungspreise und der Geschwindigkeit, mit der Annahmen aktualisiert werden, voneinander ab, was jeweils die endgültige Zahl verändern kann. Unterschiede ergeben sich auch daraus, was als IT-Dienstleistung im Gegensatz zu angrenzenden Technologieausgaben behandelt wird, insbesondere wenn Pakete Software-, Cloud-Nutzungs- oder Telekommunikationselemente enthalten.
In dieser Studie werden monatliches FX-Timing, Preislistenentwicklung und käuferseitige Validierungsprüfungen als laufende Eingaben behandelt, weshalb die Momentaufnahme für 2025 anders aussehen kann als ältere anderswo berichtete Basisjahr-Betrachtungen. Dieser Modellierungstakt wird auch bei den mit Mordor Intelligence verknüpften Aktualisierungen verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 552 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 500 Milliarden USD (2022) | Verwendet ein älteres Basisjahr, und der Anwendungsbereich kann abweichen, wenn gebündelte Technologieausgaben unter IT-Dienstleistungen erfasst werden, ohne Software- und Cloud-Nutzung konsequent von Dienstleistungen zu trennen. |
| Fachpublikation B | 701 Milliarden USD (2027) | Das zukünftige Jahr wird ohne klare Aufteilung zwischen Preis und Volumen dargestellt, und die Kennzahlen können empfindlich auf aggressive ASP-Erhöhungsannahmen und vereinfachtes FX-Timing über den gesamten Prognosezeitraum reagieren. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Wahl des Basisjahres, Abgrenzungsentscheidungen bezüglich gebündelter Ausgaben und die Art und Weise, wie Preisgestaltung und FX über die Zeit angewendet werden. Durch die explizite Beibehaltung der Preislogik und die erneute Überprüfung der Gesamtwerte anhand käuferseitiger Signale bleibt die Schätzung nachvollziehbar an einen klaren Nachfragepool und wiederholbare Schritte gebunden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Nordamerika IT-Dienstleistungsmarkt?
Der Markt erreichte 2026 591,58 Milliarden USD und wird voraussichtlich bis 2031 auf 836,31 Milliarden USD bei einer CAGR von 7,17 % wachsen.
Welcher Servicetyp hält den größten Anteil?
IT-Beratung und -Implementierung führt mit 45,02 % des Umsatzes von 2025 und spiegelt die Nachfrage nach strategischer Beratung in komplexen Transformationsprogrammen wider.
Warum wachsen Managed Services schneller als andere Segmente?
Ergebnisbasierte Preisgestaltung, KI-gestützte Service-Automatisierung und der Bedarf an einem 24/7-Hybrid-Cloud-Management treiben eine CAGR von 8,22 % bei Managed Services an.
Welches Land ist der am schnellsten wachsende Markt?
Für Kanada wird bis 2031 eine CAGR von 7,86 % prognostiziert, dank unterstützender staatlicher Digitalstrategien und wachsender Investitionen in Cybersicherheit.
Was ist das größte Hemmnis für das Marktwachstum?
Ein gravierender Fachkräftemangel treibt Löhne in die Höhe und begrenzt die Lieferkapazität, wodurch die CAGR-Prognose um geschätzte 2,3 % gemindert wird.
Wie differenzieren sich Anbieter in einem wettbewerbsintensiven Marktumfeld?
Führende Unternehmen betten KI in die Leistungserbringung ein, investieren in Nearshore-Talentstandorte und setzen auf ergebnisbasierte Verträge, die Honorare an die Geschäftsergebnisse der Kunden knüpfen.
Seite zuletzt aktualisiert am:



