
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.71 Milliarden US-Dollar |
| Marktgröße (2026) | 1.79 Milliarden US-Dollar |
| Marktgröße (2031) | 2.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.31 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
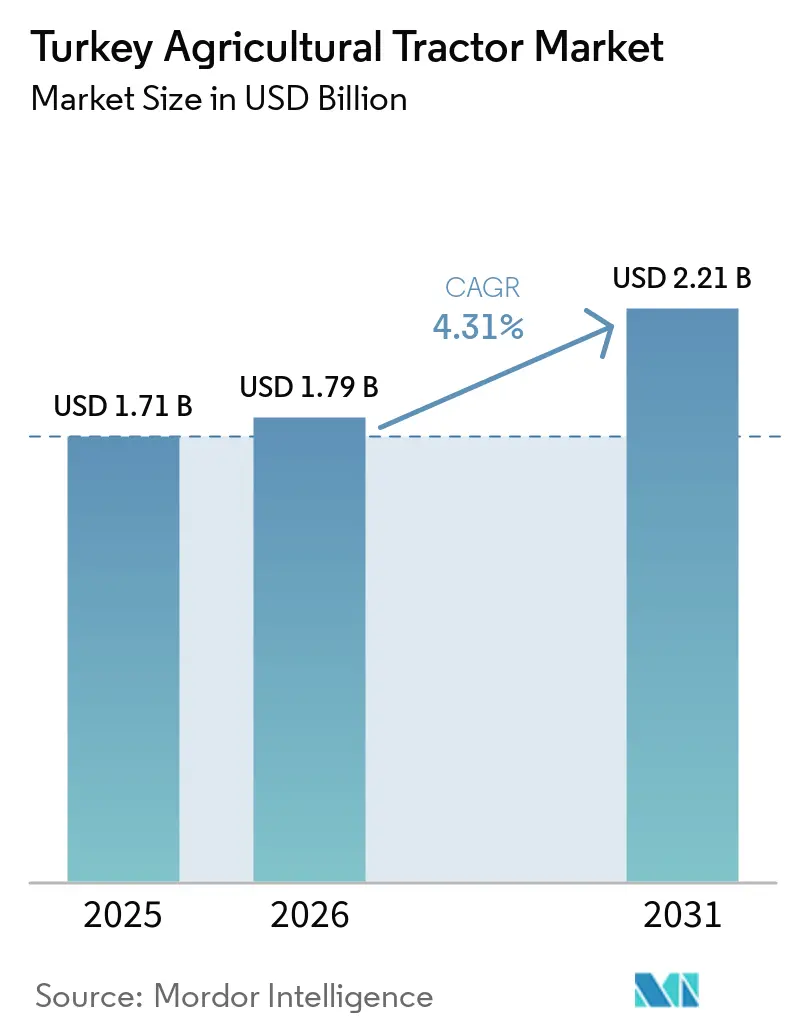
Analyse des türkischen Landwirtschaftstraktormarkts von Mordor Intelligence
Die Größe des türkischen Landwirtschaftstraktormarkts soll von 1,71 Milliarden USD im Jahr 2025 auf 1,79 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,41 % über den Zeitraum 2026–2031 einen Wert von 2,21 Milliarden USD erreichen. Günstige Kreditkonditionen der Ziraat Bank, eine robuste inländische Fertigungsbasis und eine starke Ersatznachfrage für 25 Jahre alte Maschinen stützen ein stetiges Volumenwachstum. Inflation bei Inputpreisen und Währungsvolatilität belasten die kurzfristige Stimmung; Telematikprogramme der OEM (Originalausrüstungshersteller), staatliche Verschrottungsanreize und präzisionsfertige Traktoren im mittleren Leistungsbereich halten die Investitionsausgaben-Pipelines aktiv. Die Wettbewerbsintensität bleibt hoch, da die fünf führenden Marken einen erheblichen Marktanteil halten, was zu strategischen Akquisitionen und regionaler Händlernetzexpansion zur Verteidigung ihrer Position führt. In den nächsten fünf Jahren werden Elektrifizierungspilotprojekte, von Frauen geführte Genossenschaftskäufe und Vertragslandwirtschaftscluster voraussichtlich den Einheitenmix in Richtung höherer Motorleistung und konnektivitätsfähiger Modelle verschieben.
Wichtigste Erkenntnisse des Berichts
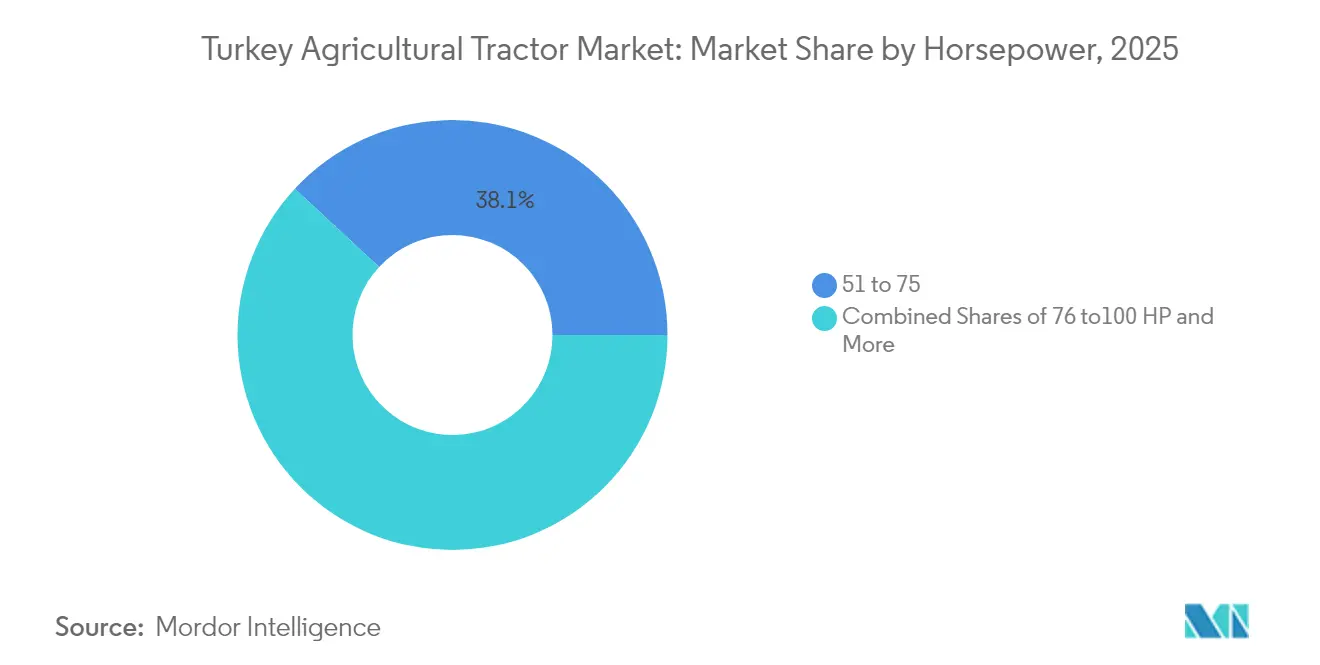
- Nach Motorleistung hielt das Segment 51–75 PS im Jahr 2025 einen Marktanteil von 38,10 % am türkischen Landwirtschaftstraktormarkt, und das Segment 76–100 PS soll bis 2031 die schnellste CAGR von 5,55 % verzeichnen.
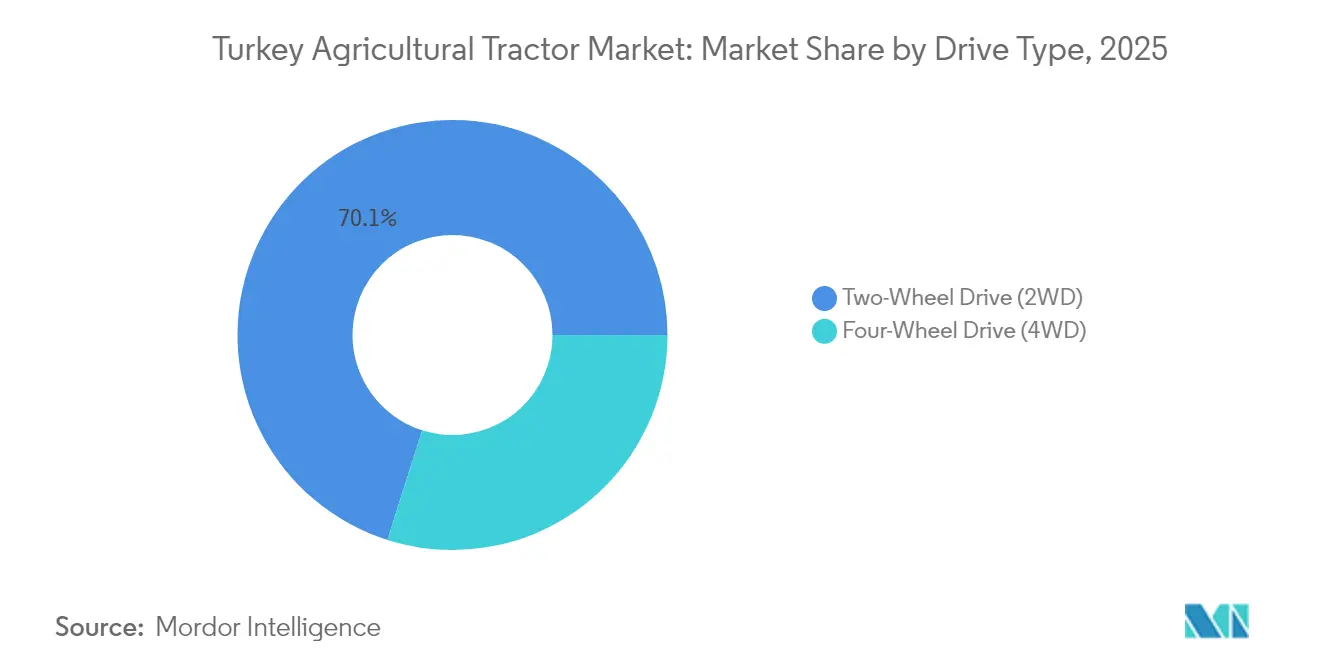
- Nach Antriebsart erfassen Zweiradantrieb-Konfigurationen (2WD) im Jahr 2025 einen Anteil von 70,10 % an der Marktgröße des türkischen Landwirtschaftstraktormarkts, während das Vierradantrieb-Segment (4WD) bis 2031 mit einer CAGR von 6,15 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im türkischen Landwirtschaftstraktormarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für landwirtschaftliche Arbeitskräfte | +1.2% | National, am stärksten in Marmara und der Ägäisregion | Kurzfristig (≤ 2 Jahre) |
| Zunehmende staatliche Mechanisierungsanreize und subventionierte Kredite | +1.0% | National, Schwerpunkt in Zentralanatolien und Südostanatolien | Mittelfristig (2–4 Jahre) |
| Starke Ersatznachfrage für veraltete Maschinenparks | +0.8% | National, Priorität in der Schwarzmeerregion und im Mittelmeerraum | Langfristig (≥ 4 Jahre) |
| Wachstum von Vertragslandwirtschaftsclustern in Zentralanatolien | +0.5% | Zentralanatolien und angrenzende Regionen | Mittelfristig (2–4 Jahre) |
| Von OEM geführte Telematik-Nachrüstkampagnen zur Förderung von Upgrade-Zyklen | +0.3% | National, frühe Akzeptanz in Marmara und Zentralanatolien | Langfristig (≥ 4 Jahre) |
| Zunahme von Frauen geführter Agrargenossenschaften mit Nachfrage nach Kompakttraktoren | +0.2% | Ost- und Südostanatolien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für landwirtschaftliche Arbeitskräfte
Die täglichen Landarbeitslöhne überstiegen 2024 TL 900 (USD 22,50), ein Niveau, das die Mechanisierungsgewinnschwellen in Marmara und der Ägäisregion entscheidend zugunsten von Geräteinvestitionen für Gewächshaus-, Obstgarten- und Ackerbaubetriebe verschob. Anhaltende Landflucht bedeutet, dass 75 % der Agrarunternehmen Schwierigkeiten haben, Saisonarbeitskräfte zu finden; infolgedessen steigt die Nachfrage nach 51–75 PS Nutzfahrzeugtraktoren, die mehrere Aufgaben abdecken können, rapide an. Lohndienstleistungen ersetzen menschliche Arbeitskraft und verankern das Wachstum im mittleren Leistungsbereich zusätzlich. Der Arbeitskräftemangel ist daher ein struktureller Nachfragetreiber, der die Einführung kompakter, kraftstoffeffizienter Modelle mit Frontladerkapazität für gemischte Landwirtschaft beschleunigt.
Zunehmende staatliche Mechanisierungsanreize und subventionierte Kredite
Die zinslosen Traktordarlehen der Ziraat Bank von bis zu TL 1 Million (USD 25.000) laufen bis 2027 und werden durch TL 10,2 Milliarden (USD 255 Millionen) an Mechanisierungszuschüssen ergänzt, die für 7.160 Projekte vorgesehen sind. Das landwirtschaftliche Kreditportfolio der Bank stieg im dritten Quartal 2024 auf TL 527 Milliarden (USD 13,18 Milliarden), was 74 % der ausstehenden Agrarkredite entspricht. Frauen und Jugendliche erhalten Vorzugskonditionen, was die Käuferbasis für neue Traktoren erweitert. Die Kreditflüsse sind am stärksten in den Vertragslandwirtschaftszentren Zentralanatoliens und in den bewässerten Baumwollgürteln Südostanatoliens, sodass die Verkaufsdynamik auch bei andernorts hohen Zinssätzen widerstandsfähig bleibt.
Starke Ersatznachfrage für den veralteten Maschinenpark
Der durchschnittliche türkische Traktor ist mehr als 25 Jahre alt, was das Landwirtschaftsministerium dazu veranlasste, sein Verschrottungsprogramm bis 2030 zu verlängern [1]. Eigentümer, die Geräte aus der Zeit vor 2015 aufrüsten, erhalten 70 % Subventionen auf TurkTraktors TTConnect-Telematik-Kits und erschließen damit präzisionsfertige Fähigkeiten. Die Einhaltung der Stufe-V-Emissionsvorschriften und der Bedarf an ISOBUS-fähigen Hydrauliksystemen treiben Upgrades von Maschinen unter 50 PS auf 51–75 PS Dieselmodelle mit besserer Kraftstoffeffizienz voran. Haselnuss- und Teeanbauer an der Schwarzmeerküste sind frühe Anwender, während Zuckerrüben- und Getreidebetriebe in Zentralanatolien die Volumina der 76–100 PS Einheiten antreiben.
Wachstum von Vertragslandwirtschaftsclustern in Zentralanatolien
Die Provinz Konya beherbergt mehr als 1.200 Vertragslandwirtschaftsbetriebe, die Maschinen bündeln, um die Anlagenauslastung zu steigern und die Kosten pro Hektar zu senken. Clusterbetreiber bevorzugen 76–100 PS Reihenkulturtraktoren, die mit Präzisionssämaschinen und Streuern mit variabler Ausbringrate kompatibel sind. Erfolgreiche Demonstrationen fördern die Einführung in benachbarten Provinzen und stärken die Nachfrage nach mittlerer Motorleistung auf dem Plateau. Gemeinschaftliche Eigentumsmodelle stimulieren auch Mietmärkte, auf denen Vermieter ihre Flotten schneller erneuern, um wettbewerbsfähig zu bleiben. Der Erfolg der Vertragslandwirtschaftscluster in Zentralanatolien beeinflusst die Einführung in benachbarten Regionen und schafft Demonstrationseffekte, die die Mechanisierungsdurchdringung beschleunigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Dieselpreise und Inputkosten | -1.5% | National, besonders stark in Ost- und Südostanatolien | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Homologationskosten für Stufe-V-Emissionen | -0.8% | National, alle importierten Segmente | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Flächenzersplitterung, die die Einführung von mehr als 100 PS einschränkt | -0.6% | Schwarzmeerregion und Ostanatolien | Langfristig (≥ 4 Jahre) |
| Lira-Volatilität, die importierte Komponentenrechnungen erhöht | -0.9% | National, mit Auswirkungen auf Montagewerke | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Dieselpreise und Inputkosten
Der landwirtschaftliche Dieselpreis erreichte 2024 TL 42 pro Liter (USD 1,05), ein Anstieg von 76 %, der die Kraftstoffkosten für Hochleistungstraktoren verdoppelte. Baumwoll- und Weizenbetriebe in Südostanatolien, wo Feldgrößen Maschinen mit mehr als 100 PS rechtfertigen, verschieben Upgrades und reduzieren Betriebsstunden. Auftragnehmer mit Festpreisverträgen leiden unter Margenverengung, was das Interesse an kraftstoffeffizienten Motoren und Hybridprototypen weckt. Die Ladeinfrastruktur für Batterien außerhalb größerer Städte bleibt unzureichend. Die Abhängigkeit von Diesel wird besonders problematisch für Auftragnehmer und Lohnunternehmer, die Kraftstoffkosten absorbieren und gleichzeitig wettbewerbsfähige Servicetarife aufrechterhalten müssen.
Verschärfte Homologationskosten für Stufe-V-Emissionen
Die Einhaltung erhöht die Traktor-Einzelhandelspreise um etwa 7 % und erfordert Abgasnachbehandlungssysteme für Motoren über 37 kW, was importierte Premiummarken stärker trifft als inländische Montagebetriebe. Händler berichten, dass Kunden Käufe aufschieben, bis der Lagerbestand an Vor-Stufe-V-Einheiten abgebaut ist, was das Volumenwachstum in den Jahren 2025–2026 vorübergehend verlangsamt. Die Emissionsstandards orientieren sich an den Vorschriften der Europäischen Union, schaffen jedoch Marktzugangshürden für nicht konforme Modelle, was die Produktvielfalt effektiv reduziert und die durchschnittlichen Verkaufspreise erhöht. Die Einführung von Stufe V fällt mit den umfassenderen Umweltkonformitätsinitiativen der Türkei zusammen, obwohl die Durchsetzungsmechanismen noch in der Entwicklung sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung: Dominanz des mittleren Leistungsbereichs treibt die Einführung voran
Das Segment 51–75 PS entfiel 2025 auf 38,10 % des Marktanteils im türkischen Landwirtschaftstraktormarkt, was auf seine Vielseitigkeit in der gemischten Landwirtschaft, der Obstgartenpflege und der Gewächshausvorbereitung zurückzuführen ist. Innerhalb des türkischen Landwirtschaftstraktormarkts eignet sich das Segment für fragmentierte Feldstrukturen und bietet eine günstige Kraftstoffeffizienz pro Hektar. Landwirte, die von Maschinen aus der Zeit vor 1995 aufrüsten, schätzen Pendelgetriebe und ergonomische Merkmale, die die Ermüdung reduzieren, während Kreditgeber die Finanzierung von Mittelklasseeinheiten mit bewährtem Wiederverkaufswert bevorzugen.
Die Kategorie 76–100 PS soll bis 2031 die schnellste CAGR von 5,55 % verzeichnen, da Vertragslandwirtschaftscluster und bewässerte Baumwollgürtel eine höhere Zugkraft benötigen. Präzisionsfertige Hydraulik und Telematikintegration machen diese Einheiten für gemeinschaftliches Eigentum attraktiv und stimulieren damit inkrementelle Käufe in Zentral- und Südostanatolien.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart: Zweiradantrieb behält Kostenvorteil
Zweiradantrieb-Konfigurationen erfassen 2025 70,10 % der Marktgröße des türkischen Landwirtschaftstraktormarkts, gestützt durch Kostenvorteile und ausreichende Leistung für das überwiegend flache landwirtschaftliche Gelände der Türkei in Zentralanatolien und den südöstlichen Regionen. Die Antriebsartpräferenz korreliert mit regionalen Landwirtschaftsmustern, da Getreideerzeugungsgebiete 2WD-Modelle wegen ihrer geringeren Anschaffungs- und Wartungskosten bevorzugen.
Das 4WD-Segment wächst bis 2031 mit einer CAGR von 6,15 %, angetrieben durch die Einführung in anspruchsvollen Geländebedingungen in der Schwarzmeerregion und Ostanatolien, wo Hangneigungen und Bodenbedingungen verbesserte Traktionsfähigkeiten erfordern. Die Nachfrage nach Vierradantrieb stärkt sich besonders in Obstgarten- und Weinberganwendungen, wo unebenes Gelände und saisonale Bodenbedingungen überlegenen Grip und Stabilität erfordern. Die Segmentierung nach Antriebsart spiegelt das Gleichgewicht zwischen betrieblichen Anforderungen und wirtschaftlichen Einschränkungen wider, die die Mechanisierungsentscheidungen in der türkischen Landwirtschaft kennzeichnen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die Türkei reguliert Ackerschlepper über einen EU-angeglichenen Typgenehmigungsrahmen, der landwirtschaftliche und forstwirtschaftliche Fahrzeugkategorien abdeckt (insbesondere Zugmaschinen der Klassen T und C sowie Anhänger der Klasse R und auswechselbare gezogene Geräte der Klasse S), mit technischen Anforderungen, die Sicherheit und funktionale Leistung wie ROPS und Bremssysteme umfassen. Das Ministerium für Landwirtschaft und Forstwirtschaft leitet über seine zuständigen Direktorate für Traktoren und Maschinen die Prüfung, Leistungsverifizierung und Marktüberwachung, während das Türkische Normeninstitut (TSE) einen technischen Dienst für Inspektionen und Zertifizierungen bereitstellt, den Hersteller und Importeure zur lokalen Genehmigung und Registrierung nutzen.
Importeure unterliegen zudem Produktsicherheits- und technischen Regulierungskontrollen, die vom Handelsministerium verwaltet werden, wobei Einfuhrinspektions-Communiqués über TSE-Prüfungen umgesetzt werden. Im Jahr 2026 blieben handelspolitische Instrumente neben der technischen Konformität in Bewegung, darunter die Einleitung einer Auslaufüberprüfung („Sunset Review“) durch das Handelsministerium im Zusammenhang mit bestehenden Antidumpingzöllen auf Hackmaschinen chinesischen Ursprungs, was darauf hindeutet, dass Grenzmaßnahmen und Compliance-Prüfungen weiterhin die Wettbewerbsbedingungen für importierte Landmaschinen prägen, die über dieselben Händlerkanäle wie Traktoren verkauft werden.
Wettbewerbslandschaft
Marktkonzentration
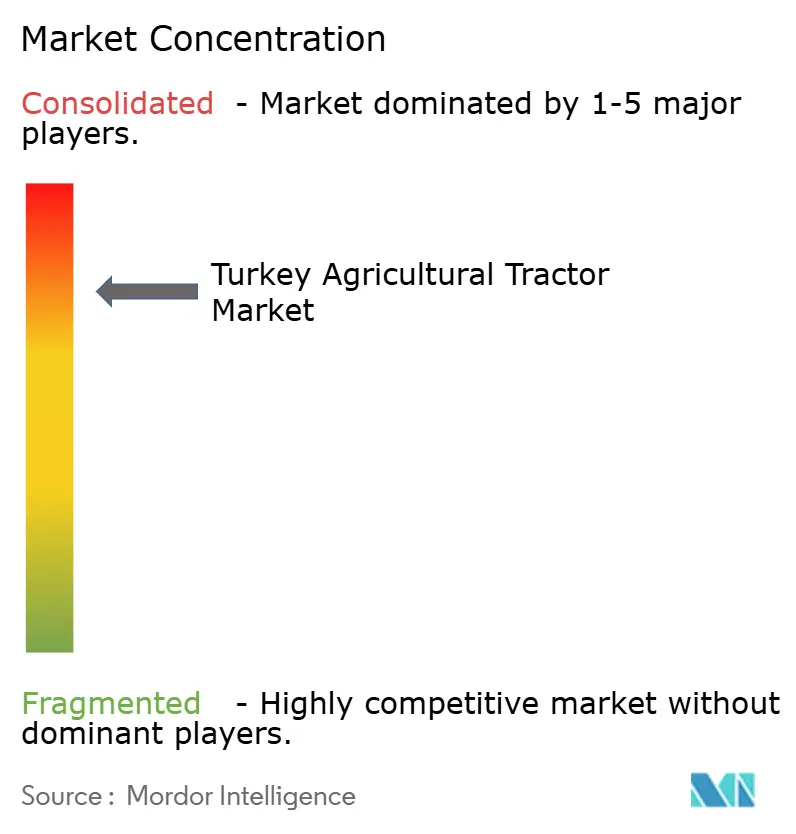
Der türkische Landwirtschaftstraktormarkt ist stark konzentriert, mit Akteuren wie Koç Holding A.Ş., Sanko Holding A.Ş., Tümosan Motor ve Traktör Sanayi A.Ş., Erkunt Traktör Sanayii A.Ş. und Hattat Tarım Makineleri A.Ş. Die Hersteller konkurrieren über vernetzte Dienste, subventionierte Nachrüstungen und die Tiefe der ländlichen Händlerabdeckung.
TurkTraktors TTConnect generiert wiederkehrende Abonnementeinnahmen und festigt die Markenbindung, während ältere Maschinenparks modernisiert werden. CNH Industrials FieldOps entfernt Abonnementgebühren für neue Maschinen und integriert agronomische Erkenntnisse. Das Unternehmen meldete im ersten Quartal 2025 einen Rückgang der Verkäufe von Landmaschinen um 23 %, da Landwirte Käufe angesichts makroökonomischer Unsicherheit verschoben [2]. Startups für Elektrotraktoren arbeiten mit lokalen Gemeinden an Pilotprogrammen zusammen und fordern etablierte Anbieter in Bezug auf Nachhaltigkeitsnarrative heraus.
Die lokale Beschaffung von Komponenten hilft, das Währungsrisiko zu mindern, aber importierte Motoren und Getriebe setzen Montagebetriebe weiterhin Lira-Schwankungen aus. Die Händlerkonsolidierung ist im Gange, da OEM (Originalausrüstungshersteller) kapitalintensive Ausstellungsräume und zertifizierte Servicewerkstätten verlangen, was die Eintrittsbarrieren für kleinere Importmarken erhöht.
Marktführer in der türkischen Landwirtschaftstraktorbranche
-
Koç Holding A.Ş.
-
Sanko Holding A.Ş
-
Tümosan Motor ve Traktör Sanayi A.Ş.
-
Erkunt Traktör Sanayii A.Ş.
-
Hattat Tarım Makineleri A.Ş.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf die Flottenmodernisierung und compliance-getriebene Aufrüstungen in einem Maschinenbestand, dessen Durchschnittsalter über 25 Jahre liegt. Die Stage-V-Homologation und precision-ready-Fähigkeiten beeinflussen bereits Ersatzentscheidungen, und subventionierte Finanzierungen sowie öffentliche Förderung schaffen einen klareren Zugang zum Kauf: Ziraat Bank bietet bis 2027 zinslose Traktorkredite von bis zu TL 1 Million, während Mechanisierungszuschüsse, die für 7.160 Projekte (TL 10,2 Milliarden) vorgesehen sind, die Kaufkraft stärken, insbesondere für Frauen und Jugendliche und in Zentren der Vertragslandwirtschaft wie Konya.
OEM- und Zulieferer-Chancen entwickeln sich zudem rund um Konnektivitäts-Nachrüstungen und höherwertige Mittelklasse-Traktoren, die zu fragmentierten Landbesitzverhältnissen passen. TurkTraktors TTConnect-Unterstützung für Telematik-Kit-Upgrades (einschließlich der subventionsgebundenen Anreize, die im Marktkontext genannt werden) und die CNH Industrial FieldOps-Positionierung erweitern die Wertschöpfungskette über den Erstverkauf hinaus, während inländische Fertigungs- und vertikale Integrationsinvestitionen Lokalisierungsvorteile im Rahmen des Tarim Makineleri ve Teknolojileri Sektor Politika Belgesi 2023-2027 unterstützen. Konkrete Kapazitäts- und Fähigkeitserweiterungen, einschließlich der Standortaufrüstungen von TurkTraktor in Erenler und lokaler Komponentenfertigungsstandorte (zum Beispiel das integrierte Fabrikmodell von Basak Traktor), halten den Fokus der Chancen auf konforme Motoren, zertifizierte Sicherheitsmerkmale und Präzisionsanwendungsbereitschaft statt nur auf Volumenwachstum.
Aktuelle Branchenentwicklungen
- April 2026: Tumosan Motor ve Traktor Sanayi A.S. erklärte öffentlich, dass die Produktion fortgesetzt werde, und dementierte Marktgerüchte über Produktionsstopps und unbezahlten Urlaub. Diese Klarstellung stärkte das Vertrauen von Händlern und Zulieferern in kurzfristige Lieferungen und Ersatzteilunterstützung, was in einem Markt entscheidend ist, in dem ersatzgetriebene Käufe von der Servicekontinuität abhängen.
- März 2025: TurkTraktor nahm in seinem Werk Erenler eine neue 8.000 m2 große Produktionsanlage für Kabinengerippe nach einer Investition von rund 29 Millionen EUR in Betrieb. Diese Erweiterung vertiefte den lokalen Wertschöpfungsanteil in einem wichtigen Traktor-Subsystem und stärkte die Fertigungskontrolle über Durchlaufzeiten und Qualität für im Inland verkaufte und exportierte Modelle.
- März 2024: TurkTraktor stellte den New Holland T3 Electric Power Traktor auf der Landwirtschaftsmesse Konya vor. Die Markteinführung unterstrich aktive Elektrifizierungspilotprojekte innerhalb des türkischen Traktor-Ökosystems und half, Produkt-Roadmaps rund um emissionsärmere Alternativen neben laufenden Diesel- und Stage-V-Konformitätsumstellungen zu gestalten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der in der Türkei verkauften und für landwirtschaftliche Arbeiten eingesetzten Traktoren. Die Marktgröße spiegelt die Traktornachfrage für Feldarbeiten wider, einschließlich Ersatzkäufe und Neuzugänge, wobei die Werte in USD ausgedrückt werden.
Ausschlüsse aus dem Umfang: Anbaugeräte, Ersatzteile, Telematik-Abonnements und nicht-landwirtschaftliche Industrietraktoren sind von dieser Marktgrößenermittlung ausgeschlossen.
Segmentierungsübersicht
- Nach Motorleistung
- Weniger als 50 PS
- 51 PS bis 75 PS
- 76 PS bis 100 PS
- 151 PS bis 200 PS
- Mehr als 200 PS
- Nach Antriebsart
- Zweiradantrieb (2WD)
- Vierradantrieb (4WD)
Datenquellen, Marktgrößenermittlung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Zusammenstellung der sichtbarsten Indikatoren für Traktornachfrage und -angebot in der Türkei, damit das Modell über reale Ankerpunkte verfügt, bevor Annahmen angewendet werden. Wir prüfen in der Regel öffentliche Statistiken und Dokumente wie Veröffentlichungen des Türkischen Statistischen Instituts, Publikationen des Ministeriums für Landwirtschaft und Forstwirtschaft, Zulassungs- und Produktionsmitteilungen von TurkTraktor, soweit verfügbar, Zollhandelsstatistiken für Traktorimporte und -exporte sowie FAO-Landwirtschaftsdatensätze für das jeweilige Land.
Um den Datensatz nutzbar zu machen, werden diese Quellen in eine konsistente Zeitreihe für Stückzahltrends, Handelsströme und grundlegende Preissignale umgewandelt und anschließend mit Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung über Agrarkredite und Subventionsprogramme abgeglichen. Wo öffentliche Zahlen Schwankungen nicht gut erklären, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Import- und Exportdatenbanken auf Sendungsebene, um Richtung und Zeitpunkt von Marktbewegungen zu validieren. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Annahmen zu Preisen, Produktmix und Kaufauslösern einem Stresstest zu unterziehen, da Traktoren stark von Finanzierungsbedingungen und Ersatzzyklen abhängen können. Wir sprechen mit Kontakten auf OEM- und Distributorseite, Händlermanagern, großen Landwirtschafts- und Genossenschaftskäufern sowie Teilnehmern des Serviceökosystems in der gesamten Türkei, damit Lücken in der öffentlichen Berichterstattung mit fundierten Informationen geschlossen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene: 16 % |
| Mittlere Ebene: 57 % | Funktions- und Bereichsleiter: 24 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 60 % |
Marktgrößenermittlung und Prognose
Die Marktgrößenermittlung beginnt mit einem Top-down-Ansatz, bei dem die Traktornachfrage in der Türkei anhand von Stückzahlverkäufen und Signalen zur Fahrzeugparkerneuerung rekonstruiert und anschließend mithilfe einer Preisleiter nach Motorleistungsklasse und Antriebsart in Werte umgerechnet wird. Das Modell wird dann durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Aggregation einer Stichprobe von Lieferanten- und Kanalprüfungen zu Stückzahlen und typischen Transaktionspreisen, was die Anpassung für Rabatte und Mixverschiebungen erleichtert.
Zu den wichtigsten Eingabegrößen, auf die wir uns stützen, gehören jährliche Traktorstückzahlen, die Aufteilung zwischen Zweirad- und Vierradantrieb, die Verschiebung des Motorleistungsmix hin zu höheren Leistungsklassen, die Import- und Exportintensität (die das verfügbare Angebot verändert) sowie die Verfügbarkeit von Agrarkrediten, die den Kaufzeitpunkt beeinflusst. Wenn eine Datenreihe unvollständig ist, schließen wir Lücken durch konservative Interpolation auf Basis benachbarter Jahre und Interview-Rückmeldungen, und wir übernehmen eine Mixannahme nur dann, wenn sie durch beobachtete Produkteinführungen oder Händlerlagermuster erklärt werden kann.
Für die Prognose wird eine Szenarioanalyse rund um zwei praktische Treiber – Finanzierungsbedingungen und Ersatznachfrage – eingesetzt, und der Basisfall wird an Konsenskorridoren ausgerichtet, die wir in Interviews hören. Das Wachstum wird dann auf Motorleistungs- und Antriebstypengruppen verteilt, sodass die Gesamtprognose mit einer realistischen Mixentwicklung konsistent bleibt und nicht auf einer pauschalen Wachstumsrate basiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse anhand unabhängiger Prüfungen, wie der Richtung des Stückzahltrends, Handelsbilanzsignalen und impliziten Durchschnittspreisen, und anschließender Auflösung größerer Abweichungen, bevor die Zahlen finalisiert werden. Ausreißer werden in einer schrittweisen Analystenprüfung überprüft, und Folgegespräche werden ausgelöst, wenn eine Preis- oder Mixannahme unrealistische Sprünge von Jahr zu Jahr verursacht.
Die Studie wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie politische Änderungen bei der Agrarkreditvergabe oder plötzliche Handelsveränderungen, die das Importangebot beeinflussen können. Vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit der Kunde die aktuellste konsistente Sicht auf den Markt und den Prognosezeitraum erhält.
Marktgröße für Landwirtschaftliche Traktoren in der Türkei von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für landwirtschaftliche Traktoren in der Türkei stimmen häufig nicht überein, da Gruppen unterschiedliche Basisjahre, unterschiedliche Produkteinschlüsse und unterschiedliche Methoden zur Behandlung volatiler Preis- und Finanzierungszyklen verwenden. Sobald sich diese Entscheidungen ändern, kann sich der Marktgesamtwert verschieben, selbst wenn der zugrunde liegende Stückzahltrend ähnlich bleibt.
Die Hauptlücke ergibt sich daraus, ob Werte aus der Traktornachfrage nach Stückzahlen und Motorleistungsmix aufgebaut oder aus breiten Maschinenausgabenproxys abgeleitet werden, und diese Entscheidung beeinflusst auch, wie Importe, Exporte und Rabatte in den USD-Gesamtwerten berücksichtigt werden. Einige Schätzungen stützen sich auf aggressive Wachstumsannahmen für die Hochleistungsklassenadoption, während andere bei der Entwicklung des durchschnittlichen Verkaufspreises konservativ bleiben, wenn die Währungsbedingungen instabil sind, was im selben Endjahr zu einer großen Bandbreite führt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,71 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 1,60 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen breiteren Segmentierungsansatz; der Wert scheint sich stärker auf angegebene Marktgesamtwerte als auf einen sichtbaren Stückzahl-Mix-zu-Durchschnittspreis-Aufbau zu stützen, was Rabatte und Mixverschiebungen in einem volatilen Jahr unterschätzen kann. |
| Branchen-Datenbuch B | 1,08 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine engere Motorleistungsgruppierung; der Ansatz kann schnelle Preis- und Mixveränderungen verzögern, wenn die Durchschnittspreise näher an historischen Niveaus gehalten und nicht anhand von Handels- und Händlertransaktionssignalen neu überprüft werden. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Preislogik den größten Teil der Bandbreite erklären, insbesondere wenn sich die Traktornachfrage in der Türkei mit der Kreditverfügbarkeit schnell verändert. Die Hauptlücke liegt darin, wie der stückzahlgetriebene Wertaufbau den Motorleistungsmix und Transaktionspreisaktualisierungen behandelt, und genau dort hält Mordor Intelligence die Schätzung an beobachteten Stückzahlsignalen und neu validierten USD-Preisen fest, anstatt ältere Durchschnittswerte fortzuschreiben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der türkische Landwirtschaftstraktormarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 1,79 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,21 Milliarden USD erreichen.
Welches Motorleistungssegment verkauft die meisten Einheiten?
Traktoren mit 51–75 PS halten einen Marktanteil von 38,10 % und sind damit das führende Segment.
Welche Finanzierungsoptionen unterstützen Gerätekäufe?
Die Ziraat Bank bietet zinslose Darlehen von bis zu TL 1 Million (USD 25.000) und leitet mehr als 70 % des Sektorkredits an Landwirte weiter.
Wie schnell wächst die Einführung von Vierradantrieb?
Vierradantrieb-Traktoren sollen zwischen 2026 und 2031 mit einer CAGR von 6,15 % zunehmen.