
Größe und Marktanteil des mexikanischen Marktes für vertikale Landwirtschaft
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
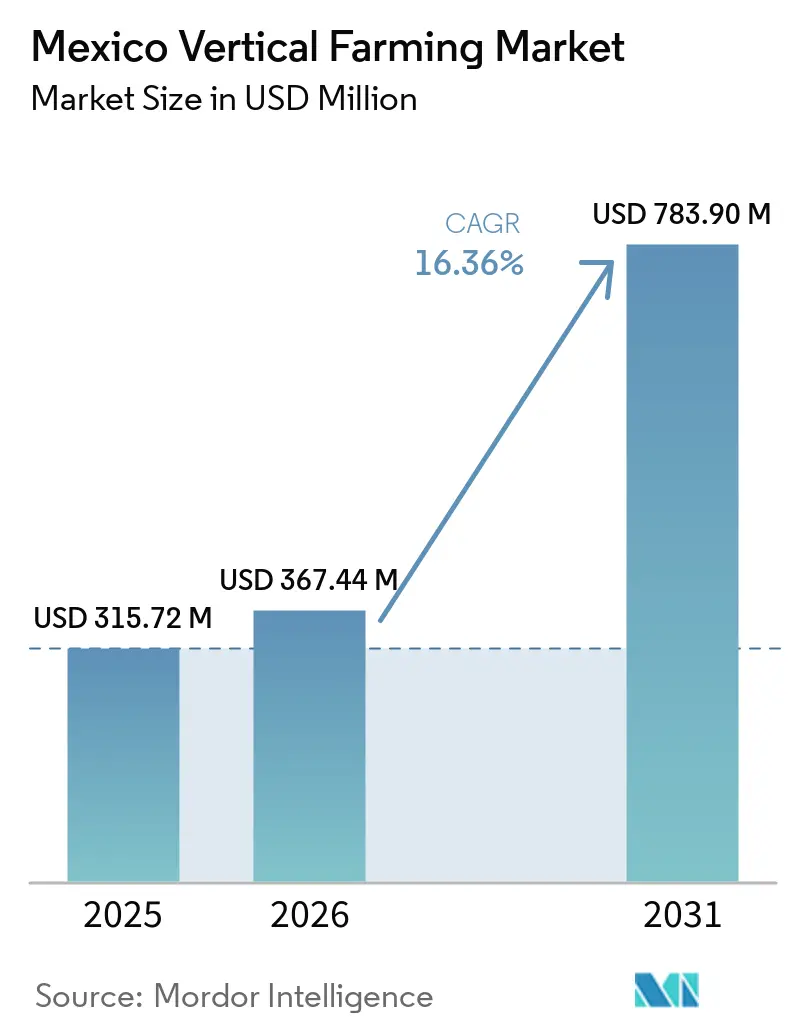
| Marktgröße im Basisjahr (2025) | 315.72 Millionen US-Dollar |
| Marktgröße (2026) | 367.44 Millionen US-Dollar |
| Marktgröße (2031) | 783.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.36 % |
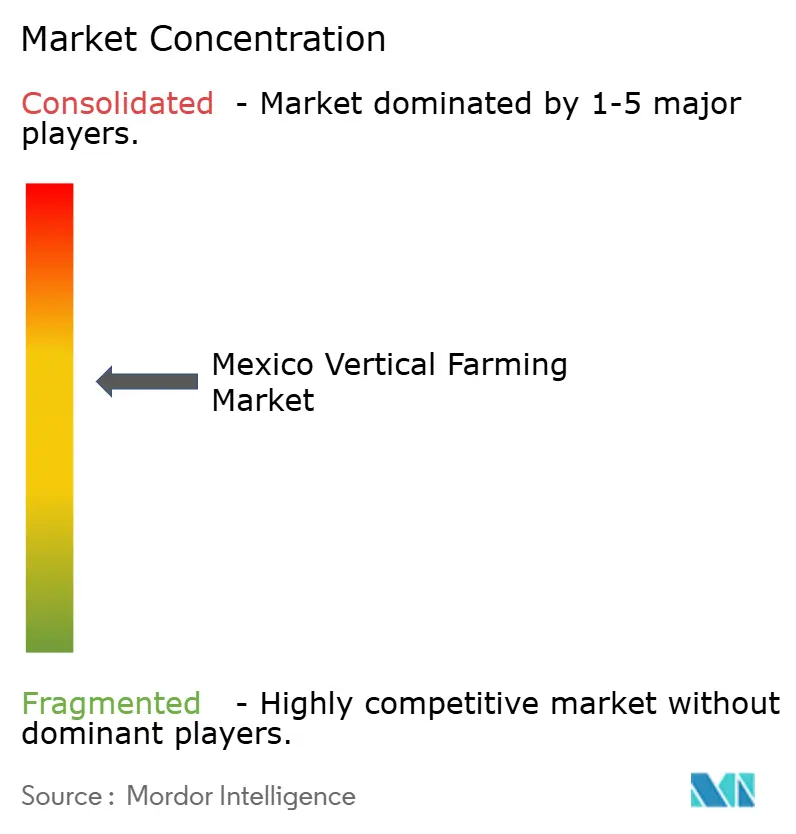
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für vertikale Landwirtschaft von Mordor Intelligence
Die Marktgröße der vertikalen Landwirtschaft in Mexiko wird voraussichtlich von 315,72 Millionen USD im Jahr 2025 auf 367,44 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 16,36 % über den Zeitraum 2026–2031 einen Wert von 783,9 Millionen USD erreichen. Der Markt expandiert aufgrund des Bedarfs an fortschrittlichen landwirtschaftlichen Lösungen zur Bewältigung von Herausforderungen in den Bereichen Ernährungssicherheit, Urbanisierung und ökologische Nachhaltigkeit. Laut Daten der Weltbank stieg die Urbanisierungsrate Mexikos von 80,4 % im Jahr 2019 auf 81,5 % im Jahr 2023, was zu einem stetigen Rückgang des Ackerlandes beiträgt. Wasserknappheit, staatliche Ernährungssouveränitätspolitiken und die zunehmende Einführung von Agrartechnologien treiben das Wachstum des Mexiko Markts für vertikale Landwirtschaft voran, während verbesserte LED-Effizienz und mobile Containerfarmen neue städtische Möglichkeiten schaffen. Staatliche Unterstützung durch das Ministerium für Landwirtschaft und ländliche Entwicklung (SADER), Technologieanreize und der Nationale Wasserplan (CONAGUA) Mexiko Hydric Plan ermutigen Landwirte zur Einführung wassereffizienter Systeme. Öffentlich-private Partnerschaften erleichtern Investitionen in Projekte mit kontrollierter Umgebung, die konsistente ganzjährige Ernteerträge liefern. Trotz Herausforderungen wie Verzögerungen bei importierten Automatisierungsgeräten, Qualifikationslücken in der Belegschaft und hohen Anfangsinvestitionen setzt sich der Übergang zur datengesteuerten Kultivierung fort. Die Wachstumsgrundlagen des Markts, unterstützende Vorschriften und fortschreitende Technologie deuten auf anhaltende zweistellige Wachstumsraten bis 2030 hin.
Wesentliche Erkenntnisse des Berichts
- Nach Wachstumsmechanismus führte Hydroponik mit einem Marktanteil von 63,25 % am mexikanischen Markt für vertikale Landwirtschaft im Jahr 2025, während Aeroponik mit einer CAGR von 17,12 % bis 2031 voraussichtlich am schnellsten wachsen wird.
- Nach Struktur entfielen auf gebäudebasierte vertikale Farmen 55,62 % der Größe des mexikanischen Marktes für vertikale Landwirtschaft im Jahr 2025, während auf Schiffscontainern basierende vertikale Farmen im gleichen Zeitraum voraussichtlich eine CAGR von 16,55 % verzeichnen werden.
- Nach Komponenten entfielen auf Beleuchtungskomponenten 45,15 % des Umsatzes im Jahr 2025, wobei Sensoren bis 2031 voraussichtlich mit einer CAGR von 17,36 % expandieren werden.
- Nach Kulturpflanzenarten entfielen auf Salat und Blattgemüse 29,88 % der Produktion im Jahr 2025, während Microgreens bis 2031 ein CAGR-Wachstum von 16,62 % anstreben.
- Verde Compacto S.A.P.I. de C.V., Karma Verde Fresh S.A.P.I. de C.V., Comercializadora Hydro Environment S.A. de C.V., Village Farms International und Freight Farms Inc. (Growcer) hielten im Jahr 2025 einen Minderheitsanteil am Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Wasserknappheit und schwindende Ackerflächen | +2.4% | Landesweit, akut in Sonora, Chihuahua und Nuevo León | Langfristig (≥ 4 Jahre) |
| Verstärkter Fokus auf Ernährungssicherheit | +2.5% | National, Priorität im Großraum Mexiko-Stadt | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für Innovationen in der Agrartechnologie | +2.0% | National, frühe Einführung in Jalisco, Querétaro und Estado de México | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von für tropische Breitengrade optimierter LED-Beleuchtung | +1.8% | National, schneller in südlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Umnutzung leerstehender Einzelhandelsimmobilien zu Innenfarmen | +1.4% | Mexiko-Stadt, Guadalajara, Monterrey und Puebla | Kurzfristig (≤ 2 Jahre) |
| Integration von Agrivoltaik mit Verpflichtungen zur Dachsolarenergie | +1.2% | Zonen mit hoher Sonneneinstrahlung im ganzen Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Wasserknappheit und schwindende Ackerflächen
Der nationale Wasserplan (Plan Hídrico Nacional) 2024–2030 der Nationalen Wasserkommission (CONAGUA) Mexikos verteilt Wasser von der landwirtschaftlichen zur städtischen Nutzung um, hebt Ineffizienzen bei der Bewässerung hervor und zwingt Landwirte zur Einführung von Kreislaufsystemen der vertikalen Landwirtschaft, die den Wasserverbrauch um bis zu 90 % reduzieren[1]. Nördliche mexikanische Bundesstaaten melden Grundwasserentnahmeraten von 40–60 % über den jährlichen Auffüllungsmengen, was Containerfarmen, die sich in die Nähe stabiler Grundwasserleiter verlagern können, operative Vorteile verschafft. Die Einführung des digitalen Wasserkonzessionsmanagements schreckt von traditionellen Überschwemmungsbewässerungsmethoden ab und steigert private Investitionen in Hydroponik- und Aeroponiklösungen, die die Wasserentnahmekosten senken. Mit zunehmenden Dürreperioden sind wassereffizienzsteigernde Bewirtschaftungsmethoden zu einer wirtschaftlichen Notwendigkeit statt einer Umweltwahl geworden, was vertikale Landwirtschaft rentabler macht als konventionelle Feldwirtschaft.
Verstärkter Fokus auf Ernährungssicherheit
Das Ernährungssouveränitätsdekret Mexikos vom Dezember 2024 adressiert die 23-prozentige Importlücke bei frischen Erzeugnissen durch Initiativen zur vertikalen Landwirtschaft. Das staatliche Programm "Cosechando Soberanía" im Wert von USD 4.188 Millionen, das im April 2025 gestartet wurde, lenkt Infrastrukturfinanzierung auf Methoden des geschützten Anbaus in städtischen Gebieten. Dieser Ansatz zielt darauf ab, Lieferketten vor externen Störungen zu schützen und gleichzeitig eine ganzjährige Produktion zu ermöglichen. Städtische Landwirtschaftsbetriebe verkürzen Transportwege, minimieren Produktverderbnis und ermöglichen eine transparente Produktionsverfolgung. Die finanzielle Unterstützung der Regierung durch Zuschüsse und konzessionäre Darlehen treibt das Wachstum im mexikanischen Markt für vertikale Landwirtschaft voran.
Staatliche Subventionen für Innovationen in der Agrartechnologie
Das Mexikanische Sekretariat für Landwirtschaft und ländliche Entwicklung (SADER) hat in seinem Haushaltsplan 2025 erhöhte Mittel für den geschützten Anbau bereitgestellt. Das technische Hilfsprogramm der Organisation, unterstützt von der Ernährungs- und Landwirtschaftsorganisation, stellt USD 260.000 für Pilotprojekte nachhaltiger Agrar-Lebensmittelsysteme zur Verfügung. Im Bundesstaat Jalisco fördert die Landesregierung die Jugendbeschäftigung durch kofinanzierte Berufsausbildungsprogramme in vertikaler Landwirtschaft, die Agrarwissenschaften mit Datenanalyse verbinden. Die Subventionen reduzieren die Investitionskosten für frühe Einführer um 10–15 %, verkürzen die Amortisationszeiten auf weniger als fünf Jahre und veranlassen kleine und mittelständische Landwirte, Hydroponik- oder Aeroponikysteme anstelle traditioneller Gewächshäuser zu implementieren. Die wiederkehrenden Förderzyklen beschleunigen die Markteinführung und verbessern die technologischen Fähigkeiten der Betreiber.
Integration von Agrivoltaik mit Verpflichtungen zur Dachsolarenergie
Mexikos Bauordnungen von 2024 schreiben Solarinstallationen auf neuen gewerblichen Dächern in mehreren Bundesstaaten vor, was es Agrivoltaik-Gewächshäusern und Dach-Vertikalfarmen ermöglicht, durch den Verkauf von Überschussenergie zusätzliche Einnahmen zu erzielen[2]. Projektentwickler kombinieren Stromabnahmeverträge mit Erzeugungslieferverträgen, um duale Einkommensströme zu schaffen und das Finanzierungspotenzial von Projekten zu verbessern. Dieses Modell hilft, hohe Stromkosten auszugleichen und versorgt Farmen in abgelegenen Standorten mit Energiesicherheit. Agrivoltaik-Systeme verbessern die Wettbewerbsfähigkeit von Betrieben der vertikalen Landwirtschaft im Vergleich zu traditionellen Gewächshausanlagen ohne integrierte Stromerzeugung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalinvestitionen | -2.4% | Landesweit, besonders in kleineren städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Begrenzter Pool an Fachkräften | -1.8% | National, akut in mittelgroßen Städten | Langfristig (≥ 4 Jahre) |
| Ungesicherter Zugang zu langfristigen Wasserrechten | -1.2% | Grundwasserbelastete nördliche und zentrale Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Zollverzögerungen bei importierten Automatisierungsgeräten | -0.9% | Landesweit, technologieabhängige Projekte betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalinvestitionen
Die Kosten für schlüsselfertige vertikale Farmen liegen zwischen USD 2–4 Millionen pro Hektaräquivalent, deutlich höher als die USD 50.000 mittlere Investitionskapazität kleiner mexikanischer Landwirte. Einfuhrzölle von 15–25 % auf wesentliche Komponenten wie LED-Leuchten, Sensoren und Klimaregler erhöhen die Gesamtkosten. Mexikanische Kreditgeber verlangen Grundstücke als Sicherheit, was die Beschaffung von Finanzierungen für Technologieanlagen erschwert. Der Fokus des Agrarkreditsektors auf grundstücksbesicherte Sicherheiten schafft eine Finanzierungslücke für Betriebe der vertikalen Landwirtschaft. Während Containerfarmen, die zwischen USD 150.000–300.000 pro Einheit kosten, einen niedrigeren Einstiegspunkt bieten, liegen sie für viele ländliche Erzeuger weiterhin außerhalb der finanziellen Reichweite. Infolgedessen bleibt die Einführung vertikaler Landwirtschaft auf gut finanzierte Unternehmen und Start-ups in größeren Ballungsräumen konzentriert.
Begrenzter Pool an Fachkräften
Der Sektor der vertikalen Landwirtschaft erfordert spezialisierte Techniker mit Kenntnissen in der Kalibrierung von Nährstofflösungen, der Wartung von IoT-Geräten und der Analyse von Sensordaten – Kompetenzen, die typischerweise nicht in traditionellen landwirtschaftlichen Bildungsprogrammen enthalten sind[3]. Während die Ausbildungsprogramme in Jalisco jährlich Hunderte qualifizierter Arbeitskräfte hervorbringen, bestehen in ganz Mexiko erhebliche Qualifikationslücken. Dieser Mangel zwingt Betreiber vertikaler Farmen dazu, internationale Fachkräfte oder externe Berater einzustellen. Die alternde Belegschaft im Wasserverwaltungssektor mit einem Durchschnittsalter von 55–60 Jahren veranschaulicht die umfassenderen landwirtschaftlichen Arbeitskräfteherausforderungen, die sich auf die Umsetzung vertikaler Landwirtschaft auswirken. Mexikanische Betriebe der vertikalen Landwirtschaft sind häufig auf internationale technische Expertise für Systeminstallation und -wartung angewiesen, was die Betriebskosten erhöht und ihre Fähigkeit zur eigenständigen Betriebsführung reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wachstumsmechanismus:
Hydroponik dominiert trotz Aeroponik-BeschleunigungHydroponik machte im Jahr 2025 einen Marktanteil von 63,25 % am mexikanischen Markt für vertikale Landwirtschaft aus. Diese Dominanz resultiert aus der Übereinstimmung der Nährstofffilm-Technik und Tiefwasserkulturen mit der lokalen landwirtschaftlichen Expertise und bestehenden Gewächshausbetrieben. Die Technologie bietet im Vergleich zu alternativen Methoden eine schnellere Kapitalrendite aufgrund reduzierter Wartungsanforderungen und unkomplizierter Betriebsschulung. Hydroponik stimmt auch mit Mexikos exportorientierter Produktion von Salat, Kräutern und Paprika überein und liefert konsistente Erträge bei effizienten Kostenstrukturen.
Aeroponik wird voraussichtlich mit einer CAGR von 17,12 % wachsen, getrieben durch überlegene Wasserkonservierungsfähigkeiten und beschleunigte Kulturpflanzenzyklen, insbesondere in Regionen mit Wasserknappheit. Erste Implementierungen zeigen 10–15 % höhere Erträge pro Quadratmeter und eine 20-prozentige Reduzierung des Düngemitteleinsatzes, was insbesondere der Premium-Produktion von Blattgemüse zugute kommt. Containerfarmbetriebe bevorzugen Aeroponik, da ihre kompakten Vernebelungssysteme die vertikale Raumnutzung maximieren und die gesamte Produktionskapazität steigern. Diese Faktoren deuten darauf hin, dass Aeroponik seinen Anteil am mexikanischen Markt für vertikale Landwirtschaft in den nächsten fünf Jahren erheblich ausbauen wird.
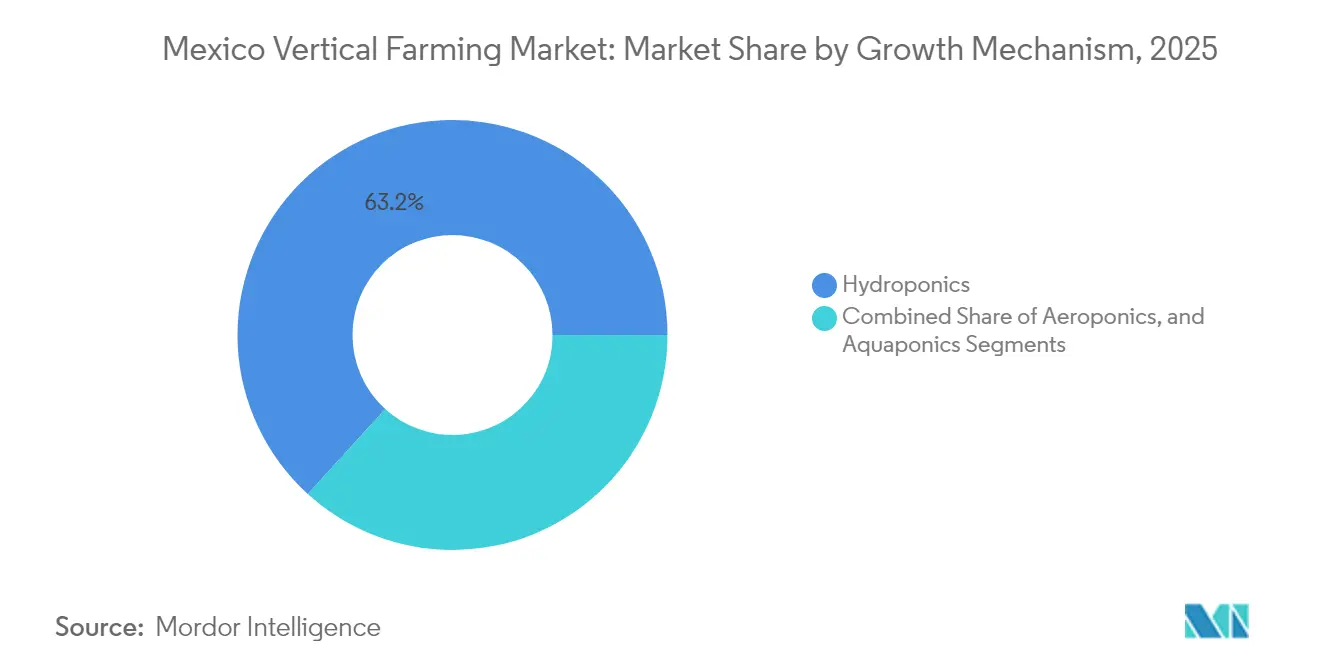
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Struktur:
Gebäudebasierte vertikale Farmen führen, während auf Schiffscontainern basierende vertikale Farmen an Dynamik gewinnenGebäudebasierte vertikale Farmen machen 55,62 % der Größe des mexikanischen Marktes für vertikale Landwirtschaft im Jahr 2025 aus und nutzen leerstehende Einzel- und Industrieimmobilien in städtischen Zentren im Nachgang der Pandemie. Diese Einrichtungen unterstützen umfangreiche Regalsysteme, umfassende Klimakontrollinfrastruktur und integrierte Solarstromerzeugung, was Betreibern ermöglicht, die für den Wettbewerb mit importierten Erzeugnissen erforderlichen Skaleneffekte zu erzielen. Ihre strategische Lage in der Nähe von Bevölkerungszentren reduziert Transportkosten und Produktverluste und festigt ihre Marktdominanz.
Auf Schiffscontainern basierende vertikale Farmen werden voraussichtlich mit einer CAGR von 16,55 % wachsen und dienen in erster Linie mittelgroßen Städten und ländlichen Gebieten mit eingeschränktem Zugang zu frischen Erzeugnissen. Ihr modulares Design ermöglicht eine schnelle Inbetriebnahme innerhalb von Wochen, was sie besonders für Franchise-Expansion geeignet macht. Die geringeren anfänglichen Kapitalanforderungen ziehen Impact-Investoren an, die sich auf die Lösung von Problemen der Lebensmittelzugänglichkeit konzentrieren. Der mexikanische Markt für vertikale Landwirtschaft im Bereich Containersysteme wird voraussichtlich während des gesamten Prognosezeitraums wachsen, getrieben durch Modularisierung und gezielte Mikromarktstrategien.
Nach Komponenten:
Beleuchtung führt, während Sensoren Innovation vorantreibenBeleuchtungssubsysteme machten im Jahr 2025 einen Marktanteil von 45,15 % am mexikanischen Markt für vertikale Landwirtschaft aus. LED-Arrays machen etwa ein Drittel der gesamten Baukosten aus und erfordern regelmäßige Upgrades. Mexikanische vertikale Farmen implementieren spektrumoptimierte Leuchten, die den Stromverbrauch reduzieren, um staatlichen Energieeffizienzvorschriften zu entsprechen. Das Beleuchtungssegment behält seine marktführende Position aufgrund des schrittweisen Charakters von Beleuchtungssystem-Upgrades.
Das Sensorsegment wird voraussichtlich mit einer CAGR von 17,36 % wachsen, getrieben durch sinkende IoT-Hardwarekosten und Cloud-Analyse-Abonnementdienste, die betriebliche Entscheidungen verbessern. Diese Systeme ermöglichen ferngesteuertes Nährstoffmanagement und frühzeitige Krankheitserkennung, reduzieren Arbeitsanforderungen und Abfall und adressieren gleichzeitig den Mangel an Fachkräften. Die zunehmende Einführung von Sensortechnologien unterstützt die Entwicklung autonomer Farmbetriebe und schafft einen Kreislauf zunehmender Integration digitaler Technologien im mexikanischen Markt für vertikale Landwirtschaft.
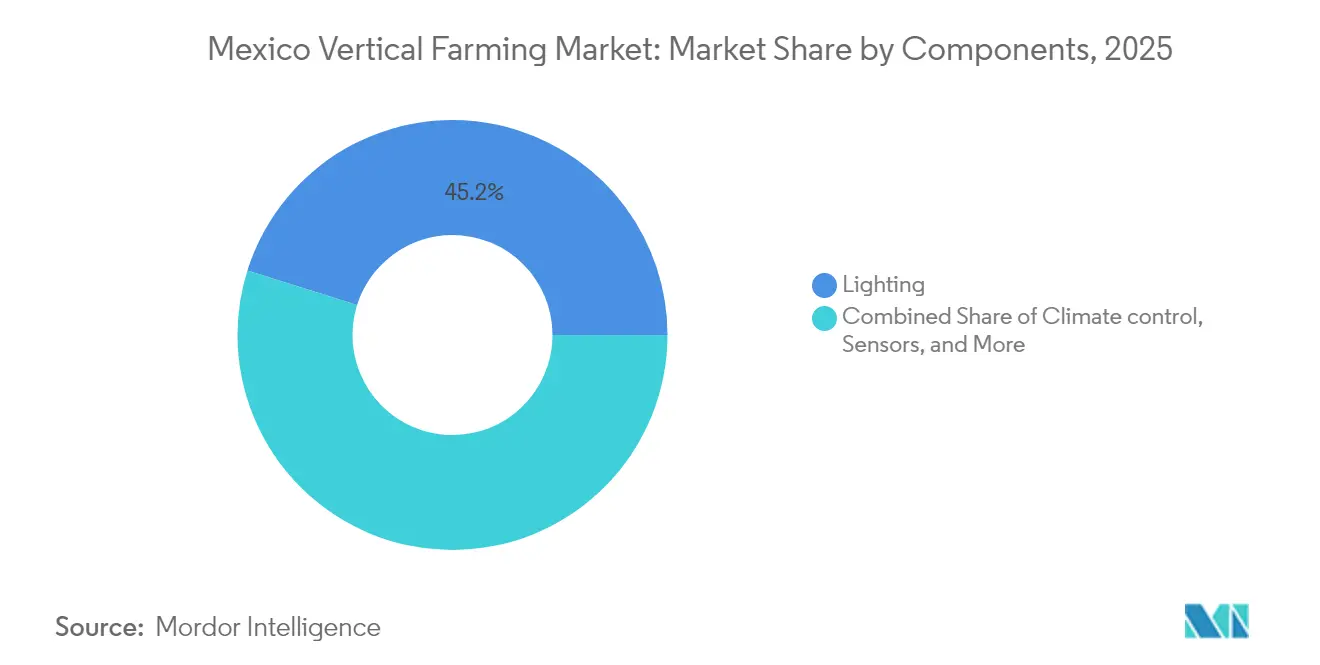
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzenarten:
Salat und Blattgemüse dominieren, während Microgreens aufsteigenSalat und Blattgemüse machten im Jahr 2025 einen Marktanteil von 29,88 % am mexikanischen Markt für vertikale Landwirtschaft aus, getrieben durch starken Inlandskonsum und etablierte Exportrouten in die Vereinigten Staaten und nach Kanada. Die kurzen Wachstumszyklen, die konsistente Pflanzenstruktur und die stabilen Preise machen Blattgemüse zu einer risikoarmen Option für neue Marktteilnehmer. Bestehende Lieferverträge mit Lebensmittelketten im Gastronomiebereich sichern garantierte Absatzvolumina und erleichtern die Bankfinanzierung.
Das Microgreens-Segment wird voraussichtlich mit einer CAGR von 16,62 % wachsen, unterstützt durch die Nachfrage von gehobenen Restaurants und gesundheitsbewussten Verbrauchern. Der minimale Platzbedarf von Microgreens eignet sich für Containerfarmbetriebe und ermöglicht es Restaurants und Einzelhändlern, Produktionsanlagen in der Nähe ihrer Küchen zu unterhalten. Trotz höherer Energiekosten pro Einheit ziehen die überlegenen Gewinnmargen pro Kilogramm sowohl neue als auch etablierte Unternehmen in dieses Marktsegment. Infolgedessen expandiert der mexikanische Markt für vertikale Landwirtschaft im Bereich Microgreens weiter, selbst mit seiner spezialisierten Marktposition.
Geografische Analyse
Die Kapazität der vertikalen Landwirtschaft konzentriert sich auf sechs Bundesstaaten, die einen erheblichen Teil der Infrastruktur für den geschützten Anbau beherbergen. Estado de México hält einen bedeutenden Anteil an operativen Einheiten aufgrund seiner Nähe zum Verbrauchermarkt von Mexiko-Stadt. Sinaloa und Baja California nutzen ihre Exportkorridore und Gewächshauserfahrung zur Unterstützung großflächiger Anlagen, die sich hauptsächlich auf Hydroponik-Tomaten und -Paprika konzentrieren. Chihuahua und Sonora konzentrieren sich auf Kreislaufsysteme, um die Produktion angesichts zunehmender Grundwasserknappheit aufrechtzuerhalten. Diese regionalen Zentren zeigen, wie das Marktwachstum mit etablierten landwirtschaftlichen Exportrouten und Wasserverfügbarkeit im mexikanischen Markt für vertikale Landwirtschaft übereinstimmt.
Jalisco hat sich durch sein jährliches Green Tech Americas Forum, Agrartechnologie-Beschleuniger und staatliche Unterstützung für Jugendbeschäftigung in fortgeschrittener Gartenbautechnik zu einem Innovationszentrum entwickelt. Die strategische Lage des Bundesstaates an wichtigen Verkehrsknotenpunkten ermöglicht eine effiziente Produktverteilung auf Inlandsmärkte und Pazifikhäfen. Querétaro nutzt seine qualifizierte Fertigungsbelegschaft für den Ausbau sensorbestückter Containerfarmbetriebe und bietet eine moderate Kostenbasis mit logistischen Vorteilen im zentralen Hochland. Diese zentralen Bundesstaaten haben eine technologiefokussierte Region etabliert, die mit nordmexikanischen Exporteuren sowohl bei der Projektanzahl als auch bei Risikokapitalinvestitionen konkurriert.
Die südliche Expansion schreitet voran, da Smart City Tehuantepec plant, bis 2028 22 automatisierte Farmen zu etablieren, während das Küstengebiet Oaxacas Aquaponik-Systeme erkundet, die Fischkreislaufsysteme mit der Produktion von Blattgemüse kombinieren. Die niedrigeren Grundstückskosten der Region und der wachsende Tourismussektor fördern Experimente mit Spezialkulturen wie Kräutern und essbaren Blumen, während reichhaltige erneuerbare Energieressourcen kombinierte Solar-Landwirtschaftsanlagen unterstützen. Trotz infrastruktureller Einschränkungen helfen kommunale Anreize und NGO-Partnerschaften, die Risiken von Pilotprojekten zu reduzieren, was darauf hindeutet, dass geografische Diversifizierung die nächste Wachstumsphase im mexikanischen Markt für vertikale Landwirtschaft charakterisieren wird.
Regulatorisches Umfeld
Mexiko reguliert vertikale Landwirtschaft im Rahmen des breiteren Systems für geschützten Anbau und Pflanzengesundheit, das vom Secretariat of Agriculture and Rural Development (SADER) und seiner Behörde SENASICA geleitet wird und in der Ley Federal de Sanidad Vegetal (LFSV) verankert ist. Im Rahmen dieses Systems unterliegen Anlagen des geschützten Anbaus einer sanitären Überprüfung und können verpflichtet werden, Gute Agrarpraxis (BPA) sowie die Teilnahme an Sistemas de Reduccion de Riesgos de Contaminacion (SRRC) nachzuweisen, was insbesondere für Betriebe relevant ist, die auf den formellen Einzelhandel und Exportkanäle abzielen.
Das auf der LFSV basierende System ermöglicht Inspektionen und Audits und veranlasst vertikale Farmen dazu, Rückverfolgbarkeit, Dokumentation und hygienische Handhabungsprotokolle gemäß den SENASICA-Vorgaben für geschützten Anbau einzuhalten. Parallel dazu verstärken die durch CONAGUA-Initiativen geprägten Anforderungen an Wasserverfügbarkeit und Compliance (einschließlich des im Berichtskontext genannten National Hydric Plan 2024-2030) das Geschäftsargument für geschlossene hydroponische und aeroponische Systeme, bei denen die Kontrolle und Überwachung des Wasserverbrauchs integraler Bestandteil der Betriebspraxis sind.
Wettbewerbslandschaft
Verde Compacto S.A.P.I. de C.V., Karma Verde Fresh S.A.P.I. de C.V., Comercializadora Hydro Environment S.A. de C.V., Village Farms International und Freight Farms Inc. (Growcer) hielten im Jahr 2024 gemeinsam einen Minderheitsanteil am mexikanischen Markt für vertikale Landwirtschaft, was auf eine moderate Marktkonzentration hindeutet. Verde Compacto vermarktet intelligente Huvster-Container, die durch Aeroponik-Vernebelung und KI-gestütztes Scheduling die Produktivität steigern. Karma Verde Fresh betreibt städtische Hydroponik-Türme in Lebensmittelgeschäften und Einkaufszentrumskellern. Village Farms International nutzt den zollfreien Zugang gemäß dem Nordamerikanischen Freihandelsabkommen, um mexikanisch angebaute Tomaten und Gurken an nordamerikanische Supermärkte zu vertreiben, und erzielte 2024 einen konsolidierten Umsatz von USD 336,2 Millionen.
Der Markt weist drei unterschiedliche Geschäftsmodelle auf. Inländische Unternehmen konzentrieren sich auf modulare Systeme und reduzierte Logistikkosten zur Bedienung regionaler Märkte. Exportorientierte multinationale Konzerne investieren in großflächige Gewächshausanlagen in Grenzstaaten, um von günstigen Arbeits- und Lichtbedingungen zu profitieren. Technologieanbieter liefern Sensoren, Nährstoffsysteme und LED-Beleuchtung an beide Gruppen und generieren wiederkehrende Einnahmen durch Softwareabonnements. Der Markt verzeichnet eine zunehmende Zusammenarbeit durch Joint Ventures, bei denen Containerhersteller mit Ausrüstungslieferanten kooperieren, um Hotels und Universitäten vollständige Landwirtschaftslösungen anzubieten.
Marktführer unterscheiden sich durch Einhaltung von Vorschriften und Supply-Chain-Management. Unternehmen mit Umweltgenehmigungen des Sekretariats für Umwelt und natürliche Ressourcen und ausreichenden Lagerreserven navigieren Zollprozesse effizienter als ihre kleineren Mitbewerber. Zertifizierungen, darunter Global G.A.P. und die Bio-Äquivalenz des US-amerikanischen Landwirtschaftsministeriums, ermöglichen den Zugang zu Premium-Einzelhandelsmärkten. Da die Automatisierungskosten steigen, bevorzugen Investoren Betreiber, die eine überdurchschnittliche Produktionseffizienz pro Quadratmeter nachweisen. Es wird erwartet, dass die Marktkonsolidierung zunimmt, da drei inländische Unternehmen für den Zeitraum 2026–2027 Kapitalerhöhungen für regionale Expansion planen.
Marktführer im mexikanischen Markt für vertikale Landwirtschaft
-
Verde Compacto S.A.P.I. de C.V.
-
Karma Verde Fresh S.A.P.I. de C.V.
-
Village Farms International
-
Comercializadora Hydro Environment S.A. de C.V.
-
Freight Farms Inc. (Growcer)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexiko Markt für Vertikale Landwirtschaft Unternehmen in diesem Bericht
- Verde Compacto S.A.P.I. de C.V.
- Karma Verde Fresh S.A.P.I. de C.V.
- Comercializadora Hydro Environment S.A. de C.V.
- Inverfarms Mexico S.A.P.I. de C.V.
- Freight Farms Inc. (Growcer)
- iFarm Corporation
- Rising Farms
- Origeen Transforma Verde
- HyFood
- Hidrogomez USA
- Globalmex International Inc. (Magic Sun)
- Desert Verde Farm, LLC
- Village Farms International
Lesen Sie die Analyse der mexiko vertikale landwirtschaft-Unternehmen
Marktchancen und Zukunftsaussichten
Wasserbewirtschaftungs- und Ernährungssicherheitsprogramme schaffen praktischen Freiraum für Landwirtschaft in kontrollierten Umgebungen in Mexiko, insbesondere in wasserknappen nördlichen Bundesstaaten und großen städtischen Verbrauchszentren. Der Berichtskontext hebt den National Hydric Plan 2024-2030 von CONAGUA und das Ernährungssouveränitätsdekret vom Dezember 2024 hervor, gefolgt vom Start des Programms Cosechando Soberania im April 2025, die zusammen Lösungen unterstützen, die den Wasserverbrauch senken und die ganzjährige Versorgung stabilisieren; vertikale Farmen profitieren direkt davon, wenn geschlossene Systeme und lokale Distribution die Wasserintensität und Logistikverluste reduzieren.
Privatkapital, das in automatisierten geschützten Anbau fließt, liefert einen weiteren Beleg für den Technologietransfer in Komponenten der vertikalen Landwirtschaft wie Sensoren, Klimasteuerung und moderne Beleuchtung. Im Mai 2026 kündigten Alpine Green und Van der Hoeven ein automatisiertes Gewächshausprojekt im Wert von 200 Millionen USD in Galeana, Nuevo Leon, an, was auf eine Nachfrage nach Automatisierung, Klimasteuerungstechnik und Lieferkettenintegration hinweist, die auch gebäudebasierte und containerisierte vertikale Farmen unterstützt. Auf der Bereitstellungsseite zeigt Mexiko Kommerzialisierungspfade in Institutionen und bei der Umnutzung städtischer Immobilien, veranschaulicht durch containerisierte Installationen und Partnerschaften mit Veranstaltungsorten und Universitäten; diese Kanäle eignen sich für Kulturen mit schnellen Umschlagzeiten und hohen Frischeaufschlägen (Blattgemüse und Microgreens) und tragen dazu bei, die Risiken der Abnahme durch vertraglich gebundene Käufer zu verringern.
Neueste Industrielle Entwicklungen in Mexiko Markt für Vertikale Landwirtschaft
- Juni 2026: Village Farms International schloss eine registrierte Direktinvestition in Eigenkapital ab, mit der rund 15 Millionen USD eingenommen wurden. Die Erlöse stärkten die Unternehmensliquidität für Betriebskapital und allgemeine Zwecke und unterstützten die operative Widerstandsfähigkeit über den gesamten Produktionsfußabdruck in kontrollierter Umgebung, der nordamerikanische Frischeproduktkanäle beliefert.
- April 2025: Das Programm Cosechando Soberania wurde gestartet, unterstützt mit 4.188 Millionen USD, zur Förderung von Investitionen in wassereffiziente Landwirtschaft und lokale Versorgung.
- November 2024: Verde Compacto ging eine Partnerschaft mit der La Salle Bajio University in Guanajuato ein, um ein containerisiertes vertikales Landwirtschaftssystem auf dem Campus einzusetzen. Die Zusammenarbeit erweiterte Schulungen und angewandte Forschung in den Bereichen Hydroponik, Automatisierung und datengestützter Anbau, wie sie in kommerziellen vertikalen Farmen eingesetzt werden.
Mexiko Markt für Vertikale Landwirtschaft Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch den Anbau von Nutzpflanzen in vertikal gestapelten Anlagen mit kontrollierter Umgebung in Mexiko erzielt werden, wobei die Produktion in der Regel erdlos erfolgt und durch Systeme wie Hydroponik, Aeroponik oder Aquaponik gesteuert wird.
Ausschlüsse aus dem Umfang: Freilandanbau im Freien, traditionelle Gewächshäuser ohne vertikale Stapelung sowie allgemeine landwirtschaftliche Geräte, die nicht in Anlagen für vertikale Landwirtschaft eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Wachstumsmechanismus
- Aeroponik
- Hydroponik
- Aquaponik
- Nach Struktur
- Gebäudebasierte vertikale Farmen
- Auf Schiffscontainern basierende vertikale Farmen
- Nach Komponenten
- Beleuchtung
- Klimakontrolle
- Sensoren
- Weitere Komponenten (Nährstoffe usw.)
- Nach Kulturpflanzenarten
- Tomate
- Beeren
- Salat und Blattgemüse
- Paprika
- Gurke
- Microgreens
- Weitere Kulturpflanzenarten (Kräuter, essbare Blumen usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen mit Desk Research, um die Marktgrenzen festzulegen und Signale auf Mexiko-Ebene zu sammeln, die die Nachfrage nach im Innenbereich angebautem Obst und Gemüse erklären. Wir nutzten öffentliche Quellen wie SIAP- und SADER-Agrarstatistiken, INEGI-Wirtschaftsreihen sowie Inflations- und Wechselkursdaten der Banco de México, um Lebensmittelproduktion, Preisentwicklung und makroökonomische Bedingungen zu verstehen, die die Betriebskosten der Farmen beeinflussen.
Um das Modell geerdet zu halten, haben wir auch Quellen wie FAOSTAT und UN Comtrade für Handels- und Versorgungskontext herangezogen, zusammen mit begutachteten Studien zur Landwirtschaft in kontrollierter Umgebung, die Ertrags- und Energieintensitätsbereiche nach Kulturpflanze und Systemtyp erläutern. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden auf angekündigte Anlagenerweiterungen, Technologiewechsel (zum Beispiel LED- und Klimasteuerungsaufrüstungen) und das Kommerzialisierungstempo verfolgt. Bei Bedarf nutzten wir selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Handelsüberprüfungen auf Sendungsebene, ausschließlich zur Bestätigung bereits aus öffentlichen Daten ersichtlicher Informationen. Dies sind illustrative Eingaben, und weitere Quellen wurden nach Bedarf für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Unsere Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Betreibern vertikaler Farmen, Lieferanten von Betriebsmitteln für kontrollierte Umgebungen, Erzeugnisverteilern und institutionellen Käufern in Mexiko, sodass die Zahlen widerspiegeln, was tatsächlich gebaut, betrieben und verkauft wird. Die Gespräche halfen dabei, Annahmen zu aktiver Kapazität, Kulturpflanzenmix, durchschnittlicher Verkaufspreisrealisierung und typischen Ertragszyklen nach Systemtyp zu validieren. Anschließend wurden die verbleibenden Lücken aus öffentlichen Informationen über mehrere Befragtengruppen hinweg abgeglichen, bevor die Einschätzung abgeschlossen wurde.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 15 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem die mexikanische Nachfrage nach im Innenbereich angebautem Obst und Gemüse zunächst anhand von Signalen zur Einführung kontrollierter Umgebungen rekonstruiert und anschließend anhand der operativen Realität vor Ort korrigiert wurde. Die Top-down-Seite verwendete eine Nachfragepoolbetrachtung, die an den Frischproduktkonsum, Preisaufschläge für gleichbleibende Qualität und den Anteil des Angebots geknüpft ist, der realistischerweise auf vertikal gestapelte Innenformate in städtischen und stadtnahen Gebieten verlagert werden kann.
Diese Gesamtwerte wurden durch selektive Bottom-up-Schätzungen bestätigt, hauptsächlich durch die Zusammenfassung aktiver Anlagenzahlen, typischer Anbauflächen und des Ertrags pro Kulturpflanze und Zyklus sowie die anschließende Umrechnung des Ertrags in Wert durch Stichprobenpreise und Kanalüberprüfungen. Die wichtigsten Eingaben umfassten den Kulturpflanzenmix (Blattgemüse und Microgreens gegenüber Fruchtgemüse), die Wahl des Systemtyps (Hydroponik, Aeroponik, Aquaponik), Energiekostentrends, Beleuchtungs- und Klimasteuerungsintensität sowie die Anlaufzeit der Anlage von der Inbetriebnahme bis zu stabilen Erträgen. Wenn Daten auf Betreiberebene fehlten, wurden konservative Auslastungsbereiche angewendet und durch Distributor-Feedback und wiederholte Expertenrückfragen validiert.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch einfache multivariate Beziehungen unterstützt wird, sodass das Nachfragewachstum auf Variablen wie die Preisentwicklung bei Erzeugnissen, Energie- und Betriebsmittelkosten, Investitionstempo und bereits angekündigte Kapazitätserweiterungen reagiert. Annahmen wurden mit Primärbefragten einem Stresstest unterzogen, und das Modell wurde neu kalibriert, wenn ein einzelner Treiber die Ergebnisse außerhalb realistischer Betriebswirtschaft trieb.
Datenvalidierung und Aktualisierungszyklus
Wir validierten die Ergebnisse, indem wir prüften, ob die modellierten Umsätze mit unabhängigen Signalen übereinstimmen, wie z. B. Anlagenankündigungen, beobachteter Importabhängigkeit für bestimmte Erzeugniskategorien und realistischen Ertrags- und Auslastungsbereichen für den Betrieb in Mexiko. Varianzprüfungen wurden über Kulturpflanzentypen, Systemtypen und Anlagenformate hinweg durchgeführt, und Anomalien wurden vor der Freigabe zur zweiten Analystenprüfung markiert.
Wenn neue Informationen Annahmen wesentlich verändern, wie z. B. eine große Anlageneröffnung, eine starke Strompreisbewegung oder eine Politikänderung, die die Landwirtschaft in kontrollierter Umgebung betrifft, nehmen wir erneut Kontakt zu den Quellen auf, um Eingaben zu bestätigen und das Modell anzupassen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wichtige Ereignisse, und ein abschließender Durchgang vor der Lieferung wird abgeschlossen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße der vertikalen Landwirtschaft in Mexiko von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für die vertikale Landwirtschaft in Mexiko können variieren, selbst wenn das Thema gleich erscheint, da jede Schätzung möglicherweise eine andere Gruppe von Umsätzen zählt und unterschiedliche Betriebsannahmen anwendet. Die größten Treiber sind in der Regel, was als vertikale Landwirtschaft im Vergleich zu angrenzenden Innenformaten behandelt wird, wie die Anlagenauslastung während der Anlaufphase modelliert wird und ob die Preise ab Hof oder weiter nachgelagert verfolgt werden.
In der Praxis entstehen Lücken häufig durch die Einbeziehung nicht gestapelter Gewächshausproduktion, die Zählung von Ausrüstungs- und Bauausgaben als Marktumsatz oder die Annahme aggressiver Ertragsverbesserungen ohne Überprüfung von Einschränkungen auf Kulturpflanzenebene. Einige Herausgeber wenden auch eine einheitliche Preisreihe und eine einzige Auslastungsrate im gesamten Land an, was die Gesamtwerte aufblähen oder komprimieren kann, wenn Stromkosten und Lieferkettenzugang je nach Standort und Käufertyp variieren. Diese Streuung wird bei Mordor Intelligence reduziert, indem nur operative Ernteumsätze gezählt werden, die an aktive Kapazität und verifiziertes Anlaufzeitmanagement gebunden sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 315,72 Millionen USD (2025) | |
| Branchenverband A | 420,00 Millionen USD (2025) | Diese Schätzung scheint eine breitere Landwirtschaft in kontrollierter Umgebung einzubeziehen, einschließlich nicht vertikaler Gewächshausproduktion und einiger vorgelagerter Ausgaben, was den Umsatzpool über die gestapelte Innenproduktion hinaus erweitert. |
| Fachzeitschrift B | 250,00 Millionen USD (2025) | Diese Zahl betont wahrscheinlich den Umsatz von Betreibern in der Frühphase und verwendet eine konservative Auslastung während der Anlaufphase, was neuere Anlagen, die bereits über Einzel- und Gastronomiekanäle verkaufen, untererfassen kann. |
Die Streuung der veröffentlichten Werte erklärt sich größtenteils dadurch, was als Umsatz gezählt wird und wie schnell neue Farmen eine stabile Produktion erreichen sollen. Indem der Umfang auf Ernteumsätze aus vertikal gestapelten Anlagen beschränkt und die Auslastung und Preisgestaltung mit Betreiber- und Käufer-Feedback abgeglichen wird, bleibt die endgültige Zahl auf praktische Eingaben und wiederholbare Schritte zurückführbar, denen ein Kunde folgen kann.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des mexikanischen Marktes für vertikale Landwirtschaft?
Der Sektor wird im Jahr 2026 auf USD 367,44 Millionen geschätzt und soll bis 2031 USD 783,9 Millionen erreichen.
Wie schnell expandiert der Markt?
Der Markt wächst mit einer CAGR von 16,36 %, angetrieben durch Wassereffizienzvorschriften, Ernährungssicherheitspolitiken und LED-bedingte Energieeinsparungen.
Welche Technologie hält heute den größten Marktanteil?
Hydroponiklösungen machen 63,25 % des Umsatzes im Jahr 2025 aus, aufgrund ihrer relativen Einfachheit und der etablierten Vertrautheit der Betreiber.
Welches Segment wird voraussichtlich am schnellsten wachsen?
Aeroponik wird die höchste CAGR von 17,12 % verzeichnen, aufgrund überlegener Wassernutzungseffizienz und schneller Kulturpflanzenzyklen.
Welche Regionen innerhalb Mexikos verzeichnen die meisten Installationen?
Estado de México, Sinaloa, Jalisco, Chihuahua, Sonora und Baja California beherbergen nahezu zwei Drittel der gesamten Kapazität der vertikalen Landwirtschaft.