
KI in der Landwirtschaft Marktgröße und Marktanteil
KI in der Landwirtschaft Marktanalyse von Mordor Intelligence
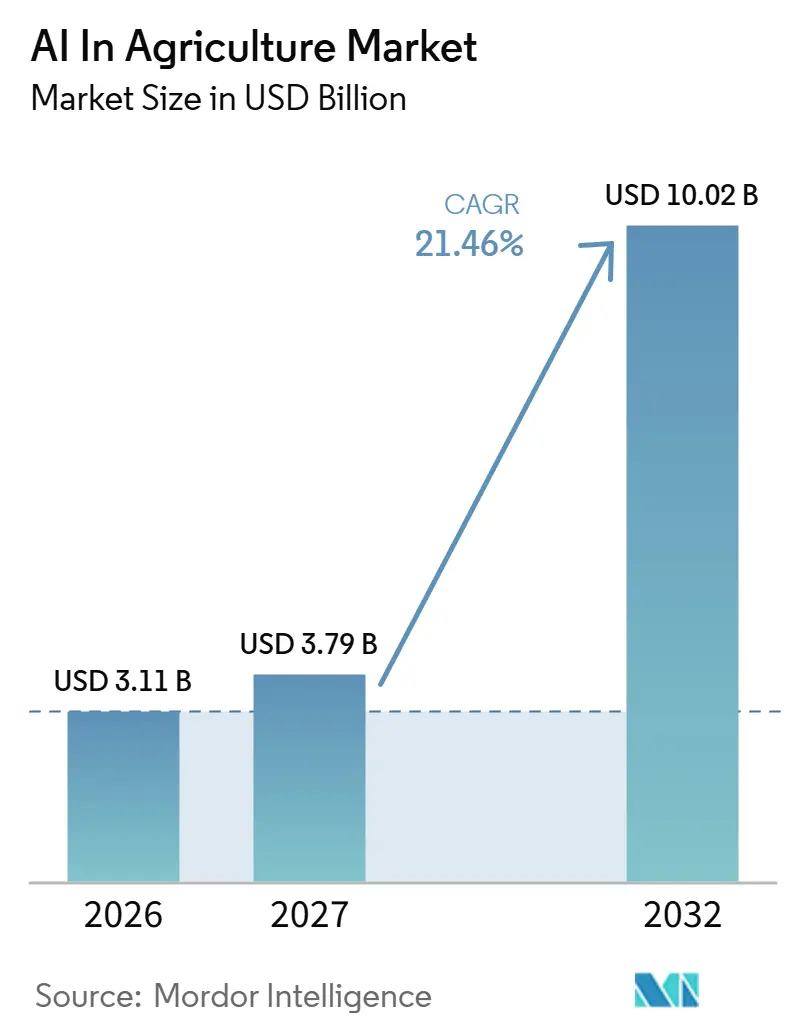
Die KI in der Landwirtschaft Marktgröße wird voraussichtlich von 3,11 Milliarden USD im Jahr 2026 auf 3,79 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 21,46 % über 2027–2032 einen Wert von 10,02 Milliarden USD erreichen.
Etablierte landwirtschaftliche Datenplattformen und ein breiterer Zugang zu Bildmaterial stützen die Nachfrage, während öffentlich geförderte Projekte zur digitalen Landwirtschaft in Indien einen weiteren Adoptionsweg schaffen. Anbieter kombinieren landwirtschaftliches Fachwissen mit Lieferpartnerschaften und erweitern die Funktionen für die Gewächshaussteuerung und Ernteplanung. Fragmentierte Systeme und hohe Gerätekosten schränken die Implementierung ein und erhöhen die Bedeutung, diese Fähigkeiten in praktische landwirtschaftliche Betriebsabläufe zu integrieren. Anbieter mit Betriebsdaten oder Kanälen zu öffentlichen Programmen können Käufer über bestehende Beziehungen erreichen, während eigenständige Modellanbieter Liefer- und Integrationskapazitäten aufbauen müssen, um Gewächshaus- und Feldbetriebe zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führte die Präzisionslandwirtschaft mit einem Marktanteil von 43,07 % am KI in der Landwirtschaft Markt im Jahr 2026, während das intelligente Gewächshausmanagement mit einer prognostizierten CAGR von 22 % über 2027–2032 das am schnellsten wachsende Segment ist.
- Unter den Technologien entfiel auf maschinelles Lernen ein Anteil von 47,98 % an der KI in der Landwirtschaft Marktgröße im Jahr 2026, wobei Computer Vision mit einer CAGR von 22,2 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Software-Plattformen führten die Komponentenkategorie mit einem Anteil von 46,68 % im Jahr 2026 an, und Dienstleistungen, die Beratung, Integration und Support umfassen, werden voraussichtlich mit einer CAGR von 22,4 % über 2027–2032 am schnellsten wachsen.
- Nach Bereitstellungsmodus führte die Cloud mit einem Anteil von 59,71 % im Jahr 2026, während Hybrid mit einer CAGR von 22,45 % über 2027–2032 am schnellsten wachsen soll.
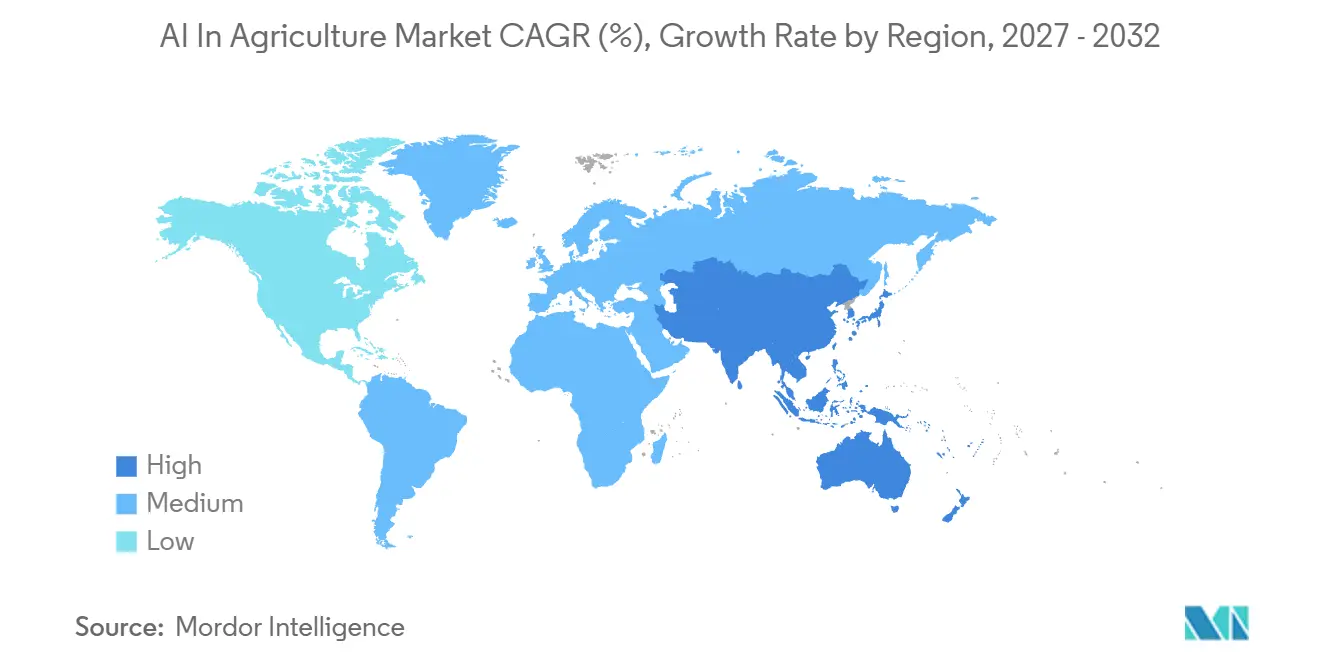
- Geografisch führte Nordamerika mit einem Anteil von 38,62 % im Jahr 2026, und Asien-Pazifik ist mit einer prognostizierten CAGR von 22,5 % über 2027–2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Präzisionslandwirtschaftsplattformen | +7.8% | Vereinigte Staaten, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von hochauflösenden Drohnen- und Satellitenbilddiensten | +6.2% | Brasilien und Südafrika | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und Vorschriften für digitale Landwirtschaft | +4.2% | Bundesstaaten und Unionsterritorien Indiens | Mittelfristig (2–4 Jahre) |
| Erschwingliche cloudbasierte KI-als-Dienstleistung-Angebote | +3.7% | Kenia und Äthiopien | Kurzfristig (≤ 2 Jahre) |
| KI-Kopiloten auf dem Hof mit dem Ziel, Außeneinsätze von Agronomen zu reduzieren | +2.4% | Länder in ganz Afrika | Mittelfristig (2–4 Jahre) |
| 5G Open-RAN-Positionierung für autonome Roboter | +0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Präzisionslandwirtschaftsplattformen
Eine etablierte Präzisionslandwirtschaftsplattform bietet Anbietern von landwirtschaftlicher KI einen Zugang zu Nutzern über einen bestehenden agronomischen Arbeitsablauf. Bayer berichtete, dass Climate FieldView in seinen Hauptmärkten im Jahr 2025 mehr als 275 Millionen abonnierte Acres erreichte.[1] Die Plattform kombiniert die Datenerfassung von landwirtschaftlichen Geräten mit ganzjährigen agronomischen Erkenntnissen und Produktleistungsinformationen und verknüpft Felddaten mit Managemententscheidungen. Diese Gerätedaten geben einer zusätzlichen analytischen Funktion eine feldspezifische Grundlage und verbinden potenzielle Empfehlungen mit bereits während des landwirtschaftlichen Betriebs gesammelten Beobachtungen. Die Basis der abonnierten Acres stellt einen Weg dar, zusätzliche KI-Funktionen zu verteilen, was eine tiefere Nutzung innerhalb bestehender Plattformbeziehungen zu einer eigenständigen Chance macht, anstatt mehr Flächen zu registrieren.
Ausbau von hochauflösenden Drohnen- und Satellitenbilddiensten
Die Pflanzenüberwachung profitiert von wiederholter Abdeckung und ausreichender Bilddetailgenauigkeit, um Bereiche zu unterscheiden, die einer näheren Betrachtung bedürfen. Im März 2025 vereinbarte Syngenta, seine mehrjährige Partnerschaft mit Planet auszubauen und hochauflösende Satellitenbilder zu Cropwise für globale Präzisionslandwirtschaftsanwendungen hinzuzufügen. Die Vereinbarung sah einen erweiterten Zugang zu PlanetScope-Satellitendaten mit nahezu täglicher Aktualisierung, hochauflösenden Auftragsbilddaten und der Planet Insights Platform für die Entwicklung landwirtschaftlicher Anwendungen vor. Im August 2026 berichtete Syngenta, dass Cropwise 14,8 Millionen Hektar in Brasilien überwachte, und beschrieb Explorer als ein Werkzeug, das Satellitenbilder und KI-Analysen in Erkenntnisse zur Pflanzengesundheit umwandelt. Nahezu tägliche Daten im Rahmen der Planet-Vereinbarung können Felder markieren, die eine hochauflösende Auftragsanfrage rechtfertigen, und so häufiges Screening mit detaillierter Untersuchung verbinden. Diese Abfolge gibt Agronomen eine Möglichkeit, eine genauere Inspektion auf ausgewählte Felder zu lenken, anstatt detaillierte Bilder für die gesamte zu prüfende Fläche anzufordern.
Staatliche Subventionen und Vorschriften für digitale Landwirtschaft
Staatliche Unterstützung kann die Nachfrage nach landwirtschaftlicher KI durch öffentlich finanzierte Projekte ausweiten, die auf Bundes- und Unionsterritoriumsebene umgesetzt werden. Indien stellt Mittel für digitale Landwirtschaftsprojekte bereit, die KI und maschinelles Lernen über die Komponente des Nationalen E-Governance-Plans in der Landwirtschaft der Digitalen Landwirtschaftsmission nutzen. Im Rahmen umfassenderer Initiativen zur digitalen Landwirtschaft, einschließlich KI-Initiativen, meldete das Landwirtschaftsministerium im Haushaltsjahr 2025–26 genutzte Mittel in Höhe von 5,96 Milliarden INR (67,5 Millionen USD). Zusammen schaffen der Finanzierungsmechanismus und der breitere Ausgabenumfang einen institutionellen Weg, über den Agrartechnologie landwirtschaftliche Betriebe erreichen kann. Für Anbieter, die diesen Finanzierungskanal verfolgen, definiert die Umsetzung auf Bundes- oder Unionsterritoriumsebene den öffentlichen Gegenpart, mit dem ein digitales Landwirtschaftsprojekt koordiniert werden muss.
Erschwingliche cloudbasierte KI-als-Dienstleistung-Angebote
Für Anbieter landwirtschaftlicher KI umfasst die Erschwinglichkeit auch die Kosten für den Zugang zum Dienst. In Kenia und Äthiopien zahlt Digital Green an Safaricom für gesponserte Mobilfunkdaten der FarmerChat-Nutzer, sodass Safaricom-Abonnenten den Dienst nutzen können, ohne ihr Mobilfunkguthaben zu belasten.[2] Die 12-monatige Analyse von Digital Green und The Agency Fund umfasste 814.000 Landwirte und verwendete Daten bis zum 24. August 2026. Unter den Landwirten, deren Netzwerke identifiziert werden konnten, stellten Safaricom-Nutzer in Kenia 27 % mehr FarmerChat-Fragen und in Äthiopien 19 % mehr als Nutzer anderer Netzwerke. Der Beobachtungsvergleich hebt eine separate Zugangskostenkomponente neben dem Preis der Beratungssoftware hervor. Die Nulltarifierung beseitigt die Mobilfunkdatengebühr des Landwirts, indem diese wiederkehrenden Kosten auf Digital Green übertragen werden, sodass kostenloser Zugang eine Betreiberfinanzierung erfordert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Fragmentierte agronomische Datenstandards | -1.4% | Länder der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungskosten für Sensoren und Robotik für Kleinbauern | -1.1% | Länder in Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte KI-fähige agronomische Datensätze und Datenschutzhürden | -0.7% | Länder in ganz Europa | Langfristig (≥ 4 Jahre) |
| Langsame Verifizierungszyklen für Boden-Kohlenstoffgutschriften | -0.3% | Vereinigtes Königreich und Kenia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte agronomische Datenstandards
Interoperabilitätsprobleme schränken die Kommerzialisierung ein, wenn eine landwirtschaftliche KI-Anwendung keine Verbindung zu den Systemen herstellen kann, die ihre Eingaben liefern. Im April 2026 identifizierte die Europäische Kommission Interoperabilitätsprobleme und Anbieterabhängigkeit als Hindernisse, die Landwirte und Start-ups in der gesamten EU davon abhalten, KI-basierte Agrartechnologien einzusetzen.[3] Für Anbieter macht dies die Anbindung an bestehende Systeme zu einem Teil der Lieferlast und schränkt die kommerzielle Reichweite eines ansonsten relevanten Analysetools ein. AgGateway stellte seinen Modus v2-Standard für den Austausch von Daten aus landwirtschaftlichen Labortests im Februar 2025 zur Verfügung und lieferte damit eine gezielte Antwort für den Austausch von Laborergebnissen. Ein Laborstandard adressiert eine Eingabeschicht, während die breitere Plattformfragmentierung Integrationsarbeit hinzufügt, bevor Anwendungen Käufer erreichen können.
Hohe Anschaffungskosten für Sensoren und Robotik für Kleinbauern
Kleinbauern stehen vor einer Adoptionsbarriere, wenn der Zugang zu KI-gestützter Agronomie Investitionen in Sensorik, Datenspeicherung und Analyse erfordert. Eine systematische Überprüfung der intelligenten Sensorik aus dem Jahr 2025 ergab, dass Kleinbauern häufig mit den hohen Kosten für Sensoren, Datenspeicherung und KI-gestützte Analyseplattformen zu kämpfen haben. Separat identifizierte das Agrar- und Forstwirtschaftsseminar des EU-CAP-Netzwerks vom Februar 2025 hohe KI-Robotikkosten und unsichere Renditen als Hindernisse für kleine und mittlere Betriebe. Sensoren, Speicherung und Analytik schaffen mehrere Kosten, die gerechtfertigt werden müssen, bevor unsichere Automatisierungseinsparungen die anfängliche Investition ausgleichen können. Geräteintensive Angebote stehen daher für Kleinbauern vor einer höheren finanziellen Einstiegshürde als Beratungsleistungen, die ohne neue landwirtschaftliche Maschinen erbracht werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
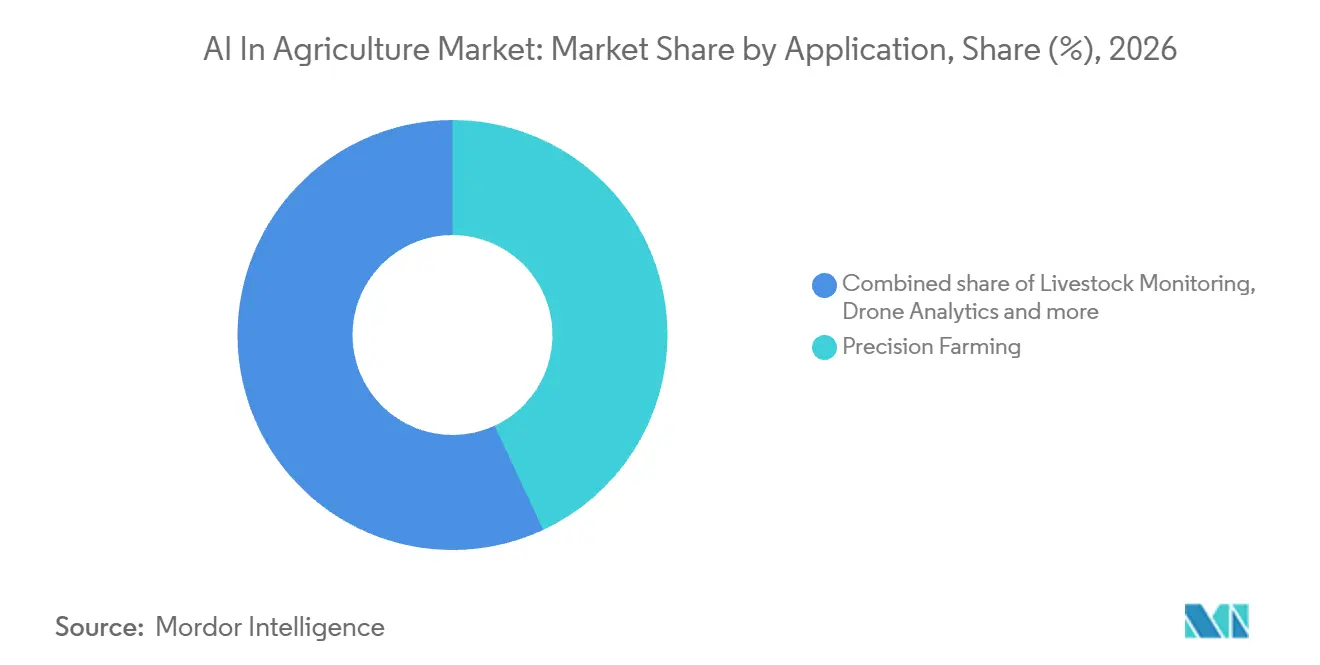
Feldeinsatz und Gewächshauskoordination prägen die NachfrageDie Präzisionslandwirtschaft entfiel auf einen Anteil von 43,07 % an der KI in der Landwirtschaft Marktgröße im Jahr 2026. Deere & Companys See & Spray verwendet an Auslegern montierte Kameras und bordeigene Prozessoren, um mehr als 2.500 Quadratfuß pro Sekunde bei bis zu 15 Meilen pro Stunde zu scannen und einzelne Unkrautspritzdüsen auszulösen. Bei diesen Geschwindigkeiten hängt die selektive Behandlung davon ab, jede Unkrauterkennung mit der richtigen Düse zu verknüpfen, während sich der Sprüher bewegt. Die Kapazitätsentscheidung eines Käufers hängt von der selektiv behandelten Fläche während des verfügbaren Feldeinsatzfensters ab, was erfordert, dass Erkennung und Betätigung gemeinsam Schritt halten.
Das intelligente Gewächshausmanagement ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22 % über 2027–2032. Im Oktober 2026 erwarb Source.ag Optimal, dessen KI das Gewächshausklima und die Bewässerung steuert und das kommerzielle Aktivitäten in den Niederlanden und Kanada hatte. Source.ag brachte im April 2026 auch kommerziell eine Erntevorhersage für Gewächshauspaprika auf den Markt. Klimasteuerung und Erntevorhersage können verwandte Produktionsentscheidungen adressieren und einem Gewächshausbetreiber Möglichkeiten bieten, Wachstumsbedingungen zu steuern und die erwartete Produktion zu planen. Dies erweitert das Konto, das ein Gewächshaussoftwareanbieter verfolgen kann, von der Vorhersage der Produktion bis hin zur Steuerung der Wachstumsbedingungen, die diese erzeugen.

Nach Technologie:
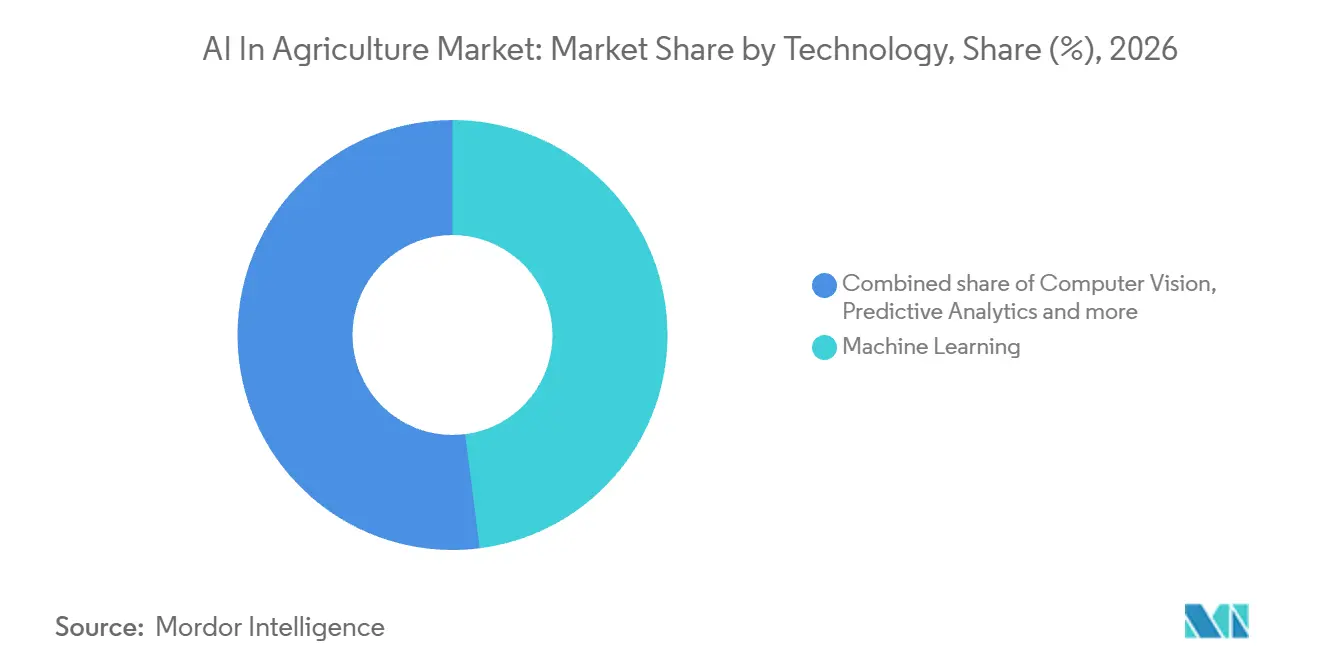
Betriebsmodelle und visuelle Erkennung erweitern die NutzungMaschinelles Lernen repräsentierte einen Marktanteil von 47,98 % am KI in der Landwirtschaft Markt im Jahr 2026. Bis August 2026 hatte TerraClearns Pipeline für maschinelles Lernkartierung Feldsteinkarten über mehr als 1,5 Millionen Acres an über 1.000 landwirtschaftliche Betriebe in den Vereinigten Staaten geliefert. Die Steinerkennung verknüpft das Modell mit einem praktischen Feldwartungsproblem und erzeugt Standortinformationen, die bei der Organisation von Räumungsarbeiten helfen können. Ein gemeinsames Erkennungsmodell muss für jedes Feld eine andere Standortkarte liefern, bevor es eine Räumungsmannschaft leiten kann. Landwirte können diese Karten nutzen, um die Steinräumung zu organisieren, ohne selbst ein Erkennungsmodell entwickeln zu müssen, was dem Anbieter einen wiederholbaren Dienst rund um eine lokalisierte Wartungsaufgabe bietet.
Computer Vision ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22,2 % über 2027–2032. Deere & Company berichtete von mehr als 5 Millionen Acres, die während der Anbausaison 2025 mit See & Spray Ultimate, Premium oder Select behandelt wurden. Das Angebot umfasste die Identifizierung von Unkraut auf Brachland und die Unterscheidung von Unkraut von gesunden Mais-, Sojabohnen- oder Baumwollkulturen. Die kommerzielle Aufgabe besteht darin, eine nützliche Klassifizierung beizubehalten, wenn sich der visuelle Hintergrund von bloßem Boden zu einer wachsenden Kultur verändert. Anbieter, die Unkraut innerhalb einer stehenden Kultur unterscheiden können, können Behandlungsfenster adressieren, die eine reine Brachlanderkennung nicht bedienen kann.
Nach Komponente:
Plattformreichweite schafft eine ImplementierungsmöglichkeitSoftware-Plattformen waren das größte Segment und entfielen auf 46,68 % des Marktes im Jahr 2026. Bis August 2026 berichtete Syngenta, dass Cropwise weltweit 76 Millionen Hektar überwachte. Ein solcher Fußabdruck veranschaulicht den Wert von Software, die landwirtschaftliche Beobachtungen über eine geografisch verteilte Produktionsbasis hinweg organisieren kann. Wiederholte Beobachtungen können aufeinanderfolgende Erntentscheidungen über das überwachte Land hinweg unterstützen und die Softwarenutzung mit dem Produktionszyklus des Landwirts verknüpfen. Ein Anbieter kann eine fortlaufende Softwarebeziehung anstreben, indem er diese Beobachtungen in Ernteempfehlungen umwandelt und seine Rolle über die anfängliche Erfassung von Felddaten hinaus ausdehnt.
Dienstleistungen, die Beratung, Integration und Support umfassen, sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22,4 % über 2027–2032. Im Juli 2025 kündigten Cropin und Wipro eine Partnerschaft an, die landwirtschaftliches KI-Fachwissen mit Technologiedienstleistungen, Beratung und globalen Lieferkapazitäten kombiniert. Die Zusammenarbeit paarte sektorspezifische Technologie mit Implementierungskapazität und skizzierte einen dienstleistungsorientierten Weg in die digitale Transformation der Agrarindustrie. Beratung und Integration können eine KI-Fähigkeit in einen definierten landwirtschaftlichen Arbeitsablauf übersetzen und Dienstleistungsanbietern eine Rolle bei der Verbindung agronomischer Anforderungen mit Betriebssystemen geben. Die angekündigte Aufteilung kombiniert Cropins landwirtschaftliche KI mit Wipros Beratungs- und Lieferkapazität und positioniert den Dienstleistungspartner, um die Implementierung neben dem Modellanbieter zu unterstützen.
Nach Bereitstellungsmodus:
Gemeinsame Analyse ergänzt den FeldeinsatzDie Cloud hielt den größten Segmentanteil bei 59,71 % im Jahr 2026. Landwirtschaftsgruppen, Agronomieberater und Agrarunternehmen können gehostete Modelle und gemeinsame Felddaten nutzen, um Analysen über Produktionsstandorte hinweg zu koordinieren. Ein gemeinsamer Datensatz ermöglicht es, Erntevorhersagen und agronomische Interpretationen über teilnehmende Betriebe hinweg zu überprüfen. Dieses Design verlagert die landwirtschaftliche Modell- und Datenverwaltungsarbeit in den gehosteten Dienst, während der Zugang zu diesem Dienst zu einer Abhängigkeit für die Fernanalyse wird. Für einen Käufer mit mehreren Standorten kann die Konzentration dieser Arbeit die Notwendigkeit vermeiden, für jeden Betrieb ein separates Analysesetup zu unterhalten.
Hybrid ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 22,45 % über 2027–2032. Deere & Companys See & Spray Select kombiniert bordeigene KI mit Anwendungsdaten, die an ein John Deere Operations Center-Konto gestreamt werden. Diese Daten zeigen sowohl behandelte Standorte als auch die ohne Herbizidanwendung zurückgelegte Fläche. Für Landwirtschaftsbetreiber kann diese Aufteilung die lokale Ausführung mit einer gemeinsamen Ansicht der Behandlungsdaten verbinden und nachfolgende Unkrautmanagementmaßnahmen unterstützen. Die Aufzeichnung unbehandelter Flächen ermöglicht es Betriebsleitern, bei der Überprüfung eines Behandlungsdurchgangs zwischen selektiver Nichtanwendung und Bereichen zu unterscheiden, die der Sprüher nie durchquert hat.
Geografische Analyse
Nordamerika KI in der Landwirtschaft Markt
Nordamerika entfiel auf 38,62 % der KI in der Landwirtschaft Marktgröße im Jahr 2026. Im Mai 2026 nutzten 14 % von 217 in den Vereinigten Staaten und Kanada befragten CNH-Landwirt- und Rancherkunden KI-Fähigkeiten wie automatische Geräteanpassungen an Feldbedingungen. Im September 2026 berichtete FBN, dass sein Norm KI-Ag-Berater mehr als 140.000 Mitglieder bediente. Ein Direktor des KI-Zukunftsfonds erklärte in der Ankündigung, dass FBN in den Vereinigten Staaten und Kanada ein Jahrzehnt lang das Vertrauen von Hunderttausenden von Landwirten aufgebaut habe, und FBN beschrieb die Norm-Beratung als Bereiche wie Pflanzenschutz, Saatgutauswahl und Gerätewartung umfassend. Geräteanbieter und Landwirtnetzwerke bieten unterschiedliche Lieferkanäle, die es regionalen Käufern ermöglichen, landwirtschaftliche KI durch Feldautomatisierung oder betriebsspezifische Beratungsdienstleistungen zu erhalten.
Asien-Pazifik KI in der Landwirtschaft Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 22,5 % über 2027–2032. In Japans Haushaltsjahr 2025 Reisschädlingsbekämpfungssaison wurde OPTiMs KI-gesteuerter Drohnensprühservice von Schädlingsbekämpfungsgruppen und JA-Organisationen in 25 Präfekturen und 134 Gemeinden genutzt. Er deckte in dieser Saison etwa 32.000 Hektar und etwa 130.000 Felder ab. Organisationskunden können Anfragen über Parzellen hinweg bündeln und Anbietern eine potenzielle Verkaufseinheit bieten, die breiter ist als ein einzelner Betrieb, sowie einen Weg, die Dienstleistungserbringung durch Schädlingsbekämpfungsgruppen und JA-Organisationen zu konzentrieren.
In Südamerika nutzen brasilianische Betriebe und agroindustrielle Unternehmen KI für die Pflanzenüberwachung, Inputoptimierung und Viehmanagement, wie der US-Handelsdienst im September 2026 berichtete. Der Genossenschaftskanal Europas wird durch Harvest House in den Niederlanden veranschaulicht, das im April 2026 mitteilte, Source.ags KI-basierte Tomatenvorhersagen zu nutzen, um das Angebot der Erzeuger mit der Einzelhandelsnachfrage abzustimmen. Der Nahe Osten umfasst Saudi-Arabiens Haswa Mango Farm, die in der Saison 2026 im Vergleich zu früheren Saisons einen rund 50 % geringeren Bewässerungswasserverbrauch durch KI-gestützte, bodenfeuchtebasierte Planung meldete. In Afrika nutzten Tausende von Kleinbauern in Malawi bis Oktober 2025 Opportunity Internationals Ulangizi-KI für Beratung in lokaler Sprache. Der Weg zu den Nutzern reicht folglich von landwirtschaftlichen und agroindustriellen Betrieben in Brasilien und genossenschaftlicher Lieferplanung in den Niederlanden bis hin zu sensorgesteuerter Bewässerung auf einer saudi-arabischen Farm und Beratung in lokaler Sprache für malawische Kleinbauern.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Anbietern landwirtschaftlicher KI-Beratungssoftware, die betroffene personenbezogene Daten verarbeiten. Die Spalte Vereinigte Arabische Emirate betrifft Anbieter, die im Dubai International Financial Centre (DIFC) eingetragen sind oder dort anderweitig personenbezogene Daten im Rahmen qualifizierender stabiler, nicht gelegentlicher Vereinbarungen verarbeiten. In Kanada beeinflussen im Wesentlichen ähnliche Provinzregelungen die Zuständigkeit für Bundesbeschwerden gemäß PIPEDA, einschließlich in Québec, British Columbia und Alberta. Kunden in Frankreich müssen Auftragsverarbeiter auswählen, die ausreichende Garantien bieten, und deren Arbeit vertraglich regeln, während betroffene DIFC-Beratungsanbieter die Verarbeitung registrieren und Benachrichtigungen aktualisieren müssen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Brasilien | Frankreich | China | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Datenschutzbeauftragter Kanadas für bundesweite PIPEDA-Angelegenheiten | Nationale Datenschutzbehörde (ANPD) | CNIL | Cyberspace-Verwaltung Chinas für Empfehlungsdienste | Datenschutzbeauftragter, DIFC | Informationsregulator |
| Wesentliche Instrumente oder Richtlinien | PIPEDA; vorgeschlagenes Gesetz C-36 in zweiter Lesung | LGPD; laufende KI-Interpretationsarbeit | DSGVO Artikel 28; verabschiedetes KI-Gesetz Hochrisiko-Einführungsphase, Anhang III ab 2. Dezember 2027 und Anhang I ab 2. August 2028 | Regeln für algorithmische Empfehlungen; PIPL Artikel 24; Maßnahmen zur Kennzeichnung von KI-Inhalten | DIFC-Datenschutzgesetz; Entwurf von Änderungsverordnungen 2026 | POPIA; Entwurf einer nationalen KI-Politik vom April 2026 |
| Kommerzielle Auswirkung | Zwecke dokumentieren und grundsätzlich Einwilligung einholen, vorbehaltlich Ausnahmen und Provinzzuständigkeit | LGPD-Rechte zur Überprüfung automatisierter Entscheidungen gegebenenfalls berücksichtigen | Kundenkontrolleure wählen gesicherte Auftragsverarbeiter aus und regeln die Verarbeitung vertraglich in ihrem Namen | Verarbeiter personenbezogener Informationen stellen Transparenz und Fairness bei automatisierten Entscheidungen sicher; betroffene Internetanbieter kennzeichnen bestimmte KI-Inhalte | DIFC-betroffene Verantwortliche und Auftragsverarbeiter registrieren die Verarbeitung und aktualisieren Benachrichtigungen | Rechtmäßige Bedingungen für die Verarbeitung personenbezogener Daten erfüllen, vorbehaltlich der Ausnahmen gemäß Abschnitt 37 oder 38 |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||||
Kanadas Pflichten zu Zweck und Einwilligung begründen eine mittlere Attraktivität, während der vorgeschlagene Gesetzentwurf C-36, eingebracht am 15. Juni 2026 und am 20. Oktober 2026 in zweiter Lesung im Unterhaus, allgemeine Beschreibungen der Nutzung automatisierter Systeme für Empfehlungen über Einzelpersonen mit potenziell rechtlichen oder ähnlich bedeutsamen Auswirkungen erfordern würde. Frankreichs Anforderungen an Kundenverträge und Auftragsverarbeitersicherheiten stützen eine mittlere Attraktivität, während Chinas überlappende Pflichten zu Transparenz und Fairness bei automatisierten Entscheidungen sowie bedingte Kennzeichnungspflichten für KI-Inhalte eine niedrige Attraktivität für betroffene Anbieter landwirtschaftlicher KI-Beratungssoftware rechtfertigen, wobei operative Rahmenbedingungen in beiden Fällen keine Änderung unterstützen. Brasiliens anwendbare LGPD-Rechte zur Überprüfung automatisierter Entscheidungen und die DIFC-Pflichten zur Verarbeitungsregistrierung begründen mittlere Attraktivität und Kontinuität, während der DIFC-Entwurf 2026 KI-Sicherheitsmaßnahmen, Zertifizierung und Rollen als Beauftragter für autonome Systeme mit noch festzulegendem Inkrafttreten bei Verabschiedung adressiert – ein schwächeres Richtungssignal in der Konsultationsphase als Kanadas Gesetzentwurf in zweiter parlamentarischer Lesung. Südafrikas POPIA-Bedingungen für die rechtmäßige Verarbeitung, vorbehaltlich gesetzlicher Ausnahmen, begründen mittlere Attraktivität und keine Änderung, nachdem der Minister am 26. April 2026 den Rückzug des KI-Politikentwurfs ankündigte.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Geräteanbieter, Entwickler landwirtschaftlicher KI und Implementierungsanbieter Einnahmen erzielen, wenn Sensorik zu einem nutzbaren landwirtschaftlichen Dienst wird. Physische Sensorik, landwirtschaftliche Modelle und Installationssupport adressieren unterschiedliche Stufen, sodass die damit verbundenen Einnahmemechanismen nicht einem einzigen Anbieter gehören müssen. Cropins Rahmendienstleistungsvertrag, zuletzt geändert am 1. April 2025, sieht angemessenen technischen Support und Installationssupport vor, wobei Dienstleistungen, Gebühren und andere anwendbare Bedingungen in Kunden-Arbeitsaufträgen festgelegt sind.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| KI-fähige Sensorikausrüstung | KI-ausgestattete Sprühanbieter wie Deere & Company | Ausrüstungs- und Präzisions-Upgrade-Verkäufe | Koordination von Sensorik mit physischer Anwendung | Sensorik und Betätigung gemeinsam validieren |
| Lieferung landwirtschaftlicher KI-Software | Entwickler landwirtschaftlicher KI-Plattformen wie Cropin | Plattformdienstgebühren gemäß Kunden-Arbeitsaufträgen | Modellfunktionen auf agronomische Aufgaben abstimmen | Modelle rund um definierte landwirtschaftliche Entscheidungen auswählen |
| Installation und technischer Support | Landwirtschaftliche Plattformdienstleister wie Cropin | Arbeitsauftragsdienstgebühren für vereinbarten Support | Plattformzugang in einen operativen Arbeitsablauf umwandeln | Installations- und Supportverantwortlichkeiten in Arbeitsaufträgen definieren |
| Quelle: Mordor Intelligence | ||||
Deeres werkseitig installierte See & Spray-Systeme und Präzisions-Upgrade-Kits erfassen die Sensorik-und-Betätigungs-Stufe durch Ausrüstungs- und Upgrade-Verkäufe. Cropin liefert landwirtschaftliche KI-Software mit 22 oder mehr proprietären Modellen und positioniert sein Produktangebot auf der Modell- und Softwarestufe. Da Cropin auch Installationssupport übernimmt, kann seine Dienstleistungsbeziehung über den Modellzugang hinaus in die Implementierung reichen, wo der Kunde die Software zu einem operativen landwirtschaftlichen Arbeitsablauf machen muss.
Wettbewerbslandschaft
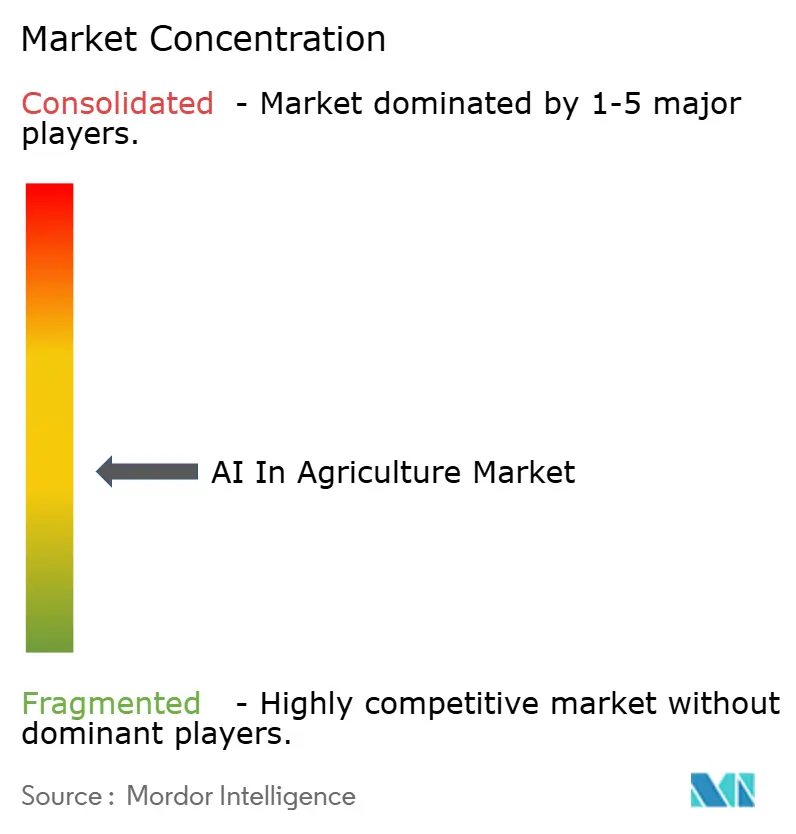
Der Wettbewerb ist über breite KI-Plattformen, landwirtschaftliche Software, Datendienste und landwirtschaftliche Lieferkanäle fragmentiert, wobei Microsoft Corporation, IBM Corporation, Granular Inc. und aWhere Inc. zu den Teilnehmern gehören. Corteva's Granular Link unterstützt Ernte- und Ertragsanalysen mithilfe von Satelliten- und Maschinendaten, während aWhere Wetter- und agronomische Informationen über Kunden an Landwirte, Berater und Agrarhändler liefert. Die Mischung aus breiten Plattformen, landwirtschaftlicher Software und Datendiensten lässt Raum für Spezialisten, wobei der Zugang zu Software-Plattformen und Beratungskanälen bestimmt, wie sie landwirtschaftliche Nutzer erreichen. Valmont berichtete, sein Prospera-Geschäft im Haushaltsjahr 2025 aufgegeben zu haben, womit dieses Unternehmen aus dem aktiven Wettbewerb ausschied.
Microsoft und Land O'Lakes kündigten im November 2025 eine mehrjährige Allianz zur gemeinsamen Entwicklung landwirtschaftlicher KI-Tools für die Vereinigten Staaten an. Die Allianz umfasste den digitalen Assistenten Oz, der bei der Ankündigung in der Beta-Testphase war, und kombinierte Microsofts Cloud- und KI-Fähigkeiten mit den landwirtschaftlichen Daten und dem Einzelhandelsagronomiekanal der Genossenschaft. Diese Rollenaufteilung kann Modellkapazität mit den Fragen und Entscheidungskontexten von Landwirten verbinden und gleichzeitig die Rolle eines landwirtschaftlichen Partners bei der Dienstleistungserbringung erhalten. Microsofts Weg zu landwirtschaftlichen Nutzern führt über die landwirtschaftlichen Daten und Einzelhandelsagronomen der Genossenschaft, was dem Kanalinhaber eine Lieferrolle neben dem Plattformanbieter gibt.
Landwirtschaftsorientierte Anwendungen bieten einen Weg zur Differenzierung, wenn Anbieter KI-Infrastruktur mit agronomischen Inhalten und praktischen Entscheidungstools kombinieren. Im Oktober 2025 führten die Universität Schardscha und IBM Corporation einen in watsonx integrierten KI-Chatbot in der My FarmWell-App für Landwirte in den Vereinigten Arabischen Emiraten ein. Die Universität entwickelte die Wissensbasis, den Bewässerungsrechner und die Bildungstools, während IBM Corporation die watsonx-Integration lieferte. Diese Aufteilung platziert IBM Corporation innerhalb einer lokal entwickelten Landwirtschaftsanwendung, wobei die Universität ihre landwirtschaftlichen Entscheidungstools beisteuert. Spezialisten, die nutzbare Erntenfunktionen anbieten, können innerhalb dieser Partnerschaften konkurrieren, während breite Plattformanbieter eine Rolle in der zugrunde liegenden KI-Infrastruktur behalten können.
KI in der Landwirtschaft Branchenführer
-
Microsoft Corporation
-
IBM Corporation
-
Granular Inc.
-
aWhere Inc.
-
Prospera Technologies Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI in der Landwirtschaft Markt Unternehmen in diesem Bericht
- Microsoft Corporation
- IBM Corporation
- Deere & Company
- Trimble Inc.
- Bayer Crop Science – Climate FieldView
- Granular Inc.
- Prospera Technologies Ltd.
- Gamaya SA
- aWhere Inc.
- CropX Technologies
- Taranis
- Raven Industries
- PrecisionHawk Inc.
- AgEagle Aerial Systems
- Aerobotics
- Syngenta Group
- Topcon Agriculture
- Tule Technologies Inc.
- Intelligent Growth Solutions (IGS)
- Blue River Technology
Lesen Sie die Analyse der ki in der landwirtschaft-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen spezialisierte landwirtschaftliche KI-Beratungsangebote, die auf dem Einsatz öffentlicher digitaler Dienste in Indien aufbauen können. Die Regierung startete Phase I von Bharat-VISTAAR am 17. Februar 2026 als landesweite KI-Beratungsplattform mit in Phasen eingeführten Diensten. Phase I bot Hindi- und Englischzugang über Telefon, Sprach-Chatbot, Web- und Mobilkanäle. Die Kombination aus landwirtschaftlichen Informationen und mehreren Schnittstellen schafft eine Grundlage für kommerzielle Differenzierung durch tiefere agronomische Funktionalität, Sprachanpassung und konsistente Bereitstellung über Kanäle hinweg.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Agronomische KI in Regionalsprachen | Sprachbasierter öffentlicher Beratungseinsatz etabliert ein Anwendungsmodell | Landwirtschaftliche Beratungsanbieter, die indische Landwirte bedienen | Sprachspezifischen agronomischen Dialog mit Expertenvalidierung entwickeln | Agronomische Bedeutung sprachübergreifend erhalten | Entwickler landwirtschaftlicher Sprachmodelle |
| Kulturspezifische Entscheidungsunterstützung | Öffentliche Beratung integriert Ernte-, Wetter-, Schädlings- und Bodeninformationen in Phasen | Kulturorientierte Beratungsanbieter und Nutzer der Präzisionslandwirtschaft | Lokalisierte Eingaben mit kulturspezifischer Empfehlungslogik kombinieren | Empfehlungen unter lokalen Anbaubedingungen validieren | Anbieter von landwirtschaftlicher Modellierung und Entscheidungsunterstützung |
| Mehrkanalige Beratungsintegration | Öffentliche KI-Beratung verbindet Telefon-, Chatbot-, Web- und Mobilzugang | Landwirtschaftliche Organisationen, die Landwirten Beratung liefern | KI-Beratung über Sprach- und digitale Schnittstellen integrieren | Denselben Empfehlungskontext über Schnittstellen hinweg aufrechterhalten | Anbieter von KI-Integration und Support in der Landwirtschaft |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, breiten digitalen Zugang in nützlichere standortspezifische landwirtschaftliche Entscheidungen umzuwandeln. Ein kommerzieller Anbieter kann sich durch kulturspezifische Beratung differenzieren, die dieselbe agronomische Empfehlung über Sprachen und Schnittstellen hinweg vermittelt. Expertenvalidierung wird zu einem zentralen Element dieses Angebots, da eine zugängliche Antwort nur dann Wert schafft, wenn sie die agronomische Entscheidung des Landwirts unterstützt.
Neueste Industrielle Entwicklungen in KI in der Landwirtschaft Markt
- Oktober 2026: Source.ag erwarb Optimal und fügte KI-Technologie zur Steuerung von Gewächshausklima und Bewässerung mit gemeldeten kommerziellen Aktivitäten in den Niederlanden und Kanada hinzu.
- April 2026: Source.ag brachte kommerziell KI-Erntevorhersagen für Gewächshauspaprikakulturen auf den Markt und erweiterte damit sein Vorhersageangebot über Tomaten hinaus.
- Februar 2026: Indiens Regierung startete Phase I von Bharat-VISTAAR, eine landesweite KI-Beratungsplattform, die Hindi- und Englischzugang per Telefon, Sprach-Chatbot, Web- und mobiler App bietet.
KI in der Landwirtschaft Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale KI in der Landwirtschaft Markt misst die jährlichen Ausgaben für KI-Produkte für landwirtschaftliche Betriebe, Vieh, Drohnen, Gewächshäuser sowie Lieferketten- oder Nacherntebetriebe unter Verwendung von maschinellem Lernen, Computer Vision, prädiktiver Analytik oder Verarbeitung natürlicher Sprache. Er umfasst Hardware, Software und Dienstleistungen über Cloud-, On-Premise- und Hybrid-Bereitstellungen.
Ausschlüsse aus dem Umfang: Allgemeine landwirtschaftliche Maschinen und einfache Sensoren ohne KI-Schicht, eigenständige Bild- oder Datenfeeds ohne landwirtschaftliche KI-Analytik sowie manuelle Beratungsarbeit, die nicht über KI-fähige Tools erbracht wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Präzisionslandwirtschaft
- Viehüberwachung
- Drohnenanalytik
- Intelligentes Gewächshausmanagement
- Lieferketten- und Nachernte-Optimierung
- Nach Technologie
- Maschinelles Lernen
- Computer Vision
- Prädiktive Analytik
- Verarbeitung natürlicher Sprache (NLP)
- Nach Komponente
- Hardware (Sensoren, Drohnen, Roboter)
- Softwareplattformen
- Dienstleistungen (Beratung, Integration, Support)
- Nach Bereitstellungsmodus
- Cloud
- On-Premises
- Hybrid
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege des USDA Economic Research Service, der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), der Europäischen Kommission und der Weltbank, wie etwa Daten zur Betriebsadoption, Fallstudien zur landwirtschaftlichen Automatisierung, Profile zur digitalen Landwirtschaft und Arbeiten zu KI-Datengrundlagen, helfen bei der Bewertung von Einsatzbedingungen, landwirtschaftlichen Anwendungsfällen und regionaler Bereitschaft. USDA-Adoptionsstatistiken und die globalen Fallstudien der FAO liefern Kontext dazu, wie Betriebsgröße, Ernte- und Viehhaltungssysteme, Konnektivität und Finanzierung die Technologienutzung prägen. Die Berichte der Europäischen Kommission über den Zugang zu landwirtschaftlichen Daten und die Länderprofile der Weltbank helfen dabei, Interoperabilitäts-, Infrastruktur- und Marktbereitschaftsbedingungen zu identifizieren, die für den Verkauf von KI-Produkten relevant sind.
Jahresberichte und 10-K-Einreichungen von Unternehmen, Investorenmaterial, seriöse Presseberichterstattung und Produktankündigungen liefern Querprüfungen zur Produktverfügbarkeit, Kundenadoption, Dienstleistungsangeboten und Anbieterumsatzsignalen, soweit offengelegt. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden sich an Anbieter von landwirtschaftlicher KI-Software und -ausrüstung, landwirtschaftliche und agrarindustrielle Käufer, Integrations- und Beratungsanbieter sowie Spezialisten richten, die mit Ernte-, Vieh-, Gewächshaus- und Nacherntebetrieben vertraut sind. Die Befragten würden gebeten, Sekundärbefunde zu Kaufmustern, Lösungspreisen, Einsatzvolumina, regionaler Adoption und Segmentgrenzen zu überprüfen, wobei ungelöste Lücken protokolliert und mit Einreichungen, öffentlichen Adoptionsbelegen sowie selektiven Anbieter- oder Kanalprüfungen verglichen würden. Widersprüchliche Angaben würden durch Prüfung abgeglichen, ob sie sich auf dieselbe Transaktion, dasselbe Jahr, dieselbe Geografie und dieselbe KI-Funktionalität beziehen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 36 % | EMEA: 28 % |
| Kleinere Akteure: 25 % | Manager: 44 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Das globale Umsatzmodell beginnt mit einer Top-down-Schätzung der jährlichen Endnutzerausgaben für landwirtschaftliche KI-Produkte und -dienstleistungen und verteilt diese Ausgaben dann auf Anwendungs-, Technologie-, Komponenten-, Bereitstellungs- und geografische Ansichten unter Verwendung von Anbieterangeboten, offengelegten Verkaufssignalen, Betriebsadoptionsbelegen und Anwendungsfall-Abdeckung. Die Szenarioanalyse projiziert die Nachfrage anhand von Indikatoren wie der Adoption von Präzisionstechnologie nach Betriebsgröße, digitaler Konnektivität und Datenzugang, öffentlichen Investitionen in die digitale Landwirtschaft, der Mischung aus Ernte- und Viehproduktion sowie der Verfügbarkeit von KI-fähigen Plattformen und Ausrüstungen. Da Betriebsadoptionsstatistiken die Nutzung und nicht den Anbieterumsatz messen, verwenden Analysten sie zur Orientierung bei Einsatzannahmen und nicht als Marktverkäufe. Wo öffentliche Quellen die allgemeine Digitalisierung abdecken, fließen sie in Bereitschaftsannahmen ein, während Umsatzschätzungen an Transaktionen innerhalb der KI-Grenze gebunden bleiben. Jeder Indikator informiert über die Anzahl potenzieller Einsätze oder das Tempo, mit dem die Ausgaben wachsen können. Segmentanteile werden aus Belegen darüber aufgebaut, wo KI-Produkte verkauft und genutzt werden, während regionale Schätzungen Betriebsstrukturen, Produktionsaktivitäten, digitale Bereitschaft und relevante öffentliche Programme widerspiegeln. Selektive Bottom-up-Prüfungen verwenden Anbieter-Rollups oder Stichproben-Durchschnittsverkaufspreise multipliziert mit Einsatzvolumina für sichtbare Lösungskategorien, wobei Lücken gegen die Top-down-Gesamtsumme getestet und abgeglichen werden, um eine doppelte Zählung gebündelter Komponenten zu vermeiden. Wo Anbieterverkäufe oder Einsatzvolumina nicht offengelegt werden, verwenden Analysten Bandbreiten aus öffentlichen Belegen und Szenarioannahmen und vergleichen dann Projektionen auf Variablenebene mit Interviewantworten und anderen unabhängigen Marktsignalen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, öffentliche Adoptionsindikatoren, Statistiken zur landwirtschaftlichen Technologie und Interviewbelege und prüfen dann die Konsistenz von Jahr, Einheit, Geografie und Transaktionsgrenze. Sie markieren ungewöhnliche Änderungen bei Preisen, Einsatzvolumina, regionalen Anteilen oder Wachstumseingaben, verfolgen jede Abweichung zu ihren unterstützenden Belegen zurück und lösen sie durch eine zweite Analysten-Überprüfung vor der Freigabe auf. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wesentliche Antwort mit neueren öffentlichen Belegen in Konflikt steht oder wenn ein wesentlicher Prognoseeingabewert nicht abgeglichen werden kann. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung einer neuen Belege- und Berechnungsprüfung unterzogen.
Mordor Intelligence's Schätzung der KI in der Landwirtschaft Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale KI in der Landwirtschaft Markt misst die jährlichen Ausgaben für KI-Produkte für landwirtschaftliche Betriebe, Vieh, Drohnen, Gewächshäuser sowie Lieferketten- oder Nacherntebetriebe unter Verwendung von maschinellem Lernen, Computer Vision, prädiktiver Analytik oder Verarbeitung natürlicher Sprache.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse projiziert die Nachfrage anhand von Indikatoren wie der Adoption von Präzisionstechnologie nach Betriebsgröße, digitaler Konnektivität und Datenzugang, öffentlichen Investitionen in die digitale Landwirtschaft, der Mischung aus Ernte- und Viehproduktion sowie der Verfügbarkeit von KI-fähigen Plattformen und Ausrüstungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,79 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 2,96 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 21,9 % unter dem Wert dieses Berichts für 2027 von 3,79 Milliarden USD, 2 Jahre später. Ihre frühere Messbasis platziert die Schätzung unterhalb eines Marktwerts für ein späteres Jahr. |
| Globales Beratungsunternehmen B | 2,17 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 42,7 % unter dem Wert dieses Berichts für 2027 von 3,79 Milliarden USD, 1 Jahr später. Ihr niedrigerer veröffentlichter Wachstumspfad trägt zu einer niedrigeren Schätzung bei. |
Mordor Intelligence's Analysten triangulieren Anbieteroffenlegungen, öffentliche Adoptionsindikatoren, Statistiken zur landwirtschaftlichen Technologie und Interviewbelege und prüfen dann die Konsistenz von Jahr, Einheit, Geografie und Transaktionsgrenze.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die KI in der Landwirtschaft Marktgröße bis 2032 voraussichtlich verändern?
Der Markt wird voraussichtlich im Jahr 2027 einen Wert von 3,79 Milliarden USD und bis 2032 einen Wert von 10,02 Milliarden USD erreichen, mit einer CAGR von 21,46 % über 2027–2032.
Welche Faktoren stützen die Nachfrage nach landwirtschaftlicher KI?
Bayer berichtete von mehr als 275 Millionen FieldView-abonnierten Acres in seinen Hauptmärkten im Jahr 2025. Plattformadoption, Bildmaterialzugang und öffentliche Projekte zur digitalen Landwirtschaft stützen die Nachfrage.
Welche Anwendung entfällt auf den größten Anteil der Ausgaben für landwirtschaftliche KI?
Die Präzisionslandwirtschaft entfiel auf 43,07 % im Jahr 2026. Das intelligente Gewächshausmanagement wird voraussichtlich mit einer CAGR von 22 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich landwirtschaftlicher KI-Lösungen?
Microsoft Corporation und IBM Corporation sind Teilnehmer. Microsoft kündigte im November 2025 eine landwirtschaftliche KI-Allianz mit Land O'Lakes in den Vereinigten Staaten an.
Welche Herausforderungen prägen den Ausblick für die Adoption von KI in der Landwirtschaft?
Ein Bericht der Europäischen Kommission vom April 2026 identifizierte Interoperabilitäts- und Anbieterabhängigkeitsbarrieren in der EU. Ein Bericht des EU-CAP-Netzwerks aus dem Jahr 2025 identifizierte ebenfalls KI-Robotikkosten und unsichere Renditen für kleine und mittlere Betriebe.
Wie ist der regionale Ausblick für landwirtschaftliche KI?
Nordamerika hielt im Jahr 2026 einen Anteil von 38,62 %. Asien-Pazifik wird voraussichtlich mit einer CAGR von 22,5 % über 2027–2032 am schnellsten wachsen.