
Größe und Marktanteil des TV Analyse Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.5 Milliarden US-Dollar |
| Marktgröße (2031) | 13.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
TV Analyse Marktanalyse von Mordor Intelligence
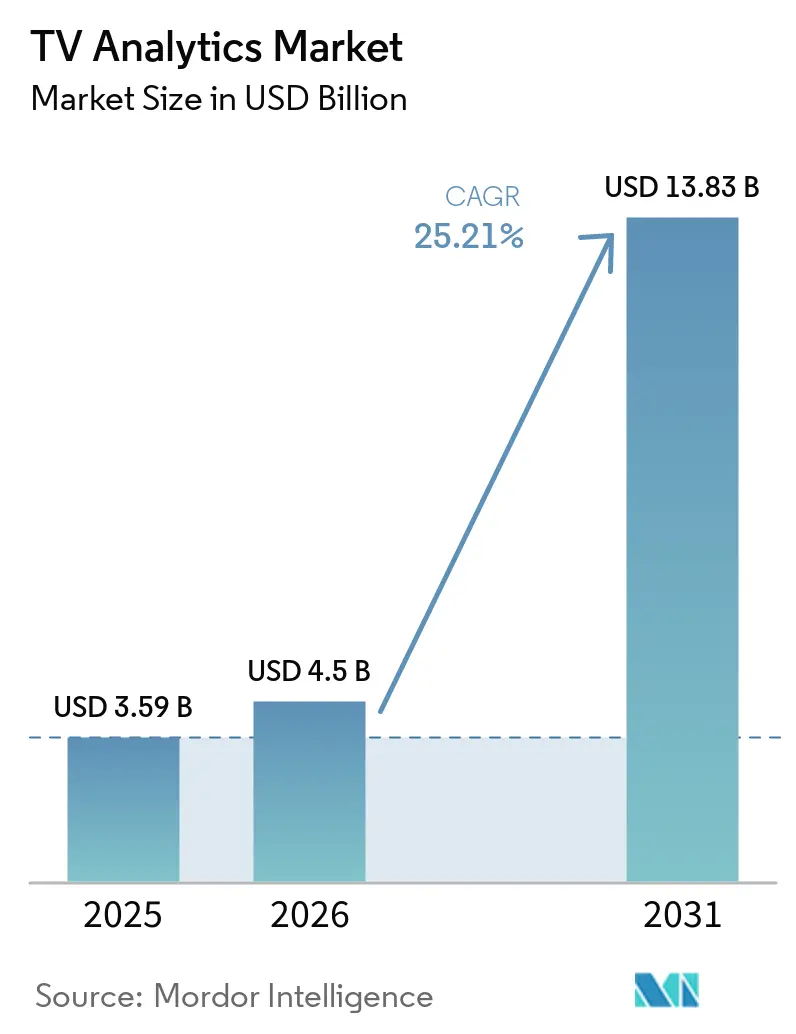
Die Marktgröße des TV-Analytics-Markts wird voraussichtlich von USD 3,59 Milliarden im Jahr 2025 und USD 4,5 Milliarden im Jahr 2026 auf USD 13,83 Milliarden bis 2031 anwachsen, was einer CAGR von 25,21 % zwischen 2026 und 2031 entspricht. Die Nachfrage steigt stark an, da Connected-TV-Werbung, automatische Inhaltserkennung bei Smart-TVs und einheitliche Messwährungen innerhalb von Streaming-Ökosystemen zusammenwachsen. Cloud-native Bereitstellung, prädiktive Algorithmen und sekundengenaue Zuschauerauswertungen ersetzen veraltete Bewertungspanels und ermöglichen es Werbetreibenden, Kampagnen zu optimieren, sowie Programmverantwortlichen, Grünes-Licht-Entscheidungen in Echtzeit zu treffen. Der Wettbewerb unter Anbietern verschärft sich, da traditionelle Messanbieter auf plattformeigene Herausforderer treffen, die über proprietäre Zuschauerdaten verfügen, während aufkommende aufmerksamkeitsbasierte Währungen die ROI-Diskussionen neu gestalten. Datenschutzregulierung, Edge-KI-Siliziumkosten und fragmentierte Standards bremsen die Akzeptanz, eröffnen jedoch auch Nischen für datenschutzwahrende Analyse-Frameworks.
Wichtigste Erkenntnisse des Berichts
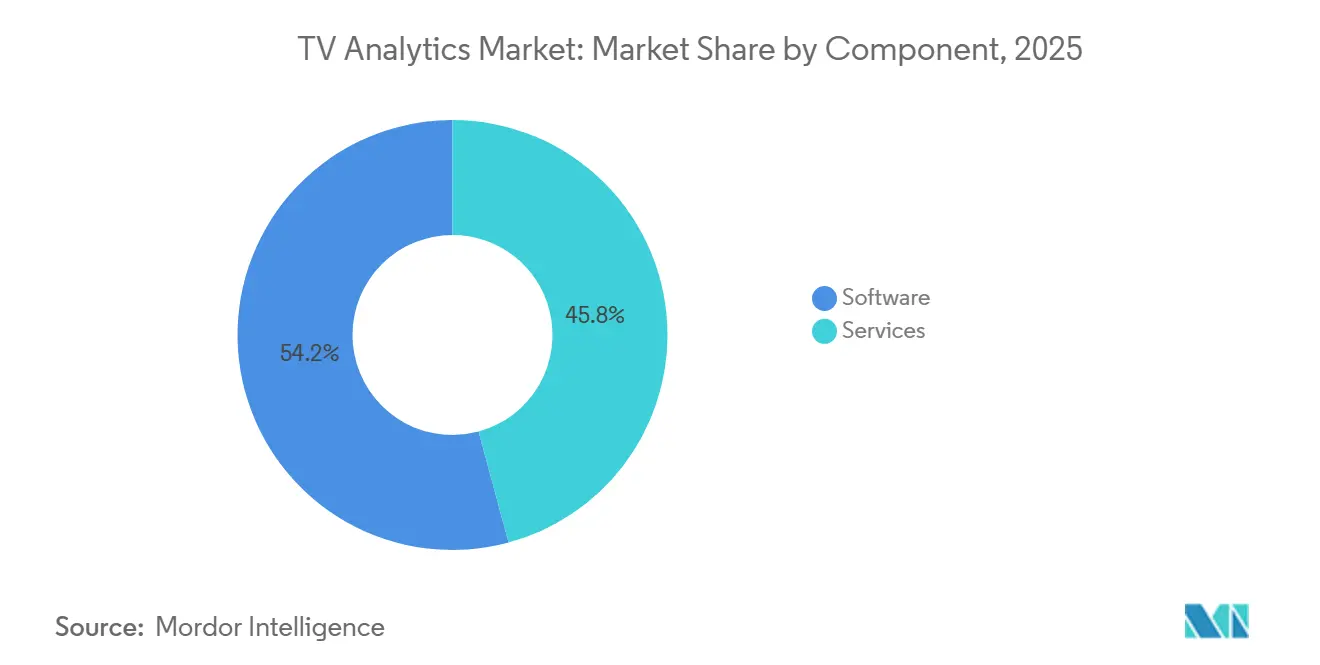
- Nach Komponente entfiel auf Software im Jahr 2025 ein Marktanteil von 54,20 % am TV-Analytics-Markt.
- Nach Bereitstellungsmodell wird der TV-Analytics-Markt für Cloud zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 25,62 % wachsen.
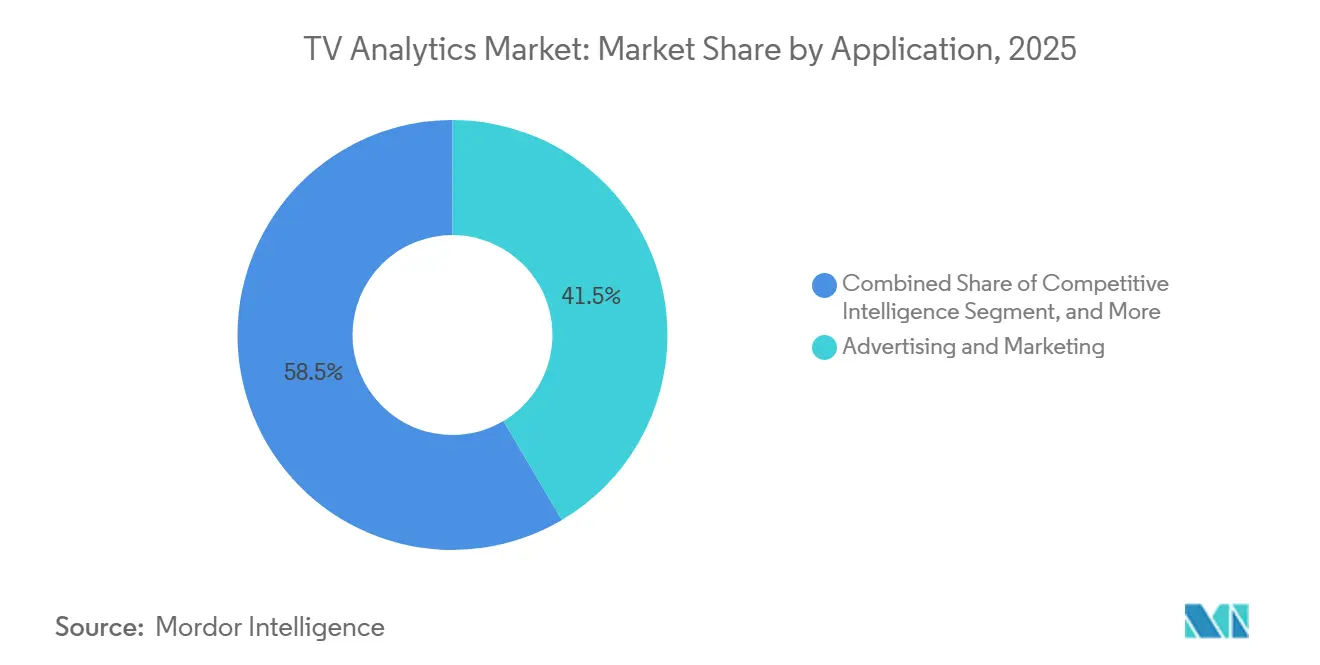
- Nach Anwendung entfielen auf Werbung und Marketing im Jahr 2025 41,50 % der Marktgröße des TV-Analytics-Markts.
- Nach Endnutzer wird der TV-Analytics-Markt für Smart-TV-OEMs zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 26,10 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 35 % am TV-Analytics-Markt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der CTV/OTT-Werbeausgaben mit Nachfrage nach granularen Targeting-Analysen | +6.8% | Global, mit Nordamerika und Europa als führenden Regionen | Mittelfristig (2–4 Jahre) |
| Intensivierung der Inhaltskriege, die datengestützte Programmierentscheidungen vorantreiben | +5.2% | Global, insbesondere in reifen Streaming-Märkten | Langfristig (≥ 4 Jahre) |
| Verbreitung von Smart-TV-ACR, die sekundengenaue Zuschauererfassung ermöglicht | +4.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cloud-native Analyseplattformen, die Bereitstellungshürden senken | +3.7% | Global, mit schnellerer Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mandate der Holdinggesellschaften für aufmerksamkeitsbasierte Währungen ab 2026 | +2.8% | Nordamerika und EU, Ausweitung auf andere Regionen | Langfristig (≥ 4 Jahre) |
| Föderierte Lernpipelines, die geräteübergreifende Attribution erschließen | +2.1% | Global, mit frühen Gewinnen in technologisch fortschrittlichen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der CTV/OTT-Werbeausgaben mit Nachfrage nach granularen Targeting-Analysen
Connected-TV-Werbebudgets steigen weiter an, da Vermarkter ihre Ausgaben von linearen Sendeplänen auf datenreiche Streaming-Inventare verlagern. Die Mitgliedschaft im Werbetarif von Netflix wuchs im Jahr 2024 um 34 % im Quartalsvergleich und unterstützt damit das Umsatzziel von 43,5–44,5 Milliarden USD für 2025.[1]Roku erzielte im Jahr 2024 einen Plattformumsatz von 824 Millionen USD und bewies damit die Anziehungskraft von Erstanbieter-Zuschauerdaten für Werbetreibende. Diese Ergebnisse verdeutlichen, warum Agenturen Kampagnenberichte fordern, die Haushaltsreichweite mit Verhaltenssegmenten in Echtzeit verknüpfen. Echtzeit-Datenerfassungspipelines und KI-gestützte Optimierung stehen nun im Mittelpunkt der Mediaeinkaufs-Workflows und zwingen Analyseanbieter, sowohl Skalierbarkeit als auch Reaktionsfähigkeit im Millisekundenbereich zu gewährleisten. Da die Konvergenz der Lieferwege zunimmt, werden einheitliche Dashboards, die Log-Level-Signale über mehrere Sell-Side-Plattformen hinweg normalisieren, zum Standard-Planungscockpit für Markenteams.
Intensivierung der Inhaltskriege, die datengestützte Programmierentscheidungen vorantreiben
Kämpfe um die Gewinnung von Abonnenten haben die Analyse von einer unterstützenden Rolle zu einem strategischen Kommandoposten erhoben. Engagement-Metriken und Abschlussquoten bestimmen, welche Serien Verlängerungsbudgets erhalten und welche in Katalogen verbleiben. Netflix entfiel in mehreren Wochen des Jahres 2024 auf 40 % der gesamten US-Fernsehzeit – eine Dominanz, die das Unternehmen auf algorithmusgesteuerte Auftragserteilung zurückführt. Studios kombinieren nun Stimmungsanalysen aus sozialen Netzwerken mit prädiktiven Modellen, die den lebenslangen Titelwert über verschiedene Territorien hinweg simulieren. Da die Lizenzkosten steigen, stützen sich Entscheidungsträger auf granulare Kohortenerkenntnisse, um Inhaltswetten zu entrisikieren und taktische Werbeschübe zu planen. Die Dynamik des Gewinners-nimmt-alles treibt die Plattformausgaben für proprietäre Dashboards und für Fusionen an, die neue Datensignale sichern, und stärkt die Analyse als wettbewerbsfähiges Rückgrat statt als optionales Zusatzangebot.
Verbreitung von Smart-TV-ACR, die sekundengenaue Zuschauererfassung ermöglicht
Von führenden OEMs eingebettete Chips zur automatischen Inhaltserkennung verwandeln jeden Fernseher in einen kontinuierlichen Messpunkt. Forscher des University College London bestätigten, dass die automatische Inhaltserkennung Programme über lineare, Streaming- und HDMI-Eingaben hinweg mit regionsspezifischen Optimierungen identifiziert. Samsung behauptete zum achtzehnten Mal in Folge die führende Position bei weltweiten TV-Auslieferungen und nutzte Premium-Geräte, um Opt-in-Datenseen für Werbetreibende und Inhaltsteams aufzubauen. Solche sekundengenauen Telemetriedaten treiben dynamische Anzeigeneinfügung, Echtzeit-Kreativtests und geräteübergreifende Attributionsmodelle an. Datenschutzschalter, die den Datenverkehr bei Deaktivierung vollständig unterbrechen, demonstrieren eingebaute Compliance, offenbaren aber auch potenzielle Lücken, wo die Zustimmungsraten zurückbleiben. Regionen mit schnellen Smart-TV-Erneuerungszyklen erweisen sich daher als frühe Goldgruben für ACR-Analysen.
Cloud-native Analyseplattformen, die Bereitstellungshürden senken
Elastische Infrastruktur verlagert Tooling-Entscheidungen von Investitionsbudgets auf Betriebskosten. Microsofts Cloud-Umsatz stieg im Jahr 2024 um 23 % auf 137,7 Milliarden USD, angetrieben von KI-Beschleunigern, die Terabytes an Video-Exhaust-Daten ohne On-Premises-Investitionen verarbeiten. Nielsens schnelle Integration von Erstanbieter-Streaming-Daten nach der Akkreditierung durch den Media Rating Council unterstreicht, wie öffentliche Cloud-Pipelines Innovationsvorlaufzeiten verkürzen. Pay-as-you-go-Preisgestaltung ermöglicht es mittelgroßen Rundfunkanstalten, mit Attributionsmodellen zu experimentieren, die früher Unternehmensbudgets erforderten. Cloud-Architekturen ermöglichen auch serverlose föderierte Lernbereitstellungen, die auf Gerätevektoren trainieren, ohne persönliche Identifikatoren zu exportieren – entscheidend unter zunehmend strengeren Datenschutzregimen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterschiedliche Messstandards, die eine einheitliche Währung behindern | -4.3% | Global, mit der stärksten Fragmentierung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Verschärfung der Datenschutzvorschriften (DSGVO, CCPA 2.0, CPRA) | -3.8% | Nordamerika und EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Standard-Anzeigenblockierung auf TV-Betriebssystemebene, die die Datenerfassung einschränkt | -2.1% | Global, mit stärkeren Auswirkungen in datenschutzbewussten Regionen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für On-Device-Edge-KI-Analysesilizium | -1.9% | Global, mit dem stärksten Kostendruck in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterschiedliche Messstandards, die eine einheitliche Währung behindern
Werbetreibende sehen sich mit inkompatiblen Reichweitenmetriken auf verschiedenen Zielgruppenverkaufsplattformen konfrontiert, was die Transaktionskosten erhöht und die Ausgabengeschwindigkeit dämpft. Das US Joint Industry Committee zertifizierte iSpot.tv im Jahr 2024 als nationale Währung, dennoch bestehen widersprüchliche Basisdefinitionen bei anderen Anbietern. Comscores nationaler TV-Umsatz sank im zweiten Quartal 2024 auf 85,8 Millionen USD inmitten von Verlängerungsschwierigkeiten, die mit Methodologiedebatten zusammenhängen. Käufer fordern interoperable Impression-Zählungen und Aufmerksamkeitsgewichtungen und drängen das Ökosystem in Richtung Fusionen oder Normungsgremien. Bis ein Konsens entsteht, verteilen viele Marken ihre Budgets vorsichtig, was das Aufwärtspotenzial für den TV Analyse Markt begrenzt.
Verschärfung der Datenschutzvorschriften (DSGVO, CCPA 2.0, CPRA)
Globale Regulierungsbehörden intensivieren die Prüfung der geräteübergreifenden Verfolgung und zwingen Analyseanbieter, die Tiefe der Erkenntnisse mit der Minimierung personenbezogener Daten in Einklang zu bringen. Das Center for Digital Democracy legte dar, wie Connected-TV-Telemetrie in breitere Adtech-Graphen eingewoben wird, was Forderungen nach stärkeren Schutzmaßnahmen auslöste. Compliance-Engineering fügt Kostenschichten hinzu, die kleinere Toolhersteller unter Druck setzen und die Berichtsgranularität verringern können, wenn die Opt-out-Quoten steigen. Regulierung fördert jedoch auch Differenzierungsmöglichkeiten für datenschutzwahrende Designs wie On-Device-Aggregation und sichere Mehrparteienberechnung. Anbieter, die diese Techniken ohne Einbußen bei Geschwindigkeit oder Präzision operationalisieren können, werden Vertrauen und Marktanteile gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen erzielen hohes WachstumstempoSoftware bildete mit 54,20 % nach wie vor den Großteil des Umsatzes im Jahr 2025, was die frühe Abhängigkeit von Dashboard-Lizenzen und Verarbeitungs-Engines widerspiegelt. Dennoch expandieren Beratungs-, Implementierungs- und verwaltete Insights-Dienste mit einer CAGR von 25,58 % und werden voraussichtlich Software im Prognosezeitraum überholen, was einen Wandel hin zu ergebnisorientierten Partnerschaften unterstreicht. Die Komplexität der Einführung, sich ständig weiterentwickelnde Datenschutz-Compliance und Hürden bei der plattformübergreifenden Integration veranlassen Käufer dazu, die Analytics-Orchestrierung auszulagern. Anbieter bündeln daher Cloud-Bereitstellung, Data-Science-Talente und Business-Intelligence-Storytelling in mehrjährigen Rahmenverträgen, was planbare Einnahmeströme schafft. Dieser Wandel unterstützt die Expansion des TV-Analytics-Markts, da Kunden kontinuierliche Optimierung statt statischer Toolkits anstreben.
Der rasche Aufwärtstrend bei Professional Services verstärkt die Differenzierung für Anbieter, die über Domänenexperten verfügen, die in Ad Operations, Content-Strategie und regulatorischem Recht versiert sind. Adobe steigerte den Abonnementumsatz innerhalb seiner Digital-Experience-Einheit im Geschäftsjahr 2024 auf USD 4,86 Milliarden und bewies damit den Appetit auf kontinuierliche Wertschöpfung über reine Lizenzumsätze hinaus.[2] Mit zunehmender Reife der Servicelinien verbessern sich die Margenprofile dank wiederverwendbarer Playbooks und Automatisierungs-Frameworks. Dies stärkt die Umsatzstabilität und erhöht Wettbewerbsbarrieren, was die Wachstumstrajektorie der Marktgröße des TV-Analytics-Markts in späteren Prognosejahren anhebt.
Nach Bereitstellungsmodus:
Cloud-Dominanz konfiguriert Infrastruktur neuDas Cloud-Modell hielt im Jahr 2025 einen Anteil von 63 % an der Marktgröße des TV-Analytics-Markts und profitierte von elastischem Computing, integrierten KI-Beschleunigern und kürzerer Time-to-Value. Mit einer CAGR von 25,62 % werden Cloud-Bereitstellungen den Abstand zu On-Premises-Lösungen weiter vergrößern, insbesondere da generative KI-Workloads die Zielgruppensegmentierung und kreative Testmodule skalieren. Nutzungsbasierte Kostenstrukturen passen sich volatilen Kampagnenzyklen an und ermöglichen es Käufern, Kapazitäten flexibel anzupassen, anstatt zu überversorgen. Fortschritte bei Sicherheitszertifizierungen und dedizierte Regionszonen erleichtern die Migration für Finanz- und Rundfunkveranstalter im öffentlichen Bereich, die bisher an private Server gebunden waren.
On-Premises-Lösungen behalten ihre Relevanz dort, wo extrem niedrige Latenz oder Anforderungen an Datensouveränität bestehen, doch Wartungsaufwand und Investitionskosten für Erneuerungen schrecken Neueinsteiger ab. Der 35-prozentige Umsatzsprung von Google Cloud bei Alphabet im dritten Quartal 2024 signalisiert eine starke Nachfrage nach KI-Infrastruktur, die Video-Analytics-Workflows im Petabyte-Maßstab unterstützt. Cloud-native Architekturen ermöglichen zudem eine nahtlose Verbindung mit Telemetrie-Feeds von Mobilgeräten, Desktops und Konsolen und stärken so End-to-End-Attributionsnarrative.
Nach Anwendung:
Empfehlungsmaschinen beschleunigen das EngagementWerbe- und Marketing-Tools halten nach wie vor den größten Anteil und generierten im Jahr 2025 41,50 % des Umsatzes, da Marken unmittelbare Sichtbarkeit des Kampagnen-ROI schätzen. Empfehlungs- und Personalisierungs-Engines übertreffen jedoch alle anderen mit einer CAGR von 26,41 % bis 2031, da Plattformen angesichts der Sättigung bei Abonnements die Zuschauerbindung priorisieren. Personalisierungsalgorithmen steigern die inkrementellen Sehdauern, was wiederum das Inventar an Werbeimpressionen erhöht oder Abwanderungsstrafen reduziert und in greifbare Lifetime-Value-Gewinne übersetzt. Netflix führt seine Führungsposition bei der Sehdauer teilweise auf fein abgestimmte Inhaltsreihen zurück, die sich je nach Nutzer und Kontext aktualisieren, was den kommerziellen Imperativ hinter ausgefeilten Empfehlungs-Stacks unterstreicht.
Unterdessen weiten sich Abwanderungsmanagement- und Lifetime-Value-Analytics von Dashboards auf automatisierte Kundenbindungsauslöser aus und integrieren sich mit Push-Benachrichtigungssystemen und Zahlungswiederholungs-Engines. Module für Wettbewerbsintelligenz statten Führungskräfte mit Veröffentlichungskalendern der Konkurrenz und Genre-Performance-Einblicken aus und prägen Akquisitionsstrategien. Mit zunehmender Reife der Anwendungen entsteht eine Konvergenz, bei der eine einzige Datenbasis sowohl die Messung der Werbewirksamkeit als auch die Inhaltsentdeckung speist und Kosteneffizienz sowie ein ganzheitliches Zuschauerverständnis im gesamten TV-Analytics-Markt ermöglicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Smart-TV-OEMs monetarisieren BildschirmbesitzOTT- und Streaming-Anbieter behielten im Jahr 2025 einen Anteil von 38,80 % des Umsatzes, da sie direkt auf Daten für Programmgestaltung, Monetarisierung und Kundenbindung angewiesen sind. Rundfunkveranstalter, Werbetreibende und Telekommunikationsbetreiber bleiben aktiv beteiligt, während sie veraltete Liefermodelle modernisieren. Das herausragende Wachstum gehört jedoch Smart-TV-OEMs, die mit einer CAGR von 26,10 % voranschreiten, da Hersteller von einmaligen Hardware-Margen auf wiederkehrende Werbe- und Datenlizenzeinnahmen umschwenken. Vizios Werbeumsatz stieg um 31 % bei gleichzeitig 20,5 Milliarden SmartCast-Stunden, was das Aufwärtspotenzial verdeutlicht.
OEMs nutzen native Betriebssysteme und ACR-Pipelines, um unvergleichliche Telemetrie auf Geräteebene zu erfassen, was ihnen Verhandlungsmacht gegenüber Inhaltseigentümern und Demand-Side-Plattformen verleiht. Sie integrieren einkaufbare Anzeigenformate und kontextuelle Overlay-Einheiten direkt in Interface-Ebenen und erschließen so inkrementelle Ausgaben, die zuvor anderswo flossen. Da immer mehr Hersteller Mediengeschäfte in Produktstrategien einbetten, zieht der TV-Analytics-Markt neues Kapital und Innovationsvektoren an.
Geografische Analyse
TV-Analytics-Markt Nordamerika
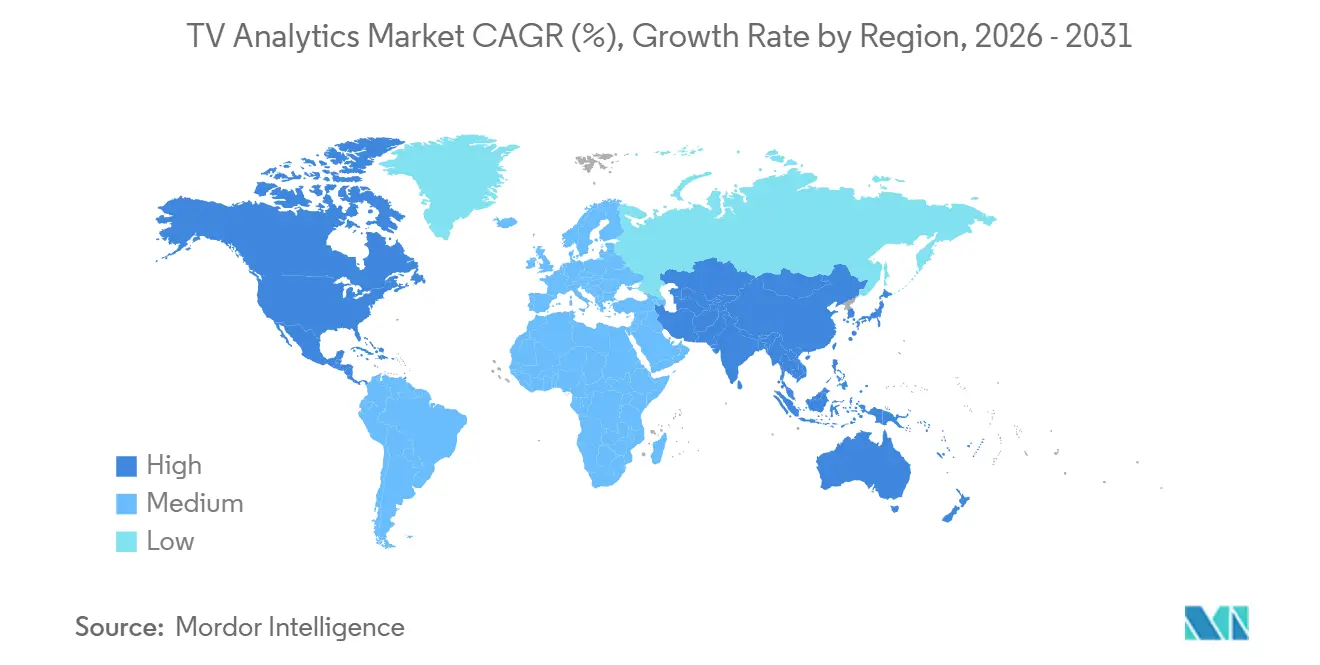
Nordamerika beherrschte im Jahr 2025 35 % des globalen Umsatzes, angetrieben durch eine fest verankerte Streaming-Durchdringung, ausgereifte programmatische Werbe-Ökosysteme und ein regulatorisches Umfeld, das trotz Verschärfung weiterhin fortgeschrittene Messexperimente fördert. Netflix, Roku und Google haben jeweils erhebliche Ausgaben für 2025 eingeplant, um Analytics- und Ad-Tech-Fähigkeiten zu vertiefen, was die Innovationskraft der Region stärkt. Aufmerksamkeitsbasierte Währungen, die von Agentur-Holdinggruppen vorangetrieben werden, starten hier zuerst groß angelegte Pilotprojekte, was die Nachfrage nach sekundengenauen, personenbezogenen Datenerfassungen unterstützt. Datenschutzrevisionen wie der CPRA erhöhen die Compliance-Ausgaben, erweitern aber letztlich Einwilligungs-Frameworks, die Datenerhebungswege standardisieren, und erhalten so den Wachstumspfad des TV-Analytics-Markts aufrecht.
TV-Analytics-Markt Europa
Europa folgt mit anspruchsvollen, jedoch datenschutzbedingten Fortschritten. Die Durchsetzung der Datenschutz-Grundverordnung verpflichtet Anbieter dazu, geräteseitige Aggregation und Differential-Privacy-Rauscheinspeisung zu nutzen, was das Vertrauen stärkt, jedoch die Implementierungszyklen verlängert. Rundfunkveranstalter nutzen regionale Kooperativen, um Datensätze zu bündeln und so Skalierung zu erreichen, ohne Souveränitätsgrenzen zu verletzen. Mediengruppen in Deutschland, Frankreich und den nordischen Ländern vergleichen Aufmerksamkeitsmetriken zunehmend mit nordamerikanischen Wettbewerbern, was transatlantische Wissenstransfers erzeugt, die die Lösungsqualität in der gesamten TV-Analytics-Branche verbessern. Obwohl die Ausgaben pro Haushalt hinter denen der Vereinigten Staaten zurückbleiben, treiben die einheitliche Verbreitung von Smart-TVs und wachsende mehrsprachige Inhaltskataloge eine nachhaltige Nachfrage nach Lokalisierungsanalysen an, die Dialektpräferenzen mit Engagement-Kurven verknüpfen.
TV-Analytics-Markt Asien-Pazifik
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 26,19 % bis 2031, da steigende verfügbare Einkommen, erschwingliches Breitband und aggressives Casting-Verhalten von Smartphones auf TVs das Streaming ankurbeln. Samsungs regionale Dominanz bietet eine Hardware-Verankerung für die ACR-Datenversorgung, während lokale OTT-Champions in Indien, Korea und Südostasien landessprachliche Empfehlungsebenen integrieren. Regierungen fördern inländische Inhaltsquoten, was eine Komplexität hinzufügt, die Analytics-Engines durch Genre-Tagging und regionale Ähnlichkeitsmatrizen lösen. Datenschutzregime variieren stark und erfordern adaptive Einwilligungsbildschirme und dynamische Datenspeicherungsrichtlinien. Dennoch verstärken die demografische Dividende und das Tempo der Geräteerneuerung die inkrementellen Zuschauerimpressionen und vergrößern die Marktgrößenbasis des TV-Analytics-Markts über das Jahrzehnt hinweg.
Wettbewerbslandschaft
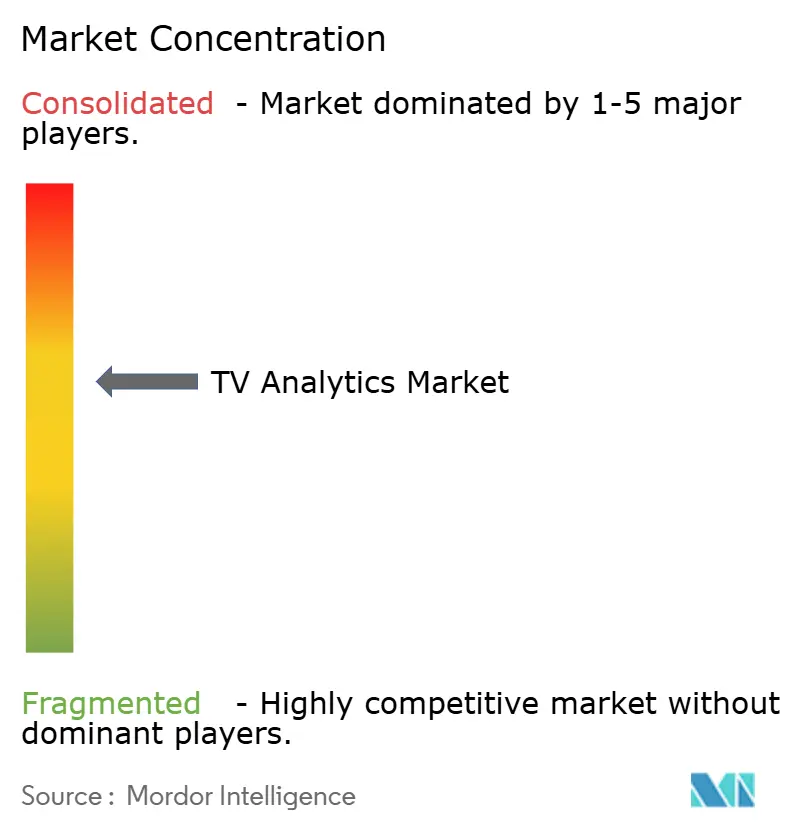
Traditionelle Messgrößen-Titanen und Cloud-first-Disruptoren konkurrieren um Budgetanteile in einem Markt, der noch moderat konsolidiert ist. Nielsen behält seine Akkreditierungsbreite nach der Integration von Live-Streaming-Personendaten bei und stärkt so die plattformübergreifende Glaubwürdigkeit. Dennoch verdeutlicht Comscores Umsatzrückgang, wie das Verlängerungsrisiko steigt, wenn methodologische Klarheit zurückbleibt. Plattformeigene Herausforderer iSpot.tv und Samba TV nutzen den Besitz von Geräte- oder Anwendungsprotokollen, um schnelle, impressionsbasierte Dashboards zu liefern und progressive Agenturbudgets zu gewinnen.
Strategische Allianzen nehmen zu. Paramount unterzeichnete einen mehrjährigen Vertrag zur Bereitstellung von Nielsens Advanced-Audiences-Suite über Broadcast-, Kabel- und Streaming-Eigenschaften hinweg, was die Währungsakzeptanz stärkt und gleichzeitig eine ganzheitliche Berichterstattung für Werbetreibende sicherstellt.[3]Roku, Google und Amazon investieren in Patentportfolios, die Multi-Match-Inhaltsidentifikation und föderierte Nutzerverhaltenmodellierung umfassen und so technologische Schutzgräben stärken. Fusionen und Minderheitsbeteiligungen zielen auf komplementäre Datensätze oder geografische Präsenzen ab, was auf eine langsame Drift hin zu Skaleneffizienzen hindeutet.
Innovationen in weißen Flecken konzentrieren sich auf datenschutzwahrende Messung, Aufmerksamkeitsbewertung und immersive Medienanalysen für volumetrische Erlebnisse. Adeia erweiterte Lizenzvereinbarungen mit LG und Vizio und führte gleichzeitig Rechtsstreitigkeiten zum Schutz des geistigen Eigentums, was den Wert grundlegender Patente ADEIA unterstreicht. Kleinere Spezialisten experimentieren mit blockchain-basierten Einwilligungsregistern und synthetischen Kontrollmethoden, die Ergebnisse prognostizieren, wo Rohdaten nicht zugänglich sind. Da Werbetreibende nachweisbare Ergebnisse fordern, könnten Anbieter, die sichere Herkunftsnachweise und ergebnisgarantierte Verträge integrieren, Marktführer überholen und künftige Konsolidierungswellen im TV Analyse Markt beleben.
Marktführer der TV Analyse-Branche
-
The Nielsen Company (US), LLC
-
Comscore, Inc.
-
Kantar Media Audiences Limited
-
Samba TV Inc.
-
iSpot.tv, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
TV-Analytics-Markt Unternehmen in diesem Bericht
- The Nielsen Company (US), LLC
- Comscore, Inc.
- Kantar Media Audiences Limited
- Samba TV Inc.
- iSpot.tv, Inc.
- TVision Insights, Inc.
- Google LLC
- Adobe Inc.
- Moat Inc.
- Conviva Inc.
- Amobee, Inc.
- Roku, Inc.
- Alphonso Inc.
- NicePeopleAtWork S.L.
- Xperi Inc.
- Inscape Services, LLC
- Tru Optik Data Corp.
Neueste Industrielle Entwicklungen in TV-Analytics-Markt
- Februar 2025: Paramount Global und Nielsen unterzeichneten eine mehrjährige Messvereinbarung für Broadcast-, Kabel- und Streaming-Eigenschaften, einschließlich Advanced Audiences und Bewertungen für werbefinanzierte Streaming-Plattformen.
- Januar 2025: Comcast gab einen Umsatz von 31,9 Milliarden USD für das vierte Quartal 2024 bekannt und verzeichnete ein Wachstum von 46 % bei Peacock sowie neue NBA- und WNBA-Rechte.
- November 2024: Xperi erweiterte TiVo OS auf 2 Millionen aktive Smart-TVs und prognostizierte einen Umsatz für das Geschäftsjahr 2024 von 490–505 Millionen USD.
- November 2024: Adeia erzielte im dritten Quartal 2024 einen Umsatz von 86,1 Millionen USD, erneuerte Patentlizenzen mit LG und Vizio und führte gleichzeitig Rechtsstreitigkeiten gegen Disney.
- November 2024: Der Media Rating Council genehmigte die Integration von Erstanbieter-Live-Streaming-Daten in Nielsens nationales Panel auf Personenebene.
Berichtsumfang des globalen TV Analyse Marktes
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud |
| Inhaltsentwicklung und Programmierung |
| Zielgruppenmessung und -prognose |
| Werbung und Marketing |
| Wettbewerbsanalyse |
| Abwanderungs- und Kundenwert-Management |
| Empfehlung und Personalisierung |
| Rundfunkanstalten und Netzwerke |
| OTT- / Streaming-Dienstanbieter |
| Werbetreibende und Medienagenturen |
| Smart-TV-OEMs |
| Telekommunikations- und Kabelbetreiber |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | On-Premises | ||
| Cloud | |||
| Nach Anwendung | Inhaltsentwicklung und Programmierung | ||
| Zielgruppenmessung und -prognose | |||
| Werbung und Marketing | |||
| Wettbewerbsanalyse | |||
| Abwanderungs- und Kundenwert-Management | |||
| Empfehlung und Personalisierung | |||
| Nach Endnutzer | Rundfunkanstalten und Netzwerke | ||
| OTT- / Streaming-Dienstanbieter | |||
| Werbetreibende und Medienagenturen | |||
| Smart-TV-OEMs | |||
| Telekommunikations- und Kabelbetreiber | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien und Neuseeland | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der TV Analyse Markt?
Der TV-Analytics-Markt expandiert zwischen 2026 und 2031 mit einer CAGR von 25,21 % und steigert seinen Wert von USD 3,59 Milliarden auf USD 13,83 Milliarden.
Welches Segment ist der größte Umsatzbeitrag?
Werbe- und Marketinglösungen führten mit 41,50 % des Umsatzes im Jahr 2025, was die Nachfrage der Werbetreibenden nach Kampagnenoptimierungsmetriken widerspiegelt.
Warum steigen Smart-TV-Hersteller in die Analyse ein?
OEMs streben nach wiederkehrenden Datenmonetarisierungs- und Werbeeinnahmen und wachsen mit einer CAGR von 26,10 %, da sie Telemetriedaten zur automatischen Inhaltserkennung nutzen.
Was ist der primäre geografische Wachstumsmotor?
Asien-Pazifik verzeichnet mit 26,19 % die schnellste CAGR aufgrund steigender Smart-TV-Durchdringung und mehrsprachiger OTT-Expansion.
Wie beeinflussen Datenschutzvorschriften Analyseanbieter?
DSGVO, CCPA 2.0 und ähnliche Gesetze erzwingen die Einführung datenschutzwahrender Techniken wie föderiertes Lernen, was die Compliance-Kosten erhöht, aber das Verbrauchervertrauen stärkt.
Überholen Cloud-Bereitstellungen On-Premises-Setups?
Ja, Cloud-Lösungen hielten im Jahr 2025 einen Anteil von 63 % und wachsen mit einer CAGR von 25,62 %, angetrieben durch elastische Skalierung und integrierte KI-Beschleuniger.